Сбербанк: прибыль за квартал впервые выше 500 млрд руб., но растёт она медленнее процентного дохода
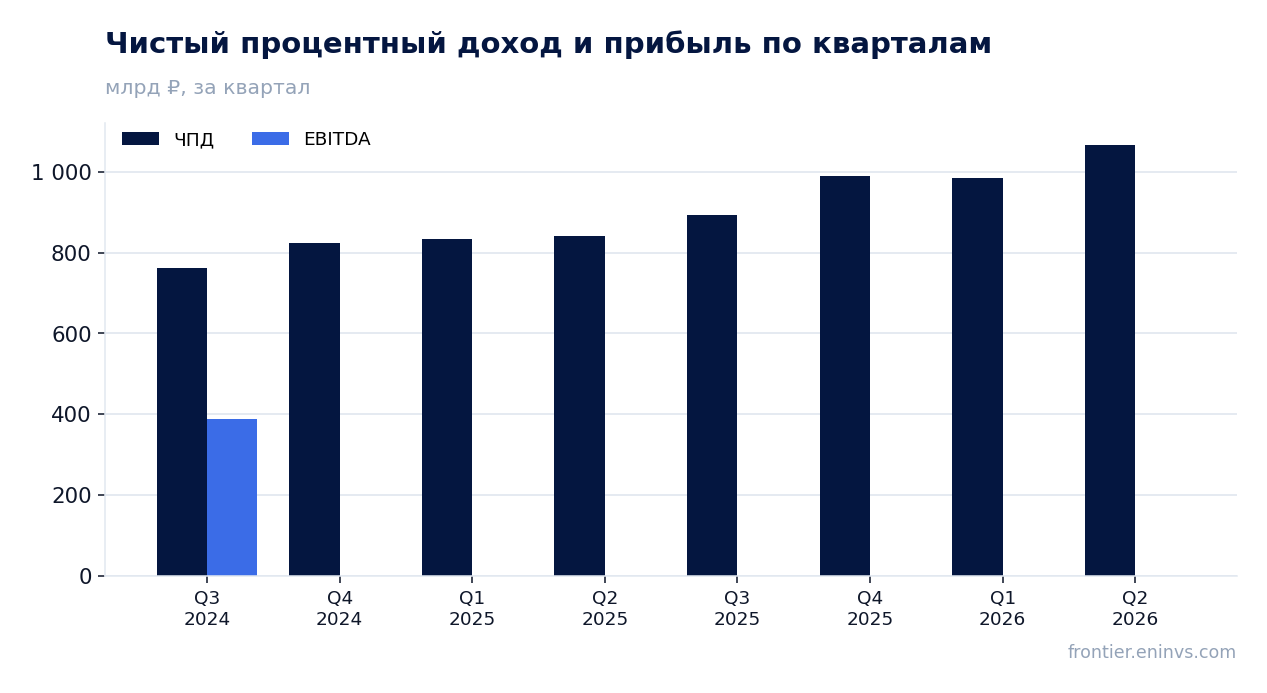
28 сентября Сбербанк раскрыл результаты за второй квартал 2026 года. Чистый процентный доход составил 1 066,8 млрд руб., прибавив 26,7% год к году, чистая прибыль – 511,2 млрд руб. (+20,9%). Рост прибыли отстаёт от роста процентного дохода, а доля прибыли в нём снизилась до 47,9% с 50,2% годом ранее. Бумага выглядит привлекательно для держателя за счёт дивиденда: форвардная доходность 15,4% против 10,5%, которые мы считаем справедливыми, при оценке 3,3 капитала по прибыли и 24,4% рентабельности капитала.
Главные тезисы
— Процентный доход ускорился до +26,7% год к году, но прибыль выросла лишь на 20,9%
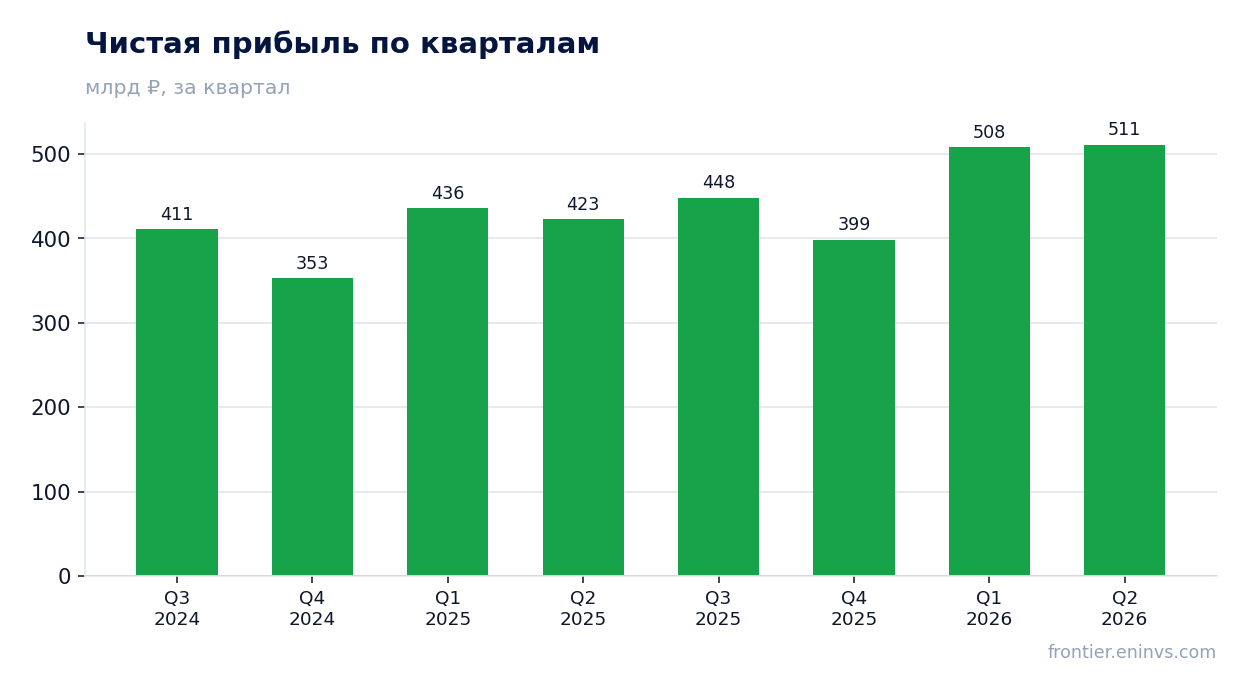
— Прибыль впервые превысила 500 млрд руб. за квартал, но её доля в процентном доходе снизилась до 47,9%
— Комиссионный доход 215,3 млрд руб. растёт медленнее процентного и не догоняет его
— Рентабельность капитала 24,4% при оценке 3,3 капитала по прибыли оставляет запас для переоценки
— Дивиденд за 2026 год мы оцениваем в 42,33 руб. на акцию – это 15,4% форвардной доходности
— Модель портала даёт 33% потенциала к справедливой стоимости, но это наша оценка, а не консенсус
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 842 | 1 067 | +26,7% |
| Чистая прибыль | 423 | 511 | +20,9% |
| Чистая маржа | 50,2% | 47,9% | -2,3 п.п. |
Процентный доход ускорился до +26,7% год к году, но прибыль выросла лишь на 20,9%
Чистый процентный доход во втором квартале 2026 года составил 1 066,8 млрд руб., это на 26,7% больше, чем годом ранее. Рост ускорился: в первом квартале он был 18,2%. Такой скачок – главная причина, по которой отчёт выглядит сильным.
Чистая прибыль выросла на 20,9% год к году, до 511,2 млрд руб., – это первый квартал с прибылью выше 500 млрд руб. Однако рост прибыли заметно отстаёт от роста процентного дохода. Доля прибыли в процентном доходе снизилась до 47,9% с 50,2% годом ранее. Это не маржа и не рентабельность, а лишь соотношение двух строк отчёта, но оно показывает, что расходы или резервы съели часть прироста.
Разрыв между 26,7% и 20,9% – ключевая деталь квартала. Процентный доход ускорился, а прибыль – нет. Что именно стало причиной – рост резервов, операционных расходов или разовых списаний – в предоставленных данных не раскрыто. Мы фиксируем сам факт: темпы прибыли отстают от темпов основного дохода.
Прибыль впервые превысила 500 млрд руб. за квартал, но её доля в процентном доходе снизилась до 47,9%
Чистая прибыль 511,2 млрд руб. за второй квартал 2026 года – рекорд для Сбербанка. Годом ранее она составляла 422,9 млрд руб., то есть прирост 88,3 млрд руб. Это абсолютный максимум, но относительный показатель хуже: доля прибыли в процентном доходе упала до 47,9% с 50,2%.
Снижение доли означает, что расходы или отчисления растут быстрее доходов. Для банка это может быть как рост резервов под кредитный портфель, так и увеличение операционных затрат. Без детализации отчёта мы не можем назвать точную причину, но сам факт – прибыль растёт медленнее процентного дохода – важен для оценки устойчивости результата.
Для держателя это сигнал: рекордная прибыль не обязательно означает улучшение эффективности. Если разрыв сохранится, следующий квартал может показать замедление роста прибыли даже при сильном процентном доходе.
Комиссионный доход 215,3 млрд руб. растёт медленнее процентного и не догоняет его
Комиссионный доход во втором квартале 2026 года составил 215,3 млрд руб. Годом ранее он был 195,0 млрд руб., то есть вырос примерно на 10,4%. Это значительно медленнее, чем рост процентного дохода (+26,7%).
Разрыв между темпами двух источников дохода увеличивается. Процентный доход ускоряется, комиссионный – нет. Это делает результат всё более зависимым от процентной ставки и объёма кредитования, а не от комиссий, которые обычно более стабильны.
Для оценки устойчивости прибыли это важно: если процентные ставки начнут снижаться, поддержка со стороны комиссионного дохода окажется слабее, чем могла бы быть. Пока же комиссионный доход остаётся меньшей частью общей картины и не определяет результат.
Рентабельность капитала 24,4% при оценке 3,3 капитала по прибыли оставляет запас для переоценки
Рентабельность капитала Сбербанка за последние 12 месяцев составляет 24,4%, а соотношение цены и прибыли – 3,3. Это очень низкий мультипликатор для банка с такой доходностью капитала. Рынок оценивает акцию дешевле, чем позволяет текущая прибыль.
По модели портала, которая сопоставляет рентабельность капитала с оценкой по балансовой стоимости, потенциал акции к справедливой стоимости составляет +33%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она отражает разрыв между фактической доходностью и тем, как её оценивает рынок.
Такой разрыв может сохраняться долго, если инвесторы закладывают в цену снижение ставки или рост рисков. Но для держателя, ориентированного на дивиденд, низкий мультипликатор означает, что даже при сохранении текущей прибыли дивидендная доходность остаётся высокой.
Дивиденд за 2026 год мы оцениваем в 42,33 руб. на акцию – это 15,4% форвардной доходности
За последние 12 месяцев Сбербанк выплатил 37,64 руб. на акцию, что даёт текущую дивидендную доходность 13,7%. Выплата за 2026 год, по нашей оценке, составит 42,33 руб. на акцию, то есть форвардная доходность – 15,4%. Это заметно выше 10,5%, которые мы считаем справедливой доходностью для этой бумаги.
Наша оценка исходит из выплаты около 49% прибыли. Если прибыль за год окажется ниже ожиданий или банк решит увеличить капитал, дивиденд может быть меньше. Ключевой риск – рост резервов или ужесточение требований к капиталу, которые заставят сократить payout.
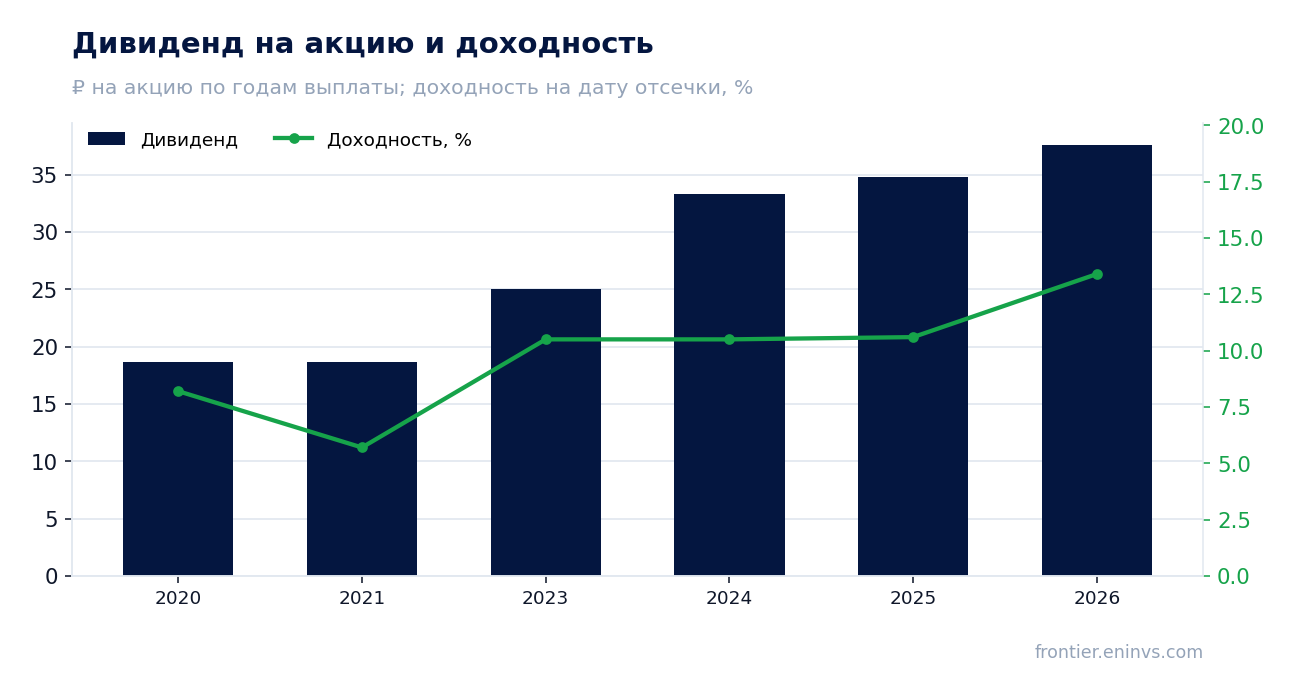
Для сравнения: ключевая ставка ЦБ сейчас 14,0%. Форвардная доходность 15,4% превышает её, что делает акцию привлекательной для income-инвесторов. История выплат также поддерживает: за последние годы доходность при выходе на дивиденд колебалась от 5,7% до 13,4%, и текущий уровень – один из самых высоких.
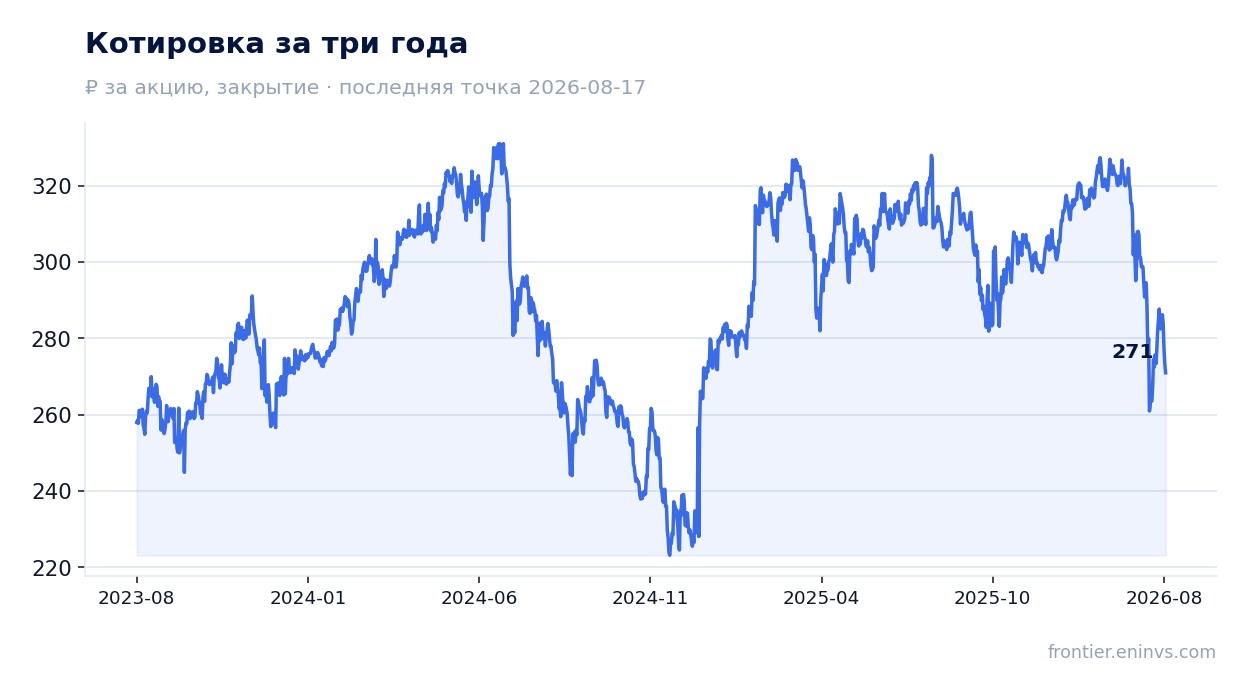
Модель портала даёт 33% потенциала к справедливой стоимости, но это наша оценка, а не консенсус
Наша модель оценивает потенциал акции к справедливой стоимости в +33%. Это результат сопоставления рентабельности капитала 24,4% с текущей оценкой по прибыли 3,3. Модель предполагает, что рынок со временем оценит банк ближе к его доходности на капитал.
Это не целевая цена и не рекомендация. Рынок может долго игнорировать высокую рентабельность, если видит риски в экономике или регулировании. Но для инвестора, который держит бумагу ради дивиденда, такой разрыв даёт дополнительный аргумент: даже без переоценки доходность остаётся высокой.
Стоит помнить, что модель – это наш инструмент, а не рыночный консенсус. Она не учитывает возможные разовые списания или изменения в дивидендной политике. Поэтому мы приводим её как ориентир, а не как гарантию.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6 191 млрд ₽ |
| P/E (LTM) | 3,3 |
| P/B | 0,75 |
| ROE | 24,4% |
| Дивидендная доходность (12 мес) | 13,7% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2020 | 18,70 | 8,2% |
| 2021 | 18,70 | 5,7% |
| 2023 | 25,00 | 10,5% |
| 2024 | 33,30 | 10,5% |
| 2025 | 34,84 | 10,6% |
| 2026 | 37,64 | 13,4% |
Итог
Квартал показал рекордную прибыль – 511,2 млрд руб., и сильный рост процентного дохода на 26,7%. Однако прибыль растёт медленнее дохода, а её доля в процентном доходе снизилась до 47,9%. Для держателя главное – дивиденд: форвардная доходность 15,4% против справедливых 10,5% и ключевой ставки 14,0%. Оценка 3,3 капитала по прибыли при рентабельности 24,4% оставляет запас, но реализация этого запаса зависит от устойчивости прибыли. Вердикт – «привлекательно»: дивиденд и низкий мультипликатор перевешивают риск снижения доли прибыли.
Перейти к финансовой карточке компании SBER →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций