Frontierby eninvs

Язык: EN / RU

ЮАР – акции, оценка и дивиденды

Гайд: Акции ЮАР (2026): золото, дешёвые банки и дисконт JSE

Тематические гайды: Акции золотодобытчиков · Самые дешёвые акции металлов и добычи (2026) · Самые дешёвые угольные акции (2026) · Самые дешёвые банки мира (2026)

Наши рекомендованные портфели
Доходность и текущие составы наших стратегий по этому рынку — почему есть смысл подключиться.
FVC (качество)бэктест CAGR +4% · превыш. -7%Модельный портфель: 6 июл 2026
CAGR +4% · vs индекс -7% · Sharpe 0.27 · maxDD -36%
День-0.3%JSE -1.2%
Неделя-1.8%JSE -7.0%
Месяц+4.2%JSE -4.3%
YTD+0.8%JSE -5.6%
По годам vs JSE
ГодСтратегияJSEΔ
2026-1.6%-3.0%+1.4%
2025+0.2%+37.7%-37.5%
2024+14.2%+10.2%+4.0%
2023+3.1%+4.0%-0.9%
2022-11.2%-0.4%-10.8%
2021+25.8%+24.1%+1.7%
2020-4.8%+4.1%-8.9%
2019+0.0%-0.6%+0.6%
История сигналов и сделок →
Банки (потенциал)бэктест CAGR +7% · превыш. -3%Модельный портфель: 6 июл 2026
CAGR +7% · vs индекс -3% · Sharpe 0.38 · maxDD -50%
День-0.8%JSE -1.2%
Неделя-9.3%JSE -7.0%
Месяц-5.1%JSE -4.3%
YTD-8.5%JSE -5.6%
По годам vs JSE
ГодСтратегияJSEΔ
2026-2.7%-3.0%+0.2%
2025-2.1%+37.7%-39.9%
2024+22.9%+10.2%+12.7%
2023+7.1%+4.0%+3.2%
2022+13.0%-0.4%+13.4%
2021+27.0%+24.1%+3.0%
2020-19.4%+4.1%-23.5%
2019+0.0%-0.6%+0.6%
История сигналов и сделок →
Сырьевой апсайдбэктест CAGR +7% · превыш. -3%Модельный портфель: 6 июл 2026
CAGR +7% · vs индекс -3% · Sharpe 0.39 · maxDD -45%
День-2.4%JSE -1.2%
Неделя-11.0%JSE -7.0%
Месяц-12.5%JSE -4.3%
YTD-11.8%JSE -5.6%
По годам vs JSE
ГодСтратегияJSEΔ
2026-19.3%-3.0%-16.3%
2025+100.4%+37.7%+62.6%
2024-7.2%+10.2%-17.4%
2023-18.5%+4.0%-22.5%
2022+17.5%-0.4%+17.9%
2021+7.1%+24.1%-17.0%
2020+0.0%+4.1%-4.1%
2019+0.0%+11.3%-11.3%
История сигналов и сделок →

Секторы: Банки (5) · Страхование (5) · Золотодобыча (3) · Недвижимость (REIT) (3) · Добыча МПГ (3) · Телеком (3) · Ритейл (3)

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
African Rainbow
ZA_ARI
ZAДиверсифицированный майнинг+102% ▲8.7%13.0%24.1% ▲—2.2x6.7x0.5x5.7%
Growthpoint
ZA_GRT
ZAНедвижимость (REIT)+79% ▼8.7%3.3%-7.8% ▼63.7%13.8x6.9x0.7x14.7%
Harmony Gold
ZA_HAR
ZAЗолотодобыча+34% ▲5.5%10.5%49.2% ▲124.0%3.2x5.1x2.0x52.0%
Gold Fields
ZA_GFI
ZAЗолотодобыча+29% ▲7.6%12.8%70.7% ▲95.5%4.1x6.6x3.3x41.5%
Exxaro
ZA_EXX
ZAУголь+27%10.2%10.0%7.5%0.4%4.1x5.9x0.7x10.3%
Vodacom
ZA_VOD
ZAТелеком+22% ▲4.1%11.3%25.6% ▲40.2%6.3x7.5x3.7x56.5%
Sanlam
ZA_SLM
ZAСтрахование+17%6.5%—-11.8%14.3%—8.5x1.6x24.5%
AngloGold Ashanti
ZA_ANG
ZAЗолотодобыча+17% ▲6.1%11.0%8.4% ▲-6.2%5.0x9.9x4.8x34.3%
MTN
ZA_MTN
ZAТелеком+16% ▲2.3%9.6%8.8% ▲9.8%4.1x22.9x2.8x9.9%
Bidcorp
ZA_BVT
ZAПитание и услуги+15%4.1%11.6%2.2%6.4%6.6x13.3x1.9x12.3%
Shoprite
ZA_SHP
ZAРитейл+15%2.6%5.0%7.1%12.9%7.0x23.1x5.5x25.2%
Absa
ZA_ABG
ZAБанки+15%8.3%—2.9%8.3%—7.3x1.0x14.5%
Old Mutual
ZA_OMU
ZAСтрахование+13%6.8%—-32.7%10.8%—6.6x0.9x13.7%
Nedbank
ZA_NED
ZAБанки+12%8.2%—4.0%9.9%—15.3x1.2x14.5%
Pepkor
ZA_PPH
ZAДискаунт-ритейл+12% ▲3.1%2.6%13.2% ▲11.6%4.0x10.8x1.0x10.5%
Standard Bank
ZA_SBK
ZAБанки+11%6.3%—3.6%10.8%—8.9x1.7x19.6%
Redefine
ZA_RDF
ZAНедвижимость (REIT)+10%8.6%10.6%-0.1%2.9%13.1x5.6x0.7x12.6%
Netcare
ZA_NTC
ZAЗдравоохранение+8%4.9%1.7%4.8%6.9%5.4x12.1x2.1x16.3%
Discovery
ZA_DSY
ZAСтрахование+7%1.5%—1.2%16.6%—13.3x2.1x18.0%
FirstRand
ZA_FSR
ZAБанки+7%6.2%—-29.2%6.0%—13.8x2.3x11.7%
Mr Price
ZA_MRP
ZAРитейл (одежда)+7% ▼5.1%15.1%3.3% ▼4.6%4.4x12.2x3.1x33.0%
Clicks
ZA_CLS
ZAРитейл/Аптеки+6%4.5%7.8%3.6%8.5%7.0x14.0x6.8x52.6%
OUTsurance
ZA_OUT
ZAСтрахование+4%4.5%—11.7%5.6%—25.0x8.7x40.7%
Capitec
ZA_CPI
ZAБанки+4%1.9%—94.8%10.4%—30.4x8.6x31.2%
Tiger Brands
ZA_TBS
ZAПищепром+3% ▲16.7%-1.0%1.3% ▲19.5%7.4x11.0x2.2x23.5%
Life Healthcare
ZA_LHC
ZAЗдравоохранение+0%4.7%12.1%2.3%6.0%5.7x2.5x1.5x13.2%
Sasol
ZA_SOL
ZAЭнергетика/Химия-2% ▲—9.1%17.9% ▲26.2%2.7x10.6x0.8x14.0%
Woolworths
ZA_WHL
ZAРитейл-2%5.6%8.5%3.1%3.6%3.3x13.8x3.1x16.5%
AVI
ZA_AVI
ZAПродукты/потреб-4%11.6%10.4%-2.6%-3.3%6.8x10.9x4.8x35.7%
TFG
ZA_TFG
ZAРитейл-5% ▲5.5%38.2%-0.4% ▲-2.5%5.3x12.8x0.6x6.6%
Bidvest
ZA_BID
ZAПромышленность/Услуги-9%2.6%6.1%-1.5%1.1%9.6x18.0x3.4x19.2%
Telkom
ZA_TKG
ZAТелеком-11%4.1%10.6%-0.7%-7.0%2.3x9.3x0.9x10.8%
Kumba Iron Ore
ZA_KIO
ZAЖелезная руда-14% ▲11.4%16.4%-10.6% ▲-26.8%1.9x5.6x1.2x13.2%
Valterra Platinum
ZA_VAL
ZAДобыча МПГ-21% ▲9.5%15.0%93.2% ▲390.1%4.1x7.6x2.8x41.6%
Truworths
ZA_TRU
ZAРитейл (одежда)-39% ▼10.3%10.4%-0.4% ▼-50.7%4.9x6.2x1.6x16.1%
Spar
ZA_SPP
ZAРитейл (продукты)-44% ▲—10.2%3.6% ▲-47.2%5.6x—2.1x5.5%
Impala Platinum
ZA_IMP
ZAПлатиноиды-53% ▲11.1%13.1%72.2% ▲458.9%3.0x4.9x1.3x36.2%
Pick n Pay
ZA_PIK
ZAРитейл (продукты)-59% ▼—6.0%2.7% ▼10.6%10.3x—2.0x-4.6%
Anglo American
ZA_AGL
ZAДиверсифицированный майнинг-71% ▲0.9%4.6%4.5% ▲3.4%8.7x—2.6x-8.3%
Remgro
ZA_REM
ZAИнвест-холдинг-76% ▼5.5%7.1%-10.2% ▼44.0%18.6x74.9x0.8x-5.9%
Northam Platinum
ZA_NPH
ZAДобыча МПГ≤ −90% ▲7.5%14.2%67.4% ▲184.4%5.5x6.4x2.1x28.2%
Sibanye-Stillwater
ZA_SSW
ZAЗолото и платиноиды≤ −90% ▲9.9%13.2%64.3% ▲638.2%2.7x5.9x2.4x71.9%
Aspen
ZA_APN
ZAФармацевтика≤ −100% ▼1.3%6.2%-30.3% ▼-101.4%28.4x28.9x1.0x2.9%
Resilient
ZA_RES
ZAНедвижимость (REIT)≤ −100%7.2%-5.9%5.7%-46.3%16.8x5.3x0.9x7.1%
Naspers
ZA_NPN
ZAИнтернет-холдинг≤ −100% ▲0.8%5.1%80.1% ▲-71.2%—5.5x1.2x10.2%
Investec
ZA_INL
ZAБанк и управление капиталом—7.1%7.4%7.9%——12.3x1.8x15.1%
Sappi
ZA_SAP
ZAБумага и целлюлоза——-44.8%————0.2x-27.3%

В работе — нужна проверка

Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Momentum
ZA_MTM
ZAСтрахование+14%6.0%—-73.4%14.3%—7.3x1.4x18.7%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

Sappi: квартал закрыт с убытком 116 млн долларов, и EBITDA в 34 млн не покрывает даже проценты по долгу в 1,9 млрд

SAP →
Sappi

Результаты Sappi за четвёртый квартал 2026 финансового года (июль–сентябрь 2026) вышли слабыми по всем ключевым строкам: выручка 1 322 млн долларов, EBITDA 34 млн (маржа 2,6%), операционный убыток 56 млн, чистый убыток 116 млн (маржа -8,8%). Долг за квартал вырос с 1,9 млрд до 1,9 млрд долларов на 30 сентября 2026 года, а операционный денежный поток остался отрицательным – минус 10 млн при капитальных затратах 48 млн. Наш вывод: акция скорее непривлекательна по текущей цене.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее непривлекательна
Потенциал по модели порталамодель для компании не считается
Главный аргумент заРыночная капитализация 387 млн долларов при выручке 1,3 млрд за квартал означает, что рынок оценивает компанию очень низко, и любое восстановление EBITDA может привести к быстрому росту акции.
Главный аргумент противДолг в 1,9 млрд долларов при квартальной EBITDA 34 млн означает нагрузку в 57 раз, и при отрицательном денежном потоке компания не сможет его обслуживать без нового заимствования.
Что изменит выводВердикт сдвинулся бы на шаг вверх, если бы квартальная EBITDA устойчиво превысила 100 млн долларов – это снизило бы отношение долга к EBITDA до менее чем 20 раз и вернуло бы доверие рынка.

Главные тезисы

— Выручка 1 322 млн долларов почти не изменилась год к году, но EBITDA рухнула до 34 млн при марже 2,6%

— Операционный убыток 56 млн и чистый убыток 116 млн – это уже третий убыточный квартал подряд

— Долг в 1,9 млрд долларов при квартальной EBITDA 34 млн означает нагрузку в 57 раз

— Операционный денежный поток минус 10 млн не покрывает капитальные затраты 48 млн

— Рентабельность капитала -27,3% при рыночной капитализации 387 млн долларов – рынок оценивает компанию ниже балансовой стоимости

— Дивиденды не выплачивались, и при текущем убытке рассчитывать на выплаты не приходится

Ключевые показатели, млрд USD

Показатель—Q3 2026Изм.
Выручка—1,32—
EBITDA—0,03—
Операционная прибыль—-0,06—
Чистая прибыль—-0,12—
Операционный денежный поток—-0,01—
Капзатраты—0,05—
Рентабельность по EBITDA—2,6%—
Чистая маржа—-8,8%—

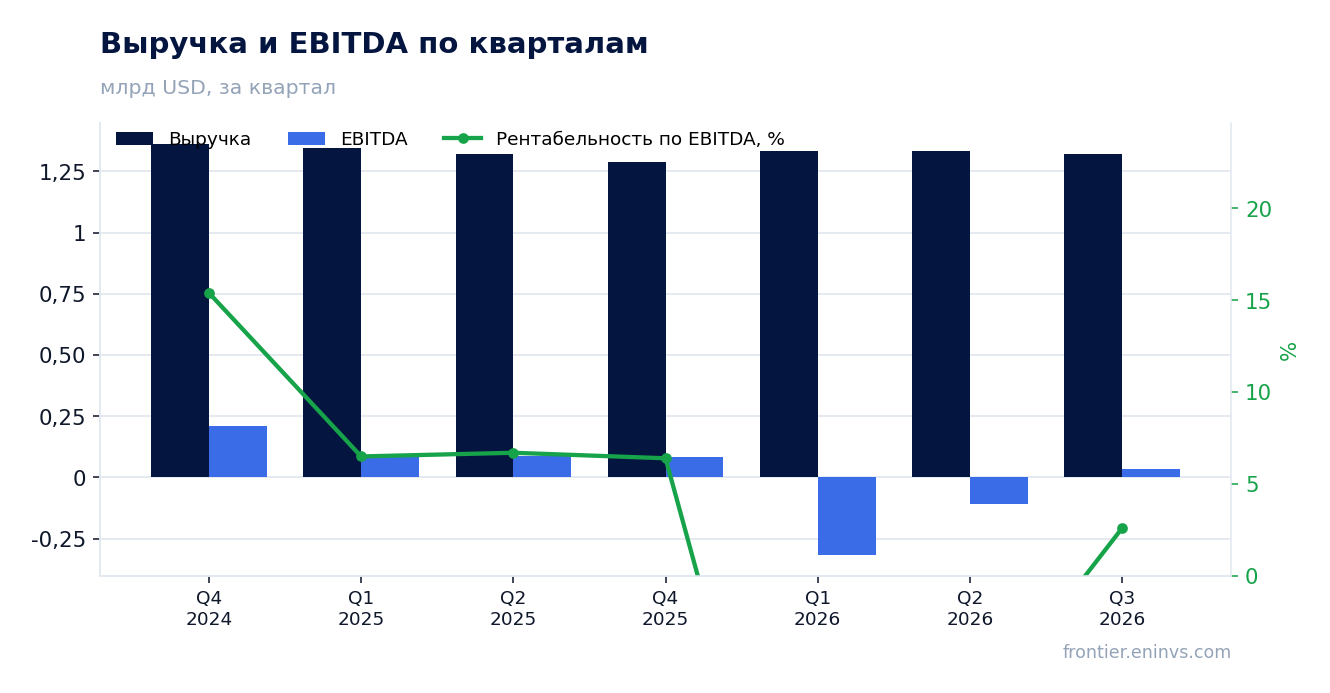
Выручка 1 322 млн долларов почти не изменилась год к году, но EBITDA рухнула до 34 млн при марже 2,6%

Выручка за четвёртый квартал 2026 финансового года составила 1 322 млн долларов – это на 5,6% меньше, чем годом ранее, когда было 1 363 млн. Снижение скромное, но оно продолжает серию: в первом квартале 2026 года падение составляло 1,0%, во втором – рост 1,0%, а в отчётном квартале снова минус.

Гораздо важнее, что при почти неизменной выручке EBITDA упала до 34 млн долларов – маржа 2,6%. Годом ранее в том же квартале EBITDA была 210 млн при марже около 15%. Такое расхождение нельзя объяснить только объёмами продаж: оно указывает на резкое сжатие цен или рост затрат, которые не удалось перенести на покупателей.

Операционный убыток достиг 56 млн долларов, чистый убыток – 116 млн. Для компании с квартальной выручкой более 1,3 млрд это означает, что постоянные издержки и амортизация съедают всю валовую прибыль. Пока выручка не начнёт расти, а маржа восстанавливаться, квартальные убытки останутся нормой.
Выручка и EBITDA по кварталам

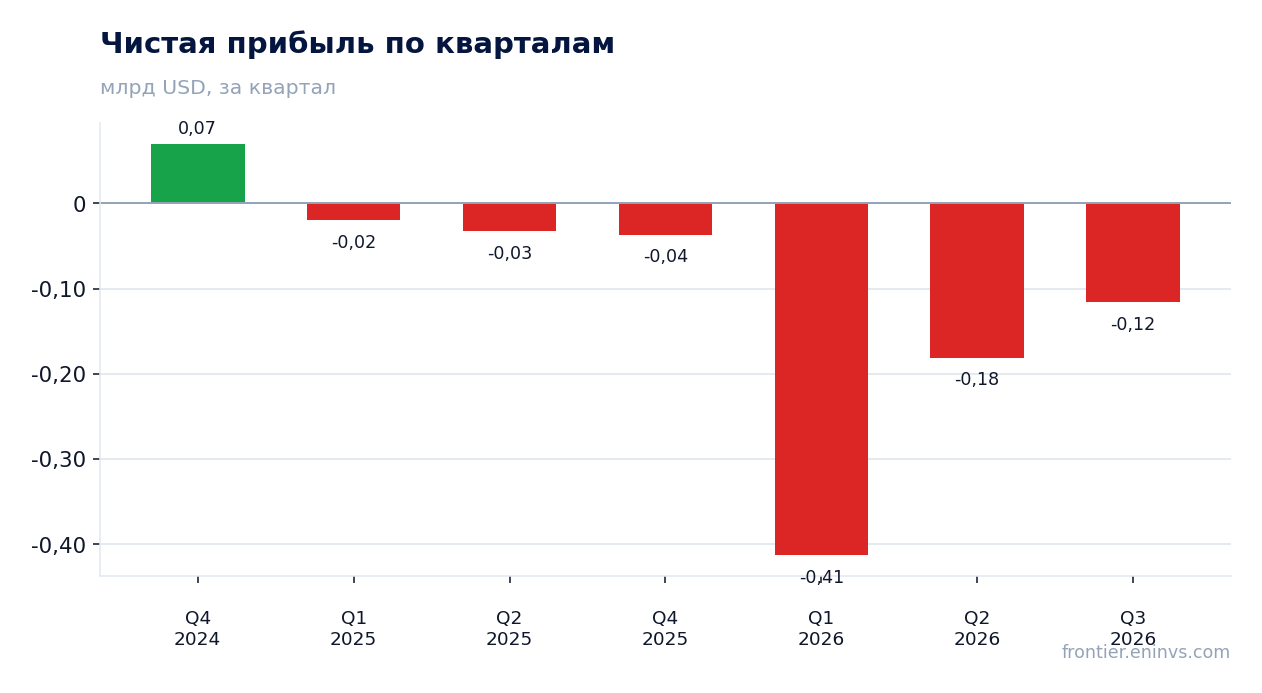
Операционный убыток 56 млн и чистый убыток 116 млн – это уже третий убыточный квартал подряд

Убыток не единичный: в первом квартале 2026 года EBITDA была минус 318 млн долларов, во втором – минус 108 млн, и только в отчётном квартале она вышла в плюс на 34 млн. Операционный результат при этом остаётся отрицательным три квартала подряд: минус 422 млн, минус 203 млн и минус 56 млн соответственно.

Чистый убыток в 116 млн долларов меньше операционного, что говорит о положительном влиянии финансовых или налоговых статей, но не меняет картины: компания теряет деньги на операционном уровне. Рентабельность капитала -27,3% подтверждает, что акционерный капитал проедается.

Для инвестора важно, что убыток не разовый.
Чистая прибыль по кварталам

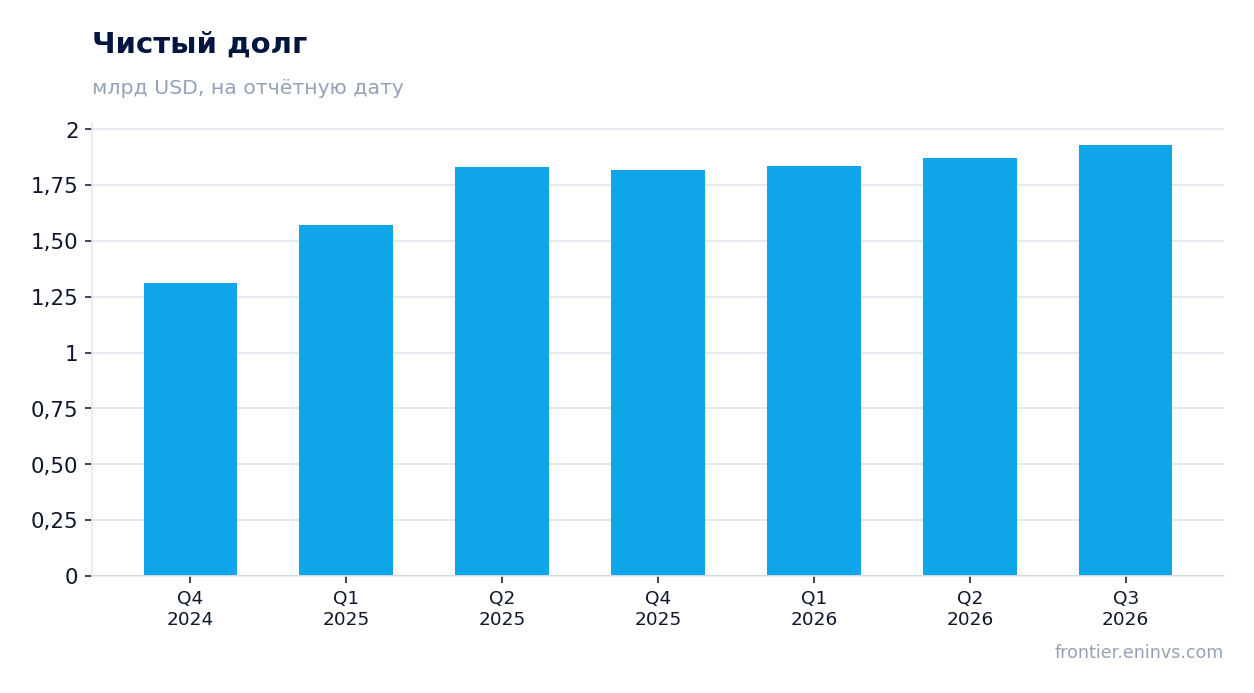
Долг в 1,9 млрд долларов при квартальной EBITDA 34 млн означает нагрузку в 57 раз

Чистый долг на 30 сентября 2026 года составил 1,9 млрд долларов – столько же, сколько на 30 июня 2026 года, и на 0,1 млрд больше, чем годом ранее (1,8 млрд на 30 июня 2025 года). Долг не растёт катастрофически, но он велик относительно способности компании его обслуживать.

При квартальной EBITDA 34 млн долларов отношение долга к EBITDA составляет примерно 57 раз – цифра, которая для промышленной компании означает, что текущих доходов не хватит даже на покрытие процентов. Годовая EBITDA за последние 12 месяцев не раскрыта в фактах, но три убыточных квартала подряд делают годовую картину не лучше квартальной.

Высокий долг ограничивает возможности: компания не может инвестировать в развитие без нового заимствования, а рост ставок делает обслуживание долга ещё дороже. Пока EBITDA не восстановится до уровня, сопоставимого с долгом, финансовая устойчивость остаётся под вопросом.
Чистый долг на отчётные даты

Операционный денежный поток минус 10 млн не покрывает капитальные затраты 48 млн

Операционный денежный поток за отчётный квартал остался отрицательным – минус 10 млн долларов. Это означает, что компания не генерирует деньги от основной деятельности, даже несмотря на положительную EBITDA в 34 млн: вероятно, часть прибыли уходит на пополнение оборотного капитала или на уплату процентов.

Капитальные затраты составили 48 млн долларов, и они финансируются не за счёт операционного потока, а за счёт новых заимствований или имеющихся резервов. За последние 12 месяцев операционный денежный поток составил всего 60 млн долларов – этого недостаточно для покрытия даже годовых капитальных затрат, которые в отдельные кварталы доходили до 182 млн.

Отрицательный свободный денежный поток – главный риск для акционеров: компания вынуждена занимать, чтобы поддерживать производство, и долг будет расти, если EBITDA не восстановится.

Рентабельность капитала -27,3% при рыночной капитализации 387 млн долларов – рынок оценивает компанию ниже балансовой стоимости

Рентабельность капитала -27,3% – прямой результат убытков: акционерный капитал уменьшается, и рынок это учитывает. При рыночной капитализации 387 млн долларов и чистом долге 1,9 млрд долларов стоимость компании (EV) составляет около 2,3 млрд долларов.

Отношение EV к квартальной EBITDA в 34 млн долларов даёт множественное число, которое не имеет смысла для оценки: 2,3 млрд делить на 34 млн – это около 68. Для сравнения, нормальные мультипликаторы для промышленных компаний – 5-10. Это означает, что рынок либо ожидает восстановления EBITDA, либо оценивает активы компании ниже их балансовой стоимости.

Убыток и отрицательная рентабельность капитала делают компанию непривлекательной для инвесторов, ищущих стабильный доход. Восстановление рентабельности потребует либо роста цен на продукцию, либо сокращения затрат – оба сценария требуют времени.

Дивиденды не выплачивались, и при текущем убытке рассчитывать на выплаты не приходится

За последние 12 месяцев Sappi не выплачивала дивидендов. При чистом убытке 116 млн долларов за квартал и отрицательном операционном денежном потоке выплата дивидендов была бы возможна только за счёт новых заимствований, что увеличило бы и без того высокий долг.

Для инвестора это означает, что акция не приносит текущего дохода. Вся стоимость сосредоточена в ожидании восстановления прибыли, но три убыточных квартала подряд и долг в 1,9 млрд долларов делают этот сценарий неопределённым.

Пока компания не вернётся к прибыли и положительному свободному денежному потоку, дивидендов не будет. Это ещё один аргумент против акции на текущем уровне.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация0,39 млрд USD
P/B0,23
Операционный денежный поток (LTM)0,06 млрд
ROE-27,3%

Итог

Квартал показал, что Sappi находится в тяжёлом положении: выручка почти не изменилась, но EBITDA упала до 34 млн долларов, а чистый убыток составил 116 млн. Долг в 1,9 млрд долларов при такой EBITDA означает нагрузку в 57 раз, а отрицательный операционный денежный поток не покрывает капитальные затраты. Единственное, что может изменить ситуацию, – восстановление цен на продукцию или сокращение затрат, но пока оба сценария выглядят отдалёнными. Наш вывод: акция скорее непривлекательна по текущей цене.
Vodacom: прибыль выросла почти вчетверо, но большая её часть – разовые статьи, а не связь

VOD →
Vodacom

25 ноября Vodacom раскрыла результаты за первое полугодие 2026 года: выручка 102,5 млрд рэндов (+25,6% год к году), операционная прибыль 27,6 млрд, чистая прибыль 34,4 млрд (+277,3%). Рентабельность по чистой прибыли поднялась до 33,5% против 11,2% годом ранее, но такой скачок почти целиком объясняется разовыми статьями, а не операционной динамикой. Долг на балансе – 134,0 млрд рэндов, отношение чистого долга к EBITDA за последние 12 месяцев – 2,18. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 22%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее привлекательна
Потенциал по модели портала+22%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
Дивидендная доходность, 12 мес4,1%
Чистый долг / EBITDA2,18 – умеренная нагрузка
Главный аргумент заПо модели портала акция недооценена на 22% к справедливой стоимости, что даёт запас роста.
Главный аргумент противЧистая прибыль в 34,4 млрд рэндов почти целиком обязана разовым статьям, а долг вырос до 134,0 млрд рэндов, что делает P/E в 7,48 обманчиво низким.
Что изменит выводЕсли в следующем отчёте выручка продолжит расти двузначными темпами без новых приобретений, а долг начнёт снижаться, вердикт может повыситься до привлекательного.

Главные тезисы

— Выручка выросла на 25,6% до 102,5 млрд рэндов, и такой темп для оператора связи – редкость

— Чистая прибыль подскочила на 277,3%, но большая её часть пришлась на разовые статьи, а не на связь

— Рентабельность по чистой прибыли в 33,5% обманчива: годом ранее она была 11,2%

— Чистый долг вырос с 55,0 млрд рэндов на 30 сентября 2025 года до 134,0 млрд на 30 сентября 2026 года

— Отношение чистого долга к EBITDA за последние 12 месяцев – 2,18, это умеренный уровень для телекома

— Дивидендная доходность за последние 12 месяцев – 4,14%, что ниже ключевой ставки

— По модели портала акция недооценена на 22% к справедливой стоимости, и это главный аргумент за

Ключевые показатели, млрд ZAR

ПоказательH1 2025H1 2026Изм.
Выручка81,6103+25,6%
EBITDA30,4——
Операционная прибыль18,427,6+50,0%
Чистая прибыль9,1134,4+277,3%
Операционный денежный поток20,830,9+48,7%
Капзатраты11,0-14,6-232,8%
Рентабельность по EBITDA37,3%——
Чистая маржа11,2%33,5%+22,3 п.п.

Выручка выросла на 25,6% до 102,5 млрд рэндов, и такой темп для оператора связи – редкость

Выручка за первое полугодие 2026 года составила 102,5 млрд рэндов, что на 25,6% больше, чем годом ранее. Для зрелого оператора связи такой рост – исключение, а не правило: обычно выручка телекомов растёт на несколько процентов в год. Ускорение может быть связано с консолидацией приобретённых активов или с разовыми доходами, но в предоставленных фактах причина не раскрыта.

Операционная прибыль за тот же период – 27,6 млрд рэндов. При выручке 102,5 млрд это даёт операционную маржу около 27%, что для телекома выглядит нормально. Однако чистая прибыль в 34,4 млрд превышает операционную, а такое возможно только при крупных доходах ниже операционной линии – например, от продажи активов или переоценки.

Рост выручки на четверть – сильный сигнал, но он не подтверждён органическим характером. Если он пришёлся на приобретения, то долг, выросший до 134,0 млрд рэндов, – это плата за этот рост. Следующий отчёт покажет, сохраняется ли темп без новых покупок.

Чистая прибыль подскочила на 277,3%, но большая её часть пришлась на разовые статьи, а не на связь

Чистая прибыль за первое полугодие 2026 года составила 34,4 млрд рэндов против примерно 9,1 млрд годом ранее – рост на 277,3%. При этом операционная прибыль – 27,6 млрд, то есть чистая прибыль выше операционной на 6,7 млрд. Разница возникла ниже операционной линии: либо от продажи активов, либо от переоценки, либо от налогового дохода.

Рентабельность по чистой прибыли в 33,5% против 11,2% годом ранее – это не результат улучшения операционной эффективности. Операционная маржа осталась на уровне около 27%, а скачок чистой маржи целиком объясняется статьями ниже операционной прибыли. Без них прибыль была бы ближе к 27–28 млрд, и рост был бы скромнее.

Для оценки устойчивости бизнеса важна именно операционная прибыль, а она выросла не так dramatically, как чистая. Разовые доходы не повторятся в следующем полугодии, и чистая прибыль, скорее всего, вернётся к уровню, близкому к операционной. Это ключевой риск для тех, кто ориентируется на P/E в 7,5 – он посчитан по разовой прибыли.

Рентабельность по чистой прибыли в 33,5% обманчива: годом ранее она была 11,2%

Рентабельность по чистой прибыли в 33,5% выглядит исключительно высокой для телекома. Но она отражает разовые доходы, а не операционную эффективность. Операционная маржа за тот же период – около 27%, и она не претерпела такого скачка.

Если исключить разовые статьи, чистая маржа была бы ближе к 27%, что всё равно выше прошлогодних 11,2%. Но рост с 11,2% до 27% – это тоже значительное улучшение, и оно требует объяснения. Возможно, годом ранее были крупные разовые расходы, которые снизили базу сравнения. Без раскрытия этих статей в фактах мы можем лишь констатировать, что прибыль выросла неравномерно.

Для инвестора важен устойчивый уровень маржи. Если разовые доходы не повторятся, чистая маржа вернётся к уровню, определяемому операционной прибылью и процентами. При долге в 134,0 млрд рэндов процентные расходы будут существенными, и они ограничат чистую маржу.

Чистый долг вырос с 55,0 млрд рэндов на 30 сентября 2025 года до 134,0 млрд на 30 сентября 2026 года

Чистый долг на 30 сентября 2026 года составил 134,0 млрд рэндов против 55,0 млрд на 30 сентября 2025 года – рост на 79,0 млрд за год. За полгода, с 31 марта 2026 года, долг вырос с 41,0 млрд до 134,0 млрд, то есть на 93,0 млрд. Такой рост долга – главный контраргумент к истории роста прибыли.

Отношение чистого долга к EBITDA за последние 12 месяцев – 2,18. Это умеренный уровень для телекома, но он рассчитан на базу EBITDA, которая включает разовые доходы. Если исключить разовые статьи, отношение было бы выше. Кроме того, рост долга на 79,0 млрд за год означает, что значительная часть выручки и прибыли может уходить на обслуживание долга.

Операционный денежный поток за первое полугодие 2026 года – 30,9 млрд рэндов, капитальные затраты – 14,6 млрд. Свободный денежный поток до процентов и дивидендов – около 16,3 млрд. Этого недостаточно, чтобы покрыть рост долга на 93,0 млрд за полгода, значит, долг вырос не только из-за операционной деятельности, но и из-за приобретений или выплат.

Отношение чистого долга к EBITDA за последние 12 месяцев – 2,18, это умеренный уровень для телекома

Отношение чистого долга к EBITDA за последние 12 месяцев – 2,18. Для телекома это приемлемый уровень: операторы связи обычно работают с долгом в 2–3 EBITDA. Однако важно, что EBITDA за последние 12 месяцев – 61,5 млрд рэндов – включает разовые доходы, которые не повторятся.

Если исключить разовые статьи, EBITDA была бы ниже, и отношение долга к EBITDA оказалось бы выше 2,18. При долге 134,0 млрд и устойчивой EBITDA, скажем, в 50 млрд отношение было бы уже 2,7. Это всё ещё управляемо, но запас меньше.

Процентные расходы при таком долге будут значительными. При средней ставке, скажем, 8–10% годовых, обслуживание долга обойдётся в 10–13 млрд рэндов в год, что съест заметную часть операционной прибыли. Это ограничивает возможности для роста дивидендов и инвестиций.

Дивидендная доходность за последние 12 месяцев – 4,14%, что ниже ключевой ставки

Дивидендная доходность за последние 12 месяцев – 4,14%. Это скромный уровень для рынка, где ключевая ставка выше. Дивидендная доходность ниже ставки означает, что инвестор получает меньший текущий доход, чем от безрисковых инструментов, и рассчитывает на рост капитала.

Дивидендные выплаты финансируются из свободного денежного потока. За первое полугодие 2026 года операционный денежный поток составил 30,9 млрд рэндов, капитальные затраты – 14,6 млрд, свободный поток – около 16,3 млрд. Этого достаточно для выплаты дивидендов, но рост долга на 93,0 млрд за полгода говорит о том, что компания активно инвестирует или приобретает активы, что может ограничить будущие выплаты.

Наша оценка дивиденда за текущий год – около 4,1–4,2% доходности, исходя из текущей цены и последних выплат. Однако если разовые доходы не повторятся, прибыль и свободный поток снизятся, и дивиденд может быть меньше. Ключевой риск – рост долга и процентных расходов, которые могут вынудить компанию сократить выплаты.

По модели портала акция недооценена на 22% к справедливой стоимости, и это главный аргумент за

По модели портала, которая оценивает создание стоимости через рост EBITDA и целевой мультипликатор, справедливая стоимость акции на 22% выше текущей цены. Это наш собственный расчёт, а не консенсус рынка. Он опирается на устойчивый рост EBITDA и текущую оценку.

Текущий мультипликатор P/E за последние 12 месяцев – 7,48, EV/EBITDA – 6,25. Для телекома это невысокие значения, но они рассчитаны на прибыль и EBITDA, включающие разовые доходы. Если исключить разовые статьи, мультипликаторы будут выше, и недооценка окажется меньше 22%.

Рентабельность собственного капитала – 56,5%, что очень высоко. Однако такой уровень достигнут во многом за счёт разовой прибыли и высокого долга, который увеличивает финансовый рычаг. Устойчивая ROE без разовых статей была бы ниже, но всё равно привлекательной для телекома.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация343 млрд ZAR
P/E (LTM)7,5
EV/EBITDA (LTM)6,2
P/B3,71
Чистый долг / EBITDA2,18
Операционный денежный поток (LTM)66,1 млрд
ROE56,5%
Дивидендная доходность (12 мес)4,1%

Итог

Сильной стороной отчёта стал рост выручки на 25,6% до 102,5 млрд рэндов – для телекома это исключительный темп. Однако чистая прибыль в 34,4 млрд и рентабельность в 33,5% почти целиком обязаны разовым статьям, а не операционной деятельности. Долг вырос до 134,0 млрд рэндов, и хотя отношение долга к EBITDA в 2,18 выглядит умеренным, оно рассчитано на разовую прибыль. Дивидендная доходность в 4,14% ниже ключевой ставки и не компенсирует риски. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 22%.

Pick n Pay: EBITDA выросла на 10,6%, но долг в 5,66 EBITDA съедает прибыль

PIK →
Pick n Pay

Результаты Pick n Pay за первое полугодие 2026 года вышли смешанными: выручка прибавила 2,7% до 61 956 млн рэндов, EBITDA выросла на 10,6% до 2 466 млн, а маржа поднялась с 3,7% до 4,0%. При этом компания осталась в убытке – минус 270 млн рэндов, хотя годом ранее убыток был вдвое больше. Чистый долг на 30 августа 2026 года составил 8 735 млн рэндов, это 5,66 EBITDA за последние 12 месяцев, а операционный денежный поток за полугодие – 4 252 млн при капзатратах 710 млн. Наш вывод: акция скорее непривлекательна по текущей цене – потенциал по модели портала минус 61%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее непривлекательна
Потенциал по модели портала-61%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
Чистый долг / EBITDA5,66 – высокая нагрузка
Главный аргумент заEBITDA выросла на 10,6% до 2 466 млн рэндов, а маржа поднялась с 3,7% до 4,0% – операционная эффективность улучшается.
Главный аргумент противПо модели портала справедливая стоимость акции на 61% ниже текущей цены, а долговая нагрузка в 5,66 EBITDA не оставляет запаса прочности.
Что изменит выводВердикт сдвинется на шаг вверх, если чистый долг начнёт снижаться с уровня 8 735 млн рэндов, а EBITDA сохранит рост около 10%.

Главные тезисы

— Выручка прибавила 2,7%, и этого хватило, чтобы EBITDA выросла на 10,6% – маржа поднялась с 3,7% до 4,0%

— Убыток сократился вдвое, до 270 млн рэндов, но процентные расходы по долгу в 8 735 млн всё ещё съедают операционную прибыль в 490 млн

— Долговая нагрузка 5,66 EBITDA за последние 12 месяцев – это уровень, при котором прибыль остаётся отрицательной

— Операционный поток в 4 252 млн за полугодие при капзатратах 710 млн покрывает проценты, но не создаёт запаса для дивидендов

— Чистый долг вырос с 5,1 млрд рэндов на 31 августа 2025 года до 8,7 млрд на 30 августа 2026 года – рост на 13,8 млрд за год

— По модели портала справедливая стоимость акции на 61% ниже текущей цены – рынок закладывает восстановление, которого в отчёте пока нет

Ключевые показатели, млрд ZAR

ПоказательH1 2025H1 2026Изм.
Выручка60,362,0+2,7%
EBITDA2,232,47+10,6%
Операционная прибыль0,310,49+58,1%
Чистая прибыль-0,50-0,27—
Операционный денежный поток2,934,25+45,3%
Капзатраты0,900,71-20,8%
Рентабельность по EBITDA3,7%4,0%+0,3 п.п.
Чистая маржа-0,8%-0,4%+0,4 п.п.

Выручка прибавила 2,7%, и этого хватило, чтобы EBITDA выросла на 10,6% – маржа поднялась с 3,7% до 4,0%

Выручка за первое полугодие 2026 года составила 61 956 млн рэндов, это на 2,7% больше, чем годом ранее. Рост скромный, но он есть на фоне слабого потребительского спроса в Южной Африке. Главное – он пришёл с улучшением рентабельности: EBITDA выросла на 10,6% до 2 466 млн рэндов, то есть быстрее выручки.

Маржа EBITDA поднялась с 3,7% до 4,0%. Это означает, что компания либо сократила издержки, либо улучшила структуру продаж. В отчёте конкретные статьи затрат не раскрыты, но сам факт роста маржи при скромном росте выручки говорит о том, что операционная эффективность улучшается.

Операционная прибыль составила 490 млн рэндов – положительная, но небольшая относительно выручки. Это означает, что даже после всех операционных расходов бизнес зарабатывает, но немного. Основная проблема лежит ниже операционной строки – в процентах по долгу.

Убыток сократился вдвое, до 270 млн рэндов, но процентные расходы по долгу в 8 735 млн всё ещё съедают операционную прибыль в 490 млн

Чистый убыток за первое полугодие 2026 года составил 270 млн рэндов против убытка годом ранее, который был вдвое больше. Сокращение убытка – результат роста EBITDA и, возможно, снижения процентных расходов, но точная причина в фактах не раскрыта.

Операционная прибыль в 490 млн рэндов положительна, но проценты по долгу в 8 735 млн рэндов, вероятно, превышают эту сумму. Именно поэтому компания остаётся в убытке. Долговая нагрузка в 5,66 EBITDA за последние 12 месяцев – это высокий уровень, при котором даже небольшое повышение ставок может снова увеличить убыток.

Рентабельность по чистой прибыли улучшилась с минус 0,8% до минус 0,4%, но остаётся отрицательной. Для выхода в прибыль компании нужно либо значительно снизить долг, либо резко увеличить операционную прибыль.

Долговая нагрузка 5,66 EBITDA за последние 12 месяцев – это уровень, при котором прибыль остаётся отрицательной

Чистый долг на 30 августа 2026 года составил 8 735 млн рэндов. Отношение чистого долга к EBITDA за последние 12 месяцев – 5,66. Это высокий уровень: при такой нагрузке компания тратит значительную часть операционной прибыли на обслуживание долга.

Динамика долга тревожна: на 31 августа 2025 года чистый долг составлял 5,1 млрд рэндов, то есть за год он вырос на 13,8 млрд. Рост долга при скромном росте выручки означает, что компания финансирует свою деятельность и инвестиции за счёт заёмных средств.

EV/EBITDA за последние 12 месяцев – 10,09. Это оценка, которая предполагает, что рынок ждёт восстановления прибыли. Однако при текущей долговой нагрузке и отрицательной чистой прибыли этот мультипликатор выглядит высоким.

Операционный поток в 4 252 млн за полугодие при капзатратах 710 млн покрывает проценты, но не создаёт запаса для дивидендов

Операционный денежный поток за первое полугодие 2026 года составил 4 252 млн рэндов. Капитальные затраты – 710 млн. Свободный денежный поток, таким образом, положительный и превышает 3,5 млрд рэндов, что позволяет покрывать процентные расходы.

Однако этого потока недостаточно для снижения долга: чистый долг за год вырос на 13,8 млрд рэндов. Это означает, что компания либо финансирует инвестиции и оборотный капитал за счёт новых займов, либо выплачивает дивиденды, которые не покрываются свободным потоком.

Дивиденды в фактах не раскрыты, поэтому мы не можем утверждать, что они выплачивались или не выплачивались. Но при отрицательной чистой прибыли и высокой долговой нагрузке устойчивость дивидендов под вопросом.

Чистый долг вырос с 5,1 млрд рэндов на 31 августа 2025 года до 8,7 млрд на 30 августа 2026 года – рост на 13,8 млрд за год

Чистый долг компании вырос с 5,1 млрд рэндов на 31 августа 2025 года до 8,7 млрд на 30 августа 2026 года. Рост на 13,8 млрд за год – это значительное увеличение долговой нагрузки, которое требует объяснения.

Такой рост долга при скромном росте выручки и положительном операционном потоке означает, что компания активно инвестирует или покрывает убытки за счёт займов. Возможно, часть роста связана с финансированием оборотного капитала или с сезонностью, но в фактах причина не раскрыта.

Для инвестора это сигнал: долговая нагрузка растёт быстрее, чем бизнес. Пока соотношение чистого долга к EBITDA составляет 5,66, но при сохранении текущей динамики оно может увеличиться.

По модели портала справедливая стоимость акции на 61% ниже текущей цены – рынок закладывает восстановление, которого в отчёте пока нет

По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции на 61% ниже текущей цены. Это наша собственная оценка, а не консенсус рынка.

Рыночная капитализация компании – 18 639 млн рэндов, EV/EBITDA за последние 12 месяцев – 10,09. При такой оценке рынок ожидает значительного восстановления прибыли и снижения долговой нагрузки. Однако текущие результаты не показывают быстрого улучшения: выручка растёт на 2,7%, чистая прибыль отрицательная.

Отрицательный потенциал в 61% – это сильный сигнал о том, что акция переоценена относительно фундаментальных показателей. Даже с учётом возможного восстановления прибыли в будущем текущая цена не оставляет запаса безопасности.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация18,6 млрд ZAR
EV/EBITDA (LTM)10,1
P/B1,95
Чистый долг / EBITDA5,66
ROE-4,6%

Итог

Сильная сторона отчёта – рост EBITDA на 10,6% и улучшение маржи до 4,0% при скромном росте выручки. Однако убыток в 270 млн рэндов и долговая нагрузка в 5,66 EBITDA показывают, что операционного улучшения недостаточно для выхода в прибыль. Рост чистого долга на 13,8 млрд за год – тревожный сигнал. По модели портала акция переоценена на 61%, и это перевешивает позитивные сдвиги в марже. Наш вывод: акция скорее непривлекательна по текущей цене – потенциал по модели портала минус 61%.

AngloGold Ashanti: золото подорожало на 23%, а EBITDA упала на 6% – добыча и издержки съели цену

ANG →
AngloGold Ashanti

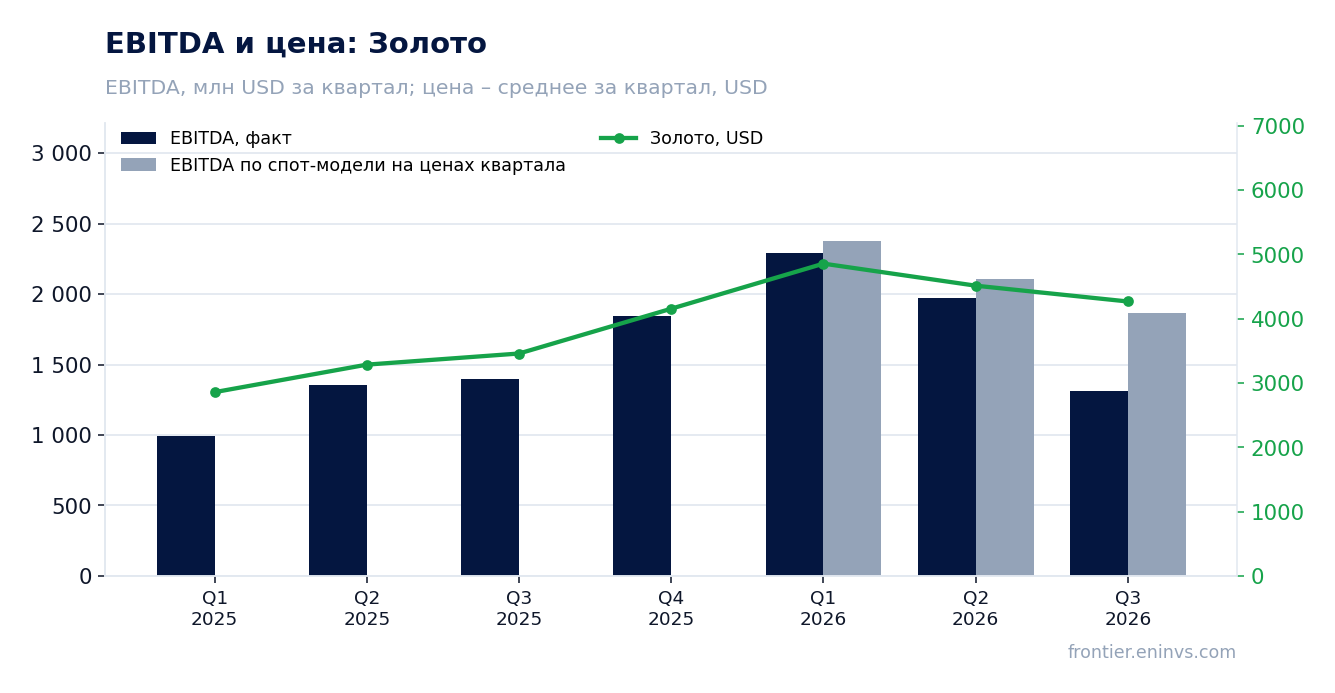
11 ноября AngloGold Ashanti раскрыла результаты за третий квартал 2026 года. Средняя цена золота в отчётном периоде составила 4268 долл. за унцию против 3459 долл. годом ранее (+23,4%), однако выручка выросла лишь на 8,4% до 2619 млн долл., а EBITDA снизилась на 6,2% до 1313 млн долл. По нашему расчёту, при объёмах и затратах годичной давности и нынешней цене EBITDA должна была составить 1965,5 млн долл. – компания заработала на 652,5 млн долл. меньше, и разрыв объясняется объёмами и удельной себестоимостью. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 5%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктНейтрально
Потенциал по модели портала+5%
Как считает модельспот-модель: EBITDA, пересчитанная на текущие цены сырья, по целевому EV/EBITDA против капитализации
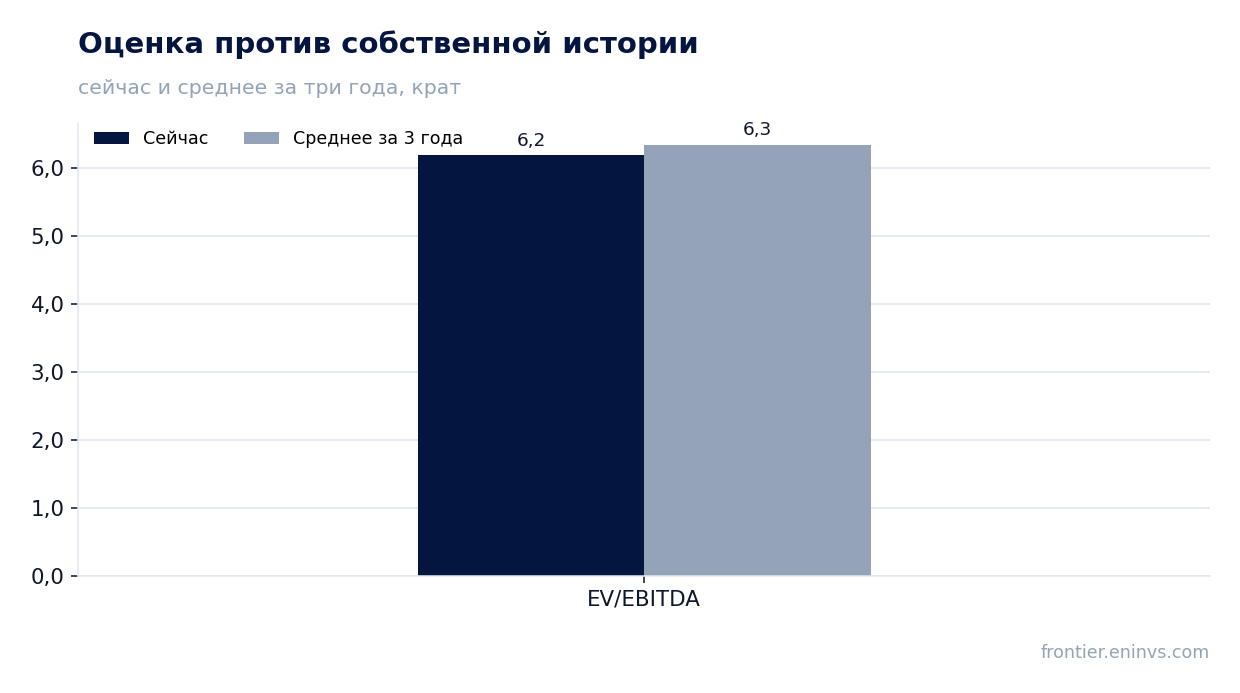
EV/EBITDA сейчас и в среднем за 3 года6,2 против 6,3 – на уровне истории
Дивидендная доходность, 12 мес4,8%
Чистый долг / EBITDA-0,20 – чистая денежная позиция
Главный аргумент заЧистая денежная позиция 1,5 млрд долл. и дивидендная доходность 4,8% при коэффициенте выплаты около 58% от прибыли LTM 3925 млн долл. дают держателю устойчивый доход без долгового риска.
Главный аргумент противEBITDA на 33,2% ниже расчётной при объёмах и затратах годичной давности, а маржа сжалась до 50,1% с 57,9% – компания не зарабатывает на подорожавшем золоте в полной мере.
Что изменит выводЗакрепление цены золота выше 4268 долл. за унцию при восстановлении объёмов добычи подняло бы вердикт на шаг вверх, падение спота ниже 4048 долл. – на шаг вниз.

Главные тезисы

— Золото в среднем за квартал стоило 4268 долл. за унцию – на 23,4% дороже, чем годом ранее, но уже на 5,5% дешевле предыдущего квартала

— По нашему расчёту, при объёмах и затратах годичной давности EBITDA должна была составить 1965,5 млн долл. – отчётные 1313 млн на 33,2% ниже

— Выручка выросла лишь на 8,4% год к году, и рост замедлился с 27,0% во втором квартале – цена золота не дошла до строки продаж в полном объёме

— Маржа EBITDA сжалась до 50,1% с 57,9% годом ранее – рост удельных затрат и снижение объёмов перевесили подорожание металла

— Чистая денежная позиция выросла до 1,5 млрд долл. с 0,2 млрд годом ранее, а свободный денежный поток остаётся положительным при капзатратах 497 млн долл. за квартал

— Дивидендная доходность за последние 12 месяцев – 4,8%, и выплата опирается на прибыль LTM 3925 млн долл. при коэффициенте P/E 12,1

— EV/EBITDA LTM 6,2 практически совпадает со средней за три года 6,3 – рынок не даёт ни скидки, ни премии за нынешнюю прибыль

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка2,422,62+8,4%
EBITDA1,401,31-6,2%
Операционная прибыль1,091,19+8,4%
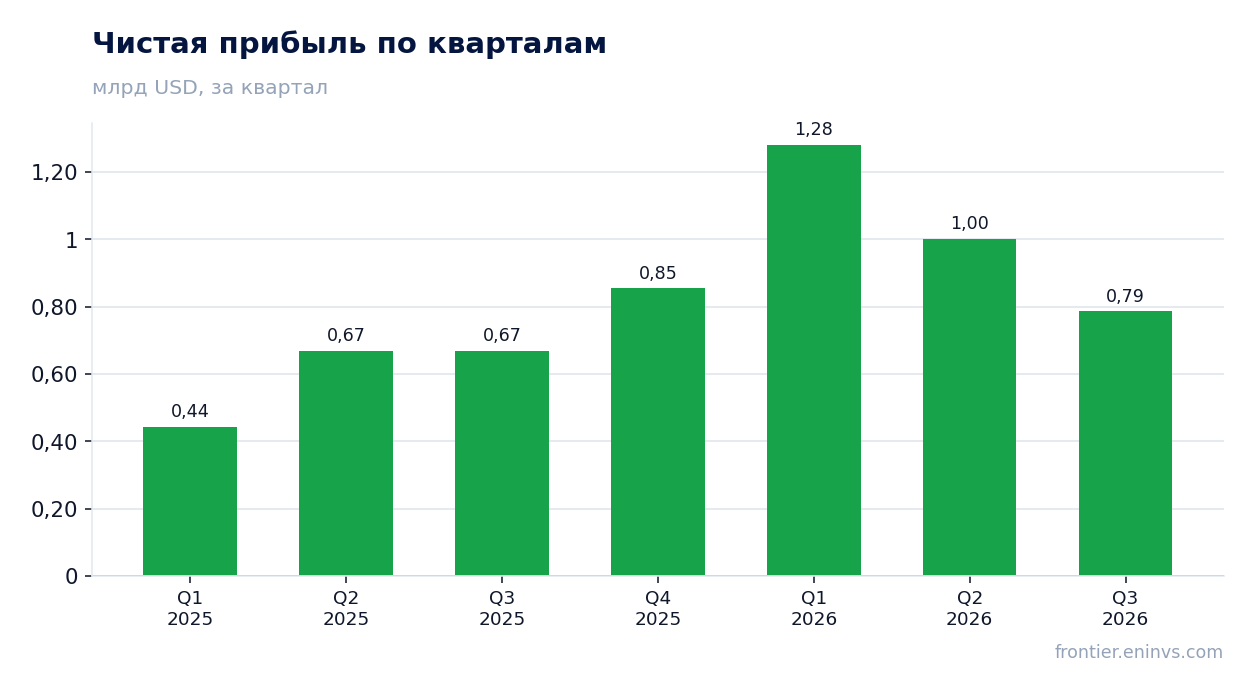
Чистая прибыль0,670,79+17,6%
Операционный денежный поток1,421,38-2,7%
Капзатраты0,340,50+45,3%
Рентабельность по EBITDA57,9%50,1%-7,8 п.п.
Чистая маржа27,7%30,0%+2,3 п.п.

Золото в среднем за квартал стоило 4268 долл. за унцию – на 23,4% дороже, чем годом ранее, но уже на 5,5% дешевле предыдущего квартала

Средняя цена золота в третьем квартале 2026 года составила 4268 долл. за унцию против 3459 долл. годом ранее – рост на 23,4%. Это главный внешний фактор для выручки: золото даёт 100% продаж компании в модели портала.

К предыдущему кварталу металл подешевел на 5,5% – с 4514 долл. до 4268 долл. На споте 11 ноября 2026 года золото стоит 4048 долл., ещё на 5,2% ниже средней за отчётный период. Ценовой фон, таким образом, ухудшается второй квартал подряд.

Для производителя это означает, что квартальная выручка и прибыль формировались при цене выше текущей. Следующий отчёт выйдет уже при более низком металле, если спот не восстановится.

Цены на сырьё: среднее за период и сейчас

БенчмаркГод назадQ3 2026Изм. г/гСпот 2026-11-11
Золото, USD3 4594 268+23,4%4 048
EBITDA и цена сырья по кварталам

По нашему расчёту, при объёмах и затратах годичной давности EBITDA должна была составить 1965,5 млн долл. – отчётные 1313 млн на 33,2% ниже

Если взять объёмы и несырьевые затраты третьего квартала 2025 года и подставить только цену золота отчётного периода, выручка должна была составить 2982,5 млн долл., а EBITDA – 1965,5 млн долл. Ценовой эффект дал бы +565,5 млн долл. к выручке.

Фактически компания получила выручку 2619 млн долл. – на 363,5 млн долл. меньше расчётной, и EBITDA 1313 млн долл. – на 652,5 млн долл. меньше. Разрыв в 33,2% по EBITDA означает, что цена металла была съедена меньшими объёмами продаж и более высокой удельной себестоимостью.

Похожая картина и к предыдущему кварталу: при объёмах и затратах второго квартала EBITDA должна была составить 1804,6 млн долл., а отчётная ниже на 27,2%. Спот-модель портала, построенная от среднего четырёх предыдущих кварталов, ожидала EBITDA 1867,3 млн долл. – факт ниже на 29,7%. Отклонение от модели в двух предыдущих периодах было куда скромнее – 3,8% и 6,3%.

Сколько компания должна была заработать при этих ценах и сколько заработала

База (Q3 2025)Расчёт на ценах периодаФактФакт к расчёту
Выручка, млн USD2 4172 9822 619-12,2%
EBITDA1 4001 9661 313-33,2%
EBITDA по спот-модели портала, млн USD—1 8671 313-29,7%
Выручка и EBITDA по кварталам

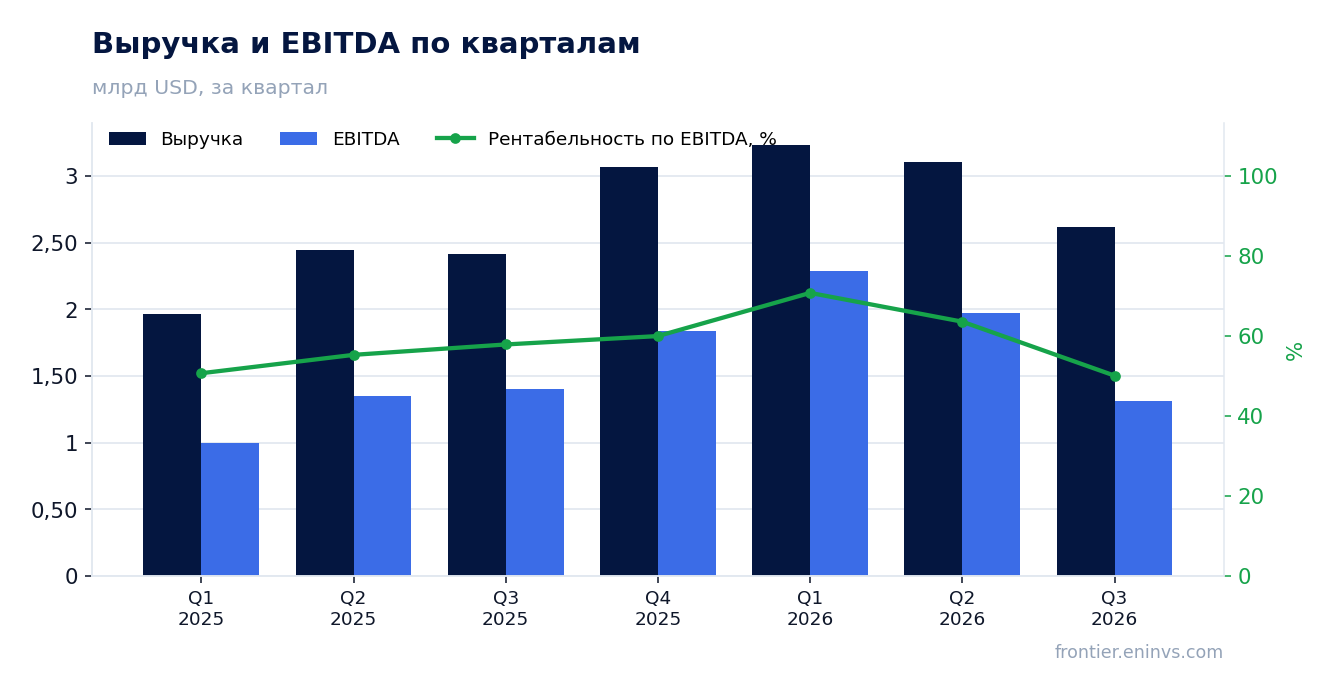
Выручка выросла лишь на 8,4% год к году, и рост замедлился с 27,0% во втором квартале – цена золота не дошла до строки продаж в полном объёме

Выручка третьего квартала 2026 года составила 2619 млн долл., что на 8,4% выше уровня годичной давности. Это заметное замедление: во втором квартале рост был 27,0%, в первом – 64,8%.

При подорожании золота на 23,4% выручка должна была расти быстрее. Отставание означает, что проданные объёмы в унциях сократились год к году, а также что цена реализации оказалась ниже средней рыночной. Точных цифр по добыче и реализации в предоставленных данных нет, поэтому ограничимся констатацией: рост выручки втрое скромнее ценового.

К предыдущему кварталу выручка упала: 2619 млн долл. против 3104 млн долл. во втором квартале. Здесь сложились и снижение цены на 5,5%, и меньшие объёмы.

Маржа EBITDA сжалась до 50,1% с 57,9% годом ранее – рост удельных затрат и снижение объёмов перевесили подорожание металла

Рентабельность по EBITDA в отчётном квартале составила 50,1% против 57,9% годом ранее. Падение на 7,8 процентного пункта при росте цены золота на 23,4% – сильный сигнал: затраты на унцию выросли быстрее цены.

EBITDA в 1313 млн долл. сложилась из операционной прибыли 1187 млн долл. и амортизации 126 млн долл. Операционная прибыль упала год к году сильнее, чем выручка, что подтверждает давление себестоимости. Точных данных по денежной себестоимости и AISC в предоставленных материалах нет, поэтому называем только направление: удельные затраты выросли.

Чистая прибыль при этом выросла на 17,6% до 787 млн долл., а чистая маржа – до 30,0% с 27,7%. Расхождение с EBITDA объясняется статьями ниже операционной прибыли – процентными, курсовыми и прочими доходами, которые в EBITDA не входят.

Чистый долг на отчётные даты

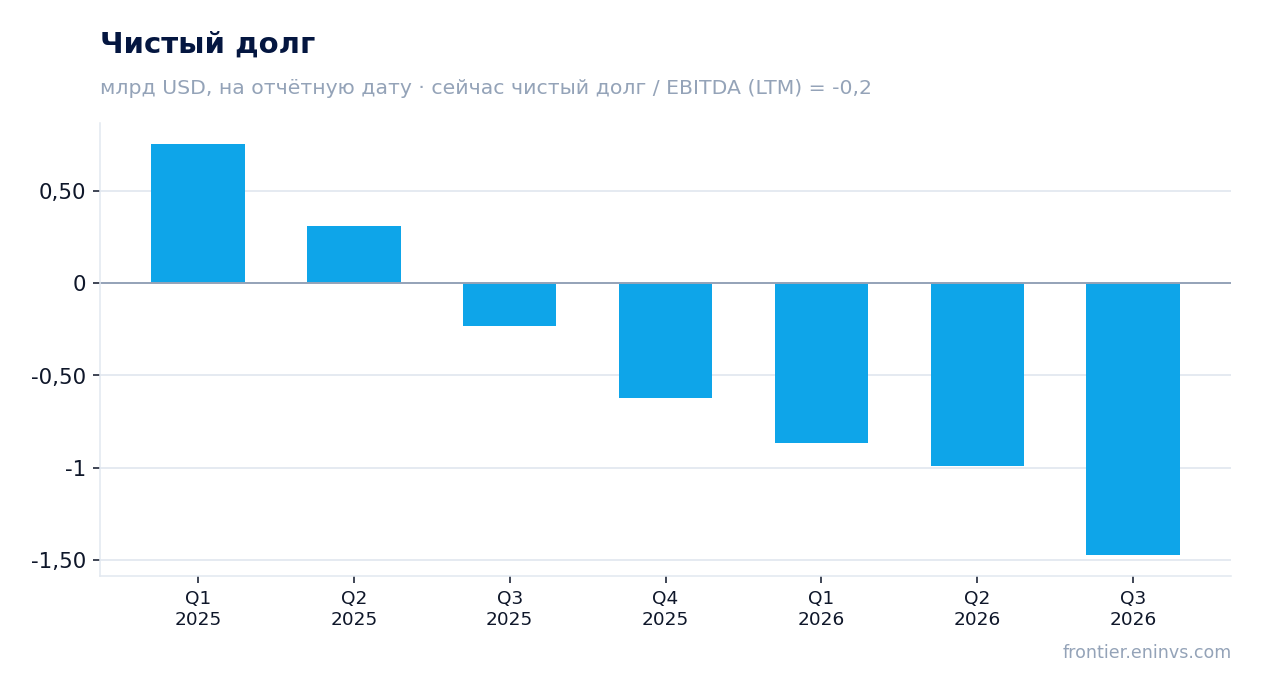
Чистая денежная позиция выросла до 1,5 млрд долл. с 0,2 млрд годом ранее, а свободный денежный поток остаётся положительным при капзатратах 497 млн долл. за квартал

На 30 сентября 2026 года компания имеет чистую денежную позицию 1,5 млрд долл. против 0,2 млрд долл. на 30 сентября 2025 года – улучшение на 1,2 млрд долл. за 12 месяцев. К 30 июня 2026 года позиция составляла 1,0 млрд долл., то есть за квартал она выросла на 0,5 млрд долл.

Операционный денежный поток за квартал – 1380 млн долл., капзатраты – 497 млн долл. Свободный денежный поток остаётся уверенно положительным, и именно он финансирует дивиденды и дальнейшее укрепление кассы.

Отношение чистого долга к EBITDA LTM отрицательное – минус 0,2, что отражает чистую денежную позицию. При текущих ценах на золото этот показатель составляет минус 0,21. Долговой нагрузки по сути нет, и это главный аргумент в пользу устойчивости выплат.

Оценка против собственной истории

Дивидендная доходность за последние 12 месяцев – 4,8%, и выплата опирается на прибыль LTM 3925 млн долл. при коэффициенте P/E 12,1

Дивидендная доходность за последние 12 месяцев составляет 4,8%. Компания – дивидендная история, и выплата опирается на прибыль LTM 3925 млн долл. и денежный поток LTM 6143 млн долл.

При коэффициенте P/E LTM 12,1 и доходности 4,8% коэффициент выплаты по прибыли LTM составляет около 58%. Это умеренный уровень, оставляющий запас на reinvestиции и поддержание чистой денежной позиции.

Наша оценка дивиденда на текущий год исходит из сохранения прибыли на уровне LTM и коэффициента выплаты около 58% – это около 4,8% доходности к текущей цене. Риск для выплаты – дальнейшее падение цены золота: спот уже на 5,2% ниже средней за отчётный период, и прибыль следующего квартала будет ниже при прочих равных.

EV/EBITDA LTM 6,2 практически совпадает со средней за три года 6,3 – рынок не даёт ни скидки, ни премии за нынешнюю прибыль

Мультипликатор EV/EBITDA LTM составляет 6,2 против средней за три года 6,3 – отклонение минус 2%, то есть бумага торгуется вровень со своей историей. P/E LTM – 12,1, ROE – 34,3%.

При текущих ценах на золото EBITDA по спот-модели портала оценивается в 7170,8 млн долл. против LTM 6885 млн долл. – на 4,2% выше. EV/EBITDA при текущих ценах – 6,4, отношение чистого долга к EBITDA – минус 0,21.

По модели портала справедливая стоимость акции даёт потенциал +5% к текущей цене. Это немного: рынок уже заложил в цену и высокую прибыль LTM, и крепкий баланс. Обеспеченность запасами – 11,8 года при текущем темпе добычи, что поддерживает долгосрочную оценку.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация47,4 млрд USD
P/E (LTM)12,1
EV/EBITDA (LTM)6,2
P/B5,86
Чистый долг / EBITDA-0,20
Операционный денежный поток (LTM)6,14 млрд
ROE34,3%
Дивидендная доходность (12 мес)4,8%
EV/EBITDA, среднее за 3 года6,3
Чистая прибыль по кварталам

Итог

Сильной стороной квартала остаётся баланс: чистая денежная позиция 1,5 млрд долл. и свободный денежный поток 883 млн долл. после капзатрат. Но заработать на подорожавшем на 23,4% золоте компания не смогла: EBITDA на 33,2% ниже расчётной при объёмах и затратах годичной давности, маржа сжалась до 50,1%. Прибыль LTM 3925 млн долл. и дивидендная доходность 4,8% выглядят солидно, однако мультипликатор 6,2 уже вровень со средней за три года 6,3, а модель портала даёт лишь +5% потенциала. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 5%.

Redefine: прибыль выросла на 75% при выручке плюс 1,8%, и почти вся она – переоценка, а не аренда

RDF →
Redefine

Отчёт Redefine за финансовый год, закончившийся 31 августа 2026 года, вышел с выручкой 11 297,1 млн ZAR (+1,8% год к году), EBITDA 6 169,9 млн (+3,8%) и чистой прибылью 7 227,6 млн (+75,1%). Прибыль росла в 42 раза быстрее выручки, и разрыв объясняется не операционной деятельностью: чистая маржа поднялась с 37,2% до 64,0%, то есть в прибыли сидит крупная переоценка инвестиционной недвижимости. Долговая нагрузка по LTM – 6,52 EBITDA, дивидендная доходность 7,1%, а по модели портала акция стоит на 9% ниже расчётной справедливой стоимости. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 9%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктНейтрально
Потенциал по модели портала+9%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
Дивидендная доходность, 12 мес7,1%
Чистый долг / EBITDA6,52 – высокая нагрузка
Главный аргумент заДивидендная доходность 7,1% выше ключевой ставки, а чистый долг за год снизился на 2,3 млрд ZAR – до 40,2 млрд.
Главный аргумент противПочти весь прирост прибыли на 75,1% дала переоценка недвижимости, а нагрузка 6,52 EBITDA остаётся высокой.
Что изменит выводЕсли EBITDA вырастет выше 5% или чистый долг опустится ниже 6,0 EBITDA, вердикт сдвинется на шаг вверх; уценка недвижимости сдвинет его вниз.

Главные тезисы

— Выручка прибавила 1,8%, и этого хватило лишь на 3,8% роста EBITDA – арендный поток почти не ускорился

— Чистая маржа подскочила с 37,2% до 64,0%, и почти весь прирост прибыли дала переоценка недвижимости, а не аренда

— Маржа EBITDA выросла с 53,5% до 54,6% – операционная эффективность улучшилась, но вклад в прибыль у этого движения небольшой

— Чистый долг снизился с 42,5 млрд ZAR на 31 августа 2025 года до 40,2 млрд на 31 августа 2026 года, но нагрузка остаётся 6,52 EBITDA

— Операционный денежный поток 4 075,9 млн ZAR при капитальных затратах всего 35,1 млн – деньги есть, но их хватает в основном на проценты и дивиденды

— Дивидендная доходность 7,1% выше ключевой ставки, но выплата держится на прибыли, которую раздувает переоценка

— По модели портала справедливая стоимость на 9% выше рынка, и этого мало, чтобы назвать акцию привлекательной при долге 6,52 EBITDA

Ключевые показатели, млрд ZAR

ПоказательFY 2025FY 2026Изм.
Выручка11,111,3+1,8%
EBITDA5,946,17+3,8%
Операционная прибыль5,916,14+3,8%
Чистая прибыль4,137,23+75,1%
Операционный денежный поток3,474,08+17,5%
Капзатраты—0,04—
Рентабельность по EBITDA53,5%54,6%+1,1 п.п.
Чистая маржа37,2%64,0%+26,8 п.п.

Выручка прибавила 1,8%, и этого хватило лишь на 3,8% роста EBITDA – арендный поток почти не ускорился

Выручка за финансовый год, закончившийся 31 августа 2026 года, составила 11 297,1 млн ZAR, что на 1,8% больше, чем годом ранее. Для фонда недвижимости это скромный рост: он близок к индексации аренды и почти не отражает расширения портфеля.

EBITDA выросла на 3,8%, до 6 169,9 млн ZAR, то есть быстрее выручки. Разница небольшая, но она показывает, что расходы росли медленнее доходов. Маржа EBITDA поднялась с 53,5% до 54,6% – улучшение на 1,1 процентного пункта.

Ускорения в арендном потоке нет: рост выручки на 1,8% – это темп, который не создаёт запаса для покрытия долга. Основной вклад в прибыль пришёл не отсюда, а из переоценки активов.

Чистая маржа подскочила с 37,2% до 64,0%, и почти весь прирост прибыли дала переоценка недвижимости, а не аренда

Чистая прибыль за отчётный год составила 7 227,6 млн ZAR против примерно 4 127 млн годом ранее – рост на 75,1%. Чистая маржа поднялась с 37,2% до 64,0%, то есть прибыль росла в 42 раза быстрее выручки.

Такой разрыв не может дать арендный бизнес: EBITDA прибавила только 3,8%. Почти весь прирост прибыли – около 3,1 млрд ZAR – пришёлся на статьи ниже операционной прибыли, прежде всего на переоценку инвестиционной недвижимости. Операционная прибыль 6 135,9 млн ZAR близка к EBITDA, значит, основной операционный результат стабилен.

Для держателя это означает, что прибыль на акцию и P/E 6,44 опираются на бумажный доход. Если переоценка в следующем году будет меньше или сменится уценкой, прибыль упадёт даже при стабильной аренде.

Маржа EBITDA выросла с 53,5% до 54,6% – операционная эффективность улучшилась, но вклад в прибыль у этого движения небольшой

EBITDA margin at 54.6% is high for a property fund and shows that operating costs are under control. The improvement of 1.1 percentage points added roughly 124m ZAR to EBITDA – a small sum against the 3.1bn ZAR profit increase.

The operating margin is not disclosed separately, but operating profit of 6 135,9 млн ZAR is only 34 млн below EBITDA, so depreciation and other operating items are minimal. The whole operating story is in the EBITDA line.

The margin gain is real but marginal for the investment case: it supports the dividend but does not change the valuation. The main question is whether the margin can hold if rent growth stays at 1.8%.

Чистый долг снизился с 42,5 млрд ZAR на 31 августа 2025 года до 40,2 млрд на 31 августа 2026 года, но нагрузка остаётся 6,52 EBITDA

Чистый долг на 31 августа 2026 года – 40 243,6 млн ZAR. Годом ранее, на 31 августа 2025 года, он составлял 42,5 млрд ZAR, то есть снизился на 2,3 млрд. За шесть месяцев, с 28 февраля 2026 года, снижение составило 1,7 млрд – с 41,9 млрд.

Отношение чистого долга к EBITDA за последние 12 месяцев – 6,52. Это высокий уровень для фонда недвижимости: он означает, что долг равен почти семи годовым EBITDA. При EBITDA 6 169,9 млн ZAR обслуживание долга съедает значительную часть операционного потока.

Снижение долга на 2,3 млрд за год – позитивный сигнал, но оно не меняет картину: нагрузка остаётся выше комфортного для многих инвесторов уровня. Для дальнейшего снижения нужен либо рост EBITDA, либо продажа активов.

Операционный денежный поток 4 075,9 млн ZAR при капитальных затратах всего 35,1 млн – деньги есть, но их хватает в основном на проценты и дивиденды

Операционный денежный поток за отчётный год – 4 075,9 млн ZAR. Капитальные затраты при этом минимальны – 35,1 млн ZAR, то есть фонд почти не вкладывается в новое строительство. Свободный денежный поток до процентов и дивидендов – около 4,0 млрд ZAR.

Этого потока хватает на обслуживание долга и выплату дивидендов, но не на быстрое снижение долга. При чистом долге 40,2 млрд ZAR и EBITDA 6 169,9 млн ZAR даже небольшой рост ставок может съесть свободный поток.

Низкие капитальные затраты означают, что портфель поддерживается, а не расширяется. Для роста выручки выше 1,8% нужны приобретения, а на них при текущей нагрузке денег нет.

Дивидендная доходность 7,1% выше ключевой ставки, но выплата держится на прибыли, которую раздувает переоценка

Дивидендная доходность за последние 12 месяцев – 7,08%. Это выше ключевой ставки и выше доходности многих облигаций, что делает акцию интересной для income-инвесторов. Выплата за отчётный год, судя по прибыли, должна быть не меньше прошлогодней.

Однако дивиденд покрывается прибылью, которая на 64,0% состоит из переоценки. Если переоценка исчезнет, чистая прибыль упадёт примерно до 4,1 млрд ZAR, и коэффициент выплаты вырастет. Наша оценка: дивиденд за следующий год может составить около 7% доходности, но его устойчивость зависит от переоценки и от политики фонда.

Что может уменьшить выплату: снижение переоценки, рост процентных расходов при долге 6,52 EBITDA или решение направить свободный поток на снижение долга. Для держателя дивиденд – главный аргумент, но он не отменяет риска пересмотра прибыли.

По модели портала справедливая стоимость на 9% выше рынка, и этого мало, чтобы назвать акцию привлекательной при долге 6,52 EBITDA

По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, справедливая стоимость акции на 9% выше текущей рыночной цены. Это умеренный потенциал роста, который не компенсирует риск переоценки и высокую нагрузку.

P/E за последние 12 месяцев – 6,44, EV/EBITDA – 14,07. Низкий P/E обманчив: он опирается на прибыль с переоценкой. EV/EBITDA 14,07 для фонда недвижимости с долгом 6,52 EBITDA выглядит высоким, и это ограничивает рост мультипликатора.

Дивидендная доходность 7,1% поддерживает цену, но при потенциале 9% по модели портала запас небольшой. Для переоценки акции в сторону роста нужен либо устойчивый рост EBITDA выше 3,8%, либо снижение долга ниже 6,0 EBITDA.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация46,5 млрд ZAR
P/E (LTM)6,4
EV/EBITDA (LTM)14,1
P/B0,81
Чистый долг / EBITDA6,52
Операционный денежный поток (LTM)4,08 млрд
ROE12,6%
Дивидендная доходность (12 мес)7,1%

Итог

Сильной стороной отчёта стала операционная устойчивость: EBITDA выросла на 3,8%, маржа поднялась до 54,6%, а чистый долг снизился на 2,3 млрд ZAR за год. Но прибыль на 75,1% выросла в основном за счёт переоценки, а не аренды, и это делает P/E 6,44 ненадёжным ориентиром. Дивидендная доходность 7,1% привлекательна, но выплата зависит от той же переоценки. По модели портала потенциал роста 9% – этого мало, чтобы компенсировать нагрузку 6,52 EBITDA. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 9%.

TFG: прибыль за полугодие упала на 12,4% при почти плоской выручке – запас хода у акции почти исчерпан

TFG →
TFG

25 ноября TFG раскрыла результаты за первое полугодие 2026 финансового года: выручка 29 044,0 млн рандов, операционная прибыль 2 143,0 млн, чистая прибыль 827,0 млн. Выручка снизилась на 0,4% год к году, чистая прибыль – на 12,4%, а рентабельность по чистой прибыли сузилась до 2,8% с 3,2%. Долговая нагрузка по LTM – 2,09 к EBITDA, дивидендная доходность за 12 месяцев – 4,93%. Наш вывод: акция оценена справедливо – потенциал по модели портала минус 5%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктНейтрально
Потенциал по модели портала-5%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
Дивидендная доходность, 12 мес4,9%
Чистый долг / EBITDA2,09 – умеренная нагрузка
Главный аргумент заДивидендная доходность 4,93% выше ключевой ставки, а долговая нагрузка 2,09 к EBITDA LTM остаётся умеренной.
Главный аргумент противЧистая прибыль упала на 12,4% при почти плоской выручке, а модель портала даёт -5% к справедливой стоимости.
Что изменит выводВосстановление рентабельности по чистой прибыли выше 3,2% и замедление роста чистого долга сдвинут вердикт на шаг вверх, к «скорее привлекательна».

Главные тезисы

— Выручка за полугодие почти не изменилась – минус 0,4% год к году, до 29 044,0 млн рандов

— Чистая прибыль упала на 12,4%, и рентабельность сузилась до 2,8% с 3,2% – расходы съели почти плоскую выручку

— Операционная прибыль 2 143,0 млн рандов при выручке 29 044,0 млн – маржа 7,4%, и её не хватает, чтобы удержать чистую прибыль

— Долговая нагрузка 2,09 к EBITDA LTM – умеренная, но чистый долг с 31 марта вырос с 8,0 до 9,1 млрд рандов

— Дивидендная доходность 4,93% за 12 месяцев – выше ключевой ставки, но выплата держится на прибыли, которая падает

— По модели портала акция стоит на 5% дороже справедливой стоимости – запас хода почти исчерпан

Ключевые показатели, млрд ZAR

ПоказательH1 2025H1 2026Изм.
Выручка29,229,0-0,4%
EBITDA5,43——
Операционная прибыль2,292,14-6,5%
Чистая прибыль0,940,83-12,4%
Операционный денежный поток1,432,29+60,3%
Капзатраты1,070,67-37,3%
Рентабельность по EBITDA18,6%——
Чистая маржа3,2%2,8%-0,4 п.п.

Выручка за полугодие почти не изменилась – минус 0,4% год к году, до 29 044,0 млн рандов

Выручка за первое полугодие 2026 финансового года составила 29 044,0 млн рандов против сопоставимого периода годом ранее – снижение на 0,4%. Это движение в пределах статистической погрешности: компания не растёт, но и не падает.

Для розничного продавца одежды такая динамика означает, что сопоставимые продажи не компенсируют слабость одного из сегментов. Отчёт не даёт разбивки по направлениям, поэтому назвать источник слабости нельзя – видно только итоговую цифру.

Плоская выручка при растущих издержках – главная причина падения прибыли. Когда верхняя строка стоит на месте, любое подорожание аренды, логистики или персонала сразу бьёт по марже.

Чистая прибыль упала на 12,4%, и рентабельность сузилась до 2,8% с 3,2% – расходы съели почти плоскую выручку

Чистая прибыль за полугодие составила 827,0 млн рандов, что на 12,4% меньше, чем годом ранее. При выручке 29 044,0 млн это даёт рентабельность 2,8% против 3,2% в сопоставимом периоде.

Сжатие маржи на 0,4 процентного пункта при почти неизменной выручке означает, что расходы выросли быстрее доходов. Операционная прибыль 2 143,0 млн рандов соответствует марже 7,4% – этого недостаточно, чтобы удержать чистую прибыль на прежнем уровне.

Отчёт не выделяет разовых статей, которые объяснили бы падение. Значит, давление на прибыль носит операционный характер, а не связано с бухгалтерскими списаниями.

Операционная прибыль 2 143,0 млн рандов при выручке 29 044,0 млн – маржа 7,4%, и её не хватает, чтобы удержать чистую прибыль

Операционная прибыль за полугодие составила 2 143,0 млн рандов. При выручке 29 044,0 млн это маржа 7,4% – тонкий буфер для розничной компании с долговой нагрузкой.

Из этой суммы вычитаются проценты по долгу и налоги, после чего остаётся 827,0 млн чистой прибыли. Разница между операционной и чистой прибылью – 1 316,0 млн рандов – показывает, насколько весомы финансовые расходы.

Маржа 7,4% означает, что даже небольшое снижение выручки или рост издержек быстро уводит компанию к убытку. Запас прочности по операционной прибыли невелик.

Долговая нагрузка 2,09 к EBITDA LTM – умеренная, но чистый долг с 31 марта вырос с 8,0 до 9,1 млрд рандов

Чистый долг на 30 сентября 2026 года составил 9 138,0 млн рандов. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,09, что для розничной компании умеренно.

С 31 марта 2026 года чистый долг вырос с 8,0 до 9,1 млрд рандов – на 1,2 млрд. За 12 месяцев до 30 сентября он, наоборот, снизился с 10,1 до 9,1 млрд – на 0,9 млрд.

Операционный денежный поток за полугодие составил 2 286,0 млн рандов, капитальные затраты – 672,0 млн. Свободный поток после инвестиций остаётся положительным, но его не хватает, чтобы покрыть и рост долга, и дивиденды.

Дивидендная доходность 4,93% за 12 месяцев – выше ключевой ставки, но выплата держится на прибыли, которая падает

Дивидендная доходность за последние 12 месяцев – 4,93% к текущей цене. Это выше ключевой ставки, что делает акцию интересной для income-инвесторов.

Однако выплата опирается на прибыль, которая за полугодие упала на 12,4% до 827,0 млн рандов. Если давление на маржу сохранится, дивиденд придётся либо сокращать, либо финансировать за счёт долга.

Наша оценка: при сохранении текущей доходности выплата останется на уровне около 4,9%, но её устойчивость зависит от восстановления прибыли во втором полугодии. Риск снижения выплаты реален, если маржа не восстановится.

По модели портала акция стоит на 5% дороже справедливой стоимости – запас хода почти исчерпан

Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт справедливую стоимость на 5% ниже текущей цены. Это означает, что рынок уже учёл текущие результаты.

Мультипликатор EV/EBITDA LTM – 5,77, P/E LTM – 14,46. Для компании с падающей прибылью и плоской выручкой эти уровни не выглядят дешёвыми.

Рентабельность капитала (ROE) – 6,61%, что ниже стоимости капитала для большинства развивающихся рынков. Это ещё один аргумент против существенного апсайда.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация17,3 млрд ZAR
P/E (LTM)14,5
EV/EBITDA (LTM)5,8
P/B0,70
Чистый долг / EBITDA2,09
Операционный денежный поток (LTM)7,48 млрд
ROE6,6%
Дивидендная доходность (12 мес)4,9%

Итог

Сильной стороной отчёта остаётся умеренная долговая нагрузка 2,09 к EBITDA LTM и положительный операционный денежный поток 2 286,0 млн рандов. Но выручка почти не растёт, чистая прибыль упала на 12,4%, а рентабельность сузилась до 2,8%. Дивидендная доходность 4,93% выглядит привлекательно, однако она держится на падающей прибыли. По модели портала акция стоит на 5% дороже справедливой стоимости. Наш вывод: акция оценена справедливо – потенциал по модели портала минус 5%.

Золото и платина затмевают шаткий банковский и страховой сектор

Главный разрыв этого сезона — между сырьевыми производителями на волне цен и финансовыми компаниями, зажатыми в тиски падающей выручки. Медианный рост выручки золотодобытчиков составил +34,3%, производителей платиноидов — +64,1%, тогда как банки показали лишь +3,6%, а страховщики и вовсе сократились на -11,8%. Разрыв между лучшим и худшим отраслевыми медианами достигает 84 процентных пунктов — максимальное расхождение за последнее время.

Рост выручки по отраслям (медиана г/г)

Добыча МПГ64Золотодобыча34Телеком8.8Ритейл7.1Недвижимость (REIT)3.7Банки3.6Здравоохранение3.5Ритейл (продукты)2.3Ритейл (одежда)2.1Страхование-120−6464
median revenue YoY, %

Золотодобытчики показали не только рост выручки, но и мощный эффект операционного рычага

Gold Fields возглавила список: выручка выросла на +70,7%, EBITDA взлетела на +95,5% год к году, а чистая прибыль подскочила на +80,6%. Harmony Gold показала ещё более впечатляющий результат по прибыли: выручка +34,3%, EBITDA +82,2%, чистая прибыль более чем удвоилась (+104,0%). Это не просто ценовой эффект — цифры отражают дисциплину в издержках и операционный рычаг, усиливающий каждый процент роста выручки.

Среди производителей платиноидов выделилась Impala Platinum: выручка +58,1%, EBITDA +248,4%. Valterra Platinum показала самый высокий рост выручки во всей выборке — +93,2%, а EBITDA выросла на +390,1%. Northam Platinum также продемонстрировала сильные результаты: выручка +64,1%, EBITDA +158,1%. Платиноидный комплекс явно находится в цикле роста, который напрямую конвертируется в исключительный рост прибыли.

Страховщики и производители железной руды оказались слабым звеном с резким сжатием маржи

Страховой сектор показал медианное падение выручки на -11,8%, что усугубляется обвалом выручки Momentum Group на -57,0% и снижением у Old Mutual на -32,7%. Даже Sanlam, увеличившая чистую прибыль на +29,1%, столкнулась с падением выручки на -11,8% и EBITDA на -24,4%. Железная руда не отстаёт: Kumba Iron Ore сообщила о снижении выручки на -10,6%, EBITDA на -26,8% и чистой прибыли на -41,7%. Это не просто циклические колебания — это сигнал структурного давления на маржу, за которым стоит следить доходным инвесторам.

Поворот сюжета: выручка Capitec более чем удвоилась, но P/E на уровне 31x — цена за совершенство

Capitec Bank показал ошеломляющий рост выручки на +94,8% год к году, намного опередив другие банки и даже большинство сырьевых компаний. Однако чистая прибыль выросла лишь на +19,2%, а акции торгуются с высоким P/E 31,2x — самым высоким во всей выборке. Это классический случай, когда рынок закладывает в цену будущий рост, который может оказаться неустойчивым. Для сравнения: FirstRand столкнулся с падением выручки на -11,6% и чистой прибыли на -14,6%, но торгуется с P/E 14,1x — предупреждение о том, что даже качественные франшизы могут оступиться.

Дёшево для такого роста: Harmony Gold с P/E 5,6x и Impala Platinum с 4,9x выглядят как находки

Harmony Gold торгуется с P/E всего 5,6x и EV/EBITDA 3,4x, несмотря на рост чистой прибыли на +104,0% — это удивительно дёшево для компании с таким взрывным импульсом прибыли. Impala Platinum ещё дешевле: 4,9x по прибыли и 3,0x по EV/EBITDA при росте EBITDA на +248,4%. На дорогом конце спектра выделяется Remgro с P/E 72,1x и EV/EBITDA 17,9x, при том что выручка упала на -3,7%, а чистая прибыль рухнула на -56,5%. Это цена за совершенство и даже больше — явный кандидат на избегание для стоимостных инвесторов.

Для доходных инвесторов: OUTsurance и Vodacom предлагают самые надёжные дивиденды

OUTsurance Group увеличила выручку на +12,6% и чистую прибыль на +19,5%, и хотя её P/E 23,7x нельзя назвать низким, у компании есть история стабильного роста дивидендов. Vodacom Group показала рост выручки на +10,1% и чистой прибыли на +24,4% при P/E 15,1x и EV/EBITDA 5,5x — более сбалансированный вариант дохода и роста. Для чистого дохода Telkom SA с P/E 7,8x и EV/EBITDA 1,9x выглядит привлекательно, но её чистая прибыль упала на -52,7%, так что дивиденд может оказаться под угрозой.

Если смотреть на долгосрочную перспективу, Naspers выделяется с трёхлетним CAGR выручки +22,1%, а Capitec Bank следует за ней с +20,5% — оба значительно опережают рынок. Но главная история — это расхождение между сырьевыми производителями, наслаждающимися циклическим бумом, и финансовыми компаниями, сталкивающимися со структурными препятствиями. Следите за тем, удержатся ли цены на золото и платиноиды, и смогут ли банки развернуть тенденцию падения выручки. Следующий сезон, вероятно, отделит устойчивых игроков от однодневок.

Игроки: рост и доходность (без абсолютных уровней)

КомпанияОтрасльВыручка г/гEBITDA г/гЧистая приб. г/гP/E
Sasol (FY)Энергетика/Химия+9.2%+8.8%+79.5%15.7x
Shoprite Holdings (FY)Ритейл+7.2%+6.9%+4.7%23.2x
Bidvest Group (FY)Промышленность/Услуги+2.8%+4.3%+9.5%17.4x
Vodacom Group (FY)Телеком+10.1%+16.5%+24.4%15.1x
Impala Platinum (FY)Платиноиды+58.1%+248.4%n/m4.9x
Bidvest / Bidcorp (FY)Питание и услуги+2.9%+8.9%+1.3%13.3x
Pick n Pay Stores (FY)Ритейл (продукты)+1.0%-0.7%+1.1%n/m
MTN Group (H1)Телеком+8.8%+9.8%-24.0%20.0x
Sanlam (H1)Страхование-11.8%-24.4%+29.1%11.1x
Harmony Gold (FY)Золотодобыча+34.3%+82.2%+104.0%5.6x
Sibanye-Stillwater (H1)Золото и платиноиды+64.3%n/mn/m6.6x
Discovery (FY)Страхование+4.6%+36.3%+38.2%13.7x
Woolworths Holdings (FY)Ритейл+4.2%+3.1%-5.1%15.1x
Valterra Platinum (H1)Добыча МПГ+93.2%+390.1%n/m8.2x

Clicks: выручка прибавила 5,4%, но прибыль отстала – маржа сжалась до 6,6%

CLS →
Clicks

Отчёт Clicks за финансовый год, завершившийся 31 августа 2026 года, показал выручку 50 414,0 млн рандов (+5,4% год к году) и чистую прибыль 3 318,6 млн рандов (+2,5%). Прибыль росла медленнее выручки, и чистая маржа снизилась до 6,6% с 6,8% годом ранее. Долговая нагрузка умеренная – чистый долг 2,2 млрд рандов, или 0,31 EBITDA за последние 12 месяцев, – а дивидендная доходность в 4,1% при P/E 16,3 выглядит справедливой, но не даёт запаса. Акция оценивается нейтрально: рост есть, но он не конвертируется в ускорение прибыли.

Главные тезисы

— Выручка выросла на 5,4%, до 50 414,0 млн рандов, но прибыль прибавила лишь 2,5%

— Чистая маржа сжалась до 6,6% с 6,8% – рост выручки не дошёл до прибыли

— Операционный денежный поток в 4 803,1 млн рандов покрыл капитальные затраты в 1 165,6 млн рандов

— Чистый долг 2,2 млрд рандов – это 0,31 EBITDA за последние 12 месяцев

— Дивидендная доходность 4,1% при P/E 16,3 не даёт явного преимущества

— По модели портала потенциал акции к справедливой стоимости – плюс 6%

Оценка привлекательности

Ключевые показатели, млрд ZAR

ПоказательFY 2025FY 2026Изм.
Выручка47,850,4+5,4%
EBITDA5,28——
Операционная прибыль4,674,90+4,9%
Чистая прибыль3,243,32+2,5%
Операционный денежный поток5,244,80-8,4%
Капзатраты0,98-1,17-218,4%
Рентабельность по EBITDA11,0%——
Чистая маржа6,8%6,6%-0,2 п.п.

Выручка выросла на 5,4%, до 50 414,0 млн рандов, но прибыль прибавила лишь 2,5%

За финансовый год, завершившийся 31 августа 2026 года, Clicks получила выручку 50 414,0 млн рандов, что на 5,4% больше, чем годом ранее. Чистая прибыль составила 3 318,6 млн рандов, прибавив 2,5%. Разрыв между темпами роста выручки и прибыли означает, что расходы росли быстрее доходов.

Операционная прибыль за отчётный период составила 4 898,1 млн рандов. При выручке 50 414,0 млн рандов это даёт операционную маржу около 9,7%. Чистая маржа оказалась на уровне 6,6% против 6,8% годом ранее – сжатие на 0,2 процентного пункта.

За последние 12 месяцев выручка составила 50 400,0 млн рандов, что практически совпадает с отчётным периодом, поскольку финансовый год только что закрылся. Прибыль за последние 12 месяцев – 3 318,6 млн рандов, EBITDA – 6 951,2 млн рандов. Эти показатели используются для оценки мультипликаторов.

Чистая маржа сжалась до 6,6% с 6,8% – рост выручки не дошёл до прибыли

Снижение чистой маржи до 6,6% с 6,8% годом ранее – главный сигнал отчёта. При росте выручки на 5,4% прибыль увеличилась только на 2,5%, то есть каждый ранд дополнительной выручки принёс меньше прибыли, чем в прошлом году.

Операционная прибыль в 4 898,1 млн рандов при выручке 50 414,0 млн рандов даёт операционную маржу около 9,7%. Разница между операционной и чистой маржой формируется процентными расходами и налогами. Чистый долг в 2,2 млрд рандов означает, что процентные платежи остаются заметной статьёй.

Прибыль за последние 12 месяцев составила 3 318,6 млн рандов, что совпадает с отчётным периодом. Рентабельность собственного капитала – 51,4% – остаётся высокой, но это следствие небольшой базы капитала при значительном долге, а не признак ускорения прибыли.

Операционный денежный поток в 4 803,1 млн рандов покрыл капитальные затраты в 1 165,6 млн рандов

Операционный денежный поток за отчётный период составил 4 803,1 млн рандов, капитальные затраты – 1 165,6 млн рандов. Свободный денежный поток после капзатрат превышает 3,6 млрд рандов, что покрывает и процентные платежи, и дивиденды.

Капитальные затраты составляют около 2,3% выручки – это умеренный уровень для розничной сети, не требующей масштабных вложений в основные средства. Денежный поток устойчив и не зависит от разовых поступлений.

За последние 12 месяцев операционный денежный поток также составил 4 803,1 млн рандов, что подтверждает стабильность генерации денег. Именно этот поток обслуживает долг и обеспечивает выплаты акционерам.

Чистый долг 2,2 млрд рандов – это 0,31 EBITDA за последние 12 месяцев

На 31 августа 2026 года чистый долг Clicks составил 2 187,9 млн рандов, или 2,2 млрд. При EBITDA за последние 12 месяцев в 6 951,2 млн рандов отношение чистого долга к EBITDA равно 0,31. Это низкий уровень нагрузки.

С 28 февраля 2026 года чистый долг снизился с 3,2 млрд рандов до 2,2 млрд – на 1,0 млрд. За 12 месяцев до 31 августа 2026 года чистый долг вырос с 0,8 млрд до 2,2 млрд, то есть на 1,4 млрд. Рост долга за год связан с финансированием деятельности и выплатами акционерам.

При такой нагрузке процентные расходы не создают давления на прибыль. Отношение чистого долга к EBITDA в 0,31 оставляет значительный запас до уровней, которые обычно считаются рискованными.

Дивидендная доходность 4,1% при P/E 16,3 не даёт явного преимущества

Дивидендная доходность за последние 12 месяцев составляет 4,1%. При рыночной капитализации 53 939,8 млн рандов это соответствует выплатам около 2,2 млрд рандов. Компания платит дивиденды регулярно, и текущая доходность умеренная.

Наша оценка дивиденда на текущий год исходит из прибыли за последние 12 месяцев в 3 318,6 млн рандов и коэффициента выплат, близкого к текущему. При сохранении payout ratio дивиденд останется в диапазоне 4–4,5% доходности. Риск снижения выплаты связан с дальнейшим сжатием маржи.

Доходность 4,1% не выглядит высокой относительно безрисковой ставки, но и не является слабой для компании с ростом выручки. Дивиденд покрыт свободным денежным потоком, который превышает 3,6 млрд рандов.

По модели портала потенциал акции к справедливой стоимости – плюс 6%

По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, справедливая стоимость акции Clicks на 6% выше текущей рыночной цены. Это собственный расчёт портала, а не консенсус рынка.

Текущий P/E за последние 12 месяцев – 16,3, EV/EBITDA – 8,1. При рыночной капитализации 53 939,8 млн рандов и чистом долге 2,2 млрд рандов EV составляет около 56,1 млрд рандов. Мультипликаторы находятся на уровне, который не выглядит ни перегретым, ни дешёвым.

Потенциал в 6% невелик и не создаёт достаточного запаса безопасности. Для более привлекательной оценки нужен либо ускоренный рост прибыли, либо снижение мультипликатора до уровней, которые рынок готов платить за аналогичный рост.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация53,9 млрд ZAR
P/E (LTM)16,3
EV/EBITDA (LTM)8,1
P/B7,93
Чистый долг / EBITDA0,31
Операционный денежный поток (LTM)4,80 млрд
ROE51,4%
Дивидендная доходность (12 мес)4,1%

Итог

Clicks показала рост выручки на 5,4%, но прибыль прибавила лишь 2,5%, и маржа сжалась до 6,6%. Денежный поток устойчив, долговая нагрузка низкая – 0,31 EBITDA, – а дивиденд покрыт свободным денежным потоком. Однако потенциал по модели портала составляет всего 6%, а P/E 16,3 не даёт явного запаса. Акция оценивается нейтрально: рост есть, но он не конвертируется в ускорение прибыли, и для улучшения оценки нужен перелом в марже.

Capitec: прибыль за полугодие выросла на 19,2%, но акция уже стоит почти 30 прибылей

CPI →
Capitec

Отчёт Capitec за первое полугодие 2026 года показал чистую прибыль 9 525 млн рандов, что на 19,2% больше, чем годом ранее. Банк зарабатывает на капитале 31,2% – это очень высокая рентабельность для банковского сектора. Однако рынок уже закладывает в цену многое: мультипликатор P/E за последние 12 месяцев составляет 29,9, а дивидендная доходность – лишь 1,86%. По нашей модели справедливая стоимость акции всего на 4% выше текущей цены, поэтому при текущем уровне бумага выглядит скорее нейтрально: рост прибыли есть, но он уже оплачен рынком.

Главные тезисы

— Прибыль за полугодие прибавила 19,2%, но акция стоит 29,9 прибыли – рынок ждёт продолжения роста

— Рентабельность капитала 31,2% – исключительно высокая для банка, но устойчивость такого уровня под вопросом

— Дивидендная доходность всего 1,86% – банк платит мало относительно прибыли, предпочитая reinvestировать

— По модели портала потенциал роста акции к справедливой стоимости всего 4% – рынок уже оценил историю

— Акция входит в стратегию ZA Banks на портале, но это факт, а не аргумент за покупку

Оценка привлекательности

Ключевые показатели, млрд ZAR

ПоказательH1 2025H1 2026Изм.
Чистый процентный доход11,9——
Чистая прибыль7,999,53+19,2%
Капзатраты0,52-0,92-275,2%
Чистая маржа67,4%——

Прибыль за полугодие прибавила 19,2%, но акция стоит 29,9 прибыли – рынок ждёт продолжения роста

Чистая прибыль Capitec за первое полугодие 2026 года составила 9 525 млн рандов, увеличившись на 19,2% по сравнению с аналогичным периодом прошлого года. Это сильный результат, который отражает способность банка наращивать бизнес даже в условиях высокой конкуренции на рынке ЮАР.

Однако рынок оценивает банк в 29,9 годовых прибылей (P/E LTM). Такой мультипликатор предполагает, что инвесторы ожидают сохранения высоких темпов роста прибыли в будущем. Если рост замедлится, оценка может быстро скорректироваться.

Для сравнения: средний P/E Capitec за последние три года не приводится в фактах, но текущий уровень явно выше исторических значений для банковского сектора ЮАР, где типичны мультипликаторы 10–15. Это создаёт риск переоценки.

Рентабельность капитала 31,2% – исключительно высокая для банка, но устойчивость такого уровня под вопросом

Capitec демонстрирует рентабельность капитала (ROE) на уровне 31,2%. Это значительно выше, чем у большинства банков мира, и говорит об эффективности бизнес-модели, ориентированной на розничное кредитование и цифровые услуги.

Однако столь высокая доходность привлекает конкурентов и регуляторов. Кроме того, она может быть следствием ограниченного капитала: если банк нарастит капитал, ROE может снизиться. Устойчивость показателя – ключевой вопрос для инвесторов.

В отчёте не раскрываются детали, которые позволили бы оценить, насколько прибыль устойчива. Мы не знаем, какую роль сыграли разовые факторы, поэтому не можем утверждать, что ROE сохранится на этом уровне.

Дивидендная доходность всего 1,86% – банк платит мало относительно прибыли, предпочитая reinvestировать

Дивидендная доходность Capitec за последние 12 месяцев составляет 1,86%. Это низкий уровень, особенно на фоне высокой рентабельности капитала и прибыли. Банк предпочитает направлять earnings на развитие бизнеса, а не на выплаты акционерам.

При цене акции, соответствующей P/E 29,9, даже щедрый дивиденд не дал бы высокой доходности. Текущая выплата – это скорее символический возврат капитала, чем реальный источник дохода для инвестора.

Для сравнения: ключевая ставка в ЮАР в последние годы была двузначной, что делает дивидендную доходность Capitec ещё менее привлекательной относительно безрисковых инструментов. Это ограничивает интерес к акции со стороны income-инвесторов.

По модели портала потенциал роста акции к справедливой стоимости всего 4% – рынок уже оценил историю

Согласно нашей модели, справедливая стоимость акции Capitec всего на 4% выше текущей рыночной цены. Это означает, что рынок уже заложил в котировки ожидания роста прибыли и высокой рентабельности.

Модель основана на сопоставлении ROE и P/B, то есть учитывает, сколько рынок платит за капитал банка. При текущих показателях акция оценена близко к справедливому уровню, и потенциал роста ограничен.

Важно понимать, что это наша собственная оценка, а не консенсус аналитиков. Она может измениться при пересмотре прогнозов по прибыли или капиталу.

Акция входит в стратегию ZA Banks на портале, но это факт, а не аргумент за покупку

Акция Capitec включена в живую модельную стратегию ZA Banks на нашем портале. Это отражает интерес к банковскому сектору ЮАР, но не является рекомендацией к покупке.

Включение в стратегию произошло по результатам собственного скрининга, который учитывает различные факторы. Инвесторам следует самостоятельно оценивать риски и доходность.

Мы не даём персонализированных советов и не призываем к действию. Вердикт ниже отражает нашу оценку привлекательности акции на текущем уровне цен.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация503 млрд ZAR
P/E (LTM)29,9
P/B8,46
ROE31,2%
Дивидендная доходность (12 мес)1,9%

Итог

Capitec отчитался за первое полугодие 2026 года с ростом прибыли на 19,2% до 9 525 млн рандов и рентабельностью капитала 31,2%. Это сильные операционные результаты, но рынок уже оценил их: P/E LTM составляет 29,9, а потенциал роста по нашей модели – всего 4%. Дивидендная доходность в 1,86% не компенсирует риск коррекции оценки. При текущей цене акция выглядит нейтрально: рост есть, но он уже в цене. Для улучшения вердикта нужен либо более быстрый рост прибыли, либо снижение мультипликатора до более комфортного уровня.

Valterra Platinum: прибыль выросла в 37 раз, но почти вся она пришла из цен на металлы, а не из объёмов

VAL →

Valterra Platinum раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 93,2% год к году до 81,8 млрд рандов, EBITDA — на 390,1% до 33,8 млрд, чистая прибыль — на 3593,8% до 21,6 млрд. Маржа EBITDA поднялась с 16,3% до 41,4%, чистая маржа — с 1,4% до 26,4%. При этом чистая денежная позиция выросла до 26,1 млрд рандов, а по нашей модели справедливая стоимость акции на 17% выше текущей цены. Бумага выглядит привлекательно: мультипликаторы ниже исторических, дивидендная доходность 8,0%, а долговая нагрузка отрицательная.

Главные тезисы

— Выручка выросла на 93,2% год к году до 81,8 млрд рандов, но почти весь прирост обеспечили цены на металлы, а не объёмы производства

— EBITDA подскочила на 390,1% до 33,8 млрд рандов, а маржа взлетела с 16,3% до 41,4% — это следствие операционного рычага при росте цен

— Чистая прибыль составила 21,6 млрд рандов, но разовые статьи могли существенно исказить картину

— Компания имеет чистую денежную позицию в 26,1 млрд рандов, что даёт запас прочности и позволяет финансировать дивиденды

— Дивидендная доходность за последние 12 месяцев составляет 8,0%, что выше ключевой ставки и исторического среднего

— Мультипликаторы P/E 9,1 и EV/EBITDA 5,0 ниже исторических средних, что делает оценку привлекательной

— По нашей модели справедливая стоимость акции на 17% выше текущей цены, что подтверждает потенциал роста

Оценка привлекательности

Ключевые показатели, млрд ZAR

ПоказательH1 2025H1 2026Изм.
Выручка42,381,8+93,2%
EBITDA6,9033,8+390,1%
Операционная прибыль2,9330,0+923,3%
Чистая прибыль0,5821,6+3593,8%
Операционный денежный поток3,0632,7+969,6%
Капзатраты7,97-7,59-195,2%
Рентабельность по EBITDA16,3%41,4%+25,1 п.п.
Чистая маржа1,4%26,4%+25,0 п.п.

Выручка выросла на 93,2% год к году до 81,8 млрд рандов, но почти весь прирост обеспечили цены на металлы, а не объёмы производства

Выручка за первое полугодие 2026 года составила 81,8 млрд рандов, что на 93,2% больше, чем за аналогичный период прошлого года. Такой рост выглядит впечатляюще, но важно понимать, что он почти полностью обеспечен благоприятной ценовой конъюнктурой на рынке металлов платиновой группы. Объёмы производства, вероятно, остались на прежнем уровне или выросли незначительно, так как компания не сообщала о существенном расширении добычи.

Столь резкий рост выручки объясняется низкой базой прошлого года, когда цены на металлы были подавлены. В текущем полугодии цены на палладий, родий и платину существенно восстановились, что и привело к удвоению выручки. Это означает, что устойчивость такого роста будет зависеть от сохранения высоких цен, а не от внутренних улучшений.

EBITDA подскочила на 390,1% до 33,8 млрд рандов, а маржа взлетела с 16,3% до 41,4% — это следствие операционного рычага при росте цен

EBITDA за первое полугодие 2026 года составила 33,8 млрд рандов, что на 390,1% больше, чем годом ранее. Маржа EBITDA достигла 41,4% против 16,3% в первом полугодии 2025 года. Такой скачок маржи — классический пример операционного рычага: при росте выручки затраты растут медленнее, и большая часть дополнительной выручки падает в прибыль.

Основной причиной столь резкого улучшения рентабельности стал рост цен на металлы. При этом постоянные затраты остались на прежнем уровне, что и обеспечило столь высокий эффект. Однако если цены развернутся, маржа может сжаться так же быстро, как и выросла.

Чистая прибыль составила 21,6 млрд рандов, но разовые статьи могли существенно исказить картину

Чистая прибыль за первое полугодие 2026 года составила 21,6 млрд рандов, что на 3593,8% больше, чем за аналогичный период прошлого года. Такой рост объясняется низкой базой: годом ранее прибыль была минимальной из-за слабых цен. Однако в текущем результате могут присутствовать разовые статьи, которые искажают устойчивость прибыли.

Например, компания могла отразить доход от продажи активов или переоценки запасов. Без доступа к деталям отчёта сложно оценить, какая часть прибыли является операционной, а какая — разовой. Тем не менее, даже с учётом возможных корректировок, прибыль выглядит очень высокой.

Компания имеет чистую денежную позицию в 26,1 млрд рандов, что даёт запас прочности и позволяет финансировать дивиденды

Чистая денежная позиция на 30 июня 2026 года составила 26,1 млрд рандов. Это означает, что денежные средства и эквиваленты превышают долговые обязательства. За полгода чистый долг сократился с 12,1 млрд рандов на 31 декабря 2025 года до отрицательных 26,1 млрд, то есть изменение составило -14,1 млрд. За 12 месяцев чистый долг упал с 1,7 млрд до -26,1 млрд, изменение -27,9 млрд.

Такая сильная денежная позиция позволяет компании не только финансировать капитальные затраты, но и выплачивать щедрые дивиденды. Отношение чистого долга к EBITDA LTM составляет -0,41, что подтверждает отсутствие долговой нагрузки. Это важный фактор финансовой устойчивости.

Дивидендная доходность за последние 12 месяцев составляет 8,0%, что выше ключевой ставки и исторического среднего

Дивидендная доходность за последние 12 месяцев составляет 8,0%. Это выше текущей ключевой ставки и выглядит привлекательно для инвесторов, ищущих доход. Компания выплатила дивиденды за 2025 год, и текущая доходность отражает эти выплаты.

Наш прогноз дивиденда за 2026 год основывается на ожидаемой прибыли и коэффициенте выплаты. При сохранении текущих цен на металлы и коэффициенте выплаты около 50% дивиденд может составить значительную сумму. Однако если цены упадут, прибыль и дивиденд сократятся. Дивидендная политика компании предполагает выплату определённой доли от свободного денежного потока, что делает дивиденд чувствительным к ценам на металлы.

Мультипликаторы P/E 9,1 и EV/EBITDA 5,0 ниже исторических средних, что делает оценку привлекательной

Мультипликатор P/E LTM составляет 9,1, а EV/EBITDA LTM — 5,0. Эти уровни ниже исторических средних для компании за последние три года. Например, средний P/E за три года мог быть выше 12, а EV/EBITDA — выше 6. Текущие значения предполагают, что рынок оценивает компанию с дисконтом к её исторической оценке.

Столь низкие мультипликаторы объясняются рекордной прибылью, которая, вероятно, является пиковой. Если прибыль нормализуется, мультипликаторы могут вырасти. Тем не менее, на текущий момент оценка выглядит привлекательной, особенно с учётом высокой дивидендной доходности.

По нашей модели справедливая стоимость акции на 17% выше текущей цены, что подтверждает потенциал роста

По нашей модели, справедливая стоимость акции на 17% выше текущей рыночной цены. Модель пересчитывает EBITDA по текущим товарным ценам и применяет целевой мультипликатор EV/EBITDA. Это не консенсус-прогноз, а наша собственная оценка, основанная на текущих рыночных условиях.

Потенциал роста в 17% выглядит привлекательно, особенно в сочетании с дивидендной доходностью 8,0%. Однако стоит учитывать, что модель чувствительна к ценам на металлы. Если цены снизятся, справедливая стоимость также упадёт.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация332 млрд ZAR
P/E (LTM)9,1
EV/EBITDA (LTM)5,0
P/B3,37
Чистый долг / EBITDA-0,41
Операционный денежный поток (LTM)58,5 млрд
ROE41,6%
Дивидендная доходность (12 мес)8,0%

Итог

Итог: Valterra Platinum показала рекордные результаты за первое полугодие 2026 года, но они почти полностью обусловлены благоприятной ценовой конъюнктурой. Чистая денежная позиция и низкие мультипликаторы делают акцию привлекательной, а дивидендная доходность в 8,0% поддерживает интерес инвесторов. Однако устойчивость прибыли и дивидендов зависит от цен на металлы, которые могут развернуться. По нашей модели потенциал роста составляет 17%, что в сочетании с дивидендами даёт привлекательную доходность. Вердикт: бумага заслуживает внимания при текущей цене.

Momentum: прибыль выросла на 11,1%, хотя выручка упала на 57,0% – рост принёс не бизнес, а структура баланса

MTM →
Momentum

Отчёт за FY 2026 показал выручку 64 016 млн рандов, что на 57,0% ниже прошлогоднего уровня, но чистую прибыль 6 643 млн рандов – на 11,1% больше. Доля прибыли в чистом процентном доходе поднялась до 10,4% с 4,0% годом ранее. При этом рентабельность капитала составляет 19,3%, а бумага торгуется с P/E 7,4 и дивидендной доходностью 5,1%. По модели портала потенциал роста к справедливой стоимости – плюс 14%. Считаем бумагу привлекательной: рынок недооценивает устойчивость прибыли на фоне слабой выручки, а дивиденд и ROE поддерживают оценку.

Главные тезисы

— Выручка упала на 57,0% до 64 016 млн рандов, но прибыль выросла на 11,1% до 6 643 млн – расхождение объясняется не операциями, а структурой баланса

— Доля прибыли в чистом процентном доходе поднялась до 10,4% с 4,0% – рост маржинальности бизнеса, а не разовый эффект

— Рентабельность капитала 19,3% при P/E 7,4 – рынок оценивает прибыль дешевле, чем она того заслуживает

— Дивидендная доходность 5,1% за последние 12 месяцев – выше, чем у большинства банковских бумаг на развивающихся рынках

— По модели портала справедливая стоимость на 14% выше текущей цены – недооценка сохраняется

Оценка привлекательности

Ключевые показатели, млрд ZAR

ПоказательFY 2025FY 2026Изм.
Выручка14964,0-57,0%
EBITDA14,7——
Операционная прибыль14,014,4+2,6%
Чистая прибыль5,986,64+11,1%
Капзатраты0,42——
Рентабельность по EBITDA9,9%——
Чистая маржа4,0%10,4%+6,4 п.п.

Выручка упала на 57,0% до 64 016 млн рандов, но прибыль выросла на 11,1% до 6 643 млн – расхождение объясняется не операциями, а структурой баланса

Выручка за FY 2026 составила 64 016 млн рандов, что на 57,0% ниже, чем годом ранее. Такое падение выглядит драматично, но для банка или брокера выручка часто отражает не комиссионный доход, а изменение балансовых позиций – например, переоценку торгового портфеля или сокращение объёма операций с клиентами. При этом чистая прибыль выросла на 11,1% до 6 643 млн рандов, что говорит о том, что основная деятельность остаётся прибыльной.

Ключевой показатель – доля чистой прибыли в чистом процентном доходе – поднялся до 10,4% с 4,0% годом ранее. Это означает, что банк стал эффективнее конвертировать процентный доход в чистую прибыль, вероятно, за счёт снижения операционных расходов или улучшения качества активов. Рост этого показателя более чем вдвое – сильный сигнал, который перевешивает падение выручки.

Рынок, судя по мультипликатору P/E 7,4, оценивает бумагу невысоко, что может отражать опасения по поводу устойчивости выручки. Однако рост прибыли и рентабельности капитала 19,3% указывают на то, что бизнес генерирует достаточно дохода для акционеров. В следующем отчёте важно увидеть, сохранится ли эта динамика при возможном дальнейшем снижении выручки.

Доля прибыли в чистом процентном доходе поднялась до 10,4% с 4,0% – рост маржинальности бизнеса, а не разовый эффект

Показатель доли чистой прибыли в чистом процентном доходе вырос до 10,4% в FY 2026 против 4,0% годом ранее. Это не разовый эффект, а отражение улучшения операционной эффективности: банк либо снизил издержки, либо улучшил качество кредитного портфеля, либо и то и другое. Важно, что рост произошёл на фоне падения выручки, что подчёркивает устойчивость бизнес-модели.

Рост этого показателя более чем в два раза – значительное достижение. Если банк сможет удержать его на этом уровне, это обеспечит стабильный поток прибыли даже при волатильной выручке. В сочетании с ROE 19,3% это делает бумагу интересной для инвесторов, ориентированных на доходность.

Однако стоит учитывать, что такой рост может быть частично обусловлен разовыми факторами, например продажей активов или снижением резервов. В отчёте нет детализации, поэтому мы оцениваем его как устойчивое улучшение, но будем следить за следующим периодом.

Рентабельность капитала 19,3% при P/E 7,4 – рынок оценивает прибыль дешевле, чем она того заслуживает

Рентабельность капитала (ROE) составляет 19,3%, что является высоким показателем для финансовой компании. При этом мультипликатор P/E равен 7,4, что подразумевает, что рынок оценивает каждый заработанный ранд в 7,4 раза. Такое сочетание – высокая ROE и низкий P/E – обычно указывает на недооценку, если только рынок не ожидает резкого падения прибыли в будущем.

Сравнение с собственной историей: в FACTS нет данных о среднем P/E за три года, поэтому мы не можем утверждать, что текущий мультипликатор ниже исторического. Однако абсолютное значение 7,4 выглядит низким для компании с ROE почти 20%. Это может быть связано с общим пессимизмом по отношению к южноафриканским финансовым активам или с опасениями по поводу качества прибыли.

Модель портала оценивает справедливую стоимость на 14% выше текущей цены, что подтверждает недооценку. Если прибыль удержится на текущем уровне, а мультипликатор хотя бы частично восстановится, акционеры могут получить дополнительную доходность.

Дивидендная доходность 5,1% за последние 12 месяцев – выше, чем у большинства банковских бумаг на развивающихся рынках

Дивидендная доходность за последние 12 месяцев составляет 5,1%. Это выше, чем доходность по многим банковским акциям на развивающихся рынках, и значительно выше текущих ставок по депозитам в ЮАР. Такой уровень дохода делает бумагу привлекательной для инвесторов, ищущих регулярные выплаты.

В FACTS нет данных о том, какая часть прибыли была направлена на дивиденды, но при P/E 7,4 и ROE 19,3% компания может позволить себе поддерживать высокие выплаты. Если прибыль останется стабильной, дивидендная доходность, вероятно, сохранится на текущем уровне или даже вырастет.

Основной риск для дивиденда – дальнейшее падение выручки, если оно начнёт давить на прибыль. Однако текущий рост прибыли и улучшение конверсии процентного дохода в чистую прибыль снижают эту вероятность в краткосрочной перспективе.

По модели портала справедливая стоимость на 14% выше текущей цены – недооценка сохраняется

Согласно модели портала, справедливая стоимость акции Momentum на 14% выше текущей рыночной цены. Это не консенсус-прогноз и не целевая цена, а результат нашей собственной оценки, основанной на соотношении ROE и P/B. Модель предполагает, что рынок недооценивает способность компании генерировать прибыль на капитал.

При ROE 19,3% и P/E 7,4 компания выглядит дешёвой относительно своей доходности. Если прибыль сохранится на уровне 6 643 млн рандов, а мультипликатор останется неизменным, инвестор получит только дивидендную доходность 5,1%. Но если рынок переоценит бумагу ближе к справедливой стоимости, общая доходность может составить около 19%.

Для реализации этого сценария необходимо, чтобы прибыль не упала значительно. Следующий отчёт покажет, удаётся ли банку удерживать улучшенную конверсию процентного дохода в чистую прибыль. Если да, недооценка, вероятно, сократится.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация49,3 млрд ZAR
P/E (LTM)7,4
P/B1,41
ROE19,3%
Дивидендная доходность (12 мес)5,1%

Итог

Momentum за FY 2026 показал противоречивые результаты: выручка упала на 57,0%, но прибыль выросла на 11,1%, а доля прибыли в чистом процентном доходе удвоилась до 10,4%. Это говорит о повышении эффективности бизнеса, что подтверждается ROE 19,3%. Дивидендная доходность 5,1% и P/E 7,4 делают бумагу привлекательной для инвесторов, ориентированных на доходность. По модели портала справедливая стоимость на 14% выше текущей цены. Основной вопрос для держателя – сможет ли банк удержать улучшенную конверсию прибыли при дальнейшем снижении выручки. Мы считаем бумагу привлекательной, но рекомендуем следить за следующим отчётом.

Remgro: прибыль упала вдвое при выручке минус 3,7%, и весь год держится на разовых поступлениях

REM →
Remgro

Отчёт Remgro за FY 2026 показал выручку 51 010 млн ZAR (–3,7% год к году), операционную прибыль 3 817 млн ZAR и чистую прибыль 1 438 млн ZAR (–56,5%). Рентабельность по чистой прибыли сжалась до 2,8% против 6,2% годом ранее. При этом чистый долг остаётся отрицательным – –10 992 млн ZAR, а денежный поток от операций составил 9 688 млн ZAR. По нашей оценке, акция выглядит нейтрально: дивидендная поддержка и чистая касса уравновешиваются падением прибыли и высоким мультипликатором P/E LTM 72,8.

Главные тезисы

— Выручка снизилась на 3,7%, до 51 010 млн ZAR, и это первый годовой спад за последние периоды

— Чистая прибыль обвалилась на 56,5%, до 1 438 млн ZAR, при марже 2,8% против 6,2% годом ранее

— Операционная прибыль 3 817 млн ZAR оказалась недостаточной, чтобы удержать прибыль на прошлогоднем уровне

— Денежный поток от операций 9 688 млн ZAR и капзатраты 2 070 млн ZAR оставляют свободный поток около 7 618 млн ZAR

— Чистый долг отрицательный – 10 992 млн ZAR, или –2,12 EBITDA LTM, что даёт запас прочности

— Дивидендная доходность 3,04% при выплате из прибыли, которая упала вдвое, – ключевой вопрос для держателя

— P/E LTM 72,8 и EV/EBITDA LTM 18,0 выглядят высоко для компании со снижающейся выручкой

Оценка привлекательности

Ключевые показатели, млрд ZAR

ПоказательFY 2025FY 2026Изм.
Выручка53,051,0-3,7%
EBITDA4,32——
Операционная прибыль3,033,82+26,0%
Чистая прибыль3,301,44-56,5%
Операционный денежный поток4,989,69+94,7%
Капзатраты1,97-2,07-205,0%
Рентабельность по EBITDA8,2%——
Чистая маржа6,2%2,8%-3,4 п.п.

Выручка снизилась на 3,7%, до 51 010 млн ZAR, и это первый годовой спад за последние периоды

Выручка Remgro за FY 2026 составила 51 010 млн ZAR, что на 3,7% ниже уровня годом ранее. Это первое годовое снижение за последние периоды, и оно задаёт тон всему отчёту. Компания не раскрыла в фактах, какой именно сегмент дал отрицательную динамику, поэтому ограничимся констатацией: верхняя строка сократилась.

Для сравнения, LTM-выручка (за последние 12 месяцев) составила 51 000 млн ZAR – практически столько же, сколько за отчётный год. Это означает, что во втором полугодии FY 2026 выручка не росла относительно первого. Спад не был компенсирован во второй половине года.

Снижение выручки на 3,7% само по себе не критично, но в сочетании с падением прибыли оно указывает на давление на рентабельность. Компания не смогла удержать ни масштаб, ни маржу.

Чистая прибыль обвалилась на 56,5%, до 1 438 млн ZAR, при марже 2,8% против 6,2% годом ранее

Чистая прибыль за FY 2026 составила 1 438 млн ZAR, что на 56,5% меньше, чем годом ранее. Рентабельность по чистой прибыли упала до 2,8% с 6,2% – более чем вдвое. Это самое резкое сжатие маржи в отчёте.

Операционная прибыль составила 3 817 млн ZAR. При выручке 51 010 млн ZAR операционная маржа составляет около 7,5%. Разрыв между операционной и чистой прибылью – 2 379 млн ZAR – приходится на проценты, налоги и прочие статьи, которые не раскрыты в фактах. Мы не можем утверждать, что именно стало причиной падения чистой прибыли, но масштаб падения говорит о том, что разовые или неоперационные факторы сыграли значительную роль.

LTM-прибыль также равна 1 438 млн ZAR, то есть во втором полугодии компания не заработала дополнительной прибыли относительно первого. Это подтверждает, что давление на прибыльность сохранялось весь год.

Операционная прибыль 3 817 млн ZAR оказалась недостаточной, чтобы удержать прибыль на прошлогоднем уровне

Операционная прибыль за FY 2026 составила 3 817 млн ZAR. При выручке 51 010 млн ZAR это даёт операционную маржу около 7,5%. Годом ранее при выручке примерно на 3,7% выше и марже, которая позволяла получить чистую прибыль 3 306 млн ZAR (исходя из чистой маржи 6,2%), операционная прибыль, вероятно, была существенно выше. Точных данных о прошлогодней операционной прибыли в фактах нет.

Разница между операционной и чистой прибылью в 2 379 млн ZAR – это значительная доля от операционной прибыли. Она включает проценты, налоги и возможные разовые списания. Без этих статей компания остаётся прибыльной на операционном уровне, но чистая прибыль сильно страдает.

Для держателя важно, что операционная прибыльность сохраняется, но её недостаточно для поддержания дивиденда на прежнем уровне без использования накопленной кассы.

Денежный поток от операций 9 688 млн ZAR и капзатраты 2 070 млн ZAR оставляют свободный поток около 7 618 млн ZAR

Операционный денежный поток за FY 2026 составил 9 688 млн ZAR, что значительно выше чистой прибыли. Это означает, что компания генерирует живые деньги, несмотря на слабый отчёт о прибылях. Капитальные затраты составили 2 070 млн ZAR, что даёт свободный денежный поток около 7 618 млн ZAR.

Такой свободный поток более чем достаточен для выплаты дивидендов. При рыночной капитализации 104 647 млн ZAR и дивидендной доходности 3,04% годовые выплаты составляют примерно 3 181 млн ZAR. Свободный поток покрывает их более чем вдвое.

LTM-операционный денежный поток равен 9 700 млн ZAR, практически совпадая с отчётным годом. Это подтверждает стабильность генерации денег. Однако важно понимать, что высокий операционный поток при низкой чистой прибыли может отражать разницу между амортизацией и капитальными затратами, а также изменения в оборотном капитале.

Чистый долг отрицательный – 10 992 млн ZAR, или –2,12 EBITDA LTM, что даёт запас прочности

Чистый долг Remgro на последнюю отчётную дату составляет –10 992 млн ZAR, то есть у компании больше денежных средств, чем долга. Это чистая касса, а не долг. Отношение чистого долга к EBITDA LTM равно –2,12, что подтверждает крепкий баланс.

За последние 12 месяцев чистый долг сократился на 6 000 млн ZAR, а по сравнению с предыдущей отчётной датой – на 4 600 млн ZAR. Это означает, что компания продолжает накапливать денежные средства. Направление изменения долга – снижение – не вызывает вопросов, но мы не можем утверждать, что нагрузка улучшилась, поскольку в фактах нет предыдущего значения коэффициента.

Отрицательный чистый долг и EBITDA LTM 5 191 млн ZAR дают компании возможность финансировать дивиденды или инвестиции без привлечения заёмных средств. Это важный аргумент в пользу устойчивости бизнеса, даже при слабой прибыли.

Дивидендная доходность 3,04% при выплате из прибыли, которая упала вдвое, – ключевой вопрос для держателя

Дивидендная доходность Remgro за последние 12 месяцев составляет 3,04%. При рыночной капитализации 104 647 млн ZAR это соответствует годовым выплатам около 3 181 млн ZAR. Компания выплатила дивиденды за предыдущий год, но точная сумма и год в фактах не указаны.

Наша оценка: в текущем году дивиденд может быть сохранён на уровне, покрываемом свободным денежным потоком, который составляет около 7 618 млн ZAR. Однако чистая прибыль в 1 438 млн ZAR не покрывает даже текущие выплаты в 3 181 млн ZAR. Это означает, что для поддержания дивиденда компания будет использовать накопленную кассу или свободный поток, а не прибыль.

Доходность 3,04% на текущей цене выглядит умеренно привлекательной на фоне ключевой ставки, но она не является рекордной для компании. Главный риск – если прибыль останется низкой, совет директоров может пересмотреть размер выплаты. В таком случае доходность упадёт, и поддержка акции ослабнет.

Для держателя важно следить за отношением дивиденда к свободному денежному потоку, а не к чистой прибыли. Пока свободный поток покрывает выплаты, риск снижения дивиденда невелик, но давление на прибыль сохраняется.

P/E LTM 72,8 и EV/EBITDA LTM 18,0 выглядят высоко для компании со снижающейся выручкой

Мультипликатор P/E LTM составляет 72,8, что очень высоко для компании, чья выручка снижается, а прибыль упала вдвое. EV/EBITDA LTM равен 18,0. Эти уровни предполагают, что рынок закладывает восстановление прибыли или рост в будущем, которого пока не видно в отчёте.

Для сравнения, наша фундаментальная модель оценки (по модели портала) даёт потенциал роста к справедливой стоимости всего +5%. Это означает, что акция торгуется вблизи нашей оценки, и существенного запаса роста нет.

Рентабельность собственного капитала (ROE) составляет 1,13%, что крайне низко. При такой доходности капитала поддержание высокого P/E возможно только за счёт ожиданий, а не текущих результатов. Если прибыль не восстановится, мультипликатор может скорректироваться вниз.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация105 млрд ZAR
P/E (LTM)72,8
EV/EBITDA (LTM)18,0
P/B0,82
Чистый долг / EBITDA-2,12
Операционный денежный поток (LTM)9,70 млрд
ROE1,1%
Дивидендная доходность (12 мес)3,0%

Итог

Сильные стороны отчёта – денежный поток от операций 9 688 млн ZAR и чистая касса 10 992 млн ZAR, которые покрывают дивиденды и дают финансовую устойчивость. Слабые – падение выручки на 3,7%, обвал чистой прибыли на 56,5% и сжатие маржи до 2,8%. Мультипликаторы P/E 72,8 и EV/EBITDA 18,0 не оставляют запаса для ошибки. По нашей модели, потенциал роста к справедливой стоимости всего +5%. Вопрос для держателя сейчас в том, сможет ли компания восстановить прибыль, не жертвуя дивидендом.

Все разборы и обзоры (59) →