Frontierby eninvs

Язык: EN / RU

Канада – акции, оценка и дивиденды

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Bank of Nova Scotia
CA_BNS
CAБанки+7%3.4%—10.5%3.4%—20.8x1.9x13.2%
Royal Bank of Canada
CA_RY
CAБанки+6%2.4%—9.1%7.1%—19.6x2.9x16.9%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

Royal Bank of Canada: прибыль выросла на 11,2%, но ROE в 5,6% не оправдывает оценку в 19 прибылей

RY →

Royal Bank of Canada раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 6 022 млн канадских долларов, что на 11,2% больше, чем годом ранее, а чистый процентный доход вырос на 9,1% год к году, до 18 511 млн. При этом рентабельность капитала остаётся низкой – 5,6%, а акция торгуется за 19,1 прибыли, что делает её непривлекательной на текущих уровнях.

Главные тезисы

— Чистая прибыль выросла на 11,2% год к году, до 6 022 млн канадских долларов, но это лишь на 11% выше уровня квартальной прибыли годичной давности

— Чистый процентный доход прибавил 9,1% год к году, до 18 511 млн, что стало основным драйвером роста прибыли

— Рентабельность капитала в 5,6% остаётся низкой и не покрывает даже безрисковую ставку, что ограничивает инвестиционную привлекательность

— Дивидендная доходность в 2,35% проигрывает доходности десятилетних государственных облигаций Канады, что делает акцию менее интересной для консервативных инвесторов

— Оценка в 19,1 прибыли на акцию выглядит завышенной на фоне ROE в 5,6% и отсутствия ускорения роста прибыли

— Модель портала оценивает потенциал роста к справедливой стоимости в +6%, что не компенсирует рисков, связанных с низкой рентабельностью

Оценка привлекательности

Ключевые показатели, млрд CAD

ПоказательQ3 2025Q3 2026Изм.
Чистая прибыль5,426,02+11,2%
Капзатраты-0,53-0,74—

Чистая прибыль выросла на 11,2% год к году, до 6 022 млн канадских долларов, но это лишь на 11% выше уровня квартальной прибыли годичной давности

В третьем квартале 2026 года Royal Bank of Canada заработала 6 022 млн канадских долларов чистой прибыли. Это на 11,2% больше, чем за аналогичный квартал прошлого года, когда прибыль составила 5 415 млн. Рост выглядит уверенным, но по сравнению с предыдущим кварталом (5 507 млн) прибыль увеличилась лишь на 9,3%, что говорит об отсутствии ускорения.

Основным источником роста стал чистый процентный доход, который поднялся на 9,1% год к году, до 18 511 млн. Это максимальный квартальный показатель за последние четыре квартала: в предыдущие три он колебался в диапазоне от 16 960 до 17 923 млн. Таким образом, рост прибыли опирается на увеличение процентных доходов, а не на разовые факторы.
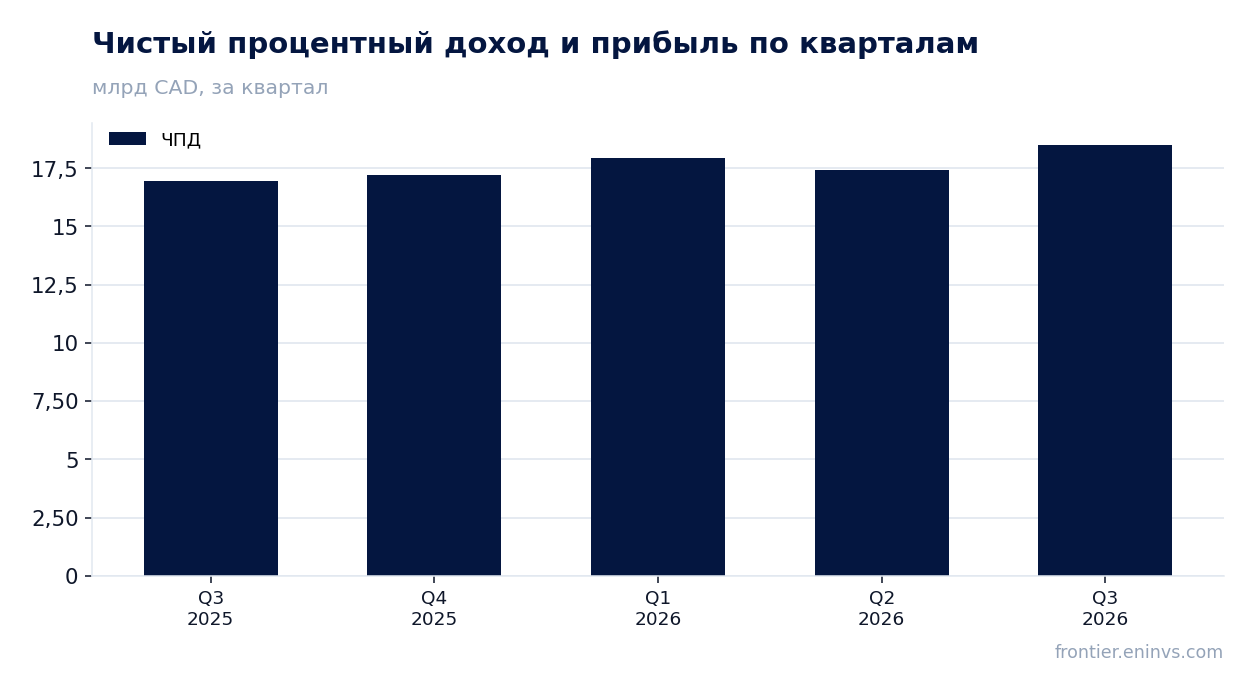
Выручка и EBITDA по кварталам

Чистый процентный доход прибавил 9,1% год к году, до 18 511 млн, что стало основным драйвером роста прибыли

Чистый процентный доход в третьем квартале 2026 года достиг 18 511 млн канадских долларов, увеличившись на 9,1% по сравнению с 16 960 млн годом ранее. Это самый высокий квартальный уровень за последние как минимум четыре квартала: в четвёртом квартале 2025 года он составлял 17 196 млн, в первом квартале 2026 года – 17 923 млн, во втором – 17 429 млн.

Рост процентного дохода обеспечил основную часть прироста прибыли. Однако темпы роста этого показателя замедлились по сравнению с первым кварталом 2026 года, когда он вырос на 5,7% к предыдущему кварталу. В отчётном квартале рост к предыдущему кварталу составил 6,2%, что немного выше, но год к году динамика скромнее, чем в целом за последние 12 месяцев, где чистый процентный доход составил 66 500 млн.
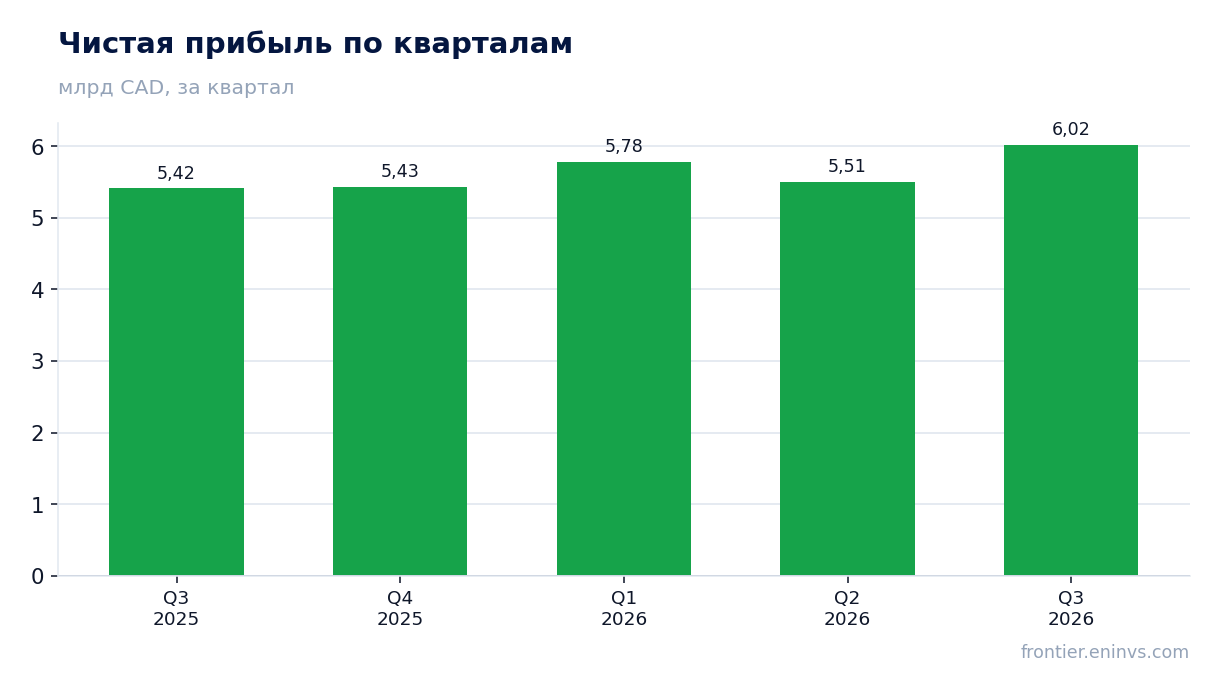
Чистая прибыль по кварталам

Рентабельность капитала в 5,6% остаётся низкой и не покрывает даже безрисковую ставку, что ограничивает инвестиционную привлекательность

Рентабельность капитала Royal Bank of Canada составляет 5,6%. Это очень низкий показатель для банка: он не только значительно ниже исторических уровней канадских банков, но и не покрывает доходность десятилетних государственных облигаций Канады, которая в последние годы колебалась в диапазоне 3–4%. При такой рентабельности банк не создаёт достаточной стоимости для акционеров.

Низкий ROE объясняется тем, что прибыль в 6 022 млн канадских долларов получена при значительном объёме собственного капитала. При рыночной капитализации в 388 165 млн и коэффициенте P/E 19,1 прибыль на акцию невысока относительно цены. Это означает, что инвесторы платят значительную премию за рост, который пока не подтверждается уровнем рентабельности.

Дивидендная доходность в 2,35% проигрывает доходности десятилетних государственных облигаций Канады, что делает акцию менее интересной для консервативных инвесторов

Дивидендная доходность Royal Bank of Canada за последние 12 месяцев составляет 2,35%. Это ниже доходности десятилетних государственных облигаций Канады, которая в последние годы часто превышала 3%. Таким образом, инвестор, покупающий акцию ради дивидендов, получает меньший текущий доход, чем при вложении в безрисковые государственные бумаги.

При коэффициенте выплаты, который можно оценить как отношение дивиденда на акцию к прибыли на акцию, и текущей прибыли в 6 022 млн канадских долларов, дивидендная нагрузка выглядит умеренной. Однако низкий ROE в 5,6% означает, что банк не может быстро наращивать прибыль, а значит, и дивидендные выплаты будут расти медленно. Это ограничивает привлекательность акции для инвесторов, ориентированных на доход.

Оценка в 19,1 прибыли на акцию выглядит завышенной на фоне ROE в 5,6% и отсутствия ускорения роста прибыли

Коэффициент P/E Royal Bank of Canada по прибыли за последние 12 месяцев составляет 19,1. Это высокий уровень для банка с рентабельностью капитала 5,6%. Для сравнения, исторически канадские банки торговались с P/E в диапазоне 10–15, а текущая оценка предполагает либо значительный будущий рост прибыли, либо устойчивую премию за качество, которая не подтверждается текущими показателями.

Рыночная капитализация банка составляет 388 165 млн канадских долларов. При прибыли за последние 12 месяцев в 20 362 млн это даёт указанный P/E. Однако если прибыль останется на текущем уровне или будет расти теми же темпами, оценка вряд ли снизится до исторических значений без падения цены акции. Это создаёт риск для инвесторов, покупающих акцию на текущих уровнях.

Модель портала оценивает потенциал роста к справедливой стоимости в +6%, что не компенсирует рисков, связанных с низкой рентабельностью

По модели портала, справедливая стоимость акции Royal Bank of Canada предполагает потенциал роста в +6% к текущей цене. Этот расчёт основан на сопоставлении рентабельности капитала и коэффициента P/B. Такой потенциал не является значительным и не компенсирует риски, связанные с низким ROE в 5,6% и высокой оценкой в 19,1 прибыли.

Для сравнения, при текущей дивидендной доходности в 2,35% общая доходность (рост цены плюс дивиденды) может составить около 8,35%, что лишь немного превышает доходность безрисковых облигаций. Учитывая неопределённость на финансовых рынках и отсутствие явных драйверов для ускорения роста прибыли, такая доходность выглядит недостаточной для принятия инвестиционного риска.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация388 млрд CAD
P/E (LTM)19,1
P/B2,79
ROE5,6%
Дивидендная доходность (12 мес)2,4%

Итог

Royal Bank of Canada показала уверенный рост прибыли на 11,2% год к году и увеличение чистого процентного дохода на 9,1%, что является сильной стороной отчёта. Однако рентабельность капитала остаётся низкой – 5,6%, а оценка в 19,1 прибыли и дивидендная доходность в 2,35% не делают акцию привлекательной. Модель портала указывает на потенциал роста всего в +6%, что не компенсирует риски. В итоге, на текущих уровнях акция выглядит непривлекательной для покупки.
Bank of Nova Scotia: прибыль выросла на 18,8%, но процентный доход растёт быстрее, чем банк успевает его тратить

BNS →

Bank of Nova Scotia раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 2 908 млн канадских долларов, что на 18,8% больше, чем годом ранее, а чистый процентный доход вырос на 10,5% до 10 313 млн. При этом рентабельность капитала остаётся низкой – 4,4%, а акция торгуется с коэффициентом цена/прибыль 20,5 за последние 12 месяцев. С учётом дивидендной доходности 3,4% и оценки по модели портала, предполагающей потенциал роста 7%, бумага выглядит скорее привлекательной для инвесторов, ориентированных на доход, но не на кратный рост.

Главные тезисы

— Чистая прибыль выросла на 18,8% год к году, до 2 908 млн канадских долларов, но этот рост опирается на низкую базу прошлого года

— Чистый процентный доход прибавил 10,5% год к году, до 10 313 млн, и это главный источник выручки банка

— Рентабельность капитала в 4,4% остаётся низкой и не покрывает даже дивидендные выплаты с запасом

— Дивидендная доходность в 3,4% при коэффициенте выплат, близком к 100% от прибыли, оставляет мало пространства для манёвра

— Оценка по модели портала даёт потенциал роста 7% к текущей цене, что немного выше дивидендной доходности

Оценка привлекательности

Ключевые показатели, млрд CAD

ПоказательQ3 2025Q3 2026Изм.
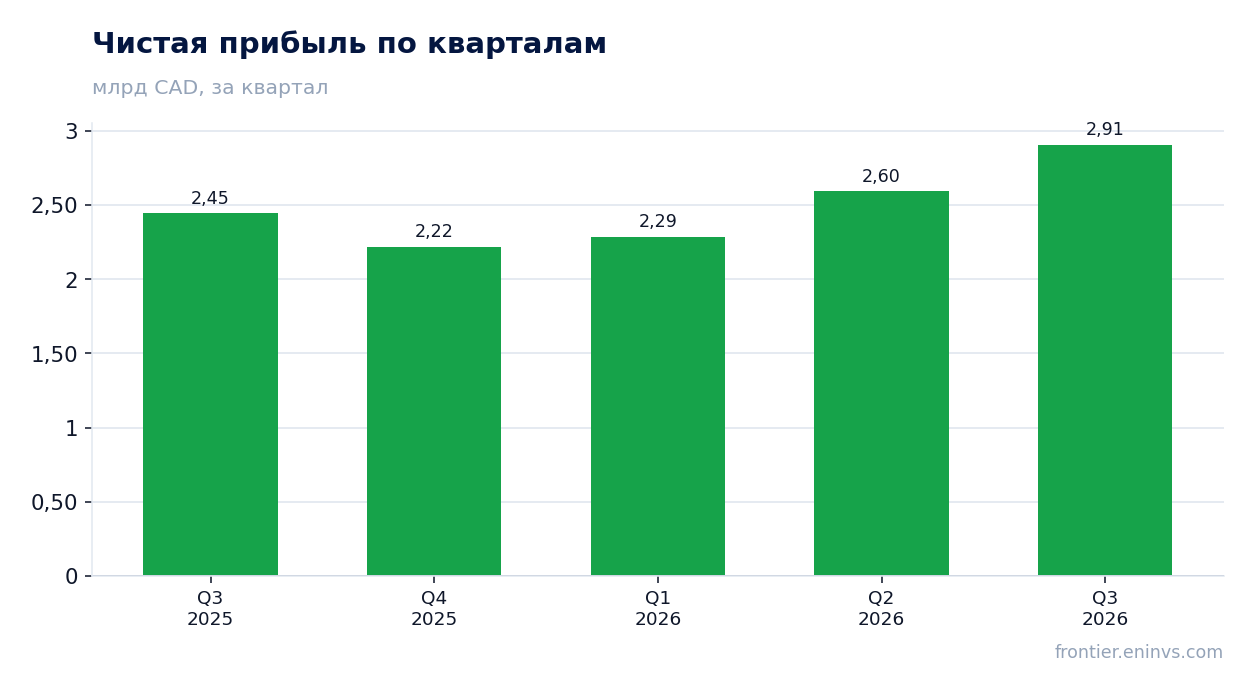
Чистая прибыль2,452,91+18,8%
Капзатраты-0,07-0,13—

Чистая прибыль выросла на 18,8% год к году, до 2 908 млн канадских долларов, но этот рост опирается на низкую базу прошлого года

В третьем квартале 2026 года Bank of Nova Scotia заработала 2 908 млн канадских долларов чистой прибыли, что на 18,8% больше, чем за аналогичный квартал прошлого года. Для сравнения: годом ранее прибыль составляла 2 447 млн. Рост выглядит внушительно, но он отталкивается от слабого результата третьего квартала 2025 года, когда банк столкнулся с повышенными расходами на кредитные потери.

Последовательность квартальных результатов показывает, что прибыль растёт не первый квартал подряд: с 2 219 млн в четвёртом квартале 2025 года до 2 287 млн в первом квартале 2026 года, затем 2 595 млн во втором и 2 908 млн в третьем. Это устойчивое восстановление, а не разовый скачок. Однако даже текущий уровень прибыли остаётся ниже, чем в среднем за последние годы, что говорит о незавершённости восстановления.

Выручка и EBITDA по кварталам

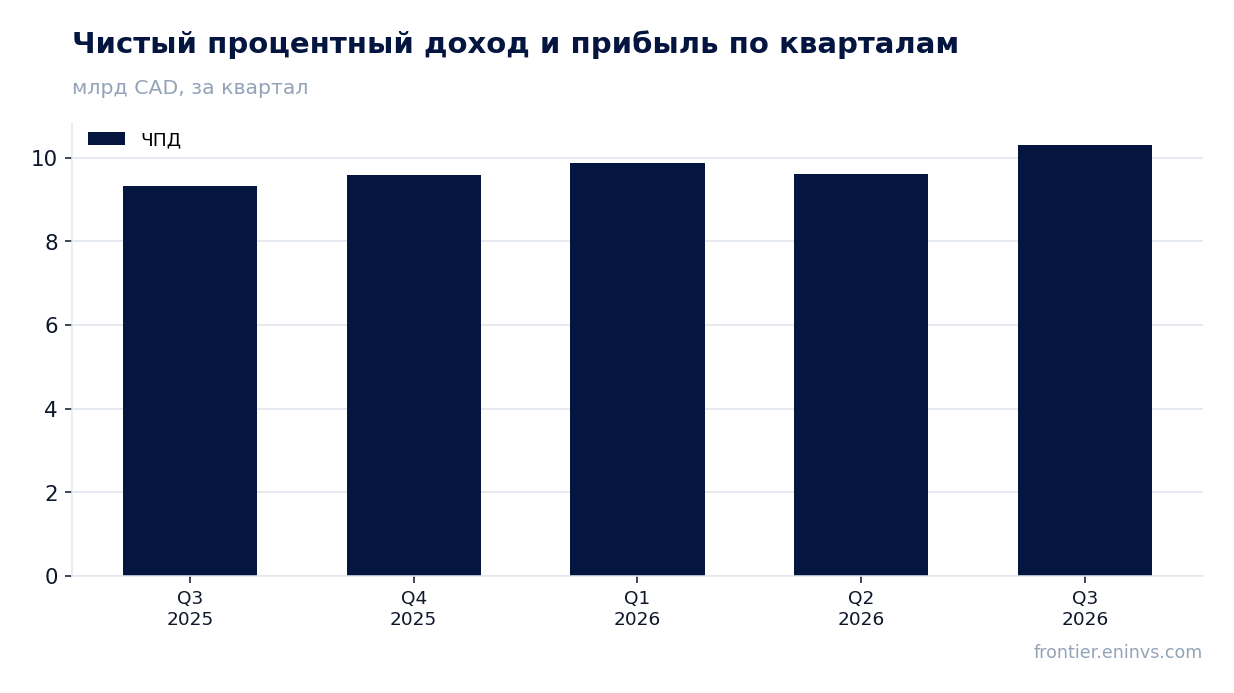
Чистый процентный доход прибавил 10,5% год к году, до 10 313 млн, и это главный источник выручки банка

Чистый процентный доход в третьем квартале 2026 года составил 10 313 млн канадских долларов, увеличившись на 10,5% по сравнению с 9 329 млн годом ранее. Это ключевая статья доходов банка, и её динамика важнее, чем разовые факторы в прибыли. Рост процентного дохода означает, что банк либо увеличивает объём кредитования, либо улучшает спред между стоимостью фондирования и доходностью активов.

В поквартальном разрезе чистый процентный доход стабильно растёт: 9 579 млн в четвёртом квартале 2025 года, 9 880 млн в первом квартале 2026 года, 9 615 млн во втором и 10 313 млн в третьем. Небольшое снижение во втором квартале сменилось новым максимумом, что говорит о способности банка наращивать доходы даже в условиях меняющейся процентной среды. За последние 12 месяцев чистый процентный доход составил 37 100 млн, что подтверждает масштаб этого бизнеса.

Чистая прибыль по кварталам

Рентабельность капитала в 4,4% остаётся низкой и не покрывает даже дивидендные выплаты с запасом

Рентабельность капитала Bank of Nova Scotia за последние 12 месяцев составляет 4,4%. Для банковского сектора это низкий показатель: он означает, что на каждый доллар собственного капитала банк зарабатывает менее пяти центов. При такой доходности способность наращивать капитал за счёт прибыли ограничена, и банк вынужден полагаться на внешнее финансирование или сокращение активов для поддержания достаточности капитала.

Низкая рентабельность объясняется тем, что прибыль всё ещё восстанавливается после периода повышенных отчислений в резервы. Если прибыль продолжит расти теми же темпами, рентабельность может улучшиться, но пока она остаётся ниже стоимости капитала, которую рынок обычно требует от банков. Это ключевой аргумент против агрессивной переоценки акции.

Дивидендная доходность в 3,4% при коэффициенте выплат, близком к 100% от прибыли, оставляет мало пространства для манёвра

Дивидендная доходность Bank of Nova Scotia за последние 12 месяцев составляет 3,4%. Это умеренный уровень для канадского банка, но он привлекателен на фоне текущих ставок. Однако при рентабельности капитала 4,4% и коэффициенте цена/прибыль 20,5 коэффициент выплат оказывается близким к 100% от прибыли: банк распределяет практически всё, что зарабатывает. Это означает, что рост дивиденда возможен только при существенном увеличении прибыли.

Для инвестора, ориентированного на доход, важно, что дивиденд покрывается прибылью, но не создаёт запаса прочности. Если прибыль снизится, банк может столкнуться с необходимостью либо сократить выплаты, либо привлекать капитал. Пока же дивиденд остаётся одним из главных аргументов в пользу акции, но его устойчивость зависит от продолжения восстановления прибыли.

Оценка по модели портала даёт потенциал роста 7% к текущей цене, что немного выше дивидендной доходности

По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, справедливая стоимость акции Bank of Nova Scotia на 7% выше текущей рыночной цены. Это умеренный потенциал роста, который лишь немного превышает дивидендную доходность в 3,4%. Иными словами, инвестор может рассчитывать на совокупную доходность около 10% годовых, если оценка верна и дивиденд сохранится.

Коэффициент цена/прибыль за последние 12 месяцев составляет 20,5. Для банка с рентабельностью капитала 4,4% это довольно высокий мультипликатор: рынок уже закладывает в цену восстановление прибыли. Если прибыль не вырастет так, как ожидается, мультипликатор может сжаться, и тогда потенциал роста, рассчитанный по модели, окажется недостижимым. Пока же оценка выглядит сбалансированной, без явного завышения или недооценки.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация160 млрд CAD
P/E (LTM)20,5
P/B1,84
ROE4,4%
Дивидендная доходность (12 мес)3,4%

Итог

Bank of Nova Scotia показала сильный квартал: прибыль выросла на 18,8%, а чистый процентный доход – на 10,5%, что говорит о восстановлении основного бизнеса. Однако рентабельность капитала остаётся низкой – 4,4%, а дивиденд поглощает почти всю прибыль, не оставляя запаса прочности. Оценка по модели портала предполагает потенциал роста 7%, что немного выше дивидендной доходности 3,4%, но коэффициент цена/прибыль 20,5 уже учитывает много хорошего. Для инвестора, ориентированного на доход, акция выглядит скорее привлекательной, но для ставки на кратный рост – нейтральной.