Удобрительная лихорадка и газовая тоска: великое расхождение 2026 года
Корпоративные результаты этого квартала рисуют картину экстремального расхождения: удобрения и розничная торговля топливом взлетают, в то время как переработка газа и платная инфраструктура падают. Медианный рост выручки по отраслям колеблется от ошеломляющих +91,9% в удобрениях до удручающих -33,2% в газопереработке — разброс более чем в 125 процентных пунктов, что подчеркивает неравномерность текущей экономической ситуации.
Рост выручки по отраслям (медиана г/г)
Удобрения и топливный ритейл — бесспорные чемпионы роста
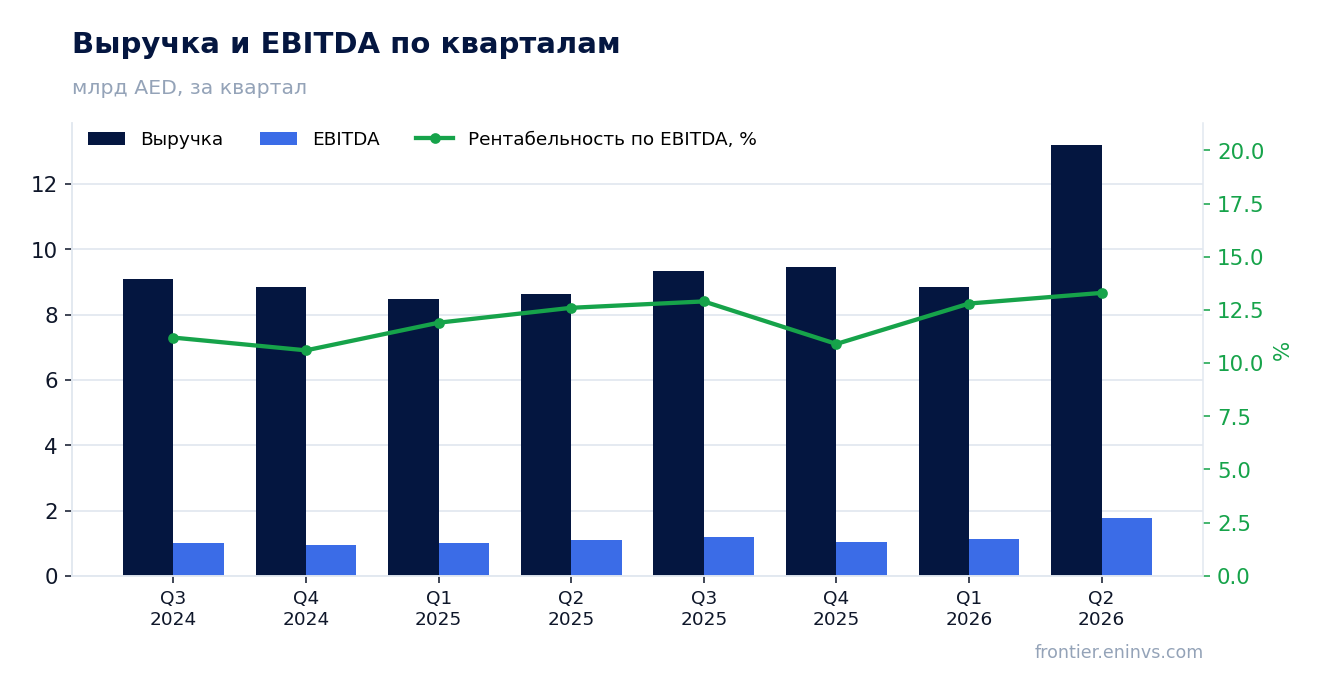
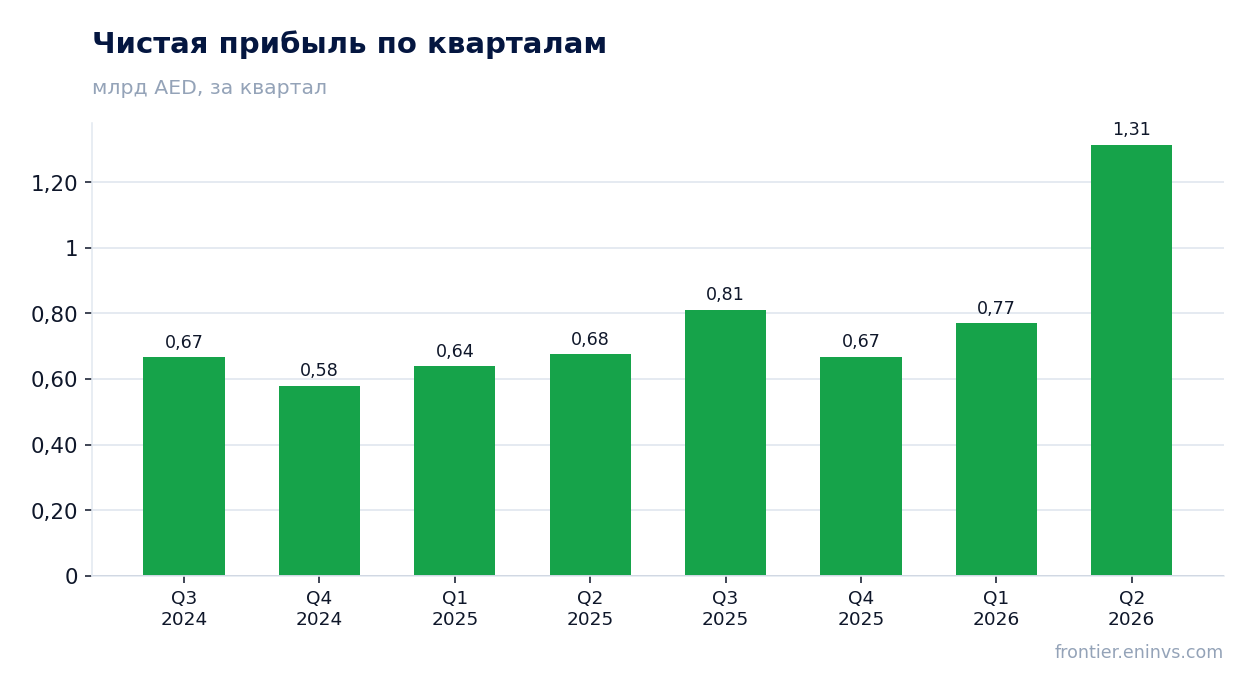
Fertiglobe (FERTIGLB) в секторе удобрений продемонстрировала ошеломляющий рост выручки на +91,9% год к году, EBITDA выросла на +79,7%, а чистая прибыль взлетела на +466,8%. Этот результат резко контрастирует с 3-летним CAGR выручки в -17,5%, что говорит о циклическом восстановлении или значительных операционных изменениях. Тем временем ADNOC Distribution (ADNOCDIST) в топливном ритейле показала рост выручки на +52,8%, EBITDA на +67,1% и чистой прибыли на +94,3%, обусловленный высоким спросом и эффективными операциями.
Эти два сектора оставляют остальной рынок далеко позади. Следующая по темпам отрасль — девелопмент недвижимости — выросла на +32,1%, что менее половины от темпа топливного ритейла. Всплеск в удобрениях и топливном ритейле — не просто временное явление; он отражает структурные дисбалансы спроса и предложения и стратегическое позиционирование, которые могут сохраниться.
Газопереработка и платная инфраструктура несут потери
ADNOC Gas (ADNOCGAS) в газопереработке увидела обвал выручки на -33,2% год к году, EBITDA упала на -42,0%, а чистая прибыль рухнула на -52,0%. Это общесекторальный разгром, поскольку медианный рост выручки в газопереработке составляет -33,2%. Аналогично, Salik (SALIK) в платной инфраструктуре сообщила о снижении выручки на -12,0%, EBITDA — на -14,1%, чистой прибыли — на -16,4%. Эти падения особенно болезненны с учетом высоких мультипликаторов, которые имеют эти компании: ADNOC Gas торгуется с P/E 16,1x, а Salik — с 26,7x, что говорит о том, что инвесторы закладывали рост, который теперь испарился.
Поворот сюжета: рост выручки Talabat скрывает сжатие прибыли
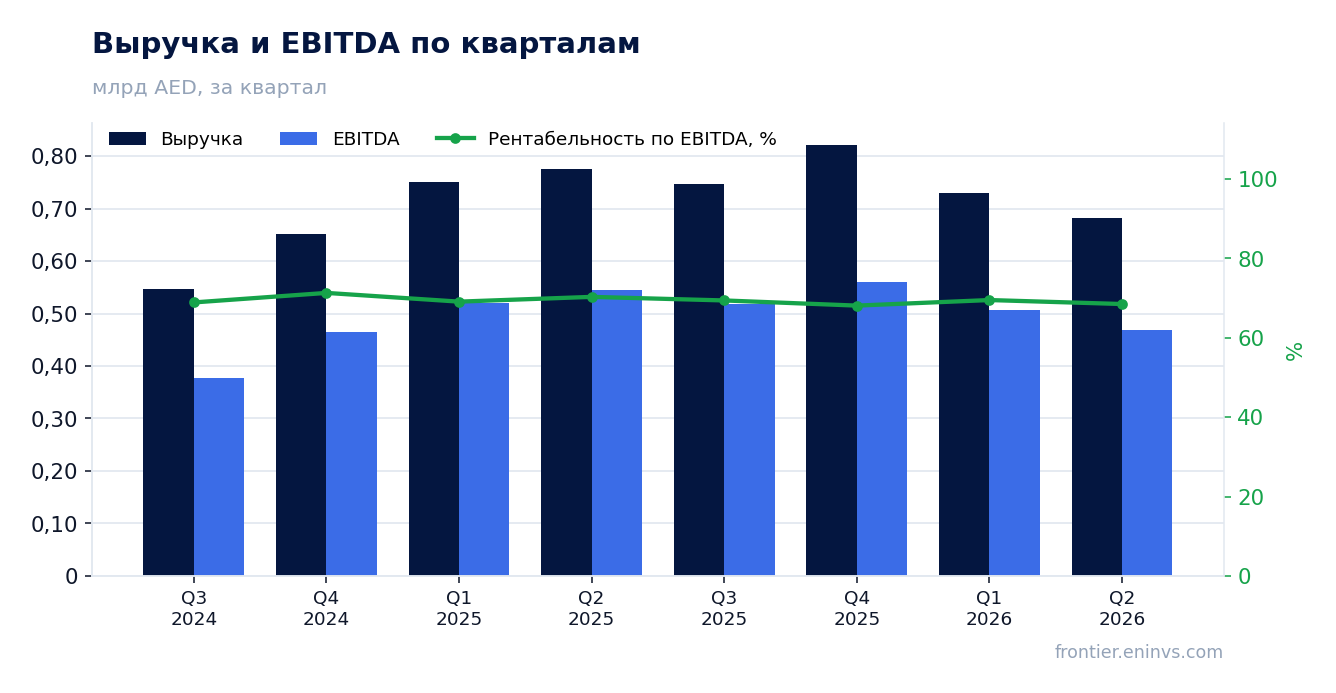
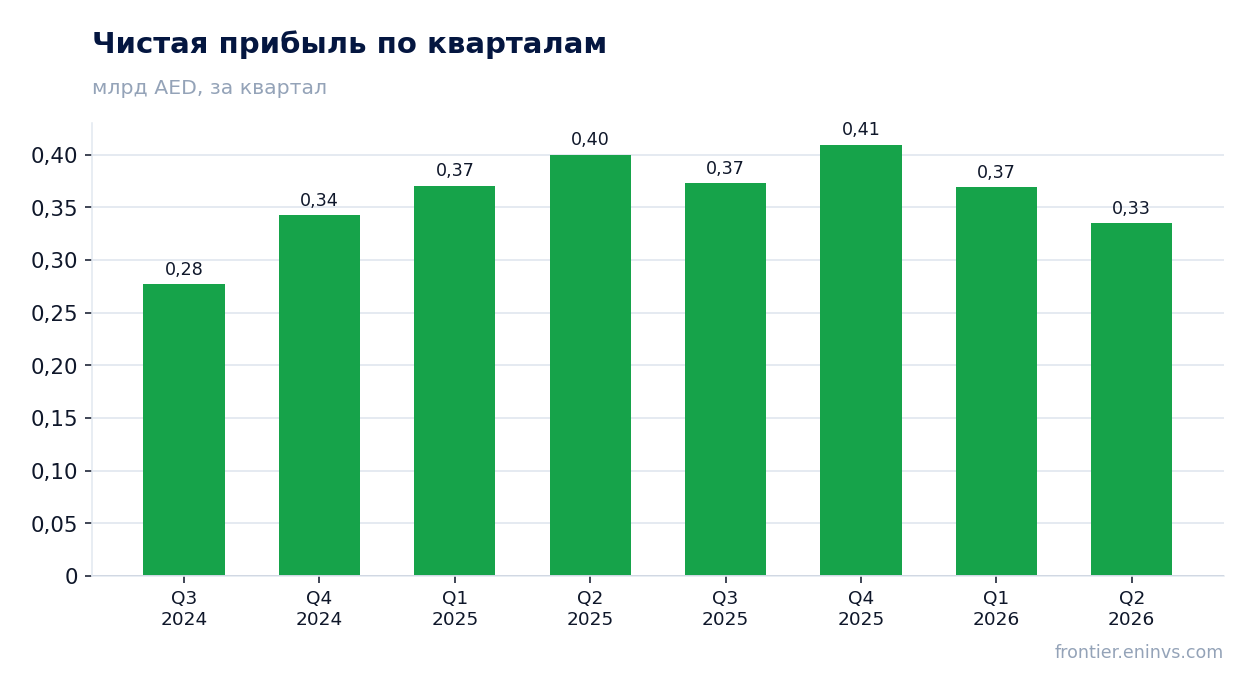
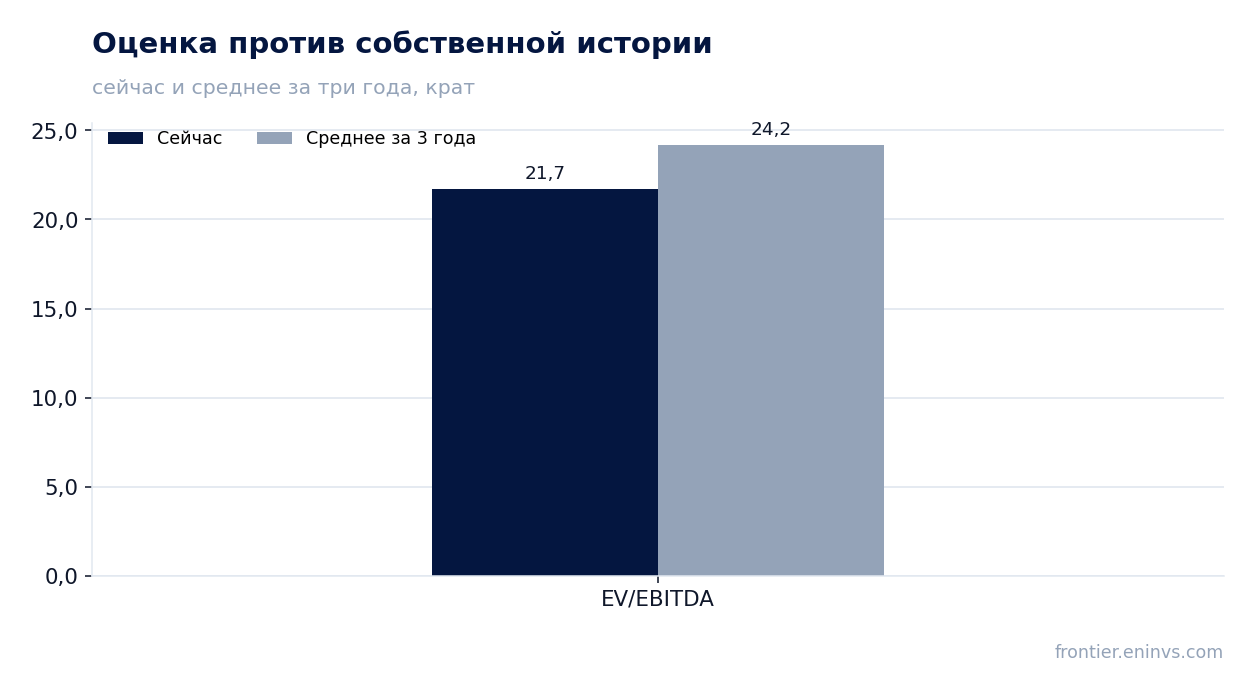
Talabat (TALABAT) в доставке еды сообщила о здоровом росте выручки на +16,3%, но этот рост выручки омрачен снижением EBITDA на -12,4% и падением чистой прибыли на -17,9%. Это замедление по сравнению с предыдущими периодами — когда рост, вероятно, был сильнее — сигнализирует об усилении конкуренции и давлении на маржу. P/E компании в 16,1x и EV/EBITDA в 11,8x могут не в полной мере отражать эти встречные ветры, что делает ее потенциальной ловушкой для стоимости.
Дешево для роста: Emaar Development и Fertiglobe — выгодные покупки
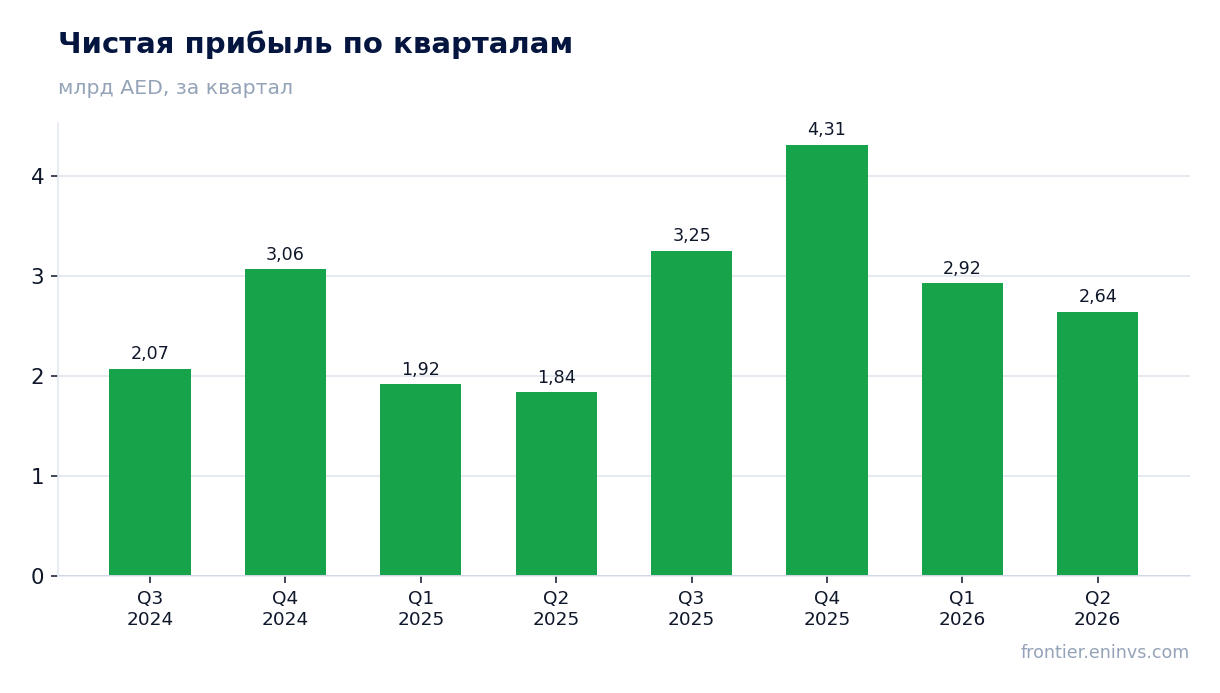
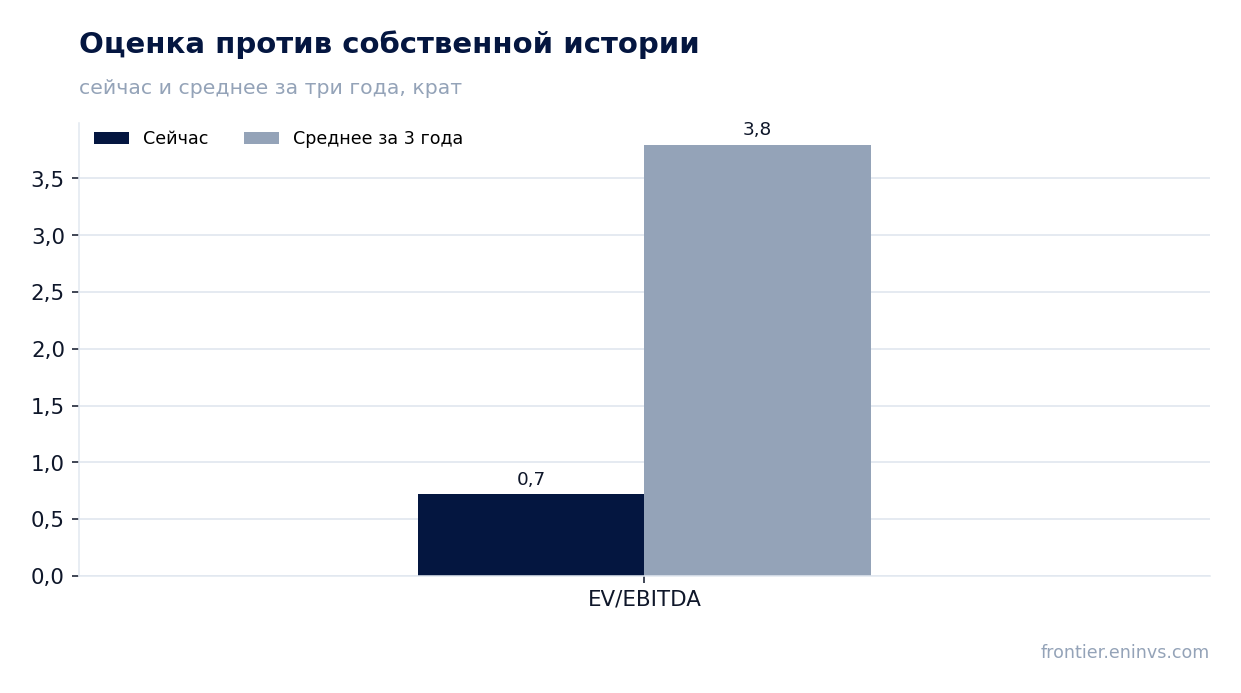
Emaar Development (EMAARDEV) растет выручкой на +32,1% и чистой прибылью на +43,6%, но торгуется с P/E всего 3,9x и EV/EBITDA 0,7x — оценка, которая кричит о глубокой недооценке. Аналогично, Fertiglobe (FERTIGLB) с взрывным ростом выручки на +91,9% и чистой прибылью на +466,8% торгуется с P/E 11,8x и EV/EBITDA 4,8x, что выглядит удивительно дешево для такого импульса. Напротив, Parkin (PARKIN) с ростом выручки на +13,6% торгуется с P/E 26,3x и EV/EBITDA 21,9x — богатый мультипликатор, который может быть трудно оправдать, если рост замедлится.
Инвесторам, ориентированным на доход: Americana Restaurants и Spinneys предлагают солидную доходность
Хотя дивидендная доходность явно не указана в данных, Americana Restaurants (AMR) и Spinneys (SPINNEYS) выделяются как потенциальные истории для инвесторов, ориентированных на доход. Americana с P/E 20,4x и EV/EBITDA 9,3x увеличила чистую прибыль на +40,3%, что говорит о потенциале для дивидендов. Spinneys с P/E 12,6x и EV/EBITDA 5,0x увеличила чистую прибыль на +5,7% несмотря на снижение выручки на -1,6%, что указывает на устойчивую маржу. Обе могут привлечь инвесторов, ориентированных на доход, хотя доходность требует подтверждения.
В долгосрочной перспективе Emaar Properties (EMAAR) и ADCB (ADCB) имеют впечатляющие 3-летние CAGR выручки: +25,7% и +18,2% соответственно, что указывает на устойчивый рост. Однако расхождение между секторами, вероятно, сохранится, пока сырьевые циклы и модели потребительского спроса остаются неравномерными. Следите за признаками стабилизации в газопереработке и платной инфраструктуре, а также за тем, смогут ли сохраниться бумы в удобрениях и топливном ритейле. Следующий квартал покажет, является ли это временным всплеском или новой нормой.
Игроки: рост и доходность (без абсолютных уровней)
| Компания | Отрасль | Выручка г/г | EBITDA г/г | Чистая приб. г/г | P/E |
|---|---|---|---|---|---|
| e& (Etisalat Group) (Q2) | Телеком | +6.4% | — | -10.1% | 15.6x |
| TAQA (Abu Dhabi National Energy) (Q2) | Электроэнергетика | -2.4% | — | +21.7% | 39.5x |
| ADNOC Distribution (Q2) | Топливный ритейл | +52.8% | +67.1% | +94.3% | 17.5x |
| Emirates NBD (Q2) | Банки | +12.1% | n/a | +1.8% | 7.8x |
| Emaar Properties (Q2) | Недвижимость | +18.2% | +15.0% | +9.0% | 5.2x |
| First Abu Dhabi Bank (Q2) | Банки | +5.4% | n/a | +3.8% | 9.7x |
| DEWA (Dubai Electricity & Water) (Q2) | Электроэнергетика | -2.6% | -2.6% | +1.4% | 15.3x |
| Aldar Properties (Q2) | Недвижимость | +4.8% | +19.1% | +9.9% | 7.7x |
| Emaar Development (Q2) | Девелопмент | +32.1% | +37.4% | +43.6% | 3.9x |
| Abu Dhabi Commercial Bank (Q2) | Банки | +21.3% | n/a | +31.5% | 9.4x |
| du (EITC) (Q2) | Телеком | +4.6% | +9.0% | +9.8% | 17.5x |
| Dubai Islamic Bank (Q2) | Банки | +1.7% | n/a | -0.1% | 6.8x |
| Abu Dhabi Islamic Bank (Q2) | Банки | +9.9% | n/a | +8.2% | 11.7x |
| ADNOC Gas (Q2) | Газопереработка | -33.2% | -42.0% | -52.0% | 16.1x |