UZEX: прибыль за 9 месяцев выросла на 34,5%, но 81,6% выручки остаётся в прибыли – за счёт чего и надолго ли
UZEX →
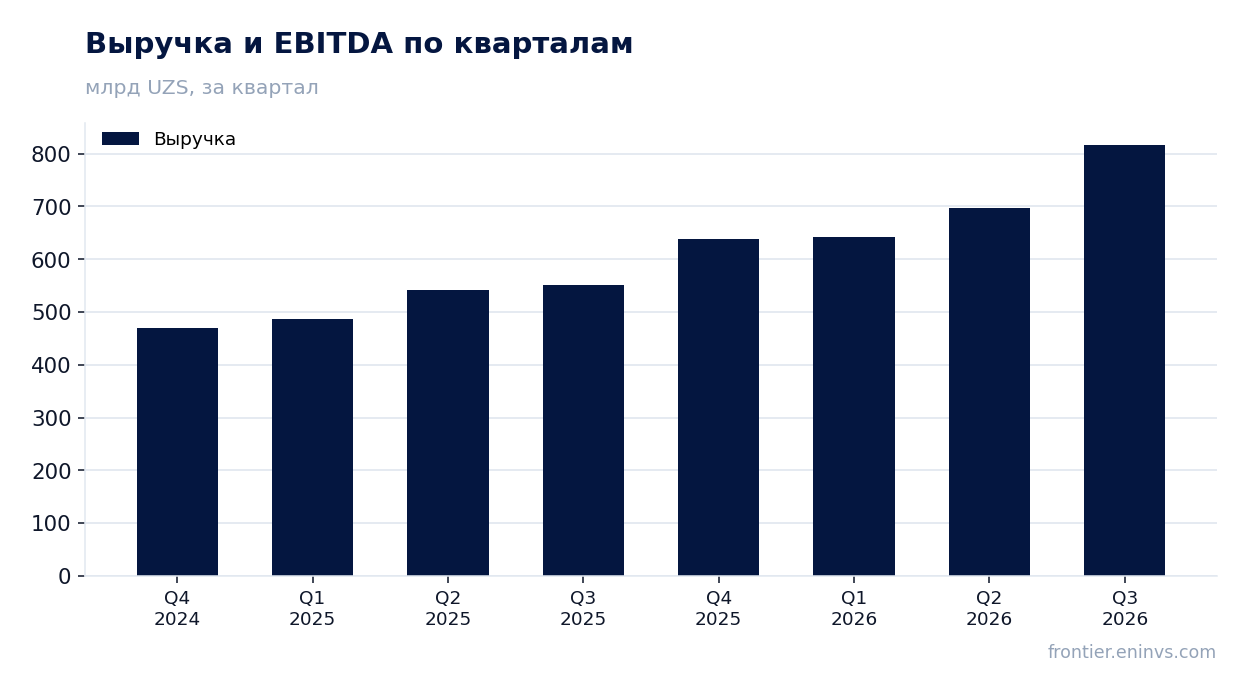
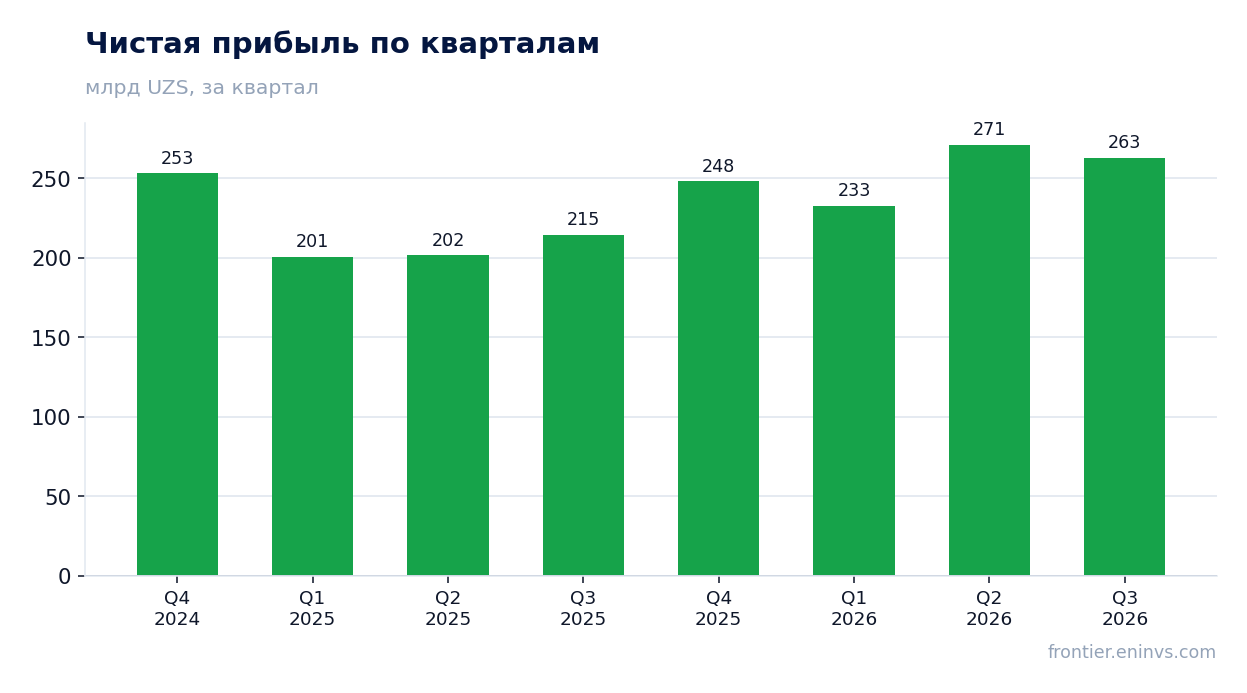
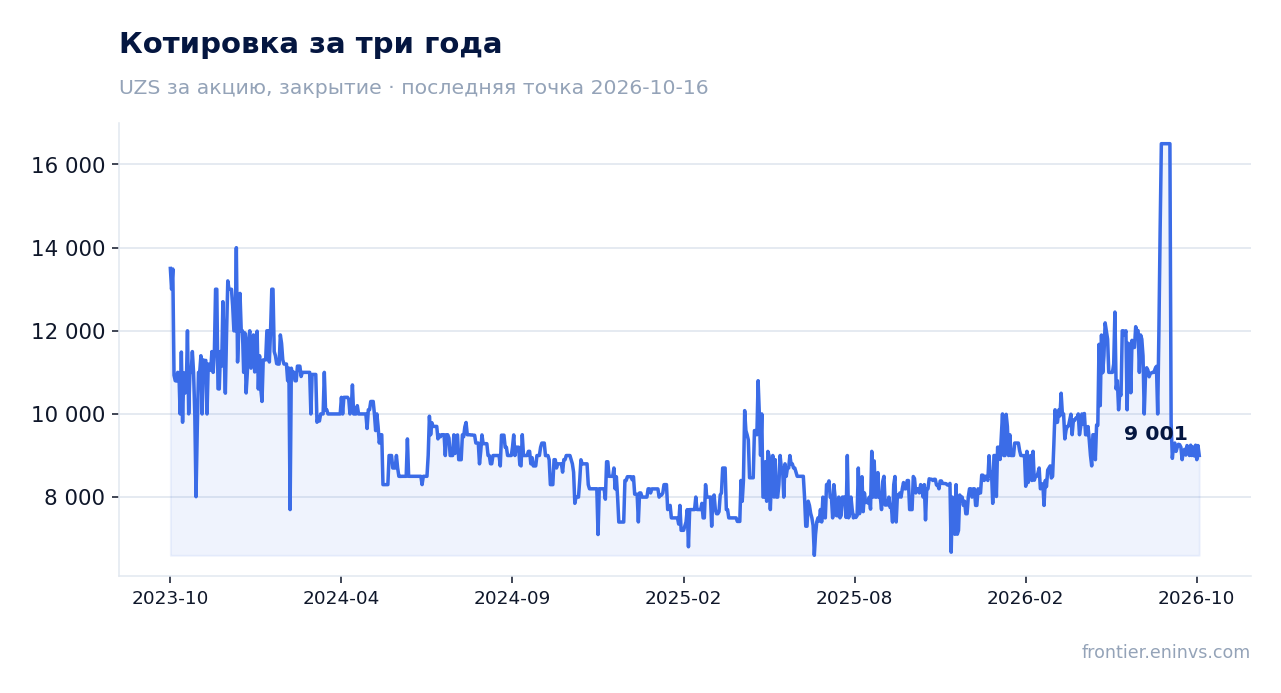
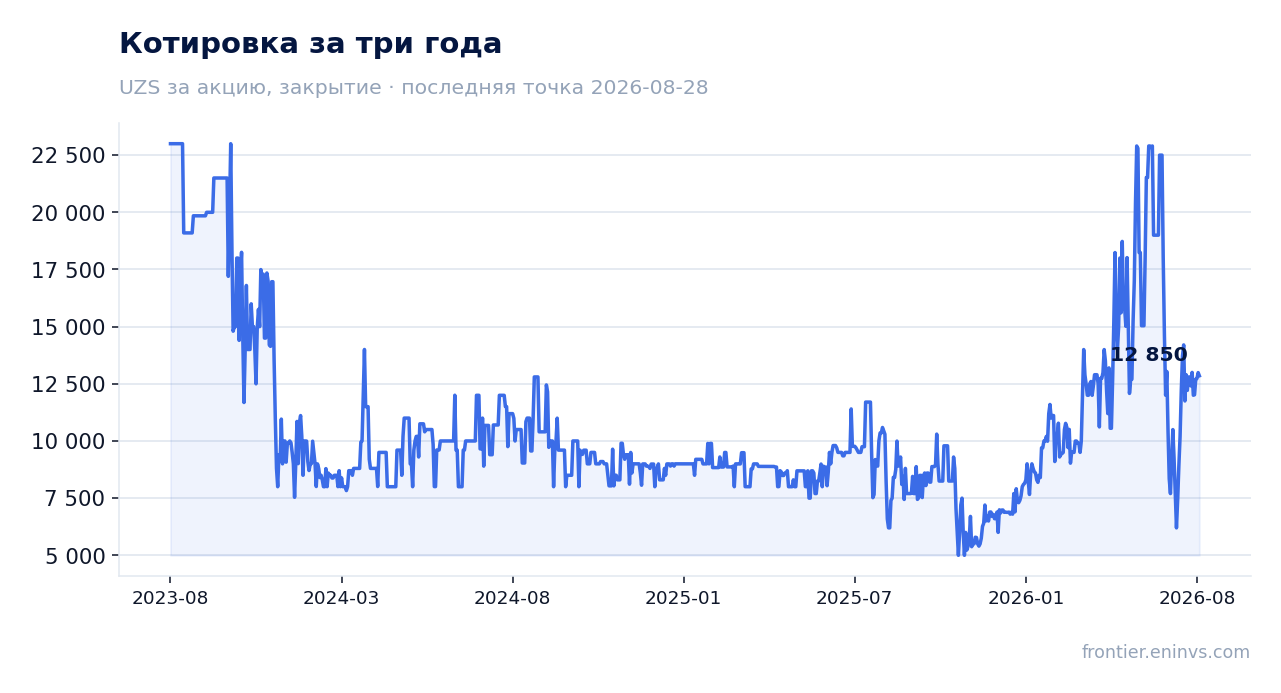
Результаты за 9 месяцев 2026 года Узбекской республиканской товарно-сырьевой биржи (UZEX) вышли 30 сентября 2026 года: выручка 418 851 млн сумов (+24,0% год к году), операционная прибыль 242 972 млн сумов, чистая прибыль 341 732 млн сумов (+34,5%). Чистая маржа достигла 81,6% против 75,2% годом ранее – прибыль растёт быстрее выручки, потому что биржа почти не несёт переменных издержек на каждую сделку. При капитализации 3 110 774 млн сумов и прибыли за последние 12 месяцев 343 458 млн сумов акция торгуется с P/E LTM 9,06 и дивидендной доходностью 15,8%. Наш вывод: акция скорее привлекательна по текущей цене.
Наш взгляд: есть ли потенциал
Наш взгляд в цифрах
| Показатель | Наша оценка |
|---|---|
| Вердикт | Скорее привлекательна |
| Потенциал по модели портала | модель для компании не считается |
| Дивидендная доходность, 12 мес | 15,8% |
| Главный аргумент за | Дивидендная доходность 15,8% более чем вдвое превышает ключевую ставку, а P/E LTM 9,06 ниже собственной трёхлетней истории – рынок платит за прибыль меньше, чем платил последние три года. |
| Главный аргумент против | ROE 76,5% означает, что капитала на случай падения прибыли нет, и дивиденд 15,8% держится только на текущей прибыли – её падение на четверть сократит выплату примерно на столько же. |
| Что изменит вывод | Если чистая маржа в следующем отчёте вернётся к 75,2%, вердикт сместится на шаг вниз – к «оценена справедливо»; если удержится выше 80% при росте выручки на 24,0%, вердикт сместится вверх. |
Главные тезисы
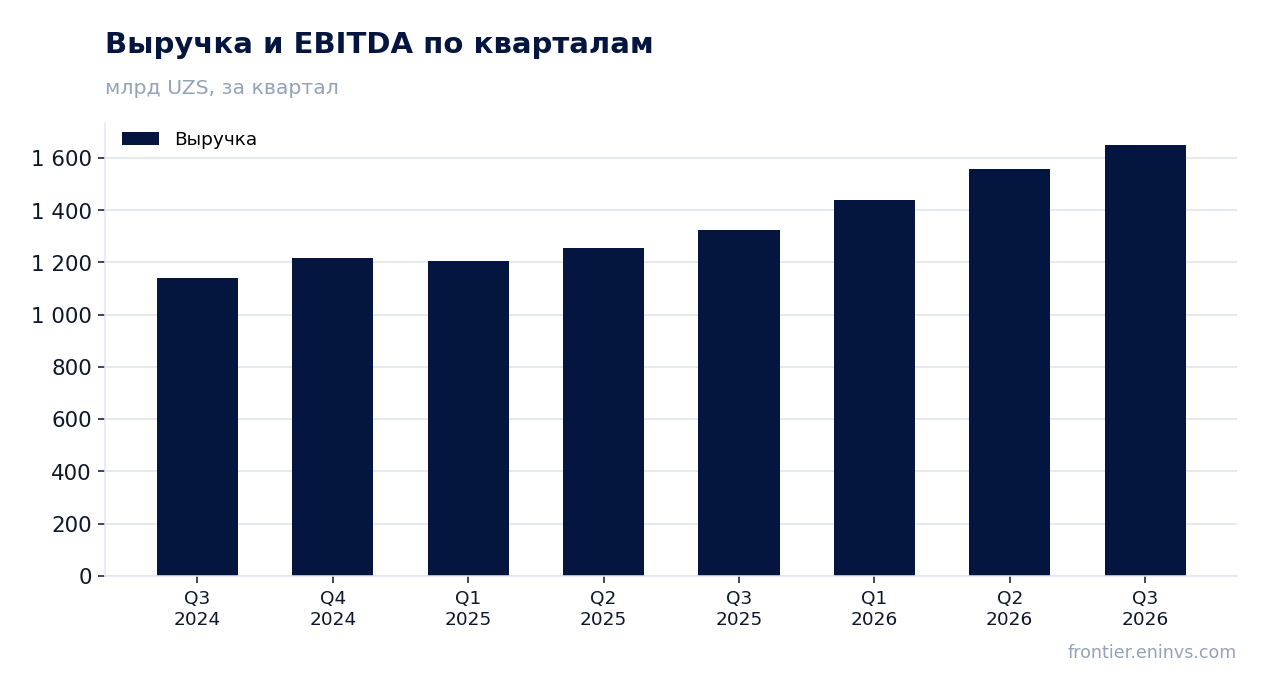
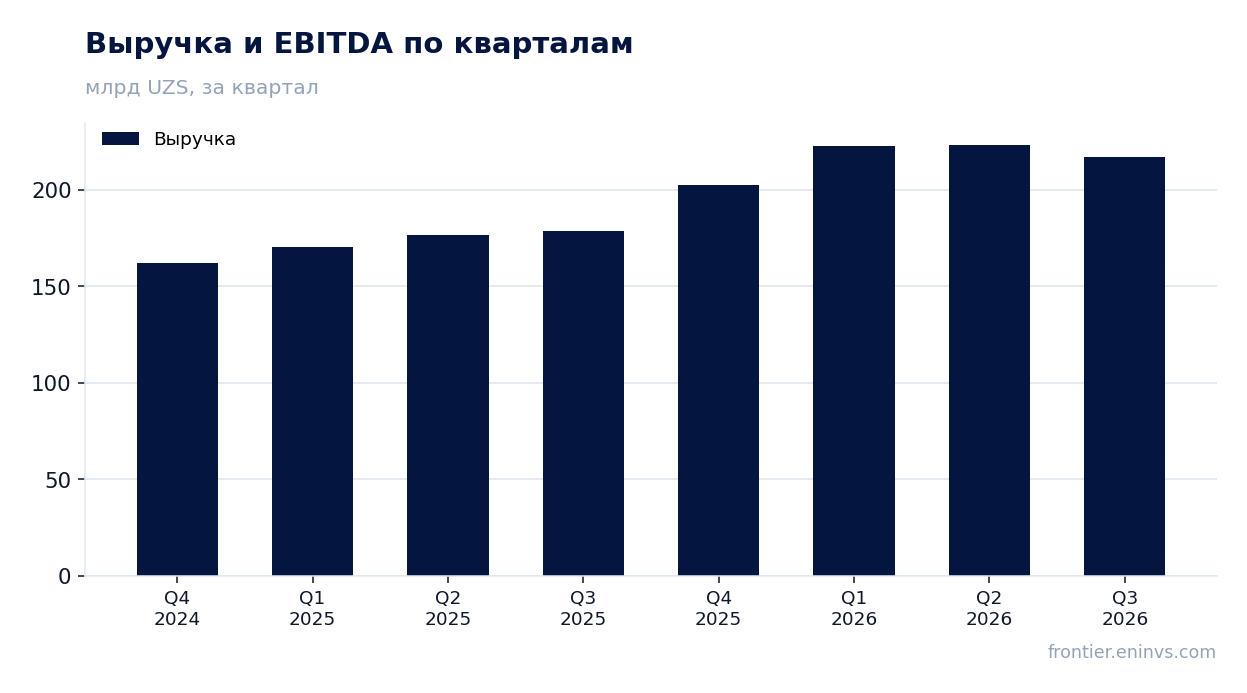
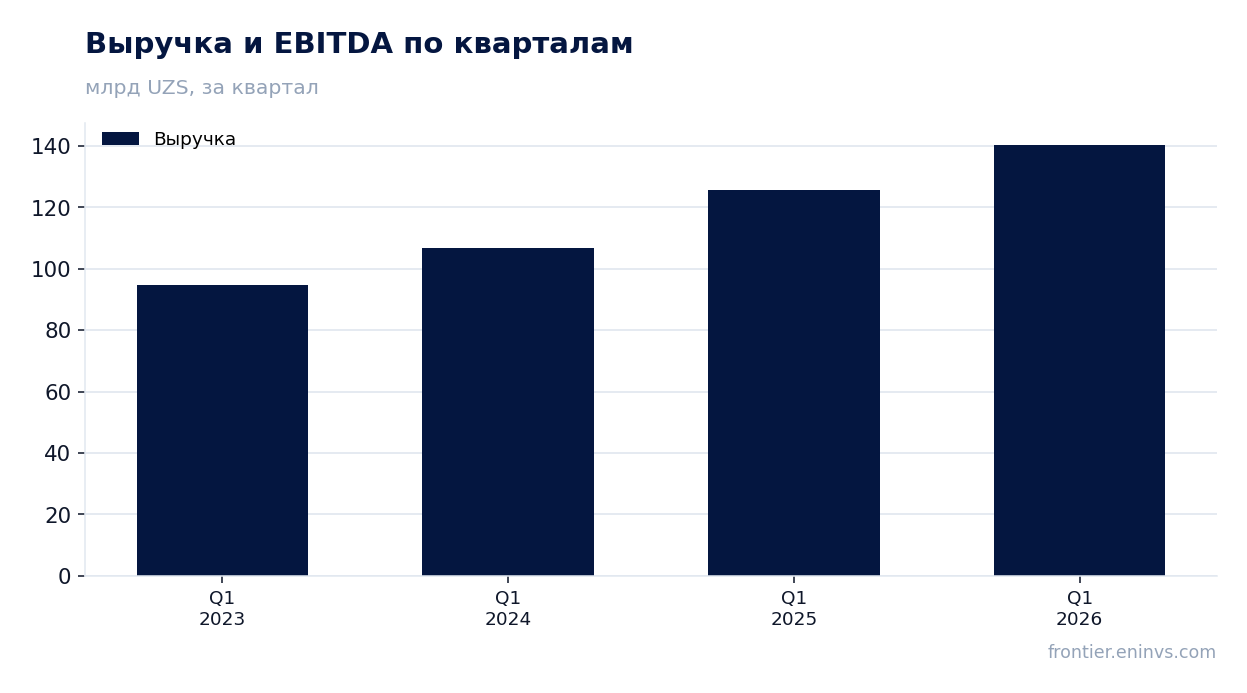
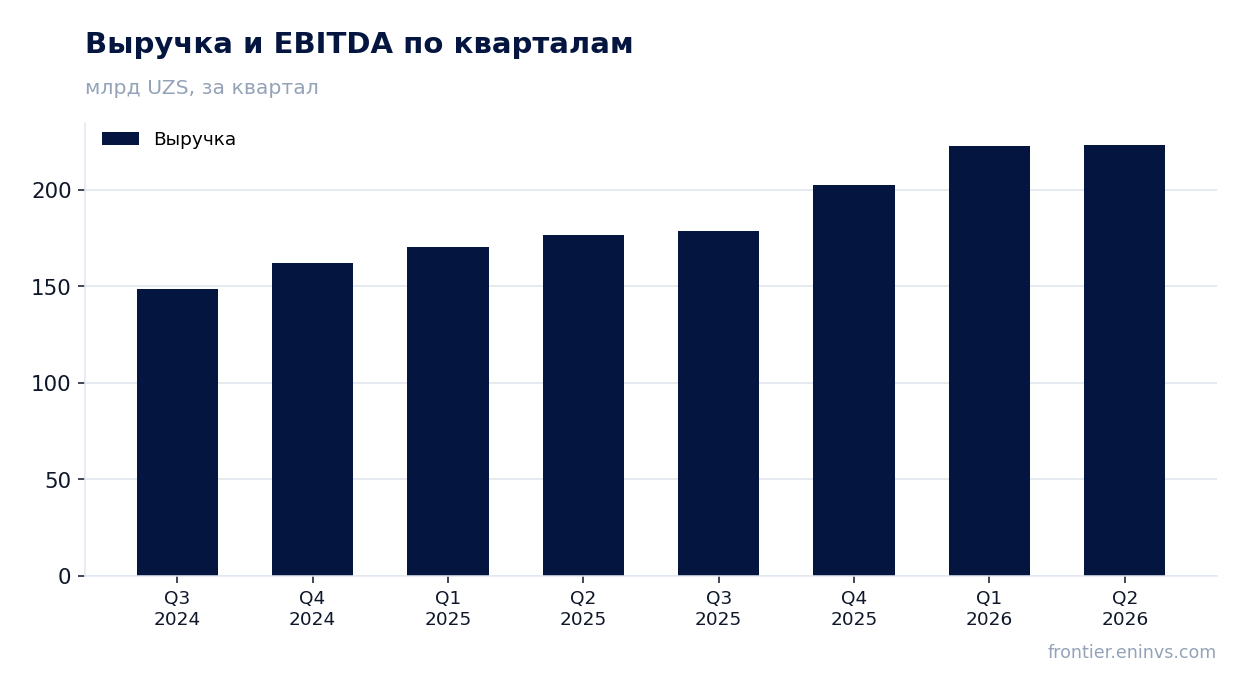
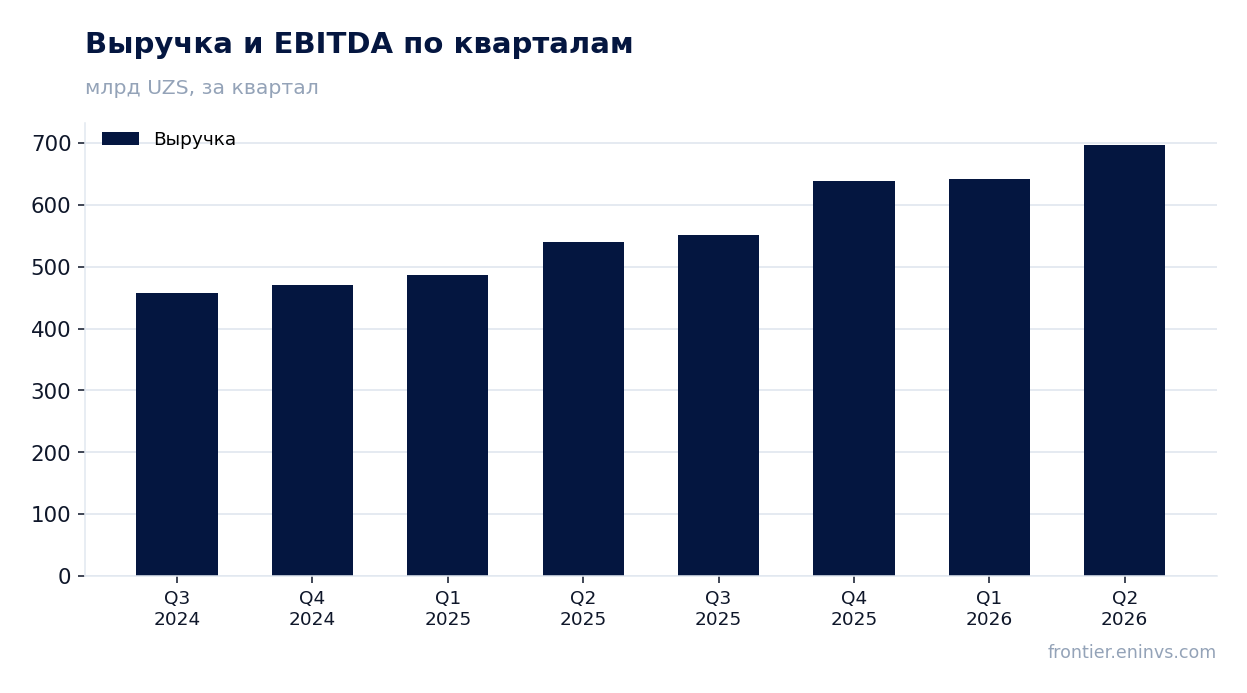
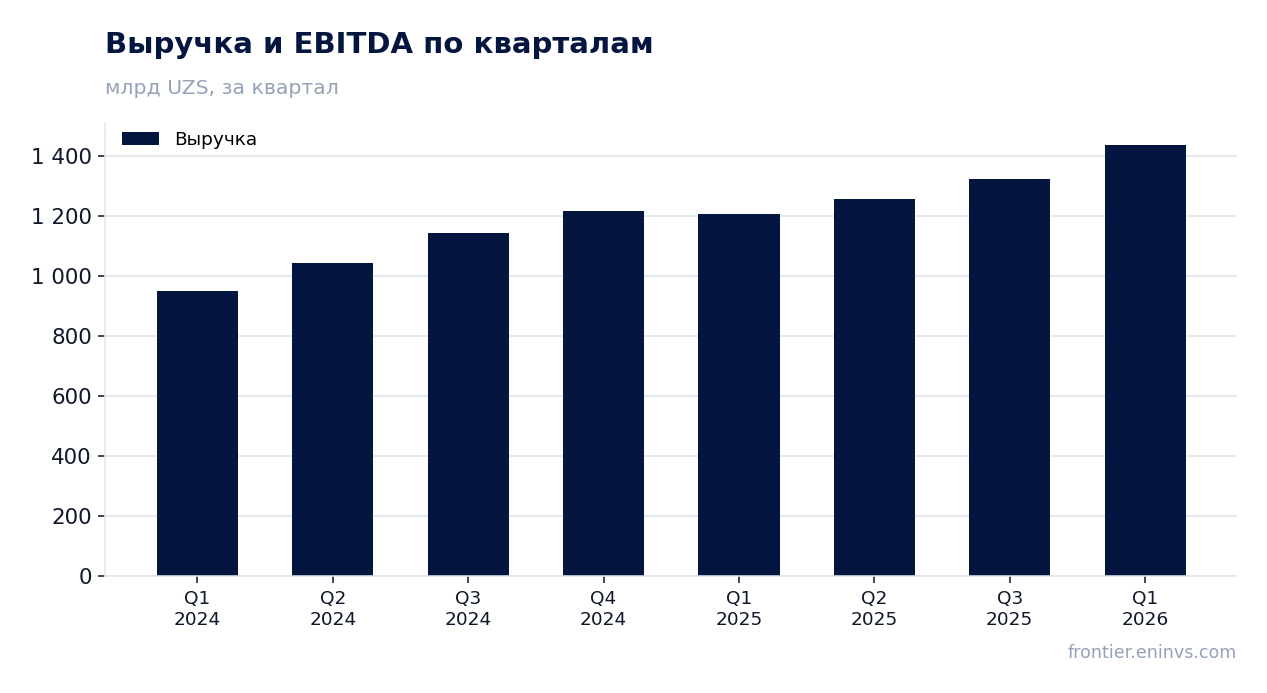
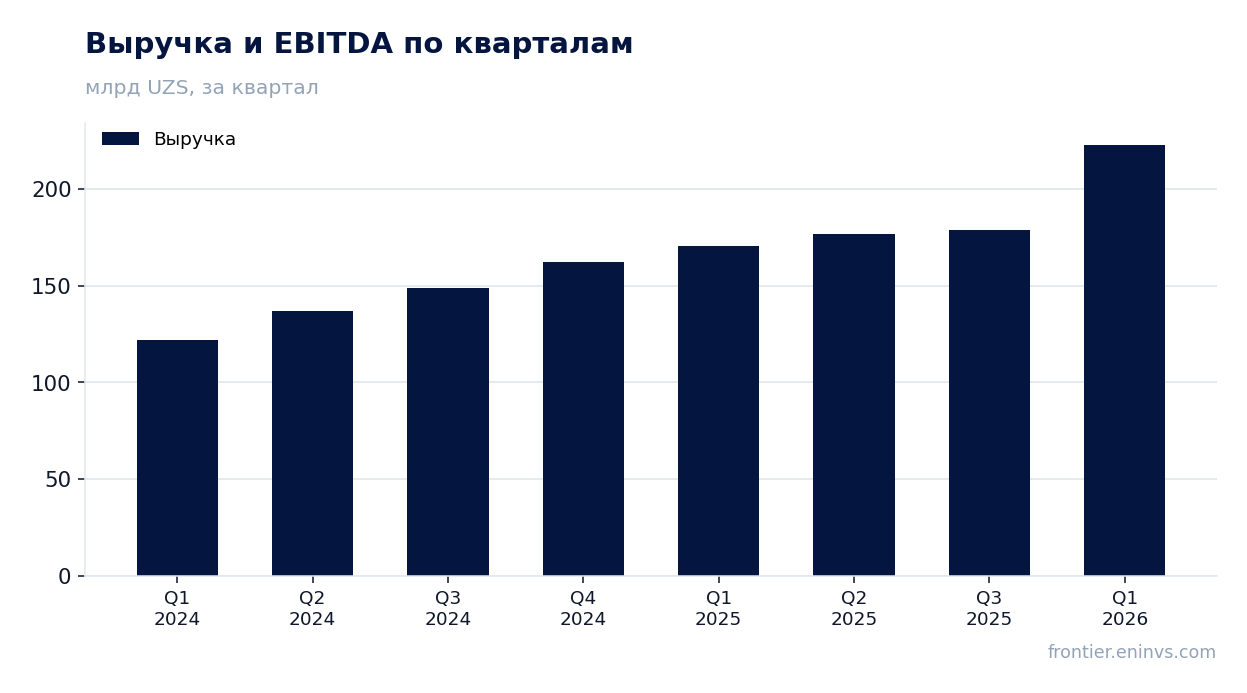
— Выручка за 9 месяцев 2026 года выросла на 24,0% до 418 851 млн сумов – биржа зарабатывает на объёме сделок, а не на новых услугах
— Чистая маржа 81,6% против 75,2% годом ранее – почти вся дополнительная выручка падает в прибыль
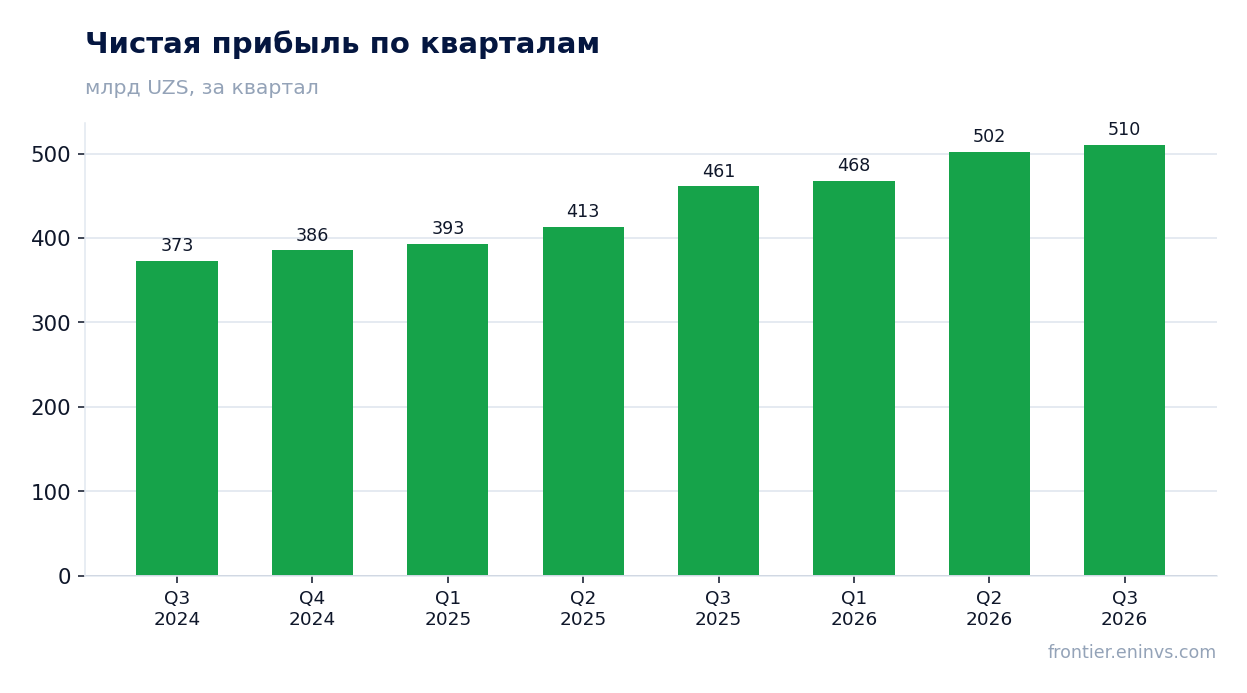
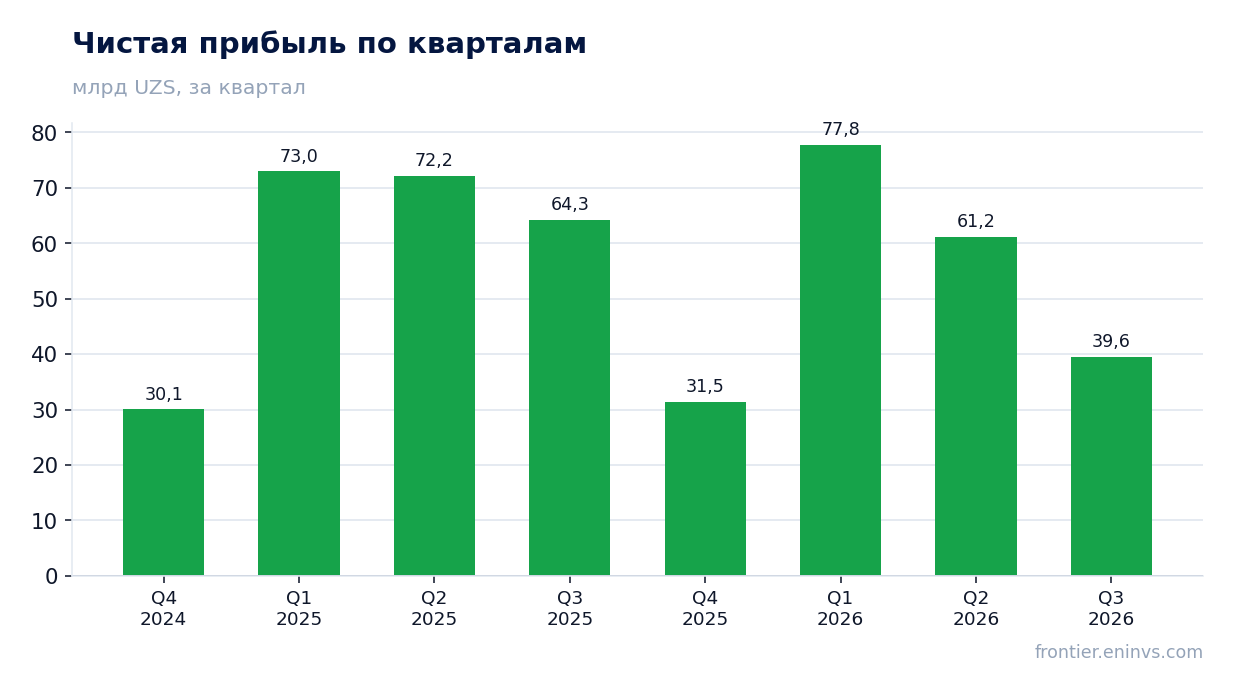
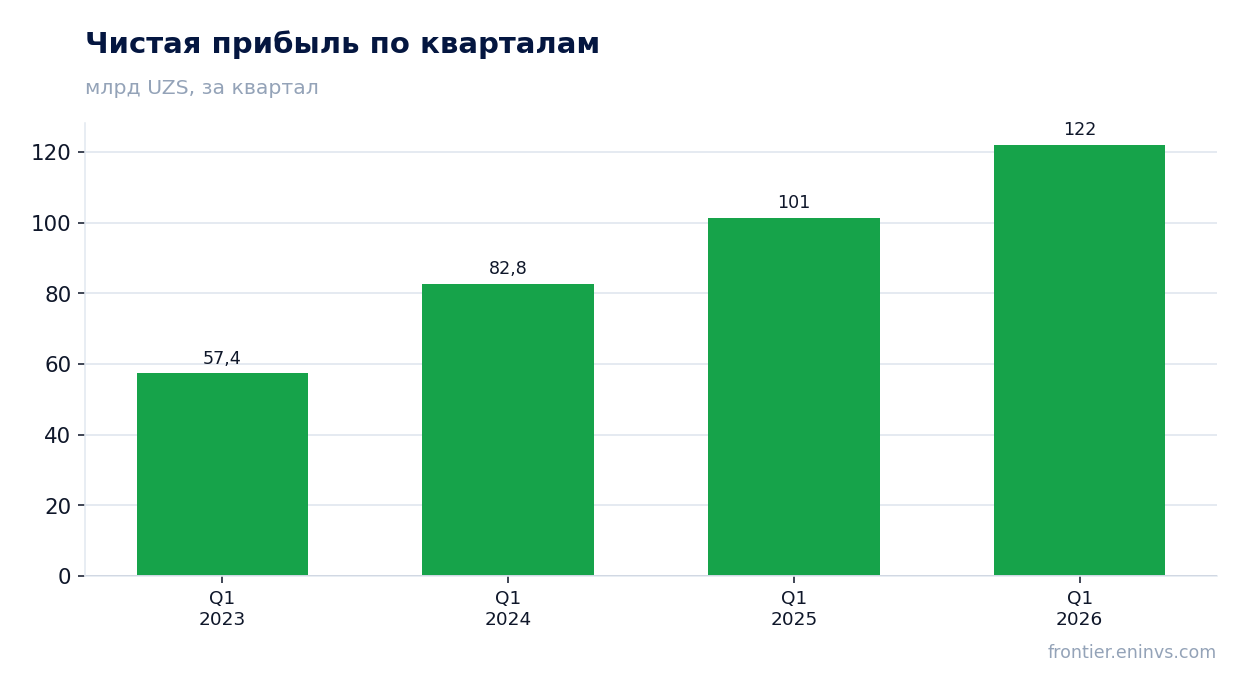
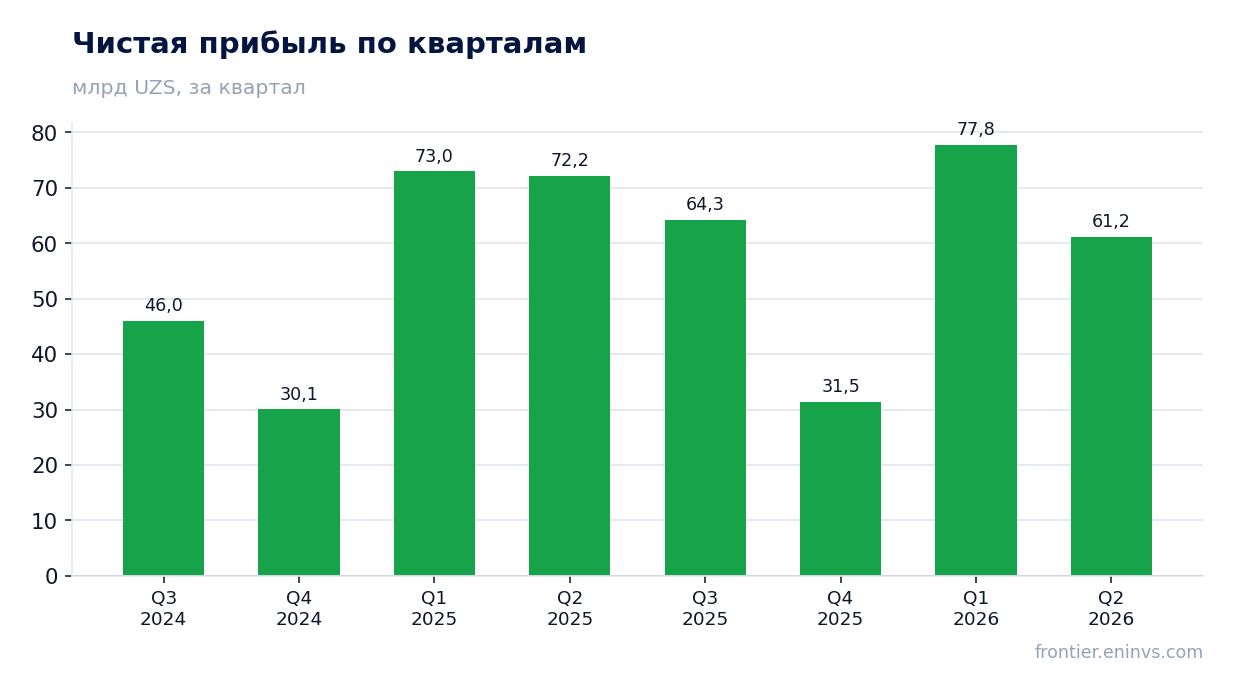
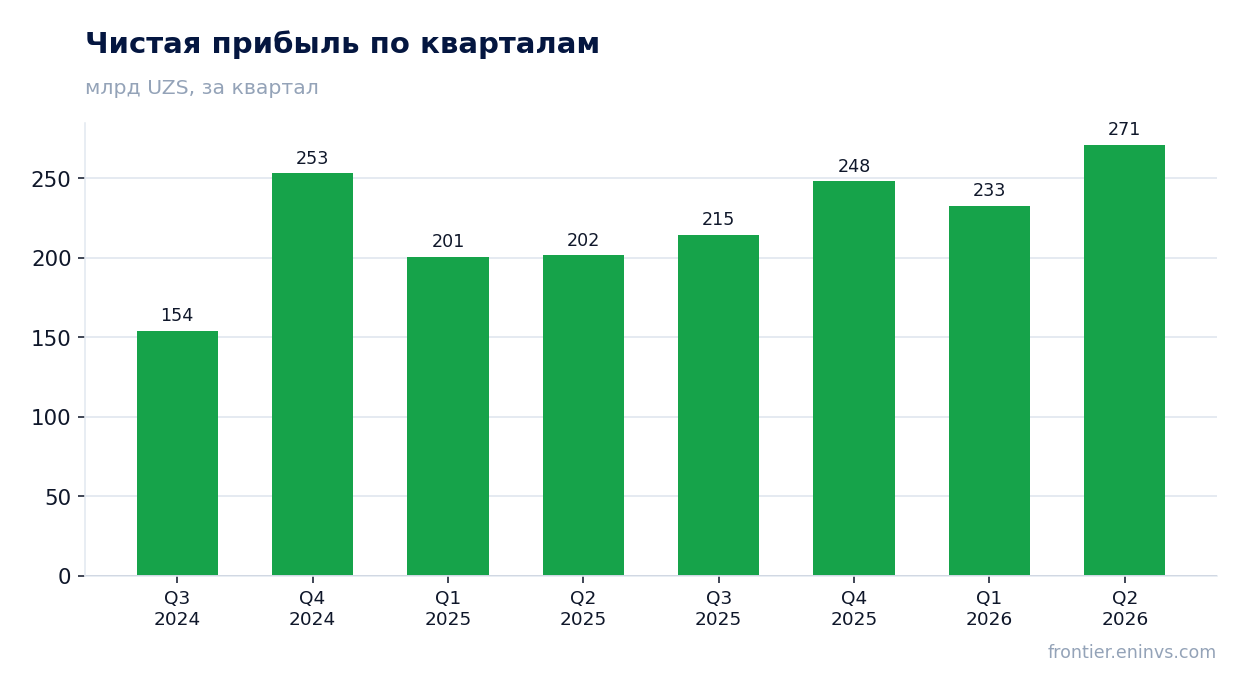
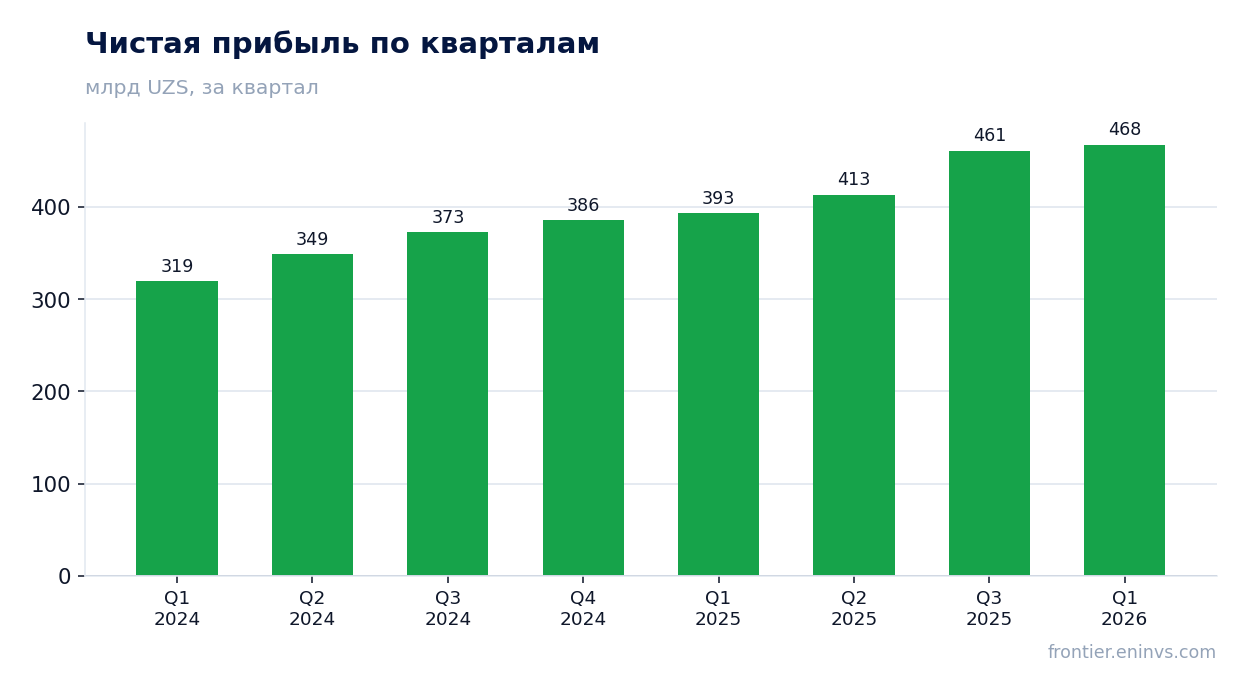
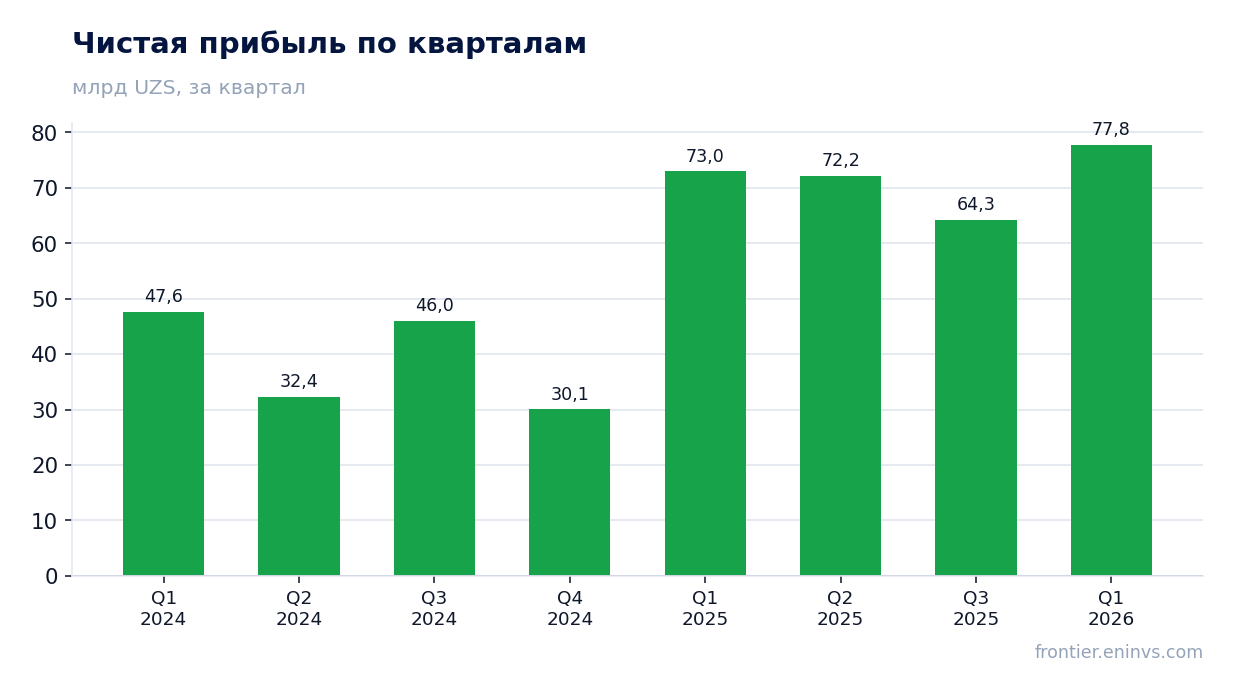
— Чистая прибыль 341 732 млн сумов за 9 месяцев 2026 года на 34,5% выше прошлогодней, и это быстрее роста выручки
— P/E LTM 9,06 – акция торгуется ниже собственной трёхлетней истории, хотя прибыль растёт двузначными темпами
— Дивидендная доходность 15,8% за последние 12 месяцев – выплата более чем вдвое превышает ключевую ставку
— ROE 76,5% – капитал биржи маленький относительно прибыли, и это ограничивает устойчивость дивиденда
— Следующий отчёт покажет, удержалась ли маржа выше 80% – это главный индикатор для держателя
Ключевые показатели, млрд UZS
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 338 | 419 | +24,0% |
| Операционная прибыль | 169 | 243 | +43,9% |
| Чистая прибыль | 254 | 342 | +34,5% |
| Чистая маржа | 75,2% | 81,6% | +6,4 п.п. |
Выручка за 9 месяцев 2026 года выросла на 24,0% до 418 851 млн сумов – биржа зарабатывает на объёме сделок, а не на новых услугах
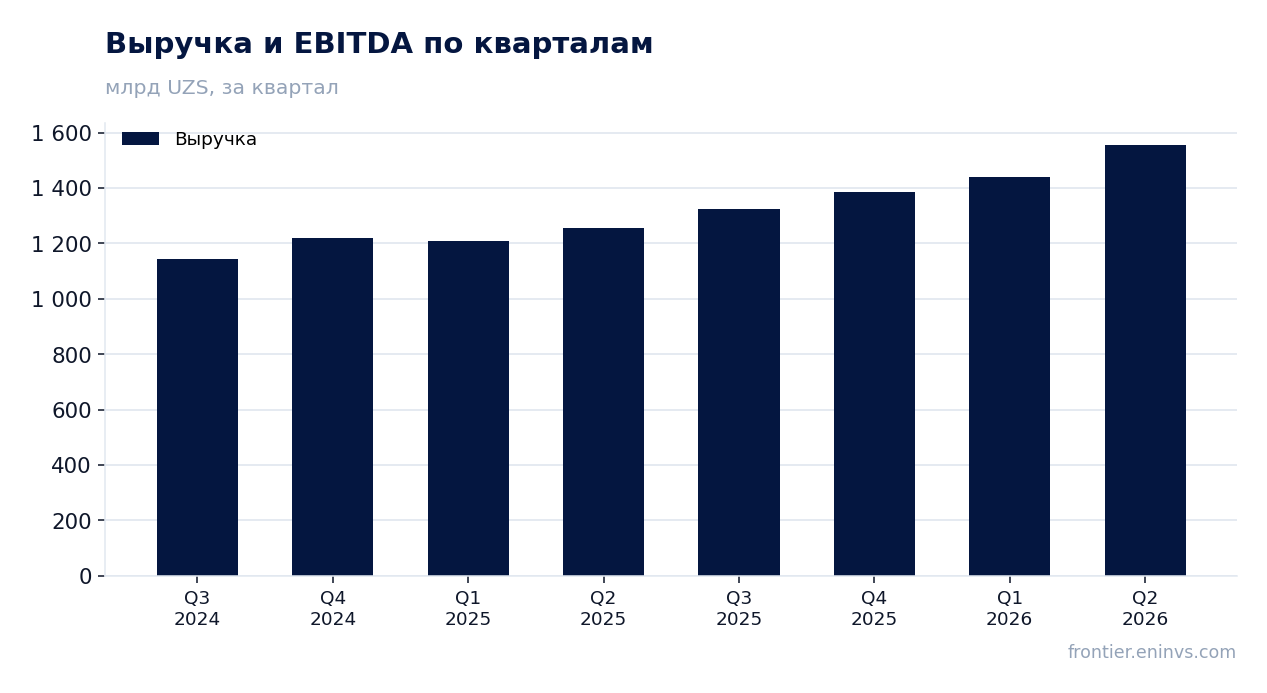
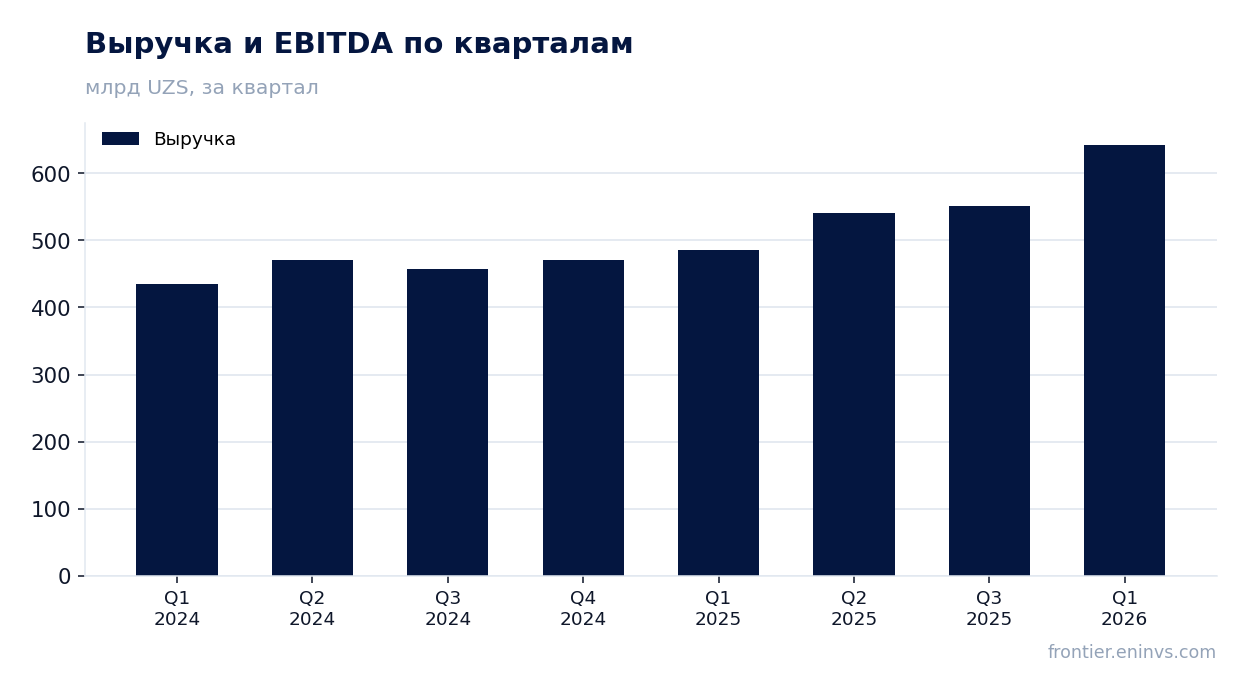
Выручка за 9 месяцев 2026 года составила 418 851 млн сумов, что на 24,0% больше, чем за тот же период годом ранее. Для биржи это почти целиком комиссионный доход с оборота торгов – чем активнее участники заключают сделки, тем выше выручка при неизменных издержках.
Рост на четверть за девять месяцев – сильный результат для площадки, которая не запускала новых продуктов. Он отражает рост самого рынка: больше контрактов, больше участников, больше оборот. Биржа в таком случае работает как инфраструктурный монополист – её выручка растёт вместе с экономикой, а не за счёт цен.
Для держателя это означает, что прогноз выручки сводится к прогнозу деловой активности в Узбекистане. Пока экономика растёт двузначными темпами, выручка биржи будет расти вместе с ней, и дополнительных вложений для этого не требуется.
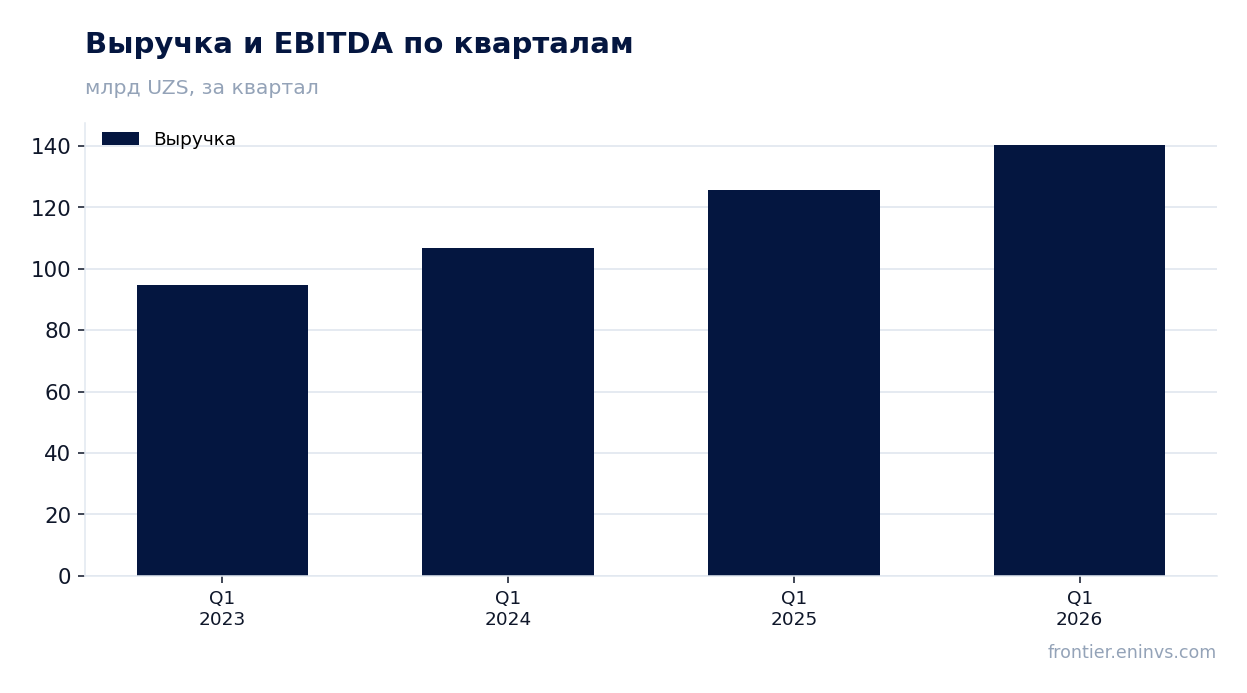
Чистая маржа 81,6% против 75,2% годом ранее – почти вся дополнительная выручка падает в прибыль
Чистая маржа за 9 месяцев 2026 года составила 81,6% против 75,2% за тот же период годом ранее. Разница в 6,4 процентного пункта означает, что из каждого дополнительного сума выручки в прибыль попадает больше, чем раньше.
У биржи почти нет переменных издержек: площадка, персонал и лицензии стоят примерно одинаково при любом объёме торгов. Поэтому рост выручки на 24,0% при стабильных расходах даёт рост прибыли на 34,5% – операционный рычаг работает в полную силу.
Устойчивость маржи выше 80% – главный вопрос к модели. Если расходы начнут расти быстрее выручки, маржа вернётся к прошлогодним 75%, и прибыль вырастет медленнее выручки. Пока этого не происходит, и это самый сильный аргумент в пользу акции.
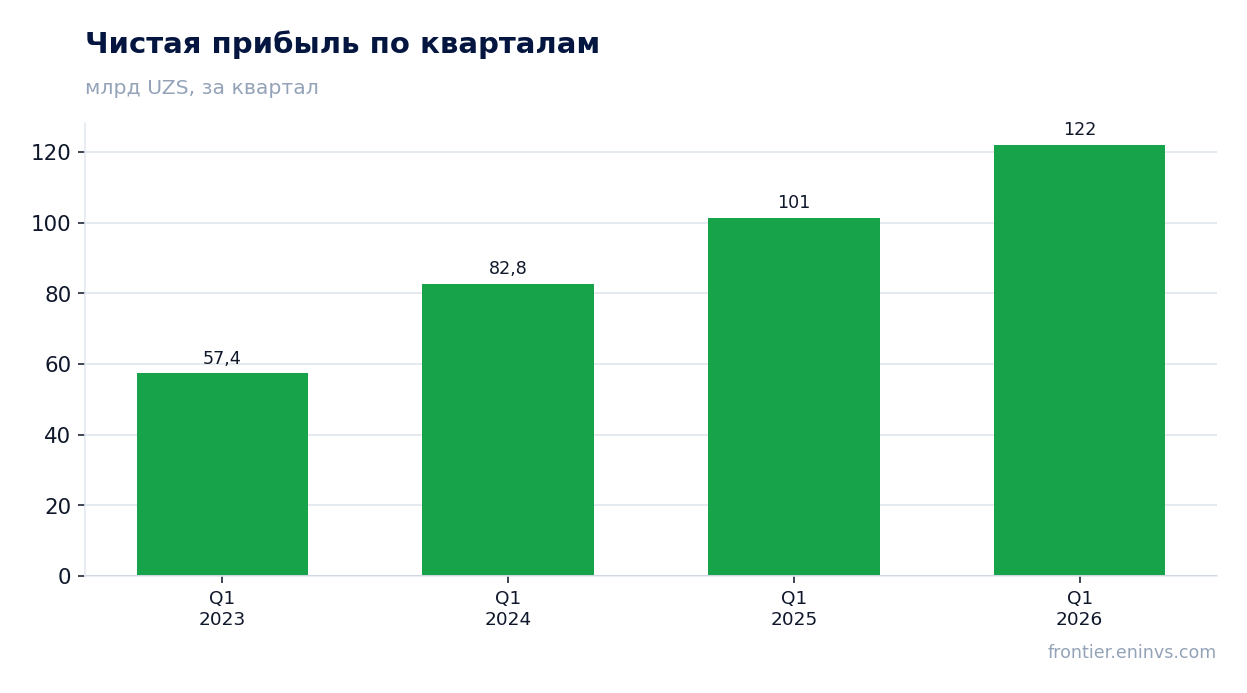
Чистая прибыль 341 732 млн сумов за 9 месяцев 2026 года на 34,5% выше прошлогодней, и это быстрее роста выручки
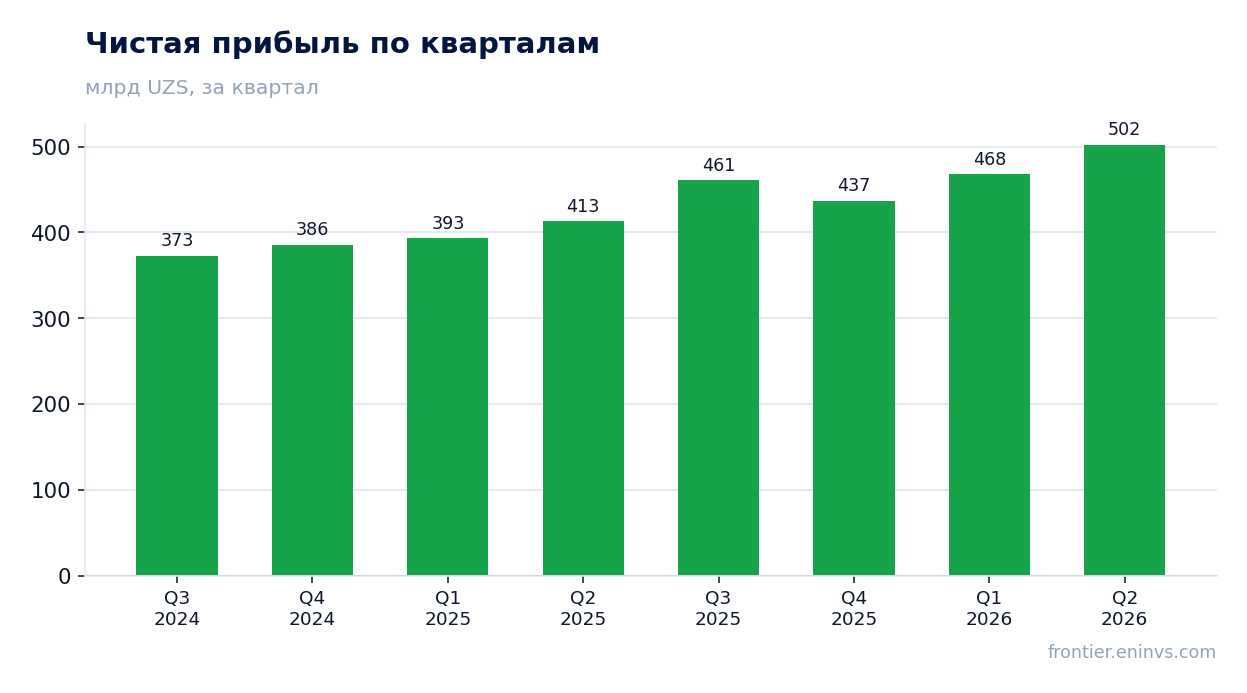
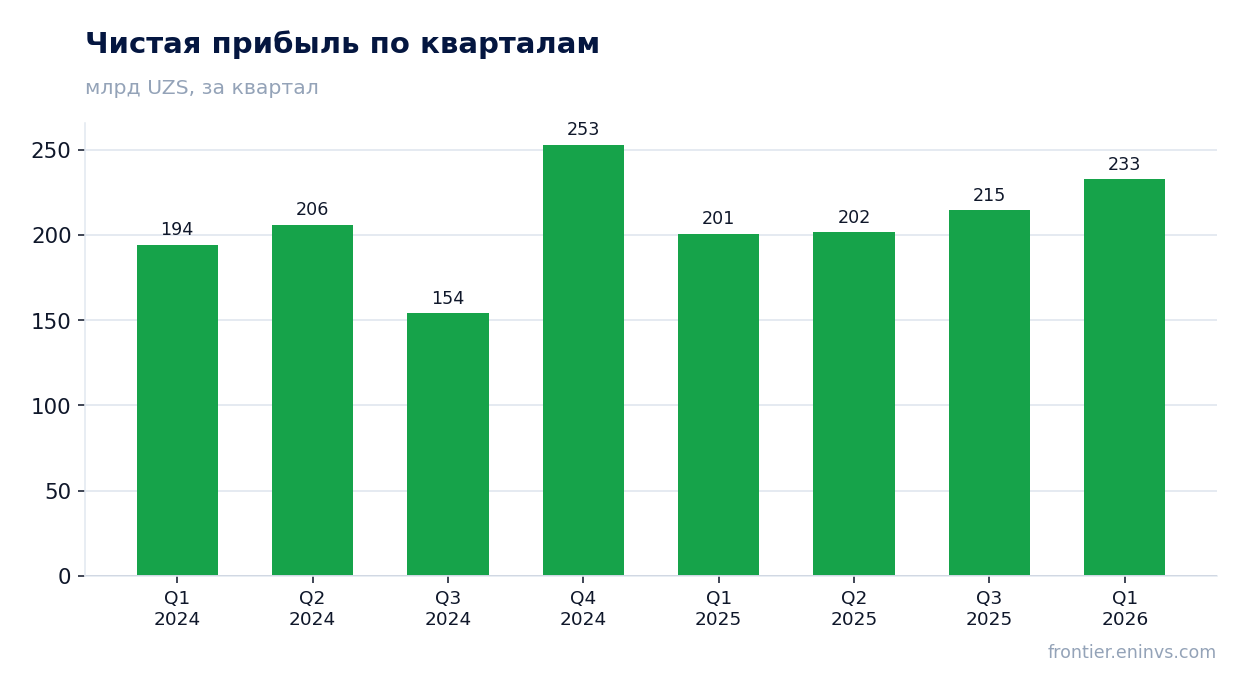
Чистая прибыль за 9 месяцев 2026 года составила 341 732 млн сумов, на 34,5% больше, чем годом ранее. Операционная прибыль при этом достигла 242 972 млн сумов – то есть чистая прибыль выше операционной, что для нефинансовой компании было бы странно, но для биржи нормально: часть дохода приходит от размещения свободных средств и не попадает в операционную строку.
Разрыв между ростом прибыли (34,5%) и выручки (24,0%) – это и есть эффект маржи. Прибыль растёт быстрее выручки не за счёт разовых статей, а потому что расходы не поспевают за доходами.
Для оценки важна база: прибыль за последние 12 месяцев составляет 343 458 млн сумов – чуть выше девятимесячной, что говорит о стабильной генерации без резких сезонных всплесков. Именно эта цифра используется в мультипликаторе P/E.
P/E LTM 9,06 – акция торгуется ниже собственной трёхлетней истории, хотя прибыль растёт двузначными темпами
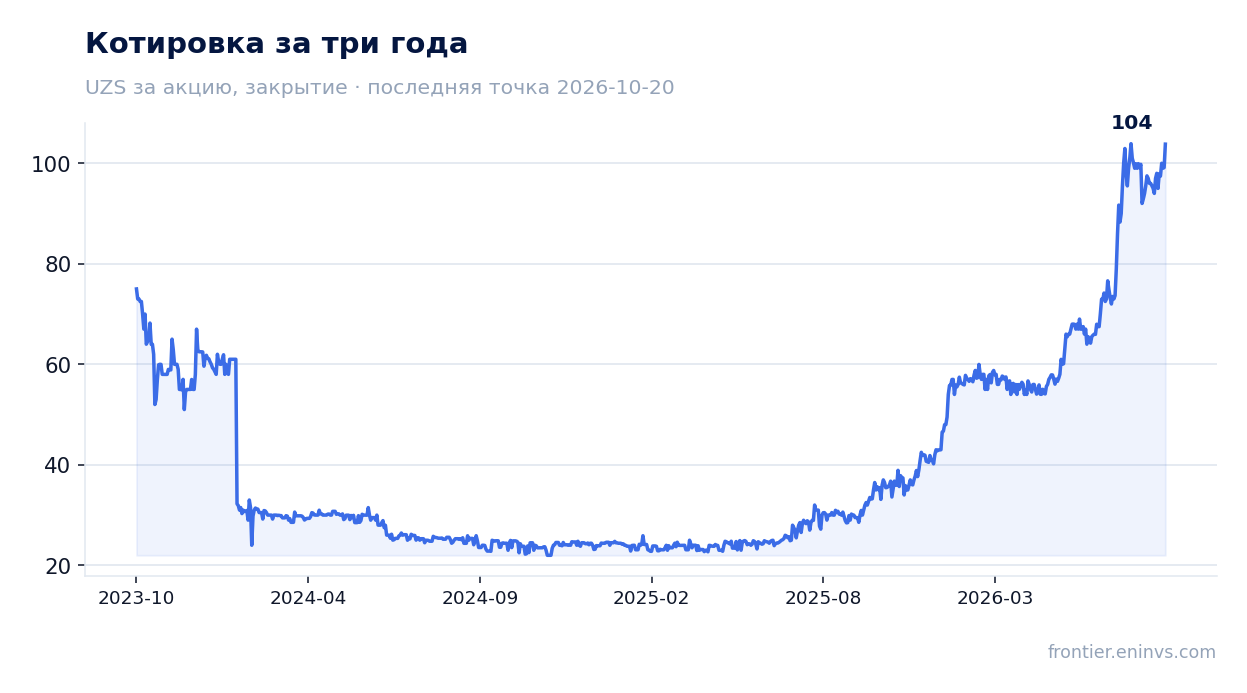
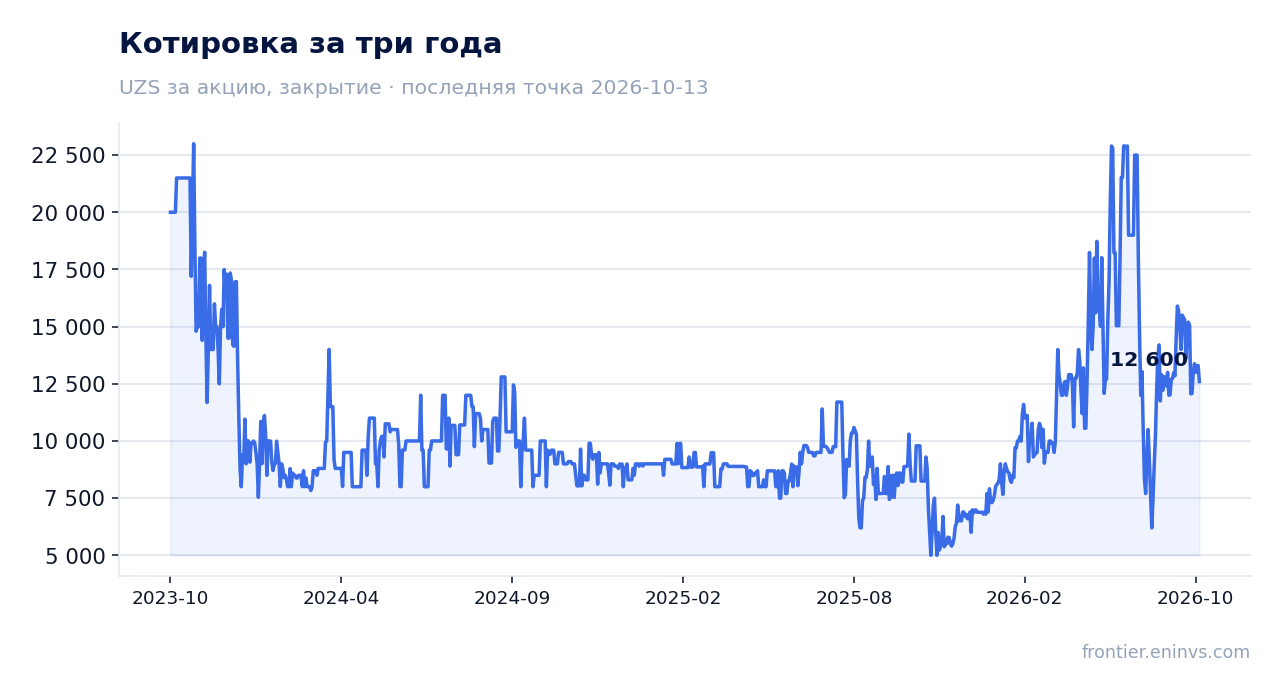
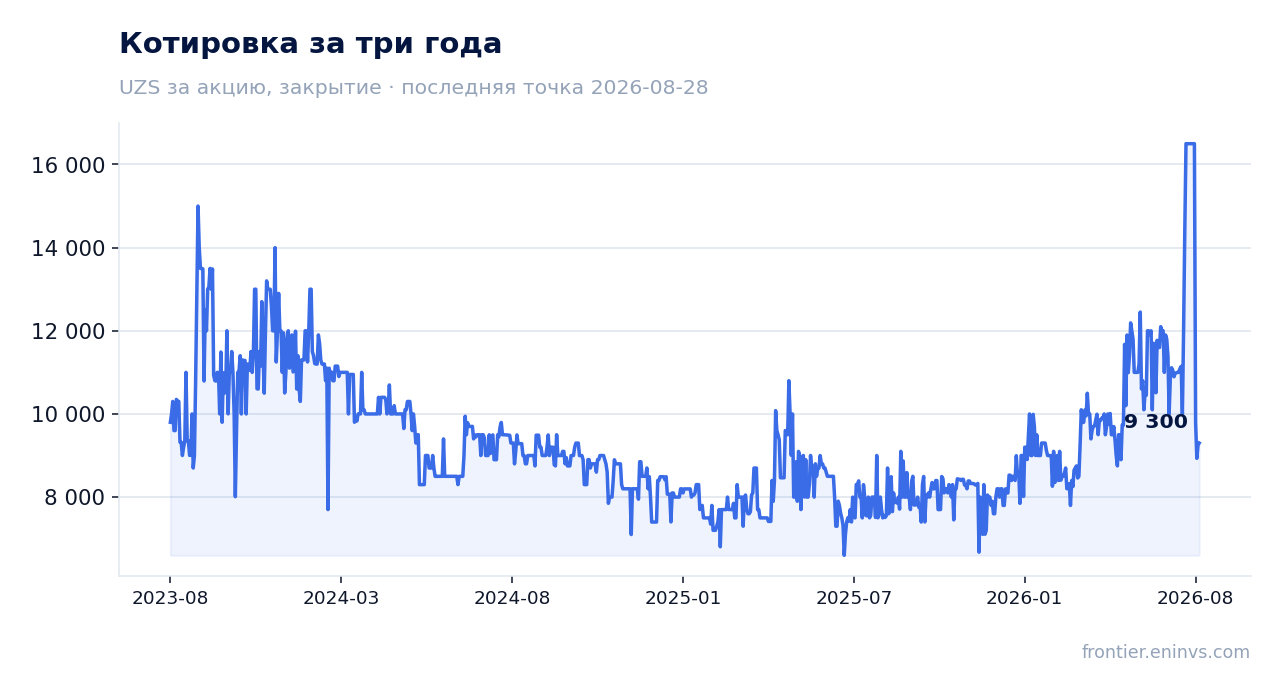
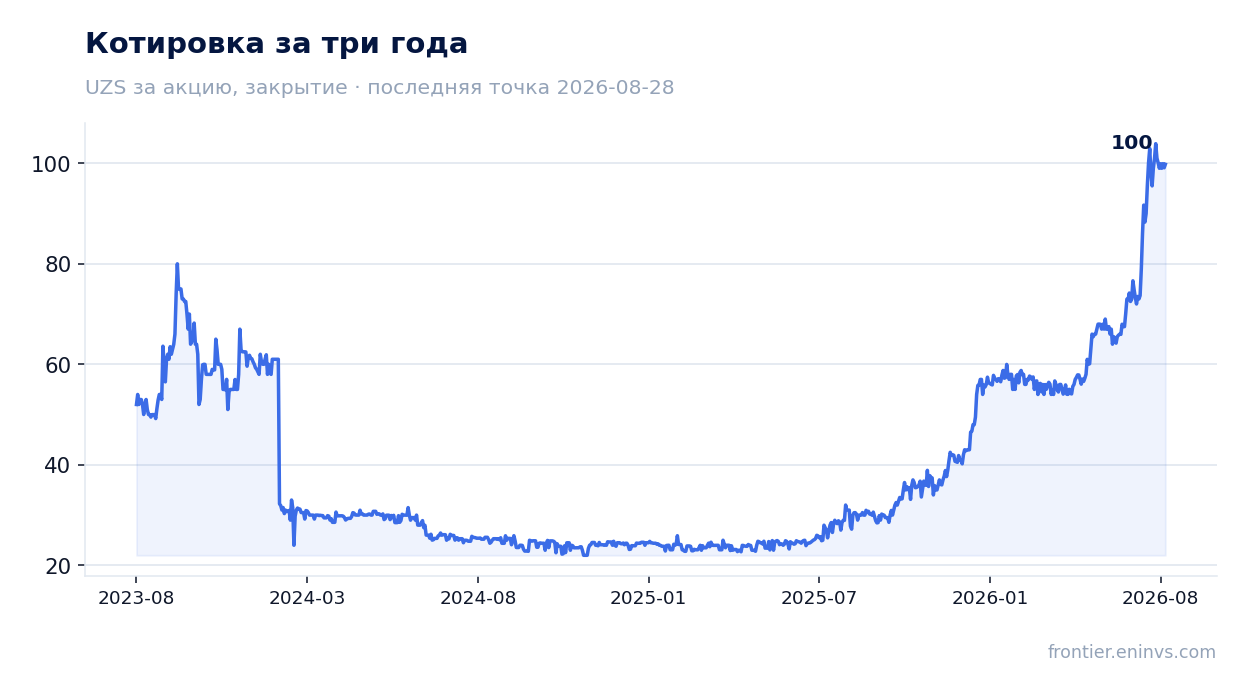
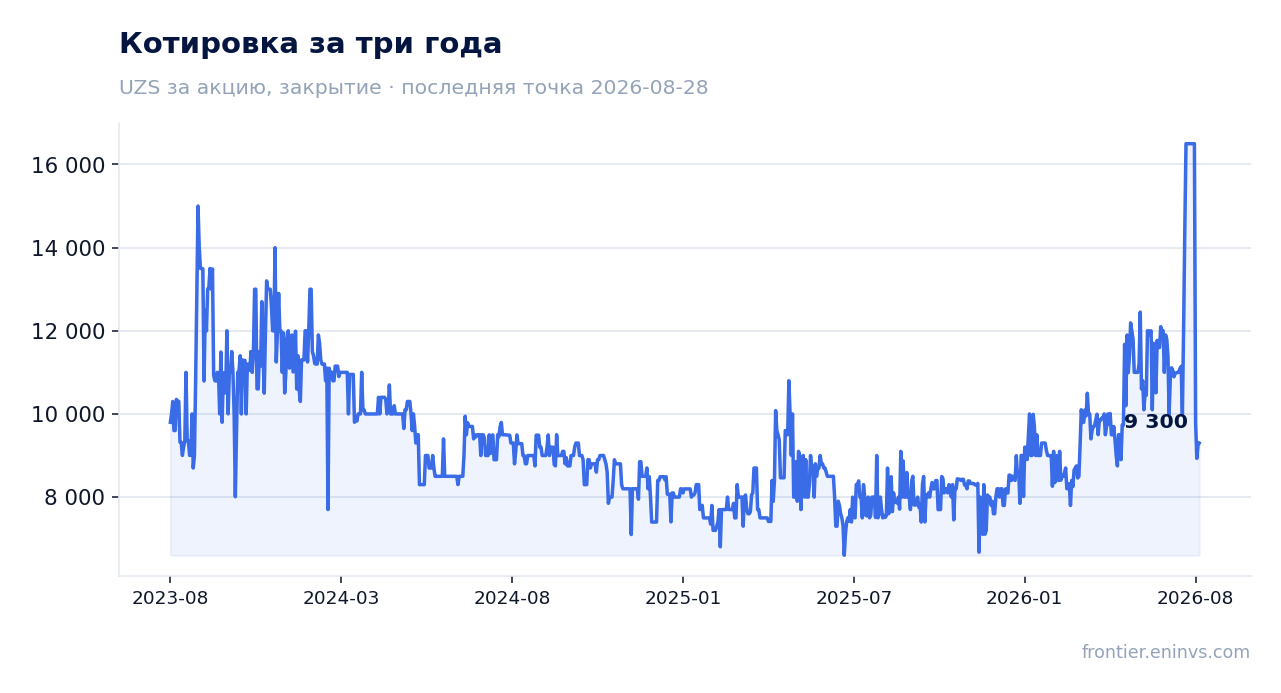
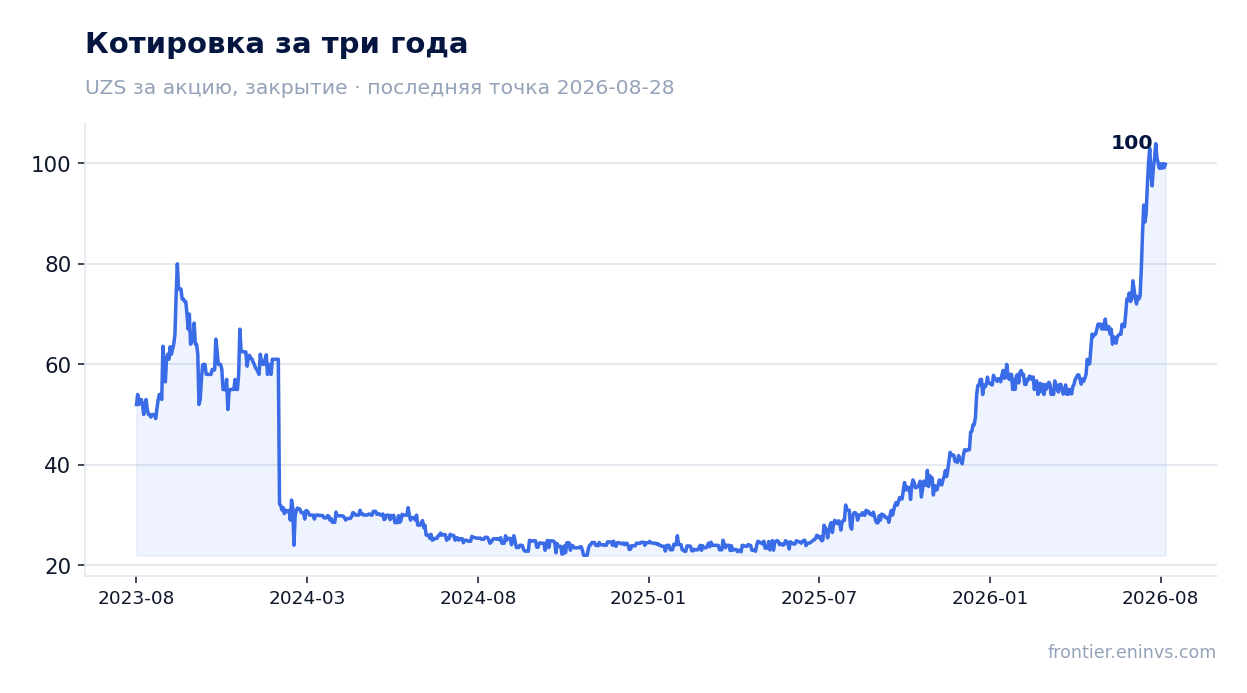
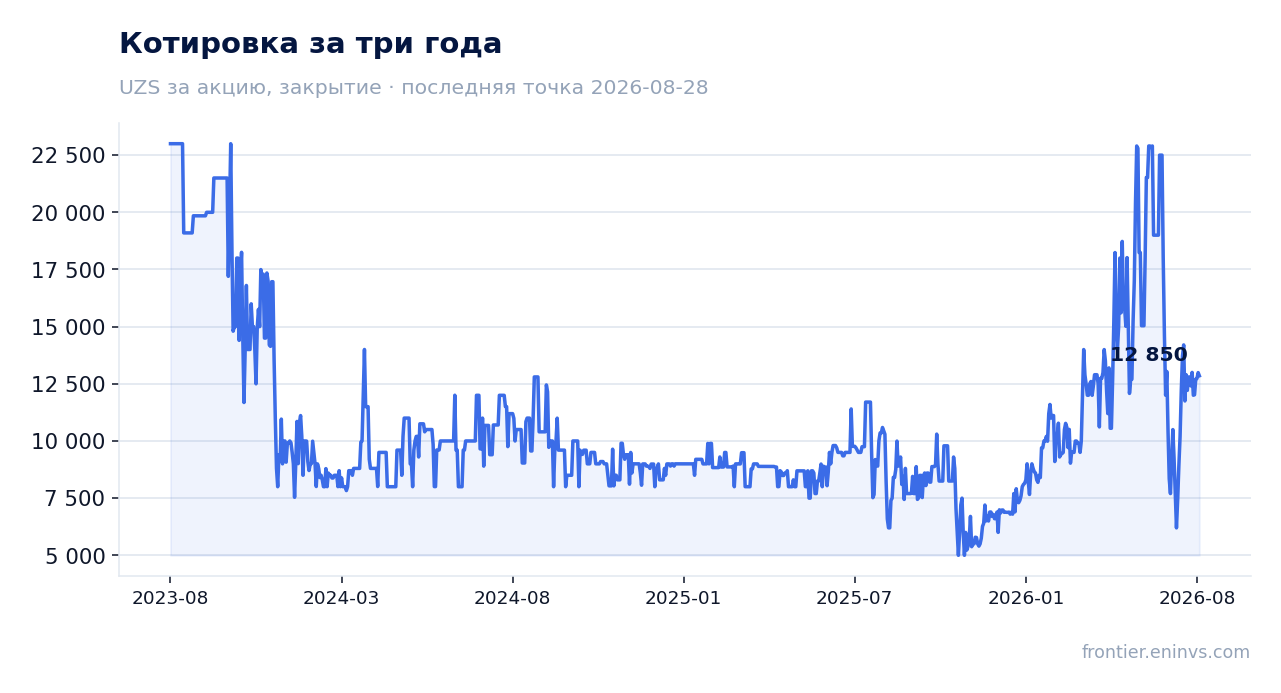
При капитализации 3 110 774 млн сумов и прибыли за последние 12 месяцев 343 458 млн сумов мультипликатор P/E LTM составляет 9,06. Это ниже собственной трёхлетней средней – акция торгуется со скидкой к тому, как её оценивал рынок в последние три года.
Скидка к истории при росте прибыли на 34,5% – это расхождение, которое рынок либо исправит, либо объяснит. Если прибыль устойчива, мультипликатор 9,06 при двузначном росте выглядит заниженным. Если рынок ждёт замедления, текущая цена уже учитывает это ожидание.
Для держателя это означает: запас есть, но он не безусловный. Мультипликатор ниже истории – аргумент в пользу покупки, но он работает только пока маржа держится выше 80% и прибыль растёт быстрее выручки.
Дивидендная доходность 15,8% за последние 12 месяцев – выплата более чем вдвое превышает ключевую ставку
Дивидендная доходность за последние 12 месяцев составляет 15,8%. При капитализации 3 110 774 млн сумов это означает, что биржа выплатила акционерам сумму, равную примерно 491 000 млн сумов, – цифра, сопоставимая с годовой прибылью.
Выплата более чем вдвое превышает ключевую ставку – для рынка с высокой доходностью облигаций это сильный аргумент. Но такая доходность держится только при условии, что прибыль остаётся на уровне 343 458 млн сумов за последние 12 месяцев. Если прибыль упадёт, дивиденд сократится вместе с ней.
Устойчивость выплаты ограничена капиталом: ROE 76,5% означает, что собственный капитал биржи невелик относительно прибыли. Биржа может платить почти всю прибыль, потому что ей не нужны крупные вложения в основные средства, – но и подушки на случай падения прибыли у неё нет.
ROE 76,5% – капитал биржи маленький относительно прибыли, и это ограничивает устойчивость дивиденда
Рентабельность собственного капитала составляет 76,5%. Это не результат высоких цен или разовых доходов, а следствие бизнес-модели: бирже не нужен большой капитал, чтобы работать, поэтому прибыль высока относительно собственных средств.
Высокий ROE – это одновременно и сила, и ограничение. Сила в том, что каждый сум капитала приносит много прибыли. Ограничение в том, что при падении прибыли капитал не сможет её покрыть – подушки нет.
Для держателя это означает, что дивидендная доходность 15,8% – не гарантия, а следствие текущей прибыли. Если прибыль упадёт на четверть, дивиденд сократится примерно на столько же, и доходность вернётся к 12% – всё ещё выше ставки, но уже без запаса.
Следующий отчёт покажет, удержалась ли маржа выше 80% – это главный индикатор для держателя
Главный вопрос к следующему отчёту – маржа. Если чистая маржа останется выше 80%, прибыль продолжит расти быстрее выручки, и мультипликатор 9,06 будет выглядеть заниженным. Если маржа вернётся к 75,2%, прибыль вырастет примерно на 24% – всё ещё неплохо, но без запаса.
Второй индикатор – выручка. Рост на 24,0% за девять месяцев – сильный, но он отражает рост рынка, а не самой биржи. Если рынок замедлится, выручка замедлится вместе с ним, и биржа не сможет это компенсировать.
Третий – дивиденд. При доходности 15,8% и ROE 76,5% выплата держится на текущей прибыли. Любое падение прибыли на четверть сократит дивиденд, и тогда доходность перестанет быть главным аргументом в пользу акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 111 млрд UZS |
| P/E (LTM) | 9,1 |
| P/B | 5,02 |
| ROE | 76,5% |
| Дивидендная доходность (12 мес) | 15,8% |
Итог
Сильная сторона отчёта – маржа: 81,6% против 75,2% годом ранее, и прибыль выросла на 34,5% быстрее выручки на 24,0%. Это не разовый эффект, а следствие модели биржи, где расходы почти не зависят от объёма торгов. Слабое место – устойчивость: ROE 76,5% означает, что капитала на случай падения прибыли нет, а дивидендная доходность 15,8% держится только на текущей прибыли. Вопрос для держателя сейчас в том, удержится ли маржа выше 80% в следующем отчёте – если да, мультипликатор 9,06 при двузначном росте выглядит заниженным. Наш вывод: акция скорее привлекательна по текущей цене.