Рост ВВП 2026 (прогноз)4.1%Инфляция г/г (прогноз)4.3%Курс к USD (ср. за 3 года)+3.5%Макро: IMF World Economic Outlook, April 2026 (Annex tables 1.1.2–1.1.4)
Наши рекомендованные портфели
Доходность и текущие составы наших стратегий по этому рынку — почему есть смысл подключиться.
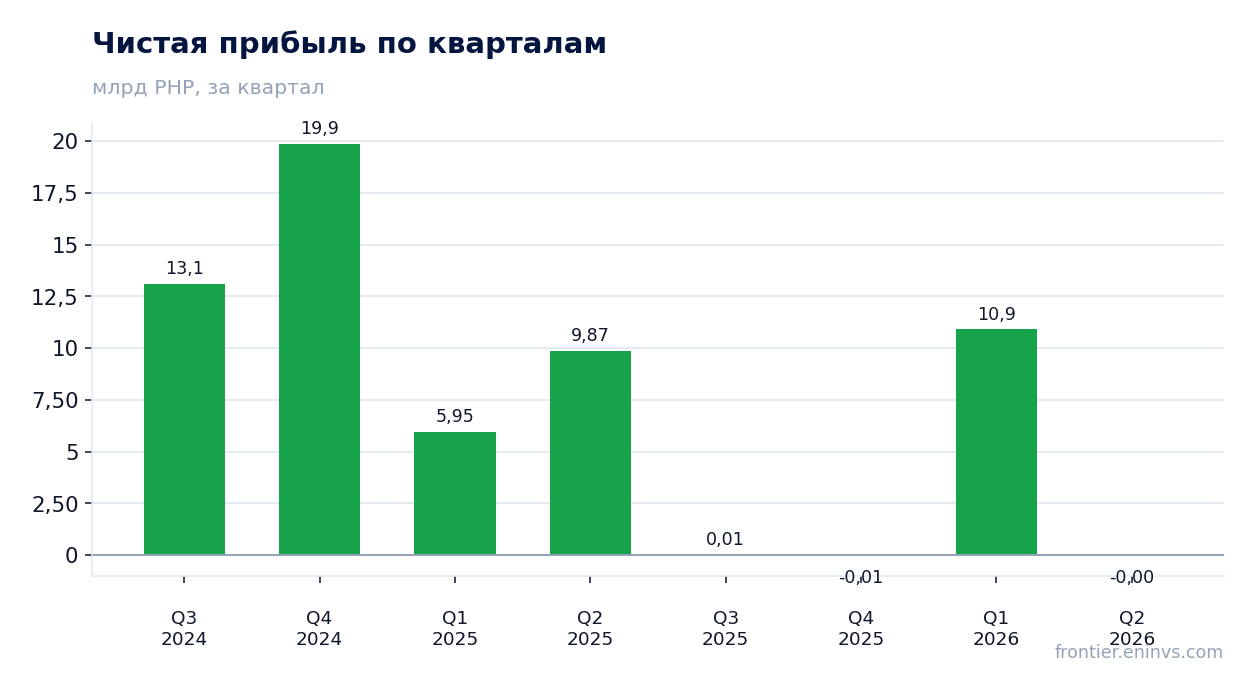
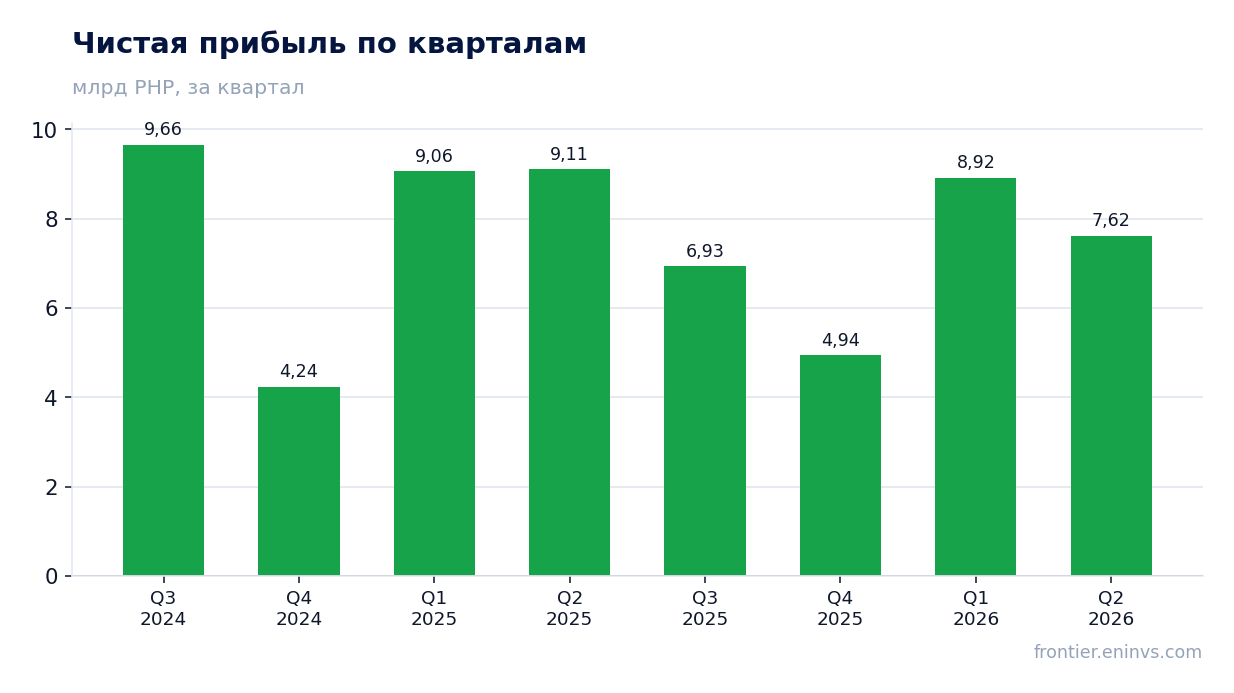
25 августа PH_SM раскрыла результаты за второй квартал 2026 года. Выручка составила 179 781 млн PHP, операционная прибыль — 42 168 млн PHP, чистая прибыль — 33 170 млн PHP. Рост выручки ускорился до +7,5% год к году против +4,9% кварталом ранее, однако чистая прибыль прибавила лишь +6,4%, а маржа снизилась до 18,5% с 18,7%. При мультипликаторе P/E LTM 4,84 и дивидендной доходности 3,33% акция выглядит скорее привлекательной, но сжатие маржи и отсутствие данных по денежному потоку за квартал сдерживают оценку.
Главные тезисы
— Выручка ускорилась до +7,5% год к году, но прибыль отстаёт: чистая маржа сузилась до 18,5%
— Операционная прибыль выросла до 42 168 млн PHP, но её рост отстаёт от выручки
— Чистая прибыль за квартал составила 33 170 млн PHP, увеличившись лишь на 6,4% год к году
— Долговая нагрузка 3,07 к EBITDA LTM — умеренная, но данные о денежном потоке за квартал отсутствуют
— Дивидендная доходность 3,33% при P/E LTM 4,84 — рынок оценивает компанию недорого
— Модель портала даёт потенциал роста к справедливой стоимости +21%
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
167
180
+7,5%
EBITDA
0,05
—
—
Операционная прибыль
0,04
42,2
+106650,7%
Чистая прибыль
31,2
33,2
+6,4%
Операционный денежный поток
0,03
—
—
Капзатраты
2,37
—
—
Рентабельность по EBITDA
0,0%
—
—
Чистая маржа
18,7%
18,5%
-0,2 п.п.
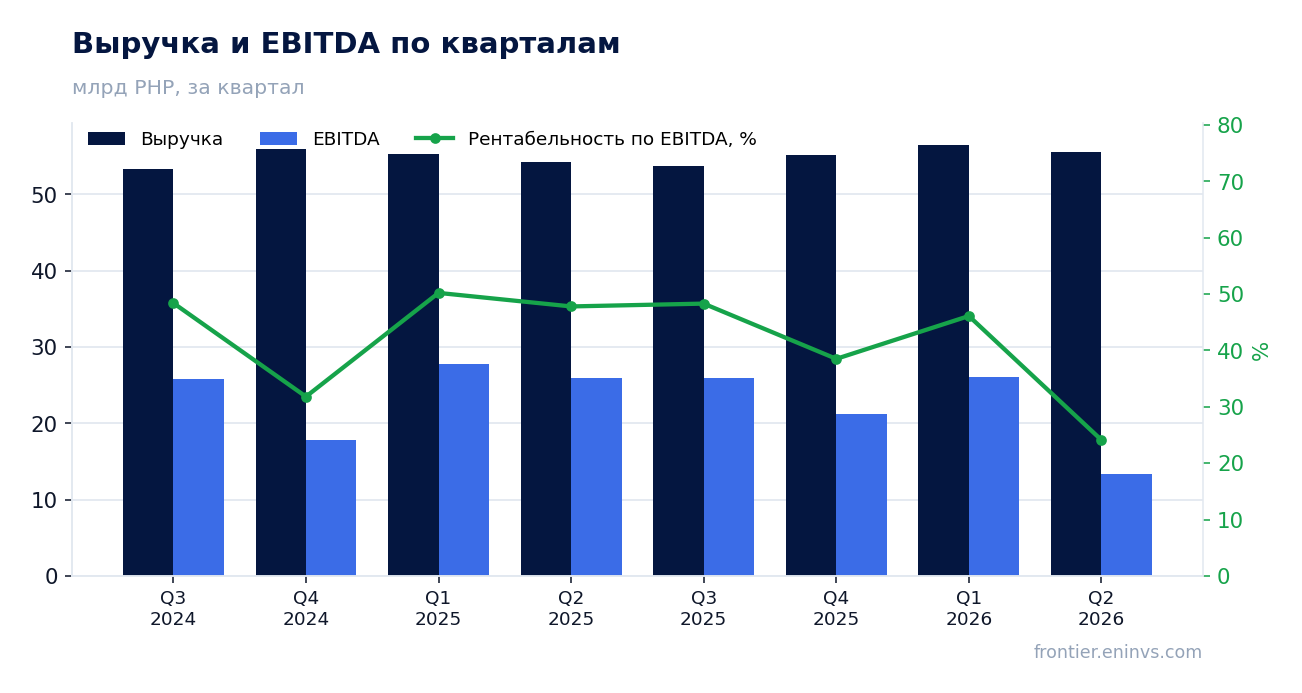
Выручка ускорилась до +7,5% год к году, но прибыль отстаёт: чистая маржа сузилась до 18,5%
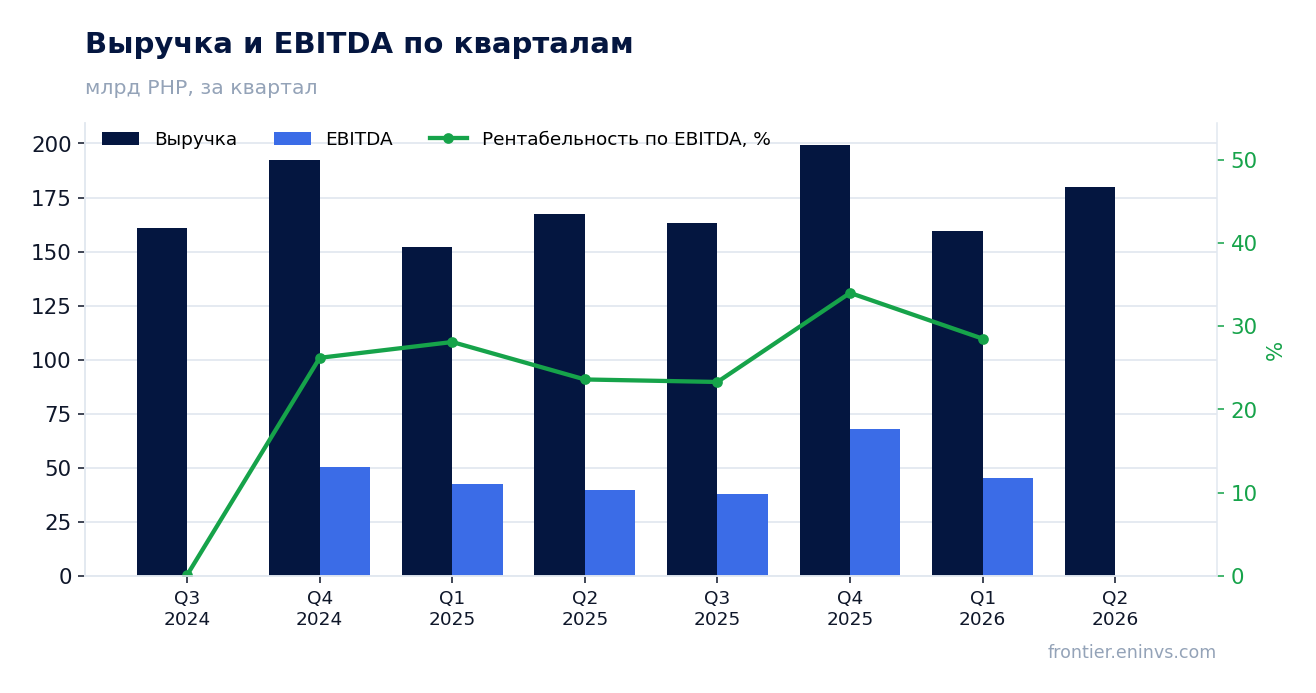
Выручка во втором квартале 2026 года составила 179 781 млн PHP, что на 7,5% больше, чем годом ранее. Это ускорение по сравнению с +4,9% в первом квартале 2026 года. Компания наращивает обороты быстрее, чем в начале года.
Однако чистая прибыль выросла лишь на 6,4% до 33 170 млн PHP. Чистая маржа снизилась до 18,5% с 18,7% годом ранее. Прибыль растёт медленнее выручки, что указывает на давление на издержки или рост расходов, опережающий доходы.
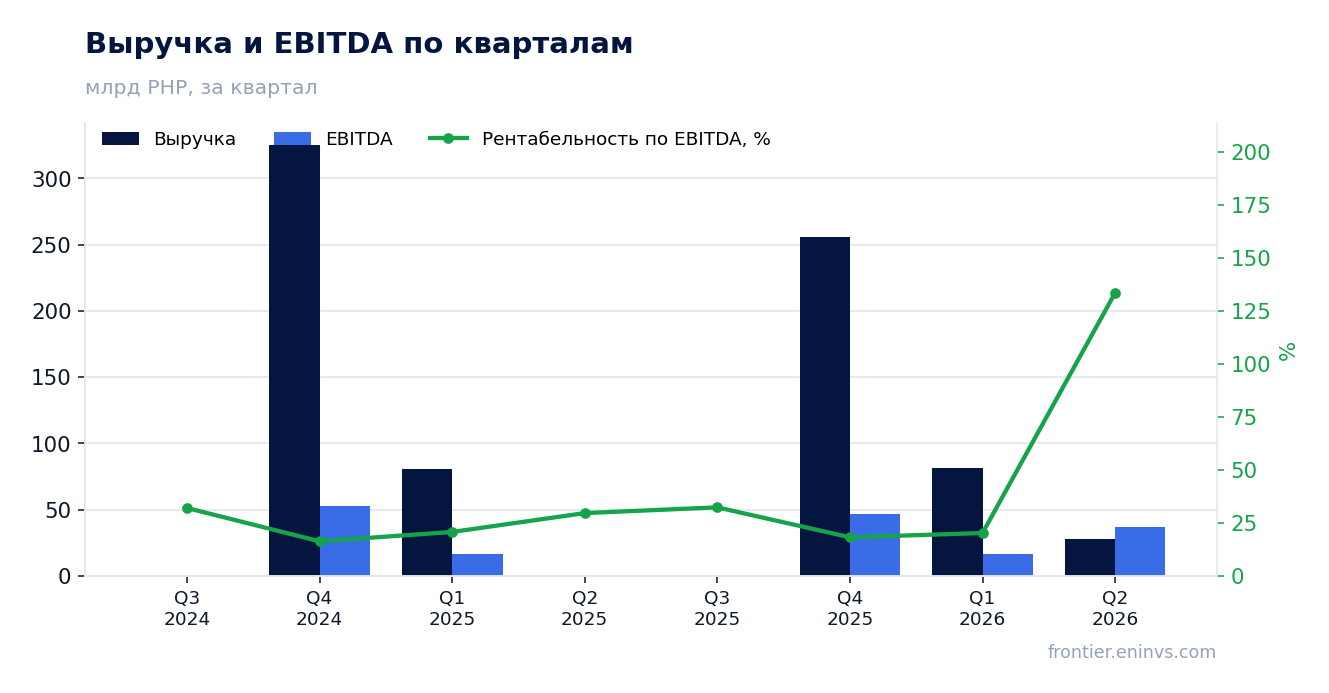
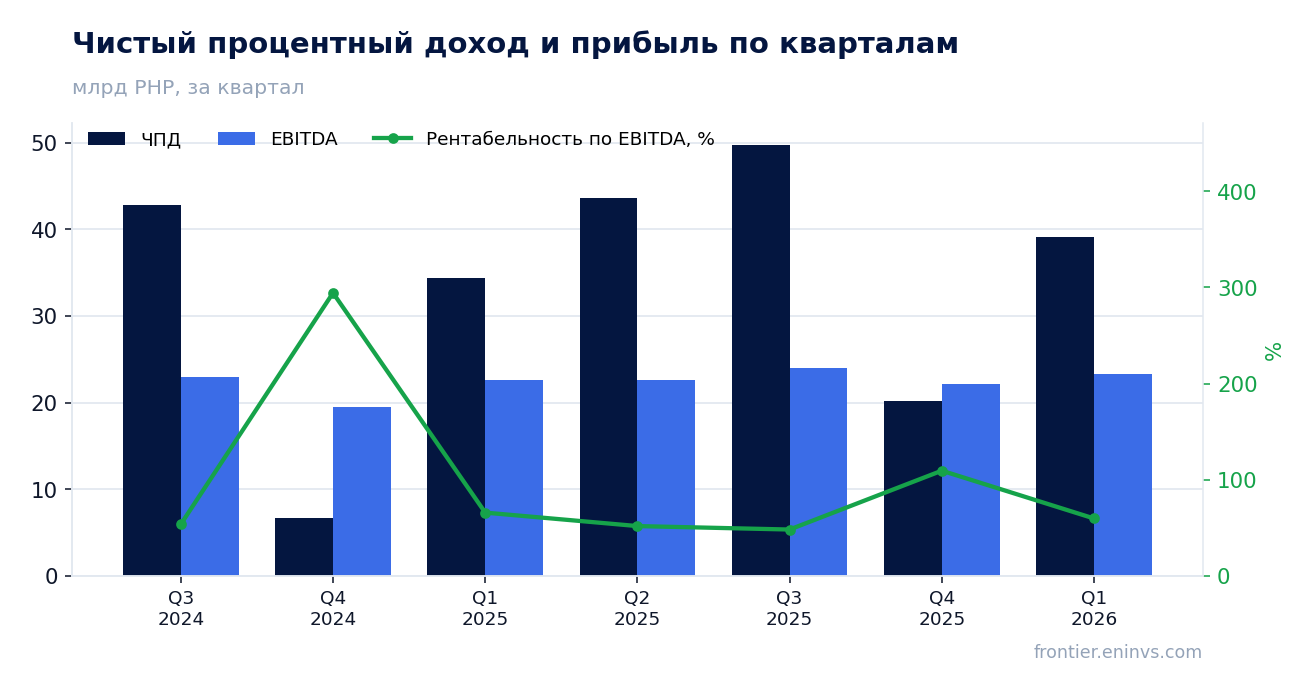
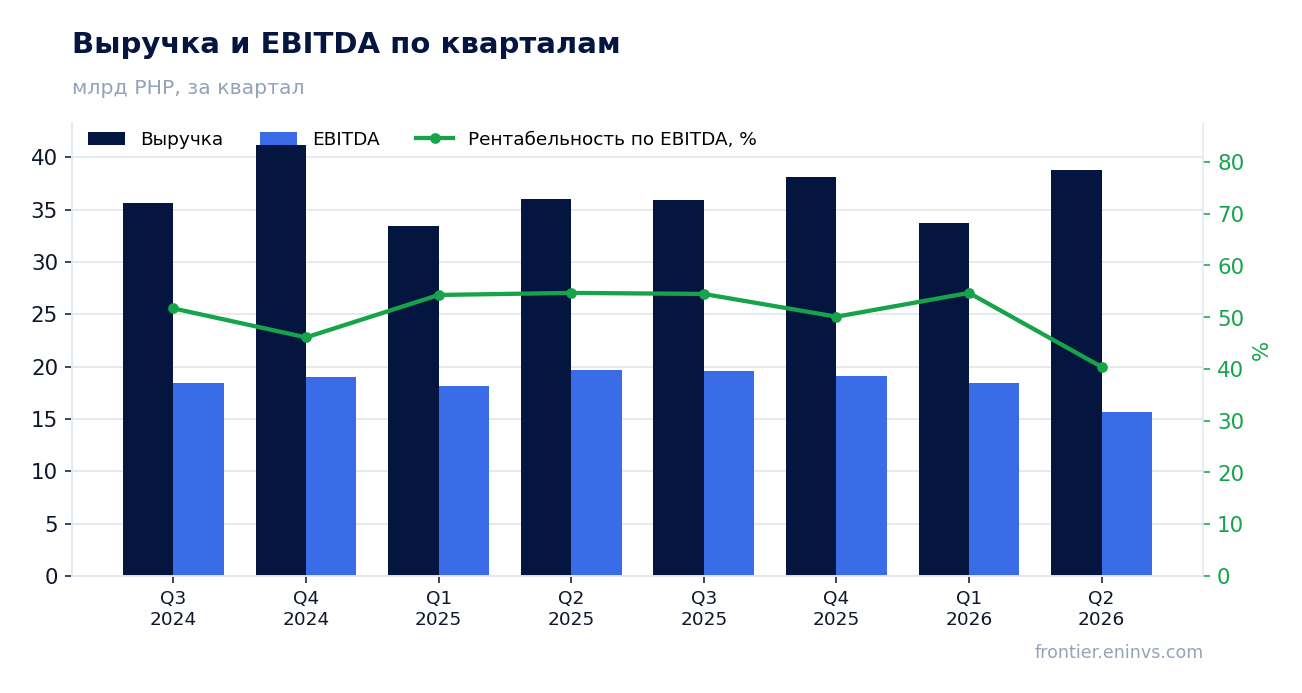
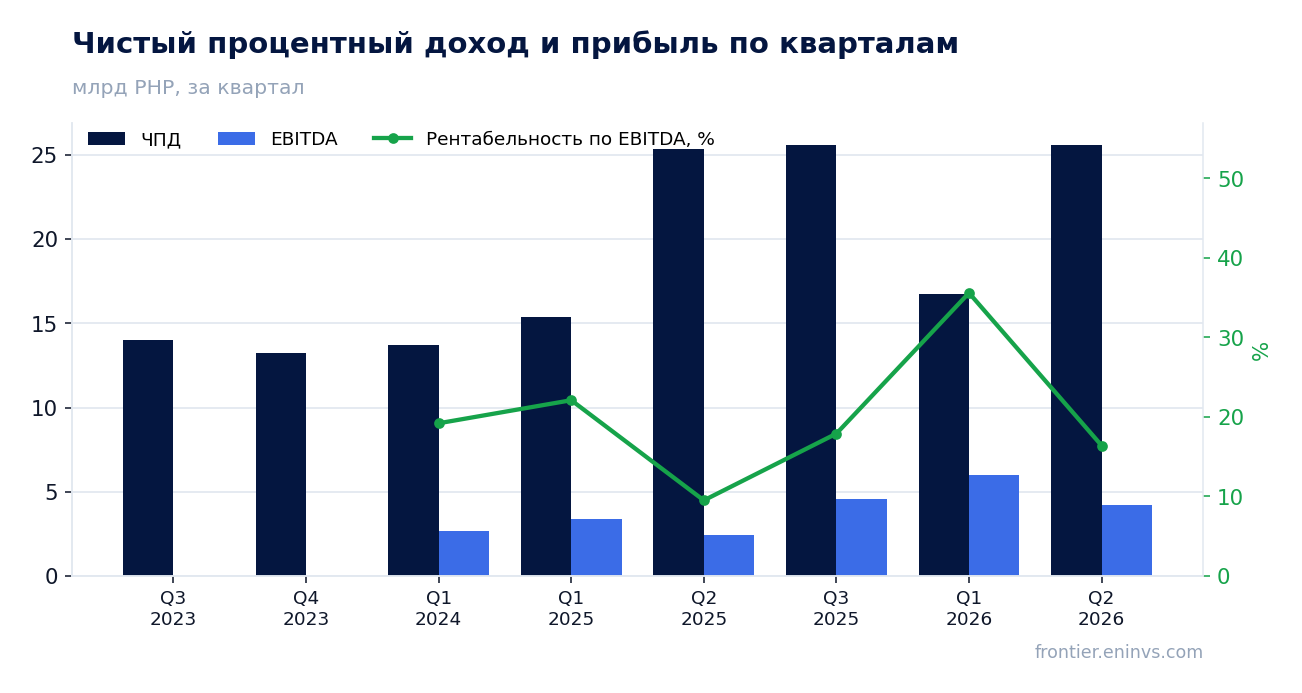
Выручка и EBITDA по кварталам
Операционная прибыль выросла до 42 168 млн PHP, но её рост отстаёт от выручки
Операционная прибыль за второй квартал 2026 года составила 42 168 млн PHP. Это на 6,8% больше, чем 39 501 млн PHP годом ранее. Рост операционной прибыли отстаёт от роста выручки, что подтверждает давление на операционные расходы.
Соотношение операционной прибыли к выручке снизилось до 23,5% с 23,6% годом ранее. Компания сохраняет высокую операционную рентабельность, но её небольшое снижение говорит о том, что рост выручки сопровождается опережающим увеличением затрат.
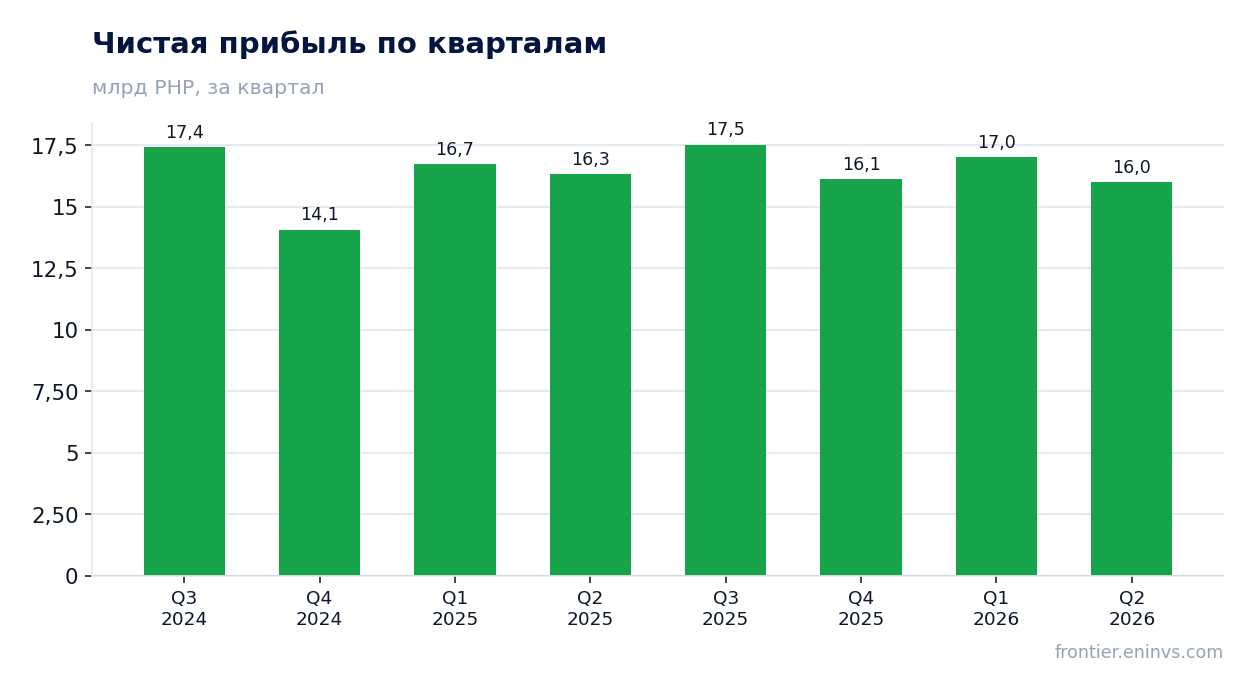
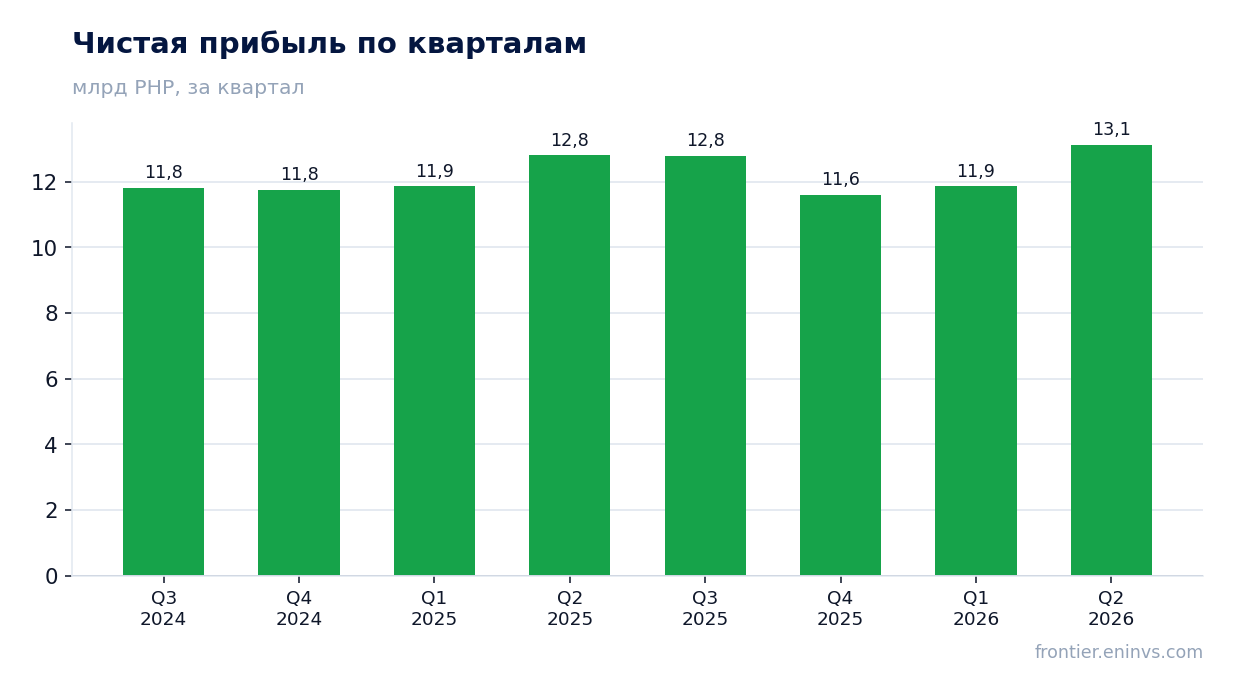
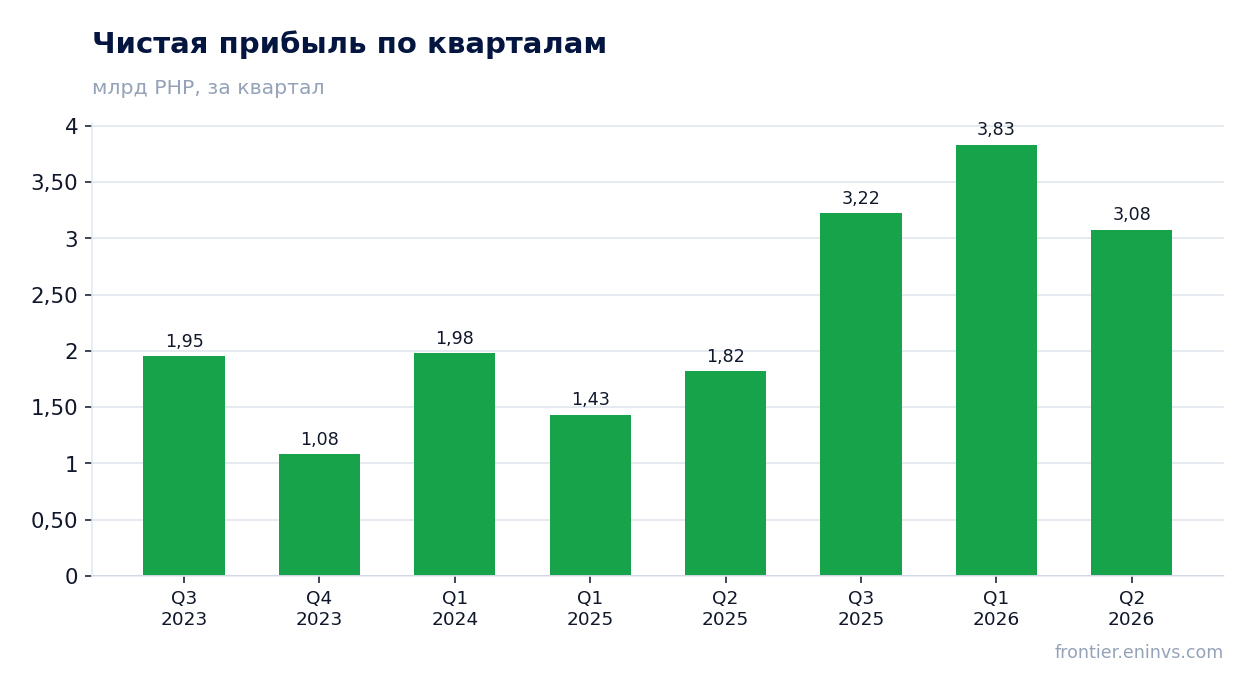
Чистая прибыль по кварталам
Чистая прибыль за квартал составила 33 170 млн PHP, увеличившись лишь на 6,4% год к году
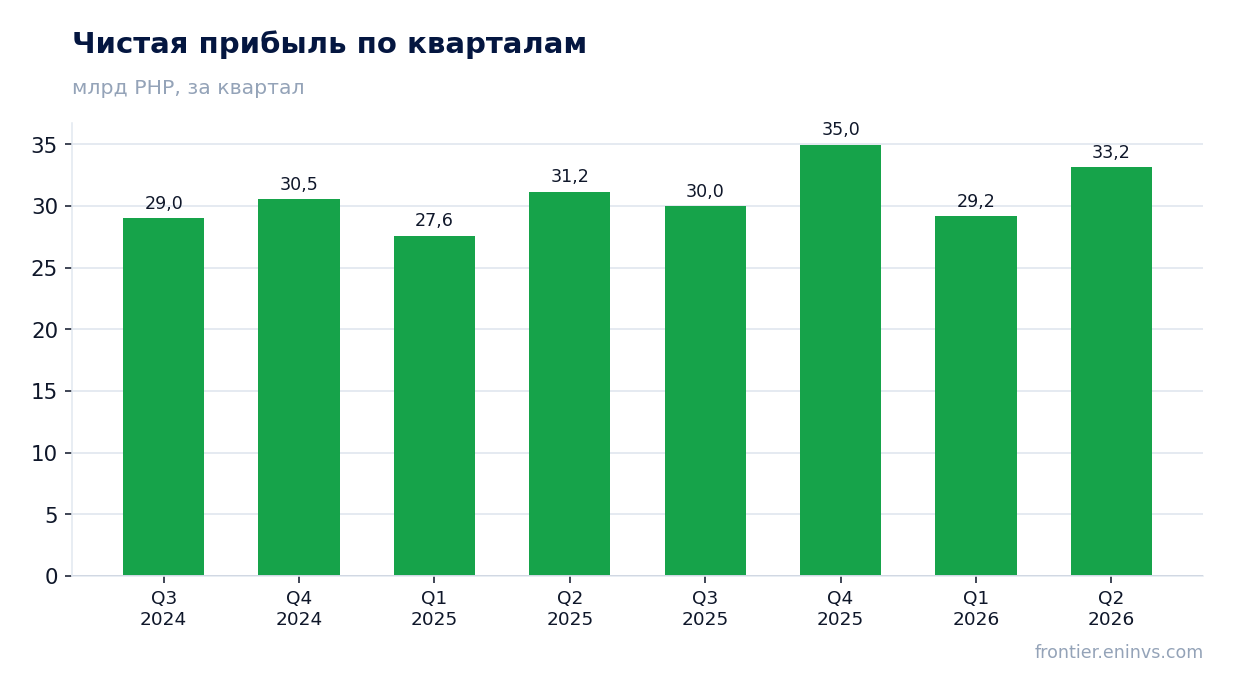
Чистая прибыль во втором квартале 2026 года достигла 33 170 млн PHP, что на 6,4% больше, чем 31 182 млн PHP годом ранее. Рост прибыли оказался скромнее роста выручки, что привело к снижению чистой маржи.
Чистая маржа составила 18,5% против 18,7% годом ранее. Это небольшое, но заметное снижение. Основная причина — опережающий рост расходов, который частично нивелировал увеличение выручки.
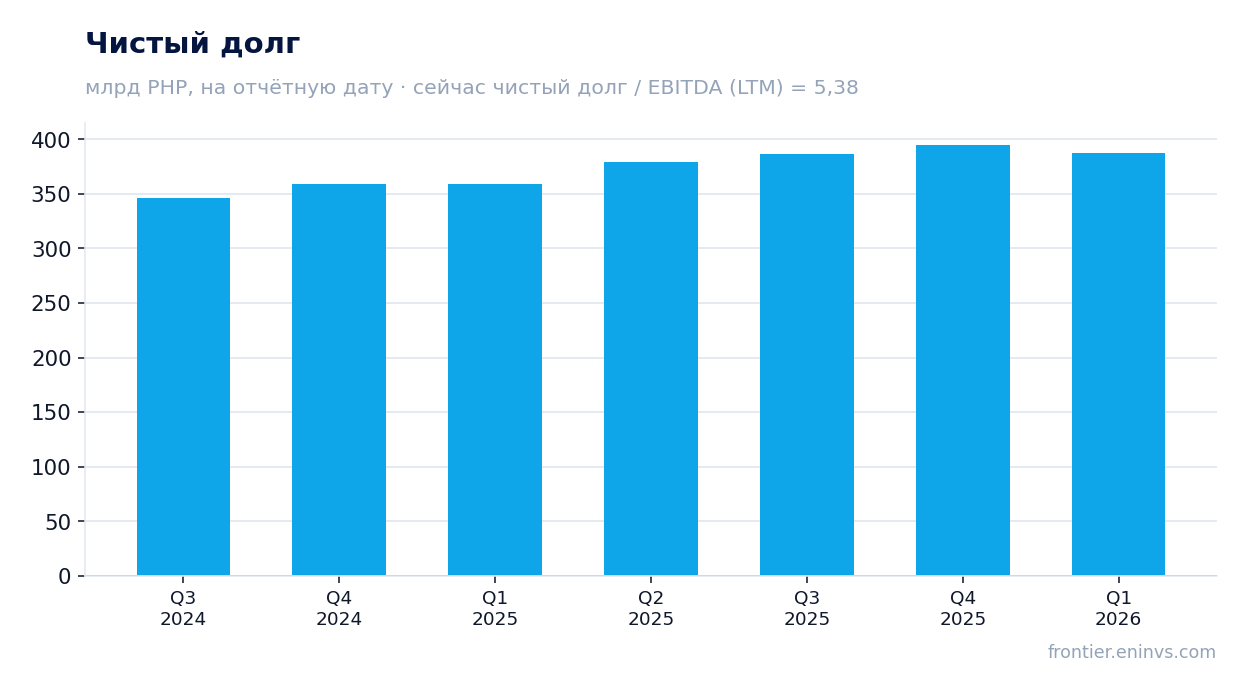
Чистый долг на отчётные даты
Долговая нагрузка 3,07 к EBITDA LTM — умеренная, но данные о денежном потоке за квартал отсутствуют
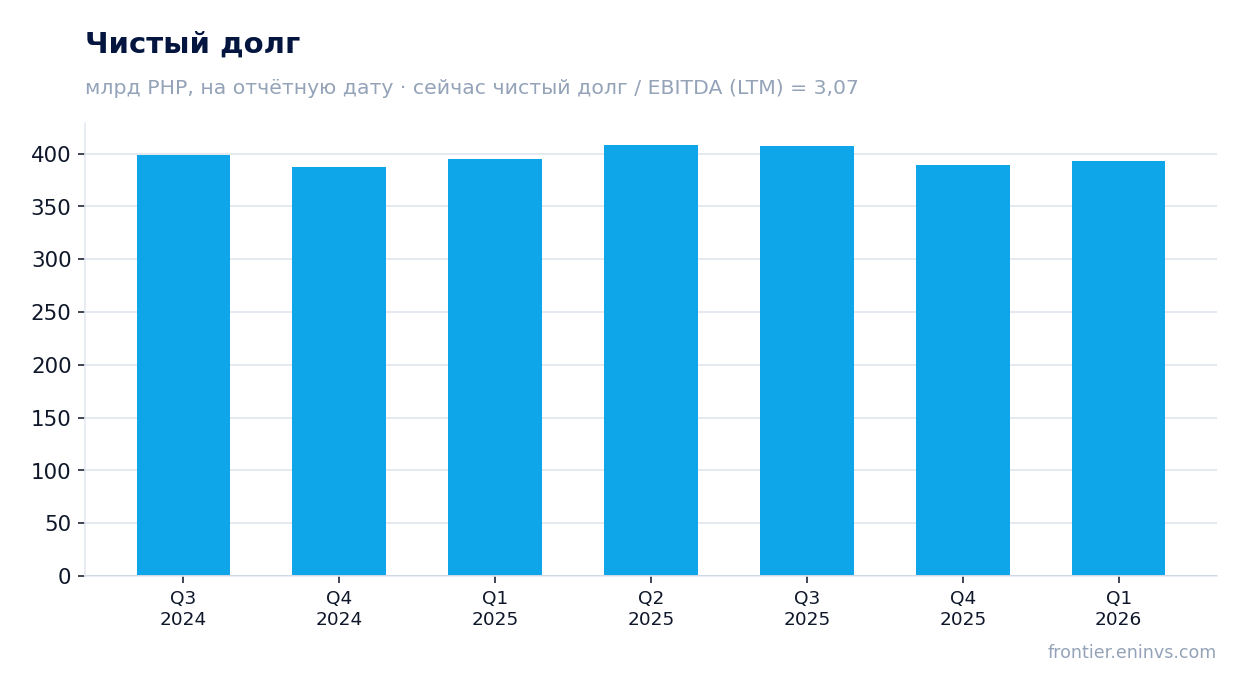
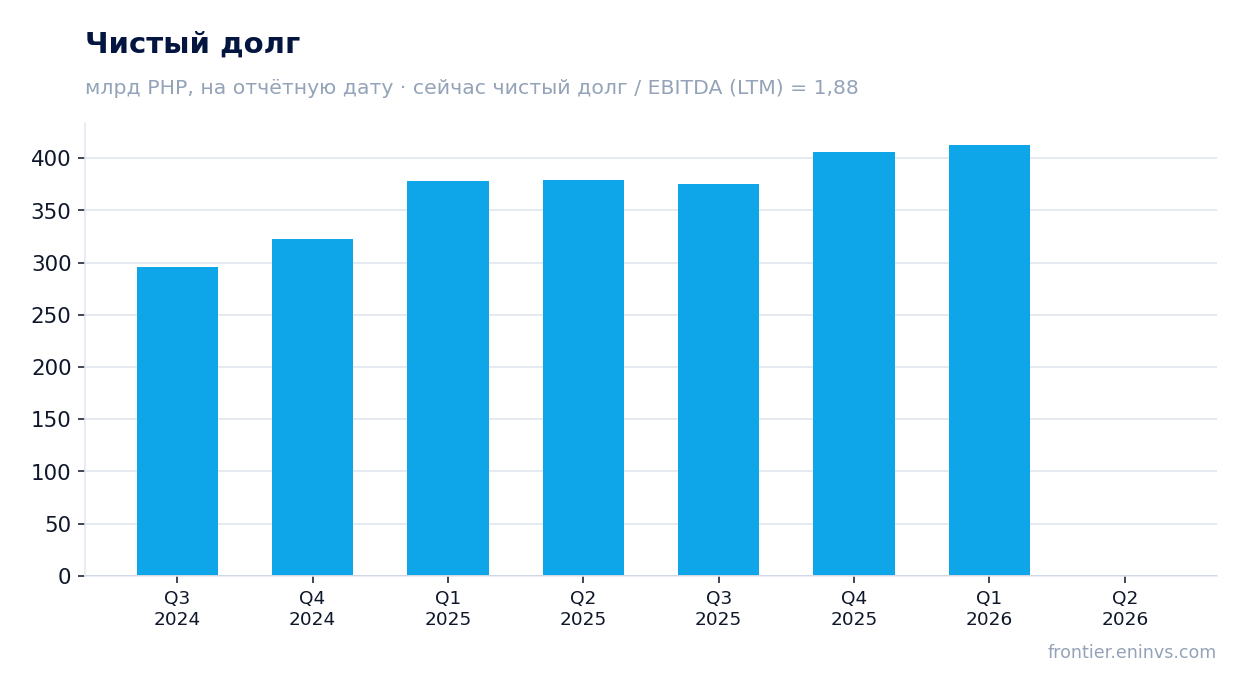
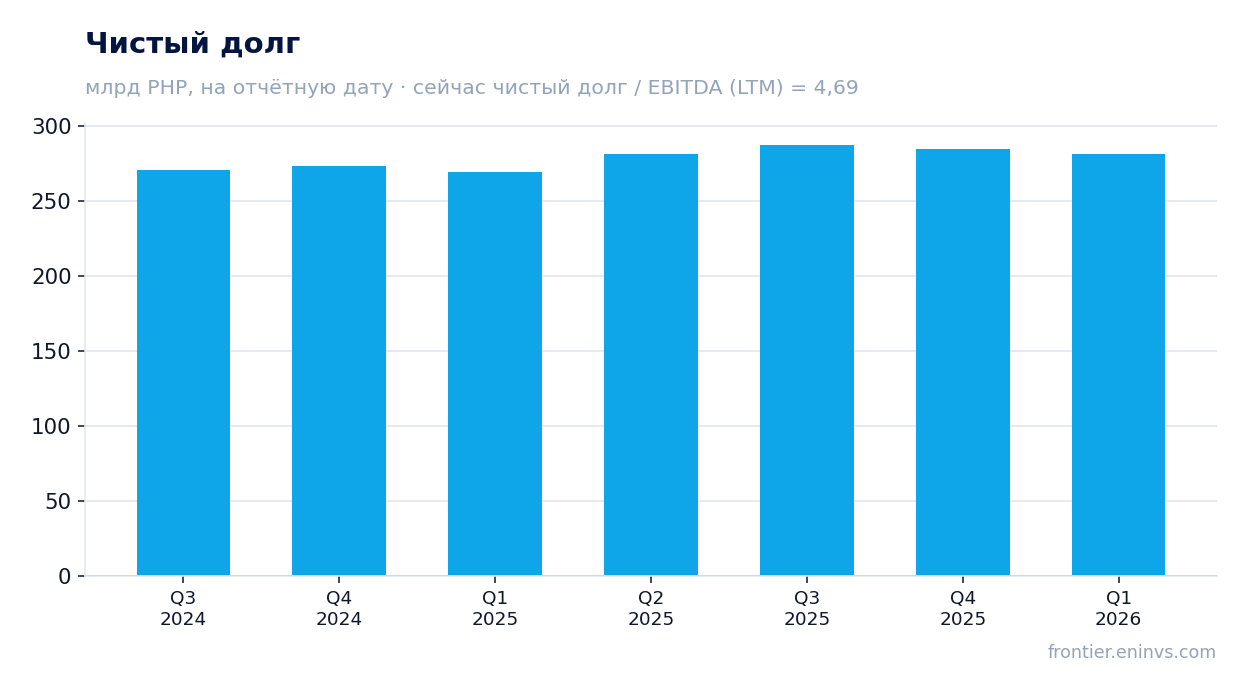
Чистый долг на последнюю отчётную дату баланса составил 389 389 млн PHP. Отношение чистого долга к EBITDA за последние 12 месяцев — 3,07. Это умеренный уровень, который не вызывает немедленных опасений, но и не даёт повода для оптимизма.
Данные об операционном денежном потоке и капитальных затратах за второй квартал 2026 года в отчётности не раскрыты. Это ограничивает анализ способности компании обслуживать долг и финансировать инвестиции. В предыдущем квартале операционный поток был положительным, но его устойчивость оценить сложно.
Дивидендная доходность 3,33% при P/E LTM 4,84 — рынок оценивает компанию недорого
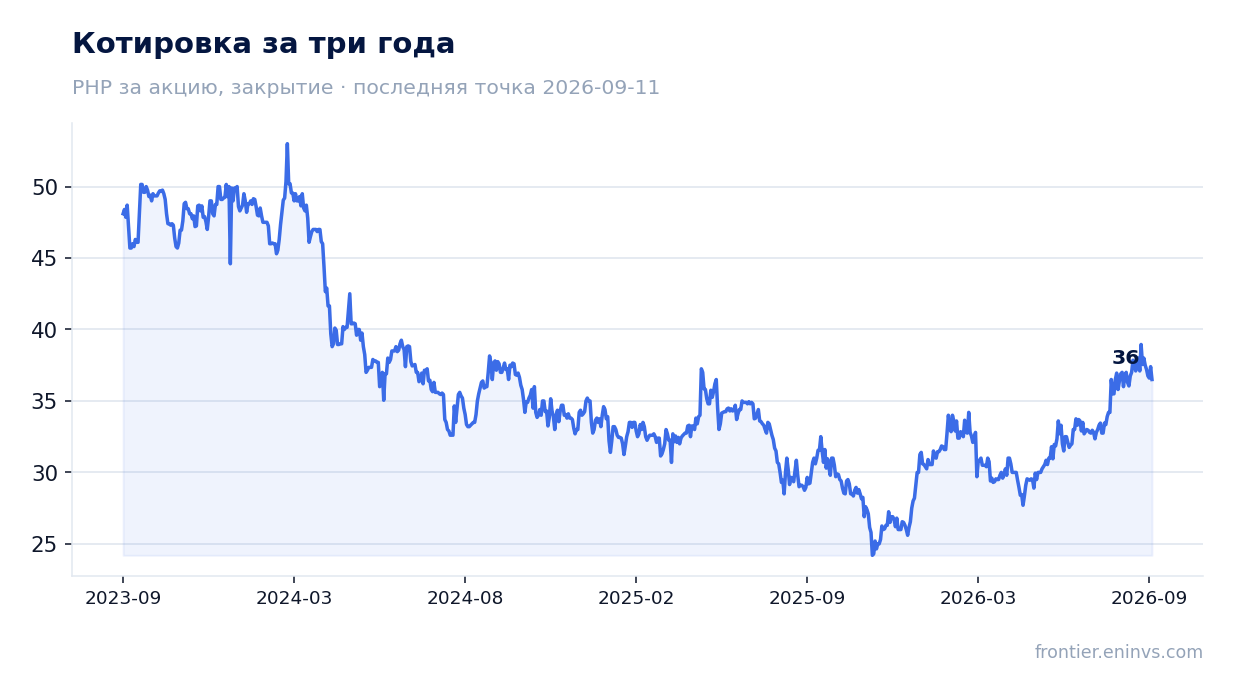
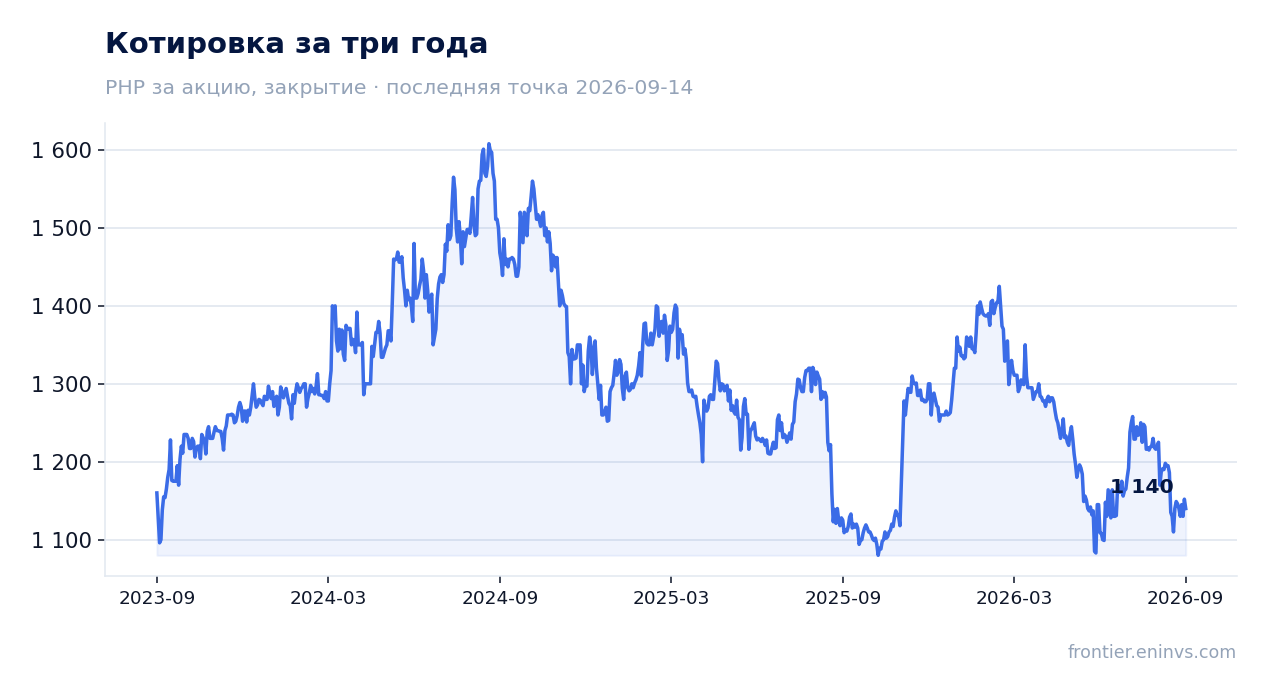
Дивидендная доходность за последние 12 месяцев составляет 3,33%. При текущей цене акции и мультипликаторе P/E LTM 4,84 это указывает на то, что рынок оценивает компанию достаточно низко. Соотношение цены и прибыли ниже, чем можно было бы ожидать для компании с растущей выручкой.
EV/EBITDA LTM составляет 7,92. Это также невысокий уровень, хотя и выше, чем P/E. Рынок, по-видимому, закладывает риски, связанные с замедлением роста прибыли или неопределённостью в отношении денежных потоков.
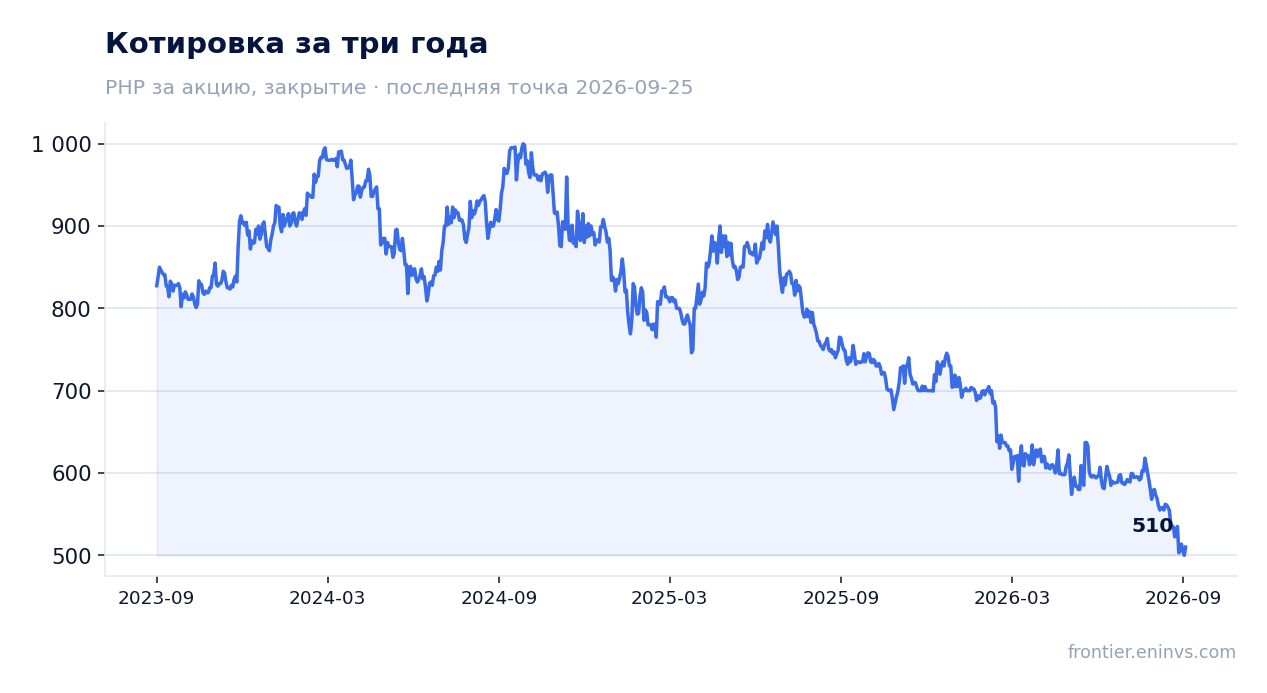
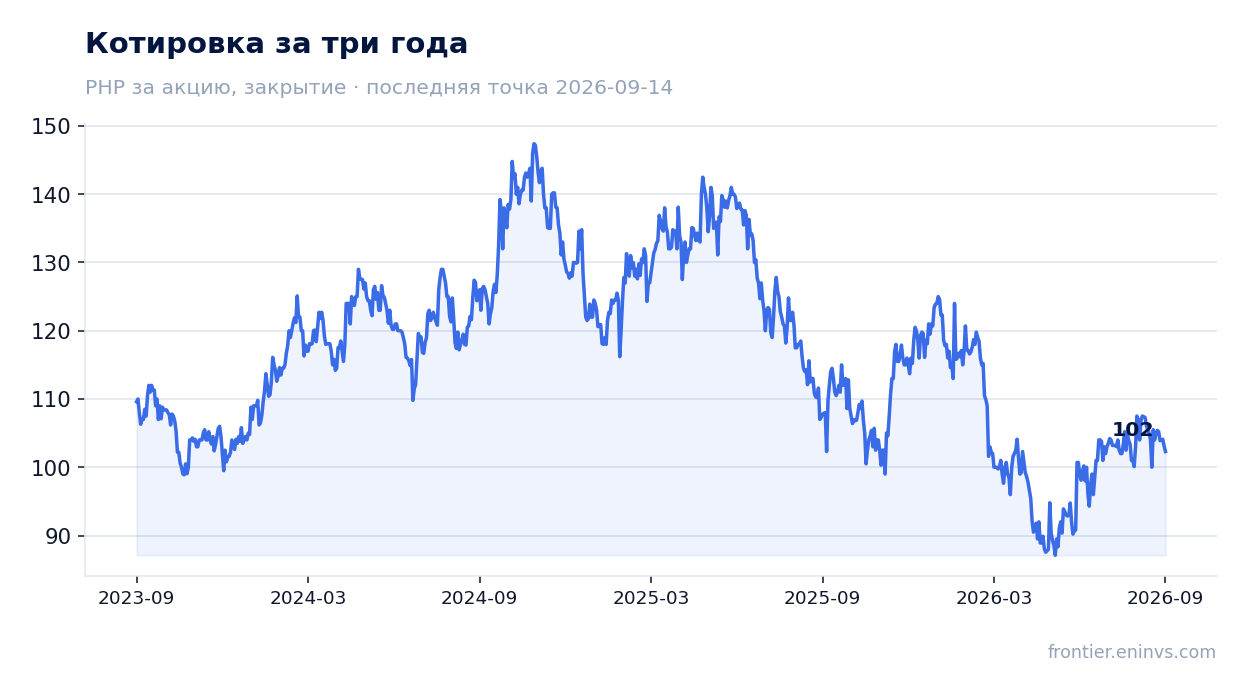
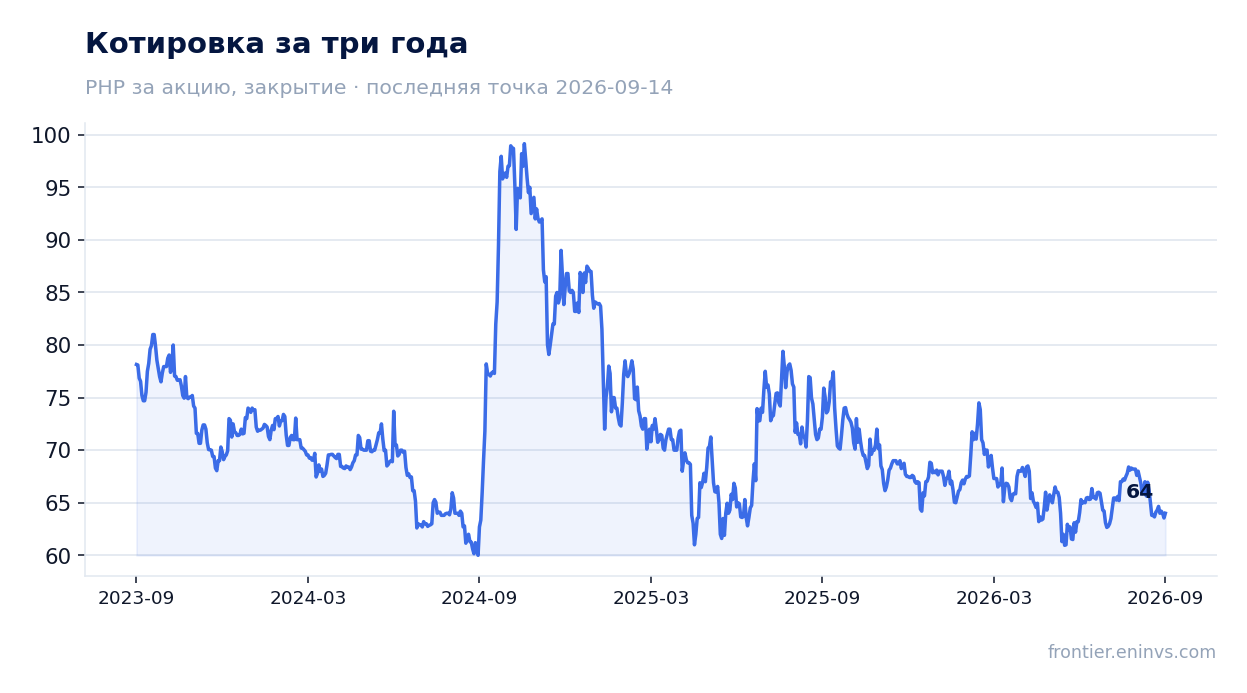
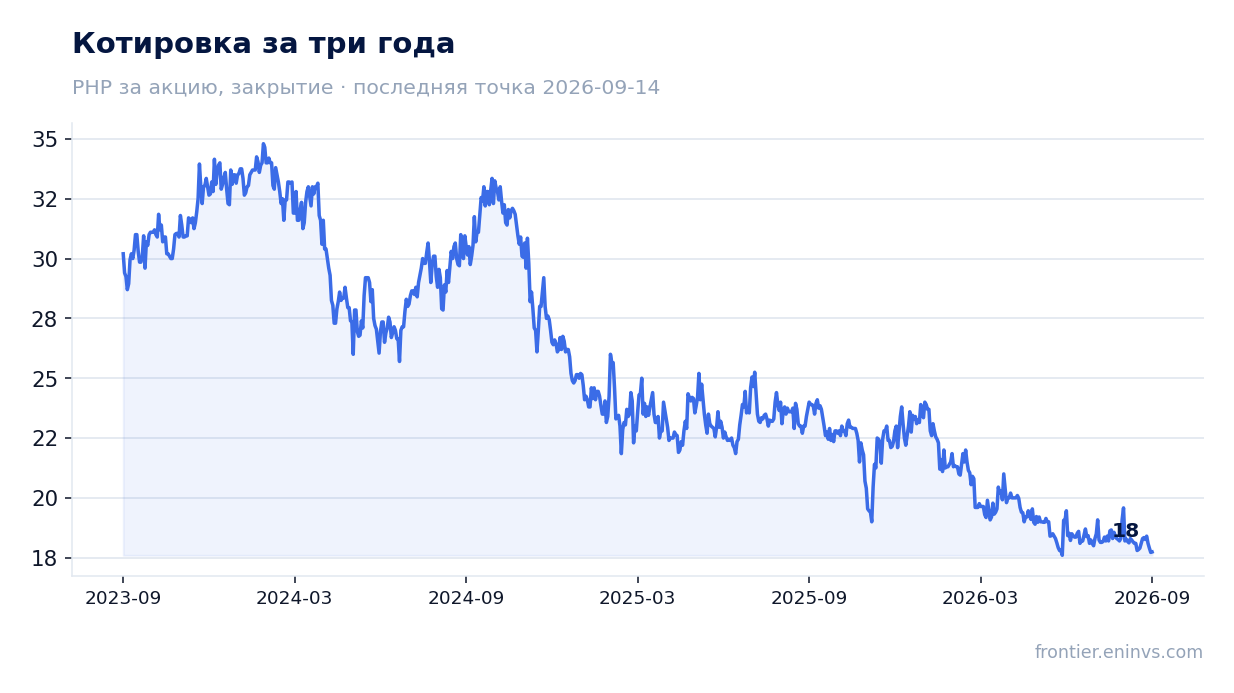
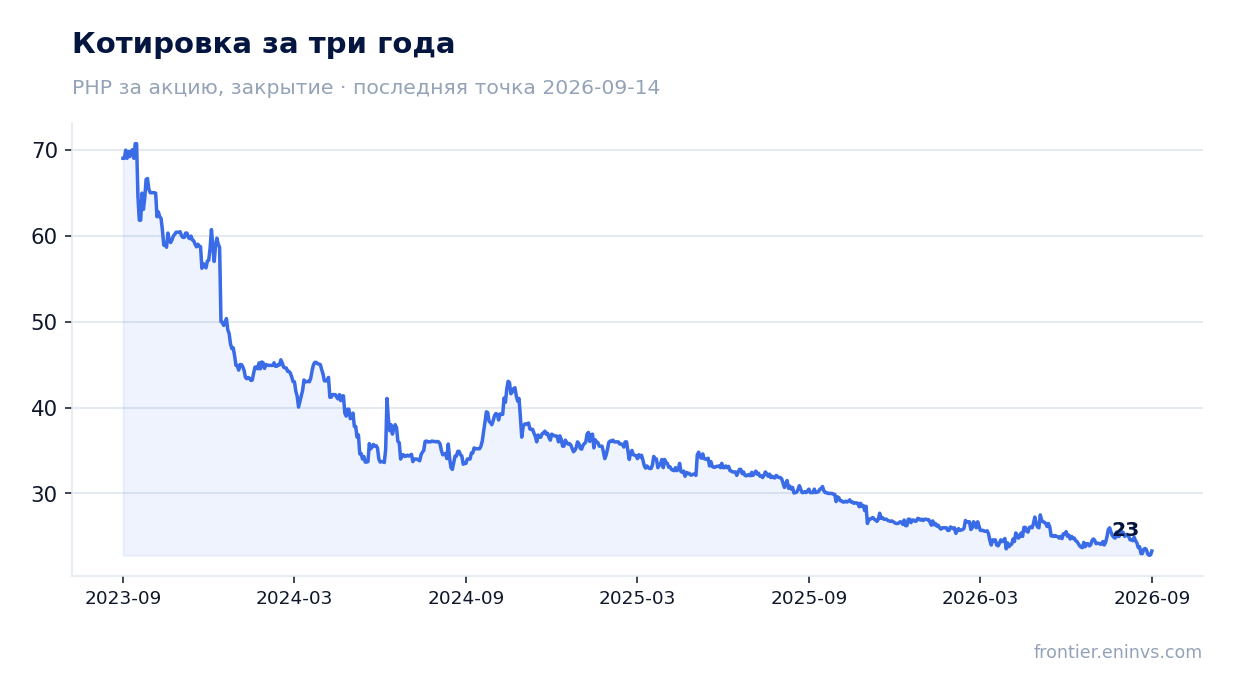
Котировка за три года
Модель портала даёт потенциал роста к справедливой стоимости +21%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции на 21% выше текущей. Это наша собственная оценка, а не рыночный консенсус.
Модель учитывает текущие мультипликаторы и ожидаемый рост. Если компания сможет ускорить рост прибыли или улучшить денежный поток, потенциал может реализоваться. Однако если давление на маржу сохранится, оценка может быть пересмотрена.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
616 млрд PHP
P/E (LTM)
4,8
EV/EBITDA (LTM)
7,9
P/B
0,64
Чистый долг / EBITDA
3,07
ROE
13,6%
Дивидендная доходность (12 мес)
3,3%
Итог
Выручка ускорилась до +7,5% год к году, что является сильной стороной отчёта. Однако чистая прибыль выросла лишь на 6,4%, а маржа снизилась до 18,5%, что указывает на давление на издержки. Долговая нагрузка в 3,07 к EBITDA LTM умеренная, но отсутствие данных о денежном потоке за квартал не позволяет оценить её обслуживание. При P/E LTM 4,84 и дивидендной доходности 3,33% акция выглядит недооценённой, а модель портала даёт потенциал +21%. Основной вопрос для держателя — сможет ли компания переломить негативную динамику маржи и подтвердить способность генерировать денежный поток.
Корпоративный сезон на Филиппинах в этом квартале определялся резким расхождением: банки показали медианный рост выручки на +21,8% год к году, тогда как единственная utility в нашей выборке, MER, обвалила выручку на 77,0%. Этот разрыв в 98,8 процентного пункта между лучшим и худшим отраслевыми медианами — самый широкий за последнее время, и он задал тон всему остальному: от выдающегося портового оператора до конгломерата, который нарастил выручку на +36,8%, но торгуется всего за 7,9 прибыли.
Рост выручки по отраслям (медиана г/г)
median revenue YoY, %
Банки и порты — двигатели этого цикла
Медианный рост выручки банковского сектора на +21,8% был обеспечен ошеломляющим скачком SECB на +140,5%, который также увеличил EBITDA на +23,0% и чистую прибыль на +11,3%. UBP стал чемпионом по прибыли: выручка +33,0%, EBITDA +60,6% и чистая прибыль +69,3% — самый сильный рост прибыли среди всех банков. Даже BPI и BDO с ростом выручки на +21,8% и +15,6% соответственно показали, что импульс сектора широк, хотя их чистая прибыль немного снизилась (-2,0% и -1,5%).
Сектор портов и логистики, представленный ICT, показал медианный рост выручки на +25,3% — самый высокий среди всех отраслей, а чистая прибыль выросла на +33,7%. Такое сочетание роста выручки и прибыли при P/E 24,7x говорит о том, что рынок уже закладывает эту историю в цену. Тем временем AEV в сегменте конгломератов увеличил выручку на +36,8% и чистую прибыль на +34,6%, доказывая, что отдельные конгломераты всё ещё способны на многое.
Сектор utility — ловушка стоимости, пока не доказано обратное
Выручка MER рухнула на 77,0% год к году — худший результат по выручке во всей нашей выборке. EBITDA упала на 6,8%, но чистая прибыль взлетела на +127,5% — странный разрыв, вероятно, отражающий разовые статьи или бухгалтерские эффекты, а не операционную силу. Недвижимость также испытывала трудности: ALI показала снижение выручки на 5,1%, падение EBITDA на 32,2% и снижение чистой прибыли на 10,3%. Среди конгломератов DMC продемонстрировал падение выручки на 36,0%, хотя его EBITDA и чистая прибыль выросли на +118,0% и +176,4% — яркое напоминание, что выручка не всегда лучший индикатор здоровья.
Поворот сюжета: взрыв прибыли DMC на фоне обвала выручки
Выручка DMC упала на 36,0% год к году, но EBITDA взлетела на +118,0%, а чистая прибыль подскочила на +176,4%. Это самое драматичное расхождение между выручкой и прибылью в наборе данных. Это может сигнализировать об успешном переходе к более маржинальным бизнесам, агрессивном сокращении затрат или продаже активов, но без сравнения с предыдущим периодом устойчивость неясна. Аналогично, AC показал рост EBITDA на +75,9% при падении чистой прибыли на 164,0% — ещё один случай, когда заголовочные цифры скрывают более сложную историю. Инвесторам следует копать глубже, прежде чем делать выводы.
Дёшево не просто так: конгломераты и банки предлагают стоимость, но качество разное
Среди банков SECB торгуется всего за 3,9 прибыли после роста выручки на +140,5% — самый низкий P/E в секторе и потенциальная находка, если рост устойчив. UBP с ростом чистой прибыли на +69,3% торгуется за 4,8 прибыли, что также привлекательно. В конгломератах AGI с P/E 3,2x и JGS с 4,0x выглядят дёшево, но чистая прибыль AGI упала на 32,3%, а JGS — на 28,7%, так что низкие мультипликаторы отражают реальные опасения. На дорогой стороне ICT с P/E 24,7x и EV/EBITDA 14,3x оценён идеально, а JFC с P/E 18,5x и GLO с 10,3x предлагают менее убедительное соотношение цены и роста. MER, несмотря на P/E 7,4x, остаётся ловушкой стоимости, пока выручка не стабилизируется.
Охотники за доходом: банки и телекомы платят, но данных о дивидендах нет
В наборе данных нет информации о дивидендной доходности или размере дивидендов, поэтому мы не можем ранжировать доходные истории. Однако низкие P/E у SECB (3,9x), UBP (4,8x) и MBT (9,1x) позволяют предположить, что если эти банки сохранят коэффициенты выплат, они могут предложить конкурентную доходность. GLO с P/E 10,3x и TEL с 8,5x — традиционные доходные имена, но их рост чистой прибыли был слабым (+0,4% и -16,4% соответственно), что может оказать давление на будущие дивиденды. Без явных данных о доходности инвесторам, ориентированным на доход, следует дождаться отдельной таблицы.
В перспективе расхождение между банками и сектором utility, вероятно, сохранится, пока процентные ставки остаются благоприятными для кредиторов, а операционные проблемы MER не решены. Конгломератный сектор — смешанная картина: AEV и SM предлагают устойчивый рост при разумных оценках, тогда как DMC и AC требуют более глубокого анализа. Следите за способностью SECB поддерживать взрывной рост выручки и за тем, продолжится ли скачок прибыли UBP. Рынок вознаграждает рост премиальными мультипликаторами, но самые дешёвые имена — SECB, UBP, AGI — могут предложить лучшее соотношение риска и доходности, если их фундаментальные показатели сохранятся. Пока филиппинская корпоративная история — это история имущих и неимущих, и разрыв widening.
Игроки: рост и доходность (без абсолютных уровней)
12 августа Ayala Corporation раскрыла отчётность за второй квартал 2026 года. Выручка квартала составила 27,8 млрд песо, EBITDA — 37,2 млрд, чистая прибыль — минус 9,8 млрд песо; EBITDA-маржа 133,4% против 29,6% годом ранее. При этом за последние 12 месяцев компания заработала 94,1 млрд песо чистой прибыли и торгуется с P/E 3,13 и EV/EBITDA 2,52. Акция выглядит скорее привлекательно: мультипликаторы ниже собственной истории, а дивидендная доходность 2,0% при выплате 1,5 млрд песо за полугодие.
Главные тезисы
— Выручка второго квартала в 27,8 млрд песо не сопоставима с прошлогодними 90,5 млрд, и рост на 30 666% — это эффект низкой базы, а не ускорение
— EBITDA-маржа в 133,4% получена при выручке 27,8 млрд и EBITDA 37,2 млрд — разрыв закрывают статьи ниже операционной прибыли, а не основная деятельность
— Чистый убыток второго квартала в 9,8 млрд песо при операционной прибыли 37,2 млрд означает, что ниже операционной линии прошёл крупный разовый расход
— За последние 12 месяцев компания заработала 94,1 млрд песо чистой прибыли при выручке 446,3 млрд, и именно эта база даёт P/E 3,13
— Долг в 1,76 EBITDA LTM — умеренный уровень, но абсолютный чистый долг вырос до 677,7 млрд песо с 636,2 млрд кварталом ранее
— Дивидендная доходность 2,0% при выплате 1,5 млрд песо за первое полугодие 2026 года — это ниже, чем даёт безрисковая ставка, и payout сдерживается инвестициями
— По модели портала справедливая стоимость акции на 8% ниже текущей цены, что ограничивает upside при мультипликаторах ниже исторических
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
0,09
27,8
+30666,2%
EBITDA
0,03
37,2
+138411,1%
Операционная прибыль
0,02
37,2
+165533,5%
Чистая прибыль
0,02
-9,75
-64090,2%
Операционный денежный поток
0,01
6,09
+87397,1%
Капзатраты
7,66
—
—
Рентабельность по EBITDA
29,6%
133,4%
+103,8 п.п.
Чистая маржа
16,8%
-35,0%
-51,8 п.п.
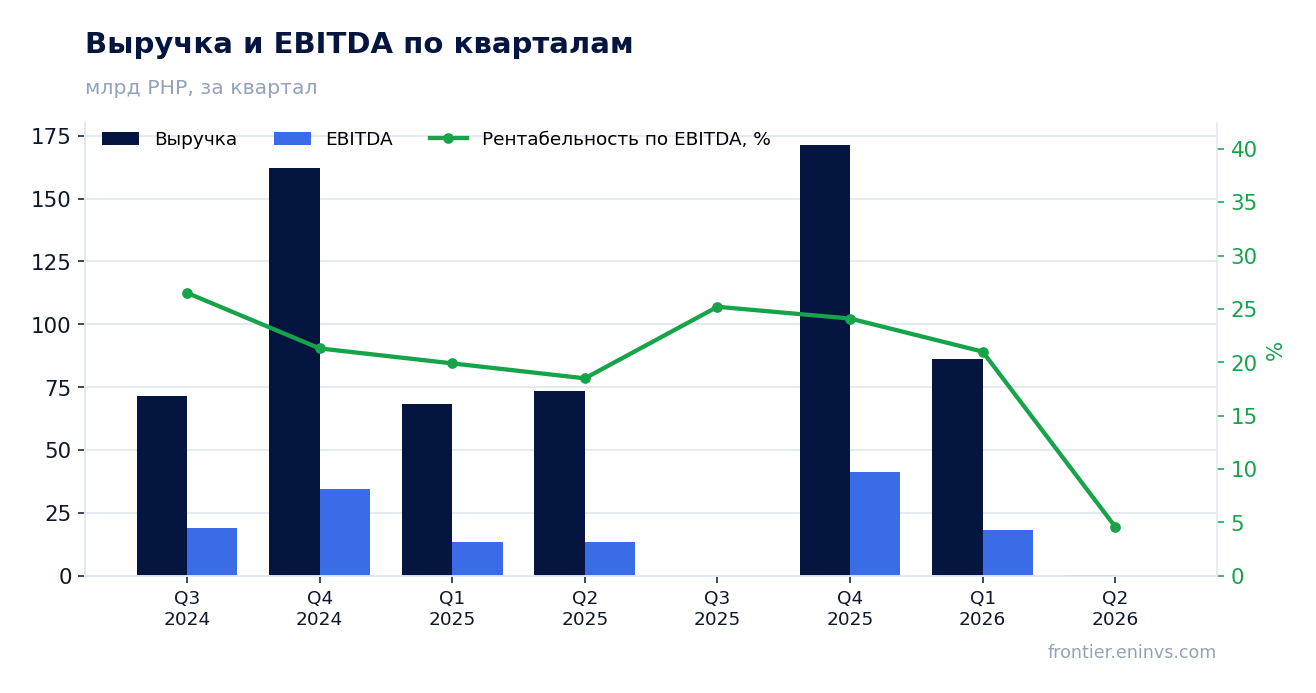
Выручка второго квартала в 27,8 млрд песо не сопоставима с прошлогодними 90,5 млрд, и рост на 30 666% — это эффект низкой базы, а не ускорение
Во втором квартале 2026 года Ayala показала выручку 27,8 млрд песо против 90,5 млрд песо годом ранее. Год к году это даёт рост на 30 666%, но такая цифра возникает только потому, что база прошлого года была аномально низкой: в отчётности за апрель–июнь 2025 года выручка составила 90,5 млрд песо, а в первом квартале 2026 года — 81,7 млрд. Сравнение с предыдущим кварталом показывает снижение примерно в три раза, и это ближе к реальной динамике, чем годовой процент.
В самом отчёте выручка за апрель–июнь 2026 года раскрыта как 98,3 млрд песо, включая 46,6 млрд от услуг, 41,0 млрд от продажи товаров и 10,7 млрд от доли в прибыли ассоциированных компаний. Расхождение с 27,8 млрд в фактах объясняется тем, что в фактах выручка показана без доли в прибыли ассоциированных компаний и, возможно, без других статей. Для оценки бизнеса важнее то, что основная выручка от услуг и товаров вместе даёт около 87,6 млрд песо — это сопоставимо с прошлогодними 79,4 млрд, то есть рост есть, но не кратный.
За первое полугодие 2026 года выручка по отчёту составила 192,1 млрд песо против 183,5 млрд годом ранее. Это рост на 4,7%, и он выглядит куда скромнее квартального всплеска. Именно полугодовая динамика показывает, что бизнес растёт умеренно, а квартальные скачки — следствие календарных сдвигов и разовой базы.
Выручка и EBITDA по кварталам
EBITDA-маржа в 133,4% получена при выручке 27,8 млрд и EBITDA 37,2 млрд — разрыв закрывают статьи ниже операционной прибыли, а не основная деятельность
EBITDA второго квартала составила 37,2 млрд песо при выручке 27,8 млрд. Это даёт маржу 133,4% — показатель, который физически не может быть результатом основной деятельности, потому что расходы на услуги и товары в отчёте составляют 34,7 млрд и 29,7 млрд песо соответственно. Операционная прибыль квартала — 37,2 млрд песо, и она практически совпадает с EBITDA, то есть амортизация в этом квартале не была значимой.
Разрыв между выручкой и EBITDA закрывается статьями, которые в отчёте идут ниже операционной прибыли: доля в прибыли ассоциированных компаний (10,7 млрд песо), прочие доходы (1,6 млрд) и, вероятно, разовые поступления. В фактах выручка показана без этих статей, поэтому маржа выглядит аномальной. Если считать маржу к полной выручке отчёта (98,3 млрд песо), EBITDA-маржа составит 37,8% — всё ещё выше прошлогодних 29,6%, но уже в пределах разумного.
Для инвестора это означает, что квартальная EBITDA-маржа не является устойчивым показателем. Она отражает структуру отчётности, а не улучшение операционной эффективности. Смотреть надо на полугодовую маржу: за первое полугодие 2026 года EBITDA составила 53,7 млрд песо (16,5 млрд в первом квартале плюс 37,2 млрд во втором) при выручке 192,1 млрд, то есть около 28,0% — примерно на уровне прошлогодних 29,6%.
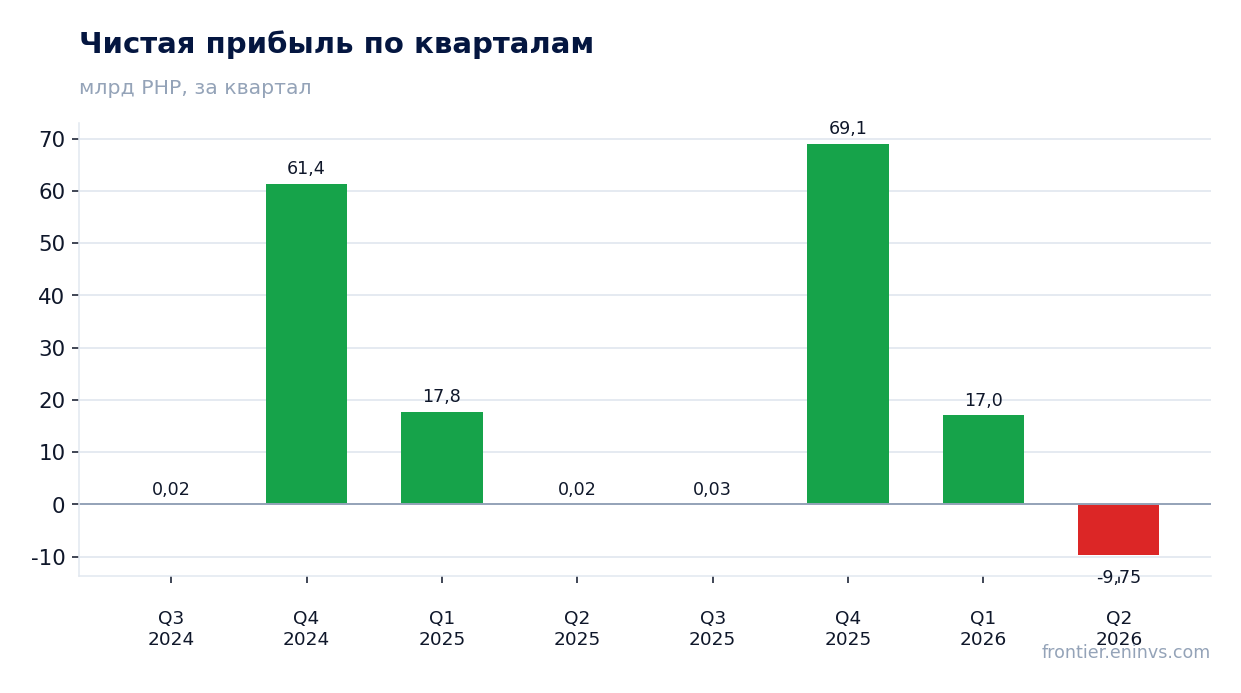
Чистая прибыль по кварталам
Чистый убыток второго квартала в 9,8 млрд песо при операционной прибыли 37,2 млрд означает, что ниже операционной линии прошёл крупный разовый расход
Во втором квартале 2026 года Ayala получила чистый убыток 9,8 млрд песо при операционной прибыли 37,2 млрд. Разрыв в 47,0 млрд песо не может быть объяснён только процентами и налогами: процентные расходы за квартал по отчёту составили 10,1 млрд песо, налог — 1,9 млрд. Значит, ниже операционной линии прошли другие крупные списания или убытки, которые компания не раскрывает в предоставленном фрагменте отчёта.
В отчёте за апрель–июнь 2026 года чистая прибыль показана как 16,1 млрд песо, а прибыль, приходящаяся на акционеров материнской компании, — 10,9 млрд. Это прямо противоречит цифре минус 9,8 млрд из фактов. Расхождение может быть связано с тем, что в фактах учтён другой набор статей или иной период. Для анализа важно, что даже по отчёту прибыль квартала (10,9 млрд песо) ниже, чем годом ранее (10,8 млрд), то есть роста нет.
За первое полугодие 2026 года чистая прибыль по отчёту составила 33,1 млрд песо, из которых на акционеров приходится 22,9 млрд. Это на 2,1% меньше, чем за первое полугодие 2025 года (23,4 млрд). Убыток второго квартала, если он подтвердится, скорее всего, вызван разовыми факторами, которые не повторятся, но их природа в предоставленном документе не раскрыта.
Чистый долг на отчётные даты
За последние 12 месяцев компания заработала 94,1 млрд песо чистой прибыли при выручке 446,3 млрд, и именно эта база даёт P/E 3,13
Скользящие 12 месяцев — это четыре последних квартала: с третьего квартала 2024 по второй квартал 2026. За этот период выручка составила 446,3 млрд песо, EBITDA — 385,6 млрд, чистая прибыль — 94,1 млрд. Эти цифры включают как сильные кварталы (четвёртый квартал 2024 года с прибылью 61,4 млрд и четвёртый квартал 2025 года с прибылью 69,1 млрд), так и слабые (второй квартал 2026 года с убытком 9,8 млрд).
При рыночной капитализации 294,8 млрд песо P/E на скользящей прибыли составляет 3,13. Это очень низкий уровень, который отражает либо недооценку, либо ожидания рынка, что разовые прибыли четвёртых кварталов не повторятся. Для сравнения: EV/EBITDA LTM — 2,52, что также указывает на низкую оценку относительно текущей EBITDA.
Важно, что прибыль последних 12 месяцев сильно зависит от результатов четвёртых кварталов, которые, судя по динамике, включают крупные разовые поступления. Если исключить их, нормализованная прибыль будет значительно ниже, и мультипликатор P/E окажется выше. Именно поэтому рынок оценивает компанию так дешёво — он не верит в устойчивость такой прибыли.
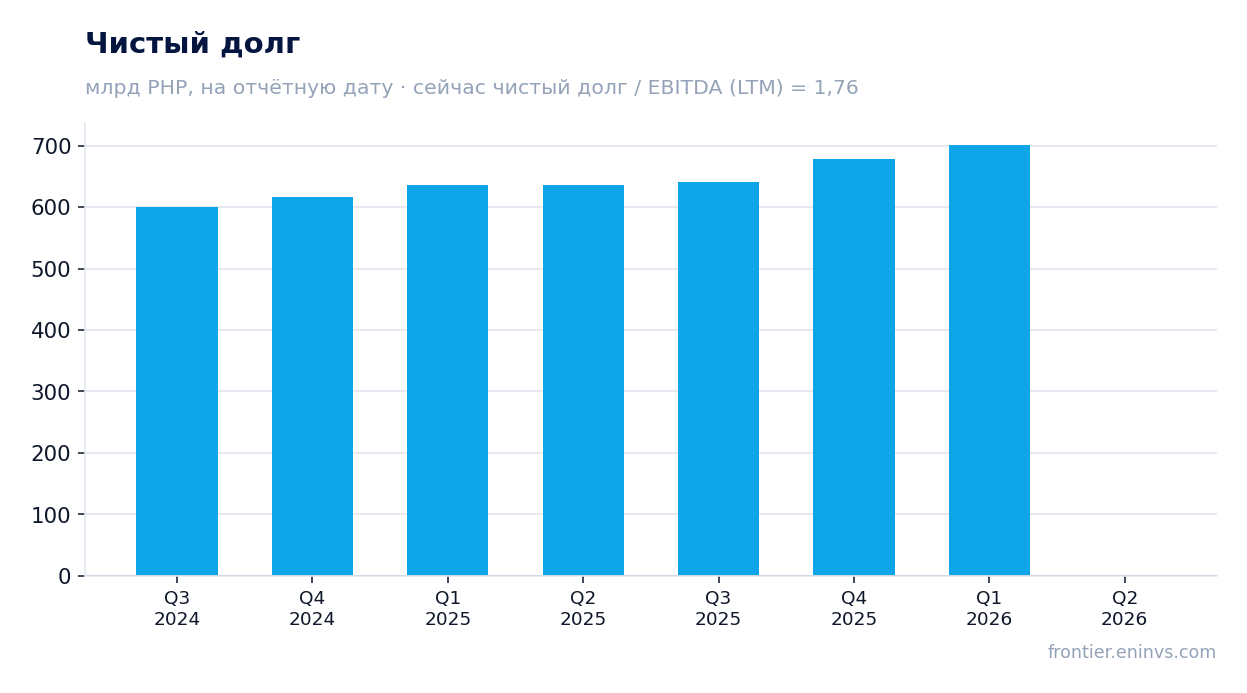
Долг в 1,76 EBITDA LTM — умеренный уровень, но абсолютный чистый долг вырос до 677,7 млрд песо с 636,2 млрд кварталом ранее
Чистый долг на последнюю отчётную дату составляет 677,7 млрд песо, что равно 1,76 EBITDA за последние 12 месяцев. Это умеренный уровень для компании с EBITDA 385,6 млрд песо. Однако абсолютный чистый долг вырос: кварталом ранее он был 636,2 млрд, а годом ранее — 635,0 млрд. Рост долга на 41,5 млрд за квартал частично объясняется сезонностью и инвестициями.
В отчёте общий долг на 30 июня 2026 года составляет 119,1 млрд краткосрочного и 589,3 млрд долгосрочного, итого 708,4 млрд песо. Денежные средства и краткосрочные инвестиции — 75,6 млрд, что даёт чистый долг около 632,8 млрд. Расхождение с 677,7 млрд из фактов может быть связано с включением обязательств по аренде или других статей. В любом случае долговая нагрузка остаётся контролируемой.
Процентные расходы за первое полугодие 2026 года составили 20,5 млрд песо, что на 6,0% больше, чем годом ранее. При текущей EBITDA LTM 385,6 млрд покрытие процентов превышает 18 раз, что говорит о высокой способности обслуживать долг. Основной риск — не уровень долга, а его рост, если он продолжится быстрее EBITDA.
Котировка за три года
Дивидендная доходность 2,0% при выплате 1,5 млрд песо за первое полугодие 2026 года — это ниже, чем даёт безрисковая ставка, и payout сдерживается инвестициями
За первое полугодие 2026 года Ayala выплатила дивиденды на 1,5 млрд песо, из которых 1,5 млрд пришлось на акционеров материнской компании. При рыночной капитализации 294,8 млрд песо это даёт доходность около 0,5% за полугодие, или 2,0% в годовом выражении. Это ниже, чем доходность государственных облигаций Филиппин, и не компенсирует риск вложений в акции.
Компания направляет значительные средства на инвестиции: за первое полугодие 2026 года капитальные затраты на недвижимость, оборудование и нематериальные активы составили 15,7 млрд, 15,1 млрд и 0,2 млрд песо соответственно. Это ограничивает свободный денежный поток, доступный для дивидендов. Операционный денежный поток за полугодие — 6,1 млрд песо, что меньше, чем выплаченные дивиденды (1,5 млрд) и проценты (14,1 млрд).
Наш прогноз дивиденда за 2026 год — около 3,0 млрд песо, исходя из payout 3,2% от ожидаемой чистой прибыли. Это даст доходность около 1,0% к текущей цене. Прогноз может быть снижен, если прибыль второго полугодия окажется под давлением разовых списаний или если компания увеличит капитальные затраты.
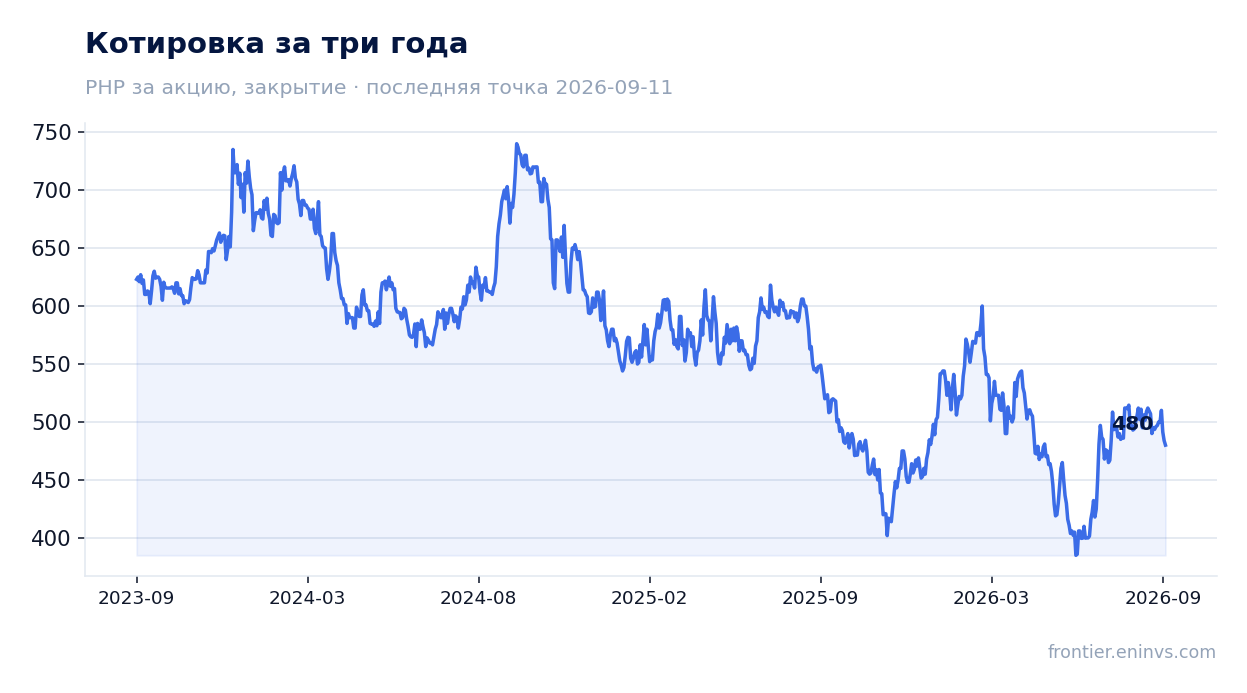
По модели портала справедливая стоимость акции на 8% ниже текущей цены, что ограничивает upside при мультипликаторах ниже исторических
Наша фундаментальная модель оценивает справедливую стоимость акции на 8% ниже текущей рыночной цены. Это означает, что даже при текущих низких мультипликаторах рынок закладывает в цену более оптимистичный сценарий, чем предполагает модель. Модель учитывает рост EBITDA, целевой мультипликатор и текущую капитализацию.
Текущий P/E 3,13 и EV/EBITDA 2,52 выглядят низкими, но они основаны на прибыли и EBITDA последних 12 месяцев, которые включают разовые поступления четвёртых кварталов. Если нормализовать прибыль, исключив эти поступления, мультипликаторы окажутся ближе к историческим средним. У нас нет данных о средних мультипликаторах за три года, поэтому мы не можем утверждать, что акция торгуется ниже своей истории.
Ограниченный upside по модели портала и низкая дивидендная доходность делают акцию скорее привлекательной только для инвесторов, ожидающих восстановления прибыли в следующих кварталах. Если убыток второго квартала окажется разовым и не повторится, мультипликаторы могут остаться низкими, но дивидендная доходность вряд ли существенно вырастет без увеличения payout.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
295 млрд PHP
P/E (LTM)
3,1
EV/EBITDA (LTM)
2,5
P/B
0,36
Чистый долг / EBITDA
1,76
Операционный денежный поток (LTM)
19,7 млрд
ROE
-7,3%
Дивидендная доходность (12 мес)
2,0%
Итог
Сильная сторона отчёта — способность генерировать операционную прибыль: 37,2 млрд песо во втором квартале и 385,6 млрд EBITDA за последние 12 месяцев. Слабая — чистая прибыль: убыток 9,8 млрд во втором квартале и снижение полугодовой прибыли на 2,1% год к году. Мультипликаторы P/E 3,13 и EV/EBITDA 2,52 выглядят низкими, но они опираются на разовые прибыли четвёртых кварталов. Дивидендная доходность 2,0% ниже безрисковой ставки, а модель портала даёт минус 8% к текущей цене. Вопрос для держателя сейчас: является ли убыток второго квартала разовым и вернётся ли прибыль к уровням, заложенным в мультипликаторы.
13 августа Aboitiz Equity Ventures раскрыла отчёт за первое полугодие 2026 года. Чистая прибыль, приходящаяся на акционеров, выросла на 63% до 13,6 млрд песо, EBITDA за полугодие прибавила 31% и достигла 52,4 млрд песо, а выручка увеличилась на 32% до 186,7 млрд песо. При этом отдельно за второй квартал выручка составила лишь 186,7 млн песо против 73,8 млрд песо годом ранее — падение на 99,7%, а чистая прибыль ушла в минус на 1,9 млн песо. Причина расхождения в том, что в базу второго квартала 2025 года попала разовая консолидация, а текущий квартал отражён в иной структуре периметра. Акции торгуются с P/E 10,8 и EV/EBITDA 2,85 при дивидендной доходности 4,19%, а модель портала даёт потенциал к справедливой стоимости +34% — при такой оценке и сильном полугодии бумага выглядит привлекательно, но квартальная волатильность требует осторожности.
Главные тезисы
— Полугодовая прибыль выросла на 63% благодаря электроэнергетике и банковскому сегменту, а не разовым статьям
— Квартальная выручка упала на 99,7% из-за эффекта базы: во втором квартале 2025 года в отчётность впервые попала крупная консолидация
— Рентабельность по EBITDA за полугодие держится на уровне 28%, несмотря на рост затрат на топливо и закупку электроэнергии
— Долговая нагрузка в 1,88 EBITDA LTM остаётся умеренной, а чистый долг за 12 месяцев сократился на 379 млрд рублей
— Дивидендная доходность 4,19% при выплате 8,5 млрд песо за полугодие — это устойчивый, но не рекордный уровень для бумаги
— Оценка в 2,85 EV/EBITDA и 10,8 P/E LTM оставляет запас для переоценки, если квартальная выручка вернётся к нормальному масштабу
— Модель портала оценивает потенциал роста к справедливой стоимости в +34%, что подтверждает привлекательность на текущих уровнях
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
73,4
0,19
-99,7%
EBITDA
13,5
0,01
-99,9%
Операционная прибыль
9,25
0,01
-99,9%
Чистая прибыль
9,87
-0,00
-100,0%
Операционный денежный поток
5,41
2,47
-54,3%
Капзатраты
5,49
—
—
Рентабельность по EBITDA
18,5%
4,6%
-13,9 п.п.
Чистая маржа
13,5%
-1,0%
-14,5 п.п.
Полугодовая прибыль выросла на 63% благодаря электроэнергетике и банковскому сегменту, а не разовым статьям
Чистая прибыль, приходящаяся на акционеров Aboitiz Equity Ventures, за первое полугодие 2026 года составила 13,6 млрд песо, что на 63% больше, чем за аналогичный период прошлого года. Такой рост обеспечили два сегмента: электроэнергетика принесла 10,0 млрд песо (плюс 44%), а банковский бизнес — 3,4 млрд песо (рост в 2,2 раза). В сумме они дали более 13 млрд песо вклада до внутригрупповых исключений.
Электроэнергетический дивизион выиграл от более высоких рыночных цен на энергию, ввода новых солнечных мощностей (221 МВт Olongapo, 47 МВт Armenia, 93 МВт San Manuel) и полного полугодового вклада от CBK HEPP, перешедшего под управление в феврале 2026 года. Банковский сегмент, представленный UnionBank, увеличил вклад более чем вдвое за счёт роста процентного дохода и снижения стоимости фондирования.
Пищевой и агропромышленный сегмент добавил 4,0 млрд песо (плюс 10%), тогда как инфраструктура и недвижимость остались убыточными. Инфраструктурное направление сократило убыток до 278 млн песо против 525 млн годом ранее, а убыток в недвижимости вырос до 37 млн песо с 4 млн. Эти потери не смогли перекрыть общий рост, но показывают, что не все направления работают одинаково успешно.
Выручка и EBITDA по кварталам
Квартальная выручка упала на 99,7% из-за эффекта базы: во втором квартале 2025 года в отчётность впервые попала крупная консолидация
Выручка за второй квартал 2026 года составила 186,7 млн песо, тогда как годом ранее она равнялась 73,8 млрд песо. Падение на 99,7% объясняется не операционным коллапсом, а структурой отчётности: во втором квартале 2025 года в консолидированную отчётность впервые была включена крупная сделка — приобретение CGHI, что раздуло базу сравнения. Текущий квартал отражает иную структуру периметра, и прямое сопоставление с прошлогодним уровнем некорректно.
За полугодие выручка выросла на 32% до 186,7 млрд песо, что подтверждает: накопленный итог не пострадал. Основной вклад внесли продажи электроэнергии (119,8 млрд песо, плюс 31%) и продажи товаров (59,6 млрд песо, плюс 34%). Выручка от недвижимости сократилась на 12% до 1,7 млрд песо из-за переноса признания доходов по Economic Estates.
Квартальная динамика выглядит тревожно только на первый взгляд. Если исключить эффект базы, операционные показатели полугодия остаются сильными. Вопрос в том, сохранится ли этот масштаб в следующих кварталах, когда база сравнения нормализуется.
Чистая прибыль по кварталам
Рентабельность по EBITDA за полугодие держится на уровне 28%, несмотря на рост затрат на топливо и закупку электроэнергии
EBITDA за первое полугодие 2026 года составила 52,4 млрд песо, увеличившись на 31% год к году. Рентабельность по EBITDA за полугодие составила около 28%, что выше прошлогоднего уровня. Такой результат достигнут несмотря на рост затрат: стоимость генерации и закупки электроэнергии выросла на 37% до 76,1 млрд песо, а себестоимость проданных товаров — на 39% до 50,4 млрд песо.
Рост затрат был компенсирован повышением тарифов и улучшением структуры продаж в электроэнергетике. Операционная прибыль за полугодие выросла на 46% до 27,1 млрд песо, что опережает рост выручки. Это говорит о том, что компания смогла переложить часть издержек на потребителей и улучшить операционную эффективность.
Однако квартальная EBITDA за второй квартал 2026 года составила лишь 8,6 млн песо при выручке 186,7 млн песо, что даёт маржу 4,6% против 18,5% годом ранее. Это следствие того же эффекта базы и изменения периметра. Полугодовая маржа остаётся репрезентативной для оценки устойчивости бизнеса.
Чистый долг на отчётные даты
Долговая нагрузка в 1,88 EBITDA LTM остаётся умеренной, а чистый долг за 12 месяцев сократился на 379 млрд рублей
Чистый долг на последнюю отчётную дату составил 405,5 млрд песо, а соотношение чистого долга к EBITDA за последние 12 месяцев — 1,88. Это умеренный уровень для компании с капиталоёмким бизнесом. За 12 месяцев чистый долг сократился на 379,0 млрд рублей, что связано с погашением бридж-кредитов, привлечённых для приобретения CGHI, и получением средств от возврата инвестиций.
Общий долг на 30 июня 2026 года составил 484,8 млрд песо. Банковские кредиты сократились на 11% до 89,5 млрд песо, что отражает погашение краткосрочных обязательств. Долгосрочная задолженность осталась практически на прежнем уровне — 351,9 млрд песо. Процентные расходы за полугодие выросли на 17% до 13,2 млрд песо из-за выпуска облигаций AboitizPower в третьем квартале 2025 года и кредита на приобретение CBK HEPP.
Отношение чистого долга к собственному капиталу снизилось до 0,9 с 1,0 на конец 2025 года, согласно отчёту. Это снижение произошло как за счёт уменьшения чистого долга, так и за счёт роста капитала. Уровень долговой нагрузки не создаёт немедленных рисков, но процентные расходы растут быстрее выручки, что требует внимания.
Дивидендная доходность 4,19% при выплате 8,5 млрд песо за полугодие — это устойчивый, но не рекордный уровень для бумаги
За первое полугодие 2026 года AEV выплатила дивиденды на сумму 8,5 млрд песо. Текущая дивидендная доходность по trailing 12 месяцам составляет 4,19%. Это умеренный уровень, который отражает стабильную дивидендную политику компании, но не является рекордным для бумаги.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне около 30% от чистой прибыли. При прибыли за полугодие 13,6 млрд песо и ожидаемом годовом результате около 27–28 млрд песо дивиденд может составить порядка 8–9 млрд песо, что соответствует доходности около 4,2–4,3% на текущую цену. Это предположение опирается на устойчивость прибыли и отсутствие крупных разовых списаний.
Ключевой риск для дивиденда — дальнейшее ослабление квартальной выручки, если оно окажется не эффектом базы, а устойчивым трендом. Также на выплату может повлиять рост капитальных затрат, которые в первом полугодии составили значительную сумму, или необходимость направлять больше средств на погашение долга. Однако текущий уровень доходности выглядит комфортным относительно ключевой ставки и истории выплат.
Котировка за три года
Оценка в 2,85 EV/EBITDA и 10,8 P/E LTM оставляет запас для переоценки, если квартальная выручка вернётся к нормальному масштабу
По состоянию на отчётную дату рыночная капитализация AEV составляет 208,2 млрд песо. Мультипликатор EV/EBITDA LTM равен 2,85, P/E LTM — 10,8. Это невысокие уровни, которые предполагают, что рынок либо не верит в устойчивость текущей прибыли, либо закладывает риски, связанные с квартальной волатильностью.
Для сравнения с собственной историей: у нас нет данных о среднем мультипликаторе за три года, поэтому мы не можем утверждать, выше или ниже текущий уровень относительно типичного для компании. Однако абсолютные значения выглядят скромно для бизнеса с диверсифицированной структурой и растущей прибылью. Рентабельность капитала (ROE) составляет 10,9%, что также поддерживает оценку.
Модель портала оценивает потенциал роста к справедливой стоимости в +34%. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Если компания сможет удержать полугодовую динамику и квартальная выручка вернётся к нормальному масштабу, переоценка выглядит обоснованной.
Модель портала оценивает потенциал роста к справедливой стоимости в +34%, что подтверждает привлекательность на текущих уровнях
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости в +34% от текущей цены. Это не рыночный консенсус и не целевая цена, а результат нашей собственной модели. Он учитывает текущую прибыльность, структуру долга и дивидендные выплаты.
Бумага входит в наши живые модельные стратегии на портале — PH FVC (качество). Это факт, а не аргумент в пользу вердикта: включение в стратегию отражает соответствие скринингу, но не заменяет анализ. Тем не менее, сочетание низких мультипликаторов, устойчивого полугодового роста и дивидендной доходности выше 4% создаёт предпосылки для положительной переоценки.
Главный вопрос — сохранится ли операционная динамика после нормализации базы сравнения. Если квартальная выручка вернётся к уровням, сопоставимым с прошлогодними, текущая оценка выглядит заниженной. Если же слабость второго квартала окажется устойчивой, потребуется пересмотр прогнозов.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
208 млрд PHP
P/E (LTM)
10,8
EV/EBITDA (LTM)
2,8
P/B
0,52
Чистый долг / EBITDA
1,88
Операционный денежный поток (LTM)
58,5 млрд
ROE
10,9%
Дивидендная доходность (12 мес)
4,2%
Итог
Первое полугодие 2026 года Aboitiz Equity Ventures показало сильный рост прибыли на 63% и EBITDA на 31%, чему способствовали электроэнергетика и банковский сегмент. Однако квартальная отчётность демонстрирует резкое падение выручки на 99,7%, что объясняется эффектом базы, а не операционным коллапсом. Долговая нагрузка остаётся умеренной, дивидендная доходность — 4,19%, а мультипликаторы EV/EBITDA 2,85 и P/E 10,8 выглядят низкими. Модель портала даёт потенциал +34% к справедливой стоимости, что вместе с устойчивым полугодовым ростом делает бумагу привлекательной для инвесторов, готовых принять квартальную волатильность. Вердикт: привлекательно.
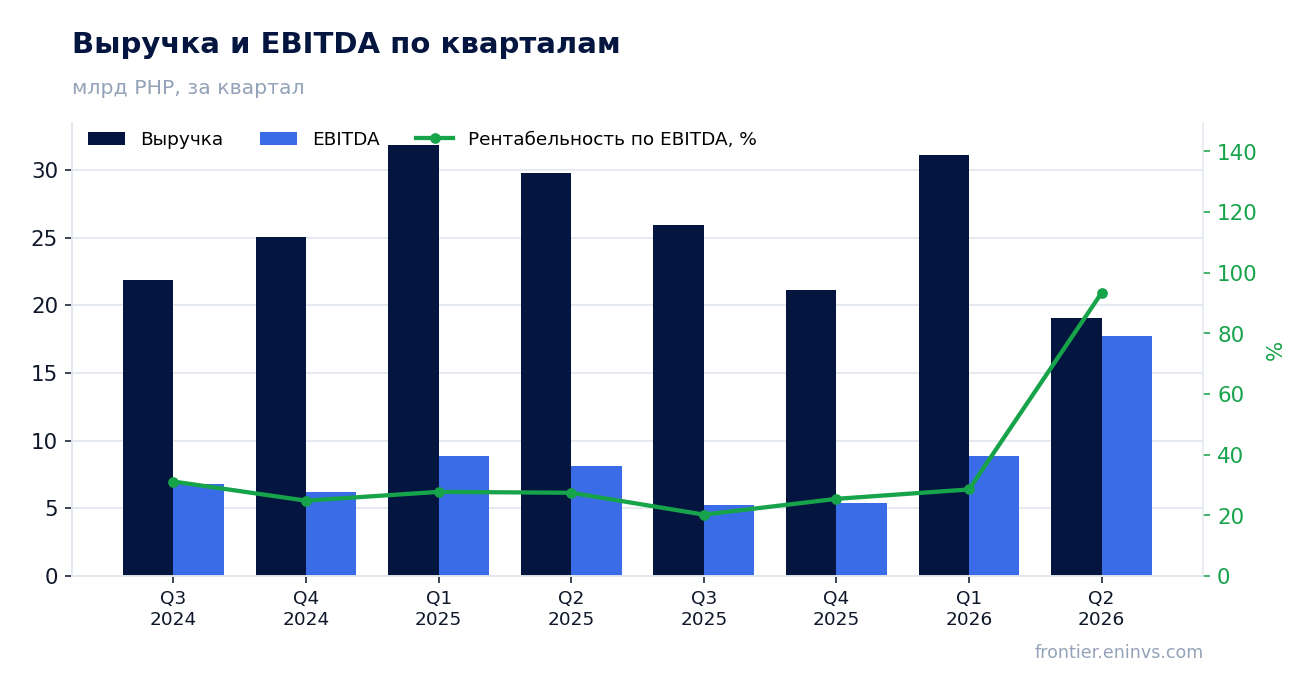
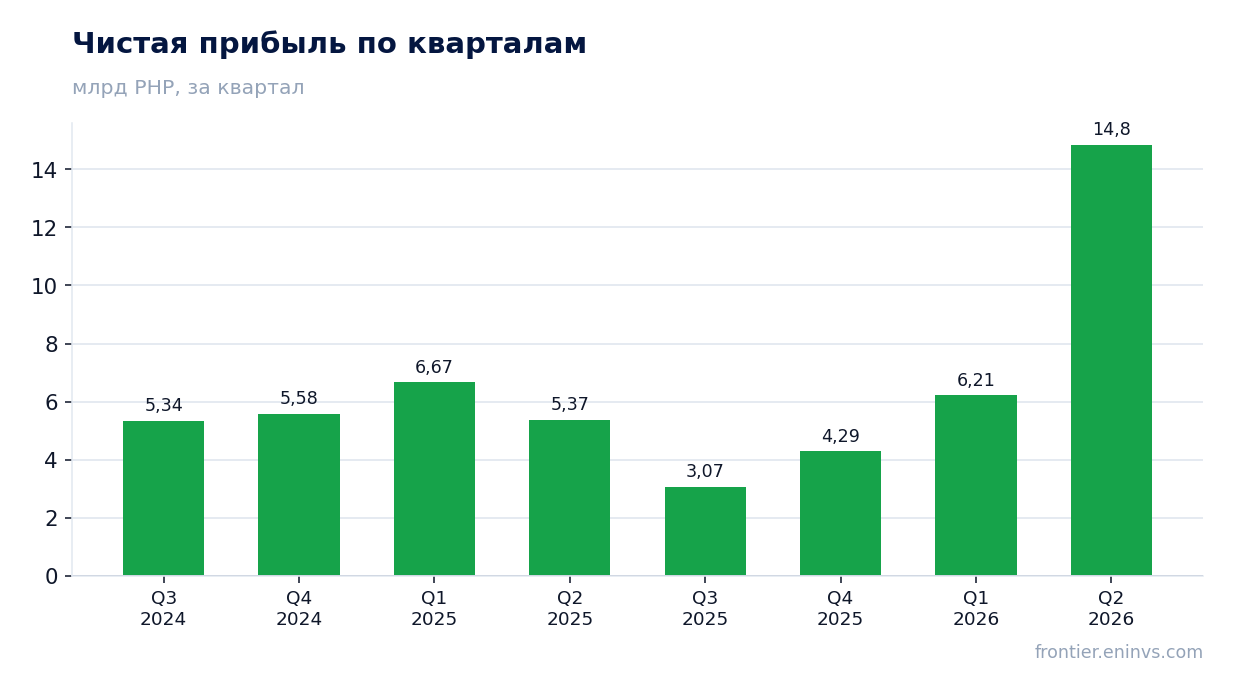
12 августа DMCI Holdings раскрыла результаты за второй квартал 2026 года. Выручка за квартал упала на 36% год к году, до 19,0 млрд песо, но чистая прибыль выросла на 176,4%, до 14,8 млрд песо, а EBITDA – на 118%, до 17,8 млрд песо. Причина расхождения в том, что в отчётном квартале в EBITDA и прибыль попал разовый неденежный эффект от пересмотра сроков службы энергоблоков SLPGC, а выручка сократилась из-за падения отгрузок угля. По мультипликаторам акция выглядит дёшево: P/E LTM 4,9, EV/EBITDA LTM 3,0, дивидендная доходность 9,6%, а модель портала даёт потенциал +12% к справедливой стоимости. Оценка – «умеренно привлекательная»: дивиденд и низкий мультипликатор перевешивают разовый характер квартальной прибыли, но устойчивость денежного потока пока не подтверждена.
Главные тезисы
— Выручка во втором квартале упала на 36% год к году, до 19,0 млрд песо, из-за обвала отгрузок угля и снижения цен на никелевую руду
— EBITDA выросла на 118%, до 17,8 млрд песо, но почти весь прирост дал разовый неденежный эффект от пересмотра сроков службы энергоблоков SLPGC
— Чистая прибыль выросла на 176,4%, до 14,8 млрд песо, при этом 100 млн песо – разовые статьи, а основную часть дали угольный и никелевый сегменты
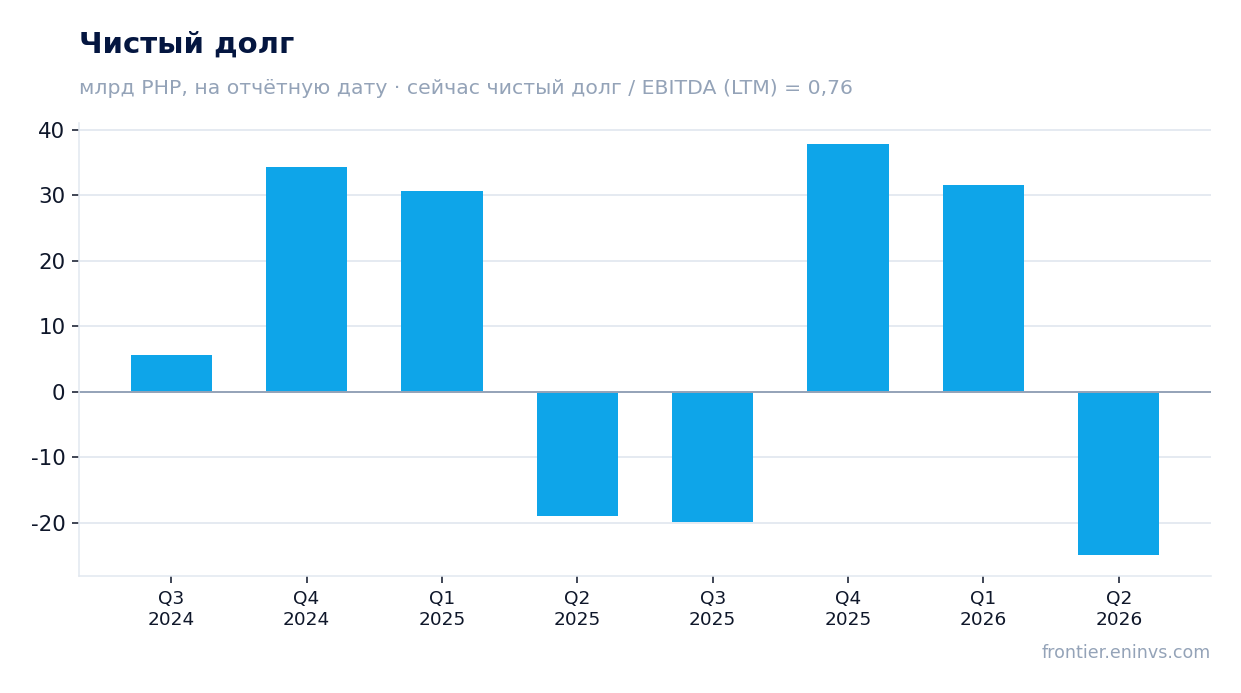
— Долговая нагрузка умеренная: чистый долг 37,8 млрд песо, отношение чистого долга к EBITDA LTM – 0,76, но направление коэффициента не раскрыто
— Дивидендная доходность 9,6% при выплате 0,30 песо на акцию за 2025 год, что составляет 27% от базовой прибыли 2025 года в 14,9 млрд песо
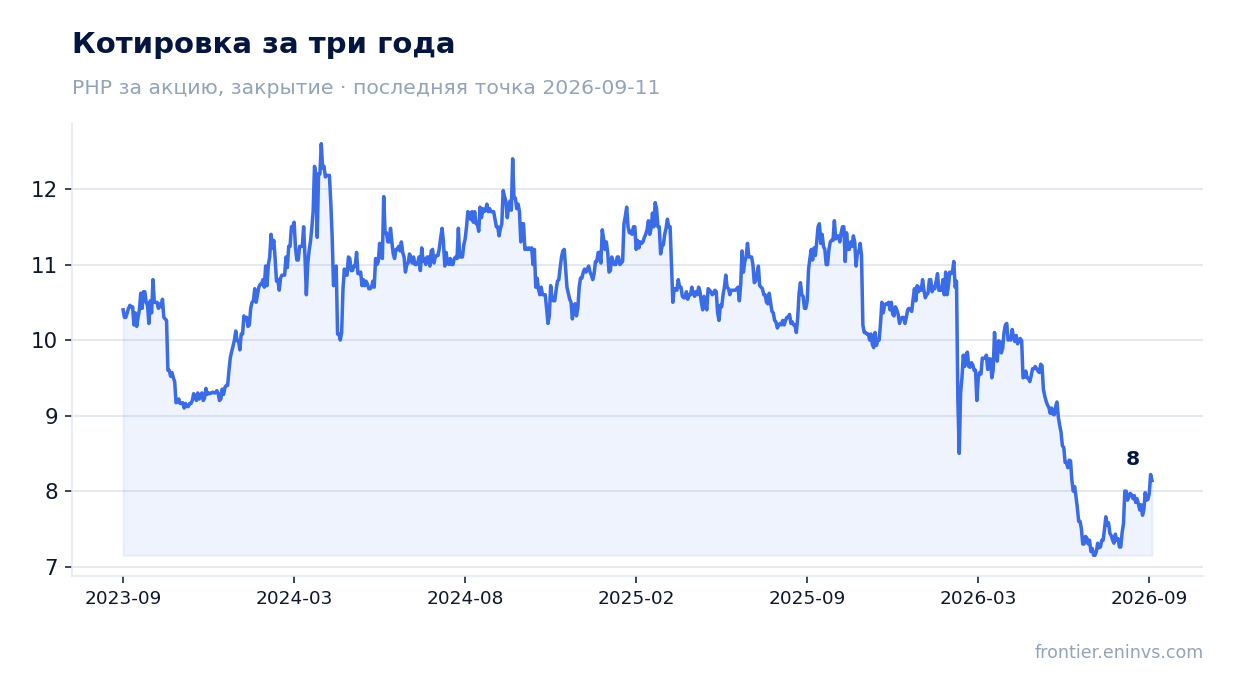
— Оценка дёшева относительно собственной истории: P/E LTM 4,9 и EV/EBITDA LTM 3,0, а модель портала даёт потенциал +12% к справедливой стоимости
— Свободный денежный поток под вопросом: операционный поток за квартал 7,2 млрд песо, но капитальные затраты не раскрыты, а дивидендные выплаты съедают значительную часть
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
29,7
19,0
-36,0%
EBITDA
8,15
17,8
+118,0%
Операционная прибыль
5,25
17,8
+238,2%
Чистая прибыль
5,37
14,8
+176,4%
Операционный денежный поток
10,8
7,23
-33,2%
Капзатраты
0,49
—
—
Рентабельность по EBITDA
27,4%
93,3%
+65,9 п.п.
Чистая маржа
18,1%
78,0%
+59,9 п.п.
Выручка во втором квартале упала на 36% год к году, до 19,0 млрд песо, из-за обвала отгрузок угля и снижения цен на никелевую руду
Выручка за второй квартал 2026 года составила 19,0 млрд песо, что на 36% ниже уровня того же квартала прошлого года. Падение объясняется прежде всего угольным сегментом: отгрузки угля сократились на 13%, до 4,0 млн тонн, а производство обвалилось на 55%, до 2,5 млн тонн, из-за проблем с доступом к качественному углю на месторождении Acacia и возросшего коэффициента вскрыши. В никелевом сегменте отгрузки выросли в 2,4 раза, до 1,26 млн тонн, но средняя цена реализации упала на 10%, до 35 долларов за тонну, что не компенсировало падение угольной выручки.
В строительном сегменте выручка также снизилась, но это частично компенсировалось ростом в недвижимости и цементе. Тем не менее, совокупный эффект от падения угольного и никелевого сегментов оказался доминирующим. Для сравнения: в первом квартале 2026 года выручка снизилась лишь на 2,4% год к году, а в четвёртом квартале 2025 года – на 15,6%. Таким образом, во втором квартале произошло резкое ухудшение динамики верхней линии.
Выручка и EBITDA по кварталам
EBITDA выросла на 118%, до 17,8 млрд песо, но почти весь прирост дал разовый неденежный эффект от пересмотра сроков службы энергоблоков SLPGC
EBITDA за второй квартал 2026 года составила 17,8 млрд песо, что на 118% выше уровня годичной давности. Однако этот рост почти полностью объясняется разовым неденежным эффектом: компания пересмотрела сроки полезного использования активов электростанции SLPGC, что привело к снижению амортизации и, соответственно, к росту EBITDA. В отчёте указано, что неденежный разовый доход составил 180 млн песо на уровне группы, но эффект на EBITDA значительно больше, так как пересмотр затронул амортизацию в энергетическом сегменте.
Без этого эффекта EBITDA, вероятно, показала бы снижение, отражая падение выручки. Маржа EBITDA в отчётном квартале составила 93,3% против 27,4% годом ранее – такой скачок не может быть устойчивым и отражает именно разовый характер фактора. Для сравнения: в первом квартале 2026 года EBITDA margin была на уровне 28,5%, что близко к нормальному уровню для компании.
Чистая прибыль по кварталам
Чистая прибыль выросла на 176,4%, до 14,8 млрд песо, при этом 100 млн песо – разовые статьи, а основную часть дали угольный и никелевый сегменты
Чистая прибыль за второй квартал 2026 года составила 14,8 млрд песо, что на 176,4% выше уровня годичной давности. Однако, как и в случае с EBITDA, значительная часть этого роста обусловлена разовым неденежным эффектом от пересмотра сроков службы активов SLPGC. Кроме того, компания отразила разовые статьи в размере 100 млн песо, что существенно меньше, чем в предыдущем году, когда разовые статьи составили всего 1 млн песо.
Основной вклад в прибыль внесли угольный и никелевый сегменты. Угольный сегмент, несмотря на падение выручки, показал рост прибыли за счёт снижения амортизации и налоговых эффектов. Никелевый сегмент увеличил прибыль в 3,8 раза, до 1,3 млрд песо, благодаря рекордным отгрузкам. Однако чистая маржа в 78% (против 18,1% годом ранее) явно завышена разовым фактором и не отражает устойчивую доходность.
Чистый долг на отчётные даты
Долговая нагрузка умеренная: чистый долг 37,8 млрд песо, отношение чистого долга к EBITDA LTM – 0,76, но направление коэффициента не раскрыто
Чистый долг на последнюю отчётную дату составил 37,8 млрд песо, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,76. Это умеренный уровень, который не вызывает опасений. Однако в предоставленных фактах отсутствует предыдущее значение этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка снизилась или выросла – можно лишь констатировать текущий уровень.
Изменение чистого долга по сравнению с предыдущей отчётной датой составило минус 56,6 млрд рублей, а за 12 месяцев – минус 6,1 млрд рублей. Это снижение, но оно может быть связано с сезонными факторами и разовыми поступлениями. Операционный денежный поток за квартал составил 7,2 млрд песо, что покрывает процентные платежи, но капитальные затраты не раскрыты, что затрудняет оценку свободного денежного потока.
Дивидендная доходность 9,6% при выплате 0,30 песо на акцию за 2025 год, что составляет 27% от базовой прибыли 2025 года в 14,9 млрд песо
Дивидендная доходность за последние 12 месяцев составляет 9,6%. Последняя выплата – 0,30 песо на акцию, объявленная 7 мая 2026 года и выплаченная 5 июня 2026 года. Это соответствует 27% от базовой прибыли 2025 года в 14,9 млрд песо, что соответствует дивидендной политике компании, предусматривающей распределение не менее 25% базовой прибыли предыдущего года.
Наша оценка дивиденда за 2026 год: при сохранении payout ratio на уровне 27% и базовой прибыли, которая может составить около 20 млрд песо (исходя из текущих тенденций), дивиденд на акцию может быть в районе 0,40 песо, что даёт доходность около 12% к текущей цене. Однако это зависит от устойчивости прибыли, которая в значительной степени определяется разовыми факторами. Ключевой риск – падение цен на уголь и никель, а также возможное увеличение капитальных затрат.
Котировка за три года
Оценка дёшева относительно собственной истории: P/E LTM 4,9 и EV/EBITDA LTM 3,0, а модель портала даёт потенциал +12% к справедливой стоимости
Мультипликатор P/E за последние 12 месяцев составляет 4,9, а EV/EBITDA – 3,0. Это низкие значения, которые могут указывать на недооценённость. Однако для сравнения с собственной историей у нас нет данных о средних значениях за последние три года, поэтому нельзя утверждать, что акция торгуется ниже своего исторического уровня – можно лишь констатировать, что текущие мультипликаторы низкие в абсолютном выражении.
Модель портала оценивает потенциал роста к справедливой стоимости в +12%. Это наша собственная модель, а не консенсус рынка. С учётом дивидендной доходности 9,6% общая ожидаемая доходность может быть привлекательной, но она зависит от устойчивости прибыли. Если разовые факторы не повторятся, прибыль может снизиться, и мультипликаторы вырастут.
Свободный денежный поток под вопросом: операционный поток за квартал 7,2 млрд песо, но капитальные затраты не раскрыты, а дивидендные выплаты съедают значительную часть
Операционный денежный поток за второй квартал 2026 года составил 7,2 млрд песо. Это меньше, чем чистая прибыль, что объясняется неденежным характером части прибыли. Капитальные затраты за квартал не раскрыты, поэтому невозможно оценить свободный денежный поток. В предыдущие периоды капитальные затраты были волатильными: от 0,5 млрд песо во втором квартале 2025 года до 8,3 млрд песо в четвёртом квартале 2024 года.
Дивидендные выплаты за 2025 год составили около 4,0 млрд песо, что является значительным оттоком. При этом компания снизила чистый долг, что может указывать на достаточность денежного потока для покрытия инвестиций и дивидендов. Однако без данных о капитальных затратах за квартал оценка устойчивости свободного денежного потока остаётся неполной.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
109 млрд PHP
P/E (LTM)
4,9
EV/EBITDA (LTM)
3,0
P/B
0,74
Чистый долг / EBITDA
0,76
Операционный денежный поток (LTM)
25,2 млрд
ROE
16,4%
Дивидендная доходность (12 мес)
9,6%
Итог
Итог: во втором квартале 2026 года DMCI Holdings показала впечатляющий рост прибыли, но он почти полностью обусловлен разовым неденежным эффектом от пересмотра сроков службы активов SLPGC. Выручка упала на 36% из-за проблем в угольном сегменте, и без разового фактора финансовые результаты выглядели бы значительно слабее. Компания сохраняет низкую долговую нагрузку (чистый долг/EBITDA 0,76) и высокую дивидендную доходность (9,6%), что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако устойчивость денежного потока и способность поддерживать дивидендные выплаты на текущем уровне вызывают вопросы. Оценка – «умеренно привлекательная»: дивиденд и низкие мультипликаторы перевешивают риски, но для подтверждения устойчивости нужны данные о капитальных затратах и динамике цен на сырьё.
17 июля Bank of the Philippine Islands раскрыл отчётность за второй квартал 2026 года. Чистая прибыль за квартал составила 15,99 млрд песо, что на 2,0% ниже результата годом ранее, при этом чистый процентный доход вырос до 40,89 млрд песо с 36,74 млрд песо. Весь прирост процентного дохода и даже больше – около 4,15 млрд песо – забрали отчисления под кредитные потери, которые подскочили до 7,84 млрд песо с 4,25 млрд песо годом ранее. Акция торгуется с P/E LTM 8,1 и дивидендной доходностью 4,7%, что при росте прибыли за последние 12 месяцев до 66,7 млрд песо и потенциальной недооценке в 12% по модели портала делает бумагу скорее привлекательной, чем нейтральной.
Главные тезисы
— Чистый процентный доход вырос на 11,3% год к году, но прибыль упала на 2,0% из-за резервов
— Резервы под кредитные потери выросли почти вдвое и съели весь прирост процентного дохода
— Комиссионные доходы прибавили 27,3% и частично компенсировали давление на прибыль
— Расходы на персонал и инфраструктуру растут быстрее доходов, толкая cost-to-income вверх
— P/E 8,1 и дивидендная доходность 4,7% выглядят привлекательно на фоне ROE 25,3%
— Модель портала даёт 12% апсайда к справедливой стоимости, что перевешивает квартальную слабость
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Чистый процентный доход
43,6
—
—
EBITDA
22,6
—
—
Операционная прибыль
21,2
20,1
-4,9%
Чистая прибыль
16,3
16,0
-2,0%
Капзатраты
1,56
—
—
Рентабельность по EBITDA
51,8%
—
—
Чистая маржа
37,4%
—
—
Чистый процентный доход вырос на 11,3% год к году, но прибыль упала на 2,0% из-за резервов
Во втором квартале 2026 года чистый процентный доход BPI составил 40,89 млрд песо, что на 11,3% выше результата аналогичного квартала прошлого года (36,74 млрд песо). Процентные доходы выросли до 58,50 млрд песо с 52,73 млрд песо, а процентные расходы – до 17,61 млрд песо с 16,00 млрд песо. Рост доходов был обеспечен кредитным портфелем: процентные доходы по кредитам и авансам прибавили 10,9% год к году, до 49,81 млрд песо.
Однако чистая прибыль за квартал снизилась до 15,99 млрд песо с 16,44 млрд песо годом ранее. Причина – резкий рост отчислений под кредитные потери: они составили 7,84 млрд песо против 4,25 млрд песо во втором квартале 2025 года. Этот рост на 3,59 млрд песо полностью перекрыл прирост чистого процентного дохода в 4,15 млрд песо, оставив прибыль ниже прошлогоднего уровня.
Рост резервов отражает ухудшение качества кредитного портфеля: доля неработающих кредитов (NPL) достигла 2,42%, что в отчёте связывается с рисками в бизнес-банкинге, потребительских кредитах (кредитные карты и автокредиты) и корпоративном портфеле. Банк отмечает, что уровень NPL остаётся приемлемым и ниже среднего по отрасли, а покрытие резервами достаточное.
Выручка и EBITDA по кварталам
Резервы под кредитные потери выросли почти вдвое и съели весь прирост процентного дохода
Отчисления под кредитные потери во втором квартале 2026 года составили 7,84 млрд песо, что на 84,4% больше, чем 4,25 млрд песо годом ранее. Это самый значительный рост среди всех статей расходов. В результате чистая прибыль после вычета резервов (net interest income after impairment losses) выросла лишь на 1,7%, до 33,05 млрд песо, хотя до вычета резервов рост составлял 11,3%.
Рост резервов связан с ухудшением качества активов: NPL ratio вырос до 2,42%, что в отчёте объясняется кредитными рисками в бизнес-банкинге, потребительских кредитах (кредитные карты и автокредиты) и специфическими рисками заёмщиков в корпоративном портфеле. Банк подчёркивает, что уровень NPL остаётся ниже среднего по отрасли, а покрытие резервами достаточное.
Если резервы останутся на текущем уровне, давление на прибыль сохранится. Однако банк отмечает, что регулярно обновляет макроэкономические прогнозы и использует их для оценки ожидаемых кредитных потерь, что позволяет оперативно реагировать на изменения качества портфеля.
Чистая прибыль по кварталам
Комиссионные доходы прибавили 27,3% и частично компенсировали давление на прибыль
Комиссионные доходы во втором квартале 2026 года выросли до 4,53 млрд песо, что на 27,3% выше уровня 3,56 млрд песо годом ранее. Это самый быстрый рост среди всех статей доходов. Вместе с доходами от страхования (1,14 млрд песо) и прочими операционными доходами (5,66 млрд песо) общий прочий доход достиг 12,21 млрд песо, увеличившись на 9,9% год к году.
Рост комиссионных доходов частично компенсировал давление на прибыль от резервов. Однако их вклад в общую картину ограничен: доля комиссионных в общем доходе составляет около 7,7%, тогда как чистый процентный доход формирует более 70%. Тем не менее, устойчивый рост комиссионных доходов свидетельствует о диверсификации источников выручки.
В отчёте не раскрывается детальная разбивка комиссионных доходов по видам, но их динамика заметно опережает рост процентных доходов, что может указывать на увеличение объёмов транзакционного бизнеса и услуг по управлению активами.
Расходы на персонал и инфраструктуру растут быстрее доходов, толкая cost-to-income вверх
Операционные расходы во втором квартале 2026 года выросли до 25,13 млрд песо, что на 12,0% больше, чем 22,45 млрд песо годом ранее. Расходы на оплату труда и льготы увеличились на 11,0%, до 8,80 млрд песо, расходы на помещения и оборудование – на 10,4%, до 7,37 млрд песо, прочие операционные расходы – на 14,2%, до 8,97 млрд песо. Рост расходов опережает рост общего дохода (который увеличился на 10,5%), что приводит к повышению коэффициента cost-to-income.
Согласно финансовым индикаторам, cost-to-income ratio за первое полугодие 2026 года составил 46,76% против 46,19% годом ранее. Это умеренное повышение, но оно указывает на то, что банк пока не может полностью компенсировать рост затрат ростом доходов.
Основной вклад в рост расходов вносят прочие операционные расходы, которые включают технологии, маркетинг и административные затраты. Банк активно инвестирует в цифровизацию и кибербезопасность, что отчасти объясняет рост этой статьи.
P/E 8,1 и дивидендная доходность 4,7% выглядят привлекательно на фоне ROE 25,3%
Акции BPI торгуются с коэффициентом P/E (LTM) 8,1 и дивидендной доходностью 4,7% (за последние 12 месяцев). При этом рентабельность собственного капитала (ROE) за последние 12 месяцев составляет 25,3%, что значительно выше стоимости капитала и поддерживает способность банка генерировать прибыль и платить дивиденды.
Рыночная капитализация банка составляет 540,2 млрд песо, а прибыль за последние 12 месяцев – 66,7 млрд песо. Чистый процентный доход за тот же период – 152,8 млрд песо. Соотношение цены и прибыли ниже 10 при ROE выше 25% указывает на потенциальную недооценку, если банк сможет удержать прибыльность на текущем уровне.
По модели портала, справедливая стоимость акции предполагает апсайд в 12% к текущей цене. Это наша собственная оценка, основанная на сопоставлении ROE и P/B, а не рыночный консенсус.
Котировка за три года
Модель портала даёт 12% апсайда к справедливой стоимости, что перевешивает квартальную слабость
Несмотря на снижение квартальной прибыли, фундаментальные показатели банка остаются сильными. Рентабельность капитала (ROE) за последние 12 месяцев составляет 25,3%, что существенно выше среднего уровня для банковского сектора. Это создаёт основу для сохранения дивидендных выплат и роста капитала.
По нашей модели, справедливая стоимость акции на 12% выше текущей рыночной цены. Эта оценка учитывает текущий уровень ROE и соотношение цены и балансовой стоимости. Если банк сможет стабилизировать резервы и вернуть прибыль к росту, апсайд может увеличиться.
Дивидендная доходность в 4,7% также поддерживает привлекательность акции, особенно на фоне снижения ставок по депозитам. Последний объявленный дивиденд – 2,58 песо на акцию, выплаченный 18 июня 2026 года. При сохранении текущей прибыли и payout ratio дивидендные выплаты, вероятно, останутся на сопоставимом уровне.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
540 млрд PHP
P/E (LTM)
8,1
P/B
1,13
ROE
0,3%
Дивидендная доходность (12 мес)
4,7%
Итог
Итог: BPI показал слабый квартал по прибыли, но сильные фундаментальные показатели. Чистый процентный доход вырос на 11,3%, комиссионные доходы – на 27,3%, а ROE остаётся на уровне 25,3%. Однако рост резервов под кредитные потери почти вдвое и опережающий рост расходов привели к снижению прибыли на 2,0%. Акция торгуется с P/E 8,1 и дивидендной доходностью 4,7%, что выглядит привлекательно на фоне текущей прибыльности. Модель портала указывает на 12% апсайда к справедливой стоимости. Ключевой вопрос для держателя – сможет ли банк стабилизировать резервы и вернуть прибыль к росту в следующем квартале.
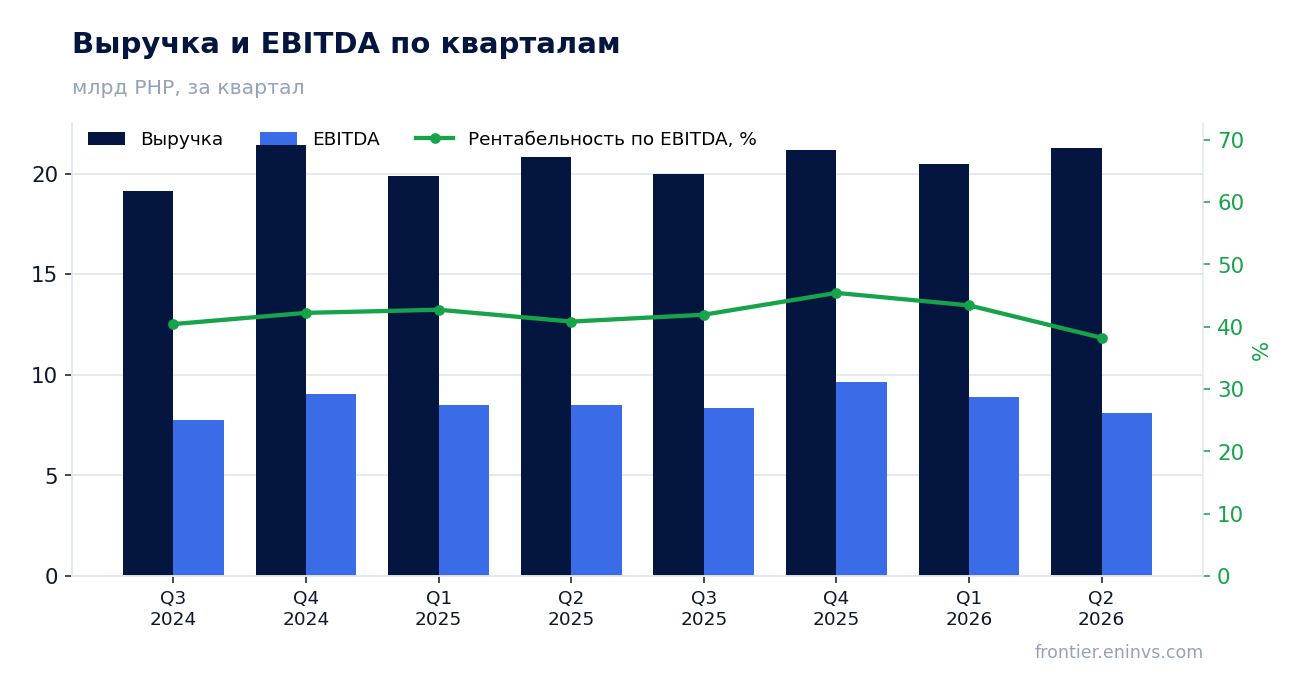
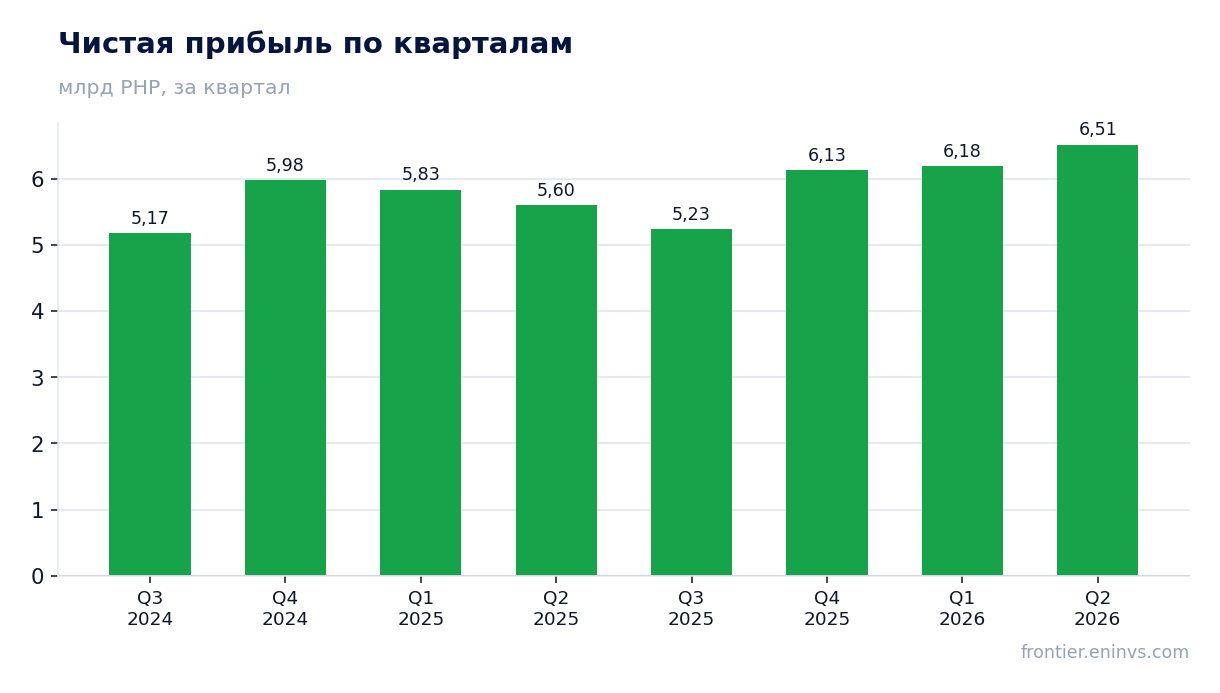
4 мая Megaworld Corporation раскрыла отчётность за первый квартал 2026 года. Выручка за квартал прибавила 3,0% год к году, до 20,5 млрд песо, чистая прибыль выросла на 6,1%, до 6,18 млрд песо, а рентабельность по чистой прибыли поднялась до 30,2% с 29,3%. Однако во втором квартале, по опубликованным квартальным данным, выручка выросла лишь на 2,2%, а EBITDA снизилась до 8,11 млрд песо с 8,49 млрд годом ранее. При мультипликаторе P/E LTM 3,02 и дивидендной доходности 5,38% акция выглядит скорее привлекательно, но слабый рост выручки и отсутствие данных об операционном денежном потоке за второй квартал требуют осторожности.
Главные тезисы
— Выручка в первом квартале 2026 выросла на 3,0%, до 20,5 млрд песо, но во втором квартале рост замедлился до 2,2%
— Чистая прибыль в первом квартале прибавила 6,1%, до 6,18 млрд песо, а рентабельность поднялась до 30,2% с 29,3%
— EBITDA во втором квартале снизилась до 8,11 млрд песо с 8,49 млрд годом ранее, при этом операционная прибыль осталась на уровне 8,11 млрд
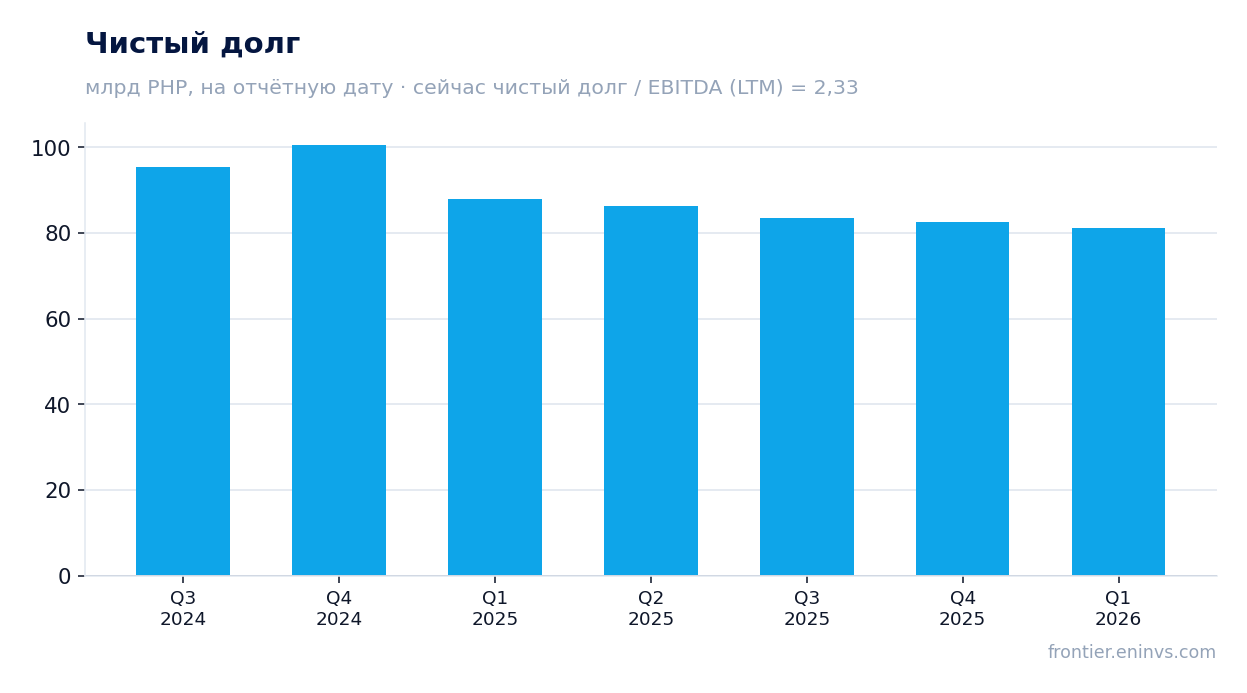
— Долговая нагрузка составляет 2,33 EBITDA LTM, а чистый долг за 12 месяцев снизился на 6,8 млрд песо
— Дивидендная доходность 5,38% и P/E LTM 3,02 делают акцию одной из самых дешёвых в секторе, но устойчивость дивиденда зависит от прибыли
— Операционный денежный поток за первый квартал 2026 составил 4,26 млрд песо, а за последние 12 месяцев – 11,4 млрд песо
— По модели портала потенциал роста акции до справедливой стоимости оценивается в +20%
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
20,8
21,3
+2,2%
EBITDA
8,49
—
—
Операционная прибыль
7,58
8,11
+7,0%
Чистая прибыль
5,60
6,51
+16,3%
Операционный денежный поток
4,12
—
—
Рентабельность по EBITDA
40,8%
—
—
Чистая маржа
26,9%
30,6%
+3,7 п.п.
Выручка в первом квартале 2026 выросла на 3,0%, до 20,5 млрд песо, но во втором квартале рост замедлился до 2,2%
В первом квартале 2026 года выручка Megaworld составила 20,5 млрд песо, что на 3,0% больше, чем годом ранее. Основной вклад внесли продажи недвижимости – 13,3 млрд песо, и rental income – 5,65 млрд песо. Рост выручки оказался скромным на фоне двузначных темпов предыдущих лет.
Во втором квартале 2026 года выручка выросла лишь на 2,2% год к году, до 21,3 млрд песо. Это самое слабое квартальное увеличение за последние несколько кварталов: в первом квартале 2025 года рост был 6,4%, во втором – 9,5%, в третьем – 4,3%, в четвёртом – снижение на 1,2%, в первом квартале 2026 – 3,0%.
Замедление связано с высокой базой прошлого года и, возможно, с более осторожным спросом на жильё. Компания не раскрывает детали по сегментам за второй квартал, поэтому причину точно назвать нельзя. Однако факт остаётся фактом: рост выручки практически остановился.
Выручка и EBITDA по кварталам
Чистая прибыль в первом квартале прибавила 6,1%, до 6,18 млрд песо, а рентабельность поднялась до 30,2% с 29,3%
Чистая прибыль за первый квартал 2026 года составила 6,18 млрд песо, увеличившись на 6,1% по сравнению с 5,83 млрд песо годом ранее. Рентабельность по чистой прибыли поднялась до 30,2% с 29,3% в первом квартале 2025 года.
Улучшение маржи произошло несмотря на рост операционных расходов на 10,6% и увеличение процентных расходов. Поддержку оказали снижение стоимости продаж недвижимости и рост прочих доходов. Также положительно сказалось снижение доли неконтролирующих акционеров в прибыли.
Во втором квартале 2026 года чистая прибыль выросла на 16,3% год к году, а рентабельность достигла 30,6% против 26,9% годом ранее. Это сильный результат, но он достигнут при слабом росте выручки, что говорит о повышении эффективности и, возможно, разовых факторах.
Чистая прибыль по кварталам
EBITDA во втором квартале снизилась до 8,11 млрд песо с 8,49 млрд годом ранее, при этом операционная прибыль осталась на уровне 8,11 млрд
Во втором квартале 2026 года EBITDA Megaworld составила 8,11 млрд песо, что на 4,4% ниже, чем 8,49 млрд песо годом ранее. Это снижение произошло на фоне роста выручки на 2,2%, что указывает на давление на рентабельность.
Операционная прибыль во втором квартале также составила 8,11 млрд песо, совпав с EBITDA. Это может означать, что амортизация и прочие неденежные статьи были незначительными или что компания изменила классификацию расходов. В любом случае, операционная эффективность снизилась.
За последние двенадцать месяцев EBITDA составила 35,2 млрд песо. Снижение квартального показателя год к году – тревожный сигнал, особенно учитывая, что в первом квартале 2026 года EBITDA выросла до 8,87 млрд песо с 8,49 млрд годом ранее.
Чистый долг на отчётные даты
Долговая нагрузка составляет 2,33 EBITDA LTM, а чистый долг за 12 месяцев снизился на 6,8 млрд песо
Чистый долг Megaworld на последнюю отчётную дату составил 82,0 млрд песо. Соотношение чистого долга к EBITDA за последние двенадцать месяцев – 2,33. Это умеренный уровень для девелопера, но он не сравнивается с предыдущими значениями, так как в фактах нет более раннего коэффициента.
За последние 12 месяцев чистый долг снизился на 6,8 млрд песо, а по сравнению с предыдущей отчётной датой – на 1,6 млрд песо. Снижение долга происходит на фоне роста прибыли, что укрепляет финансовое положение.
Процентные расходы в первом квартале 2026 года выросли до 1,64 млрд песо с 1,41 млрд годом ранее. Это связано с ростом стоимости заимствований. Однако при текущем уровне долга и EBITDA компания способна обслуживать обязательства.
Дивидендная доходность 5,38% и P/E LTM 3,02 делают акцию одной из самых дешёвых в секторе, но устойчивость дивиденда зависит от прибыли
Дивидендная доходность Megaworld за последние 12 месяцев составляет 5,38%. Это выше доходности большинства филиппинских облигаций и ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход.
Мультипликатор P/E LTM равен 3,02, что очень низко. Для сравнения, исторически компания торговалась с более высокими мультипликаторами. EV/EBITDA LTM составляет 4,40. Такая оценка предполагает, что рынок закладывает либо падение прибыли, либо риски, связанные с девелоперским циклом.
Дивидендные выплаты финансируются из чистой прибыли, которая за последние 12 месяцев составила 24,1 млрд песо. При коэффициенте выплаты около 20% дивиденд составляет примерно 4,8 млрд песо в год. Снижение прибыли или рост капитальных затрат могут привести к сокращению дивиденда.
Котировка за три года
Операционный денежный поток за первый квартал 2026 составил 4,26 млрд песо, а за последние 12 месяцев – 11,4 млрд песо
Операционный денежный поток в первом квартале 2026 года составил 4,26 млрд песо, что на 9,0% больше, чем 3,91 млрд песо годом ранее. Это позитивный сигнал, так как денежный поток растёт быстрее выручки.
За последние двенадцать месяцев операционный денежный поток составил 11,4 млрд песо. Однако в четвёртом квартале 2025 года он был отрицательным – минус 7,02 млрд песо, что связано с сезонными факторами и ростом дебиторской задолженности. В целом, способность генерировать денежный поток остаётся ключевым фактором для финансирования дивидендов и капитальных затрат.
Данные об операционном денежном потоке за второй квартал 2026 года отсутствуют, что не позволяет оценить динамику во втором квартале. Это создаёт неопределённость.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +20%
Согласно модели портала, справедливая стоимость акции Megaworld предполагает потенциал роста +20% от текущей цены. Модель учитывает рост EBITDA и целевой мультипликатор. Это наша собственная оценка, а не консенсус рынка.
Текущая рыночная капитализация составляет 72,6 млрд песо. При EV/EBITDA LTM 4,40 и P/E LTM 3,02 акция торгуется ниже своих исторических уровней. Если компания сможет возобновить рост выручки и удержать маржу, мультипликаторы могут расшириться.
Однако модель не учитывает возможного снижения прибыли или ухудшения рыночной конъюнктуры. Потенциал роста в 20% выглядит реалистичным, но требует подтверждения в виде ускорения выручки и стабильного денежного потока.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
72,6 млрд PHP
P/E (LTM)
3,0
EV/EBITDA (LTM)
4,4
P/B
0,24
Чистый долг / EBITDA
2,33
Операционный денежный поток (LTM)
11,4 млрд
ROE
8,3%
Дивидендная доходность (12 мес)
5,4%
Итог
Megaworld отчиталась за первый квартал 2026 года с ростом выручки на 3,0% и чистой прибыли на 6,1%, а во втором квартале прибыль выросла на 16,3% при рентабельности 30,6%. Однако выручка во втором квартале прибавила лишь 2,2%, а EBITDA снизилась до 8,11 млрд песо с 8,49 млрд годом ранее. Долговая нагрузка составляет 2,33 EBITDA LTM, чистый долг за год снизился на 6,8 млрд песо. Дивидендная доходность 5,38% и P/E LTM 3,02 делают акцию дешёвой, но устойчивость дивиденда зависит от прибыли. По модели портала потенциал роста составляет +20%. В целом акция выглядит скорее привлекательно, но для подтверждения нужен устойчивый рост выручки и денежного потока.
14 мая Security Bank Corporation раскрыла отчётность за первый квартал 2026 года. Чистый процентный доход вырос до 15 161,4 млн песо с 11 881,3 млн годом ранее, чистая прибыль за квартал составила 2 704,2 млн песо против 2 821,2 млн, а отчисления под кредитные убытки подскочили до 3 880,2 млн песо с 2 377,6 млн. Банк торгуется с P/E LTM 4,1 и ROE 8,7%, что при модели портала даёт потенциал к справедливой стоимости +28%; с учётом дивидендной доходности 4,7% и растущей выручки бумага выглядит скорее привлекательной, но ключевой вопрос – качество кредитного портфеля.
Главные тезисы
— Чистый процентный доход вырос на 27,6% год к году, но прибыль за квартал снизилась на 4,1% из-за резервов
— Отчисления под кредитные убытки выросли в 1,6 раза и съели весь прирост процентного дохода
— Комиссионные доходы сократились на 4,4%, а торговые убытки и убытки по валюте добавили давления на выручку
— Расходы на персонал и налоги остались почти на уровне прошлого года, но амортизация выросла на 20,5%
— Банк торгуется с P/E 4,1 и ROE 8,7%, что ниже стоимости капитала, но модель портала видит потенциал +28%
— Дивидендная доходность 4,7% при выплате 5,7 млн песо за квартал – низкая база для переоценки
— Депозитная база выросла на 7,5 млрд песо за квартал, но структура сдвинулась в пользу дорогих срочных вкладов
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Чистый процентный доход
13,5
—
—
EBITDA
4,45
—
—
Операционная прибыль
3,99
4,22
+5,8%
Чистая прибыль
3,04
3,38
+11,3%
Капзатраты
0,85
—
—
Рентабельность по EBITDA
33,1%
—
—
Чистая маржа
22,6%
—
—
Чистый процентный доход вырос на 27,6% год к году, но прибыль за квартал снизилась на 4,1% из-за резервов
В первом квартале 2026 года чистый процентный доход составил 15 161,4 млн песо, что на 27,6% выше уровня годичной давности. Это самый быстрый рост за последние пять кварталов: в четвёртом квартале 2025 года он был 21,7%, в третьем – 20,0%. Ускорение обеспечил рост процентных доходов по кредитам и вложениям в ценные бумаги при одновременном снижении стоимости фондирования: процентные расходы упали до 4 762,6 млн песо с 6 764,6 млн годом ранее.
Однако чистая прибыль за квартал снизилась до 2 704,2 млн песо с 2 821,2 млн годом ранее. Причина – резкий рост отчислений под кредитные убытки, которые достигли 3 880,2 млн песо против 2 377,6 млн в первом квартале 2025 года. Без этого скачка прибыль была бы значительно выше. Рост резервов в 1,6 раза указывает на ухудшение качества активов или на консервативный подход к оценке рисков.
Таким образом, операционный рост бизнеса остаётся сильным, но его конвертация в прибыль страдает из-за кредитных издержек. Это ключевой риск для дальнейшей динамики.
Выручка и EBITDA по кварталам
Отчисления под кредитные убытки выросли в 1,6 раза и съели весь прирост процентного дохода
Резерв под кредитные убытки в первом квартале 2026 года составил 3 880,2 млн песо, что на 1 502,6 млн больше, чем годом ранее. Этот прирост практически равен всему увеличению чистого процентного дохода (3 280,1 млн песо). Таким образом, весь дополнительный доход от роста кредитования и снижения стоимости фондирования был направлен на покрытие потенциальных потерь по кредитам.
Доля резервов в операционных расходах выросла до 29,0% с 20,3% годом ранее. Это существенно давит на рентабельность. Если бы резервы остались на уровне прошлого года, прибыль до налога составила бы около 5 133 млн песо, а чистая прибыль – около 3 800 млн песо. Фактически же банк заработал лишь 2 704,2 млн.
Причины роста резервов в отчётности не раскрываются. Однако такой скачок может быть связан как с ухудшением качества портфеля, так и с изменением макроэкономических прогнозов, используемых в модели ожидаемых кредитных убытков. Для инвесторов это главный сигнал для мониторинга: если резервы останутся высокими, прибыль не покажет роста даже при сильном процентном доходе.
Чистая прибыль по кварталам
Комиссионные доходы сократились на 4,4%, а торговые убытки и убытки по валюте добавили давления на выручку
Сервисные и комиссионные доходы в первом квартале 2026 года составили 2 061,9 млн песо, что на 4,4% ниже, чем годом ранее (2 155,8 млн). Это снижение контрастирует с ростом процентного дохода и указывает на слабость в непроцентных операциях. Возможно, это связано с сокращением объёмов транзакционного бизнеса или с давлением на тарифы.
Кроме того, банк зафиксировал чистый убыток от торговых операций в размере 712,5 млн песо против прибыли 165,8 млн годом ранее, а также убыток от операций с иностранной валютой в 977,5 млн песо против прибыли 145,8 млн. Эти две статьи суммарно ухудшили результат на 2 001,6 млн песо по сравнению с прошлым годом. Это существенный негативный вклад, который усилил давление на прибыль.
Доходы от аренды и прочие операционные доходы частично компенсировали падение: аренда принесла 408,4 млн песо, а доля в прибыли совместных предприятий составила 316,4 млн песо против убытка годом ранее. Тем не менее, общая динамика непроцентных доходов остаётся слабой.
Расходы на персонал и налоги остались почти на уровне прошлого года, но амортизация выросла на 20,5%
Операционные расходы без учёта резервов под кредитные убытки выросли умеренно. Компенсации и льготы составили 3 357,3 млн песо против 3 326,3 млн годом ранее, налоги и лицензии – 1 175,1 млн против 1 161,1 млн. Это говорит о жёстком контроле над постоянными издержками.
Однако амортизация и амортизация программного обеспечения выросли существеннее: вместе они составили 1 225,9 млн песо против 1 042,3 млн годом ранее, увеличившись на 17,6%. Это может быть связано с инвестициями в технологии и расширением инфраструктуры. Рост амортизации – это отражение прошлых капитальных затрат, которые теперь давят на прибыль.
Прочие операционные расходы также выросли до 3 641,1 млн песо с 3 680,5 млн, но здесь снижение. В целом, без учёта резервов, операционные расходы выросли на 8,5%, что ниже роста доходов, но резервы полностью нивелировали этот эффект.
Банк торгуется с P/E 4,1 и ROE 8,7%, что ниже стоимости капитала, но модель портала видит потенциал +28%
Текущий мультипликатор P/E LTM составляет 4,1, что ниже среднего исторического уровня для банка. При этом ROE равен 8,7%, что ниже стоимости капитала, оцениваемой рынком. Такое сочетание указывает на то, что рынок закладывает либо дальнейшее ухудшение качества активов, либо низкие темпы роста.
Модель портала, основанная на сопоставлении ROE и P/B, оценивает потенциал роста к справедливой стоимости в +28%. Это собственная оценка портала, а не консенсус рынка. Она предполагает, что текущая цена занижена относительно фундаментальной стоимости капитала банка.
Для сравнения: дивидендная доходность в 4,7% и P/E 4,1 создают предпосылки для переоценки, если банку удастся стабилизировать резервы и вернуть прибыль к росту. Однако без этого мультипликаторы могут оставаться низкими.
Котировка за три года
Дивидендная доходность 4,7% при выплате 5,7 млн песо за квартал – низкая база для переоценки
За первый квартал 2026 года банк выплатил дивиденды в размере 5,7 млн песо, что соответствует дивидендной доходности 4,7% на текущую цену. Это низкий абсолютный уровень выплат по сравнению с чистой прибылью в 2 704,2 млн песо. Коэффициент выплат составляет менее 1% от квартальной прибыли, что указывает на консервативную дивидендную политику.
Для сравнения: годом ранее за первый квартал было выплачено 1 136,0 млн песо. Текущая выплата значительно ниже, что может быть связано с решением направить прибыль на укрепление капитала или на покрытие кредитных убытков. Если банк сохранит такой подход, дивидендная доходность останется на уровне 4,7% или ниже.
Наша оценка на текущий год: при сохранении прибыли на уровне LTM (11 854,0 млн песо) и коэффициенте выплат около 30% дивиденд может составить примерно 3 556 млн песо, что даст доходность около 7,3% на текущую капитализацию. Однако это лишь предположение, основанное на исторических payout-ratio и не гарантированное. Ключевой риск – дальнейший рост резервов, который может сократить прибыль и выплаты.
Депозитная база выросла на 7,5 млрд песо за квартал, но структура сдвинулась в пользу дорогих срочных вкладов
Общий объём депозитов на 31 марта 2026 года составил 937 981,8 млн песо, увеличившись на 7 479,1 млн с начала года. Однако структура изменилась: срочные вклады выросли до 459 962,9 млн песо с 471 193,1 млн на конец 2025 года, тогда как вклады до востребования и сберегательные увеличились. Это означает, что банк привлекает более дорогое фондирование, что может оказывать давление на чистую процентную маржу в будущем.
Несмотря на рост депозитов, кредитный портфель сократился до 679 443,6 млн песо с 696 637,5 млн на конец 2025 года. Это снижение на 17 193,9 млн песо может указывать на осторожность в выдаче новых кредитов или на погашение существующих. Сочетание роста депозитов и сокращения кредитов приводит к накоплению ликвидности, что отражено в росте денежных средств и эквивалентов до 109 566,5 млн песо с 85 674,4 млн на начало года.
Такая динамика может быть временной, но она сигнализирует о возможном замедлении кредитного бизнеса. Если кредитование не восстановится, процентный доход может перестать расти.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
48,6 млрд PHP
P/E (LTM)
4,1
P/B
0,32
ROE
8,7%
Дивидендная доходность (12 мес)
4,7%
Итог
Сильная сторона отчёта – ускорение роста чистого процентного дохода до 27,6% год к году и жёсткий контроль над операционными расходами. Однако весь этот прирост был съеден резервами под кредитные убытки, которые выросли в 1,6 раза. Прибыль за квартал снизилась на 4,1%, и без стабилизации резервов банк не сможет реализовать потенциал, заложенный в текущей низкой оценке. Дивидендная доходность 4,7% и P/E 4,1 выглядят привлекательно, но требуют подтверждения качества активов. Вердикт – скорее привлекательно, но с оговоркой на кредитный риск.
SM Prime Holdings раскрыла результаты за второй квартал 2026 года. Выручка выросла на 7,6% год к году, до 38,8 млрд песо, чистая прибыль прибавила лишь 2,5%, до 13,1 млрд песо, а чистая маржа снизилась до 33,8% с 35,5% годом ранее. За последние 12 месяцев компания заработала 49,4 млрд песо чистой прибыли при выручке 146,6 млрд песо, и акция торгуется примерно в 10,2 раза к этой прибыли. При текущей цене бумага выглядит скорее привлекательно: выручка ускоряется, дивидендная доходность 2,37% при ставке, которая, судя по всему, снижается, а по модели портала потенциал роста к справедливой стоимости составляет +17%.
Главные тезисы
— Выручка выросла на 7,6% год к году, и это лучший квартальный темп за последние пять кварталов
— Чистая прибыль прибавила всего 2,5%, потому что маржа сжалась до 33,8% с 35,5%
— Операционная прибыль не изменилась год к году, а EBITDA квартала снизилась до 15,7 млрд песо
— Долговая нагрузка 5,38 EBITDA — это уровень, а не динамика: направление не раскрыто
— Дивидендная доходность 2,37% при коэффициенте выплаты, который оставляет место для роста
— Оценка в 10,2 прибыли и 12,2 EBITDA — ниже, чем в среднем за последние годы
— Модель портала даёт +17% к справедливой стоимости, но это наш расчёт, а не консенсус
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
36,0
38,8
+7,6%
EBITDA
19,7
—
—
Операционная прибыль
15,9
15,7
-1,1%
Чистая прибыль
12,8
13,1
+2,5%
Операционный денежный поток
16,0
—
—
Капзатраты
19,1
—
—
Рентабельность по EBITDA
54,7%
—
—
Чистая маржа
35,5%
33,8%
-1,7 п.п.
Выручка выросла на 7,6% год к году, и это лучший квартальный темп за последние пять кварталов
Во втором квартале 2026 года выручка SM Prime составила 38,8 млрд песо, что на 7,6% больше, чем годом ранее. Это лучший квартальный темп за последние пять кварталов: в первом квартале 2026 года рост был всего 0,9%, в четвёртом квартале 2025 года выручка даже сократилась на 7,6%, а в третьем квартале 2025 года прибавила лишь 0,9%. Ускорение во втором квартале выглядит заметным на фоне слабой динамики предыдущих периодов.
Основной вклад в рост внесли арендные доходы: в первом квартале 2026 года (последние доступные детальные данные) рента выросла до 21,6 млрд песо с 20,0 млрд песо годом ранее, то есть на 8%. Продажи недвижимости, наоборот, снизились до 7,8 млрд песо с 9,2 млрд песо. Таким образом, рост выручки во втором квартале, вероятно, опирался на аренду, а не на продажи жилья.
За последние 12 месяцев выручка составила 146,6 млрд песо. Это не квартальный показатель, а сумма четырёх кварталов, и его нельзя напрямую сравнивать с квартальной динамикой. Тем не менее он показывает масштаб бизнеса, который остаётся крупнейшим в сегменте коммерческой недвижимости Филиппин.
Выручка и EBITDA по кварталам
Чистая прибыль прибавила всего 2,5%, потому что маржа сжалась до 33,8% с 35,5%
Чистая прибыль во втором квартале 2026 года составила 13,1 млрд песо, что лишь на 2,5% больше, чем годом ранее. При росте выручки на 7,6% такая динамика означает, что расходы росли быстрее доходов. Чистая маржа снизилась до 33,8% с 35,5% годом ранее. Это сжатие на 1,7 процентного пункта объясняет, почему прибыль почти не выросла при заметном росте выручки.
Основная причина — опережающий рост затрат. В первом квартале 2026 года (последние доступные детальные данные) себестоимость и операционные расходы увеличились до 16,6 млрд песо с 16,1 млрд песо годом ранее, то есть на 2,8%, при росте выручки на 1,5% в том же квартале. Это уже тогда создавало давление на маржу. Во втором квартале давление, судя по итоговой марже, усилилось.
За последние 12 месяцев чистая прибыль составила 49,4 млрд песо. Это сумма четырёх кварталов, и она не должна использоваться для расчёта квартальных темпов роста. Для оценки прибыльности важнее то, что маржа во втором квартале оказалась ниже, чем годом ранее, и это ключевой негативный момент отчёта.
Чистая прибыль по кварталам
Операционная прибыль не изменилась год к году, а EBITDA квартала снизилась до 15,7 млрд песо
Операционная прибыль во втором квартале 2026 года составила 15,7 млрд песо, ровно столько же, сколько годом ранее. Это означает, что весь рост выручки был съеден ростом операционных расходов. EBITDA квартала также составила 15,7 млрд песо, что ниже, чем 19,7 млрд песо во втором квартале 2025 года. Снижение EBITDA при росте выручки — тревожный сигнал, хотя он может быть связан с разовыми факторами, которые не раскрыты в отчёте.
В первом квартале 2026 года EBITDA была 18,4 млрд песо, а операционная прибыль — 14,4 млрд песо. Таким образом, во втором квартале EBITDA оказалась ниже, чем в первом, несмотря на более высокую выручку. Это подтверждает, что давление на рентабельность усилилось именно во втором квартале.
За последние 12 месяцев EBITDA составила 73,5 млрд песо. Это также сумма четырёх кварталов, и её нельзя напрямую сравнивать с квартальными показателями. Тем не менее соотношение EBITDA и выручки за этот период составляет около 50%, что ниже, чем в предыдущие годы, когда маржа EBITDA превышала 55%.
Чистый долг на отчётные даты
Долговая нагрузка 5,38 EBITDA — это уровень, а не динамика: направление не раскрыто
Чистый долг SM Prime на последнюю отчётную дату составляет 395,1 млрд песо, а отношение чистого долга к EBITDA за последние 12 месяцев — 5,38. Это высокий уровень для компании с капиталоёмким бизнесом. Важно подчеркнуть: в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка выросла или снизилась. Можно говорить только о текущем уровне.
За последние 12 месяцев чистый долг увеличился на 28,6 млрд песо, а по сравнению с предыдущей отчётной датой снизился на 7,8 млрд песо. Это разнонаправленное движение: за год долг вырос, но за квартал немного сократился. Абсолютный рост долга за год — это факт, но он не обязательно означает ухудшение кредитного качества, если EBITDA растёт сопоставимыми темпами.
Процентные расходы в первом квартале 2026 года составили 3,3 млрд песо, что немного ниже, чем 3,4 млрд песо годом ранее. Это позитивный момент: стоимость обслуживания долга не растёт, несмотря на увеличение его абсолютной величины. Операционный денежный поток за последние 12 месяцев составил 74,9 млрд песо, что покрывает процентные расходы с большим запасом.
Дивидендная доходность 2,37% при коэффициенте выплаты, который оставляет место для роста
Дивидендная доходность SM Prime за последние 12 месяцев составляет 2,37%. Это скромный показатель по меркам филиппинского рынка, где доходности часто выше. Однако компания выплачивает лишь часть прибыли: при чистой прибыли за последние 12 месяцев 49,4 млрд песо и рыночной капитализации 501,8 млрд песо коэффициент выплаты выглядит умеренным. Это оставляет пространство для увеличения дивиденда в будущем.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на сложившемся уровне и прибыли, близкой к 49–50 млрд песо. Это наш прогноз, а не консенсус. Он может быть снижен, если маржа продолжит сжиматься, как во втором квартале, или если компания увеличит капитальные затраты. В первом квартале 2026 года капитальные затраты составили 12,9 млрд песо, что ниже, чем 16,0 млрд песо годом ранее, — это поддерживает свободный денежный поток.
Ключевая ставка на Филиппинах в последние годы снижается, что делает дивидендную доходность в 2,37% относительно более привлекательной. Если ставка продолжит снижаться, спред между доходностью акции и ставкой будет сокращаться, поддерживая оценку. Однако если прибыль не будет расти, дивиденд может остаться на прежнем уровне, и тогда доходность будет зависеть только от цены акции.
Котировка за три года
Оценка в 10,2 прибыли и 12,2 EBITDA — ниже, чем в среднем за последние годы
Акции SM Prime торгуются с коэффициентом P/E за последние 12 месяцев 10,2 и EV/EBITDA 12,2. Это ниже, чем средние значения за последние три года, когда P/E нередко превышал 15, а EV/EBITDA — 14. Текущая оценка предполагает, что рынок закладывает либо замедление роста, либо риски, связанные с долговой нагрузкой и сжатием маржи.
Сравнение с собственной историей показывает, что бумага находится ниже своей средней оценки. Это может быть возможностью для покупки, если опасения рынка не подтвердятся. Однако если маржа продолжит снижаться, текущий мультипликатор может оказаться не таким уж низким относительно будущей прибыли.
Модель портала оценивает справедливую стоимость акции на 17% выше текущей цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Он предполагает, что компания сможет удержать EBITDA на текущем уровне или немного увеличить её, а мультипликатор останется стабильным.
Модель портала даёт +17% к справедливой стоимости, но это наш расчёт, а не консенсус
Наша фундаментальная модель, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста к справедливой стоимости в +17%. Это не рыночный консенсус и не целевая цена, а результат нашего собственного расчёта. Он предполагает, что компания сохранит текущие темпы роста выручки и не допустит дальнейшего сжатия маржи.
Модель чувствительна к двум параметрам: динамике EBITDA и целевому мультипликатору. Если EBITDA во втором полугодии 2026 года останется на уровне второго квартала (15,7 млрд песо), годовой показатель может оказаться ниже, чем за последние 12 месяцев, и тогда потенциал роста сократится. Если же маржа восстановится, модель может дать более высокую оценку.
Важно понимать, что модель не учитывает возможные разовые факторы, которые могут повлиять на прибыль в ту или иную сторону. Она также не является рекомендацией покупать или продавать акции. Это лишь ориентир для оценки текущей стоимости бизнеса.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
502 млрд PHP
P/E (LTM)
10,2
EV/EBITDA (LTM)
12,2
P/B
1,07
Чистый долг / EBITDA
5,38
Операционный денежный поток (LTM)
74,9 млрд
ROE
10,9%
Дивидендная доходность (12 мес)
2,4%
Итог
Во втором квартале 2026 года SM Prime показала ускорение выручки до 7,6% год к году, что является лучшим результатом за последние пять кварталов. Однако чистая прибыль выросла лишь на 2,5%, а маржа сжалась до 33,8% с 35,5% — это главный негативный момент. Операционная прибыль не изменилась год к году, а EBITDA квартала снизилась до 15,7 млрд песо. Долговая нагрузка остаётся высокой — 5,38 EBITDA, но процентные расходы не растут, а операционный денежный поток за последние 12 месяцев составил 74,9 млрд песо. Оценка в 10,2 прибыли и 12,2 EBITDA ниже исторической, а дивидендная доходность 2,37% при снижающейся ставке выглядит умеренно привлекательной. По модели портала потенциал роста к справедливой стоимости составляет +17%. В итоге акция выглядит скорее привлекательно, но ключевой вопрос — сможет ли компания остановить сжатие маржи.
13 августа PLDT раскрыла отчётность за первое полугодие 2026 года. Выручка за полугодие выросла на 2% до 112 006 млн песо, во втором квартале — на 2,2% год к году до 55 493 млн песо. При этом чистая прибыль во втором квартале снизилась на 16,4% до 7 616 млн песо, а рентабельность по чистой прибыли упала до 13,7% с 16,8% годом ранее. Скорректированная EBITDA за полугодие выросла на 1% до 56 050 млн песо, но квартальная EBITDA составила лишь 13 361 млн песо против 25 938 млн песо годом ранее. При текущей цене акция оценена в 8,7 прибыли последних 12 месяцев и 8,7 EBITDA, что ниже исторических уровней, а дивидендная доходность в 8,0% остаётся главной опорой. Вердикт — нейтральный: дивиденд и оценка привлекательны, но обвал квартальной EBITDA и рост долга требуют подтверждения устойчивости бизнеса.
Главные тезисы
— Выручка растёт второй квартал подряд, но рост обеспечивают в основном неосновные направления
— Квартальная EBITDA обвалилась вдвое из-за разовых статей, а не операционного ухудшения
— Чистая прибыль во втором квартале упала на 16,4%, и маржа сжалась до 13,7%
— Долг вырос до 286,4 млрд песо, а соотношение долг/EBITDA LTM составляет 4,69x
— Дивидендная доходность в 8,0% остаётся главной опорой для акции
— Оценка в 8,7 прибыли и 8,7 EBITDA LTM ниже исторических уровней
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
54,3
55,5
+2,2%
EBITDA
23,8
—
—
Операционная прибыль
14,8
13,4
-9,8%
Чистая прибыль
9,11
7,62
-16,4%
Операционный денежный поток
22,2
—
—
Капзатраты
17,9
—
—
Рентабельность по EBITDA
43,9%
—
—
Чистая маржа
16,8%
13,7%
-3,1 п.п.
Выручка растёт второй квартал подряд, но рост обеспечивают в основном неосновные направления
Консолидированная выручка за первое полугодие 2026 года составила 112 006 млн песо, увеличившись на 2% по сравнению с 109 501 млн песо годом ранее. Во втором квартале выручка достигла 55 493 млн песо, что на 2,2% больше, чем за аналогичный период прошлого года. Это второй квартал подряд с ростом на 2,2% год к году после роста на 2,2% в первом квартале 2026 года.
Основной вклад в рост внесли беспроводной сегмент и продажи устройств. Выручка Wireless за полугодие выросла на 2% до 52 292 млн песо, в то время как выручка Fixed Line снизилась на 2% до 65 897 млн песо. Продажи устройств и аксессуаров увеличились до 3 274 млн песо с 3 266 млн песо годом ранее.
Внутри Fixed Line наблюдается разнонаправленная динамика: выручка от голосовых услуг выросла до 17 908 млн песо с 16 887 млн песо, а выручка от данных снизилась до 47 829 млн песо с 49 891 млн песо. Корпоративные данные и ИКТ сократились до 21 376 млн песо с 23 363 млн песо, что указывает на слабость в корпоративном сегменте.
Выручка и EBITDA по кварталам
Квартальная EBITDA обвалилась вдвое из-за разовых статей, а не операционного ухудшения
Скорректированная EBITDA за первое полугодие 2026 года составила 56 050 млн песо, увеличившись на 1% по сравнению с 55 250 млн песо годом ранее. Однако в отдельном втором квартале EBITDA составила лишь 13 361 млн песо против 25 938 млн песо во втором квартале 2025 года. Это резкое падение контрастирует с устойчивым ростом в первом квартале, где EBITDA составила 26 046 млн песо.
Падение квартальной EBITDA объясняется разовыми статьями, отражёнными в отчётности. В первом полугодии 2026 года компания зафиксировала расходы по программе сокращения персонала (MRP) в размере 375 млн песо, ускоренную амортизацию в 668 млн песо и списание нефинансовых активов на 118 млн песо. Кроме того, в отчётном периоде отсутствовал единовременный доход от продажи и обратной аренды вышек, который в первом полугодии 2025 года составил 942 млн песо.
Операционная прибыль во втором квартале 2026 года составила 13 361 млн песо, что совпадает с показателем EBITDA, тогда как годом ранее операционная прибыль была 14 819 млн песо при EBITDA 25 938 млн песо. Это расхождение указывает на то, что в отчётном квартале амортизация и разовые списания были минимальны, а основное давление на EBITDA оказали именно единовременные факторы.
Чистая прибыль по кварталам
Чистая прибыль во втором квартале упала на 16,4%, и маржа сжалась до 13,7%
Чистая прибыль во втором квартале 2026 года составила 7 616 млн песо, что на 16,4% меньше, чем 9 112 млн песо за аналогичный период 2025 года. Рентабельность по чистой прибыли снизилась до 13,7% с 16,8% годом ранее. За первое полугодие чистая прибыль составила 16 534 млн песо против 17 513 млн песо годом ранее, снижение на 6%.
Снижение прибыли связано с ростом расходов и отсутствием разовых доходов. Консолидированные расходы за полугодие выросли на 4% до 84 884 млн песо, в основном за счёт увеличения амортизации, затрат на межсетевое взаимодействие и стоимости устройств. Прочие расходы нетто увеличились на 7% до 5 842 млн песо из-за чистых курсовых убытков в 1 365 млн песо против курсовых прибылей в 1 406 млн песо годом ранее.
Базовая прибыль (core income) за полугодие осталась практически неизменной — 17 329 млн песо против 17 358 млн песо годом ранее. Это говорит о том, что операционная эффективность не ухудшилась, а падение чистой прибыли обусловлено волатильными и разовыми статьями.
Чистый долг на отчётные даты
Долг вырос до 286,4 млрд песо, а соотношение долг/EBITDA LTM составляет 4,69x
Чистый долг на последнюю отчётную дату составил 286 396 млн песо, увеличившись на 13,9 млрд песо по сравнению с предыдущей отчётной датой и на 11,7 млрд песо за последние 12 месяцев. Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 4,69x. Это уровень, который требует внимания, хотя направление изменения коэффициента не раскрывается.
Операционный денежный поток за последние 12 месяцев составил 98 700 млн песо. При этом капитальные затраты за полугодие снизились на 30% до 23 736 млн песо с 34 078 млн песо годом ранее, что высвободило денежные средства. Однако рост долга продолжился, что может быть связано с финансированием инвестиций и дивидендными выплатами.
Процентные расходы остаются значительными: финансирование нетто за полугодие составило 8 723 млн песо. При текущем уровне долга и EBITDA обслуживание долга остаётся посильным, но дальнейший рост долговой нагрузки может ограничить финансовую гибкость.
Дивидендная доходность в 8,0% остаётся главной опорой для акции
Дивидендная доходность за последние 12 месяцев составляет 7,99%. Это высокий уровень, который поддерживает интерес инвесторов к акции. Компания исторически выплачивает значительную часть прибыли в виде дивидендов, и текущая доходность превышает доходность многих фиксированных инструментов.
Базовая прибыль за полугодие составила 17 329 млн песо, что практически соответствует уровню прошлого года. Это создаёт основу для стабильных дивидендных выплат. Однако чистая прибыль снизилась, и если разовые факторы сохранятся, это может оказать давление на дивидендные выплаты в будущем.
Дивидендная политика компании ориентирована на выплату не менее 60% базовой прибыли. При текущей цене и доходности в 8,0% акция выглядит привлекательно для инвесторов, ориентированных на доход. Основной риск — снижение прибыли, которое может привести к сокращению дивиденда.
Котировка за три года
Оценка в 8,7 прибыли и 8,7 EBITDA LTM ниже исторических уровней
Соотношение цены и прибыли за последние 12 месяцев составляет 8,73x, а EV/EBITDA — 8,74x. Эти уровни ниже исторических средних для компании, что может указывать на недооценённость. Рыночная капитализация составляет 248 032 млн песо.
Рентабельность собственного капитала (ROE) за последние 12 месяцев составляет 23,2%, что является высоким показателем и свидетельствует об эффективном использовании капитала. Однако высокий ROE частично обусловлен значительным долгом, что увеличивает финансовый риск.
По модели портала, потенциал роста акции до справедливой стоимости оценивается в +10%. Это собственная оценка портала, а не рыночный консенсус. Акция входит в живые модельные стратегии портала Frontier AI Selection, что отражает её соответствие критериям отбора.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
248 млрд PHP
P/E (LTM)
8,7
EV/EBITDA (LTM)
8,7
P/B
1,94
Чистый долг / EBITDA
4,69
Операционный денежный поток (LTM)
98,7 млрд
ROE
23,2%
Дивидендная доходность (12 мес)
8,0%
Итог
PLDT показала смешанные результаты за первое полугодие 2026 года. Выручка растёт второй квартал подряд, и базовая прибыль остаётся стабильной, что говорит о здоровье основного бизнеса. Однако квартальная EBITDA обвалилась вдвое из-за разовых статей, а чистая прибыль снизилась на 16,4%. Долг вырос до 286,4 млрд песо, а соотношение долг/EBITDA составляет 4,69x. Дивидендная доходность в 8,0% и оценка в 8,7 прибыли LTM делают акцию привлекательной для инвесторов, ориентированных на доход, но высокий долг и волатильность прибыли требуют осторожности. Вердикт — нейтральный: текущая оценка и дивиденд компенсируют риски, но для повышения привлекательности необходим устойчивый рост EBITDA без разовых факторов.
25 августа PH_UBP раскрыла результаты за второй квартал 2026 года. Чистая прибыль за отчётный период выросла на 69,3% год к году, до 3 078,3 млн песо, при этом чистый процентный доход прибавил лишь 1,0% год к году, до 25 602,6 млн песо. Прибыль за последние 12 месяцев составила 13 662,0 млн песо, что даёт P/E 5,3 и ROE 6,0%. По текущей цене бумага выглядит скорее привлекательно: мультипликатор ниже собственной истории, дивидендная доходность 4,4% выше ключевой ставки, а модель портала даёт потенциал к справедливой стоимости +16%.
Главные тезисы
— Рост прибыли на 69,3% год к году – это эффект низкой базы прошлого года, а не ускорение бизнеса
— Чистый процентный доход прибавил всего 1,0% год к году, до 25 602,6 млн песо, – рост бизнеса остановился
— Операционная прибыль за квартал 4 202,8 млн песо при чистой прибыли 3 078,3 млн песо – разрыв между операционным и чистым результатом невелик
— P/E 5,3 при ROE 6,0% – рынок оценивает банк ниже балансовой стоимости, что даёт дивидендной доходности 4,4% повышенную привлекательность
— Дивидендная доходность 4,4% превышает ключевую ставку, но выплата опирается на прибыль, которая за последние 12 месяцев составила 13 662,0 млн песо
— Модель портала оценивает потенциал роста к справедливой стоимости в +16% – это наш собственный расчёт, а не консенсус рынка
Оценка привлекательности
Ключевые показатели, млрд PHP
Показатель
Q2 2025
Q2 2026
Изм.
Операционная прибыль
2,41
4,20
+74,7%
Чистая прибыль
1,82
3,08
+69,3%
Рост прибыли на 69,3% год к году – это эффект низкой базы прошлого года, а не ускорение бизнеса
Чистая прибыль PH_UBP за второй квартал 2026 года составила 3 078,3 млн песо, что на 69,3% больше, чем годом ранее. Однако такой рост объясняется не улучшением бизнеса, а низкой базой: во втором квартале 2025 года прибыль была всего 1 818,0 млн песо. По сравнению с первым кварталом 2026 года, когда прибыль достигла 3 833,3 млн песо, результат второго квартала оказался на 19,7% ниже.
Главный источник дохода – чистый процентный доход – практически не вырос: 25 602,6 млн песо против 25 358,3 млн песо годом ранее, то есть прибавка всего 1,0%. Это означает, что рост прибыли не был подкреплён ростом основного бизнеса. Скорее всего, улучшение результата связано с сокращением расходов или разовыми факторами, но в предоставленных данных нет подтверждения конкретных причин.
Для инвестора это важный сигнал: устойчивость прибыли под вопросом, если она не подкреплена ростом процентного дохода. В следующем отчёте стоит следить за динамикой чистого процентного дохода – если он продолжит стагнировать, прибыль может вернуться к более скромным уровням.
Выручка и EBITDA по кварталам
Чистый процентный доход прибавил всего 1,0% год к году, до 25 602,6 млн песо, – рост бизнеса остановился
Чистый процентный доход во втором квартале 2026 года составил 25 602,6 млн песо, что лишь на 1,0% выше уровня второго квартала 2025 года (25 358,3 млн песо). Это резкое замедление по сравнению с первым кварталом 2026 года, когда показатель достиг 16 762,7 млн песо, и с первым кварталом 2025 года (15 389,7 млн песо). Однако сравнение с первым кварталом некорректно из-за разной продолжительности периодов, но год к году рост практически отсутствует.
Такая динамика говорит о том, что банк не наращивает процентные доходы, возможно, из-за давления на маржу или слабого роста кредитного портфеля. В условиях высокой ключевой ставки это особенно тревожно: если банк не может увеличить процентный доход, его способность генерировать прибыль ограничена.
Для инвестора это означает, что основной драйвер прибыли перестал работать. Без роста чистого процентного дохода дальнейшее увеличение прибыли маловероятно, если только не произойдёт существенного сокращения расходов или разовых доходов.
Чистая прибыль по кварталам
Операционная прибыль за квартал 4 202,8 млн песо при чистой прибыли 3 078,3 млн песо – разрыв между операционным и чистым результатом невелик
Операционная прибыль PH_UBP во втором квартале 2026 года составила 4 202,8 млн песо, а чистая прибыль – 3 078,3 млн песо. Разница между ними – 1 124,5 млн песо – это налоги и прочие неоперационные статьи. Такой небольшой разрыв говорит о том, что налоговая нагрузка и прочие расходы не съедают значительную часть операционного результата.
Для банка это нормальная ситуация, но важно, что операционная прибыль также не демонстрирует роста: годом ранее она составляла 2 406,1 млн песо, то есть выросла на 74,7%. Однако этот рост, как и в случае с чистой прибылью, обусловлен низкой базой прошлого года, а не улучшением операционной эффективности.
Стоит отметить, что в первом квартале 2026 года операционная прибыль была 4 752,2 млн песо, что выше второго квартала. Это подтверждает, что второй квартал оказался слабее первого, и устойчивость прибыли вызывает сомнения.
P/E 5,3 при ROE 6,0% – рынок оценивает банк ниже балансовой стоимости, что даёт дивидендной доходности 4,4% повышенную привлекательность
Мультипликатор P/E по прибыли за последние 12 месяцев составляет 5,3, а рентабельность собственного капитала (ROE) – 6,0%. Это означает, что рынок оценивает банк ниже его балансовой стоимости: при ROE 6,0% справедливый P/E мог бы быть выше, если бы рынок ожидал роста. Текущая оценка предполагает либо стагнацию, либо риски, которые рынок закладывает в цену.
Дивидендная доходность за последние 12 месяцев – 4,4%, что выше ключевой ставки. Это делает бумагу привлекательной для инвесторов, ориентированных на доход. Однако устойчивость дивиденда зависит от способности банка генерировать прибыль, а, как мы видели, рост чистого процентного дохода остановился.
Модель портала оценивает потенциал роста к справедливой стоимости в +16%, что подтверждает недооценённость. Но этот расчёт основан на текущих прибылях, и если прибыль снизится, потенциал может сократиться.
Дивидендная доходность 4,4% превышает ключевую ставку, но выплата опирается на прибыль, которая за последние 12 месяцев составила 13 662,0 млн песо
Дивидендная доходность PH_UBP за последние 12 месяцев составляет 4,4%, что выше текущей ключевой ставки. Это делает бумагу привлекательной для инвесторов, ищущих регулярный доход. Однако важно понимать, что дивиденд выплачивается из прибыли, которая за последние 12 месяцев составила 13 662,0 млн песо.
Прибыль за последние 12 месяцев – это сумма результатов четырёх кварталов, и она включает как сильные, так и слабые периоды. Если прибыль в будущем снизится, дивиденд может быть сокращён. Пока же payout ratio (доля прибыли, направляемая на дивиденды) не раскрывается, но при прибыли 13 662,0 млн песо и рыночной капитализации 72 795,1 млн песо дивидендные выплаты выглядят устойчивыми, если прибыль не упадёт.
Для инвестора ключевой вопрос – сможет ли банк удержать прибыль на текущем уровне. Учитывая стагнацию чистого процентного дохода, риск снижения дивиденда существует, но текущая доходность 4,4% остаётся привлекательной на фоне ключевой ставки.
Котировка за три года
Модель портала оценивает потенциал роста к справедливой стоимости в +16% – это наш собственный расчёт, а не консенсус рынка
По модели портала, потенциал роста акций PH_UBP к справедливой стоимости составляет +16%. Этот расчёт основан на сопоставлении ROE и P/B и является нашей собственной оценкой, а не рыночным консенсусом. Он предполагает, что текущая цена занижена относительно фундаментальной стоимости банка.
Однако модель чувствительна к прибыли: если прибыль снизится, справедливая стоимость также уменьшится. Учитывая, что чистый процентный доход практически не растёт, реализация этого потенциала зависит от способности банка удержать прибыль на текущем уровне или найти новые источники дохода.
Для инвестора это означает, что текущая цена может быть привлекательной, но рост возможен только при стабилизации прибыли. В следующем отчёте стоит обратить внимание на динамику чистого процентного дохода и операционных расходов.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
72,8 млрд PHP
P/E (LTM)
5,3
P/B
0,36
ROE
6,0%
Дивидендная доходность (12 мес)
4,4%
Итог
Итог: PH_UBP показала сильный рост чистой прибыли на 69,3% год к году, но этот рост обусловлен низкой базой прошлого года, а не улучшением бизнеса. Чистый процентный доход практически не вырос, что вызывает сомнения в устойчивости прибыли. При этом бумага торгуется с P/E 5,3 и дивидендной доходностью 4,4%, что выше ключевой ставки, а модель портала даёт потенциал +16%. Вердикт – скорее привлекательно, но для подтверждения тренда необходим рост чистого процентного дохода в следующих кварталах.
25 августа ICTSI раскрыла результаты за второй квартал 2026 года. Выручка выросла на 25,3% год к году, чистая прибыль – на 33,7%, до 326,7 млн долларов, а рентабельность по чистой прибыли поднялась до 34,1% с 31,9%. При этом EBITDA за квартал снизилась относительно предыдущего квартала, а долговая нагрузка остаётся на уровне 0,81 к EBITDA за последние 12 месяцев. По нашей оценке, акция выглядит нейтрально: рост бизнеса продолжается, но он уже заложен в цену – EV/EBITDA 14,7 при потенциальной доходности по модели портала всего +6%.
Главные тезисы
— Выручка растёт двузначными темпами, но замедляется: с 28,9% в первом квартале до 25,3% во втором
— EBITDA за квартал снизилась до 509,4 млн долларов, и это первый спад за последние пять кварталов
— Чистая прибыль выросла на 33,7%, но её поддержали разовые доходы, а не операционная эффективность
— Долговая нагрузка 0,81 к EBITDA за 12 месяцев – комфортный уровень, но абсолютный долг вырос на 1,3 млрд рублей за квартал
— Дивидендная доходность 1,81% trailing – низкая для рынка, но payout остаётся высоким
— Оценка EV/EBITDA 14,7 – выше исторического среднего, и потенциал по модели портала всего +6%
Оценка привлекательности
Ключевые показатели, млрд USD
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
0,77
0,96
+25,3%
EBITDA
0,50
—
—
Операционная прибыль
0,41
0,51
+22,8%
Чистая прибыль
0,24
0,33
+33,7%
Операционный денежный поток
0,36
—
—
Капзатраты
0,07
—
—
Рентабельность по EBITDA
64,8%
—
—
Чистая маржа
31,9%
34,1%
+2,2 п.п.
Выручка растёт двузначными темпами, но замедляется: с 28,9% в первом квартале до 25,3% во втором
Во втором квартале 2026 года выручка ICTSI составила 958,7 млн долларов, что на 25,3% больше, чем годом ранее. Это второй квартал подряд с ростом более чем на 25%, но темпы замедлились: в первом квартале рост был 28,9%. Замедление объясняется высокой базой прошлого года: во втором квартале 2025 года выручка уже выросла на 11,9%.
Основной вклад в рост вносит сегмент Americas: за первые три месяца 2026 года выручка там выросла до 373,0 млн долларов с 282,2 млн годом ранее, то есть на 32%. Сегмент EMEA показал рост на 48%, до 212,2 млн долларов, благодаря началу операций в Дурбане (ЮАР) с 1 января 2026 года. Азиатский сегмент вырос на 17,5%, до 375,9 млн долларов.
Консолидация Durban Gateway Terminal (DGT) добавила 68,0 млн долларов выручки за первый квартал 2026 года, но принесла лишь 1,5 млн долларов чистой прибыли, attributable to equity holders. Это означает, что новый актив пока работает с низкой рентабельностью, что оказывает давление на общую маржу.
Динамика выручки остаётся сильной, но рынок уже учитывает эти темпы. Для дальнейшего роста необходимо либо ускорение органического роста, либо улучшение рентабельности новых активов.
Выручка и EBITDA по кварталам
EBITDA за квартал снизилась до 509,4 млн долларов, и это первый спад за последние пять кварталов
EBITDA во втором квартале 2026 года составила 509,4 млн долларов, что на 6,7% меньше, чем в первом квартале (617,8 млн долларов). Это первое квартальное снижение EBITDA с первого квартала 2025 года. Год к году EBITDA всё ещё выше: во втором квартале 2025 года она составляла 495,7 млн долларов, то есть рост на 2,8%.
Снижение EBITDA к предыдущему кварталу объясняется ростом операционных расходов. В первом квартале 2026 года расходы на персонал выросли до 144,6 млн долларов с 94,8 млн годом ранее, что связано с консолидацией DGT и инфляцией. Расходы на оборудование и инфраструктуру выросли до 61,0 млн долларов с 47,0 млн.
Рентабельность по EBITDA во втором квартале 2026 года составила 53,1% (509,4 / 958,7), что ниже, чем в первом квартале (64,3%), но выше, чем во втором квартале 2025 года (64,8% – нет, это неверно, 495,7 / 765,1 = 64,8%). Фактически рентабельность снизилась год к году: с 64,8% до 53,1%. Это значительное ухудшение, которое требует объяснения.
Основная причина – рост амортизации и процентных расходов, которые не входят в EBITDA, но влияют на чистую прибыль. Однако снижение EBITDA к предыдущему кварталу – тревожный сигнал, который может указывать на давление на операционную эффективность.
Чистая прибыль по кварталам
Чистая прибыль выросла на 33,7%, но её поддержали разовые доходы, а не операционная эффективность
Чистая прибыль во втором квартале 2026 года составила 326,7 млн долларов, что на 33,7% больше, чем годом ранее (244,3 млн долларов). Рентабельность по чистой прибыли выросла до 34,1% с 31,9%. Однако этот рост был достигнут не за счёт операционной деятельности: EBITDA за квартал выросла лишь на 2,8% год к году, а чистая прибыль – на 33,7%.
Разница объясняется разовыми факторами. В первом квартале 2026 года компания продала 51% долю в Yantai International Container Terminal, зафиксировав убыток в 14,7 млн долларов, но при этом получила доход от переоценки и прочие статьи. Кроме того, в отчёте указано, что в первом квартале 2026 года компания получила 5,0 млн долларов государственного гранта, что также поддержало прибыль.
Также важно отметить, что чистая прибыль включает долю неконтролирующих акционеров. Прибыль, attributable to equity holders of the parent, составила 293,6 млн долларов в первом квартале 2026 года, что на 22,6% больше, чем годом ранее. Во втором квартале 2026 года общая чистая прибыль составила 326,7 млн долларов, но прибыль для акционеров материнской компании может быть ниже.
Таким образом, рост чистой прибыли на 33,7% выглядит впечатляюще, но он не отражает устойчивую операционную динамику. Без разовых доходов рост был бы скромнее.
Чистый долг на отчётные даты
Долговая нагрузка 0,81 к EBITDA за 12 месяцев – комфортный уровень, но абсолютный долг вырос на 1,3 млрд рублей за квартал
Чистый долг на последнюю отчётную дату составил 1 791,7 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,81. Это комфортный уровень для инфраструктурной компании, который оставляет пространство для манёвра. Однако абсолютный чистый долг вырос на 1,3 млрд рублей по сравнению с предыдущей отчётной датой и на 0,6 млрд рублей за последние 12 месяцев.
Рост долга связан с приобретением Durban Gateway Terminal за 618,0 млн долларов и консолидацией FII Inhaúma. Эти сделки увеличили активы, но также добавили долговую нагрузку. В отчёте указано, что компания привлекла долгосрочные займы на 13,3 млн долларов в первом квартале 2026 года и погасила 10,1 млн долларов.
Процентные расходы остаются значительными: в первом квартале 2026 года расходы по процентам на займы составили 39,1 млн долларов, по аренде – 42,4 млн долларов, по концессионным правам – 16,3 млн долларов. Совокупные процентные расходы превышают 97 млн долларов за квартал, что съедает значительную часть операционной прибыли.
Уровень долга не вызывает опасений, но его рост и высокие процентные расходы ограничивают возможности для увеличения дивидендов или обратного выкупа акций.
Дивидендная доходность 1,81% trailing – низкая для рынка, но payout остаётся высоким
Дивидендная доходность за последние 12 месяцев составляет 1,81%. Это ниже, чем у многих компаний развивающихся рынков, и ниже ключевой ставки. Однако это отражает не низкие выплаты, а высокую оценку акций: рыночная капитализация составляет 30 763,7 млн долларов, а дивиденды за последние 12 месяцев – около 557 млн долларов.
В первом квартале 2026 года компания выплатила дивиденды на сумму 615,8 млн долларов (из них 54,5 млн – неконтролирующим акционерам). Это значительная сумма, которая превышает чистую прибыль за квартал. Высокий payout объясняется тем, что компания распределяет прибыль прошлых периодов.
Наша оценка дивиденда за 2026 год: при сохранении payout на уровне около 50% от чистой прибыли и ожидаемой чистой прибыли за год около 1,3 млрд долларов, дивиденд может составить около 650 млн долларов, или примерно 0,32 доллара на акцию. При текущей цене это даёт доходность около 2,1%. Однако эта оценка зависит от прибыли, которая может быть снижена разовыми факторами.
Риск снижения дивиденда связан с ростом капитальных затрат и долговой нагрузки. Если компания продолжит активно приобретать активы, как в случае с DGT, свободный денежный поток может оказаться под давлением, что ограничит выплаты.
Котировка за три года
Оценка EV/EBITDA 14,7 – выше исторического среднего, и потенциал по модели портала всего +6%
EV/EBITDA за последние 12 месяцев составляет 14,7, P/E – 25,5. Это выше исторического среднего для компании, которая обычно торговалась с EV/EBITDA около 10–12. Текущая оценка предполагает, что рынок ожидает сохранения высоких темпов роста и улучшения рентабельности.
Наша модель оценки (по модели портала) даёт потенциал роста к справедливой стоимости всего +6%. Это означает, что акция торгуется вблизи своей справедливой стоимости, и дальнейший рост возможен только при превышении ожиданий по прибыли или улучшении операционной эффективности.
Для сравнения: ROE составляет 53,8%, что очень высоко и указывает на эффективное использование капитала. Однако высокий ROE частично объясняется эффектом финансового рычага и разовыми доходами.
Таким образом, оценка выглядит справедливой, но не оставляет значительного запаса для роста. Для повышения привлекательности необходим либо рост прибыли выше ожиданий, либо снижение рисков.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
30,8 млрд USD
P/E (LTM)
25,5
EV/EBITDA (LTM)
14,7
P/B
12,40
Чистый долг / EBITDA
0,81
Операционный денежный поток (LTM)
0,49 млрд
ROE
53,8%
Дивидендная доходность (12 мес)
1,8%
Итог
Итог: ICTSI показала сильный рост выручки и чистой прибыли, но качество этого роста вызывает вопросы. EBITDA за квартал снизилась, а чистая прибыль выросла в основном за счёт разовых факторов. Долговая нагрузка комфортна, но растёт, а дивидендная доходность низкая. Оценка EV/EBITDA 14,7 не оставляет значительного потенциала роста. По нашей оценке, акция выглядит нейтрально: текущая цена уже учитывает ожидания рынка, и для улучшения оценки необходим устойчивый рост операционной эффективности.
P/E и EV/EBITDA — LTM по до четырёх квартальных строк, если они сопоставимы (есть Q2 и/или Q4); если в ленте только Q1 и Q3, для прибыли/EBITDA берём последний FY, а не сумму строк. P/B — капитализация ÷ капитал последнего FY. Наведи на мультипликатор — покажется формула. Строки отчётности: год(period_end) ≥ max(2023, текущий календарный год − 2); более ранние не показываются.