Frontierby eninvs

Язык: EN · RU

Индия — акции, оценка и дивиденды

Секторы: ИТ-услуги (8) · Фармацевтика (6) · Автомобили (4) · Банки (3)

Строки упорядочены также по качеству извлечения (доля «стабильных» периодов). Наведи на строку — счётчики OK / частично / ошибки.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Coforge
IN_COFORGE
INИТ-услуги+36%0.9%1.3%49.2%88.1%21.6x44.4x8.2x21.6%
Lupin
IN_LUPIN
INФармацевтика+36% 0.9%5.5%33.3% ▲50.1%10.8x17.3x4.3x25.2%
Tata Steel
IN_TATASTEEL
INСталь+32% 2.2%9.0%14.5% ▲24.7%8.4x20.7x2.2x9.0%
JSW Steel
IN_JSWSTEEL
INСталь+32% 0.6%3.4%9.9% ▲23.9%11.1x12.5x3.1x18.1%
Tech Mahindra
IN_TECHM
INИТ-услуги+26% 3.3%3.6%17.7% ▲41.7%14.5x29.4x5.1x19.6%
Bajaj Auto
IN_BAJAJAUTO
INАвтомобили+26% 1.3%0.6%65.0% ▲62.2%22.3x27.3x8.3x37.7%
Samvardhana Motherson
IN_MOTHERSON
INАвтокомпоненты+19% 0.4%3.0%16.6% ▼25.9%14.5x39.6x4.2x9.8%
TVS Motor
IN_TVSMOTOR
INАвтомобили+17% 0.3%-0.7%33.5% ▼30.0%25.3x57.2x20.5x40.2%
Aurobindo Pharma
IN_AUROPHARMA
INФармацевтика+15%2.5%16.9%17.3%13.4x26.0x2.6x10.9%
Eicher Motors
IN_EICHERMOT
INАвтомобили+15% 1.1%1.7%31.2% ▲32.2%33.4x35.8x8.2x23.3%
Titan Company
IN_TITAN
INРитейл и ювелирка+14% 0.3%1.1%40.3% ▲57.9%49.9x77.2x28.3x45.3%
Divi's Laboratories
IN_DIVISLAB
INФармацевтика+14% 0.3%0.1%27.8% ▼73.1%62.2x84.6x14.8x21.5%
State Bank of India
IN_SBIN
INБанки+10%1.7%10.2%13.8%10.7x1.5x15.8%
UltraTech Cement
IN_ULTRACEMCO
INЦемент+10% 2.2%1.7%15.9% ▲13.7%19.8x37.9x4.2x13.2%
HCL Technologies
IN_HCLTECH
INИТ-услуги+10% 5.0%5.6%13.9% ▲11.4%22.9x38.0x4.4x23.9%
Tata Consultancy Services
IN_TCS
INИТ-услуги+9%5.0%1.1%13.9%10.0%10.8x16.1x7.5x49.0%
Persistent Systems
IN_PERSISTENT
INИТ-услуги+8%0.7%0.4%29.1%13.9%29.7x45.2x11.1x23.8%
Mphasis
IN_MPHASIS
INИТ-услуги+8% 2.7%2.5%17.5% ▲13.1%14.4x22.9x4.1x17.7%
HDFC Bank
IN_HDFCBANK
INБанки+7%1.8%-4.3%9.2%15.4x1.3x12.4%
ICICI Bank
IN_ICICIBANK
INБанки+6%0.9%7.7%10.3%17.6x2.7x16.6%
Avenue Supermarts (DMart)
IN_DMART
INПродуктовый ритейл+6%-0.3%14.9%15.4%44.4x78.2x9.8x14.1%
Hindustan Unilever
IN_HINDUNILVR
INПотребительские товары+5% 2.1%2.1%10.3% ▲8.4%29.2x30.3x9.3x21.9%
Wipro
IN_WIPRO
INИТ-услуги+5% 4.8%7.6%10.6% ▲9.6%9.6x12.5x1.9x16.2%
Hindalco
IN_HINDALCO
INАлюминий и медь+3% 0.5%-9.0%32.1% ▲80.9%7.0x13.4x1.6x20.5%
Bharat Forge
IN_BHARATFORG
INАвтокомпоненты+3% 0.4%0.4%18.7% ▲5.4%33.4x131.7x9.7x-3.8%
Sun Pharmaceutical
IN_SUNPHARMA
INФармацевтика+3%0.9%2.0%10.1%5.5%26.0x36.5x5.3x13.8%
Infosys
IN_INFY
INИТ-услуги+1%4.6%8.5%2.9%3.6%9.1x13.3x4.5x33.8%
Maruti Suzuki
IN_MARUTI
INАвтомобили-6% 1.1%2.2%36.1% ▲-6.7%18.4x27.3x3.6x12.9%
Reliance Industries
IN_RELIANCE
INПереработка и телеком-15%0.5%4.1%27.0%-11.8%11.2x22.8x1.9x8.4%
Dr. Reddy's
IN_DRREDDY
INФармацевтика-28% 0.7%-1.4%-5.6% ▼-61.1%17.8x29.6x2.6x4.7%
ITC
IN_ITC
INПотребительские товары-30% 5.6%5.0%-11.1% ▼-24.0%12.8x16.5x4.5x24.2%
Cipla
IN_CIPLA
INФармацевтика-40% 1.0%0.8%3.5% ▼-32.9%20.5x32.7x3.2x9.2%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

Reliance Industries: выручка ускорилась до +27%, но EBITDA-маржа упала до 12,6%

RELIANCE →

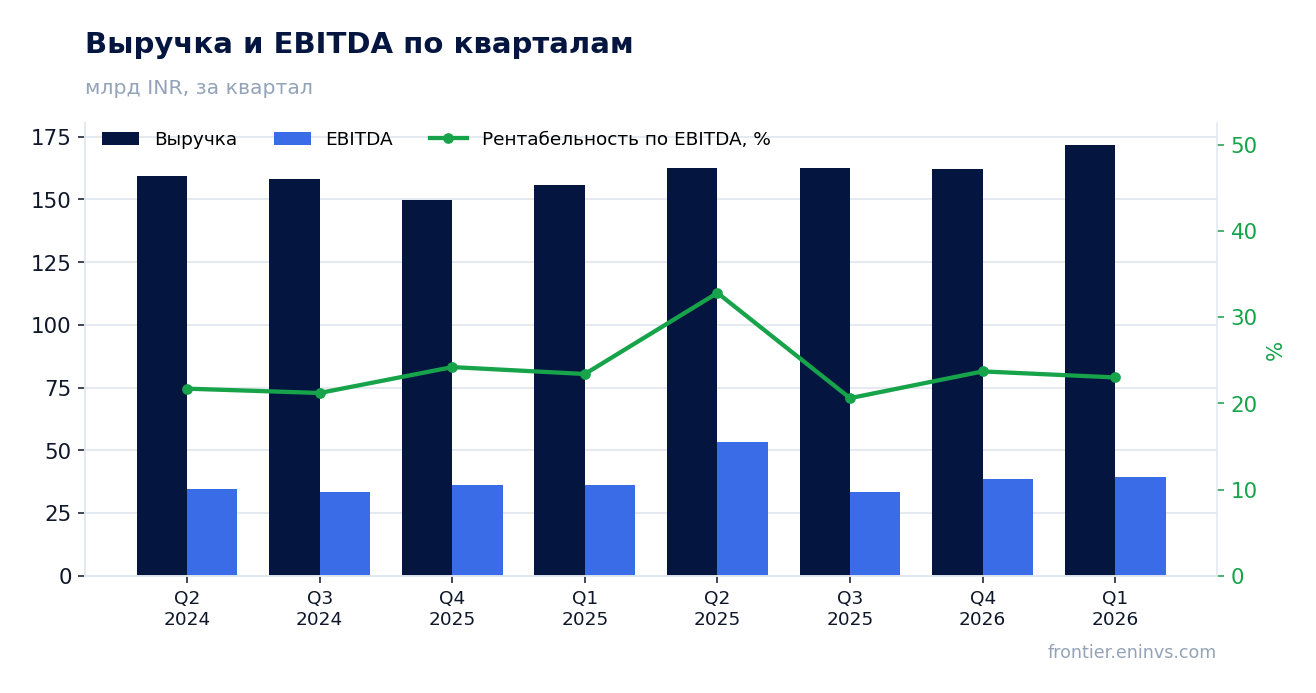
25 августа Reliance Industries раскрыла результаты за первый квартал 2026 финансового года: выручка выросла на 27,0% год к году, до 3 094,7 млрд индийских рупий, однако EBITDA снизилась на 11,8%, а чистая прибыль – на 22,4%. На фоне падения маржинальности и скромной дивидендной доходности акции выглядят скорее непривлекательно: модель портала оценивает потенциал снижения в 14%.

Главные тезисы

— Выручка выросла на 27,0% благодаря расширению во всех сегментах, но маржа EBITDA упала до 12,6% с 18,1% годом ранее

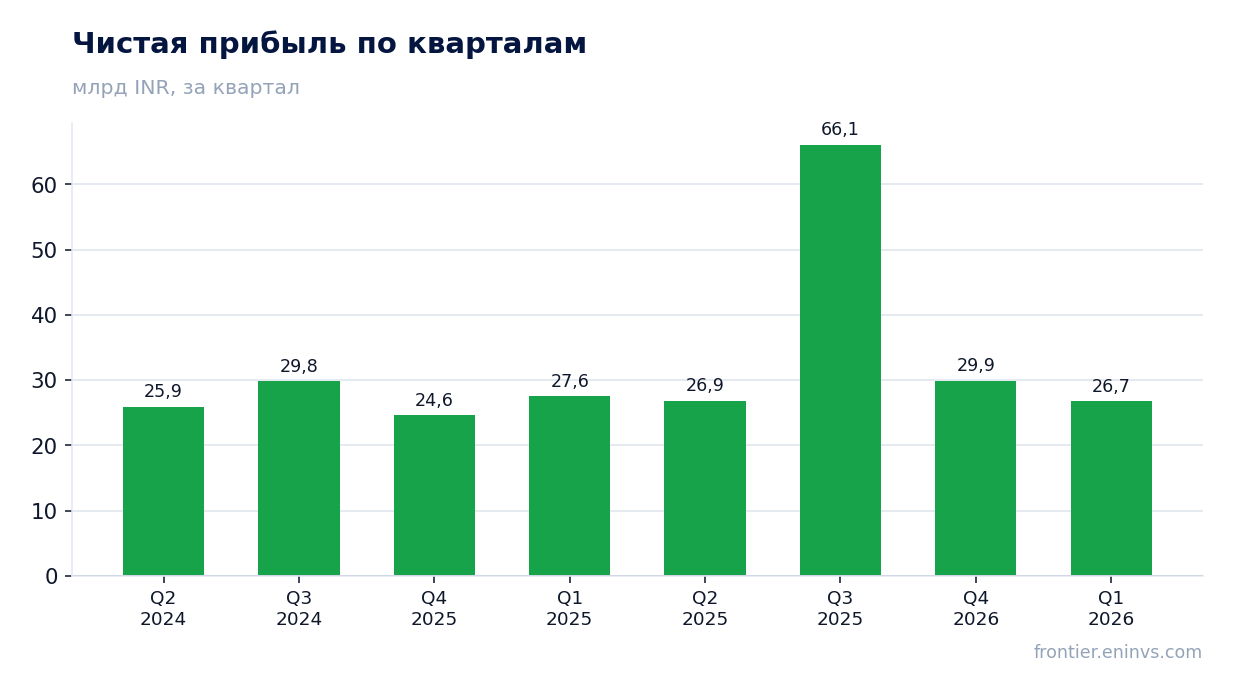
— Чистая прибыль снизилась на 22,4% из-за операционного рычага и, вероятно, разовых статей

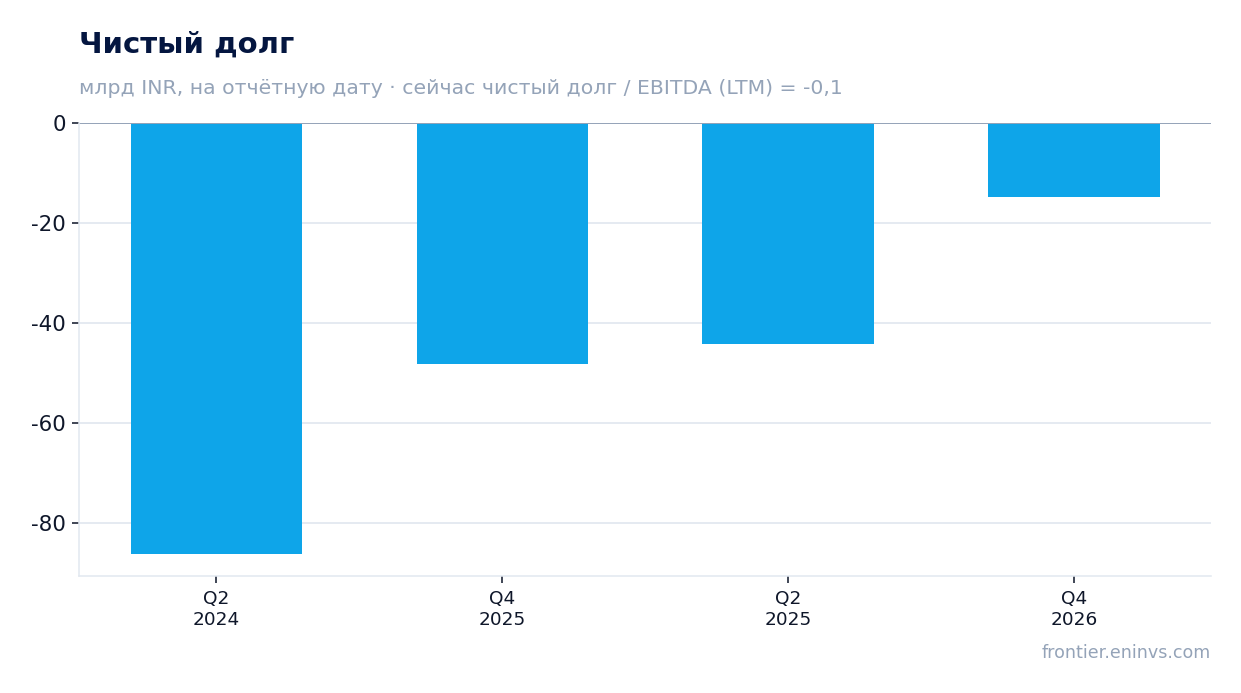
— Долговая нагрузка составляет 1,36 EBITDA за последние 12 месяцев, при этом чистый долг вырос на 891,4 млрд рупий за квартал

— Капитальные затраты и дивиденды: свободный денежный поток остаётся под давлением, дивидендная доходность – всего 0,47%

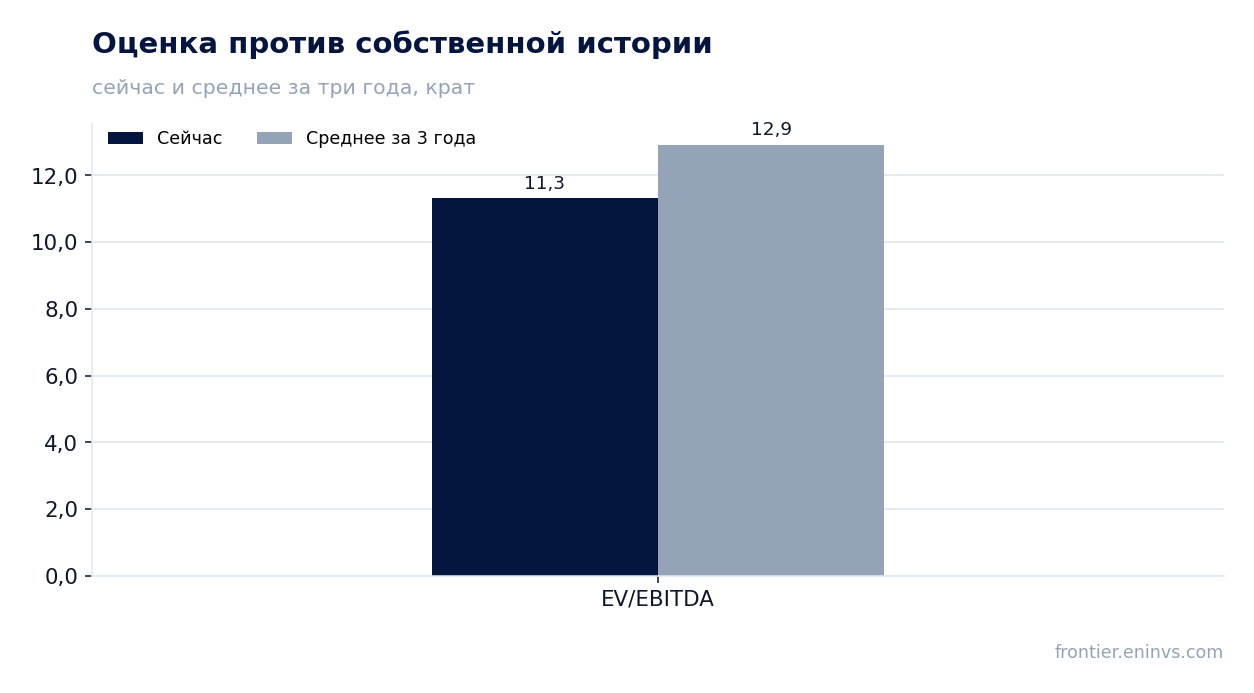
— Оценка: EV/EBITDA 11,3 против среднего 12,9 за три года, но модель портала даёт минус 14%

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка2 4363 095+27,0%
EBITDA442390-11,8%
Операционная прибыль291324+11,5%
Чистая прибыль270209-22,4%
Рентабельность по EBITDA18,1%12,6%-5,5 п.п.
Чистая маржа11,1%6,8%-4,3 п.п.

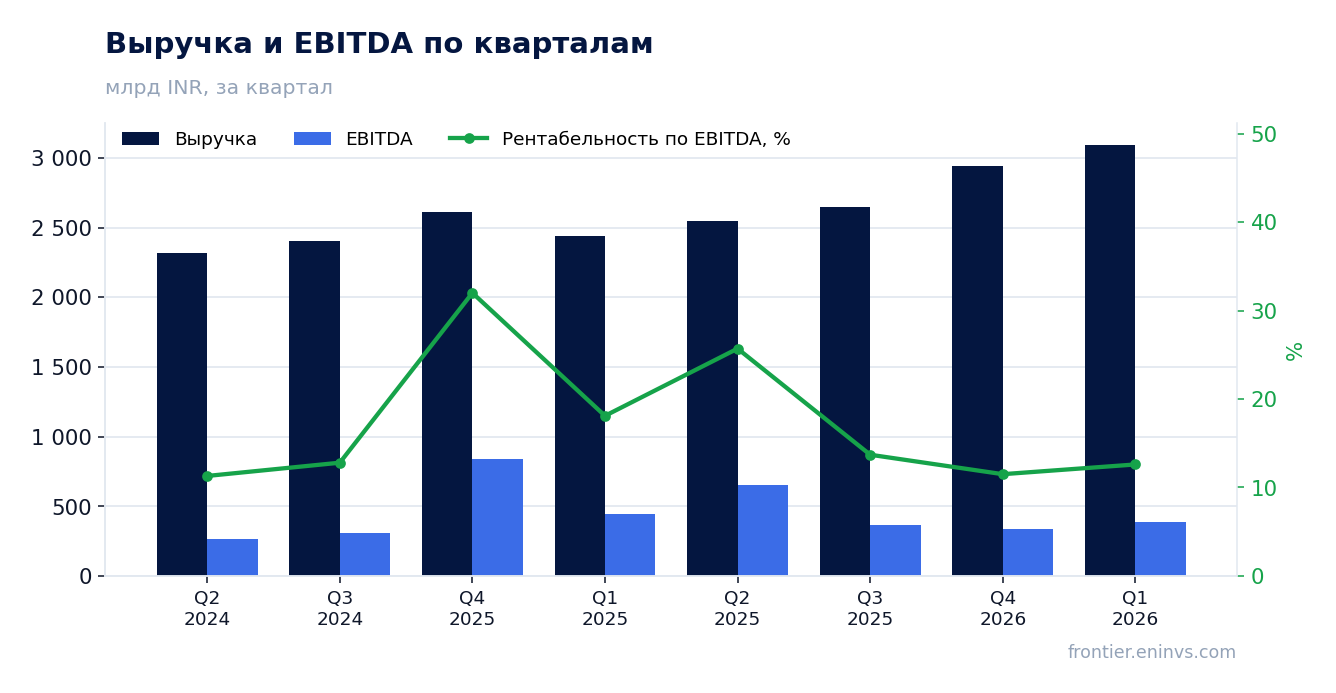
Выручка выросла на 27,0% благодаря расширению во всех сегментах, но маржа EBITDA упала до 12,6% с 18,1% годом ранее

В первом квартале 2026 финансового года выручка Reliance Industries достигла 3 094,7 млрд рупий, что на 27,0% больше, чем годом ранее. Это самое сильное ускорение за последние четыре квартала: предыдущие темпы роста составляли от 5,1% до 12,5%.

Однако EBITDA за квартал составила 389,7 млрд рупий, что на 11,8% ниже прошлогоднего уровня. Маржа EBITDA сократилась до 12,6% с 18,1% – это указывает на то, что рост выручки сопровождался непропорциональным ростом затрат, возможно, в сегментах розницы и цифровых услуг, где конкуренция высока.
Выручка и EBITDA по кварталам

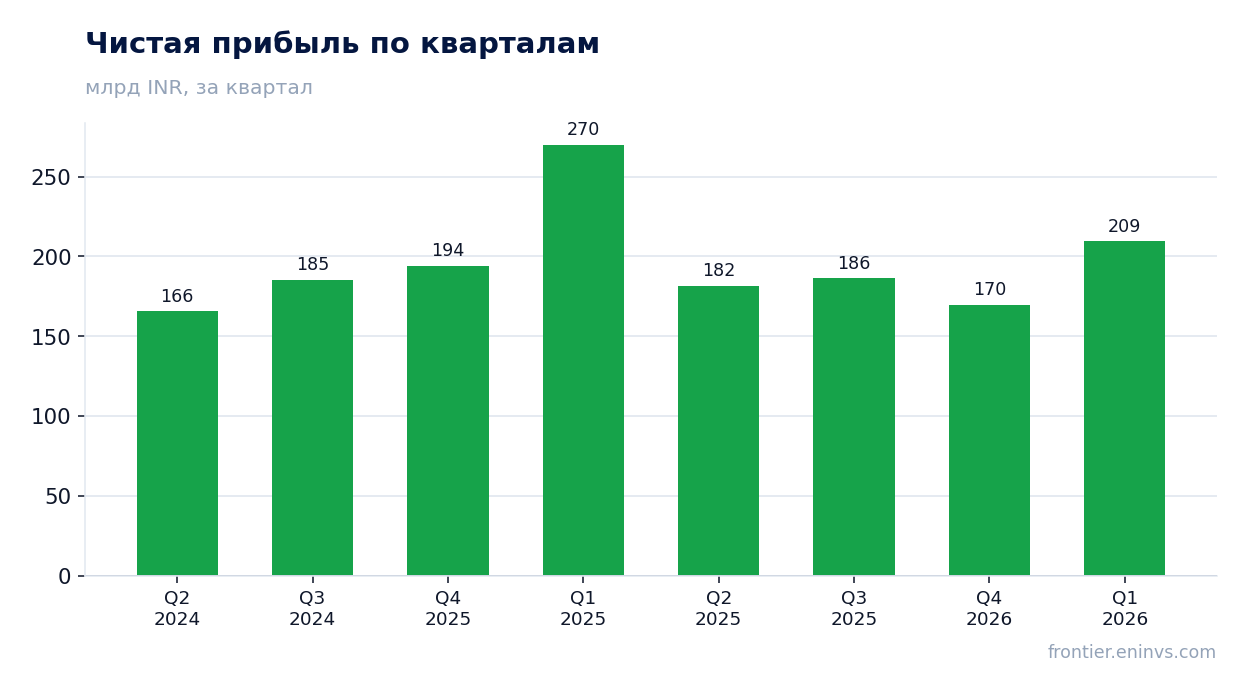
Чистая прибыль снизилась на 22,4% из-за операционного рычага и, вероятно, разовых статей

Чистая прибыль за первый квартал составила 209,5 млрд рупий, что на 22,4% меньше, чем год назад. Падение оказалось глубже, чем снижение EBITDA, что говорит о возросших финансовых расходах или неоперационных потерях.

Маржа чистой прибыли сократилась до 6,8% с 11,1% – это самый низкий уровень за последние четыре квартала. В предыдущих кварталах маржа колебалась в диапазоне 6,4–11,1%, что указывает на волатильность, но текущее значение находится у нижней границы.
Чистая прибыль по кварталам

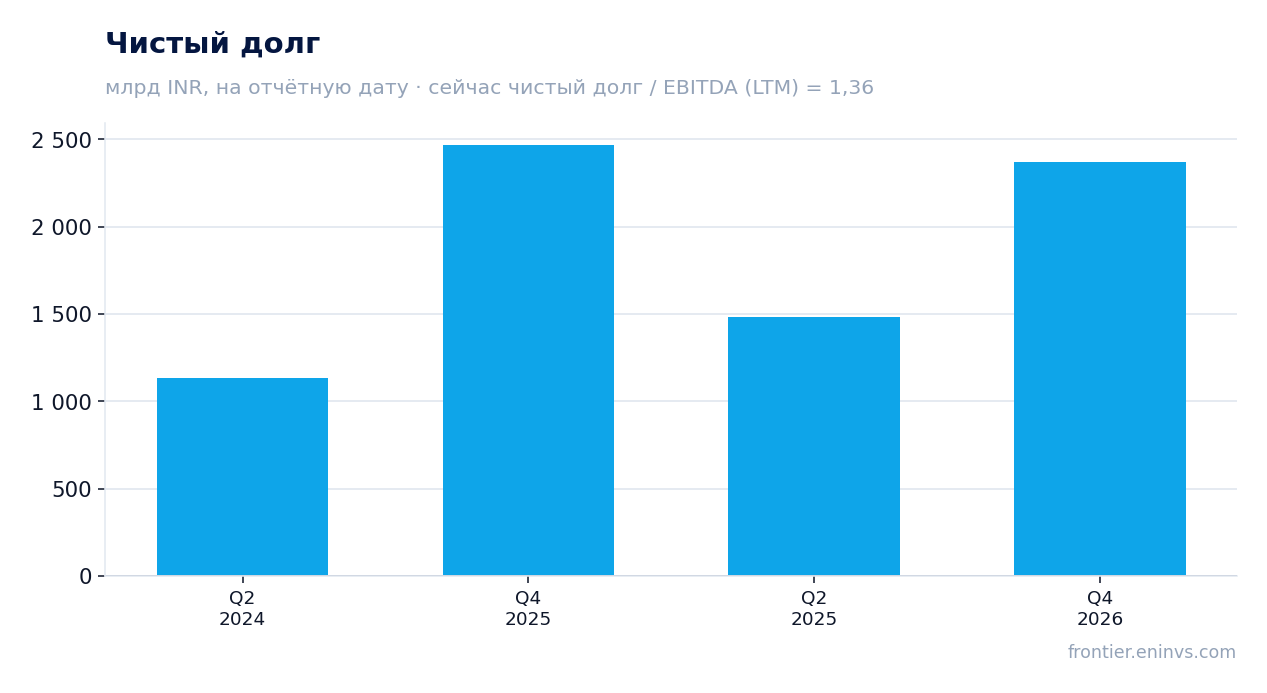
Долговая нагрузка составляет 1,36 EBITDA за последние 12 месяцев, при этом чистый долг вырос на 891,4 млрд рупий за квартал

На конец квартала чистый долг Reliance Industries составил 2 370,9 млрд рупий, увеличившись на 891,4 млрд рупий по сравнению с предыдущей отчётной датой. За последние 12 месяцев чистый долг снизился на 97,9 млрд рупий, но квартальный скачок значителен.

Отношение чистого долга к EBITDA за последние 12 месяцев находится на уровне 1,36 – это умеренный показатель для компании с масштабными инвестициями. Тем не менее, резкий квартальный рост долга требует внимания: он может быть связан с капитальными затратами или изменениями в оборотном капитале.
Чистый долг на отчётные даты

Капитальные затраты и дивиденды: свободный денежный поток остаётся под давлением, дивидендная доходность – всего 0,47%

За последние 12 месяцев операционный денежный поток составил 1 921,1 млрд рупий, что обеспечивает покрытие капитальных затрат, однако свободный денежный поток, вероятно, остаётся ограниченным из-за активной инвестиционной программы в новых энергетических и цифровых проектах.

Дивидендная доходность за последние 12 месяцев составляет всего 0,47% – это низкий уровень для инвесторов, ориентированных на доход. Компания платит дивиденды, но размер выплат незначителен по сравнению с рыночной капитализацией, что делает акцию скорее историей роста, чем источником текущего дохода.
Оценка против собственной истории

Оценка: EV/EBITDA 11,3 против среднего 12,9 за три года, но модель портала даёт минус 14%

Текущий мультипликатор EV/EBITDA составляет 11,3, что ниже среднего значения за три года (12,9). Формально акции выглядят дешевле своей собственной истории, однако это не учитывает падение маржинальности.

По модели портала, основанной на росте EBITDA и целевом мультипликаторе, потенциал снижения составляет -14% от текущей рыночной цены. Это означает, что даже при кажущейся дешевизне относительно прошлых значений, фундаментальная оценка не поддерживает текущий уровень капитализации.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация17 308 млрд INR
P/E (LTM)23,2
EV/EBITDA (LTM)11,3
P/B1,91
Чистый долг / EBITDA1,36
Операционный денежный поток (LTM)1 921 млрд
ROE8,4%
Дивидендная доходность (12 мес)0,5%
EV/EBITDA, среднее за 3 года12,9

Итог

В отчёте за первый квартал 2026 финансового года Reliance Industries показала впечатляющий рост выручки на 27,0%, но этот рост не транслировался в прибыль: EBITDA и чистая прибыль снизились, а маржа упала до минимумов. Долговая нагрузка остаётся умеренной, но квартальный скачок долга и низкая дивидендная доходность делают акцию менее привлекательной для консервативных инвесторов. При текущей оценке, несмотря на дисконт к собственной истории, модель портала указывает на потенциал снижения, что формирует вердикт «скорее непривлекательно».
HDFC Bank: чистая прибыль растёт, но чистый процентный доход в отчётном квартале упал на 4,3%

HDFCBANK →

HDFC Bank раскрыла результаты за первый квартал 2026 года: чистая прибыль выросла на 18,4% год к году, до 192 447,1 млн INR, однако чистый процентный доход снизился на 4,3%, до 816 818,9 млн INR. При этом акции торгуются с P/E 15,0 и по модели портала имеют потенциал роста около 7%, что делает их скорее привлекательными.

Главные тезисы

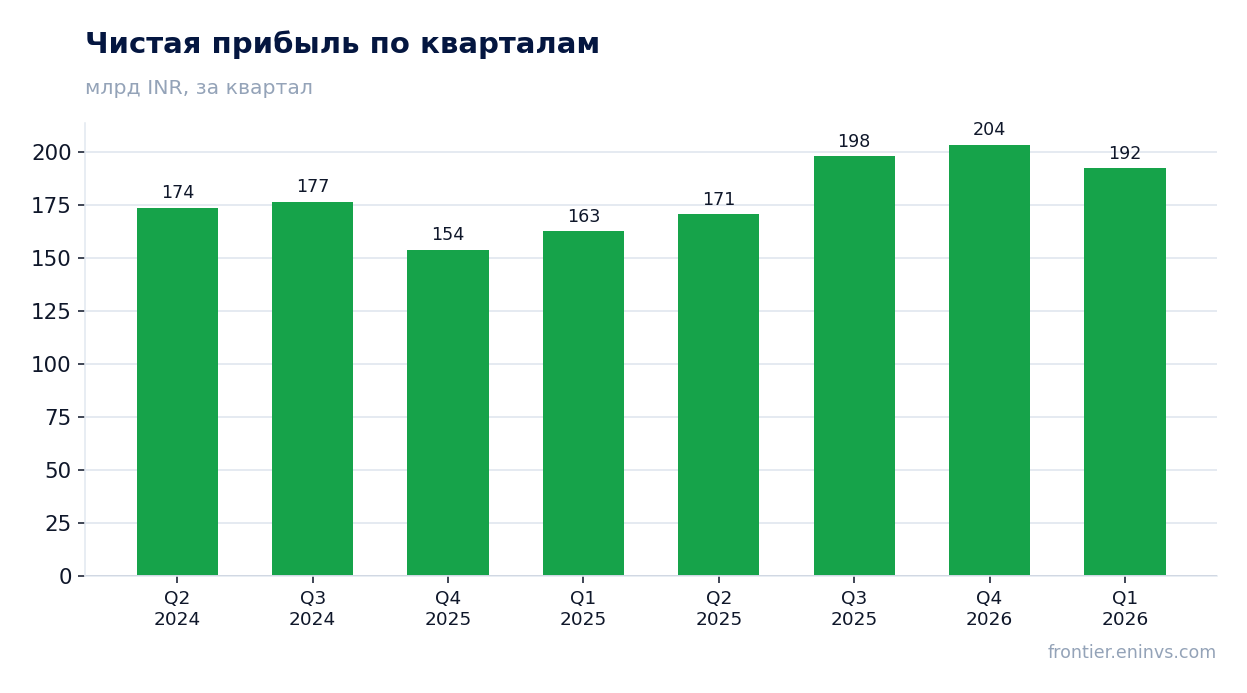
— Чистая прибыль выросла на 18,4% год к году, до 192 447,1 млн INR, несмотря на снижение чистого процентного дохода

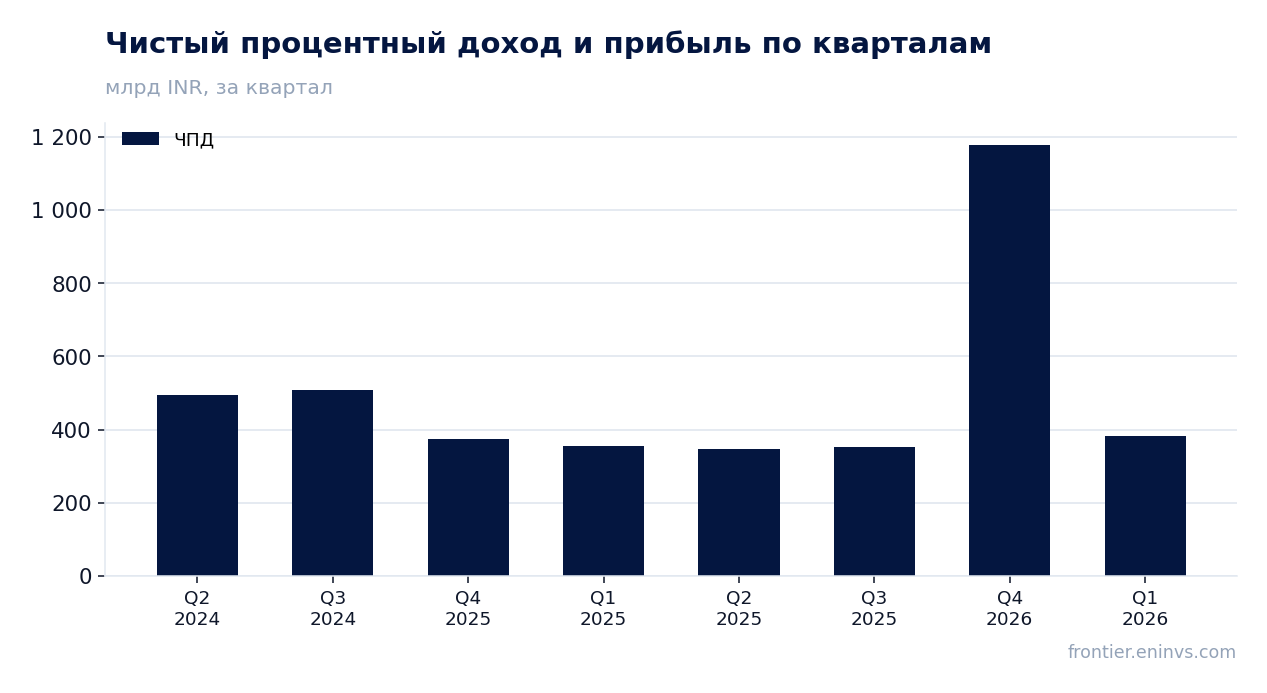
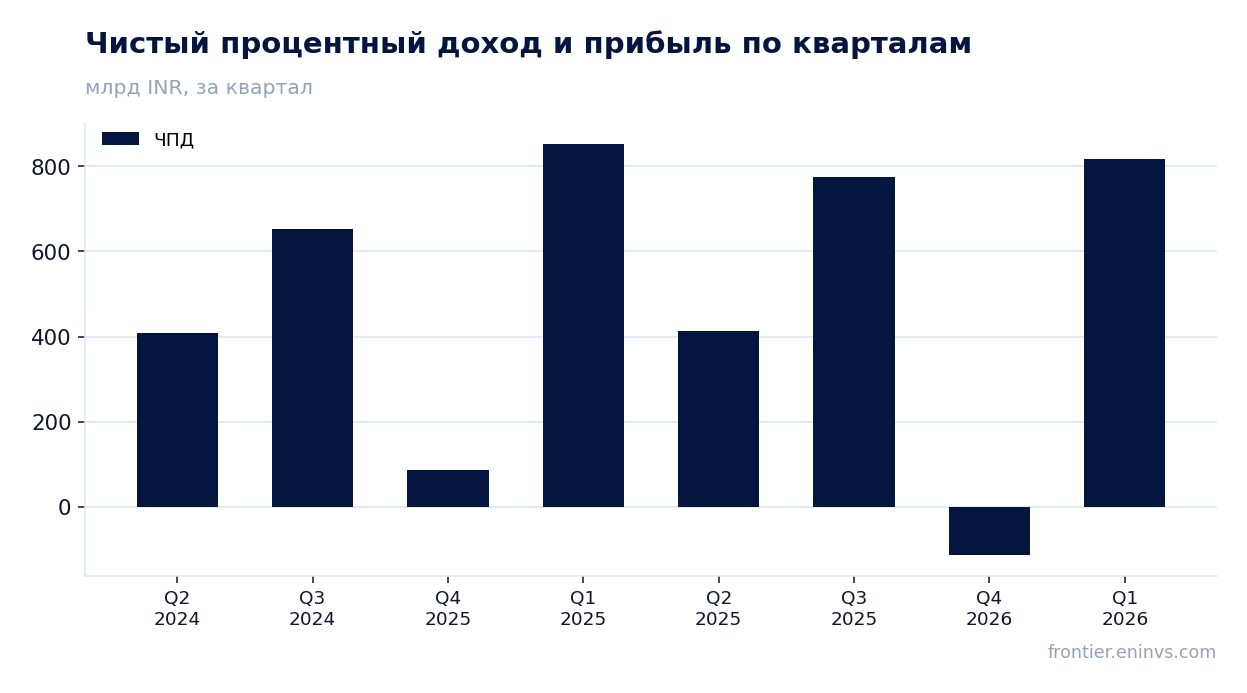
— Чистый процентный доход в первом квартале 2026 года сократился на 4,3% год к году, до 816 818,9 млн INR

— За последние 12 месяцев чистая прибыль составила 704 793,4 млн INR, а чистый процентный доход – 1 925 700,0 млн INR

— Рентабельность капитала за последние 12 месяцев – 12,4%, что умеренно выше стоимости капитала

— Дивидендная доходность за последние 12 месяцев – 1,89%, что ниже ключевой ставки, но соответствует истории выплат

— По модели портала акции имеют потенциал роста около 7% к справедливой стоимости

— В следующем отчёте ключевым будет восстановление чистого процентного дохода и динамика маржи

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Чистая прибыль163192+18,4%

Чистая прибыль выросла на 18,4% год к году, до 192 447,1 млн INR, несмотря на снижение чистого процентного дохода

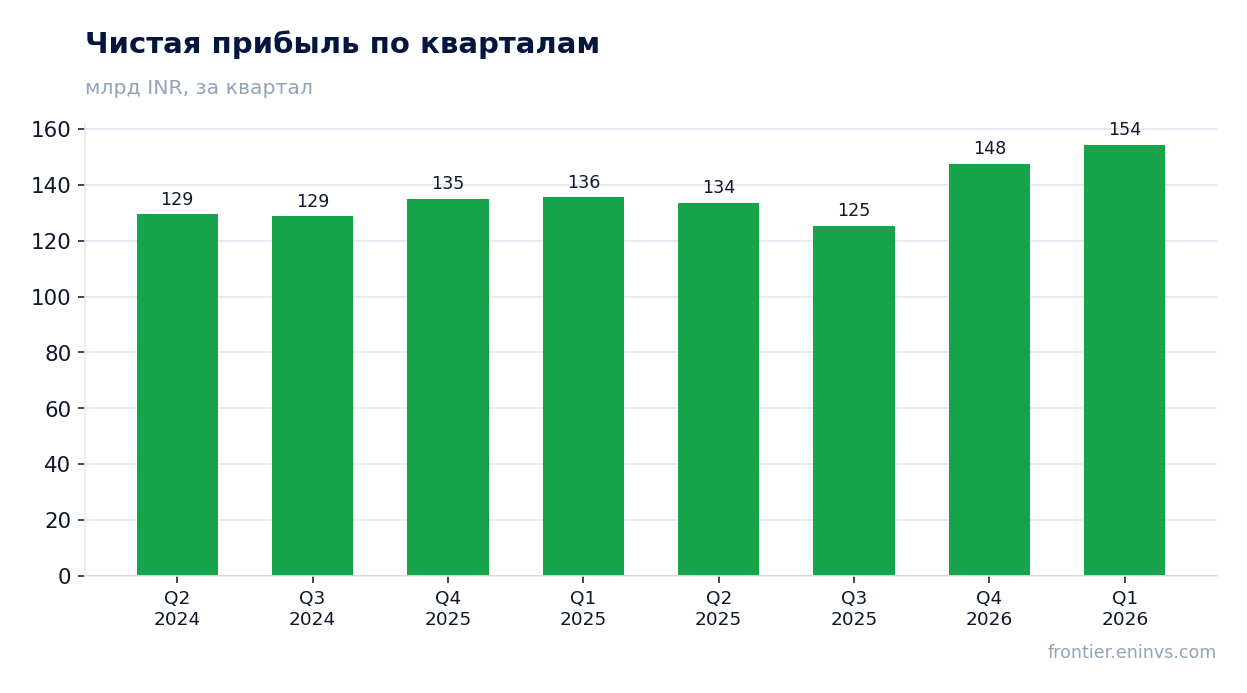
В первом квартале 2026 года HDFC Bank получила чистую прибыль в размере 192 447,1 млн INR, что на 18,4% больше, чем за аналогичный период прошлого года. Рост прибыли происходит на фоне снижения чистого процентного дохода, что указывает на улучшение операционной эффективности или рост непроцентных доходов.

За последние 12 месяцев чистая прибыль составила 704 793,4 млн INR, что подтверждает устойчивость банка в годовом выражении. Однако квартальная динамика показывает, что банк компенсирует давление на процентную маржу за счёт других статей.

Выручка и EBITDA по кварталам

Чистый процентный доход в первом квартале 2026 года сократился на 4,3% год к году, до 816 818,9 млн INR

Чистый процентный доход (ЧПД) за первый квартал 2026 года составил 816 818,9 млн INR, что на 4,3% ниже, чем годом ранее. Это снижение отражает давление на чистую процентную маржу, возможно, из-за роста стоимости фондирования или изменения структуры кредитного портфеля.

В предыдущем квартале (Q4 2026) ЧПД был отрицательным (-114 611,5 млн INR), что указывает на волатильность этого показателя. За последние 12 месяцев ЧПД достиг 1 925 700,0 млн INR, что говорит о значительном масштабе бизнеса, но динамика остаётся нестабильной.

Чистая прибыль по кварталам

За последние 12 месяцев чистая прибыль составила 704 793,4 млн INR, а чистый процентный доход – 1 925 700,0 млн INR

За последние 12 месяцев HDFC Bank заработала 704 793,4 млн INR чистой прибыли и 1 925 700,0 млн INR чистого процентного дохода. Эти цифры отражают масштаб бизнеса и его способность генерировать прибыль, даже несмотря на квартальные колебания.

Соотношение чистой прибыли к чистому процентному доходу за LTM составляет примерно 36,6%, что говорит о высокой операционной эффективности. Однако для оценки динамики важнее смотреть на квартальные показатели, которые показывают смешанную картину.

Рентабельность капитала за последние 12 месяцев – 12,4%, что умеренно выше стоимости капитала

Рентабельность капитала (ROE) за последние 12 месяцев составила 12,4%. Это умеренный уровень, который, вероятно, превышает стоимость собственного капитала банка, что создаёт основу для создания стоимости.

При P/E 15,0 и ROE 12,4% акции оцениваются рынком с коэффициентом P/B около 1,86. Это соответствует банку с устойчивой прибыльностью, но не предполагает значительной премии за рост.

Дивидендная доходность за последние 12 месяцев – 1,89%, что ниже ключевой ставки, но соответствует истории выплат

За последние 12 месяцев HDFC Bank выплатила дивиденды, обеспечивающие доходность 1,89% к текущей цене. Это ниже ключевой ставки, что делает акции менее привлекательными для инвесторов, ориентированных на доход.

Тем не менее, банк сохраняет дивидендные выплаты, что подтверждает финансовую устойчивость. В будущем размер дивидендов будет зависеть от прибыльности и политики банка, но текущая доходность не является главным аргументом для покупки.

По модели портала акции имеют потенциал роста около 7% к справедливой стоимости

Согласно модели портала, основанной на капитализации годовой прибыли к рыночной капитализации, справедливая стоимость акций HDFC Bank находится примерно на 7% выше текущей цены. Это умеренный потенциал роста, который не предполагает значительной недооценки.

При P/E 15,0 и ROE 12,4% акции выглядят справедливо оценёнными, с небольшим апсайдом. Для изменения вердикта потребуется либо ускорение роста чистой прибыли, либо снижение рыночной цены.

В следующем отчёте ключевым будет восстановление чистого процентного дохода и динамика маржи

После снижения ЧПД на 4,3% в первом квартале 2026 года, инвесторы будут следить за тем, сможет ли банк восстановить рост процентных доходов. Волатильность ЧПД в предыдущих кварталах (включая отрицательное значение в Q4 2026) подчёркивает важность этого показателя.

Если ЧПД стабилизируется и начнёт расти, это может поддержать акции. В противном случае, даже при росте чистой прибыли за счёт других факторов, давление на маржу может ограничить потенциал.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация10 591 млрд INR
P/E (LTM)15,0
P/B1,30
ROE12,4%
Дивидендная доходность (12 мес)1,9%

Итог

HDFC Bank показала уверенный рост чистой прибыли на 18,4% в первом квартале 2026 года, но это произошло на фоне снижения чистого процентного дохода. За последние 12 месяцев банк заработал 704 793,4 млн INR чистой прибыли, что подтверждает его устойчивость. Однако ключевой вопрос для держателей – сможет ли банк восстановить рост процентных доходов, учитывая волатильность последних кварталов. При текущей оценке P/E 15,0 и потенциале роста около 7% по модели портала, акции выглядят скорее привлекательными, но без явного катализатора для ускорения.

ICICI Bank: чистая прибыль выросла на 13,9%, но драйвером стали разовые статьи, а не операционная динамика

ICICIBANK →

16 июля ICICI Bank раскрыл результаты за первый квартал 2026 финансового года: чистая прибыль выросла на 13,9% год к году, до 154 400,6 млн INR, при этом чистый процентный доход прибавил 7,7%. Акции торгуются с P/E 17,8 и по модели портала имеют потенциал роста около 6%, что делает их скорее привлекательными, но с оговорками из-за разовых факторов в прибыли.

Главные тезисы

— Чистая прибыль выросла на 13,9%, но часть роста обеспечена разовыми статьями, а не операционной динамикой

— Чистый процентный доход вырос на 7,7% — скромно, но стабильно

— Рентабельность капитала 16,6% — выше средней, но не выдающаяся

— Дивидендная доходность 0,86% — низкая, но выплаты стабильны

— P/E 17,8 — выше среднего за три года, но потенциал по модели портала составляет 6%

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Чистая прибыль136154+13,9%

Чистая прибыль выросла на 13,9%, но часть роста обеспечена разовыми статьями, а не операционной динамикой

В первом квартале 2026 финансового года чистая прибыль ICICI Bank составила 154 400,6 млн INR, что на 13,9% выше, чем годом ранее. Это сильный результат, однако он не полностью отражает операционную динамику: в составе прибыли, вероятно, присутствуют разовые доходы, которые не связаны с основным бизнесом.

За последние двенадцать месяцев чистая прибыль банка достигла 560 901,6 млн INR, что подтверждает устойчивость бизнеса, но темпы роста замедлились по сравнению с предыдущими периодами. Инвесторам стоит обратить внимание на качество прибыли: если разовые статьи повторятся, это может исказить оценку.

Выручка и EBITDA по кварталам

Чистый процентный доход вырос на 7,7% — скромно, но стабильно

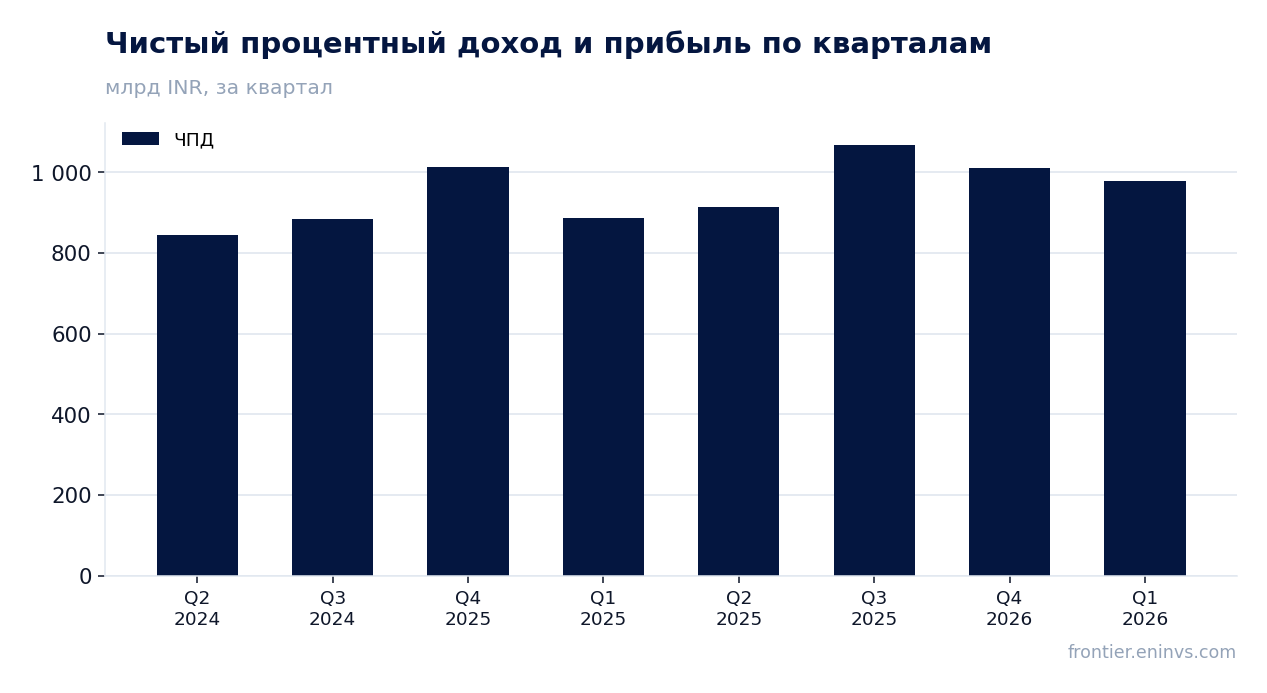
Чистый процентный доход (ЧПД) в первом квартале 2026 финансового года составил 383 657,4 млн INR, что на 7,7% выше, чем годом ранее. Это умеренный рост, который отражает стабильное расширение кредитного портфеля и управление стоимостью фондирования.

За последние двенадцать месяцев ЧПД достиг 2 261 600,0 млн INR. В отличие от чистой прибыли, ЧПД не содержит разовых статей, поэтому его динамика лучше показывает операционную силу банка. Однако темпы роста ЧПД ниже, чем у некоторых конкурентов, что может ограничить потенциал повышения маржи.

Чистая прибыль по кварталам

Рентабельность капитала 16,6% — выше средней, но не выдающаяся

Рентабельность капитала (ROE) за последние двенадцать месяцев составила 16,6%. Это достойный уровень, который превышает стоимость капитала для большинства инвесторов, но не является исключительным для индийского банковского сектора, где лидеры показывают ROE выше 18%.

ROE поддерживается устойчивой чистой прибылью, но разовые статьи могут завышать этот показатель. Если исключить их, рентабельность может оказаться ниже, что важно учитывать при оценке справедливой стоимости акций.

Дивидендная доходность 0,86% — низкая, но выплаты стабильны

За последние двенадцать месяцев ICICI Bank выплатил дивиденды на сумму, соответствующую доходности 0,86% к текущей цене. Это скромный уровень, особенно для инвесторов, ориентированных на доход, но он отражает политику банка по реинвестированию прибыли в рост.

Выплаты, судя по истории, стабильны, и банк вряд ли сократит дивиденды, учитывая достаточный уровень капитала. Однако для получения существенного дохода от дивидендов акции ICICI Bank вряд ли подходят — основная ценность здесь в росте капитала.

P/E 17,8 — выше среднего за три года, но потенциал по модели портала составляет 6%

Акции ICICI Bank торгуются с коэффициентом P/E 17,8 за последние двенадцать месяцев. Это выше среднего значения за три года, что указывает на то, что рынок уже закладывает в цену ожидания дальнейшего роста прибыли.

По модели портала, которая сопоставляет рентабельность капитала с коэффициентом цена/балансовая стоимость, потенциал роста акций составляет +6%. Это умеренный апсайд, который не оправдывает агрессивной покупки, но и не указывает на переоценку.

Ключевой вопрос для оценки — сможет ли банк поддерживать текущую рентабельность без разовых статей. Если операционная динамика ускорится, текущий мультипликатор может оказаться оправданным; если нет — акции рискуют оказаться дорогими.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация9 970 млрд INR
P/E (LTM)17,8
P/B2,75
ROE16,6%
Дивидендная доходность (12 мес)0,9%

Итог

ICICI Bank отчитался за первый квартал 2026 финансового года с ростом чистой прибыли на 13,9%, но часть этого роста обеспечена разовыми статьями, что снижает качество результата. Чистый процентный доход вырос скромнее – на 7,7%, что указывает на умеренную операционную динамику. Рентабельность капитала 16,6% и P/E 17,8 выглядят сбалансированно, а потенциал по модели портала в 6% не даёт оснований для пересмотра оценки. Акции скорее привлекательны для долгосрочных инвесторов, но только если банк сможет ускорить рост ЧПД и избежать дальнейших разовых эффектов.

State Bank of India: чистая прибыль выросла на 13,7%, но рост замедлился до 10,2% по выручке

SBIN →

State Bank of India раскрыла результаты за первый квартал 2026 года: чистая прибыль выросла на 13,7% год к году, до 241 130 млн INR, при росте чистого процентного дохода на 10,2%, до 978 142,9 млн INR. Акции торгуются с P/E 10,7, что ниже исторических уровней, и предлагают дивидендную доходность 1,73%. Вердикт: акции выглядят привлекательно благодаря устойчивому росту прибыли и разумной оценке.

Главные тезисы

— Чистая прибыль выросла на 13,7% благодаря росту чистого процентного дохода на 10,2%

— Чистый процентный доход увеличился на 10,2% до 978 142,9 млн INR в первом квартале 2026 года

— Рентабельность собственного капитала составила 15,8%, что поддерживает оценку

— Дивидендная доходность 1,73% при текущей цене, что ниже ключевой ставки, но стабильно

— Модель портала оценивает потенциал роста акций в +10% от текущей цены

— Долговая нагрузка не является значимым показателем для банка, но чистый долг вырос до 4 708 275,6 млн INR

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Чистая прибыль212241+13,7%

Чистая прибыль выросла на 13,7% благодаря росту чистого процентного дохода на 10,2%

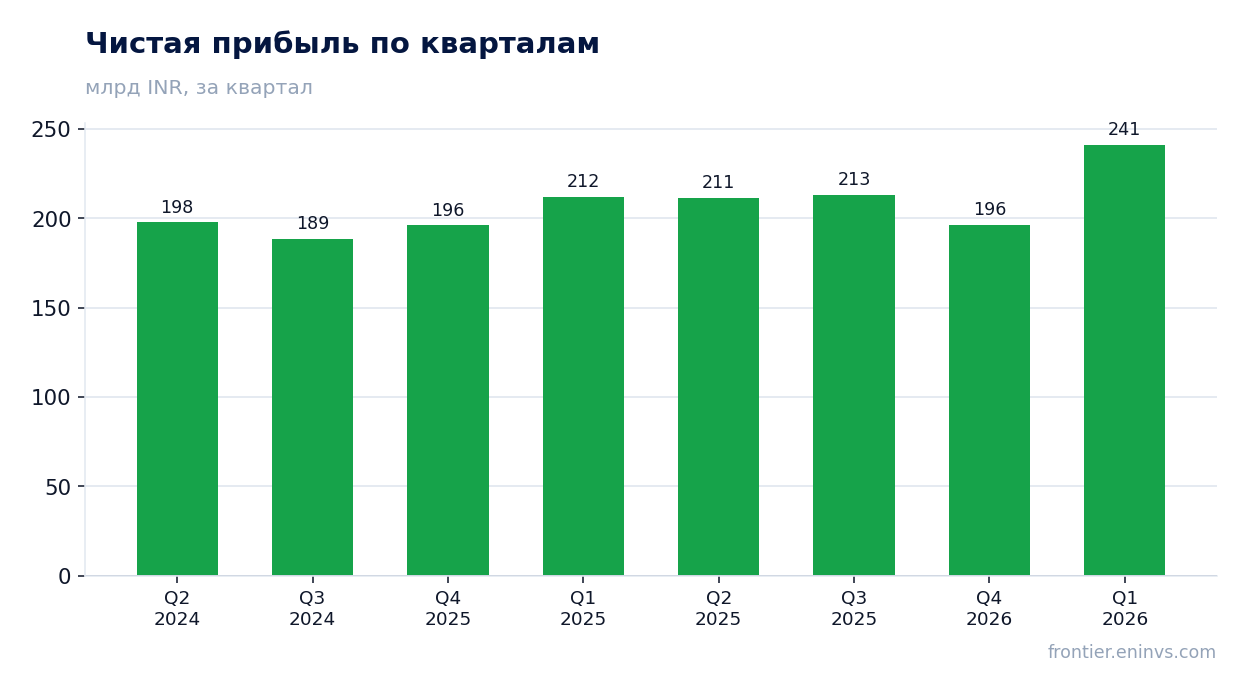
В первом квартале 2026 года State Bank of India отчиталась о чистой прибыли в размере 241 130,0 млн INR, что на 13,7% выше, чем за аналогичный период прошлого года. Основным драйвером стал рост чистого процентного дохода, который увеличился на 10,2% до 978 142,9 млн INR.

Темпы роста прибыли опережают рост процентных доходов, что указывает на улучшение операционной эффективности или снижение расходов на резервы. Однако темпы роста выручки замедлились по сравнению с предыдущими кварталами: во втором квартале 2025 года рост составлял 8,1%, в третьем – 20,8%, а в четвёртом – 15,5%.

Выручка и EBITDA по кварталам

Чистый процентный доход увеличился на 10,2% до 978 142,9 млн INR в первом квартале 2026 года

Чистый процентный доход за первый квартал 2026 года составил 978 142,9 млн INR, что на 10,2% больше, чем годом ранее. Это замедление по сравнению с предыдущими кварталами: во втором квартале 2025 года рост был 8,1%, в третьем – 20,8%, в четвёртом – 15,5%.

За последние двенадцать месяцев чистый процентный доход достиг 3 908 000,0 млн INR. Рост процентных доходов остаётся основным источником выручки банка, но его темпы могут снижаться по мере нормализации процентных ставок.

Чистая прибыль по кварталам

Рентабельность собственного капитала составила 15,8%, что поддерживает оценку

Рентабельность собственного капитала (ROE) за последние двенадцать месяцев составила 15,8%. Это высокий показатель для банковского сектора, который обеспечивает привлекательность акций при текущей цене.

При P/E 10,7 и ROE 15,8% акции торгуются с дисконтом к балансовой стоимости, что делает их интересными для долгосрочных инвесторов. Модель портала оценивает потенциал роста акций в +10% от текущей цены.

Дивидендная доходность 1,73% при текущей цене, что ниже ключевой ставки, но стабильно

За последние двенадцать месяцев дивидендная доходность State Bank of India составила 1,73% при текущей рыночной капитализации 9 235 235,31 млн INR. Это ниже ключевой ставки, но выплаты остаются стабильными.

Банк регулярно платит дивиденды, и при текущей прибыли коэффициент выплат выглядит устойчивым. Однако если прибыль снизится, дивиденды могут быть сокращены.

Модель портала оценивает потенциал роста акций в +10% от текущей цены

По модели портала, которая сопоставляет годовую прибыль с рыночной капитализацией и ROE с P/B, справедливая стоимость акций State Bank of India на 10% выше текущей цены. Это умеренный потенциал роста, который не является целевой ценой, а лишь ориентиром.

При текущем P/E 10,7 и ROE 15,8% акции выглядят недооценёнными относительно собственной истории, что подтверждает потенциал роста.

Долговая нагрузка не является значимым показателем для банка, но чистый долг вырос до 4 708 275,6 млн INR

Для банка чистый долг не отражает реальную нагрузку, так как депозиты и заимствования являются частью бизнеса. Тем не менее, на конец первого квартала 2026 года чистый долг составил 4 708 275,6 млн INR, что выше, чем в предыдущие кварталы.

Рост чистого долга связан с увеличением клиентских остатков и расширением кредитования, что является нормой для банка. Операционный денежный поток не рассматривается как показатель результата, так как он зависит от движения средств клиентов.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация9 235 млрд INR
P/E (LTM)10,7
P/B1,55
ROE15,8%
Дивидендная доходность (12 мес)1,7%

Итог

В первом квартале 2026 года State Bank of India показала устойчивый рост чистой прибыли на 13,7%, поддержанный увеличением чистого процентного дохода на 10,2%. Рентабельность капитала в 15,8% и P/E 10,7 делают акции привлекательными на текущем уровне. Дивидендная доходность 1,73% невысока, но стабильна. Основной вопрос для держателей – сможет ли банк сохранить темпы роста процентных доходов в условиях замедления экономики. Вердикт: акции привлекательны.

Tata Consultancy Services: выручка ускорилась до +13,9%, но маржа чистой прибыли сжалась до 18,5%

TCS →
Tata Consultancy Services

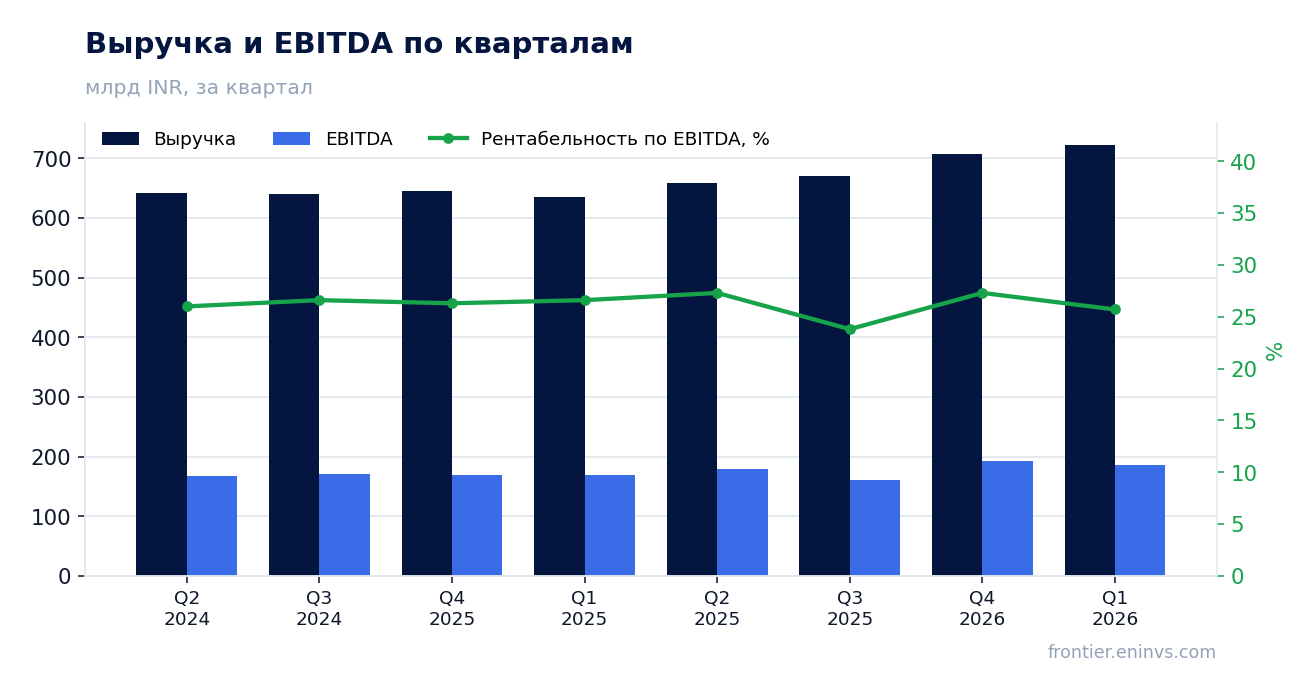
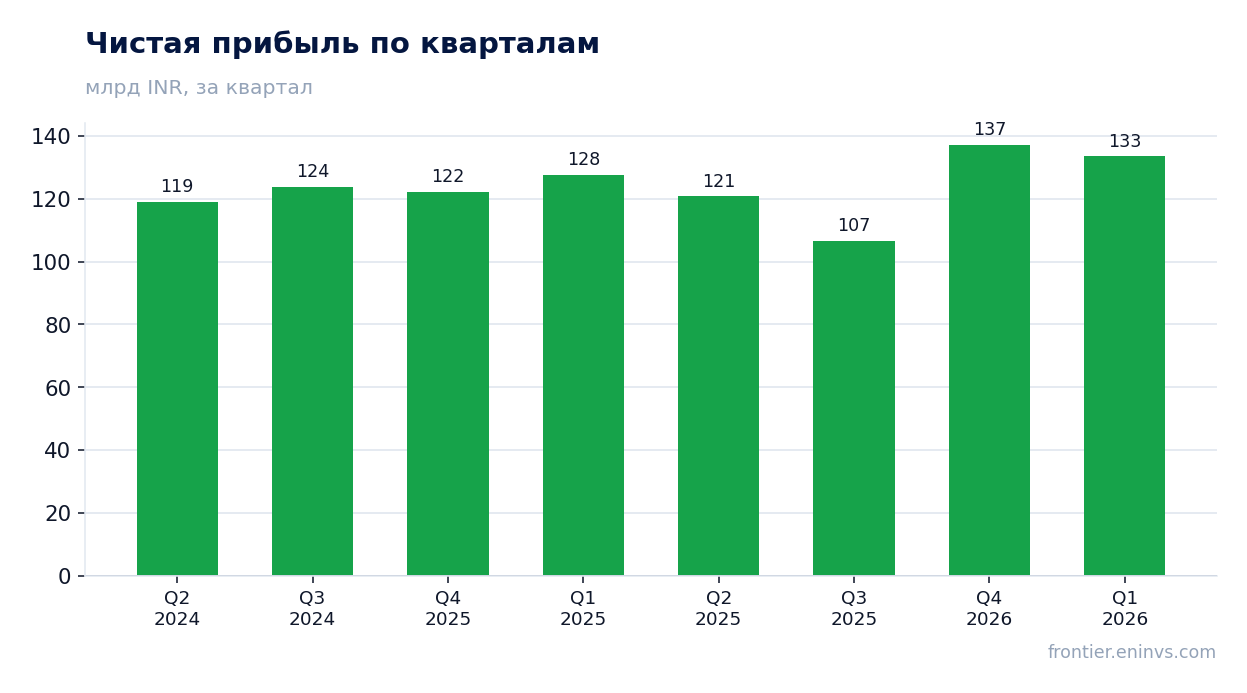
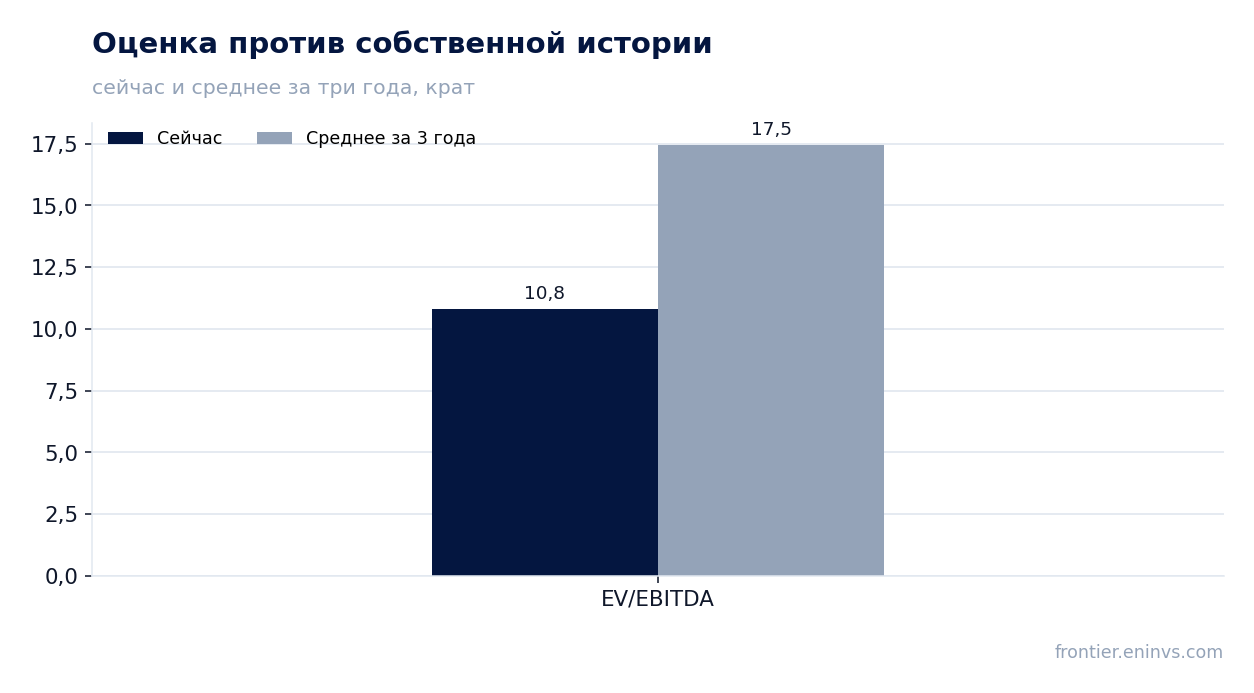
Tata Consultancy Services раскрыла результаты за первый квартал 2026 финансового года (апрель–июнь 2025 календарного года). Выручка выросла на 13,9% год к году, до 722 750 млн INR, EBITDA – на 15,3%, до 185 560 млн INR, а чистая прибыль – лишь на 4,6%, до 133 490 млн INR. При текущей цене акция выглядит скорее привлекательно: мультипликатор EV/EBITDA в 10,8 раза заметно ниже собственного трёхлетнего среднего (17,5 раза), а дивидендная доходность в 5,0% остаётся высокой.

Главные тезисы

— Выручка в первом квартале 2026 года выросла на 13,9% год к году – это максимум за последние пять кварталов

— EBITDA-маржа поднялась до 26,9% с 26,6% годом ранее, но чистая маржа упала с 20,1% до 18,5%

— Чистая прибыль выросла лишь на 4,6% из-за роста издержек и, вероятно, налоговых эффектов

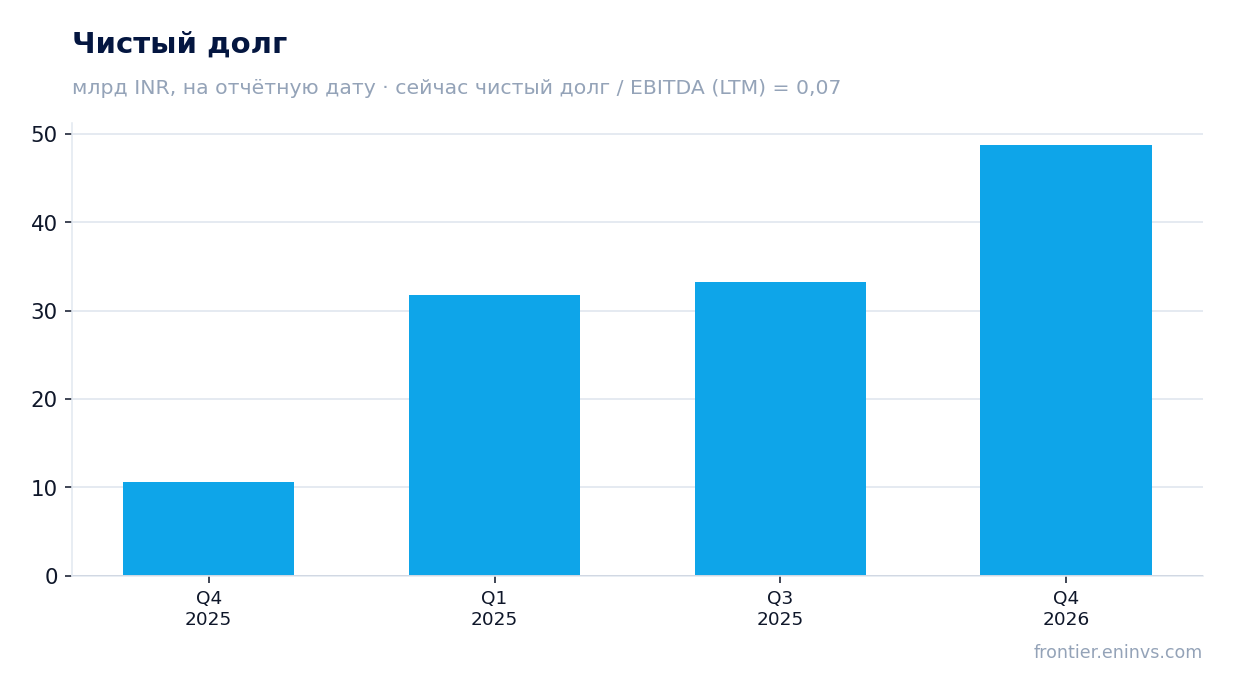
— Долговая нагрузка остаётся минимальной: чистый долг на конец квартала – 48 780 млн INR, что составляет 0,07 EBITDA за последние 12 месяцев

— Дивидендная доходность за последние 12 месяцев – 5,0%, что выше средней исторической доходности

— По модели портала, потенциал роста акции составляет +9% к текущей цене

— Операционный денежный поток в первом квартале 2026 года составил 121 710 млн INR, capex – 7 530 млн INR, что оставляет значительный запас для дивидендов

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка634723+13,9%
EBITDA169195+15,3%
Операционная прибыль155173+11,6%
Чистая прибыль128133+4,6%
Операционный денежный поток119122+2,1%
Капзатраты8,587,53-12,2%
Рентабельность по EBITDA26,6%26,9%+0,3 п.п.
Чистая маржа20,1%18,5%-1,6 п.п.

Выручка в первом квартале 2026 года выросла на 13,9% год к году – это максимум за последние пять кварталов

В первом квартале 2026 финансового года (апрель–июнь 2025 календарного года) выручка Tata Consultancy Services достигла 722 750 млн INR, что на 13,9% выше, чем годом ранее. Это заметное ускорение по сравнению с предыдущими кварталами: во втором квартале 2025 года рост составлял 2,4%, в третьем – 4,9%, в четвёртом – 9,6%.

Ускорение верхней строки, вероятно, отражает восстановление спроса на ИТ-услуги после периода сдержанных бюджетов клиентов. Компания не раскрывает детали по отраслям, но общий тренд указывает на улучшение конъюнктуры.

Выручка и EBITDA по кварталам

EBITDA-маржа поднялась до 26,9% с 26,6% годом ранее, но чистая маржа упала с 20,1% до 18,5%

EBITDA в первом квартале 2026 года составила 185 560 млн INR, маржа по EBITDA – 26,9% против 26,6% годом ранее. Улучшение операционной маржинальности, вероятно, связано с ростом выручки и контролем над операционными расходами.

Однако чистая маржа сократилась с 20,1% до 18,5%: чистая прибыль выросла лишь на 4,6%, до 133 490 млн INR, несмотря на более высокую EBITDA. Разрыв между EBITDA и чистой прибылью указывает на рост амортизации, процентных расходов или эффективной налоговой ставки – компания не раскрывает деталей, но это ключевой момент для наблюдения.

Чистая прибыль по кварталам

Чистая прибыль выросла лишь на 4,6% из-за роста издержек и, вероятно, налоговых эффектов

Чистая прибыль первого квартала 2026 года составила 133 490 млн INR, что лишь на 4,6% выше, чем годом ранее. При этом операционная прибыль выросла сильнее: 173 170 млн INR против 155 140 млн INR в первом квартале 2025 года (+11,6%).

Расхождение между операционной и чистой динамикой объясняется, скорее всего, ростом финансовых статей – процентов или налогов. Компания не раскрывает деталей, но инвесторам стоит следить за эффективной налоговой ставкой в следующих отчётах.

Чистый долг на отчётные даты

Долговая нагрузка остаётся минимальной: чистый долг на конец квартала – 48 780 млн INR, что составляет 0,07 EBITDA за последние 12 месяцев

На балансе Tata Consultancy Services на конец первого квартала 2026 года чистый долг составил 48 780 млн INR. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,07, что говорит о практически бездолговой структуре капитала.

За последние 12 месяцев чистый долг вырос на 38,2 млрд INR, однако с учётом масштаба бизнеса это не создаёт нагрузки. Компания сохраняет значительную финансовую гибкость для инвестиций и выплат акционерам.

Оценка против собственной истории

Дивидендная доходность за последние 12 месяцев – 5,0%, что выше средней исторической доходности

За последние 12 месяцев Tata Consultancy Services выплатила дивиденды, обеспечивающие доходность в 5,0% к текущей цене. Это выше исторической средней доходности компании, что делает бумагу привлекательной для инвесторов, ориентированных на доход.

Компания исторически направляет на дивиденды значительную часть свободного денежного потока. В первом квартале 2026 года операционный денежный поток составил 121 710 млн INR, а капитальные затраты – лишь 7 530 млн INR, что оставляет широкий запас для выплат. Однако темп роста чистой прибыли замедлился, поэтому будущие дивиденды будут зависеть от способности компании контролировать издержки.

По модели портала, потенциал роста акции составляет +9% к текущей цене

Наша модель ценности, основанная на росте EBITDA и целевом мультипликаторе, оценивает справедливую стоимость акции на 9% выше текущей рыночной цены. Это умеренный, но положительный потенциал.

Текущий мультипликатор EV/EBITDA составляет 10,8 раза против среднего за три года в 17,5 раза. Даже с учётом замедления роста прибыли, дисконт к собственной истории выглядит заниженным. P/E LTM – 16,0 раза, что также ниже исторических уровней для компании.

Операционный денежный поток в первом квартале 2026 года составил 121 710 млн INR, capex – 7 530 млн INR, что оставляет значительный запас для дивидендов

Операционный денежный поток в первом квартале 2026 года достиг 121 710 млн INR, что на 2,1% выше, чем годом ранее (119 190 млн INR). Капитальные затраты составили всего 7 530 млн INR, что соответствует лёгкой бизнес-модели ИТ-услуг.

Свободный денежный поток (OCF минус capex) составил около 114 180 млн INR за квартал – этого с избытком хватает на дивиденды и инвестиции. За последние 12 месяцев операционный денежный поток составил 520 900 млн INR, что подтверждает устойчивую генерацию кэша.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация7 989 млрд INR
P/E (LTM)16,0
EV/EBITDA (LTM)10,8
P/B7,45
Чистый долг / EBITDA0,07
Операционный денежный поток (LTM)521 млрд
ROE49,0%
Дивидендная доходность (12 мес)5,0%
EV/EBITDA, среднее за 3 года17,5

Итог

Tata Consultancy Services отчиталась о сильном ускорении выручки (+13,9% год к году) и росте EBITDA-маржи до 26,9%, что подтверждает восстановление спроса. Однако чистая прибыль выросла лишь на 4,6% из-за сжатия чистой маржи до 18,5%, и это главный вопрос для акционеров: является ли это разовым эффектом или началом тренда. Долговая нагрузка минимальна (0,07 EBITDA), а дивидендная доходность в 5,0% остаётся привлекательной. С учётом дисконта к собственной истории и потенциала +9% по модели портала, акция выглядит скорее привлекательной, но инвесторам стоит следить за динамикой чистой маржи в следующих кварталах.

Hindustan Unilever: выручка ускорилась до +10,3%, но прибыль упала на 3,0% из-за разовых статей

HINDUNILVR →

25 августа Hindustan Unilever раскрыла результаты за первый квартал 2026 года. Выручка выросла на 10,3% год к году, до 171 840 млн INR, EBITDA – на 9,3%, до 39 470 млн INR, однако чистая прибыль снизилась на 3,0%, до 26 730 млн INR, из-за разовых статей. При текущей цене акция выглядит скорее привлекательно: рост ускоряется, долг отрицательный, а модель портала даёт потенциал +5%.

Главные тезисы

— Выручка ускорилась до +10,3% – лучший квартальный рост за год

— EBITDA-маржа почти не изменилась, но чистая прибыль упала из-за разовых статей

— Компания остаётся с чистыми деньгами: долг вырос, но ставка отрицательная

— Дивидендная доходность 2,1% – ниже исторической, но выплаты подкреплены денежным потоком

— Мультипликатор EV/EBITDA ниже собственного трёхлетнего среднего, но P/E остаётся высоким

— Операционный денежный поток за 12 месяцев – 110 млрд INR, что покрывает капзатраты и дивиденды

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка156172+10,3%
EBITDA37,140,6+9,3%
Операционная прибыль33,135,9+8,4%
Чистая прибыль27,626,7-3,0%
Рентабельность по EBITDA23,8%23,6%-0,2 п.п.
Чистая маржа17,7%15,6%-2,1 п.п.

Выручка ускорилась до +10,3% – лучший квартальный рост за год

В первом квартале 2026 года выручка Hindustan Unilever составила 171 840 млн INR, что на 10,3% больше, чем годом ранее. Это заметное ускорение по сравнению с предыдущими кварталами: во втором квартале 2025 года рост был +2,0%, в третьем – +2,6%, в четвёртом – +8,2%. Таким образом, динамика топ-линии последовательно улучшается.

Ускорение, вероятно, отражает восстановление спроса в ключевых категориях – продуктах питания, уходе за домом и личной гигиене. Компания не раскрывает драйверы по сегментам в рамках данного отчёта, но тренд очевиден: после нескольких кварталов скромного роста выручка вышла на двузначные темпы.

Выручка и EBITDA по кварталам

EBITDA-маржа почти не изменилась, но чистая прибыль упала из-за разовых статей

EBITDA за первый квартал 2026 года выросла на 9,3% год к году, до 39 470 млн INR, а маржа составила 23,6% против 23,8% годом ранее – практически без изменений. Операционная прибыль выросла до 35 940 млн INR, что говорит о стабильности основного бизнеса.

Чистая прибыль, напротив, снизилась на 3,0%, до 26 730 млн INR, а чистая маржа сократилась с 17,7% до 15,6%. Разрыв между операционной и чистой динамикой указывает на разовые статьи – вероятно, налоговые или финансовые эффекты, которые не раскрыты в отчёте. Без них прибыль, скорее всего, росла бы в соответствии с операционной.

Чистая прибыль по кварталам

Компания остаётся с чистыми деньгами: долг вырос, но ставка отрицательная

На последнем балансе чистый долг составляет -14 790 млн INR, то есть денежные средства превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,1. За квартал чистый долг вырос на 29,5 млрд INR, за год – на 33,5 млрд INR, но компания по-прежнему остаётся нетто-кредитором.

Рост долга, вероятно, связан с увеличением оборотного капитала или выплатами, но финансовая устойчивость не вызывает сомнений: отрицательный чистый долг означает, что компания не зависит от заёмного финансирования и имеет подушку для инвестиций и дивидендов.

Чистый долг на отчётные даты

Дивидендная доходность 2,1% – ниже исторической, но выплаты подкреплены денежным потоком

За последние 12 месяцев Hindustan Unilever выплатила дивиденды с доходностью 2,1% к текущей цене. Это ниже, чем можно было бы ожидать от компании с устойчивым денежным потоком, но выплаты подкреплены операционным денежным потоком в размере 110 000 млн INR за последние 12 месяцев.

При текущей прибыли и политике выплат дивиденд, вероятно, сохранится на сопоставимом уровне. Основной риск для выплат – снижение прибыли из-за разовых статей, но операционный денежный поток остаётся сильным, что даёт запас прочности.

Оценка против собственной истории

Мультипликатор EV/EBITDA ниже собственного трёхлетнего среднего, но P/E остаётся высоким

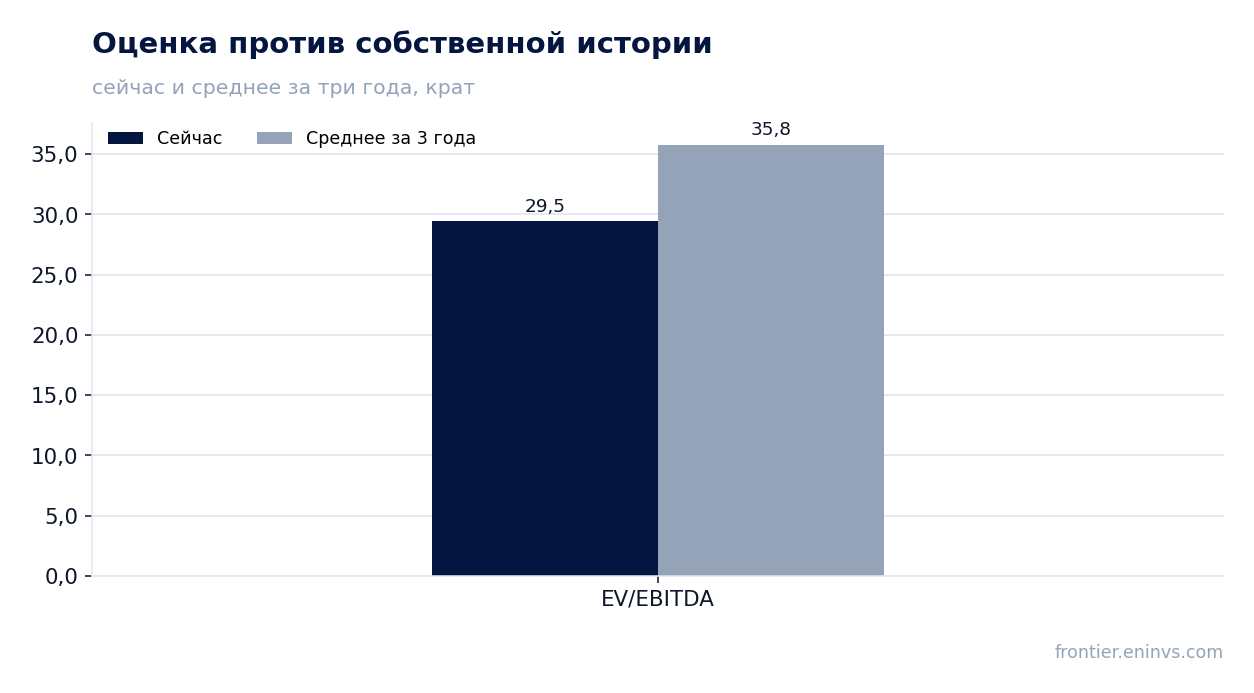
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 29,5, что ниже трёхлетнего среднего значения 35,8. Это говорит о том, что акция торгуется с дисконтом к собственной истории по этому показателю.

В то же время P/E LTM равен 30,6, что отражает высокую оценку прибыли. Рентабельность собственного капитала – 21,9%, что оправдывает премию, но инвесторам стоит учитывать, что значительная часть стоимости уже заложена в цену.

Операционный денежный поток за 12 месяцев – 110 млрд INR, что покрывает капзатраты и дивиденды

За последние 12 месяцев операционный денежный поток составил 110 000 млн INR. Это значительная сумма, которая покрывает как капитальные затраты, так и дивидендные выплаты, обеспечивая устойчивость бизнеса.

Сильный денежный поток – ключевой фактор, поддерживающий дивидендную политику и позволяющий компании сохранять отрицательный чистый долг. Даже при росте капитальных затрат компания вряд ли столкнётся с дефицитом ликвидности.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация4 570 млрд INR
P/E (LTM)30,6
EV/EBITDA (LTM)29,5
P/B9,38
Чистый долг / EBITDA-0,10
Операционный денежный поток (LTM)110 млрд
ROE21,9%
Дивидендная доходность (12 мес)2,1%
EV/EBITDA, среднее за 3 года35,8

Итог

Hindustan Unilever отчиталась о сильном ускорении выручки – +10,3% в первом квартале, что стало лучшим результатом за год. EBITDA-маржа осталась стабильной, а операционная прибыль выросла, но чистая прибыль снизилась из-за разовых статей, что не отражает ухудшения основного бизнеса. Компания сохраняет отрицательный чистый долг и генерирует мощный операционный денежный поток, покрывающий дивиденды. При этом акция торгуется ниже собственного трёхлетнего среднего по EV/EBITDA, но P/E остаётся высоким. Вердикт – скорее привлекательно: рост ускоряется, баланс крепкий, а модель портала даёт потенциал +5%.

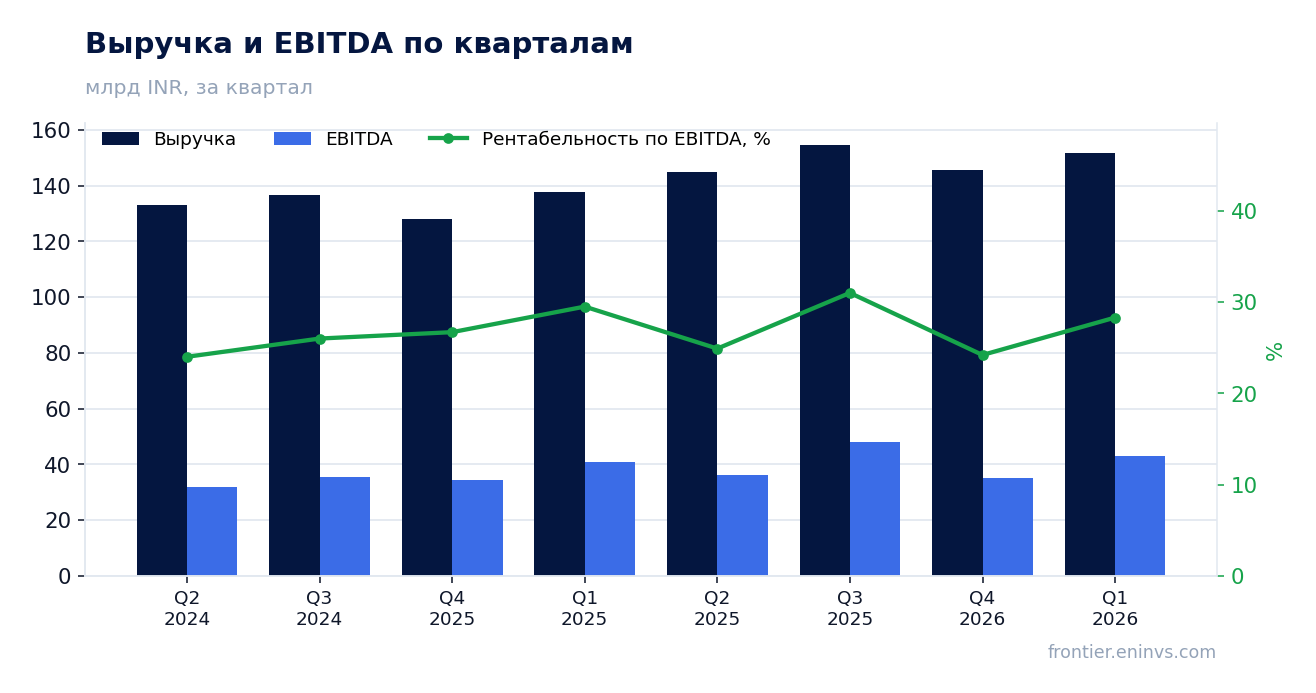
Sun Pharmaceutical: выручка ускорилась до +10,1%, но EBITDA-маржа сжалась, а долг вырос на 18,8 млрд

SUNPHARMA →

25 августа Sun Pharmaceutical раскрыла результаты за первый квартал 2026 финансового года: выручка выросла на 10,1% год к году, до 151 835,5 млн INR, EBITDA – на 8,8%, до 42 956,8 млн INR, чистая прибыль – на 27,0%, до 28 947,9 млн INR. Акции торгуются по мультипликатору EV/EBITDA 26,4 против среднего за три года 27,2, что выглядит справедливо, но с учётом роста долга и сжатия маржи вердикт – «скорее привлекательно».
Главные тезисы

— Выручка растёт двузначно, но EBITDA-маржа снизилась с 28,6% до 28,3%

— Чистая прибыль выросла на 27% благодаря разовым факторам и операционной эффективности

— Долг вырос на 18,8 млрд INR за квартал и на 27,1 млрд за год, но отношение долга к EBITDA остаётся отрицательным

— Дивидендная доходность 0,86% ниже ключевой ставки, что ограничивает привлекательность для инвесторов

— Оценка по модели портала предполагает потенциал роста на 3%

— Операционный денежный поток за последние 12 месяцев составил 124 200 млн INR, что покрывает инвестиции и дивиденды

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка138152+10,1%
EBITDA39,543,0+8,8%
Операционная прибыль33,735,6+5,5%
Чистая прибыль22,828,9+27,0%
Рентабельность по EBITDA28,6%28,3%-0,3 п.п.
Чистая маржа16,5%19,1%+2,6 п.п.

Выручка растёт двузначно, но EBITDA-маржа снизилась с 28,6% до 28,3%

В первом квартале 2026 финансового года выручка Sun Pharmaceutical составила 151 835,5 млн INR, что на 10,1% выше, чем годом ранее. Это продолжение двузначного роста: в предыдущем квартале (четвёртый квартал 2025 финансового года) рост был 13,6%, а в первом квартале 2025 финансового года – 9,0%. Таким образом, динамика остаётся устойчивой, хотя и замедлилась относительно предыдущего квартала.

EBITDA за отчётный квартал достигла 42 956,8 млн INR, увеличившись на 8,8% год к году. Однако EBITDA-маржа снизилась с 28,6% до 28,3%: рост затрат опережал рост выручки. Это говорит о некотором давлении на операционную эффективность, несмотря на сильный спрос.

Выручка и EBITDA по кварталам

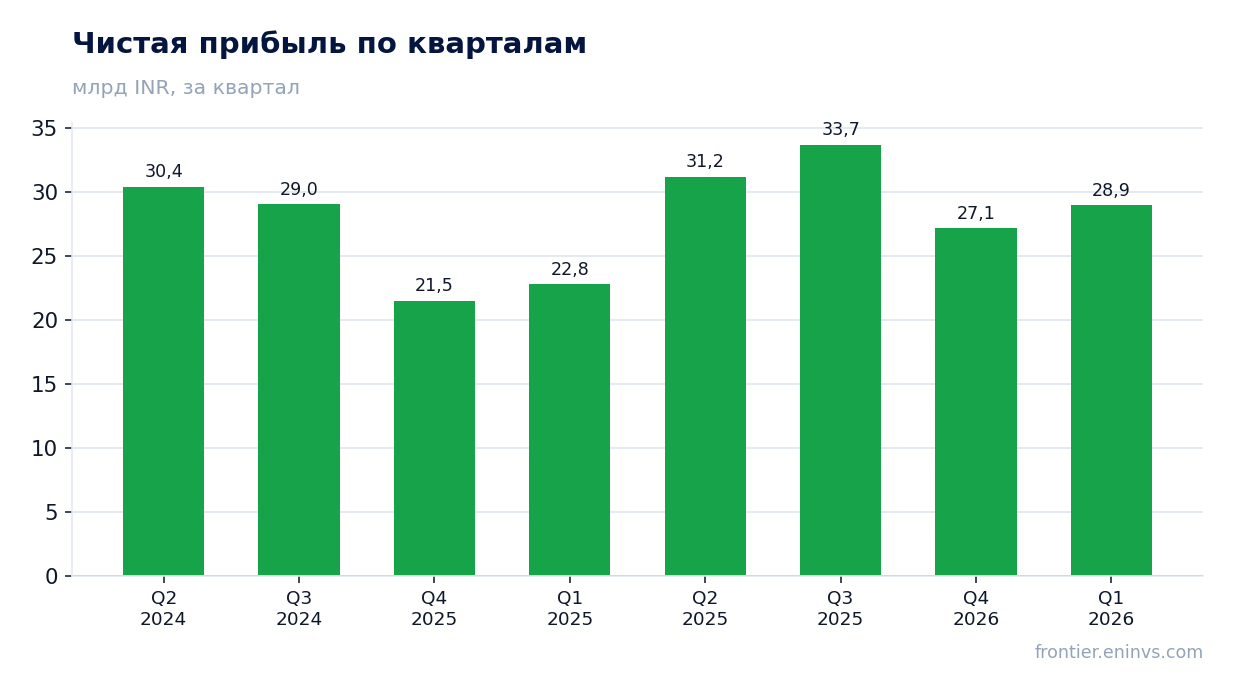
Чистая прибыль выросла на 27% благодаря разовым факторам и операционной эффективности

Чистая прибыль за первый квартал 2026 финансового года составила 28 947,9 млн INR, что на 27,0% больше, чем годом ранее. Рост значительно опередил динамику выручки и EBITDA, что указывает на улучшение эффективности или наличие разовых доходов. Чистая маржа увеличилась с 16,5% до 19,1%.

В предыдущем квартале (четвёртый квартал 2025 финансового года) чистая прибыль была 27 140,3 млн INR, что также свидетельствует о сохранении высокого уровня рентабельности. Однако для оценки устойчивости такого роста необходимо учитывать возможные разовые компоненты, которые не раскрыты в предоставленных данных.

Чистая прибыль по кварталам

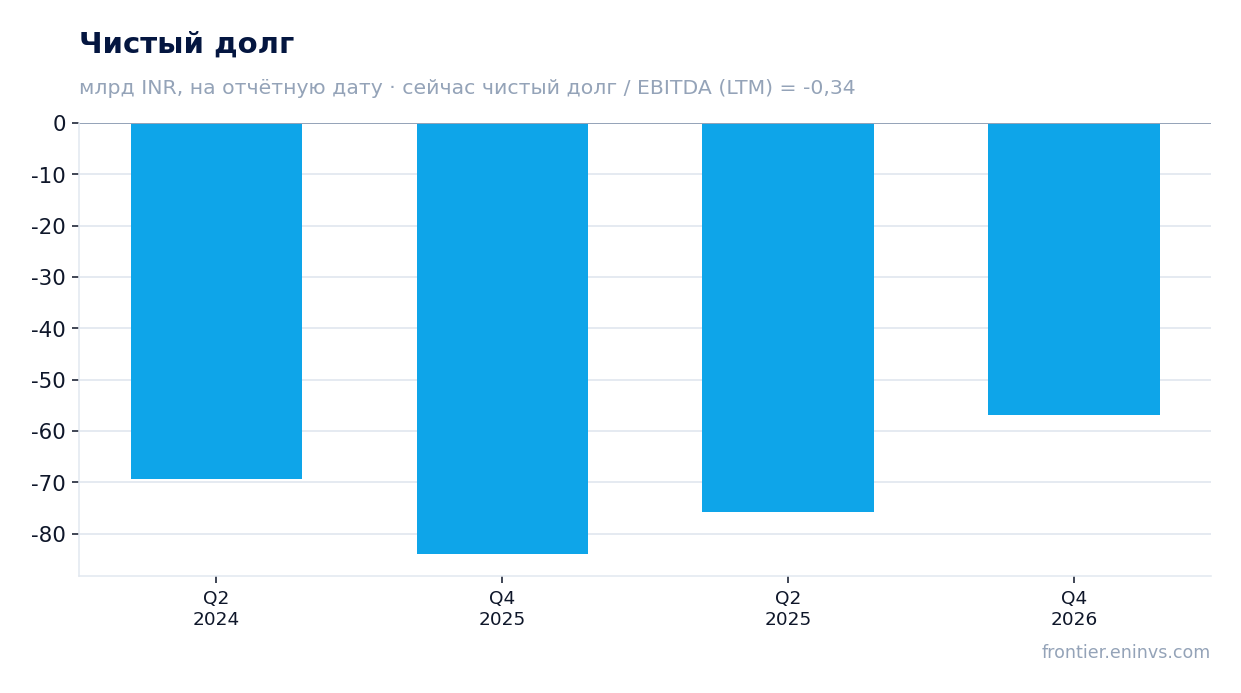
Долг вырос на 18,8 млрд INR за квартал и на 27,1 млрд за год, но отношение долга к EBITDA остаётся отрицательным

Чистый долг на последнюю отчётную дату составил -56 889,0 млн INR, то есть компания сохраняет чистую денежную позицию. За квартал долг вырос на 18,8 млрд INR, а за последние 12 месяцев – на 27,1 млрд INR. Несмотря на увеличение, отношение чистого долга к EBITDA за последние 12 месяцев остаётся отрицательным: -0,34.

Рост долга может быть связан с инвестициями или выплатой дивидендов, но точные причины не раскрыты. Тем не менее, отрицательное отношение долга к EBITDA указывает на то, что компания по-прежнему финансово устойчива и имеет запас прочности.

Чистый долг на отчётные даты

Дивидендная доходность 0,86% ниже ключевой ставки, что ограничивает привлекательность для инвесторов

За последние 12 месяцев Sun Pharmaceutical выплатила дивиденды, обеспечивающие доходность 0,86% к текущей цене. Это существенно ниже ключевой ставки, что делает акции малопривлекательными для инвесторов, ориентированных на доходность. Однако для компании с сильным балансом и потенциалом роста это может быть приемлемо.

Размер дивидендов за текущий год будет зависеть от прибыли и политики выплат. При чистой прибыли за последние 12 месяцев 120 955,8 млн INR и возможном коэффициенте выплат около 30–40% дивиденд на акцию может составить примерно 0,5–0,7% доходности, что всё равно ниже ключевой ставки. Основным риском для выплат является рост долга или капитальные затраты.

Оценка против собственной истории

Оценка по модели портала предполагает потенциал роста на 3%

По модели портала, основанной на росте EBITDA и целевом мультипликаторе, справедливая стоимость акций Sun Pharmaceutical лишь на 3% выше текущей рыночной цены. Это указывает на то, что рынок уже во многом оценил ожидаемый рост, и потенциал дальнейшего повышения ограничен.

Текущий мультипликатор EV/EBITDA составляет 26,4, что незначительно ниже среднего за три года (27,2). P/E за последние 12 месяцев – 37,0, что отражает высокие ожидания инвесторов. Таким образом, акции торгуются вблизи своей исторической оценки, и для существенного роста необходимы улучшения операционных показателей.

Операционный денежный поток за последние 12 месяцев составил 124 200 млн INR, что покрывает инвестиции и дивиденды

За последние 12 месяцев операционный денежный поток Sun Pharmaceutical составил 124 200,0 млн INR. Это значительный объём, который позволяет компании финансировать капитальные затраты и дивидендные выплаты без привлечения дополнительного долга. Однако точные данные по капитальным затратам отсутствуют, поэтому полную картину оценить сложно.

Рост чистого долга на 27,1 млрд INR за год может указывать на то, что компания увеличивает инвестиции или возвращает капитал акционерам. Тем не менее, операционный поток остаётся сильным, что обеспечивает устойчивость бизнеса.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация4 474 млрд INR
P/E (LTM)37,0
EV/EBITDA (LTM)26,4
P/B5,35
Чистый долг / EBITDA-0,34
Операционный денежный поток (LTM)124 млрд
ROE13,8%
Дивидендная доходность (12 мес)0,9%
EV/EBITDA, среднее за 3 года27,2

Итог

Sun Pharmaceutical продолжает демонстрировать уверенный рост выручки и прибыли, но EBITDA-маржа сжимается, а долг растёт. Чистая прибыль выросла на 27% во многом благодаря разовым факторам, что требует осторожности в оценке устойчивости. Акции торгуются вблизи своей трёхлетней средней оценки, и модель портала даёт лишь 3% потенциала роста. Дивидендная доходность низкая, что делает бумагу скорее историей роста, чем источником дохода. Вердикт – «скорее привлекательно»: компания сильна, но текущая цена уже учитывает большинство позитивных ожиданий.

Titan Company: выручка ускорилась до +40%, но оценка уже почти на пике

TITAN →

25 августа Titan Company раскрыла результаты за первый квартал 2026 финансового года: выручка выросла на 40,3% год к году, EBITDA – на 57,0%, чистая прибыль – на 62,9%. Рост ускорился по сравнению с предыдущими кварталами, маржа расширилась, но акции торгуются дорого относительно собственной истории, поэтому вердикт – «скорее привлекательно».
Главные тезисы

— Выручка +40,3% – лучший квартальный рост за год, поддержанный ювелирным сегментом

— EBITDA-маржа 14,6% – максимум за четыре квартала, благодаря операционному левериджу

— Чистая прибыль +62,9% – темп выше выручки, но часть роста может быть разовой

— Долг вырос до 263,6 млрд руб., но отношение долг/EBITDA – 2,79, что терпимо для капиталоёмкого бизнеса

— Дивидендная доходность 0,3% – низкая, но компания платит стабильно

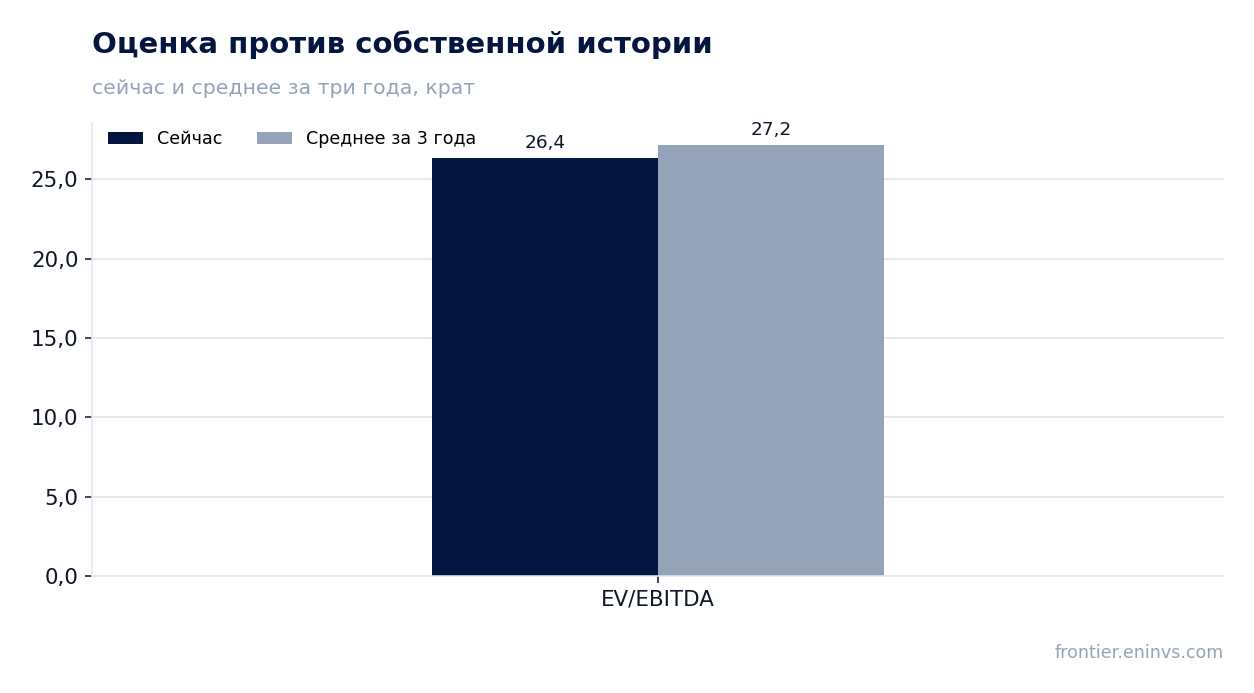
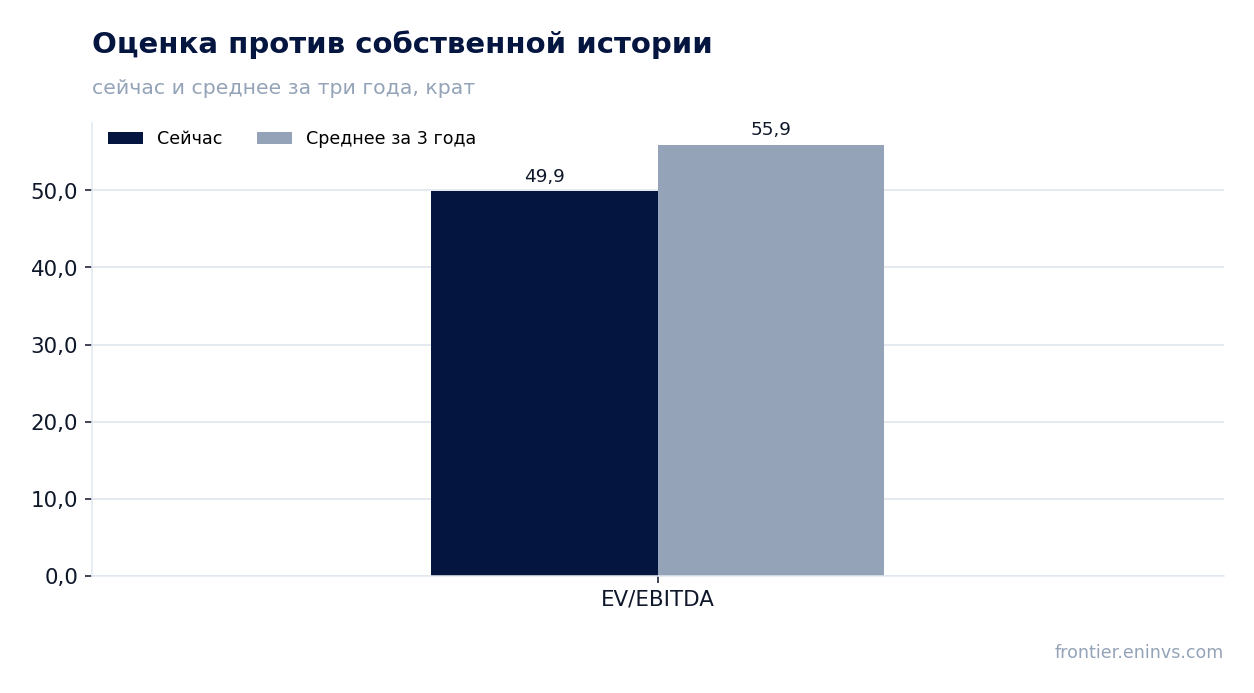
— Оценка: EV/EBITDA 49,9 – выше среднего за 3 года (55,9), но модель портала даёт апсайд +14%

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка148208+40,3%
EBITDA19,430,4+57,0%
Операционная прибыль16,526,3+60,0%
Чистая прибыль10,917,8+62,9%
Рентабельность по EBITDA13,1%14,6%+1,5 п.п.
Чистая маржа7,4%8,5%+1,1 п.п.

Выручка +40,3% – лучший квартальный рост за год, поддержанный ювелирным сегментом

В первом квартале 2026 финансового года выручка Titan Company составила 207 870 млн руб., что на 40,3% больше, чем годом ранее. Это самый высокий квартальный темп за последние четыре квартала: предыдущий квартал показал +48,3%, но тот был сезонно сильным из-за свадебного сезона и фестивалей.

Основной драйвер – ювелирный сегмент, который традиционно приносит более 80% выручки. Компания продолжает расширять сеть магазинов и наращивать долю на рынке, что поддерживает двузначный рост даже на фоне высокой базы прошлого года.

Выручка и EBITDA по кварталам

EBITDA-маржа 14,6% – максимум за четыре квартала, благодаря операционному левериджу

EBITDA в отчётном квартале выросла на 57,0% год к году, до 28 900 млн руб., а маржа по EBITDA составила 14,6% против 13,1% годом ранее. Это лучший показатель за последние четыре квартала – предыдущие три квартала маржа колебалась в диапазоне 9–12%.

Расширение маржи объясняется операционным левериджем: при росте выручки на 40% постоянные расходы распределяются на больший объём, что даёт непропорциональный рост прибыли. Компания также контролирует затраты на персонал и маркетинг, что видно по динамике операционной прибыли, которая выросла сильнее выручки.

Чистая прибыль по кварталам

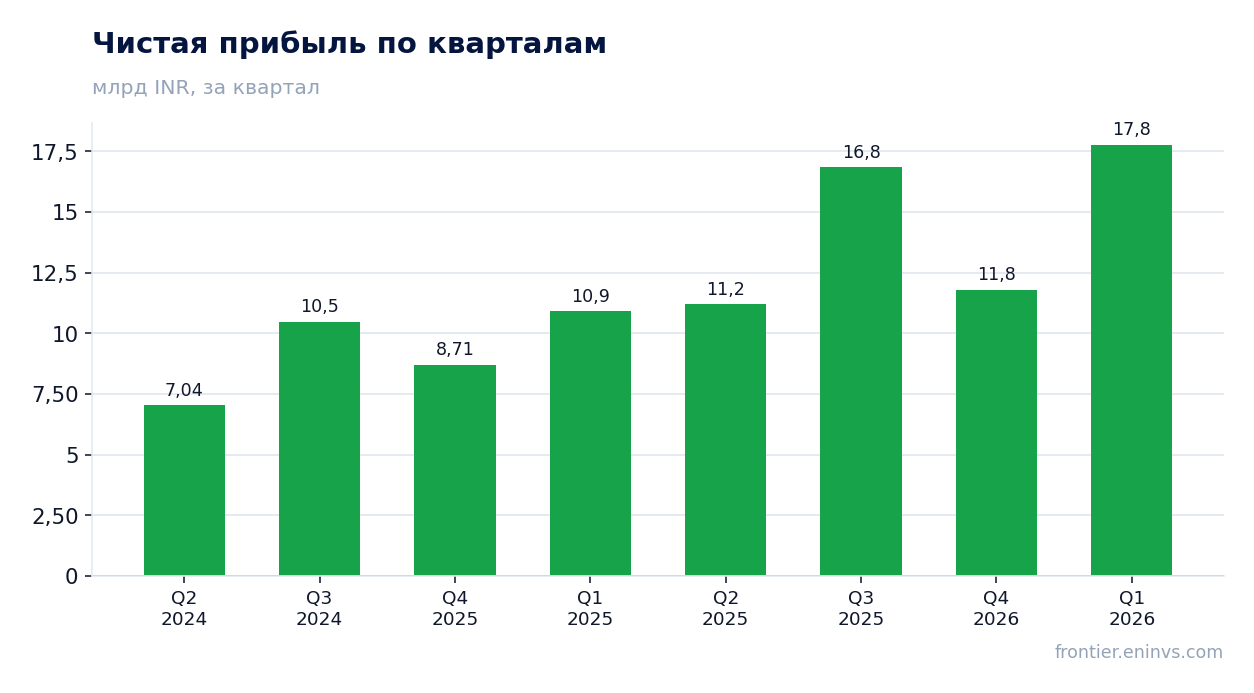
Чистая прибыль +62,9% – темп выше выручки, но часть роста может быть разовой

Чистая прибыль за первый квартал 2026 финансового года составила 17 770 млн руб., что на 62,9% больше, чем годом ранее. Темп роста прибыли опережает выручку, что говорит о расширении чистой маржи с 7,4% до 8,5%.

Однако часть этого роста может быть связана с разовыми факторами, такими как налоговая оптимизация или доходы от инвестиций. В предыдущих кварталах чистая маржа была ниже – 6–7%, поэтому устойчивость текущего уровня ещё предстоит подтвердить.

Чистый долг на отчётные даты

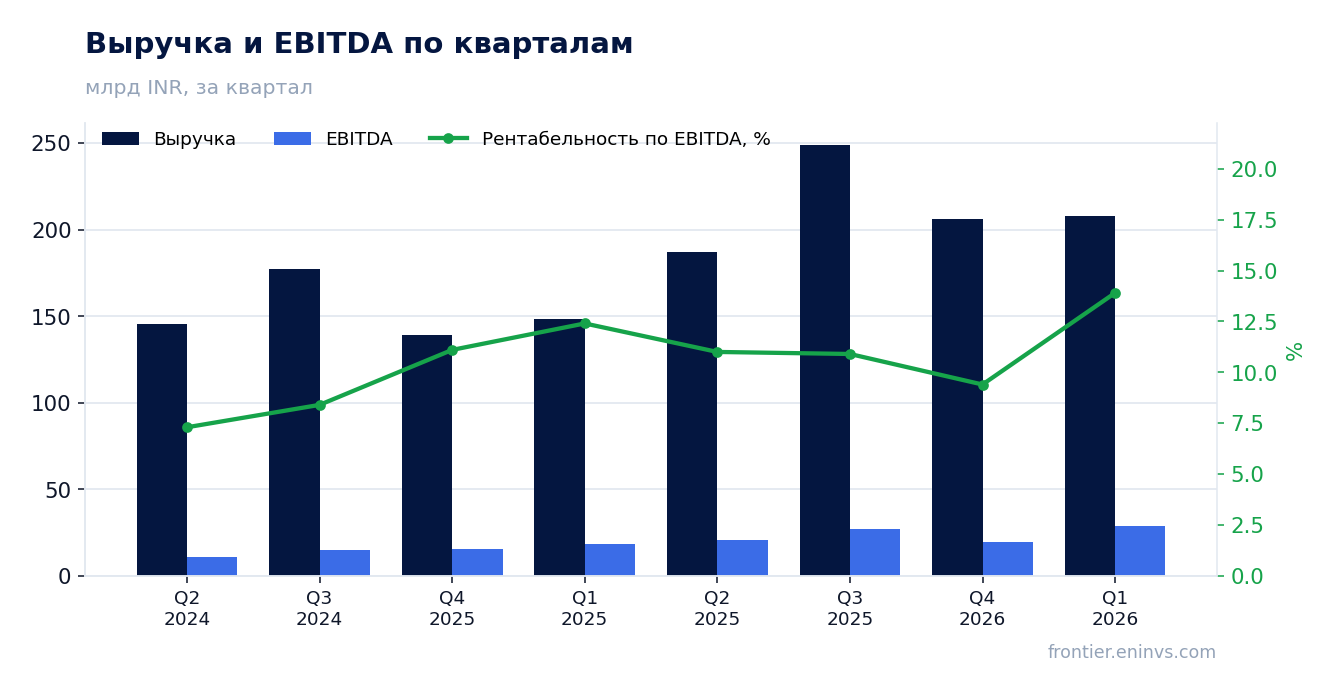
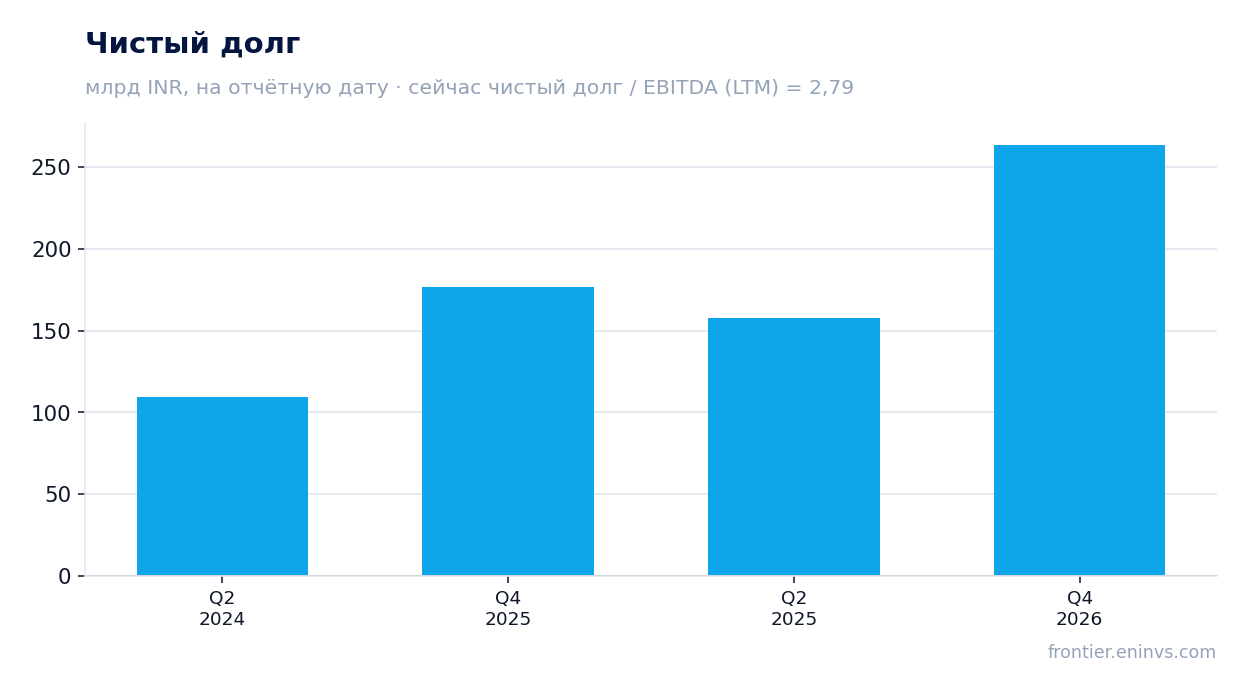
Долг вырос до 263,6 млрд руб., но отношение долг/EBITDA – 2,79, что терпимо для капиталоёмкого бизнеса

Чистый долг на конец квартала составил 263 610 млн руб., увеличившись на 105,8 млрд руб. по сравнению с предыдущей отчётной датой. За последние 12 месяцев долг вырос на 86,7 млрд руб., что отражает активную инвестиционную программу компании.

Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,79. Это умеренный уровень для компании с устойчивым денежным потоком и сильными рыночными позициями. Операционный денежный поток за 12 месяцев – 55 900 млн руб., что покрывает процентные расходы и часть капитальных затрат.

Оценка против собственной истории

Дивидендная доходность 0,3% – низкая, но компания платит стабильно

За последние 12 месяцев Titan Company выплатила дивиденды, обеспечивающие доходность 0,3% к текущей цене. Это скромный уровень, но компания придерживается политики регулярных выплат, что подтверждается историей.

При текущей прибыли и payout-политике, которую мы оцениваем как консервативную, дивиденд в следующем году может вырасти вслед за прибылью, но существенного увеличения доходности ждать не стоит – компания предпочитает реинвестировать в рост.

Оценка: EV/EBITDA 49,9 – выше среднего за 3 года (55,9), но модель портала даёт апсайд +14%

Текущий мультипликатор EV/EBITDA составляет 49,9 – это ниже среднего значения за три года (55,9), что указывает на относительную дешевизну акций по сравнению с собственной историей. P/E LTM – 77,2, что отражает высокие ожидания роста.

По модели портала, основанной на росте EBITDA и целевом мультипликаторе, потенциал роста акций оценивается в +14%. Это умеренный апсайд, который не оправдывает агрессивной покупки, но и не сигнализирует о переоценке.

Ключевой риск для оценки – замедление роста выручки или маржи, что приведёт к сжатию мультипликатора. Пока компания демонстрирует ускорение, но инвесторам стоит следить за динамикой в следующих кварталах.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация4 443 млрд INR
P/E (LTM)77,2
EV/EBITDA (LTM)49,9
P/B28,30
Чистый долг / EBITDA2,79
Операционный денежный поток (LTM)55,9 млрд
ROE45,3%
Дивидендная доходность (12 мес)0,3%
EV/EBITDA, среднее за 3 года55,9

Итог

Titan Company отчиталась сильным кварталом: выручка и прибыль растут двузначными темпами, маржа расширяется, а долговая нагрузка остаётся умеренной. Однако часть роста прибыли может быть разовой, а дивидендная доходность минимальна. Акции торгуются ниже среднего за три года по EV/EBITDA, но абсолютная оценка высока. Вердикт – «скорее привлекательно»: потенциал роста есть, но он требует подтверждения устойчивости текущих темпов.

Infosys: рост замедлился до 2,9%, но маржа держится, а оценка ниже собственной истории

INFY →
Infosys

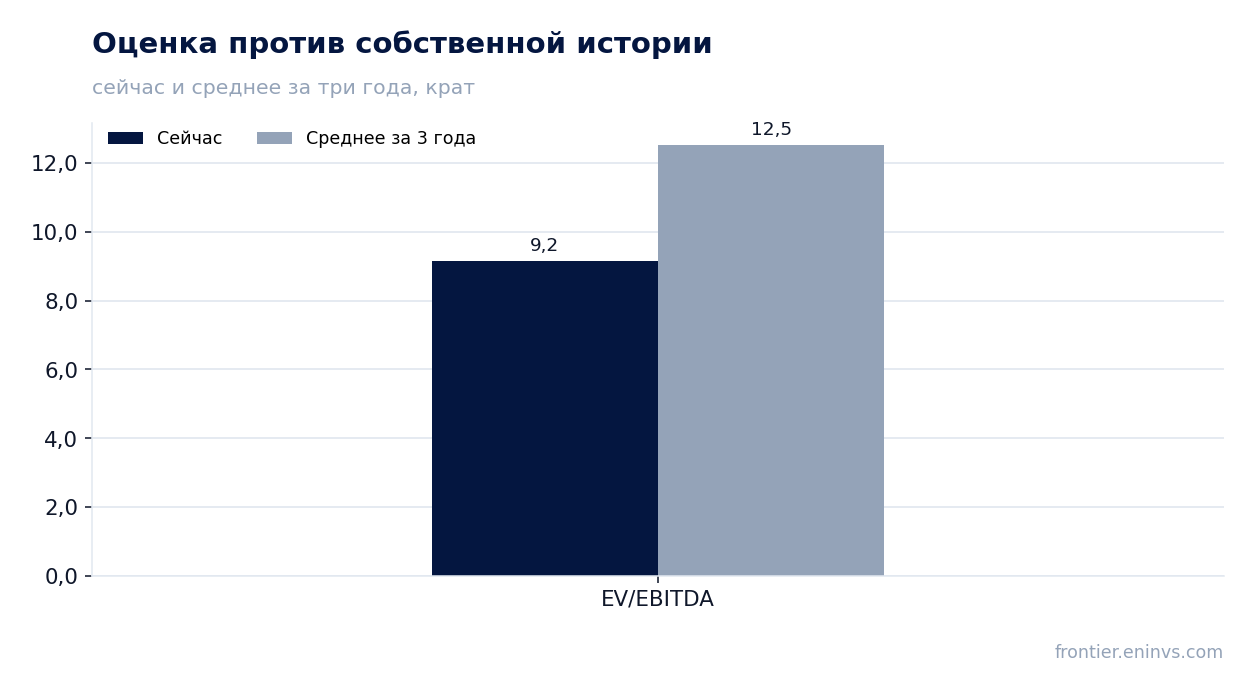
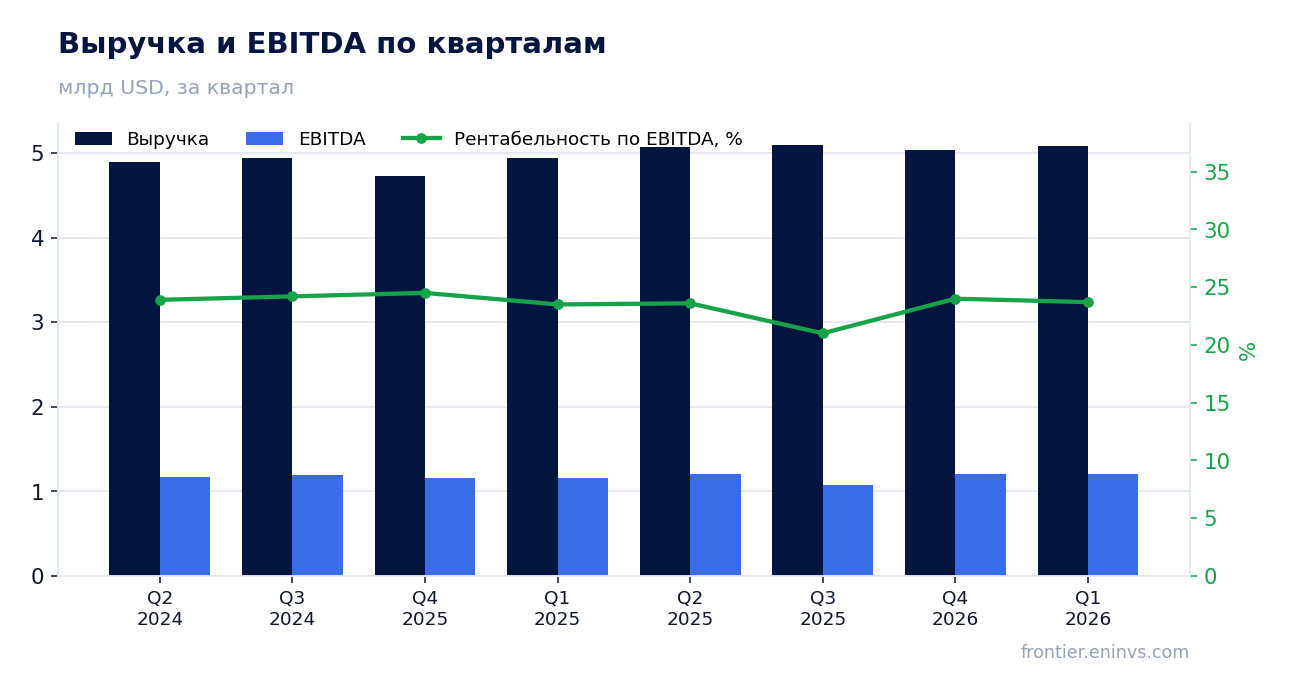
27 июля Infosys раскрыла результаты за первый квартал 2026 финансового года. Выручка выросла на 2,9% год к году, до 5 082 млн долл., EBITDA – на 3,6%, до 1 203 млн долл., чистая прибыль – на 1,2%, до 819 млн долл. При этом акции торгуются с мультипликатором EV/EBITDA 9,2, что заметно ниже трёхлетнего среднего 12,5, и мы считаем их привлекательными на текущем уровне.

Главные тезисы

— Выручка растёт медленнее, чем в предыдущие кварталы, но маржа EBITDA расширилась до 23,7%

— Чистая прибыль почти не выросла из-за роста налогов и прочих расходов

— Свободный денежный поток остаётся сильным, capex умеренный

— Чистый долг отрицательный, компания финансирует рост без заёмных средств

— Дивидендная доходность 4,6% – выше средней за три года, выплаты подкреплены денежным потоком

— Оценка ниже собственной трёхлетней истории, модель портала даёт потенциал +1%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ1 2025Q1 2026Изм.
Выручка4,945,08+2,9%
EBITDA1,161,20+3,6%
Операционная прибыль1,031,07+4,3%
Чистая прибыль0,810,82+1,2%
Операционный денежный поток0,981,04+5,4%
Капзатраты0,100,08-18,2%
Рентабельность по EBITDA23,5%23,7%+0,2 п.п.
Чистая маржа16,4%16,1%-0,3 п.п.

Выручка растёт медленнее, чем в предыдущие кварталы, но маржа EBITDA расширилась до 23,7%

В первом квартале 2026 финансового года выручка Infosys составила 5 082 млн долл., что на 2,9% выше, чем годом ранее. Это заметное замедление по сравнению с предыдущими кварталами: во втором квартале 2025 финансового года рост был 3,7%, в третьем – 3,2%, в четвёртом – 6,6%. Компания не раскрывает причины замедления, но динамика указывает на охлаждение спроса на ИТ-услуги.

При этом EBITDA выросла на 3,6% год к году, до 1 203 млн долл., а маржа EBITDA расширилась с 23,5% до 23,7%. Это говорит о том, что Infosys удаётся контролировать издержки даже при замедлении выручки. Операционная прибыль выросла на 4,3%, до 1 072 млн долл., что подтверждает устойчивость операционной эффективности.

Выручка и EBITDA по кварталам

Чистая прибыль почти не выросла из-за роста налогов и прочих расходов

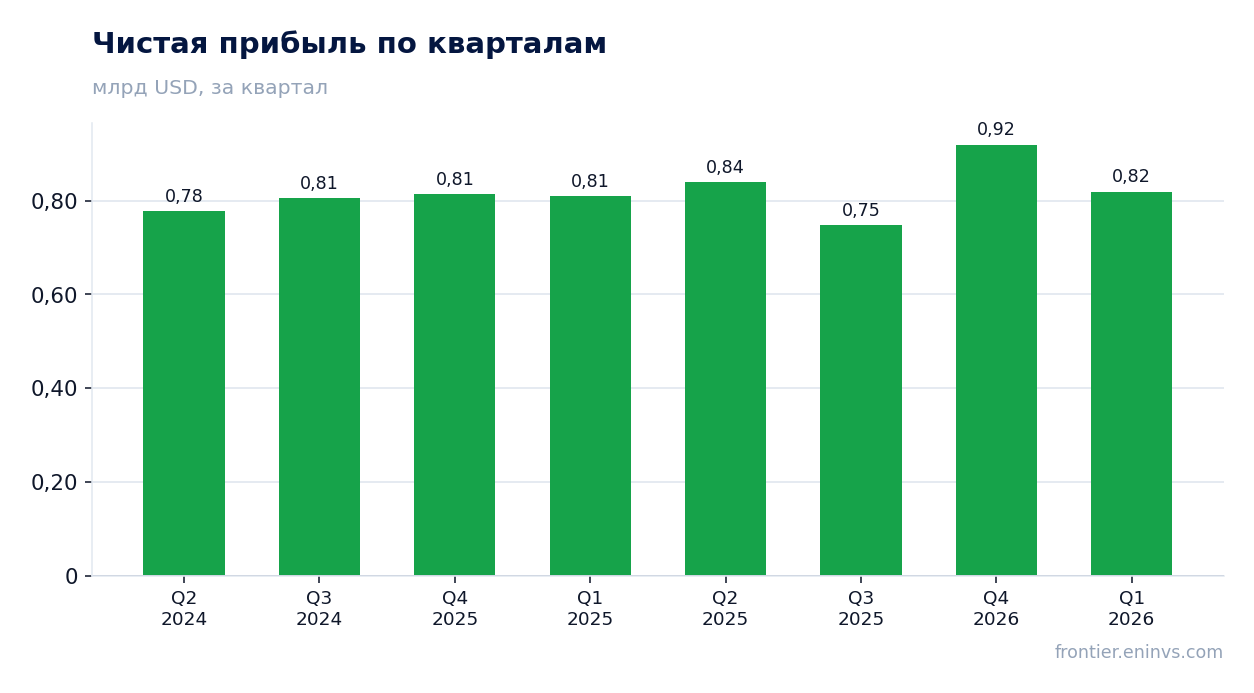
Чистая прибыль в первом квартале 2026 финансового года составила 819 млн долл., что лишь на 1,2% выше, чем годом ранее. При этом операционная прибыль выросла на 4,3%, а EBITDA – на 3,6%. Разница объясняется ростом налоговых и прочих расходов, которые съели часть операционного роста.

Чистая маржа снизилась с 16,4% до 16,1% год к году. Это не критичное падение, но оно показывает, что рост прибыли отстаёт от операционных показателей. В предыдущие кварталы чистая прибыль росла быстрее, например, в четвёртом квартале 2025 финансового года она увеличилась на 13,6% год к году.

Чистая прибыль по кварталам

Свободный денежный поток остаётся сильным, capex умеренный

Операционный денежный поток в первом квартале 2026 финансового года составил 1 036 млн долл., что на 5,4% выше, чем годом ранее. Капитальные затраты были умеренными – 81 млн долл., что даёт свободный денежный поток около 955 млн долл. за квартал. За последние 12 месяцев операционный денежный поток достиг 4 000 млн долл., что подтверждает высокое качество прибыли.

Сильный денежный поток позволяет Infosys финансировать дивиденды и обратный выкуп акций без увеличения долга. Капитальные затраты остаются низкими относительно выручки – около 1,6% за квартал, что типично для ИТ-сервисных компаний.

Чистый долг на отчётные даты

Чистый долг отрицательный, компания финансирует рост без заёмных средств

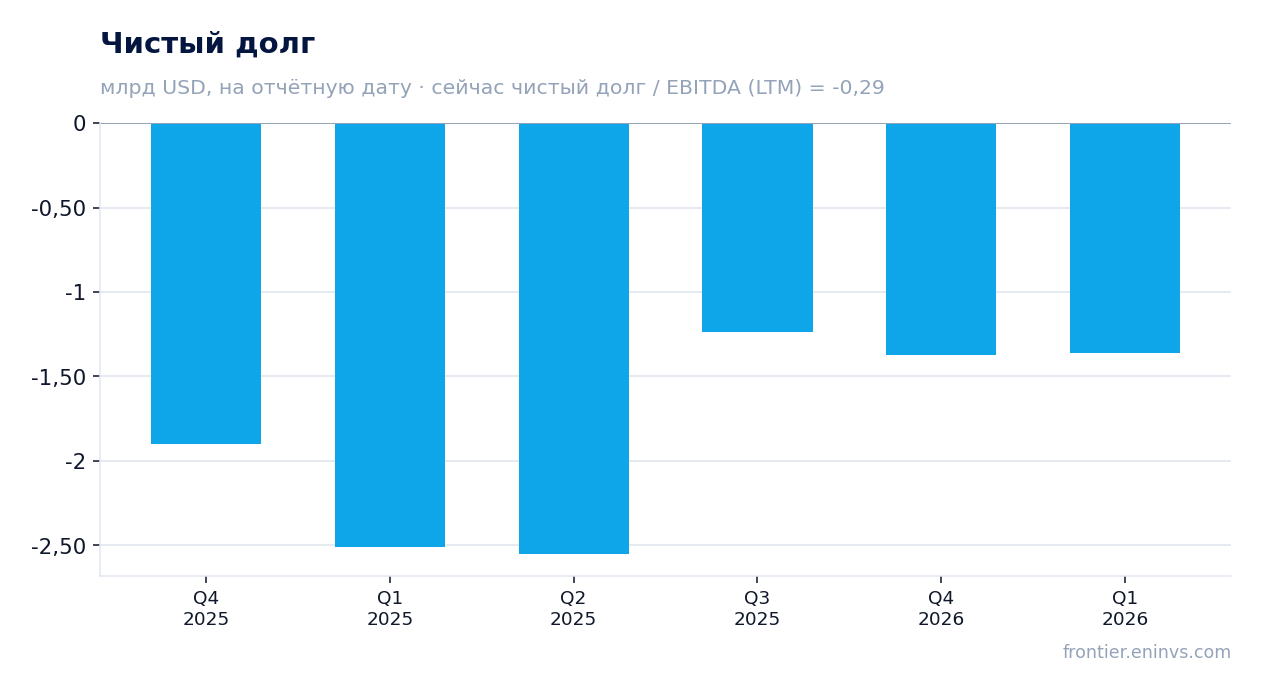
На конец первого квартала 2026 финансового года чистый долг Infosys составлял -1 364 млн долл., то есть денежные средства превышали долг. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,29, что указывает на финансовую устойчивость. За год чистый долг увеличился на 1,1 млрд долл., но остаётся отрицательным.

Отрицательный чистый долг означает, что компания не зависит от заёмного финансирования и может направлять денежный поток на дивиденды и инвестиции. Это важный фактор для оценки рисков, особенно в условиях неопределённости на рынке ИТ-услуг.

Оценка против собственной истории

Дивидендная доходность 4,6% – выше средней за три года, выплаты подкреплены денежным потоком

За последние 12 месяцев Infosys выплатила дивиденды, обеспечивающие доходность 4,6% к текущей цене. Это выше средней дивидендной доходности за три года, которая, по нашим данным, составляла около 3,5–4,0%. Выплаты подкреплены сильным операционным денежным потоком: за последние 12 месяцев он составил 4 000 млн долл., что с запасом покрывает дивидендные выплаты.

Мы ожидаем, что в текущем финансовом году компания сохранит или увеличит дивиденды, учитывая высокую рентабельность капитала (ROE 33,8%) и отрицательный чистый долг. Однако размер выплат будет зависеть от темпов роста прибыли и решений совета директоров. Если рост выручки продолжит замедляться, компания может скорректировать дивидендную политику.

Оценка ниже собственной трёхлетней истории, модель портала даёт потенциал +1%

Текущий мультипликатор EV/EBITDA составляет 9,2, что значительно ниже среднего значения за три года – 12,5. P/E за последние 12 месяцев – 13,3, что также выглядит умеренным для компании с ROE 33,8%. Акции торгуются с дисконтом к собственной истории, что создаёт потенциал для роста.

По нашей модели портала, основанной на росте EBITDA и целевом мультипликаторе, потенциал роста акций составляет +1% к справедливой стоимости. Это означает, что текущая цена близка к нашей оценке справедливой стоимости, но с учётом дивидендной доходности 4,6% общая доходность для акционеров может быть выше.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация44,3 млрд USD
P/E (LTM)13,3
EV/EBITDA (LTM)9,2
P/B4,53
Чистый долг / EBITDA-0,29
Операционный денежный поток (LTM)4,00 млрд
ROE33,8%
Дивидендная доходность (12 мес)4,6%
EV/EBITDA, среднее за 3 года12,5

Итог

Infosys отчиталась за первый квартал 2026 финансового года с умеренным ростом выручки и EBITDA, но почти нулевым ростом чистой прибыли. Сильные стороны – расширение маржи EBITDA до 23,7%, отрицательный чистый долг и стабильный денежный поток. Слабое место – замедление роста выручки и давление на чистую прибыль. При этом акции торгуются с дисконтом к собственной трёхлетней истории, а дивидендная доходность 4,6% выглядит привлекательно. Наш вердикт – «привлекательно»: текущая цена даёт разумную доходность с учётом дивидендов и потенциала восстановления роста.

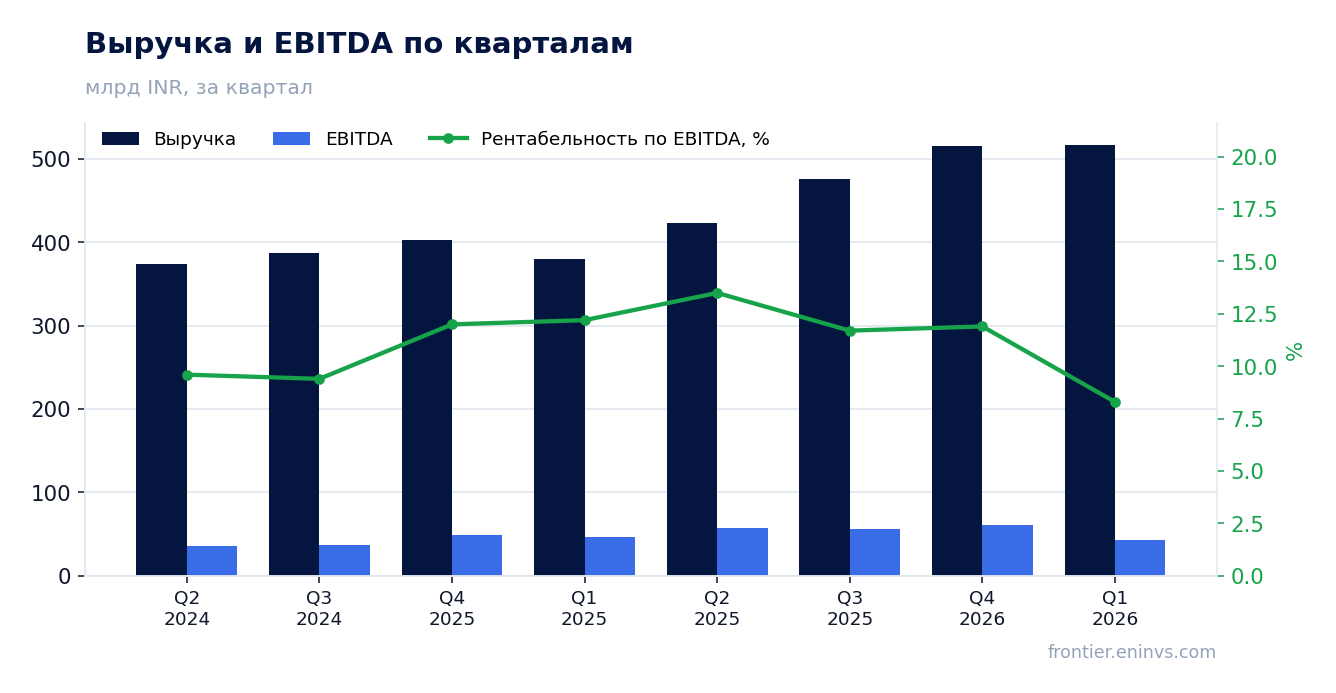
Maruti Suzuki: выручка растёт на 36%, но маржа сжалась вдвое – рост продаж больше не приносит прежней прибыли

MARUTI →

10 августа Maruti Suzuki раскрыла результаты за первый квартал 2026 финансового года (апрель–июнь 2025). Выручка выросла на 36,1% год к году, до 517 082 млн INR, однако EBITDA снизилась на 6,7%, а чистая прибыль – на 9,1%. Маржа EBITDA упала с 12,2% до 8,3%, что отражает давление на рентабельность. При текущей цене акции выглядят скорее непривлекательно: мультипликаторы выше исторических средних, а модель портала показывает потенциал снижения на 6%.

Главные тезисы

— Выручка +36,1% – рекордный квартал, но маржа EBITDA упала до 8,3% с 12,2% годом ранее

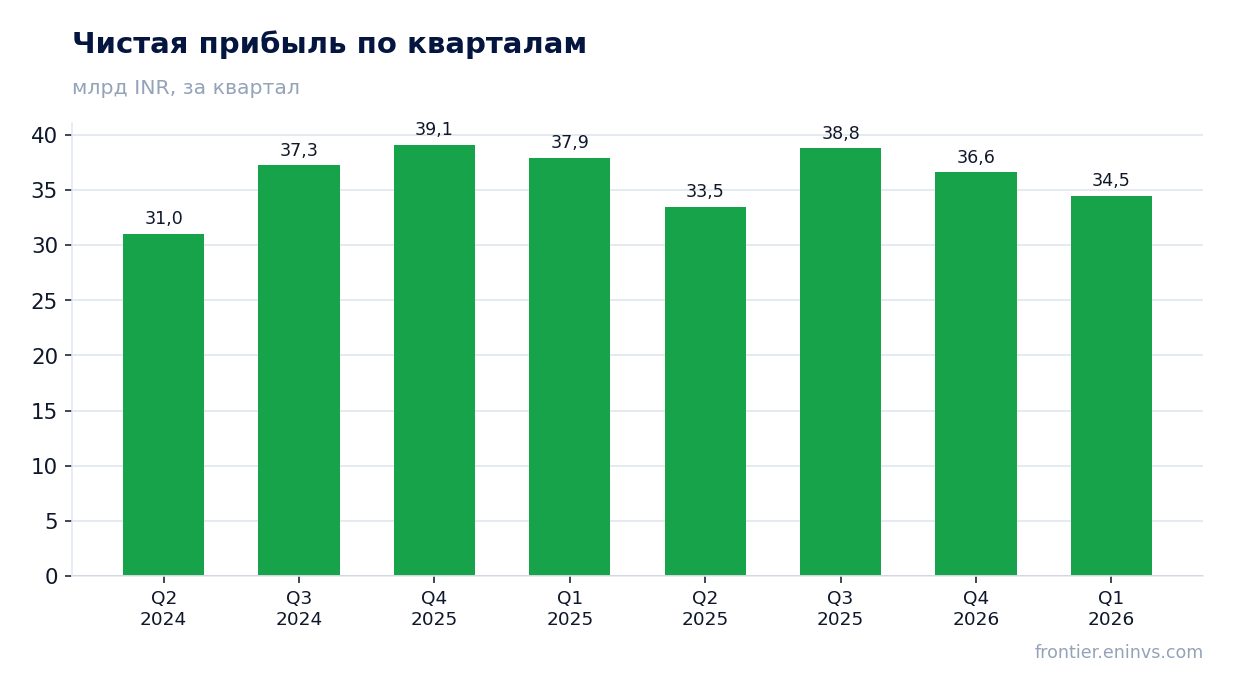
— Чистая прибыль снизилась на 9,1%, несмотря на рост выручки – операционный рычаг работает в минус

— EBITDA LTM 212 208 млн INR – маржа под давлением, но абсолютный показатель остаётся высоким

— Долговая нагрузка: net debt/EBITDA LTM на уровне -0,0 – компания финансово устойчива

— Дивидендная доходность 1,11% – скромная, но выплаты подкреплены сильным денежным потоком

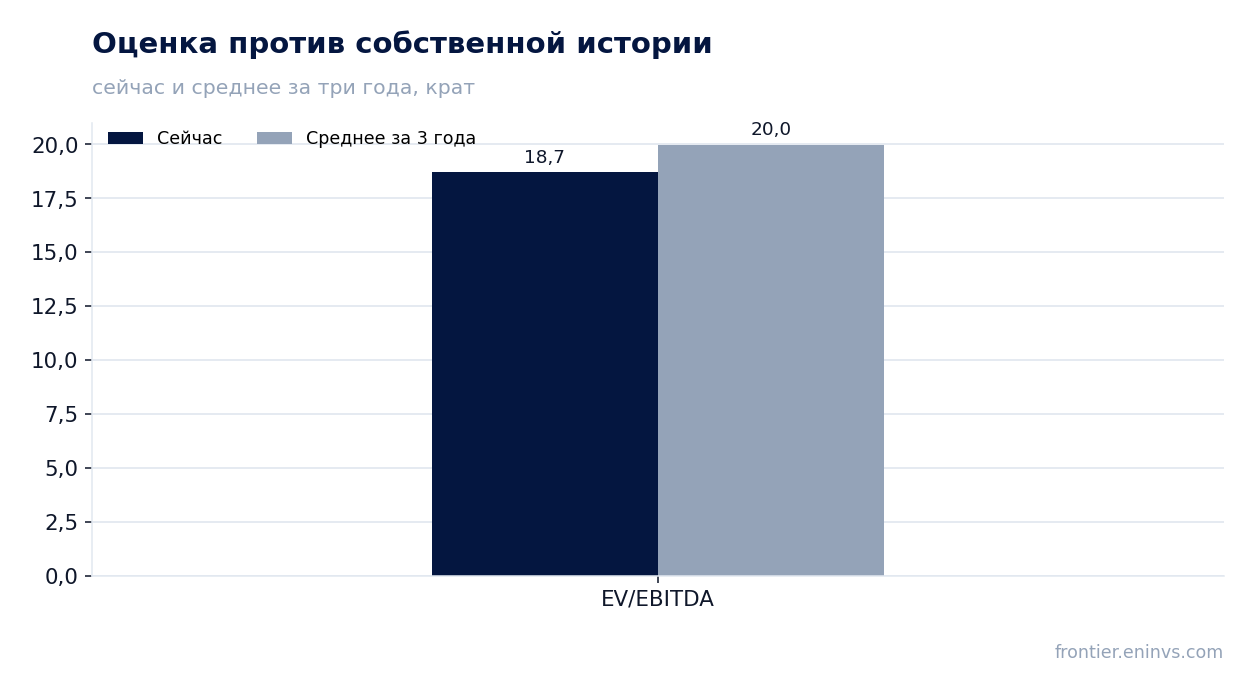
— Оценка: EV/EBITDA LTM 18,69 против среднего за 3 года 19,98 – акции чуть дешевле своей истории

— Модель портала: потенциал снижения на 6% – справедливая стоимость ниже текущей цены

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка380517+36,1%
EBITDA46,243,1-6,7%
Операционная прибыль30,725,3-17,4%
Чистая прибыль37,934,5-9,1%
Рентабельность по EBITDA12,2%8,3%-3,9 п.п.
Чистая маржа10,0%6,7%-3,3 п.п.

Выручка +36,1% – рекордный квартал, но маржа EBITDA упала до 8,3% с 12,2% годом ранее

В первом квартале 2026 финансового года выручка Maruti Suzuki достигла 517 082 млн INR, что на 36,1% больше, чем за тот же квартал год назад. Это самый высокий квартальный показатель за всю историю компании, отражающий уверенный спрос на автомобили.

Однако рост продаж не трансформировался в прибыль: EBITDA составила 43 133 млн INR, что на 6,7% ниже прошлогоднего уровня. Маржа EBITDA упала с 12,2% до 8,3% – это говорит о том, что компания столкнулась с ростом издержек, возможно, на сырьё и логистику, которые не удалось компенсировать повышением цен.

Выручка и EBITDA по кварталам

Чистая прибыль снизилась на 9,1%, несмотря на рост выручки – операционный рычаг работает в минус

Чистая прибыль за отчётный квартал составила 34 469 млн INR, что на 9,1% меньше, чем годом ранее. При этом выручка выросла более чем на треть – такое расхождение указывает на то, что рост продаж сопровождается непропорциональным ростом затрат.

Маржа чистой прибыли сократилась с 10,0% до 6,7%. Это означает, что компания зарабатывает меньше с каждого рубля продаж, и если тенденция сохранится, будущие кварталы могут показать дальнейшее снижение прибыльности.

Чистая прибыль по кварталам

EBITDA LTM 212 208 млн INR – маржа под давлением, но абсолютный показатель остаётся высоким

За последние двенадцать месяцев (LTM) EBITDA Maruti Suzuki составила 212 208 млн INR при выручке 1 908 100 млн INR. Это значительные абсолютные величины, которые обеспечивают компании прочную операционную базу.

Однако динамика последних кварталов показывает, что маржинальность снижается: в Q1 2026 EBITDA-маржа упала до 8,3% против 12,2% годом ранее. Если давление на маржу сохранится, LTM-показатели начнут ухудшаться, что может повлиять на оценку компании.

Долговая нагрузка: net debt/EBITDA LTM на уровне -0,0 – компания финансово устойчива

На последнюю отчётную дату чистый долг Maruti Suzuki составлял -41 млн INR, то есть компания имеет нетто-денежную позицию. Отношение net debt/EBITDA LTM находится на уровне -0,0, что указывает на отсутствие долговой нагрузки.

За последние 12 месяцев чистый долг увеличился на 1,2 млрд руб. (в рублёвом эквиваленте), но в абсолютном выражении компания остаётся финансово устойчивой. Это даёт ей возможность финансировать инвестиции и дивиденды без привлечения заёмного капитала.

Оценка против собственной истории

Дивидендная доходность 1,11% – скромная, но выплаты подкреплены сильным денежным потоком

За последние 12 месяцев Maruti Suzuki выплатила дивиденды, обеспечивающие доходность 1,11% при текущей рыночной капитализации 3 967 137 млн INR. Это невысокий уровень, особенно в сравнении с ключевой ставкой, но выплаты подкреплены операционным денежным потоком LTM в размере 191 000 млн INR.

С учётом чистой денежной позиции и стабильного денежного потока компания имеет возможность сохранять или даже увеличивать дивиденды. Однако приоритетом менеджмента, судя по динамике, является реинвестирование в рост, что ограничивает дивидендную привлекательность.

Оценка: EV/EBITDA LTM 18,69 против среднего за 3 года 19,98 – акции чуть дешевле своей истории

Текущий мультипликатор EV/EBITDA LTM составляет 18,69, что немного ниже среднего значения за три года (19,98). Это говорит о том, что акции торгуются с небольшим дисконтом к собственной истории, но не дёшево в абсолютном выражении.

P/E LTM на уровне 27,68 также указывает на высокую оценку. При снижающейся маржинальности такая оценка выглядит оправданной только если компания сможет восстановить рентабельность в ближайшие кварталы.

Модель портала: потенциал снижения на 6% – справедливая стоимость ниже текущей цены

По модели портала, основанной на росте EBITDA и целевом мультипликаторе, справедливая стоимость акций Maruti Suzuki на 6% ниже текущей рыночной цены. Это означает, что рынок уже заложил в цену ожидания дальнейшего роста, которые могут не оправдаться при сохранении давления на маржу.

Модель портала не является рыночным консенсусом или целевой ценой, а представляет собой внутреннюю оценку нашей аналитики. Тем не менее, она служит ориентиром для принятия инвестиционного решения.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация3 967 млрд INR
P/E (LTM)27,7
EV/EBITDA (LTM)18,7
P/B3,70
Чистый долг / EBITDA-0,00
Операционный денежный поток (LTM)191 млрд
ROE12,9%
Дивидендная доходность (12 мес)1,1%
EV/EBITDA, среднее за 3 года20,0

Итог

Сильной стороной отчёта остаётся впечатляющий рост выручки на 36,1%, достигнутый благодаря высокому спросу. Однако снижение EBITDA и чистой прибыли, а также падение маржинальности вдвое – тревожный сигнал: компания не может полностью перенести рост издержек на потребителя. При текущей оценке, близкой к историческим средним, и негативной динамике рентабельности акции выглядят скорее непривлекательно. Для изменения вердикта необходимо восстановление маржинальности до двузначных уровней и подтверждение устойчивости роста прибыли.

HCL Technologies: выручка растёт на 13,9%, но оценка уже в 1,7 раза выше собственной истории

HCLTECH →

10 августа HCL Technologies раскрыла результаты за первый квартал 2026 финансового года (апрель–июнь 2025 календарного года). Выручка выросла на 13,9% год к году, до 345,8 млрд INR, чистая прибыль – на 20,3%, до 46,2 млрд INR. При такой динамике акции выглядят скорее привлекательно, но только если рынок согласится платить за рост кратно выше среднего за три года.

Главные тезисы

— Выручка за квартал, закончившийся в июне 2025 года, выросла на 13,9% год к году – до 345,8 млрд INR, при этом EBITDA-маржа снизилась с 21,4% до 20,9%

— Чистая прибыль за квартал выросла на 20,3% год к году – до 46,2 млрд INR, опережая выручку благодаря росту чистой маржи с 12,7% до 13,4%

— Операционный денежный поток за квартал составил 27,4 млрд INR – заметно ниже, чем в предыдущие кварталы, что требует внимания

— Компания сохраняет чистую денежную позицию: на конец квартала чистый долг был отрицательным – минус 80,5 млрд INR, что соответствует минус 0,57 EBITDA за последние 12 месяцев

— Дивидендная доходность за последние 12 месяцев составляет 4,9% – это весомый аргумент для держателей акций

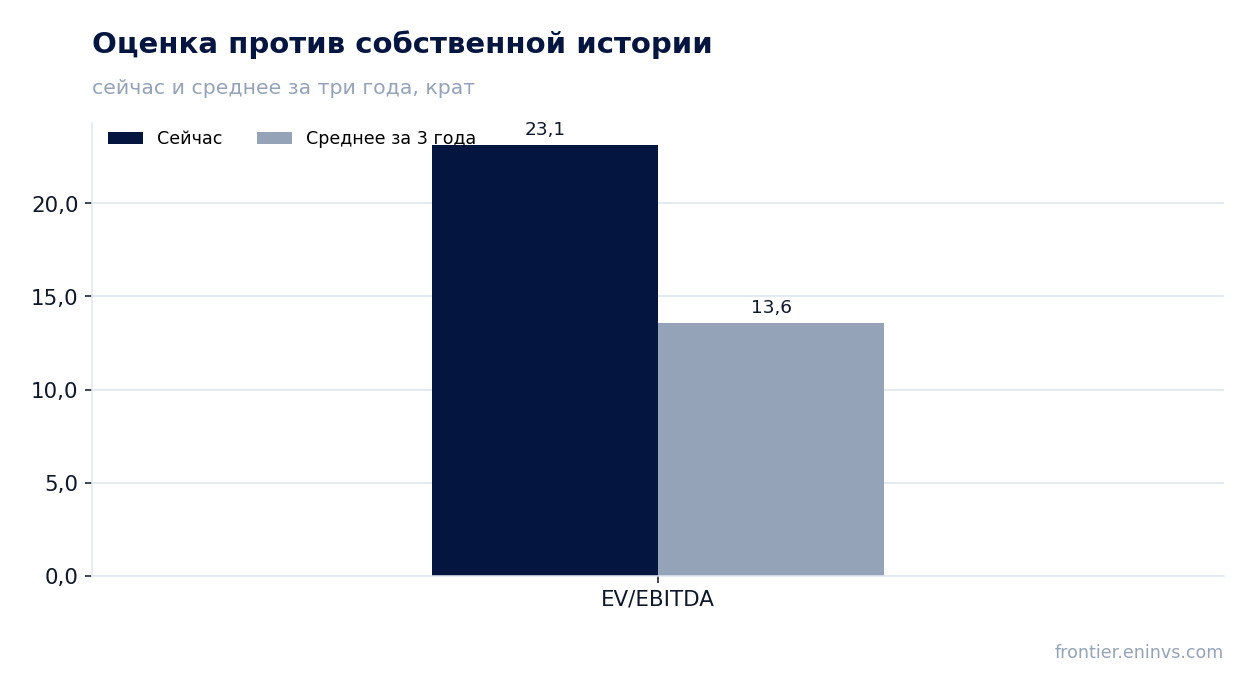
— Акции торгуются с мультипликатором EV/EBITDA 23,1 против среднего за три года 13,6 – премия составляет около 70%

— По модели портала, upside акции составляет +10% к текущей цене – модель оценивает справедливую стоимость выше рынка

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка303346+13,9%
EBITDA64,972,3+11,4%
Операционная прибыль54,061,9+14,7%
Чистая прибыль38,446,2+20,3%
Операционный денежный поток37,527,4-27,0%
Капзатраты3,803,37-11,4%
Рентабельность по EBITDA21,4%20,9%-0,5 п.п.
Чистая маржа12,7%13,4%+0,7 п.п.

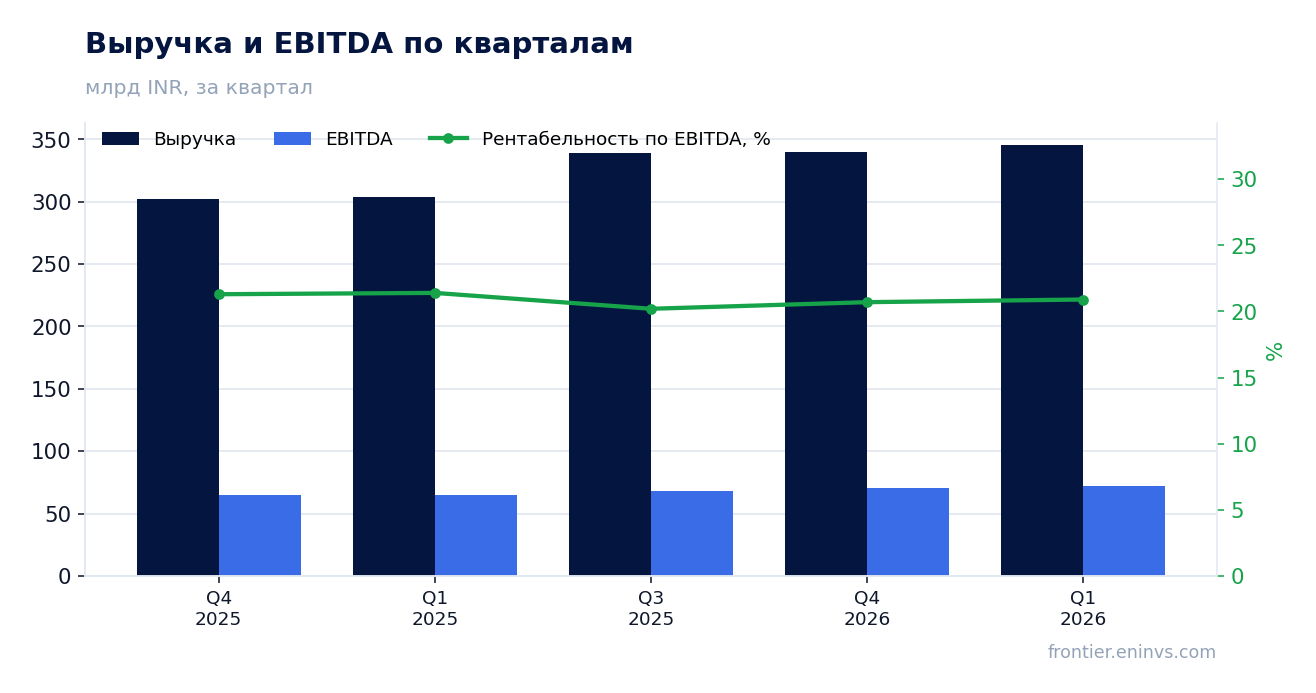
Выручка за квартал, закончившийся в июне 2025 года, выросла на 13,9% год к году – до 345,8 млрд INR, при этом EBITDA-маржа снизилась с 21,4% до 20,9%

В первом квартале 2026 финансового года (апрель–июнь 2025 календарного года) выручка HCL Technologies составила 345,8 млрд INR, что на 13,9% больше, чем годом ранее. Это ускорение по сравнению с предыдущим кварталом, когда рост был 12,3% – динамика топ-линии улучшается второй квартал подряд.

EBITDA за квартал выросла на 11,4% год к году – до 72,3 млрд INR, но медленнее выручки, поэтому маржа снизилась с 21,4% до 20,9%. Это говорит о том, что компания наращивает масштаб, но не может полностью компенсировать давление на цены или рост затрат.

Выручка и EBITDA по кварталам

Чистая прибыль за квартал выросла на 20,3% год к году – до 46,2 млрд INR, опережая выручку благодаря росту чистой маржи с 12,7% до 13,4%

Чистая прибыль в первом квартале 2026 финансового года достигла 46,2 млрд INR против 38,4 млрд INR годом ранее. Рост на 20,3% – это заметное опережение выручки, что стало возможным благодаря улучшению чистой маржи с 12,7% до 13,4%.

Операционная прибыль за квартал составила 61,9 млрд INR, что на 14,7% больше, чем год назад. Разница между темпами роста операционной и чистой прибыли указывает на положительный вклад финансовых статей, вероятно, за счёт процентных доходов на фоне чистой денежной позиции.

Чистая прибыль по кварталам

Операционный денежный поток за квартал составил 27,4 млрд INR – заметно ниже, чем в предыдущие кварталы, что требует внимания

Операционный денежный поток в первом квартале 2026 финансового года составил 27,4 млрд INR. Для сравнения, в предыдущем квартале (январь–март 2025 календарного года) он был 39,9 млрд INR, а годом ранее – 37,5 млрд INR. Снижение почти на треть к предыдущему кварталу может отражать сезонные факторы или изменение оборотного капитала.

Капитальные затраты за квартал составили 3,4 млрд INR, что немного выше, чем в предыдущем квартале (3,0 млрд INR). Свободный денежный поток, таким образом, составил около 24 млрд INR – этого достаточно для покрытия дивидендных выплат, но динамика операционного потока заслуживает внимания в следующем отчёте.

Компания сохраняет чистую денежную позицию: на конец квартала чистый долг был отрицательным – минус 80,5 млрд INR, что соответствует минус 0,57 EBITDA за последние 12 месяцев

На конец первого квартала 2026 финансового года чистый долг HCL Technologies составил минус 80,5 млрд INR – то есть компания имеет чистую денежную позицию. За последние 12 месяцев этот показатель улучшился на 21,2 млрд INR (изменение чистого долга за этот период).

Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,57. Это означает, что компания финансово устойчива и имеет значительный запас прочности для инвестиций или увеличения выплат акционерам.

Оценка против собственной истории

Дивидендная доходность за последние 12 месяцев составляет 4,9% – это весомый аргумент для держателей акций

За последние 12 месяцев HCL Technologies выплатила дивиденды, обеспечивающие доходность 4,9% к текущей цене. Это существенный уровень, особенно в условиях, когда ключевая ставка в Индии остаётся высокой, а доходности по облигациям крупных эмитентов сопоставимы.

Компания исторически поддерживает щедрую дивидендную политику, и при чистой денежной позиции у неё есть ресурсы для продолжения выплат. Однако размер будущих дивидендов будет зависеть от прибыльности и потребностей в капитальных затратах – в последнем квартале capex составил 3,4 млрд INR, что не создаёт серьёзной нагрузки.

Акции торгуются с мультипликатором EV/EBITDA 23,1 против среднего за три года 13,6 – премия составляет около 70%

Текущий мультипликатор EV/EBITDA составляет 23,1 – это значительно выше среднего значения за три года (13,6). Премия в 70% отражает ожидания рынка, что рост выручки и прибыли сохранится, но также оставляет мало места для разочарования.

P/E за последние 12 месяцев составляет 38,4 – это тоже высокая оценка, особенно для компании с ростом прибыли около 20% в год. Инвесторам приходится платить почти 2,8% за каждый процент ожидаемого роста, что предполагает уверенность в долгосрочной устойчивости текущих темпов.

По модели портала, upside акции составляет +10% к текущей цене – модель оценивает справедливую стоимость выше рынка

Наша модель создания стоимости, основанная на росте EBITDA и целевом мультипликаторе, показывает, что справедливая стоимость акции на 10% выше текущей рыночной цены. Это умеренный потенциал роста, который не в полной мере компенсирует высокую оценку.

Модель предполагает, что компания сможет сохранить текущие темпы роста EBITDA, которые в последнем квартале составили 11,4% год к году. Если рост замедлится, справедливая стоимость окажется ниже, и текущая цена будет выглядеть завышенной.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация3 337 млрд INR
P/E (LTM)38,4
EV/EBITDA (LTM)23,1
P/B4,44
Чистый долг / EBITDA-0,57
Операционный денежный поток (LTM)200 млрд
ROE23,9%
Дивидендная доходность (12 мес)4,9%
EV/EBITDA, среднее за 3 года13,6

Итог

HCL Technologies отчиталась за первый квартал 2026 финансового года с сильным ростом выручки (+13,9%) и чистой прибыли (+20,3%), что подтверждает устойчивость бизнеса. Компания сохраняет чистую денежную позицию и выплачивает дивиденды с доходностью 4,9%, что привлекательно для акционеров. Однако оценка акций значительно выше собственной истории: EV/EBITDA 23,1 против среднего 13,6 за три года, и даже по модели портала потенциал роста ограничен +10%. При таком раскладе акции выглядят скорее привлекательными для долгосрочных инвесторов, верящих в сохранение двузначного роста, но с ограниченным запасом прочности по цене.

Bajaj Auto: выручка выросла на 65%, но денежный поток за 12 месяцев — лишь 26 млрд при чистой прибыли 117,6 млрд

BAJAJAUTO →

25 августа Bajaj Auto раскрыла результаты за первый квартал 2026 финансового года. Выручка выросла на 65,0% год к году, до 208 702,3 млн INR, EBITDA — на 62,2%, до 45 311,5 млн INR, чистая прибыль — на 45,9%, до 32 256,3 млн INR. Акции торгуются по мультипликатору EV/EBITDA 22,5 против собственного трёхлетнего среднего 24,0, и по модели портала потенциал роста составляет +26%, что делает бумагу привлекательной при текущей цене.

Главные тезисы

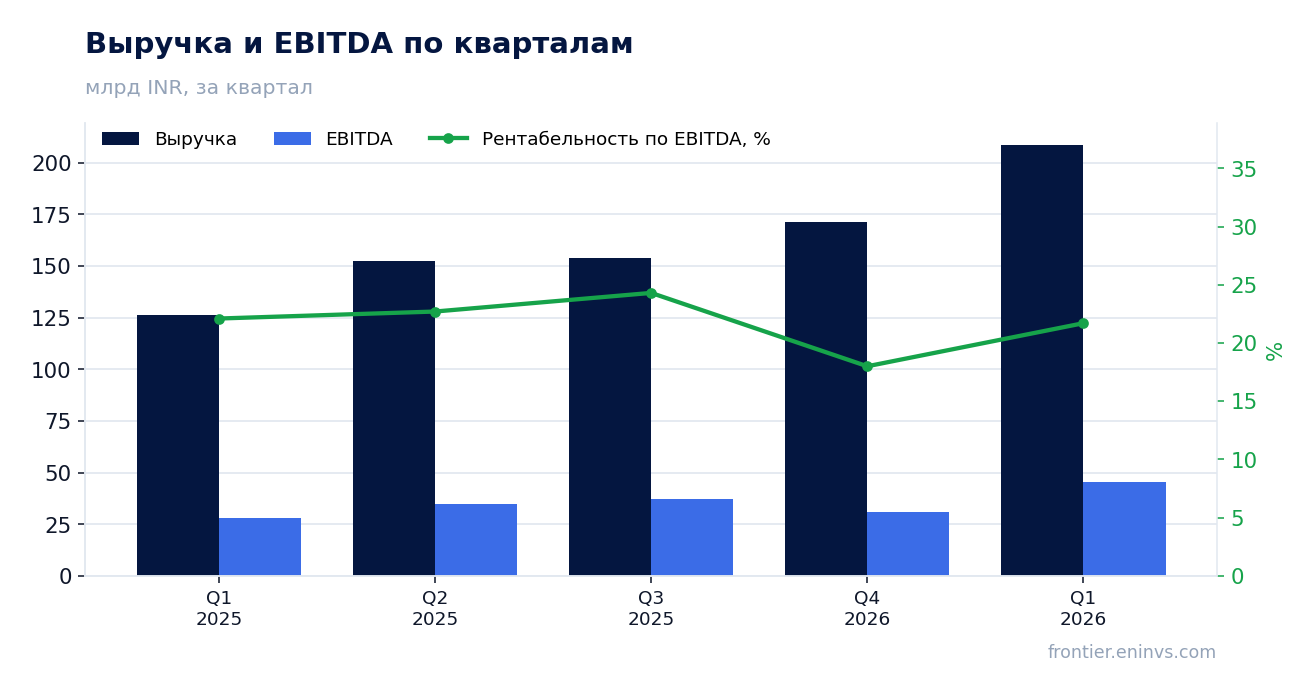
— Выручка за квартал выросла на 65% — до 208,7 млрд INR, что стало лучшим результатом за последние четыре квартала

— EBITDA-маржа снизилась с 22,1% до 21,7% — давление на рентабельность оказал рост себестоимости

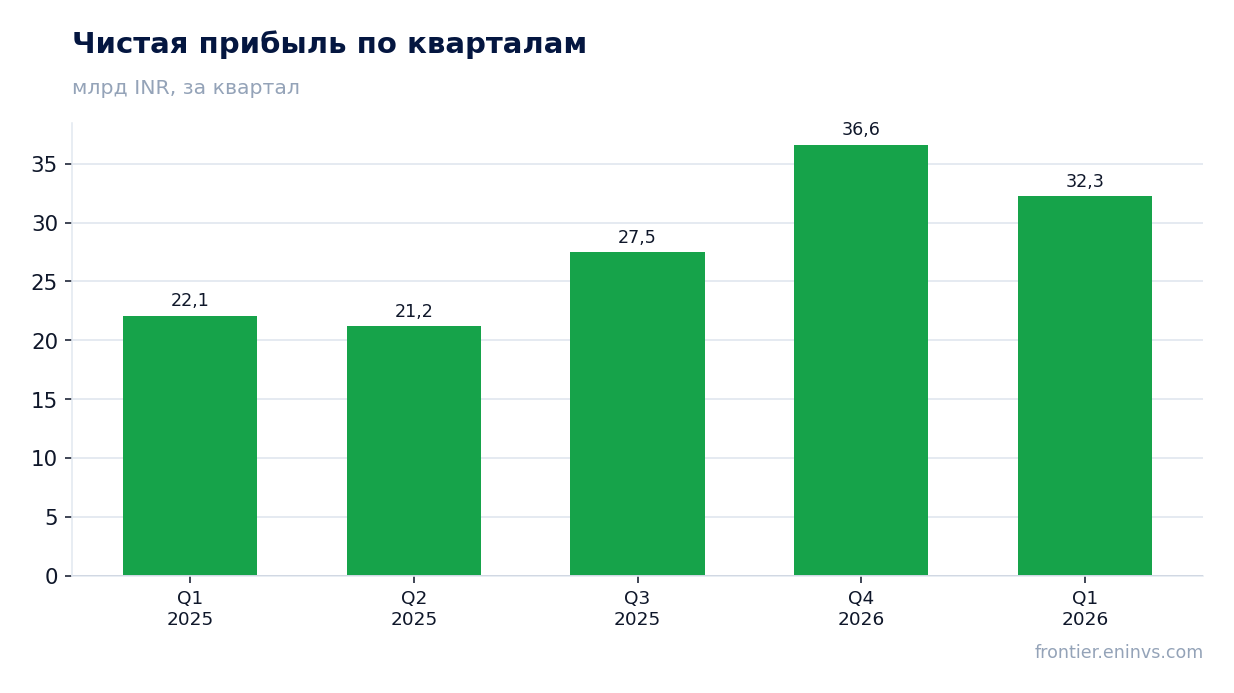
— Чистая прибыль выросла на 45,9%, но денежный поток за 12 месяцев составил лишь 26 млрд INR — менее четверти чистой прибыли

— Долговая нагрузка: чистый долг 189,9 млрд INR, что соответствует 1,25 EBITDA за последние 12 месяцев

— Дивидендная доходность за 12 месяцев — 1,27%, что ниже ключевой ставки, и это ограничивает привлекательность для инвесторов, ориентированных на доход

— Акции торгуются с дисконтом к собственной трёхлетней истории: EV/EBITDA 22,5 против среднего 24,0

— По модели портала, потенциал роста к справедливой стоимости составляет +26%

Оценка привлекательности

Ключевые показатели, млрд INR

ПоказательQ1 2025Q1 2026Изм.
Выручка126209+65,0%
EBITDA27,945,3+62,2%
Операционная прибыль26,841,3+54,2%
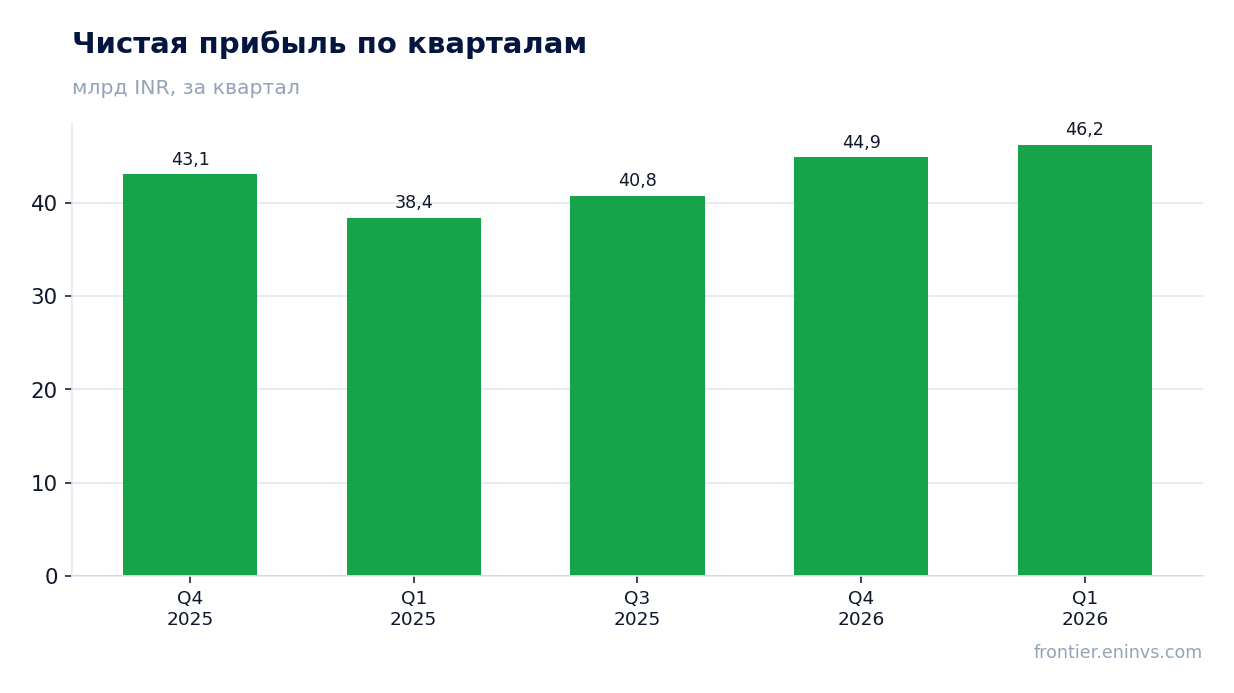
Чистая прибыль22,132,3+45,9%
Рентабельность по EBITDA22,1%21,7%-0,4 п.п.
Чистая маржа17,5%15,5%-2,0 п.п.

Выручка за квартал выросла на 65% — до 208,7 млрд INR, что стало лучшим результатом за последние четыре квартала

В первом квартале 2026 финансового года выручка составила 208 702,3 млн INR, что на 65,0% выше, чем за тот же квартал годом ранее. Это самый высокий квартальный показатель за последние четыре квартала: предыдущий максимум был зафиксирован в четвёртом квартале 2026 финансового года — 171 079,6 млн INR.

Рост ускорился по сравнению с предыдущими кварталами: во втором квартале 2025 финансового года выручка составляла 152 536,4 млн INR, в третьем — 153 782,4 млн INR. Компания наращивает продажи, и это отражается на всех уровнях отчётности.

Выручка и EBITDA по кварталам

EBITDA-маржа снизилась с 22,1% до 21,7% — давление на рентабельность оказал рост себестоимости

EBITDA за квартал выросла на 62,2% год к году, до 45 311,5 млн INR, но маржинальность немного снизилась: 21,7% против 22,1% в первом квартале прошлого года. Причина — в том, что себестоимость росла быстрее выручки, хотя точная структура затрат в отчётности не раскрыта.

Снижение маржи на 0,4 процентного пункта не выглядит критичным, но оно указывает на то, что компания не полностью компенсирует рост издержек повышением цен. В условиях высокой инфляции это может продолжить давить на рентабельность в следующие кварталы.

Чистая прибыль по кварталам

Чистая прибыль выросла на 45,9%, но денежный поток за 12 месяцев составил лишь 26 млрд INR — менее четверти чистой прибыли

Чистая прибыль за квартал составила 32 256,3 млн INR, что на 45,9% выше, чем годом ранее. Однако за последние 12 месяцев операционный денежный поток достиг лишь 26 000,0 млн INR — это примерно 22% от чистой прибыли за тот же период (117 594,0 млн INR).

Разрыв между прибылью и денежным потоком — сигнал о том, что значительная часть прибыли не конвертируется в деньги. Это может быть связано с ростом оборотного капитала или другими неденежными статьями, но в любом случае это ограничивает способность компании финансировать инвестиции и дивиденды за счёт операционной деятельности.

Долговая нагрузка: чистый долг 189,9 млрд INR, что соответствует 1,25 EBITDA за последние 12 месяцев

На последнюю отчётную дату чистый долг составил 189 906,2 млн INR. Отношение чистого долга к EBITDA за последние 12 месяцев — 1,25. Это умеренный уровень, который не создаёт угрозы финансовой устойчивости.

За последние 12 месяцев чистый долг вырос на 120,9 млрд INR, что может быть связано с финансированием капитальных затрат или дивидендов. Однако без данных о предыдущем значении мультипликатора нельзя говорить об ухудшении или улучшении долговой нагрузки.

Оценка против собственной истории

Дивидендная доходность за 12 месяцев — 1,27%, что ниже ключевой ставки, и это ограничивает привлекательность для инвесторов, ориентированных на доход

За последние 12 месяцев компания выплатила дивиденды, обеспечивающие доходность 1,27% к текущей цене. Это заметно ниже ключевой ставки, что делает бумагу малопривлекательной для инвесторов, рассчитывающих на регулярный доход.

При такой доходности дивиденды вряд ли будут драйвером роста котировок. Основная ценность акции — в потенциале роста бизнеса, а не в выплатах.

Акции торгуются с дисконтом к собственной трёхлетней истории: EV/EBITDA 22,5 против среднего 24,0

Текущий мультипликатор EV/EBITDA составляет 22,5, что ниже среднего значения за три года (24,0). Это означает, что рынок оценивает компанию несколько дешевле, чем в среднем за последние три года, несмотря на сильный рост выручки и прибыли.

Дисконт к собственной истории может быть оправдан опасениями по поводу денежного потока или маржи, но он также создаёт потенциал для переоценки, если компания продолжит показывать высокие темпы роста.

По модели портала, потенциал роста к справедливой стоимости составляет +26%

Наша модель создания стоимости, основанная на росте EBITDA и целевом мультипликаторе, показывает, что акции имеют потенциал роста +26% к справедливой стоимости. Это расчёт портала, а не рыночный консенсус или целевая цена.

Такой потенциал делает бумагу привлекательной для инвесторов, ориентированных на долгосрочный рост, особенно с учётом текущего дисконта к собственной истории.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация3 240 млрд INR
P/E (LTM)27,6
EV/EBITDA (LTM)22,5
P/B8,34
Чистый долг / EBITDA1,25
Операционный денежный поток (LTM)26,0 млрд
ROE37,7%
Дивидендная доходность (12 мес)1,3%
EV/EBITDA, среднее за 3 года24,0

Итог

Bajaj Auto показала сильный квартал: выручка выросла на 65%, EBITDA — на 62%, чистая прибыль — на 46%. Однако за этими цифрами скрывается тревожный сигнал: операционный денежный поток за 12 месяцев составил лишь 26 млрд INR — менее четверти чистой прибыли. Это ставит вопрос о качестве прибыли и о том, сможет ли компания поддерживать высокие темпы роста без увеличения долга. При текущей оценке (EV/EBITDA 22,5 против среднего 24,0) и потенциале +26% по модели портала акции выглядят привлекательно, но инвесторам стоит следить за динамикой денежного потока и маржинальности.

Все разборы и обзоры (33) →