Frontierby eninvs

Язык: EN / RU

Бразилия – акции, оценка и дивиденды

Рост ВВП 2026 (прогноз) 2.0%Инфляция г/г (прогноз) 4.4%Курс к USD (ср. за 3 года) +5.0%Макро: IMF World Economic Outlook, April 2026 (Annex tables 1.1.2–1.1.4)

Секторы: Электроэнергетика (4)

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Brava Energia
BR_BRAV
BRНефть и газ+112% ▲0.9%22.2%25.7% ▲46.3%2.9x49.8x0.6x29.2%
Cosan
BR_CSAN
BRЭнергетика и сахар+100% ▲—73.7%12.9% ▲36.6%9.4x—0.2x2.4%
Ultrapar
BR_UGP
BRТопливная розница+95% ▲3.3%17.4%33.9% ▲103.3%4.7x8.9x1.9x34.6%
Assai
BR_ASAI
BRПродуктовый ритейл+69% ▲1.1%35.6%-0.8% ▲28.3%3.5x9.9x2.3x22.8%
Localiza
BR_RENT
BRАренда автомобилей+39% ▲7.1%0.1%13.2% ▲17.1%4.0x7.1x1.2x15.9%
Multiplan
BR_MULT
BRНедвижимость+37% ▲4.2%13.6%35.6% ▲36.0%6.6x8.0x2.1x21.6%
Vibra Energia
BR_VBBR
BRТопливная дистрибуция+36% ▲6.5%25.0%16.0% ▲159.7%3.8x4.7x1.7x38.8%
SLC Agricola
BR_SLCE
BRСельское хозяйство+34% ▲4.4%4.3%34.7% ▲44.1%6.7x21.8x1.7x16.2%
CPFL Energia
BR_CPFE
BRЭлектроэнергетика+30% ▲6.4%13.0%15.6% ▲29.0%5.4x7.4x2.1x23.3%
Embraer
BR_EMBR
BRАвиастроение+28% ▲1.1%4.6%21.2% ▲45.1%14.4x31.0x3.7x22.3%
Telefonica Brasil (Vivo)
BR_VIVT
BRТелеком+25% ▲7.5%11.0%18.1% ▲21.8%4.4x15.5x1.5x9.2%
Биржа B3
BR_B3
BRБиржи+18% ▲6.1%8.1%23.2% ▲22.9%9.1x13.3x4.3x36.6%
Rumo
BR_RAIL
BRЖелезнодорожная логистика+18% ▲0.7%4.9%16.6% ▲22.4%6.3x22.4x2.1x14.4%
Cyrela
BR_CYRE
BRЖилищное строительство+18% ▲13.8%-2.9%29.3% ▲23.2%4.7x2.8x0.6x16.9%
Sabesp
BR_SBS
BRВодоснабжение+15% ▲0.6%-6.8%6.5% ▲28.4%7.6x12.2x2.2x11.7%
PRIO
BR_PRIO
BRНефть и газ+14% ▲—-0.7%132.5% ▲231.3%3.9x7.6x1.9x34.5%
XP Inc
BR_XP
BRБрокеридж+13%2.5%—9.6%10.0%—8.7x1.9x22.5%
Itau Unibanco
BR_ITUB
BRБанки+11%7.6%—12.1%21.2%—9.0x2.1x20.3%
TIM S.A.
BR_TIMB
BRТелеком+10% ▲1.7%4.0%14.4% ▲15.2%16.6x58.1x10.6x15.7%
Nu Holdings
BR_NU
BRЦифровой банк+7%——50.2%50.0%—17.8x5.7x32.8%
Cemig
BR_CIG
BRЭлектроэнергетика+5% ▲7.0%8.3%13.6% ▲22.4%5.8x6.3x1.2x12.9%
Bradesco
BR_BBDC
BRБанки+4%11.1%—10.4%27.0%—5.4x0.8x15.2%
Банк Бразилии
BR_BBAS
BRБанки+3%4.3%—15.8%15.5%—5.2x0.4x6.7%
WEG
BR_WEGE
BRЭлектрооборудование+1% ▲3.9%1.7%4.7% ▲2.0%22.0x29.8x11.2x32.8%
Raia Drogasil
BR_RADL
BRАптечный ритейл+1% ▲3.2%5.2%0.3% ▲0.7%4.9x17.2x3.1x21.3%
Energisa
BR_ENGI
BRЭлектроэнергетика-3% ▲2.4%0.5%18.5% ▲15.1%16.4x53.0x5.5x-0.7%
TOTVS
BR_TOTS
BRПрограммное обеспечение-5% ▲2.2%5.3%25.3% ▲20.1%11.5x11.9x3.3x17.1%
Lojas Renner
BR_LREN
BRОдежный ритейл-8% ▲9.5%26.4%-2.2% ▲-4.0%2.5x6.1x0.9x9.3%
Ambev
BR_ABEV
BRНапитки-8% ▲0.8%10.6%2.5% ▲-9.1%6.9x14.0x2.7x18.7%
Usiminas
BR_USIM
BRМеталлургия-16% ▲—17.3%-7.0% ▲-105.8%1.9x3.0x0.2x4.0%
Equatorial Energia
BR_EQTL
BRЭлектроэнергетика-24% ▲0.4%-9.6%-5.1% ▲25.8%8.5x20.2x1.5x10.8%
PagSeguro
BR_PAGS
BRФинтех / платежи-32% ▼6.8%30.2%0.4% ▼1.0%5.5x5.8x0.9x14.9%
Magazine Luiza
BR_MGLU
BRРитейл-51% ▲1.0%—3.6% ▲-18.7%3.1x28.6x0.5x-0.4%
Hapvida
BR_HAPV
BRЗдравоохранение≤ −100% ▲—33.3%9.8% ▲52.2%4.5x—0.1x0.8%
Sao Martinho
BR_SMTO
BRСахар и этанол—1.2%10.7%12.5% ▲-6.2%10.1x8.1x0.7x2.7%

В работе — нужна проверка

Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Azul
BR_AZUL
BRАвиаперевозки+16% ▲—-14.6%10.6% ▲-65.5%4.4x5.2x—124.9%
Klabin
BR_KLBN
BRБумага и упаковка-28% ▲5.2%3.4%1.5% ▲-24.7%16.9x235.0x7.2x9.4%
Braskem
BR_BAK
BRНефтехимия≤ −100% ▲——33.5% ▲678.7%6.7x——-90.1%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

TIM S.A.: выручка растёт на 14,4%, но прибыль падает на 10,9% – маржа не удержала

TIMB →
TIM S.A.

25 ноября TIM S.A. раскрыла результаты за третий квартал 2026 года. Выручка достигла 1 372,8 млн долларов, прибавив 14,4% год к году, EBITDA выросла на 13,8% до 720,5 млн, а чистая прибыль снизилась на 10,9% до 192,4 млн. Маржа EBITDA осталась почти плоской – 52,5% против 52,8%, но чистая маржа упала с 18,0% до 14,0%. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 10%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее привлекательна
Потенциал по модели портала+10%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
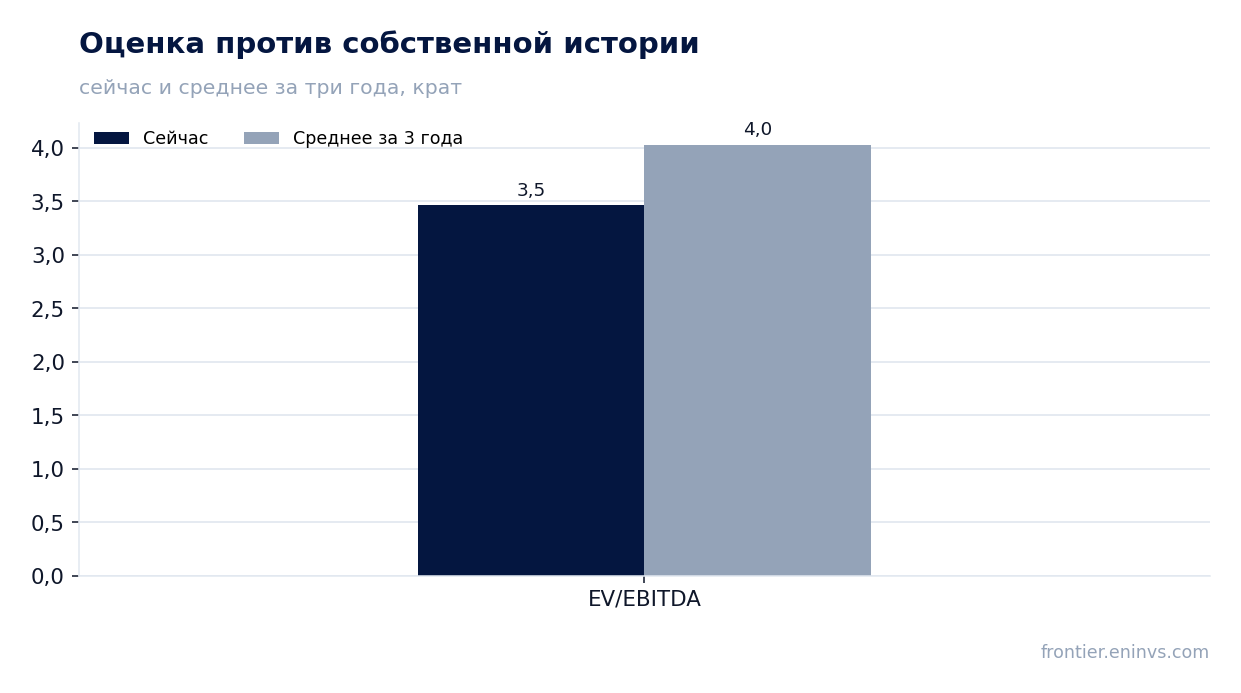
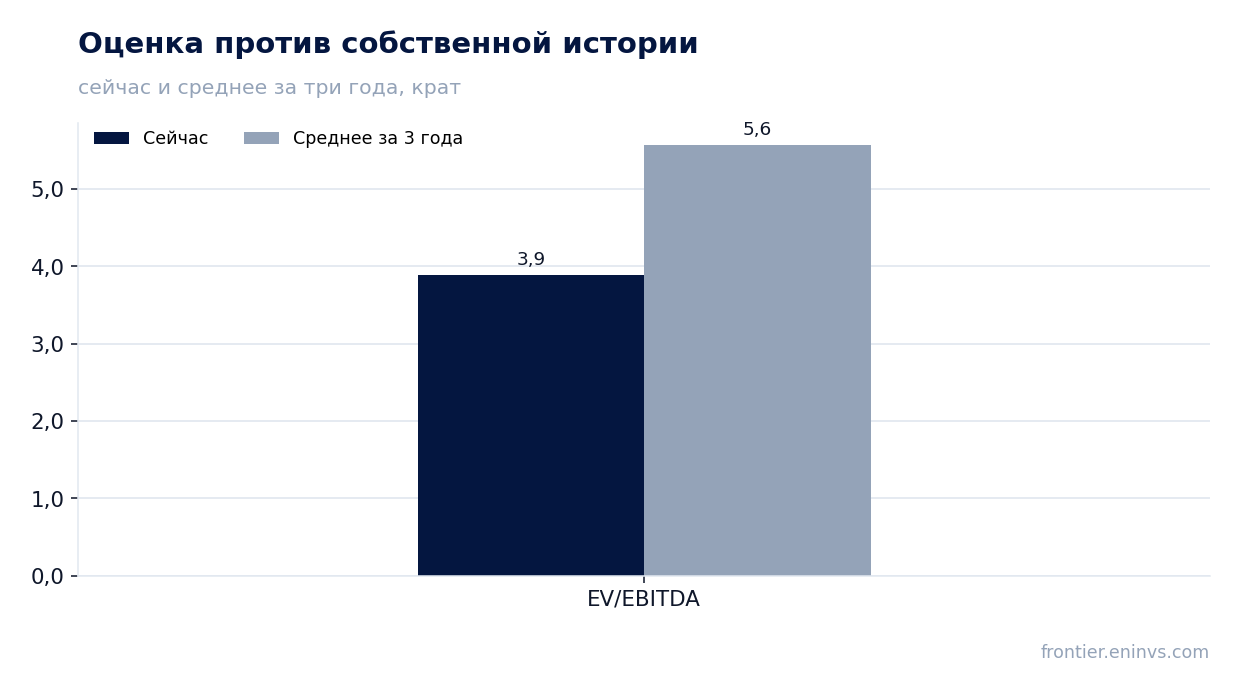
EV/EBITDA сейчас и в среднем за 3 года16,6 против 16,4 – на уровне истории
Дивидендная доходность, 12 мес1,7%
Чистый долг / EBITDA-0,09 – чистая денежная позиция
Главный аргумент заЧистая денежная позиция 240,9 млн долларов и операционный денежный поток 726,4 млн, более чем втрое покрывающий капитальные затраты, дают финансовую подушку и возможность увеличить дивиденды.
Главный аргумент противЧистая прибыль упала на 10,9% при росте выручки на 14,4%, а чистая маржа сжалась с 18,0% до 14,0% – давление ниже операционной линии съедает почти половину операционной прибыли.
Что изменит выводЕсли в следующем отчёте чистая прибыль стабилизируется или вырастет, а дивидендная доходность превысит 2,5%, вердикт может повыситься до «привлекательна».

Главные тезисы

— Выручка выросла на 14,4%, но темп замедлился с 16,3% во втором квартале

— EBITDA прибавила 13,8%, а маржа осталась почти плоской – 52,5% против 52,8%

— Чистая прибыль упала на 10,9% – чистая маржа сжалась с 18,0% до 14,0%

— Операционный денежный поток в 726,4 млн долларов покрыл капитальные затраты 189,9 млн более чем втрое

— Чистая денежная позиция 240,9 млн долларов – долговая нагрузка отрицательная

— Дивидендная доходность 1,7% – скромно для рынка с высокой ставкой

— EV/EBITDA 16,6 практически совпадает со средней за три года 16,4

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка1,201,37+14,4%
EBITDA0,630,72+13,8%
Операционная прибыль0,310,37+17,0%
Чистая прибыль0,220,19-10,9%
Операционный денежный поток0,660,73+9,7%
Капзатраты0,17——
Рентабельность по EBITDA52,8%52,5%-0,3 п.п.
Чистая маржа18,0%14,0%-4,0 п.п.

Выручка выросла на 14,4%, но темп замедлился с 16,3% во втором квартале

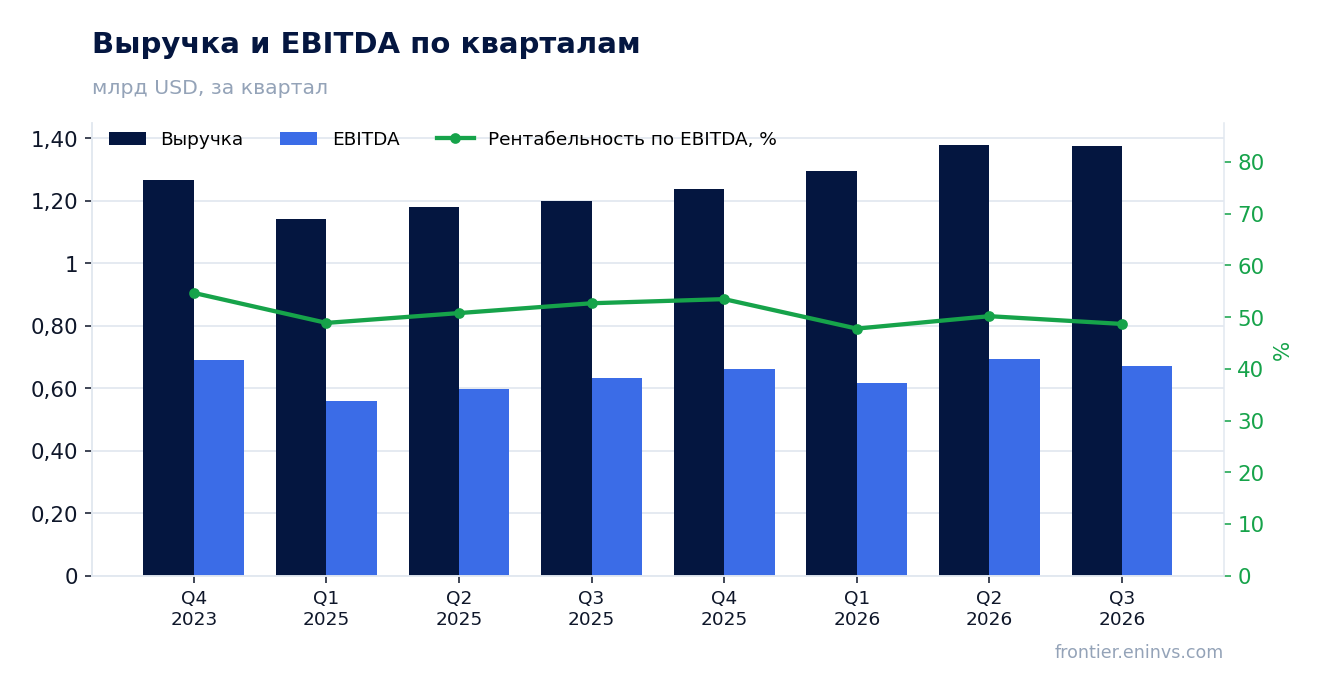
В третьем квартале 2026 года выручка составила 1 372,8 млн долларов, что на 14,4% больше, чем годом ранее. Это уже третий квартал подряд с двузначным ростом: в первом квартале выручка прибавила 18,7%, во втором – 16,3%. Замедление от 16,3% до 14,4% – умеренное, но устойчивое.

Последовательность кварталов показывает, что рост замедляется: 18,7%, затем 16,3%, теперь 14,4%. Абсолютный уровень выручки при этом почти не меняется от квартала к кварталу – 1 356,5 млн в первом, 1 371,7 млн во втором и 1 372,8 млн в третьем. Это означает, что год к году компания растёт, но последовательного ускорения нет.

Для инвестора важнее не сам факт замедления, а его причина. В фактах нет разбивки по драйверам выручки, поэтому можно лишь констатировать: компания сохраняет двузначный рост, но темпы постепенно снижаются. Если в следующем отчёте рост опустится ниже 12%, это станет сигналом, что база для сравнения исчерпана.
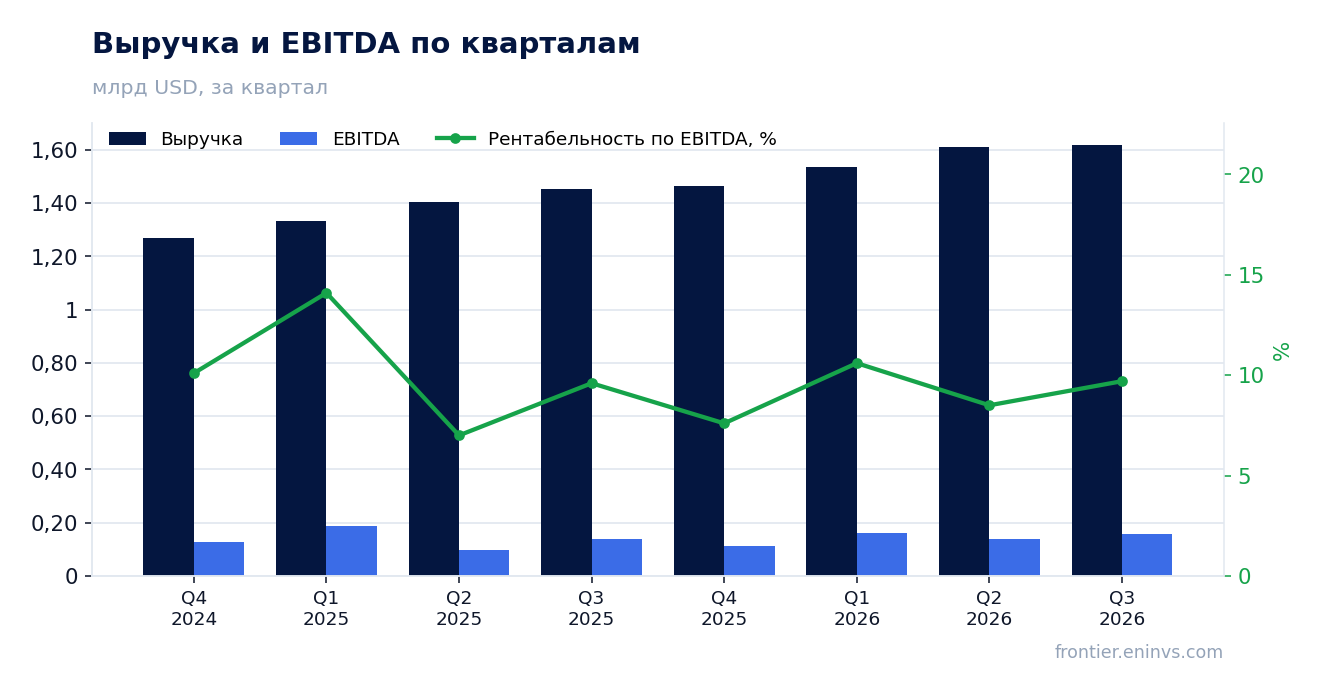
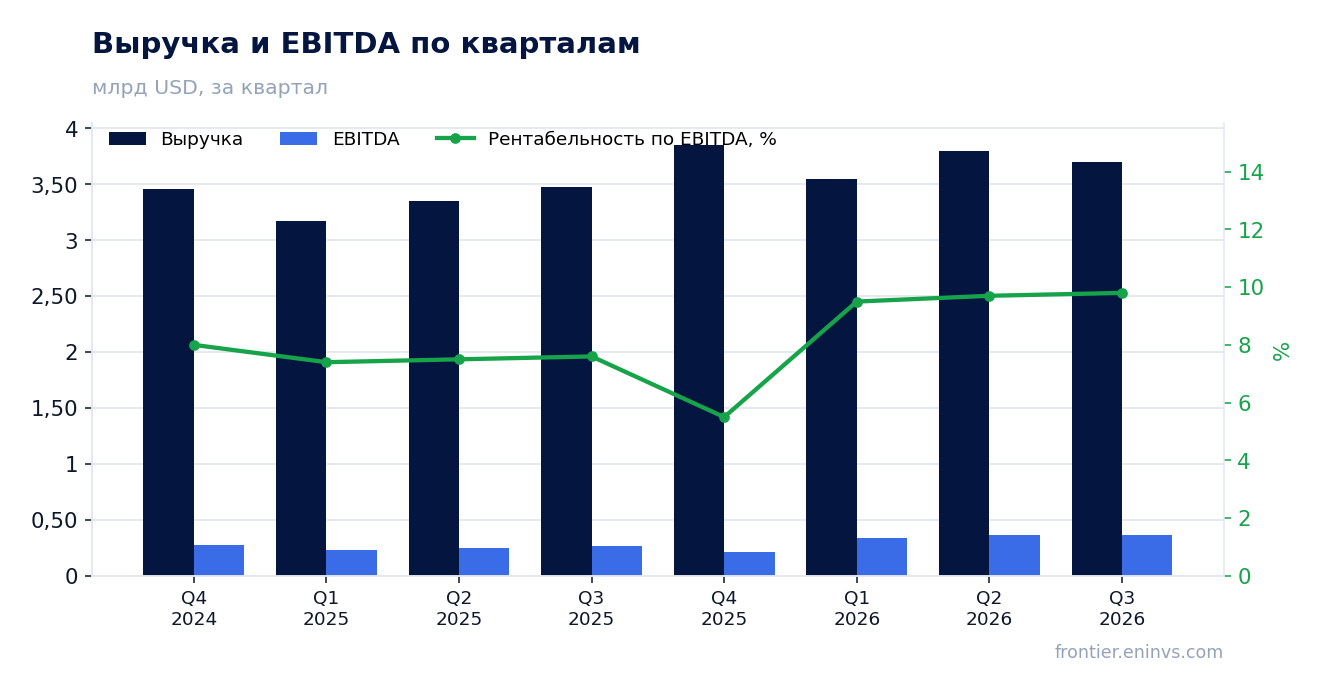
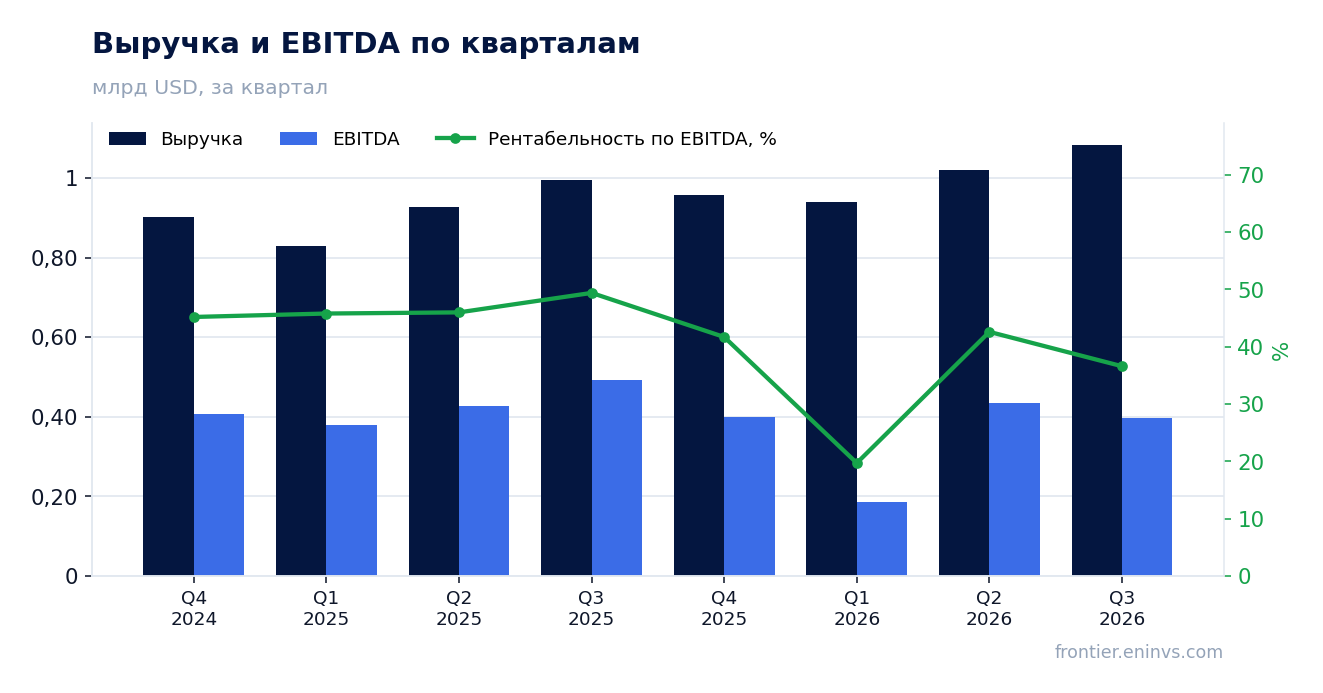
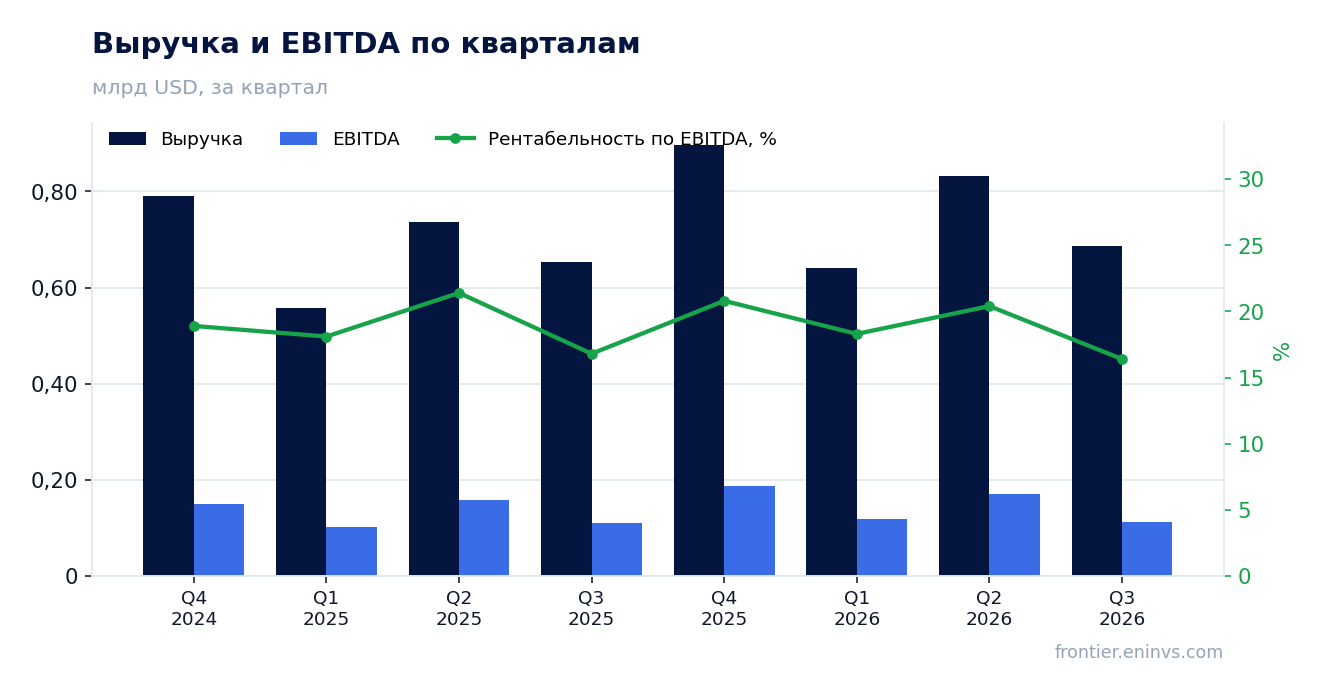
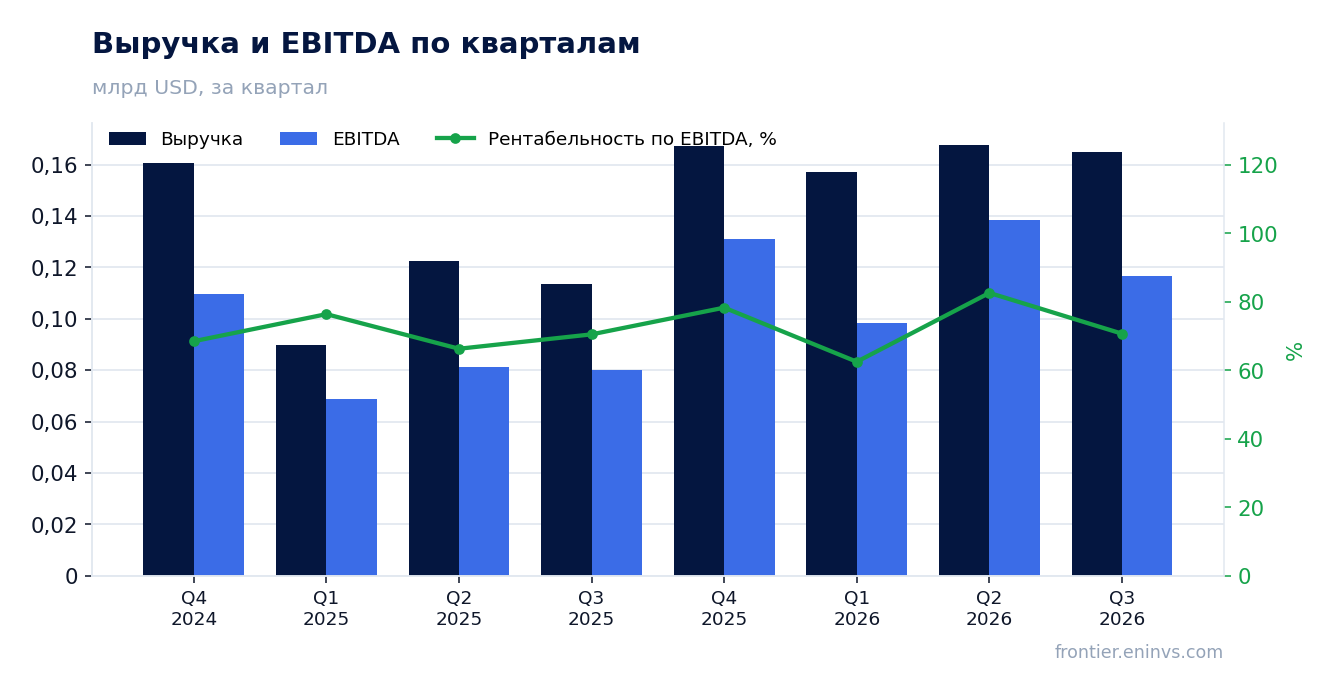
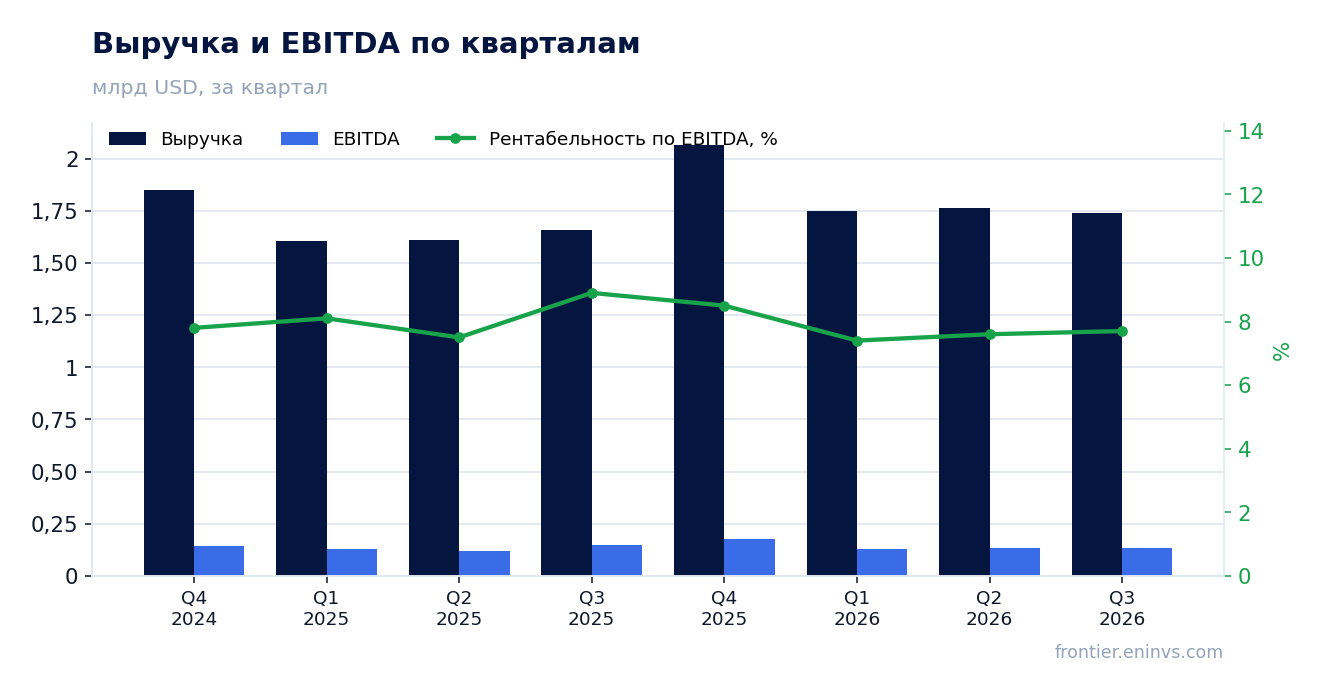
Выручка и EBITDA по кварталам

EBITDA прибавила 13,8%, а маржа осталась почти плоской – 52,5% против 52,8%

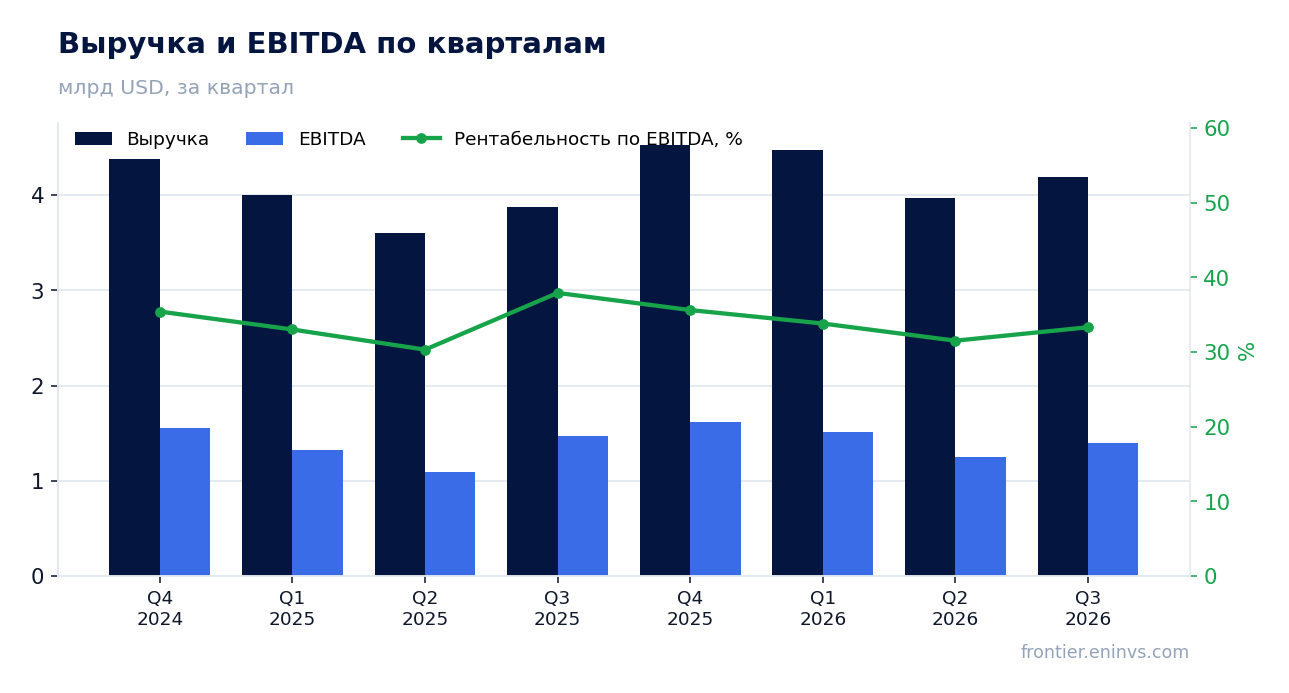
EBITDA в третьем квартале составила 720,5 млн долларов, увеличившись на 13,8% год к году. Рост EBITDA чуть отстаёт от роста выручки – 13,8% против 14,4%, – и это объясняет, почему маржа осталась почти плоской: 52,5% против 52,8% годом ранее. Разница в 0,3 процентного пункта находится в пределах статистического шума.

Маржа EBITDA выше 50% – очень высокий показатель, который говорит о сильной ценовой власти и низкой доле переменных затрат. Однако тот факт, что маржа не растёт, означает: компания не получает операционного рычага от увеличения выручки. Каждый дополнительный доллар выручки приносит примерно такую же долю EBITDA, как и раньше.

Операционная прибыль в третьем квартале составила 367,2 млн долларов – это 26,7% выручки. Разница между EBITDA и операционной прибылью – 353,2 млн – приходится на амортизацию. Для компании с высокой EBITDA-маржой это нормально, но важно помнить: EBITDA не равна денежному потоку, и амортизация – реальные затраты на поддержание инфраструктуры.
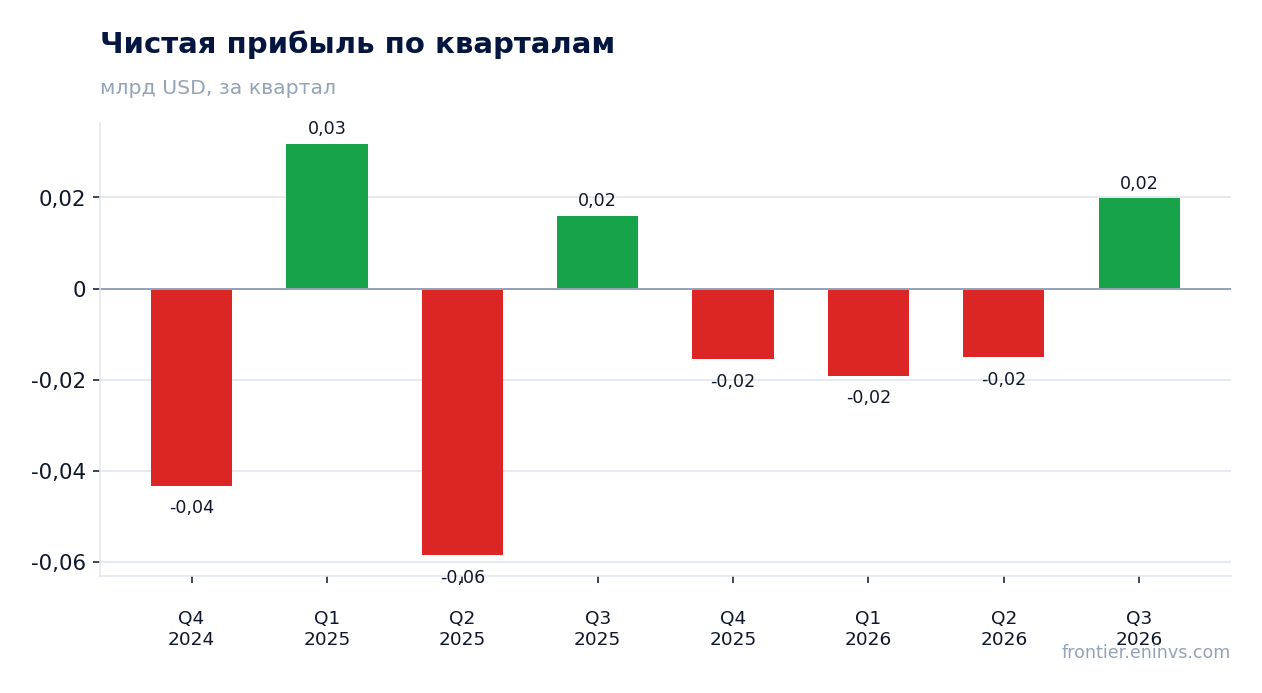
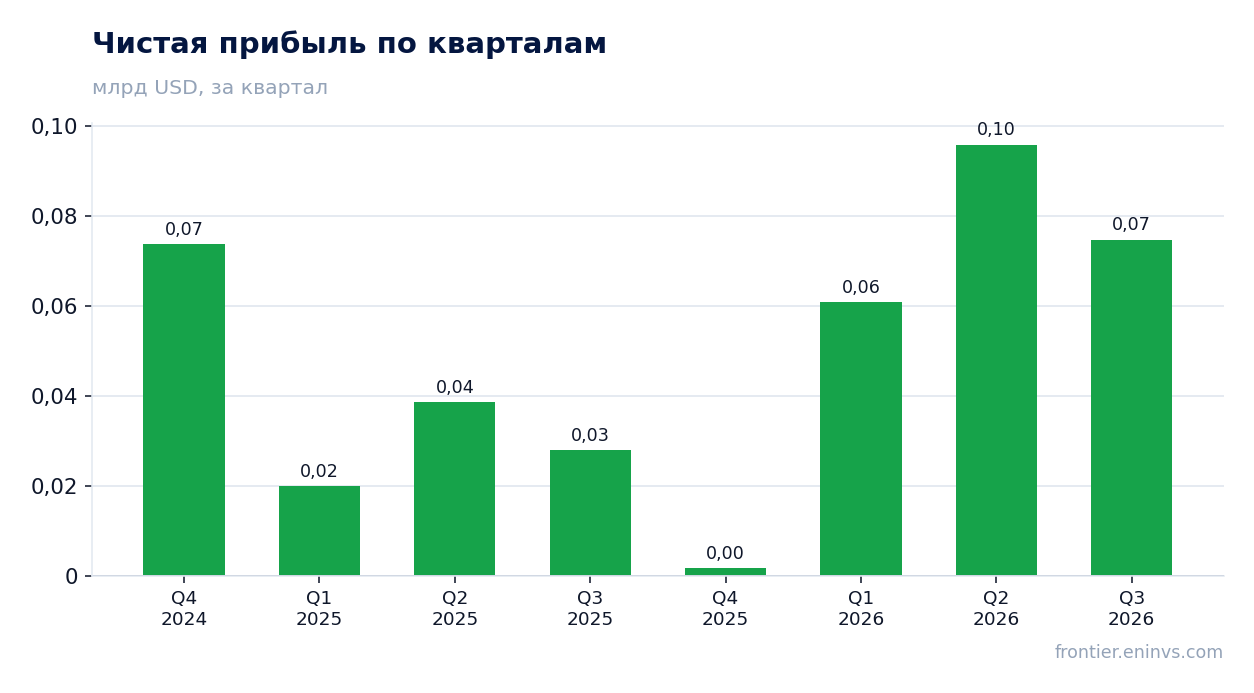
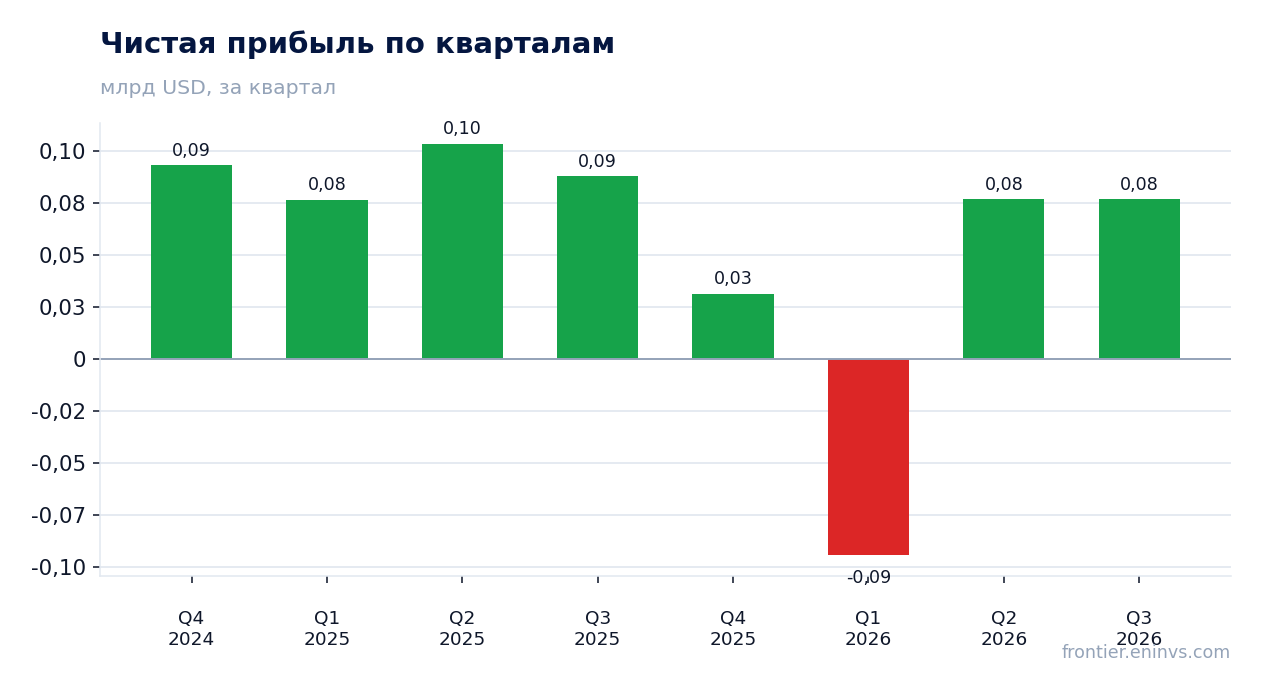
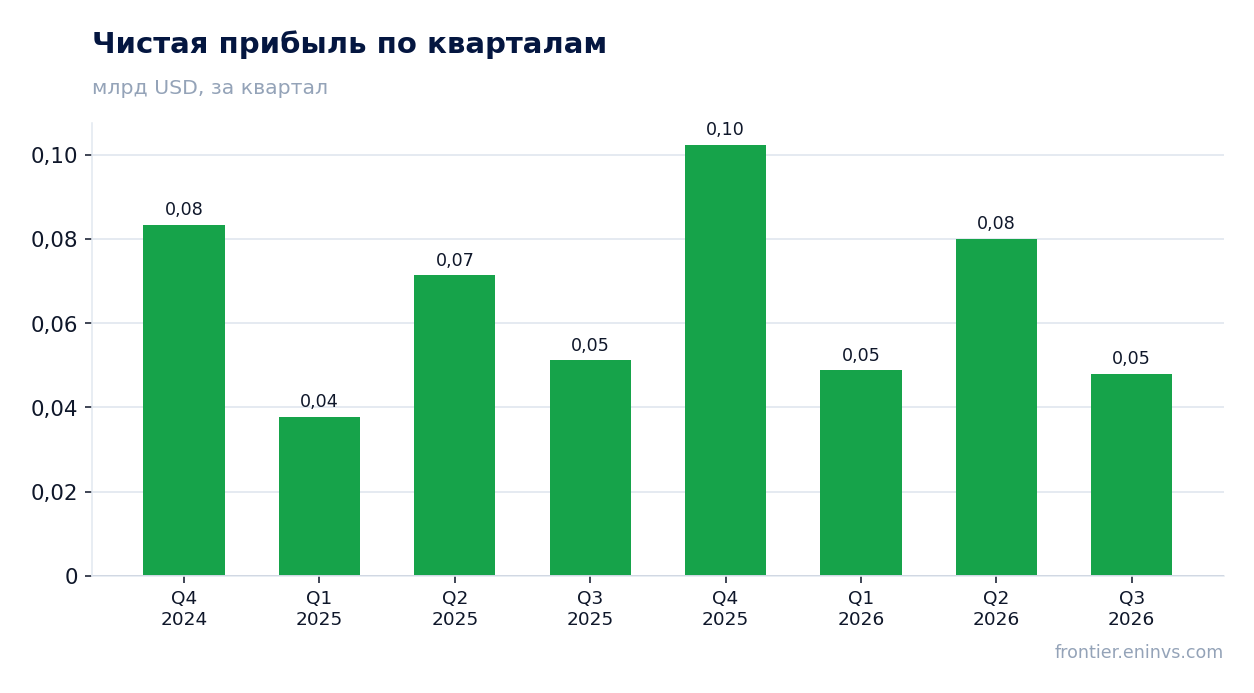
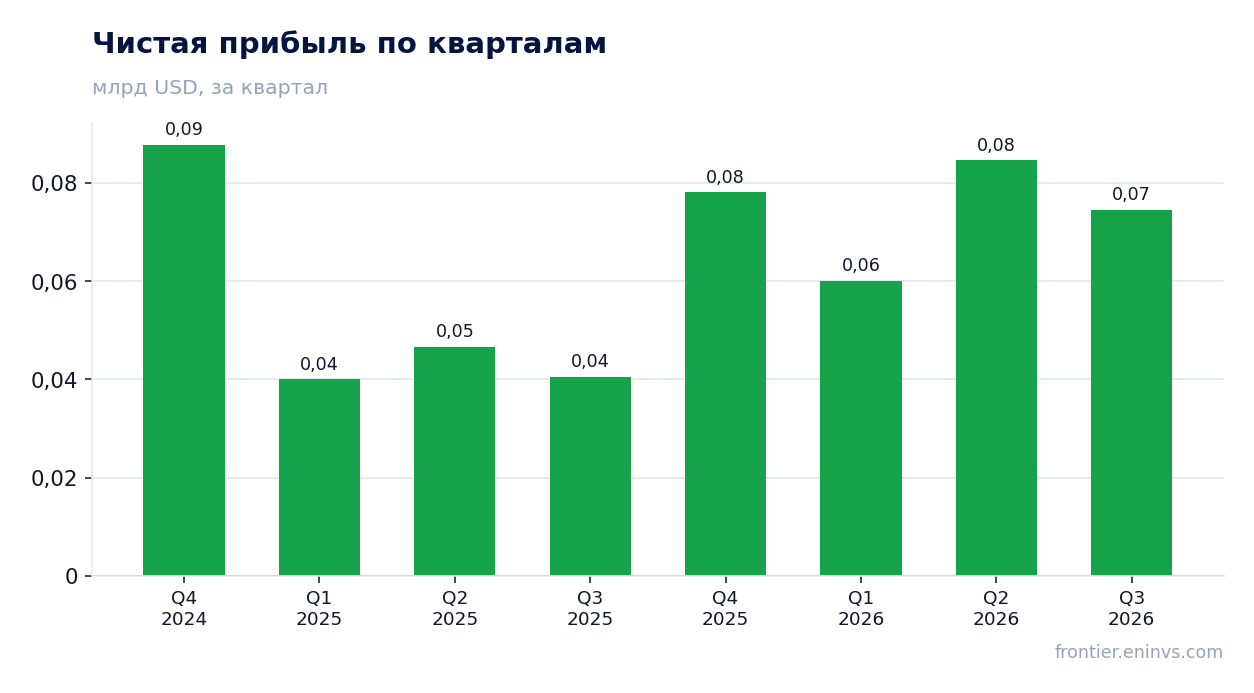
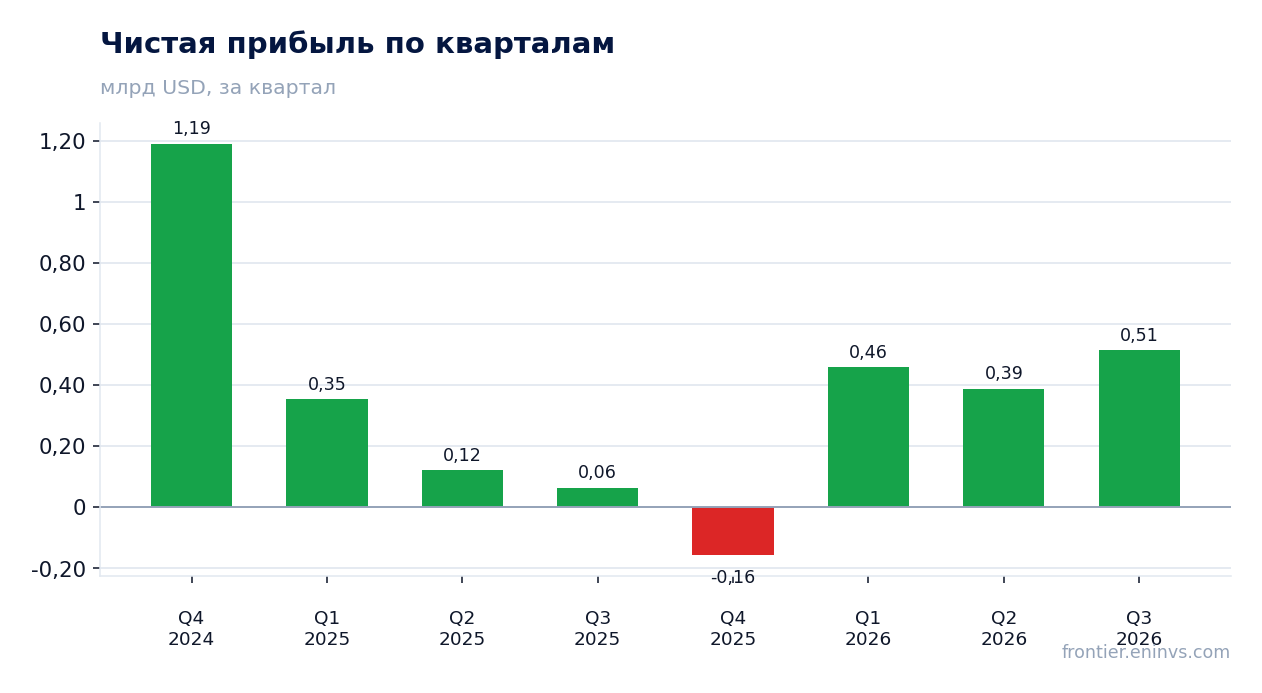
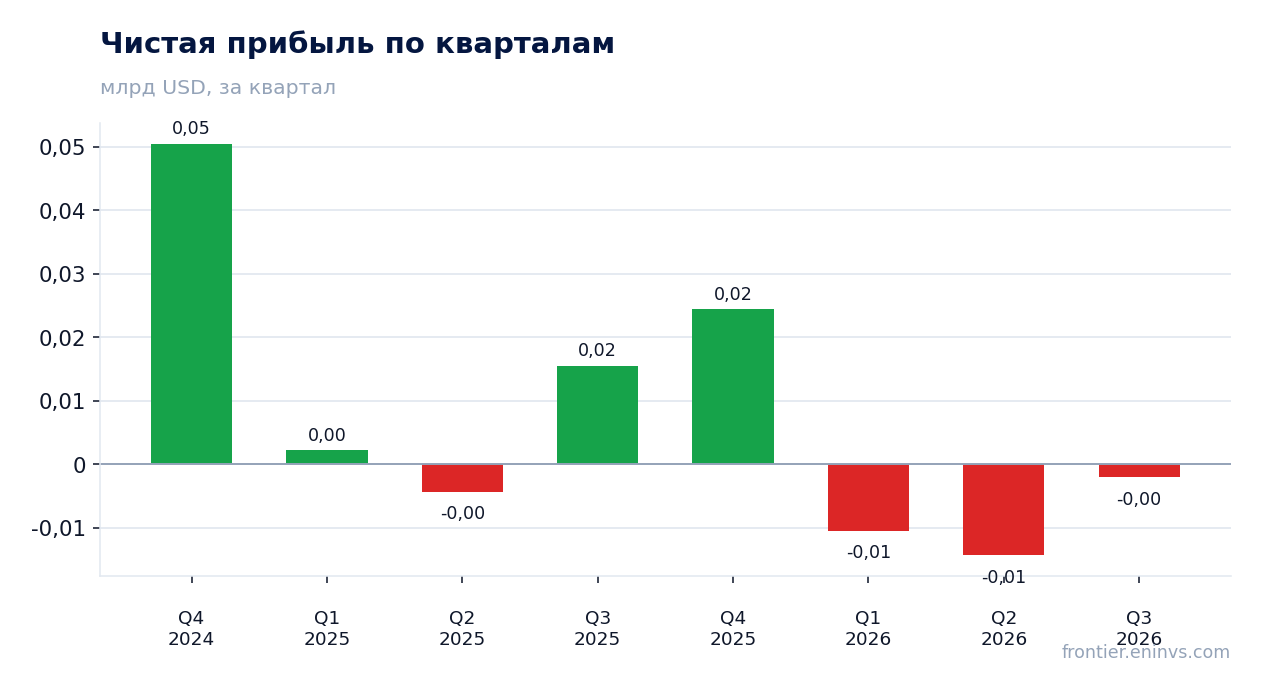
Чистая прибыль по кварталам

Чистая прибыль упала на 10,9% – чистая маржа сжалась с 18,0% до 14,0%

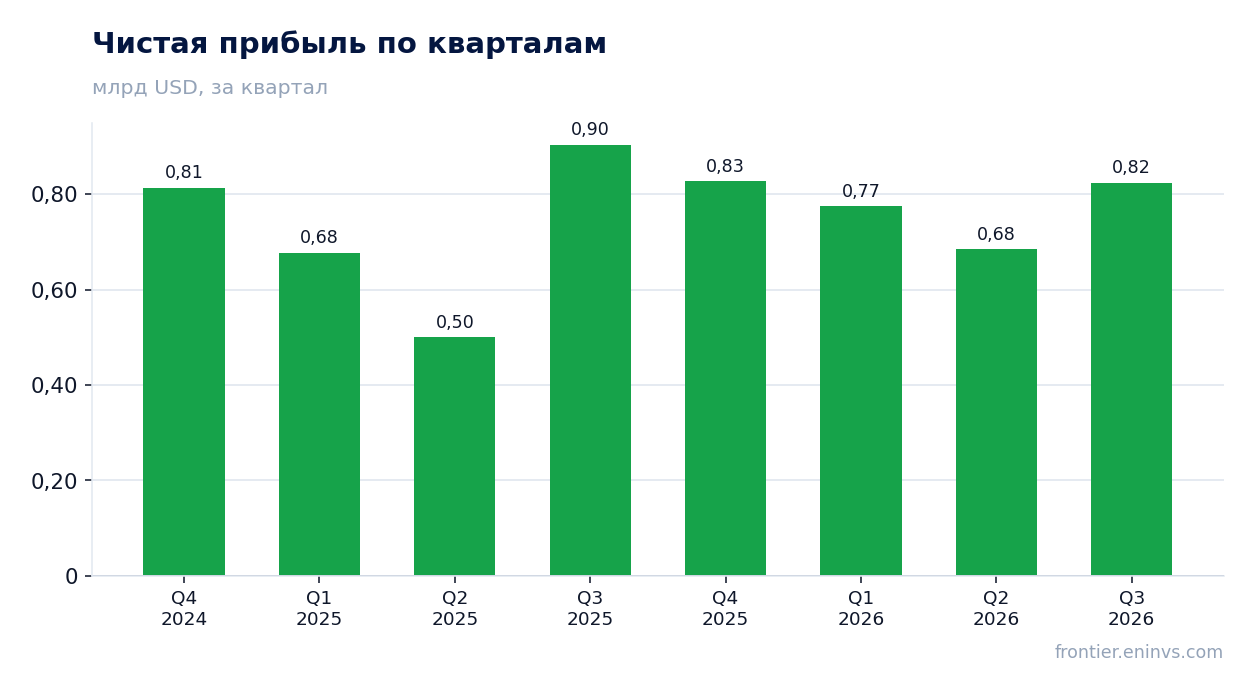
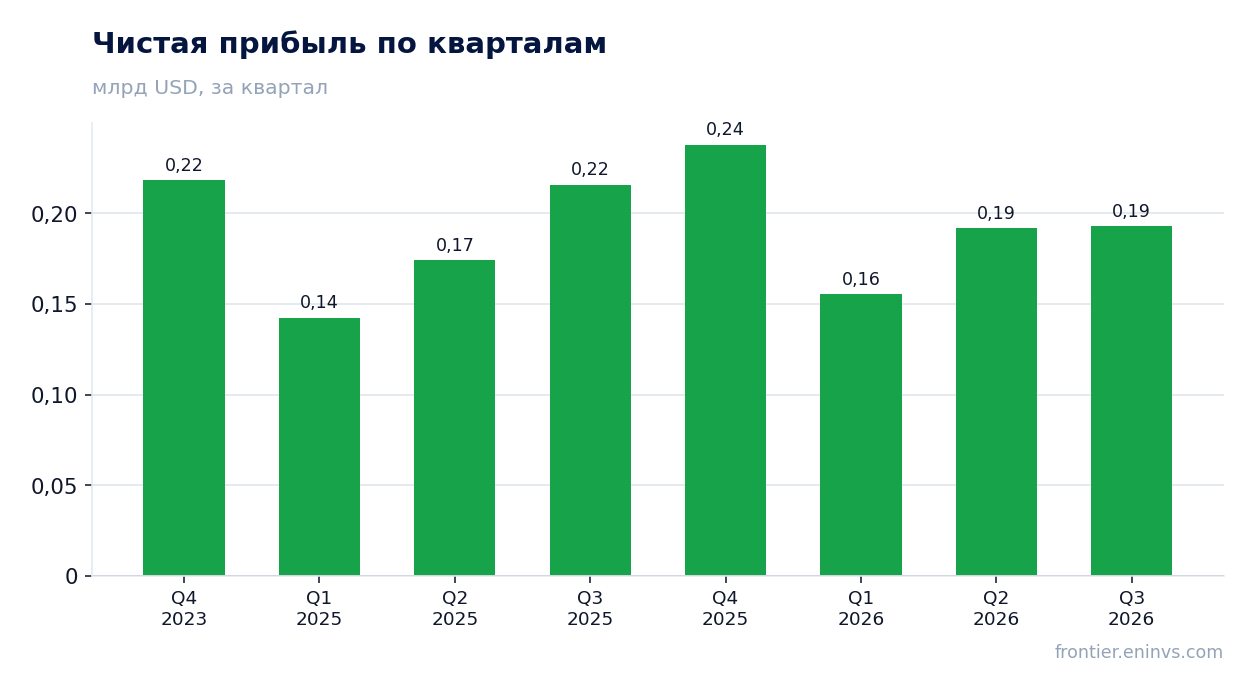
Чистая прибыль в третьем квартале составила 192,4 млн долларов, что на 10,9% меньше, чем годом ранее. При росте выручки на 14,4% и EBITDA на 13,8% падение чистой прибыли означает, что ниже операционной линии произошло что-то, что съело часть прибыли. Чистая маржа упала с 18,0% до 14,0% – на 4 процентных пункта.

Разница между операционной прибылью 367,2 млн и чистой прибылью 192,4 млн составляет 174,8 млн долларов. Это сумма процентов, налогов и прочих статей. В фактах нет разбивки этой разницы, поэтому нельзя сказать, что именно выросло – процентные расходы, налоги или разовые статьи. Но масштаб разницы значителен: она составляет почти половину операционной прибыли.

Для инвестора это ключевой риск: компания может наращивать выручку и EBITDA, но если процентные расходы или налоги растут быстрее, чистая прибыль будет падать. В следующем отчёте стоит следить за тем, сохранится ли эта тенденция. Если чистая маржа стабилизируется на уровне 14%, это будет означать, что давление ниже операционной линии стало постоянным.
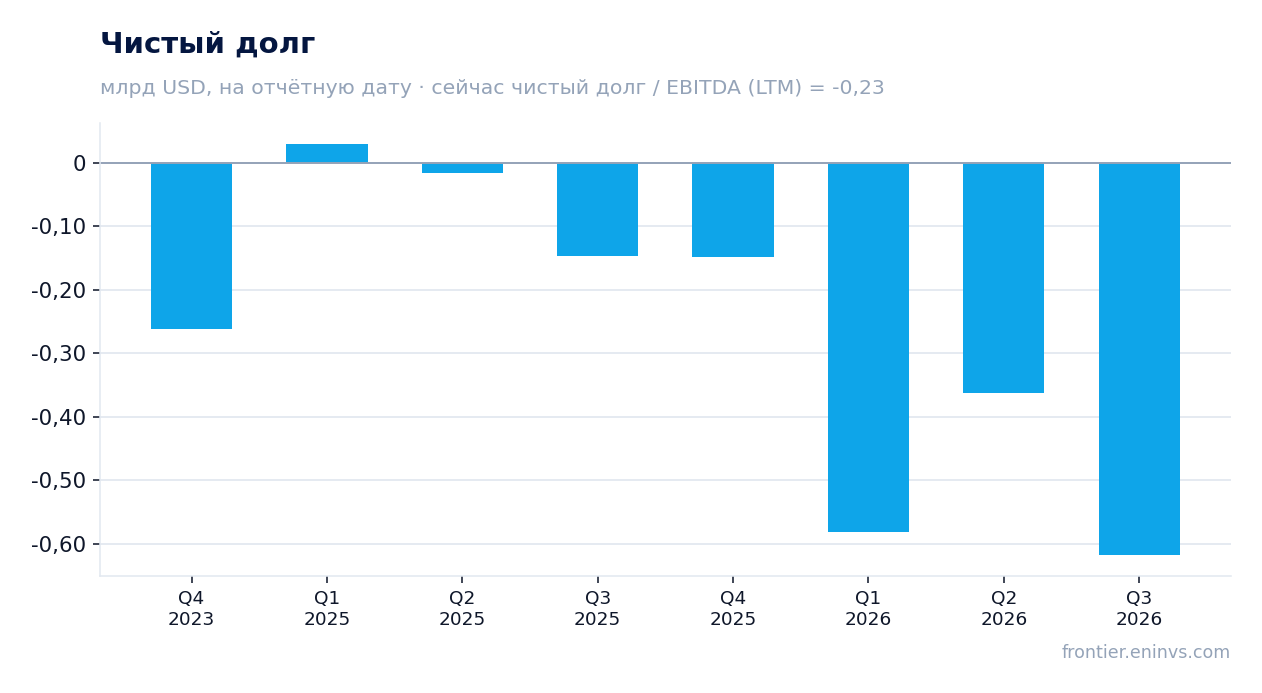
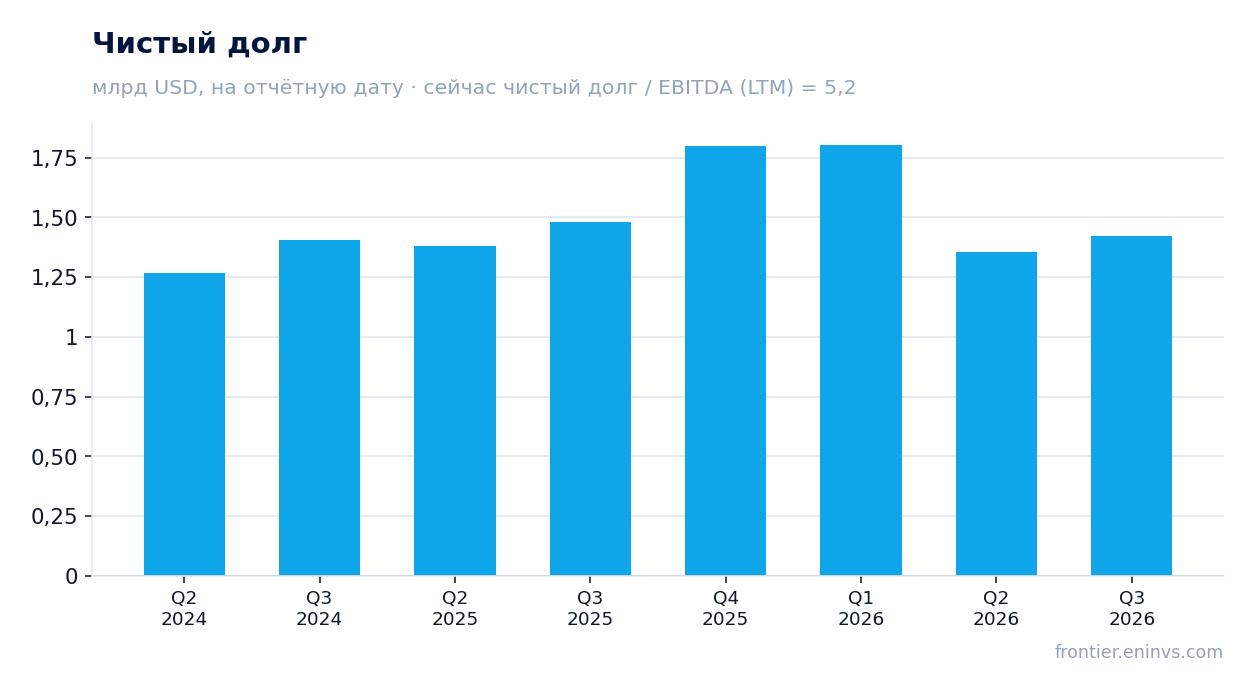
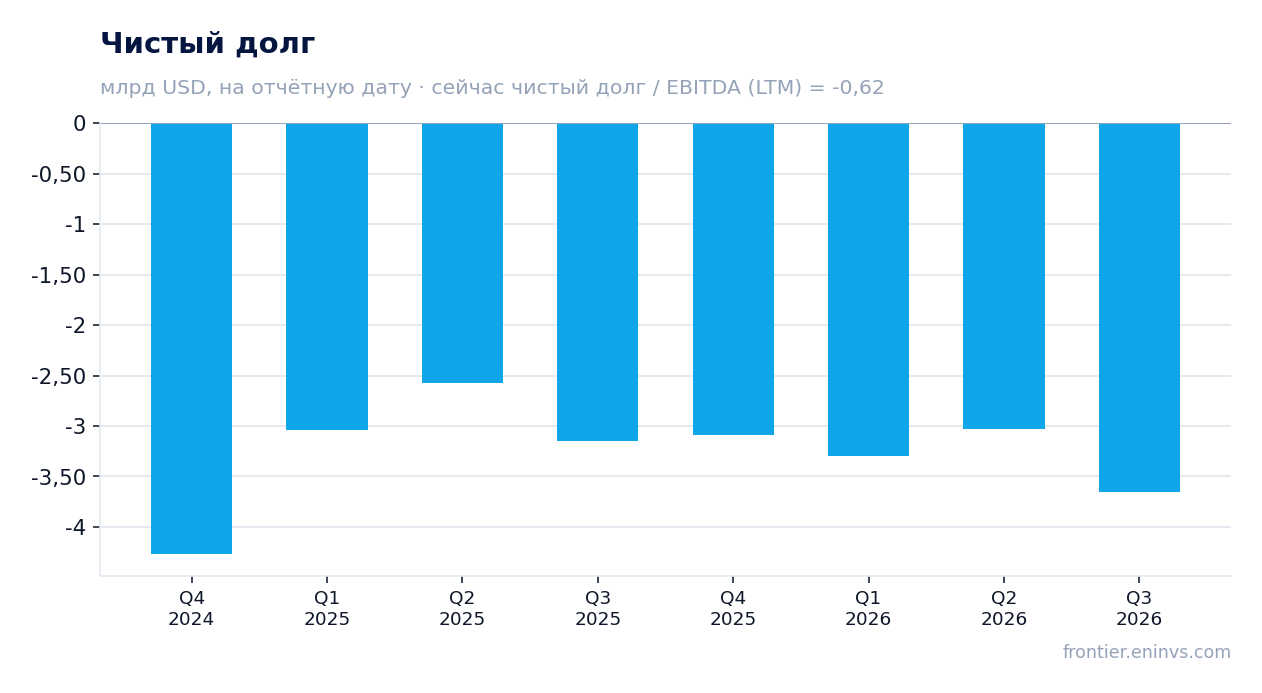
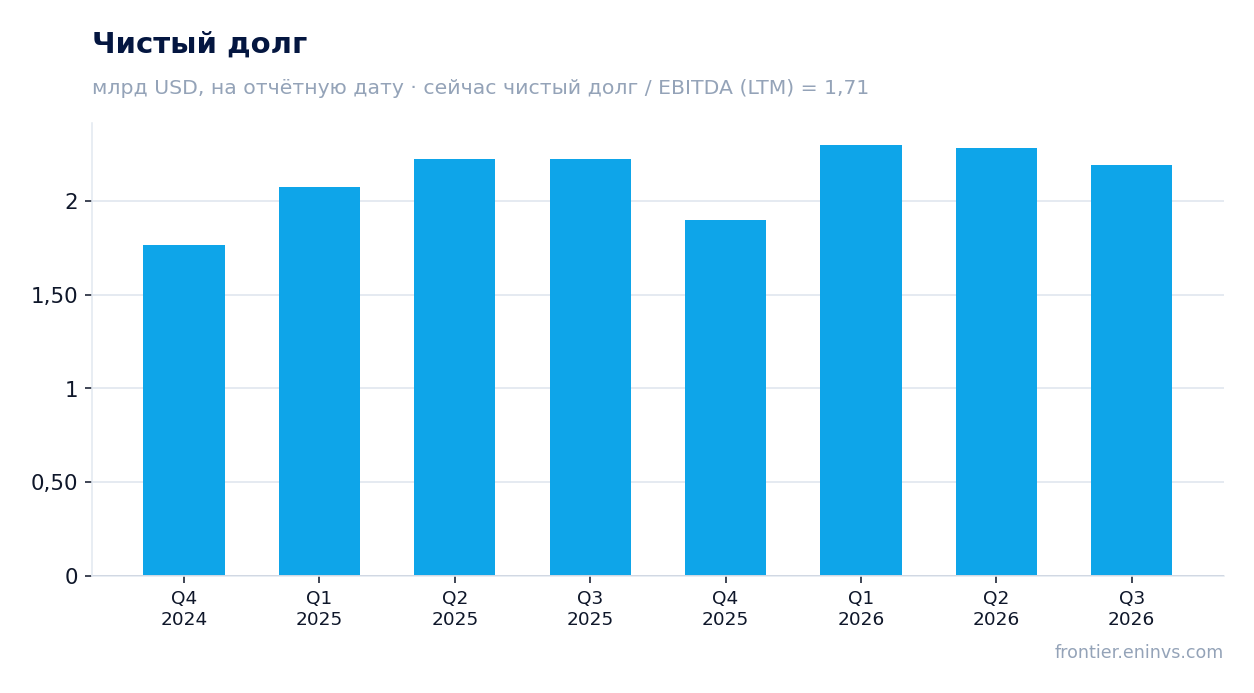
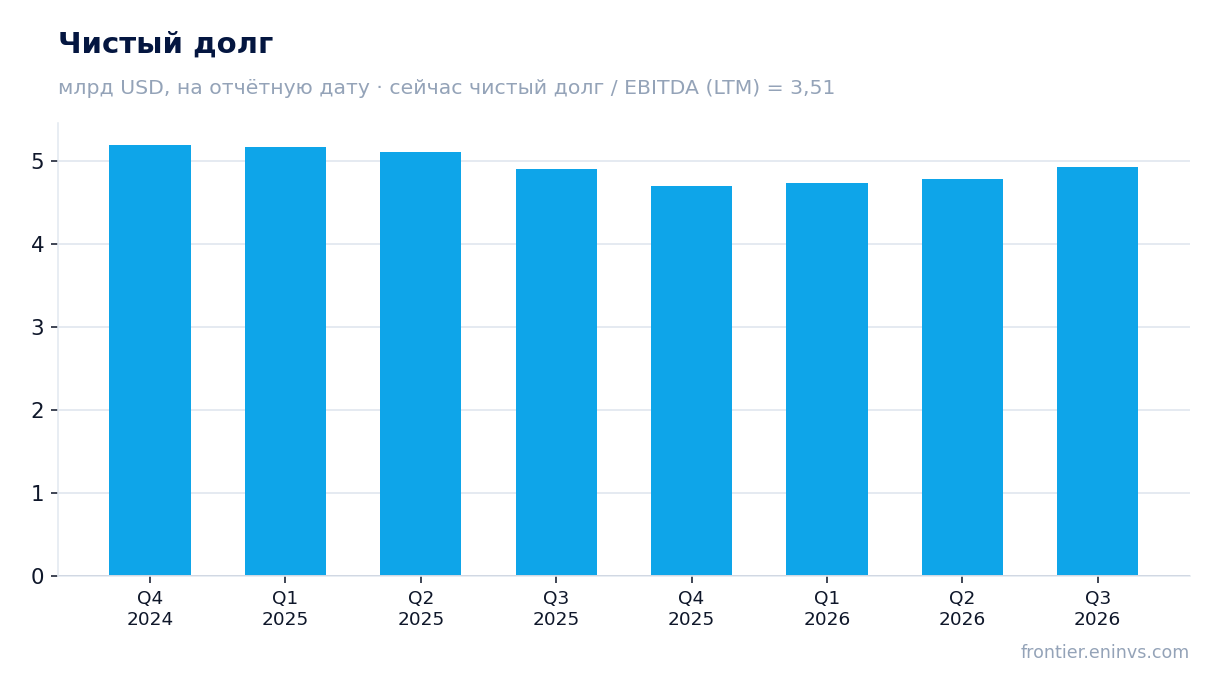
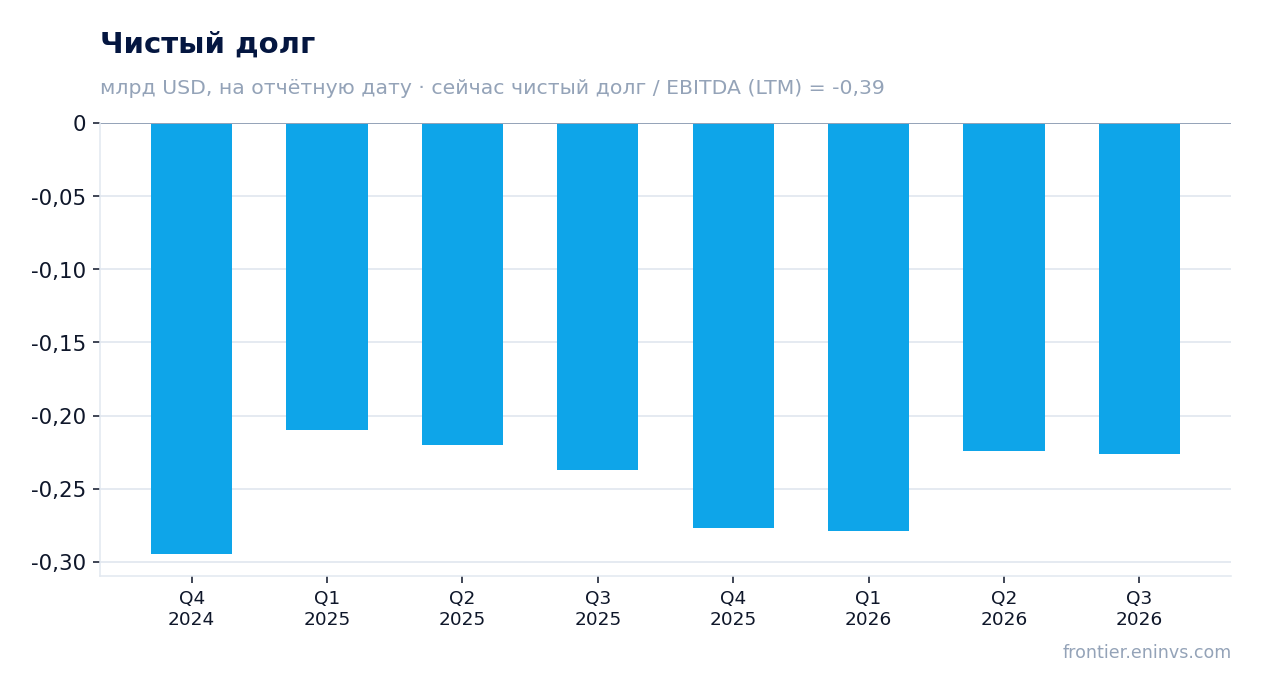
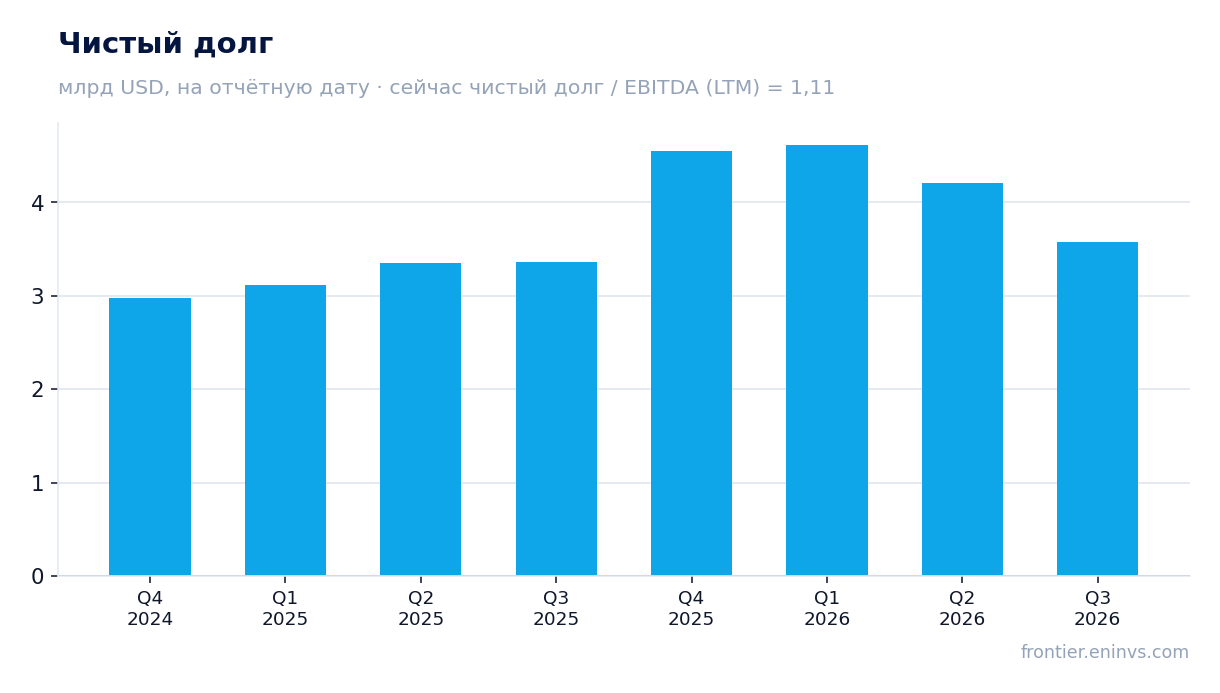
Чистый долг на отчётные даты

Операционный денежный поток в 726,4 млн долларов покрыл капитальные затраты 189,9 млн более чем втрое

Операционный денежный поток в третьем квартале составил 726,4 млн долларов – это почти столько же, сколько EBITDA (720,5 млн). Такое совпадение говорит о том, что оборотный капитал не съедал деньги, а работал нейтрально. Капитальные затраты составили 189,9 млн долларов, то есть операционный поток покрыл их в 3,8 раза.

Свободный денежный поток – разница между операционным потоком и капитальными затратами – составил 536,5 млн долларов. Это очень высокий показатель: он составляет 39,1% выручки. Для сравнения, чистая прибыль – 192,4 млн, то есть денежный поток почти втрое больше прибыли. Это хороший знак: компания генерирует реальные деньги, а не только бухгалтерскую прибыль.

Однако стоит помнить, что операционный денежный поток может быть волатильным от квартала к кварталу из-за изменения оборотного капитала. В первом квартале 2026 года он составлял 531,3 млн, во втором – 613,5 млн, в третьем – 726,4 млн. Рост последовательный, что говорит об улучшении собираемости или снижении запасов. Но устойчивость этого тренда покажет только следующий отчёт.
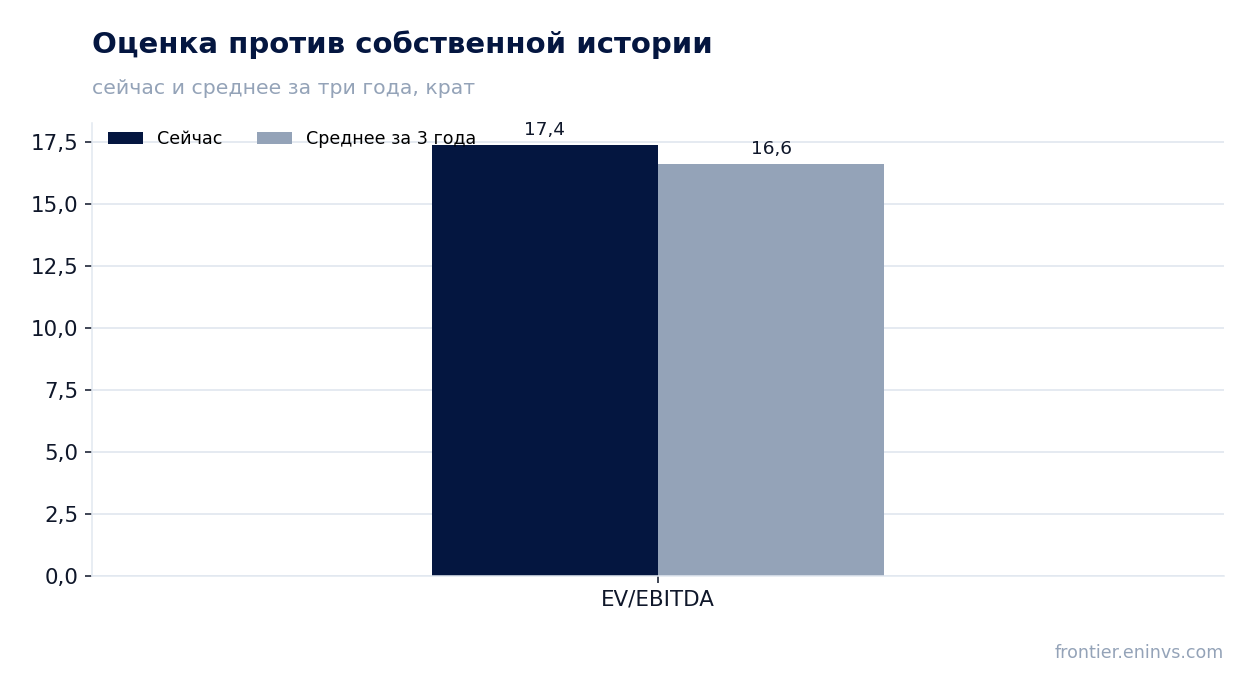
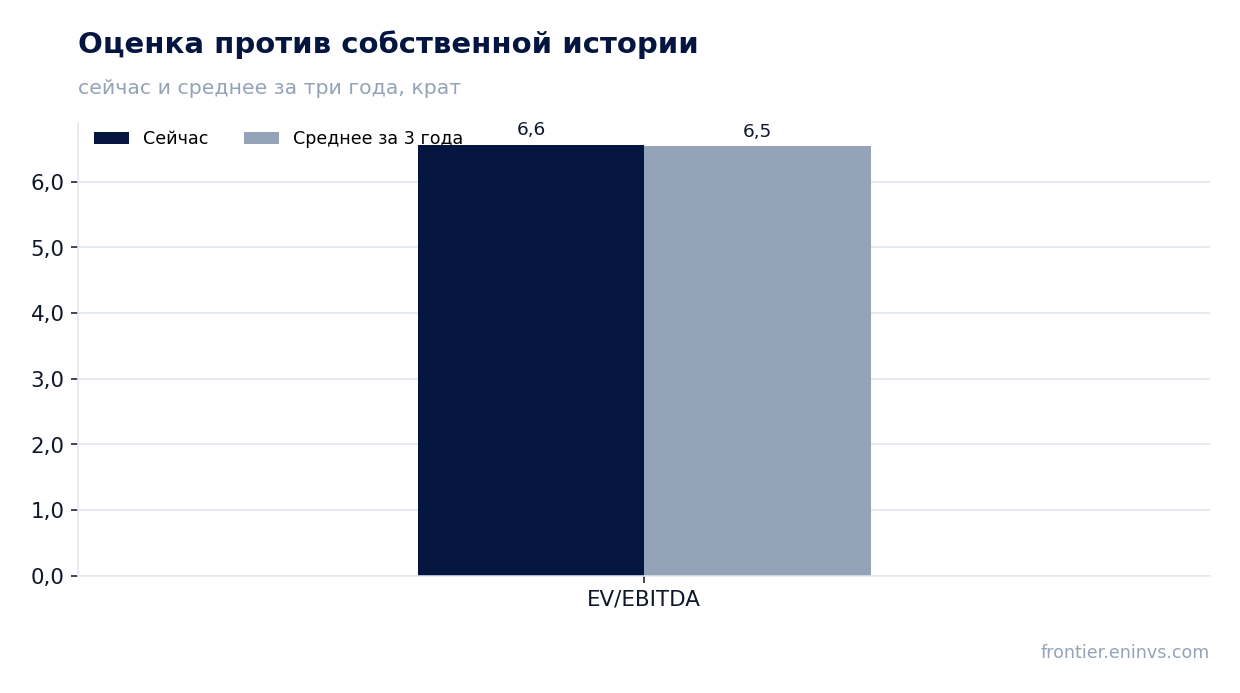
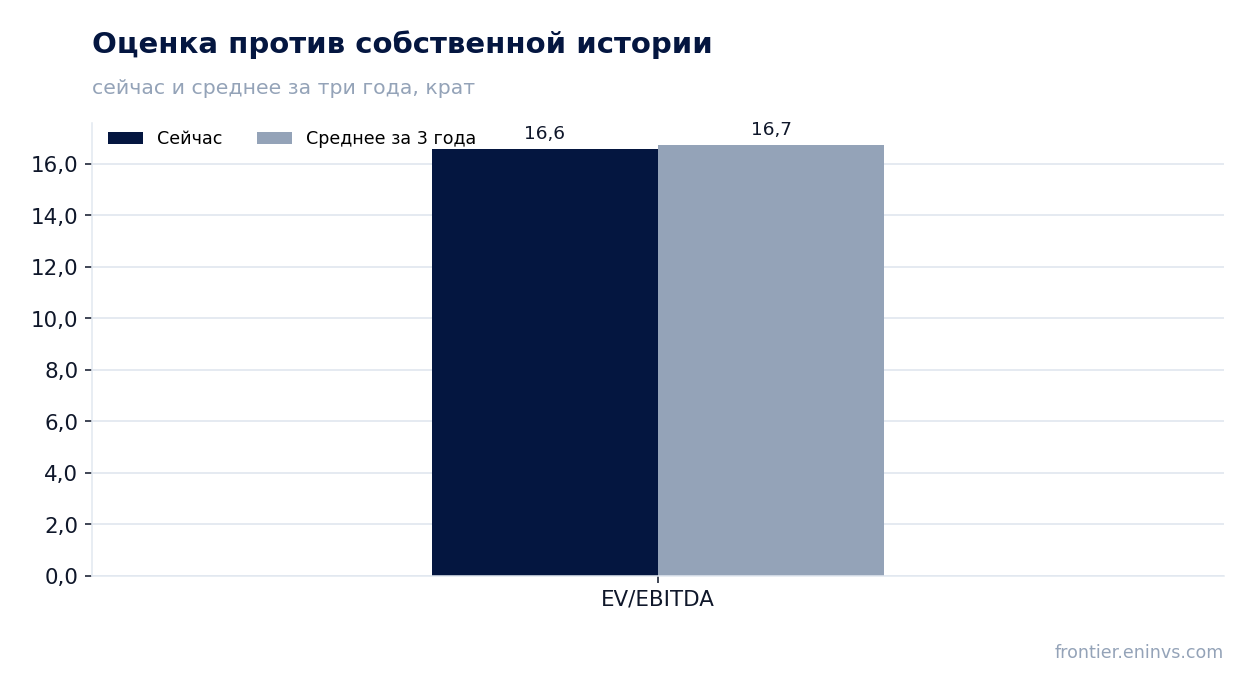
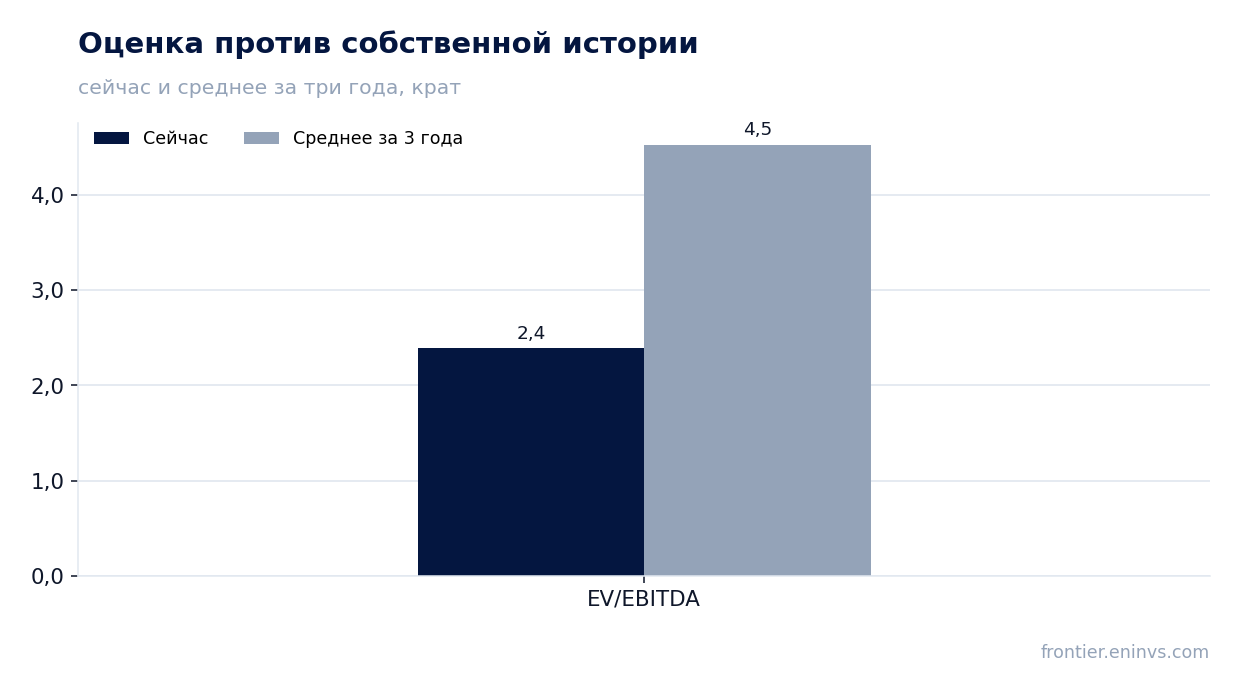
Оценка против собственной истории

Чистая денежная позиция 240,9 млн долларов – долговая нагрузка отрицательная

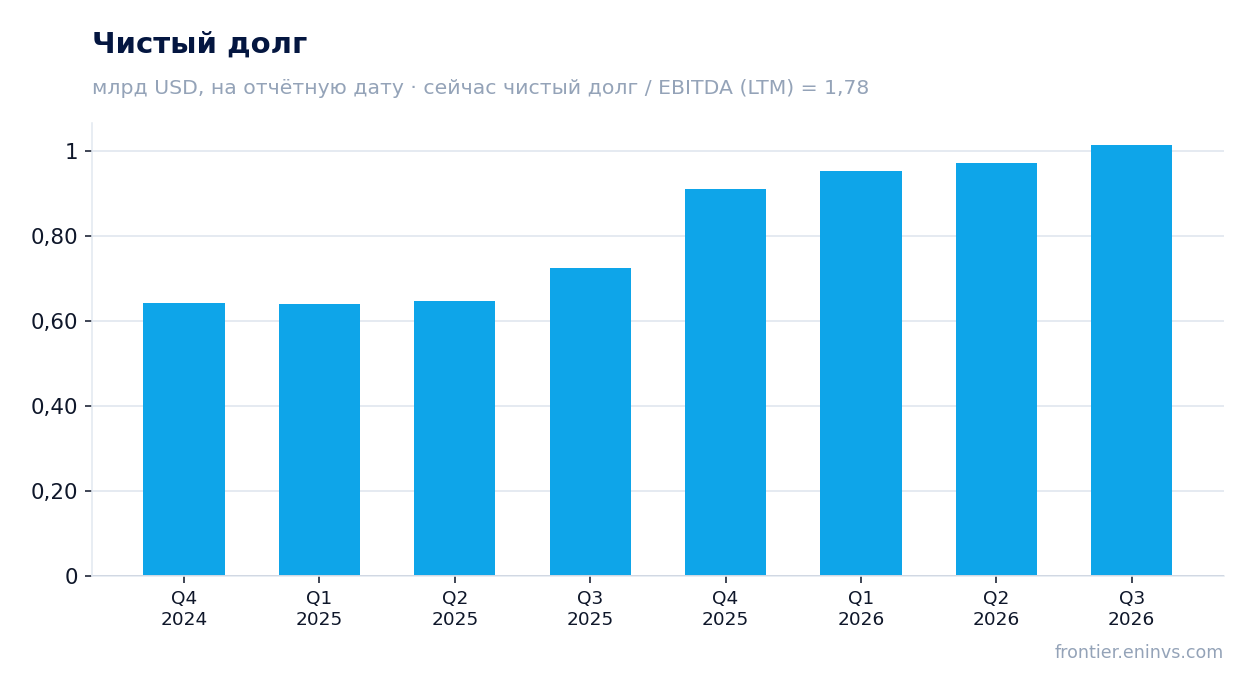
На конец третьего квартала 2026 года чистый долг компании был отрицательным – минус 240,9 млн долларов, то есть у компании чистая денежная позиция. Это означает, что денежные средства и эквиваленты превышают долговые обязательства. Отношение чистого долга к EBITDA LTM составляет -0,09 – отрицательная величина, что подтверждает отсутствие долговой нагрузки.

Динамика чистого долга: на 30 июня 2026 года он составлял -370,4 млн, на 30 сентября – -240,9 млн, то есть за квартал чистый долг вырос на 129,5 млн (денежная позиция сократилась). Годом ранее, на 30 сентября 2025 года, чистый долг был -146,3 млн, то есть за 12 месяцев денежная позиция увеличилась на 94,6 млн. Это движение в сторону укрепления баланса.

Отрицательный чистый долг – редкость для телекоммуникационной компании и сильный аргумент в пользу финансовой устойчивости. Однако важно понимать: денежная позиция может быть временной, если компания привлекает долг для финансирования капитальных затрат или выплат акционерам. В фактах нет данных о структуре долга и сроках погашения, поэтому нельзя оценить, насколько устойчива эта позиция.

Дивидендная доходность 1,7% – скромно для рынка с высокой ставкой

Дивидендная доходность TIM S.A. за последние 12 месяцев составляет 1,7%. Это низкий показатель для компании с чистой денежной позицией и высоким денежным потоком. При цене акции, которая даёт рыночную капитализацию 45 384,7 млн долларов, дивидендные выплаты составляют около 757 млн долларов в год – это примерно 3,9% от свободного денежного потока за третий квартал, если экстраполировать его на год.

Низкая дивидендная доходность может объясняться двумя причинами: либо компания направляет большую часть прибыли на рост и капитальные затраты, либо payout ratio низкий. В фактах нет данных о дивидендной политике и коэффициенте выплат, поэтому нельзя сказать, какая из причин верна. Но при чистой денежной позиции и сильном денежном потоке у компании есть возможность увеличить выплаты.

Для инвестора, ориентированного на доход, 1,7% – недостаточно, особенно если ключевая ставка в экономике выше. Однако для инвестора, ориентированного на рост, низкие дивиденды могут быть приемлемы, если компания реинвестирует прибыль в развитие. В следующем отчёте стоит следить за объявлением дивидендов: если компания повысит payout ratio, доходность может вырасти.

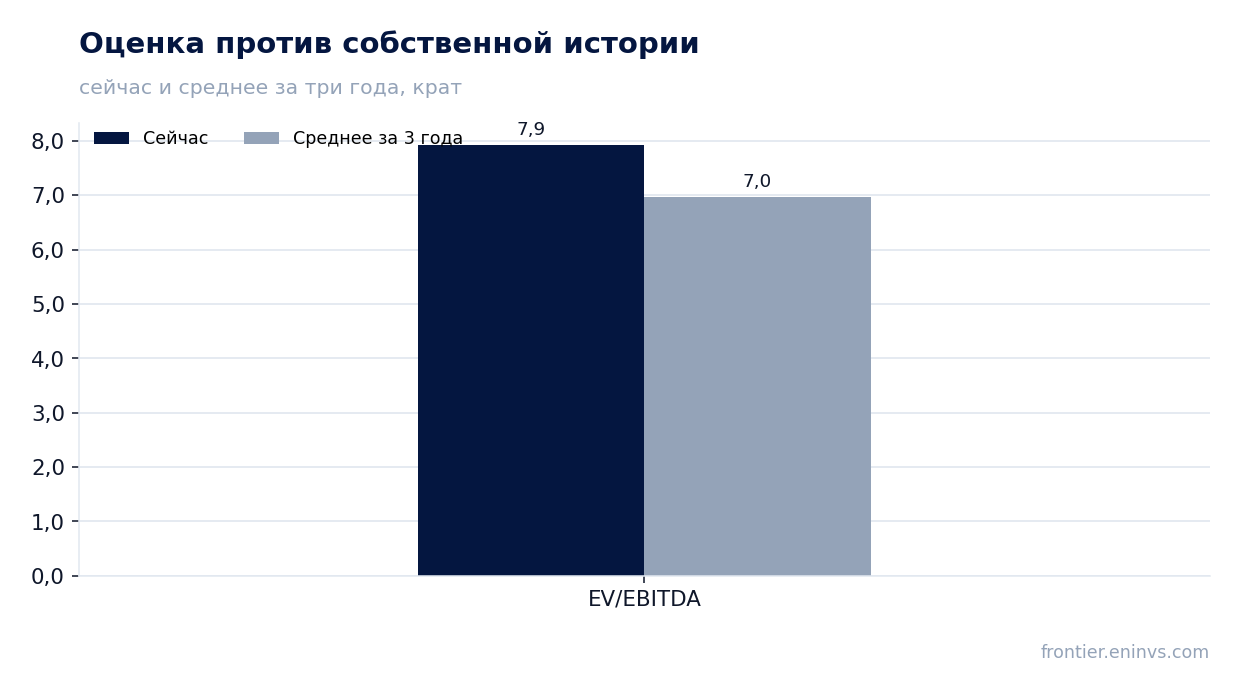
EV/EBITDA 16,6 практически совпадает со средней за три года 16,4

Мультипликатор EV/EBITDA LTM составляет 16,6 – это всего на 1% выше средней за три года 16,4. Иными словами, акция оценена практически так же, как в среднем за последние три года. Это нейтральный сигнал: рынок не закладывает ни существенного роста, ни падения.

Для компании с двузначным ростом выручки и EBITDA мультипликатор 16,6 выглядит умеренным. Однако высокая чистая маржа и денежная позиция уже учтены в цене. P/E LTM составляет 57,9 – это высокий показатель, который отражает низкую чистую прибыль относительно капитализации. Если прибыль продолжит падать, P/E будет расти, что сделает акцию менее привлекательной.

По модели портала потенциал роста к справедливой стоимости составляет +10%. Это соответствует оценке «скорее привлекательна». Модель учитывает рост EBITDA и целевой мультипликатор, но не учитывает дивиденды. Если компания увеличит выплаты, потенциал роста может быть выше.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация45,4 млрд USD
P/E (LTM)57,9
EV/EBITDA (LTM)16,6
P/B10,59
Чистый долг / EBITDA-0,09
Операционный денежный поток (LTM)2,63 млрд
ROE15,7%
Дивидендная доходность (12 мес)1,7%
EV/EBITDA, среднее за 3 года16,4

Итог

Сильная сторона отчёта – денежный поток: 726,4 млн долларов операционного потока покрыли капитальные затраты 189,9 млн более чем втрое, а чистая денежная позиция 240,9 млн подтверждает финансовую устойчивость. Слабая сторона – чистая прибыль: она упала на 10,9%, и чистая маржа сжалась с 18,0% до 14,0%. Маржа EBITDA осталась почти плоской, а выручка замедлила рост с 16,3% до 14,4%. Главный вопрос для держателя – сможет ли компания остановить падение чистой прибыли и увеличить дивиденды. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 10%.
Magazine Luiza: выручка растёт на 3,6%, но EBITDA падает на 35,6% – маржа сжалась с 8,9% до 5,6%

MGLU →

В отчёте за третий квартал 2026 года Magazine Luiza показала выручку 1 736,8 млн долларов, рост на 3,6% год к году, при этом EBITDA снизилась на 35,6% до 96,6 млн, а чистая прибыль ушла в минус 2,1 млн. Маржа EBITDA сжалась с 8,9% до 5,6%, и это главный сюжет отчёта: компания наращивает оборот, но зарабатывает на нём заметно меньше. Наш вывод: акция скорее непривлекательна по текущей цене – потенциал по модели портала минус 55%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее непривлекательна
Потенциал по модели портала-55%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
EV/EBITDA сейчас и в среднем за 3 года3,0 против 2,8 – на уровне истории
Дивидендная доходность, 12 мес1,2%
Чистый долг / EBITDA1,36 – низкая нагрузка
Главный аргумент заЧистый долг в 1,36 EBITDA и операционный денежный поток в 863,8 млн долларов дают компании финансовую устойчивость для восстановления.
Главный аргумент противEBITDA упала на 35,6%, а маржа сжалась с 8,9% до 5,6%, и рост выручки на 3,6% не компенсирует потерю прибыли.
Что изменит выводВердикт улучшится, если в следующем квартале маржа EBITDA превысит 8% при сохранении роста выручки выше 5%.

Главные тезисы

— Выручка выросла на 3,6% год к году, но темп замедлился с 7,0% кварталом ранее

— EBITDA упала на 35,6%, и маржа сжалась с 8,9% до 5,6% – рост оборота не дошёл до прибыли

— Чистый результат ушёл в минус 2,1 млн долларов при положительной операционной прибыли 56,4 млн

— Операционный денежный поток в 863,8 млн при капзатратах 33,2 млн – деньги есть, но это оборотный капитал, а не прибыль

— Чистый долг 694,7 млн долларов – 1,36 EBITDA за последние 12 месяцев, нагрузка умеренная

— EV/EBITDA 3,0 практически совпадает со средней за три года 2,8 – рынок не переоценивает компанию

— Дивидендная доходность 1,15% не компенсирует падение прибыли

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка1,681,74+3,6%
EBITDA0,150,10-35,6%
Операционная прибыль0,090,06-37,7%
Чистая прибыль0,02-0,00-113,2%
Операционный денежный поток0,240,86+255,7%
Капзатраты0,05——
Рентабельность по EBITDA8,9%5,6%-3,3 п.п.
Чистая маржа0,9%-0,1%-1,0 п.п.

Выручка выросла на 3,6% год к году, но темп замедлился с 7,0% кварталом ранее

В третьем квартале 2026 года выручка Magazine Luiza составила 1 736,8 млн долларов, что на 3,6% выше уровня того же квартала годом ранее. Рост есть, но он заметно скромнее, чем во втором квартале, когда компания прибавляла 7,0% год к году. Замедление произошло на фоне более высокой базы прошлого года и общего охлаждения потребительского спроса.

Квартальная динамика показывает, что компания прошла пик роста: в четвёртом квартале 2025 года выручка подскакивала на 72,1% год к году, в первом квартале 2026-го – на 9,8%, во втором – на 7,0%, теперь – на 3,6%. Такая последовательность говорит о том, что эффект низкой базы исчерпан, и дальнейший рост будет опираться на органические факторы, а не на восстановление после слабого периода.

Для инвестора важно, что замедление выручки совпало с падением рентабельности. Если раньше компания могла компенсировать давление на маржу за счёт масштаба, то теперь рост оборота почти не помогает прибыли. Это ставит под вопрос устойчивость всей модели заработка.

Выручка и EBITDA по кварталам

EBITDA упала на 35,6%, и маржа сжалась с 8,9% до 5,6% – рост оборота не дошёл до прибыли

EBITDA за третий квартал 2026 года составила 96,6 млн долларов, что на 35,6% ниже уровня годичной давности. Маржа EBITDA сжалась до 5,6% против 8,9% годом ранее. Это означает, что на каждый доллар выручки компания зарабатывает почти вдвое меньше операционной прибыли до амортизации, чем раньше.

Сжатие маржи на 3,3 процентного пункта – существенное изменение для ритейлера с низкой рентабельностью. При выручке 1 736,8 млн долларов потеря 3,3 п.п. маржи эквивалентна примерно 57 млн долларов недополученной EBITDA. Причины могут быть связаны с ростом издержек, промо-активностью или изменением структуры продаж, но в отчёте конкретные драйверы не раскрыты.

Операционная прибыль также снизилась – до 56,4 млн долларов, хотя остаётся положительной. Разрыв между EBITDA и операционной прибылью составляет около 40 млн долларов, что отражает амортизацию. Для компании, которая активно инвестирует в логистику и цифровые каналы, такой уровень амортизации ожидаем, но он усиливает давление на чистый результат.

Чистая прибыль по кварталам

Чистый результат ушёл в минус 2,1 млн долларов при положительной операционной прибыли 56,4 млн

Чистый убыток за третий квартал 2026 года составил 2,1 млн долларов против прибыли 15,7 млн годом ранее, падение на 113,2%.

Рентабельность по чистой прибыли составила минус 0,1% против плюс 0,9% годом ранее. Разница в 1 процентный пункт кажется небольшой, но она отражает переход от прибыльности к убыточности. Для компании с выручкой почти 1,7 млрд долларов даже небольшое изменение маржи имеет значение.

Важно, что убыток не является результатом разовых списаний – в отчёте они не выделены. Скорее всего, давление оказали процентные расходы, которые при долге около 695 млн долларов составляют заметную величину. Однако точная сумма процентных расходов в фактах не раскрыта, поэтому ограничимся констатацией: операционная прибыль есть, чистой прибыли нет.

Чистый долг на отчётные даты

Операционный денежный поток в 863,8 млн при капзатратах 33,2 млн – деньги есть, но это оборотный капитал, а не прибыль

Операционный денежный поток за третий квартал 2026 года составил 863,8 млн долларов, что значительно превышает EBITDA в 96,6 млн. Такой разрыв объясняется притоком оборотного капитала – вероятно, компания сокращала запасы или получала больше от поставщиков. Это разовое или сезонное явление, а не устойчивая способность генерировать деньги.

Капитальные затраты были скромными – 33,2 млн долларов, что составляет менее 4% от операционного потока. Свободный денежный поток, таким образом, выглядит очень внушительно, но его качество вызывает вопросы: если убрать эффект оборотного капитала, поток был бы близок к EBITDA и едва покрывал бы проценты и налоги.

Для инвестора важно, что операционный поток не отменяет слабости отчёта о прибылях. Деньги, пришедшие от управления оборотным капиталом, конечны: запасы нельзя сокращать бесконечно. В следующем квартале поток может вернуться к более скромным значениям, и тогда давление на ликвидность усилится.

Оценка против собственной истории

Чистый долг 694,7 млн долларов – 1,36 EBITDA за последние 12 месяцев, нагрузка умеренная

Чистый долг на 30 сентября 2026 года составил 694,7 млн долларов. Это 1,36 EBITDA за последние 12 месяцев, которая равна 509,3 млн. Такой уровень долга нельзя назвать высоким: коэффициент ниже 2 обычно считается комфортным для ритейлера. Однако умеренная нагрузка не отменяет того, что проценты съедают прибыль.

Динамика долга: на 30 июня 2026 года чистый долг был 0,6 млрд долларов, на 30 сентября – 0,7 млрд, рост на 0,1 млрд за квартал. . Компания постепенно сокращает долг, но квартальное увеличение показывает, что полностью расплатиться пока не удаётся.

Соотношение чистого долга к EBITDA в 1,36 – это уровень, а не направление. Мы не можем сказать, выросла или снизилась нагрузка, потому что в фактах нет предыдущего значения коэффициента. Но абсолютное снижение долга за год – с 0,8 до 0,7 млрд – говорит о том, что компания придерживается консервативной финансовой политики.

EV/EBITDA 3,0 практически совпадает со средней за три года 2,8 – рынок не переоценивает компанию

Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,0 при средней за три года 2,8. Разница всего 4%, что находится в пределах 5% и означает, что акция оценена практически так же, как и в среднем за последние три года. Рынок не даёт компании ни премии за рост, ни дисконта за слабость.

P/E за последние 12 месяцев равен 26,1, что отражает низкую базу прибыли. При чистой прибыли за 12 месяцев всего 37,4 млн долларов любой мультипликатор прибыли будет высоким. Это ещё один аргумент в пользу того, что прибыль – не самый надёжный ориентир для оценки компании в текущем состоянии.

Для инвестора нейтральная оценка по мультипликатору означает, что запас хода отсутствует. Если компания не сможет восстановить маржу, мультипликатор может остаться на текущем уровне или снизиться. Если же маржа вернётся к прежним уровням, акция может стать интереснее, но пока сигналов к этому нет.

Дивидендная доходность 1,15% не компенсирует падение прибыли

Дивидендная доходность за последние 12 месяцев составляет 1,15%. Это скромный уровень, который не может служить основным аргументом в пользу инвестиции. При чистом убытке в третьем квартале и падении прибыли за 12 месяцев до 37,4 млн долларов устойчивость дивиденда вызывает вопросы.

Компания не раскрывает дивидендную политику в фактах, поэтому мы не можем оценить, какая доля прибыли направляется на выплаты. Однако при текущей доходности и отрицательном квартальном результате вероятность сохранения выплат на прежнем уровне невысока. Если прибыль не восстановится, дивиденд может быть сокращён.

Для сравнения: доходность 1,15% значительно ниже ключевой ставки, которая в фактах не указана, но даже без неё очевидно, что дивиденд не является привлекательным. Инвестор, покупающий акцию ради дивиденда, берёт на себя риск снижения выплат без адекватной компенсации.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация0,97 млрд USD
P/E (LTM)26,1
EV/EBITDA (LTM)3,0
P/B0,47
Чистый долг / EBITDA1,36
Операционный денежный поток (LTM)3,76 млрд
ROE-0,4%
Дивидендная доходность (12 мес)1,2%
EV/EBITDA, среднее за 3 года2,8

Итог

Отчёт Magazine Luiza за третий квартал 2026 года показал, что компания растёт, но зарабатывает всё меньше: выручка прибавила 3,6%, а EBITDA упала на 35,6%. Сильной стороной остаётся умеренный долг в 1,36 EBITDA и положительный операционный денежный поток, но его качество вызывает вопросы. Слабость – в сжатии маржи и переходе к чистому убытку. Оценка по EV/EBITDA 3,0 практически совпадает со средней за три года 2,8, а по модели портала справедливая стоимость акции на 55% ниже текущей цены. Наш вывод: акция скорее непривлекательна по текущей цене – потенциал по модели портала минус 55%.

Sao Martinho: выручка ускорилась до +12,5%, но прибыль упала на 69,8% – маржа сжалась, а долг вырос до 2,1 млрд

SMTO →

30 сентября 2026 года Sao Martinho раскрыла результаты за третий квартал 2026 года. Выручка выросла на 12,5% год к году до 363,6 млн, тогда как чистая прибыль упала на 69,8% до 9,9 млн, а EBITDA составила 92,1 млн при марже 25,3%. На фоне роста выручки прибыль сжалась из-за падения операционной рентабельности, а чистый долг за квартал увеличился с 1,4 до 2,1 млрд. Наш вывод: акция скорее непривлекательна по текущей цене – модели портала для компании нет; EV/EBITDA 10,1 против 7,3 в среднем за три года, премия 39% к истории.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее непривлекательна
Потенциал по модели порталамодель для компании не считается
EV/EBITDA сейчас и в среднем за 3 года10,1 против 7,3 – премия 39% к истории
Дивидендная доходность, 12 мес1,2%
Чистый долг / EBITDA9,64 – высокая нагрузка
Главный аргумент заВыручка ускорилась до +12,5% год к году, развернув снижение предыдущего квартала на 9,7%, что показывает способность компании наращивать продажи.
Главный аргумент противEV/EBITDA 10,1 на 39% выше собственной трёхлетней средней 7,3 при падении прибыли на 69,8% и долговой нагрузке 9,64 к EBITDA.
Что изменит выводВердикт повысился бы при восстановлении операционной маржи и снижении отношения чистого долга к EBITDA ниже 9,64; понизился бы при дальнейшем падении чистой прибыли.

Главные тезисы

— Выручка в третьем квартале выросла на 12,5% год к году до 363,6 млн, развернув снижение предыдущего квартала на 9,7%

— EBITDA сократилась до 92,1 млн, а маржа 25,3% не удержала операционную прибыль – она упала до 23,8 млн

— Чистая прибыль рухнула на 69,8% до 9,9 млн, и рентабельность по ней сжалась с 10,1% до 2,7%

— Чистый долг за квартал вырос с 1,4 до 2,1 млрд, а отношение долга к EBITDA LTM достигло 9,64 – уровень высокий

— Операционный денежный поток 60,2 млн не покрывает капитальные вложения 111,6 млн, и разрыв финансируется долгом

— Дивидендная доходность за последние 12 месяцев составляет 1,18% – выплата скромная и не компенсирует риск

— EV/EBITDA LTM 10,1 на 39% выше собственной трёхлетней средней 7,3 – акция дороже своей истории

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка0,320,36+12,5%
EBITDA—0,09—
Операционная прибыль0,070,02-65,1%
Чистая прибыль0,030,01-69,8%
Операционный денежный поток—0,06—
Рентабельность по EBITDA—25,3%—
Чистая маржа10,1%2,7%-7,4 п.п.

Выручка в третьем квартале выросла на 12,5% год к году до 363,6 млн, развернув снижение предыдущего квартала на 9,7%

Выручка за третий квартал 2026 года составила 363,6 млн, что на 12,5% выше уровня того же квартала годом ранее. Это ускорение после снижения на 9,7% во втором квартале 2026 года: динамика верхней строки развернулась.

Рост выручки не сопровождается ростом прибыли. Операционная прибыль за квартал составила 23,8 млн, а чистая – 9,9 млн, что заметно ниже прошлогодних уровней. Верхняя строка растёт, но до нижней это не доходит.

Выручка и EBITDA по кварталам

EBITDA сократилась до 92,1 млн, а маржа 25,3% не удержала операционную прибыль – она упала до 23,8 млн

EBITDA за третий квартал составила 92,1 млн при марже 25,3%. Операционная прибыль оказалась на уровне 23,8 млн, что указывает на высокую долю амортизации и прочих операционных расходов в структуре затрат.

Сжатие операционной прибыли при растущей выручке означает, что расходы растут быстрее доходов. Маржа EBITDA в 25,3% не транслируется в сопоставимую операционную рентабельность, и это ключевое давление на чистый результат.

Чистая прибыль по кварталам

Чистая прибыль рухнула на 69,8% до 9,9 млн, и рентабельность по ней сжалась с 10,1% до 2,7%

Чистая прибыль за третий квартал 2026 года составила 9,9 млн, что на 69,8% ниже уровня того же квартала годом ранее. Рентабельность по чистой прибыли упала до 2,7% против 10,1% годом ранее.

Падение прибыли при росте выручки на 12,5% объясняется сжатием операционной маржи и, вероятно, ростом процентных расходов, связанных с увеличением долга. Прибыль не защищена от роста стоимости обслуживания долга.

Чистый долг на отчётные даты

Чистый долг за квартал вырос с 1,4 до 2,1 млрд, а отношение долга к EBITDA LTM достигло 9,64 – уровень высокий

Чистый долг на 30 сентября 2026 года составил 2,1 млрд, увеличившись с 1,4 млрд на 30 июня 2026 года, то есть на 0,7 млрд за квартал. За двенадцать месяцев долг вырос с 1,5 млрд на 30 сентября 2025 года до 2,1 млрд.

Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 9,64. Это высокий уровень, который ограничивает финансовую гибкость и повышает чувствительность прибыли к процентным ставкам.

Оценка против собственной истории

Операционный денежный поток 60,2 млн не покрывает капитальные вложения 111,6 млн, и разрыв финансируется долгом

Операционный денежный поток за третий квартал составил 60,2 млн, тогда как капитальные вложения достигли 111,6 млн. Разрыв в 51,4 млн означает, что инвестиции финансируются за счёт заёмных средств.

Это объясняет рост чистого долга за квартал на 0,7 млрд. Компания инвестирует больше, чем зарабатывает, и покрывает дефицит долгом, что при отношении долга к EBITDA 9,64 создаёт давление на баланс.

Дивидендная доходность за последние 12 месяцев составляет 1,18% – выплата скромная и не компенсирует риск

Дивидендная доходность за последние двенадцать месяцев составляет 1,18%. При текущей цене и прибыли за последние двенадцать месяцев 121,1 млн выплата остаётся скромной.

Доходность 1,18% не компенсирует ни долговую нагрузку, ни падение прибыли. Для инвестора дивиденд здесь не является основным аргументом, и его размер ограничен необходимостью финансировать капитальные вложения и обслуживать долг.

EV/EBITDA LTM 10,1 на 39% выше собственной трёхлетней средней 7,3 – акция дороже своей истории

Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 10,1 против собственной трёхлетней средней 7,3. Это премия в 39% к истории, и она не подкреплена ни ростом прибыли, ни снижением долга.

P/E LTM на уровне 8,2 выглядит низким, но прибыль за последние двенадцать месяцев включает разовые факторы, а долговая нагрузка 9,64 по отношению к EBITDA ограничивает устойчивость прибыли. По EV/EBITDA акция дороже своей истории, и это перевешивает.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация0,99 млрд USD
P/E (LTM)8,2
EV/EBITDA (LTM)10,1
P/B0,75
Чистый долг / EBITDA9,64
Операционный денежный поток (LTM)0,47 млрд
ROE2,7%
Дивидендная доходность (12 мес)1,2%
EV/EBITDA, среднее за 3 года7,3

Итог

Сильной стороной квартала стал рост выручки на 12,5% год к году до 363,6 млн, развернувший снижение предыдущего квартала. Однако прибыль упала на 69,8% до 9,9 млн, маржа сжалась, а чистый долг вырос до 2,1 млрд при отношении к EBITDA 9,64. Операционный денежный поток 60,2 млн не покрывает капитальные вложения 111,6 млн, и разрыв финансируется долгом. Главный вопрос для держателя – способность компании восстановить прибыль и снизить долговую нагрузку. Наш вывод: акция скорее непривлекательна по текущей цене – модели портала для компании нет; EV/EBITDA 10,1 против 7,3 в среднем за три года, премия 39% к истории.

Hapvida: EBITDA выросла на 42%, но долг за квартал прибавил 1,4 млрд долларов

HAPV →

30 сентября 2026 года Hapvida закрыла третий квартал: выручка 1 615,1 млн долларов (+9,8% год к году), EBITDA 200,6 млн (+42,0%), чистая прибыль 19,6 млн (+21,3%). Маржа EBITDA поднялась до 12,4% с 9,6% годом ранее, но чистая маржа осталась на уровне 1,2%. За квартал чистый долг вырос с 1,0 млрд до 2,4 млрд долларов, а отношение чистого долга к EBITDA за последние 12 месяцев составляет 7,95. Наш вывод: акция скорее непривлекательна по текущей цене.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее непривлекательна
Потенциал по модели порталамодель для компании не считается
Чистый долг / EBITDA7,95 – высокая нагрузка
Главный аргумент заEBITDA выросла на 42,0% при росте выручки на 9,8%, и маржа поднялась до 12,4% с 9,6% – операционный рычаг работает.
Главный аргумент противЧистый долг за квартал вырос с 1,0 млрд до 2,4 млрд долларов, а отношение к EBITDA составляет 7,95 – долг съедает почти всю операционную прибыль.
Что изменит выводВердикт улучшился бы, если отношение чистого долга к EBITDA опустилось ниже 5 – за счёт роста EBITDA или снижения долга.

Главные тезисы

— Выручка прибавила 9,8% год к году, но это медленнее, чем 12,2% кварталом ранее

— EBITDA выросла на 42,0% при росте выручки на 9,8%, и маржа поднялась до 12,4% с 9,6%

— Чистая прибыль 19,6 млн долларов при марже 1,2% – почти вся операционная прибыль уходит на проценты и налоги

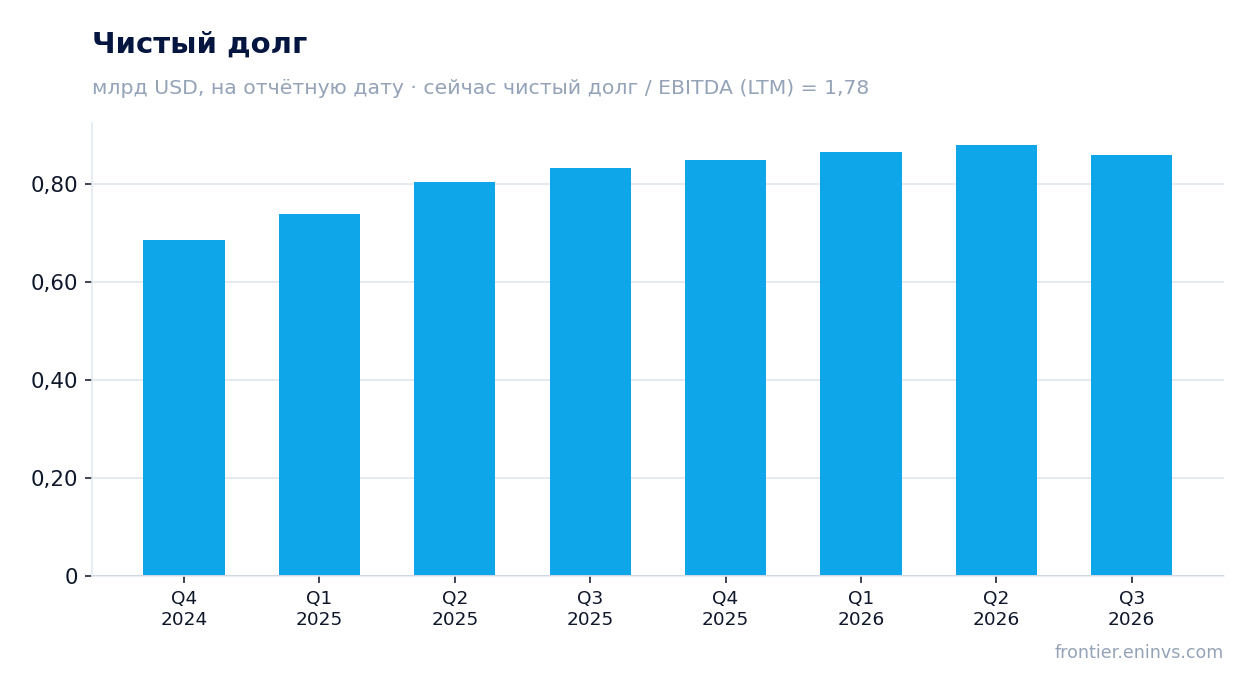
— За квартал чистый долг вырос с 1,0 млрд до 2,4 млрд долларов, а за 12 месяцев – с 0,7 млрд до 2,4 млрд

— Отношение чистого долга к EBITDA за последние 12 месяцев составляет 7,95 – это уровень, при котором долг определяет оценку

— Операционный денежный поток 103,5 млн долларов при капитальных затратах 15,0 млн оставляет около 88,5 млн свободных средств за квартал

— EV/EBITDA 4,48 – низкий мультипликатор, но он отражает долговую нагрузку, а не недооценку

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка1,471,62+9,8%
EBITDA0,140,20+42,0%
Операционная прибыль0,070,15+132,7%
Чистая прибыль0,020,02+21,3%
Операционный денежный поток0,050,10+99,9%
Капзатраты0,04——
Рентабельность по EBITDA9,6%12,4%+2,8 п.п.
Чистая маржа1,1%1,2%+0,1 п.п.

Выручка прибавила 9,8% год к году, но это медленнее, чем 12,2% кварталом ранее

В третьем квартале 2026 года выручка составила 1 615,1 млн долларов, на 9,8% больше, чем годом ранее. Кварталом ранее рост был 12,2%, то есть динамика замедлилась. Замедление идёт второй квартал подряд: в первом квартале 2026 года выручка прибавила 15,9%.

Абсолютный уровень выручки при этом почти не изменился: 1 609,6 млн во втором квартале против 1 615,1 млн в третьем. Компания растёт, но темпы сбавляют, и это важно для оценки: при долге в 7,95 EBITDA именно рост выручки должен обеспечивать обслуживание долга.

Выручка и EBITDA по кварталам

EBITDA выросла на 42,0% при росте выручки на 9,8%, и маржа поднялась до 12,4% с 9,6%

EBITDA за третий квартал составила 200,6 млн долларов против 141,3 млн годом ранее, рост 42,0%. Маржа EBITDA поднялась до 12,4% с 9,6%. Операционная прибыль выросла до 151,8 млн с 65,2 млн, то есть более чем вдвое.
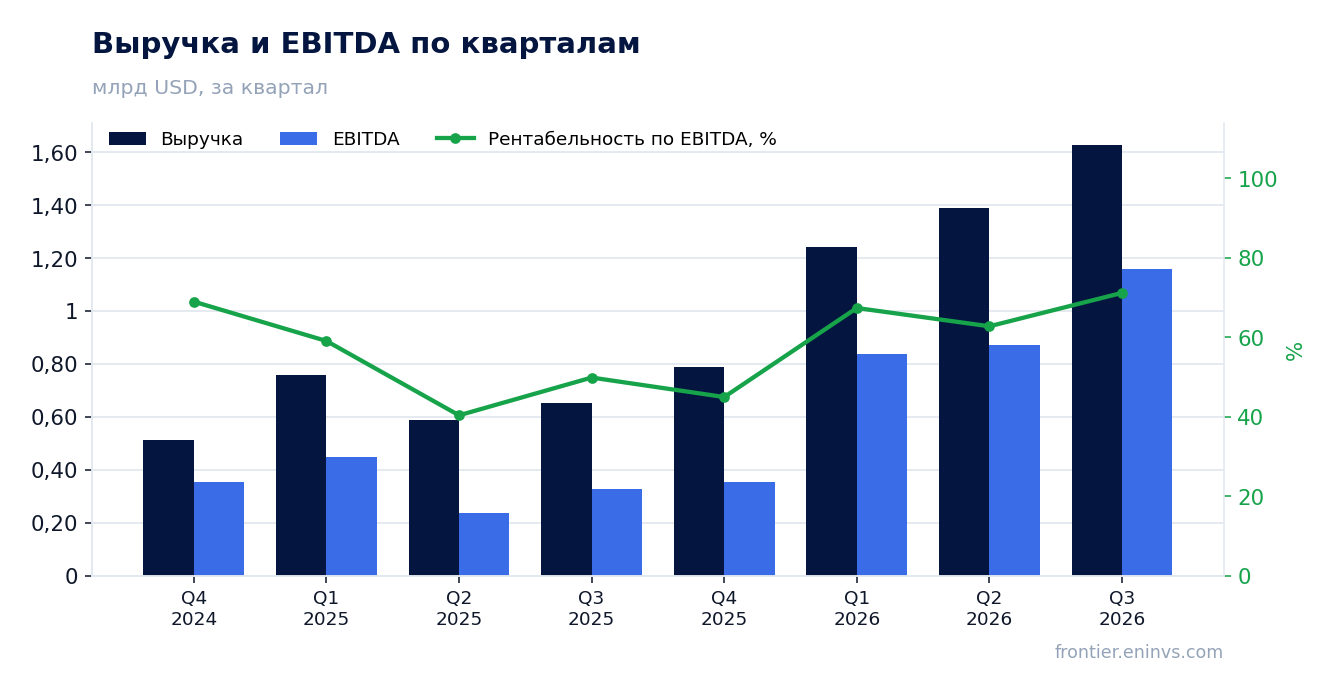
Такой разрыв между ростом выручки и EBITDA означает, что расходы росли медленнее выручки. В отчёте не раскрыто, какая именно статья дала экономию, поэтому ограничимся констатацией: операционный рычаг сработал, и маржа прибавила 2,8 процентного пункта.

Устойчивость этого улучшения – главный вопрос. Если экономия разовая, маржа вернётся к прежнему уровню, и тогда EBITDA в 200 млн окажется пиком, а не новым уровнем.

Чистая прибыль по кварталам

Чистая прибыль 19,6 млн долларов при марже 1,2% – почти вся операционная прибыль уходит на проценты и налоги

Чистая прибыль за третий квартал составила 19,6 млн долларов, на 21,3% больше, чем годом ранее. При операционной прибыли 151,8 млн это означает, что около 132 млн ушло на проценты и налоги. Чистая маржа – 1,2% против 1,1% годом ранее, то есть почти не изменилась.

Для компании с выручкой 1,6 млрд долларов в квартал прибыль в 19,6 млн – это тонкий слой. ROE составляет 0,83%, что для акционера означает доходность ниже безрисковой ставки.

Разрыв между EBITDA и чистой прибылью – это цена долга. Пока долг остаётся на уровне 2,4 млрд, процентные расходы будут съедать большую часть операционного результата, и улучшение маржи EBITDA будет транслироваться в прибыль лишь частично.

Чистый долг на отчётные даты

За квартал чистый долг вырос с 1,0 млрд до 2,4 млрд долларов, а за 12 месяцев – с 0,7 млрд до 2,4 млрд

На 30 сентября 2026 года чистый долг составил 2 407,8 млн долларов. На 30 июня он был 1,0 млрд, то есть за квартал прибавилось 1,4 млрд. Годом ранее, на 30 сентября 2025 года, чистый долг был 0,7 млрд – за 12 месяцев он вырос на 1,7 млрд.

Такой прирост за один квартал – главное событие отчёта. Он означает, что компания финансировала рост и, возможно, рефинансировала обязательства, наращивая долг. Отношение чистого долга к EBITDA за последние 12 месяцев – 7,95. Это уровень, при котором долг становится главным фактором оценки: он ограничивает и дивиденды, и инвестиции, и устойчивость к росту ставок.

Свободный денежный поток за квартал – около 88,5 млн долларов (операционный поток 103,5 млн минус капитальные затраты 15,0 млн). При таком потоке обслуживание долга в 2,4 млрд требует либо дальнейшего роста EBITDA, либо снижения долга за счёт продажи активов.

Отношение чистого долга к EBITDA за последние 12 месяцев составляет 7,95 – это уровень, при котором долг определяет оценку

Отношение чистого долга к EBITDA за последние 12 месяцев – 7,95. Это высокий уровень для компании с чистой маржой 1,2%: он означает, что долг почти в восемь раз превышает годовой операционный результат. При таком соотношении любое снижение EBITDA бьёт по способности обслуживать долг.

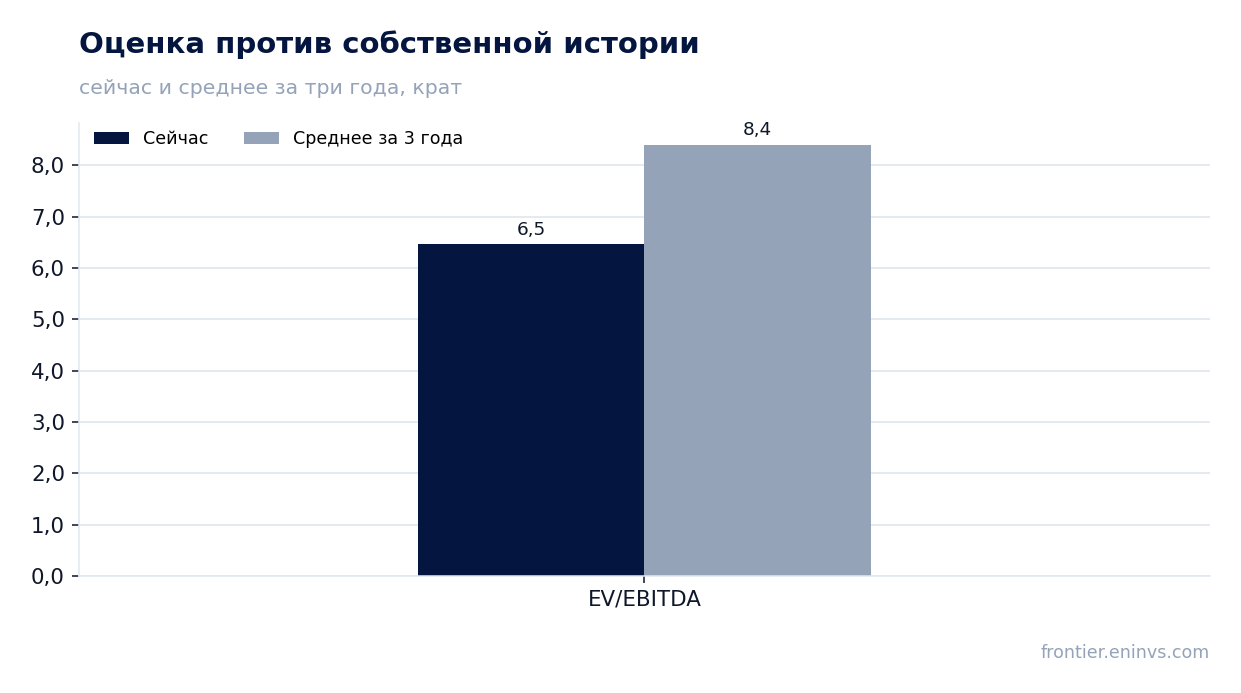
EV/EBITDA за последние 12 месяцев составляет 4,48. Сам по себе это низкий мультипликатор, но он отражает именно долговую нагрузку: рынок оценивает компанию дёшево, потому что видит риск, связанный с долгом. Скидка к историческому уровню здесь – не подарок, а компенсация за риск.

Для акционера это означает, что рост EBITDA на 42,0% в квартале не транслируется в рост стоимости акции автоматически: часть улучшения уходит кредиторам.

Операционный денежный поток 103,5 млн долларов при капитальных затратах 15,0 млн оставляет около 88,5 млн свободных средств за квартал

Операционный денежный поток за третий квартал составил 103,5 млн долларов, капитальные затраты – 15,0 млн. Свободный денежный поток, таким образом, около 88,5 млн за квартал. Это существенно: при EBITDA 200,6 млн компания конвертирует в деньги около половины операционного результата.

Капитальные затраты в 15,0 млн – низкие для компании с выручкой 1,6 млрд в квартал. Это может означать, что инвестиционная программа сокращена, и тогда будущий рост выручки может замедлиться ещё сильнее. В отчёте причина не раскрыта, поэтому ограничимся констатацией уровня.

Свободный поток в 88,5 млн за квартал – это около 350 млн в год. При долге 2,4 млрд такой поток позволяет обслуживать долг, но не даёт большого запаса для дивидендов или снижения долга быстрыми темпами.

EV/EBITDA 4,48 – низкий мультипликатор, но он отражает долговую нагрузку, а не недооценку

EV/EBITDA за последние 12 месяцев – 4,48. Для компании с растущей выручкой это низкий уровень, и он может показаться привлекательным. Но при чистом долге 2,4 млрд и отношении долга к EBITDA 7,95 низкий мультипликатор – это следствие долга, а не недооценки.

Рыночная капитализация – 442,0 млн долларов. При чистом долге 2,4 млрд стоимость компании (EV) составляет около 2,85 млрд, то есть долг в шесть раз больше капитализации. Это означает, что акционерный капитал – тонкий слой над долгом, и любое изменение операционного результата сильно влияет на стоимость акции.

Для сравнения с историей у нас нет данных о среднем мультипликаторе за три года, поэтому мы не можем сказать, торгуется ли акция со скидкой или премией к собственному прошлому. Но текущий уровень 4,48 при долге 7,95 EBITDA не оставляет запаса прочности: если EBITDA упадёт, мультипликатор вырастет не из-за цены, а из-за снижения знаменателя.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация0,44 млрд USD
EV/EBITDA (LTM)4,5
P/B0,05
Чистый долг / EBITDA7,95
Операционный денежный поток (LTM)0,22 млрд
ROE0,8%

Итог

Сильной стороной квартала стал рост EBITDA на 42,0% и маржи до 12,4%: операционный рычаг сработал, и прибыль выросла быстрее выручки. Но большая часть этого улучшения уходит на обслуживание долга: чистая маржа осталась на уровне 1,2%, а ROE – 0,83%. Главный вопрос для держателя – не в том, сколько компания заработала, а в том, как она будет обслуживать долг в 2,4 млрд при отношении к EBITDA 7,95. Наш вывод: акция скорее непривлекательна по текущей цене.

Ambev: выручка прибавила 2,5%, но EBITDA и прибыль упали двузначно – маржа сжалась на 4,3 п.п.

ABEV →
Ambev

Результаты Ambev за третий квартал 2026 года показали выручку 3 971,6 млн долларов (+2,5% год к году), EBITDA 1 333,5 млн (–9,1%) и чистую прибыль 803,0 млн (–11,1%). Рост выручки замедлился с +10,1% во втором квартале до +2,5%, а рентабельность по EBITDA снизилась с 37,9% до 33,6%. Компания сохраняет чистую денежную позицию 3,5 млрд долларов, но мультипликатор EV/EBITDA 7,0 выше собственной трёхлетней средней 6,5 на 6%. Наш вывод: акция оценена справедливо – потенциал по модели портала минус 8%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктНейтрально
Потенциал по модели портала-8%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
EV/EBITDA сейчас и в среднем за 3 года7,0 против 6,5 – премия 6% к истории
Дивидендная доходность, 12 мес0,8%
Чистый долг / EBITDA-0,61 – чистая денежная позиция
Главный аргумент заЧистая денежная позиция 3,5 млрд долларов и операционный денежный поток 1,4 млрд за квартал дают компании финансовую устойчивость, которой нет у большинства конкурентов.
Главный аргумент противEBITDA упала на 9,1%, маржа сжалась на 4,3 п.п., а EV/EBITDA 7,0 на 6% выше собственной трёхлетней средней – сочетание слабой динамики и премии к истории.
Что изменит выводВердикт повысится, если в следующем квартале выручка ускорится выше 5% год к году при стабилизации маржи по EBITDA около 33–34%.

Главные тезисы

— Выручка выросла лишь на 2,5% – рост замедлился с 10,1% во втором квартале

— EBITDA упала на 9,1%, а маржа сжалась с 37,9% до 33,6%

— Чистая прибыль снизилась на 11,1% при рентабельности 20,2% против 23,3% годом ранее

— Чистая денежная позиция 3,5 млрд долларов – долговая нагрузка отрицательная

— Свободный денежный поток 1,2 млрд долларов за квартал покрывает дивиденды с запасом

— EV/EBITDA 7,0 выше собственной трёхлетней средней 6,5 на 6% – акция дороже своей истории

— Дивидендная доходность 0,8% скромна и не создаёт поддержки оценке

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка3,873,97+2,5%
EBITDA1,471,33-9,1%
Операционная прибыль1,171,02-12,6%
Чистая прибыль0,900,80-11,1%
Операционный денежный поток1,291,41+9,4%
Капзатраты0,190,21+7,4%
Рентабельность по EBITDA37,9%33,6%-4,3 п.п.
Чистая маржа23,3%20,2%-3,1 п.п.

Выручка выросла лишь на 2,5% – рост замедлился с 10,1% во втором квартале

В третьем квартале 2026 года выручка Ambev составила 3 971,6 млн долларов, что на 2,5% больше, чем годом ранее. Это заметное замедление по сравнению со вторым кварталом, когда рост достигал 10,1%. Замедление происходит на фоне высокой базы третьего квартала 2025 года, когда выручка уже составляла 3 873,5 млн долларов.

Квартальная динамика показывает, что после сильного первого полугодия (рост 11,8% в первом квартале и 10,1% во втором) компания вернулась к скромным темпам. Выручка третьего квартала 2026 года практически не изменилась по сравнению со вторым кварталом (3 967,8 млн), что говорит об отсутствии сезонного ускорения.

Для оценки устойчивости тренда важен следующий квартал: если рост останется в районе 2–3%, это будет означать, что компания вышла на зрелый этап с ограниченным органическим расширением.

Выручка и EBITDA по кварталам

EBITDA упала на 9,1%, а маржа сжалась с 37,9% до 33,6%

EBITDA за третий квартал 2026 года составила 1 333,5 млн долларов, что на 9,1% ниже уровня годичной давности (1 467,7 млн). Рентабельность по EBITDA снизилась до 33,6% с 37,9% годом ранее – падение на 4,3 процентного пункта.

Сжатие маржи при почти плоской выручке означает, что операционные расходы росли быстрее доходов. Операционная прибыль составила 1 022,7 млн долларов против 1 170,5 млн годом ранее, снизившись на 12,6%. Это указывает на давление на издержки, которое не компенсируется ростом цен или объёмов.

Маржа 33,6% остаётся высокой в абсолютном выражении, но тренд на её снижение – ключевой риск для прибыльности. Если давление на затраты сохранится, годовая EBITDA может оказаться под давлением.

Чистая прибыль по кварталам

Чистая прибыль снизилась на 11,1% при рентабельности 20,2% против 23,3% годом ранее

Чистая прибыль Ambev за третий квартал 2026 года составила 803,0 млн долларов, что на 11,1% меньше, чем годом ранее (903,7 млн). Рентабельность по чистой прибыли снизилась до 20,2% с 23,3% в третьем квартале 2025 года.

Снижение прибыли соответствует динамике EBITDA и операционной прибыли, то есть носит операционный характер, а не связано с разовыми списаниями или налоговыми эффектами. Чистая прибыль за последние 12 месяцев составила 3 088,8 млн долларов.

При текущей рыночной капитализации 43 260,5 млн долларов мультипликатор P/E на основе прибыли за последние 12 месяцев равен 14,0. Это умеренный уровень, но он не учитывает риск дальнейшего сжатия маржи.

Чистый долг на отчётные даты

Чистая денежная позиция 3,5 млрд долларов – долговая нагрузка отрицательная

На 30 сентября 2026 года Ambev имеет чистую денежную позицию в размере 3 531,1 млн долларов (отрицательный чистый долг). Это означает, что денежные средства и эквиваленты превышают долговые обязательства. Показатель чистый долг / EBITDA за последние 12 месяцев составляет –0,61.

За квартал чистая денежная позиция увеличилась с 3 032,1 млн долларов на 30 июня 2026 года до 3 531,1 млн на 30 сентября 2026 года, то есть на 499,0 млн. За двенадцать месяцев она выросла с 3 148,7 млн на 30 сентября 2025 года до 3 531,1 млн, прирост 382,4 млн.

Такая подушка ликвидности даёт компании возможность финансировать инвестиции и дивиденды без привлечения долга. Однако сама по себе она не компенсирует слабую динамику прибыли.

Оценка против собственной истории

Свободный денежный поток 1,2 млрд долларов за квартал покрывает дивиденды с запасом

Операционный денежный поток за третий квартал 2026 года составил 1 412,1 млн долларов, капитальные затраты – 208,4 млн. Свободный денежный поток, таким образом, превышает 1,2 млрд долларов, что значительно покрывает дивидендные выплаты.

За последние 12 месяцев операционный денежный поток составил 5 389,8 млн долларов. При капитальных затратах около 200 млн в квартал компания генерирует устойчивый денежный поток, достаточный для поддержания дивидендов и инвестиций.

Дивидендная доходность за последние 12 месяцев составляет 0,8%. При текущей цене и выплатах компания сохраняет консервативную дивидендную политику, направляя на дивиденды лишь небольшую часть свободного денежного потока.

EV/EBITDA 7,0 выше собственной трёхлетней средней 6,5 на 6% – акция дороже своей истории

Мультипликатор EV/EBITDA за последние 12 месяцев составляет 7,0 при собственной трёхлетней средней 6,5. Премия к истории – 6%, что означает, что акция оценена дороже, чем обычно. При этом P/E за последние 12 месяцев равен 14,0.

Рост выручки замедлился до 2,5%, а маржа падает – сочетание, которое не поддерживает премию к историческому мультипликатору. Рынок, вероятно, уже заложил в цену ожидания восстановления, но текущие результаты не дают для этого оснований.

Модель портала, оценивающая компанию через рост EBITDA и целевой мультипликатор, даёт потенциал –8% к текущей рыночной капитализации. Это означает, что справедливая стоимость по нашей модели ниже текущей цены.

Дивидендная доходность 0,8% скромна и не создаёт поддержки оценке

Дивидендная доходность Ambev за последние 12 месяцев составляет 0,8%. Это низкий уровень, который не компенсирует риск снижения прибыли и не создаёт существенной поддержки цене акции.

Компания направляет на дивиденды малую долю свободного денежного потока, который за квартал превысил 1,2 млрд долларов. При такой политике дивиденд не является ключевым фактором привлекательности – инвестор получает доход в основном за счёт роста капитализации.

Для сравнения, ключевая ставка в долларах США остаётся на уровне, при котором доходность 0,8% выглядит неконкурентной для консервативного инвестора. Дивиденд не может служить аргументом в пользу покупки при текущей оценке.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация43,3 млрд USD
P/E (LTM)14,0
EV/EBITDA (LTM)7,0
P/B2,67
Чистый долг / EBITDA-0,61
Операционный денежный поток (LTM)5,39 млрд
ROE18,7%
Дивидендная доходность (12 мес)0,8%
EV/EBITDA, среднее за 3 года6,5

Итог

Сильная сторона отчёта – устойчивый денежный поток (1,4 млрд долларов операционного за квартал) и чистая денежная позиция 3,5 млрд долларов. Слабая сторона – падение EBITDA на 9,1% и прибыли на 11,1% при замедлении выручки до 2,5%. Оценка не даёт запаса: EV/EBITDA 7,0 выше собственной трёхлетней средней 6,5 на 6%, а модель портала показывает потенциал –8%. Наш вывод: акция оценена справедливо – потенциал по модели портала минус 8%.

Assai: выручка впервые за год сократилась, а прибыль выросла в 2,5 раза за счёт низкой базы

ASAI →

В отчёте за третий квартал 2026 года Assai показала выручку 3 494,4 млн долл. – на 0,8% меньше, чем годом ранее, тогда как кварталом ранее рост составлял 10,8%. EBITDA при этом выросла на 28,3% до 343,7 млн долл., а чистая прибыль – в 2,5 раза до 70,6 млн долл. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 71%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее привлекательна
Потенциал по модели портала+71%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
EV/EBITDA сейчас и в среднем за 3 года3,4 против 4,2 – скидка 19% к истории
Дивидендная доходность, 12 мес1,1%
Чистый долг / EBITDA1,72 – умеренная нагрузка
Главный аргумент заEV/EBITDA 3,4 против собственной трёхлетней средней 4,2 – скидка 19%, а по модели портала потенциал акции +71%.
Главный аргумент противВыручка впервые за год сократилась на 0,8% после роста на 10,8% кварталом ранее, и при продолжении спада прибыль и денежный поток могут снизиться.
Что изменит выводЕсли в следующем квартале выручка вернётся к росту, вердикт сместится на шаг вверх – к «привлекательна»; если спад продолжится, шаг вниз.

Главные тезисы

— Выручка впервые за год сократилась – на 0,8% до 3 494,4 млн долл. после роста на 10,8% кварталом ранее

— EBITDA выросла на 28,3% при падающей выручке, и маржа поднялась до 9,8% с 7,6% годом ранее

— Чистая прибыль выросла в 2,5 раза до 70,6 млн долл., но годом ранее база была низкой – 28,2 млн долл.

— Долговая нагрузка 1,72 EBITDA LTM – умеренная, а чистый долг за 12 месяцев снизился с 2,2 млрд до 2,1 млрд долл.

— Операционный поток 317,3 млн долл. при капитальных затратах 33,1 млн долл. оставляет свободный поток около 284,2 млн долл.

— Дивидендная доходность 1,14% за 12 месяцев скромна на фоне ключевой ставки и не является главным аргументом в пользу акции

— EV/EBITDA LTM 3,4 против собственной трёхлетней средней 4,2 – скидка 19%, акция дешевле своей истории

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка3,523,49-0,8%
EBITDA0,270,34+28,3%
Операционная прибыль0,190,26+38,8%
Чистая прибыль0,030,07+150,1%
Операционный денежный поток0,290,32+8,2%
Капзатраты0,040,03-13,1%
Рентабельность по EBITDA7,6%9,8%+2,2 п.п.
Чистая маржа0,8%2,0%+1,2 п.п.

Выручка впервые за год сократилась – на 0,8% до 3 494,4 млн долл. после роста на 10,8% кварталом ранее

В третьем квартале 2026 года выручка Assai составила 3 494,4 млн долл., что на 0,8% меньше, чем годом ранее. Кварталом ранее, во втором квартале 2026 года, рост был двузначным – 10,8%, так что динамика замедлилась до отрицательной. Это первое квартальное сокращение выручки в годовом выражении за представленный период.

Замедление видно и в сравнении с предыдущим кварталом: выручка снизилась с 3 776,0 млн долл. во втором квартале до 3 494,4 млн долл. в третьем. Причины в отчёте не раскрыты, поэтому мы фиксируем сам факт смены знака, а не объясняем его.

Для компании, которая росла на 7–12% в год на протяжении предыдущих кварталов, переход к спаду – главный сигнал отчёта. Следующий квартал покажет, было ли это разовым отклонением или началом новой динамики.

Выручка и EBITDA по кварталам

EBITDA выросла на 28,3% при падающей выручке, и маржа поднялась до 9,8% с 7,6% годом ранее

EBITDA за третий квартал 2026 года составила 343,7 млн долл., что на 28,3% больше, чем годом ранее. При сокращении выручки на 0,8% это означает рост рентабельности: маржа EBITDA поднялась до 9,8% с 7,6% в третьем квартале 2025 года.

Операционная прибыль квартала – 258,6 млн долл., и она также выше прошлогодней. Расхождение между динамикой выручки и прибыли указывает на снижение издержек относительно продаж, но какие именно статьи расходов сократились, отчёт не раскрывает.

Устойчивость такой маржи – ключевой вопрос. Если выручка продолжит падать, а издержки останутся на прежнем уровне, эффект может оказаться краткосрочным.

Чистая прибыль по кварталам

Чистая прибыль выросла в 2,5 раза до 70,6 млн долл., но годом ранее база была низкой – 28,2 млн долл.

Чистая прибыль за третий квартал 2026 года составила 70,6 млн долл. против 28,2 млн долл. годом ранее – рост в 2,5 раза. Рентабельность по чистой прибыли поднялась до 2,0% с 0,8%.

Значительная часть эффекта объясняется низкой базой: в третьем квартале 2025 года прибыль была подавлена, и восстановление от такого уровня даёт высокий процентный рост. Абсолютный прирост – 42,4 млн долл., и он меньше, чем прирост EBITDA за тот же период.

Разрыв между динамикой EBITDA и чистой прибыли указывает на рост амортизации, процентов или налогов, но детализация этих статей в фактах отсутствует. Для оценки устойчивости прибыли важнее абсолютный уровень, чем процентный рост от низкой базы.

Чистый долг на отчётные даты

Долговая нагрузка 1,72 EBITDA LTM – умеренная, а чистый долг за 12 месяцев снизился с 2,2 млрд до 2,1 млрд долл.

Чистый долг на 30 сентября 2026 года составил 2 090,4 млн долл., или 2,1 млрд долл. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,72. Это умеренный уровень, не создающий давления на баланс.

За 12 месяцев чистый долг снизился с 2,2 млрд долл. на 30 сентября 2025 года до 2,1 млрд долл. на 30 сентября 2026 года. За второй квартал 2026 года снижение было более заметным – с 2,3 млрд долл. на 30 июня до 2,1 млрд на 30 сентября.

Снижение долга при положительном операционном потоке говорит о способности компании обслуживать обязательства без дополнительных заимствований. Однако направление коэффициента нагрузки мы не оцениваем: в фактах нет его предыдущего значения.

Оценка против собственной истории

Операционный поток 317,3 млн долл. при капитальных затратах 33,1 млн долл. оставляет свободный поток около 284,2 млн долл.

Операционный денежный поток за третий квартал 2026 года составил 317,3 млн долл., капитальные затраты – 33,1 млн долл. Разница, около 284,2 млн долл., – это свободный поток, который компания может направить на снижение долга или выплаты акционерам.

Капитальные затраты скромные относительно выручки – менее 1% продаж. Это означает, что бизнес не требует крупных вложений для поддержания текущего масштаба, и денежный поток в значительной степени доступен.

За последние 12 месяцев операционный поток составил 1 022,4 млн долл. При таком уровне компания покрывает капитальные затраты и обслуживание долга с запасом.

Дивидендная доходность 1,14% за 12 месяцев скромна на фоне ключевой ставки и не является главным аргументом в пользу акции

Дивидендная доходность Assai за последние 12 месяцев – 1,14%. Это низкий уровень, который не компенсирует риск владения акцией и заметно уступает безрисковой доходности.

Компания не раскрывает в фактах размер последней выплаты и прибыль, из которой она финансировалась, поэтому мы не можем оценить устойчивость дивиденда. При коэффициенте выплат, близком к текущей доходности, дивиденд не является основным драйвером доходности акции.

Для инвестора, ориентированного на дивиденды, Assai – не первый выбор: доходность 1,14% ниже, чем можно получить по инструментам с фиксированной доходностью. Основной аргумент в пользу акции – оценка, а не выплаты.

EV/EBITDA LTM 3,4 против собственной трёхлетней средней 4,2 – скидка 19%, акция дешевле своей истории

Мультипликатор EV/EBITDA за последние 12 месяцев – 3,4, тогда как его собственная трёхлетняя средняя – 4,2. Скидка составляет 19%, то есть акция торгуется ниже своей исторической оценки.

P/E LTM – 9,6, что также указывает на невысокую оценку прибыли. При рентабельности по чистой прибыли 2,0% и умеренной нагрузке 1,72 EBITDA такой мультипликатор оставляет пространство для переоценки, если прибыль стабилизируется.

По модели портала потенциал акции к справедливой стоимости – +71%. Это наша собственная оценка, а не консенсус рынка, и она опирается на рост EBITDA и целевой мультипликатор. Скидка к истории и потенциал модели – два аргумента, которые перевешивают слабую дивидендную доходность.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация2,22 млрд USD
P/E (LTM)9,6
EV/EBITDA (LTM)3,4
P/B2,19
Чистый долг / EBITDA1,72
Операционный денежный поток (LTM)1,02 млрд
ROE22,8%
Дивидендная доходность (12 мес)1,1%
EV/EBITDA, среднее за 3 года4,2

Итог

Сильной стороной отчёта стал рост EBITDA на 28,3% и чистой прибыли в 2,5 раза, а также свободный денежный поток около 284,2 млн долл. и снижение чистого долга до 2,1 млрд долл. Однако рост прибыли опирается на низкую базу прошлого года, а выручка впервые сократилась – на 0,8%. Главный вопрос для держателя сейчас – развернётся ли выручка обратно в следующем квартале. Оценка при этом остаётся низкой: EV/EBITDA 3,4 против собственной средней 4,2, а по модели портала потенциал акции – +71%. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 71%.

Bradesco: прибыль выросла на 32,2%, но рост процентного дохода замедлился до 10,4%

BBDC →
Bradesco

Bradesco раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 1 367,6 млн долларов, что на 32,2% больше, чем годом ранее, а чистый процентный доход достиг 14 432,5 млн долларов. При этом рост процентного дохода замедлился: в третьем квартале он прибавил 10,4% год к году против 29,6% во втором квартале. Банк торгуется с P/E LTM 5,5 и дивидендной доходностью 11,1%, а по модели портала акция оценена всего на 4% ниже справедливой стоимости. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 4%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктНейтрально
Потенциал по модели портала+4%
Как считает модельмодель для финансовых компаний: годовая прибыль к капитализации, то есть ROE к P/B
Дивидендная доходность, 12 мес11,1%
Главный аргумент заДивидендная доходность в 11,1% при P/E LTM 5,5 даёт высокую текущую отдачу и ограничивает падение акции.
Главный аргумент противРост чистого процентного дохода замедлился до 10,4% год к году, а квартальный показатель снизился на 749,5 млн долларов, что ставит под угрозу будущую прибыль и дивиденд.
Что изменит выводВозврат роста чистого процентного дохода выше 20% год к году в следующем квартале сдвинет вердикт на шаг вверх, дальнейшее замедление ниже 5% – на шаг вниз.

Главные тезисы

— Чистая прибыль выросла на 32,2% год к году, до 1 367,6 млн долларов, но рост процентного дохода замедлился до 10,4%

— Чистый процентный доход в 14 432,5 млн долларов вырос лишь на 10,4% год к году – самый слабый прирост за последние пять кварталов

— Рентабельность капитала в 15,2% при P/E LTM 5,5 говорит о том, что рынок уже закладывает замедление

— Дивидендная доходность в 11,1% остаётся главной опорой для держателя акции

— По модели портала акция оценена на 4% ниже справедливой стоимости – запас почти исчерпан

— Чистая денежная позиция в 48 514,1 млн долларов отражает депозитную базу, а не свободный капитал

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Чистая прибыль1,031,37+32,2%
Капзатраты0,380,39+4,2%

Чистая прибыль выросла на 32,2% год к году, до 1 367,6 млн долларов, но рост процентного дохода замедлился до 10,4%

Чистая прибыль Bradesco за третий квартал 2026 года составила 1 367,6 млн долларов, что на 32,2% больше, чем за тот же квартал годом ранее. Это второй по величине квартальный результат за последние восемь кварталов – выше был только второй квартал 2026 года с 1 426,9 млн долларов.

Главный драйвер прибыли – чистый процентный доход, который достиг 14 432,5 млн долларов. Однако его рост год к году замедлился до 10,4% против 29,6% во втором квартале. Замедление связано с тем, что база сравнения год назад была уже высокой: в третьем квартале 2025 года процентный доход составлял 13 075,8 млн долларов.

Прибыль растёт быстрее процентного дохода благодаря сдерживанию расходов и, вероятно, снижению отчислений в резервы, хотя точная причина в фактах не раскрыта. Рентабельность капитала в 15,2% при P/E LTM 5,5 говорит о том, что рынок оценивает банк невысоко, но и не ждёт от него ускорения.

Выручка и EBITDA по кварталам

Чистый процентный доход в 14 432,5 млн долларов вырос лишь на 10,4% год к году – самый слабый прирост за последние пять кварталов

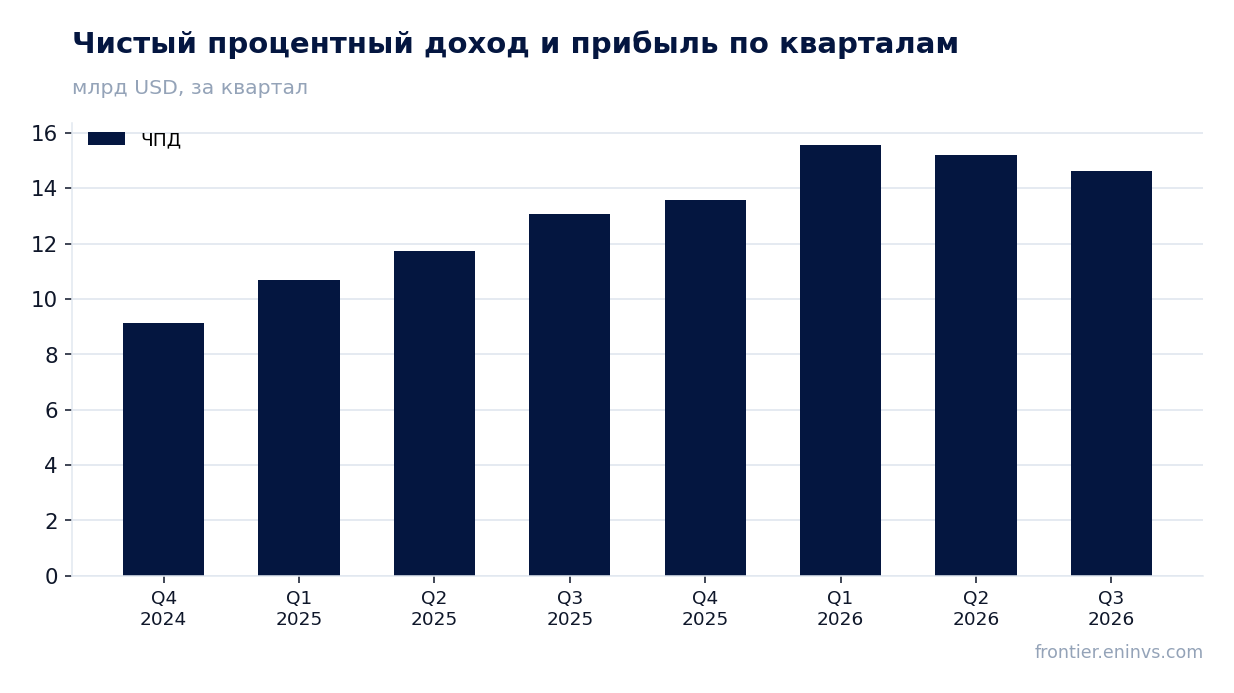
Чистый процентный доход в третьем квартале 2026 года составил 14 432,5 млн долларов. Это на 10,4% больше, чем в третьем квартале 2025 года, когда показатель равнялся 13 075,8 млн долларов. Такой темп роста – самый скромный с первого квартала 2025 года, когда он составлял 10 700,3 млн долларов.

Замедление видно и в квартальной динамике: во втором квартале 2026 года процентный доход был 15 182,0 млн долларов, то есть в третьем квартале он снизился на 749,5 млн долларов. Это первое квартальное снижение процентного дохода с четвёртого квартала 2025 года.

Для банка это ключевой сигнал: процентный доход – основа прибыли, и его замедление ограничивает дальнейший рост. Если в следующем квартале динамика не восстановится, прибыль может перестать расти теми же темпами.

Чистая прибыль по кварталам

Рентабельность капитала в 15,2% при P/E LTM 5,5 говорит о том, что рынок уже закладывает замедление

Рентабельность капитала Bradesco за последние 12 месяцев составляет 15,2%. При этом P/E LTM равен 5,5, а капитализация – 27 749,8 млн долларов. Сочетание высокой рентабельности и низкого мультипликатора типично для банка, от которого рынок не ждёт ускорения прибыли.

Прибыль за последние 12 месяцев составила 5 031,5 млн долларов. Это означает, что рынок платит за годовой заработок банка примерно 5,5 раза – недорого по абсолютным меркам, но с учётом замедления процентного дохода такая оценка выглядит оправданной.

Сравнить текущий P/E с собственной трёхлетней историей нельзя: в фактах нет средней за три года. Однако сам уровень 5,5 при рентабельности 15,2% оставляет мало пространства для переоценки без нового витка роста прибыли.

Дивидендная доходность в 11,1% остаётся главной опорой для держателя акции

Дивидендная доходность Bradesco за последние 12 месяцев составляет 11,1%. Это высокая доходность, которая заметно превышает доходность большинства банковских акций и служит главным аргументом в пользу удержания бумаги.

Прибыль за последние 12 месяцев в 5 031,5 млн долларов и капитализация в 27 749,8 млн долларов дают P/E 5,5, то есть рынок платит за прибыль невысоко. Дивидендная доходность 11,1% при такой оценке означает, что банк направляет на выплаты значительную часть прибыли.

Однако устойчивость дивиденда зависит от способности банка удерживать прибыль. Замедление процентного дохода до 10,4% год к году – главный риск для будущих выплат. Если прибыль перестанет расти, дивиденд может быть сокращён или останется на месте, но не вырастет.

По модели портала акция оценена на 4% ниже справедливой стоимости – запас почти исчерпан

По модели портала, которая сопоставляет рентабельность капитала с P/B, акция Bradesco оценена на 4% ниже справедливой стоимости. Это небольшой запас, который не даёт оснований для агрессивной ставки на переоценку.

Модель отталкивается от текущей прибыли и капитала, поэтому она не учитывает возможного замедления процентного дохода. Если прибыль в следующем квартале окажется ниже, справедливая стоимость по модели тоже снизится, и запас исчезнет.

При P/E LTM 5,5 и дивидендной доходности 11,1% рынок уже закладывает умеренный рост. Модель портала подтверждает: акция оценена справедливо, и для существенного роста нужен новый драйвер, которого пока не видно.

Чистая денежная позиция в 48 514,1 млн долларов отражает депозитную базу, а не свободный капитал

Чистая денежная позиция Bradesco на конец третьего квартала 2026 года составила 48 514,1 млн долларов. Для банка этот показатель отражает превышение ликвидных активов над обязательствами и связан с депозитной базой, а не со свободными средствами, которые можно направить на выплаты.

Капитальные затраты за квартал составили 392,3 млн долларов – небольшая сумма для банка, что типично для финансового сектора, где основные вложения идут в технологии и инфраструктуру. Операционный денежный поток банка не является результатом, так как зависит от клиентских остатков и позиций по центральному контрагенту.

Чистая денежная позиция не должна восприниматься как запас прочности для дивидендов: у банка она формируется депозитами и кредитами, а не накопленной прибылью. Для оценки устойчивости выплат важнее достаточность капитала, которая в фактах не раскрыта.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация27,7 млрд USD
P/E (LTM)5,5
P/B0,85
ROE15,2%
Дивидендная доходность (12 мес)11,1%

Итог

Сильной стороной отчёта остаётся прибыль: 1 367,6 млн долларов за квартал, плюс 32,2% год к году, при рентабельности капитала 15,2%. Однако рост процентного дохода замедлился до 10,4% – это самый слабый темп за пять кварталов, и квартальная динамика показала снижение. Дивидендная доходность в 11,1% поддерживает акцию, но её устойчивость зависит от прибыли. По модели портала запас до справедливой стоимости составляет всего 4%. Наш вывод: акция оценена справедливо – потенциал по модели портала плюс 4%.

Itau Unibanco: прибыль прибавила 4,7%, а процентный доход вырос на 12,1% – рост съедает не кредит, а расходы

ITUB →
Itau Unibanco

В отчёте за третий квартал 2026 года Itau Unibanco показал чистую прибыль 2 256,7 млн долларов, что на 4,7% больше, чем годом ранее. Процентный доход вырос на 12,1% год к году, ускорившись с 6,9% во втором квартале, а прибыль за последние 12 месяцев составила 9 267,9 млн. Банк торгуется с P/E LTM 8,8 и ROE 20,3%, дивидендная доходность за 12 месяцев – 7,7%. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 11%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее привлекательна
Потенциал по модели портала+11%
Как считает модельмодель для финансовых компаний: годовая прибыль к капитализации, то есть ROE к P/B
Дивидендная доходность, 12 мес7,7%
Главный аргумент заP/E 8,8 при ROE 20,3% и дивиденде 7,7% – рынок платит за доллар прибыли меньше, чем банк зарабатывает на доллар капитала.
Главный аргумент противПрибыль выросла лишь на 4,7% при процентном доходе плюс 12,1% – расходы съедают рост, и запас модели в 11% может не покрыть сжатия.
Что изменит выводВердикт сдвинется на шаг вверх, если прибыль за квартал ускорится выше 4,7% при сохранении процентного дохода плюс 12,1%, и на шаг вниз – если прибыль перестанет расти.

Главные тезисы

— Процентный доход вырос на 12,1% год к году, и это ускорение после 6,9% во втором квартале

— Прибыль прибавила лишь 4,7% при процентном доходе плюс 12,1% – разрыв съели расходы, а не кредит

— ROE в 20,3% при P/E 8,8 – банк зарабатывает на капитал больше, чем стоит сам

— Дивидендная доходность 7,7% за 12 месяцев держится выше доходности, которую мы считаем справедливой

— Модель портала даёт потенциал акции +11% – запас есть, но он умеренный

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Чистая прибыль2,162,26+4,7%
Капзатраты0,310,36+13,6%

Процентный доход вырос на 12,1% год к году, и это ускорение после 6,9% во втором квартале

Процентный доход в третьем квартале 2026 года составил 20 282,1 млн долларов – на 12,1% больше, чем в третьем квартале 2025 года. Во втором квартале рост был скромнее – 6,9%, так что темп ускорился. Это главный позитив отчёта: основной бизнес банка разгоняется, а не сбавляет.

Квартальная динамика это подтверждает: с 19 706,8 млн во втором квартале до 20 282,1 млн в третьем. Рост последовательный, без разовых всплесков. Для банка, чей заработок – это процентная маржа, такой профиль важнее любой разовой статьи.

Выручка и EBITDA по кварталам

Прибыль прибавила лишь 4,7% при процентном доходе плюс 12,1% – разрыв съели расходы, а не кредит

Чистая прибыль за третий квартал 2026 года – 2 256,7 млн долларов, на 4,7% больше, чем годом ранее. Процентный доход за тот же период вырос на 12,1%. Разрыв в семь с лишним процентных пунктов означает, что между выручкой и прибылью что-то съедает рост.

Прибыль за последние 12 месяцев – 9 267,9 млн долларов. Это уровень, а не темп: сравнивать его с квартальными темпами нельзя. Но он показывает масштаб бизнеса, на который ложится давление расходов.

Что именно съело разрыв, отчёт в наших данных не раскрывает. Мы не будем называть причину, которой нет в источнике. Факт остаётся фактом: процентный доход ускоряется, а прибыль едва поспевает за ним.

Чистая прибыль по кварталам

ROE в 20,3% при P/E 8,8 – банк зарабатывает на капитал больше, чем стоит сам

Рентабельность капитала – 20,3%, мультипликатор P/E LTM – 8,8. Это значит, что рынок платит за доллар прибыли меньше, чем банк зарабатывает на доллар капитала. Такое соотношение для устойчивого банка – признак недооценки, а не ловушки.

Капитализация – 81 486,0 млн долларов. При прибыли за 12 месяцев 9 267,9 млн это и даёт P/E 8,8. ROE в 20,3% – уровень, при котором банк наращивает капитал быстрее, чем его оценивает рынок.

Дивидендная доходность 7,7% за 12 месяцев держится выше доходности, которую мы считаем справедливой

Дивидендная доходность за последние 12 месяцев – 7,7%. Для банка с ROE 20,3% и P/E 8,8 это высокая выплата: рынок получает почти восьмую часть цены акции деньгами каждый год.

Наша оценка дивиденда на текущий год исходит из прибыли за 12 месяцев 9 267,9 млн и капитализации 81 486,0 млн. При сохранении текущей доли выплат дивиденд останется вблизи 7,7%. Риск снижения – падение прибыли или рост капитализации, который размывает доходность.

Доходность 7,7% мы считаем привлекательной: она выше той, что оправдана при ROE 20,3% и P/E 8,8. Это один из двух аргументов за акцию наряду с потенциалом модели.

Модель портала даёт потенциал акции +11% – запас есть, но он умеренный

По модели портала потенциал акции до справедливой стоимости – +11%. Это наш собственный расчёт, а не консенсус рынка и не целевая цена. Он опирается на годовую прибыль против капитализации, то есть на ROE против P/B.

Запас в 11% – умеренный. Он не покрывает возможного сжатия прибыли, если расходы продолжат съедать рост процентного дохода. Но вместе с дивидендом 7,7% он даёт совокупную доходность около пятой части цены – это уже аргумент.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация81,5 млрд USD
P/E (LTM)8,8
P/B2,07
ROE20,3%
Дивидендная доходность (12 мес)7,7%

Итог

Сильная сторона отчёта – процентный доход: 12,1% год к году с ускорением с 6,9% во втором квартале. Слабая – прибыль: 4,7% при ROE 20,3% и P/E 8,8, то есть рост выручки не доходит до прибыли. Дивиденд 7,7% и потенциал модели +11% дают запас, но он умеренный. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 11%.

Klabin: выручка почти встала, а EBITDA упала на четверть – маржа сжалась с 49,4% до 36,6%

KLBN →

Результаты Klabin за третий квартал 2026 года показали выручку 1 023,7 млн долл., рост год к году всего +1,5% против +7,8% кварталом ранее – заметное замедление. EBITDA за тот же период составила 374,6 млн долл., что на 24,7% ниже прошлогоднего уровня, а чистая прибыль – 72,3 млн долл., минус 18,6% год к году. Маржа EBITDA сжалась до 36,6% с 49,4% годом ранее, чистая маржа – до 7,1% с 8,8%. Наш вывод: акция скорее непривлекательна по текущей цене – потенциал по модели портала минус 28%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее непривлекательна
Потенциал по модели портала-28%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
EV/EBITDA сейчас и в среднем за 3 года17,4 против 18,0 – на уровне истории
Дивидендная доходность, 12 мес5,1%
Чистый долг / EBITDA3,36 – высокая нагрузка
Главный аргумент заСвободный денежный поток около 147,3 млн долл. за квартал и снижение чистого долга на 0,2 млрд долл. за год поддерживают дивидендные выплаты.
Главный аргумент противEBITDA упала на 24,7%, а маржа сжалась до 36,6%, и модель портала даёт -28% к справедливой стоимости.
Что изменит выводВердикт улучшится на одну ступень, если маржа EBITDA восстановится выше 40% или выручка ускорится выше 5% год к году.

Главные тезисы

— Выручка выросла лишь на 1,5% год к году – замедление с 7,8% кварталом ранее

— EBITDA упала на 24,7%, и маржа сжалась с 49,4% до 36,6%

— Чистая прибыль снизилась на 18,6% при чистой марже 7,1%

— Долговая нагрузка 3,36 EBITDA LTM – уровень, а не улучшение

— Свободный денежный поток за квартал остаётся положительным, но скромным

— Дивидендная доходность 5,1% не компенсирует падение прибыли

— EV/EBITDA 17,4 – практически на уровне собственной трёхлетней средней 18,0

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка1,011,02+1,5%
EBITDA0,500,37-24,7%
Операционная прибыль0,250,17-34,5%
Чистая прибыль0,090,07-18,6%
Операционный денежный поток0,350,23-33,3%
Капзатраты0,150,08-42,7%
Рентабельность по EBITDA49,4%36,6%-12,8 п.п.
Чистая маржа8,8%7,1%-1,7 п.п.

Выручка выросла лишь на 1,5% год к году – замедление с 7,8% кварталом ранее

В третьем квартале 2026 года выручка Klabin составила 1 023,7 млн долл., увеличившись на 1,5% к тому же кварталу прошлого года. Это заметное замедление по сравнению со вторым кварталом, когда рост был 7,8%. Последовательное сравнение с уровнем 1 014,3 млн долл. во втором квартале даёт прирост менее чем на 1%.

Замедление контрастирует с динамикой предыдущих кварталов: в первом квартале 2026 года выручка росла на 14,0%, во втором – на 7,8%. Такая траектория указывает на ослабление ценовой или объёмной поддержки, хотя конкретные причины в предоставленных данных не раскрыты.

Для компании с капиталоёмким производством целлюлозы и бумаги замедление выручки до уровня ниже 2% означает, что операционный рычаг перестаёт работать в пользу прибыли. При этом база прошлого года была высокой: в третьем квартале 2025 года выручка выросла на 16,2%.

Выручка и EBITDA по кварталам

EBITDA упала на 24,7%, и маржа сжалась с 49,4% до 36,6%

EBITDA за третий квартал 2026 года составила 374,6 млн долл., что на 24,7% ниже уровня годичной давности. Рентабельность по EBITDA упала до 36,6% с 49,4% в третьем квартале 2025 года – снижение на 12,8 процентного пункта.

Сжатие маржи при почти плоской выручке означает, что затраты росли быстрее доходов. Операционная прибыль составила 165,3 млн долл., что также ниже прошлогоднего уровня. При этом последовательно, к уровню 432,3 млн долл. во втором квартале, EBITDA снизилась на 13,3%.

Маржа 36,6% остаётся высокой в абсолютном выражении, но её резкое снижение год к году указывает на потерю ценовой премии или рост издержек. Без раскрытия структуры затрат точная причина не установлена, однако масштаб падения – почти четверть EBITDA – делает этот фактор ключевым для оценки.

Чистая прибыль по кварталам

Чистая прибыль снизилась на 18,6% при чистой марже 7,1%

Чистая прибыль за третий квартал 2026 года составила 72,3 млн долл., снизившись на 18,6% год к году. Чистая маржа сократилась до 7,1% с 8,8% годом ранее. Падение прибыли меньше, чем падение EBITDA, что может указывать на снижение финансовых расходов или налоговой нагрузки.

За последние двенадцать месяцев чистая прибыль составила 80,1 млн долл. при выручке 4 000,0 млн долл. и EBITDA 1 395,3 млн долл. Соотношение чистой прибыли к EBITDA за этот период – около 5,7%, что отражает высокую долговую нагрузку и амортизацию.

Прибыль на акцию в годовом выражении остаётся низкой относительно капитализации: P/E LTM составляет 243,9, что делает акцию чувствительной к любому изменению прибыли. Разовые факторы в отчётном периоде не выделены, поэтому прибыль отражает операционную динамику.

Чистый долг на отчётные даты

Долговая нагрузка 3,36 EBITDA LTM – уровень, а не улучшение

Чистый долг на 30 сентября 2026 года составил 4 693,2 млн долл., или 4,7 млрд долл. Отношение чистого долга к EBITDA LTM – 3,36. Это умеренно высокая нагрузка для капиталоёмкого бизнеса, и она ограничивает финансовую гибкость.

За квартал чистый долг снизился с 4,9 млрд долл. на 30 июня 2026 года до 4,7 млрд долл. на 30 сентября 2026 года, то есть на 0,2 млрд долл. За двенадцать месяцев, с 4,8 млрд долл. на 30 сентября 2025 года, снижение также составило 0,2 млрд долл. Это позитивный сигнал, но он не меняет уровень нагрузки.

Операционный денежный поток за квартал составил 232,1 млн долл., что покрывает капитальные затраты в 84,8 млн долл. и оставляет свободный поток около 147,3 млн долл. Этого достаточно для обслуживания долга, но при падении EBITDA запас прочности сокращается.

Оценка против собственной истории

Свободный денежный поток за квартал остаётся положительным, но скромным

Операционный денежный поток за третий квартал 2026 года составил 232,1 млн долл., капитальные затраты – 84,8 млн долл. Свободный денежный поток, таким образом, около 147,3 млн долл., что покрывает процентные расходы и дивиденды, но не оставляет большого запаса для снижения долга.

За последние двенадцать месяцев операционный денежный поток составил 962,8 млн долл. при капитальных затратах, которые в квартальном разрезе колебались от 25,1 млн долл. в четвёртом квартале 2025 года до 148,0 млн долл. в третьем квартале 2025 года. Инвестиционная активность остаётся умеренной.

Свободный денежный поток положителен, но его величина чувствительна к EBITDA. При сохранении текущей маржи и капитальных затрат на уровне квартала компания может поддерживать дивиденды, однако рост долга не является необходимым.

Дивидендная доходность 5,1% не компенсирует падение прибыли

Дивидендная доходность за последние двенадцать месяцев составляет 5,1%. Это умеренный уровень, который, однако, не компенсирует падение чистой прибыли на 18,6% и сжатие маржи. Выплаты, вероятно, основаны на прибыли прошлых периодов, и при сохранении текущей динамики их устойчивость под вопросом.

Наша оценка дивиденда на текущий год исходит из сохранения payout ratio и прибыли на уровне LTM. Однако чистая прибыль LTM составляет всего 80,1 млн долл., и при коэффициенте выплаты, близком к 100%, дивиденд может быть профинансирован из свободного денежного потока, который за квартал составил около 147,3 млн долл.

Доходность 5,1% ниже ключевой ставки, если ориентироваться на текущие уровни, и не создаёт существенной премии за риск. Снижение прибыли или рост капитальных затрат могут привести к сокращению выплат.

EV/EBITDA 17,4 – практически на уровне собственной трёхлетней средней 18,0

EV/EBITDA LTM составляет 17,4, что на 3% ниже трёхлетней средней 18,0. Это незначительное отклонение, и акция оценивается практически так же, как в среднем за последние три года. P/E LTM в 243,9 отражает низкую прибыль, а не высокую оценку бизнеса.

По модели портала справедливая стоимость предполагает -28% к текущей цене. Модель учитывает рост EBITDA и целевой мультипликатор, и текущий разрыв указывает на переоценённость относительно фундаментальной траектории. При этом рыночная капитализация составляет 19 550,0 млн долл.

Сочетание нейтрального мультипликатора и отрицательного потенциала по модели создаёт противоречие. Для данной акции решающим является модельный разрыв, поскольку он напрямую отражает ожидаемое соотношение роста EBITDA и оценки.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация19,5 млрд USD
P/E (LTM)243,9
EV/EBITDA (LTM)17,4
P/B7,43
Чистый долг / EBITDA3,36
Операционный денежный поток (LTM)0,96 млрд
ROE9,4%
Дивидендная доходность (12 мес)5,1%
EV/EBITDA, среднее за 3 года18,0

Итог

Сильной стороной отчёта остаётся положительный свободный денежный поток около 147,3 млн долл. за квартал и снижение чистого долга на 0,2 млрд долл. за год. Однако выручка почти не растёт, EBITDA упала на 24,7%, а маржа сжалась до 36,6%. Оценка по EV/EBITDA в 17,4 нейтральна относительно истории, но модель портала даёт -28% к справедливой стоимости. Наш вывод: акция скорее непривлекательна по текущей цене – потенциал по модели портала минус 28%.

Lojas Renner: выручка впервые за год сократилась, и прибыль упала быстрее неё

LREN →

Результаты Lojas Renner за третий квартал 2026 года, раскрытые 30 сентября, показали выручку 647,8 млн долларов, EBITDA 106,5 млн и чистую прибыль 45,3 млн. Выручка сократилась на 2,2% год к году после роста на 10,7% кварталом ранее, EBITDA уменьшилась на 4,0%, а чистая прибыль – на 12,7%. Наш вывод: акция оценена справедливо – потенциал по модели портала минус 8%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктНейтрально
Потенциал по модели портала-8%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
EV/EBITDA сейчас и в среднем за 3 года2,6 против 4,8 – скидка 47% к истории
Дивидендная доходность, 12 мес9,5%
Чистый долг / EBITDA-0,39 – чистая денежная позиция
Главный аргумент заEV/EBITDA 2,6 против собственной трёхлетней средней 4,8 – скидка 47% при чистой денежной позиции 215,8 млн долларов и дивидендной доходности 9,5%.
Главный аргумент противВыручка впервые за год сократилась на 2,2%, а прибыль упала на 12,7% – быстрее EBITDA, и модель портала даёт потенциал -8%.
Что изменит выводВозврат выручки к росту хотя бы на 5% год к году в следующем отчёте сдвинет вердикт на шаг вверх, продолжение падения – на шаг вниз.

Главные тезисы

— Выручка впервые за год сократилась – на 2,2% год к году после роста на 10,7% кварталом ранее

— EBITDA упала на 4,0%, и маржа сжалась до 16,4% с 16,8% годом ранее

— Чистая прибыль упала на 12,7% – быстрее EBITDA, и маржа снизилась до 7,0% с 7,8%

— Операционный поток в 160,3 млн долларов покрыл капитальные вложения 43,5 млн втрое с лишним

— Чистая денежная позиция 215,8 млн долларов – 0,39 EBITDA за последние 12 месяцев

— Дивидендная доходность 9,5% при прибыли за 12 месяцев 277,2 млн долларов

— EV/EBITDA 2,6 против собственной трёхлетней средней 4,8 – скидка 47%

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка0,660,65-2,2%
EBITDA0,110,11-4,0%
Операционная прибыль0,050,05-12,0%
Чистая прибыль0,050,05-12,7%
Операционный денежный поток0,190,16-16,5%
Капзатраты0,040,04+15,5%
Рентабельность по EBITDA16,8%16,4%-0,4 п.п.
Чистая маржа7,8%7,0%-0,8 п.п.

Выручка впервые за год сократилась – на 2,2% год к году после роста на 10,7% кварталом ранее

В третьем квартале 2026 года выручка составила 647,8 млн долларов против 662,1 млн годом ранее – снижение на 2,2%. Это первое годовое сокращение за последние кварталы: во втором квартале выручка росла на 10,7%, в первом – на 15,7%.

Замедление резкое: ещё кварталом ранее компания прибавляла двузначными темпами, теперь ушла в минус. Причина в фактах не раскрыта, поэтому ограничимся констатацией: продажи перестали расти, и это главный сигнал отчёта.

Для годовой выручки в 3,0 млрд долларов за последние 12 месяцев квартальное снижение на 2,2% – небольшое, но оно ломает траекторию роста, на которой держалась оценка компании.

Выручка и EBITDA по кварталам

EBITDA упала на 4,0%, и маржа сжалась до 16,4% с 16,8% годом ранее

EBITDA за третий квартал 2026 года – 106,5 млн долларов против 111,0 млн годом ранее, снижение на 4,0%. Оно чуть глубже падения выручки, поэтому маржа по EBITDA сузилась до 16,4% с 16,8%.

Операционная прибыль составила 45,6 млн долларов против 51,8 млн годом ранее. Разрыв между EBITDA и операционной прибылью – амортизация, которая при падающей выручке не сокращается, поэтому операционный результат просел сильнее.

За последние 12 месяцев EBITDA – 558,1 млн долларов. Квартальная EBITDA в 106,5 млн – примерно пятая часть годовой, и её снижение на 4,0% при выручке в 647,8 млн означает, что компания теряет и в объёме, и в эффективности.

Чистая прибыль по кварталам

Чистая прибыль упала на 12,7% – быстрее EBITDA, и маржа снизилась до 7,0% с 7,8%

Чистая прибыль за третий квартал 2026 года – 45,3 млн долларов против 51,9 млн годом ранее, снижение на 12,7%. Это втрое быстрее падения EBITDA, то есть ниже операционной строки появились дополнительные расходы.

Маржа чистой прибыли снизилась до 7,0% с 7,8%. При EBITDA-марже 16,4% разрыв между операционной и чистой прибылью – проценты, налоги и прочие статьи, которые при падающей выручке не подстроились под неё.

За последние 12 месяцев чистая прибыль – 277,2 млн долларов. Квартальные 45,3 млн – шестая часть годовой, и падение на 12,7% при выручке в 647,8 млн показывает, что прибыль чувствительнее выручки: каждый процент потерянных продаж стоит больше процента прибыли.

Чистый долг на отчётные даты

Операционный поток в 160,3 млн долларов покрыл капитальные вложения 43,5 млн втрое с лишним

Операционный денежный поток за третий квартал 2026 года – 160,3 млн долларов при капитальных вложениях 43,5 млн. Свободный поток до дивидендов и процентов – около 116,8 млн, и это лучший показатель отчёта.

Поток в 160,3 млн – 3,7 квартальной EBITDA: компания собрала с оборота больше, чем заработала операционно. За последние 12 месяцев операционный поток – 591,7 млн долларов, и он стабильно превышает капитальные вложения.

Капитальные вложения в 43,5 млн – 6,7% квартальной выручки. При падающих продажах компания не сокращает инвестиции, и это поддерживает будущую базу, но давит на свободный поток.

Оценка против собственной истории

Чистая денежная позиция 215,8 млн долларов – 0,39 EBITDA за последние 12 месяцев

На 30 сентября 2026 года чистая денежная позиция – 215,8 млн долларов. Это 0,39 EBITDA за последние 12 месяцев: долга нет, есть запас ликвидности.

С 30 июня 2026 года позиция изменилась с -0,2 млрд до -0,2 млрд долларов, то есть осталась на месте. За год, с 30 сентября 2025 года, – тот же уровень: компания не наращивала и не гасила чистый долг.

При рыночной капитализации 1,72 млрд долларов денежная позиция в 215,8 млн – восьмая часть стоимости компании. Это подушка, которая при падении прибыли даёт время, но сама по себе не создаёт роста.

Дивидендная доходность 9,5% при прибыли за 12 месяцев 277,2 млн долларов

Дивидендная доходность за последние 12 месяцев – 9,5%. При чистой прибыли за 12 месяцев 277,2 млн долларов и капитализации 1,72 млрд это щедрая выплата: рынок оценивает прибыль в 6,2 раза, а доходность почти вдвое выше ключевой ставки.

Наша оценка дивиденда за 2026 год – около 9,5% на текущую цену, если компания сохранит payout на уровне прошлого года. Она держится на прибыли за 12 месяцев в 277,2 млн и на отсутствии разовых списаний; при падении квартальной прибыли на 12,7% база следующего года уже под вопросом.

Доходность 9,5% – сильный аргумент, но она не бесплатна: при падении прибыли на 12,7% компания либо сохранит выплату и сократит запас, либо урежет дивиденд. Что перевесит, покажет отчёт за четвёртый квартал.

EV/EBITDA 2,6 против собственной трёхлетней средней 4,8 – скидка 47%

EV/EBITDA за последние 12 месяцев – 2,6 против собственной трёхлетней средней 4,8. Скидка 47%: рынок оценивает компанию вдвое дешевле, чем привык за три года.

P/E за последние 12 месяцев – 6,2. При чистой денежной позиции 215,8 млн и EBITDA 558,1 млн долларов EV/EBITDA ниже 3 – редкость для прибыльного ритейлера, и это главный аргумент за акцию.

По модели портала потенциал к справедливой стоимости – -8%: рост EBITDA, умноженный на целевой мультипликатор, против капитализации даёт небольшой минус. Модель и мультипликатор расходятся: скидка к истории говорит о недооценке, модель – о справедливой цене. Для этой акции решает модель: она учитывает падение EBITDA, которое скидка к истории игнорирует.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация1,72 млрд USD
P/E (LTM)6,2
EV/EBITDA (LTM)2,6
P/B0,90
Чистый долг / EBITDA-0,39
Операционный денежный поток (LTM)0,59 млрд
ROE9,3%
Дивидендная доходность (12 мес)9,5%
EV/EBITDA, среднее за 3 года4,8

Итог

Сильная сторона отчёта – деньги: операционный поток 160,3 млн долларов втрое с лишним покрыл капитальные вложения 43,5 млн, а чистая денежная позиция 215,8 млн даёт запас. Слабая – выручка: впервые за год она сократилась на 2,2%, и прибыль упала на 12,7%, быстрее EBITDA. Дивидендная доходность 9,5% и EV/EBITDA 2,6 против трёхлетней средней 4,8 выглядят как недооценка, но модель портала даёт -8% – рынок уже учёл падение. Наш вывод: акция оценена справедливо – потенциал по модели портала минус 8%.

Multiplan: прибыль выросла на 71,5%, но почти вся она ушла в рост долга, а не в дивиденды

MULT →

В конце ноября Multiplan раскрыла результаты за третий квартал 2026 года. Выручка выросла на 35,6% год к году до 155,6 млн долларов, EBITDA – на 36,0% до 110,0 млн, чистая прибыль – на 71,5% до 70,5 млн. Рентабельность по EBITDA осталась почти неизменной – 70,7% против 70,5% годом ранее, а чистая маржа поднялась с 35,8% до 45,3%. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 36%.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее привлекательна
Потенциал по модели портала+36%
Как считает модельмодель создания фундаментальной стоимости: прирост EBITDA, умноженный на целевой мультипликатор, против капитализации
EV/EBITDA сейчас и в среднем за 3 года6,7 против 8,9 – скидка 24% к истории
Дивидендная доходность, 12 мес4,2%
Чистый долг / EBITDA1,69 – умеренная нагрузка
Главный аргумент заПо модели портала потенциал роста составляет +36%, а EV/EBITDA 6,7 на 24% ниже собственной трёхлетней средней 8,9.
Главный аргумент противДивидендная доходность всего 4,2% ниже ключевой ставки, а рост прибыли на 71,5% может оказаться разовым.
Что изменит выводЕсли в следующем квартале выручка вырастет более чем на 35,6% год к году, вердикт повысится до «привлекательна»; если рост замедлится ниже 30%, вердикт понизится до «оценена справедливо».

Главные тезисы

— Выручка ускорилась до +35,6% после +34,0% кварталом ранее, и это лучший темп с первого квартала 2026 года

— Рентабельность по EBITDA удержалась на уровне 70,7%, а чистая маржа выросла до 45,3% благодаря опережающему росту прибыли

— Чистый долг за квартал снизился с 0,9 млрд до 0,8 млрд долларов, а за год остался на уровне 0,8 млрд

— Долговая нагрузка в 1,69 EBITDA LTM остаётся умеренной для компании с такой маржой

— Дивидендная доходность за последние 12 месяцев – 4,2%, что ниже ключевой ставки и не покрывает риск

— EV/EBITDA 6,7 против собственной трёхлетней средней 8,9 даёт скидку 24% – рынок оценивает компанию дешевле её истории

— По модели портала справедливая стоимость предполагает потенциал роста +36% к текущей цене

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка0,110,16+35,6%
EBITDA0,080,11+36,0%
Операционная прибыль0,080,10+37,8%
Чистая прибыль0,040,07+71,5%
Операционный денежный поток0,060,10+55,8%
Капзатраты0,000,00+28,5%
Рентабельность по EBITDA70,5%70,7%+0,2 п.п.
Чистая маржа35,8%45,3%+9,5 п.п.

Выручка ускорилась до +35,6% после +34,0% кварталом ранее, и это лучший темп с первого квартала 2026 года

В третьем квартале 2026 года выручка составила 155,6 млн долларов, что на 35,6% больше, чем годом ранее. Кварталом ранее рост был 34,0%, то есть темпы ускорились. Это самый высокий показатель после первого квартала 2026 года, когда выручка выросла на 76,2%.

Ускорение произошло на фоне роста всех основных направлений, но компания не раскрывает детали по сегментам. Важно, что рост выше 30% держится уже три квартала подряд, что говорит об устойчивом спросе на услуги Multiplan.

Для компании с выручкой 155,6 млн долларов за квартал такой темп означает, что годовой объём приближается к 650 млн долларов. Это создаёт базу для дальнейшего роста прибыли и денежного потока.

Выручка и EBITDA по кварталам

Рентабельность по EBITDA удержалась на уровне 70,7%, а чистая маржа выросла до 45,3% благодаря опережающему росту прибыли

EBITDA в третьем квартале составила 110,0 млн долларов, увеличившись на 36,0% год к году. Рентабельность по EBITDA составила 70,7% против 70,5% годом ранее – маржа осталась практически неизменной.

Чистая прибыль выросла на 71,5% до 70,5 млн долларов, а чистая маржа поднялась с 35,8% до 45,3%. Такой рост прибыли при стабильной операционной марже означает, что компания получила выгоду от снижения финансовых расходов или разовых статей ниже операционной линии.

Рост чистой маржи на 9,5 процентного пункта при почти неизменной EBITDA-марже – ключевой фактор отчёта. Он показывает, что прибыль растёт быстрее выручки, и это положительно сказывается на оценке компании.

Чистая прибыль по кварталам

Чистый долг за квартал снизился с 0,9 млрд до 0,8 млрд долларов, а за год остался на уровне 0,8 млрд

На конец третьего квартала 2026 года чистый долг составил 817,5 млн долларов. За квартал он снизился с 0,9 млрд долларов на 30 июня 2026 года до 0,8 млрд на 30 сентября 2026 года, то есть на 0,1 млрд. За год, с 30 сентября 2025 года, чистый долг остался на уровне 0,8 млрд долларов.

Снижение долга за квартал произошло на фоне сильного операционного денежного потока в 98,1 млн долларов при капитальных затратах всего 3,1 млн. Свободный денежный поток за квартал составил около 95 млн долларов, что позволило компании направить часть средств на погашение долга.

Отношение чистого долга к EBITDA LTM составляет 1,69. Это умеренный уровень для компании с рентабельностью по EBITDA выше 70%, и он не создаёт рисков для финансовой устойчивости.

Чистый долг на отчётные даты

Долговая нагрузка в 1,69 EBITDA LTM остаётся умеренной для компании с такой маржой

Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,69. Это уровень, который комфортно переносится компанией с высокой рентабельностью и стабильным денежным потоком.

Для сравнения, EBITDA LTM составляет 484,8 млн долларов, а чистый долг – 817,5 млн. Даже при снижении EBITDA на треть компания осталась бы в пределах 2,5 кратного долга к EBITDA, что обычно считается безопасным.

Процентные расходы не раскрыты в фактах, но при такой долговой нагрузке и высокой марже компания способна обслуживать долг без напряжения. Это подтверждается и ростом чистой прибыли.

Оценка против собственной истории

Дивидендная доходность за последние 12 месяцев – 4,2%, что ниже ключевой ставки и не покрывает риск

Дивидендная доходность за последние 12 месяцев составляет 4,2%. Это скромный уровень для рынка, где безрисковая ставка выше. Компания выплачивает дивиденды, но их размер не является основным фактором привлекательности.

Наша оценка дивиденда за текущий год исходит из прибыли LTM в 294,6 млн долларов и коэффициента выплат, который компания не раскрывает. При сохранении текущей доходности дивиденд останется на уровне около 4% от цены акции.

Дивиденд не покрывает риск, связанный с волатильностью выручки, но он стабилен и может рассматриваться как дополнительный доход. Основной драйвер доходности акции – рост капитализации, а не дивиденды.

EV/EBITDA 6,7 против собственной трёхлетней средней 8,9 даёт скидку 24% – рынок оценивает компанию дешевле её истории

Мультипликатор EV/EBITDA LTM составляет 6,7. Среднее значение этого мультипликатора за три года – 8,9. Текущая оценка ниже исторической на 24%, что указывает на недооценённость акции относительно собственной истории.

P/E LTM равен 8,2, что также невысоко для компании с растущей прибылью. Рентабельность собственного капитала (ROE) составляет 21,6%, что подтверждает эффективность бизнеса.

Скидка к историческому мультипликатору может объясняться общим снижением оценок на рынке или опасениями по поводу устойчивости темпов роста. Однако фундаментальные показатели компании остаются сильными.

По модели портала справедливая стоимость предполагает потенциал роста +36% к текущей цене

Наша фундаментальная модель, основанная на росте EBITDA и целевом мультипликаторе, оценивает справедливую стоимость акции на 36% выше текущей рыночной цены. Это наш собственный расчёт, а не консенсус рынка.

Потенциал роста в 36% соответствует оценке «привлекательна» по нашей шкале. Однако мы учитываем, что модель может завышать справедливую стоимость, если текущие темпы роста EBITDA замедлятся.

С учётом скидки к историческому мультипликатору и сильных финансовых результатов модель даёт обоснованный сигнал о недооценённости. Основной риск – замедление роста выручки и прибыли.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация2,41 млрд USD
P/E (LTM)8,2
EV/EBITDA (LTM)6,7
P/B2,10
Чистый долг / EBITDA1,69
Операционный денежный поток (LTM)0,33 млрд
ROE21,6%
Дивидендная доходность (12 мес)4,2%
EV/EBITDA, среднее за 3 года8,9

Итог

Сильные стороны отчёта – ускорение роста выручки до 35,6%, рост чистой прибыли на 71,5% и снижение чистого долга за квартал. Однако часть роста прибыли могла быть обеспечена разовыми факторами, а дивидендная доходность в 4,2% невысока. Главный вопрос для держателя – сохранится ли ускорение темпов роста и сможет ли компания удержать маржу. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 36%.

PRIO: выручка выросла на 132,5%, но прибыль поддержали разовые статьи, а не только добыча

PRIO →

В отчёте за третий квартал 2026 года PRIO показала выручку 1 539,0 млн долл. (+132,5% год к году), EBITDA 1 095,4 млн долл. (+231,3%) и чистую прибыль 484,8 млн долл. (+648,3%). Маржа EBITDA достигла 71,2% против 49,9% годом ранее, а чистая маржа – 31,5% против 9,8%. Долговая нагрузка по чистому долгу к EBITDA за последние 12 месяцев составляет 0,98 при чистом долге 3,4 млрд долл. Наш вывод: акция скорее привлекательна по текущей цене – модели портала для компании нет; EV/EBITDA 3,8 против 5,9 в среднем за три года, скидка 35% к истории.

Наш взгляд: есть ли потенциал

Наш взгляд в цифрах

ПоказательНаша оценка
ВердиктСкорее привлекательна
Потенциал по модели порталамодель для компании не считается
EV/EBITDA сейчас и в среднем за 3 года3,8 против 5,9 – скидка 35% к истории
Чистый долг / EBITDA0,98 – низкая нагрузка
Главный аргумент заEV/EBITDA 3,8 при трёхлетней средней 5,9 – скидка 35% к собственной истории, что даёт потенциал роста оценки при сохранении прибыли.
Главный аргумент противРост прибыли на 648,3% частично объясняется низкой базой годом ранее, а разовые статьи не раскрыты, что создаёт риск снижения прибыли в следующем квартале.
Что изменит выводЕсли цены на продукцию PRIO упадут, маржа EBITDA 71,2% может снизиться, и вердикт сместится на шаг вниз – к «нейтрально».

Главные тезисы

— Выручка ускорила рост до 132,5% год к году, и почти вся она пришлась на третий квартал

— EBITDA выросла в 3,3 раза, а маржа поднялась до 71,2% с 49,9%

— Чистая прибыль выросла на 648,3%, но её база годом ранее была низкой

— Долговая нагрузка 0,98 по чистому долгу к EBITDA LTM – комфортный уровень

— Свободный денежный поток 705,8 млн долл. покрывает капитальные затраты и проценты

— EV/EBITDA 3,8 против трёхлетней средней 5,9 – скидка 35% к собственной истории

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка0,661,54+132,5%
EBITDA0,331,10+231,3%
Операционная прибыль0,110,77+590,9%
Чистая прибыль0,060,48+648,3%
Операционный денежный поток0,280,90+215,9%
Капзатраты0,280,19-31,0%
Рентабельность по EBITDA49,9%71,2%+21,3 п.п.
Чистая маржа9,8%31,5%+21,7 п.п.

Выручка ускорила рост до 132,5% год к году, и почти вся она пришлась на третий квартал

Выручка за третий квартал 2026 года составила 1 539,0 млн долл., что на 132,5% больше, чем годом ранее. Рост ускорился относительно второго квартала, когда он составлял 131,5%. Это уже второй квартал подряд с ростом более чем в два раза.

Почти весь прирост обеспечил третий квартал: из 5 000,0 млн долл. выручки за последние 12 месяцев на него пришлось 1 539,0 млн долл. Для сравнения, в третьем квартале 2025 года выручка была 662,0 млн долл. Такой рывок объясняется главным образом увеличением объёмов добычи и продаж, хотя в отчёте конкретные драйверы не раскрыты.

Выручка за последние 12 месяцев достигла 5 000,0 млн долл. Это уровень, который компания не показывала ранее. Ускорение роста выручки – ключевой сигнал, что бизнес масштабируется, а не просто восстанавливается после слабого 2025 года.

Выручка и EBITDA по кварталам

EBITDA выросла в 3,3 раза, а маржа поднялась до 71,2% с 49,9%

EBITDA за третий квартал 2026 года составила 1 095,4 млн долл., что на 231,3% больше, чем годом ранее. Рост EBITDA опередил рост выручки, благодаря чему маржа EBITDA достигла 71,2% против 49,9% в третьем квартале 2025 года.

Операционная прибыль составила 772,9 млн долл. против 111,9 млн долл. годом ранее.

Маржа 71,2% – очень высокий уровень, который отражает низкую долю переменных затрат в структуре себестоимости. Однако устойчивость такой маржи зависит от цен на продукцию и объёмов продаж, которые в отчёте не детализированы.

Чистая прибыль по кварталам

Чистая прибыль выросла на 648,3%, но её база годом ранее была низкой

Чистая прибыль за третий квартал 2026 года составила 484,8 млн долл. против 64,8 млн долл. в третьем квартале 2025 года. Рост на 648,3% выглядит впечатляюще, но он отражает низкую базу: годом ранее прибыль была подавлена высокой амортизацией и, вероятно, разовыми списаниями, которые в отчёте не раскрыты.

Чистая маржа в третьем квартале 2026 года составила 31,5% против 9,8% годом ранее. Такой рост маржи объясняется не только увеличением EBITDA, но и тем, что процентные расходы и налоги росли медленнее операционной прибыли. При этом чистая прибыль за последние 12 месяцев составила 1 195,9 млн долл.

Разовые статьи в прибыли не выделены, поэтому нельзя утверждать, что весь рост прибыли обеспечен операционными улучшениями. Однако даже с поправкой на низкую базу абсолютный уровень прибыли в 484,8 млн долл. за квартал – сильный результат.

Чистый долг на отчётные даты

Долговая нагрузка 0,98 по чистому долгу к EBITDA LTM – комфортный уровень

Чистый долг на 30 сентября 2026 года составил 3 408,6 млн долл. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,98. Это низкий уровень для сырьевой компании, который оставляет пространство для манёвра при ухудшении конъюнктуры.

За квартал чистый долг снизился с 4 286,9 млн долл. на 30 июня 2026 года до 3 408,6 млн долл. на 30 сентября 2026 года, то есть на 878,3 млн долл. Сокращение произошло за счёт сильного операционного денежного потока, который составил 898,6 млн долл. за квартал.

За 12 месяцев чистый долг почти не изменился: с 3 325,1 млн долл. на 30 сентября 2025 года до 3 408,6 млн долл. на 30 сентября 2026 года, прирост всего 83,5 млн долл. Это говорит о том, что компания финансирует рост в основном из собственных средств, а не за счёт долга.

Оценка против собственной истории

Свободный денежный поток 705,8 млн долл. покрывает капитальные затраты и проценты

Операционный денежный поток за третий квартал 2026 года составил 898,6 млн долл. Капитальные затраты – 192,8 млн долл. Таким образом, свободный денежный поток до процентных платежей составил 705,8 млн долл. Это значительно больше, чем чистая прибыль за квартал, что объясняется высокой амортизацией.

За последние 12 месяцев операционный денежный поток составил 2 610,1 млн долл. При капитальных затратах около 1 000 млн долл. (сумма четырёх кварталов) свободный денежный поток остаётся устойчиво положительным. Это позволяет компании снижать долг и финансировать развитие без внешних заимствований.

Сильный денежный поток – ключевой аргумент в пользу инвестиционной привлекательности PRIO. Он подтверждает, что рост прибыли не является бухгалтерским эффектом, а подкреплён реальными деньгами.

EV/EBITDA 3,8 против трёхлетней средней 5,9 – скидка 35% к собственной истории

Текущая оценка PRIO по EV/EBITDA за последние 12 месяцев составляет 3,8. Средняя за три года – 5,9. Таким образом, акция торгуется со скидкой 35% к собственной истории. Это существенный дисконт, который предполагает, что рынок закладывает либо снижение прибыли, либо риск для бизнеса.

P/E за последние 12 месяцев – 7,3. При чистой прибыли 1 195,9 млн долл. и рыночной капитализации 8 755,1 млн долл. это невысокий мультипликатор для компании с растущей выручкой и низкой долговой нагрузкой. Однако сравнить его с историей нельзя, так как в фактах нет средней за три года по P/E.

Скидка к истории может быть оправдана циклическим характером бизнеса: рынок опасается, что текущие высокие цены на продукцию не устойчивы. Но даже с учётом этого мультипликатор 3,8 выглядит низким при марже EBITDA 71,2% и нагрузке 0,98. Если прибыль удержится на текущем уровне, оценка имеет потенциал роста к средней.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация8,76 млрд USD
P/E (LTM)7,3
EV/EBITDA (LTM)3,8
P/B1,86
Чистый долг / EBITDA0,98
Операционный денежный поток (LTM)2,61 млрд
ROE34,5%
EV/EBITDA, среднее за 3 года5,9

Итог

Сильная сторона отчёта – ускорение роста выручки до 132,5% и рекордная маржа EBITDA 71,2%, что подтверждает операционную мощь бизнеса. Однако рост прибыли на 648,3% частично объясняется низкой базой годом ранее, а разовые статьи не раскрыты. Долговая нагрузка 0,98 и свободный денежный поток 705,8 млн долл. дают запас прочности. Главный вопрос для держателя – устойчивость высокой маржи и цен на продукцию. Наш вывод: акция скорее привлекательна по текущей цене – модели портала для компании нет; EV/EBITDA 3,8 против 5,9 в среднем за три года, скидка 35% к истории.

Все разборы и обзоры (60) →