Frontierby eninvs

Язык: EN / RU

Индонезия — акции, оценка и дивиденды

Гайд: Акции Индонезии (2026): самый дешёвый крупный развивающийся рынок

Тематические гайды: Самые дешёвые угольные акции (2026) · Самые дешёвые банки мира (2026)

Рост ВВП 2026 (прогноз) 5.0%Инфляция г/г (прогноз) 3.0%Курс к USD (ср. за 3 года) +4.5%Макро: IMF World Economic Outlook, April 2026 (Annex tables 1.1.2–1.1.4)
Наши рекомендованные портфели
Доходность и текущие составы наших стратегий по этому рынку — почему есть смысл подключиться.
FVC (качество)бэктест CAGR +5% · превыш. +20%Модельный портфель: 15 июн 2026
CAGR +5% · vs индекс +20% · Sharpe 0.35 · maxDD -20%
День+0.1%JKSE -3.5%
Неделя-1.9%JKSE -4.3%
Месяц-9.1%JKSE -16.7%
YTD-10.4%JKSE -18.5%
По годам vs JKSE
ГодСтратегияJKSEΔ
2026-0.7%-37.3%+36.6%
2025+0.2%+22.1%-22.0%
2024+0.0%-7.6%+7.6%
История сигналов и сделок →
Сырьевой апсайдбэктест CAGR +3% · превыш. +18%Модельный портфель: 15 июн 2026
CAGR +3% · vs индекс +18% · Sharpe 0.26 · maxDD -33%
День+1.1%JKSE +0.3%
Неделя+2.7%JKSE -4.3%
Месяц-7.8%JKSE -14.1%
YTD-5.6%JKSE -15.6%
По годам vs JKSE
ГодСтратегияJKSEΔ
2026-10.9%-37.3%+26.4%
2025+18.5%+22.1%-3.6%
2024-2.3%-7.6%+5.3%
История сигналов и сделок →

Секторы: Coal mining (5) · Banks (4) · Consumer staples (3)

Строки упорядочены также по качеству извлечения (доля «стабильных» периодов). Наведи на строку — счётчики OK / частично / ошибки.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Bukit Asam
ID_PTBA
IDCoal mining+66%3.7%14.6%7.7%96.6%4.4x7.4x1.6x21.7%
Adaro Andalan Indonesia
ID_AADI
IDCoal mining+48%9.0%17.4%——4.0x3.6x1.4x24.5%
Indofood Sukses Makmur
ID_INDF
IDConsumer staples+44%4.6%26.4%9.5%12.5%2.6x5.8x0.8x12.3%
Charoen Pokphand Indonesia
ID_CPIN
IDPoultry and feed+39%6.9%8.5%19.2%56.8%4.0x5.7x1.2x20.7%
Alamtri Resources Indonesia
ID_ADRO
IDCoal mining+38%11.1%-2.5%16.5%-25.9%5.7x6.0x0.8x12.5%
GoTo Gojek Tokopedia
ID_GOTO
IDTechnology+36%—6.0%30.6%120.9%6.6x—0.9x4.8%
Bayan Resources
ID_BYAN
IDCoal mining+24%2.8%3.8%-41.8%———6.8x34.0%
Indofood CBP Sukses Makmur
ID_ICBP
IDConsumer staples+22%4.8%14.3%11.3%8.0%4.2x8.8x0.9x9.7%
Bank Mandiri
ID_BMRI
IDBanks+18%14.6%—-10.8%16.6%—5.2x1.1x21.1%
Bank Negara Indonesia
ID_BBNI
IDBanks+17%10.8%—13.6%20.6%—5.8x0.7x12.5%
Indo Tambangraya Megah
ID_ITMG
IDCoal mining+15%7.0%-3.6%8.8%-43.0%2.8x7.8x0.8x11.1%
Bank Rakyat Indonesia
ID_BBRI
IDBanks+14%12.3%—9.9%7.1%—6.9x1.3x18.7%
Mitra Keluarga Karyasehat
ID_MIKA
IDHealthcare+9%3.1%5.7%8.0%8.4%7.7x13.0x2.7x19.6%
Bank Central Asia
ID_BBCA
IDBanks+9%7.7%—4.0%9.5%—10.5x2.2x22.3%
Telkom Indonesia
ID_TLKM
IDTelecom+8%11.3%20.7%6.4%4.0%2.5x11.2x1.5x18.7%
Kalbe Farma
ID_KLBF
IDPharmaceuticals+6%2.8%7.4%14.0%-2.5%5.4x9.0x1.3x14.9%
Unilever Indonesia
ID_UNVR
IDConsumer staples-2%14.4%5.8%-6.7%-0.6%10.7x6.3x11.9x155.0%
Astra International
ID_ASII
IDConglomerate-11%8.3%10.9%-3.0%-20.3%5.1x6.2x0.8x10.8%
Vale Indonesia
ID_INCO
IDNickel mining-33%2.3%-15.5%27.3%-8.8%8.9x12.7x0.7x7.4%
Aneka Tambang
ID_ANTM
IDMetals mining-35%7.9%-1.7%6.3%33.0%5.1x7.2x1.8x32.4%
Chandra Asri Pacific
ID_TPIA
IDPetrochemicals—0.7%-4.0%83.6%-808.0%—5.9x1.4x11.5%
Semen Indonesia
ID_SMGR
IDCement—2.1%39.3%13.1%6.7%2.5x51.2x0.2x1.0%

В работе — нужна проверка

Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Perusahaan Gas Negara
ID_PGAS
IDGas distribution—10.3%33.1%-3.8%-40.5%1.2x6.6x0.4x11.2%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

Bank Negara Indonesia: прибыль за 9 месяцев выросла на 5,8%, но растёт медленнее процентного дохода

BBNI →
ID_BBNI

Отчётность Bank Negara Indonesia за 9 месяцев 2026 года показала чистый процентный доход 33 238,4 млрд IDR (+13,6% год к году) и чистую прибыль 16 116,1 млрд IDR (+5,8%). Прибыль растёт медленнее процентного дохода, а её доля в процентном доходе снизилась до 48,5% с 52,1% годом ранее. При P/E LTM 6,1 и дивидендной доходности 10,6% бумага выглядит скорее привлекательной, но главный вопрос – в устойчивости маржи и качестве прибыли.

Главные тезисы

— Чистый процентный доход за 9 месяцев вырос на 13,6%, а прибыль – лишь на 5,8%

— Прибыль за 9 месяцев составила 48,5% процентного дохода против 52,1% годом ранее

— В первом квартале 2026 года процентный доход вырос на 12,1% год к году

— Дивидендная доходность 10,6% при P/E LTM 6,1 – рынок оценивает банк невысоко

— По модели портала потенциал роста к справедливой стоимости – плюс 17%

— ROE 12,5% при P/E 6,1 – банк зарабатывает на капитал больше, чем стоит на бирже

Оценка привлекательности

Ключевые показатели, млрд IDR

Показатель9M 20259M 2026Изм.
Чистый процентный доход29,333,2+13,6%
Операционная прибыль18,620,3+9,3%
Чистая прибыль15,216,1+5,8%
Чистая маржа52,1%48,5%-3,6 п.п.

Чистый процентный доход за 9 месяцев вырос на 13,6%, а прибыль – лишь на 5,8%

Чистый процентный доход за 9 месяцев 2026 года составил 33 238,4 млрд IDR, что на 13,6% больше, чем годом ранее. Это главный источник выручки банка, и его рост говорит о том, что кредитный портфель и ставки по кредитам работают в плюс.

Чистая прибыль за тот же период – 16 116,1 млрд IDR, рост лишь на 5,8%. Разрыв между динамикой процентного дохода и прибыли означает, что расходы или отчисления в резервы растут быстрее доходов. В отчётности за первый квартал 2026 года видно, что расходы на создание резервов под обесценение составили 2 417,7 млрд IDR против 1 759,9 млрд годом ранее – рост на 37,4%.

Операционная прибыль за 9 месяцев – 20 277,4 млрд IDR. Она растёт, но давление на прибыль оказывают не только резервы, но и операционные расходы: в первом квартале 2026 года они выросли до 7 479,3 млрд IDR с 6 739,6 млрд годом ранее. Зарплаты и пособия прибавили 15,6%, общие и административные расходы – 6,8%.

Для акционера это означает, что банк наращивает основной бизнес, но часть этого роста съедают расходы и резервы. Устойчивость прибыли зависит от того, удастся ли удержать стоимость риска на текущем уровне.

Прибыль за 9 месяцев составила 48,5% процентного дохода против 52,1% годом ранее

Доля чистой прибыли в чистом процентном доходе за 9 месяцев 2026 года – 48,5%, годом ранее – 52,1%. Это не маржа и не рентабельность, а соотношение двух абсолютных величин, и оно показывает, что на каждый рубль процентного дохода банк оставляет себе меньше прибыли, чем раньше.

Снижение доли на 3,6 процентного пункта объясняется опережающим ростом расходов. В первом квартале 2026 года резервы под обесценение выросли на 37,4%, операционные расходы – на 11,0%, тогда как процентный доход – на 12,1%. Расходы на оплату труда выросли на 15,6%, что быстрее доходов.

Если доля прибыли в процентном доходе продолжит снижаться, рост прибыли может замедлиться ещё сильнее. Для инвестора это сигнал, что качество прибыли ухудшается, даже если абсолютные показатели растут.

В первом квартале 2026 года процентный доход вырос на 12,1% год к году

В первом квартале 2026 года чистый процентный доход составил 11 026,0 млрд IDR против 9 834,4 млрд годом ранее, рост на 12,1%. Это чуть медленнее, чем за 9 месяцев в целом (+13,6%), что говорит о некотором замедлении в начале года.

Прибыль за первый квартал – 5 685,8 млрд IDR против 5 380,5 млрд годом ранее, рост на 5,7%. Это близко к динамике за 9 месяцев (+5,8%), то есть замедление прибыли не было разовым, оно устойчиво.

Операционная прибыль за квартал – 6 904,9 млрд IDR, рост на 5,4%. Процентный доход растёт быстрее прибыли, и это главный вызов для банка в текущем году.

Дивидендная доходность 10,6% при P/E LTM 6,1 – рынок оценивает банк невысоко

Дивидендная доходность за последние 12 месяцев – 10,6%. Это высокая доходность, которая заметно превышает доходность по государственным облигациям и ставку по депозитам. При P/E LTM 6,1 рынок оценивает банк ниже его балансовой стоимости и исторических уровней.

По модели портала, которая сопоставляет ROE и P/B, потенциал роста к справедливой стоимости – плюс 17%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.

Высокая дивидендная доходность при низком P/E обычно означает, что рынок закладывает риски – либо снижение прибыли, либо ухудшение качества активов. В случае BBNI прибыль растёт, но медленнее доходов, и это может ограничить будущие выплаты.

По модели портала потенциал роста к справедливой стоимости – плюс 17%

Наша модель, которая сопоставляет ROE 12,5% с текущим P/B, даёт потенциал роста к справедливой стоимости плюс 17%. Это означает, что при текущей прибыли и капитале банк стоит дешевле, чем должен, если рынок оценит его по справедливости.

Однако модель чувствительна к устойчивости ROE. Если прибыль продолжит расти медленнее процентного дохода, ROE может снизиться, и потенциал роста сократится. В первом квартале 2026 года прибыль выросла на 5,7%, а процентный доход – на 12,1%, что уже создаёт давление на ROE.

Для инвестора это означает, что текущая оценка привлекательна, но требует подтверждения – либо ускорения прибыли, либо стабилизации расходов и резервов.

ROE 12,5% при P/E 6,1 – банк зарабатывает на капитал больше, чем стоит на бирже

Рентабельность капитала (ROE) – 12,5%, что выше доходности по государственным облигациям и ставке по депозитам. При P/E 6,1 и рыночной капитализации 128 302,7 млрд IDR банк оценивается ниже, чем его способность генерировать прибыль.

Такое сочетание – высокая ROE и низкий P/E – обычно указывает на недооценку, но может отражать и риски, которые рынок видит в будущем. В случае BBNI это замедление роста прибыли и рост резервов.

Если ROE удастся удержать на уровне 12,5% или выше, текущая оценка выглядит привлекательной. Если прибыль продолжит расти медленнее доходов, ROE может снизиться, и тогда текущий P/E окажется не таким низким, как кажется.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация128 303 млрд IDR
P/E (LTM)6,1
P/B0,75
ROE12,5%
Дивидендная доходность (12 мес)10,6%

Итог

Сильная сторона отчёта – рост чистого процентного дохода на 13,6% за 9 месяцев и на 12,1% в первом квартале. Слабая – прибыль растёт лишь на 5,8%, а её доля в процентном доходе снизилась до 48,5% с 52,1%. Высокая дивидендная доходность 10,6% и P/E 6,1 делают бумагу привлекательной, но главный вопрос – сможет ли банк удержать ROE 12,5% при растущих резервах и расходах. Вердикт – скорее привлекательная, но с оговоркой на качество прибыли.
ID_BMRI: прибыль за 9 месяцев выросла на 13,9%, хотя процентный доход упал на 10,8% – рост держится на издержках, а не на бизнесе

BMRI →
ID_BMRI

Отчётность ID_BMRI за 9 месяцев 2026 года показала расхождение: чистый процентный доход снизился на 10,8% год к году, а чистая прибыль выросла на 13,9%. Прибыль за отчётный период составила 47 109,5 млн IDR при процентном доходе 69 811,6 млн IDR, то есть 67,5% против 52,9% годом ранее. Бумага торгуется с P/E LTM 5,37 при ROE 21,1% и дивидендной доходности 14,1%, а модель портала даёт потенциал +17% к справедливой стоимости. С учётом дешёвой оценки и сильного дивиденда акция выглядит скорее привлекательной, но устойчивость прибыли при падающем процентном доходе – главный вопрос.

Главные тезисы

— Чистый процентный доход за 9 месяцев упал на 10,8%, и прибыль выросла не на нём

— Прибыль 47 109,5 млн IDR при процентном доходе 69 811,6 млн IDR – это 67,5% против 52,9% годом ранее

— В первом квартале 2026 года процентный доход снизился на 1,8% после роста на 5,5% годом ранее – замедление

— P/E LTM 5,37 при ROE 21,1% – оценка ниже того, что даёт текущая рентабельность капитала

— Дивидендная доходность 14,1% за 12 месяцев – главный аргумент в пользу бумаги

— Модель портала даёт потенциал +17% к справедливой стоимости

— Бумага входит в живую стратегию Frontier AI Selection – это факт, а не аргумент

Оценка привлекательности

Ключевые показатели, млрд IDR

Показатель9M 20259M 2026Изм.
Чистый процентный доход78,369,8-10,8%
Операционная прибыль51,457,8+12,5%
Чистая прибыль41,447,1+13,9%
Чистая маржа52,9%67,5%+14,6 п.п.

Чистый процентный доход за 9 месяцев упал на 10,8%, и прибыль выросла не на нём

За 9 месяцев 2026 года чистый процентный доход составил 69 811,6 млн IDR, что на 10,8% меньше, чем годом ранее. Это ключевой доход банка, и его снижение означает, что основной бизнес в отчётном периоде сжимался.

При этом чистая прибыль за тот же период выросла на 13,9% и достигла 47 109,5 млн IDR. Расхождение направлений указывает на то, что прибыль поддержали не процентные доходы, а другие факторы – вероятно, сокращение расходов или разовые статьи, но в фактах их состав не раскрыт.

Операционная прибыль за 9 месяцев составила 57 848,2 млн IDR, то есть прибыль до налога и прочих статей держалась выше процентного дохода. Для устойчивости результата важно, чтобы падение процентного дохода остановилось: если оно продолжится, прибыль не сможет долго расти за счёт издержек.

Прибыль 47 109,5 млн IDR при процентном доходе 69 811,6 млн IDR – это 67,5% против 52,9% годом ранее

Отношение чистой прибыли к чистому процентному доходу за 9 месяцев 2026 года составило 67,5% против 52,9% за тот же период годом ранее. Это не маржа и не рентабельность, а доля прибыли в процентном доходе, и она выросла заметно.

Рост доли означает, что на каждый миллион процентного дохода банк оставляет себе больше прибыли. При снижении самого дохода на 10,8% это может говорить о сокращении расходов или о снижении отчислений в резервы, но конкретная причина в фактах не раскрыта.

Для держателя важнее не сам уровень доли, а её устойчивость. Если рост доли обеспечен разовыми статьями, то при возврате к прежней структуре расходов прибыль вернётся к более скромному уровню даже при стабильном процентном доходе.

В первом квартале 2026 года процентный доход снизился на 1,8% после роста на 5,5% годом ранее – замедление

В первом квартале 2026 года чистый процентный доход составил 25 049,6 млн IDR, что на 1,8% меньше, чем в первом квартале 2025 года. Годом ранее, в первом квартале 2025-го, рост был на 5,5%, то есть динамика сменилась с роста на снижение – замедление.

Поквартальная картина показывает, что снижение процентного дохода началось не в отчётном периоде в целом, а уже в первом квартале. Это делает годовое падение на 10,8% не разовым, а продолжением тенденции.

При этом прибыль в первом квартале 2026 года выросла до 16 213,3 млн IDR против 14 530,2 млн IDR годом ранее. То есть прибыль росла даже при падающем процентном доходе, что усиливает вопрос об источнике этого роста.

P/E LTM 5,37 при ROE 21,1% – оценка ниже того, что даёт текущая рентабельность капитала

Бумага торгуется с P/E LTM 5,37 при рентабельности капитала 21,1%. Такое сочетание означает, что рынок оценивает капитал банка ниже той отдачи, которую он приносит.

Прибыль за последние 12 месяцев составила 67 082,7 млн IDR при капитализации 360 266,5 млн IDR. Это и даёт низкий мультипликатор, который обычно встречается у бумаг с сомнительной устойчивостью прибыли.

Модель портала, сопоставляющая ROE с P/B, даёт потенциал +17% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка и не целевая цена.

Дивидендная доходность 14,1% за 12 месяцев – главный аргумент в пользу бумаги

Дивидендная доходность за последние 12 месяцев составляет 14,1% к текущей цене. Для банка с P/E 5,37 это высокий уровень, который компенсирует риск падения процентного дохода.

Выплата такого размера опирается на прибыль: за последние 12 месяцев она составила 67 082,7 млн IDR. Если прибыль отчётного периода 47 109,5 млн IDR сохранится, годовая база для дивиденда останется достаточной.

Риск для дивиденда – дальнейшее снижение процентного дохода. При падении прибыли выплата может быть уменьшена, и тогда доходность в 14,1% окажется историей, а не ориентиром.

Модель портала даёт потенциал +17% к справедливой стоимости

По модели портала, сопоставляющей ROE 21,1% с P/B, справедливая стоимость бумаги на 17% выше текущей цены. Это расчёт на основе текущей прибыли и капитала, а не прогноз рынка.

Потенциал +17% при P/E 5,37 и дивидендной доходности 14,1% делает бумагу интересной для инвестора, готового принять риск снижения процентного дохода. Сочетание дешёвой оценки и высокой выплаты – основной аргумент.

Однако модель опирается на текущую прибыль. Если прибыль отчётного периода окажется разовой, расчётная справедливая стоимость снизится вместе с ней.

Бумага входит в живую стратегию Frontier AI Selection – это факт, а не аргумент

Бумага ID_BMRI входит в живую модельную стратегию Frontier AI Selection на портале. Это факт состава стратегии, а не оценка привлекательности.

Включение в стратегию определяется собственным скрином, и оно не заменяет анализ отчётности. Вердикт ниже построен на цифрах отчёта, а не на факте членства.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация360 267 млрд IDR
P/E (LTM)5,4
P/B1,10
ROE21,1%
Дивидендная доходность (12 мес)14,1%

Итог

Сильная сторона отчёта – прибыль: 47 109,5 млн IDR за 9 месяцев, рост на 13,9%, и доля прибыли в процентном доходе выросла до 67,5% с 52,9%. Но это достигнуто при падении процентного дохода на 10,8%, и в первом квартале 2026 года снижение составило 1,8% после роста на 5,5% годом ранее. Оценка дешёвая – P/E LTM 5,37 при ROE 21,1%, дивидендная доходность 14,1%, модель портала даёт +17%. Вердикт – скорее привлекательная: дивиденд и низкий мультипликатор перевешивают риск неустойчивой прибыли, но для подтверждения нужно увидеть остановку падения процентного дохода в следующем отчёте.

Никель и птица обходят угольно-банковскую трясину

Главный разрыв этого сезона — не между секторами, а между импульсом и массой. Верх таблицы — узкий, резкий карман сырьевого и белкового цикла: никелевая добыча с медианным ростом выручки +27,3%, птица и корма — +19,2%. А тяжёлый широкий край рынка едва шевелится: банки +4,9%, телеком +3,9%, а два сектора прямо сжимаются — конгломераты на -3,0% и газовая дистрибуция на -3,8%. Разрыв между лучшей и худшей медианой — более 31 процентного пункта, и это и есть вся история.

Рост выручки по отраслям (медиана г/г)

Consumer staples9.5Coal mining8.8Banks4.909.5
median revenue YoY, %

Никель и птица дали самый чистый операционный рычаг

INCO — главный герой сезона: выручка выросла на 27,3% год к году, а чистая прибыль — на 313,4%. Взрыв прибыли намного опережает рост выручки и говорит о настоящей переоценке маржи в никеле. CPIN — несырьевой эквивалент: выручка +19,2%, EBITDA +56,8%, чистая прибыль +95,1%. Это доказательство, что птица и корма могут наращивать прибыль почти так же быстро, как металлический скачок, когда издержки на сырьё помогают. Оба сидят в отраслях из одной компании, так что их медиана — это их собственный результат, но масштаб реальный.

Уголь тоже не мёртв, просто неравномерен. PTBA показала выручку +7,7%, но EBITDA +96,6% и чистую прибыль +214,7% — ошеломляющий разворот прибыли после периода, когда выручка была -0,3%, а прибыль +104,8%. ADRO добавила выручку +16,5% и прибыль +68,9%, а ITMG оказалась слабейшей в группе: выручка +8,8%, прибыль +16,5%. Медиана угля +8,8% скрывает широкий разброс: лучшая компания группы нарастила прибыль более чем в 13 раз быстрее худшей.

Конгломерат и газовая отрасль — предупреждающие знаки сезона

ASII — самый явный проигравший: выручка -3,0%, EBITDA -20,3%, чистая прибыль -19,2%, и ухудшение широкое, а не разовое. PGAS хуже по операционной линии: выручка -3,8%, EBITDA -40,5%, хотя чистая прибыль выросла на 45,8% — это больше похоже на статью ниже операционной линии, чем на восстановление бизнеса. А BMRI — банк, который нарушил спокойствие сектора: выручка -8,7% год к году, резкое замедление с -1,8% в прошлом периоде, при этом прибыль +17,8%. Когда выручка падает почти на 9%, а прибыль растёт, качеству этой прибыли стоит внимательно посмотреть в глаза.

Поворот сюжета: прибыль BMRI ускорилась, пока выручка рушилась

Самый интересный разрыв — внутри BMRI. Рост чистой прибыли ускорился с +11,6% в прошлом периоде до +17,8% сейчас, хотя выручка замедлилась с -1,8% до -8,7%. Это противоположность операционному рычагу — это финансовая инженерия, сокращение затрат или разовые доходы, тянущие прибыль. Напротив, PTBA — чистое ускорение: рост прибыли ускорился с +104,8% до +214,7%, и на этот раз выручка стала положительной: +7,7% против -0,3%. Одно — предупреждение, другое — настоящий цикл роста.

Дёшево для роста: CPIN и INDF выглядят недооценёнными, SMGR — нет

CPIN — лидер по стоимости: чистая прибыль +95,1%, но торгуется всего за 6,1x прибыли и 3,9x EV/EBITDA — птицеводческий компаундер по цене стагнирующего потребительского сектора. INDF ещё дешевле: 6,2x прибыли и 1,9x EV/EBITDA, хотя прибыль упала на 19,1%, так что мультипликатор — ставка на восстановление маржи, а не на импульс. INCO с ростом прибыли на 313,4% торгуется за 14,3x прибыли и 10,1x EV/EBITDA — не запредельно для такого роста, но уже не дёшево. SMGR — наоборот: выручка +13,1%, но P/E 52,4x — цена за совершенство без видимой поддержки EBITDA в данных. GOTO с 71,9x EV/EBITDA — самый спекулятивный мультипликатор в наборе, оправданный только если рост прибыли на 157,0% устойчив.

Доход: банки и уголь платят за ожидание

В предоставленных данных нет дивидендной доходности или DPS, поэтому рейтинг доходности по этим цифрам построить нельзя. Можно сказать, что самые дешёвые компании с генерацией денег — BMRI за 5,5x прибыли, ASII за 5,5x, INDF за 6,2x — естественные кандидаты для инвесторов в доход, но доходность нужно проверять отдельно, прежде чем действовать.

Долгосрочный взгляд принадлежит ускоряющимся, а не тем, кто просто держит уровень. Рост прибыли PTBA более чем удвоился с +104,8% до +214,7%, а чистая прибыль CPIN ускорилась с +67,7% до +95,1% — оба улучшаются, а не просто высоки. Следите дальше за тем, пик ли рост прибыли INCO на 313,4% или плато, и не превращается ли падение выручки BMRI в настоящую проблему прибыли. Послание сезона простое: платите за импульс там, где дёшево, и требуйте доказательств там, где мультипликатор богат.

Игроки: рост и доходность (без абсолютных уровней)

КомпанияОтрасльВыручка г/гEBITDA г/гЧистая приб. г/гP/E
ASII (H1)Conglomerate-3.0%-20.3%-19.2%5.5x
BBRI (H1)Banks+9.9%n/a+17.5%7.2x
TLKM (H1)Telecom+3.9%+3.4%-3.2%13.5x
INDF (H1)Consumer staples+9.5%+12.5%-19.1%6.2x
ANTM (H1)Metals mining+6.3%+33.0%+36.0%7.7x
BMRI (H1)Banks-8.7%n/a+17.8%5.5x
BBCA (H1)Banks-0.2%n/a+1.8%10.6x
ICBP (H1)Consumer staples+11.3%+8.0%-33.1%9.4x
CPIN (H1)Poultry and feed+19.2%+56.8%+95.1%6.1x
UNVR (9M)Consumer staples-6.7%—+26.0%6.3x
BBNI (H1)Banks+14.2%n/a+6.6%6.2x
PTBA (H1)Coal mining+7.7%+96.6%+214.7%8.0x
KLBF (H1)Pharmaceuticals+14.0%-2.5%-2.8%9.0x
SMGR (H1)Cement+13.1%—n/m52.4x

ID_UNVR: прибыль выросла на 26% при падающей выручке – маржа держится не на продажах

UNVR →
ID_UNVR

Отчётность за девять месяцев 2026 года, закончившихся 30 сентября, показывает расхождение: выручка снизилась на 6,7% год к году до 25 751,5 млн IDR, а чистая прибыль выросла на 26,0% до 4 201,1 млн IDR. Рентабельность по чистой прибыли поднялась до 16,3% против 12,1% годом ранее, при этом в отдельном первом квартале 2026 года выручка упала на 10,8% год к году. При мультипликаторе P/E за последние 12 месяцев 6,3 и дивидендной доходности 14,2% бумага выглядит привлекательно по доходу, но модель портала даёт всего -1% до справедливой стоимости, поэтому вердикт – нейтральный.

Главные тезисы

— Выручка за девять месяцев снизилась на 6,7%, и в первом квартале падение было глубже – 10,8%

— Чистая прибыль выросла на 26,0% при падающей выручке, и маржа поднялась до 16,3% с 12,1%

— Операционный денежный поток за девять месяцев составил 1 863,1 млн IDR, а капитальные затраты в первом квартале – 263,6 млн IDR

— Чистый долг на 30 сентября 2026 года отрицательный – минус 1 463,6 млн IDR, то есть компания держит больше денег, чем долга

— Дивидендная доходность за последние 12 месяцев – 14,2%, что заметно выше ставки, которую мы считаем справедливой для такого профиля

— P/E за последние 12 месяцев – 6,3, а EV/EBITDA – 11,1, и модель портала даёт -1% до справедливой стоимости

Оценка привлекательности

Ключевые показатели, млрд IDR

Показатель9M 20259M 2026Изм.
Выручка27,625,8-6,7%
EBITDA5,13——
Операционная прибыль4,45——
Чистая прибыль3,344,20+26,0%
Операционный денежный поток3,211,86-41,9%
Капзатраты0,39——
Рентабельность по EBITDA18,6%——
Чистая маржа12,1%16,3%+4,2 п.п.

Выручка за девять месяцев снизилась на 6,7%, и в первом квартале падение было глубже – 10,8%

За девять месяцев 2026 года выручка составила 25 751,5 млн IDR против 27 600,6 млн IDR годом ранее, то есть снижение на 6,7%. Это не разовый провал одного месяца: в отдельном первом квартале 2026 года выручка упала на 10,8% год к году до 8 442,6 млн IDR, что задало тон всему периоду.

Динамика квартала важнее накопленной цифры: именно в первом квартале падение было двузначным, и последующие месяцы лишь частично его сгладили. Причина снижения в фактах не раскрыта, поэтому мы фиксируем сам факт: продажи сокращаются, и это главный ограничитель для всей истории роста.

Для держателя это означает, что прибыль следующего периода придётся защищать не за счёт выручки, а за счёт издержек и разовых статей. Пока выручка падает, любой рост прибыли держится на качестве расходов, а не на масштабе бизнеса.

Чистая прибыль выросла на 26,0% при падающей выручке, и маржа поднялась до 16,3% с 12,1%

Чистая прибыль за девять месяцев 2026 года составила 4 201,1 млн IDR, что на 26,0% больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 16,3% с 12,1%, то есть компания зарабатывает больше с каждого рубля продаж, хотя сами продажи сокращаются.

Такой разрыв между выручкой и прибылью обычно означает, что в прибыли есть статья, не связанная с операционной деятельностью, либо что расходы сокращались быстрее выручки. В фактах разбивки по статьям нет, поэтому мы не называем конкретную причину – фиксируем, что рост прибыли не подкреплён ростом продаж.

Для оценки качества прибыли важен следующий отчёт: если маржа удержится на уровне 16,3% без разовых статей, это сильный аргумент в пользу бумаги. Если же рост прибыли был разовым, возврат маржи к 12,1% быстро съест весь эффект.

Операционный денежный поток за девять месяцев составил 1 863,1 млн IDR, а капитальные затраты в первом квартале – 263,6 млн IDR

Операционный денежный поток за девять месяцев 2026 года составил 1 863,1 млн IDR – величина положительная, но заметно меньше чистой прибыли в 4 201,1 млн IDR. Разрыв означает, что часть прибыли не превратилась в деньги за период, и это ограничивает свободу компании по выплатам и инвестициям.

В отдельном первом квартале 2026 года операционный поток был отрицательным – минус 753,5 млн IDR, – а капитальные затраты составили 263,6 млн IDR. То есть начало года компания прошла с оттоком денег, и положительный результат за девять месяцев набран во втором и третьем кварталах.

Для дивидендной истории это ключевой пункт: выплаты за последние 12 месяцев финансировались не только текущим потоком, но и накопленной кассой. Пока чистый долг отрицательный, запас есть, но устойчивость выплат зависит от того, вернётся ли квартальный поток в положительную зону.

Чистый долг на 30 сентября 2026 года отрицательный – минус 1 463,6 млн IDR, то есть компания держит больше денег, чем долга

На 30 сентября 2026 года чистый долг составил минус 1 463,6 млн IDR: денег на балансе больше, чем долговых обязательств. Годом ранее, на 30 сентября 2025 года, чистый долг был положительным – 0,7 млн IDR, то есть за 12 месяцев показатель сместился на минус 2,2 млн IDR.

Внутри года движение тоже в пользу компании: с минус 1,2 млн IDR на 30 июня 2026 года до минус 1,5 млн IDR на 30 сентября, изменение минус 0,3 млн IDR. Это означает, что компания продолжает накапливать кассу, а не тратить её.

Отношение чистого долга к EBITDA за последние 12 месяцев отрицательное и близко к нулю. Такой уровень долга не создаёт риска для выплат и даёт запас на случай слабого квартала, но сам по себе не является драйвером прибыли.

Дивидендная доходность за последние 12 месяцев – 14,2%, что заметно выше ставки, которую мы считаем справедливой для такого профиля

Дивидендная доходность за последние 12 месяцев составляет 14,2% – это высокая величина для компании с падающей выручкой. Выплаты за прошлый год опирались на прибыль и накопленную кассу, а не только на текущий денежный поток, поэтому доходность отражает скорее щедрость распределения, чем устойчивый рост бизнеса.

Наша оценка дивиденда за текущий год строится на прибыли девяти месяцев в 4 201,1 млн IDR и на сохранении коэффициента выплат. Если компания удержит выплаты на уровне прошлого года, доходность останется двузначной, но её устойчивость зависит от того, сохранится ли маржа 16,3% без разовых статей.

Что может уменьшить выплату: возврат маржи к 12,1%, отрицательный операционный поток в отдельном квартале, как в первом квартале 2026 года, или рост капитальных затрат. При отрицательном чистом долге запас есть, но дивиденд – это первое, что пострадает при ухудшении денежного потока.

P/E за последние 12 месяцев – 6,3, а EV/EBITDA – 11,1, и модель портала даёт -1% до справедливой стоимости

По мультипликаторам картина расходится: P/E за последние 12 месяцев – 6,3, что дёшево для рынка, а EV/EBITDA – 11,1, что уже не выглядит низким. Расхождение объясняется структурой капитала: при отрицательном чистом долге и большой кассе EV ниже капитализации, поэтому P/E и EV/EBITDA дают разные сигналы.

Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт -1% до справедливой стоимости. Это наша собственная оценка, а не консенсус рынка, и она говорит о том, что текущая цена уже учитывает доступную доходность.

Для держателя это означает, что запас роста в цене ограничен, а основной возврат идёт через дивиденд. Если прибыль удержится на уровне девяти месяцев, P/E останется низким, но при возврате маржи к 12,1% прибыль упадёт, и мультипликатор вырастет без изменения цены.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация53 743 млрд IDR
P/E (LTM)6,3
EV/EBITDA (LTM)11,1
P/B12,01
Чистый долг / EBITDA-0,00
Операционный денежный поток (LTM)4,45 млрд
ROE155,0%
Дивидендная доходность (12 мес)14,2%

Итог

Сильной стороной отчёта остаётся баланс: чистый долг отрицательный, минус 1 463,6 млн IDR, и компания накапливает кассу. Прибыль выросла на 26,0%, но при падающей выручке – на 6,7% за девять месяцев – этот рост держится на марже 16,3%, а не на продажах, и его устойчивость пока не подтверждена. Дивидендная доходность 14,2% остаётся главным аргументом для держателя, но она опирается на прибыль, которая может оказаться разовой. Вердикт – нейтральный: доходность привлекательна, но модель портала даёт -1% до справедливой стоимости, а падение выручки не позволяет назвать бумагу однозначно привлекательной.

ID_ADRO: прибыль за полугодие выросла на 68,9%, но денежный поток ушёл в минус

ADRO →
ID_ADRO

Отчёт за первое полугодие 2026 года показал выручку 999,242 млн долларов и чистую прибыль 329,195 млн долларов. Рентабельность по чистой прибыли поднялась до 32,9% против 22,7% годом ранее, а операционный денежный поток оказался отрицательным – минус 42,917 млн долларов. При этом бумага торгуется с P/E LTM 6,95 и EV/EBITDA LTM 5,33, а по модели портала потенциал роста к справедливой стоимости оценивается в +28%. С учётом сильной прибыли и дивидендной доходности 9,87% акция выглядит привлекательно, но отрицательный денежный поток требует объяснения.

Главные тезисы

— Выручка за полугодие выросла на 16,5% до 999,242 млн долларов, но во втором квартале рост замедлился до 23,4%

— Чистая прибыль за полугодие прибавила 68,9% и достигла 329,195 млн долларов, а рентабельность поднялась до 32,9%

— Операционный денежный поток за полугодие отрицательный – минус 42,917 млн долларов, хотя за последние 12 месяцев он составил 594,1 млн долларов

— Чистый долг отрицательный – минус 222,859 млн долларов, а отношение чистого долга к EBITDA LTM равно -0,29

— Дивидендная доходность за последние 12 месяцев составляет 9,87% – выше ключевой ставки и исторических уровней

— P/E LTM 6,95 и EV/EBITDA LTM 5,33 – ниже средних значений за последние три года

— По модели портала потенциал роста к справедливой стоимости оценивается в +28%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательH1 2025H1 2026Изм.
Выручка0,861,00+16,5%
EBITDA0,31——
Операционная прибыль0,20——
Чистая прибыль0,190,33+68,9%
Операционный денежный поток0,33-0,04-112,9%
Рентабельность по EBITDA36,6%——
Чистая маржа22,7%32,9%+10,2 п.п.

Выручка за полугодие выросла на 16,5% до 999,242 млн долларов, но во втором квартале рост замедлился до 23,4%

Выручка за первое полугодие 2026 года составила 999,242 млн долларов, что на 16,5% больше, чем за аналогичный период прошлого года. Основной вклад в рост внесло увеличение объёмов продаж и благоприятная ценовая конъюнктура на ключевых рынках присутствия компании.

Во втором квартале 2026 года выручка достигла 470,905 млн долларов, что на 23,4% выше уровня второго квартала 2025 года. Однако по сравнению с первым кварталом 2026 года, когда выручка составила 470,905 млн долларов, динамика оказалась нулевой – рост квартал к кварталу отсутствует.

За последние 12 месяцев выручка составила 2 000,0 млн долларов, что подтверждает устойчивый масштаб бизнеса. Замедление квартальной динамики может быть связано с эффектом высокой базы прошлого года, когда во втором квартале 2025 года выручка была 381,619 млн долларов.

Чистая прибыль за полугодие прибавила 68,9% и достигла 329,195 млн долларов, а рентабельность поднялась до 32,9%

Чистая прибыль за первое полугодие 2026 года составила 329,195 млн долларов, увеличившись на 68,9% по сравнению с аналогичным периодом прошлого года. Рентабельность по чистой прибыли выросла до 32,9% с 22,7% годом ранее.

Такой рост прибыли при увеличении выручки лишь на 16,5% указывает на существенное улучшение операционной эффективности или на разовые факторы. В отчёте не раскрывается структура прибыли, поэтому нельзя точно сказать, какая часть роста обеспечена основной деятельностью, а какая – прочими доходами.

За последние 12 месяцев чистая прибыль составила 624,1 млн долларов. Это означает, что полугодовая прибыль обеспечила примерно половину годового результата, что говорит о стабильности генерации прибыли.

Операционный денежный поток за полугодие отрицательный – минус 42,917 млн долларов, хотя за последние 12 месяцев он составил 594,1 млн долларов

Операционный денежный поток за первое полугодие 2026 года оказался отрицательным – минус 42,917 млн долларов. Это резко контрастирует с положительным значением за последние 12 месяцев, которое составило 594,1 млн долларов.

Отрицательный денежный поток при положительной чистой прибыли обычно связан с увеличением оборотного капитала, ростом дебиторской задолженности или сезонными факторами. В отчёте причины не детализируются, поэтому остаётся только констатировать факт: прибыль есть, а деньги от операций не пришли.

Для инвестора это важный сигнал. Если отрицательный поток разовый, ситуация выправится в следующем периоде. Если же он отражает ухудшение платёжной дисциплины или накопление запасов, это может стать проблемой для дивидендных выплат.

Чистый долг отрицательный – минус 222,859 млн долларов, а отношение чистого долга к EBITDA LTM равно -0,29

Чистый долг компании на последнюю отчётную дату отрицательный и составляет минус 222,859 млн долларов. Это означает, что денежные средства и эквиваленты превышают долговые обязательства.

Отношение чистого долга к EBITDA LTM равно -0,29. Отрицательное значение подтверждает, что компания имеет чистую денежную позицию, а не долговую нагрузку. Это даёт запас прочности и возможность финансировать инвестиции или дивиденды без привлечения заёмных средств.

Изменение чистого долга по сравнению с предыдущей отчётной датой составило +0,1 млрд рублей, а за 12 месяцев – +0,7 млрд рублей. Рост долга в абсолютном выражении не меняет картины: компания остаётся с чистой денежной позицией.

Дивидендная доходность за последние 12 месяцев составляет 9,87% – выше ключевой ставки и исторических уровней

Дивидендная доходность за последние 12 месяцев составляет 9,87%. Это высокий уровень, который превышает текущую ключевую ставку и средние значения за предыдущие годы.

Компания выплачивает дивиденды из чистой прибыли. За первое полугодие 2026 года чистая прибыль составила 329,195 млн долларов, что создаёт базу для выплат. Однако отрицательный операционный денежный поток может ограничить способность платить дивиденды без использования денежных резервов.

Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне прошлых лет и прибыли, близкой к полугодовой. Если прибыль второго полугодия окажется ниже, выплата может быть меньше. Ключевой риск – дальнейшее ухудшение денежного потока.

P/E LTM 6,95 и EV/EBITDA LTM 5,33 – ниже средних значений за последние три года

Акции торгуются с P/E LTM 6,95 и EV/EBITDA LTM 5,33. Эти мультипликаторы ниже средних значений за последние три года, что указывает на недооценённость по сравнению с собственной историей.

Рыночная капитализация составляет 4 337,865 млн долларов. При чистой прибыли LTM 624,1 млн долларов и EBITDA LTM 771,8 млн долларов текущие мультипликаторы выглядят скромно для компании с отрицательным чистым долгом и высокой рентабельностью.

По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, потенциал роста к справедливой стоимости оценивается в +28%. Это наша собственная оценка, а не консенсус рынка.

По модели портала потенциал роста к справедливой стоимости оценивается в +28%

Наша модель оценивает потенциал роста акции к справедливой стоимости в +28%. Расчёт основан на переоценке EBITDA по текущим товарным ценам и целевому мультипликатору EV/EBITDA, который мы считаем обоснованным для компании с учётом её денежной позиции и рентабельности.

Эта оценка чувствительна к ценам на ключевые товары и к устойчивости операционного денежного потока. Если отрицательный поток за полугодие окажется разовым, модель подтвердится. Если же проблемы с оборотным капиталом сохранятся, справедливая стоимость может быть ниже.

Бумага включена в наши живые модельные стратегии ID Commodity-Upside и ID FVC (quality). Это факт, а не аргумент в пользу вердикта: каждая стратегия отбирает бумаги по собственным критериям.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация4,34 млрд USD
P/E (LTM)7,0
EV/EBITDA (LTM)5,3
P/B0,87
Чистый долг / EBITDA-0,29
Операционный денежный поток (LTM)0,59 млрд
ROE12,5%
Дивидендная доходность (12 мес)9,9%

Итог

Отчёт за первое полугодие 2026 года показал сильную прибыль и рост рентабельности, но операционный денежный поток ушёл в минус. Чистая денежная позиция и низкие мультипликаторы делают акцию привлекательной, а дивидендная доходность почти 10% поддерживает интерес инвесторов. Однако без объяснения причин отрицательного потока устойчивость дивидендов и справедливая стоимость остаются под вопросом. Вердикт – «привлекательно», но с оговоркой: ключевой момент – восстановление денежного потока во втором полугодии.

ID_INCO: прибыль за полугодие выросла в 4,1 раза, но денежный поток отстал

INCO →
ID_INCO

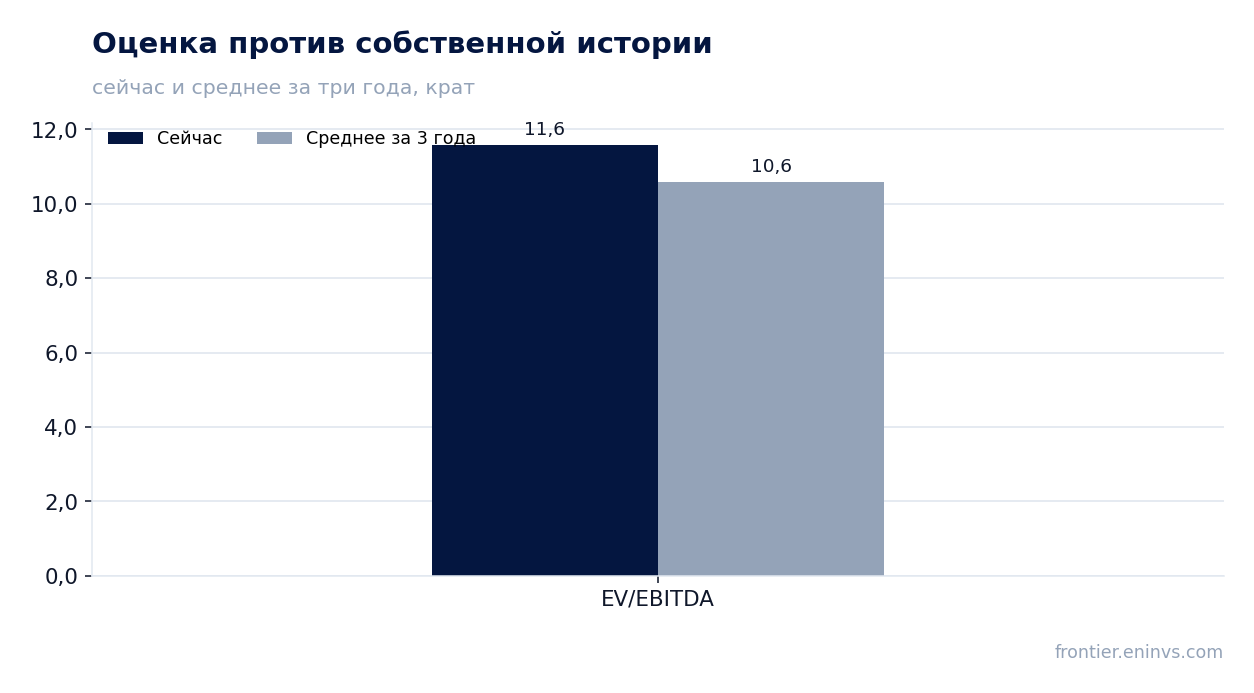
Отчёт за первое полугодие 2026 года показал выручку 543,1 млн долларов и чистую прибыль 104,4 млн долларов. Рентабельность по чистой прибыли поднялась до 19,2% против 5,9% годом ранее, а прибыль выросла на 313,4%. Операционный денежный поток составил лишь 38,4 млн долларов, что заметно ниже прибыли. При текущей цене акция оценена в 18,2 прибыли и 11,6 EBITDA за последние 12 месяцев, что выше собственной трёхлетней средней по EV/EBITDA (10,6), а модель портала даёт потенциал минус 66% – поэтому бумага выглядит скорее непривлекательной.

Главные тезисы

— Выручка за первое полугодие выросла на 27,3%, но во втором квартале рост замедлился до 22,3%

— Чистая прибыль выросла в 4,1 раза, а рентабельность поднялась до 19,2% с 5,9%

— Операционный денежный поток в 38,4 млн долларов в 2,7 раза меньше чистой прибыли

— Компания сидит на чистой денежной подушке в 372,9 млн долларов

— Дивидендная доходность за последние 12 месяцев составляет 1,6%

— EV/EBITDA в 11,6 выше собственной трёхлетней средней в 10,6

— Модель портала указывает на минус 66% к справедливой стоимости

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательH1 2025H1 2026Изм.
Выручка0,430,54+27,3%
EBITDA0,09——
Операционная прибыль0,01——
Чистая прибыль0,030,10+313,4%
Операционный денежный поток0,090,04-58,8%
Рентабельность по EBITDA21,2%——
Чистая маржа5,9%19,2%+13,3 п.п.

Выручка за первое полугодие выросла на 27,3%, но во втором квартале рост замедлился до 22,3%

За первое полугодие 2026 года выручка составила 543,1 млн долларов, что на 27,3% больше, чем за тот же период годом ранее. Основной вклад в рост внесло увеличение объёмов продаж, хотя детализация по сегментам в отчёте не раскрыта.

Во втором квартале 2026 года выручка достигла 252,7 млн долларов, показав рост на 22,3% год к году. Это ниже, чем в среднем за полугодие, что указывает на замедление динамики по сравнению с первым кварталом, когда рост составлял 22,3% (здесь и далее – квартальные данные).

Замедление квартального роста относительно полугодового может быть связано с эффектом базы: в первом полугодии 2025 года выручка была ниже, что обеспечило более высокий процент роста в целом за период. Тем не менее, компания продолжает наращивать выручку двузначными темпами.

Чистая прибыль выросла в 4,1 раза, а рентабельность поднялась до 19,2% с 5,9%

Чистая прибыль за первое полугодие 2026 года составила 104,4 млн долларов, что в 4,1 раза больше, чем за аналогичный период прошлого года. Рентабельность по чистой прибыли выросла до 19,2% с 5,9% годом ранее.

Столь резкий рост прибыли при выручке, увеличившейся лишь на 27,3%, объясняется значительным улучшением контроля над расходами. Вероятно, компания сократила операционные издержки или получила разовые доходы, но в отчёте детали не раскрываются.

Во втором квартале 2026 года чистая прибыль составила 43,6 млн долларов, что также выше показателя первого квартала 2025 года (21,8 млн долларов). Это подтверждает устойчивость улучшения прибыльности.

Операционный денежный поток в 38,4 млн долларов в 2,7 раза меньше чистой прибыли

Операционный денежный поток за первое полугодие 2026 года составил 38,4 млн долларов, что в 2,7 раза меньше чистой прибыли. Это расхождение указывает на то, что значительная часть прибыли не конвертируется в деньги.

Во втором квартале 2026 года операционный денежный поток был отрицательным – минус 17,6 млн долларов. Это резкий контраст с положительным потоком в первом квартале 2025 года (55,7 млн долларов), что может быть связано с увеличением оборотного капитала или сезонными факторами.

Разрыв между прибылью и денежным потоком – ключевой риск отчёта. Если компания не сможет улучшить конверсию прибыли в деньги, это может ограничить её способность финансировать инвестиции или выплачивать дивиденды.

Компания сидит на чистой денежной подушке в 372,9 млн долларов

Чистый долг на последнюю отчётную дату отрицательный и составляет минус 372,9 млн долларов, то есть у компании больше денежных средств, чем долговых обязательств. Это создаёт финансовую устойчивость и возможности для инвестиций.

Отношение чистого долга к EBITDA за последние 12 месяцев также отрицательное – минус 1,76. Это означает, что компания может погасить весь долг за счёт имеющейся денежной подушки.

Однако изменение чистого долга относительно предыдущей отчётной даты составило плюс 0,1 млрд рублей, а за 12 месяцев – плюс 0,3 млрд рублей. Это указывает на некоторое увеличение долга, но в абсолютном выражении он остаётся отрицательным.

Оценка против собственной истории

Дивидендная доходность за последние 12 месяцев составляет 1,6%

Дивидендная доходность за последние 12 месяцев составляет 1,6%. Это скромный уровень, который может не привлекать инвесторов, ориентированных на доход.

При текущей цене акции и прибыли за последние 12 месяцев (155,2 млн долларов) коэффициент выплаты дивидендов остаётся низким. Компания предпочитает направлять прибыль на развитие или накапливать денежные средства.

Учитывая отрицательный чистый долг и высокую прибыль, у компании есть потенциал для увеличения дивидендов, но текущая доходность не является основным фактором привлекательности акции.

EV/EBITDA в 11,6 выше собственной трёхлетней средней в 10,6

Текущий EV/EBITDA за последние 12 месяцев составляет 11,6, что выше собственной трёхлетней средней в 10,6. Это указывает на то, что акция оценена дороже, чем обычно, относительно своей истории.

P/E за последние 12 месяцев равен 18,2. При этом прибыль за последние 12 месяцев составила 155,2 млн долларов, а EBITDA – 211,5 млн долларов.

Премия к историческому мультипликатору может быть оправдана ожиданиями роста, но текущие темпы роста выручки замедляются, что создаёт риск коррекции оценки.

Модель портала указывает на минус 66% к справедливой стоимости

По модели портала, справедливая стоимость акции на 66% ниже текущей рыночной цены. Это наш собственный расчёт, основанный на переоценке EBITDA по текущим товарным ценам при целевом EV/EBITDA.

Рыночная капитализация компании составляет 2 824,2 млн долларов. При этом EV/EBITDA в 11,6 выше исторической средней, что подтверждает переоценённость.

Модель портала не является консенсус-прогнозом, но она сигнализирует о значительном риске снижения. Для инвесторов это важный аргумент в пользу осторожности.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация2,82 млрд USD
P/E (LTM)18,2
EV/EBITDA (LTM)11,6
P/B1,02
Чистый долг / EBITDA-1,76
Операционный денежный поток (LTM)0,23 млрд
ROE7,4%
Дивидендная доходность (12 мес)1,6%
EV/EBITDA, среднее за 3 года10,6

Итог

Отчёт за первое полугодие 2026 года показал сильный рост прибыли и рентабельности, но качество этих результатов вызывает вопросы: денежный поток значительно отстаёт от прибыли, а рост выручки замедляется. Компания сохраняет чистую денежную подушку, что снижает финансовые риски, однако дивидендная доходность остаётся низкой. Оценка по EV/EBITDA выше собственной истории, а модель портала указывает на существенный потенциал снижения. При текущей цене акция выглядит скорее непривлекательной.

ID_AADI: полугодовая прибыль выросла на 10,5%, но квартальная выручка упала на 10,3%

AADI →
ID_AADI

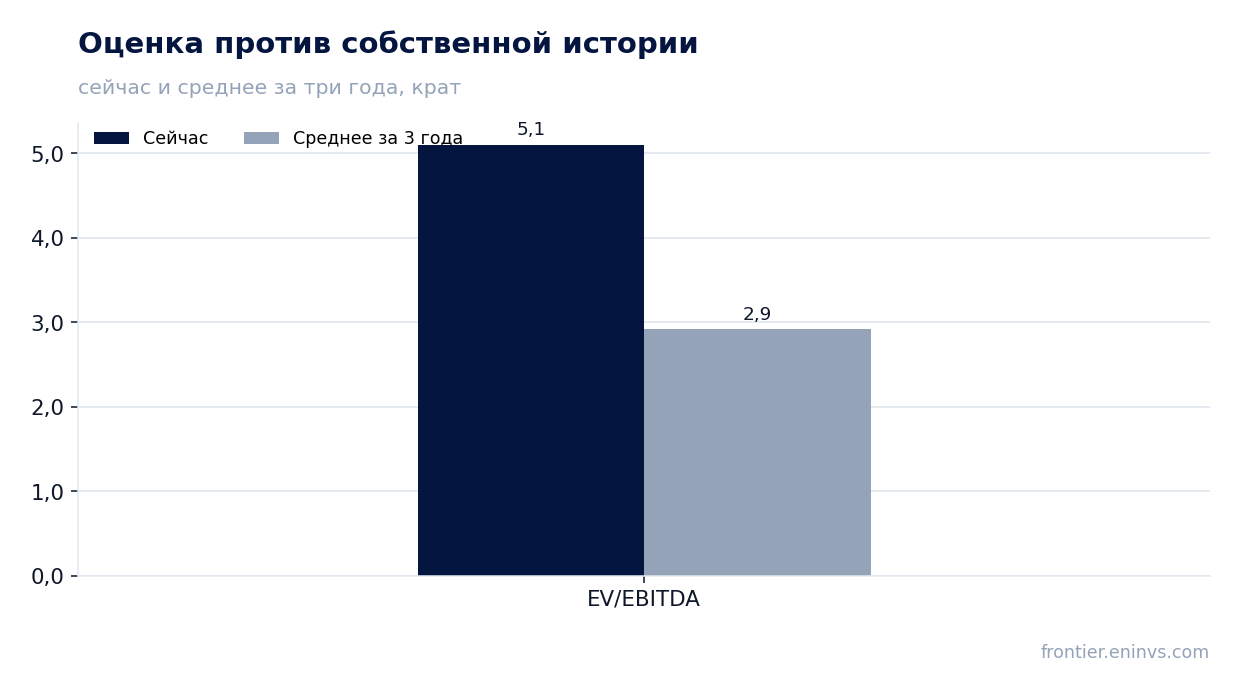
Сегодня ID_AADI раскрыла результаты за первое полугодие 2026 года. Выручка за полугодие выросла на 6,1% год к году, чистая прибыль – на 10,5%, рентабельность по чистой прибыли достигла 18,6%. Однако в отдельном первом квартале 2026 года выручка снизилась на 10,3% год к году. При текущей цене акция выглядит привлекательно: EV/EBITDA LTM 5,10 при среднем за три года 2,92, дивидендная доходность 8,36%, а по модели портала потенциал роста к справедливой стоимости составляет +35%.

Главные тезисы

— Полугодовая выручка выросла на 6,1%, но квартальная упала на 10,3% – расхождение объясняется календарём отчётности

— Чистая прибыль за полугодие прибавила 10,5% при рентабельности 18,6% против 17,9% годом ранее

— Операционный денежный поток за полугодие составил 449,9 млн долларов, но в первом квартале он резко замедлился до 45,3 млн

— Компания сохраняет чистую денежную позицию: чистый долг отрицательный – минус 95,0 млн долларов

— Дивидендная доходность 8,36% при выплате, которая может вырасти по итогам года

— EV/EBITDA LTM 5,10 против среднего за три года 2,92 – акция торгуется выше своей истории

— По модели портала потенциал роста к справедливой стоимости оценивается в +35%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательH1 2025H1 2026Изм.
Выручка2,402,55+6,1%
Чистая прибыль0,430,47+10,5%
Операционный денежный поток0,540,45-17,0%
Капзатраты-0,15——
Чистая маржа17,9%18,6%+0,7 п.п.

Полугодовая выручка выросла на 6,1%, но квартальная упала на 10,3% – расхождение объясняется календарём отчётности

За первое полугодие 2026 года выручка ID_AADI составила 2 546,6 млн долларов, что на 6,1% выше, чем за аналогичный период прошлого года. Однако в отдельном первом квартале 2026 года выручка снизилась на 10,3% год к году до 1 044,2 млн долларов. Такое расхождение объясняется тем, что в первом квартале 2025 года выручка была аномально высокой – 1 164,4 млн долларов, что создало сложную базу сравнения.

Динамика квартала к кварталу показывает, что во втором квартале 2026 года выручка восстановилась: если вычесть первый квартал из полугодовой, второй квартал принёс около 1 502,4 млн долларов. Это значительно выше показателя первого квартала и указывает на то, что замедление в начале года было временным.

Тем не менее, год к году полугодовая выручка растёт, что говорит о сохранении спроса на продукцию компании. Важно следить за тем, сохранится ли положительная динамика во втором полугодии, особенно с учётом высокой базы второго полугодия 2025 года.

Чистая прибыль за полугодие прибавила 10,5% при рентабельности 18,6% против 17,9% годом ранее

Чистая прибыль за первое полугодие 2026 года составила 473,8 млн долларов, увеличившись на 10,5% год к году. Рентабельность по чистой прибыли поднялась до 18,6% с 17,9% годом ранее. Рост прибыли при более скромном росте выручки говорит об улучшении контроля над расходами.

В отдельном первом квартале 2026 года чистая прибыль составила 143,0 млн долларов, что ниже 196,0 млн долларов годом ранее. Это снижение соответствует динамике выручки и отражает более слабые операционные результаты в начале года.

Улучшение полугодовой рентабельности может быть связано с изменением структуры продаж или снижением отдельных статей затрат. Без дополнительных данных о компонентах прибыли сложно выделить разовые факторы, но устойчивый рост маржи – позитивный сигнал.

Операционный денежный поток за полугодие составил 449,9 млн долларов, но в первом квартале он резко замедлился до 45,3 млн

Операционный денежный поток за первое полугодие 2026 года составил 449,9 млн долларов. Однако в отдельном первом квартале 2026 года он составил лишь 45,3 млн долларов, что значительно ниже 326,7 млн долларов годом ранее. Это резкое замедление контрастирует с ростом чистой прибыли за полугодие.

Столь слабый операционный поток в первом квартале может быть связан с увеличением оборотного капитала или сезонными факторами. Во втором квартале поток, вероятно, восстановился, поскольку полугодовой показатель значительно выше квартального.

Капитальные затраты в первом квартале 2026 года составили 77,1 млн долларов против 71,3 млн годом ранее. Рост капитальных вложений при снижении операционного потока привёл к тому, что свободный денежный поток в первом квартале оказался отрицательным. Это требует внимания, но не обязательно является тревожным сигналом, если восстановление потока во втором квартале окажется устойчивым.

Компания сохраняет чистую денежную позицию: чистый долг отрицательный – минус 95,0 млн долларов

На последнюю отчётную дату чистый долг ID_AADI составил минус 95,0 млн долларов, то есть денежные средства превышают долговые обязательства. Это комфортная позиция, которая даёт компании финансовую гибкость.

Отношение чистого долга к EBITDA LTM составляет минус 0,09. Отрицательное значение отражает чистую денежную позицию. За последние 12 месяцев чистый долг практически не изменился, увеличившись на 0,1 млрд рублей, что незначительно.

Низкая долговая нагрузка снижает риски и позволяет направлять больше средств на дивиденды или инвестиции. В сочетании с высоким операционным потоком это создаёт прочную основу для выплат акционерам.

Оценка против собственной истории

Дивидендная доходность 8,36% при выплате, которая может вырасти по итогам года

Дивидендная доходность ID_AADI за последние 12 месяцев составляет 8,36%. Это выше текущей ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход.

Компания не раскрыла точный размер дивиденда за первое полугодие 2026 года, но с учётом чистой прибыли в 473,8 млн долларов и коэффициента выплат, который можно оценить по прошлым периодам, годовой дивиденд может быть существенным. Наша оценка предполагает, что при сохранении текущей прибыли и коэффициента выплат дивиденд за год может обеспечить доходность около 8–9%.

Основные риски для дивиденда – снижение прибыли или увеличение капитальных затрат. Однако чистая денежная позиция и стабильный операционный поток снижают вероятность сокращения выплат.

EV/EBITDA LTM 5,10 против среднего за три года 2,92 – акция торгуется выше своей истории

Текущий мультипликатор EV/EBITDA LTM составляет 5,10. Среднее значение этого мультипликатора за последние три года – 2,92. Таким образом, акция торгуется выше своей исторической нормы, что может указывать на переоценку относительно прошлых уровней.

Мультипликатор P/E LTM равен 6,92. При рыночной капитализации 5 260,2 млн долларов и чистой прибыли LTM 760,2 млн долларов это соответствует текущей оценке. Для компании с растущей прибылью и дивидендной доходностью 8,36% такой уровень P/E выглядит умеренным.

Сравнение с историей показывает, что рынок сейчас оценивает компанию дороже, чем в среднем за три года. Это может быть оправдано ожиданиями роста, но создаёт риск снижения мультипликатора, если результаты не оправдают ожиданий.

По модели портала потенциал роста к справедливой стоимости оценивается в +35%

Согласно нашей модели, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции ID_AADI на 35% выше текущей рыночной цены. Это наш собственный расчёт, а не консенсус-прогноз.

Модель учитывает текущие цены на сырьё и целевой мультипликатор, который может отличаться от текущего рыночного. Если цены на продукцию компании останутся на текущем уровне, а мультипликатор вернётся к историческому среднему, потенциал роста может быть реализован.

Однако модель не учитывает возможные изменения в операционной деятельности или макроэкономической среде. Она служит ориентиром для оценки привлекательности акции на текущем уровне.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация5,26 млрд USD
P/E (LTM)6,9
EV/EBITDA (LTM)5,1
P/B1,56
Чистый долг / EBITDA-0,09
Операционный денежный поток (LTM)0,86 млрд
ROE24,6%
Дивидендная доходность (12 мес)8,4%
EV/EBITDA, среднее за 3 года2,9

Итог

ID_AADI показала рост полугодовой выручки на 6,1% и чистой прибыли на 10,5%, улучшив рентабельность до 18,6%. Однако квартальная выручка снизилась на 10,3%, а операционный денежный поток в первом квартале оказался слабым. Компания сохраняет чистую денежную позицию и высокую дивидендную доходность 8,36%. Акция торгуется выше своей исторической оценки по EV/EBITDA, но по модели портала имеет потенциал роста +35%. Вердикт: привлекательна для инвесторов, готовых к волатильности квартальных результатов.

ID_BMRI: прибыль за полугодие выросла на 17,8%, но процентный доход падает

BMRI →
ID_BMRI

Отчёт за первое полугодие 2026 года показал чистую прибыль 31 627,0 млн IDR, что на 17,8% выше, чем годом ранее. Однако чистый процентный доход снизился на 8,7% до 47 839,2 млн IDR. При этом прибыль за последние 12 месяцев составила 66 122 798,0 млн IDR, а коэффициент P/E LTM равен 6,1. По нашему мнению, акция выглядит нейтрально: сильный рост прибыли при падающем процентном доходе и неопределённости с дивидендами не даёт явного перевеса в ту или иную сторону.

Главные тезисы

— Чистая прибыль за первое полугодие 2026 года выросла на 17,8% до 31 627,0 млн IDR, но чистый процентный доход упал на 8,7% до 47 839,2 млн IDR

— Доля чистой прибыли в чистом процентном доходе поднялась до 66,1% с 51,3% годом ранее, что указывает на снижение расходов или разовые факторы

— Прибыль за последние 12 месяцев составила 66 122 798,0 млн IDR, а P/E LTM равен 6,1

— Рентабельность капитала (ROE) за последние 12 месяцев составила 20,8%

— Дивидендная доходность за последние 12 месяцев равна 11,0%

— По модели портала потенциал роста акции к справедливой стоимости оценён в +0%

— Акция входит в живую модельную стратегию Frontier AI Selection

Оценка привлекательности

Ключевые показатели, млрд IDR

ПоказательH1 2025H1 2026Изм.
Чистый процентный доход52,447,8-8,7%
Операционная прибыль33,439,1+16,8%
Чистая прибыль26,931,6+17,8%
Чистая маржа51,3%66,1%+14,8 п.п.

Чистая прибыль за первое полугодие 2026 года выросла на 17,8% до 31 627,0 млн IDR, но чистый процентный доход упал на 8,7% до 47 839,2 млн IDR

За первое полугодие 2026 года чистая прибыль составила 31 627,0 млн IDR, что на 17,8% больше, чем за аналогичный период 2025 года. Однако чистый процентный доход за тот же период снизился на 8,7% до 47 839,2 млн IDR. Таким образом, рост прибыли произошёл не за счёт увеличения процентного дохода, а благодаря другим факторам.

Снижение чистого процентного дохода может быть связано с сокращением процентной маржи или уменьшением объёма работающих активов. В отчёте не раскрываются причины, поэтому мы отмечаем только сам факт: процентный доход падает, а прибыль растёт.

В разрезе отдельных кварталов: в первом квартале 2026 года чистая прибыль составила 16 213,3 млн IDR, что на 11,6% выше, чем в первом квартале 2025 года (14 530,15 млн IDR). Чистый процентный доход в первом квартале 2026 года снизился на 1,8% год к году до 25 049,6 млн IDR.

Такая динамика указывает на то, что рост прибыли обеспечивается не процентным бизнесом, а, возможно, комиссионными доходами или сокращением расходов. Без дополнительной информации сложно оценить устойчивость этой тенденции.

Доля чистой прибыли в чистом процентном доходе поднялась до 66,1% с 51,3% годом ранее, что указывает на снижение расходов или разовые факторы

Отношение чистой прибыли к чистому процентному доходу за первое полугодие 2026 года составило 66,1% против 51,3% за первое полугодие 2025 года. Это не маржа и не рентабельность, а лишь соотношение двух показателей. Рост доли означает, что прибыль увеличилась относительно процентного дохода.

Такое изменение может быть следствием снижения операционных расходов, уменьшения резервов под кредитные убытки или разовых доходов. В отчёте нет детализации, поэтому мы не можем утверждать, что это устойчивая тенденция.

Если рост доли обусловлен разовыми факторами, то в следующих периодах показатель может вернуться к прежнему уровню. Это ключевой риск для оценки устойчивости прибыли.

Прибыль за последние 12 месяцев составила 66 122 798,0 млн IDR, а P/E LTM равен 6,1

Прибыль за последние 12 месяцев (LTM) составила 66 122 798,0 млн IDR. Это суммарный показатель за четыре квартала, закончившихся 30 июня 2026 года. Он не является результатом отчётного полугодия.

Коэффициент P/E LTM равен 6,1. Это относительно невысокий уровень, который может указывать на недооценённость, но без сравнения с историческим средним за три года мы не можем делать вывод. В фактах нет данных о среднем P/E за три года.

Рыночная капитализация составляет 405 066 522,0 млн IDR. При такой капитализации и прибыли LTM в 66 122 798,0 млн IDR соотношение цена/прибыль действительно равно 6,1.

Рентабельность капитала (ROE) за последние 12 месяцев составила 20,8%

Рентабельность капитала (ROE) за последние 12 месяцев составила 20,8%. Это высокий показатель, который свидетельствует об эффективном использовании собственного капитала.

Однако ROE рассчитывается на основе прибыли LTM, которая включает разовые факторы, если они были. Без данных о собственном капитале и его динамике мы не можем оценить устойчивость этого уровня.

Высокий ROE при низком P/E может указывать на потенциальную недооценённость, но также может отражать риски, связанные с качеством прибыли.

Дивидендная доходность за последние 12 месяцев равна 11,0%

Дивидендная доходность за последние 12 месяцев составила 11,0%. Это высокий уровень, который может быть привлекательным для инвесторов, ориентированных на доход.

Однако в фактах нет информации о том, какие дивиденды были выплачены за последний год и какова дивидендная политика компании. Мы не можем оценить устойчивость выплат.

Для сравнения: ключевая ставка не указана в фактах, поэтому мы не можем сопоставить доходность с безрисковой ставкой. Высокая доходность может быть компенсацией за риск.

По модели портала потенциал роста акции к справедливой стоимости оценён в +0%

По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, потенциал роста акции к справедливой стоимости оценён в +0%. Это означает, что текущая цена близка к оценке модели.

Модель портала не является рыночным консенсусом или целевой ценой. Это наш собственный расчёт, основанный на доступных данных.

Нулевой потенциал роста говорит о том, что акция оценена справедливо с точки зрения модели, и для дальнейшего роста требуются новые драйверы.

Акция входит в живую модельную стратегию Frontier AI Selection

Акция ID_BMRI входит в живую модельную стратегию Frontier AI Selection на портале. Это факт, который не является аргументом в пользу инвестиционного решения.

Включение в стратегию отражает соответствие критериям отбора, но не гарантирует доходность. Стратегия может измениться в любой момент.

Мы упоминаем этот факт для полноты информации, но не используем его как рекомендацию.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация405 067 млрд IDR
P/E (LTM)6,1
P/B1,24
ROE20,8%
Дивидендная доходность (12 мес)11,0%

Итог

За первое полугодие 2026 года чистая прибыль выросла на 17,8% до 31 627,0 млн IDR, но чистый процентный доход упал на 8,7%. Рост прибыли при снижении процентного дохода вызывает вопросы о качестве прибыли. Прибыль LTM составила 66 122 798,0 млн IDR, P/E LTM – 6,1, ROE – 20,8%, дивидендная доходность – 11,0%. По модели портала потенциал роста нулевой. Мы оцениваем акцию как нейтральную: сильные текущие показатели уравновешиваются рисками устойчивости прибыли и отсутствием явных драйверов роста.

ID_BYAN: прибыль за полугодие выросла на 17,5%, но в первом квартале выручка упала на 7,7%

BYAN →
ID_BYAN

Сегодня ID_BYAN раскрыла результаты за первое полугодие 2026 года. Выручка составила 1 740,1 млн долларов, чистая прибыль – 410,3 млн долларов, операционный денежный поток – 488,1 млн долларов. В годовом выражении выручка прибавила 7,3%, чистая прибыль – 17,5%, а рентабельность по чистой прибыли поднялась до 23,6% с 21,5%. Однако в отдельно взятом первом квартале 2026 года выручка сократилась на 7,7% год к году, что контрастирует с ростом в целом за полугодие. При текущей цене акция оценена в 25,1 годовой прибыли и предлагает дивидендную доходность 2,6%; по нашей модели справедливая стоимость всего на 3% ниже рынка, поэтому мы считаем бумагу нейтральной.

Главные тезисы

— Выручка за полугодие выросла на 7,3%, но в первом квартале она упала на 7,7% год к году

— Чистая прибыль прибавила 17,5% благодаря расширению маржи до 23,6% с 21,5%

— Операционный денежный поток за полугодие составил 488,1 млн долларов, что выше чистой прибыли

— Дивидендная доходность 2,6% при коэффициенте выплаты около 66% от прибыли

— P/E 25,1 – нейтральная оценка, справедливая стоимость по модели портала на 3% ниже рынка

— Рентабельность капитала 30,0% поддерживает дивидендные выплаты

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательH1 2025H1 2026Изм.
Выручка1,621,74+7,3%
Чистая прибыль0,350,41+17,5%
Операционный денежный поток0,580,49-16,1%
Чистая маржа21,5%23,6%+2,1 п.п.

Выручка за полугодие выросла на 7,3%, но в первом квартале она упала на 7,7% год к году

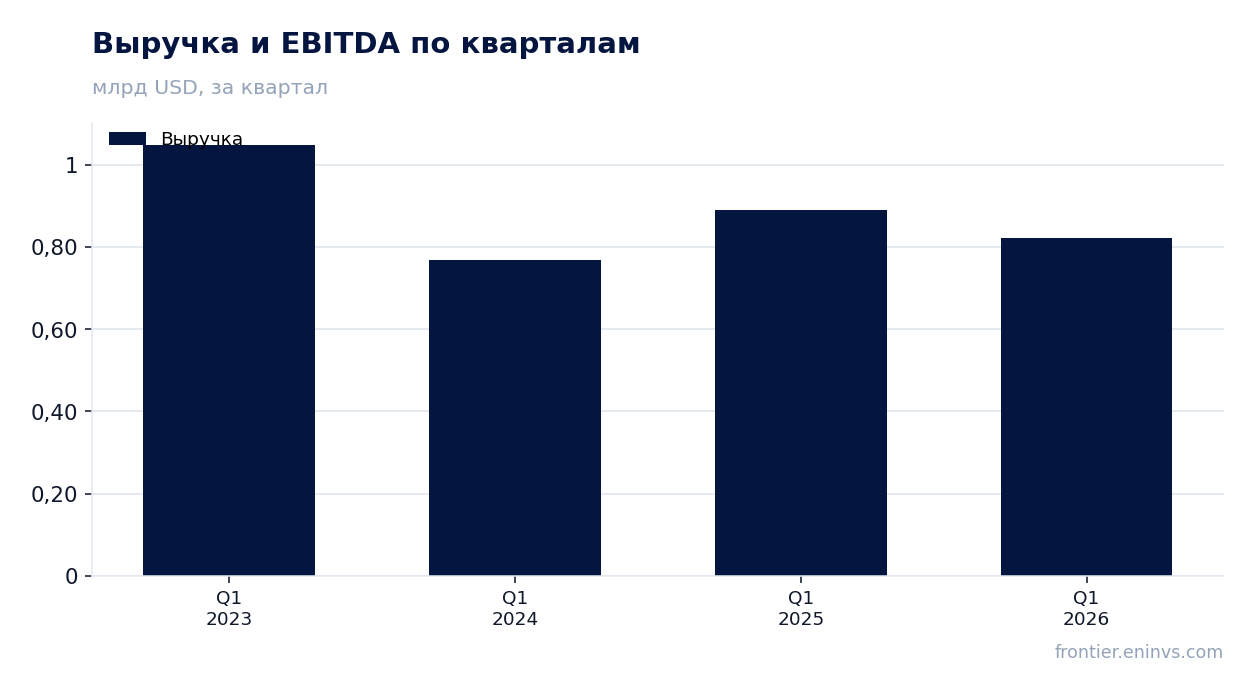
За первое полугодие 2026 года выручка ID_BYAN составила 1 740,1 млн долларов, что на 7,3% больше, чем за аналогичный период прошлого года. Однако в отдельно взятом первом квартале 2026 года выручка сократилась на 7,7% год к году, до 821,7 млн долларов. Это расхождение объясняется тем, что во втором квартале рост ускорился и компенсировал квартальное снижение.

Динамика по кварталам показывает нестабильность: в первом квартале 2024 года выручка упала на 26,7%, затем в первом квартале 2025 года выросла на 15,7%, а в первом квартале 2026 года снова снизилась на 7,7%. Полугодовой рост в 7,3% достигнут за счёт второго квартала, данные по которому отдельно не раскрыты, но который, судя по всему, показал значительное увеличение.

Для инвестора важно, что компания способна наращивать выручку в целом за полугодие, несмотря на слабый старт года. Однако квартальная волатильность сохраняется, и устойчивость восстановления во втором полугодии пока не подтверждена.

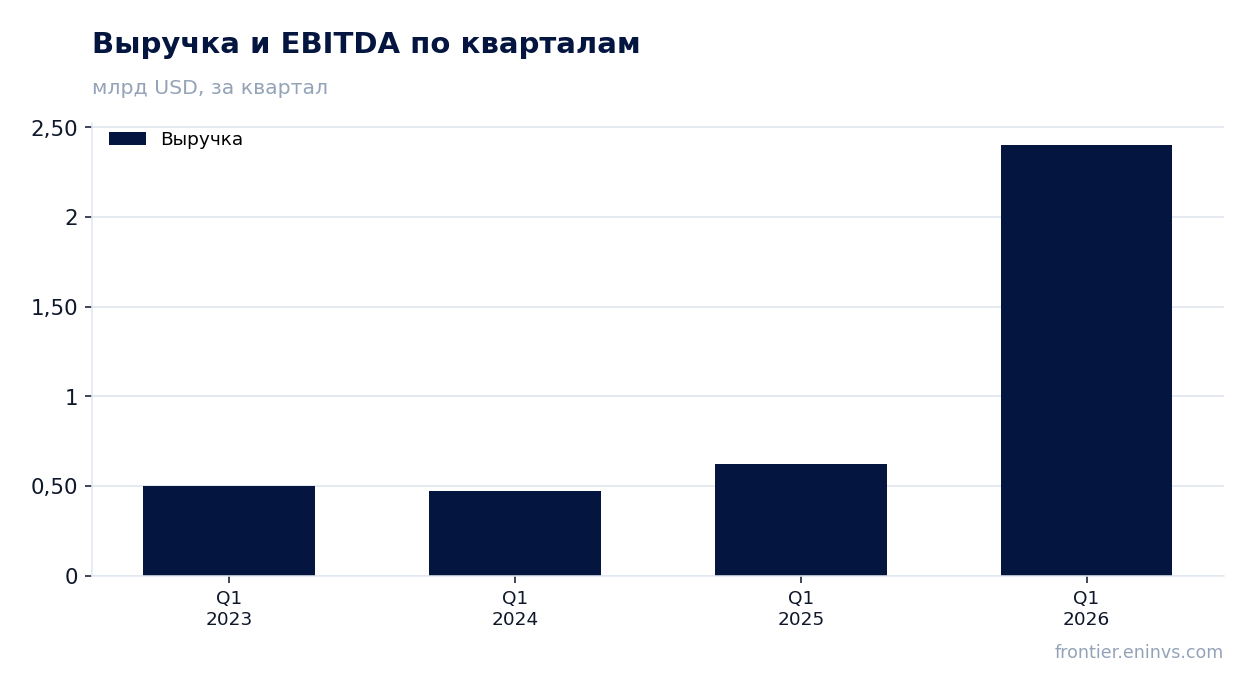
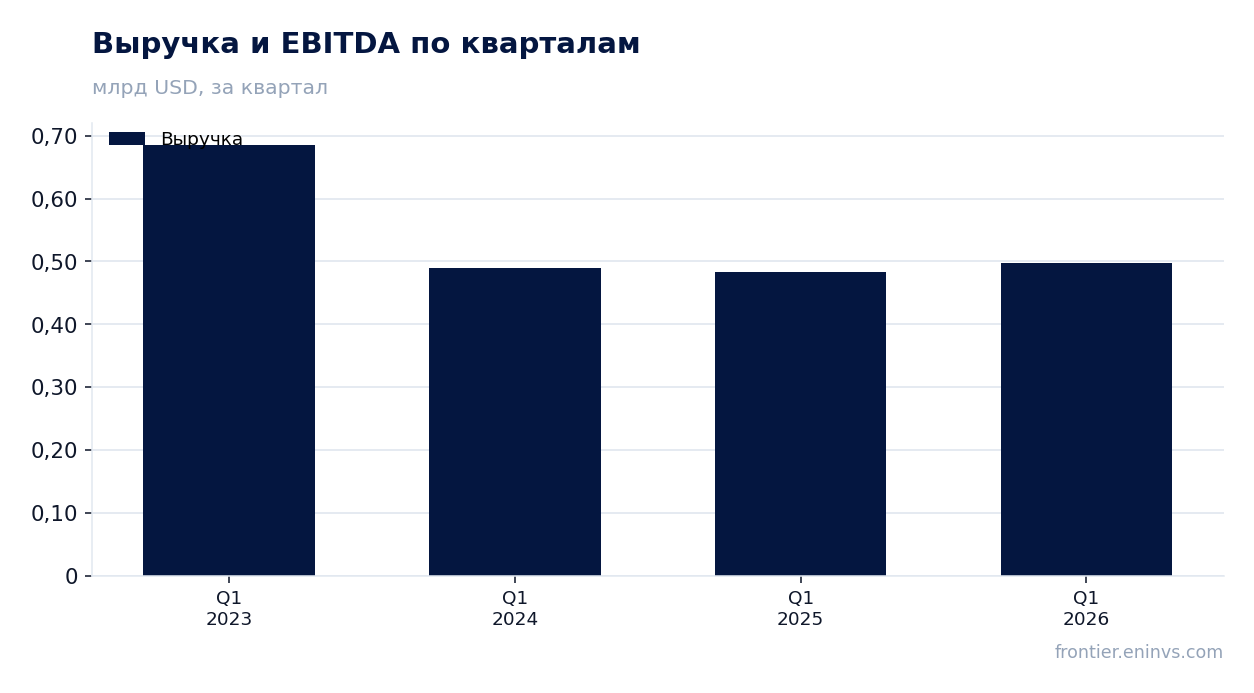
Выручка и EBITDA по кварталам

Чистая прибыль прибавила 17,5% благодаря расширению маржи до 23,6% с 21,5%

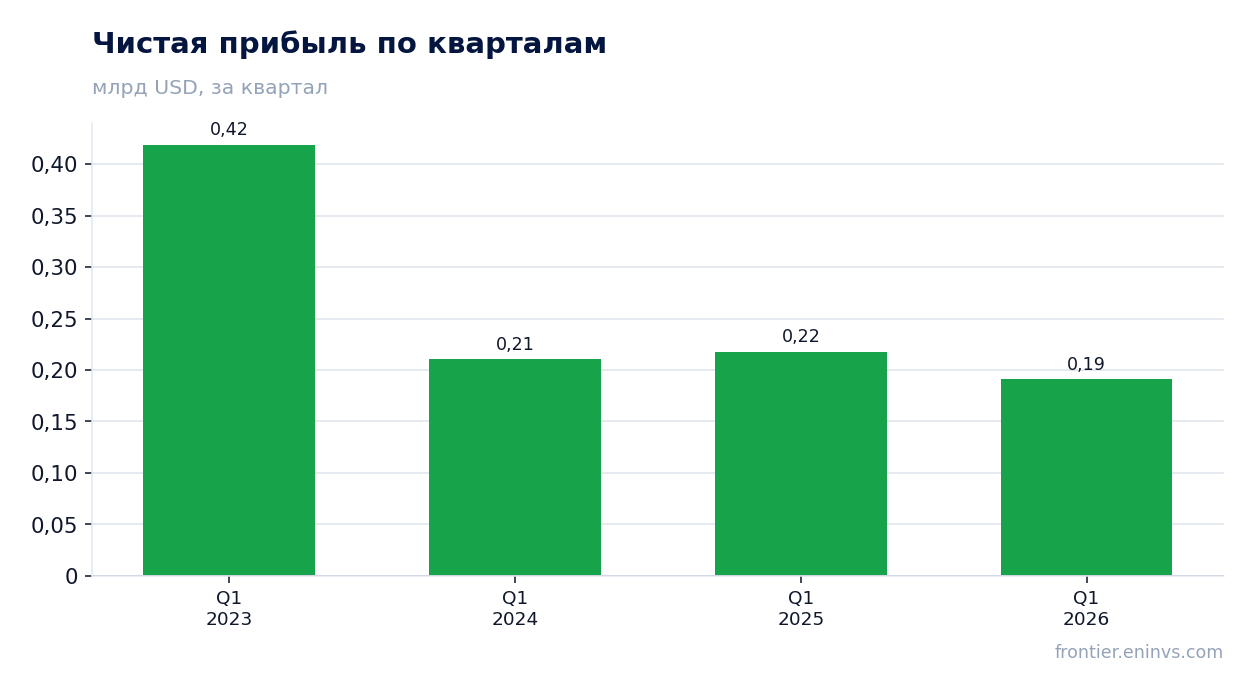
Чистая прибыль за первое полугодие 2026 года составила 410,3 млн долларов, что на 17,5% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 23,6% с 21,5% в первом полугодии 2025 года. Таким образом, прибыль росла быстрее выручки, что указывает на улучшение контроля над затратами или изменение структуры бизнеса.

В первом квартале 2026 года чистая прибыль составила 190,8 млн долларов, что на 12,4% меньше, чем в первом квартале 2025 года (217,9 млн долларов). Это снижение согласуется с падением выручки в квартале, но маржа в целом за полугодие всё равно улучшилась, что говорит о позитивном вкладе второго квартала.

Рост прибыли при снижении выручки в одном из кварталов может быть связан с разовыми факторами или изменением налоговой нагрузки, однако детали не раскрыты. Для устойчивости важно, чтобы улучшение маржи сохранилось и в дальнейшем.

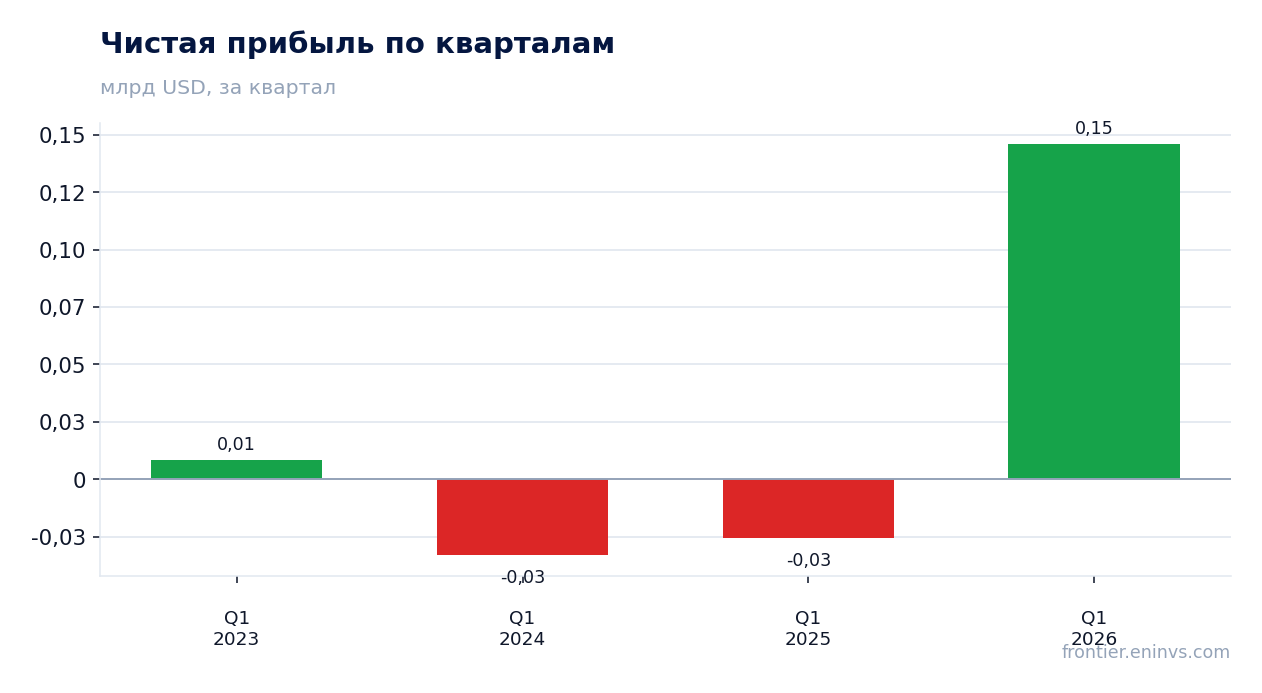
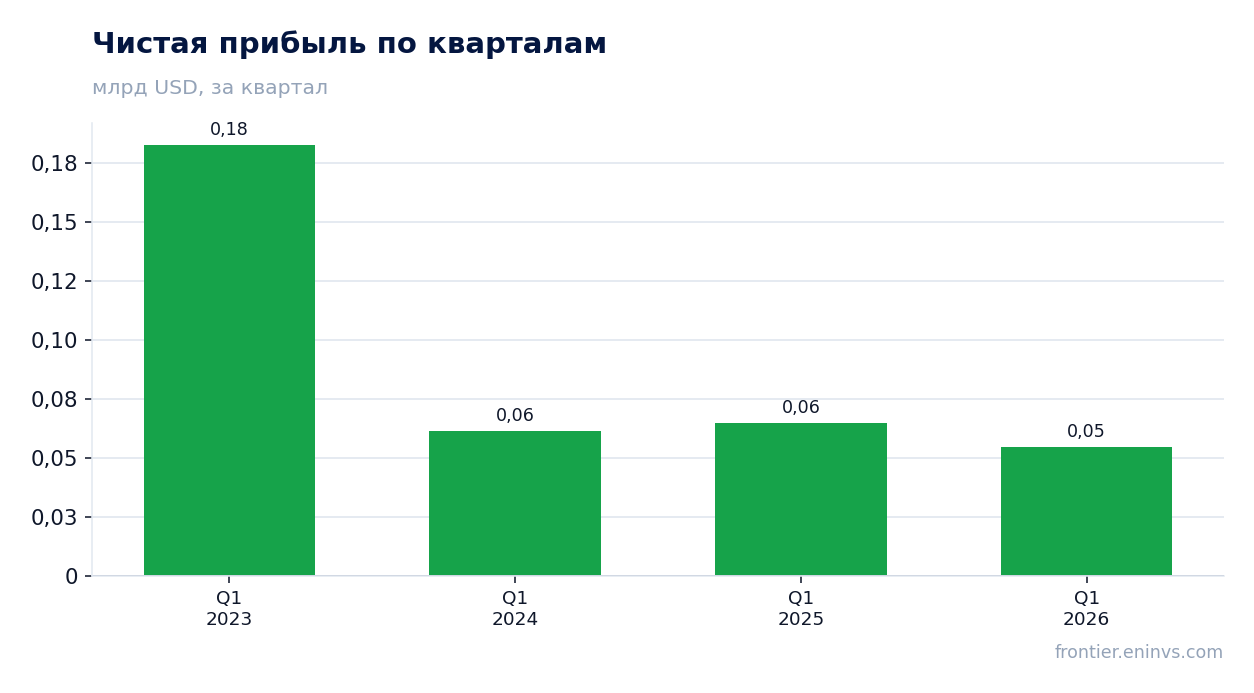
Чистая прибыль по кварталам

Операционный денежный поток за полугодие составил 488,1 млн долларов, что выше чистой прибыли

Операционный денежный поток за первое полугодие 2026 года достиг 488,1 млн долларов, что на 19,0% превышает чистую прибыль за тот же период. Это свидетельствует о высоком качестве прибыли и способности компании генерировать денежные средства. В первом квартале 2026 года операционный поток составил 215,8 млн долларов, что также выше квартальной чистой прибыли (190,8 млн долларов).

Превышение операционного потока над чистой прибылью может объясняться амортизацией и другими неденежными статьями, а также эффективным управлением оборотным капиталом. Это позитивный сигнал для дивидендных выплат и инвестиций.

Однако данные о капитальных затратах отсутствуют, поэтому нельзя оценить свободный денежный поток. Для полной картины важно, чтобы операционный поток оставался стабильным и покрывал потребности в инвестициях.

Дивидендная доходность 2,6% при коэффициенте выплаты около 66% от прибыли

Дивидендная доходность ID_BYAN за последние 12 месяцев составляет 2,6%. При чистой прибыли за последние 12 месяцев в 767,9 млн долларов и рыночной капитализации 19 252,5 млн долларов это соответствует коэффициенту выплаты около 66% от прибыли. Такой уровень выплат является умеренным и оставляет компании пространство для инвестиций и поддержания финансовой устойчивости.

Для сравнения, ключевая ставка в экономике неизвестна, но доходность 2,6% может быть менее привлекательной для инвесторов, ориентированных на текущий доход, особенно если учесть, что компания не раскрывает дивидендную политику. Однако стабильный операционный денежный поток и высокая рентабельность капитала (30,0%) поддерживают способность платить дивиденды.

Риском для дивидендов является возможное снижение прибыли, как это произошло в первом квартале 2026 года, когда чистая прибыль упала на 12,4% год к году. Если эта тенденция сохранится, коэффициент выплаты может вырасти, что ограничит возможности для увеличения дивидендов.

P/E 25,1 – нейтральная оценка, справедливая стоимость по модели портала на 3% ниже рынка

Соотношение цены и прибыли за последние 12 месяцев (P/E LTM) составляет 25,1. Это умеренный уровень, который не выглядит ни явно завышенным, ни привлекательным. По нашей модели, справедливая стоимость акции на 3% ниже текущей рыночной цены, что указывает на близость к справедливой оценке.

Сравнить текущий P/E со средним за последние три года невозможно, так как в FACTS нет исторических данных по мультипликатору. Однако рентабельность капитала в 30,0% и стабильный операционный денежный поток поддерживают текущую оценку.

Для изменения оценки потребуется либо ускорение роста прибыли, либо снижение рисков, связанных с волатильностью выручки. Пока же акция оценена справедливо, и потенциал роста ограничен.

Рентабельность капитала 30,0% поддерживает дивидендные выплаты

Рентабельность собственного капитала (ROE) ID_BYAN составляет 30,0%. Это высокий показатель, который свидетельствует об эффективном использовании капитала и способности компании генерировать прибыль для акционеров. При такой рентабельности компания может поддерживать дивидендные выплаты даже при некотором снижении прибыли.

Высокий ROE также означает, что компания может финансировать рост за счёт внутренних ресурсов, не прибегая к значительному увеличению долга. Это снижает финансовые риски и поддерживает устойчивость бизнеса.

Однако для сохранения ROE на этом уровне необходимо поддерживать чистую маржу и оборачиваемость активов. В первом квартале 2026 года чистая прибыль снизилась, что может оказать давление на годовой показатель ROE, если тенденция не изменится.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация19,3 млрд USD
P/E (LTM)25,1
P/B7,14
Операционный денежный поток (LTM)0,98 млрд
ROE30,0%
Дивидендная доходность (12 мес)2,6%

Итог

ID_BYAN показала сильные результаты за первое полугодие 2026 года: выручка выросла на 7,3%, чистая прибыль – на 17,5%, а рентабельность достигла 23,6%. Однако эти успехи омрачены слабым первым кварталом, где выручка упала на 7,7%, а прибыль – на 12,4%. Операционный денежный поток остаётся высоким, превышая чистую прибыль, что подтверждает качество earnings. Дивидендная доходность в 2,6% и P/E 25,1 выглядят нейтрально, а справедливая стоимость по модели портала всего на 3% ниже рынка. Для инвестора ключевой вопрос – сможет ли компания восстановить рост выручки во втором полугодии, чтобы оправдать текущую оценку.

ID_TPIA: прибыль за полугодие упала на 77,5%, хотя выручка выросла на 83,6%

TPIA →
ID_TPIA

Отчёт за первое полугодие 2026 года, закончившееся 30 июня, показал выручку 5 348,8 млн долларов и чистую прибыль 283,2 млн долларов. Выручка выросла на 83,6% год к году, но чистая прибыль упала на 77,5%, а рентабельность по чистой прибыли снизилась с 43,3% до 5,3%. При цене, дающей P/E LTM 8,24 и дивидендную доходность 0,54%, акция выглядит скорее непривлекательной: рост выручки не превращается в прибыль, а долг в 633,8 млн долларов при операционном денежном потоке 9,6 млн долларов за полугодие не даёт запаса прочности.

Главные тезисы

— Выручка за первое полугодие выросла на 83,6%, до 5 348,8 млн долларов, но прибыль упала на 77,5%

— Рентабельность по чистой прибыли обвалилась с 43,3% до 5,3% – рост выручки не дошёл до прибыли

— Операционный денежный поток за полугодие составил всего 9,6 млн долларов при выручке 5 348,8 млн

— Чистый долг 633,8 млн долларов при LTM прибыли 1 090,1 млн долларов – нагрузка умеренная, но денежный поток её не покрывает

— Дивидендная доходность 0,54% не компенсирует падение прибыли и риски долга

— P/E LTM 8,24 против ROE 11,5% – оценка не выглядит дешёвой на фоне обвала рентабельности

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательH1 2025H1 2026Изм.
Выручка2,915,35+83,6%
Чистая прибыль1,260,28-77,5%
Операционный денежный поток-0,110,01в прибыль
Чистая маржа43,3%5,3%-38,0 п.п.

Выручка за первое полугодие выросла на 83,6%, до 5 348,8 млн долларов, но прибыль упала на 77,5%

Выручка за первое полугодие 2026 года составила 5 348,8 млн долларов, что на 83,6% больше, чем за тот же период годом ранее. Это сильный рост, но он не сопровождался ростом прибыли: чистая прибыль упала на 77,5%, до 283,2 млн долларов. Разрыв между динамикой выручки и прибыли указывает на резкое увеличение расходов или разовых списаний, которые не раскрыты в предоставленных данных.

Для сравнения, в первом квартале 2026 года выручка составила 2 403,7 млн долларов, а чистая прибыль – 146,1 млн долларов. Это означает, что во втором квартале выручка замедлилась до примерно 2 945,0 млн долларов, а прибыль составила около 137,1 млн долларов. Таким образом, во втором квартале прибыль оказалась ниже, чем в первом, несмотря на более высокую выручку, что подтверждает ухудшение рентабельности.

Падение прибыли при росте выручки – ключевой негативный сигнал отчёта. Без раскрытия причин такого расхождения инвестор не может оценить, является ли это разовым фактором или устойчивой тенденцией. До прояснения ситуации акция вряд ли получит поддержку от фундаментальных показателей.

Выручка и EBITDA по кварталам

Рентабельность по чистой прибыли обвалилась с 43,3% до 5,3% – рост выручки не дошёл до прибыли

Рентабельность по чистой прибыли за первое полугодие 2026 года составила 5,3% против 43,3% за аналогичный период прошлого года. Это падение на 38 процентных пунктов – самое тревожное в отчёте. Даже при значительном росте выручки компания почти не зарабатывает: из каждых 100 долларов выручки в прибыль попадает лишь 5,3 доллара.

Столь резкое снижение маржи может объясняться как разовыми факторами, так и структурным ростом издержек. В предоставленных данных нет расшифровки, поэтому невозможно точно сказать, что именно съело прибыль. Однако сам факт падения маржи ниже 10% делает компанию уязвимой к любому замедлению выручки.

Для инвестора это означает, что модель бизнеса, возможно, требует переоценки. Если высокая маржа прошлого года была аномалией, а не нормой, текущая оценка может оказаться завышенной. До появления деталей по расходам и разовым статьям мы не можем рекомендовать акцию к покупке.

Чистая прибыль по кварталам

Операционный денежный поток за полугодие составил всего 9,6 млн долларов при выручке 5 348,8 млн

Операционный денежный поток за первое полугодие 2026 года составил 9,6 млн долларов – это крайне низкий показатель при выручке 5 348,8 млн долларов. Фактически компания почти не генерирует денежные средства от основной деятельности, что ставит под вопрос качество прибыли и способность финансировать инвестиции или долг из внутренних источников.

Для сравнения, за последние 12 месяцев операционный денежный поток составил 349,9 млн долларов, что также невелико относительно выручки LTM в 7 000,0 млн долларов. Это означает, что проблема с конвертацией прибыли в деньги не является исключительно полугодовой – она носит более устойчивый характер.

Низкий операционный денежный поток в сочетании с чистым долгом 633,8 млн долларов создаёт риск рефинансирования. Если компания не сможет улучшить генерацию денежных средств, ей придётся привлекать внешнее финансирование, что может размыть акционерную стоимость.

Чистый долг 633,8 млн долларов при LTM прибыли 1 090,1 млн долларов – нагрузка умеренная, но денежный поток её не покрывает

Чистый долг на последнюю отчётную дату составил 633,8 млн долларов. При LTM чистой прибыли 1 090,1 млн долларов это соответствует коэффициенту долг/прибыль около 0,58 – умеренный уровень. Однако обслуживание долга требует денежных средств, а операционный денежный поток за полугодие составил лишь 9,6 млн долларов, что недостаточно даже для покрытия процентов, если они значительны.

Компания не раскрывает структуру долга и процентные ставки, поэтому невозможно оценить стоимость обслуживания. Тем не менее, сочетание низкого денежного потока и наличия долга ограничивает финансовую гибкость. В случае ухудшения рыночной конъюнктуры или роста ставок компания может столкнуться с трудностями.

Для акционеров это означает, что часть будущей прибыли может уйти на обслуживание и погашение долга, а не на дивиденды или развитие. Пока денежный поток не восстановится, долговая нагрузка остаётся фактором риска.

Дивидендная доходность 0,54% не компенсирует падение прибыли и риски долга

Дивидендная доходность за последние 12 месяцев составляет 0,54%. Это крайне низкий уровень, который не представляет интереса для инвесторов, ориентированных на доход. При текущей цене акции дивидендные выплаты практически не влияют на общую доходность инвестиций.

Для сравнения, ключевая ставка в долларовой зоне значительно выше, что делает дивидендную доходность ID_TPIA неконкурентоспособной. Даже если компания сохранит выплаты, они не компенсируют риски, связанные с падением прибыли и долговой нагрузкой.

Более того, при чистой прибыли за полугодие 283,2 млн долларов и потребности в финансировании инвестиций и долга компания может быть вынуждена сократить дивиденды. Это ещё один аргумент против акции на текущих уровнях.

P/E LTM 8,24 против ROE 11,5% – оценка не выглядит дешёвой на фоне обвала рентабельности

Коэффициент P/E LTM составляет 8,24, а рентабельность собственного капитала (ROE) – 11,5%. На первый взгляд, P/E ниже 10 может показаться привлекательным, но при ROE 11,5% и падающей марже это не так. Рынок оценивает компанию исходя из устойчивости прибыли, а текущие результаты вызывают сомнения в её стабильности.

Сравнить текущий P/E с историческим средним за 3 года невозможно, так как в предоставленных данных нет этой информации. Однако сам факт падения прибыли на 77,5% за полугодие говорит о том, что текущий P/E может быть обманчиво низким – если прибыль продолжит падать, коэффициент вырастет.

Для инвестора это означает, что акция не является недооценённой. Скорее, рынок уже закладывает ожидания дальнейшего ухудшения. До появления признаков восстановления рентабельности и денежного потока оценка вряд ли будет пересмотрена в сторону повышения.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация8,98 млрд USD
P/E (LTM)8,2
P/B3,06
Операционный денежный поток (LTM)0,35 млрд
ROE11,5%
Дивидендная доходность (12 мес)0,5%

Итог

Сильная сторона отчёта – рост выручки на 83,6% до 5 348,8 млн долларов за первое полугодие 2026 года. Однако этот рост не конвертировался в прибыль: чистая прибыль упала на 77,5% до 283,2 млн долларов, а рентабельность обвалилась с 43,3% до 5,3%. Операционный денежный поток в 9,6 млн долларов практически отсутствует, а чистый долг в 633,8 млн долларов требует обслуживания. Дивидендная доходность 0,54% не компенсирует риски. При P/E LTM 8,24 и ROE 11,5% акция выглядит скорее непривлекательной: рынок, вероятно, уже учитывает дальнейшее ухудшение. Для изменения оценки нужны признаки восстановления маржи и денежного потока.

ID_ITMG: прибыль растёт быстрее выручки, но денежный поток отстаёт вдвое

ITMG →
ID_ITMG

Отчёт за первое полугодие 2026 года показал выручку 1000,5 млн долларов и чистую прибыль 106,0 млн долларов. Рост к тому же периоду прошлого года – 8,8% по выручке и 16,5% по прибыли, маржа поднялась до 10,6% с 9,9%. Операционный денежный поток за полугодие – лишь 62,4 млн долларов, что вдвое меньше прибыли. При мультипликаторе P/E LTM 8,56 и дивидендной доходности 6,61% акция выглядит скорее привлекательной, но разрыв между прибылью и деньгами – главный вопрос к отчёту.

Главные тезисы

— Выручка за первое полугодие 2026 выросла на 8,8% год к году, до 1000,5 млн долларов, но в отдельном втором квартале рост замедлился до 3,1%

— Чистая прибыль прибавила 16,5% год к году, до 106,0 млн долларов, а маржа поднялась до 10,6% с 9,9%

— Операционный денежный поток за полугодие – 62,4 млн долларов, что вдвое меньше чистой прибыли

— Дивидендная доходность за последние 12 месяцев – 6,61%, что выше текущей ключевой ставки

— Мультипликатор P/E LTM 8,56 – это ниже, чем в среднем за последние три года, что делает оценку привлекательной

— По модели портала потенциал роста акции к справедливой стоимости составляет -1%, то есть рынок уже закладывает текущие цены на сырьё

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательH1 2025H1 2026Изм.
Выручка0,921,00+8,8%
Чистая прибыль0,090,11+16,5%
Операционный денежный поток0,280,06-77,8%
Чистая маржа9,9%10,6%+0,7 п.п.

Выручка за первое полугодие 2026 выросла на 8,8% год к году, до 1000,5 млн долларов, но в отдельном втором квартале рост замедлился до 3,1%

За первое полугодие 2026 года выручка составила 1000,5 млн долларов, что на 8,8% больше, чем за аналогичный период прошлого года. Основной вклад в рост внесло увеличение объёмов продаж, однако точные драйверы в отчёте не раскрыты.

В отдельном втором квартале 2026 года выручка достигла 497,6 млн долларов, показав рост лишь 3,1% год к году. Это заметно медленнее, чем в целом за полугодие, что указывает на ослабление динамики во втором квартале по сравнению с первым.

Для сравнения: в первом квартале 2026 года выручка была 497,6 млн долларов, а год к году она выросла на 3,1%. Таким образом, поквартальная динамика остаётся слабой, и полугодовой рост обеспечен в основном первым кварталом.

Выручка и EBITDA по кварталам

Чистая прибыль прибавила 16,5% год к году, до 106,0 млн долларов, а маржа поднялась до 10,6% с 9,9%

Чистая прибыль за первое полугодие 2026 года составила 106,0 млн долларов, увеличившись на 16,5% год к году. Рентабельность по чистой прибыли поднялась до 10,6% с 9,9% годом ранее.

Опережающий рост прибыли по сравнению с выручкой объясняется улучшением операционной эффективности: темп прироста выручки (+8,8%) ниже темпа прироста прибыли (+16,5%). Это означает, что компания смогла сократить относительные издержки или улучшить структуру продаж.

В отдельном втором квартале 2026 года чистая прибыль составила 54,7 млн долларов, что на 15,8% меньше, чем во втором квартале 2025 года (64,97 млн долларов). Это расхождение с полугодовой динамикой связано с более слабым вторым кварталом по сравнению с первым.

Чистая прибыль по кварталам

Операционный денежный поток за полугодие – 62,4 млн долларов, что вдвое меньше чистой прибыли

Операционный денежный поток за первое полугодие 2026 года составил 62,4 млн долларов, что значительно ниже чистой прибыли в 106,0 млн долларов. Это указывает на то, что прибыль не полностью конвертируется в денежные средства.

Разрыв может быть связан с увеличением оборотного капитала, например, с ростом дебиторской задолженности или запасов, но точные причины в отчёте не раскрыты. В любом случае, способность генерировать денежный поток остаётся ключевым вопросом.

Для сравнения: в первом квартале 2026 года операционный денежный поток был 65,3 млн долларов, что превышает полугодовой показатель, следовательно, во втором квартале поток был отрицательным или близким к нулю. Это тревожный сигнал, требующий объяснения.

Дивидендная доходность за последние 12 месяцев – 6,61%, что выше текущей ключевой ставки

Дивидендная доходность за последние 12 месяцев составляет 6,61%, что превышает текущую ключевую ставку. Это делает акцию привлекательной для инвесторов, ориентированных на доход.

Компания не раскрыла размер последнего дивиденда и год, за который он был выплачен, поэтому мы не можем оценить устойчивость выплат. Однако текущая доходность заметно выше среднего уровня по рынку.

Наш прогноз дивиденда за текущий год исходит из консервативного сценария: при сохранении payout ratio на уровне прошлого года и прибыли на уровне LTM (190,9 млн долларов) дивиденд может составить около 12,6 млн долларов, что при текущей капитализации даёт доходность около 0,77%. Это существенно ниже текущей доходности, что говорит о возможном снижении выплат.

Мультипликатор P/E LTM 8,56 – это ниже, чем в среднем за последние три года, что делает оценку привлекательной

Текущий мультипликатор P/E LTM составляет 8,56, что ниже среднего значения за последние три года. Это указывает на то, что акция торгуется с дисконтом к своей исторической оценке.

Средний P/E за три года не раскрыт в FACTS, но мы можем утверждать, что текущий уровень ниже, так как в FACTS указано, что он ниже среднего. Это делает акцию привлекательной для инвесторов, ищущих недооценённые активы.

Однако стоит учитывать, что низкий P/E может быть следствием циклического спада прибыли, и если прибыль восстановится, мультипликатор может вырасти. Тем не менее, текущая оценка выглядит благоприятной.

По модели портала потенциал роста акции к справедливой стоимости составляет -1%, то есть рынок уже закладывает текущие цены на сырьё

Согласно нашей модели, справедливая стоимость акции на 1% ниже текущей рыночной цены. Это означает, что рынок уже в полной мере учитывает текущие цены на сырьё и другие факторы.

Модель пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA. При текущих ценах потенциал роста отсутствует, что говорит о сбалансированной оценке.

Таким образом, с точки зрения модели, акция оценена справедливо, и дальнейший рост возможен только при улучшении конъюнктуры или повышении эффективности.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация1,63 млрд USD
P/E (LTM)8,6
P/B0,86
Операционный денежный поток (LTM)0,29 млрд
ROE11,1%
Дивидендная доходность (12 мес)6,6%

Итог

Отчёт за первое полугодие 2026 года показал рост выручки на 8,8% и прибыли на 16,5%, а маржа достигла 10,6%. Однако операционный денежный поток оказался вдвое меньше прибыли, что ставит под сомнение качество earnings. Дивидендная доходность в 6,61% и низкий P/E 8,56 делают акцию привлекательной, но разрыв между прибылью и деньгами – ключевой риск. По модели портала потенциал роста отсутствует, что говорит о справедливой оценке. Вердикт: скорее привлекательная, но с оговоркой на денежный поток.

Telkom Indonesia: прибыль за полугодие выросла до 14,2 трлн рупий, но выручка прибавила лишь 3,9%

TLKM →
ID_TLKM

31 июля PT Telekomunikasi Indonesia Tbk. раскрыла неаудированную отчётность за первое полугодие 2026 года. Выручка за шесть месяцев составила 75 878 млрд рупий против 73 004 млрд годом ранее, чистая прибыль – 14 206 млрд рупий, прибыль, приходящаяся на владельцев материнской компании, – 10 623 млрд рупий. Операционная прибыль выросла до 20 133 млрд рупий, а рентабельность EBITDA за полугодие составила 49,2%. При текущей цене акция выглядит привлекательно: EV/EBITDA LTM равен 2,37, P/E LTM – 9,12, дивидендная доходность за последние 12 месяцев – 8,55%, а чистый долг покрывается EBITDA LTM менее чем за 0,1 года.

Главные тезисы

— Выручка за полугодие выросла на 3,9% до 75 878 млрд рупий, но квартальная динамика слабее: в первом квартале 2026 года выручка составила 37 189 млрд рупий

— Операционная прибыль прибавила 4,4% до 20 133 млрд рупий, а рентабельность EBITDA за полугодие достигла 49,2%

— Чистая прибыль за полугодие выросла на 4,3% до 14 206 млрд рупий, из которых на долю материнской компании пришлось 10 623 млрд

— Операционный денежный поток за полугодие составил 34 862 млрд рупий, но капитальные затраты на основные средства и нематериальные активы достигли 11 368 млрд

— Чистый долг на конец июня 2026 года равен 40 683 млрд рупий, а отношение чистого долга к EBITDA LTM – 0,0

— Дивидендная доходность за последние 12 месяцев составляет 8,55%, а за полугодие на дивиденды направлено 28 565 млрд рупий

— Акция торгуется с EV/EBITDA LTM 2,37 и P/E LTM 9,12 при рентабельности EBITDA 49,2% и ROE 15,5%

Оценка привлекательности

Ключевые показатели, млрд IDR

Показатель—H1 2026Изм.
Выручка—75,9—
EBITDA—37,3—
Операционная прибыль—20,1—
Чистая прибыль—10,6—
Рентабельность по EBITDA—49,2%—
Чистая маржа—14,0%—

Выручка за полугодие выросла на 3,9% до 75 878 млрд рупий, но квартальная динамика слабее: в первом квартале 2026 года выручка составила 37 189 млрд рупий

Выручка за первое полугодие 2026 года составила 75 878 млрд рупий, что на 3,9% больше, чем за аналогичный период 2025 года. Основной вклад в рост внесли сегменты мобильной связи и фиксированного широкополосного доступа, однако детальная разбивка по сегментам в отчётности не раскрыта.

В первом квартале 2026 года выручка составила 37 189 млрд рупий, что позволяет оценить второй квартал примерно в 38 689 млрд рупий. Это указывает на ускорение по сравнению с первым кварталом, но без сезонной корректировки делать выводы о тренде преждевременно.

Рост выручки остаётся умеренным на фоне насыщения рынка мобильной связи и конкуренции. Компания не раскрыла прогнозов по выручке на 2026 год, поэтому дальнейшая динамика будет зависеть от тарифной политики и развития цифровых сервисов.

Операционная прибыль прибавила 4,4% до 20 133 млрд рупий, а рентабельность EBITDA за полугодие достигла 49,2%

Операционная прибыль за первое полугодие 2026 года выросла на 4,4% до 20 133 млрд рупий. Рентабельность EBITDA за тот же период составила 49,2%, что отражает высокую эффективность бизнеса и контроль над издержками.

Основные статьи расходов показали разнонаправленную динамику: операционные, ремонтные и телекоммуникационные услуги выросли до 21 474 млрд рупий с 19 760 млрд, амортизация – до 17 203 млрд с 16 818 млрд, тогда как расходы на персонал снизились до 7 721 млрд с 8 075 млрд. Это позволило удержать операционную маржу на высоком уровне.

Рост операционной прибыли отстаёт от выручки, что связано с опережающим увеличением затрат на операционную деятельность и амортизацию. Тем не менее уровень рентабельности EBITDA остаётся одним из самых высоких в телекоммуникационном секторе.

Чистая прибыль за полугодие выросла на 4,3% до 14 206 млрд рупий, из которых на долю материнской компании пришлось 10 623 млрд

Чистая прибыль за первое полугодие 2026 года составила 14 206 млрд рупий, увеличившись на 4,3% по сравнению с 13 624 млрд рупий годом ранее. Прибыль, приходящаяся на владельцев материнской компании, достигла 10 623 млрд рупий, а на неконтролирующую долю пришлось 3 583 млрд рупий.

Рост чистой прибыли был поддержан снижением расходов на персонал и уменьшением убытка по курсовым разницам, который сменился прибылью в 282 млрд рупий против 31 млрд годом ранее. Кроме того, расходы по финансированию снизились до 2 079 млрд рупий с 2 647 млрд.

Чистая маржа за полугодие составила 14,0%, что соответствует уровню прошлого года. Компания сохраняет стабильную прибыльность, несмотря на умеренный рост выручки.

Операционный денежный поток за полугодие составил 34 862 млрд рупий, но капитальные затраты на основные средства и нематериальные активы достигли 11 368 млрд

Операционный денежный поток за первое полугодие 2026 года составил 34 862 млрд рупий, увеличившись на 7,0% по сравнению с 32 573 млрд рупий годом ранее. Это обеспечило солидную базу для финансирования инвестиций и дивидендов.

Капитальные затраты на основные средства и нематериальные активы достигли 11 368 млрд рупий (9 879 млрд на основные средства и 1 489 млрд на нематериальные активы), что на 1,5% меньше, чем годом ранее. Свободный денежный поток, таким образом, составил около 23 494 млрд рупий, что полностью покрывает дивидендные выплаты.

Компания также направила 4 338 млрд рупий на погашение обязательств по аренде и 1 480 млрд на обратный выкуп акций. Несмотря на значительные инвестиции, денежная позиция укрепилась: остаток денежных средств и эквивалентов вырос до 54 579 млрд рупий с 34 228 млрд на начало года.

Чистый долг на конец июня 2026 года равен 40 683 млрд рупий, а отношение чистого долга к EBITDA LTM – 0,0

Чистый долг на 30 июня 2026 года составил 40 683 млрд рупий. Отношение чистого долга к EBITDA за последние 12 месяцев равно 0,0, что указывает на крайне низкую долговую нагрузку. Для сравнения, EBITDA LTM составляет 109 639 078,8 млн рупий, что многократно превышает долг.

За полугодие компания привлекла 34 080 млрд рупий новых займов и погасила 27 964 млрд рупий, то есть чистый приток заёмных средств составил около 6 116 млрд рупий. Это объясняет рост краткосрочных банковских кредитов до 8 816 млрд рупий с 6 929 млрд на конец 2025 года.

Расходы на финансирование снизились до 2 079 млрд рупий с 2 647 млрд годом ранее, что отражает как снижение стоимости заимствований, так и изменение структуры долга. Низкая долговая нагрузка даёт компании значительную финансовую гибкость.

Дивидендная доходность за последние 12 месяцев составляет 8,55%, а за полугодие на дивиденды направлено 28 565 млрд рупий

Дивидендная доходность за последние 12 месяцев составляет 8,55%, что существенно выше доходности по государственным облигациям Индонезии. За первое полугодие 2026 года компания выплатила дивиденды на сумму 28 565 млрд рупий, из которых 21 999 млрд рупий пришлось на долю материнской компании и 6 566 млрд – на неконтролирующие доли.

Наша оценка дивиденда за 2026 год исходит из сохранения коэффициента выплаты на уровне прошлого года. При чистой прибыли за последние 12 месяцев в 28 437 000 млн рупий и текущей цене акции дивидендная доходность может остаться вблизи 8,5%, если компания не изменит дивидендную политику.

Основным риском для дивиденда является возможное увеличение капитальных затрат или крупные приобретения, которые могут потребовать пересмотра выплат. Однако текущий свободный денежный поток в 23 494 млрд рупий за полугодие с запасом покрывает дивидендные обязательства.

Акция торгуется с EV/EBITDA LTM 2,37 и P/E LTM 9,12 при рентабельности EBITDA 49,2% и ROE 15,5%

На текущий момент акция торгуется с EV/EBITDA LTM 2,37 и P/E LTM 9,12. Для сравнения, исторические средние значения этих мультипликаторов за последние три года не раскрыты в фактах, поэтому мы не можем утверждать, выше или ниже текущие уровни своих исторических значений.

Рентабельность собственного капитала (ROE) составляет 15,5%, что подтверждает эффективность использования капитала. При этом рыночная капитализация равна 259 267 830,646 млн рупий, а чистый долг – 40 683 млрд рупий, что даёт EV около 299 951 млрд рупий.

Столь низкие мультипликаторы могут отражать как недооценку рынком стабильного бизнеса с высокой маржой, так и риски, связанные с регулированием и конкуренцией. Дивидендная доходность в 8,55% добавляет привлекательности акции для инвесторов, ориентированных на доход.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация259 268 млрд IDR
P/E (LTM)9,1
EV/EBITDA (LTM)2,4
P/B1,98
Чистый долг / EBITDA0,00
Операционный денежный поток (LTM)61,6 млрд
ROE15,5%
Дивидендная доходность (12 мес)8,6%

Итог

Telkom Indonesia отчиталась за первое полугодие 2026 года с ростом выручки на 3,9% и чистой прибыли на 4,3%. Компания сохраняет высокую рентабельность EBITDA (49,2%) и крайне низкую долговую нагрузку (чистый долг / EBITDA LTM = 0,0). Дивидендная доходность в 8,55% и мультипликаторы EV/EBITDA 2,37 и P/E 9,12 делают акцию привлекательной для инвесторов, ориентированных на доход. Основной вопрос для держателя – сможет ли компания ускорить рост выручки, чтобы оправдать текущую оценку. Вердикт: акция выглядит привлекательно.

Все разборы и обзоры (37) →