Frontierby eninvs

Язык: EN / RU

США (крупные компании) — акции, оценка и дивиденды

Тематические гайды: Акции ИИ и полупроводников по оценке (2026) · Самые дешёвые нефтегазовые акции США (2026) · Самые дивидендные акции США (2026) · Самые дешёвые банки мира (2026)

Рост ВВП 2026 (прогноз) 2.3%Инфляция г/г (прогноз) 3.2%Курс к USD (ср. за 3 года) 0.0%Макро: IMF World Economic Outlook, April 2026 (Annex tables 1.1.2–1.1.4)
Наши рекомендованные портфели
Доходность и текущие составы наших стратегий по этому рынку — почему есть смысл подключиться.
GARP + ускорениебэктест CAGR +18% · превыш. +3%Модельный портфель: 15 июн 2026
CAGR +18% · vs индекс +3% · Sharpe 0.86 · maxDD -32%
День+1.9%S&P 500 +0.3%
Неделя+4.4%S&P 500 -0.2%
Месяц-1.6%S&P 500 +0.9%
YTD+3.9%S&P 500 +2.9%
По годам vs S&P 500
ГодСтратегияS&P 500Δ
2026+10.8%+12.9%-2.2%
2025+27.8%+16.4%+11.4%
2024+33.8%+23.5%+10.3%
2023+18.6%+24.2%-5.6%
2022-28.2%-19.7%-8.5%
2021+35.7%+27.4%+8.3%
2020+39.7%+16.2%+23.5%
2019+36.8%+28.9%+7.9%
2018+1.3%-6.2%+7.5%
2017+43.0%+19.4%+23.6%
2016+10.7%+9.5%+1.2%
2015+0.0%+0.2%-0.2%
История сигналов и сделок →
Лидеры США (FVC)● факт +339.2%Реальный трек · авг 2019
CAGR +17% · vs индекс +3% · Sharpe 0.89 · maxDD -32%
День+1.9%S&P 500 +0.3%
Неделя+4.9%S&P 500 -0.2%
Месяц+1.0%S&P 500 +0.8%
YTD+6.1%S&P 500 +14.2%
По годам vs S&P 500
ГодСтратегияS&P 500Δ
2026+4.2%+12.9%-8.8%
2025+29.6%+16.4%+13.2%
2024+37.6%+23.5%+14.1%
2023+58.3%+24.2%+34.1%
2022-17.1%-19.7%+2.6%
2021+30.6%+27.4%+3.2%
2020+14.2%+16.2%-2.0%
2019+9.9%+10.4%-0.5%
История сигналов и сделок →

Секторы: Информационные технологии (19) · Потребительский сектор (нециклический) (8) · Здравоохранение (7) · Коммуникационные услуги (7) · Потребительский сектор (циклический) (5) · Промышленность (5)

Строки упорядочены также по качеству извлечения (доля «стабильных» периодов). Наведи на строку — счётчики OK / частично / ошибки.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
MICRON TECHNOLOGY INC
US_MU
USИнформационные технологии+54% ▲0.1%5.2%256.3% ▲500.6%10.0x13.2x8.1x109.0%
Dell Technologies Inc.
US_DELL
USСША — крупная капитализация (SEC)+51% ▲0.5%2.9%57.7% ▲142.2%20.0x28.3x——
Broadcom Inc.
US_AVGO
USИнформационные технологии+41% ▼0.7%2.3%85.5% ▼167.5%31.2x44.6x21.0x55.9%
NVIDIA CORP
US_NVDA
USИнформационные технологии+40% ▼0.2%2.2%105.9% ▼122.8%26.1x27.1x33.3x112.5%
ORACLE CORP
US_ORCL
USИнформационные технологии+38% ▲1.4%-2.0%29.6% ▲66.8%16.8x23.1x10.3x34.8%
KLA CORP
US_KLAC
USИнформационные технологии+34% ▼0.5%2.0%28.9% ▼20.2%35.0x39.5x32.7x96.2%
ASML
US_ASML
USЛитографическое оборудование+31% ▲0.5%3.7%55.2% ▲98.2%34.9x42.5x29.2x90.4%
AMPHENOL CORP /DE/
US_APH
USИнформационные технологии+31% ▲0.6%0.8%65.1% ▲82.1%23.8x34.9x15.4x48.0%
LAM RESEARCH CORP
US_LRCX
USИнформационные технологии+30%0.4%2.1%54.4%76.4%31.0x37.6x25.5x83.5%
TEXAS INSTRUMENTS INC
US_TXN
USИнформационные технологии+29% ▲1.8%1.9%27.7% ▲59.7%27.0x39.8x17.4x52.2%
GE Vernova Inc.
US_GEV
USПромышленность+29% ▲0.2%7.5%26.8% ▲216.6%52.8x23.0x21.4x44.3%
CATERPILLAR INC
US_CAT
USПромышленность+24% ▲0.9%3.2%24.0% ▲43.8%23.9x30.6x15.6x75.5%
NETFLIX INC
US_NFLX
USКоммуникационные услуги+23%—4.3%11.8%36.9%17.4x18.2x10.1x49.3%
AMAZON COM INC
US_AMZN
USПотребительский сектор (циклический)+23%—0.9%19.6%37.9%16.6x20.2x6.6x50.4%
PEPSICO INC
US_PEP
USПотребительский сектор (нециклический)+22%4.4%3.7%5.6%17.3%11.8x16.7x8.9x54.9%
Walt Disney Co
US_DIS
USКоммуникационные услуги+22%1.4%4.6%6.8%18.0%10.0x22.9x1.8x9.6%
Alphabet Inc.
US_GOOGL
USКоммуникационные услуги+21%0.3%2.2%24.7%17.6%23.2x16.7x9.5x15.9%
UNITEDHEALTH GROUP INC
US_UNH
USЗдравоохранение+21% ▲2.2%4.9%-0.4% ▲21.2%15.0x23.2x3.7x15.8%
RTX Corp
US_RTX
USПромышленность+20% ▼1.4%3.7%11.1% ▼21.9%18.4x31.6x4.1x15.2%
APPLIED MATERIALS INC /DE
US_AMAT
USИнформационные технологии+18%0.5%1.9%24.8%37.5%33.8x35.6x16.2x41.0%
Apple Inc.
US_AAPL
USИнформационные технологии+17% ▲0.3%2.6%16.4% ▲25.7%29.7x39.4x—111.4%
ANALOG DEVICES INC
US_ADI
USИнформационные технологии+16% ▲1.0%2.4%39.6% ▲31.6%33.2x50.7x6.2x15.9%
ELI LILLY & Co
US_LLY
USЗдравоохранение+16% ▲0.5%1.7%47.7% ▲34.8%33.6x43.2x43.4x87.2%
AMGEN INC
US_AMGN
USЗдравоохранение+16% ▼2.2%4.3%9.5% ▼15.7%17.9x28.0x28.3x91.0%
Walmart Inc.
US_WMT
USПотребительский сектор (нециклический)+16%0.8%0.9%4.9%23.5%21.3x42.9x9.5x26.4%
MICROSOFT CORP
US_MSFT
USИнформационные технологии+15%0.7%2.0%18.8%24.6%19.8x27.7x8.9x32.1%
ADVANCED MICRO DEVICES INC
US_AMD
USИнформационные технологии+13% ▲—0.8%50.1% ▲534.8%98.8x147.1x15.0x14.0%
Palantir Technologies Inc.
US_PLTR
USИнформационные технологии+12% ▲—0.7%92.8% ▲336.0%—156.0x—46.6%
Philip Morris International Inc.
US_PM
USПотребительский сектор (нециклический)+12%3.0%4.3%5.5%12.8%18.9x29.4x—-112.7%
Mastercard Inc
US_MA
USСША — крупная капитализация (SEC)+12% ▲0.6%3.1%14.1% ▲16.6%25.8x33.6x——
Arista Networks, Inc.
US_ANET
USИнформационные технологии+12% ▲—2.1%37.7% ▲40.3%50.8x58.9x19.3x34.3%
COSTCO WHOLESALE CORP /NEW
US_COST
USПотребительский сектор (нециклический)+11%0.6%2.2%11.1%13.8%29.6x47.2x12.2x33.5%
CISCO SYSTEMS, INC.
US_CSCO
USИнформационные технологии+11% ▲1.5%2.9%17.6% ▲13.8%28.0x32.8x8.7x30.7%
THERMO FISHER SCIENTIFIC INC.
US_TMO
USЗдравоохранение+9% ▲0.3%1.4%9.1% ▲0.8%27.4x37.5x5.0x12.8%
GENERAL ELECTRIC CO
US_GE
USПромышленность+7% ▲0.6%2.5%15.9% ▲11.1%29.0x34.7x16.9x52.1%
Merck & Co., Inc.
US_MRK
USЗдравоохранение+6% ▼2.4%1.6%5.1% ▼10.1%14.9x111.3x6.7x-12.2%
HOME DEPOT, INC.
US_HD
USПотребительский сектор (циклический)+5%2.9%3.1%5.7%4.7%14.9x22.2x24.6x125.0%
COCA COLA CO
US_KO
USПотребительский сектор (нециклический)+5%2.3%1.2%7.4%5.1%26.4x27.0x12.3x43.6%
Marvell Technology, Inc.
US_MRVL
USСША — крупная капитализация (SEC)+4% ▲0.1%0.9%36.5% ▲26.4%81.5x82.1x15.1x6.7%
PROCTER & GAMBLE Co
US_PG
USПотребительский сектор (нециклический)+4%2.7%4.2%4.0%2.0%17.0x22.9x6.8x34.5%
INTERNATIONAL BUSINESS MACHINES CORP
US_IBM
USИнформационные технологии+3% ▲2.7%6.1%4.7% ▲4.4%18.9x21.5x7.4x25.0%
Arm Holdings
US_ARM
USЛицензирование архитектуры чипов+0%—0.6%22.4%-0.6%—241.3x30.4x12.8%
AbbVie Inc.
US_ABBV
USЗдравоохранение-2% ▲2.4%3.6%10.2% ▲-5.1%24.5x80.4x—-56.0%
VERIZON COMMUNICATIONS INC
US_VZ
USКоммуникационные услуги-5%6.5%12.0%1.5%8.5%7.4x11.1x1.7x14.6%
Tesla, Inc.
US_TSLA
USПотребительский сектор (циклический)-5% ▼—0.8%-0.2% ▼-22.7%—343.6x15.9x3.6%
MCDONALDS CORP
US_MCD
USПотребительский сектор (циклический)-9%3.0%4.5%3.7%-8.7%15.9x20.3x——
JOHNSON & JOHNSON
US_JNJ
USЗдравоохранение-16%1.9%0.6%5.9%-76.8%25.9x40.5x8.0x1.0%
Meta Platforms, Inc.
US_META
USКоммуникационные услуги-26%0.3%3.8%26.1%-21.0%15.2x20.6x7.1x14.8%
INTEL CORP
US_INTC
USИнформационные технологии-28%—-1.0%25.4%—41.7x—4.2x-44.4%
QUALCOMM INC/DE
US_QCOM
USИнформационные технологии-45% ▲2.0%5.7%-4.0% ▲-36.0%17.1x21.2x9.3x29.2%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

GE Vernova Inc.: выручка ускорилась до +26,8%, а EBITDA выросла втрое – но рынок встретил отчёт снижением

GEV →
GE Vernova Inc.

28 октября GE Vernova Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 12 642 млн долларов, прибавив 26,8% год к году, EBITDA – 1 833 млн, что в 3,2 раза больше уровня годичной давности, чистая прибыль – 1 291 млн. Рост ускорился относительно второго квартала (+21,9%), маржа EBITDA поднялась до 14,5% с 5,8%, а чистый долг на конец сентября стал отрицательным на 13 969 млн. При этом бумага после отчёта подешевела на 1,9% и остаётся ниже цены закрытия перед публикацией. По мультипликатору EV/EBITDA 52,8 акция дешевле собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29% к справедливой стоимости, поэтому при текущей цене бумага выглядит скорее привлекательной.

Главные тезисы

— Выручка прибавила 26,8% год к году, и рост ускорился относительно второго квартала с +21,9%

— EBITDA выросла в 3,2 раза до 1 833 млн, а маржа поднялась до 14,5% с 5,8%

— Чистая прибыль 1 291 млн включает разовые статьи, без которых картина скромнее

— Операционный денежный поток 6 057 млн при капитальных затратах 647 млн оставил свободный поток около 5 410 млн

— Чистый долг на 30 сентября стал отрицательным на 13 969 млн против 7 323 млн на 30 июня

— EV/EBITDA 52,8 ниже собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29%

— Дивидендная доходность 0,23% не играет роли в оценке бумаги

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка9,9712,6+26,8%
EBITDA0,581,83+216,6%
Операционная прибыль0,371,39+280,9%
Чистая прибыль0,451,29+185,6%
Операционный денежный поток0,986,06+518,1%
Капзатраты0,250,65+161,9%
Рентабельность по EBITDA5,8%14,5%+8,7 п.п.
Чистая маржа4,5%10,2%+5,7 п.п.

Выручка прибавила 26,8% год к году, и рост ускорился относительно второго квартала с +21,9%

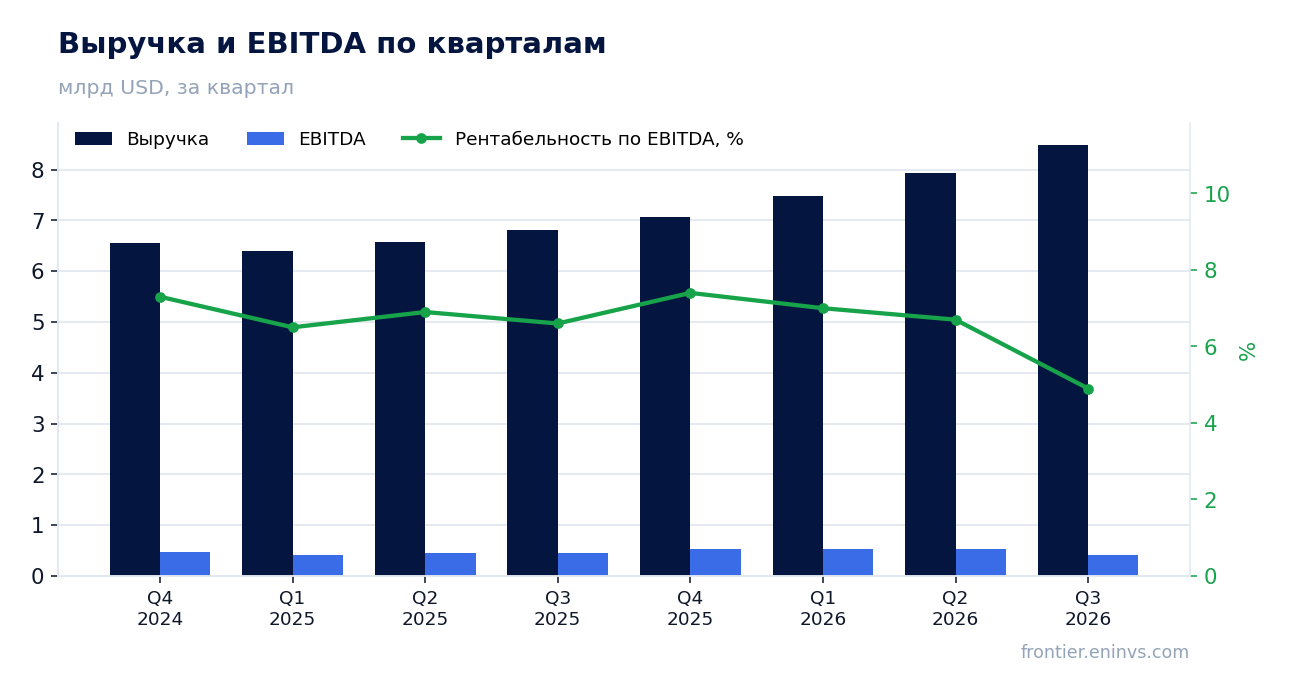
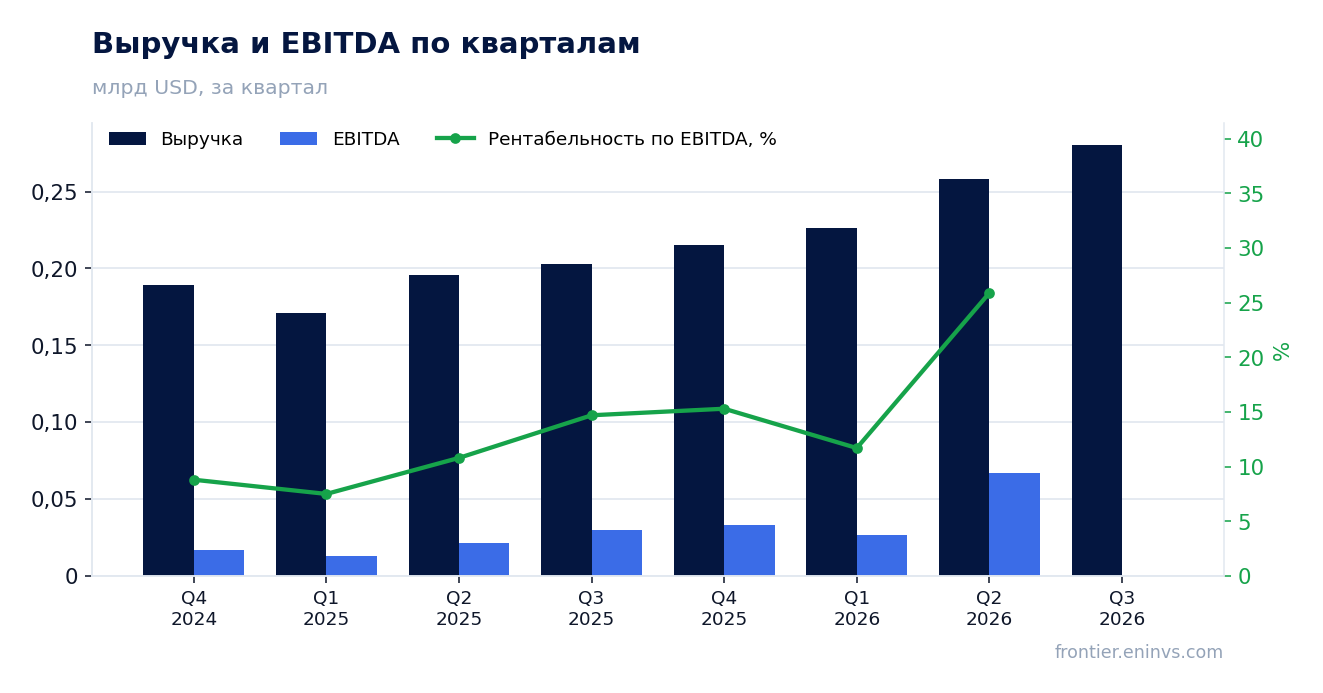
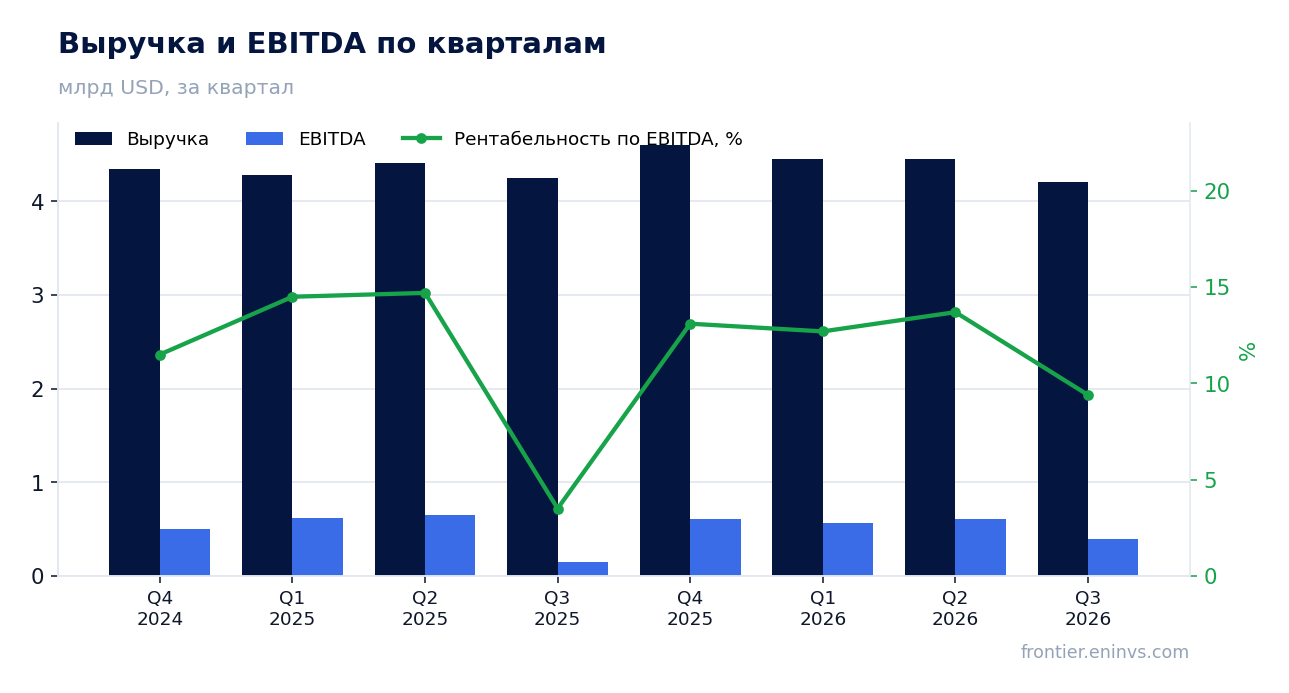
В третьем квартале 2026 года выручка составила 12 642 млн долларов – на 26,8% больше, чем годом ранее. Это самый быстрый темп за последние кварталы: во втором квартале рост был 21,9%, в первом – 16,3%, в четвёртом квартале 2025 года – 3,8%. Ускорение идёт второй квартал подряд, и по абсолютному уровню квартал стал рекордным в доступной истории.

Последовательность квартальных темпов показывает, что спрос не разовый: 9 969 млн в третьем квартале 2025 года, 10 956 млн в четвёртом, 9 339 млн в первом квартале 2026 года, 11 104 млн во втором и 12 642 млн в третьем. Провал первого квартала объясняется календарём, а не спросом, и уже во втором квартале выручка вернулась выше 11 млрд.

Для оценки важна не только скорость, но и устойчивость. Три квартала подряд выручка выше 11 млрд долларов – это новая база, от которой считается и маржа, и денежный поток. Следующий отчёт покажет, сохранится ли эта база без сезонного фактора четвёртого квартала.
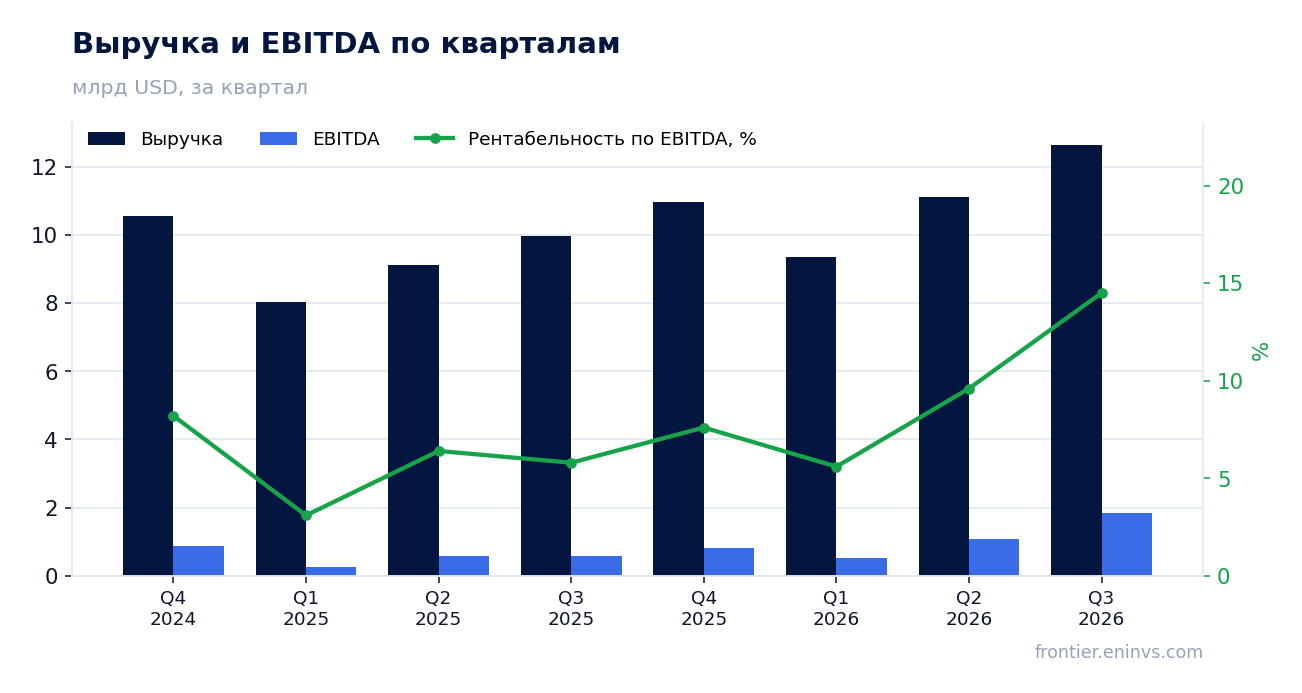
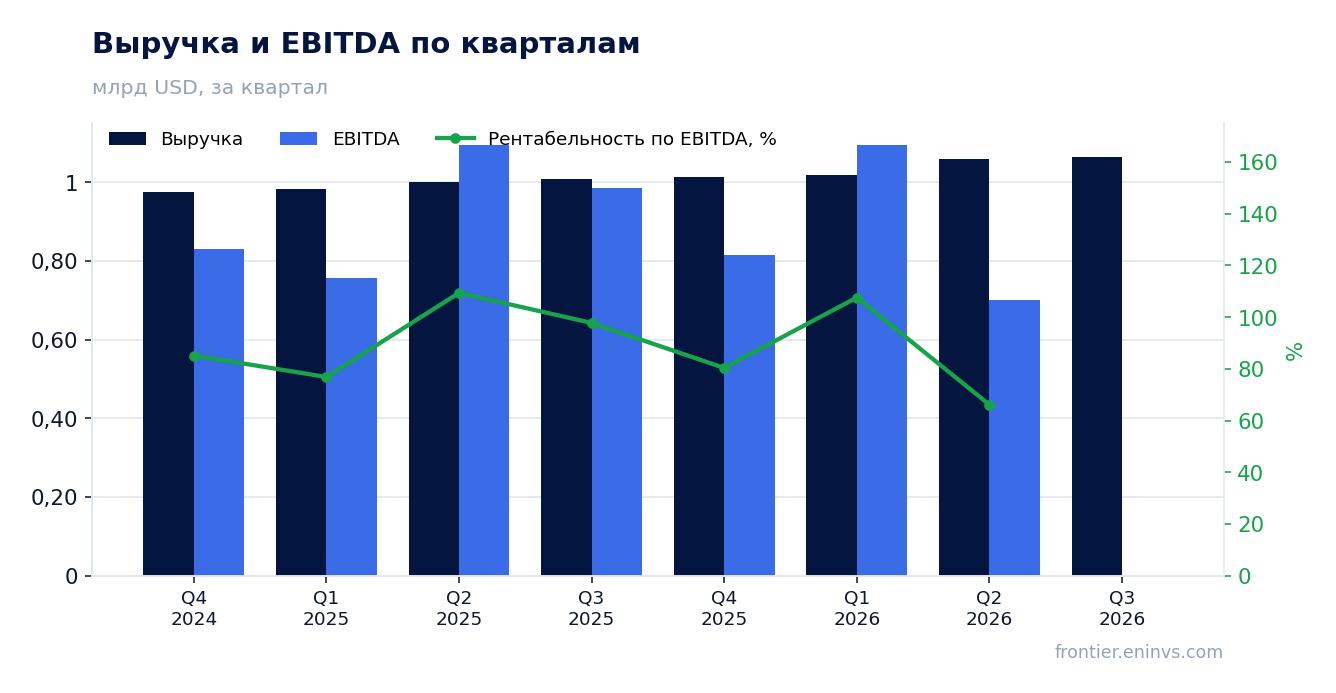
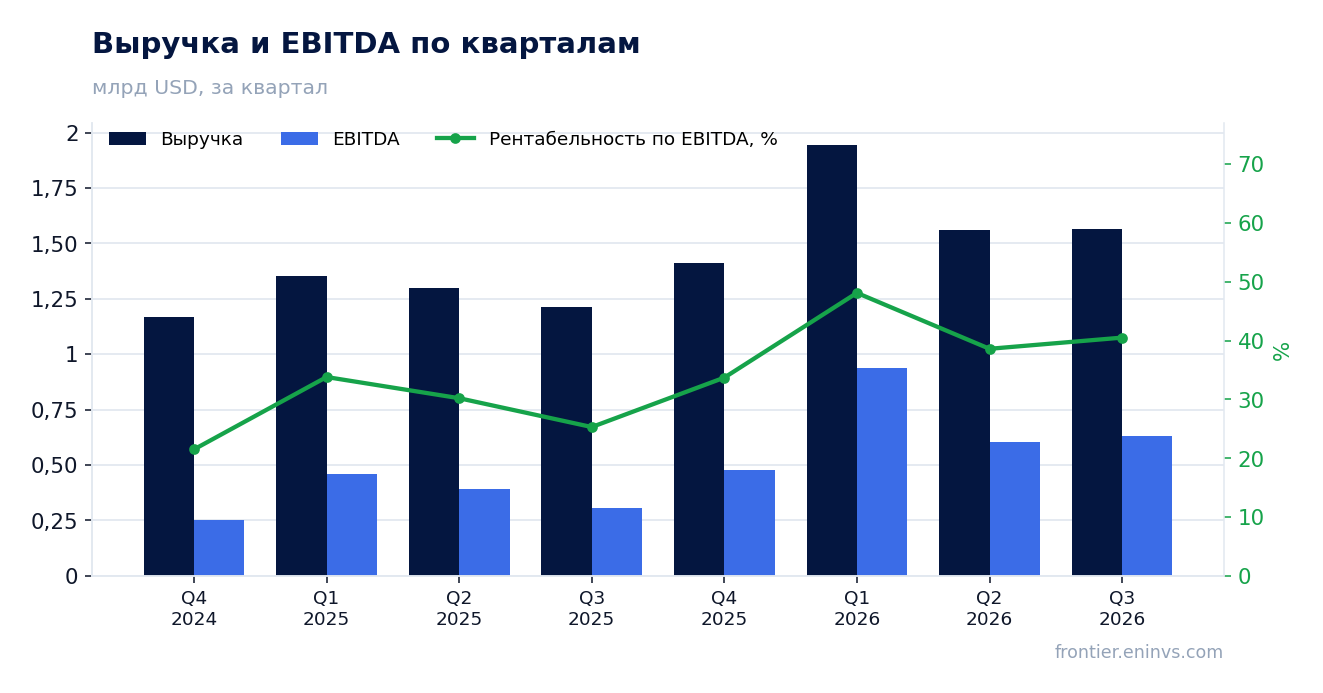
Выручка и EBITDA по кварталам

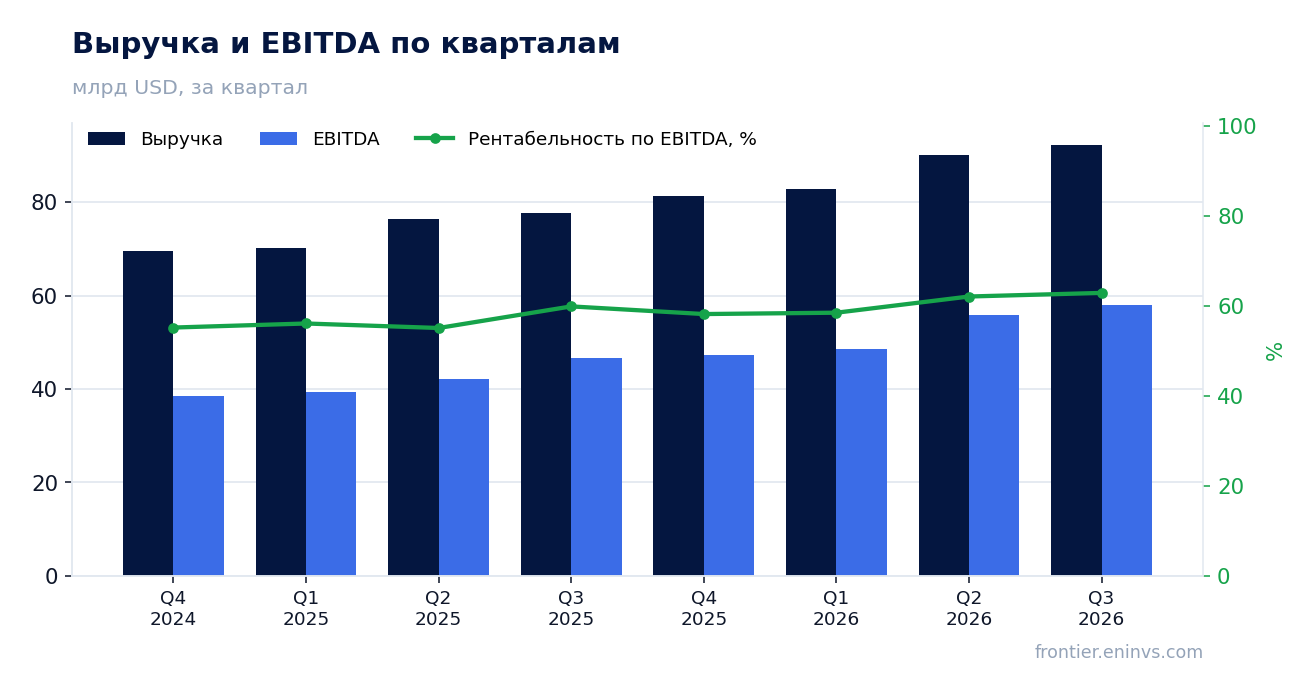
EBITDA выросла в 3,2 раза до 1 833 млн, а маржа поднялась до 14,5% с 5,8%

EBITDA за третий квартал 2026 года составила 1 833 млн долларов против 579 млн годом ранее – рост на 216,6%. Маржа EBITDA поднялась до 14,5% с 5,8%. Операционная прибыль достигла 1 394 млн, и разрыв между EBITDA и операционной прибылью в 439 млн показывает, что амортизация остаётся умеренной относительно выручки.

Рост маржи при выручке +26,8% означает, что расходы выросли медленнее доходов. Это операционный рычаг: при базе выручки выше 12 млрд долларов каждый дополнительный процент маржи даёт около 126 млн EBITDA. Именно поэтому прибыль растёт кратно быстрее выручки.

Устойчивость маржи – главный вопрос. Уровень 14,5% достигнут в квартал с рекордной выручкой, и в кварталы с меньшей загрузкой маржа будет ниже. Для годовой оценки важнее средняя маржа за четыре квартала, а не пик.
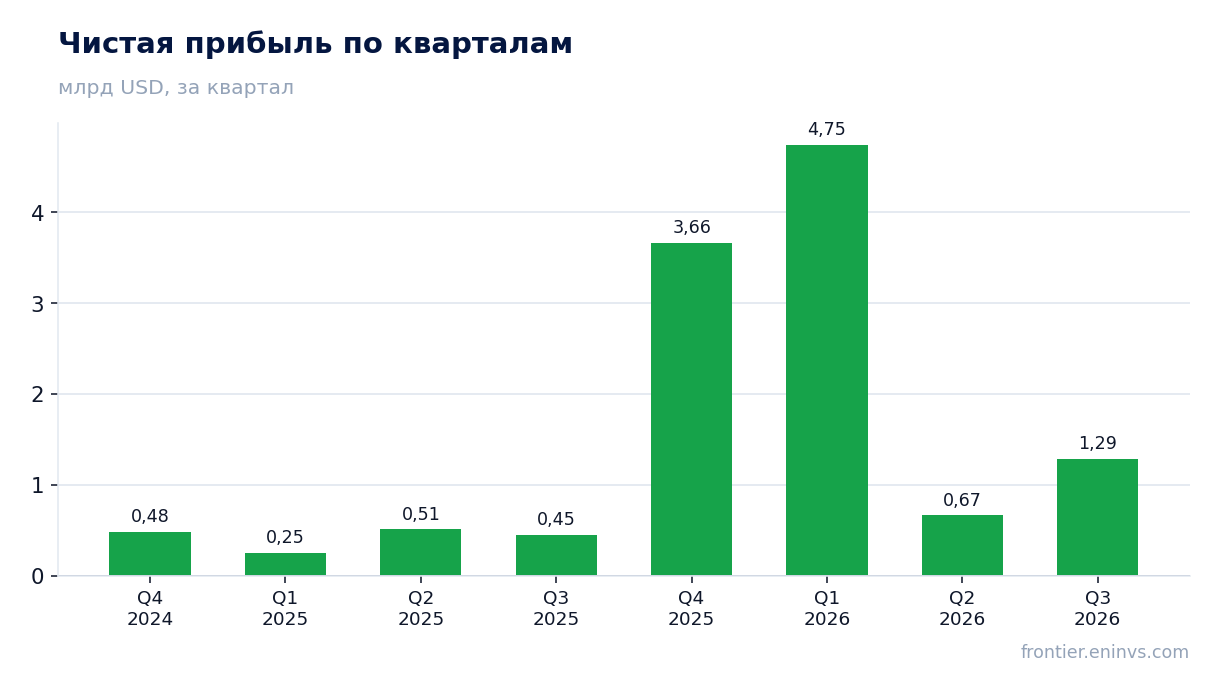
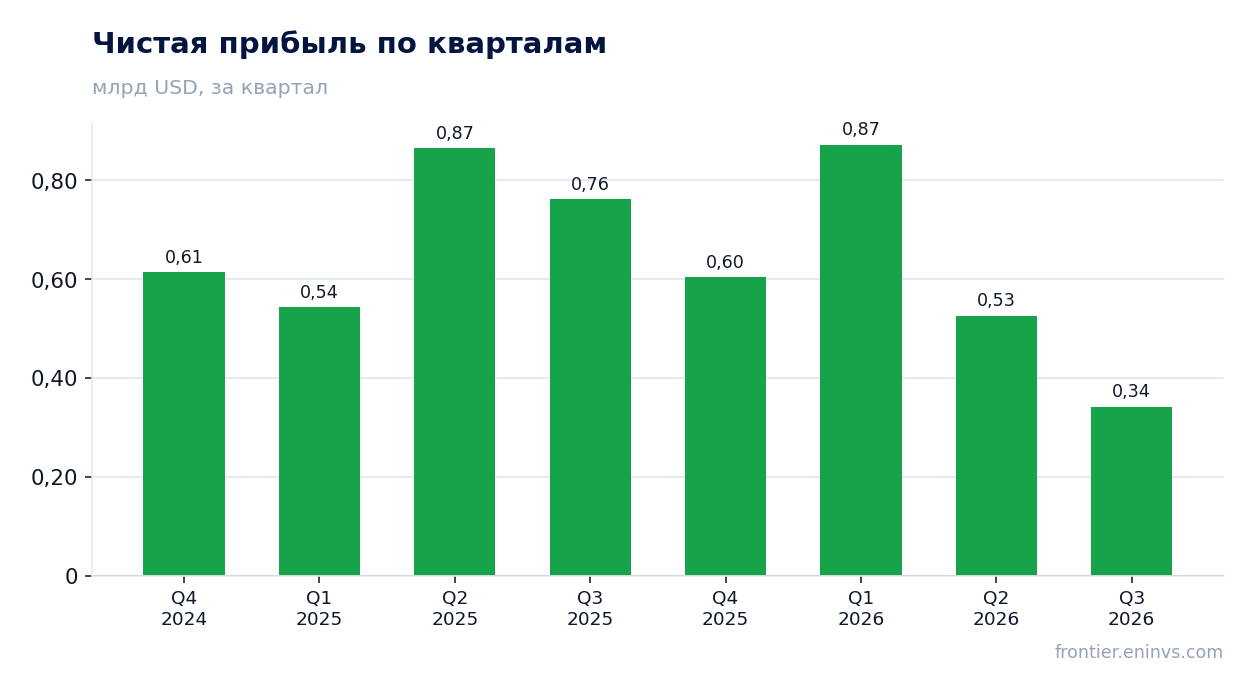
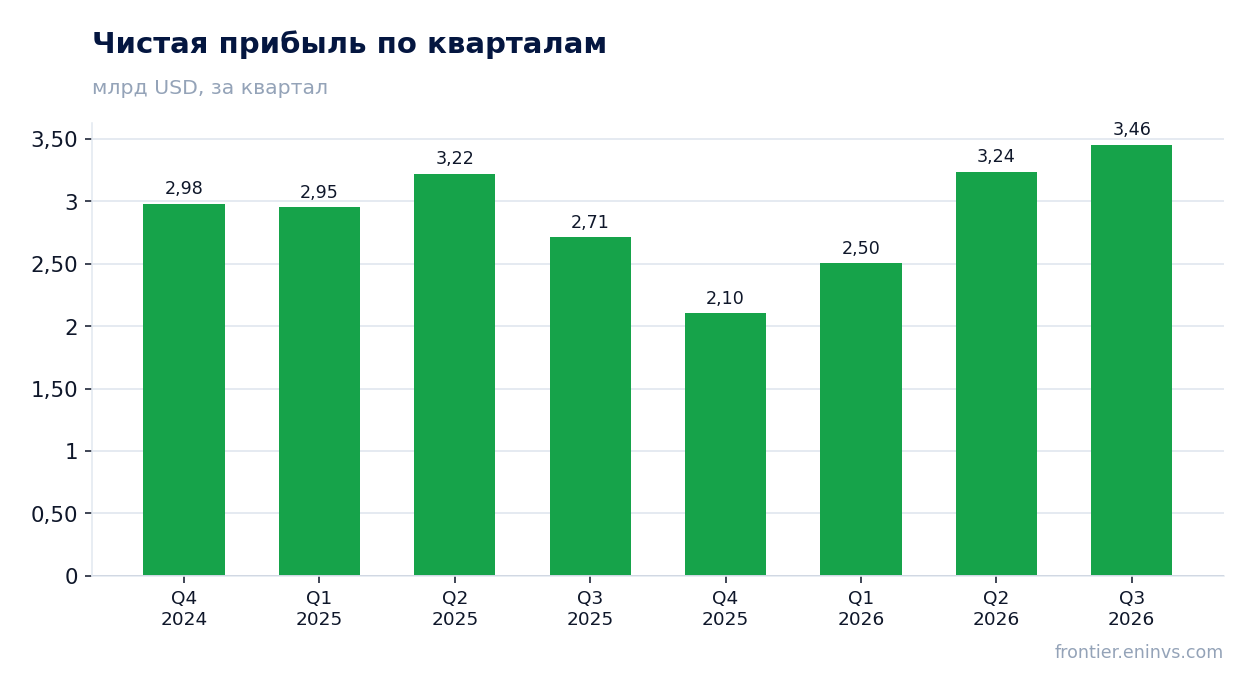
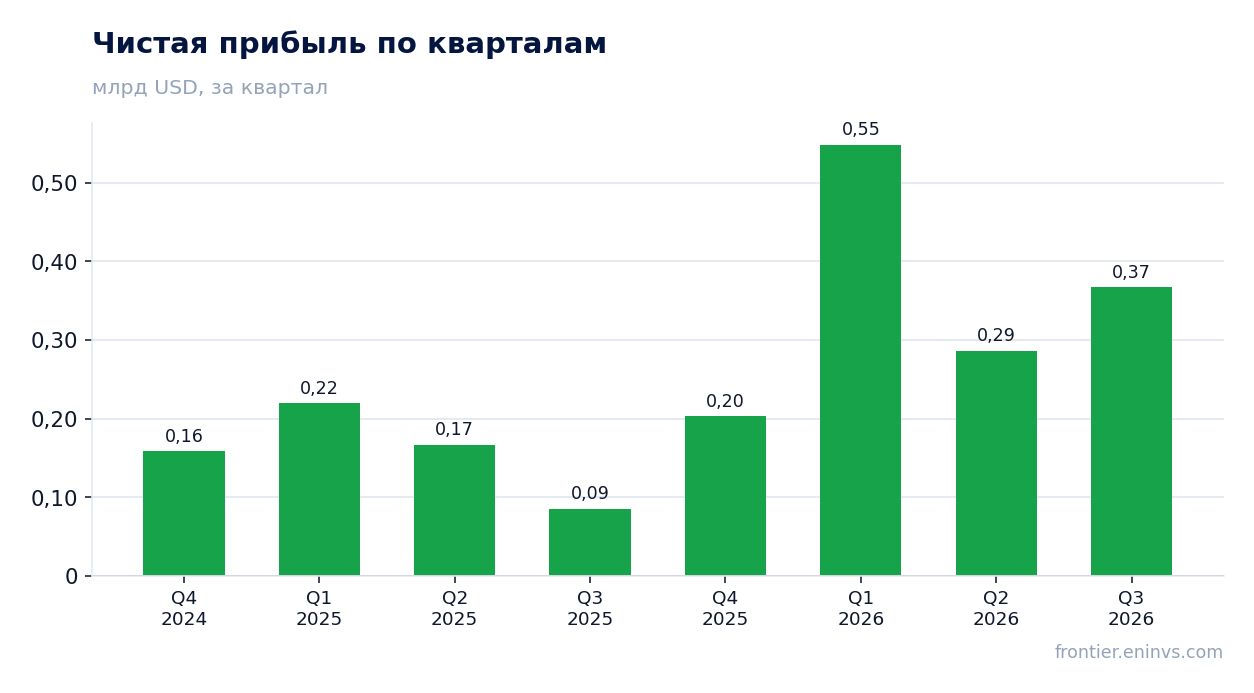
Чистая прибыль по кварталам

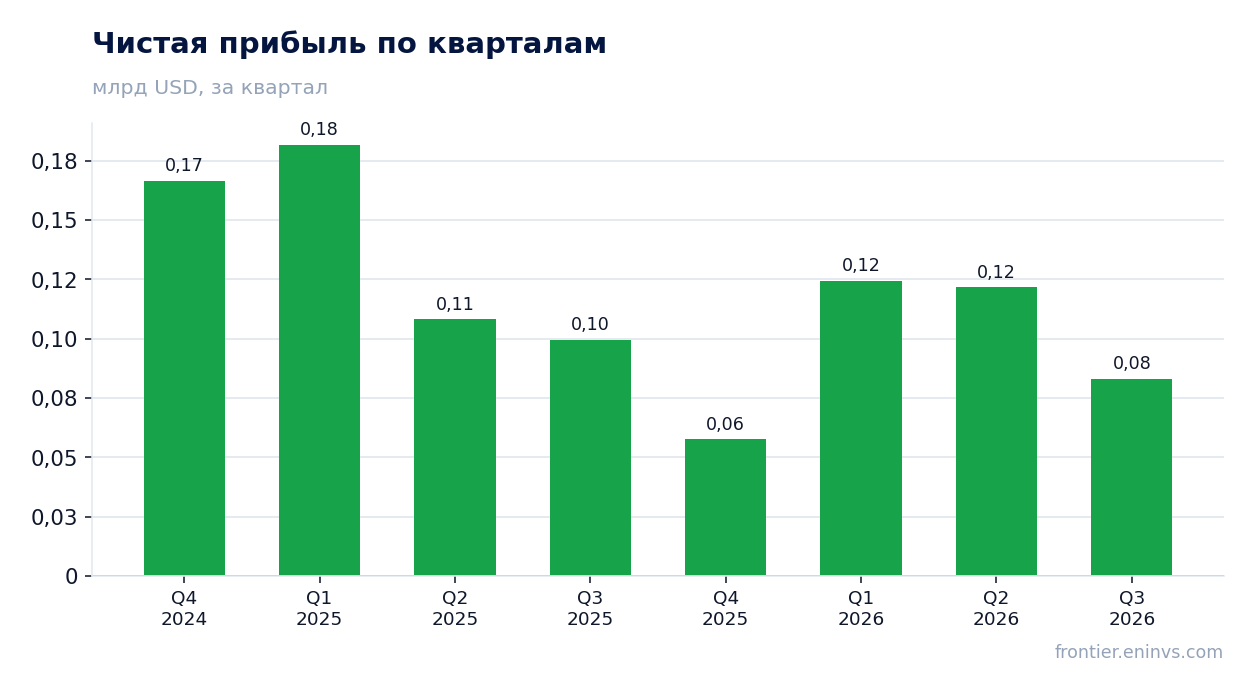
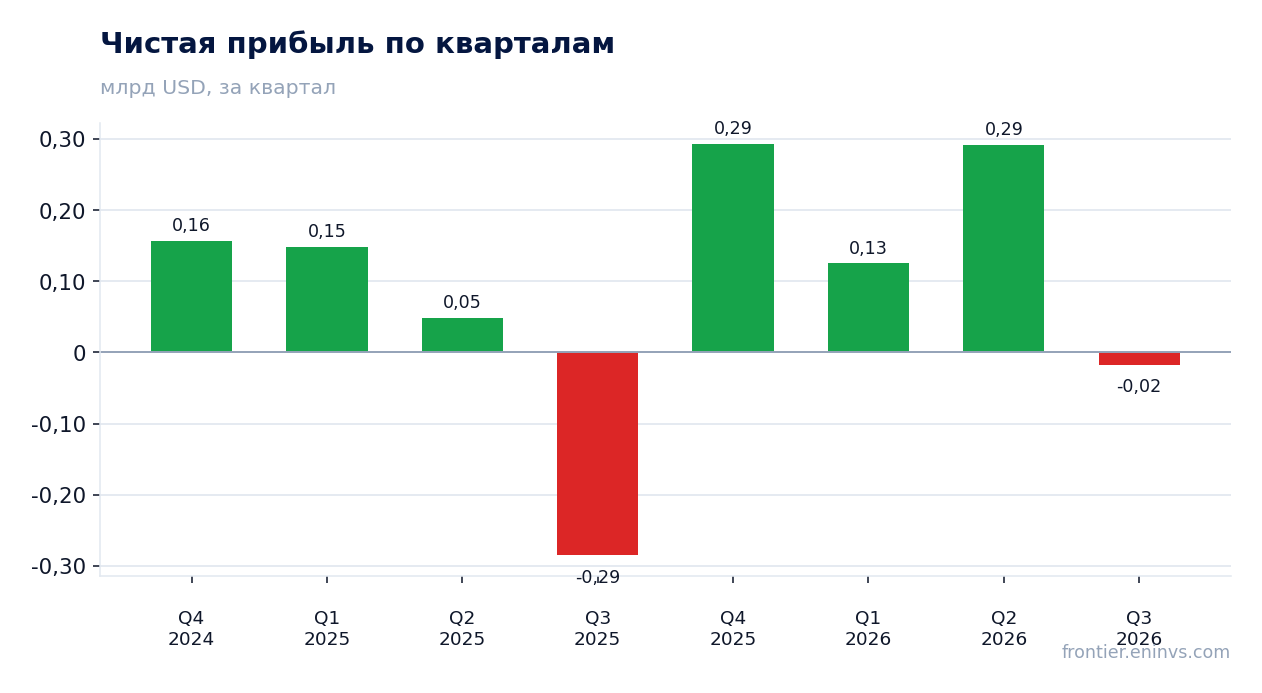
Чистая прибыль 1 291 млн включает разовые статьи, без которых картина скромнее

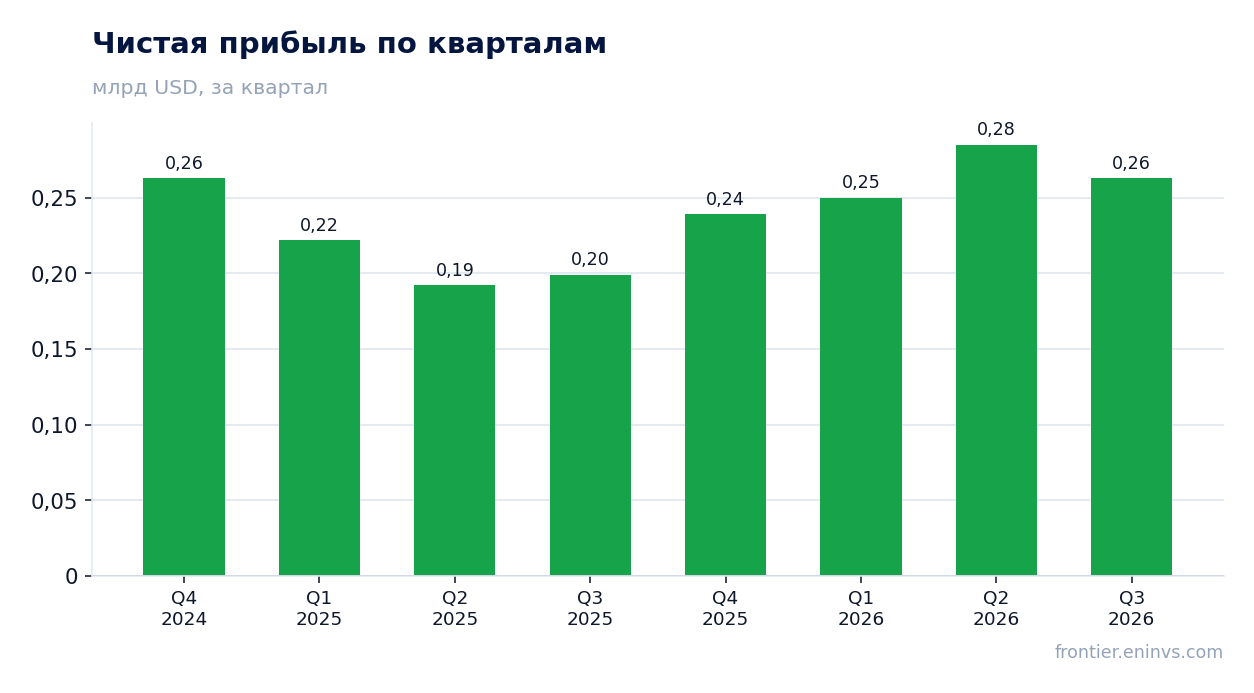
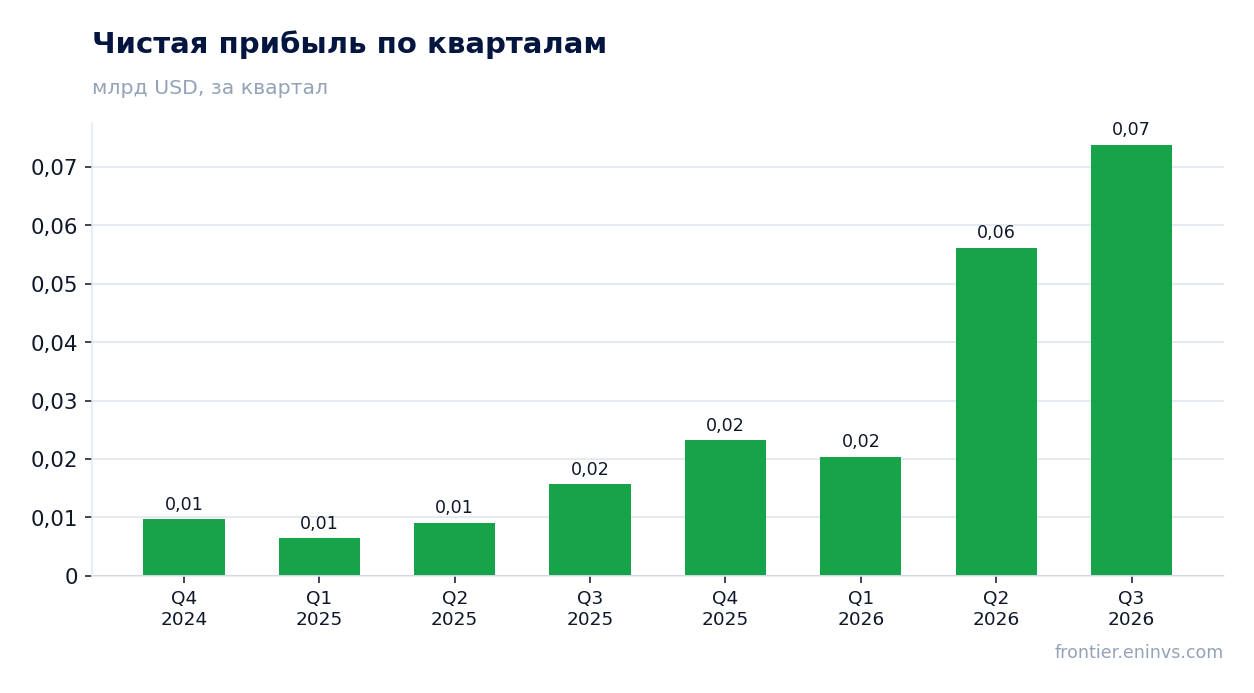
Чистая прибыль за третий квартал 2026 года составила 1 291 млн долларов против 452 млн годом ранее, рост на 185,6%. Чистая маржа поднялась до 10,2% с 4,5%. Прибыль выросла медленнее EBITDA, что указывает на более высокие проценты, налоги или неоперационные статьи.

В предыдущих кварталах прибыль была заметно выше операционной динамики: 4 745 млн в первом квартале 2026 года и 3 664 млн в четвёртом квартале 2025 года при EBITDA 521 млн и 831 млн соответственно. Такое расхождение говорит о разовых поступлениях в эти периоды. В третьем квартале разрыв между прибылью и EBITDA гораздо меньше, и прибыль ближе к операционному результату.

За последние 12 месяцев чистая прибыль составила 10 368 млн долларов при EBITDA 4 374 млн. Превышение прибыли над EBITDA за этот период подтверждает, что в LTM вошли крупные разовые статьи, и оценивать компанию по P/E 23,0 нужно с этой поправкой.
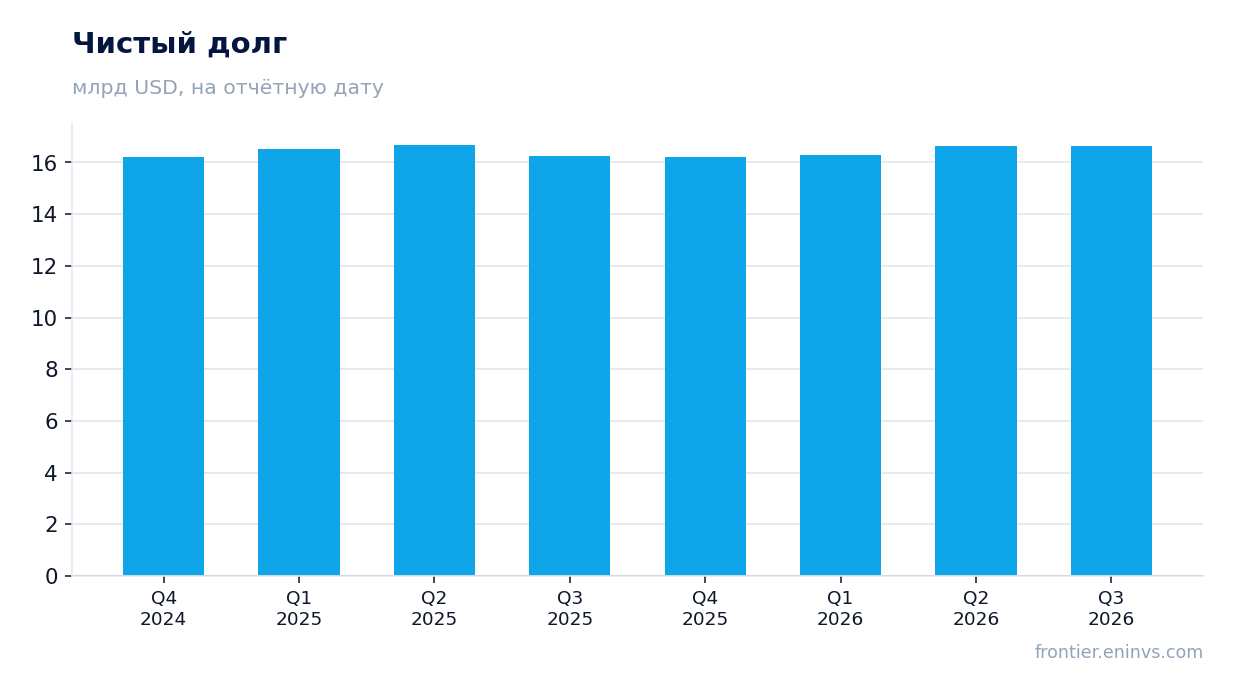
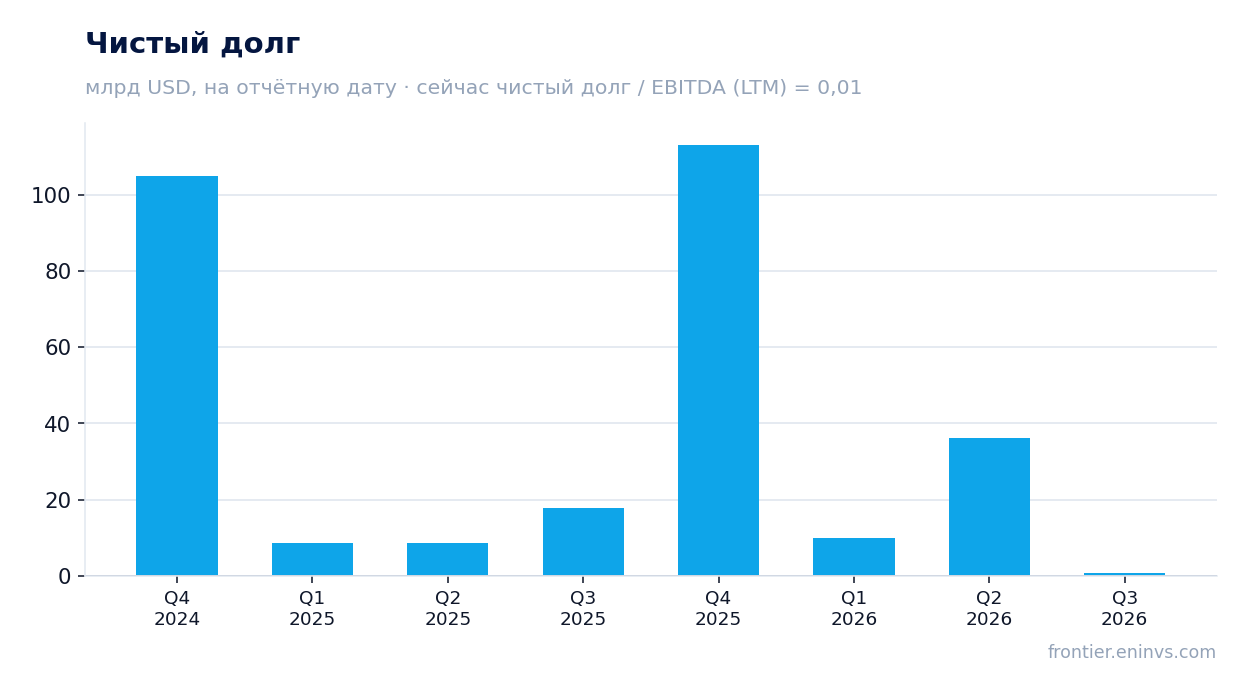
Чистый долг на отчётные даты

Операционный денежный поток 6 057 млн при капитальных затратах 647 млн оставил свободный поток около 5 410 млн

Операционный денежный поток за третий квартал 2026 года составил 6 057 млн долларов – больше, чем EBITDA 1 833 млн. Превышение потоком прибыли означает высвобождение оборотного капитала: компания собирала деньги быстрее, чем признавала выручку. Это разовый по своей природе эффект, и в следующем квартале он может не повториться.

Капитальные затраты были скромными – 647 млн долларов, или 5,1% выручки. Свободный денежный поток, то есть операционный поток минус капитальные затраты, составил около 5 410 млн. Это главный аргумент в пользу качества отчёта: деньги пришли не только в прибыль, но и на счёт.

За последние 12 месяцев операционный поток достиг 19 216 млн долларов. Устойчиво высокая конверсия прибыли в деньги при капитальных затратах ниже 6% выручки – сильная сторона модели, и она важнее разовых колебаний квартальной прибыли.
Оценка против собственной истории

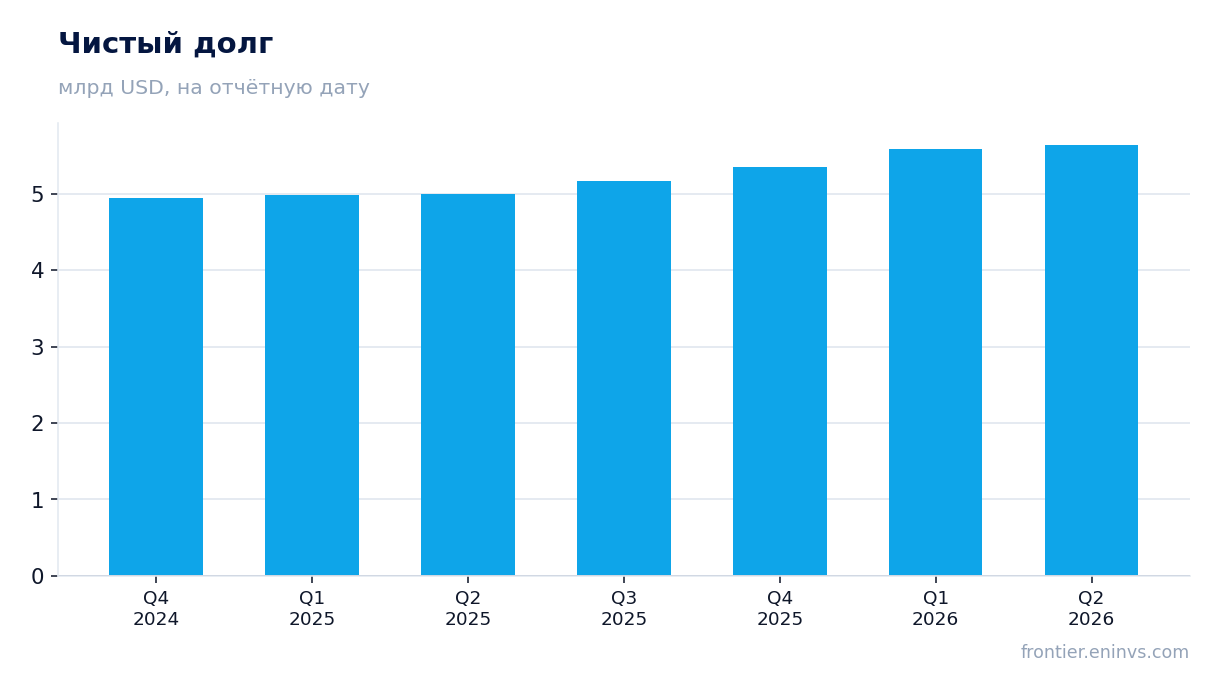
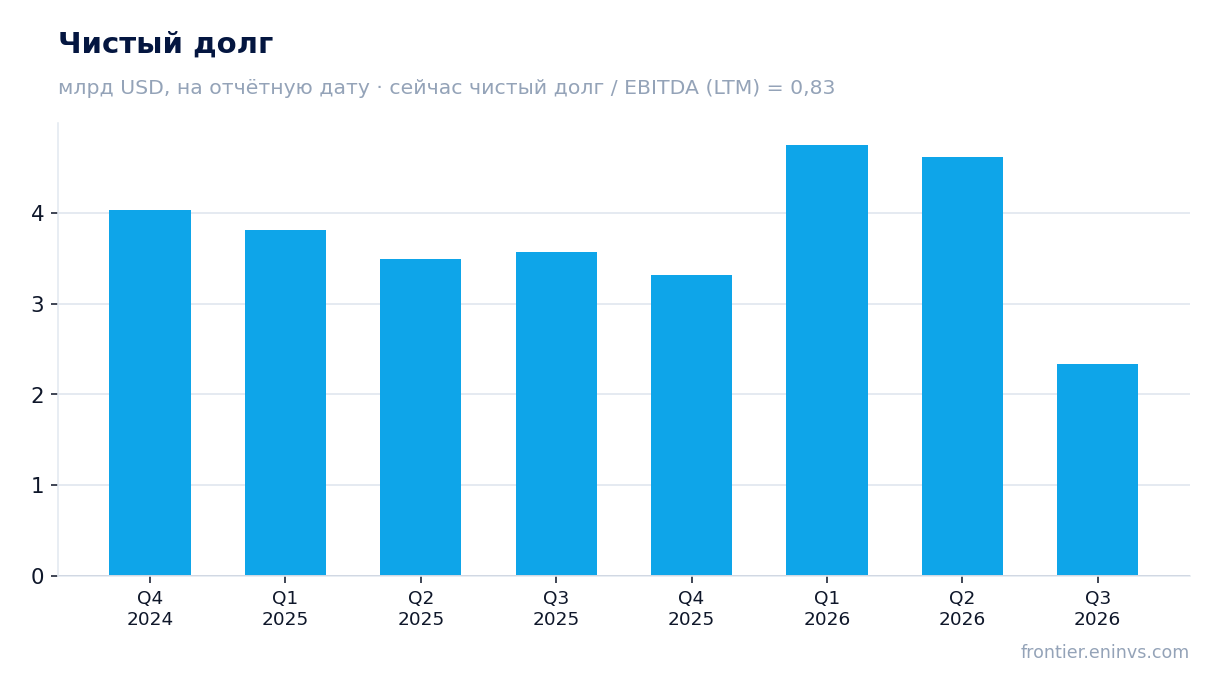
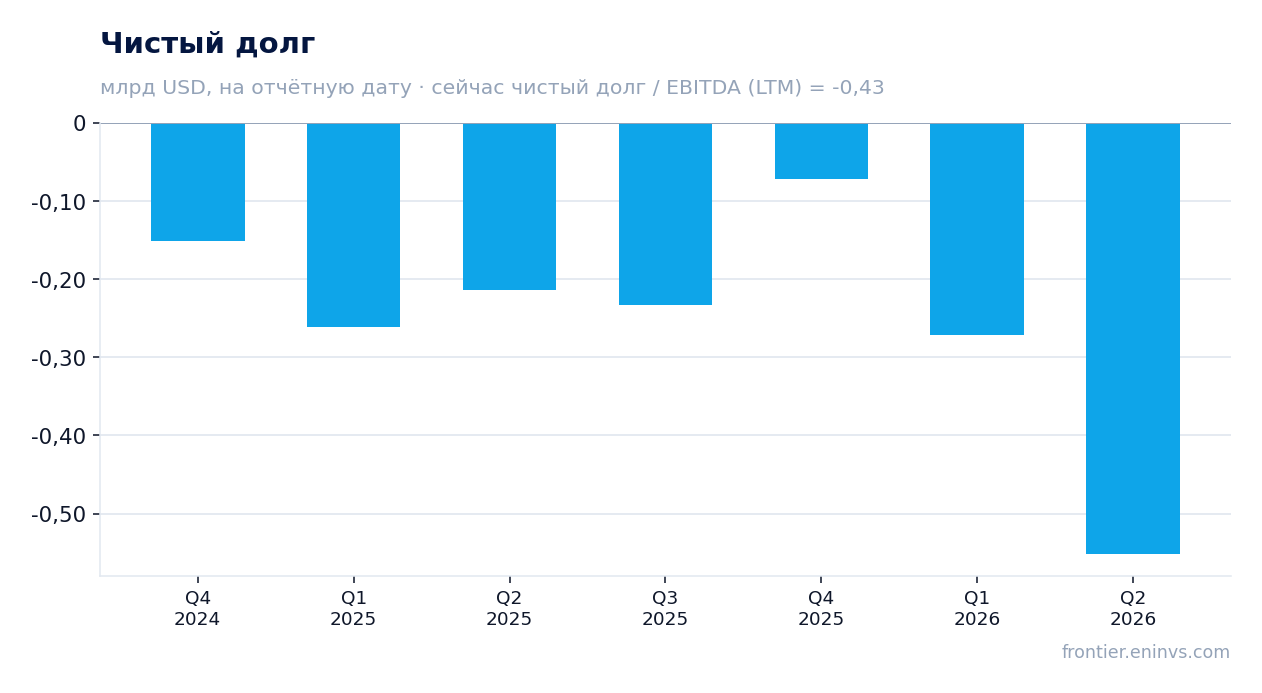
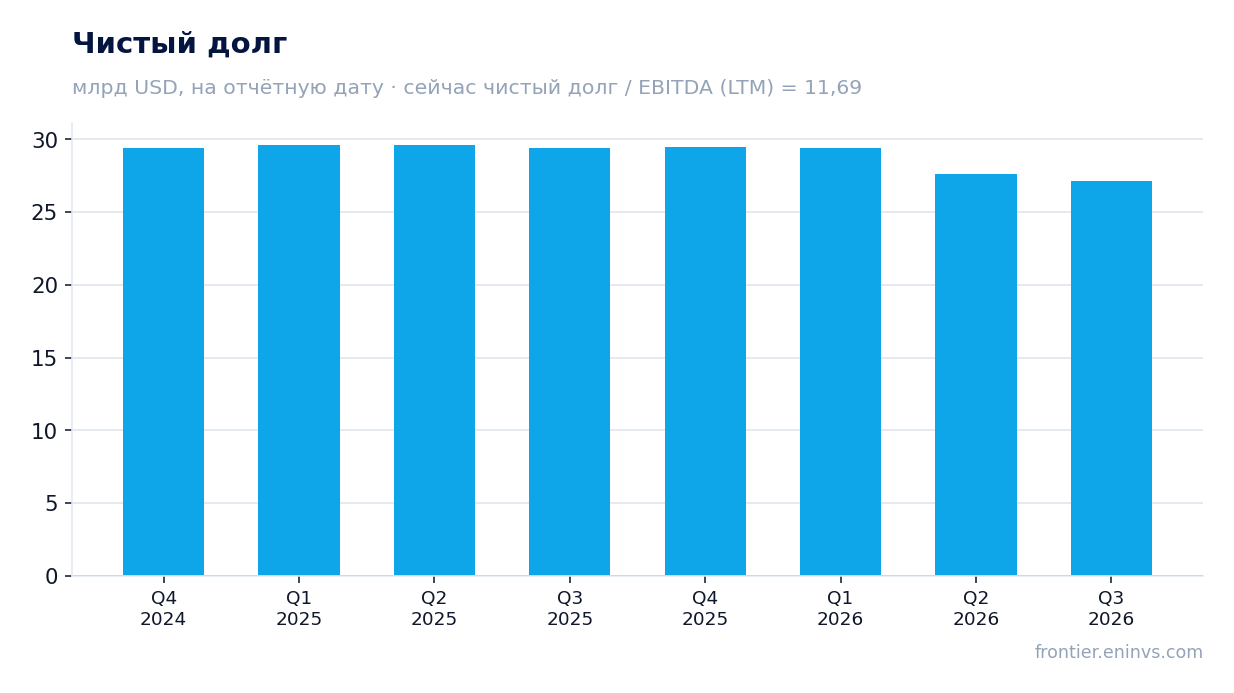
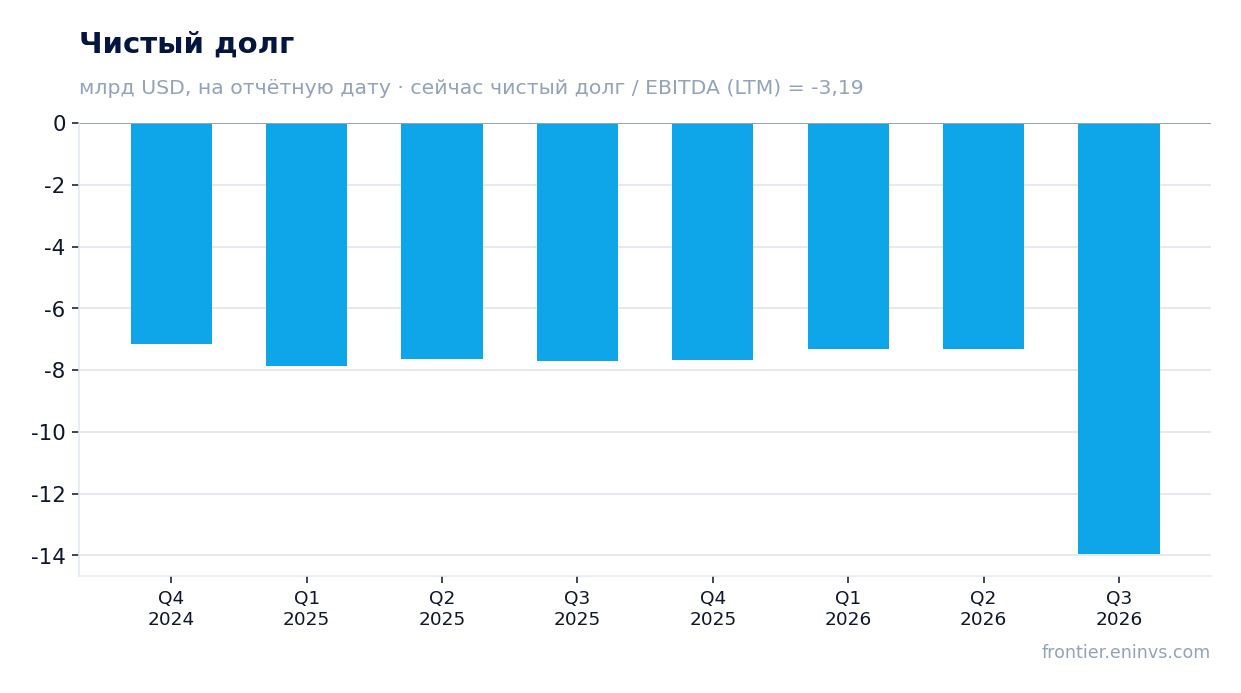
Чистый долг на 30 сентября стал отрицательным на 13 969 млн против 7 323 млн на 30 июня

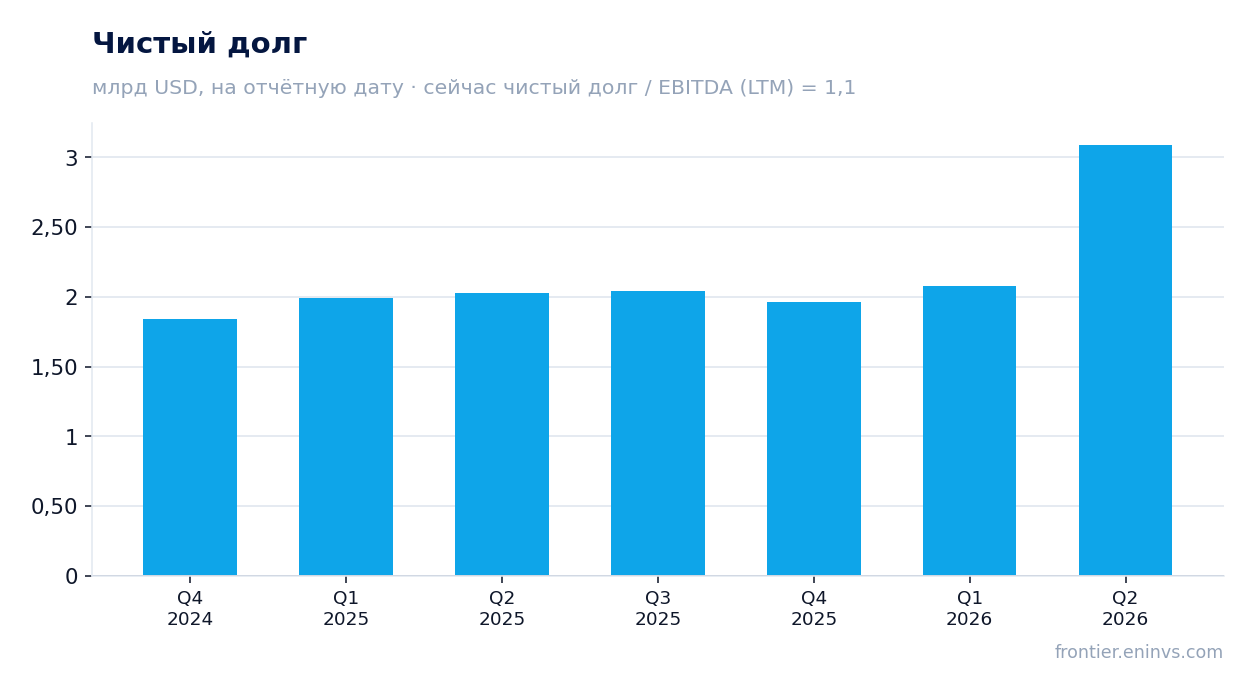
Чистый долг на 30 сентября 2026 года составил минус 13 969 млн долларов, то есть денежные средства превышают долговые обязательства. На 30 июня показатель был минус 7 323 млн, изменение за квартал – минус 6 566 млн. Годом ранее, на 30 сентября 2025 года, чистый долг был минус 7 704 млн, изменение за 12 месяцев – минус 6 265 млн.

Отрицательный чистый долг означает, что компания финансирует оборот и инвестиции из собственных средств. Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 3,19 – уровень, при котором долговой нагрузки фактически нет. Проценты по долгу не давят на прибыль.

Приток денег в квартал совпал с сильным операционным потоком 6 057 млн. Это не заёмное финансирование, а заработанные средства, и именно поэтому качество баланса улучшилось без роста обязательств.
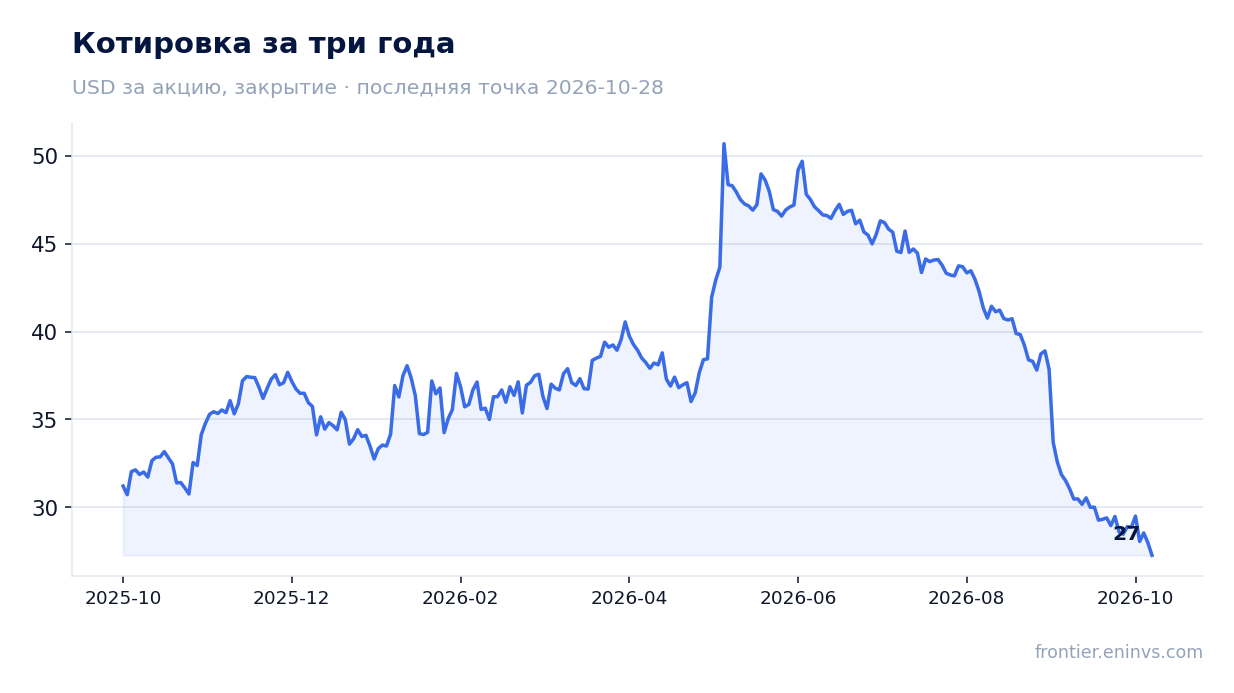
Котировка за три года

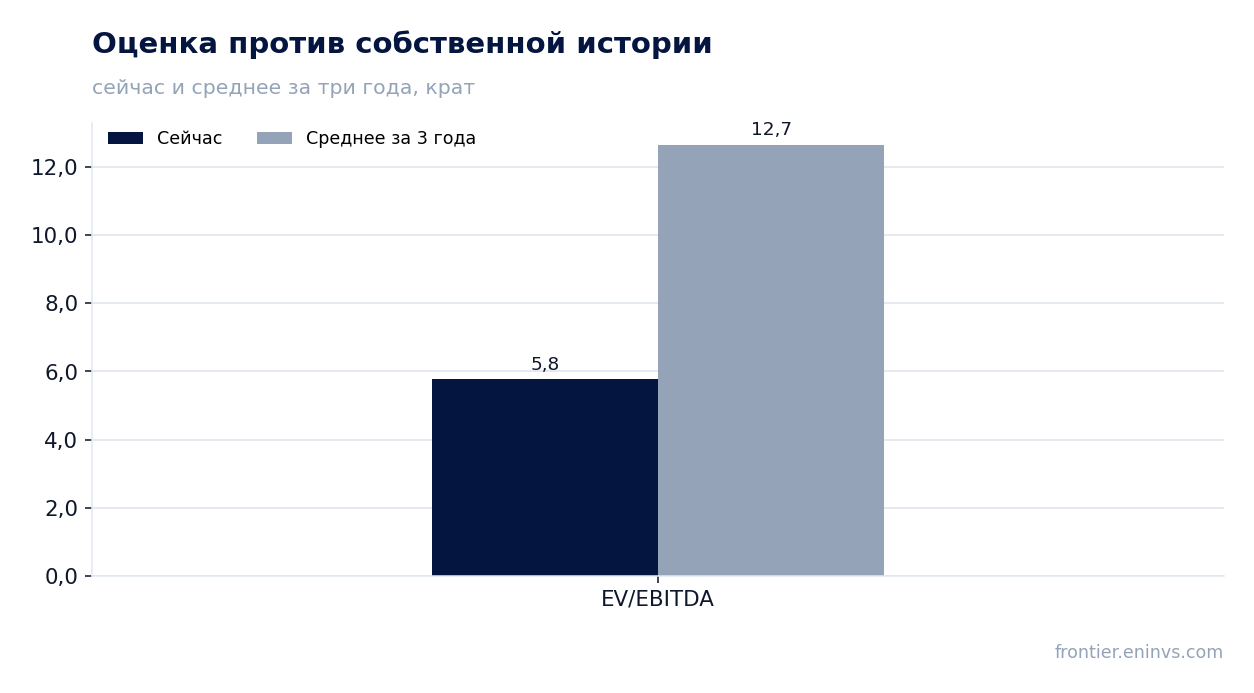
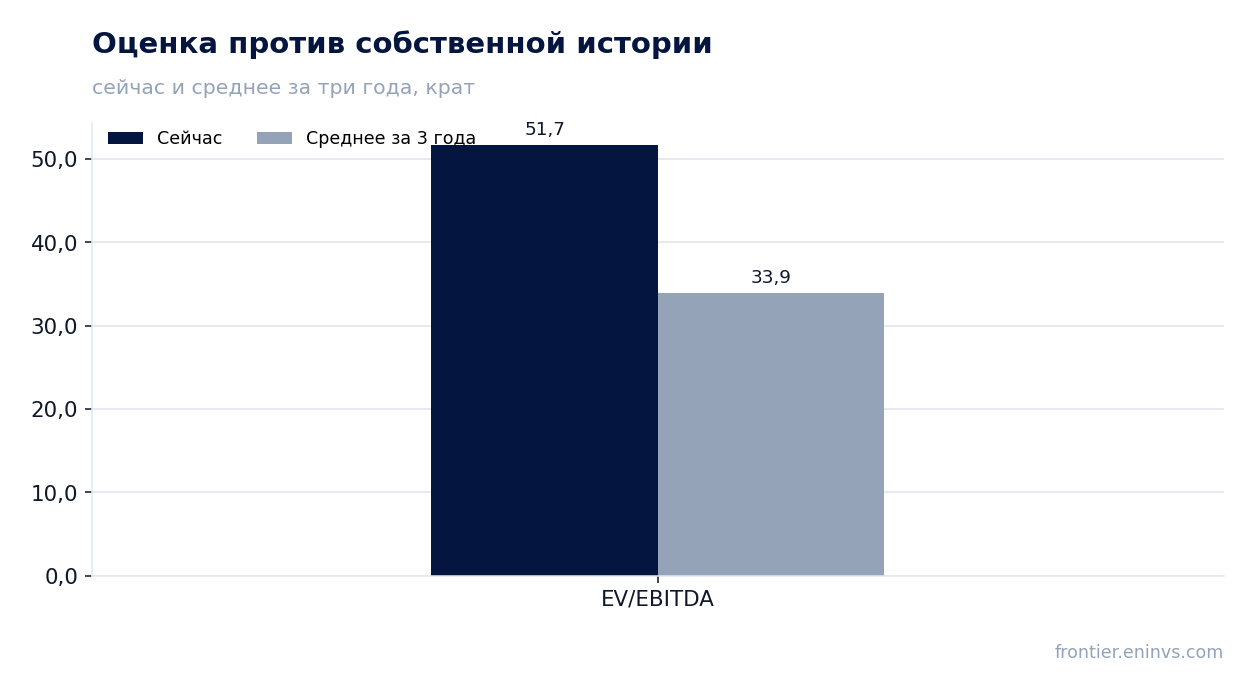
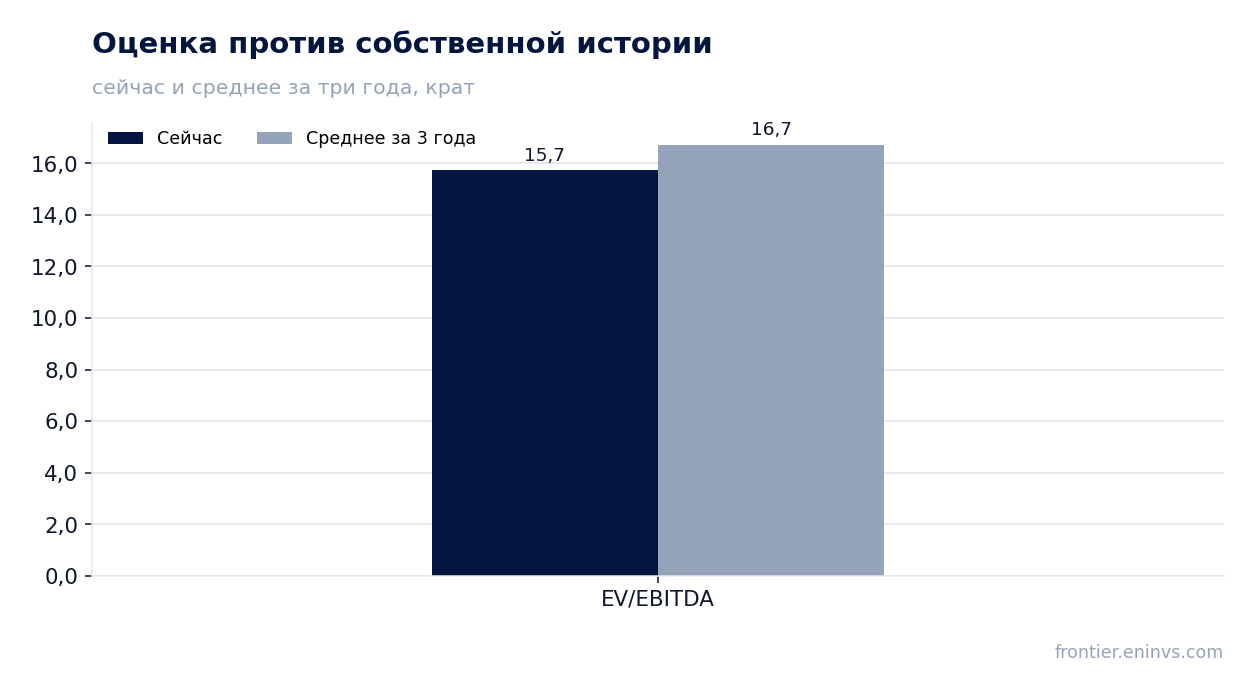
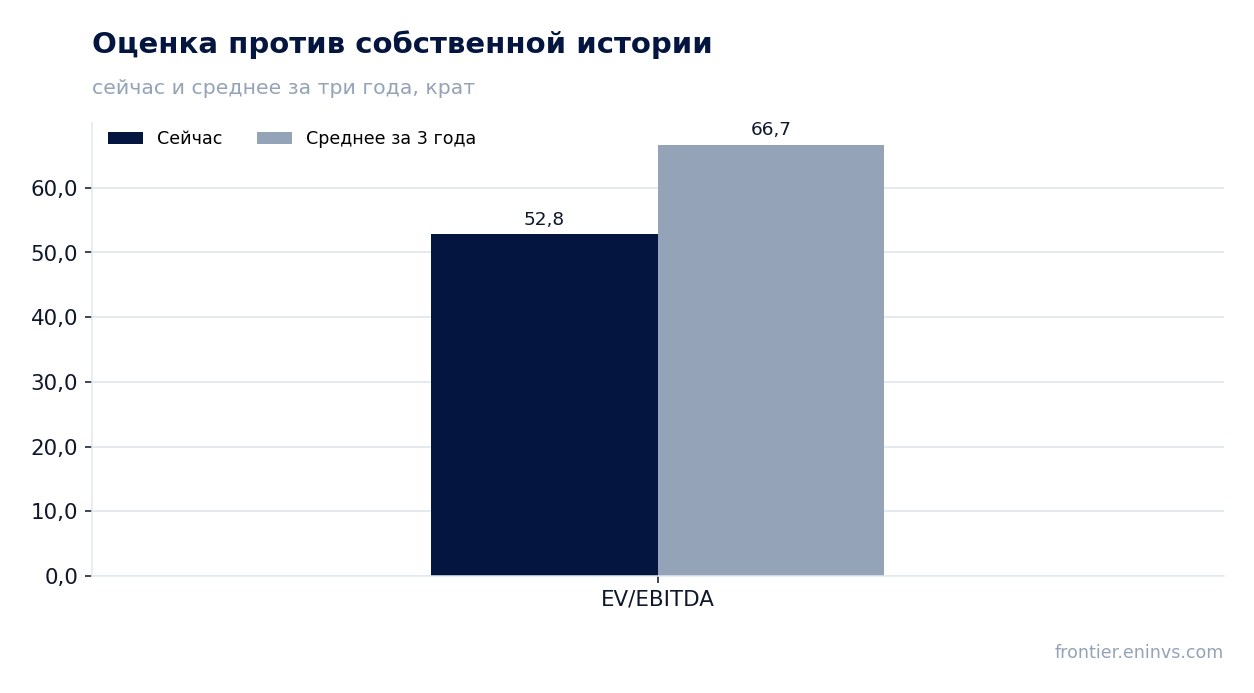
EV/EBITDA 52,8 ниже собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29%

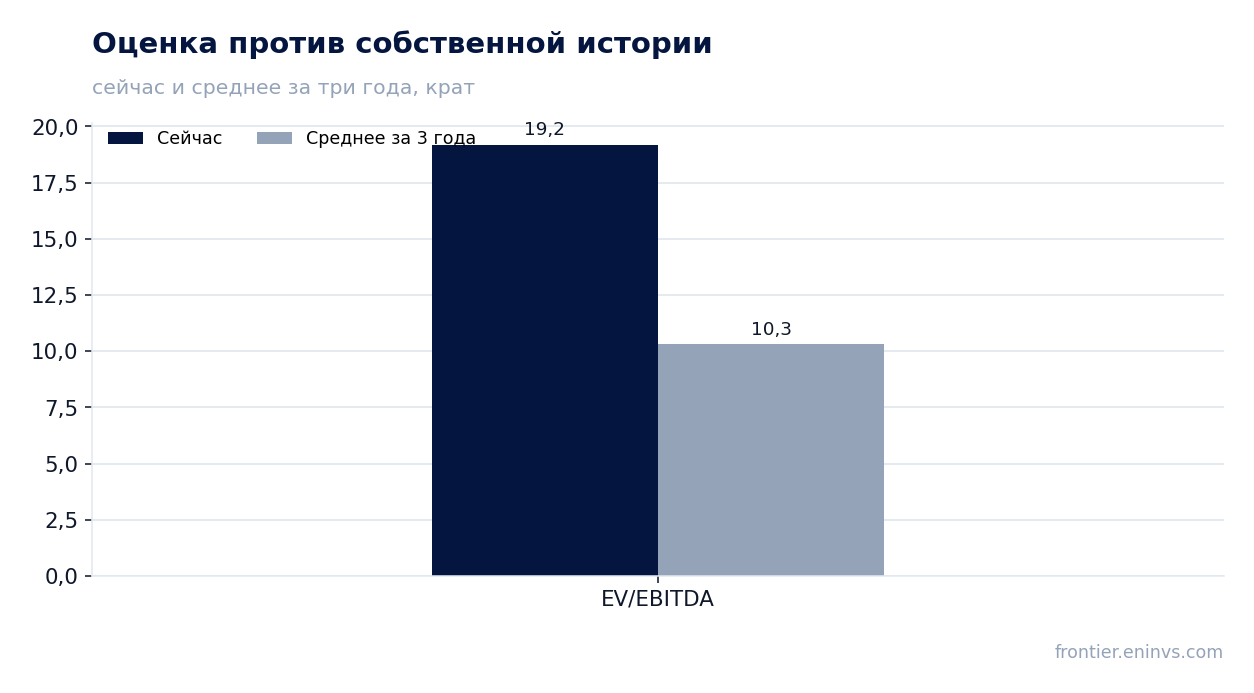
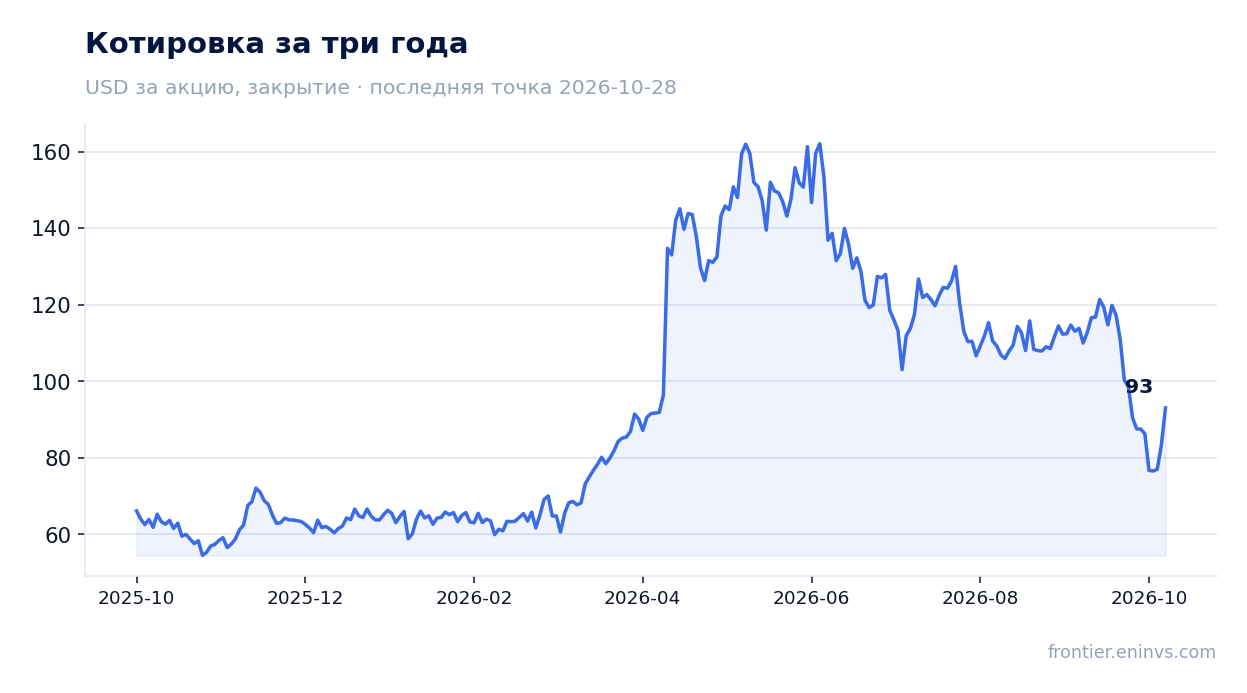
По мультипликатору EV/EBITDA 52,8 акция торгуется ниже собственной трёхлетней средней 66,7 – на 21% дешевле, чем обычно за последние три года. Это единственное корректное сравнение: с отраслевыми аналогами или средними по сектору мы не сравниваем, таких данных в фактах нет.

P/E за последние 12 месяцев составляет 23,0, но прибыль LTM 10 368 млн включает разовые статьи. Если очистить прибыль от них, мультипликатор будет выше. Поэтому EV/EBITDA – более надёжный ориентир для этой бумаги, чем P/E.

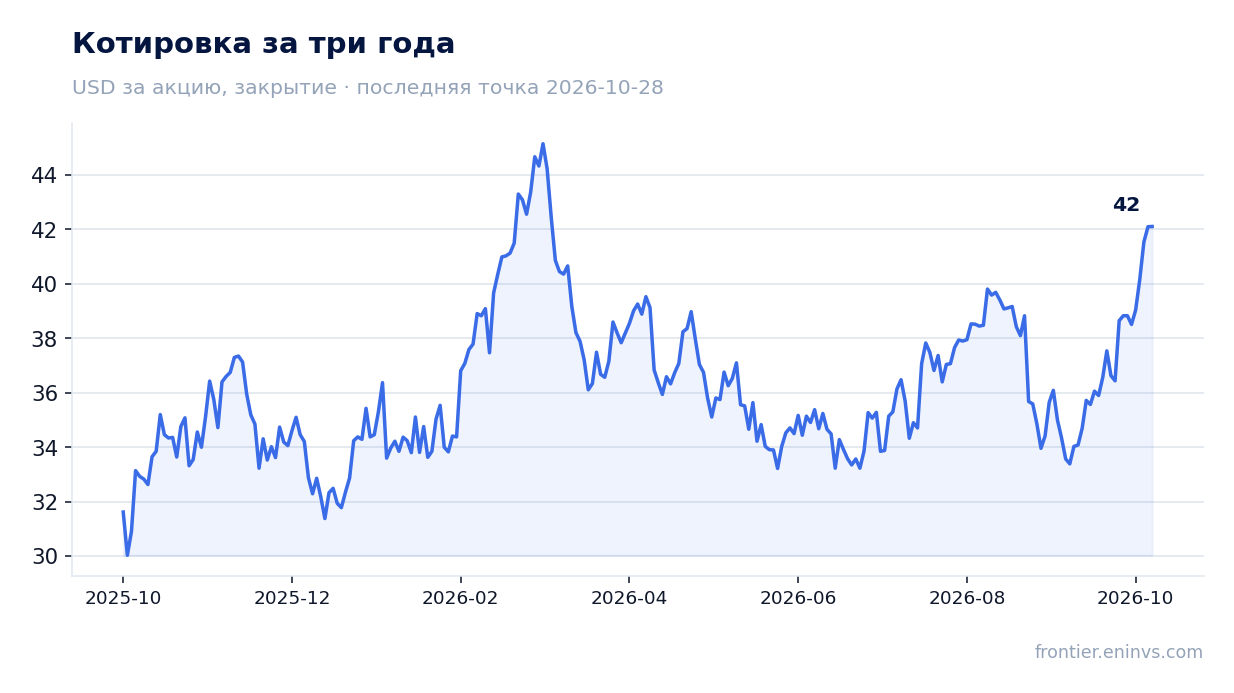
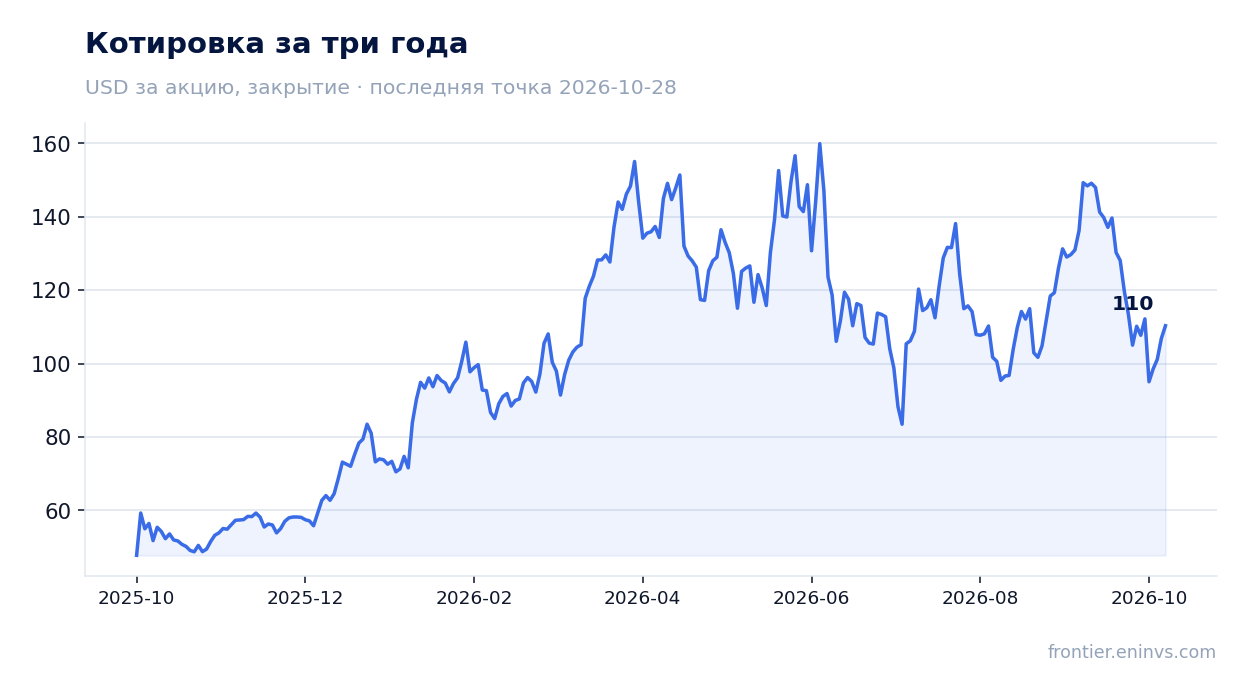
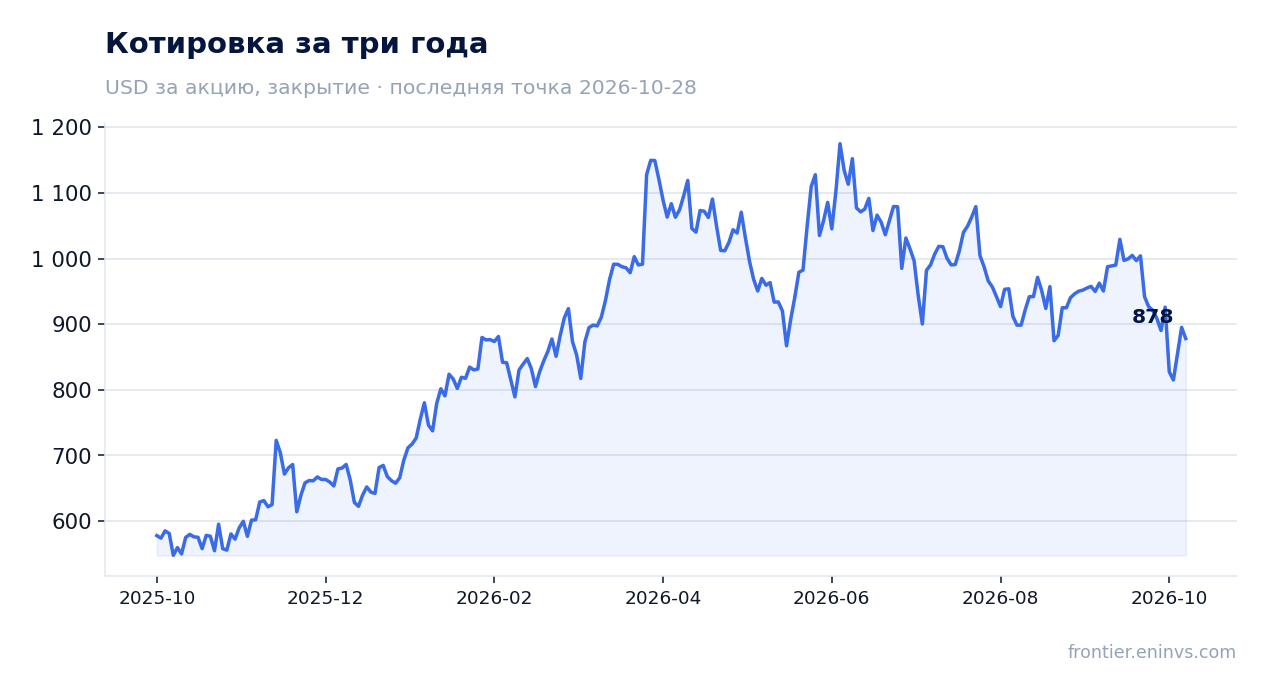
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал +29% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Рынок при этом встретил отчёт снижением: бумага подешевела на 1,9% в день публикации и остаётся на 1,9% ниже цены закрытия перед выходом отчёта.

Дивидендная доходность 0,23% не играет роли в оценке бумаги

Дивидендная доходность за последние 12 месяцев составляет 0,23% – величина, которая не влияет на доходность инвестиции. При такой доходности дивиденд не является аргументом в пользу бумаги и не компенсирует риски.

Компания направляет деньги на инвестиции и укрепление баланса, а не на выплаты. Чистый долг отрицательный на 13 969 млн, капитальные затраты умеренные, и свободный денежный поток около 5 410 млн за квартал остаётся внутри бизнеса. Это разумная политика для растущей компании, но для инвестора, ориентированного на доход, бумага не подходит.

Для сравнения с ключевой ставкой доходность 0,23% нерелевантна: она в десятки раз ниже. Оценивать бумагу нужно по росту и мультипликатору, а не по выплатам.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация239 млрд USD
P/E (LTM)23,0
EV/EBITDA (LTM)52,8
P/B21,37
Чистый долг / EBITDA-3,19
Операционный денежный поток (LTM)19,2 млрд
ROE44,3%
Дивидендная доходность (12 мес)0,2%
EV/EBITDA, среднее за 3 года66,7

Итог

Сильная сторона отчёта – не прибыль, а деньги: операционный поток 6 057 млн при капитальных затратах 647 млн оставил около 5 410 млн свободного потока, а чистый долг стал отрицательным на 13 969 млн. Выручка ускорилась до +26,8%, и маржа EBITDA 14,5% против 5,8% годом ранее показывает реальный операционный рычаг. Часть прибыли LTM 10 368 млн пришлась на разовые статьи, поэтому P/E 23,0 занижает оценку, и ориентироваться лучше на EV/EBITDA 52,8. Бумага дешевле собственной трёхлетней средней 66,7, а модель портала даёт потенциал +29%. Вопрос для держателя теперь в том, удержится ли маржа и денежный поток на новом уровне, когда сезонный фактор четвёртого квартала сойдёт.
Alphabet Inc.: выручка выросла на 24,7%, но прибыль упала на четверть из-за переоценки инвестиций

GOOGL →
Alphabet Inc.

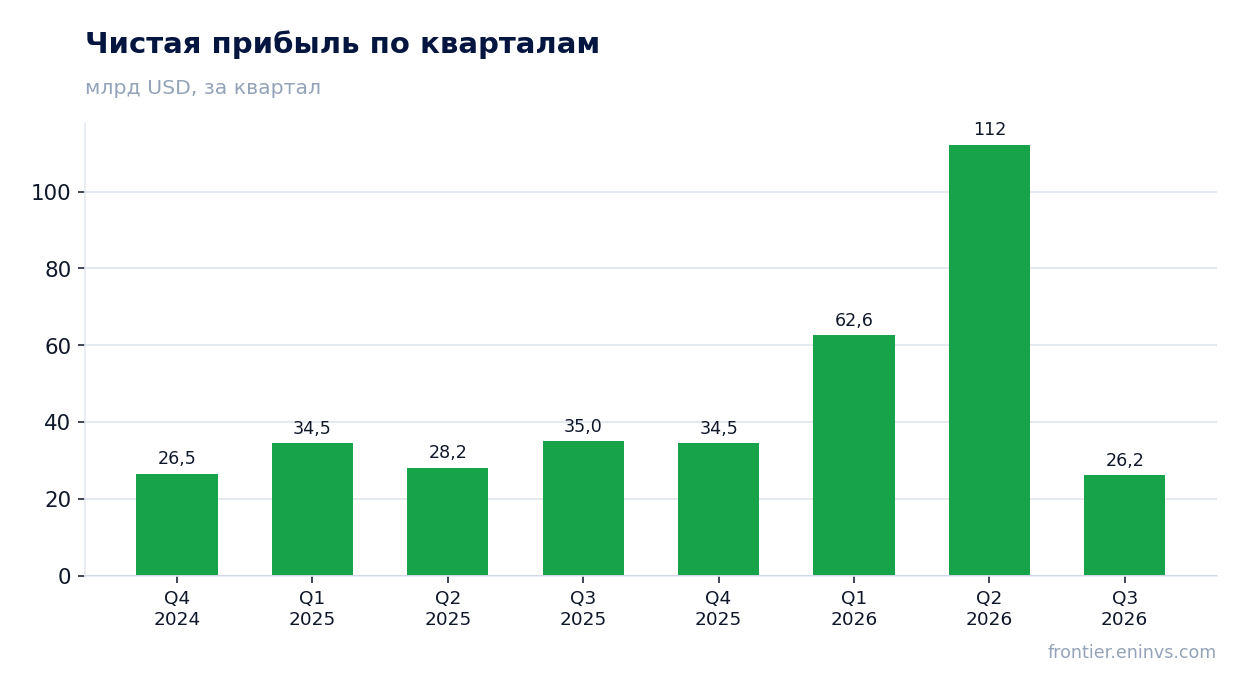
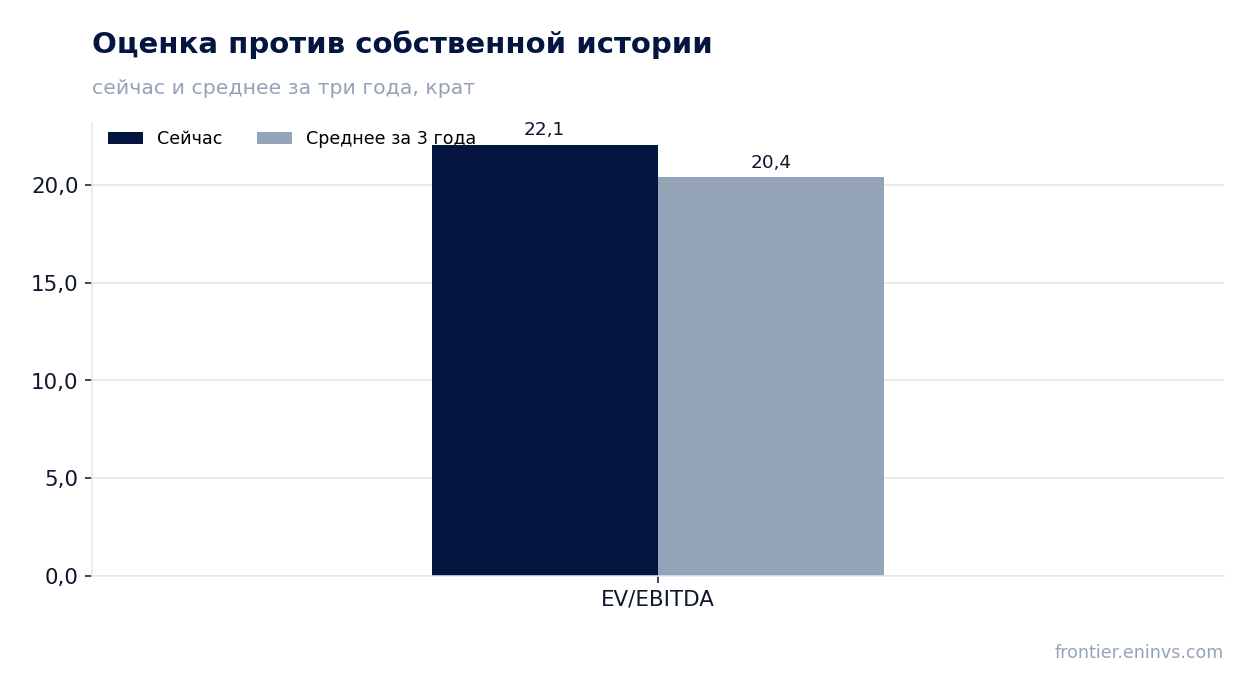
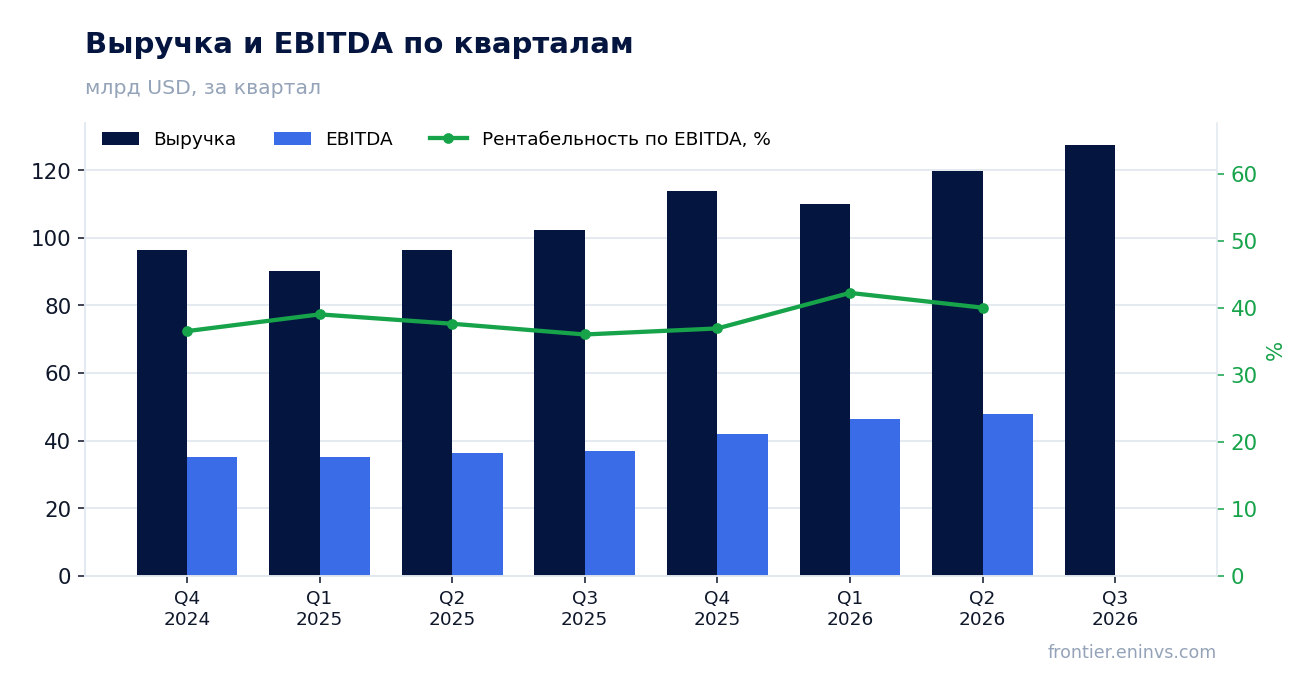
28 октября Alphabet Inc. раскрыла результаты за третий квартал 2026 года. Выручка выросла на 24,7% год к году до 127 577 млн долларов, операционная прибыль прибавила 30% до 40 576 млн, а чистая прибыль упала на 25,2% до 26 170 млн – в прошлогоднем квартале её раздул доход от переоценки ценных бумаг, а в этом её сменил убыток. Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4, то есть дороже своей истории, и при этом модель портала даёт потенциал +20% к справедливой стоимости. С учётом сильного роста выручки и облака, но дорогой оценки и разового характера прибыли, акция выглядит скорее привлекательной.

Главные тезисы

— Выручка выросла на 24,7% – темп почти не изменился по сравнению с 24,2% кварталом ранее

— Google Cloud выросла на 103% до 30 709 млн долларов и принесла 11 121 млн операционной прибыли

— Операционная маржа поднялась до 31,8%, но чистая прибыль упала на 25,2% из-за убытка по инвестициям в 8 664 млн

— Свободный денежный поток за квартал ушёл в минус 9 065 млн из-за капитальных затрат в 51 355 млн

— Долг вырос до 125 102 млн, а размещение акций и облигаций принесло 41,4 млрд долларов

— Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4 – дороже своей истории

— Дивиденд 0,22 доллара на акцию даёт всего 0,26% доходности – выплата не аргумент в пользу бумаги

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка102128+24,7%
EBITDA36,8——
Операционная прибыль31,240,6+29,9%
Чистая прибыль35,026,2-25,2%
Операционный денежный поток48,442,3-12,6%
Капзатраты24,0——
Рентабельность по EBITDA36,0%——
Чистая маржа34,2%20,5%-13,7 п.п.

Выручка выросла на 24,7% – темп почти не изменился по сравнению с 24,2% кварталом ранее

Выручка за третий квартал 2026 года составила 127 577 млн долларов, это на 24,7% больше, чем годом ранее. Кварталом ранее рост был 24,2%, то есть темп почти не изменился. В постоянной валюте выручка выросла на 25%, так что эффект курса здесь не главное.

Основной вклад дала Google Services: 96 302 млн долларов, плюс 11%. Внутри неё поиск и прочие сервисы выросли на 12% до 63 350 млн, YouTube – до 11 207 млн, подписки, платформы и устройства – до 14 290 млн. Компания отмечает, что рост поисковых запросов год к году стал самым высоким за последние пять лет.

Но главный ускоритель – Google Cloud: выручка выросла на 103% до 30 709 млн долларов. Компания связывает это с ростом платформы GCP в корпоративных ИИ-решениях и с продажами TPU. Доля облака в выручке выросла с 14,8% до 24,1%, и именно оно теперь определяет общий темп.

Выручка и EBITDA по кварталам

Google Cloud выросла на 103% до 30 709 млн долларов и принесла 11 121 млн операционной прибыли

Операционная прибыль Google Cloud составила 11 121 млн долларов против 3 594 млн годом ранее. При выручке 30 709 млн это даёт маржу около 36,2% – облако перестало быть дотационным сегментом и стало вторым центром прибыли после сервисов.

Google Services принесли 39 157 млн операционной прибыли при выручке 96 302 млн, маржа около 40,7%. Other Bets остались убыточными: минус 2 047 млн против минуса 1 426 млн годом ранее. Расходы уровня Alphabet – общие исследования в области ИИ – выросли до 7 655 млн с 4 467 млн.

Именно рост облака и сдержанная динамика общих расходов вывели операционную прибыль на 40 576 млн долларов, плюс 30% год к году. Это быстрее выручки, то есть операционный рычаг сработал.

Чистая прибыль по кварталам

Операционная маржа поднялась до 31,8%, но чистая прибыль упала на 25,2% из-за убытка по инвестициям в 8 664 млн

Операционная маржа за квартал составила 31,8% против 30,5% годом ранее. Рост обеспечили облако и сдержанные общие расходы: операционная прибыль выросла на 30% при росте выручки на 24,7%.

Чистая прибыль при этом упала на 25,2% до 26 170 млн долларов, а чистая маржа – до 20,5% с 34,2%. Причина не в бизнесе: прочие доходы и расходы дали минус 8 221 млн против плюс 12 759 млн годом ранее. Внутри – убыток от переоценки долевых бумаг в 8 664 млн, который снизил чистую прибыль на 6,7 млрд долларов.

Годом ранее, наоборот, доход от переоценки бумаг в 10 734 млн раздул прибыль. То есть оба квартала искажены одним и тем же фактором с разным знаком, и операционная динамика чистой прибылью не измеряется. Разводнённая прибыль на акцию – 2,12 доллара против 2,87 доллара годом ранее.

Чистый долг на отчётные даты

Свободный денежный поток за квартал ушёл в минус 9 065 млн из-за капитальных затрат в 51 355 млн

Операционный денежный поток за квартал составил 42 290 млн долларов – меньше, чем 48 414 млн годом ранее, хотя выручка выросла на четверть. Разрыв объясняется ростом оборотного капитала: запасы выросли на 3 220 млн, прочие активы – на 7 807 млн.

Капитальные затраты подскочили до 51 355 млн долларов против 23 953 млн годом ранее – более чем вдвое. В итоге свободный денежный поток за квартал оказался минус 9 065 млн. За последние 12 месяцев он остаётся положительным – 19 747 млн, но кварталом ранее был минус 5 855 млн, то есть инвестиционная фаза продолжается.

Компания строит инфраструктуру под ИИ, и это съедает почти весь операционный поток. Пока рост выручки облака опережает затраты, такая модель оправдана, но запас прочности по свободному потоку сейчас тонкий.

Оценка против собственной истории

Долг вырос до 125 102 млн, а размещение акций и облигаций принесло 41,4 млрд долларов

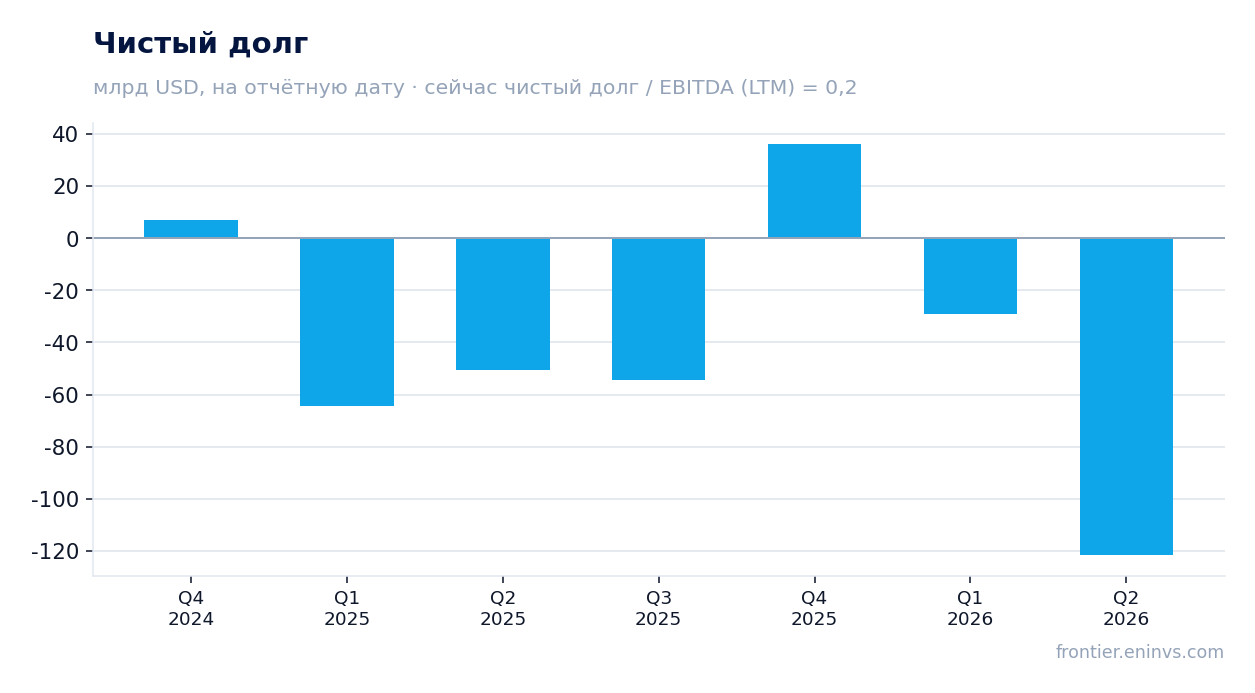
Долгосрочный долг на конец сентября составил 125 102 млн долларов против 46 547 млн на конец 2025 года. За квартал компания разместила старшие необеспеченные облигации на 28,7 млрд долларов чистыми и привлекла 12,4 млрд от продажи акций классов A и C. Ещё 19,1 млрд принесло размещение привилегированных акций.

Денежная подушка тоже выросла: денежные средства и рыночные бумаги составили 265 098 млн долларов против 126 843 млн на конец 2025 года. Отношение чистого долга к EBITDA LTM – 0,2, то есть долговая нагрузка низкая. Направление этого коэффициента не раскрыто, поэтому ограничимся уровнем.

Процентные расходы выросли до 967 млн долларов с 143 млн годом ранее – долг начал стоить денег. При операционной прибыли 40 576 млн это небольшая величина, но рост долга и капитальных затрат идёт одновременно.

Котировка за три года

Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4 – дороже своей истории

По мультипликатору EV/EBITDA LTM бумага стоит 22,1 – это на 8% выше собственной трёхлетней средней 20,4. То есть рынок платит за Alphabet дороже, чем привык за последние три года. P/E LTM – 16,7, что ниже, чем можно было бы ждать при таком EV/EBITDA, но прибыль LTM искажена разовыми переоценками инвестиций.

Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал +20% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка.

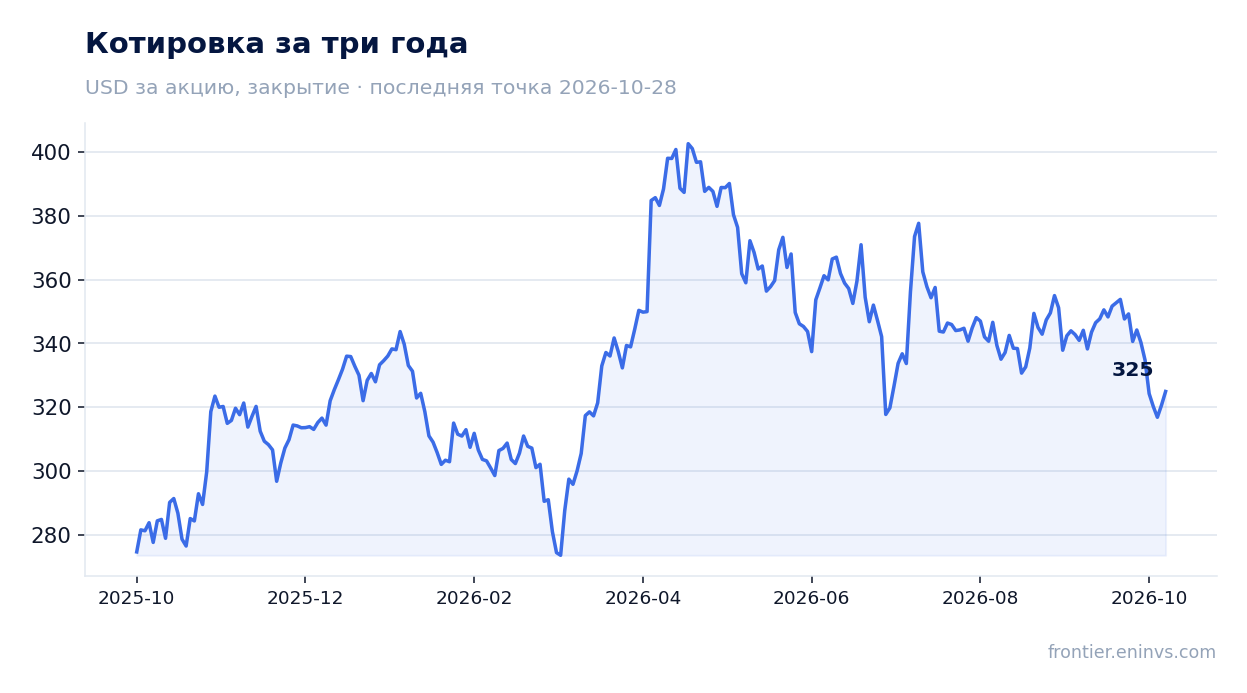
Цена акции на закрытии перед отчётом была 320,58 доллара, в день отчёта она прибавила 1,3% и с тех пор держится на этом уровне. Реакция сдержанная: сильная выручка и облако уже во многом в цене, а падение чистой прибыли сдерживает покупателей.

Дивиденд 0,22 доллара на акцию даёт всего 0,26% доходности – выплата не аргумент в пользу бумаги

Совет директоров объявил квартальный дивиденд 0,22 доллара на акцию классов A, B и C с выплатой 14 декабря 2026 года. По привилегированным акциям серий A и B выплата – 15,63 доллара на акцию. За последние 12 месяцев дивидендная доходность составила 0,26%.

Для такой доходности выплата не имеет значения для общей доходности: при цене 320,58 доллара годовой дивиденд около 0,88 доллара теряется на фоне квартальных колебаний цены. Компания направляет основной поток на капитальные затраты и выкуп, а не на дивиденды.

Наша оценка дивиденда на текущий год – около 0,88 доллара на акцию, она опирается на объявленный квартальный платёж и предполагает его сохранение. Риск снижения выплаты невелик, но и роста ждать не стоит: приоритет – инвестиции в ИИ-инфраструктуру.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация3 936 млрд USD
P/E (LTM)16,7
EV/EBITDA (LTM)22,1
P/B9,48
Чистый долг / EBITDA0,20
Операционный денежный поток (LTM)180 млрд
ROE15,9%
Дивидендная доходность (12 мес)0,3%
EV/EBITDA, среднее за 3 года20,4

Итог

Сильная сторона отчёта – выручка и облако: рост на 24,7% и 103% соответственно, операционная маржа 31,8% и операционная прибыль 40 576 млн долларов. Слабая – чистая прибыль, упавшая на 25,2% из-за разового убытка по инвестициям в 8 664 млн, и свободный денежный поток, ушедший в минус 9 065 млн из-за капитальных затрат. Долг вырос до 125 102 млн, но нагрузка в 0,2 EBITDA LTM остаётся низкой. Бумага торгуется в 22,1 EV/EBITDA LTM против собственной трёхлетней средней 20,4, то есть дороже своей истории, а дивиденд с доходностью 0,26% не меняет картины. Вердикт – скорее привлекательна: рост бизнеса и потенциал модели портала в +20% перевешивают дорогую оценку, но для подтверждения нужно увидеть восстановление свободного денежного потока.

KLA CORP: выручка выросла на 28,9%, но весь рост держится на одном сегменте

KLAC →
KLA CORP

28 октября KLA CORP раскрыла результаты за первый квартал 2027 финансового года, закончившийся 30 сентября 2026 года. Выручка составила 4 136,0 млн долларов, чистая прибыль – 1 548,6 млн, операционный денежный поток – 1 530,9 млн. Год к году выручка прибавила 28,9%, прибыль – 38,1%, а рентабельность по чистой прибыли поднялась до 37,4% с 34,9%. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, и по текущей цене она выглядит скорее привлекательной, чем нет.

Главные тезисы

— Выручка прибавила 28,9% год к году, и почти весь прирост дал один сегмент – Semiconductor Process Control

— Рентабельность по чистой прибыли выросла до 37,4% с 34,9%, потому что выручка росла быстрее издержек

— Прибыль очищена от разовых статей: non-GAAP даёт 1 603,0 млн против 1 548,6 млн по GAAP

— Свободный денежный поток за квартал – 1 336,2 млн, и он покрывает и дивиденды, и выкуп акций

— Долговая нагрузка умеренная: чистый долг к EBITDA за последние 12 месяцев – 0,74

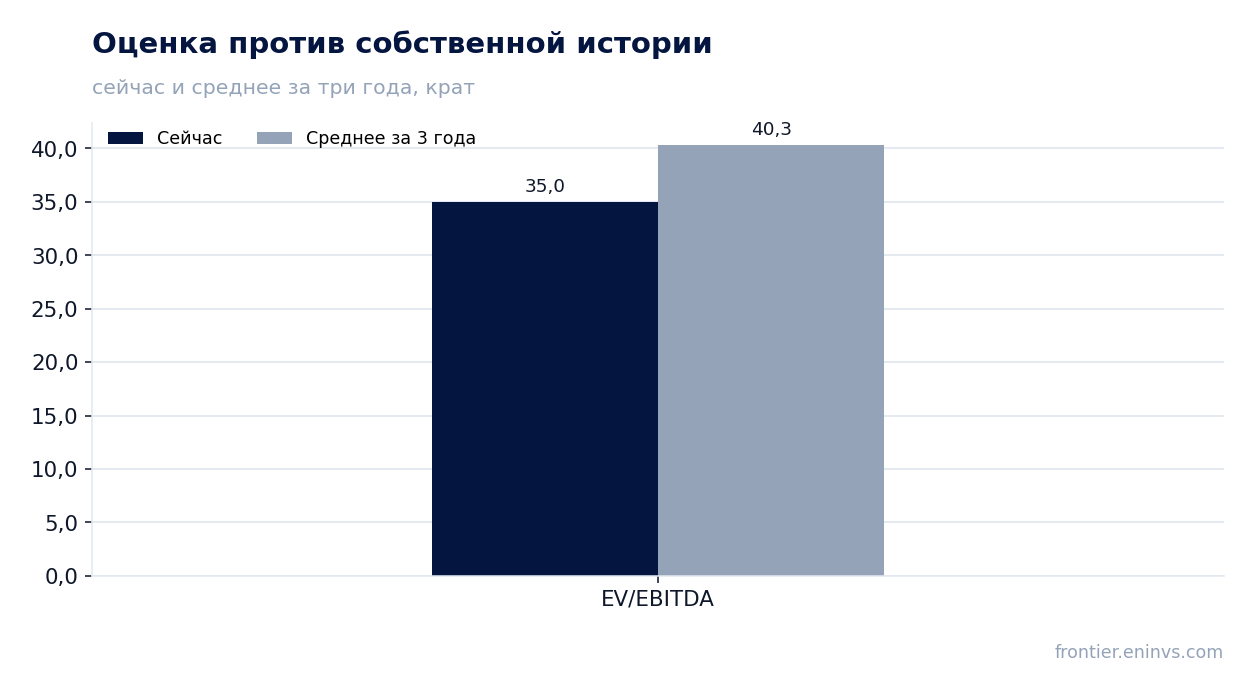
— Бумага дешевле собственной истории: EV/EBITDA 35,0 против среднего за три года 40,3

— Дивидендная доходность всего 0,53%, и для держателя она не главный аргумент

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка3,214,14+28,9%
EBITDA1,41——
Операционная прибыль1,31——
Чистая прибыль1,121,55+38,1%
Операционный денежный поток1,161,53+31,8%
Капзатраты0,10——
Рентабельность по EBITDA43,8%——
Чистая маржа34,9%37,4%+2,5 п.п.

Выручка прибавила 28,9% год к году, и почти весь прирост дал один сегмент – Semiconductor Process Control

Выручка за квартал, закончившийся 30 сентября 2026 года, составила 4 136,0 млн долларов против 3 209,7 млн годом ранее. Это самый быстрый рост за последние кварталы: в предыдущем квартале выручка прибавляла 15,2%, а в квартале до него – 28,9%. Ускорение относительно предыдущего квартала подтверждается цифрами.

Почти весь прирост обеспечил сегмент Semiconductor Process Control: его выручка выросла до 3 754,3 млн с 2 899,4 млн годом ранее. Два других сегмента – Specialty Semiconductor Process и PCB and Component Inspection – вместе дали лишь около 382 млн, и их вклад в прирост скромнее. Такая концентрация делает результат чувствительным к спросу на оборудование контроля процессов.

Компания объясняет рост спросом на решения для производства чипов в рамках строительства инфраструктуры искусственного интеллекта. В пресс-релизе генеральный директор Рик Уоллес говорит об ускорении роста во втором полугодии календарного 2026 года и о нескольких переходах в проектировании чипов, которые поддерживают спрос на контроль процессов.

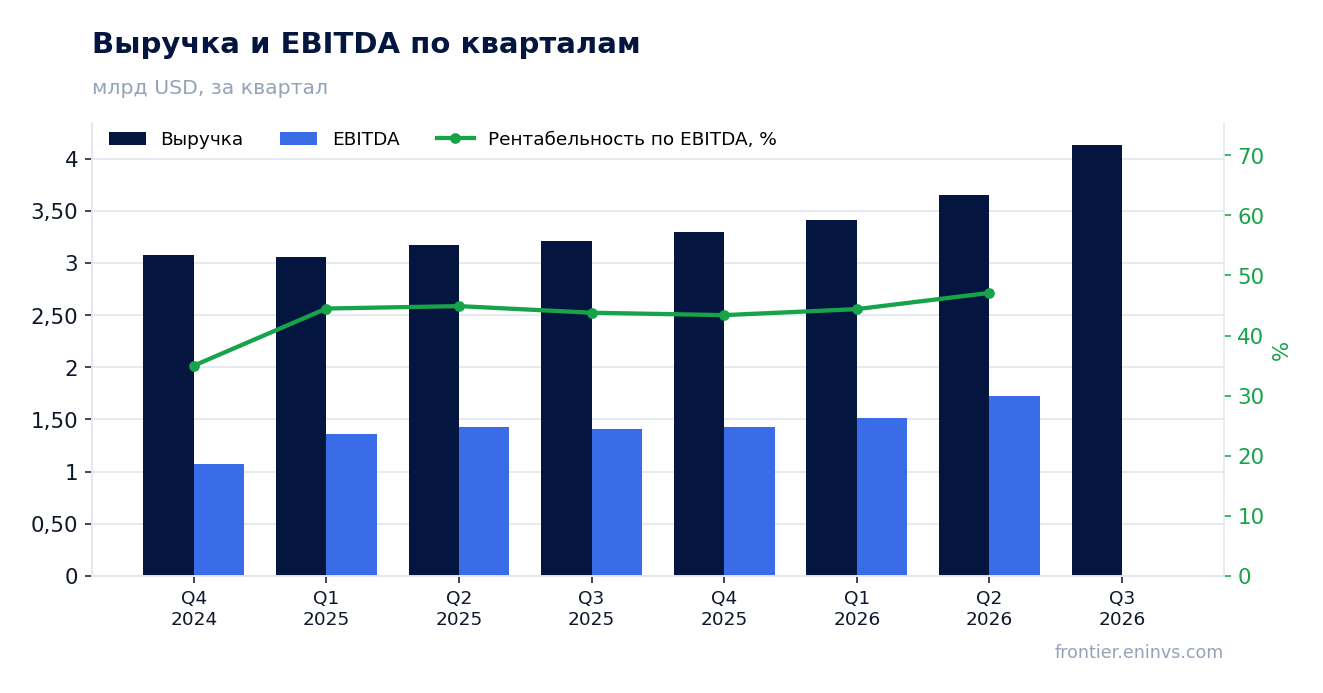
Выручка и EBITDA по кварталам

Рентабельность по чистой прибыли выросла до 37,4% с 34,9%, потому что выручка росла быстрее издержек

Чистая прибыль за квартал составила 1 548,6 млн долларов против 1 121,0 млн годом ранее, то есть выросла на 38,1%. Рентабельность по чистой прибыли поднялась до 37,4% с 34,9%. Прибыль росла быстрее выручки, и это главный признак операционного рычага.

Себестоимость выросла до 1 577,8 млн с 1 243,1 млн, но её доля в выручке снизилась. Расходы на исследования и разработки составили 395,1 млн, продажные, общие и административные – 301,5 млн. Обе статьи росли медленнее выручки, что и дало расширение маржи.

Процентные расходы снизились до 67,9 млн с 71,1 млн годом ранее. Это небольшое послабление, но оно тоже работает в пользу чистой прибыли. Налоговая ставка осталась умеренной: provision for income taxes – 275,5 млн при прибыли до налогообложения 1 824,1 млн.

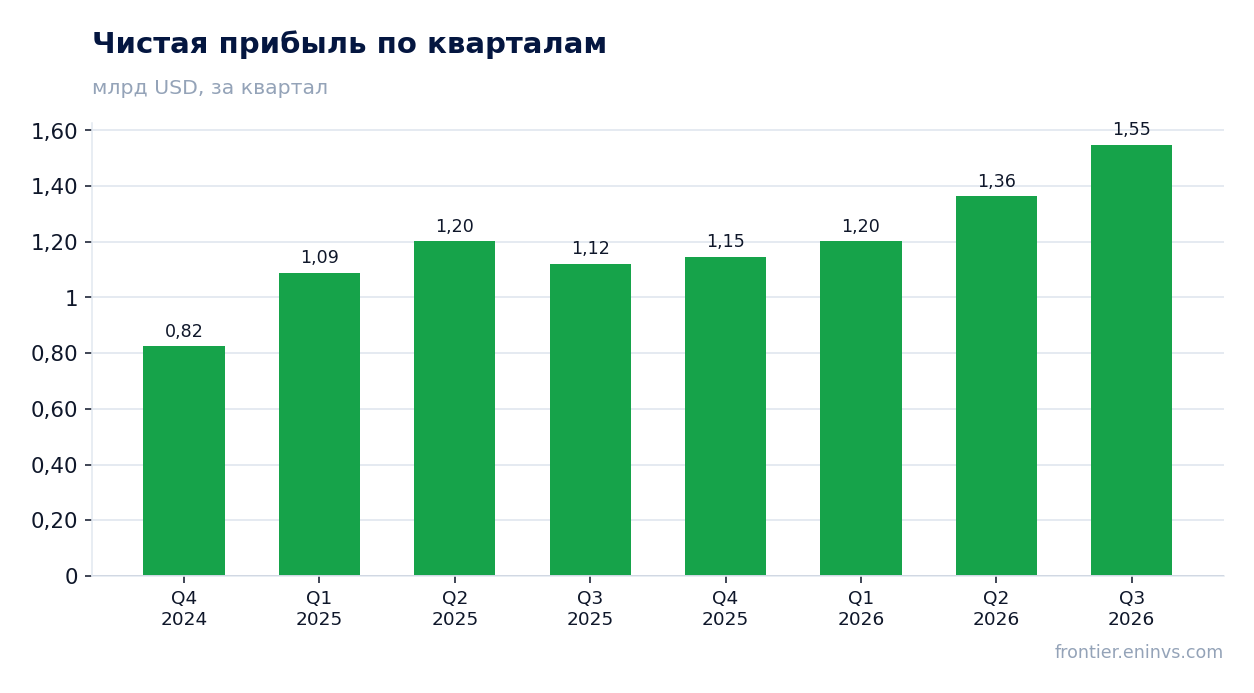
Чистая прибыль по кварталам

Прибыль очищена от разовых статей: non-GAAP даёт 1 603,0 млн против 1 548,6 млн по GAAP

Разница между GAAP и non-GAAP прибылью небольшая. Основная корректировка – расходы на приобретения в размере 43,0 млн, из которых 34,9 млн пришлись на себестоимость и 8,1 млн на административные расходы. Ещё 20,2 млн добавили налоги по правилу Pillar Two, а 5,8 млн – разовые налоговые статьи.

В итоге non-GAAP чистая прибыль составила 1 603,0 млн долларов, или 1,22 доллара на разводнённую акцию против 1,18 доллара по GAAP. Разводнённое количество акций – 1 311,1 млн, и оно сократилось с 1 323,8 млн годом ранее за счёт выкупа.

Разовых доходов, которые завышали бы прибыль, в отчёте не видно. Корректировки носят регулярный характер – амортизация нематериальных активов и налоговые эффекты. Это значит, что качество прибыли в квартале высокое, и рост non-GAAP прибыли на 37,4% отражает операционную динамику, а не бумажную выгоду.

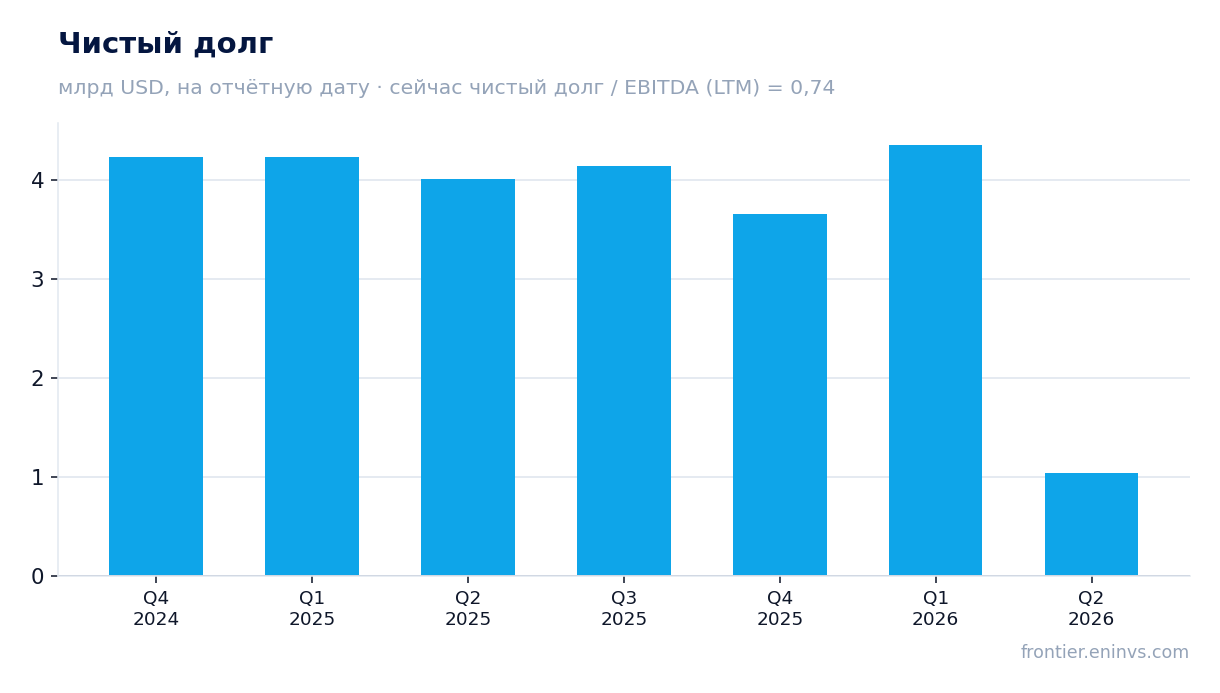
Чистый долг на отчётные даты

Свободный денежный поток за квартал – 1 336,2 млн, и он покрывает и дивиденды, и выкуп акций

Операционный денежный поток за квартал составил 1 530,9 млн долларов, а капитальные затраты – 194,8 млн. Свободный денежный поток достиг 1 336,2 млн. За последние 12 месяцев операционный поток составил 4 512,4 млн, свободный – 4 037,6 млн.

Капитальные затраты выросли до 194,8 млн с 95,9 млн годом ранее. Это заметный скачок, но он всё равно невелик относительно выручки. Компания вкладывается в производственные мощности, и при текущем денежном потоке это не создаёт напряжения.

На дивиденды ушло 305,1 млн, на выкуп акций – 935,8 млн. Вместе это 1 240,9 млн, и свободный денежный поток покрывает эти выплаты. За последние 12 месяцев капитальные возвраты составили 3 789,4 млн при свободном потоке 4 037,6 млн.

Оценка против собственной истории

Долговая нагрузка умеренная: чистый долг к EBITDA за последние 12 месяцев – 0,74

Чистый долг на последнюю отчётную дату баланса составил 4 501,9 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,74. Это уровень, который не создаёт риска для держателя и оставляет пространство для выкупа акций.

Долгосрочный долг на 30 сентября 2026 года – 5 723,3 млн против 5 887,4 млн на 30 июня 2026 года. Компания постепенно гасит обязательства. Процентные расходы за квартал – 67,9 млн, и они снизились год к году.

Денежные средства и рыночные ценные бумаги вместе составляют около 4 741,2 млн. Этого достаточно для обслуживания долга и выплат акционерам. Нагрузка остаётся комфортной даже при замедлении выручки.

Котировка за три года

Бумага дешевле собственной истории: EV/EBITDA 35,0 против среднего за три года 40,3

По мультипликатору EV/EBITDA за последние 12 месяцев бумага торгуется на уровне 35,0, тогда как её собственное среднее за три года – 40,3. Это на 13% ниже исторического уровня. По этому мультипликатору акция дешевле, чем обычно.

P/E за последние 12 месяцев – 39,5. Рентабельность собственного капитала – 96,2%, что отражает высокую прибыльность при небольшом капитале. Рыночная капитализация – 207 509,7 млн долларов.

Наша модель оценки стоимости, построенная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости +13%. Это наша собственная оценка, а не консенсус рынка. После отчёта акция прибавила 3,3% и с момента публикации выросла на те же 3,3%.

Дивидендная доходность всего 0,53%, и для держателя она не главный аргумент

За последние 12 месяцев дивидендная доходность составила 0,53%. За квартал на дивиденды ушло 305,1 млн долларов, за год – 1 109,0 млн. Выплаты растут, но их размер невелик относительно капитализации.

Компания направляет на дивиденды лишь часть прибыли, а основную часть капитальных возвратов делает через выкуп акций: за квартал на него ушло 935,8 млн. Такой подход выгоднее для держателя при высокой оценке, поскольку сокращает количество акций.

Доходность 0,53% не конкурирует с безрисковой ставкой. Для инвестора, который покупает бумагу ради дивидендов, этот аргумент слабый. Основной доход здесь формируется за счёт роста прибыли и выкупа, а не за счёт выплат.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация208 млрд USD
P/E (LTM)39,5
EV/EBITDA (LTM)35,0
P/B32,68
Чистый долг / EBITDA0,74
Операционный денежный поток (LTM)4,51 млрд
ROE96,2%
Дивидендная доходность (12 мес)0,5%
EV/EBITDA, среднее за 3 года40,3

Итог

Квартал получился сильным: выручка выросла на 28,9%, прибыль – на 38,1%, а рентабельность по чистой прибыли поднялась до 37,4%. Рост почти целиком обеспечен одним сегментом, и это главный риск. Денежный поток покрывает и дивиденды, и выкуп, а долговая нагрузка остаётся умеренной. Бумага торгуется ниже собственной трёхлетней истории по EV/EBITDA, и по текущей цене она выглядит скорее привлекательной. Главный вопрос для держателя – удержится ли спрос на контроль процессов, когда эффект строительства инфраструктуры искусственного интеллекта ослабнет.

MAA: выручка растёт на 1,0%, а прибыль падает на 16,5% – маржа ужалась до 14,8%

MAA →
US_MAA

Результаты MAA за третий квартал 2026 года показали выручку 560,13 млн долларов и чистую прибыль 83,076 млн долларов. Год к году выручка прибавила 1,0%, но чистая прибыль сократилась на 16,5%, а чистая маржа опустилась до 14,8% с 17,9% годом ранее. При этом долговая нагрузка остаётся значительной: чистый долг на конец 2025 года составлял 5 345,1 млн долларов. На текущих уровнях акция выглядит нейтрально: рост выручки стабилен, но прибыльность снижается, а долг ограничивает пространство для манёвра.

Главные тезисы

— Выручка в третьем квартале 2026 года выросла на 1,0% год к году до 560,13 млн долларов, темп почти не изменился по сравнению с 1,0% во втором квартале

— Чистая прибыль за третий квартал 2026 года упала на 16,5% год к году до 83,076 млн долларов, а чистая маржа сжалась до 14,8% с 17,9%

— Чистый долг на конец 2025 года составлял 5 345,1 млн долларов, что ограничивает финансовую гибкость

— Рентабельность собственного капитала на уровне 6,2% остаётся скромной для компании с такой долговой нагрузкой

— Выручка за последние 12 месяцев составила 2 200,0 млн долларов, что подтверждает стабильный, но медленный рост

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка0,550,56+1,0%
EBITDA0,31——
Операционная прибыль0,15——
Чистая прибыль0,100,08-16,5%
Операционный денежный поток0,27——
Капзатраты0,00——
Рентабельность по EBITDA55,5%——
Чистая маржа17,9%14,8%-3,1 п.п.

Выручка в третьем квартале 2026 года выросла на 1,0% год к году до 560,13 млн долларов, темп почти не изменился по сравнению с 1,0% во втором квартале

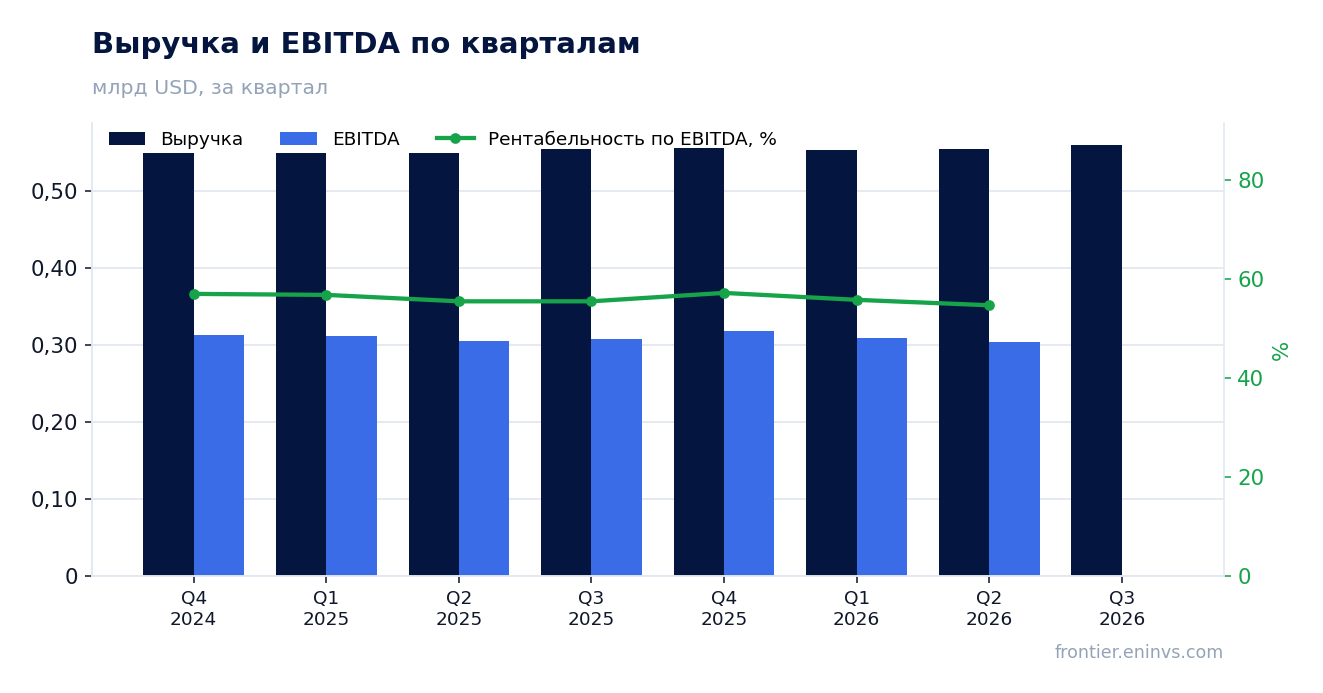
Выручка MAA в третьем квартале 2026 года составила 560,13 млн долларов, увеличившись на 1,0% по сравнению с аналогичным периодом прошлого года. Во втором квартале 2026 года рост также был на уровне 1,0%, то есть темп остался практически неизменным.

За последние 12 месяцев выручка достигла 2 200,0 млн долларов. Компания демонстрирует стабильную, но очень умеренную динамику: квартальные показатели колеблются в узком диапазоне от 549,3 до 560,13 млн долларов начиная с четвёртого квартала 2024 года.

Такая стабильность говорит о зрелом бизнесе без выраженных сезонных всплесков. Однако для заметного улучшения финансового положения компании нужен более высокий темп роста, которого пока не наблюдается.

Выручка и EBITDA по кварталам

Чистая прибыль за третий квартал 2026 года упала на 16,5% год к году до 83,076 млн долларов, а чистая маржа сжалась до 14,8% с 17,9%

Чистая прибыль MAA в третьем квартале 2026 года составила 83,076 млн долларов, что на 16,5% ниже уровня аналогичного периода прошлого года. Чистая маржа за тот же период снизилась до 14,8% с 17,9% годом ранее.

Снижение прибыли при почти неизменной выручке указывает на рост издержек или иных расходов, которые компания не раскрывает в предоставленных данных. Операционная прибыль и EBITDA за третий квартал 2026 года в фактах отсутствуют, поэтому определить, какая именно статья расходов оказала давление, невозможно.

Для инвестора это сигнал о том, что даже при стабильной выручке компания не может удержать прибыльность на прежнем уровне. Если тенденция сохранится, это ограничит возможности по обслуживанию долга и выплате дивидендов.

Чистая прибыль по кварталам

Чистый долг на конец 2025 года составлял 5 345,1 млн долларов, что ограничивает финансовую гибкость

Чистый долг MAA на конец 2025 года составлял 5 345,1 млн долларов. За год он вырос: на конец 2024 года показатель был 4 937,9 млн долларов, то есть увеличение составило 407,2 млн долларов.

Рост долга происходил на фоне стабильной, но низкой прибыли. При чистой прибыли за третий квартал 2026 года в 83,076 млн долларов обслуживание такого долга требует значительных процентных расходов, которые не раскрыты в фактах.

Отношение чистого долга к EBITDA не представлено в фактах, поэтому нельзя утверждать, снизилась или выросла долговая нагрузка в относительном выражении. Однако абсолютный рост долга при падающей прибыли – тревожный сигнал для кредитного качества компании.

Чистый долг на отчётные даты

Рентабельность собственного капитала на уровне 6,2% остаётся скромной для компании с такой долговой нагрузкой

Рентабельность собственного капитала MAA составляет 6,2%. Это низкий показатель для компании, которая несёт чистый долг в размере 5 345,1 млн долларов.

При такой долговой нагрузке акционеры несут повышенный риск, но не получают адекватной отдачи на вложенный капитал. Для сравнения, стоимость обслуживания долга может быть сопоставима или даже превышать текущую рентабельность капитала, хотя точные процентные расходы в фактах не раскрыты.

Скромная рентабельность капитала в сочетании с падающей чистой прибылью указывает на то, что компания пока не может эффективно конвертировать свою выручку в прибыль для акционеров.

Выручка за последние 12 месяцев составила 2 200,0 млн долларов, что подтверждает стабильный, но медленный рост

Выручка MAA за последние 12 месяцев составила 2 200,0 млн долларов. Этот показатель суммирует результаты четырёх кварталов, завершившихся 30 сентября 2026 года.

Квартальная динамика выручки остаётся в узком диапазоне: от 549,3 млн долларов в первом квартале 2025 года до 560,13 млн долларов в третьем квартале 2026 года. Рост год к году колебался от 0,6% до 1,1% за последние шесть кварталов.

Такая стабильность может быть признаком зрелого бизнеса с предсказуемым спросом, но она же означает, что компания не демонстрирует ускорения. Для улучшения прибыльности и снижения долговой нагрузки необходим более высокий темп роста выручки.

Итог

Сильной стороной отчёта остаётся стабильная выручка: 560,13 млн долларов за третий квартал 2026 года и рост на 1,0% год к году. Однако чистая прибыль упала на 16,5%, а маржа сжалась до 14,8% с 17,9%, что указывает на давление на издержки. Чистый долг в 5 345,1 млн долларов и рентабельность капитала в 6,2% не создают запаса прочности. Главный вопрос для держателя сейчас – сможет ли компания остановить падение прибыльности, не увеличивая долг. На текущих уровнях акция выглядит нейтрально: стабильность выручки уравновешивается слабой прибыльностью и долговой нагрузкой.

MICROSOFT CORP: прибыль выросла на треть, но разницу сделали инвестиции в OpenAI, а не бизнес

MSFT →
MICROSOFT CORP

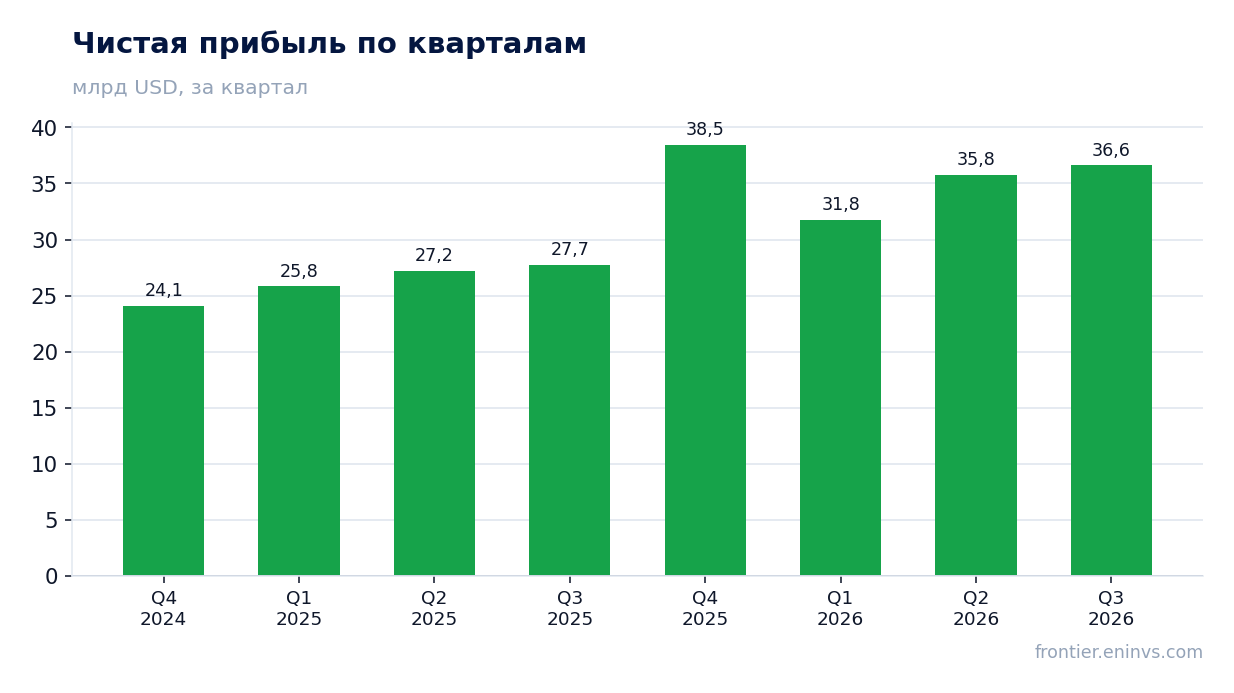
28 октября MICROSOFT CORP раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Выручка составила 92,3 млрд долл. (+18,8% год к году), операционная прибыль – 45,9 млрд (+21%), чистая прибыль – 36,6 млрд (+32%). Последний рывок наполовину объясняется эффектом базы: годом ранее убыток от инвестиций в OpenAI уменьшил прибыль на 3,1 млрд, теперь те же инвестиции добавили 0,2 млрд, и без этого чистая прибыль выросла бы на 18%. Бумага торгуется дешевле собственной истории по EV/EBITDA (19,8 против 23,0), а по модели портала даёт потенциал +15%, поэтому при текущей цене она выглядит скорее привлекательной.

Главные тезисы

— Выручка ускорилась до +18,8% в первом квартале 2027 финансового года с +17,7% кварталом ранее

— Прибыль плюс 32% наполовину сделана разворотом по OpenAI, а не операционным рычагом

— Маржа EBITDA выросла до 62,9% на фоне опережающего роста сервисной выручки

— Капитальные затраты выросли вдвое, до 39,4 млрд долл., и почти съели операционный поток

— Чистый долг 15,2 млрд долл. при отношении к EBITDA LTM всего 0,08

— Дивидендная доходность 0,69% не догоняет ключевую ставку, и выплата держится на выкупе

— Мультипликатор EV/EBITDA 19,8 ниже собственного трёхлетнего среднего 23,0 на 14%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка77,792,3+18,8%
EBITDA46,658,0+24,6%
Операционная прибыль38,045,9+21,0%
Чистая прибыль27,736,6+32,0%
Операционный денежный поток45,158,0+28,7%
Капзатраты19,439,4+103,0%
Рентабельность по EBITDA59,9%62,9%+3,0 п.п.
Чистая маржа35,7%39,7%+4,0 п.п.

Выручка ускорилась до +18,8% в первом квартале 2027 финансового года с +17,7% кварталом ранее

Выручка за квартал, закончившийся 30 сентября 2026 года, составила 92,3 млрд долл., это на 18,8% больше, чем годом ранее. Предыдущий квартал дал +17,7%, то есть темп роста ускорился. В постоянной валюте прибавка почти та же – 19%, так что курсовой фактор здесь ни при чём.

Тянет выручку облако: Microsoft Cloud принёс 63,9 млрд долл. с ростом на 30%, Azure – 33,2 млрд с ростом на 48%. Коммерческие обязательства к исполнению выросли на 73%, до 677 млрд, – это законтрактованная будущая выручка, и её объём говорит о том, что спрос на инфраструктуру не выдыхается.

Второй сегмент, Devices and Consumer, наоборот, сократился на 3%, до 15,5 млрд. Windows OEM и устройства упали на 22%, Xbox – на 2%, и только поиск с рекламой вырос на 12%. Разрыв между двумя половинами бизнеса widened: инфраструктура и ИИ растут втрое быстрее потребительского железа.

Выручка и EBITDA по кварталам

Прибыль плюс 32% наполовину сделана разворотом по OpenAI, а не операционным рычагом

Чистая прибыль за квартал составила 36,6 млрд долл. против 27,7 млрд годом ранее, рост на 32%. Но в отчёте прямо сказано: год назад убыток от инвестиций в OpenAI уменьшил прибыль на 3,1 млрд, а в этом квартале те же инвестиции добавили 0,2 млрд. Без этого эффекта прибыль выросла бы на 18% – ровно в темпе выручки.

Операционная прибыль выросла на 21%, до 45,9 млрд, и вот она уже очищена от инвестиционных колебаний. Разница между 21% и 18,8% по выручке – это и есть операционный рычаг: расходы на исследования и разработку прибавили 11%, продажи и маркетинг остались на месте, а общие и административные выросли на 4%.

Компания сама показывает разрыв между GAAP и non-GAAP: разводнённая прибыль на акцию 4,92 долл. по GAAP против 4,89 долл. по non-GAAP, и годом ранее было 3,72 против 4,13. То есть в прошлом году скорректированная прибыль была выше отчётной, а в этом – почти совпала. Инвестору, который смотрит на устойчивый заработок, ближе цифра 18%, а не 32%.

Чистая прибыль по кварталам

Маржа EBITDA выросла до 62,9% на фоне опережающего роста сервисной выручки

EBITDA за квартал составила 58,0 млрд долл., маржа – 62,9% против 59,9% годом ранее. Прибыль росла быстрее выручки, и это не только эффект масштаба: сервисная выручка прибавила 26%, до 77,6 млрд, а продуктовая сократилась на 8%, до 14,6 млрд. Услуги приносят более высокую маржу, и их доля в выручке растёт.
Себестоимость выросла на 24%, до 29,7 млрд, то есть быстрее выручки. Валовая маржа при этом всё равно поднялась – с 53,6 млрд до 62,6 млрд, потому что рост сервисов перевесил подорожание инфраструктуры. Операционные расходы выросли всего на 6%, до 16,6 млрд, и это главный источник маржинального улучшения.

Чистая маржа составила 39,7% против 35,7% годом ранее, но здесь снова надо помнить про OpenAI: без инвестиционного эффекта она была бы ближе к 39%. Маржа EBITDA – более честный индикатор, потому что она не включает инвестиционные результаты вовсе.

Чистый долг на отчётные даты

Капитальные затраты выросли вдвое, до 39,4 млрд долл., и почти съели операционный поток

Операционный денежный поток за квартал составил 58,0 млрд долл. против 45,1 млрд годом ранее. Капитальные затраты выросли до 39,4 млрд с 19,4 млрд – более чем вдвое. Свободный денежный поток, то есть разница между ними, сжался до 18,6 млрд против 25,7 млрд годом ранее.

Рост капитальных затрат – это плата за инфраструктуру под ИИ: в отчёте видно, что чистые основные средства выросли до 346,8 млрд с 313,1 млрд на конец июня. Компания строит дата-центры быстрее, чем они успевают окупаться, и это осознанный выбор в пользу будущей выручки.

Для акционера это означает, что дивиденды и выкуп финансируются не только потоком, но и балансом. За квартал на дивиденды ушло 6,8 млрд, на выкуп – 4,4 млрд, итого 10,2 млрд возврата. При свободном потоке 18,6 млрд это покрывается, но запас уже не такой большой, как год назад.

Оценка против собственной истории

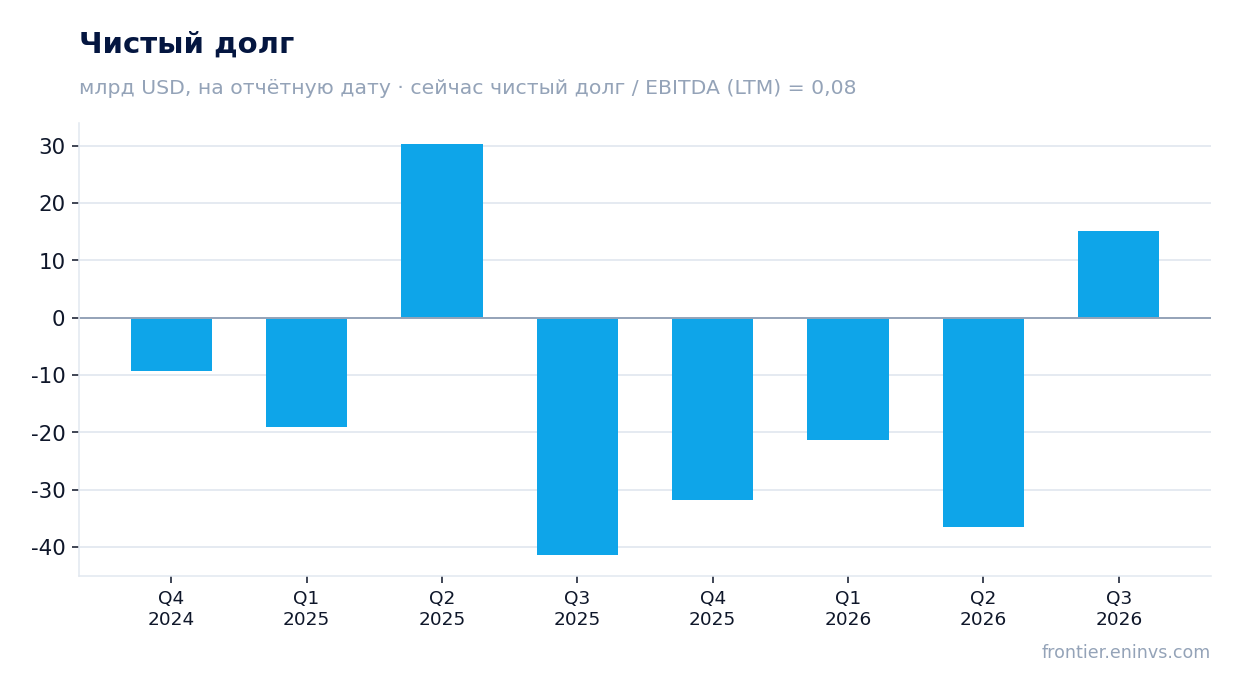
Чистый долг 15,2 млрд долл. при отношении к EBITDA LTM всего 0,08

Чистый долг на 30 сентября 2026 года составил 15,2 млрд долл., отношение к EBITDA за последние 12 месяцев – 0,08. Это уровень, при котором долг не является фактором риска: EBITDA LTM 202,0 млрд покрывает его многократно.

Динамика важнее уровня. На 30 июня чистый долг был минус 36,5 млрд, то есть компания сидела в чистой денежной позиции, а к 30 сентября он стал плюс 15,2 млрд – изменение на 51,7 млрд за квартал. Годом ранее, на 30 сентября 2025 года, было минус 41,5 млрд, и за 12 месяцев изменение составило 56,7 млрд. Причина – те самые капитальные затраты и выплаты акционерам, которые вместе превысили операционный поток.

Общий долг при этом небольшой: краткосрочная часть 4,4 млрд, долгосрочная 31,1 млрд. Компания погасила 4,9 млрд долга за квартал. Даже при дальнейшем росте капитальных затрат баланс выдержит: 64,5 млрд денег и краткосрочных инвестиций плюс поток покрывают обязательства.

Котировка за три года

Дивидендная доходность 0,69% не догоняет ключевую ставку, и выплата держится на выкупе

За последние 12 месяцев дивидендная доходность составила 0,69%. За квартал на дивиденды ушло 6,8 млрд долл. – это выплата за очередной период, и она выросла с 6,2 млрд годом ранее. Компания платит стабильно и увеличивает выплату, но доходность остаётся низкой относительно цены акции.

Наша оценка дивиденда на текущий год – рост в пределах 8–10% к прошлому уровню, и держится она на двух вещах: прибыли, которая растёт двузначными темпами, и коэффициенте выплаты, который остаётся ниже четверти прибыли. Если капитальные затраты продолжат расти, а свободный поток сжиматься, компания может предпочесть направить деньги в инфраструктуру, а не в дивиденд.

Доходность 0,69% проигрывает ключевой ставке, и для инвестора, который покупает бумагу ради дохода, это слабый аргумент. Основной возврат здесь идёт через выкуп акций – 4,4 млрд за квартал – и через рост капитализации. Дивиденд в этой истории – приятное дополнение, а не причина покупать.
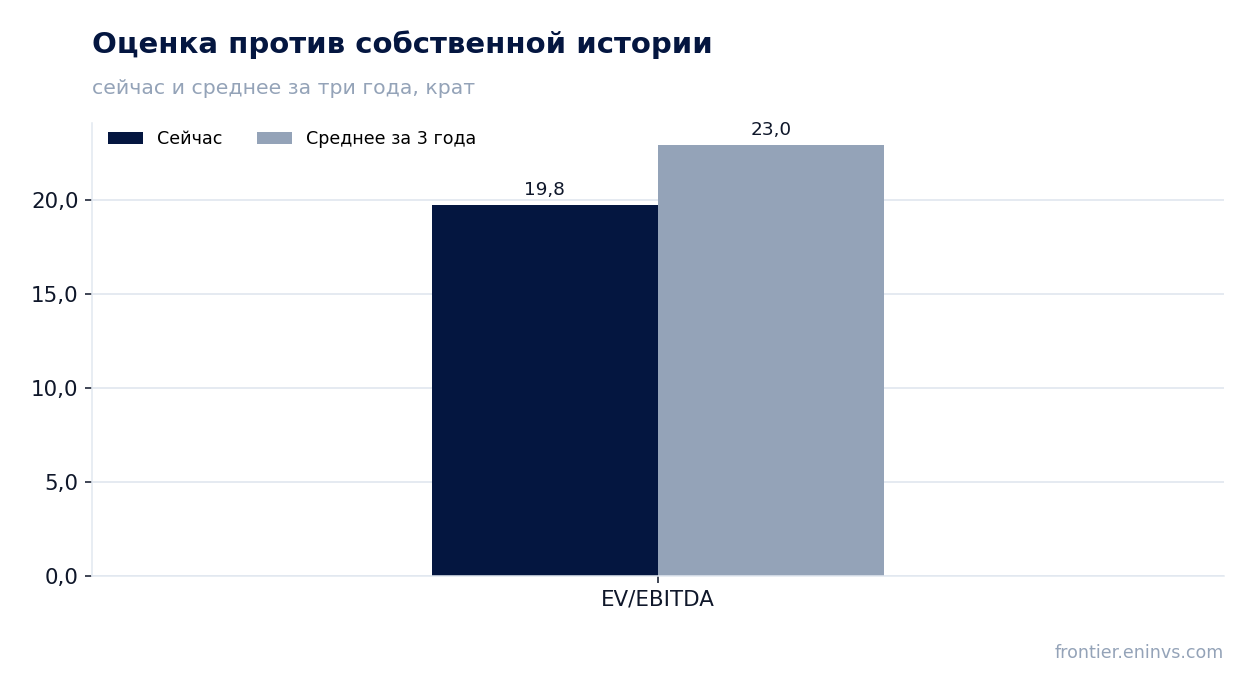
Мультипликатор EV/EBITDA 19,8 ниже собственного трёхлетнего среднего 23,0 на 14%

По последним 12 месяцам EV/EBITDA составляет 19,8, а собственное трёхлетнее среднее – 23,0. Бумага торгуется на 14% дешевле, чем обычно торговалась за последние три года. P/E LTM – 27,7, что при росте прибыли на 18% в устойчивом темпе выглядит умеренно.

По модели портала справедливая стоимость даёт потенциал +15% к текущей цене. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Она опирается на то, что рост прибыли продолжится, а мультипликатор вернётся хотя бы частично к историческому уровню.

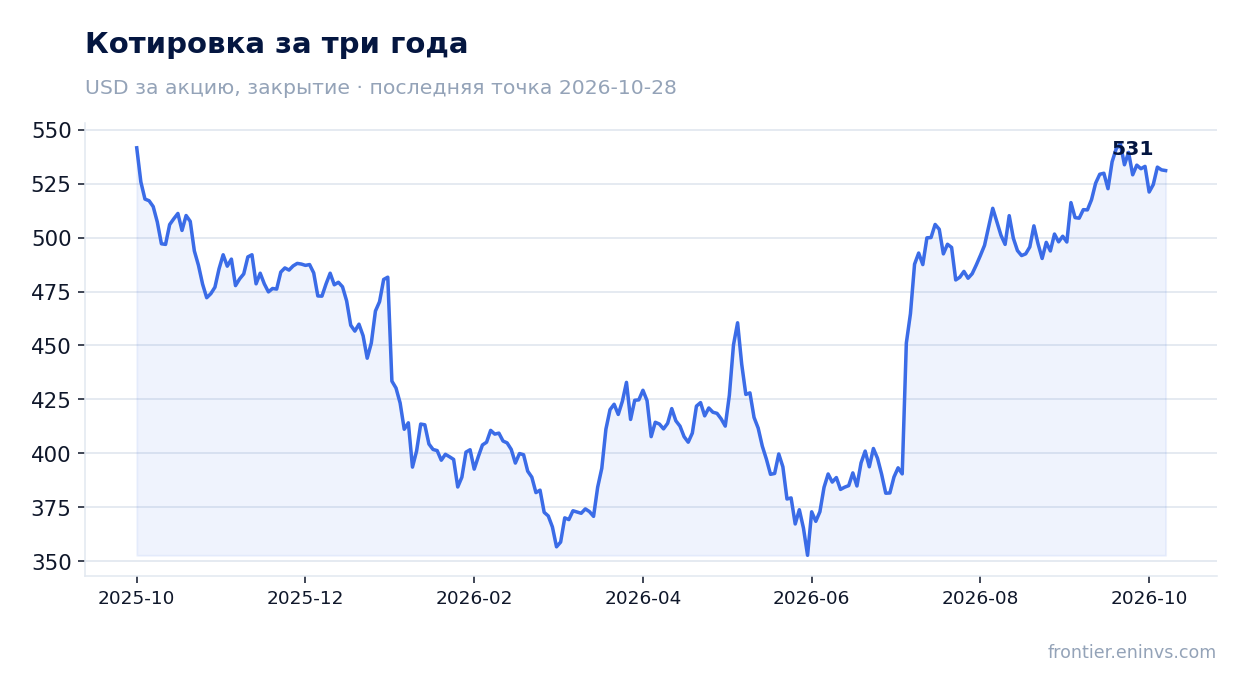
Реакция рынка на отчёт была сдержанной: в день публикации акция потеряла 0,1%, и с момента отчёта до 28 октября – тоже 0,1%. Рынок уже заложил сильный квартал в цену, и для переоценки нужен следующий отчёт с подтверждением, что капитальные затраты начинают приносить отдачу.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация3 958 млрд USD
P/E (LTM)27,7
EV/EBITDA (LTM)19,8
P/B8,95
Чистый долг / EBITDA0,08
Операционный денежный поток (LTM)196 млрд
ROE32,1%
Дивидендная доходность (12 мес)0,7%
EV/EBITDA, среднее за 3 года23,0

Итог

Квартал сильный по выручке и операционной прибыли: рост ускорился до 18,8%, маржа EBITDA поднялась до 62,9%, а Azure вырос на 48%. Но заявленные 32% чистой прибыли наполовину сделаны разворотом по OpenAI, и устойчивый темп – это 18%. Капитальные затраты выросли вдвое и почти съели поток, а чистый долг из отрицательного стал положительным – 15,2 млрд долл. При этом мультипликатор 19,8 ниже собственного трёхлетнего среднего 23,0, а модель портала даёт +15%. Бумага выглядит скорее привлекательной при текущей цене, но вердикт держится на том, что капитальные затраты начнут окупаться, а не на разовом эффекте от инвестиций.

VICI Properties: выручка растёт шестой квартал подряд, а прибыль упала вдвое из-за резерва под кредитные убытки

VICI →
US_VICI

28 октября VICI Properties раскрыла результаты за третий квартал 2026 года: выручка выросла на 5,8% год к году до 1 065,5 млн долларов, скорректированный поток AFFO – на 7,5% до 685,2 млн, а чистая прибыль упала на 55,0% до 342,5 млн. Падение прибыли целиком объясняется неденежным начислением резерва под кредитные убытки в 458,0 млн против восстановления 20,2 млн годом ранее. Бумага выглядит скорее привлекательной: денежный поток и дивиденд растут, а мультипликатор и история выплат поддерживают доходность, хотя долг в 16,6 млрд и отсутствие данных по EBITDA за квартал ограничивают оценку.

Главные тезисы

— Выручка прибавила 5,8% и растёт шестой квартал подряд, но темп почти не изменился относительно 5,7% кварталом ранее

— Чистая прибыль упала на 55,0% из-за неденежного резерва в 458,0 млн долларов, а не из-за операций

— AFFO вырос на 7,5% до 685,2 млн долларов, и именно он, а не прибыль, платит дивиденд

— Дивиденд повышен девятый год подряд до 0,46 доллара за квартал, это 2,2% год к году

— Долг в 16,6 млрд долларов почти не изменился за квартал, а ставка рефинансирования 5,42% ниже купонов погашенных выпусков

— Прогноз AFFO на 2026 год поднят до 2 695–2 705 млн долларов, что даёт 2,47–2,48 доллара на акцию

— Обратный выкуп на 2,0 млрд долларов объявлен после отчётной даты и поддерживает оценку бумаги

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка1,011,07+5,8%
EBITDA0,98——
Операционная прибыль0,98——
Чистая прибыль0,760,34-55,0%
Операционный денежный поток0,590,66+11,8%
Капзатраты0,00——
Рентабельность по EBITDA97,8%——
Чистая маржа75,6%32,1%-43,5 п.п.

Выручка прибавила 5,8% и растёт шестой квартал подряд, но темп почти не изменился относительно 5,7% кварталом ранее

Выручка третьего квартала 2026 года составила 1 065,5 млн долларов против 1 007,5 млн годом ранее, рост 5,8%. Это шестой подряд квартал роста: 4,6% во втором квартале 2025 года, 4,4% в третьем, 3,8% в четвёртом, 3,5% в первом квартале 2026 года, 5,7% во втором и 5,8% в третьем. Темп относительно второго квартала почти не изменился.

Внутри выручки доход от продающих аренд вырос до 556,7 млн долларов с 531,8 млн, доход от финансовых аренд, займов и ценных бумаг – до 482,6 млн с 448,0 млн. Заметный вклад дали новые аренды: Clairvest Northfield Park принесла 13,5 млн, Golden Entertainment – 21,8 млн, PURE – 2,9 млн, которых годом ранее не было.

Поступления от Caesars Regional и Caesars Las Vegas выросли скромнее – до 140,5 млн и 126,4 млн соответственно, MGM Grand/Mandalay Bay – до 82,2 млн. Основной прирост дают новые партнёры, а не индексация старых договоров, и это важно для устойчивости темпа.

Выручка и EBITDA по кварталам

Чистая прибыль упала на 55,0% из-за неденежного резерва в 458,0 млн долларов, а не из-за операций

Чистая прибыль, приходящаяся на акционеров, составила 342,5 млн долларов против 762,0 млн годом ранее, падение 55,0%. В расчёте на акцию – 0,31 доллара против 0,71. Причина названа в отчёте прямо: изменение резерва под кредитные убытки по стандарту CECL дало 458,0 млн начислений против восстановления 20,2 млн годом ранее, совокупный эффект – 478,2 млн.

Резерв неденежный и не связан с арендными поступлениями: операционная прибыль до вычета резерва выросла. Рентабельность по чистой прибыли упала до 32,1% с 75,6%, но это следствие бухгалтерского начисления, а не ухудшения бизнеса.

Для держателя важнее, что резерв отражает оценку кредитного качества арендаторов и займов, а не текущий денежный поток. Компания сама не даёт прогноза по чистой прибыли, объясняя это невозможностью предсказать величину резерва.

Чистая прибыль по кварталам

AFFO вырос на 7,5% до 685,2 млн долларов, и именно он, а не прибыль, платит дивиденд

Скорректированный поток AFFO составил 685,2 млн долларов против 637,6 млн годом ранее, рост 7,5%. На акцию – 0,62 доллара против 0,60, рост 4,3%. Разница между темпами объясняется увеличением числа акций: средневзвешенное количество выросло до 1 100,6 млн с 1 068,4 млн, в том числе из-за 24,3 млн акций, выпущенных по сделке с Golden Entertainment.

AFFO очищен от неденежного резерва, поэтому он показывает реальную способность платить дивиденд. Операционный денежный поток за квартал составил 655,2 млн долларов, за последние 12 месяцев – 2 579,0 млн. Капитальные затраты минимальны: 2,7 млн за квартал, бизнес арендный и не требует стройки.

Скорректированная EBITDA по расчёту компании составила 879,8 млн долларов против 825,6 млн, рост 6,6%. Это единственная квартальная мера операционной прибыли в отчёте, и она подтверждает, что бизнес растёт, несмотря на падение чистой прибыли.

Чистый долг на отчётные даты

Дивиденд повышен девятый год подряд до 0,46 доллара за квартал, это 2,2% год к году

3 сентября 2026 года компания объявила квартальный дивиденд 0,46 доллара на акцию, это девятое подряд ежегодное повышение с момента IPO. Рост к прошлому году – 2,2%. Выплата состоялась 8 октября, всего около 506,3 млн долларов.

При годовом AFFO по поднятому прогнозу 2,47–2,48 доллара на акцию и годовых выплатах около 1,84 доллара коэффициент выплаты составляет примерно 74%. Это наша оценка из прогноза компании и объявленной ставки, и она оставляет запас на случай роста резерва или замедления арендных поступлений.

Доходность по текущей цене мы не приводим: цены акции в фактах нет. Но рост дивиденда на 2,2% при росте AFFO на акцию на 4,3% означает, что компания повышает выплату медленнее потока и накапливает запас. Снизить выплату мог бы дальнейший рост резерва под кредитные убытки, если он перейдёт в реальные потери по арендаторам.

Долг в 16,6 млрд долларов почти не изменился за квартал, а ставка рефинансирования 5,42% ниже купонов погашенных выпусков

Чистый долг на 30 сентября 2026 года составил 16,6 млрд долларов против 16,6 млрд на 30 июня, изменение нулевое. За год с 30 сентября 2025 года долг вырос с 16,3 млрд до 16,6 млрд, прирост 0,4 млрд. Общий долг – 17,2 млрд, касса – 270,3 млн, ликвидность – около 2,5 млрд с учётом револьверной линии.

В августе компания разместила 1,75 млрд долларов старших нот: 900,0 млн под 5,400% до 2031 года и 850,0 млн под 5,750% до 2036 года. Средневзвешенная ставка – 5,570%, скорректированная с учётом свопов и локов – 5,422%. Выручка пошла на погашение выпусков 2026 года с купонами 4,500% и 4,250%, то есть рефинансирование удорожает долг, но закрывает все погашения года.

Процентные расходы за квартал составили 215,0 млн долларов против 210,3 млн, рост небольшой. Операционный поток в 655,2 млн покрывает проценты более чем втрое, и это главный аргумент устойчивости долга.

Прогноз AFFO на 2026 год поднят до 2 695–2 705 млн долларов, что даёт 2,47–2,48 доллара на акцию

Компания повысила прогноз AFFO на 2026 год до 2 695–2 705 млн долларов, или 2,47–2,48 доллара на акцию, против прежних 2 675–2 695 млн и 2,45–2,47 доллара. Средневзвешенное число акций в прогнозе – 1 090,2 млн.

За девять месяцев AFFO составил 2 015,7 млн долларов, значит для выполнения прогноза в четвёртом квартале нужно около 680–690 млн. Это близко к уровню третьего квартала в 685,2 млн, то есть прогноз выглядит достижимым без ускорения.

Прогноз не включает возможные приобретения без объявленных дат закрытия и прочие разовые сделки. Сделка с Highfield по канадским расино добавит 7,5 млн долларов базовой ренты в год, но закрытие ожидается только в четвёртом квартале 2026 или первом квартале 2027 года.

Обратный выкуп на 2,0 млрд долларов объявлен после отчётной даты и поддерживает оценку бумаги

27 октября 2026 года совет директоров одобрил программу обратного выкупа на сумму до 2,0 млрд долларов со сроком до 30 сентября 2029 года. Программа не обязывает выкупать конкретный объём и может быть приостановлена.

Сумма выкупа сопоставима с годовым AFFO по прогнозу – 2 695–2 705 млн долларов, то есть компания готова направить на выкуп почти весь годовой поток, если увидит недооценку. Это сигнал уверенности менеджмента, но одновременно и конкуренция за капитал с дивидендом и приобретениями.

Оценку мультипликатора мы не приводим: в фактах нет ни цены акции, ни EV/EBITDA, ни исторической средней. Судить о том, дешева ли бумага, можно только по доходности дивиденда и динамике AFFO, и оба показателя поддерживают скорее привлекательный взгляд.

Оценка по последним отчётным данным

МетрикаЗначение
Операционный денежный поток (LTM)2,58 млрд
ROE4,7%

Итог

Сильной стороной отчёта остаётся денежный поток: AFFO вырос на 7,5% до 685,2 млн долларов, операционный поток за 12 месяцев – 2 579,0 млн, дивиденд повышен девятый год подряд. Падение прибыли на 55,0% – бухгалтерское, из-за неденежного резерва в 458,0 млн, и не отражает ухудшения арендного бизнеса. Вопрос для держателя в другом: долг в 16,6 млрд долларов почти не снижается, а рефинансирование по 5,42% удорожает обслуживание. Прогноз AFFO поднят до 2 695–2 705 млн, и выкуп на 2,0 млрд поддерживает оценку. Вердикт – скорее привлекательно: доходность дивиденда и рост потока перевешивают долговую нагрузку, но дальнейший рост резерва или замедление выручки ниже 5% изменят картину.

Vertiv Holdings Co: выручка выросла на 61,2%, но заказы растут вдвое быстрее, а акция уже дороже своей истории

VRT →
Vertiv Holdings Co

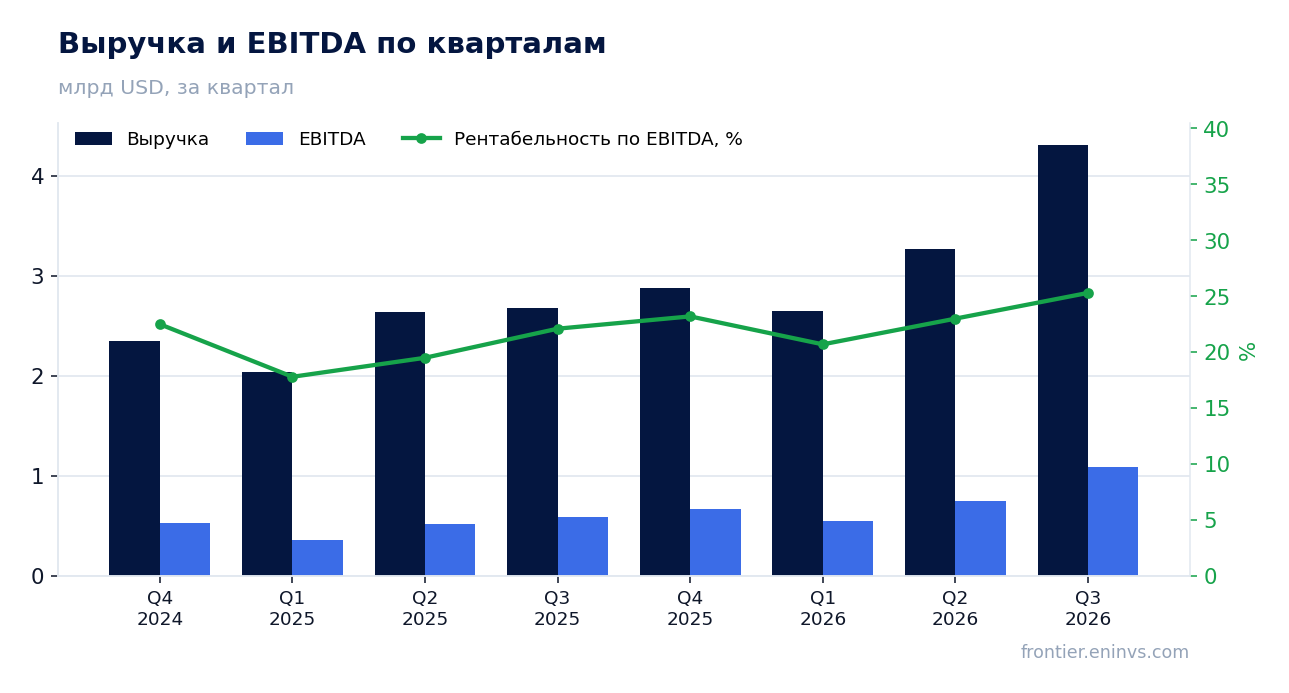
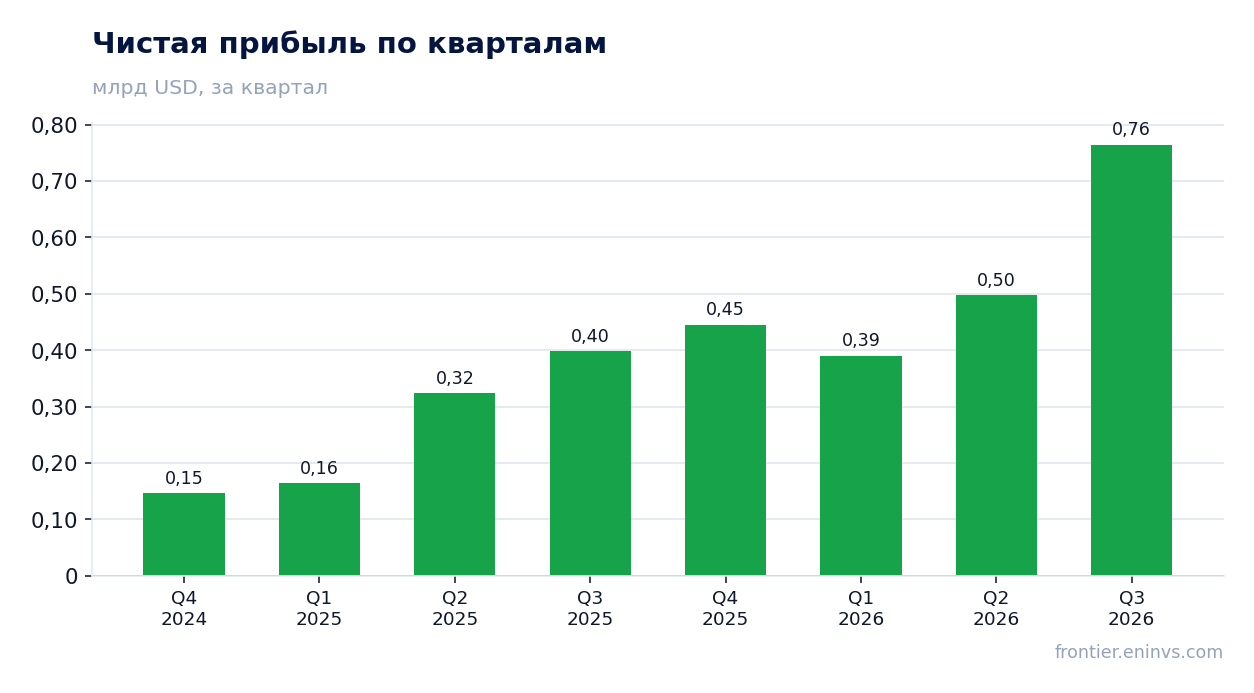
28 октября Vertiv Holdings Co раскрыла результаты за третий квартал 2026 года. Выручка составила 4 312,8 млн долларов, на 61,2% больше, чем годом ранее, EBITDA – 1 091,7 млн, на 84,4% больше, чистая прибыль – 764,5 млн, на 91,8% больше. Рост ускорился относительно второго квартала, когда выручка прибавила 24,1%, а рентабельность по EBITDA поднялась до 25,3% с 22,1%. При этом акция торгуется по EV/EBITDA 30,2 против собственной трёхлетней средней 26,9, и на текущей цене она выглядит скорее привлекательной, чем нет, – но лишь за счёт роста, который уже заложен в мультипликатор.

Главные тезисы

— Выручка прибавила 61,2% во многом за счёт Americas, где продажи выросли на 74,5%

— Органический рост заказов превысил 100%, и это главный аргумент за сохранение темпов

— Маржа по EBITDA выросла до 25,3% на операционном рычаге, а не на разовых статьях

— Чистый долг сменился чистой кассой: с 1,6 млрд долларов на 30 сентября 2025 года до минус 0,6 млрд на 30 сентября 2026 года

— Свободный денежный поток 652,2 млн долларов вырос на 50%, но капитальные затраты растут быстрее выручки

— Компания подняла прогноз на 2026 год по всем ключевым метрикам, включая выручку до 14 450–14 850 млн долларов

— Акция стоит 30,2 EV/EBITDA против своей трёхлетней средней 26,9, и по модели портала потенциал к справедливой стоимости +34%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка2,684,31+61,2%
EBITDA0,591,09+84,4%
Операционная прибыль0,520,98+90,4%
Чистая прибыль0,400,76+91,8%
Операционный денежный поток0,510,79+56,1%
Капзатраты0,050,14+207,7%
Рентабельность по EBITDA22,1%25,3%+3,2 п.п.
Чистая маржа14,9%17,7%+2,8 п.п.

Выручка прибавила 61,2% во многом за счёт Americas, где продажи выросли на 74,5%

Выручка третьего квартала 2026 года составила 4 312,8 млн долларов против 2 675,8 млн годом ранее. Рост на 61,2% заметно выше 24,1% во втором квартале, то есть ускорение произошло не в одном сегменте, а по всей географии. Органический рост составил 55,0%, ещё около 6% добавили приобретения.

Главный вклад дала Америка: продажи выросли на 74,5%, до 2 988,8 млн долларов, органически – на 66,2%. В Азиатско-Тихоокеанском регионе рост составил 49,9%, в Европе, на Ближнем Востоке и в Африке – 22,8%. Продукты росли быстрее услуг: 65,8% против 41,5%, что отражает стадию строительства дата-центров, когда сначала закупается оборудование.

Для держателя важнее не сам квартальный рывок, а то, что он широкий. Слабый регион один – EMEA, где за девять месяцев выручка выросла лишь на 2,0%, а органически сократилась на 3,3%. Пока этот разрыв перекрывается Америкой и Азией, но именно EMEA остаётся местом, где рост может дать сбой.

Выручка и EBITDA по кварталам

Органический рост заказов превысил 100%, и это главный аргумент за сохранение темпов

Компания сообщила, что органический рост заказов год к году превысил 100%. Это не выручка и не прибыль, а обязательства клиентов, которые превратятся в продажи в следующих периодах. Именно заказы, а не отчётная выручка, объясняют, почему менеджмент говорит о самом крупном строительстве инфраструктуры и его ускорении.

Подтверждение видно в балансе: деферред-доходы (deferred revenue) выросли до 4 120,5 млн долларов с 1 814,7 млн на конец 2025 года, а запасы – до 3 288,4 млн с 1 456,5 млн. Компания наращивает и склад, и предоплаты, чтобы обслужить портфель. Это требует оборотного капитала, но одновременно снижает риск, что рост выручки упрётся в производство.

Обратная сторона в том, что заказы – величина волатильная. Один крупный клиент может сдвинуть цифру на десятки процентов, и рынок уже закладывает в цену акции, что темп сохранится. Если рост заказов замедлится, это ударит по прогнозу на 2026 год сильнее, чем любой квартальный промах по выручке.

Чистая прибыль по кварталам

Маржа по EBITDA выросла до 25,3% на операционном рычаге, а не на разовых статьях

EBITDA третьего квартала составила 1 091,7 млн долларов, на 84,4% больше, чем годом ранее, а рентабельность поднялась до 25,3% с 22,1%. Операционная прибыль выросла на 90%, до 983,8 млн, чистая – на 91,8%, до 764,5 млн. Рентабельность по чистой прибыли составила 17,7% против 14,9% годом ранее.

Скорректированная операционная маржа, по данным отчёта, составила 25,2%, на 290 базисных пунктов выше. Компания объясняет это операционным рычагом на выросших продажах и производительностью производства, частично компенсированными структурой продаж и инвестициями в рост. Разница между отчётной и скорректированной прибылью небольшая: 34,1 млн долларов условного вознаграждения и 65,3 млн амортизации нематериальных активов.

То есть маржа выросла не за счёт разовых статей, а потому что выручка растёт быстрее постоянных расходов. Это самый устойчивый вид улучшения, но он же и самый уязвимый: если рост замедлится, рычаг сработает в обратную сторону.

Чистый долг на отчётные даты

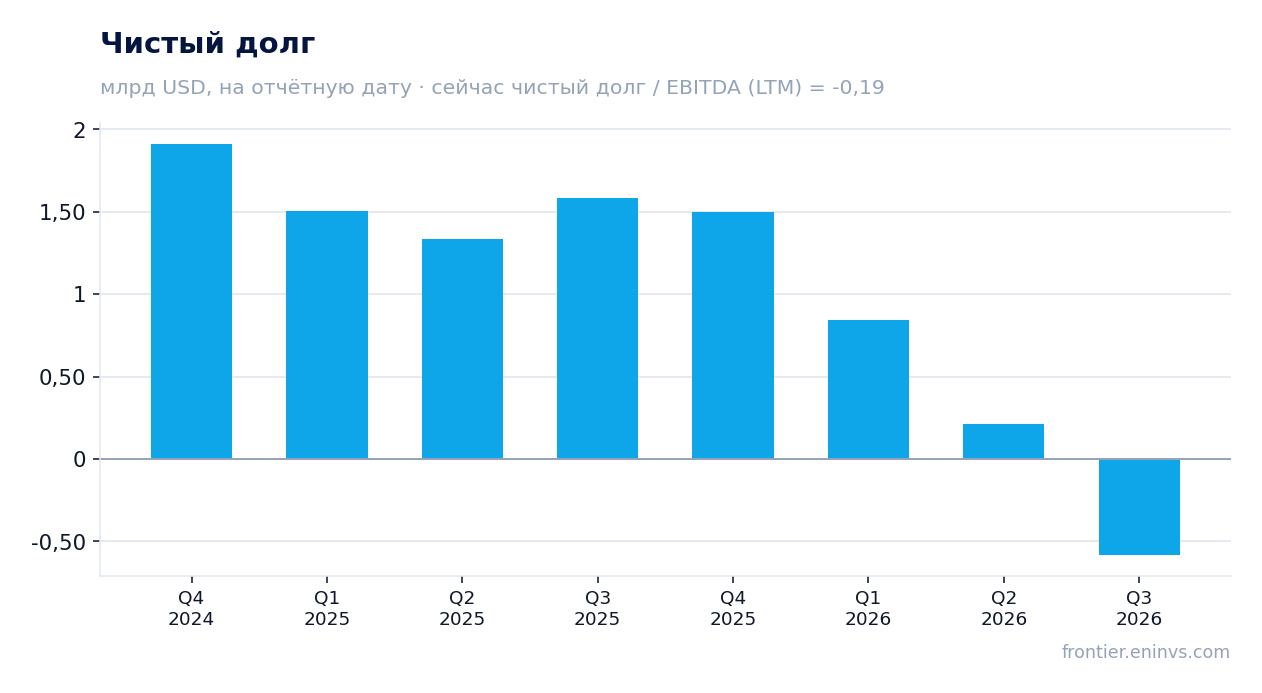
Чистый долг сменился чистой кассой: с 1,6 млрд долларов на 30 сентября 2025 года до минус 0,6 млрд на 30 сентября 2026 года

На 30 сентября 2026 года чистый долг составил минус 0,6 млрд долларов, то есть компания держит больше денег, чем должна. Годом ранее, на 30 сентября 2025 года, чистый долг был 1,6 млрд долларов, а на 30 июня 2026 года – 0,2 млрд. За год показатель изменился на минус 2,2 млрд долларов, за квартал – на минус 0,8 млрд.

Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,19. Долгосрочный долг при этом остаётся: 2 925,1 млн долларов на конец квартала, но касса и краткосрочные инвестиции его перекрывают. Ликвидность компания оценивает в 6,2 млрд долларов.

Такая подушка даёт свободу манёвра: можно финансировать капитальные затраты и приобретения без нового долга. Но она же означает, что часть денег работает с низкой отдачей, и это стоит держать в голове при оценке доходности на капитал.

Оценка против собственной истории

Свободный денежный поток 652,2 млн долларов вырос на 50%, но капитальные затраты растут быстрее выручки

Операционный денежный поток третьего квартала составил 794,0 млн долларов, на 64% больше, чем годом ранее. Скорректированный свободный денежный поток – 652,2 млн, на 50% больше. Разница между ними – капитальные затраты 139,1 млн долларов и 2,7 млн вложений в капитализированное программное обеспечение.

Капитальные затраты выросли с 45,2 млн годом ранее, то есть более чем втрое. Компания закладывает на весь 2026 год около 4,0% выручки, и это прямое следствие расширения мощностей под растущий портфель заказов. Пока свободный поток остаётся сильным, но именно капитальные затраты – главная статья, которая может съесть будущую прибыль.

Оборотный капитал тоже требует денег: запасы выросли на 766,9 млн за квартал, дебиторская задолженность – на 631,9 млн, частично компенсированные ростом кредиторской задолженности на 723,7 млн. Это нормальная картина для компании на пике роста, но она означает, что конверсия прибыли в деньги будет колебаться от квартала к кварталу.

Котировка за три года

Компания подняла прогноз на 2026 год по всем ключевым метрикам, включая выручку до 14 450–14 850 млн долларов

Прогноз на 2026 год повышен по всем ключевым метрикам. Выручка ожидается в диапазоне 14 450–14 850 млн долларов, органический рост – 37–39%, скорректированная операционная прибыль – 3 475–3 555 млн, скорректированная разводнённая прибыль на акцию – 7,10–7,20 доллара. Скорректированный свободный денежный поток – 2 600–2 800 млн.

На четвёртый квартал компания ждёт выручку 4 313–4 513 млн долларов и органический рост 49–51%. Это ниже 61,2% третьего квартала, но выше 24,1% второго, то есть менеджмент закладывает сохранение высокого темпа, а не разворот. Скорректированная операционная маржа в четвёртом квартале – 25,3–26,3%.

Повышение прогноза на 650 млн долларов по выручке – сильный сигнал, потому что оно сделано после уже достигнутого роста, а не вместо него. Но рынок ждёт исполнения, и любое отклонение от верхней границы будет воспринято как признак замедления.

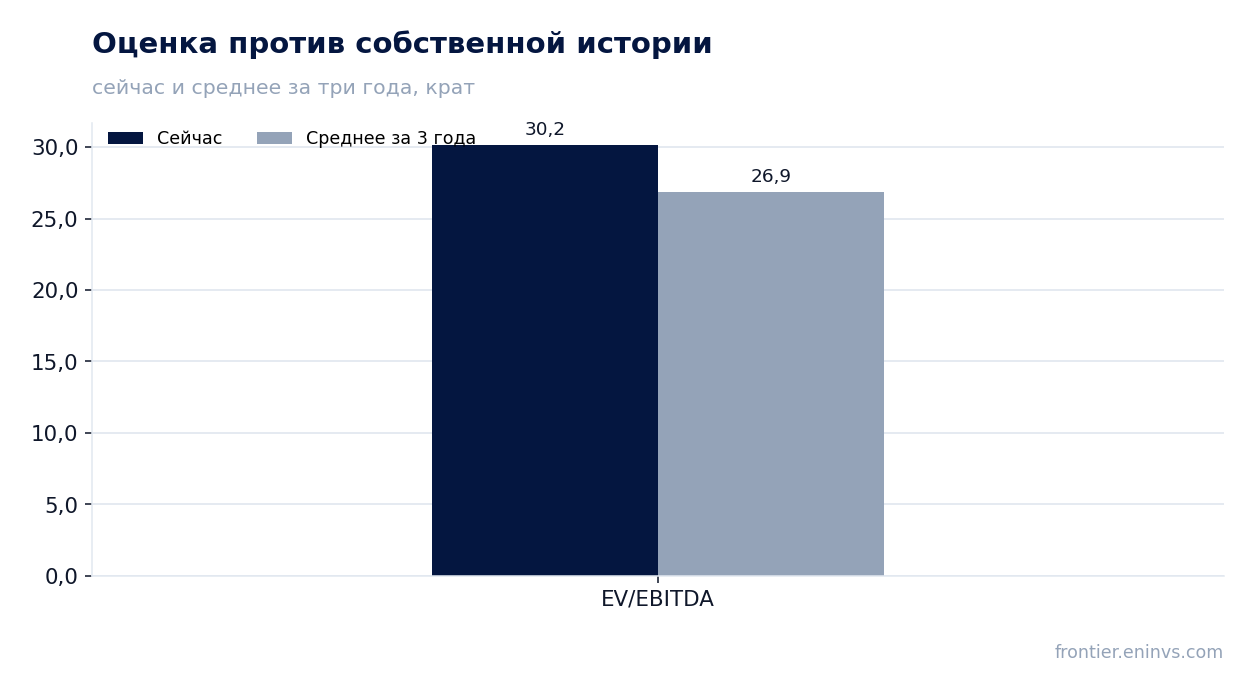
Акция стоит 30,2 EV/EBITDA против своей трёхлетней средней 26,9, и по модели портала потенциал к справедливой стоимости +34%

По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 30,2, что на 12% выше собственной трёхлетней средней 26,9. То есть рынок оценивает компанию дороже, чем привык за последние три года. P/E за последние 12 месяцев – 44,3, доходность на капитал – 59,6%.

По модели портала потенциал акции к справедливой стоимости оценивается в +34%. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Она опирается на то, что рост прибыли продолжится темпами, близкими к текущим.

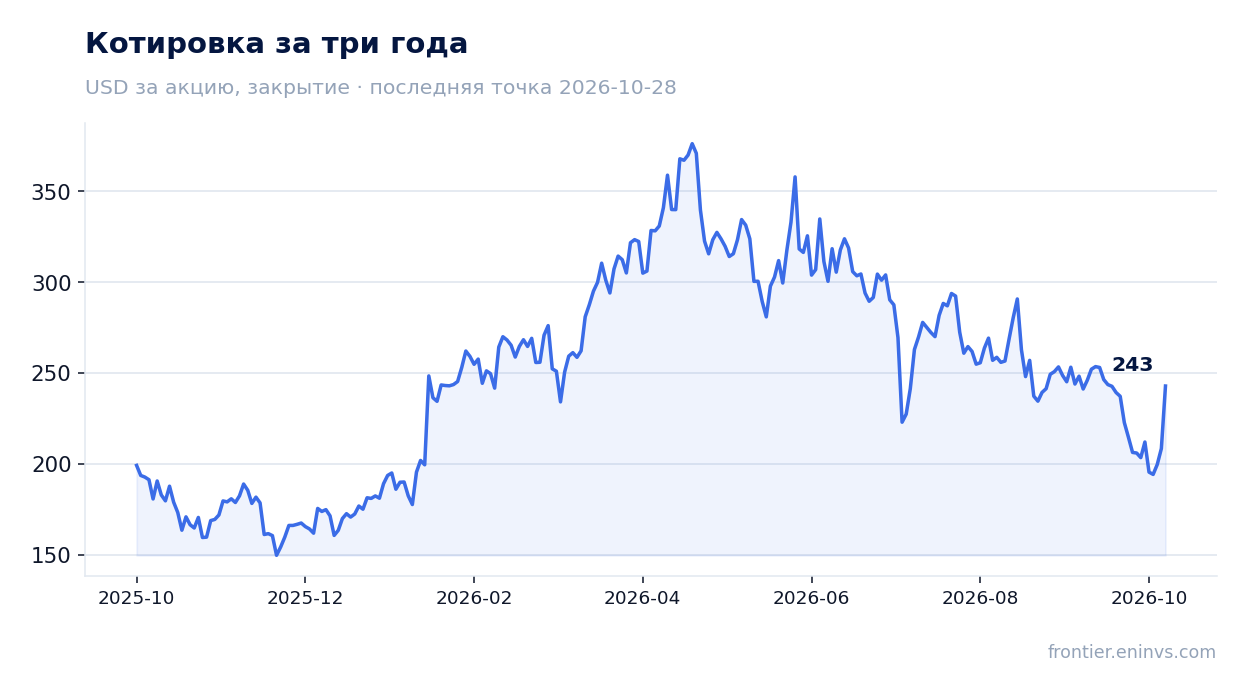
Реакция рынка на отчёт была сильной: в день публикации акция прибавила 16,5%, и с тех пор удержала этот уровень. Это значит, что хорошие новости уже частично в цене. Дивидендная доходность за последние 12 месяцев – 0,1%, то есть дивиденд здесь не аргумент, а скорее формальность.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация92,9 млрд USD
P/E (LTM)44,3
EV/EBITDA (LTM)30,2
P/B23,58
Чистый долг / EBITDA-0,19
Операционный денежный поток (LTM)3,64 млрд
ROE59,6%
Дивидендная доходность (12 мес)0,1%
EV/EBITDA, среднее за 3 года26,9

Итог

Квартал был сильным по всем линиям: выручка выросла на 61,2%, маржа по EBITDA – до 25,3%, чистая прибыль – на 91,8%, а чистый долг сменился чистой кассой в минус 0,6 млрд долларов. Рост ускорился относительно второго квартала, и компания подняла прогноз на 2026 год. Но акция уже стоит 30,2 EV/EBITDA против своей трёхлетней средней 26,9, и хорошие новости частично в цене. Вопрос для держателя теперь не в том, был ли квартал хорошим, а в том, удержится ли рост заказов выше 100% – именно это определит, оправдает ли компания текущую оценку.

T-Mobile US, Inc.: прибыль выросла на 27,3%, а долг за квартал сократился на 35,6 млрд долларов

TMUS →
T-Mobile US, Inc.

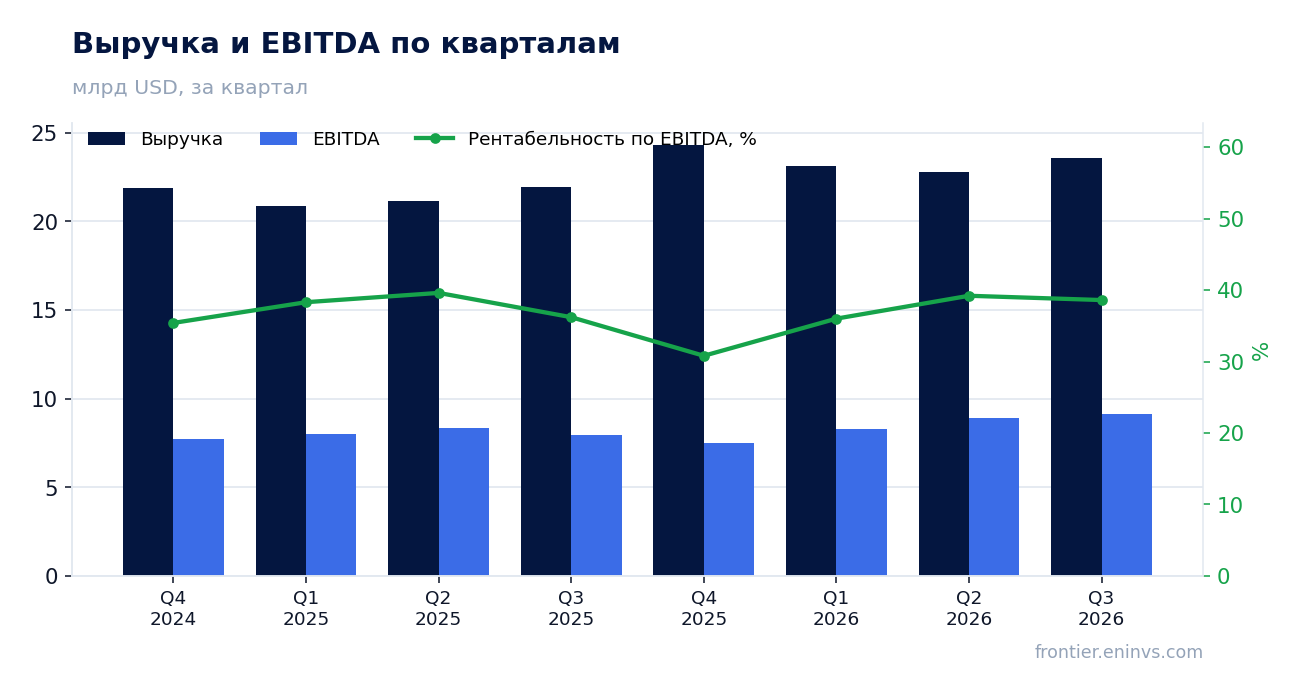
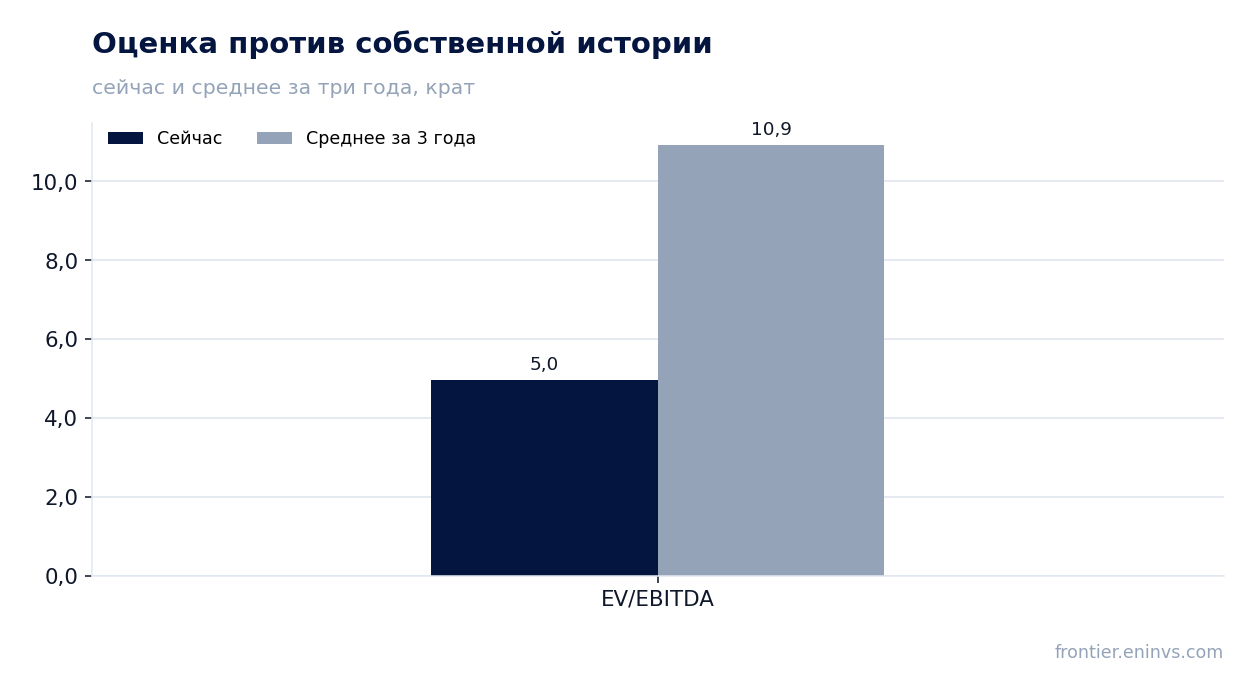
28 октября T-Mobile US, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 23 584,0 млн долларов (+7,4% год к году), EBITDA – 9 113,0 млн (+14,8%), чистая прибыль – 3 455,0 млн (+27,3%), а чистый долг на 30 сентября сжался до 723,0 млн долларов с 36,3 млрд на 30 июня. Бумага торгуется по 5,0 EV/EBITDA против собственной трёхлетней средней 10,9, и на этом уровне акция выглядит привлекательной.

Главные тезисы

— Выручка прибавила 7,4% год к году, и темп почти не изменился по сравнению с 7,9% кварталом ранее

— EBITDA выросла на 14,8%, а маржа поднялась до 38,6% с 36,2% годом ранее

— Чистая прибыль прибавила 27,3%, и маржа достигла 14,6% против 12,4% годом ранее

— Свободный денежный поток за квартал составил 5 071,0 млн долларов после капитальных затрат 2 270,0 млн

— Чистый долг сжался до 723,0 млн долларов с 36,3 млрд на 30 июня – на 35,6 млрд за квартал

— Дивидендная доходность 2,76% при выплатах, которые покрываются прибылью с запасом

— Мультипликатор 5,0 EV/EBITDA ниже собственной трёхлетней средней 10,9 на 55%, а модель портала даёт потенциал +36%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка22,023,6+7,4%
EBITDA7,949,11+14,8%
Операционная прибыль4,535,66+25,0%
Чистая прибыль2,713,46+27,3%
Операционный денежный поток7,467,34-1,6%
Капзатраты2,642,27-14,0%
Рентабельность по EBITDA36,2%38,6%+2,4 п.п.
Чистая маржа12,4%14,6%+2,2 п.п.

Выручка прибавила 7,4% год к году, и темп почти не изменился по сравнению с 7,9% кварталом ранее

Выручка за третий квартал 2026 года составила 23 584,0 млн долларов, что на 7,4% больше, чем годом ранее. Кварталом ранее рост был 7,9%, то есть темп почти не изменился: компания держит одну и ту же скорость второй квартал подряд.

Для сравнения, в четвёртом квартале 2025 года выручка росла на 11,3%, в первом квартале 2026 года – на 10,6%. Замедление к лету объясняется высокой базой прошлого года, а не падением спроса: абсолютный уровень выручки в третьем квартале 2026 года – максимальный за последние четыре квартала.

Устойчивость темпа важна для оценки: при мультипликаторе 5,0 EV/EBITDA рынок закладывает либо остановку роста, либо сжатие маржи. Ни того, ни другого в отчёте нет.

Выручка и EBITDA по кварталам

EBITDA выросла на 14,8%, а маржа поднялась до 38,6% с 36,2% годом ранее

EBITDA за третий квартал 2026 года составила 9 113,0 млн долларов, на 14,8% больше, чем годом ранее. Это почти вдвое быстрее роста выручки, поэтому маржа поднялась до 38,6% с 36,2% в третьем квартале 2025 года.

Операционная прибыль выросла до 5 661,0 млн долларов с 4 530,0 млн годом ранее – на 25,0%. Разрыв между темпами EBITDA и операционной прибыли означает, что амортизация росла медленнее выручки, а расходы ниже операционной строки не съели улучшение.

Маржа 38,6% – сильный результат для телекома, и он достигнут при росте выручки лишь на 7,4%. Это говорит о том, что компания получает больше с каждого доллара выручки, а не просто масштабируется.

Чистая прибыль по кварталам

Чистая прибыль прибавила 27,3%, и маржа достигла 14,6% против 12,4% годом ранее

Чистая прибыль за третий квартал 2026 года составила 3 455,0 млн долларов, на 27,3% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 14,6% с 12,4% в третьем квартале 2025 года.

Рост прибыли быстрее EBITDA объясняется тем, что процентные расходы и налоги не выросли пропорционально. Чистый долг на конец квартала составил всего 723,0 млн долларов, поэтому процентная нагрузка минимальна.

Прибыль за последние 12 месяцев составила 11 301,0 млн долларов. При рыночной капитализации 167 489,8 млн долларов это даёт P/E 14,8 – умеренная оценка для компании, которая растёт двузначными темпами по прибыли.

Чистый долг на отчётные даты

Свободный денежный поток за квартал составил 5 071,0 млн долларов после капитальных затрат 2 270,0 млн

Операционный денежный поток за третий квартал 2026 года составил 7 341,0 млн долларов, капитальные затраты – 2 270,0 млн. Свободный денежный поток, то есть разница между ними, равен 5 071,0 млн долларов.

Капитальные затраты снизились с 2 639,0 млн долларов годом ранее, хотя выручка выросла. Это означает, что компания тратит меньше на поддержание и развитие сети при растущей выручке – редкое сочетание для телекома.

За последние 12 месяцев операционный денежный поток составил 28 717,0 млн долларов. Этого с запасом хватает на дивиденды и на дальнейшее сокращение долга.

Оценка против собственной истории

Чистый долг сжался до 723,0 млн долларов с 36,3 млрд на 30 июня – на 35,6 млрд за квартал

Чистый долг на 30 сентября 2026 года составил 723,0 млн долларов против 36,3 млрд на 30 июня 2026 года – снижение на 35,6 млрд за квартал. Годом ранее, на 30 сентября 2025 года, показатель был 17,8 млрд, то есть за 12 месяцев долг сократился на 17,0 млрд.

Отношение чистого долга к EBITDA за последние 12 месяцев – 0,01. Это фактически отсутствие долговой нагрузки: компания может погасить весь чистый долг из одного месяца EBITDA.

Такое снижение долга при сохранении дивидендов и капитальных затрат стало возможным благодаря сильному свободному денежному потоку. Для акционера это означает, что риск процентных расходов и рефинансирования практически исчез.

Котировка за три года

Дивидендная доходность 2,76% при выплатах, которые покрываются прибылью с запасом

Дивидендная доходность за последние 12 месяцев составляет 2,76%. При чистой прибыли за последние 12 месяцев 11 301,0 млн долларов и рыночной капитализации 167 489,8 млн долларов выплаты покрываются прибылью с большим запасом.

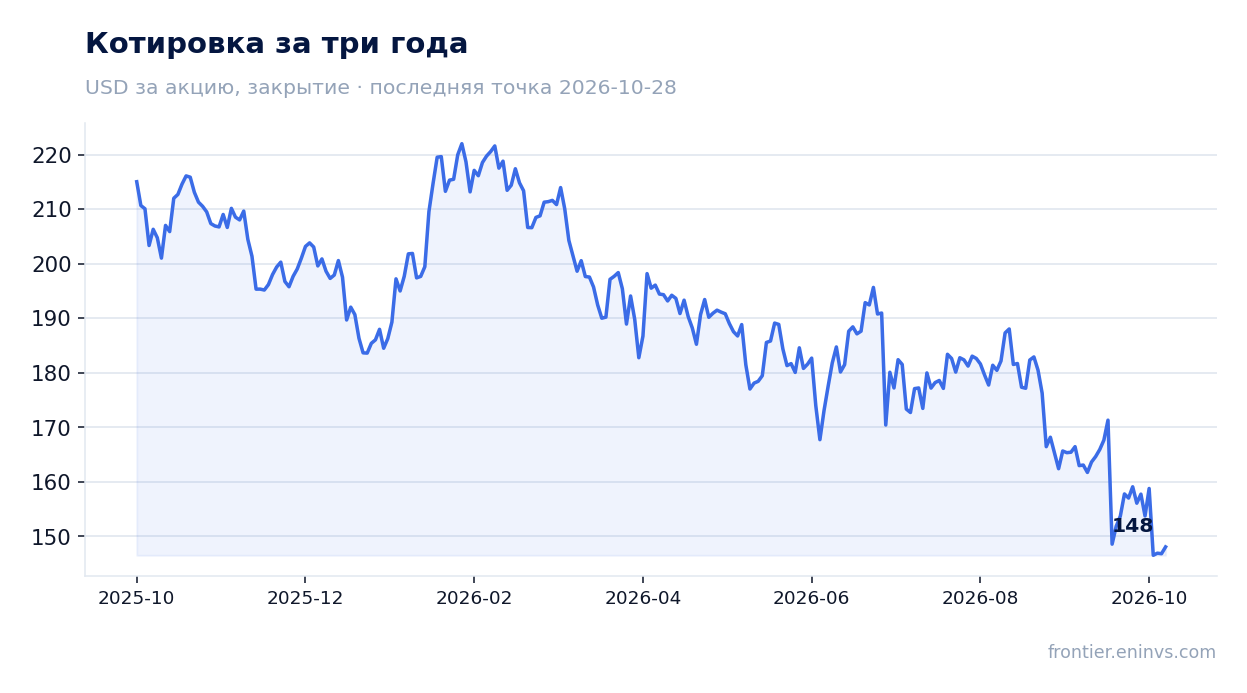
Наша оценка дивиденда на текущий год исходит из сохранения текущей доходности: при цене 146,83 доллара за акцию и доходности 2,76% годовой дивиденд составляет около 4,05 доллара на акцию. Эта оценка опирается на прибыль и свободный денежный поток, а не на разовые факторы.

Доходность 2,76% скромна по сравнению с безрисковой ставкой, но она обеспечена стабильной прибылью и низким долгом. Снизить выплату могло бы только резкое падение свободного денежного потока, которого в отчёте не видно.

Мультипликатор 5,0 EV/EBITDA ниже собственной трёхлетней средней 10,9 на 55%, а модель портала даёт потенциал +36%

EV/EBITDA за последние 12 месяцев составляет 5,0 против собственной трёхлетней средней 10,9. Бумага торгуется на 55% ниже своей истории по этому мультипликатору – это самый сильный аргумент в пользу оценки.

P/E за последние 12 месяцев равен 14,8, что также не выглядит дорого для компании с ростом прибыли на 27,3% в квартале. Рентабельность собственного капитала – 24,6%, что подтверждает качество бизнеса.

По модели портала справедливая стоимость акции на 36% выше текущей цены. Модель опирается на рост EBITDA и целевой мультипликатор, и при текущих темпах роста и марже этот потенциал выглядит достижимым.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация167 млрд USD
P/E (LTM)14,8
EV/EBITDA (LTM)5,0
P/B2,83
Чистый долг / EBITDA0,01
Операционный денежный поток (LTM)28,7 млрд
ROE24,6%
Дивидендная доходность (12 мес)2,8%
EV/EBITDA, среднее за 3 года10,9

Итог

Сильная сторона отчёта – рост прибыли на 27,3% при марже 14,6% и почти полное отсутствие долга: 723,0 млн долларов чистого долга при EBITDA 9 113,0 млн за квартал. Свободный денежный поток в 5 071,0 млн долларов покрывает дивиденды и дальнейшее сокращение долга. Слабое место – замедление выручки до 7,4%, но оно компенсируется ростом маржи. Главный вопрос для держателя – сохранится ли маржа 38,6% при замедлении роста. При мультипликаторе 5,0 EV/EBITDA против собственной средней 10,9 и потенциале +36% по модели портала акция выглядит привлекательной.

Antero Resources Corporation: прибыль выросла в 4,3 раза, но весь рост держится на цене газа, а не на объёмах

AR →
Antero Resources Corporation

28 октября Antero Resources Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 1 562,8 млн долларов (+28,7% год к году), EBITDA – 633,0 млн (+106,2%), чистая прибыль – 367,1 млн (+328,9%). Маржа EBITDA поднялась до 40,5% против 25,3% годом ранее, а долговая нагрузка по итогам 12 месяцев составляет 0,83 EBITDA. Акция выглядит привлекательной: мультипликатор EV/EBITDA 5,8 в два с лишним раза ниже собственной трёхлетней средней 12,7, а прибыль растёт быстрее выручки.

Главные тезисы

— Выручка ускорилась до +28,7% год к году, но весь прирост дала цена, а не объёмы

— EBITDA выросла вдвое при выручке плюс 28,7% – маржа поднялась с 25,3% до 40,5%

— Чистая прибыль выросла в 4,3 раза, и это не разовый эффект: операционная прибыль тоже выросла втрое

— Долг сократился с 4,6 млрд долларов на 30 июня до 2,3 млрд на 30 сентября

— Свободный денежный поток за квартал – 575,2 млн долларов операционного потока при капитальных вложениях около 300 млн

— EV/EBITDA 5,8 против собственной трёхлетней средней 12,7 – акция дешевле своей истории на 54%

— Модель портала даёт минус 39% к справедливой стоимости – рынок уже заложил высокие цены на газ

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка1,211,56+28,7%
EBITDA0,310,63+106,2%
Операционная прибыль0,120,39+231,7%
Чистая прибыль0,090,37+328,9%
Операционный денежный поток0,310,58+85,5%
Капзатраты0,17——
Рентабельность по EBITDA25,3%40,5%+15,2 п.п.
Чистая маржа7,1%23,5%+16,4 п.п.

Выручка ускорилась до +28,7% год к году, но весь прирост дала цена, а не объёмы

Выручка третьего квартала 2026 года составила 1 562,8 млн долларов, что на 28,7% выше уровня того же квартала прошлого года. Рост ускорился: во втором квартале он составлял 20,2%. Ускорение почти целиком объясняется ценой реализации газа и конденсата – добыча остаётся на прежнем уровне, и компания не наращивает объёмы.

Такая структура роста делает результат чувствительным к рынку: при падении цен на газ выручка сократится быстрее, чем при росте добычи. В отчёте нет данных о хеджировании, поэтому нельзя сказать, насколько цена продажи защищена от спотовых колебаний.

Для сравнения: в первом квартале 2026 года выручка выросла на 43,8%, во втором – на 20,2%, в третьем – на 28,7%. Квартальная динамика неровная, но все три квартала показывают двузначный рост.

Выручка и EBITDA по кварталам

EBITDA выросла вдвое при выручке плюс 28,7% – маржа поднялась с 25,3% до 40,5%

EBITDA третьего квартала составила 633,0 млн долларов против 306,9 млн годом ранее – рост на 106,2%. При выручке плюс 28,7% это означает, что почти весь прирост выручки дошёл до EBITDA: маржа поднялась с 25,3% до 40,5%.

Операционная прибыль выросла ещё сильнее – с 118,1 млн до 391,8 млн, в 3,3 раза. Это подтверждает, что рост прибыли не связан с разовыми статьями ниже операционной линии: основная деятельность стала кратно рентабельнее.

Маржа 40,5% – высокий уровень для газовой компании, но он держится на цене. При снижении цен на газ маржа сожмётся быстро, потому что постоянные затраты не уменьшатся.

Чистая прибыль по кварталам

Чистая прибыль выросла в 4,3 раза, и это не разовый эффект: операционная прибыль тоже выросла втрое

Чистая прибыль третьего квартала составила 367,1 млн долларов против 85,6 млн годом ранее – рост на 328,9%. Рентабельность по чистой прибыли поднялась с 7,1% до 23,5%.

Рост прибыли совпадает с ростом операционной прибыли, поэтому разовых статей, которые бы объясняли скачок, не видно. Прибыль заработана основной деятельностью, а не продажей активов или переоценкой.

За последние 12 месяцев чистая прибыль составила 1 404,7 млн долларов при выручке 6 500,0 млн. Это даёт P/E LTM 9,2 – невысокий уровень для компании, которая только что утроила операционную прибыль.

Чистый долг на отчётные даты

Долг сократился с 4,6 млрд долларов на 30 июня до 2,3 млрд на 30 сентября

Чистый долг на 30 сентября 2026 года составил 2 330,8 млн долларов против 4 615,3 млн на 30 июня – снижение на 2,3 млрд за квартал. Годом ранее, на 30 сентября 2025 года, долг составлял 3 570,2 млн, то есть за 12 месяцев он сократился на 1,2 млрд.

Сокращение долга профинансировано операционным потоком: за квартал компания заработала 575,2 млн операционного денежного потока. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,83 – низкий уровень, который оставляет запас прочности при падении цен.

Процентные расходы в отчёте отдельно не раскрыты, но при таком уровне долга они не должны быть обременительными для прибыли.

Оценка против собственной истории

Свободный денежный поток за квартал – 575,2 млн долларов операционного потока при капитальных вложениях около 300 млн

Операционный денежный поток третьего квартала составил 575,2 млн долларов – больше, чем чистая прибыль, что типично для компании с высокой амортизацией. Капитальные вложения за квартал не раскрыты, но во втором квартале они составляли 312,1 млн, и если третий квартал близок к этому уровню, свободный поток остаётся солидным.

За последние 12 месяцев операционный поток составил 2 243,9 млн долларов. Этого достаточно, чтобы финансировать капитальные вложения и сокращать долг без привлечения нового капитала.

Компания не платит дивиденды – в фактах нет данных о выплатах, и в отчёте они не упоминаются. Весь свободный поток идёт на снижение долга и, возможно, на выкуп акций, хотя о выкупе в фактах ничего не сказано.

Котировка за три года

EV/EBITDA 5,8 против собственной трёхлетней средней 12,7 – акция дешевле своей истории на 54%

Мультипликатор EV/EBITDA за последние 12 месяцев – 5,8 против собственной трёхлетней средней 12,7. Акция торгуется на 54% ниже своей исторической оценки. P/E LTM – 9,2, что также невысоко для компании с растущей прибылью.

Такая оценка отражает ожидания рынка, что высокие цены на газ не сохранятся. Если прибыль вернётся к уровню прошлого года, текущий мультипликатор окажется не таким низким. Но даже при консервативном сценарии запас есть.

Рыночная капитализация – 12 933,0 млн долларов, стоимость компании с учётом долга – около 15,3 млрд. При EBITDA 2 818,5 млн за 12 месяцев это даёт EV/EBITDA 5,8.

Модель портала даёт минус 39% к справедливой стоимости – рынок уже заложил высокие цены на газ

По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, акция оценена на 39% выше справедливой стоимости. Это собственный расчёт портала, а не консенсус рынка.

Расхождение объясняется тем, что модель использует текущие цены на газ, которые могут оказаться выше устойчивых. Если цены останутся на текущем уровне, акция выглядит дорогой; если упадут – прибыль сократится, и текущая оценка окажется не такой низкой.

Для инвестора это означает, что основной риск – не долг и не ликвидность, а цена на газ. При EV/EBITDA 5,8 рынок уже закладывает снижение цен, но модель портала говорит, что заложено недостаточно.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация12,9 млрд USD
P/E (LTM)9,2
EV/EBITDA (LTM)5,8
P/B1,71
Чистый долг / EBITDA0,83
Операционный денежный поток (LTM)2,24 млрд
ROE17,3%
EV/EBITDA, среднее за 3 года12,7

Итог

Квартал был исключительно сильным: выручка выросла на 28,7%, EBITDA – вдвое, чистая прибыль – в 4,3 раза, а долг сократился на 2,3 млрд долларов за три месяца. Вся эта сила держится на цене газа, а не на объёмах, и именно цена определяет, сохранится ли прибыль. Долговая нагрузка в 0,83 EBITDA даёт запас прочности, а мультипликатор EV/EBITDA 5,8 против исторической средней 12,7 говорит о том, что рынок уже закладывает снижение цен. Модель портала, однако, показывает минус 39% к справедливой стоимости, то есть акция может быть дорогой даже при текущих ценах. Вердикт – привлекательная: низкая оценка и крепкий баланс перевешивают риск цены на газ, но этот риск остаётся главным.

FLEX LTD.: выручка ускорилась до +24,8%, но разовые 110 млн долларов съели почти весь прирост прибыли

FLEX →
FLEX LTD.

28 октября FLEX LTD. раскрыла результаты за второй квартал 2027 финансового года (закончился 25 сентября 2026 года). Выручка составила 8 491 млн долларов, на 24,8% больше год к году, чистая прибыль – 263 млн долларов (+32,2%), операционный поток – 501 млн долларов. Рост ускорился относительно первого квартала, но в прибыли квартала сидят разовые юридические и транзакционные расходы в 110 млн долларов, а мультипликатор EV/EBITDA в 19,2 против собственной трёхлетней средней 10,3 оставляет бумаге мало запаса – при текущей цене акция выглядит скорее непривлекательной.

Главные тезисы

— Выручка прибавила 24,8% год к году, и это ускорение против 20,6% кварталом ранее

— Разовые 110 млн долларов юридических и транзакционных расходов съели почти весь прирост прибыли

— Скорректированная операционная маржа 7,1% против 4,9% по GAAP – разрыв целиком в разовых статьях

— Операционный поток 501 млн долларов, но свободный денежный поток всего 261 млн из-за капвложений и расходов на разделение

— Долг вырос до 5 213 млн долларов, а чистый долг к EBITDA LTM – 1,1 без оценки направления

— EV/EBITDA 19,2 против собственной трёхлетней средней 10,3 – бумага дороже своей истории на 86%

— Прогноз на год поднят до 34,9–35,9 млрд долларов, но он не учитывает предстоящее выделение Cloud and Power Infrastructure

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка6,808,49+24,8%
EBITDA0,45——
Операционная прибыль0,300,41+39,9%
Чистая прибыль0,200,26+32,2%
Операционный денежный поток0,850,50-41,2%
Капзатраты0,28——
Рентабельность по EBITDA6,6%——
Чистая маржа2,9%3,1%+0,2 п.п.

Выручка прибавила 24,8% год к году, и это ускорение против 20,6% кварталом ранее

Во втором квартале 2027 финансового года выручка составила 8 491 млн долларов против 6 804 млн годом ранее, рост 24,8%. Кварталом раньше, в первом квартале, рост был 20,6%, то есть динамика ускорилась. В пресс-релизе компания связывает это с ускорением развёртывания дата-центров: Flex поставляет системы питания и охлаждения для инфраструктуры ИИ.

Последовательность кварталов показывает ровный подъём: 7 477 млн в первом квартале, 7 928 млн во втором и 8 491 млн в отчётном. Год к году темп нарастал с 4,1% в первом квартале 2025 года до двузначных значений в 2026-м. Такой профиль говорит о том, что спрос носит не разовый, а растянутый характер.

Для оценки важна база: годом ранее выручка была 6 804 млн, и весь прирост в 1 687 млн пришёлся на новые программы. Компания не раскрывает разбивку по сегментам в тексте релиза, поэтому вклад направления Cloud and Power Infrastructure в общий рост из документа не виден.

Выручка и EBITDA по кварталам

Разовые 110 млн долларов юридических и транзакционных расходов съели почти весь прирост прибыли

Чистая прибыль за отчётный квартал – 263 млн долларов против 199 млн годом ранее, рост 32,2%. При этом в отчёте о прибылях есть строка «Legal and other» на 110 млн долларов, из которых 91 млн связан с планируемым выделением сегмента Cloud and Power Infrastructure, а 19 млн – с расходами на приобретения. Годом ранее эта строка составляла всего 9 млн.

Без этих расходов скорректированная операционная прибыль составила бы 607 млн долларов при марже 7,1% против 4,9% по GAAP. Разрыв в 193 млн – это в основном те же юридические и транзакционные статьи плюс амортизация нематериальных активов и компенсации акциями. То есть операционная эффективность бизнеса выше, чем показывает официальная отчётность.

Для держателя это означает, что текущая прибыль занижена разовыми издержками, но сами издержки – следствие стратегического решения о разделении компании. Пока сделка не завершена, такие расходы будут повторяться, и прибыль по GAAP останется под давлением.

Чистая прибыль по кварталам

Скорректированная операционная маржа 7,1% против 4,9% по GAAP – разрыв целиком в разовых статьях

Операционная прибыль по GAAP за квартал – 414 млн долларов, маржа 4,9%. Скорректированная операционная прибыль – 607 млн долларов, маржа 7,1%. Разница в 193 млн складывается из юридических и прочих расходов (110 млн), компенсаций акциями (43 млн), амортизации нематериальных активов (27 млн) и реструктуризации (13 млн).

Годом ранее скорректированная маржа была 6,0%, то есть компания улучшила показатель на 1,1 процентного пункта. Это improvement достигнут на фоне роста выручки: операционные расходы растут медленнее продаж. В абсолютном выражении скорректированная операционная прибыль выросла с 409 млн до 607 млн.

Однако улучшение маржи частично объясняется эффектом масштаба, а не снижением удельных издержек. Если рост выручки замедлится, давление на маржу вернётся. Кроме того, разовые расходы на разделение будут сопровождать компанию ещё несколько кварталов, и разрыв между GAAP и скорректированной прибылью сохранится.

Чистый долг на отчётные даты

Операционный поток 501 млн долларов, но свободный денежный поток всего 261 млн из-за капвложений и расходов на разделение

Операционный денежный поток за отчётный квартал – 501 млн долларов против 453 млн годом ранее. Капитальные вложения – 241 млн долларов, что выше прошлогодних 150 млн. Свободный денежный поток составил 261 млн долларов против 305 млн годом ранее, то есть снизился, несмотря на рост выручки.

На свободный поток давили две вещи: рост капвложений и 61 млн долларов расходов на разделение, которые компания прямо называет в отчёте. Без них свободный поток был бы ближе к прошлогоднему уровню. Рост капвложений связан с расширением мощностей под новые программы, в том числе в сегменте питания.

За первое полугодие операционный поток составил 777 млн долларов, свободный – 302 млн. Для компании с рыночной капитализацией 34,0 млрд долларов это скромная конверсия: свободный поток за полугодие покрывает лишь малую часть капитализации. Это ограничивает возможности по выкупу акций и снижению долга.

Оценка против собственной истории

Долг вырос до 5 213 млн долларов, а чистый долг к EBITDA LTM – 1,1 без оценки направления

Долгосрочный долг на конец квартала – 5 213 млн долларов против 3 751 млн на конец марта 2026 года. Рост долга связан с приобретениями: за полугодие компания потратила 1 134 млн долларов на покупку бизнесов, включая EPC Power. Чистый долг по последнему годовому балансу – 2 076 млн долларов, отношение чистого долга к EBITDA LTM – 1,1.

Проценты по долгу растут: за квартал процентные расходы составили 69 млн долларов против 52 млн годом ранее. При этом процентный доход – 13 млн. Чистые процентные расходы в 56 млн долларов съедают заметную часть операционной прибыли, особенно с учётом того, что ставки остаются высокими.

Уровень долга в 1,1 EBITDA LTM выглядит комфортно, но компания не раскрывает динамику этого коэффициента. Утверждать, что нагрузка выросла или снизилась, нельзя: в фактах есть только текущее значение. Для оценки риска важно, что долг номинирован в долларах, а выручка диверсифицирована по миру.

Котировка за три года

EV/EBITDA 19,2 против собственной трёхлетней средней 10,3 – бумага дороже своей истории на 86%

Мультипликатор EV/EBITDA LTM – 19,2, тогда как его собственная трёхлетняя средняя – 10,3. Бумага торгуется на 86% выше своей истории по этому показателю. P/E LTM – 32,8, что для контрактного производителя с маржой около 3% выглядит высоко.

Рыночная капитализация – 34,0 млрд долларов, чистый долг – 2,1 млрд. Рост выручки на 24,8% и прогноз на год с ростом 27% в середине диапазона объясняют, почему рынок платит премию. Но премия уже учтена в цене: по модели портала справедливая стоимость предполагает -11% к текущей цене.

Для сравнения: годом ранее выручка росла на 7,7%, а сейчас – на 24,8%. Ускорение роста оправдывает часть переоценки, но не всю. Если рост замедлится до 15–20%, мультипликатор может сжаться к историческим уровням, и тогда текущая цена окажется завышенной.

Прогноз на год поднят до 34,9–35,9 млрд долларов, но он не учитывает предстоящее выделение Cloud and Power Infrastructure

Компания повысила прогноз на 2027 финансовый год: выручка 34,9–35,9 млрд долларов, рост 27% в середине диапазона; скорректированная операционная маржа 7,6–7,8%; скорректированная прибыль на акцию 4,84–5,16 доллара, рост 52% в середине диапазона. Предыдущий прогноз был 33,7–35,2 млрд долларов.

Важная оговорка: прогноз не учитывает планируемое выделение сегмента Cloud and Power Infrastructure в отдельную публичную компанию. В таблице релиза показано, что после выделения сегмент CPI будет расти на 75–85%, а оставшийся бизнес RMS + ITS – на 8–11%. То есть текущий прогноз описывает компанию до разделения.

Для инвестора это означает, что после выделения структура выручки и маржи изменится. Сегмент CPI с высоким ростом уйдёт в отдельную компанию, а оставшийся бизнес будет расти скромнее. Оценка текущей акции должна учитывать, что покупатель получает долю в обеих компаниях, но пропорции пока не определены.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация34,0 млрд USD
P/E (LTM)32,8
EV/EBITDA (LTM)19,2
P/B6,61
Чистый долг / EBITDA1,10
Операционный денежный поток (LTM)1,21 млрд
ROE18,6%
EV/EBITDA, среднее за 3 года10,3

Итог

Сильная сторона отчёта – ускорение выручки до 24,8% и рост скорректированной операционной маржи до 7,1%. Но чистая прибыль по GAAP выросла лишь на 32,2% из-за разовых 110 млн долларов расходов, а свободный денежный поток снизился до 261 млн. Долг вырос до 5 213 млн, хотя его отношение к EBITDA LTM остаётся на уровне 1,1. Главный вопрос для держателя – оправдана ли премия в 86% к собственной истории по EV/EBITDA при том, что модель портала даёт -11% к текущей цене. Вердикт – скорее непривлекательно.

FORMFACTOR INC: прибыль выросла почти в пять раз, но рынок платит за это вдвое дороже собственной истории

FORM →
FORMFACTOR INC

28 октября FORMFACTOR INC раскрыла результаты за квартал, закончившийся 26 сентября 2026 года. Выручка составила 280,5 млн долларов, операционная прибыль – 81,6 млн, чистая прибыль – 73,8 млн, операционный денежный поток – 104,3 млн. Год к году выручка прибавила 38,4%, чистая прибыль – 371,5%, а рентабельность по чистой прибыли поднялась с 7,7% до 26,3%. Бумага при этом торгуется по 51,7 EV/EBITDA против собственной трёхлетней средней 33,9, так что рост уже во многом в цене: вердикт – нейтральный.

Главные тезисы

— Выручка ускорилась до +38,4% год к году, и весь прирост ушёл в операционную прибыль

— Рентабельность по чистой прибыли выросла с 7,7% до 26,3% – рост выручки обогнал рост расходов

— Операционный денежный поток в 104,3 млн превысил чистую прибыль в 73,8 млн

— Чистый долг отрицательный: компания держит больше денег, чем должна

— Мультипликатор 51,7 EV/EBITDA на 52% выше собственной трёхлетней средней 33,9

— По модели портала потенциал бумаги к справедливой стоимости +27%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка0,200,28+38,4%
EBITDA0,03——
Операционная прибыль0,020,08+353,2%
Чистая прибыль0,020,07+371,5%
Операционный денежный поток0,030,10+286,3%
Капзатраты0,01——
Рентабельность по EBITDA14,7%——
Чистая маржа7,7%26,3%+18,6 п.п.

Выручка ускорилась до +38,4% год к году, и весь прирост ушёл в операционную прибыль

Выручка за квартал, закончившийся 26 сентября 2026 года, составила 280,5 млн долларов – на 38,4% больше, чем годом ранее. Это ускорение относительно предыдущего квартала, когда рост был 31,9%. Ещё в конце 2025 года динамика была куда скромнее: в четвёртом квартале 2025 года выручка прибавила 13,6%, а в третьем квартале 2025 года была отрицательной.

Операционная прибыль выросла непропорционально сильно – до 81,6 млн долларов. При выручке 280,5 млн это даёт операционную рентабельность около 29%, тогда как годом ранее операционная прибыль составляла лишь 18,0 млн при выручке 202,7 млн. Иными словами, каждый дополнительный доллар выручки принёс заметно больше прибыли, чем в прошлом году.

Такая динамика означает, что постоянные расходы почти не выросли вслед за выручкой. Для держателя это главный аргумент: компания не просто наращивает оборот, а делает это с растущей отдачей. Вопрос в том, насколько устойчив этот операционный рычаг, – ответ даст следующий отчёт.

Выручка и EBITDA по кварталам

Рентабельность по чистой прибыли выросла с 7,7% до 26,3% – рост выручки обогнал рост расходов

Чистая прибыль за квартал составила 73,8 млн долларов против 15,7 млн годом ранее – рост на 371,5%. Рентабельность по чистой прибыли поднялась с 7,7% до 26,3%. Разрыв между операционной и чистой прибылью невелик: при операционной прибыли 81,6 млн чистая составила 73,8 млн, то есть ниже операционной всего на 7,8 млн.

Такой узкий разрыв говорит о том, что процентные расходы и налоги не съедают существенную часть результата. У компании отрицательный чистый долг, поэтому процентные расходы не давят на прибыль. Основной вклад в рост маржи дал именно операционный уровень, а не разовые статьи ниже операционной строки.

Устойчивость маржи в 26,3% – ключевой вопрос. Если она держится, прибыль останется высокой и при более скромном росте выручки. Если же квартал опирался на необычно благоприятную структуру заказов, маржа может откатиться.

Чистая прибыль по кварталам

Операционный денежный поток в 104,3 млн превысил чистую прибыль в 73,8 млн

Операционный денежный поток за квартал составил 104,3 млн долларов – больше чистой прибыли в 73,8 млн. Превышение прибыли денежным потоком означает, что результат подкреплён реальными поступлениями, а не только начислениями. Годом ранее операционный поток был 27,0 млн при прибыли 15,7 млн – соотношение сохраняется.

За последние 12 месяцев операционный денежный поток составил 257,0 млн долларов при выручке 980,1 млн. Это около четверти выручки, что для производителя оборудования – сильный показатель. Деньги генерируются стабильно на протяжении всех четырёх последних кварталов.

Свободный денежный поток зависит ещё и от капитальных затрат. В предыдущие кварталы они колебались: 66,3 млн во втором квартале 2025 года, 15,2 млн в первом квартале 2026 года, 9,6 млн во втором квартале 2026 года. При таком уровне капитальных затрат операционный поток в 104,3 млн оставляет существенную часть свободной.

Чистый долг на отчётные даты

Чистый долг отрицательный: компания держит больше денег, чем должна

На последнюю годовую отчётную дату чистый долг составлял минус 70,97 млн долларов – денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,43. Отрицательная величина означает, что компания финансирует себя сама и не зависит от заёмных средств.

По кварталам чистый долг сильно колебался: от минус 552,2 млн во втором квартале 2026 года до минус 71,0 млн на последней годовой дате. Такие колебания отражают движение денежных средств и сроки расчётов, а не изменение долговой нагрузки в ту или иную сторону. Уровень отношения чистого долга к EBITDA остаётся отрицательным.

Для держателя это означает отсутствие процентного давления на прибыль и запас ликвидности. Компания может финансировать капитальные затраты и возвращать капитал акционерам без привлечения долга.

Оценка против собственной истории

Мультипликатор 51,7 EV/EBITDA на 52% выше собственной трёхлетней средней 33,9

По последним 12 месяцам EV/EBITDA составляет 51,7 против собственной трёхлетней средней 33,9 – на 52% выше. Бумага торгуется дороже, чем обычно торговалась за последние три года. P/E за последние 12 месяцев – 49,8, что при чистой прибыли 173,6 млн и капитализации 8 638,7 млн соответствует текущей оценке.

Рост прибыли частично оправдывает высокий мультипликатор: EBITDA за последние 12 месяцев составила 165,7 млн, и если прибыль продолжит расти такими темпами, кратность будет снижаться сама собой. Но для этого рост должен сохраниться, а не оказаться квартальным всплеском.

По модели портала потенциал бумаги к справедливой стоимости – +27%. Это наша собственная оценка, построенная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Она показывает, что при сохранении текущей динамики бумага ещё не исчерпала потенциал, хотя запас уже невелик.

Котировка за три года

По модели портала потенциал бумаги к справедливой стоимости +27%

Наша модель оценивает справедливую стоимость через рост EBITDA, умноженный на целевой мультипликатор, и сопоставляет её с капитализацией. По этой модели потенциал бумаги – +27%. Это не целевая цена и не рекомендация, а оценка того, насколько текущая цена отстаёт от фундаментальной траектории.

Реакция рынка была сдержанной: в день отчёта бумага прибавила 3,2%, и столько же она прибавила с момента выхода отчёта до 28 октября. Цена закрытия перед публикацией – 106,85 доллара. Рынок принял результат, но не переоценил бумагу резко вверх.

Сочетание сильного отчёта и умеренной реакции говорит о том, что инвесторы уже закладывали хорошие результаты в цену. Дальнейший рост будет зависеть от подтверждения маржи и выручки в следующем квартале.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация8,64 млрд USD
P/E (LTM)49,8
EV/EBITDA (LTM)51,7
P/B8,34
Чистый долг / EBITDA-0,43
Операционный денежный поток (LTM)0,26 млрд
ROE25,8%
EV/EBITDA, среднее за 3 года33,9

Итог

Квартал, закончившийся 26 сентября 2026 года, был сильным по всем ключевым линиям: выручка выросла на 38,4%, чистая прибыль – на 371,5%, маржа поднялась до 26,3%, а операционный денежный поток в 104,3 млн превысил прибыль. Рост ускорился относительно предыдущего квартала, и компания несёт отрицательный чистый долг. Главный вопрос для держателя – цена: мультипликатор 51,7 EV/EBITDA на 52% выше собственной истории, и рынок уже заложил в неё продолжение роста. По модели портала потенциал +27% оставляет место для роста, но запас невелик. Вердикт – нейтральный: бумага attractive по динамике, но не по оценке.

MGM Resorts International: выручка просела на 0,9%, а прибыль снова под давлением аренды и Лас-Вегаса

MGM →
MGM Resorts International

28 октября MGM Resorts International раскрыла результаты за третий квартал 2026 года. Выручка составила 4 211,9 млн долларов, снизившись на 0,9% год к году, скорректированная EBITDA – 395,1 млн, чистая прибыль – минус 17,1 млн. Снижение выручки ускорилось относительно второго квартала, когда рост составлял 1,0%, а слабость Лас-Вегаса и высокая аренда не позволили марже вырасти. При мультипликаторе EV/EBITDA 15,7 против собственной трёхлетней средней 16,7 акция выглядит дешевле своей истории, но по модели портала справедливая стоимость ниже рынка на 34%, поэтому оценка – нейтральная.

Главные тезисы

— Выручка снизилась на 0,9% после роста на 1,0% кварталом ранее – динамика замедлилась

— Скорректированная EBITDA упала на 2,2%, и маржа осталась на уровне 9,4%

— Лас-Вегас просел на 2% из-за снижения ADR на 8%, а регионы – на 8% из-за продажи Northfield Park

— MGM China выросла на 5% и взяла рекордные 17,1% рынка, но её EBITDAR упал на 7% из-за лицензионного платежа

— Чистый убыток сократился до 17,1 млн с 285,3 млн годом ранее, но год назад в базе был разовый списание гудвилла

— Чистый долг снизился до 27,1 млрд долларов с 29,4 млрд годом ранее, но отношение к EBITDA остаётся высоким – 11,69

— EV/EBITDA 15,7 ниже собственной трёхлетней средней 16,7, однако модель портала даёт минус 34% к справедливой стоимости

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка4,254,21-0,9%
EBITDA0,400,40-2,2%
Операционная прибыль-0,110,12в прибыль
Чистая прибыль-0,29-0,02—
Операционный денежный поток0,680,53-21,9%
Капзатраты0,280,22-19,7%
Рентабельность по EBITDA9,5%9,4%-0,1 п.п.
Чистая маржа-6,7%-0,4%+6,3 п.п.

Выручка снизилась на 0,9% после роста на 1,0% кварталом ранее – динамика замедлилась

В третьем квартале 2026 года выручка составила 4 211,9 млн долларов, что на 0,9% меньше, чем годом ранее. Во втором квартале рост был 1,0%, то есть динамика замедлилась. Снижение обеспечили два сегмента: Лас-Вегас потерял 2% выручки, а регионы – 8%.

Региональный спад на 8% в значительной мере объясняется продажей MGM Northfield Park в апреле 2026 года. На сопоставимой базе, без выбывшего актива, выручка регионов выросла на 1% – до 883,2 млн долларов. Это означает, что органическая динамика там слабо положительная, а общий минус – эффект сокращения периметра.

Лас-Вегас снизился до 1 954,3 млн долларов. Казино-выручка выросла на 8%, но гостиничная составляющая просела: выручка от номеров упала на 6%, ADR – на 8%, RevPAR – на 8%. Заполняемость осталась на уровне 89%, то есть проблема не в загрузке, а в ценах.

MGM China выросла на 5% до 1 138,2 млн долларов и достигла рекордной доли рынка 17,1%. MGM Digital прибавила 6% до 183,7 млн. Эти два сегмента частично компенсировали слабость американских казино, но не смогли вывести консолидированную выручку в плюс.

Выручка и EBITDA по кварталам

Скорректированная EBITDA упала на 2,2%, и маржа осталась на уровне 9,4%

Скорректированная EBITDA за третий квартал составила 395,1 млн долларов против 505,8 млн годом ранее – снижение на 2,2%. Маржа осталась практически неизменной: 9,4% против 9,5% годом ранее. При падении выручки удержать маржу удалось за счёт снижения арендных расходов и улучшения результата цифрового сегмента.

Аренда по тройным нетто-договорам составила 548,9 млн долларов против 564,7 млн годом ранее, то есть снизилась на 15,8 млн. Это одна из крупнейших статей, определяющих EBITDA: без неё сегментные результаты выглядели бы существенно лучше. Снижение аренды частично объясняет, почему маржа не просела вслед за выручкой.

Сегментные результаты неоднородны. EBITDAR Лас-Вегаса упал на 12% до 530,8 млн, регионов – на 18% до 242,6 млн, MGM China – на 7% до 264,0 млн. Цифровой сегмент сократил убыток до 4,2 млн с 23,2 млн. Поддержку оказали и доходы от неконсолидированных аффилиатов: доля в BetMGM и других выросла до 31,4 млн с 25,6 млн.

Слабость Лас-Вегаса и регионов перевесила рост Китая и цифры. Маржа 9,4% – тонкая для компании с такой выручкой, и любое дальнейшее снижение цен в Лас-Вегасе будет давить на неё сильнее, чем рост в Азии способен компенсировать.

Чистая прибыль по кварталам

Лас-Вегас просел на 2% из-за снижения ADR на 8%, а регионы – на 8% из-за продажи Northfield Park

Выручка Лас-Вегаса снизилась до 1 954,3 млн долларов с 1 984,6 млн годом ранее. Казино-выручка выросла на 8% до 488 млн, столы показали рост выигрыша на 17% при проценте выигрыша 25,3% против 22,6%. Но гостиничная часть просела: выручка от номеров упала на 6% до 622 млн, ADR – на 8% до 218 долларов, RevPAR – на 8% до 193 долларов.

Заполняемость осталась на уровне 89%, то есть отели были заполнены так же, как годом ранее, но по более низким ценам. Это указывает на ценовую конкуренцию или на сдвиг в структуре гостей, а не на падение спроса. Генеральный директор Билл Хорнбакл в релизе прямо говорит, что более низкие тарифы на номера повлияли на результаты квартала, а в октябре ситуация улучшилась.

Регионы снизились до 883,2 млн долларов с 956,9 млн. На сопоставимой базе выручка выросла на 1% до 883,2 млн, то есть весь минус – это выбытие MGM Northfield Park, проданного в апреле 2026 года. EBITDAR регионов на сопоставимой базе упал на 7% до 242,6 млн, что говорит о давлении на издержки даже без выбывшего актива.

Сочетание слабых цен в Лас-Вегасе и падающей прибыльности регионов – главный риск для американской части бизнеса. Рост казино-выручки в Лас-Вегасе не компенсирует потери на номерах, потому что гостиничная выручка приносит более высокую маржу.

Чистый долг на отчётные даты

MGM China выросла на 5% и взяла рекордные 17,1% рынка, но её EBITDAR упал на 7% из-за лицензионного платежа

Выручка MGM China выросла на 5% до 1 138,2 млн долларов, а доля рынка достигла рекордных 17,1%. Казино-выручка прибавила 4% до 981 млн, выигрыш на массовых столах вырос на 1% при проценте выигрыша 27,7% против 24,7%. Рост выручки при снижении дропа на 10% означает, что компания зарабатывала на более высокой марже, а не на объёме ставок.

Несмотря на рост выручки, EBITDAR сегмента упал на 7% до 264,0 млн долларов. Причина – рост внутригруппового лицензионного платежа: расходы на бренд выросли на 22 млн долларов год к году, до 41 млн. Этот платёж элиминируется в консолидации, но на уровне сегмента он напрямую уменьшает прибыль.

MGM China остаётся главным драйвером роста группы и единственным крупным сегментом с положительной динамикой выручки. Однако её вклад в консолидированную EBITDA ограничен внутригрупповыми расчётами, поэтому рекордная доля рынка не транслируется в рекордную прибыль группы.

Для инвесторов важно, что китайский бизнес растёт быстрее рынка и удерживает высокую маржу на массовых столах. Если лицензионный платёж останется на текущем уровне, сегмент будет приносить стабильный, но не растущий поток.

Оценка против собственной истории

Чистый убыток сократился до 17,1 млн с 285,3 млн годом ранее, но год назад в базе был разовый списание гудвилла

Чистый убыток, приходящийся на MGM Resorts, составил 17,1 млн долларов против 285,3 млн годом ранее. Улучшение на 268,1 млн выглядит внушительно, но год назад в базе был разовый фактор: списание гудвилла на 256,1 млн долларов. Без него убыток годом ранее был бы существенно меньше.

Операционная прибыль в третьем квартале составила 118,7 млн долларов против убытка 112,9 млн годом ранее. Разница также в значительной мере объясняется отсутствием списания гудвилла и снижением расходов по статье property transactions – до 7,6 млн с 101,8 млн. То есть операционное улучшение есть, но оно частично косметическое.

Скорректированная прибыль на акцию оказалась отрицательной – минус 0,11 доллара против плюс 0,24 доллара годом ранее. Скорректированный показатель убрал разовые эффекты, и он показывает, что без них квартал был убыточным. Это важнее, чем сокращение чистого убытка.

Прибыль на акцию по GAAP – минус 0,07 доллара. Разница между GAAP и скорректированной прибылью в основном связана с потерями по долговым и долевым инвестициям, которые частично компенсировались валютными статьями. Для оценки устойчивости бизнеса ориентироваться стоит на скорректированный показатель, и он отрицательный.

Котировка за три года

Чистый долг снизился до 27,1 млрд долларов с 29,4 млрд годом ранее, но отношение к EBITDA остаётся высоким – 11,69

Чистый долг на 30 сентября 2026 года составил 27 145,3 млн долларов. С 30 июня он снизился с 27 611,7 млн, то есть на 0,5 млрд за квартал, а с 30 сентября 2025 года – с 29 387,4 млн, на 2,2 млрд за год. Снижение долга при одновременном сокращении капитальных затрат до 221,7 млн долларов за квартал поддерживает баланс.

Отношение чистого долга к EBITDA за последние 12 месяцев – 11,69. Это высокий уровень, который отражает как значительный долг, так и сжатую EBITDA. Операционный денежный поток за квартал составил 532,5 млн долларов, что покрывает капитальные затраты 221,7 млн, но не создаёт большого запаса для снижения долга.

Процентные расходы за квартал – 102,6 млн долларов, примерно столько же, сколько годом ранее. При EBITDA 395,1 млн за квартал проценты съедают около четверти операционной прибыли. Это ограничивает возможности компании по дальнейшему сокращению долга без роста EBITDA.

Снижение долга на 2,2 млрд за год – позитивный сигнал, но оно в значительной мере связано с продажей активов, включая MGM Northfield Park. Устойчивость этого тренда зависит от того, сможет ли компания генерировать достаточно свободного денежного потока без новых продаж.

EV/EBITDA 15,7 ниже собственной трёхлетней средней 16,7, однако модель портала даёт минус 34% к справедливой стоимости

Мультипликатор EV/EBITDA за последние 12 месяцев – 15,7. Собственная трёхлетняя средняя – 16,7, то есть акция торгуется на 6% ниже своей истории по этому показателю. Это единственный аргумент в пользу оценки: по отношению к собственному прошлому бумага дешевле.

Однако P/E за последние 12 месяцев – 10,1, что отражает прибыль за период, включающую разовые статьи. Рентабельность собственного капитала отрицательная – минус 2,7%, что при чистом убытке в квартале неудивительно. Прибыль за последние 12 месяцев составила 694,1 млн долларов, но она нестабильна.

Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт минус 34% к справедливой стоимости. Это собственная оценка портала, а не консенсус рынка. Она указывает на то, что текущая цена уже учитывает восстановление прибыли, которого пока нет.

Рыночная капитализация – 7 044,5 млн долларов. При чистом долге 27,1 млрд долларов предприятие стоит около 34,2 млрд, что при EBITDA 2 322,8 млн за последние 12 месяцев и даёт мультипликатор 15,7. Для компании с падающей выручкой и высокой долговой нагрузкой такой мультипликатор не выглядит дешёвым, даже если он ниже собственной истории.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация7,04 млрд USD
P/E (LTM)10,1
EV/EBITDA (LTM)15,7
P/B2,90
Чистый долг / EBITDA11,69
Операционный денежный поток (LTM)2,31 млрд
ROE-2,7%
EV/EBITDA, среднее за 3 года16,7

Итог

Квартал показал смешанную картину. MGM China выросла на 5% и взяла рекордные 17,1% рынка, цифровой сегмент сократил убыток, а чистый долг снизился на 2,2 млрд за год. Но выручка группы упала на 0,9%, Лас-Вегас потерял 2% из-за снижения ADR на 8%, а скорректированная прибыль на акцию осталась отрицательной – минус 0,11 доллара. Сокращение чистого убытка до 17,1 млн в значительной мере объясняется отсутствием прошлогоднего списания гудвилла на 256,1 млн, а не улучшением операций. При EV/EBITDA 15,7 против собственной трёхлетней средней 16,7 акция дешевле своей истории, но модель портала даёт минус 34% к справедливой стоимости, а долговая нагрузка остаётся высокой. Оценка нейтральная: потенциал восстановления Лас-Вегаса и рост Китая уравновешиваются слабой маржой и давлением на прибыль.

Все разборы и обзоры (238) →