Нефть Brent
117$/bbl
▲ +6.4%Тематические гайды: Самые дешёвые акции металлов и добычи (2026) · Самые дешёвые угольные акции (2026) · Акции золотодобытчиков · Самые дешёвые нефтегазовые акции США (2026)
Изменение за неделю,
| Год | Стратегия | S&P 500 | Δ |
|---|---|---|---|
| 2026 | +17.8% | +11.8% | +6.1% |
| 2025 | +55.9% | +16.4% | +39.5% |
| 2024 | -2.6% | +23.5% | -26.1% |
| 2023 | -6.9% | +24.2% | -31.1% |
| 2022 | +5.8% | -19.7% | +25.5% |
| 2021 | +5.7% | +27.4% | -21.6% |
| 2020 | +51.7% | +23.1% | +28.6% |
Секторы: Нефть и газ (46) · Золотодобыча (14) · Нефтепереработка (13) · Добыча меди (12) · Уголь (9) · Природный газ (8) · Нефтяные танкеры (6) · Интегрированная нефтегазовая (6) · Добыча серебра (5) · Агробизнес (4) · Удобрения (4) · Сталь (4) · Каннабис (4) · Грузоперевозки (4) · Нефть (4) · Роялти на драгметаллы (4)
Строки упорядочены также по качеству извлечения (доля «стабильных» периодов). Наведи на строку — счётчики OK / частично / ошибки.
| Компания | Страна | Сектор | Потенциал | R/P, лет | Добыча г/г | Див.% | FCF Yield LTM | Δ выручка (ЧПД для банков) | Δ EBITDA (активы для фин.) | EV/EBITDA LTM | P/E LTM | P/B FY | ROE (анн.) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Sunoco LP COMM_SUN | CO | Нефтепереработка | +140% | — | — | 5.2% | -8.0% | 164.5% ▲ | 175.1% | 8.2x | 8.7x | 1.3x | 13.6% |
| Energy Transfer LP COMM_ET | CO | Природный газ | +103% | — | — | 6.6% | 8.2% | 78.4% | 37.2% | 8.3x | 13.3x | 1.4x | 16.7% |
| Holmen COMM_HOLM | CO | Пиломатериалы | +93% | — | — | 3.1% | 3.5% | -8.7% ▲ | -1.6% | 10.9x | 20.6x | 0.8x | 3.8% |
| Karoon Energy COMM_KAR | CO | Нефть | +91% | — | — | 2.6% | -34.6% | 16.8% ▼ | -33.1% | 5.5x | 6.6x | 0.8x | 12.5% |
| Greenfire Resources COMM_GFR | CO | Нефть | +85% | — | — | — | -2.8% | 23.5% ▼ | 81.5% | 20.7x | — | 1.5x | 19.3% |
| Matson COMM_MATX | CO | Судоходство | +75% | — | — | 0.6% | 2.6% | 16.7% ▼ | 13.1% | 12.0x | 15.9x | 2.7x | 18.8% |
| YPF COMM_YPF | CO | Нефть | +72% | — | — | — | 10.7% | 41.7% ▼ | 126.6% | 4.1x | 26.7x | 1.8x | 40.2% |
| Euroseas COMM_ESEA | CO | Судоходство | +67% | — | — | 4.6% | 15.3% | -1.3% ▼ | -1.3% | 3.0x | 3.4x | 1.0x | 26.3% |
| Harbour Energy COMM_HBR | CO | Нефть | +62% | — | — | 4.0% | 21.3% | 23.4% | 20.8% | 1.7x | — | 1.1x | 12.1% |
| Athabasca Oil COMM_ATH | CO | Нефть | +56% | — | — | — | 2.6% | -5.4% ▼ | 3.8% | 11.2x | 24.9x | 3.2x | 14.4% |
| B2Gold COMM_BTG | CO | Золото | +53% | — | — | 1.3% | 4.4% | 14.0% ▼ | -2.8% | 3.2x | 8.8x | 2.4x | 43.7% |
| Baker Hughes COMM_BKR | CO | Нефть | +50% | — | — | 1.6% | 5.6% | -2.4% | -4.9% | 11.7x | 22.3x | 2.8x | 13.9% |
| National Oilwell Varco COMM_NOV | CO | Нефть | +49% | — | — | 2.2% | 10.0% | -2.5% ▼ | 24.3% | 11.6x | 93.8x | 1.1x | 7.2% |
| Ero Copper COMM_ERO | CO | Медь | +45% | — | — | — | 6.6% | 73.9% ▲ | 101.3% | 8.6x | 9.9x | 3.3x | 31.0% |
| Vista Energy COMM_VIST | CO | Нефть | +45% | — | — | — | 4.1% | 102.3% ▲ | 106.5% | 5.5x | 9.9x | 3.3x | 44.9% |
| Peyto Exploration COMM_PEY | CO | Природный газ | +38% | — | — | 5.4% | 8.8% | 21.7% ▲ | 23.4% | 7.0x | 10.5x | 1.8x | 14.3% |
| Var Energi COMM_VAR | CO | Нефть | +37% | — | — | 8.3% | 19.1% | 66.6% | 56.8% | 1.9x | 10.3x | 28.1x | 20.1% |
| Antofagasta COMM_ANTO | CO | Медь | +37% | — | — | 1.9% | -1.5% | 17.9% ▲ | 23.3% | 7.1x | 24.7x | 3.9x | 15.6% |
| Lundin Mining COMM_LUN | CO | Медь | +33% | — | — | 0.4% | 6.1% | 38.1% ▲ | 77.2% | 7.3x | 12.0x | 2.7x | 16.9% |
| CMOC Group COMM_CMCLF | CO | Медь | +31% | — | — | 3.4% | -2.7% | 50.6% ▼ | 81.5% | 6.0x | 10.7x | 3.6x | 33.8% |
| Cardinal Energy COMM_CJ | CO | Нефть | +30% | — | — | 5.3% | 3.3% | 80.3% ▼ | 156.0% | 9.6x | 37.5x | 2.8x | 29.3% |
| Strathcona Resources COMM_SCR | CO | Нефть | +30% | — | — | 25.4% | 46.1% | 57.6% | 52.6% | 6.2x | 11.1x | 2.1x | 30.3% |
| Danaos Corporation COMM_DAC | CO | Судоходство | +28% | — | — | 2.3% | 13.7% | 4.7% | -1.8% | 4.7x | 5.4x | 0.8x | 15.2% |
| ONEOK COMM_OKE | CO | ШФЛУ | +27% | — | — | 4.4% | 5.0% | 52.8% ▲ | 10.3% | 12.2x | 16.5x | 2.7x | 17.1% |
| Crescent Energy COMM_CRGY | CO | Нефть | +26% | — | — | 3.5% | 27.9% | 55.3% | 149.3% | 3.9x | 66.1x | 0.7x | 40.0% |
| Newmont Corporation COMM_NEM | CO | Золото | +24% | — | — | 0.9% | 8.5% | 15.2% ▼ | 22.0% | 6.9x | 12.8x | 3.5x | 9.3% |
| Warrior Met Coal COMM_HCC | CO | Уголь | +23% | — | — | 0.4% | -2.2% | 71.3% ▼ | 199.8% | 10.1x | 20.6x | 2.1x | 15.6% |
| Equinox Gold COMM_EQX | CO | Золото | +23% | — | — | 0.5% | 2.0% | 169.3% ▲ | 181.9% | 8.6x | 28.8x | 1.1x | 14.8% |
| Albemarle Corporation COMM_ALB | CO | Литий | +22% | — | — | 1.7% | 11.0% | 31.1% ▲ | 181.5% | 12.9x | 49.2x | 1.2x | 19.1% |
| Suzano COMM_SUZ | CO | Целлюлоза | +21% | — | — | 0.0% | 9.5% | -4.3% ▲ | 13.9% | 5.6x | 6.7x | 1.3x | 14.7% |
| Vermilion Energy COMM_VET | CO | Нефть | +20% | — | — | 2.1% | 6.5% | 21.3% ▼ | 34.2% | 5.1x | — | 1.4x | 25.5% |
| Whitecap Resources COMM_WCP | CO | Нефть | +19% | — | — | 3.6% | 7.0% | 15.8% ▲ | 48.2% | 9.4x | 17.3x | 2.2x | 4.2% |
| PetroTal COMM_TAL | CO | Нефть | +18% | — | — | — | 6.1% | -9.3% ▼ | -40.6% | 2.6x | 24.4x | 0.8x | 3.6% |
| Spartan Delta COMM_SDE | CO | Нефть | +18% | — | — | — | -4.4% | 112.1% ▲ | 171.7% | 12.2x | 41.8x | 4.5x | 25.1% |
| Phillips 66 COMM_PSX | CO | Нефтепереработка | +18% | — | — | 1.8% | 5.9% | 53.1% ▼ | 142.5% | 17.5x | 16.0x | 3.9x | 51.3% |
| International Seaways COMM_INSW | CO | VLCC TD3C AG-China TCE, USD/day | +14% | — | — | 11.4% | 5.3% | 138.8% | 242.8% | 6.6x | 7.0x | 2.7x | 52.9% |
| Baytex Energy COMM_BTE | CO | Нефть | +14% | — | — | 0.9% | 25.3% | 54.9% ▲ | -11.7% | 7.4x | — | 1.4x | 33.1% |
| TotalEnergies COMM_TTE | CO | Нефть | +12% | — | — | 3.2% | 6.9% | 27.8% ▲ | 38.9% | 5.9x | 11.7x | 1.8x | 17.3% |
| Capital Power COMM_CPX | CO | Electricity Spot | +11% | — | — | 4.6% | 3.3% | 66.9% ▲ | -28.7% | 14.4x | 81.3x | 1.9x | -3.7% |
| Journey Energy COMM_JOY | CO | Нефть | +9% | — | — | — | 2.9% | 37.5% ▲ | 60.0% | 7.0x | 14.5x | 1.1x | 20.9% |
| Ring Energy COMM_REI | CO | Нефть | +9% | — | — | — | -8.0% | 26.7% ▼ | 43.5% | — | — | 0.4x | 37.7% |
| Atalaya Mining COMM_ATYM | CO | Медь | +9% | — | — | 1.3% | 9.1% | 20.9% ▲ | 44.4% | 6.3x | 13.1x | 2.4x | 28.5% |
| Scorpio Tankers COMM_STNG | CO | MR TC7 Singapore-EC Aus TCE, USD/day | +9% | — | — | 1.6% | 15.9% | 77.5% ▼ | 125.4% | 4.5x | 5.4x | 1.4x | 44.0% |
| Cenovus Energy COMM_CVE | CO | Нефть | +8% | — | — | 1.4% | 6.3% | 46.7% ▼ | 206.0% | 5.9x | 12.4x | 2.6x | 34.9% |
| IAMGOLD COMM_IAG | CO | Золото | +7% | — | — | — | 18.1% | 47.5% ▲ | 85.1% | 4.2x | 8.1x | 2.2x | 21.1% |
| Expand Energy COMM_EXE | CO | Природный газ | +7% | — | — | 2.5% | 13.0% | -19.8% ▲ | -32.1% | 3.8x | 8.0x | 1.2x | 10.7% |
| Archer-Daniels-Midland COMM_ADM | CO | Агро | +5% | — | — | 2.6% | 4.0% | -69.8% | 142.3% | 14.2x | 21.7x | 1.7x | 15.7% |
| Innovative Industrial Properties COMM_IIPR | CO | Каннабис | +4% | — | — | 14.0% | 11.5% | 0.7% ▼ | 2.1% | 9.7x | 11.0x | 0.8x | 9.4% |
| ZIM Integrated Shipping COMM_ZIM | CO | Судоходство | +4% | — | — | 3.0% | 40.8% | 8.9% ▼ | -0.8% | 1.4x | 25.5x | 0.9x | 6.6% |
| Hudbay Minerals COMM_HBM | CO | Медь | +2% | — | — | 0.1% | 4.2% | 17.7% ▼ | 18.2% | 7.5x | 12.8x | 2.7x | 13.2% |
| Ithaca Energy COMM_ITH | CO | Нефть | +1% | — | — | 8.8% | 13.3% | 8.7% ▲ | 22.1% | 3.9x | — | 2.5x | 9.6% |
| Suncor Energy COMM_SU | CO | Нефть | -0% | — | — | 1.6% | 7.6% | 48.3% ▼ | 124.1% | 7.1x | 15.0x | 3.0x | 32.2% |
| Core Natural Resources COMM_CNR | CO | Уголь | -1% | — | — | 0.4% | 10.4% | 3.5% ▲ | 130.4% | 6.1x | 46.9x | 1.3x | 13.7% |
| Teck Resources COMM_TECK | CO | Медь | -1% | — | — | 0.5% | 5.1% | 81.4% ▼ | 170.4% | 7.5x | 15.9x | 1.6x | 12.7% |
| Shell COMM_SHEL | CO | Нефть | -2% | — | — | 2.8% | 9.4% | 44.7% ▲ | 80.7% | 6.1x | 12.4x | 1.8x | 24.4% |
| Battalion Oil COMM_BATL | CO | Нефть и газ | -3% | — | — | — | -16.1% | 12.1% | -10.8% | 2.2x | — | 0.1x | 34.4% |
| Agnico Eagle Mines COMM_AEM | CO | Золото | -3% | — | — | 1.0% | 4.7% | 35.0% ▲ | 43.4% | 8.3x | 14.9x | 3.5x | 23.3% |
| Nordic American Tankers COMM_NAT | CO | Suezmax TD20 WAF-UKC TCE, USD/day | -6% | — | — | 8.4% | -2.8% | 56.9% ▼ | 345.6% | 10.7x | 13.5x | 3.7x | 58.6% |
| Kinross Gold COMM_KGC | CO | Золото | -6% | — | — | 0.5% | 12.0% | 29.5% ▲ | 39.7% | 4.5x | 8.5x | 3.1x | 36.0% |
| Saturn Oil & Gas COMM_SOIL | CO | Нефть | -6% | — | — | — | 6.1% | 50.2% ▼ | 71.2% | 6.2x | 38.9x | 1.8x | 49.9% |
| International Petroleum COMM_IPCO | CO | Нефть | -8% | — | — | — | -5.7% | 20.8% ▼ | 26.3% | 16.3x | 150.0x | 3.5x | 4.4% |
| Canadian Natural Resources Limited US_EP_CNQ | CO | США / Канада — нефтегазовая разведка и добыча | -9% | 27.7 | +15.2% | 2.5% | 6.2% | 71.6% ▲ | 71.8% | 8.6x | 13.6x | 3.6x | 39.9% |
| Occidental Petroleum COMM_OXY | CO | Нефть | -10% | — | — | 1.6% | 8.5% | 53.4% | 109.7% | 5.2x | 8.7x | 1.8x | 29.7% |
| Imperial Oil COMM_IMO | CO | Нефть | -10% | — | — | 1.8% | 4.9% | 46.0% ▼ | 93.3% | 11.6x | 21.7x | 4.0x | 37.5% |
| Birchcliff Energy COMM_BIR | CO | Природный газ | -10% | — | — | 1.8% | 6.1% | 4.1% ▲ | 4.7% | 5.6x | 19.3x | 0.8x | 2.2% |
| Teekay Tankers COMM_TNK | CO | Aframax TD25 USG-UKC TCE, USD/day | -10% | — | — | 1.8% | 8.3% | 63.0% ▼ | 211.4% | 4.2x | 5.8x | 2.2x | 40.5% |
| KGHM Polska Miedz COMM_KGH | CO | Медь | -11% | — | — | 0.5% | 1.5% | 51.8% | 71.0% | 5.9x | 6.5x | 1.7x | 21.8% |
| Alliance Resource Partners COMM_ARLP | CO | Уголь | -13% | — | — | 9.2% | 10.4% | 0.7% ▼ | 12.5% | 5.9x | 12.6x | 1.8x | 17.8% |
| Coeur Mining COMM_CDE | CO | Золото | -13% | — | — | 0.1% | 14.4% | 125.9% ▲ | 134.5% | 5.3x | 10.2x | 2.6x | 4.7% |
| Barrick Mining Corporation COMM_B | CO | Золото | -13% | — | — | 2.5% | 4.7% | 43.8% ▲ | 50.8% | 4.9x | 13.0x | 2.4x | 17.8% |
| Headwater Exploration COMM_HWX | CO | Нефть | -14% | — | — | 3.0% | 2.2% | 63.3% ▼ | 71.9% | 9.1x | 19.2x | 4.7x | 44.0% |
| SSR Mining COMM_SSRM | CO | Золото | -16% | — | — | 0.1% | 6.3% | 9.5% ▲ | 66.3% | 4.6x | 24.2x | 1.9x | 11.1% |
| Alamos Gold COMM_AGI | CO | Золото | -16% | — | — | 0.4% | 12.7% | 35.6% | 51.3% | 2.3x | 3.2x | 0.8x | 23.0% |
| PrimeEnergy Resources COMM_PNRG | CO | Нефть | -16% | — | — | — | 6.4% | 1.2% | -3.9% | 3.4x | 14.2x | 1.6x | 12.0% |
| Zijin Mining COMM_ZIJIN | CO | Золото | -17% | — | — | 3.1% | 3.6% | 14.0% ▲ | 66.7% | 6.6x | 11.1x | 4.1x | 37.7% |
| Sociedad Quimica y Minera de Chile COMM_SQM | CO | Литий | -17% | — | — | 4.3% | 5.1% | 136.7% ▼ | 292.8% | 6.7x | 11.8x | 3.2x | 43.4% |
| Epsilon Energy COMM_EPSN | CO | Природный газ | -19% | — | — | 4.0% | -24.3% | 57.1% ▲ | 178.0% | 11.3x | — | 1.2x | 22.5% |
| Southern Copper COMM_SCCO | CO | Медь | -19% | — | — | 2.1% | 3.9% | 39.1% | 53.8% | 14.4x | 24.7x | 14.3x | 18.4% |
| Silvercorp Metals COMM_SVM | CO | Серебро | -21% | — | — | 0.2% | 4.2% | 70.5% ▲ | 111.3% | 5.2x | 59.3x | 2.7x | 24.6% |
| Murphy Oil Corporation US_EP_MUR | CO | США — нефтегазовая разведка и добыча | -22% | 11.0 | — | 3.1% | 8.6% | 33.2% | 75.4% | 5.1x | 21.6x | 1.2x | 17.9% |
| Caledonia Mining COMM_CMCL | CO | Золото | -22% | — | — | 1.3% | 12.5% | 16.2% ▲ | 6.4% | 2.7x | 6.3x | 1.9x | 33.7% |
| Tamarack Valley Energy COMM_TVE | CO | Нефть | -23% | — | — | 1.1% | 19.2% | 15.8% ▼ | -8.5% | 13.1x | 9.8x | 3.8x | 16.1% |
| Advantage Energy COMM_AAV | CO | Природный газ | -24% | — | — | — | -6.0% | 23.5% ▲ | 26.3% | 6.3x | 21.5x | 1.0x | 10.5% |
| Eldorado Gold COMM_EGO | CO | Золото | -24% | — | — | 0.7% | -9.5% | 7.9% ▲ | 10.2% | 6.8x | 10.7x | 1.5x | 12.4% |
| Industrias Peñoles COMM_IPOAF | CO | Золото | -27% | — | — | 0.9% | 8.9% | 38.9% | 112.9% | 3.3x | 8.1x | 4.1x | 38.6% |
| Hecla Mining Company COMM_HL | CO | Серебро | -27% | — | — | 0.1% | 5.2% | 9.8% ▲ | 42.0% | 9.6x | 27.8x | 3.6x | 18.0% |
| Tourmaline Oil COMM_TOU | CO | Природный газ | -28% | — | — | 3.4% | 4.8% | 15.8% ▲ | 9.5% | 16.8x | 18.9x | 1.6x | 3.1% |
| OMV COMM_OMV | CO | Нефть | -28% | — | — | 5.9% | -2.8% | 41.7% ▲ | 49.1% | 4.2x | 8.7x | 1.4x | 12.3% |
| Surge Energy COMM_SGY | CO | Нефть | -28% | — | — | 3.9% | 9.5% | 46.6% ▼ | 79.1% | 5.6x | 29.3x | 1.8x | 39.3% |
| Eni COMM_E | CO | Нефть | -31% | — | — | 3.0% | 6.8% | 26.6% | 10.7% | 8.6x | 30.2x | 1.7x | 8.0% |
| Pan American Silver COMM_PAAS | CO | Серебро | -31% | — | — | 1.4% | 6.5% | 38.4% ▲ | 56.0% | 6.6x | 11.1x | 2.2x | 16.5% |
| GeoPark COMM_GPRK | CO | Нефть | -32% | — | — | 0.6% | -4.2% | 54.0% ▼ | -46.0% | 3.8x | 7.5x | 2.5x | 17.0% |
| Royal Gold COMM_RGLD | CO | Золото | -32% | — | — | 0.8% | -0.8% | 114.9% ▲ | 117.4% | 12.8x | 21.4x | 2.2x | 12.6% |
| EOG Resources, Inc. US_EP_EOG | CO | США — нефтегазовая разведка и добыча | -34% | 12.3 | +9.8% | 2.5% | 2.7% | 57.4% | 71.0% | 6.5x | 12.5x | 2.9x | 34.7% |
| EQT Corporation US_EP_EQT | CO | США — нефтегазовая разведка и добыча | -35% | 11.8 | +8.7% | 1.2% | 10.0% | -29.2% ▲ | -38.3% | 6.0x | 12.8x | 1.5x | 3.4% |
| Aker BP COMM_AKRBP | CO | Нефть | -36% | — | — | 6.4% | 5.0% | 42.0% | 92.6% | 3.2x | 18.7x | 2.4x | 17.9% |
| Keyera COMM_KEYCA | CO | ШФЛУ | -36% | — | — | 4.0% | -37.0% | 48.6% ▼ | 80.5% | 19.4x | 44.4x | 5.7x | 32.1% |
| Petrobras COMM_PBR | CO | Нефтепереработка | -36% | — | — | 3.0% | 9.9% | 56.2% ▲ | 100.4% | 4.4x | 6.5x | 2.2x | 45.0% |
| Exxon Mobil COMM_XOM | CO | Нефть | -37% | — | — | 2.2% | 4.1% | 42.3% ▼ | 60.0% | 10.8x | 23.4x | 3.0x | 22.6% |
| SandRidge Energy COMM_SD | CO | Природный газ | -38% | — | — | 4.7% | 11.1% | 48.0% ▲ | 19.7% | 3.7x | 6.6x | 1.1x | 20.0% |
| Nutrien COMM_NTR | CO | Удобрения | -38% | — | — | 2.4% | 6.0% | 3.6% ▲ | 2.0% | 6.8x | 14.3x | 1.3x | 19.0% |
| Antero Resources Corporation US_EP_AR | CO | США — нефтегазовая разведка и добыча | -38% | 15.2 | +0.7% | — | -10.6% | 20.2% ▲ | 53.6% | 7.3x | 11.0x | 1.6x | 14.0% |
| Equinor COMM_EQNR | CO | Нефть | -38% | — | — | 3.1% | 7.2% | 37.4% ▲ | 70.3% | 3.4x | 14.0x | 3.1x | 44.8% |
| Chevron COMM_CVX | CO | Нефть | -38% | — | — | 3.0% | 6.5% | 49.9% ▼ | 139.8% | 8.9x | 21.0x | 2.3x | 25.9% |
| Freeport-McMoRan COMM_FCX | CO | Медь | -40% | — | — | 0.9% | 1.5% | -8.8% ▼ | -18.5% | 11.0x | 22.3x | 4.9x | 19.9% |
| Paramount Resources COMM_POU | CO | Нефть | -41% | — | — | 1.7% | 1.0% | 92.8% ▼ | 297.9% | 11.0x | 32.1x | 1.4x | 10.0% |
| Matador Resources Company US_EP_MTDR | CO | США — нефтегазовая разведка и добыча | -41% | 6.4 | +13.5% | 2.5% | 6.0% | 31.1% ▼ | 50.9% | 3.5x | 10.3x | 1.3x | 27.1% |
| Intrepid Potash COMM_IPI | CO | Удобрения | -41% | — | — | — | 7.7% | -6.7% ▲ | 58.0% | 3.8x | 15.6x | 0.8x | 12.3% |
| Genco Shipping & Trading COMM_GNK | CO | Судоходство | -44% | — | — | 7.0% | 6.2% | 68.5% ▼ | 218.3% | 9.7x | 27.6x | 1.2x | 7.5% |
| Green Thumb Industries COMM_GTBIF | CO | Каннабис | -45% | — | — | — | 12.9% | 4.6% ▼ | -23.1% | 6.5x | 11.5x | 0.8x | 1.0% |
| Magnolia Oil & Gas Corporation US_EP_MGY | CO | США — нефтегазовая разведка и добыча | -46% | 5.8 | +11.3% | 2.5% | 10.4% | 50.1% ▼ | 67.2% | 4.8x | 11.3x | 2.4x | 34.8% |
| Topaz Energy COMM_TPZ | CO | Природный газ | -47% | — | — | 4.5% | 4.1% | 38.9% ▲ | 42.0% | 15.5x | 32.4x | 3.0x | 14.1% |
| Ecopetrol COMM_EC | CO | Нефть | -48% | — | — | 3.7% | 10.6% | 56.8% ▼ | 47.4% | 5.6x | 9.3x | 1.7x | 29.5% |
| Steel Dynamics COMM_STLD | CO | Сталь | -49% | — | — | 0.9% | 2.1% | 34.8% ▲ | 82.8% | 12.0x | 18.2x | 4.0x | 10.5% |
| The Andersons COMM_ANDE | CO | Агро | -49% | — | — | 1.2% | 2.6% | -1.2% | 76.1% | 10.5x | 14.2x | 1.7x | 17.5% |
| Franco-Nevada Corporation COMM_FNV | CO | Золото | -49% | — | — | 0.6% | 4.0% | 57.3% ▲ | 43.5% | 20.7x | 29.8x | 5.8x | 17.3% |
| Ovintiv Inc. US_EP_OVV | CO | США / Канада — нефтегазовая разведка и добыча | -49% | 10.4 | +9.3% | 1.7% | 11.5% | 23.9% ▲ | 41.8% | 5.4x | 21.7x | 1.8x | 15.8% |
| Talos Energy COMM_TALO | CO | Нефть | -50% | — | — | — | 7.6% | 56.5% ▼ | -58.5% | 5.8x | — | 1.5x | 30.6% |
| Amplify Energy COMM_AMPY | CO | Нефть | -52% | — | — | — | -37.7% | -22.9% | -82.2% | — | 8.2x | 0.4x | 16.1% |
| CNX Resources Corporation US_EP_CNX | CO | США — добыча газа и НПЛ | -52% | 15.4 | +4.1% | — | 1.4% | -35.7% ▲ | -43.9% | 6.5x | 5.7x | 1.3x | 17.1% |
| Alpha Metallurgical Resources COMM_AMR | CO | Уголь | -52% | — | — | — | 36.8% | 6.4% ▼ | -28.9% | — | — | — | -3.3% |
| Cresco Labs COMM_CRLBF | CO | Каннабис | -53% | — | — | — | 2.2% | 5.9% ▼ | -29.1% | 4.3x | — | 0.6x | 19.3% |
| First Majestic Silver COMM_AG | CO | Серебро | -53% | — | — | 0.3% | 10.8% | 56.5% ▲ | 117.9% | 6.6x | 18.5x | 2.6x | 17.2% |
| Kimbell Royalty Partners COMM_KRP | CO | Природный газ | -54% | — | — | 9.4% | 0.9% | 30.0% | 24.4% | 8.3x | 16.5x | 2.7x | 27.1% |
| Range Resources Corporation US_EP_RRC | CO | США — нефтегазовая разведка и добыча | -54% | 22.1 | — | 0.9% | 7.3% | -11.3% ▲ | -25.2% | 8.0x | 12.5x | 2.5x | 16.8% |
| First Quantum Minerals COMM_FQM | CO | Медь | -56% | — | — | — | 2.9% | 24.1% ▲ | -7.7% | 14.4x | — | 1.8x | 4.9% |
| Peabody Energy COMM_BTU | CO | Уголь | -58% | — | — | 1.3% | -6.9% | 12.7% ▲ | -56.4% | 12.5x | — | 0.8x | -10.7% |
| BHP Group COMM_BHP | CO | Железная руда | -59% | — | — | 4.4% | 6.2% | 18.3% ▼ | 25.9% | 6.4x | 20.1x | 4.2x | 30.0% |
| Wheaton Precious Metals COMM_WPM | CO | Золото | -60% | — | — | 0.5% | 2.2% | 84.7% ▲ | 95.0% | 21.4x | 26.8x | 6.3x | 23.0% |
| Texas Pacific Land Corporation COMM_TPL | CO | Нефть | -60% | — | — | 0.7% | -0.5% | 31.2% | 32.4% | 31.2x | 43.1x | 16.0x | 38.1% |
| Devon Energy Corporation US_EP_DVN | CO | США — нефтегазовая разведка и добыча | -62% | 7.9 | +13.2% | 2.2% | 12.4% | 63.5% ▲ | 90.8% | 6.2x | 12.2x | 2.6x | 26.7% |
| ConocoPhillips COMM_COP | CO | Нефть | -63% | — | — | 2.2% | 4.9% | 29.2% ▲ | 53.1% | 7.7x | 20.3x | 2.9x | 24.2% |
| W&T Offshore, Inc. US_EP_WTI | CO | США — нефтегазовая разведка и добыча | -66% | 9.8 | +2.1% | 1.0% | 6.3% | 32.9% ▼ | 254.8% | 7.1x | — | — | 42.8% |
| Fortuna Mining COMM_FSM | CO | Серебро | -66% | — | — | — | 21.8% | 38.2% | 56.9% | 3.2x | 7.4x | 2.0x | 17.1% |
| Dorchester Minerals COMM_DMLP | CO | Нефть | -66% | — | — | 10.4% | 9.3% | 73.1% ▼ | 72.5% | 8.8x | 16.7x | 4.8x | 41.1% |
| APA Corporation US_EP_APA | CO | США — нефтегазовая разведка и добыча | -66% | 6.2 | +6.4% | 1.9% | 9.8% | 9.0% ▼ | 36.2% | 3.7x | 10.9x | 3.0x | 44.3% |
| Black Stone Minerals COMM_BSM | CO | Нефть | -68% | — | — | 8.1% | 6.4% | -23.4% ▲ | -29.5% | 11.0x | 11.2x | 3.8x | 53.6% |
| Endeavour Silver COMM_EXK | CO | Серебро | -69% | — | — | — | -3.0% | 139.4% ▲ | 773.7% | 8.1x | 33.4x | 4.6x | 39.2% |
| UFP Industries COMM_UFPI | CO | Пиломатериалы | -69% | — | — | 1.8% | 5.5% | 2.6% | -5.2% | 9.2x | 19.5x | 1.6x | 10.8% |
| Evolution Petroleum COMM_EPM | CO | Нефть | -70% | — | — | 12.2% | -5.0% | 14.7% | -16.8% | 7.1x | — | 2.2x | 30.6% |
| Diamondback Energy, Inc. US_EP_FANG | CO | США — нефтегазовая разведка и добыча | -70% | 10.8 | +48.4% | 2.1% | 11.5% | 51.2% ▲ | 63.8% | 10.8x | 39.4x | 1.6x | 20.2% |
| Rio Tinto COMM_RIO | CO | Железная руда | -71% | — | — | 5.6% | 3.4% | 14.5% ▲ | 3.8% | 6.9x | 13.3x | 2.2x | 41.8% |
| Curaleaf Holdings COMM_CURLF | CO | Каннабис | -74% | — | — | — | 3.7% | 8.1% ▼ | 18.4% | 10.3x | — | 2.3x | 5.9% |
| SM Energy Company US_EP_SM | CO | США — нефтегазовая разведка и добыча | -76% | 8.9 | +18.2% | 2.1% | 12.9% | 215.3% ▲ | 255.2% | 4.8x | 9.5x | 2.2x | 58.4% |
| Obsidian Energy COMM_OBE | CO | Нефть | -79% | — | — | — | -8.3% | 43.0% ▼ | 61.6% | 6.5x | 40.6x | 0.8x | 12.4% |
| Comstock Resources, Inc. US_EP_CRK | CO | США — нефтегазовая разведка и добыча | -83% | 15.6 | — | — | -12.8% | -24.9% ▲ | -23.3% | 5.8x | 8.2x | 1.6x | 1.3% |
| Nucor Corporation COMM_NUE | CO | Сталь | -86% | — | — | 0.9% | -0.3% | 23.0% ▲ | 59.7% | 15.5x | 33.8x | 2.8x | 21.2% |
| Hallador Energy COMM_HNRG | CO | Уголь | -86% | — | — | — | -8.5% | -1.3% ▲ | -116.4% | 8.6x | — | 3.0x | -30.8% |
| Gerdau COMM_GGB | CO | Сталь | -92% | — | — | 2.0% | 2.1% | 12.0% ▲ | 47.5% | 6.9x | 39.5x | 1.0x | 10.9% |
| The Mosaic Company COMM_MOS | CO | Удобрения | -94% | — | — | 4.9% | -16.2% | -6.0% ▲ | -19.5% | 10.0x | — | 0.5x | -9.4% |
| Northern Oil and Gas, Inc. US_EP_NOG | CO | США — нефтегазовая разведка и добыча | -97% | 7.8 | +9.0% | 6.4% | 4.3% | 5.4% ▲ | 5.0% | 5.7x | — | 1.4x | 50.1% |
| Alcoa Corporation COMM_AA | CO | Алюминий | — | — | — | 1.1% | 10.0% | 23.7% ▼ | 141.3% | 4.2x | 6.5x | 1.6x | 8.2% |
| Acadian Timber COMM_ADN | CO | Пиломатериалы | — | — | — | 6.7% | 3.2% | -15.4% ▼ | -42.1% | 29.7x | 6.8x | 0.9x | 1.5% |
| Bunge Global COMM_BG | CO | Агро | — | — | — | 2.8% | -3.2% | 88.3% ▲ | 118.2% | 14.1x | 19.8x | 1.3x | 17.0% |
| Barnwell Industries COMM_BRN | CO | Нефть и газ | — | — | — | — | -26.9% | 5.9% ▼ | -151.9% | 3.5x | — | 1.3x | -6.9% |
| CMB.TECH COMM_CMBT | CO | Судоходство (смешанный флот) | — | — | — | 4.3% | 5.6% | 81.5% ▼ | 146.5% | 9.1x | 6.4x | 4.5x | 48.1% |
| Cleveland-Cliffs COMM_CLF | CO | Сталь | — | — | — | — | -5.6% | 18.5% ▲ | 578.6% | 20.2x | — | 1.3x | 3.6% |
| CVR Energy COMM_CVI | CO | Нефтепереработка | — | — | — | 0.3% | 6.0% | 55.5% ▲ | 64.3% | 8.4x | 84.7x | 8.0x | -2.3% |
| Daqo New Energy COMM_DQ | CO | Поликремний | — | — | — | — | -42.8% | -17.0% ▲ | — | — | — | 0.2x | -7.4% |
| VAALCO Energy COMM_EGY | CO | Нефть | — | — | — | 3.8% | -8.4% | 39.5% ▼ | 71.4% | 13.6x | — | 1.5x | 46.8% |
| Lithium Americas COMM_LAC | CO | Литий | — | — | — | — | -165.8% | — | -206.0% | — | — | 1.0x | 0.6% |
| Meren Energy COMM_MEREN | CO | Нефть | — | — | — | 9.6% | 18.3% | 183.8% | 17.6% | 3.3x | — | 1.3x | 18.1% |
| Ramaco Resources COMM_METC | CO | Уголь | — | — | — | — | -27.6% | -5.3% ▼ | -145.3% | — | — | 0.8x | -15.2% |
| Martin Midstream Partners COMM_MMLP | CO | Химия | — | — | — | 1.0% | -11.1% | 37.3% ▲ | 22.7% | 6.1x | — | — | 5.9% |
| Mexco Energy COMM_MXC | CO | Нефть и газ | — | — | — | 1.0% | 1.9% | 9.3% ▼ | 15.9% | 5.0x | 13.3x | 1.0x | 9.9% |
| NACCO Industries COMM_NC | CO | Уголь | — | — | — | 3.0% | 10.0% | 6.0% ▲ | -174.4% | 8.6x | 14.9x | 0.6x | -0.9% |
| REX American Resources COMM_REX | CO | Нефтепереработка | — | — | — | — | -11.0% | 6.3% ▼ | 203.3% | 5.3x | 10.4x | 2.3x | 25.0% |
| CSN COMM_SID | CO | Сталь | — | — | — | — | -80.6% | 16.1% ▲ | -23.0% | 6.3x | — | 0.5x | -19.7% |
| Tyson Foods COMM_TSN | CO | Мясо | — | — | — | 3.6% | 5.2% | -0.1% | 17.3% | 10.2x | 34.2x | 1.1x | 1.3% |
| Tronox Holdings COMM_TROX | CO | Диоксид титана | — | — | — | 5.8% | -29.0% | 18.7% | 87.2% | 35.2x | — | 0.5x | -55.8% |
| US Energy COMM_USEG | CO | Нефть и газ | — | — | — | — | -30.8% | 5.2% ▼ | — | — | — | 2.2x | -24.1% |
| Valvoline COMM_VVV | CO | Нефтепереработка | — | — | — | — | -12.0% | 24.1% ▼ | 30.0% | 14.1x | 39.6x | 11.9x | 22.3% |
| Vale COMM_VALE | CO | Железная руда | — | — | — | 8.6% | 5.3% | 16.9% ▲ | 13.7% | 6.6x | 27.3x | 1.3x | 14.1% |
| West Fraser Timber COMM_WFG | CO | Пиломатериалы | — | — | — | 1.4% | -9.2% | -6.4% ▼ | -40.0% | — | — | 0.9x | -4.4% |
| Weyerhaeuser COMM_WY | CO | Пиломатериалы | — | — | — | 4.3% | 0.2% | -0.9% ▲ | 2.3% | 14.4x | 29.9x | 1.5x | 6.9% |
| Chord Energy Corporation US_EP_CHRD | CO | США — нефтегазовая разведка и добыча | — | 9.1 | +26.5% | 3.3% | 7.6% | -7.1% ▼ | -24.5% | 3.6x | 10.3x | 1.1x | 25.6% |
| Permian Resources Corporation US_EP_PR | CO | США — нефтегазовая разведка и добыча | — | 7.8 | +22.6% | 2.5% | 10.5% | 55.1% ▼ | 78.7% | 5.4x | 15.5x | 1.9x | 27.2% |
Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.
| Компания | Страна | Сектор | Потенциал | R/P, лет | Добыча г/г | Див.% | FCF Yield LTM | Δ выручка (ЧПД для банков) | Δ EBITDA (активы для фин.) | EV/EBITDA LTM | P/E LTM | P/B FY | ROE (анн.) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| PBF Energy COMM_PBF | CO | Нефтепереработка | +85% | — | — | 1.4% | 10.9% | 56.2% | 585.3% | 3.9x | 6.5x | 1.6x | 60.8% |
| Par Pacific COMM_PARR | CO | Нефтепереработка | +85% | — | — | — | 10.4% | 56.8% ▼ | 410.4% | 3.7x | 4.6x | 2.6x | 105.7% |
| Frontline COMM_FRO | CO | VLCC TD3C AG-China TCE, USD/day | +61% | — | — | 11.3% | 5.7% | 96.5% ▼ | 211.6% | 8.4x | 7.9x | 4.7x | 87.9% |
| Okeanis Eco Tankers COMM_ECO | CO | VLCC TD3C AG-China TCE, USD/day | +61% | — | — | 9.3% | 2.1% | 239.4% ▲ | 432.6% | 7.9x | 8.3x | 5.9x | 115.0% |
| Delek US COMM_DK | CO | Нефтепереработка | +53% | — | — | 1.4% | 12.7% | 47.8% ▲ | 589.9% | 7.0x | 20.1x | 8.3x | -189.6% |
| Cheniere Energy COMM_LNG | CO | Природный газ | +52% | — | — | 0.7% | 4.7% | 23.5% ▲ | 28.3% | 11.9x | 22.6x | 8.3x | — |
| Glencore COMM_GLEN | CO | Медь | +24% | — | — | 2.3% | -0.3% | 48.6% | -8.4% | 12.4x | 231.7x | 2.2x | 23.3% |
| Amerigo Resources COMM_ARG | CO | Медь | +21% | — | — | 10.8% | 10.7% | 61.1% ▼ | 119.6% | 6.6x | 14.1x | 7.0x | 62.9% |
| Taseko Mines COMM_TGB | CO | Медь | +21% | — | — | — | 8.8% | 189.8% ▼ | 870.0% | 10.4x | 229.9x | 7.3x | 10.6% |
| Gulfport Energy COMM_GPOR | CO | Природный газ | +14% | — | — | — | 10.1% | -27.8% ▲ | -38.3% | 4.0x | 6.2x | 1.7x | 19.2% |
| DHT Holdings COMM_DHT | CO | VLCC TD3C AG-China TCE, USD/day | +6% | — | — | 9.2% | 3.6% | 122.7% ▼ | 234.8% | 8.2x | 8.3x | 3.5x | 61.9% |
| CrossAmerica Partners COMM_CAPL | CO | Нефть | +3% | — | — | 9.5% | 9.4% | 22.6% ▼ | -19.7% | 8.9x | 15.3x | — | -89.9% |
| CF Industries COMM_CF | CO | Удобрения | -2% | — | — | 1.7% | 10.4% | 17.6% ▲ | 51.8% | 5.1x | 7.8x | 4.0x | 62.7% |
| Parex Resources COMM_PXT | CO | Нефть | -9% | — | — | 5.1% | -13.2% | 94.3% ▼ | 93.1% | 5.2x | 3.6x | 1.1x | 83.0% |
| Targa Resources COMM_TRGP | CO | ШФЛУ | -11% | — | — | 1.5% | 1.5% | 4.2% | 13.9% | 15.5x | 28.6x | 21.2x | 90.0% |
| Gold Resource Corporation COMM_GORO | CO | Золото | -19% | — | — | — | 7.9% | 88.0% ▲ | — | 5.3x | 20.1x | 5.5x | -112.7% |
| California Resources Corporation US_EP_CRC | CO | США — нефтегазовая разведка и добыча | -30% | 13.0 | +25.5% | 3.0% | 2.4% | 32.6% | 62.5% | 13.3x | — | 1.3x | 65.1% |
| Trulieve Cannabis COMM_TCNNF | CO | Каннабис | -35% | — | — | — | 10.1% | -10.3% ▼ | -9.9% | 7.7x | — | 1.7x | -169.4% |
| Riley Exploration Permian COMM_REPX | CO | Нефть | -43% | — | — | 2.2% | 7.9% | 94.2% ▼ | 131.7% | 4.9x | 9.9x | 1.9x | 58.9% |
| Osisko Gold Royalties COMM_OR | CO | Золото | -51% | — | — | 0.6% | 4.5% | 126.4% ▲ | 149.7% | 19.2x | 21.3x | 5.0x | 16.6% |
| Marathon Petroleum COMM_MPC | CO | Нефтепереработка | -60% | — | — | 0.9% | 9.7% | 53.8% | 173.3% | 9.5x | 16.4x | 8.1x | 96.8% |
| NGL Energy Partners COMM_NGL | CO | Нефть | -73% | — | — | — | 7.3% | 59.1% ▲ | 26.8% | 13.2x | — | — | -118.2% |
| Cameco COMM_CCJ | CO | Уран | -90% | — | — | 0.2% | 1.4% | -5.6% ▼ | -41.0% | 56.9x | 133.8x | 7.4x | 1.4% |
| American Resources COMM_AREC | CO | Коксующийся уголь | — | — | — | 3.8% | -40.8% | -100.0% ▼ | — | — | 2.2x | 1.3x | 9.1% |
| Aemetis COMM_AMTX | CO | Нефтепереработка | — | — | — | — | -38.0% | 20.0% ▼ | — | — | — | — | 11.6% |
| Calumet COMM_CLMT | CO | Нефтепереработка | — | — | — | — | 3.5% | 40.8% ▲ | -62.1% | 30.2x | — | — | 142.8% |
| Gran Tierra Energy COMM_GTE | CO | Нефть | — | — | — | — | 38.6% | 22.8% | 99.6% | — | — | 1.8x | 82.5% |
| Houston American Energy COMM_HUSA | CO | Нефть и газ | — | — | — | — | -45.0% | 304.4% | — | — | — | 2.0x | -43.4% |
| Ivanhoe Mines COMM_IVN | CO | Добыча меди | — | — | — | — | -4.7% | 57.7% | — | — | 67.9x | 1.6x | 3.4% |
| Kosmos Energy COMM_KOS | CO | Нефть | — | — | — | — | -8.2% | 54.7% | 356.5% | 38.9x | — | 2.6x | 121.2% |
| Mercer International COMM_MERC | CO | Лес и древесина | — | — | — | — | — | 1.5% ▼ | -227.9% | — | — | 0.1x | — |
| PEDEVCO COMM_PED | CO | Нефть и газ | — | — | — | — | -148.2% | — | — | 1.4x | — | 0.3x | 36.5% |
| TORM COMM_TRMD | CO | Продуктовые танкеры | — | — | — | 11.1% | 4.7% | -14.1% ▼ | -32.9% | 8.6x | 14.1x | 1.8x | 13.4% |
| Valero Energy COMM_VLO | CO | Нефтепереработка | — | — | — | 1.1% | 7.0% | 43.3% ▲ | 286.9% | 6.7x | 18.0x | 5.5x | 60.9% |
Краткие разборы свежих корпоративных результатов и сырьевых трендов.
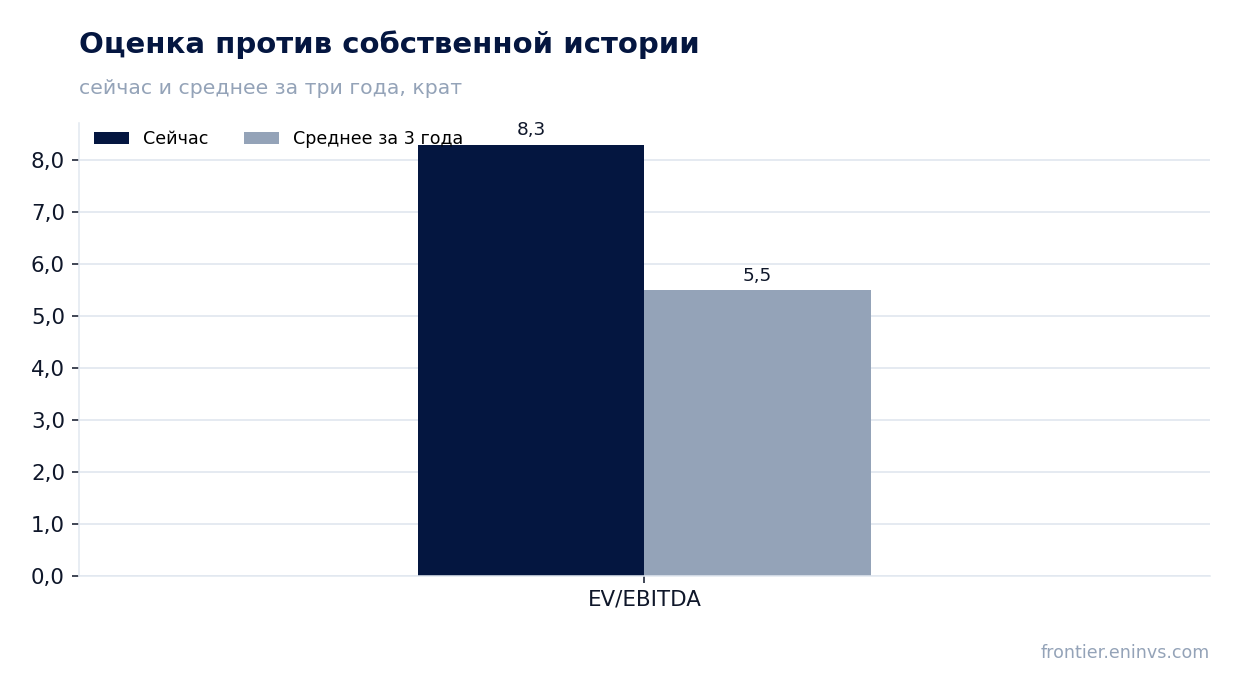
Результаты Eni за третий квартал 2026 года, закончившийся 30 сентября, показали выручку 29 909,0 млн долларов, рост на 26,6% год к году, EBITDA 3 924,3 млн и чистую прибыль 3 681,9 млн, что на 292,1% выше уровня годичной давности. Маржа EBITDA при этом снизилась до 13,1% с 16,0%, а чистая маржа выросла до 12,3% с 4,0%. Долговая нагрузка составляет 1,88 EBITDA за последние 12 месяцев, а EV/EBITDA 8,3 против собственной трёхлетней средней 5,5. При текущей цене акция выглядит нейтрально: сильный рост прибыли и дивидендная доходность 3,1% уравновешиваются сжатием операционной маржи и премией к собственной истории.
— Выручка в третьем квартале выросла на 26,6% год к году, и это ускорение против 15,3% в первом квартале
— Маржа EBITDA сжалась до 13,1% с 16,0%, хотя прибыль выросла почти вчетверо
— Чистая прибыль 3 681,9 млн получена при операционной прибыли 2 139,1 млн, то есть ниже неё
— Долг 25,7 млрд долларов при отношении к EBITDA 1,88 – умеренная нагрузка, но за год он вырос на 1,9 млрд
— Операционный поток 5 007,6 млн покрывает процентные и инвестиционные нужды, но дивиденд съедает заметную часть
— Дивидендная доходность 3,1% скромнее, чем у сопоставимых бумаг, и зависит от устойчивости прибыли
— EV/EBITDA 8,3 на 51% выше собственной трёхлетней средней 5,5 – акция дороже своей истории
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 23,6 | 29,9 | +26,6% |
| EBITDA | 3,77 | 3,92 | +4,1% |
| Операционная прибыль | 1,39 | 2,14 | +53,6% |
| Чистая прибыль | 0,94 | 3,68 | +292,1% |
| Операционный денежный поток | 3,60 | 5,01 | +39,1% |
| Рентабельность по EBITDA | 16,0% | 13,1% | -2,9 п.п. |
| Чистая маржа | 4,0% | 12,3% | +8,3 п.п. |
Выручка за третий квартал 2026 года составила 29 909,0 млн долларов, что на 26,6% выше уровня того же квартала годом ранее. В первом квартале рост был 15,3%, то есть темп ускорился. Квартальная динамика внутри года неровная: после 22 971,3 млн в первом квартале выручка во втором не раскрыта, но третий квартал заметно выше и первого, и четвёртого квартала 2025 года.
Ускорение опирается на ценовую конъюнктуру и объёмы, но в предоставленных фактах нет разбивки по сегментам, поэтому назвать точный вклад добычи и переработки нельзя. Важно, что рост выручки не сопровождается ростом операционной прибыли: она составила 2 139,1 млн, и это меньше, чем в первом квартале 2025 года. То есть компания продаёт больше, но зарабатывает на каждом долларе выручки меньше.
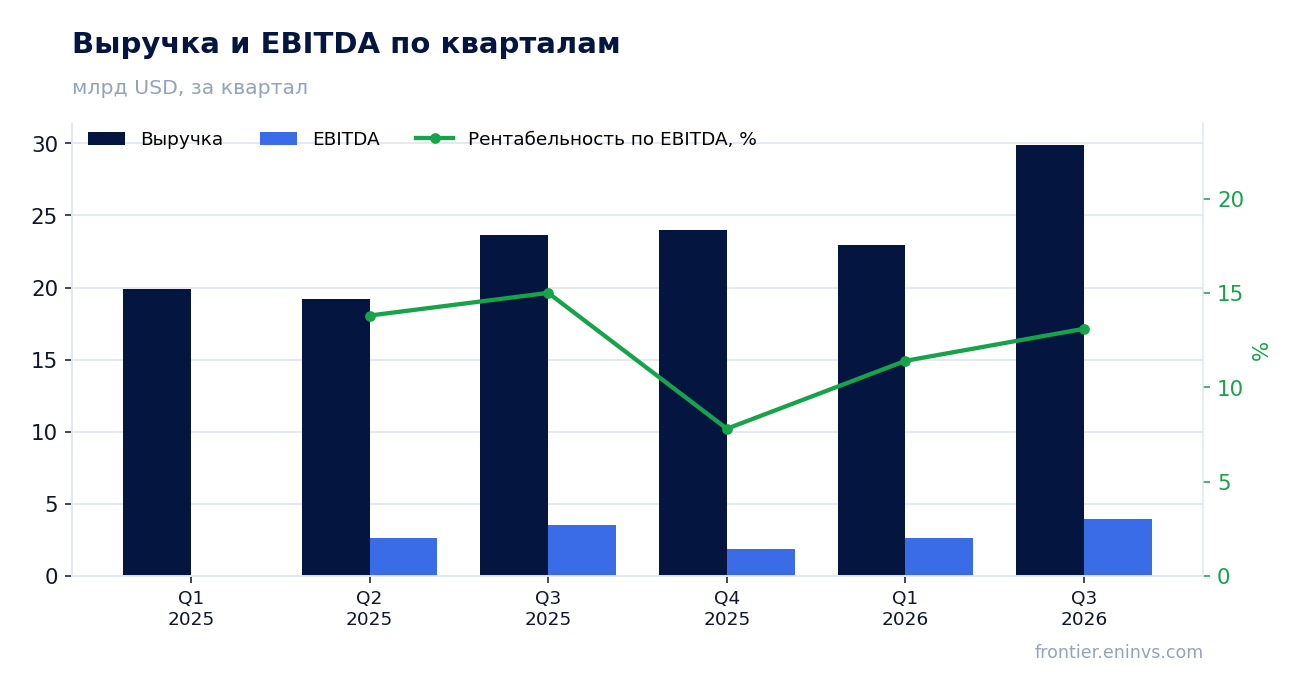
EBITDA за третий квартал составила 3 924,3 млн долларов, рост всего 4,1% год к году при росте выручки на 26,6%. Из-за этого маржа EBITDA снизилась до 13,1% с 16,0% годом ранее. Это главный операционный факт отчёта: выручка прибавила четверть, а операционная прибыльность на уровне EBITDA почти не выросла.
Сжатие маржи означает, что затраты росли быстрее выручки. В фактах нет детализации по статьям, поэтому назвать конкретную причину – рост закупок, транспортных расходов или роялти – нельзя. Но эффект виден в абсолютных числах: при выручке почти в 30 млрд долларов каждый процентный пункт маржи стоит около 300 млн, и потеря трёх пунктов – это порядка 900 млн недополученной EBITDA относительно прошлогодней пропорции.
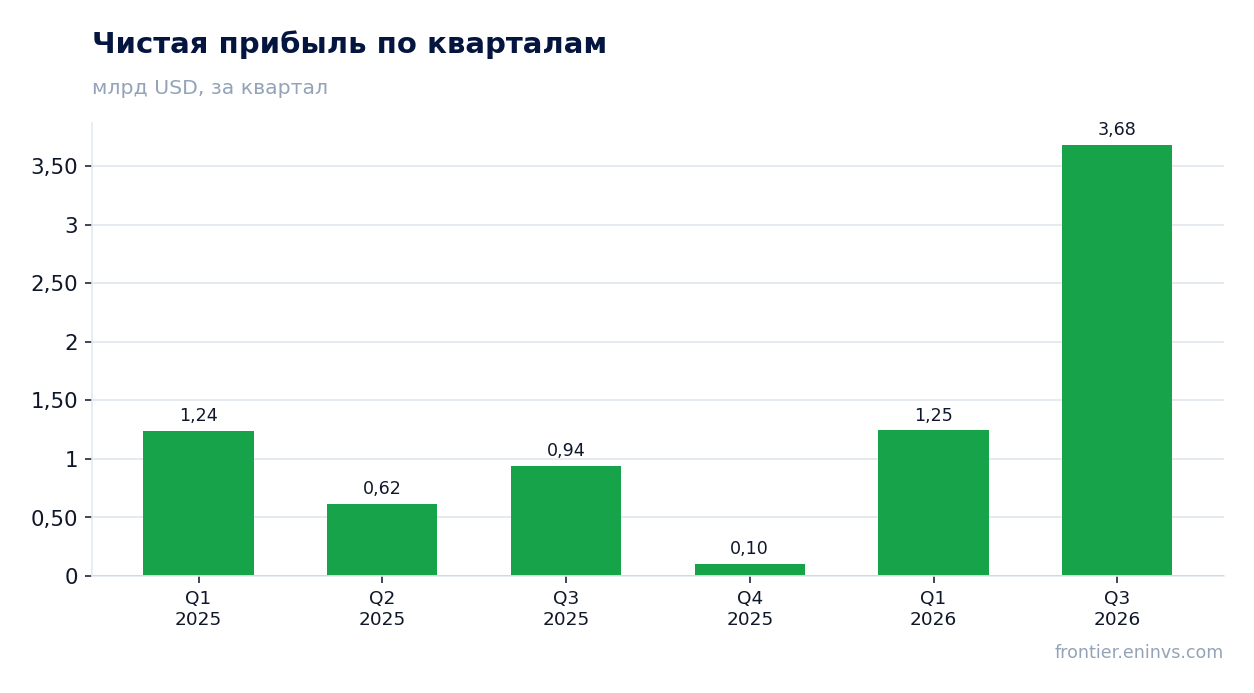
Чистая прибыль за третий квартал составила 3 681,9 млн долларов против 938,9 млн годом ранее, рост на 292,1%. При этом операционная прибыль была 2 139,1 млн, то есть чистая прибыль превышает операционную более чем на 1,5 млрд. Такое соотношение означает, что ниже операционной строки был получен заметный доход – вероятно, от финансовых статей или разовых факторов, – но в фактах его природа не раскрыта.
Чистая маржа выросла до 12,3% с 4,0%, и это выглядит сильнее операционной динамики. Для оценки устойчивости прибыли важно, что операционная прибыль в 2 139,1 млн ниже, чем в первом квартале 2025 года, когда она составляла 3 915,5 млн. Если разовый доход не повторится, чистая прибыль следующего квартала будет ближе к операционной.
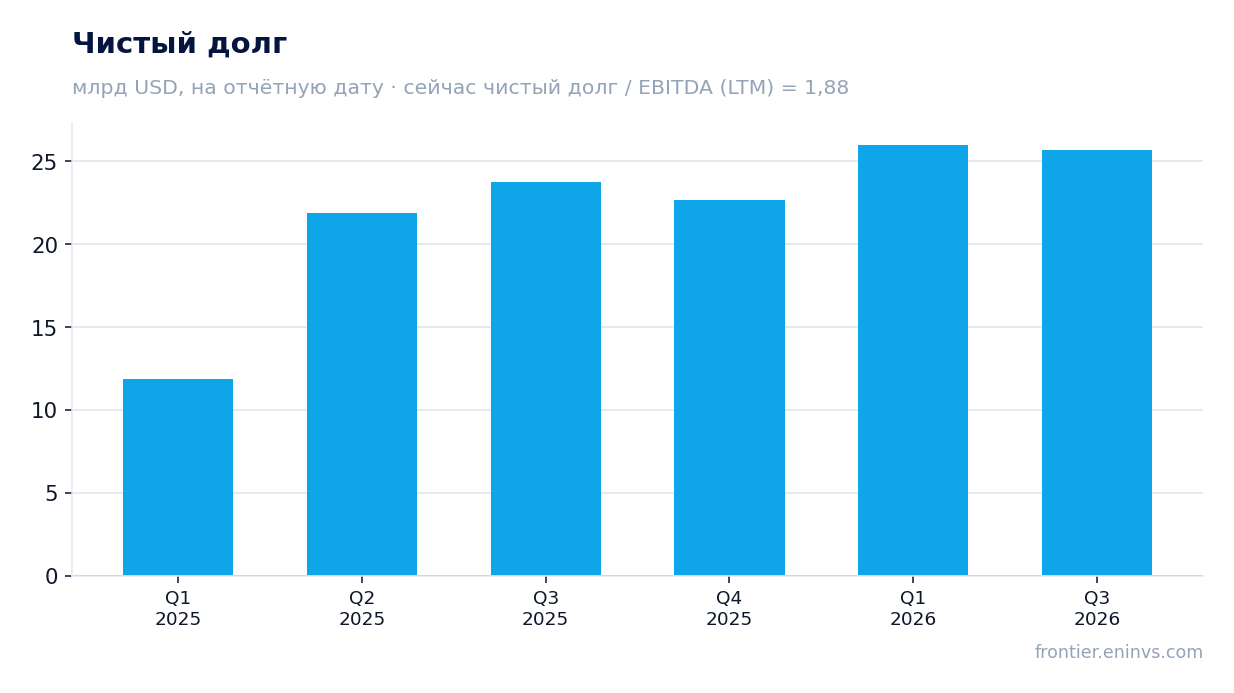
Чистый долг на 30 сентября 2026 года составил 25 688,4 млн долларов, или 25,7 млрд. Отношение к EBITDA за последние 12 месяцев – 1,88, что для нефтегазовой компании умеренно. С 31 марта 2026 года долг снизился с 26,0 млрд до 25,7 млрд, то есть на 0,3 млрд, а за 12 месяцев вырос с 23,8 млрд на 30 сентября 2025 года на 1,9 млрд.
Рост долга за год при сильной прибыли объясняется инвестициями и выплатами акционерам, но в фактах нет разбивки движения средств. Важно, что уровень 1,88 не создаёт давления на баланс, но и не даёт запаса для нового долга без роста EBITDA. Процентные расходы в фактах не раскрыты, поэтому оценить их покрытие потоком нельзя.
Операционный денежный поток за третий квартал составил 5 007,6 млн долларов, что выше EBITDA 3 924,3 млн. Это означает, что оборотный капитал высвобождал средства, а не поглощал их. Поток покрывает капитальные вложения, величина которых в фактах не раскрыта, и дивидендные выплаты.
Дивидендная доходность за последние 12 месяцев – 3,1%, что при рыночной капитализации 90,0 млрд долларов соответствует выплатам около 2,8 млрд в год. Это примерно половина квартального операционного потока, то есть дивиденд обеспечен, но не с большим запасом. Если EBITDA останется под давлением, а долг продолжит расти, свобода для увеличения выплат сузится.
Последняя выплата за 12 месяцев обеспечила доходность 3,1% к текущей цене. Для нефтегазового сектора это умеренный уровень, и он ниже, чем можно было бы ожидать при прибыли 3,7 млрд за квартал. Причина в том, что значительная часть прибыли третьего квартала, вероятно, разовая, и компания не спешит распределять её.
Наша оценка дивиденда на текущий год исходит из сохранения payout на уровне, который обеспечивает 3,1% доходности, то есть около 2,8 млрд выплат. Это зависит от того, повторится ли разовый доход ниже операционной строки, и от готовности компании увеличивать долг. Если прибыль вернётся к операционному уровню 2,1 млрд в квартал, выплаты могут быть сокращены.
Доходность 3,1% ниже ключевой ставки, которая в фактах не указана, но для рынка акций это нормально. Главный риск для дивиденда – не долг, а сжатие маржи: при марже EBITDA 13,1% и росте выручки на 26,6% компания зарабатывает меньше на каждом долларе, и это ограничивает базу для выплат.
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 8,3 при собственной трёхлетней средней 5,5. Это премия в 51%, то есть рынок оценивает компанию дороже, чем в среднем за три года. P/E за последние 12 месяцев – 28,9, что также высоко для нефтегазового сектора.
Премия оправдана только если прибыль третьего квартала устойчива. Но операционная прибыль 2 139,1 млн ниже, чем в первом квартале 2025 года, а маржа EBITDA сжалась. По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом мультипликаторе, справедливая стоимость акции на 5% ниже текущей. Это не консенсус, а наша собственная оценка.
Для сравнения: при мультипликаторе на уровне трёхлетней средней 5,5 акция стоила бы значительно дешевле. Текущая цена закладывает восстановление маржи, которого в отчёте не видно. Если в следующем квартале маржа не начнёт расти, премия к истории будет сложно удержать.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 90,0 млрд USD |
| P/E (LTM) | 28,9 |
| EV/EBITDA (LTM) | 8,3 |
| P/B | 1,66 |
| Чистый долг / EBITDA | 1,88 |
| ROE | 8,0% |
| Дивидендная доходность (12 мес) | 3,1% |
| EV/EBITDA, среднее за 3 года | 5,5 |
Сильная сторона отчёта – выручка: рост на 26,6% с ускорением против 15,3% в первом квартале, и операционный поток 5 007,6 млн, который покрывает инвестиции и дивиденд. Слабая сторона – маржа: EBITDA выросла всего на 4,1%, маржа сжалась до 13,1% с 16,0%, и операционная прибыль 2 139,1 млн ниже прошлогодних уровней. Чистая прибыль 3 681,9 млн выглядит впечатляюще, но она выше операционной, и её устойчивость под вопросом. Долг 25,7 млрд при 1,88 EBITDA умеренный, дивидендная доходность 3,1% скромная. Акция торгуется с премией 51% к собственной трёхлетней средней по EV/EBITDA, и по модели портала справедливая стоимость на 5% ниже текущей цены. Вердикт – нейтрально: рост выручки и потока уравновешивается сжатием маржи и дорогой оценкой.
Karoon Energy раскрыла результаты за третий квартал 2026 года. Выручка квартала составила 191,6 млн долларов, что на 16,8% выше уровня третьего квартала 2025 года. Чистый долг на 30 сентября 2026 года – 269,2 млн долларов, или 1,54 EBITDA за последние 12 месяцев. При этом мультипликатор EV/EBITDA за последние 12 месяцев в 5,5 раза выше собственного трёхлетнего среднего значения 3,4, а по модели портала акция оценена с потенциалом +91% к справедливой стоимости. С учётом роста выручки, умеренной долговой нагрузки и дивидендной доходности 2,6% акция выглядит скорее привлекательной, но высокая относительно собственной истории оценка ограничивает этот вывод.
— Выручка третьего квартала прибавила 16,8% год к году, до 191,6 млн долларов
— Чистый долг вырос с 0,1 млрд долларов на конец 2025 года до 0,3 млрд на 30 сентября 2026 года
— Долговая нагрузка в 1,54 EBITDA за последние 12 месяцев остаётся умеренной
— Прибыль за последние 12 месяцев в 125,5 млн долларов даёт P/E 6,6 и ROE 12,5%
— Дивидендная доходность за последние 12 месяцев составляет 2,6%
— EV/EBITDA 5,5 выше собственного трёхлетнего среднего 3,4 на 64%
— По модели портала потенциал акции к справедливой стоимости оценивается в +91%
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,16 | 0,19 | +16,8% |
Выручка за третий квартал 2026 года составила 191,6 млн долларов против 164,1 млн долларов за третий квартал 2025 года. Рост на 16,8% год к году – единственный темп, который подтверждён фактами на квартальной основе.
За последние 12 месяцев выручка достигла 628,6 млн долларов. Эта база включает результаты разных кварталов и не сопоставляется напрямую с квартальной динамикой, но показывает масштаб бизнеса, на который опираются мультипликаторы.
На 30 сентября 2026 года чистый долг составил 269,2 млн долларов. На конец 2025 года он был 0,1 млрд долларов, то есть за девять месяцев прибавил 0,1 млрд долларов. За год, с 30 сентября 2025 года, изменение такое же – плюс 0,1 млрд.
Рост долга при растущей выручке означает, что часть денежного потока ушла не на погашение обязательств. На что именно – факты не раскрывают, поэтому ограничимся уровнем: абсолютный долг увеличился, а не снизился.
Для держателя важнее не абсолютная величина, а отношение к прибыли, и оно остаётся умеренным.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,54. Это уровень, при котором обслуживание долга не выглядит обременительным для бизнеса с выручкой 628,6 млн долларов за тот же период.
Направление коэффициента факты не дают: более раннее значение не раскрыто, поэтому утверждать, что нагрузка выросла или снизилась, нельзя. Фиксируем только текущий уровень.
При EBITDA 174,6 млн долларов за последние 12 месяцев запас по покрытию долга остаётся достаточным, чтобы компания могла финансировать текущие обязательства без давления на операционный денежный поток.
Чистая прибыль за последние 12 месяцев – 125,5 млн долларов. При рыночной капитализации 833,0 млн долларов это даёт P/E 6,6 и рентабельность собственного капитала 12,5%.
Прибыль на таком уровне при выручке 628,6 млн долларов означает, что компания удерживает заметную часть выручки в виде чистой прибыли. Разовые статьи в прибыли факты не выделяют, поэтому принимаем её как операционную базу.
Соотношение цены и прибыли ниже, чем у многих сырьевых компаний, что отчасти компенсирует премию по EV/EBITDA к собственной истории.
Дивидендная доходность за последние 12 месяцев – 2,6%. Это скромный уровень для сырьевой компании, но он отражает текущую цену акции и фактически выплаченные суммы.
Что именно было выплачено и за какой год, факты не раскрывают, поэтому оценку будущего дивиденда мы не приводим. Доходность 2,6% ниже, чем можно было бы ожидать от бизнеса с P/E 6,6, – вероятно, payout ratio консервативен, но подтверждения в фактах нет.
Для держателя дивиденд – не главный аргумент в этой истории: основной вклад в доходность должна дать переоценка акции, если модель портала права.
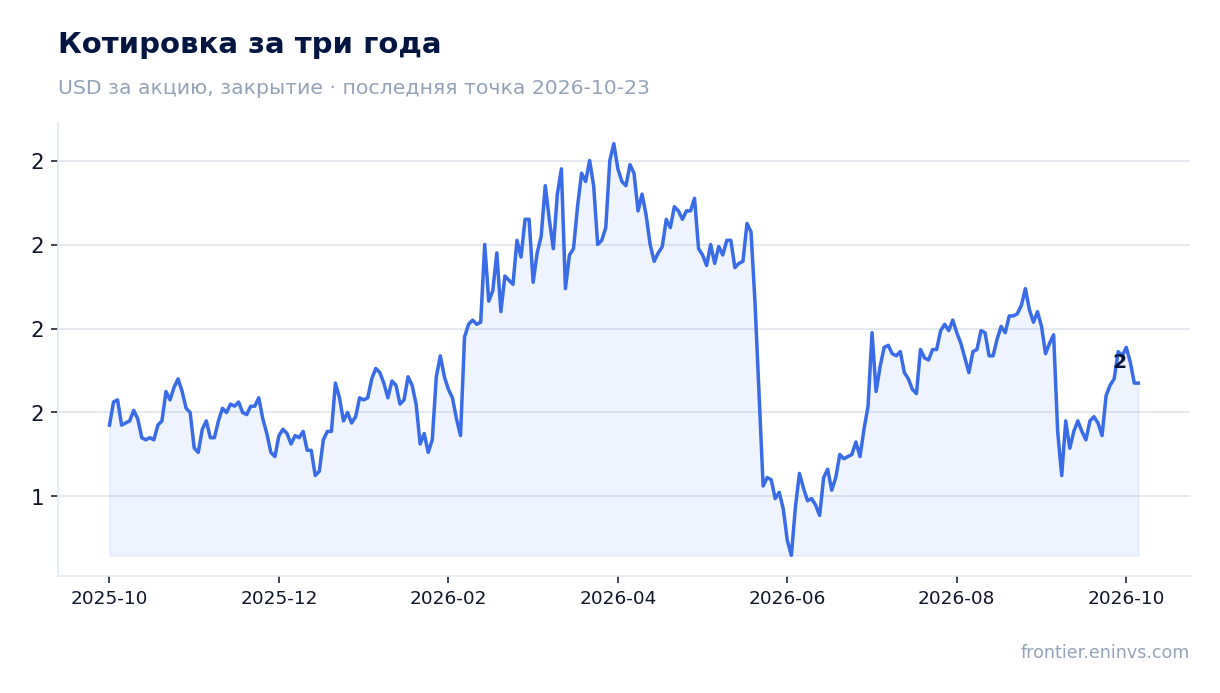
Мультипликатор EV/EBITDA за последние 12 месяцев – 5,5. Собственное трёхлетнее среднее – 3,4, то есть текущая оценка выше истории на 64%. По этому мультипликатору акция дороже, чем обычно стоила за последние три года.
Премия к собственной истории означает, что рынок уже заложил в цену часть будущего роста. При этом P/E 6,6 и ROE 12,5% говорят о том, что по прибыли акция не выглядит перегретой.
По модели портала, где EBITDA пересчитана по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости – +91%. Это наша собственная оценка, а не консенсус рынка.
Наша модель пересчитывает EBITDA по текущим сырьевым ценам и оценивает акцию при целевом EV/EBITDA. Результат – потенциал +91% к справедливой стоимости.
Этот расчёт опирается на текущие commodity prices и целевой мультипликатор, поэтому его чувствительность к ценам на нефть высока. Если цены упадут, оценка снизится.
Модель – не консенсус и не целевая цена. Она показывает, насколько текущая рыночная цена расходится с оценкой при заданных допущениях, и служит одним из аргументов в пользу скорее привлекательного вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,83 млрд USD |
| P/E (LTM) | 6,6 |
| EV/EBITDA (LTM) | 5,5 |
| P/B | 0,81 |
| Чистый долг / EBITDA | 1,54 |
| ROE | 12,5% |
| Дивидендная доходность (12 мес) | 2,6% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Сильной стороной отчёта остаётся выручка: 191,6 млн долларов за третий квартал, плюс 16,8% год к году. Прибыль за последние 12 месяцев в 125,5 млн долларов и ROE 12,5% подтверждают, что бизнес зарабатывает, а долговая нагрузка в 1,54 EBITDA не создаёт напряжения. Слабое место – оценка: EV/EBITDA 5,5 на 64% выше собственного трёхлетнего среднего 3,4, и премия к истории уже заложена в цену. Дивидендная доходность 2,6% скромная и не компенсирует эту премию. Главный вопрос для держателя – оправдает ли компания ожидания роста, которые рынок уже оплатил; модель портала с потенциалом +91% говорит, что оправдает, но это наша оценка, а не гарантия.
23 октября Alpha Metallurgical Resources раскрыла предварительные результаты за третий квартал 2026 года. Выручка составила 560,6 млн долларов, прибавив 6,4% год к году после снижения на 10,7% кварталом ранее, скорректированная EBITDA – 29,4 млн долларов (–28,9% год к году), чистый убыток – 9,3 млн долларов. Рост объёмов продаж до 3,9 млн тонн не компенсировал слабые цены реализации, и при текущей оценке EV/EBITDA около 4,6 против собственной трёхлетней средней акция выглядит нейтрально: дисконт к истории уравновешен сжатием маржи и убытком.
— Выручка ускорилась до +6,4% год к году, и держит её объём в 3,9 млн тонн, а не цена
— EBITDA упала на 28,9% при росте выручки, потому что реализация в 121,09 доллара за тонну не покрывает издержки
— Чистый убыток в 9,3 млн долларов сформирован слабой валовой маржой, а не разовыми списаниями
— Долг почти отсутствует: 10,6 млн долларов кредитов при 334,1 млн долларов кассы
— Выкуп акций на 1,2 млрд долларов из 1,5 млрд программы поддержал капитал, но не прибыль
— Оценка в 4,6 EV/EBITDA ниже собственной трёхлетней средней, но модель портала даёт минус 52% к справедливой стоимости
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,53 | 0,56 | +6,4% |
| EBITDA | 0,04 | 0,03 | -28,9% |
| Операционная прибыль | -0,00 | — | — |
| Чистая прибыль | -0,01 | -0,01 | — |
| Операционный денежный поток | 0,05 | — | — |
| Капзатраты | 0,03 | — | — |
| Рентабельность по EBITDA | 7,9% | 5,2% | -2,7 п.п. |
| Чистая маржа | -1,0% | -1,7% | -0,7 п.п. |
В третьем квартале 2026 года выручка составила 560,6 млн долларов, что на 6,4% больше, чем годом ранее. Это разворот после снижения на 10,7% во втором квартале: темпы роста ускорились, и впервые с начала 2025 года квартал показал положительную динамику год к году.
Рост обеспечен объёмом: продажи метсегмента достигли 3,9 млн тонн, из которых 3,6 млн тонн пришлось на металлургический уголь и 0,3 млн тонн – на энергетический. Средняя реализация составила 121,09 доллара за тонну, и именно она, а не объём, остаётся слабым местом: выручка без фрахта и обработки – 474,1 млн долларов.
Структура продаж показывает, что 51% метугля ушёл по прочим ценовым механизмам со средней ценой 107,03 доллара за тонну, тогда как австралийский индексный экспорт дал 150,46 доллара, а внутренний рынок – 136,17 доллара. Чем выше доля прочих контрактов, тем сильнее выручка зависит от спотовых цен, которые в отчётном квартале были низкими.
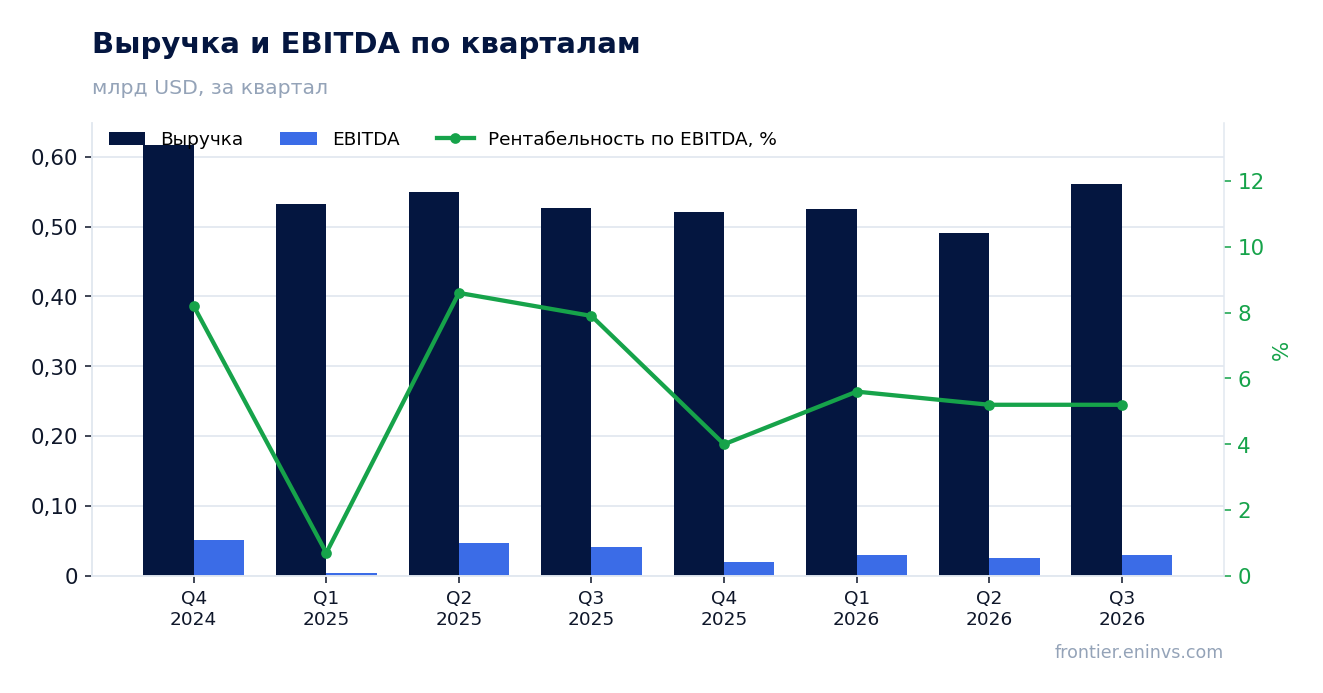
Скорректированная EBITDA за третий квартал 2026 года составила 29,4 млн долларов против 41,4 млн долларов годом ранее – падение на 28,9%. Маржа по EBITDA сжалась до 5,2% с 7,9% годом ранее: выручка выросла, но каждый доллар продаж приносит меньше операционной прибыли.
Причина в издержках. Себестоимость продаж метсегмента без фрахта и простоев составила 418,6 млн долларов, или 106,93 доллара за тонну, тогда как реализация – 121,09 доллара. Разрыв в 14,16 доллара на тонну – это вся негативная маржа, которая после вычета амортизации, аккреции и амортизации нематериальных активов превращается в убыток.
Валовая маржа по GAAP составила лишь 9,6 млн долларов, или 2,45 доллара на тонну. Управление прямо говорит о продолжении ценового давления: «более сильные объёмы, чем в первом полугодии, но сохраняющееся давление на издержки». Это не разовый фактор, а структурная проблема текущего уровня цен на метуголь.
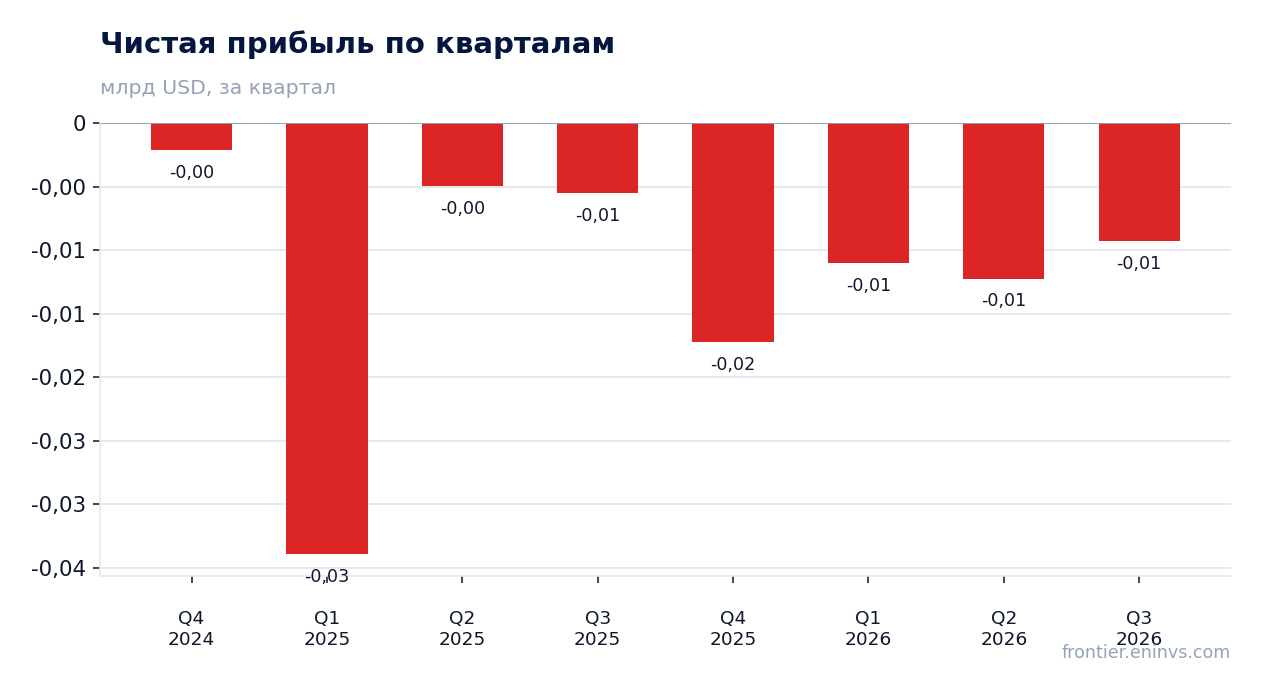
Чистый убыток за третий квартал 2026 года составил 9,3 млн долларов, или 0,73 доллара на разводнённую акцию. Годом ранее убыток был 5,5 млн долларов: ухудшение на 3,8 млн долларов при росте выручки на 6,4%.
В reconciliation к EBITDA видно, что убыток сформирован операционно: процентные расходы всего 1,0 млн долларов, процентные доходы – 2,6 млн долларов, налоговый вычет – 5,7 млн долларов. Без налогового вычета убыток был бы почти вдвое больше. Амортизация в 35,5 млн долларов и аккреция в 5,2 млн долларов – это не денежные статьи, но они отражают высокую капиталоёмкость добычи.
Чистая маржа составила –1,7% против –1,0% годом ранее. Убыток не связан с разовыми списаниями или обесценением: это прямое следствие того, что цена реализации едва покрывает себестоимость. Для возврата к прибыли нужен либо рост цен на метуголь, либо снижение удельных издержек.
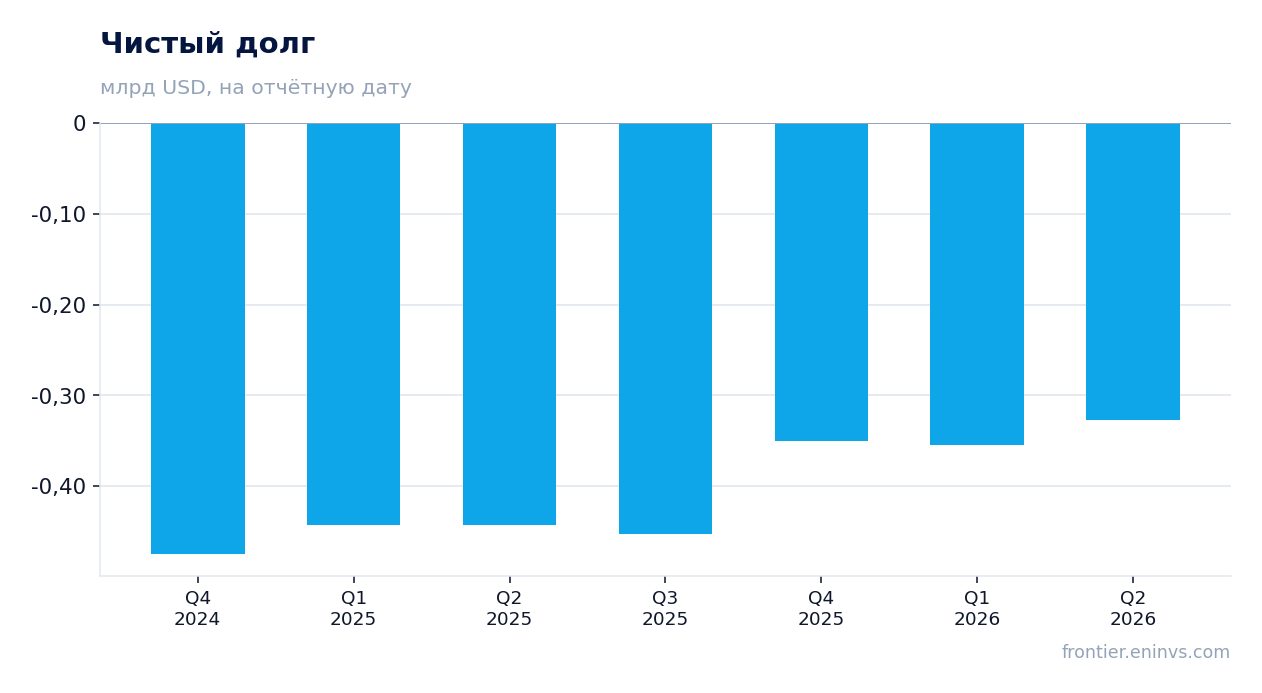
На 30 сентября 2026 года общая ликвидность компании составила 443,4 млн долларов, включая 334,1 млн долларов денежных средств и 184,3 млн долларов неиспользованного лимита по ABL-кредиту, частично перекрытых минимальным требованием ликвидности в 75,0 млн долларов. Долгосрочный долг с текущей частью – всего 10,6 млн долларов, заимствований по ABL нет, открыто 40,7 млн долларов аккредитивов.
Чистый долг на последнюю годовую отчётность составлял –350,8 млн долларов, то есть компания имеет чистую денежную позицию. Это важно для оценки: при капитализации 30,7 млн долларов и отрицательном чистом долге EV/EBITDA около 4,6 отражает не долговую нагрузку, а низкую базу EBITDA.
Операционный денежный поток за третий квартал в релизе не раскрыт, но за второй квартал 2026 года он был 39,9 млн долларов при капитальных затратах 45,1 млн долларов. Отрицательный свободный поток при таких ценах – главный риск для дальнейшего выкупа акций.
С начала программы обратного выкупа компания приобрела около 7,1 млн акций на сумму около 1,2 млрд долларов из authorised 1,5 млрд долларов. В третьем квартале 2026 года выкуп был минимальным: 3,0 млн долларов за примерно 18 тыс. акций. Количество акций в обращении на 30 сентября 2026 года – 12 667 855.
Выкуп сократил число акций и поддержал капитализацию, но не изменил операционную картину: убыток на акцию в 0,73 доллара при 12,7 млн акций означает, что даже после сокращения базы прибыли нет. При текущем свободном денежном потоке программа может замедлиться.
Для акционера это означает, что основной возврат капитала идёт через выкуп, а не через дивиденды. Дивидендная линия в фактах отсутствует, и в релизе о дивидендах не упоминается.
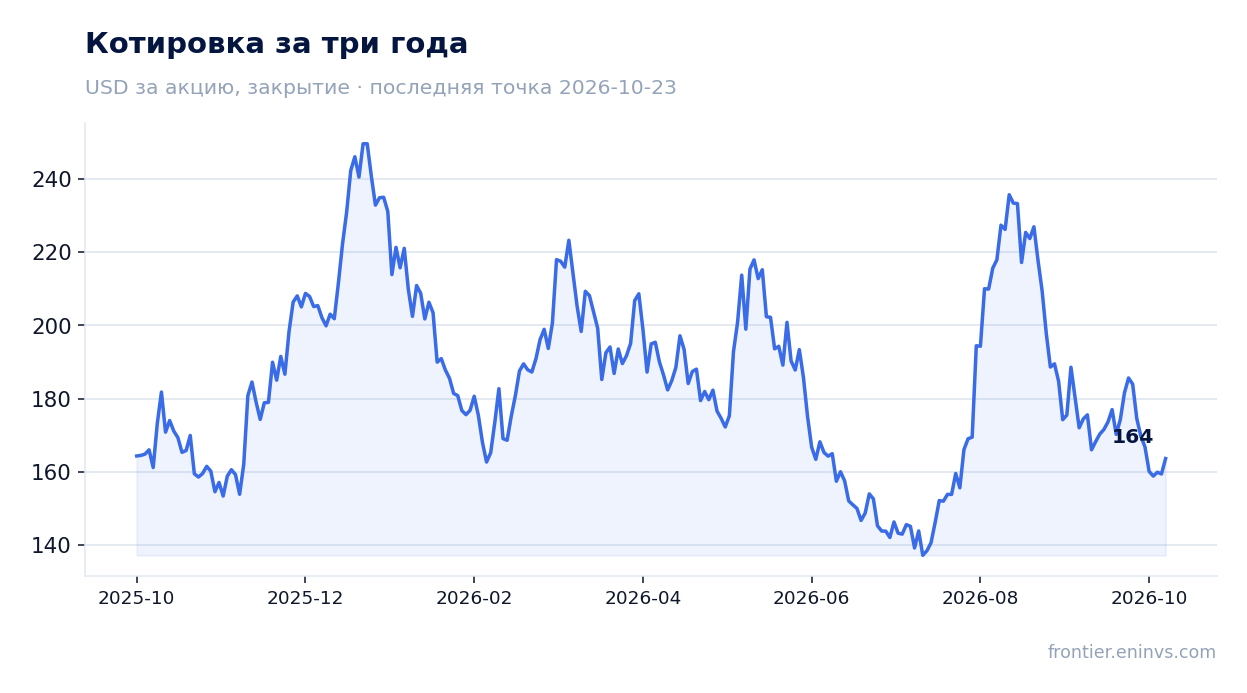
Текущий EV/EBITDA около 4,6 совпадает с собственной трёхлетней средней в 4,63, то есть акция торгуется практически на уровне своей истории, а не с дисконтом. При капитализации 30,7 млн долларов и отрицательном чистом долге мультипликатор отражает низкую базу EBITDA, а не дешёвую оценку.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал к справедливой стоимости –52%. Это означает, что даже с учётом низкой базы рынок оценивает акцию выше, чем предполагает модель при текущих ценах на метуголь.
Цена акции перед релизом была 159,39 доллара, в день релиза выросла на 2,6% и с тех пор удерживает этот уровень. Реакция рынка на убыток была сдержанной, но устойчивого роста нет. Для переоценки нужен либо разворот цен на метуголь, либо подтверждённое снижение издержек.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,03 млрд USD |
| ROE | -3,3% |
Сильным в отчёте был рост объёмов и ускорение выручки до +6,4% год к году, а также почти полное отсутствие долга при 334,1 млн долларов кассы. Слабым – операционная экономика: EBITDA упала на 28,9%, маржа сжалась до 5,2%, чистый убыток в 9,3 млн долларов не содержит разовых списаний и отражает фундаментальное несоответствие цен и издержек. Выкуп акций на 1,2 млрд долларов поддержал капитал, но не прибыль. Вопрос для держателя сейчас в том, когда цены на метуголь развернутся: до этого момента оценка в 4,6 EV/EBITDA при модели портала с минус 52% не даёт достаточного запаса. Вердикт – нейтрально.
21 октября Martin Midstream Partners раскрыла результаты за третий квартал 2026 года: выручка 231,7 млн долларов (+37,3% год к году), скорректированная EBITDA 23,6 млн (+22,7%), чистый убыток 4,1 млн против 8,4 млн годом ранее. Убыток сократился, но процентные расходы в 14,7 млн и слабый сегмент удобрений не дали выйти в плюс. При текущей цене доля выглядит нейтрально: мультипликатор EV/EBITDA 6,15 при долге 5,28 EBITDA и дивидендной доходности менее 1% не дают запаса прочности.
— Выручка прибавила 37,3% на серных продуктах и смазках, а не на терминалах
— Скорректированная EBITDA выросла на 22,7%, но маржа сжалась до 10,2%
— Чистый убыток сократился до 4,1 млн, и почти весь его съедают проценты в 14,7 млн
— Долг в 5,28 EBITDA и ставка по кредиту оставляют мало свободы для манёвра
— Дивиденд в 0,005 доллара на единицу даёт менее 1% доходности
— Мультипликатор 6,15 EV/EBITDA не выглядит дешёвым при отрицательном свободном потоке
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,17 | 0,23 | +37,3% |
| EBITDA | 0,02 | 0,02 | +22,7% |
| Операционная прибыль | 0,01 | 0,01 | +48,0% |
| Чистая прибыль | -0,01 | -0,00 | — |
| Операционный денежный поток | -0,00 | -0,00 | — |
| Капзатраты | 0,01 | — | — |
| Рентабельность по EBITDA | 11,4% | 10,2% | -1,2 п.п. |
| Чистая маржа | -5,0% | -1,8% | +3,2 п.п. |
Выручка третьего квартала 2026 года составила 231,7 млн долларов против 168,7 млн годом ранее. Рост ускорился: во втором квартале он был 18,2%, теперь 37,3%. Почти весь прирост дали два товарных направления: продажи серных продуктов выросли до 57,4 млн с 28,6 млн, а выручка от специальных продуктов – до 89,5 млн с 62,4 млн.
Терминалы и хранение остались на месте: 25,9 млн против 25,8 млн. Транспорт прибавил 14%, до 61,1 млн, но это в основном морской флот, тогда как наземные перевозки просели. Сервисная выручка серного сегмента выросла лишь на 4%, до 4,2 млн, – весь эффект в товарной части.
Такой состав роста означает, что выручка чувствительна к ценам на серу и объёмам продаж смазок, а не к законтрактованным терминальным услугам. В следующем квартале сравнение будет с более высокой базой четвёртого квартала 2025 года, когда выручка уже составляла 174,2 млн.
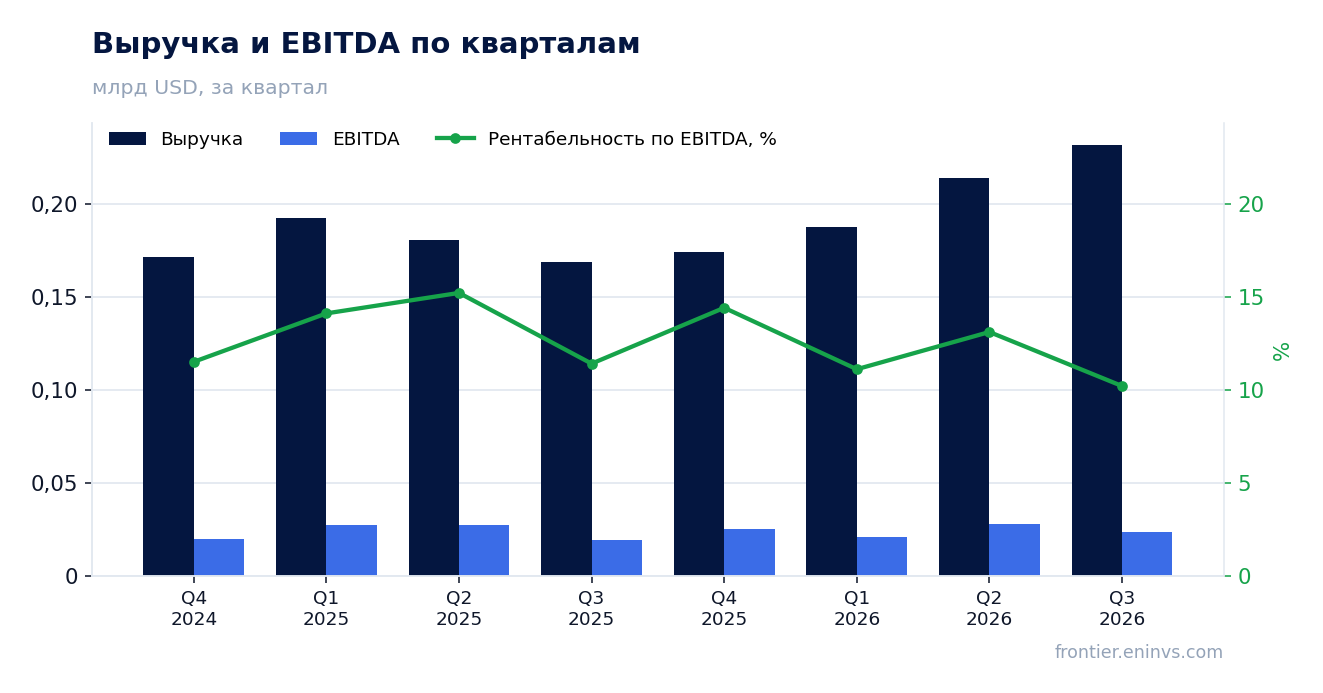
Скорректированная EBITDA составила 23,6 млн долларов против 19,3 млн годом ранее. Рост есть, но он отстаёт от выручки: маржа упала до 10,2% с 11,4%. Причина в структуре продаж – товарные направления с низкой маржой растут быстрее сервисных.
По сегментам картина неровная. Серный бизнес дал 5,8 млн против 3,9 млн: чистая сера принесла на 4,5 млн больше, а удобрения потеряли 3,4 млн на сжатии маржи и объёмов. Специальные продукты выросли до 5,9 млн с 3,9 млн за счёт смазок. Терминалы просели до 8,3 млн с 9,7 млн, транспорт вырос до 7,2 млн с 5,3 млн.
Операционная прибыль составила 10,2 млн против 6,9 млн. Разрыв между EBITDA и операционной прибылью – это амортизация в 13,1 млн, которая выросла с 12,3 млн. Маржа по EBITDA ниже, чем год назад, и это главный аргумент против того, чтобы считать рост выручки чистым улучшением.
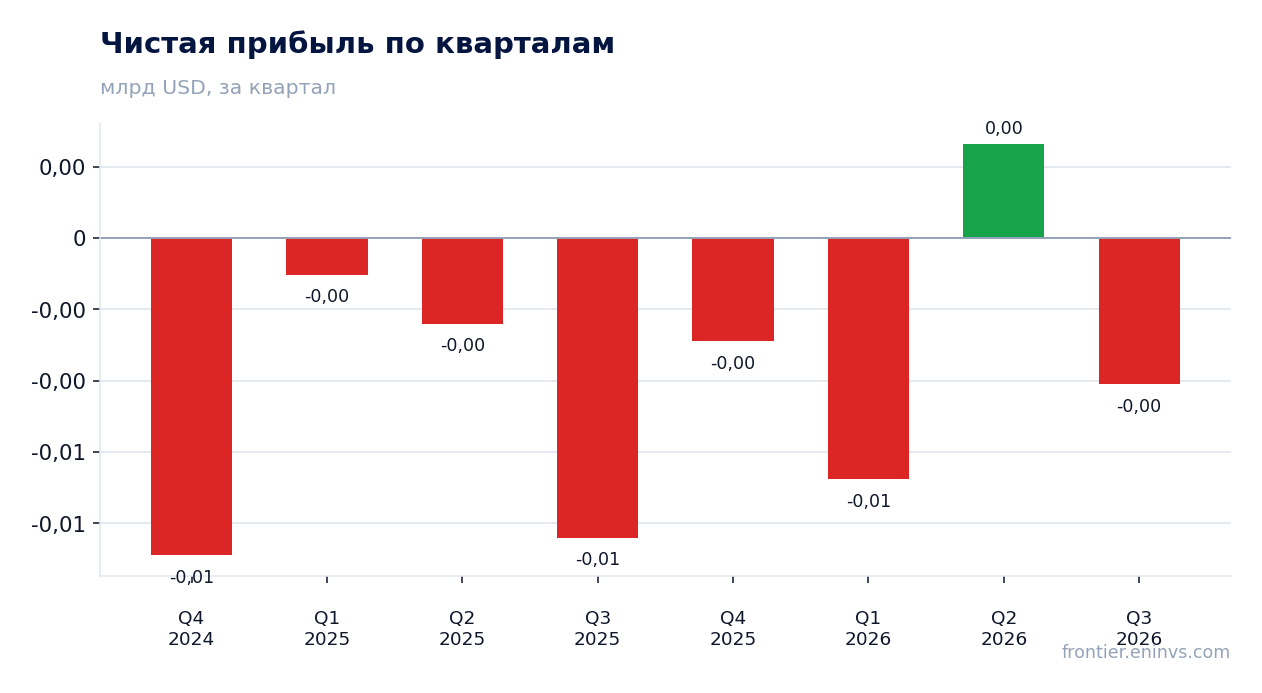
Чистый убыток третьего квартала составил 4,1 млн долларов против 8,4 млн годом ранее. Убыток на единицу – 0,10 доллара против 0,21. Улучшение пришло из операционной прибыли, которая выросла на 3,3 млн, и из налогового эффекта: вместо расхода 0,7 млн в этом квартале отражён доход 0,6 млн.
Процентные расходы почти не изменились – 14,7 млн против 14,6 млн. Это больше, чем вся операционная прибыль. При долге 483,5 млн и ставке 11,5% по старшим обеспеченным нотам процентная нагрузка остаётся главным ограничителем прибыли.
Операционный денежный поток за квартал отрицательный – минус 4,9 млн против минус 1,2 млн годом ранее. Компания объясняет это ежегодными ремонтами на заводах удобрений и полугодовой выплатой процентов по нотам, которые временно увеличивают заимствования по револьверной линии.
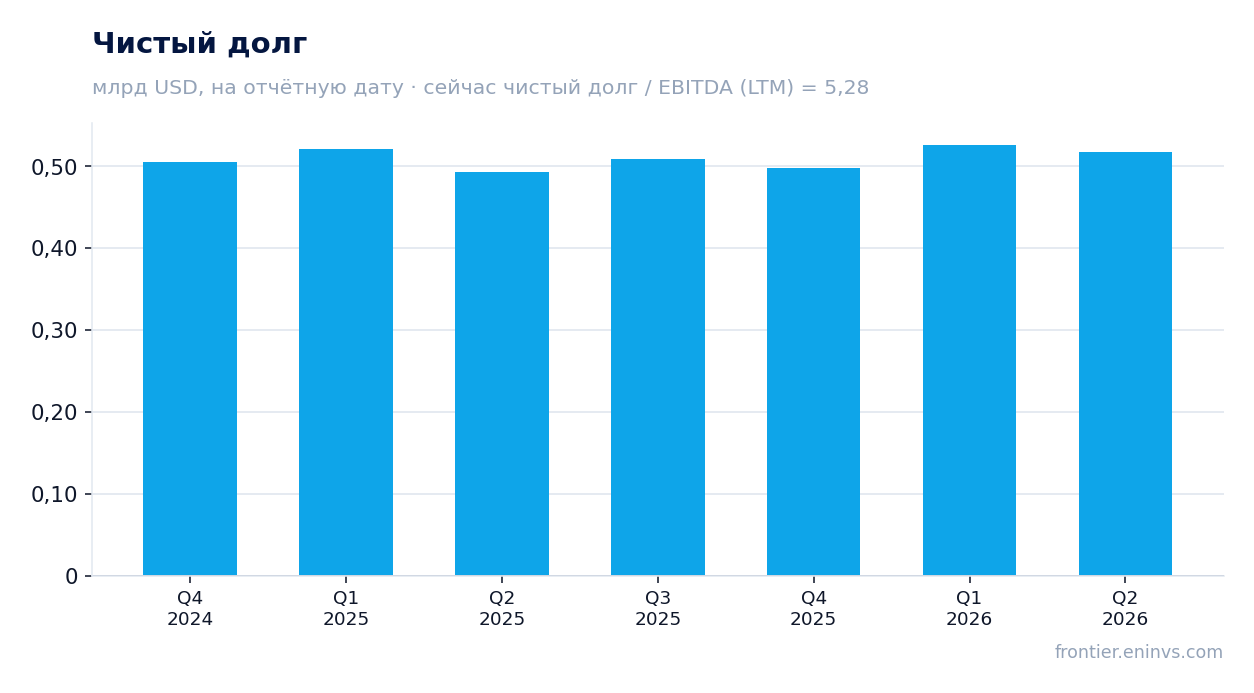
Чистый долг на конец последнего годового баланса – 498,4 млн долларов, это 5,28 скорректированной EBITDA за последние 12 месяцев. Общий долг на 30 сентября 2026 года – 483,5 млн, из них 400 млн старших нот и 83,5 млн по револьверной линии. Доступная ликвидность – 21,9 млн при общей ёмкости линии 115 млн.
Коэффициент покрытия процентов по ковенантам – 1,86 раза, общий леверидж – 4,96 раза. Компания отмечает, что коэффициент не изменился со второго квартала, так как Credit Adjusted EBITDA за 12 месяцев вырос второй квартал подряд. Рост долга в абсолютном выражении – с 439,1 млн на конец 2025 года до 483,5 млн – связан с сезонными заимствованиями.
Свободный денежный поток отрицательный: за девять месяцев 2026 года минус 10,1 млн после капитальных затрат, ремонтов и инвестиций в совместное предприятие DSM Semichem. Пока поток не станет положительным, снижение долга возможно только за счёт роста EBITDA.
За третий квартал 2026 года объявлен дивиденд 0,005 доллара на единицу, выплата 13 ноября 2026 года. При цене 2,05 доллара доходность – около 0,94% годовых. Это символическая выплата: за девять месяцев на дивиденды ушло 0,6 млн при отрицательном свободном потоке в 10,1 млн.
Наша оценка на текущий год – сохранение квартальной выплаты на уровне 0,005 доллара, то есть около 0,02 доллара за год. Она держится не на прибыли, которой нет, а на минимальном размере выплаты, который компания может себе позволить при текущем долге. Всё, что остаётся после процентов и ремонтов, идёт на поддержание инфраструктуры.
Доходность ниже ключевой ставки и ниже того, что мы считаем справедливым для компании с левериджем выше 5 раз. Сократить выплату может дальнейшее давление на удобрения или рост капитальных затрат: компания уже повысила оценку капзатрат на 2026 год из-за роста стоимости работ и материалов.
EV/EBITDA за последние 12 месяцев – 6,15. Рентабельность капитала – 5,9%. При рыночной капитализации 82,4 млн и чистом долге 498,4 млн предприятие стоит около 580,8 млн, то есть почти в семь раз больше собственного капитала. Мультипликатор сам по себе не высок, но он опирается на EBITDA, которая не превращается в свободный денежный поток.
Сравнить с собственной трёхлетней историей мы не можем: в фактах нет средней за три года. Но и без неё видно, что при отрицательном свободном потоке в 10,1 млн за девять месяцев и процентных расходах в 43,1 млн за тот же период оценка не даёт права на премию.
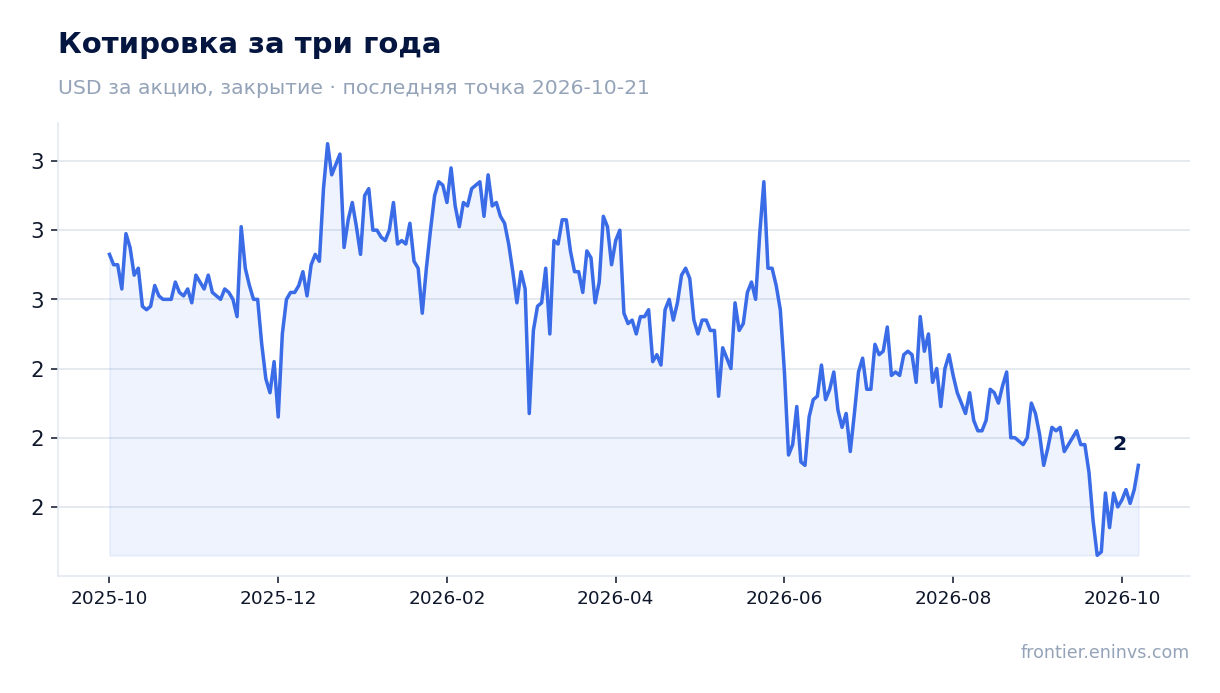
Цена на закрытии перед отчётом – 2,05 доллара, в день отчёта выросла на 3,4% и с тех пор держится на этом уровне. Реакция сдержанная: рынок увидел рост EBITDA, но не увидел ни прибыли, ни положительного потока.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,08 млрд USD |
| EV/EBITDA (LTM) | 6,2 |
| Чистый долг / EBITDA | 5,28 |
| Операционный денежный поток (LTM) | 0,02 млрд |
| ROE | 5,9% |
| Дивидендная доходность (12 мес) | 0,9% |
Сильная сторона отчёта – серный бизнес и смазки: они дали почти весь прирост EBITDA, и без них квартал был бы заметно слабее. Слабая – удобрения и терминалы, а также процентные расходы, которые съедают всю операционную прибыль. Выручка выросла на 37,3%, но маржа упала до 10,2%, а свободный поток остался отрицательным. При мультипликаторе 6,15 EV/EBITDA и дивидендной доходности менее 1% доля оценена справедливо, но без запаса. Вердикт – нейтрально: для улучшения нужен устойчивый рост EBITDA в серном и смазочном бизнесе и хотя бы нулевой свободный поток.
Результаты за третий квартал 2026 года Holmen раскрыла с выручкой 511,9 млн долл., операционной прибылью 56,8 млн и чистой прибылью 40,5 млн. Год к году выручка снизилась на 8,7%, чистая прибыль – на 59,3%, а рентабельность по чистой прибыли упала с 17,7% до 7,9%. Бумага торгуется дешевле собственной истории по EV/EBITDA, но слабеющий спрос и сжатая маржа перевешивают, поэтому на текущей цене акция выглядит скорее непривлекательной.
— Выручка в третьем квартале сократилась на 8,7% год к году после роста на 3,3% во втором – это замедление, а не сезонная ямка
— Операционная прибыль упала до 56,8 млн долл. со 77,6 млн годом ранее, и маржа сжалась сильнее, чем выручка
— Чистая прибыль в 40,5 млн долл. – это 7,9% выручки против 17,7% годом ранее, и разовых статей, которые бы её приукрасили, в отчёте нет
— Долговая нагрузка в 1,25 EBITDA LTM – умеренная, но чистый долг вырос с 0,5 млрд долл. на конец 2025 года до 0,6 млрд на 30 сентября 2026 года
— Свободный денежный поток сжимается вслед за прибылью: операционный поток за квартал – лишь 37,0 млн долл. против 76,3 млн годом ранее
— Дивидендная доходность в 3,1% за последние 12 месяцев скромная для такой истории, и при падающей прибыли выплата под давлением
— EV/EBITDA LTM в 11,0 ниже собственной трёхлетней средней 12,3 на 11%, но дисконт не компенсирует обвал прибыли
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,56 | 0,51 | -8,7% |
| EBITDA | 0,12 | — | — |
| Операционная прибыль | 0,08 | 0,06 | -26,8% |
| Чистая прибыль | 0,10 | 0,04 | -59,3% |
| Операционный денежный поток | 0,08 | 0,04 | -51,6% |
| Рентабельность по EBITDA | 21,1% | — | — |
| Чистая маржа | 17,7% | 7,9% | -9,8 п.п. |
Выручка за третий квартал 2026 года составила 511,9 млн долл., что на 8,7% меньше, чем годом ранее. Во втором квартале компания ещё росла на 3,3%, а в первом – на 4,8%, так что разворот произошёл именно в отчётном периоде. Смена знака с плюса на минус – это замедление, и оно затрагивает весь бизнес, а не отдельный сегмент.
Снижение выручки на 8,7% – первое годовое падение за последние пять кварталов, по которым есть данные. Предыдущие четыре квартала выручка держалась в диапазоне 552–597 млн долл., а теперь опустилась до 512 млн. Это не колебание вокруг тренда, а выход за нижнюю границу коридора.
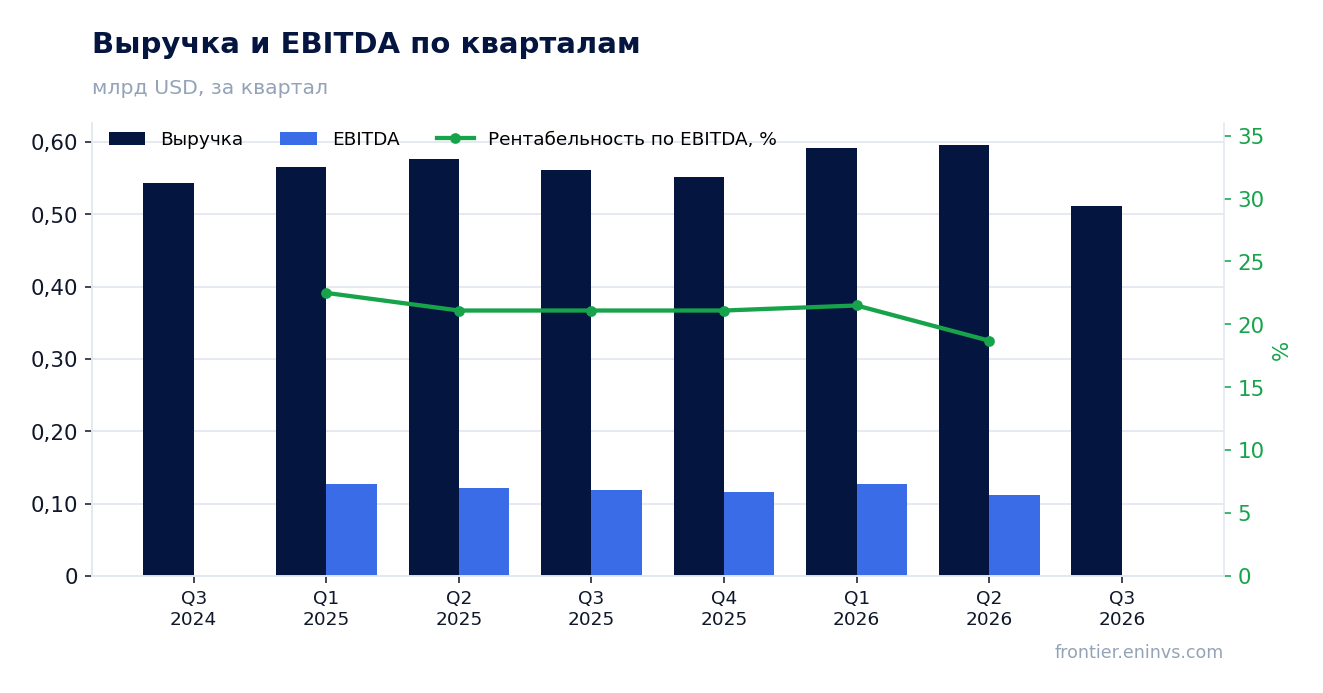
Операционная прибыль за третий квартал составила 56,8 млн долл. против 77,6 млн годом ранее – падение на 26,8%. Выручка за тот же период снизилась на 8,7%, то есть прибыль упала втрое быстрее выручки. Операционная маржа сократилась с 13,8% до 11,1%.
Такое соотношение означает, что вместе с выручкой просела и удельная рентабельность: часть затрат не подстроилась под меньший объём продаж. В отчёте нет расшифровки, какая именно статья издержек дала основной вклад, поэтому ограничимся констатацией: маржа сжалась на 2,7 процентного пункта, и это уже второй квартал подряд, когда операционная прибыль ниже 90 млн долл.
Для акционера важнее не сам уровень прибыли, а то, что операционный рычаг сейчас работает против компании. При падающей выручке каждый процент её снижения отнимает у прибыли больше одного процента.
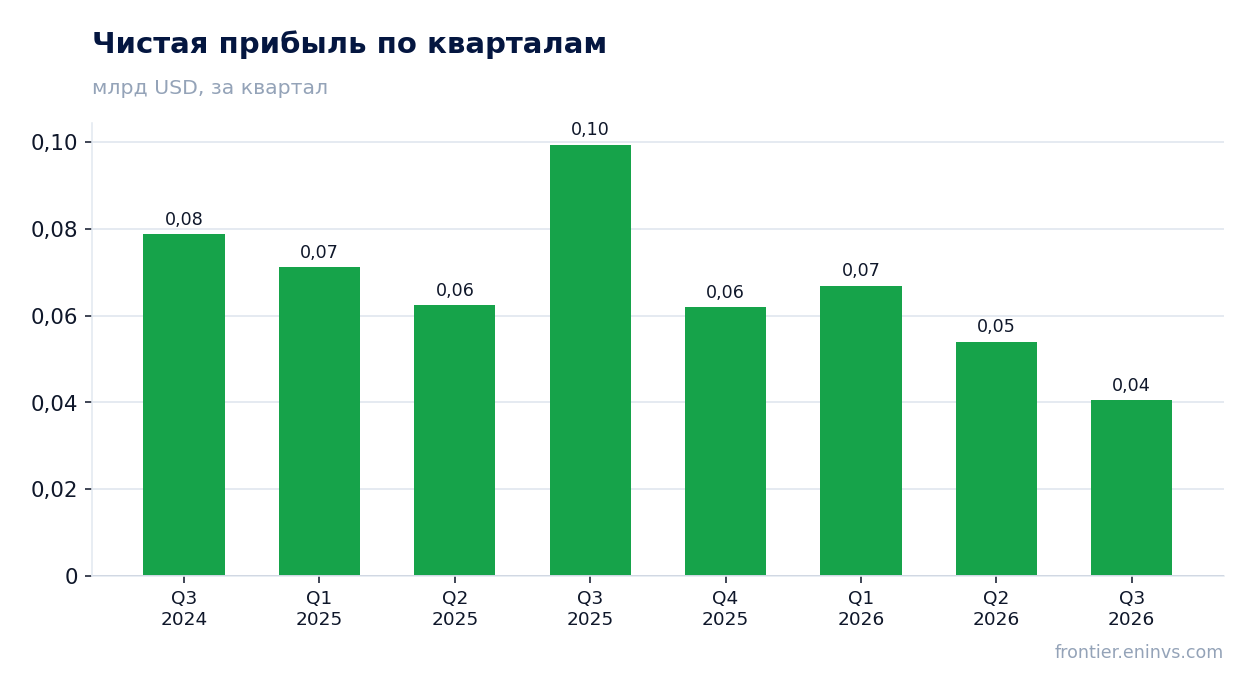
Чистая прибыль за третий квартал составила 40,5 млн долл., сократившись на 59,3% год к году. Рентабельность по чистой прибыли упала с 17,7% до 7,9% – более чем вдвое. Падение чистой прибыли глубже падения операционной, значит, добавились и расходы ниже операционной строки.
Годом ранее чистая прибыль была выше операционной динамики: 99,4 млн долл. при операционной прибыли 77,6 млн. Тогда помогли статьи ниже операционной строки, сейчас их нет. Нынешние 40,5 млн – это результат без поддержки извне, и именно поэтому он выглядит так слабо.
За последние 12 месяцев чистая прибыль составила 223,3 млн долл. – это накопленный результат четырёх кварталов, а не показатель отчётного периода. Он ещё держится на высоком уровне за счёт сильного первого квартала 2026 года, но текущий квартал уже показывает, куда движется база.
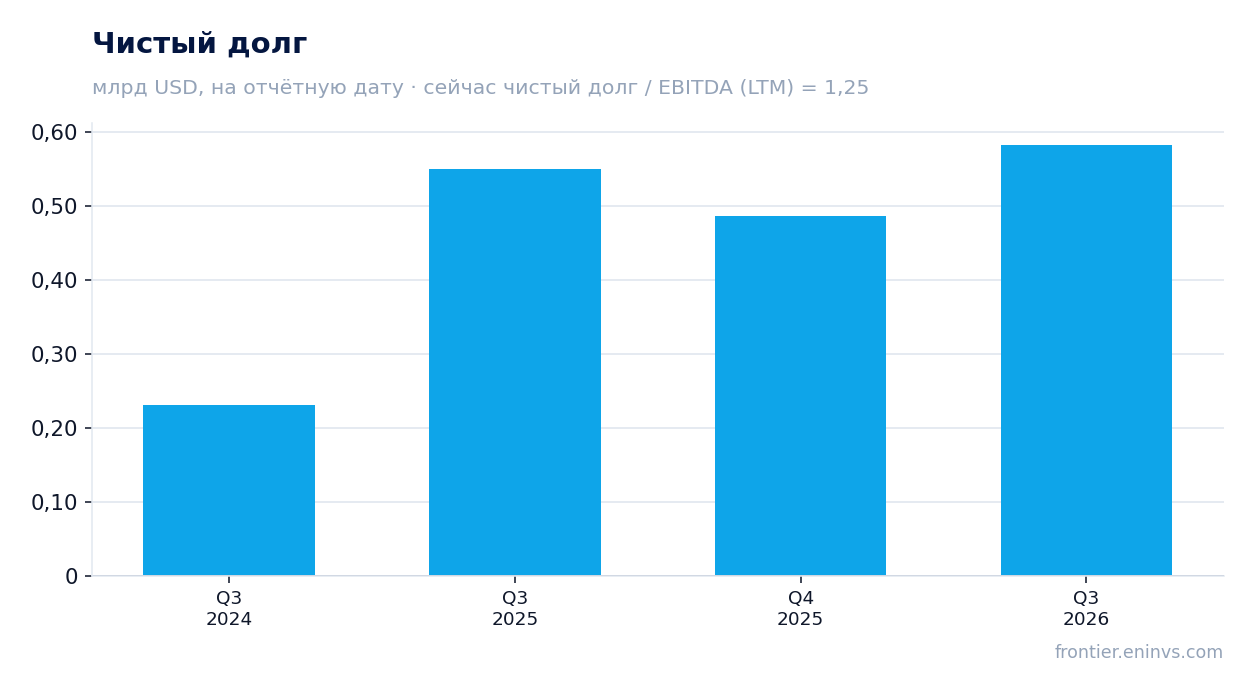
Чистый долг на 30 сентября 2026 года составил 582,2 млн долл., или 0,6 млрд. С конца 2025 года он вырос с 0,5 млрд до 0,6 млрд, то есть на 0,1 млрд. За 12 месяцев изменение нулевое: на 30 сентября 2025 года было также 0,5 млрд, а теперь 0,6 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,25. Это умеренный уровень, который не создаёт долговой проблемы сам по себе. Но EBITDA LTM в 465,2 млн долл. посчитана на базе четырёх кварталов, включая сильное начало 2026 года; если прибыль останется на уровне третьего квартала, знаменатель начнёт сжиматься.
Процентные расходы в отчёте отдельно не раскрыты, поэтому оценить, во сколько долг обходится компании, по этим данным нельзя. Фиксируем только уровень нагрузки и направление изменения самого долга.
Операционный денежный поток за третий квартал составил 37,0 млн долл. против 76,3 млн годом ранее – сокращение более чем вдвое. Он оказался даже ниже чистой прибыли в 40,5 млн, то есть компания не смогла полностью конвертировать прибыль в деньги. За последние 12 месяцев поток составил 326,7 млн долл., и квартал тянет эту базу вниз.
Капитальные затраты в отчёте не раскрыты, поэтому свободный денежный поток в чистом виде не посчитать. Но при операционном потоке в 37,0 млн долл. и растущем чистом долге пространство для манёвра сужается: компания уже увеличила долг с 0,5 млрд до 0,6 млрд с конца 2025 года.
Слабость потока – не разовая. Во втором квартале он был 40,0 млн долл., в первом – 115,3 млн. Тренд внутри года нисходящий, и это совпадает с динамикой прибыли.
Дивидендная доходность за последние 12 месяцев – 3,1%. Это уровень, который заметно ниже того, что обычно считается привлекательным для бумаги с падающей прибылью. При чистой прибыли LTM в 223,3 млн долл. и рыночной капитализации 4,6 млрд долл. выплата не выглядит обременительной, но её база сокращается.
Наша оценка дивиденда на текущий год – около 3% от цены, и она держится на двух вещах: коэффициенте выплаты и прибыли за полный год. Если третий квартал задаёт тон четвёртому, годовая прибыль окажется ниже, чем в 2025-м, и выплата может быть урезана. Всё, что способно её уменьшить, – это дальнейшее падение прибыли и рост долга, который уже пошёл вверх с 0,5 млрд до 0,6 млрд долл. с конца 2025 года.
Для инвестора, который держит бумагу ради дохода, соотношение риска и доходности сейчас хуже, чем год назад: доходность 3,1% не компенсирует падение прибыли на 59,3%.
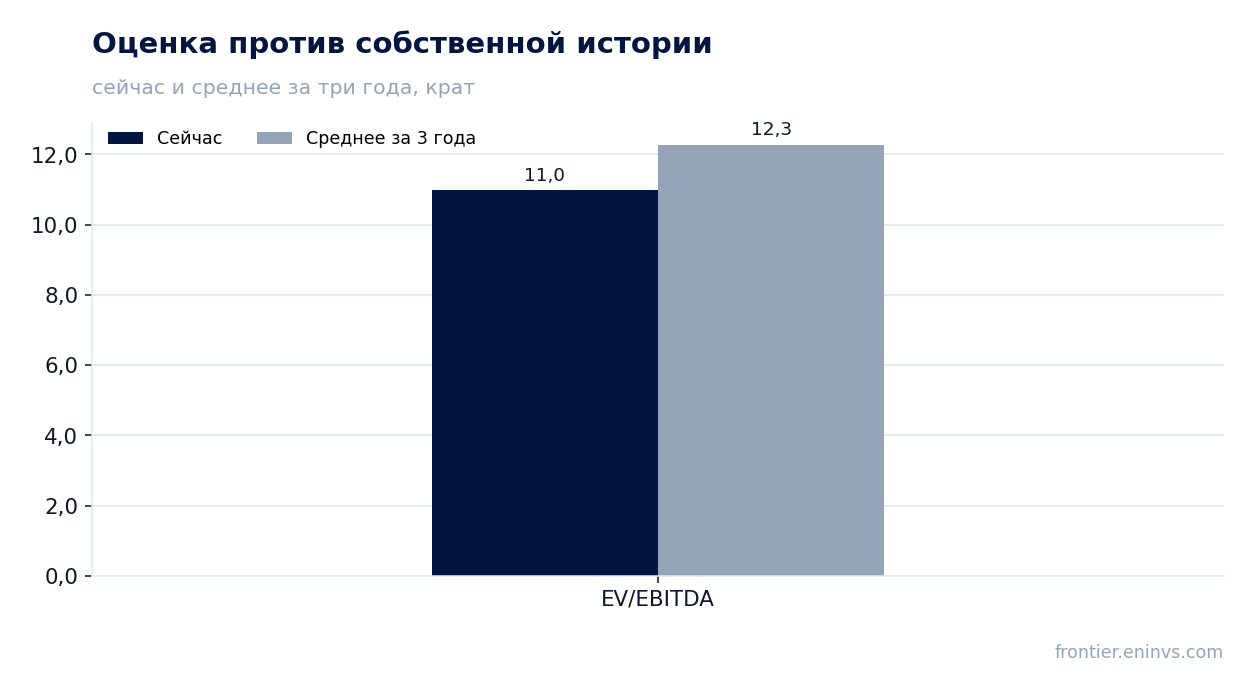
Мультипликатор EV/EBITDA за последние 12 месяцев – 11,0 против собственной трёхлетней средней 12,3. Бумага торгуется на 11% ниже своей истории, то есть дешевле, чем обычно. P/E LTM – 20,7, что для компании с падающей прибылью выглядит высоковато.
Дисконт к собственной истории – единственный аргумент в пользу покупки, который есть в этих данных. Но он существует потому, что рынок уже заложил снижение прибыли: EBITDA LTM в 465,2 млн долл. ещё включает сильные кварталы, а текущая прибыль соответствует гораздо более низкому уровню. По модели портала потенциал акции к справедливой стоимости – +55%, однако эта оценка построена на переоценке EBITDA под текущие сырьевые цены и может не реализоваться при дальнейшем ухудшении конъюнктуры.
ROE в 3,8% – низкий показатель для компании, которая торгуется с P/E выше 20. Это ещё один признак того, что прибыль сейчас на дне, а не на устойчивом уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,62 млрд USD |
| P/E (LTM) | 20,7 |
| EV/EBITDA (LTM) | 11,0 |
| P/B | 0,77 |
| Чистый долг / EBITDA | 1,25 |
| Операционный денежный поток (LTM) | 0,33 млрд |
| ROE | 3,8% |
| Дивидендная доходность (12 мес) | 3,1% |
| EV/EBITDA, среднее за 3 года | 12,3 |
Сильной стороной отчёта остаётся умеренная долговая нагрузка в 1,25 EBITDA LTM и дисконт к собственной истории по EV/EBITDA – 11,0 против 12,3. Но всё остальное движется в одну сторону: выручка упала на 8,7%, чистая прибыль – на 59,3%, рентабельность – с 17,7% до 7,9%, а операционный поток за квартал составил лишь 37,0 млн долл. Разовых статей, которые бы приукрасили прибыль, нет, и это делает картину честной, но безрадостной. Вопрос для держателя сейчас в том, где остановится падение прибыли и удержится ли дивиденд в 3,1%. На текущей цене акция выглядит скорее непривлекательной: дисконт к истории не перекрывает слабость фундаментальных показателей.
Valero Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 46 098,0 млн долларов, операционная прибыль – 9 073,0 млн долларов, что заметно выше показателей предыдущих кварталов. Рост выручки год к году составил +43,3%, однако по сравнению со вторым кварталом темп замедлился. При текущей цене акция выглядит скорее привлекательной: мультипликатор EV/EBITDA ниже исторического среднего, долговая нагрузка умеренная, а модель портала указывает на потенциал роста около 65%.
— Выручка выросла на 43,3% год к году, но темп замедлился по сравнению с 48,8% во втором квартале
— Операционная прибыль достигла 9 073,0 млн долларов, что кратно выше 1 509,0 млн годом ранее
— Рост маржи переработки обеспечил основную часть прибыли, но устойчивость этого фактора ограничена
— Долговая нагрузка остаётся умеренной: чистый долг к EBITDA LTM составляет 0,34
— Дивидендная доходность в 1,1% выглядит скромно на фоне высокой прибыли
— EV/EBITDA LTM 6,9 ниже исторического среднего 6,4, что оставляет пространство для переоценки
— Модель портала оценивает потенциал роста акции в 65%
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 32,2 | 46,1 | +43,3% |
| EBITDA | 2,35 | — | — |
| Операционная прибыль | 1,51 | 9,07 | +501,3% |
| Чистая прибыль | 1,09 | — | — |
| Операционный денежный поток | 1,88 | — | — |
| Капзатраты | 0,41 | — | — |
| Рентабельность по EBITDA | 7,3% | — | — |
| Чистая маржа | 3,4% | — | — |
Выручка за третий квартал 2026 года составила 46 098,0 млн долларов, что на 43,3% выше уровня третьего квартала 2025 года. Это значительный рост, но он оказался медленнее, чем во втором квартале, когда выручка увеличилась на 48,8% год к году.
Замедление темпов связано с тем, что в третьем квартале прошлого года база уже была выше, а также с некоторым снижением цен на нефтепродукты. Тем не менее абсолютный уровень выручки остаётся высоким и превышает показатели предыдущих кварталов.
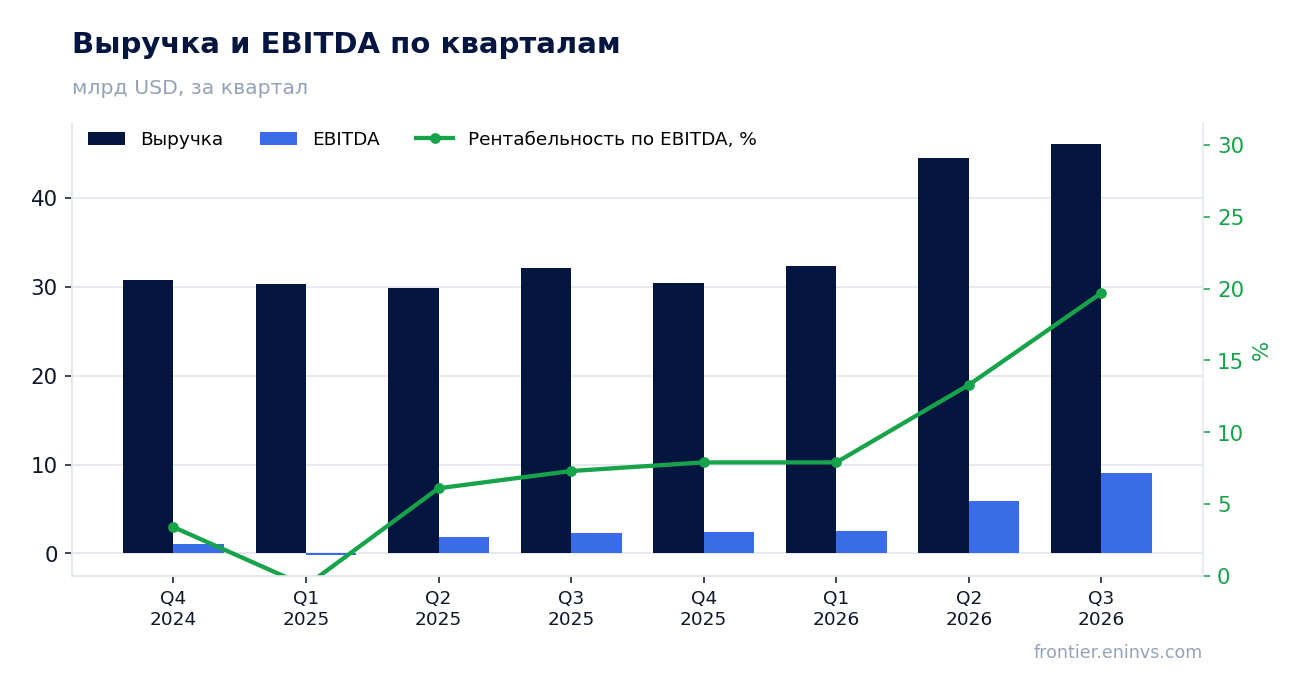
Операционная прибыль за третий квартал 2026 года составила 9 073,0 млн долларов против 1 509,0 млн долларов за аналогичный период прошлого года. Рост более чем в шесть раз отражает сильное расширение маржи переработки.
Основной вклад внесло увеличение спреда между стоимостью сырья и ценами на нефтепродукты. Однако такой уровень маржи исторически неустойчив и может скорректироваться в следующих кварталах.
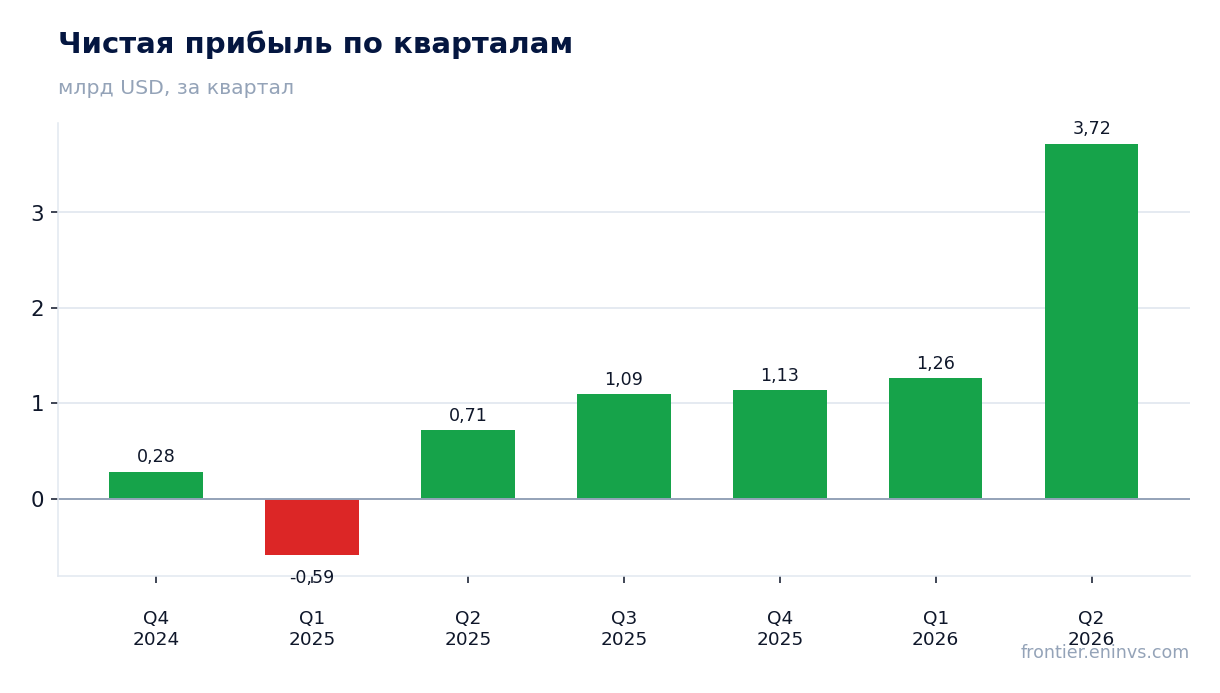
Маржа переработки в третьем квартале 2026 года значительно расширилась, что привело к росту операционной прибыли до 9 073,0 млн долларов. Это объясняет большую часть прироста выручки и прибыли.
Однако маржа переработки зависит от баланса спроса и предложения на рынке нефтепродуктов, а также от цен на сырьё. В случае нормализации спреда прибыль может снизиться даже при сохранении объёмов переработки.
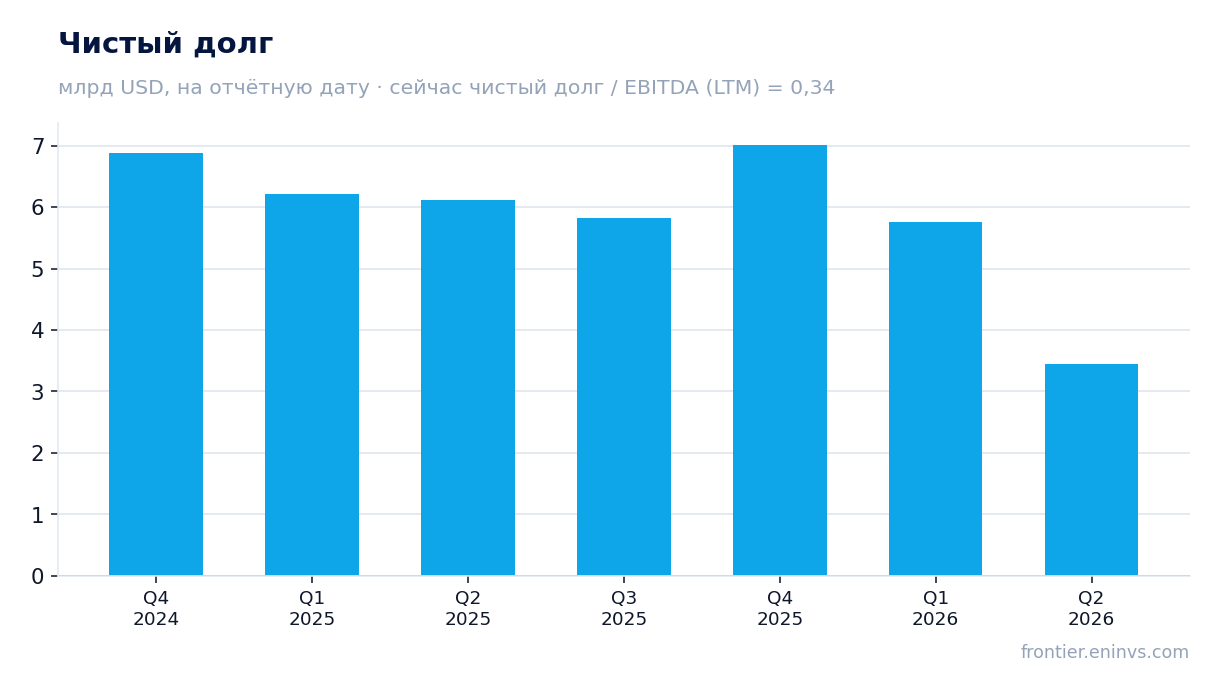
Чистый долг на конец последнего отчётного периода составлял 7 015,0 млн долларов, а отношение чистого долга к EBITDA за последние двенадцать месяцев – 0,34. Это низкий уровень нагрузки, который оставляет компании пространство для манёвра.
Показатель EBITDA LTM составил 20 483,5 млн долларов, что обеспечивает комфортное покрытие долга. При этом абсолютный размер чистого долга не изменился по сравнению с концом 2025 года, когда он также составлял 7 015,0 млн долларов.
Дивидендная доходность за последние двенадцать месяцев составляет 1,1%. При чистой прибыли LTM в 7 212,0 млн долларов и рыночной капитализации 134 955,75 млн долларов компания направляет на дивиденды относительно небольшую часть прибыли.
Столь низкая доходность объясняется высокой базой прибыли и консервативной дивидендной политикой. Для инвестора, ориентированного на текущий доход, акция может быть менее привлекательной, чем для ориентированного на рост капитализации.
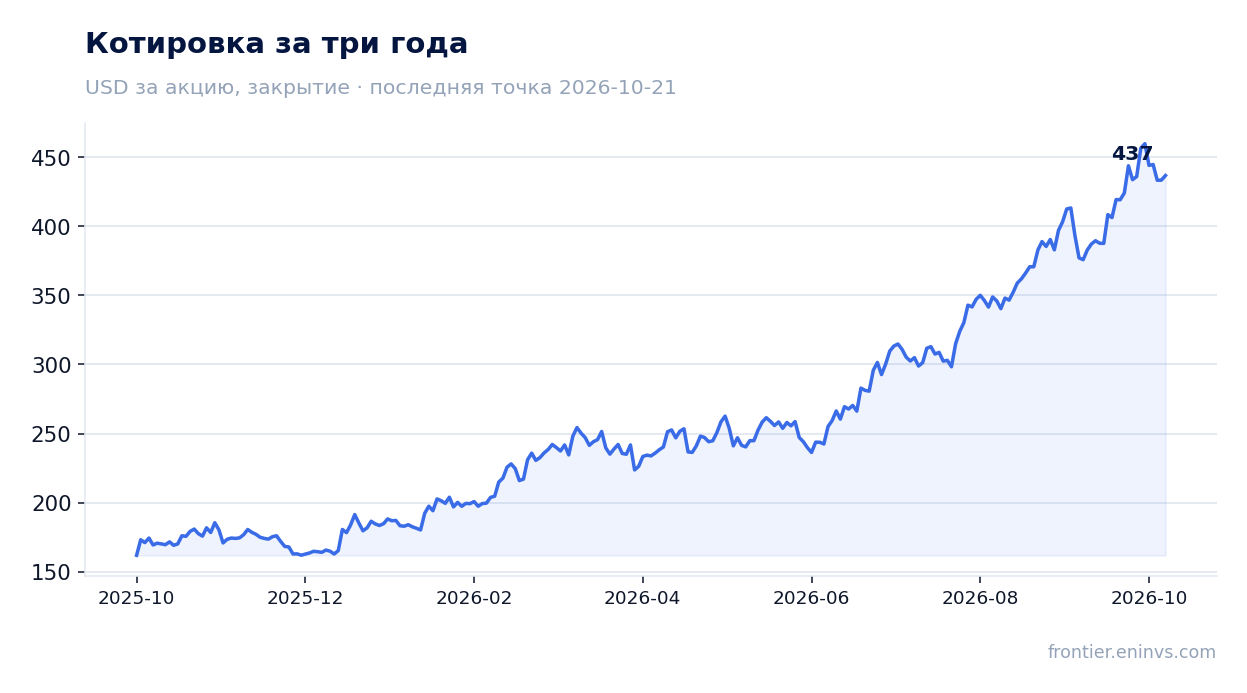
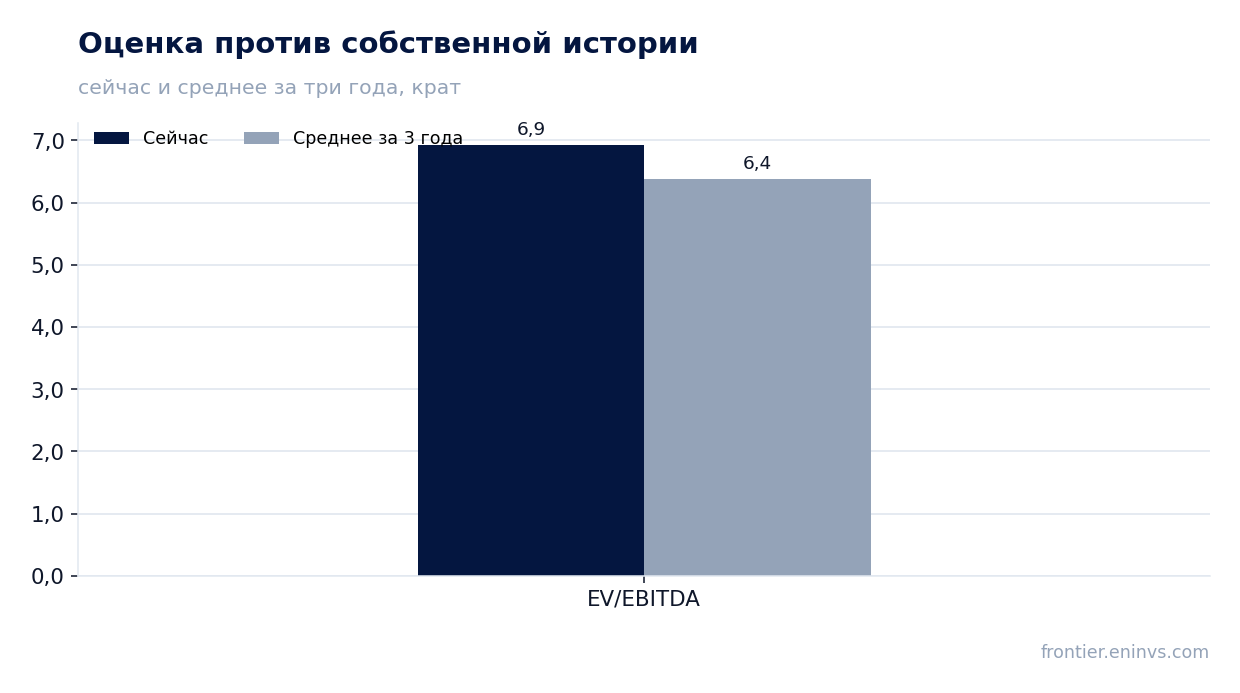
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 6,9, что ниже среднего значения за три года – 6,4. Это указывает на то, что акция торгуется дешевле своей исторической оценки.
Снижение мультипликатора относительно истории может быть связано с ожиданиями нормализации маржи переработки. Если прибыль останется на высоком уровне, текущая оценка выглядит консервативной.
Согласно модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому мультипликатору EV/EBITDA, потенциал роста акции до справедливой стоимости составляет 65%. Это собственная оценка портала, а не рыночный консенсус.
Модель учитывает текущие цены на нефть и нефтепродукты, а также исторические мультипликаторы. Если commodity prices останутся на текущем уровне, акция может быть недооценена.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 135 млрд USD |
| P/E (LTM) | 18,7 |
| EV/EBITDA (LTM) | 6,9 |
| P/B | 5,69 |
| Чистый долг / EBITDA | 0,34 |
| ROE | 60,9% |
| Дивидендная доходность (12 мес) | 1,1% |
| EV/EBITDA, среднее за 3 года | 6,4 |
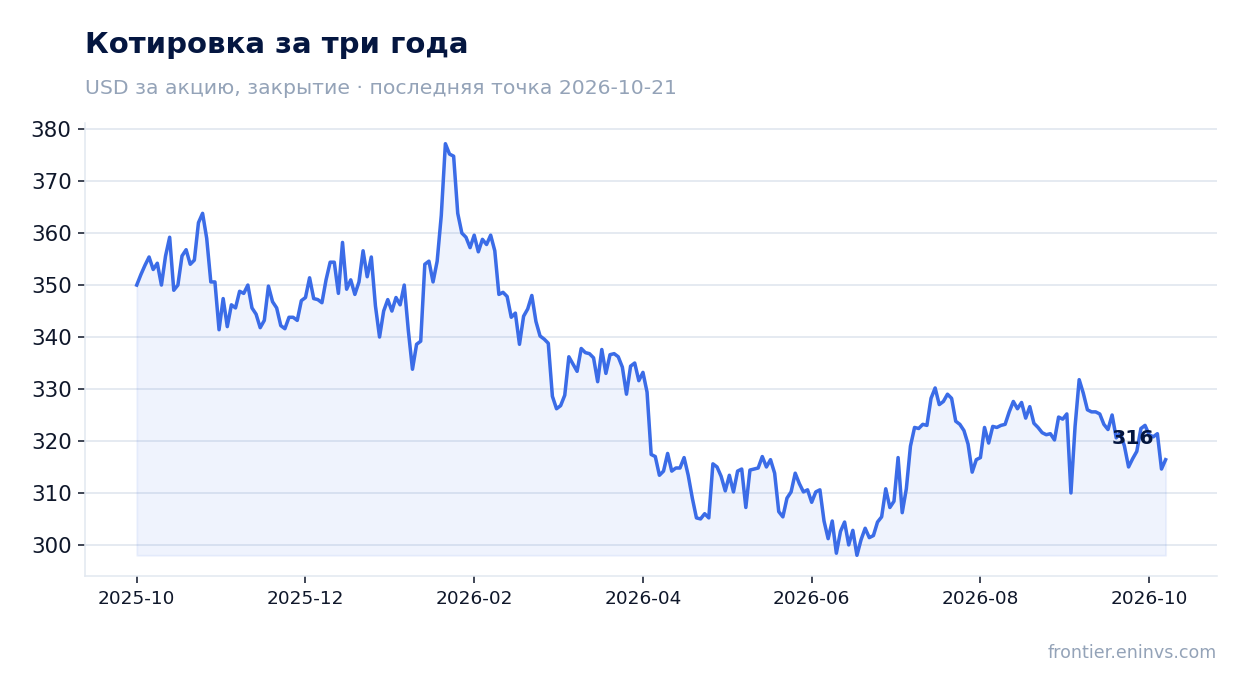
Метрики, по которым мы ведём идею «Valero (13 идей)» от 16.07.2026, – на дату идеи и сейчас. Цена акции за это время +45%. Исходный разбор: https://frontier.eninvs.com/region/us/article/ideas
Идея: на дату публикации и сейчас
| Метрика | 16.07.2026, цена 300 | Сейчас, цена 437 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +11% | +80% |
| Потенциал по сырьевой модели (консервативная цена: середина между текущей и средней за 3 года) | +101% | +65% |
Valero Energy показала сильные результаты за третий квартал 2026 года: выручка выросла на 43,3%, операционная прибыль достигла 9 073,0 млн долларов. Однако рост в значительной степени обусловлен расширением маржи переработки, которое может оказаться временным. Долговая нагрузка низкая, дивидендная доходность скромная. С учётом мультипликатора EV/EBITDA ниже исторического среднего и потенциала роста по модели портала в 65% акция выглядит привлекательной для инвесторов, готовых принять риск нормализации маржи.
22 октября Newmont Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 6 363,0 млн долларов (+15,2% год к году), чистая прибыль – 2 475,0 млн (+35,1%), рентабельность по чистой прибыли поднялась до 38,9% против 33,2% годом ранее. Чистый долг остаётся отрицательным – минус 3 740,0 млн на конец сентября, а мультипликатор EV/EBITDA LTM в 7,5 ниже собственной трёхлетней средней в 8,6. При этом бумага после отчёта потеряла 2,6%, а модель портала оценивает её справедливую стоимость на 44% ниже рынка – при сильном отчёте и дешёвом мультипликаторе акция выглядит скорее привлекательной, но модель предупреждает о риске переоценки.
— Выручка прибавила 15,2% год к году, и темп почти не изменился по сравнению с 15,1% кварталом ранее
— Чистая прибыль выросла на 35,1%, а рентабельность поднялась до 38,9% с 33,2%
— Свободный денежный поток за квартал – 1 912,0 млн долларов после капзатрат в 856,0 млн
— Чистый долг отрицательный – минус 3 740,0 млн, и за год он сократился на 3,0 млрд
— Дивидендная доходность в 0,9% скромна на фоне сильного денежного потока
— EV/EBITDA LTM в 7,5 ниже собственной трёхлетней средней в 8,6 на 13%
— Модель портала оценивает справедливую стоимость на 44% ниже рынка
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,52 | 6,36 | +15,2% |
| EBITDA | 3,15 | — | — |
| Операционная прибыль | 2,51 | — | — |
| Чистая прибыль | 1,83 | 2,48 | +35,1% |
| Операционный денежный поток | 2,30 | 2,77 | +20,5% |
| Капзатраты | 0,73 | 0,86 | +17,7% |
| Рентабельность по EBITDA | 57,0% | — | — |
| Чистая маржа | 33,2% | 38,9% | +5,7 п.п. |
Выручка за третий квартал 2026 года составила 6 363,0 млн долларов, что на 15,2% больше, чем годом ранее. Во втором квартале рост был 15,1%, то есть темп почти не изменился. Компания держит двузначный рост второй квартал подряд после всплеска на 45,8% в первом квартале 2026 года.
Для сравнения: в третьем квартале 2025 года выручка была 5 524,0 млн, а в четвёртом – 6 818,0 млн. Текущий уровень ниже пика конца 2025 года, но выше среднего за последние четыре квартала. Устойчивость выручки на этом уровне – главный аргумент в пользу того, что бизнес не теряет обороты.
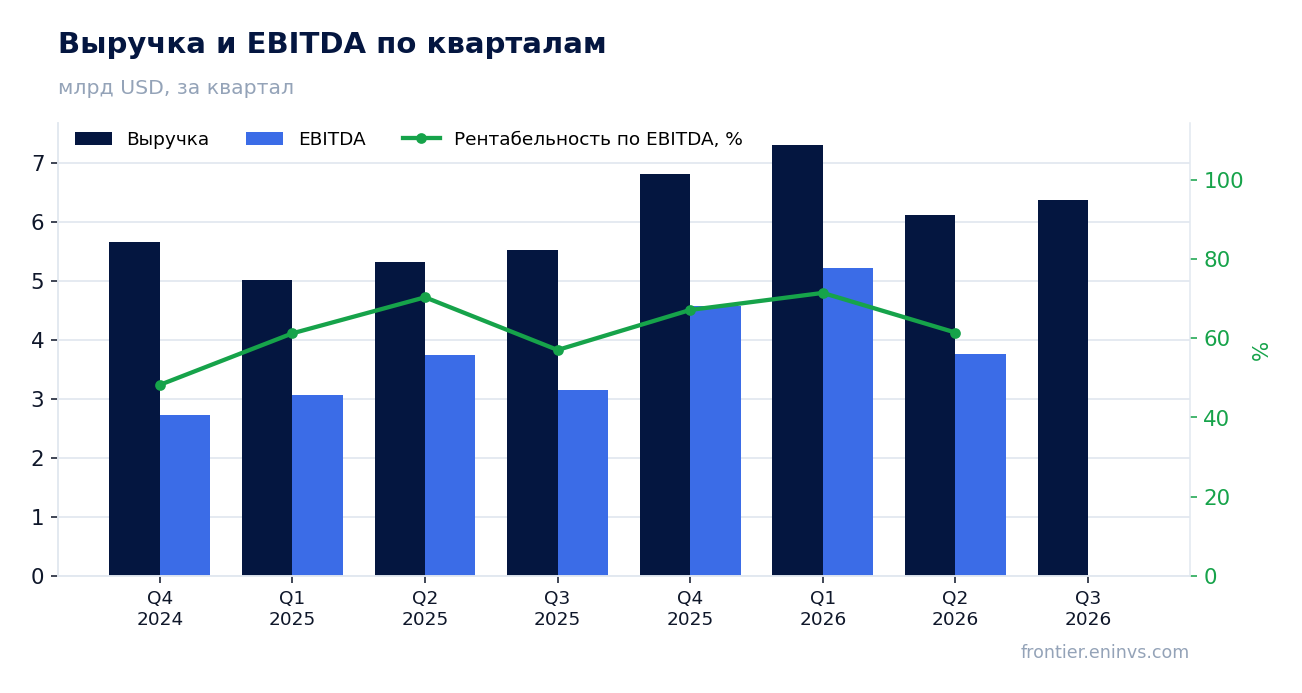
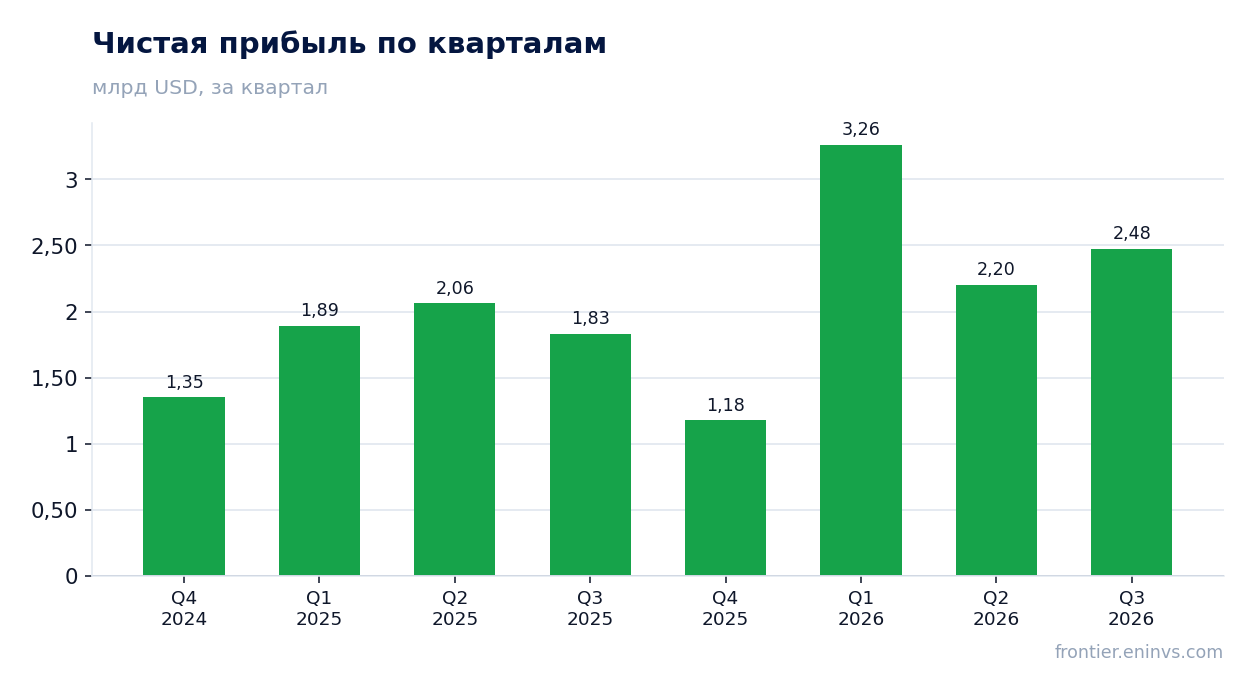
Чистая прибыль за третий квартал 2026 года достигла 2 475,0 млн долларов против 1 832,0 млн годом ранее – рост на 35,1%. Рентабельность по чистой прибыли поднялась до 38,9% с 33,2% в третьем квартале 2025 года. Прибыль растёт быстрее выручки, то есть компания зарабатывает больше с каждого доллара продаж.
За последние 12 месяцев чистая прибыль составила 9 240,0 млн долларов при выручке 26 600,0 млн. Рентабельность за этот период – около 34,7%, что ниже квартального уровня, но выше прошлогоднего. Улучшение маржи в отчётном квартале – ключевой фактор, который отличает этот отчёт от предыдущих.
Операционный денежный поток за третий квартал 2026 года составил 2 768,0 млн долларов, капитальные затраты – 856,0 млн. Свободный денежный поток, то есть разница между ними, равен 1 912,0 млн. Это солидная сумма, которая покрывает и дивиденды, и возможное снижение долга.
За последние 12 месяцев операционный поток был 13 098,0 млн долларов. Квартальный показатель в 2 768,0 млн ниже среднегодового темпа, но это связано с сезонностью и графиком капзатрат. Важно, что компания генерирует деньги стабильно, а не за счёт разовых поступлений.
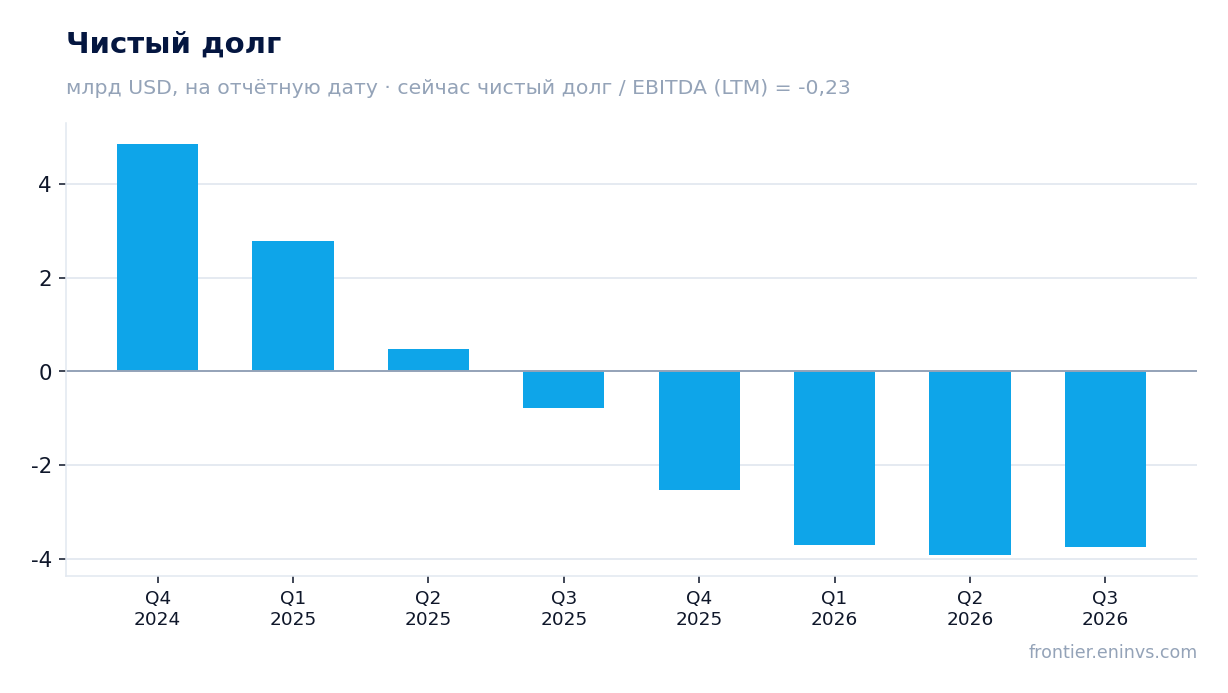
На конец сентября 2026 года чистый долг компании был отрицательным – минус 3 740,0 млн долларов. Это означает, что денежные средства и эквиваленты превышают долговые обязательства. За квартал показатель изменился с минус 3 926,0 млн на 30 июня до минус 3 740,0 млн на 30 сентября, то есть долг вырос на 0,2 млрд.
За год чистый долг сократился с минус 787,0 млн на 30 сентября 2025 года до минус 3 740,0 млн на 30 сентября 2026 года – изменение на минус 3,0 млрд. Отрицательный чистый долг и отношение чистого долга к EBITDA LTM на уровне -0,23 говорят о том, что баланс компании очень крепкий. Это даёт запас прочности и позволяет финансировать развитие без внешних займов.
Дивидендная доходность за последние 12 месяцев составляет 0,9%. При рыночной капитализации 124 265,8 млн долларов это означает, что компания выплачивает около 1 120 млн долларов дивидендов в год. На фоне свободного денежного потока в 1 912,0 млн за квартал выплаты выглядят консервативно.
Наша оценка: при сохранении текущей прибыли и коэффициента выплат дивиденд за 2026 год может остаться в пределах 1,0–1,2% доходности. Это ниже ключевой ставки, но для сырьевой компании с отрицательным чистым долгом такая политика типична – приоритет отдаётся финансовой устойчивости и инвестициям. Уменьшение выплат возможно при падении цен на сырьё или росте капзатрат.
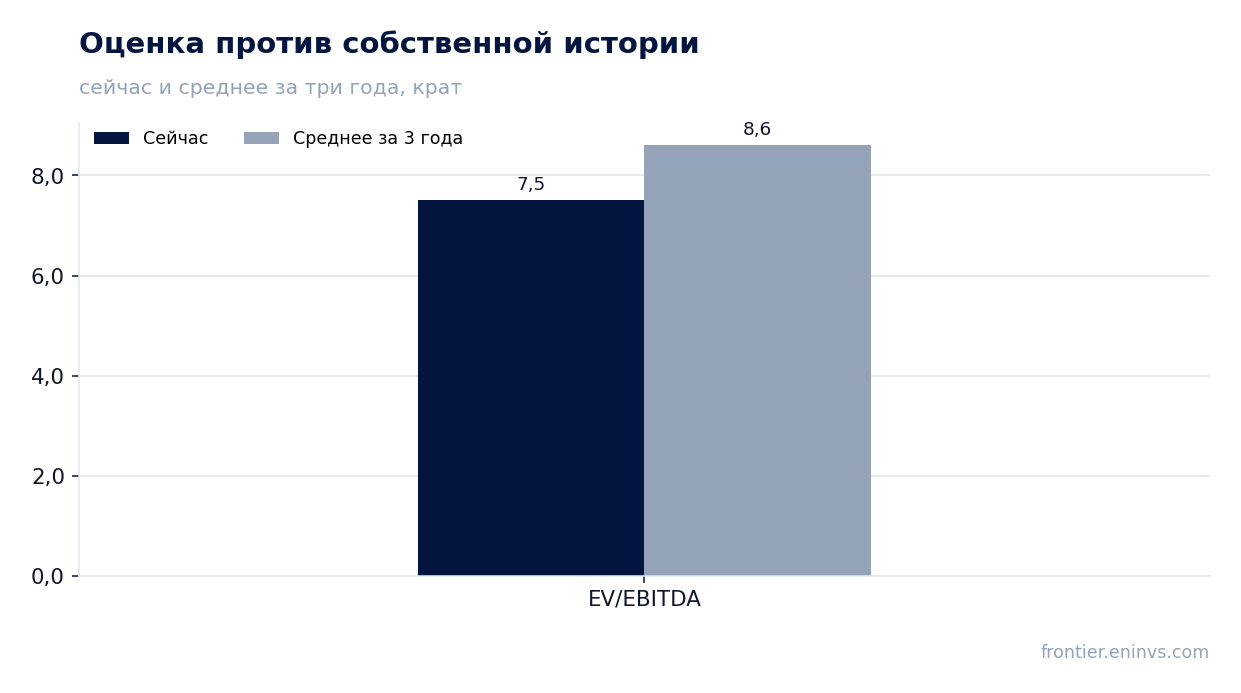
Мультипликатор EV/EBITDA LTM составляет 7,5 против собственной трёхлетней средней в 8,6. Это на 13% ниже исторического уровня, то есть акция торгуется дешевле, чем обычно. P/E LTM равен 13,4, что при рентабельности 38,9% выглядит умеренно.
Снижение мультипликатора может отражать как общую переоценку сырьевого сектора, так и опасения по поводу устойчивости цен на золото и медь. Однако при текущих финансовых показателях – отрицательном чистом долге и растущей прибыли – дисконт к собственной истории выглядит неоправданным. Если прибыль удержится на уровне 2 475,0 млн в квартал, мультипликатор имеет потенциал восстановления.
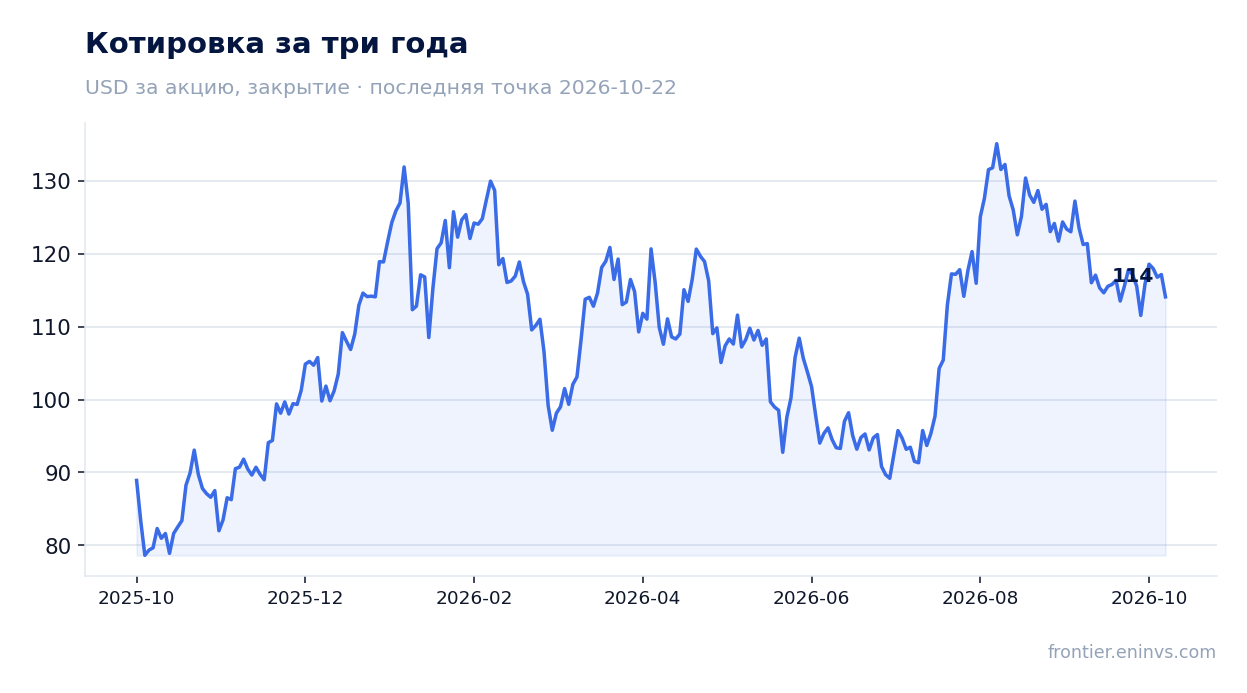
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 44% ниже рыночной. Это собственный расчёт портала, а не консенсус рынка. Он указывает на риск переоценки, если цены на сырьё не восстановятся.
Рыночная капитализация в 124 265,8 млн долларов при EV/EBITDA 7,5 предполагает, что инвесторы закладывают более высокие цены на сырьё, чем текущие. Если этого не произойдёт, акция может скорректироваться. Однако сильный баланс и денежный поток ограничивают потенциал падения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 124 млрд USD |
| P/E (LTM) | 13,4 |
| EV/EBITDA (LTM) | 7,5 |
| P/B | 3,67 |
| Чистый долг / EBITDA | -0,23 |
| Операционный денежный поток (LTM) | 13,1 млрд |
| ROE | 9,3% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 8,6 |
Отчёт за третий квартал 2026 года показал сильные результаты: выручка выросла на 15,2%, чистая прибыль – на 35,1%, рентабельность поднялась до 38,9%. Компания генерирует солидный свободный денежный поток в 1 912,0 млн долларов за квартал и имеет отрицательный чистый долг в минус 3 740,0 млн. Мультипликатор EV/EBITDA в 7,5 ниже собственной трёхлетней средней в 8,6, что делает акцию дешёвой по историческим меркам. Однако модель портала указывает на 44% потенциал снижения, а дивидендная доходность в 0,9% скромна. Вердикт – скорее привлекательная: сильный баланс и денежный поток перевешивают риск переоценки, но для осторожного инвестора сохраняется неопределённость с ценами на сырьё.
30 сентября 2026 года Var Energi раскрыла результаты за третий квартал 2026 года. Выручка составила 3566,5 млн долларов, EBITDA – 3032,3 млн, чистая прибыль – 293,2 млн. Выручка выросла на 66,6% год к году, EBITDA – на 56,8%, чистая прибыль – на 93,3%. При этом рентабельность по EBITDA снизилась до 85,0% с 90,3% годом ранее, а чистая маржа осталась низкой – 8,2%. Долговая нагрузка невысокая: чистый долг 3110,3 млн долларов, отношение чистого долга к EBITDA за последние 12 месяцев – 0,28. По мультипликатору EV/EBITDA 1,8 акция дешевле собственной трёхлетней средней 2,4, а дивидендная доходность за последние 12 месяцев – 8,6%. По модели портала потенциал роста к справедливой стоимости – плюс 33%. С учётом дешёвой оценки, низкой долговой нагрузки и высокой дивидендной доходности акция выглядит привлекательной, хотя слабая чистая маржа и снижение рентабельности по EBITDA сдерживают оценку.
— Выручка выросла на 66,6% год к году, до 3566,5 млн долларов, но рост замедлился по сравнению с 102,7% во втором квартале
— EBITDA прибавила 56,8%, до 3032,3 млн долларов, но её рентабельность снизилась до 85,0% с 90,3%
— Чистая прибыль выросла на 93,3%, до 293,2 млн долларов, а чистая маржа осталась низкой – 8,2%
— Чистый долг сократился с 5,1 млрд долларов на 30 сентября 2025 года до 3,1 млрд на 30 сентября 2026 года
— Дивидендная доходность за последние 12 месяцев – 8,6%, что выше доходности большинства долговых инструментов
— По EV/EBITDA 1,8 акция торгуется ниже своей трёхлетней средней 2,4, то есть дешевле собственной истории
— По модели портала потенциал роста акции к справедливой стоимости – плюс 33%
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,14 | 3,57 | +66,6% |
| EBITDA | 1,93 | 3,03 | +56,8% |
| Операционная прибыль | 1,07 | 2,21 | +106,7% |
| Чистая прибыль | 0,15 | 0,29 | +93,3% |
| Операционный денежный поток | 1,23 | 1,52 | +23,0% |
| Рентабельность по EBITDA | 90,3% | 85,0% | -5,3 п.п. |
| Чистая маржа | 7,1% | 8,2% | +1,1 п.п. |
В третьем квартале 2026 года выручка Var Energi составила 3566,5 млн долларов, что на 66,6% больше, чем годом ранее. Это сильный результат, но он скромнее роста во втором квартале, когда выручка увеличилась на 102,7%. Замедление объясняется прежде всего высокой базой: во втором квартале прошлого года выручка была низкой, и эффект базы сработал сильнее.
Последовательное сравнение показывает, что выручка в третьем квартале почти не изменилась по сравнению со вторым кварталом 2026 года, когда она составила 3704,8 млн долларов. Это говорит о том, что основной рост пришёлся на первую половину года, а в третьем квартале компания вышла на плато.
Для дальнейшей динамики важны цены на нефть и газ и объёмы добычи. В отчёте эти факторы не раскрыты, поэтому делать выводы о причинах замедления преждевременно. Однако сам факт замедления роста выручки – сигнал, что импульс первой половины года может иссякнуть.
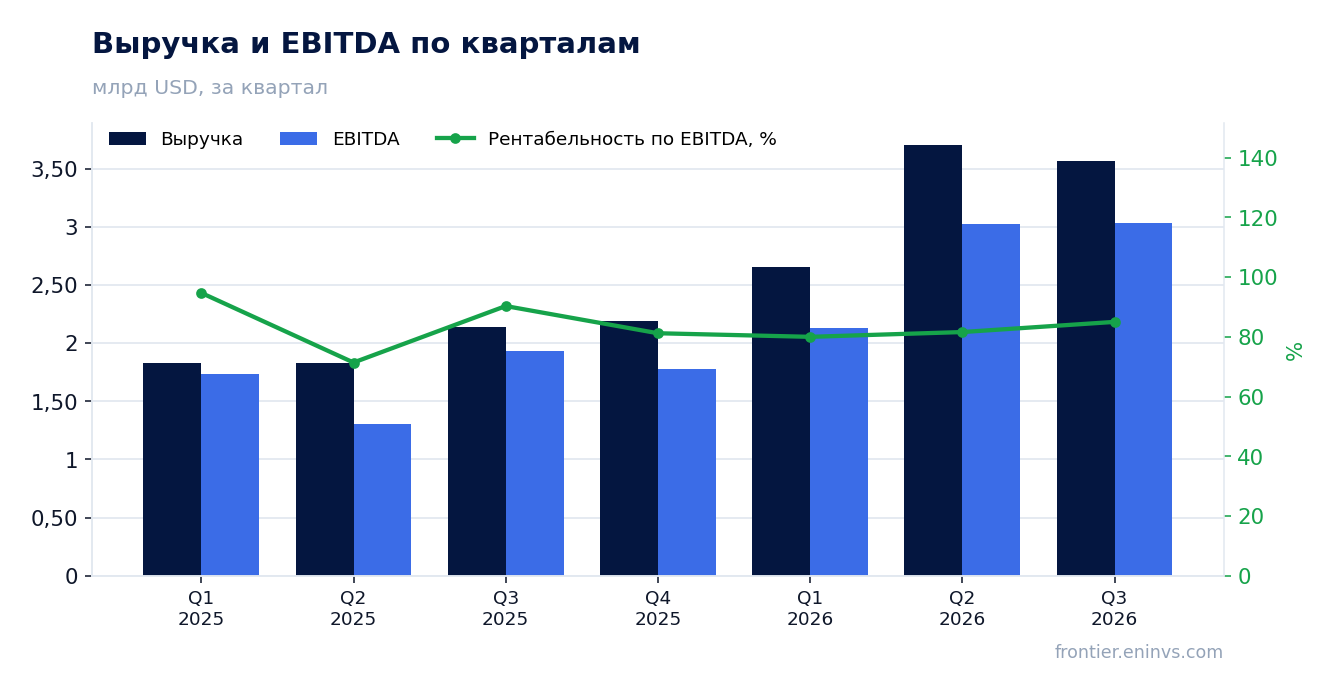
EBITDA в третьем квартале 2026 года составила 3032,3 млн долларов, что на 56,8% больше, чем годом ранее. Рост EBITDA отстаёт от роста выручки, и это привело к снижению рентабельности по EBITDA до 85,0% с 90,3% в третьем квартале 2025 года.
Снижение рентабельности на 5,3 процентного пункта означает, что расходы росли быстрее выручки. В отчёте не раскрыто, какие именно затраты увеличились, но при такой высокой базе любое изменение в структуре издержек заметно сказывается на марже. Возможно, выросли операционные расходы или royalties, но подтверждения в фактах нет.
Для инвестора важно, что даже при снижении маржи EBITDA остаётся очень высокой – 85,0%. Это по-прежнему одна из самых высоких маржинальностей в отрасли, что говорит о низкой себестоимости добычи. Однако тренд на снижение маржи может продолжиться, если цены на ресурсы останутся под давлением.
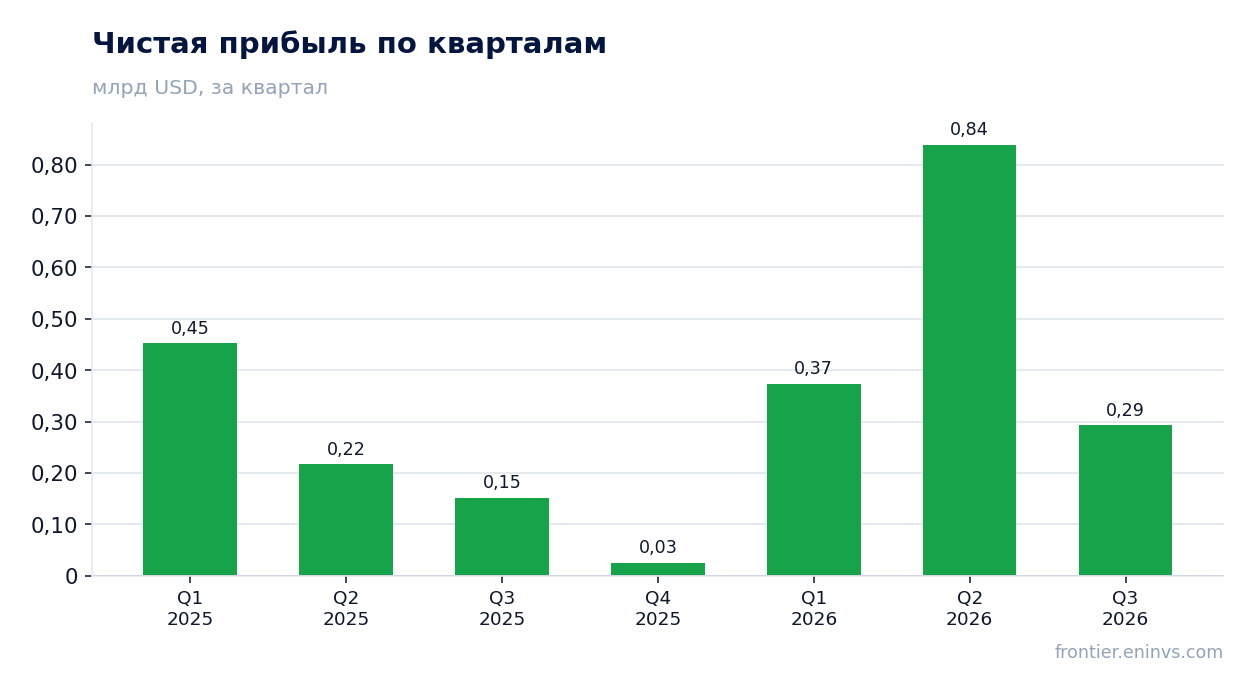
Чистая прибыль в третьем квартале 2026 года составила 293,2 млн долларов, что на 93,3% больше, чем годом ранее. Рост прибыли почти вдвое опережает рост выручки, что связано с эффектом низкой базы: в третьем квартале 2025 года чистая прибыль была всего 151,7 млн долларов.
Чистая маржа в отчётном квартале составила 8,2% против 7,1% годом ранее. Несмотря на улучшение, маржа остаётся низкой: из 3566,5 млн долларов выручки в чистую прибыль попадает лишь 293,2 млн. Основная причина – высокие амортизация, процентные расходы и налоги, которые не видны в EBITDA.
Рост чистой прибыли на 93,3% выглядит впечатляюще, но он достигнут в основном за счёт низкой базы прошлого года. В абсолютном выражении прибыль остаётся небольшой относительно выручки, и это ограничивает возможности компании по наращиванию дивидендов.
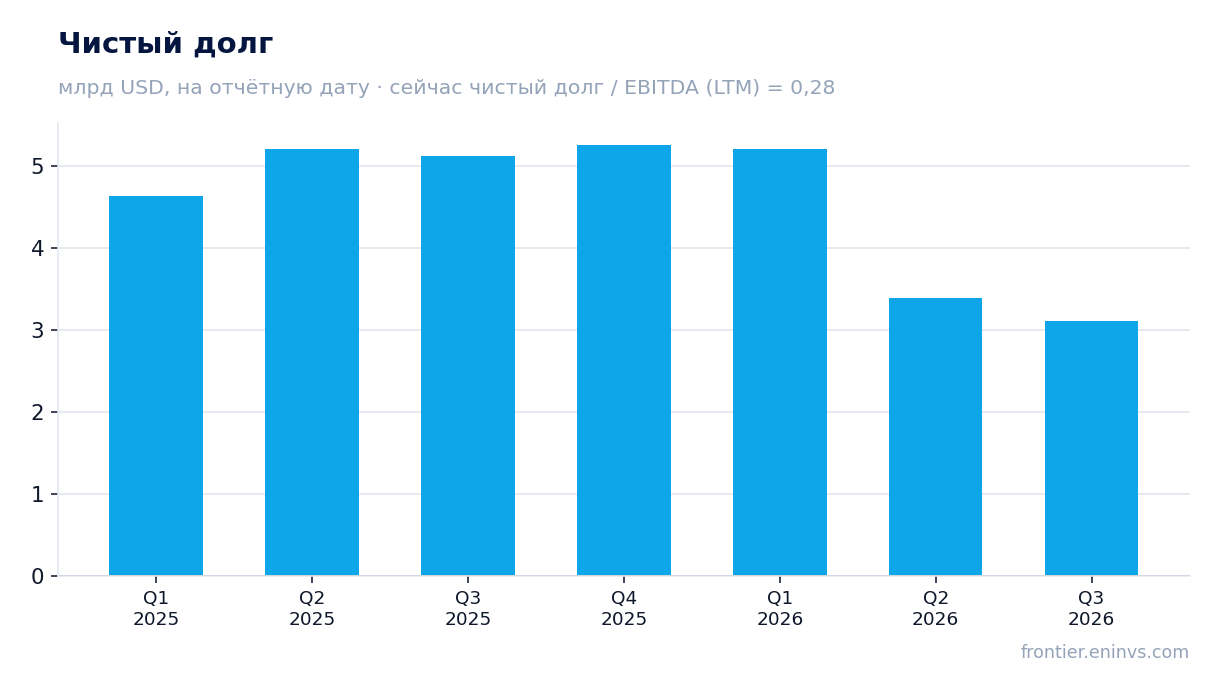
Чистый долг Var Energi на 30 сентября 2026 года составил 3110,3 млн долларов. Годом ранее, на 30 сентября 2025 года, он был 5,1 млрд долларов, то есть за 12 месяцев снизился на 2,0 млрд. Сокращение долга произошло на фоне роста выручки и EBITDA, что позволило компании направить часть средств на погашение обязательств.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,28. Это очень низкий уровень, который говорит о высокой финансовой устойчивости. Для сравнения, у многих компаний отрасли этот показатель превышает 1,0. Низкая долговая нагрузка даёт Var Energi запас прочности и возможность поддерживать высокие дивиденды.
Операционный денежный поток в третьем квартале 2026 года составил 1517,9 млн долларов. Этого более чем достаточно для обслуживания долга и финансирования капитальных затрат. В сочетании с низким долгом это создаёт комфортные условия для выплаты дивидендов.
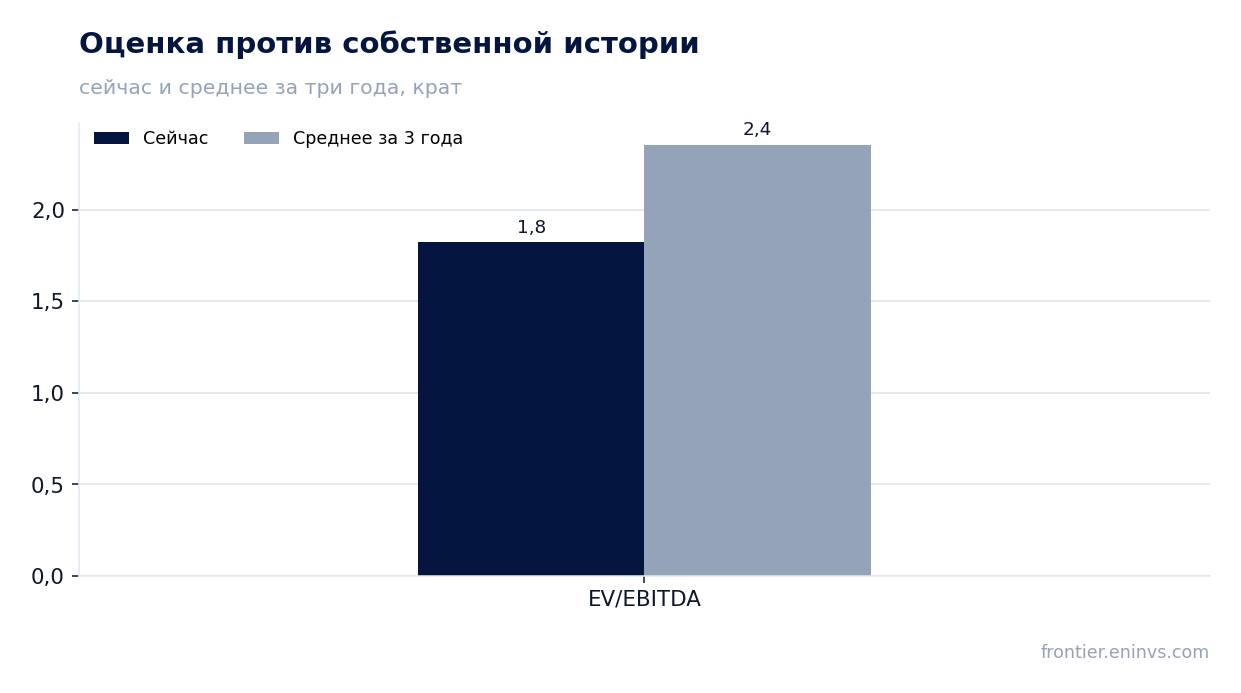
Дивидендная доходность Var Energi за последние 12 месяцев составляет 8,6%. Это высокий показатель, который превышает доходность большинства долговых инструментов и среднюю доходность по рынку. Компания платит дивиденды регулярно, и их размер существенен для инвесторов.
Наша оценка дивиденда за текущий год исходит из прибыли за последние 12 месяцев (1530,9 млн долларов) и коэффициента выплат. Если компания сохранит текущий уровень выплат, дивидендная доходность останется вблизи 8,6%. Однако выплаты зависят от прибыли, которая в третьем квартале была низкой – 293,2 млн долларов. Это создаёт риск, что дивиденд может быть снижен, если прибыль не восстановится.
Высокая дивидендная доходность – один из главных аргументов в пользу инвестиций в Var Energi. Но устойчивость дивиденда зависит от способности компании генерировать прибыль. При чистой марже 8,2% и волатильности цен на ресурсы дивидендные выплаты могут быть под давлением.
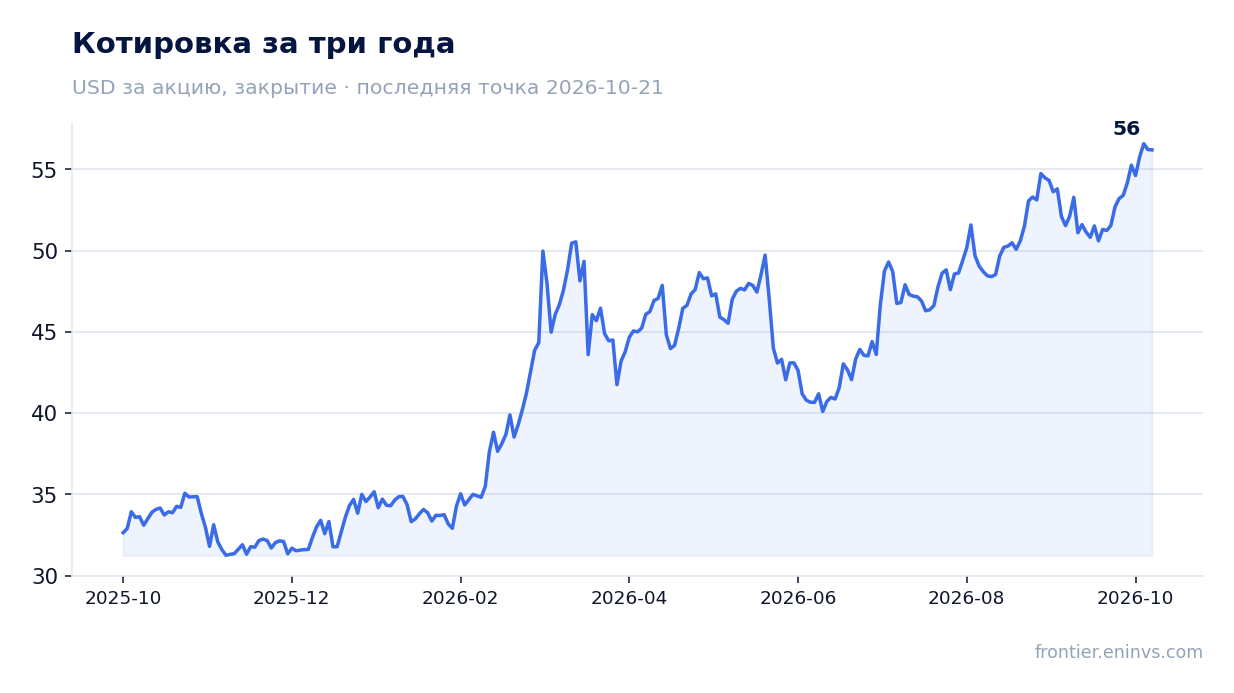
Мультипликатор EV/EBITDA Var Energi за последние 12 месяцев составляет 1,8. Это ниже трёхлетней средней компании, равной 2,4, на 23%. Таким образом, акция торгуется дешевле, чем в среднем за последние три года. Это может быть связано как с общим снижением цен на энергоносители, так и с опасениями рынка относительно устойчивости прибыли.
Для сравнения, P/E за последние 12 месяцев составляет 9,8. Это умеренный уровень, который не выглядит перегретым. Сочетание низкого EV/EBITDA и умеренного P/E указывает на то, что рынок оценивает компанию консервативно.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и целевому EV/EBITDA, потенциал роста акции к справедливой стоимости составляет плюс 33%. Это наша собственная оценка, а не консенсус рынка. Она показывает, что при текущих ценах на ресурсы акция может быть недооценена.
Наша модель оценивает справедливую стоимость акции Var Energi на основе текущих цен на сырьё и целевого мультипликатора EV/EBITDA. Согласно расчёту, потенциал роста к текущей рыночной цене составляет плюс 33%. Это означает, что при сохранении текущих цен на ресурсы акция может вырасти на треть.
Модель чувствительна к ценам на нефть и газ. Если цены упадут, справедливая стоимость снизится, и потенциал роста сократится. Если цены вырастут, потенциал увеличится. Также модель зависит от выбранного целевого мультипликатора: мы используем текущий уровень EV/EBITDA, который ниже исторического среднего.
Потенциал роста в 33% – это не гарантия, а оценка. Он показывает, что рынок может недооценивать компанию, но для реализации этого потенциала нужны катализаторы: рост цен на ресурсы, улучшение прибыли или пересмотр дивидендной политики.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,0 млрд USD |
| P/E (LTM) | 9,8 |
| EV/EBITDA (LTM) | 1,8 |
| P/B | 26,86 |
| Чистый долг / EBITDA | 0,28 |
| Операционный денежный поток (LTM) | 5,94 млрд |
| ROE | 20,1% |
| Дивидендная доходность (12 мес) | 8,6% |
| EV/EBITDA, среднее за 3 года | 2,4 |
Var Energi показала сильный рост выручки и EBITDA в третьем квартале 2026 года, но рост замедлился по сравнению со вторым кварталом, а рентабельность по EBITDA снизилась. Чистая прибыль выросла почти вдвое, но остаётся низкой относительно выручки. Компания имеет низкую долговую нагрузку (0,28 к EBITDA) и высокую дивидендную доходность (8,6%). Оценка по EV/EBITDA ниже исторической средней, а модель портала указывает на потенциал роста 33%. С учётом этих факторов акция выглядит привлекательной, но слабая чистая маржа и замедление роста выручки – основные риски.
21 октября Southern Copper раскрыла результаты за третий квартал 2026 года. Выручка достигла 4 696,6 млн долларов (+39,1% год к году), скорректированная EBITDA – 3 040,2 млн долларов (+53,8%), чистая прибыль – 1 801,8 млн долларов (+62,2%). Рекорд обеспечен ценами на металлы, а не объёмами: добыча меди снизилась на 1,1% квартал к кварталу. При мультипликаторе EV/EBITDA 15,4 против собственного трёхлетнего среднего 14,1 и оценке портала с потенциалом –24% акция выглядит скорее непривлекательной на текущем уровне.
— Рекордная выручка выросла на 39,1% за счёт цен на металлы, а не за счёт объёмов
— Маржа EBITDA поднялась до 64,7% благодаря обнулению денежной себестоимости меди после попутных доходов
— Чистая прибыль выросла на 62,2%, но часть прироста дал рост процентных доходов на накопленную кассу
— Свободный денежный поток после капвложений в 515,8 млн долларов остаётся солидным, но растут и инвестиции в проекты
— Дивиденд в 1,30 доллара на акцию и доходность 1,97% не компенсируют риск перегретой оценки
— EV/EBITDA 15,4 выше собственного трёхлетнего среднего 14,1 – акция дороже своей истории
— Модель портала даёт потенциал –24% к справедливой стоимости при текущих ценах на сырьё
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,38 | 4,70 | +39,1% |
| EBITDA | 1,98 | 3,04 | +53,8% |
| Операционная прибыль | 1,77 | 2,82 | +59,2% |
| Чистая прибыль | 1,11 | 1,80 | +62,2% |
| Операционный денежный поток | 1,56 | 2,22 | +42,6% |
| Капзатраты | 0,35 | — | — |
| Рентабельность по EBITDA | 58,5% | 64,7% | +6,2 п.п. |
| Чистая маржа | 32,9% | 38,4% | +5,5 п.п. |
Выручка за третий квартал 2026 года составила 4 696,6 млн долларов, что на 39,1% выше показателя третьего квартала 2025 года и является квартальным рекордом. Рост обеспечили цены: средняя цена меди на LME выросла на 44,4% год к году, молибдена – на 35,5%, цинка – на 35,9%, серебра – на 58,7%. Объёмы продаж меди при этом снизились на 0,4%, молибдена – на 0,2%, серебра – на 12,2%; лишь продажи цинка выросли на 0,8%.
Добыча меди в третьем квартале составила 232 396 тонн, что на 1,1% ниже квартал к кварталу. В Мексике производство выросло на 2,5% благодаря более высокому содержанию руды на IMMSA и Buenavista, но в Перу упало на 6,1% из-за снижения содержания. За девять месяцев добыча меди снизилась на 2,9% до 693 602 тонн.
Замедление роста выручки относительно второго квартала (с 40,6% до 39,1%) отражает прежде всего исчерпание эффекта низкой базы: год назад цены были существенно ниже. Дальнейшая динамика будет зависеть от цен на медь, которые в третьем квартале достигли 6,41 доллара за фунт.
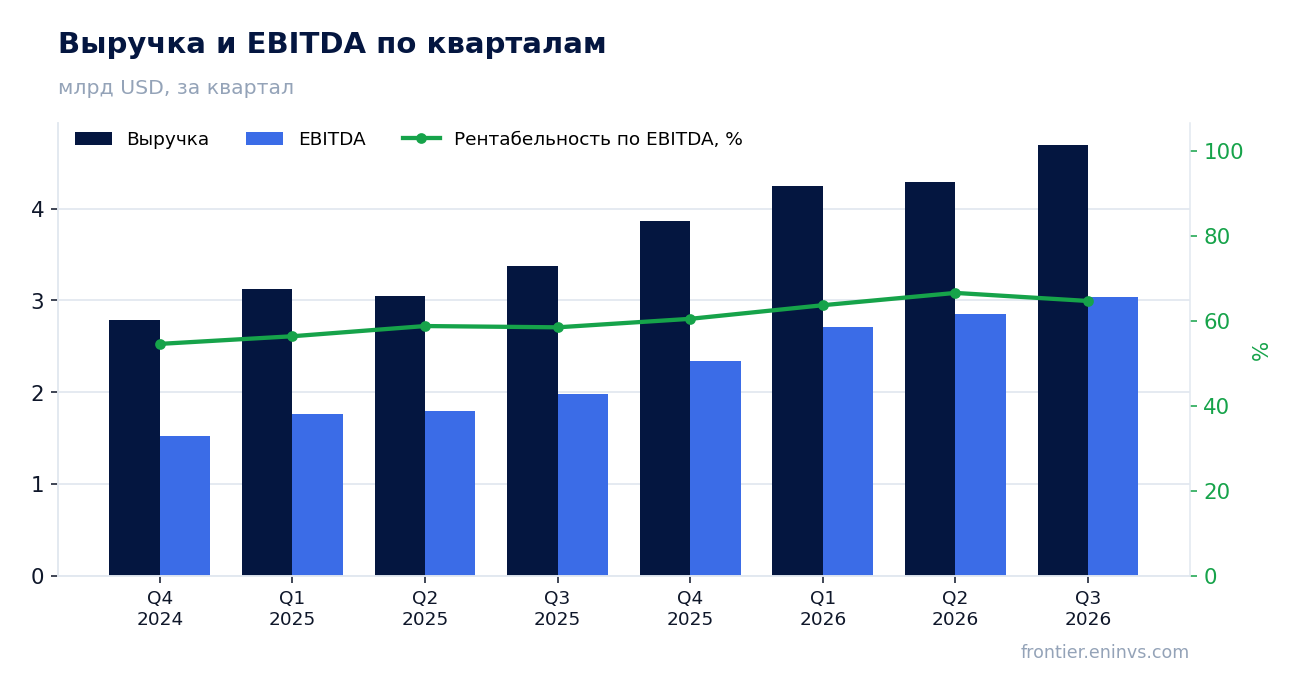
Скорректированная EBITDA за третий квартал составила 3 040,2 млн долларов, увеличившись на 53,8% год к году. Рентабельность по EBITDA достигла 64,7% против 58,5% годом ранее. Основной рычаг – снижение денежной себестоимости меди после вычета попутных доходов до 0,09 доллара за фунт против 0,42 доллара годом ранее.
Попутные доходы выросли на 30,6% благодаря высоким ценам на молибден, цинк и серебро. Это позволило почти полностью перекрыть затраты на добычу меди. За девять месяцев денежная себестоимость составила 0,01 доллара за фунт, что на 98,1% ниже уровня девяти месяцев 2025 года.
Операционная прибыль выросла на 59,2% до 2 815,1 млн долларов. Рост себестоимости продаж на 17,9% был значительно ниже роста выручки, что и обеспечило расширение маржи. Дальнейшее удержание маржи зависит от сохранения высоких цен на попутные металлы.
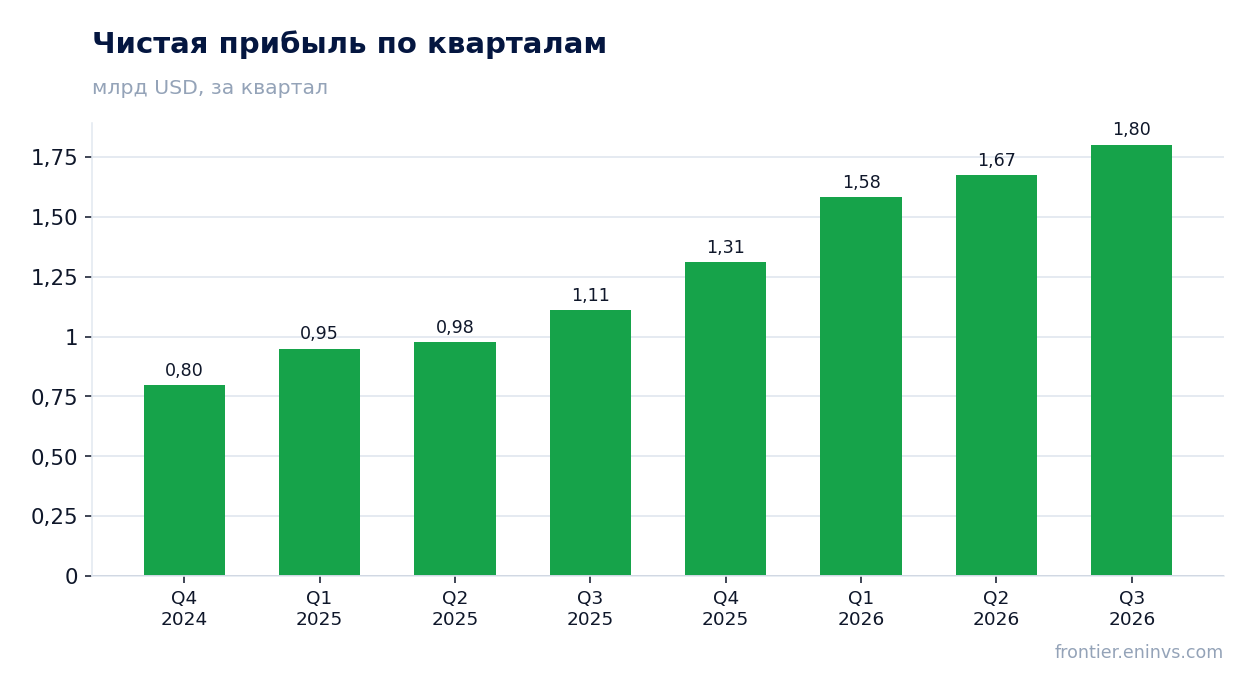
Чистая прибыль, приходящаяся на акционеров Southern Copper, в третьем квартале составила 1 801,8 млн долларов, что на 62,2% выше показателя годом ранее. Рентабельность по чистой прибыли поднялась до 38,4% с 32,9%. Прибыль на акцию выросла до 2,15 доллара с 1,32 доллара.
Помимо операционного рычага, прибыль поддержали процентные доходы, которые увеличились на 49,3% до 71,4 млн долларов благодаря росту денежных средств и краткосрочных инвестиций до 8 062,9 млн долларов. Это разовый фактор, связанный с накоплением ликвидности, а не с основной деятельностью.
Эффективная налоговая ставка осталась стабильной – налог на прибыль вырос на 59,9%, примерно соответствуя росту доналоговой прибыли. Доля меньшинства незначительна. Качество прибыли высокое, но устойчивость рекорда зависит от цен на металлы.
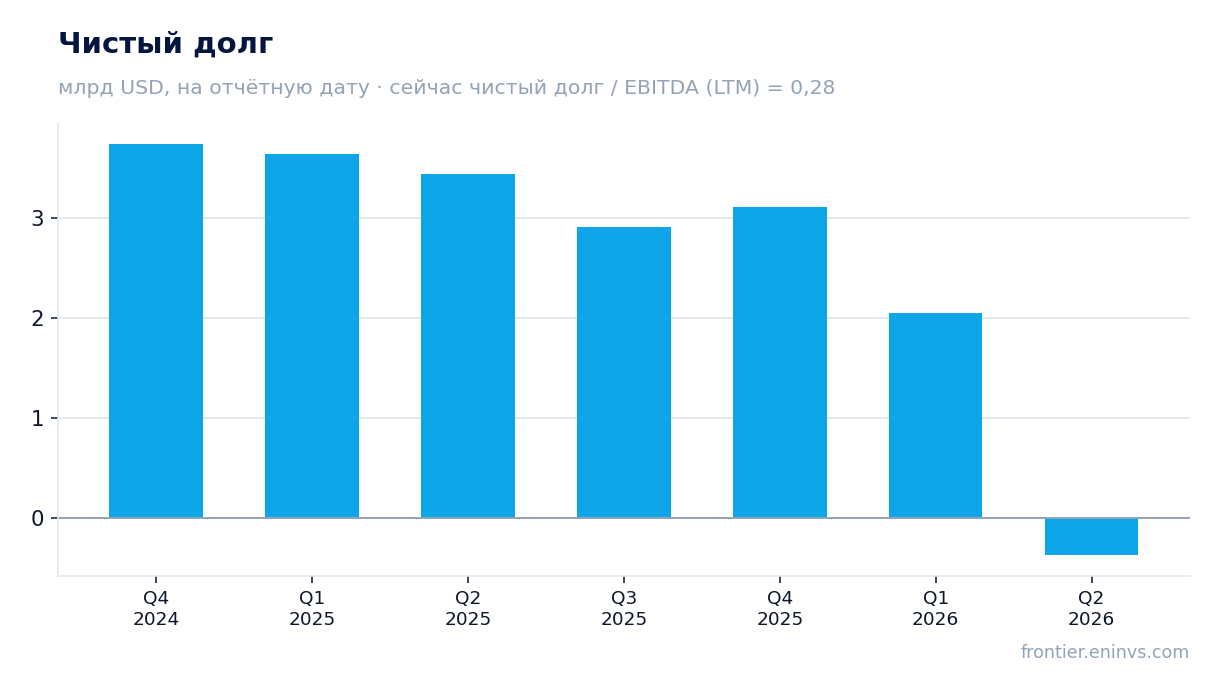
Операционный денежный поток за третий квартал составил 2 224,3 млн долларов, что на 42,6% выше уровня годом ранее. Основной источник – высокая операционная прибыль. Капитальные вложения достигли 515,8 млн долларов, увеличившись на 47,7% год к году и составив 28,6% от чистой прибыли.
Свободный денежный поток после капвложений остаётся положительным и значительным, однако компания активно инвестирует в проекты. За девять месяцев капитальные затраты составили 1 380,5 млн долларов, на 52,9% больше, чем годом ранее. Программа инвестиций на десятилетие превышает 15 млрд долларов, включая проект Tia Maria в Перу (49,6% готовности) и El Pilar в Мексике.
Долговая нагрузка остаётся низкой: чистый долг на конец 2025 года составлял 3 108,9 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,28. Это комфортный уровень, не создающий рисков для дивидендов и инвестиций.
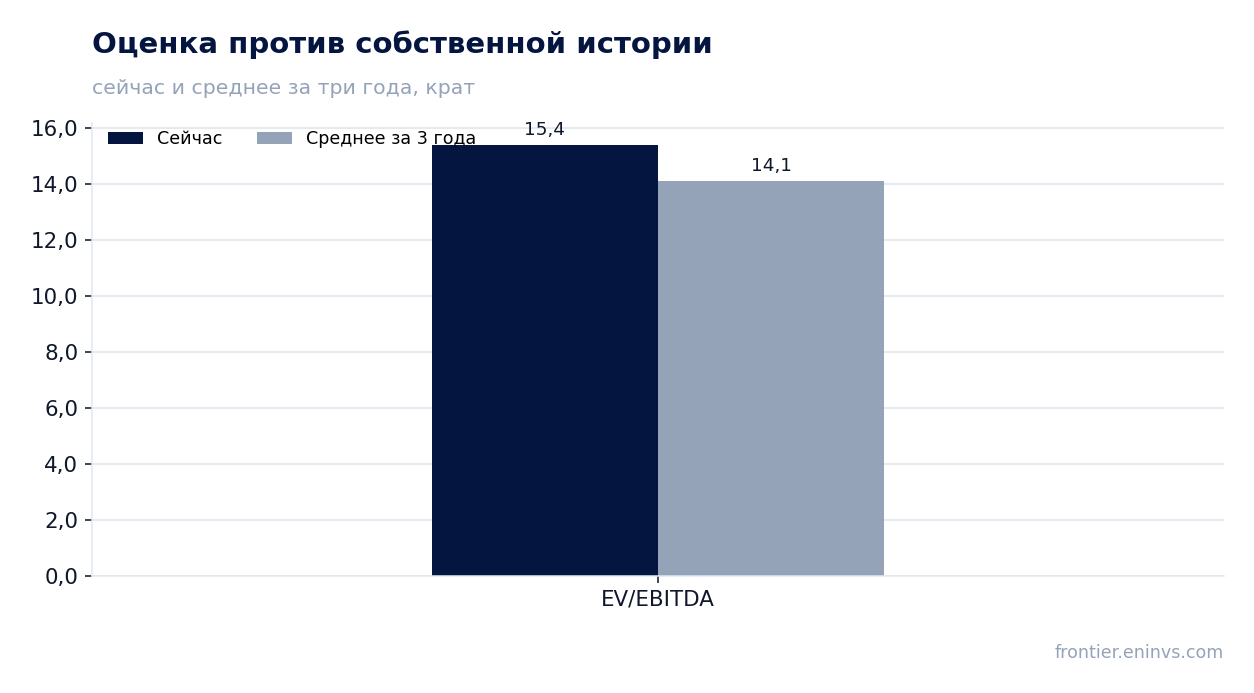
Совет директоров 15 октября 2026 года объявил квартальный денежный дивиденд в размере 1,30 доллара на акцию и дивиденд в акциях из расчёта 0,0106 акции на акцию. Выплата состоится 19 ноября 2026 года акционерам, зарегистрированным на 3 ноября. За третий квартал компания выплатила денежных дивидендов на 1,10 доллара на акцию, за девять месяцев – 3,10 доллара.
Текущая дивидендная доходность за последние 12 месяцев составляет 1,97%. Это скромный уровень, который не компенсирует риск, связанный с цикличностью цен на медь. При этом payout ratio остаётся высоким: дивиденды составляют значительную часть чистой прибыли, но компания также выплачивает дивиденды акциями, что позволяет сохранять денежные средства.
Наша оценка дивиденда за 2026 год – около 5,2 доллара на акцию исходя из текущей прибыли и сохранения payout ratio. Однако эта оценка зависит от цен на медь: снижение цен приведёт к сокращению прибыли и дивиденда. Доходность 1,97% ниже ключевой ставки, что делает акцию менее привлекательной для income-инвесторов.
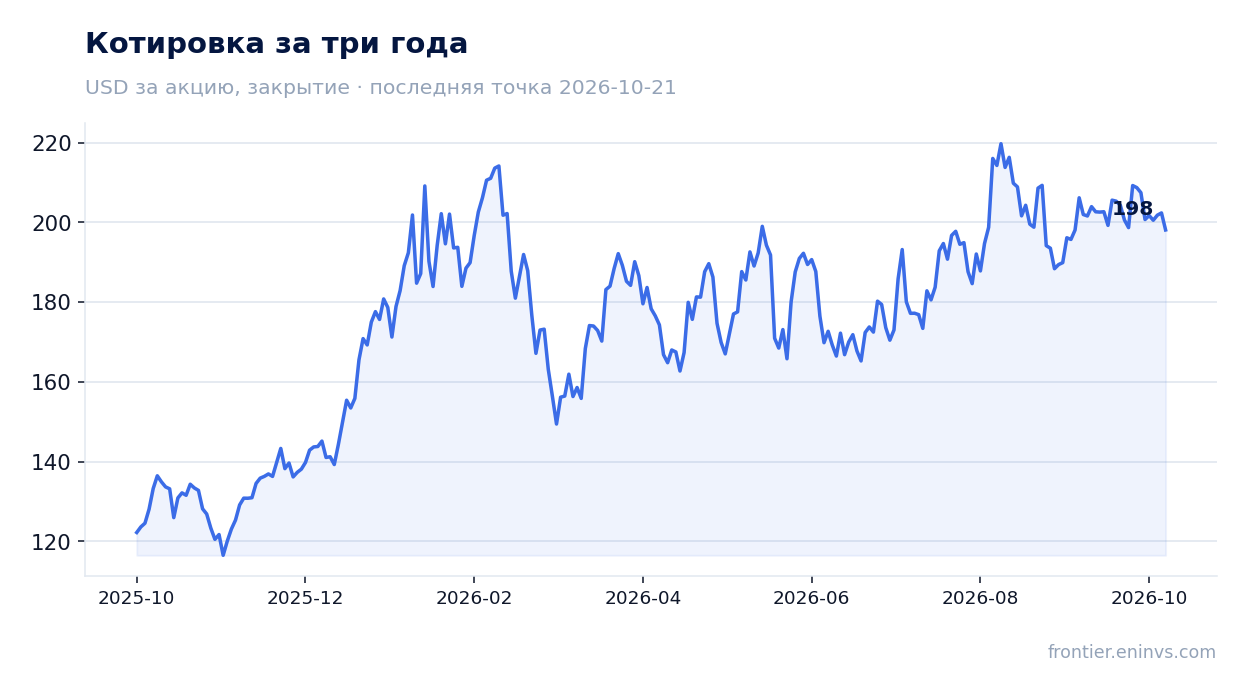
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 15,4, что на 9% выше собственного трёхлетнего среднего 14,1. Это означает, что акция торгуется дороже, чем обычно, относительно своей истории. P/E за последние 12 месяцев – 26,5, что также предполагает премию к историческим уровням.
Рыночная капитализация компании – 168,8 млрд долларов. При этом чистая прибыль за последние 12 месяцев составила 6 369,8 млн долларов, а EBITDA – 11 169,4 млн долларов. Рост прибыли был обеспечен высокими ценами на металлы, которые могут скорректироваться.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё и целевым мультипликаторам, даёт потенциал снижения к справедливой стоимости –24%. Это собственная оценка портала, а не консенсус рынка. Она указывает на то, что текущая цена акции закладывает оптимистичный сценарий по ценам на медь.
Наша модель оценивает справедливую стоимость акции ниже текущей рыночной цены на 24%. Это расчёт на основе текущих цен на сырьё и целевого мультипликатора EV/EBITDA. Модель не является рекомендацией, но показывает, что рынок закладывает более высокие цены на медь, чем текущие.
Для изменения оценки в сторону повышения необходим устойчивый рост цен на медь выше 6,41 доллара за фунт, а также успешный запуск проектов Tia Maria и El Pilar, которые добавят около 156 тыс. тонн меди в год. Снижение цен на медь ниже 6 долларов за фунт, напротив, приведёт к падению прибыли и дивидендов.
В следующем отчёте стоит следить за динамикой денежной себестоимости и объёмов добычи. Снижение добычи в Перу на 6,1% может продолжиться, что ограничит рост выручки даже при высоких ценах.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 169 млрд USD |
| P/E (LTM) | 26,5 |
| EV/EBITDA (LTM) | 15,4 |
| P/B | 15,29 |
| Чистый долг / EBITDA | 0,28 |
| Операционный денежный поток (LTM) | 7,40 млрд |
| ROE | 18,4% |
| Дивидендная доходность (12 мес) | 2,0% |
| EV/EBITDA, среднее за 3 года | 14,1 |
Отчёт за третий квартал 2026 года исключительно сильный: рекордные выручка, EBITDA и чистая прибыль, маржа EBITDA 64,7%, денежная себестоимость меди почти обнулилась. Однако этот результат – прежде всего следствие высоких цен на металлы, а не роста объёмов: добыча меди снизилась. Оценка акции выше собственной истории (EV/EBITDA 15,4 против 14,1), а модель портала указывает на потенциал –24%. Дивидендная доходность 1,97% не компенсирует риск. Вердикт – скорее непривлекательная на текущем уровне.
20 октября Steel Dynamics раскрыла результаты за третий квартал 2026 года: выручка 6 509,4 млн долларов (+34,8% год к году), скорректированная EBITDA 1 190,3 млн (+84,2%), чистая прибыль 756,0 млн (+87,3%). Рост ускорился относительно второго квартала (+33,4%), маржа EBITDA поднялась до 18,3% с 13,4% годом ранее. При этом акция торгуется по EV/EBITDA LTM 12,2 против собственной трёхлетней средней 9,2, а модель портала даёт потенциал к справедливой стоимости минус 44% – при сильной операционной динамике оценка выглядит перегретой, и вердикт по бумаге на текущей цене нейтральный.
— Выручка выросла на 34,8% год к году, и рост ускорился относительно 33,4% во втором квартале
— EBITDA прибавила 84,2% благодаря расширению спреда: цена стали выросла на 102 доллара за тонну, а лом подешевел на 8
— Рекордные отгрузки стали в 3,8 млн тонн и рост заказов на стальную фабрикацию на 50% год к году поддерживают спрос
— Убыток алюминиевого сегмента сократился до 26 млн долларов, и платформа вышла на безубыточность по EBITDA
— Свободный денежный поток после капвложений в 150 млн долларов и дивидендов в 76 млн остаётся солидным, но 276 млн ушло на выкуп акций
— Долговая нагрузка в 1,11 EBITDA LTM – умеренная, но направление её изменения по фактам не определить
— EV/EBITDA LTM 12,2 выше собственной трёхлетней средней 9,2 на 32%, а модель портала даёт минус 44% к справедливой стоимости
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,83 | 6,51 | +34,8% |
| EBITDA | 0,65 | 1,19 | +84,2% |
| Операционная прибыль | 0,51 | 1,01 | +98,2% |
| Чистая прибыль | 0,40 | 0,76 | +87,3% |
| Операционный денежный поток | 0,72 | 0,85 | +17,0% |
| Капзатраты | 0,17 | — | — |
| Рентабельность по EBITDA | 13,4% | 18,3% | +4,9 п.п. |
| Чистая маржа | 8,4% | 11,6% | +3,2 п.п. |
Выручка третьего квартала 2026 года составила 6 509,4 млн долларов, что на 34,8% выше уровня годичной давности. Во втором квартале рост был 33,4%, то есть динамика ускорилась. Кварталом ранее выручка была 6 091,6 млн, так что последовательный прирост тоже заметный.
Основной вклад дал стальной сегмент: его внешние продажи достигли 4 350,4 млн долларов против 3 538,0 млн годом ранее. Средняя внешняя цена реализации выросла на 102 доллара за тонну последовательно, до 1 400 долларов. Отгрузки стали поставили рекорд – 3,8 млн тонн.
Алюминиевый сегмент добавил 475,7 млн долларов выручки против 71,1 млн годом ранее: сказывается запуск нового прокатного стана. Сегмент фабрикации дал 466,3 млн, металлорециклинг – 614,8 млн. Рост выручки широкий, а не за счёт одной строки.
Скорректированная EBITDA третьего квартала составила 1 190,3 млн долларов, на 84,2% больше, чем годом ранее. Маржа EBITDA поднялась до 18,3% с 13,4%. Операционная прибыль достигла 1 006,4 млн против 507,8 млн годом ранее.
Причина – в расширении металлургического спреда. Средняя цена реализации стали выросла на 102 доллара за тонну последовательно, до 1 400 долларов, а средняя стоимость лома упала на 8 долларов, до 404 долларов за тонну. Разница между ценой и сырьём увеличилась, и это прямо отразилось на марже.
Операционная прибыль стального сегмента составила 1 032,6 млн долларов против 497,9 млн годом ранее. Сегмент фабрикации дал 90,6 млн, металлорециклинг – 33,0 млн. Алюминиевый сегмент остался в убытке в 26,2 млн, но он сократился на 21% последовательно, и платформа вышла на безубыточность по EBITDA.
Общие отгрузки стали составили 3 784,5 тыс. тонн против 3 613,3 тыс. годом ранее – рекорд для компании. Внутренние отгрузки при этом чуть снизились, до 3 107,3 тыс. тонн, но общий объём вырос за счёт переработки.
Портфель заказов на стальную фабрикацию на 50% выше, чем год назад, и простирается до второго квартала 2027 года. Спрос идёт от коммерческого строительства, производства, складов, дата-центров и здравоохранения. Отгрузки фабрикации выросли на 18% последовательно, до 190,2 тыс. тонн.
Менеджмент отмечает, что импорт стали в США остаётся заметно ниже исторических и прошлогодних уровней, а спотовые цены и сроки поставок ужесточились. Это поддерживает и цены, и загрузку мощностей. Однако часть этого спроса завязана на государственную инфраструктурную программу и перенос производства, то есть на факторы, которые могут замедлиться.
Операционный убыток алюминиевого сегмента в третьем квартале составил 26,2 млн долларов против 56,5 млн годом ранее и 33,4 млн во втором квартале. Платформа вышла на безубыточность по EBITDA. Все три холодных стана работают, первая линия непрерывного отжига и закалки запущена и должна отгрузить готовую продукцию для автопрома до конца года.
Отгрузки алюминиевого листа составили 55 тыс. метрических тонн, производство горячекатаного рулона – 91 тыс. тонн. Объёмы оказались ниже ожиданий из-за потерь выхода при повышенных скоростях, вызванных составом охлаждающей жидкости на стане горячей прокатки. Проблему устранили, и дополнительных затрат не ожидается.
Менеджмент ждёт улучшения объёмов и прибыльности алюминия в четвёртом квартале 2026 года и в течение 2027 года по мере снижения пусковых затрат и роста загрузки. Это важный аргумент в пользу диверсификации, но пока сегмент остаётся источником затрат, а не прибыли.
Операционный денежный поток третьего квартала составил 845,8 млн долларов против 722,6 млн годом ранее. Капитальные вложения были 149,6 млн, дивиденды – 76,1 млн, выкуп акций – 275,6 млн. Ликвидность на конец сентября – 2,4 млрд долларов.
Свободный денежный поток после капвложений и дивидендов остаётся положительным и покрывает выплаты акционерам. Компания выкупила около 1% акций за квартал и 2% за девять месяцев. Это поддерживает прибыль на акцию, но сокращает число акций в обращении.
За девять месяцев 2026 года операционный поток составил 1 422,0 млн долларов, капвложения – 411,4 млн. Для компании с капиталоёмким производством это здоровое соотношение. Вопрос в том, сохранится ли оно, если цены на сталь развернутся.
Чистый долг на последнюю годовую отчётную дату – 3 612,9 млн долларов, что составляет 1,11 EBITDA за последние 12 месяцев. Это умеренный уровень для капиталоёмкого производителя. Процентные расходы за квартал – 39,3 млн долларов против 13,6 млн годом ранее, рост связан с увеличением долга.
Сравнить с предыдущим уровнем нельзя: в фактах нет более раннего значения коэффициента. Поэтому о направлении изменения нагрузки судить не берусь. Абсолютный чистый долг при этом вырос с 3 614,4 млн во втором квартале до 3 612,9 млн на конец третьего – изменение минимальное.
При EBITDA LTM в 3 264,5 млн долларов и процентных расходах, растущих вместе с долгом, нагрузка остаётся управляемой. Но если EBITDA сократится при развороте цен, коэффициент быстро поднимется.
Мультипликатор EV/EBITDA LTM составляет 12,2 против собственной трёхлетней средней 9,2, то есть на 32% выше. По этому мультипликатору акция дороже своей истории. P/E LTM – 18,4. Рыночная капитализация – 36,1 млрд долларов.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал к справедливой стоимости минус 44%. Это наша собственная оценка, а не консенсус рынка. Она указывает на то, что текущая цена уже учитывает сильный цикл.
Дивидендная доходность за последние 12 месяцев – 0,86%, что скромно. При такой оценке и низкой доходности запас прочности у покупателя невелик. Для переоценки вверх нужен либо дальнейший рост EBITDA, либо снижение мультипликатора к исторической средней.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 36,1 млрд USD |
| P/E (LTM) | 18,4 |
| EV/EBITDA (LTM) | 12,2 |
| P/B | 4,03 |
| Чистый долг / EBITDA | 1,11 |
| Операционный денежный поток (LTM) | 1,69 млрд |
| ROE | 10,5% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 9,2 |
Квартал был сильным по существу: рекордные отгрузки, расширение спреда и рост маржи EBITDA до 18,3% – это операционный результат, а не разовый эффект. Убыток алюминия сокращается, а заказы на фабрикацию на 50% выше годом ранее. Но акция уже торгуется по EV/EBITDA 12,2 против собственной трёхлетней средней 9,2, а модель портала даёт минус 44% к справедливой стоимости. При дивидендной доходности 0,86% запас прочности невелик, поэтому вердикт – нейтральный: бизнес силён, но цена уже это учитывает.
19 октября Cleveland-Cliffs раскрыла результаты за третий квартал 2026 года: выручка 5 612 млн долларов (+18,5% год к году), скорректированная EBITDA 612 млн против 84 млн годом ранее, чистая прибыль 152 млн после убытка 251 млн. Маржа EBITDA поднялась до 10,9% с 1,8%, но долговая нагрузка в 9,59 EBITDA за последние 12 месяцев и оценка в 19,4 EV/EBITDA оставляют бумагу нейтральной: рост уже в цене, а снижение долга ещё не подтверждено.
— Выручка ускорилась до +18,5% на цене, а не на объёме: средняя цена тонны выросла до 1 177 долларов с 1 032
— EBITDA в 612 млн дала ценовая маржа: денежная маржа Steelmaking поднялась до 685 млн с 205 млн
— Чистая прибыль в 152 млн очищена от разовых статей, но процентные расходы в 148 млн съедают почти весь операционный результат
— Операционный поток в 224 млн не покрывает проценты и капитальные вложения в 152 млн
— Долг в 9,59 EBITDA – главный ограничитель оценки, и компания обещает снизить его ниже 2,5 к середине следующего года
— Оценка в 19,4 EV/EBITDA уже закладывает восстановление, а прогноз 2027 года выше 4 млрд EBITDA пока только слова
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,73 | 5,61 | +18,5% |
| EBITDA | 0,08 | 0,61 | +628,6% |
| Операционная прибыль | -0,20 | 0,31 | в прибыль |
| Чистая прибыль | -0,25 | 0,15 | в прибыль |
| Операционный денежный поток | -0,14 | 0,22 | в прибыль |
| Капзатраты | 0,16 | — | — |
| Рентабельность по EBITDA | 1,8% | 10,9% | +9,1 п.п. |
| Чистая маржа | -5,3% | 2,7% | +8,0 п.п. |
Выручка третьего квартала составила 5 612 млн долларов, рост год к году +18,5% против +5,9% во втором квартале – ускорение. Почти весь прирост дала цена: средняя цена реализации тонны стали поднялась до 1 177 долларов с 1 032 долларов годом ранее.
Объём отгрузок вырос лишь до 4,15 млн тонн с 4,03 млн, то есть на 3%. Основной вклад в цену дал рынок: в пресс-релизе менеджмент говорит о расширенных сроках поставок и низком импорте, что поддерживает американские цены.
Структура продаж Steelmaking – 46% горячекатаный прокат, 31% с покрытием, 15% холоднокатаный – остаётся смещённой в сторону автопрома и дистрибьюторов, на которые пришлось 28% и 34% выручки сегмента. Это делает выручку чувствительной к промышленному спросу, а не к спотовым ценам.
Скорректированная EBITDA составила 612 млн долларов против 84 млн годом ранее, рост в 7,3 раза. Маржа EBITDA поднялась до 10,9% с 1,8% – это лучший квартал за три года, как говорит генеральный директор Лоуренсо Гонсалвес.
Источник роста виден в сегменте: денежная маржа Steelmaking выросла до 685 млн с 205 млн, тогда как денежная себестоимость поднялась лишь до 4 762 млн с 4 356 млн. Цена тонны обогнала издержки, и это дало почти весь прирост EBITDA.
Валовая маржа сегмента стала положительной – 454 млн против минус 56 млн годом ранее. Операционная прибыль группы составила 311 млн после убытка 204 млн, то есть улучшение идёт не только ниже операционной линии.
Чистая прибыль, приходящаяся на акционеров, составила 152 млн долларов против убытка 251 млн годом ранее; чистая маржа 2,7% против минус 5,3%. Скорректированная прибыль на акцию – 0,28 доллара против минус 0,45 доллара.
Разовые статьи в отчёте небольшие: корректировки на обесценение, валюту, производные и продажу активов в сумме дают около 9 млн до налога. То есть прибыль в основном операционная, а не бухгалтерская.
Главный тормоз – проценты: чистые процентные расходы составили 148 млн при операционной прибыли 311 млн. Почти половина операционного результата уходит кредиторам, и это прямое следствие долга в 7,6 млрд по балансу.
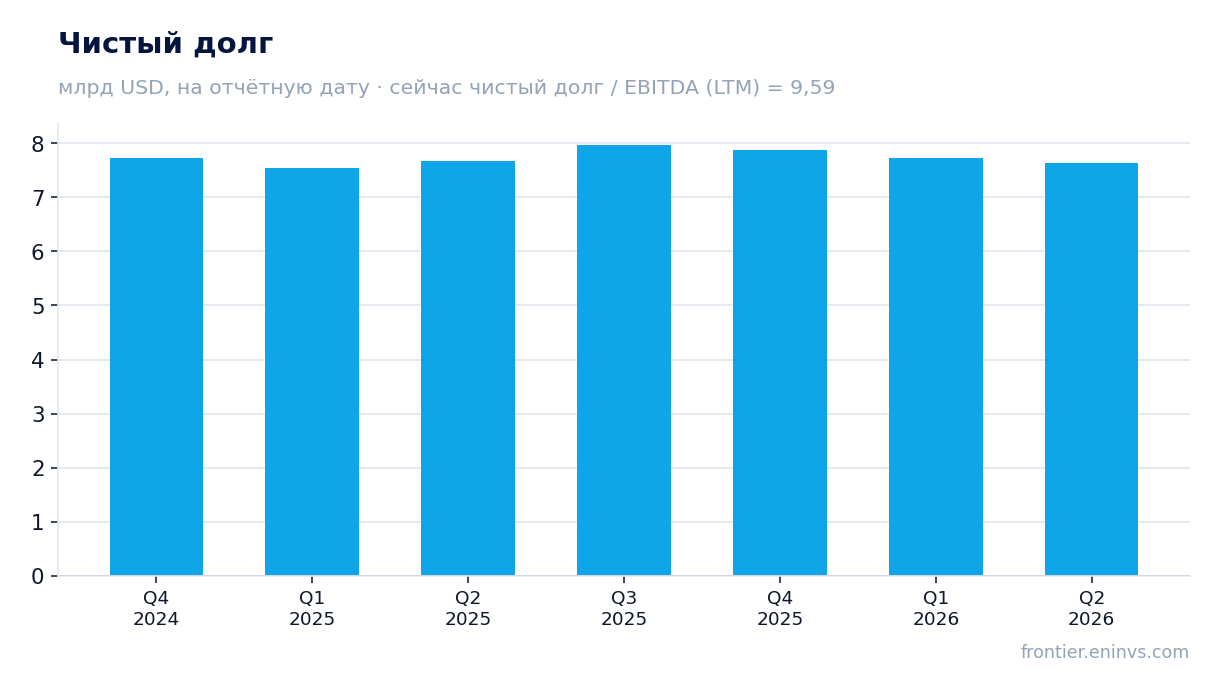
Операционный денежный поток за квартал составил 224 млн долларов против оттока 143 млн годом ранее. Улучшение есть, но оно скромное относительно EBITDA в 612 млн: оборотный капитал съел часть результата – дебиторка выросла на 116 млн, запасы на 170 млн.
Капитальные вложения составили 152 млн, то есть свободный поток после инвестиций – около 72 млн. Этого недостаточно, чтобы заметно снизить долг без продажи активов, о которой говорит менеджмент.
За девять месяцев операционный поток – 129 млн, капитальные вложения – 461 млн. Год в целом пока не генерирует свободных денег, и это ключевое ограничение для снижения долга.
Чистый долг на последнюю годовую отчётную дату – 7 880 млн долларов, отношение к EBITDA за последние 12 месяцев – 9,59. Это уровень, а не динамика: сравнения с прошлым периодом в фактах нет, поэтому говорить о снижении или росте нагрузки нельзя.
Менеджмент в пресс-релизе говорит о снижении долга в третьем квартале и ожидает «существенного» сокращения в четвёртом за счёт свободного потока и продажи недвижимости. Цель – ниже 2,5 EBITDA к середине следующего года.
Долг по балансу – 7 645 млн долгосрочных обязательств, ликвидность – 3,2 млрд. Для компании с рыночной капитализацией около 8 млрд долговая нагрузка остаётся определяющим фактором оценки: при 9,59 EBITDA любое замедление цен снова делает обслуживание долга тяжёлым.
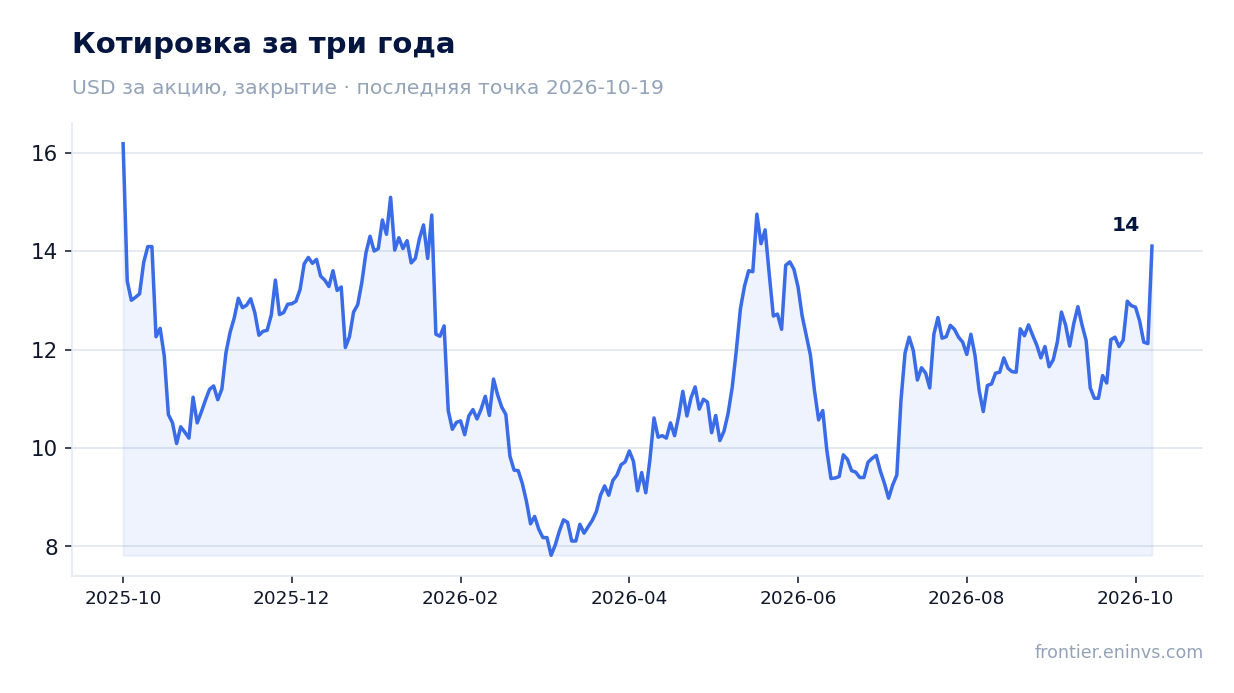
При капитализации около 8 034 млн и чистом долге 7 880 млн EV/EBITDA за последние 12 месяцев составляет 19,4. Это высокая оценка для сталелитейной компании с нагрузкой 9,59 EBITDA: рынок платит за восстановление, а не за текущую прибыль.
Прогноз менеджмента на четвёртый квартал – около 715 млн EBITDA, выше третьего квартала за счёт цен. На 2027 год компания ожидает EBITDA выше 4 млрд на основе новых контрактов и прогнозов индексов.
Если прогноз исполнится, мультипликатор быстро сожмётся: при 4 млрд EBITDA и текущем EV отношение упадёт примерно до 4. Но это прогноз, а не факт, и он опирается на цены, которые компания не контролирует.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,03 млрд USD |
| EV/EBITDA (LTM) | 19,4 |
| P/B | 1,31 |
| Чистый долг / EBITDA | 9,59 |
| Операционный денежный поток (LTM) | 0,12 млрд |
| ROE | 3,5% |
Сильным был третий квартал: EBITDA в 612 млн, маржа 10,9%, чистая прибыль 152 млн после убытка годом ранее. Но почти весь результат дала цена, а не объём, и половину операционной прибыли съедают проценты. Долг в 9,59 EBITDA и оценка в 19,4 EV/EBITDA оставляют бумагу нейтральной: восстановление уже в цене, а снижение долга ещё не подтверждено деньгами. Вердикт – нейтрально.
Результаты сырьевых компаний в этом сезоне определяются резким расколом: танкеры для перевозки сырой нефти и роялти на драгоценные металлы почти удвоили выручку год к году, тогда как природный газ, удобрения и поликремний сократились. Медианный рост выручки у танкеров для сырой нефти составил 109,6%, у роялти на драгоценные металлы — 99,8%, а у газодобытчиков — лишь 22,6%, у удобрений и вовсе падение на 1,2%. Этот разрыв — между судоходными и роялти-моделями, поймавшими скачок цен, и газодобычей и агрохимией, борющимися с переизбытком, — и есть главная история квартала.
Рост выручки по отраслям (медиана г/г)
Танкерный сегмент по сырой нефти показал самые впечатляющие цифры сезона. Okeanis Eco Tankers увеличила выручку на 239,4% год к году, EBITDA — на 432,6%. International Seaways показала рост выручки на 138,8% и чистой прибыли на 378,4%, а DHT Holdings — рост выручки на 122,7% и чистой прибыли на 254,1%. Это не случайность: медианный танкер для сырой нефти вырос по выручке на 109,6% — лучший результат среди всех отраслей в выборке. Роялти на драгоценные металлы стали второй по силе группой: Osisko Gold Royalties с ростом выручки на 126,4% и Royal Gold на 114,9%, а медианный показатель роялти — плюс 99,8%.
Литий также заслуживает упоминания: SQM увеличила выручку на 136,7%, EBITDA — на 299,4%, а Albemarle показала рост выручки на 31,1% и EBITDA на 181,5%. Медианный литиевый игрок вырос на 83,9% — впечатляюще, но при всего двух компаниях в выборке это менее надёжный сигнал, чем медиана по шести танкерным компаниям. Тем не менее сочетание силы танкеров и роялти показывает, что модели с низкой капиталоёмкостью и судоходство уловили ценовой рост гораздо лучше, чем капиталоёмкие горнодобытчики.
Слабейшие уголки рынка были однозначно слабыми. Производитель поликремния Daqo New Energy показал падение выручки на 17,0% и обвал EBITDA на 80,8%. В удобрениях выручка Mosaic снизилась на 6,0%, а чистая прибыль рухнула на 166,4%, тогда как Intrepid Potash показала падение выручки на 6,7% несмотря на скачок чистой прибыли. Природный газ был разнородным, но в целом слабым: выручка Expand Energy -19,8%, Gulfport Energy -27,8%, Black Stone Minerals -23,4%. Даже медианный рост газодобытчиков на 22,6% скрывает разрыв между победителями вроде Tourmaline (+41,1%) и неудачниками вроде Expand. Общая нить: переизбыток предложения и слабые цены в молекулах, лишённых судоходной или роялти-обёртки.
Самый удивительный результат в выборке принадлежит Archer-Daniels-Midland. Выручка упала на 69,8% год к году, но EBITDA выросла на 142,3%, а чистая прибыль взлетела на 314,6%. Это не история спроса — это масштабный сдвиг маржи и структуры, вероятно, из-за снижения затрат на сырьё или смены бизнес-модели. Сравните с Bunge, которая увеличила выручку на 88,3% и EBITDA на 128,9% — более традиционная история объёма и цены. Результат ADM — предупреждение для тех, кто приравнивает рост выручки к здоровью компании: иногда сокращающаяся верхняя строка скрывает гораздо более прибыльное ядро.
Для инвесторов, ориентированных на стоимость, танкерный сектор выглядит почти недооценённым. Scorpio Tankers увеличила выручку на 77,5% и чистую прибыль на 427,2%, но торгуется всего за 5,2x прибыли и 4,2x EV/EBITDA. Teekay Tankers с ростом выручки на 63,0% и чистой прибыли на 271,5% торгуется за 5,6x P/E и 4,0x EV/EBITDA. International Seaways за 7,0x P/E и 6,6x EV/EBITDA столь же дёшев. Среди нефтяных компаний выделяется Parex Resources: выручка +94,3%, P/E 3,0x. На дорогом конце — Cameco: 138,7x P/E и 59,1x EV/EBITDA при падении выручки на 5,6% — цена за ядерный ренессанс, который пока не проявился в выручке. Wheaton Precious Metals с 23,6x EV/EBITDA дороговат для роялти-модели даже при росте выручки на 84,7%.
В выборке нет данных о дивидендной доходности напрямую, но мультипликаторы намекают, где искать доход. Танкеры вроде DHT Holdings (P/E 8,0x, EV/EBITDA 7,9x) и Teekay Tankers (P/E 5,6x, EV/EBITDA 4,0x) обычно возвращают капитал акционерам при высоких ставках, и их низкие мультипликаторы говорят о том, что рынок не закладывает устойчивые выплаты. Судоходные компании вроде Euroseas (P/E 3,4x) и Danaos (P/E 5,4x) также выглядят потенциальными доходными историями. Без явных цифр DPS это имена, за которыми стоит следить с точки зрения возврата капитала, но инвесторам следует проверить дивидендную политику перед покупкой ради дохода.
Если посмотреть шире, трёхлетний CAGR выручки рассказывает другую историю. IAMGOLD выделяется трёхлетним CAGR +43,8%, Alamos Gold — +30,1%, обе в золотодобыче — секторе, который вырос на более скромные 32,2% в этом квартале, но впечатляюще наращивал выручку в долгую. Saturn Oil & Gas с +35,9% и SQM с +16,5% также демонстрируют устойчивый рост. Урок: победители этого квартала часто были циклическими всплесками, но долгосрочные компании роста — в золоте и отдельных энергетических именах. Следите, удержатся ли танкерные ставки и рассосётся ли переизбыток в газе и удобрениях — от этого зависит, расширится или развернётся раскол этого сезона.
Игроки: рост и доходность (без абсолютных уровней)
| Компания | Отрасль | Выручка г/г | EBITDA г/г | Чистая приб. г/г | P/E |
|---|---|---|---|---|---|
| Glencore (H1) | Диверсифицированный майнинг и трейдинг | +48.6% | — | — | n/m |
| Exxon Mobil (Q2) | Нефть и газ | +42.3% | +68.6% | +105.1% | 22.8x |
| Shell (Q2) | Интегрированная нефтегазовая | +44.7% | +79.2% | +200.5% | 12.2x |
| Chevron (Q2) | Нефть и газ | +49.9% | +139.8% | +384.8% | 20.3x |
| TotalEnergies (Q2) | Интегрированная нефтегазовая | +27.8% | +38.9% | +102.4% | 11.5x |
| Marathon Petroleum (Q2) | Нефтепереработка | +53.8% | +173.3% | +322.5% | 17.1x |
| Phillips 66 (Q2) | Нефтепереработка | +53.1% | +101.6% | +338.7% | 16.6x |
| Valero Energy (Q2) | Нефтепереработка | +48.8% | +227.6% | +421.0% | 19.1x |
| Equinor (Q2) | Природный газ | +37.4% | +76.9% | +269.2% | 14.2x |
| Energy Transfer LP (Q2) | Нефть | +78.4% | +37.2% | +79.5% | 13.2x |
| Petrobras (Q2) | Нефть | +56.2% | +100.4% | +115.3% | 6.5x |
| Rio Tinto (Q2) | Диверсиф. добыча | +14.5% | — | +45.9% | 14.4x |
| BHP Group (Q2) | Диверсиф. добыча | +18.3% | +25.9% | -8.9% | 19.7x |
| Bunge Global (Q2) | Агробизнес | +88.3% | +128.9% | +91.5% | 20.4x |