Рост ВВП 2026 (прогноз)4.6%Инфляция г/г (прогноз)10.7%Курс к USD (ср. за 3 года)-1.2%Макро: IMF World Economic Outlook, April 2026 (Annex tables 1.1.2–1.1.4)
Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.
Ключевая особенность сезона — резкий разрыв: в лидерах роста только сырьё и чипы. Медианная выручка производителей памяти выросла на 256,8% год к году, золотодобытчиков — на 199,1%, полупроводников и электроники — на 130,0%, удобрений — на 91,9%. Внизу таблицы — другой мир: газопереработка -33,2%, платные дороги -12,0%, страхование -11,8%, никель и литий -9,7%. Разрыв между лучшей и худшей отраслью — около 290 п.п.: это не ротация, а разгром.
Рост выручки по отраслям (медиана г/г)
median revenue YoY, %
Память и золото показали самый взрывной рост сезона
SK hynix — самый впечатляющий результат: выручка +256,8% год к году, EBITDA +420,9%, при медиане по отрасли также +256,8%. Winbond Electronics прибавил +184,7% выручки, Samsung Electronics — +130,0%. Это не общий подъём технологий, а специфический дефицит памяти, и рынок за него платит: SK hynix торгуется всего за 5,6x прибыли.
В золоте SOLIDCORE показал выручку +199,1% и чистую прибыль +432,9%, Genesis Minerals — выручку +89,4% и прибыль +172,1%. Медианный золотодобытчик вырос на +42,8%, так что это отраслевая волна, а не единичный случай. Даже отстающие здесь — Evolution Mining с +27,7% выручки — в большинстве других отраслей были бы героями.
Газопереработка и платные дороги — уродливая изнанка сезона
ADNOC Gas — самый явный сигнал тревоги: выручка -33,2%, EBITDA -42,0%, чистая прибыль -52,0% год к году. Боль не изолирована: оператор платных дорог Salik показал выручку -12,0% и прибыль -16,4%, а Air Arabia при выручке -0,2% обвалил прибыль на -74,9% из-за сжатия маржи. Страхование — худшая медиана отрасли (-11,8%): у Old Mutual выручка -32,7%, у Momentum -57,0%. Это не циклические провалы, а структурное сжатие маржи.
Поворот сюжета: ASBN ускорил рост выручки при падении прибыли — это тревожный сигнал, а не триумф
Рост выручки ASBN ускорился с +45,0% в прошлом периоде до +45,2% год к году, но чистая прибыль упала на -35,4% — хуже прошлого спада в -31,5%. Это рост без прибыли: банк покупает выручку за счёт рентабельности. Сравните с Capitec Bank, где выручка выросла на +94,8%, а прибыль всё равно прибавила +19,2%. Рынок вознаграждает второго: Capitec торгуется за 31,2x прибыли, ASBN — за 9,8x.
Дёшево для такого роста: Emaar Development за 3,7x прибыли и SK hynix за 5,6x
Emaar Development вырос по выручке на +32,1% и по прибыли на +43,6%, но торгуется всего за 3,7x прибыли и 0,5x EV/EBITDA — абсурдно дёшево, если рост сохранится. SK hynix с ростом выручки +256,8% стоит 5,6x прибыли и 6,3x EV/EBITDA. На другом полюсе Lynas Rare Earths: выручка +80,2%, но оценка 48,5x прибыли и 35,7x EV/EBITDA — цена за совершенство. Parkin с ростом +13,6% торгуется за 25,2x прибыли и 21,0x EV/EBITDA. Рынок платит за стабильность и игнорирует циклических растущих.
Охотники за доходом: KEGC даёт 16,8%, HALYK — 15,6%
KEGC, оператор электросетей, предлагает дивидендную доходность 16,8% (DPS 243,15₸ при цене 1 448,5₸), одновременно наращивая выручку на +31,1% и прибыль на +59,4% — редкое сочетание высокой доходности и роста. HALYK даёт 15,6% (DPS 58,19₸ при 374,0₸) несмотря на падение прибыли на -15,3%, что может проверить выплаты на прочность. KZTO — 9,0% (DPS 118,0₸ при 1 315,01₸) при росте выручки +10,3% и прибыли +36,3%. Для инвесторов в доход KEGC — фаворит.
Долгосрочная перспектива — за компаундерами: у Northern Star Resources трёхлетний CAGR выручки +360,7%, у Genesis Minerals +182,9%. Но самая интересная долгосрочная история — CAGR SK hynix в +29,6%: доказательство, что текущий бум памяти не случайная вспышка. Следите в следующем квартале за тем, превратится ли рост выручки ASBN в прибыль и сможет ли ADNOC Gas стабилизировать маржу. Разрыв не будет длиться вечно, но пока рынок платит за рост и наказывает застой.
Игроки: рост и доходность (без абсолютных уровней)
Результаты за второй квартал 2026 года Japan Tobacco раскрыла 31 июля. Выручка составила 1 062,1 млрд иен, прибавив 17,0% год к году, EBITDA – 407,6 млрд иен (+36,1%), чистая прибыль – 234,8 млрд иен (+44,6%). Маржа EBITDA поднялась до 38,4% против 33,0% годом ранее, а чистый долг на конец июня составил 848,9 млрд иен при отношении к EBITDA LTM 0,7. Акция торгуется по EV/EBITDA LTM 11,8 – вровень со своей трёхлетней средней 11,5, а по модели портала потенциал к справедливой стоимости оценивается в +22%; с учётом дивидендной доходности 3,5% и сильной маржи бумага выглядит скорее привлекательной.
Главные тезисы
— Выручка выросла на 17,0% во втором квартале, и рост ускорился относительно предыдущих кварталов
— Маржа EBITDA поднялась до 38,4% с 33,0%, и это дало прибыли больше, чем сам рост выручки
— Чистая прибыль прибавила 44,6%, но квартал Q4 2025 был убыточным, поэтому годовая база прибыли неровная
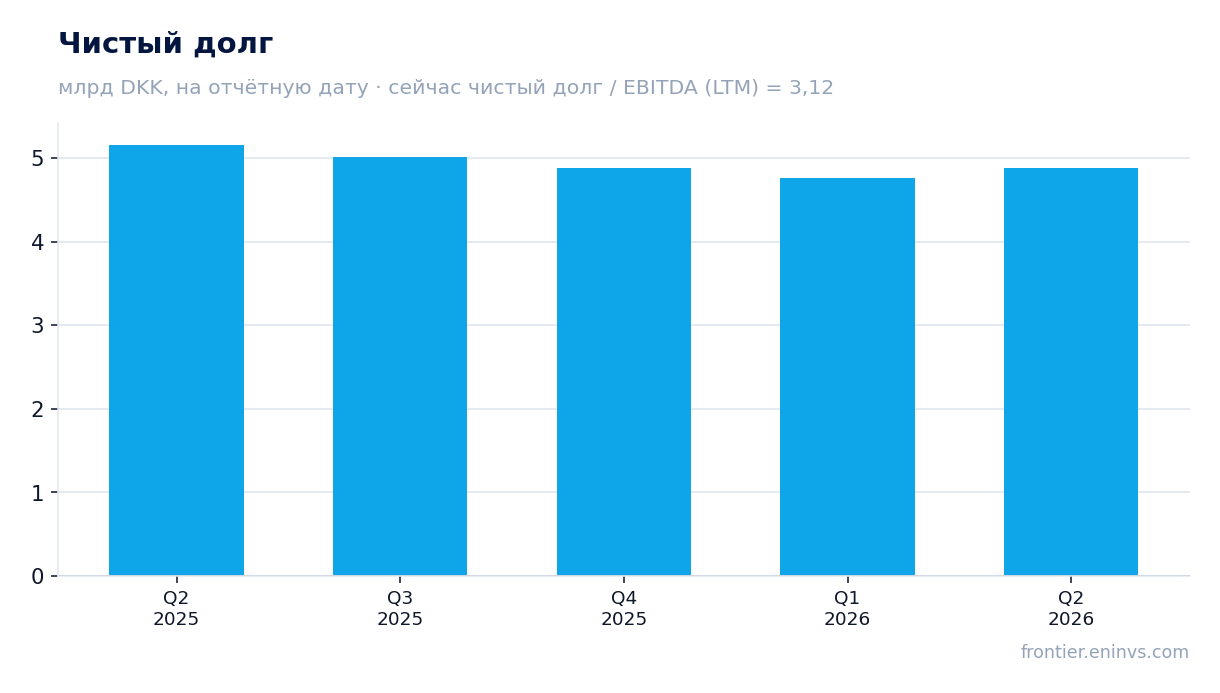
— Чистый долг снизился до 848,9 млрд иен с 1 083,0 млрд на 31 марта, а отношение к EBITDA LTM составляет 0,7
— Операционный денежный поток за квартал составил 291,7 млрд иен при капитальных затратах 33,3 млрд
— Дивидендная доходность 3,5% при выплатах, которые компания финансирует из прибыли, а не из долга
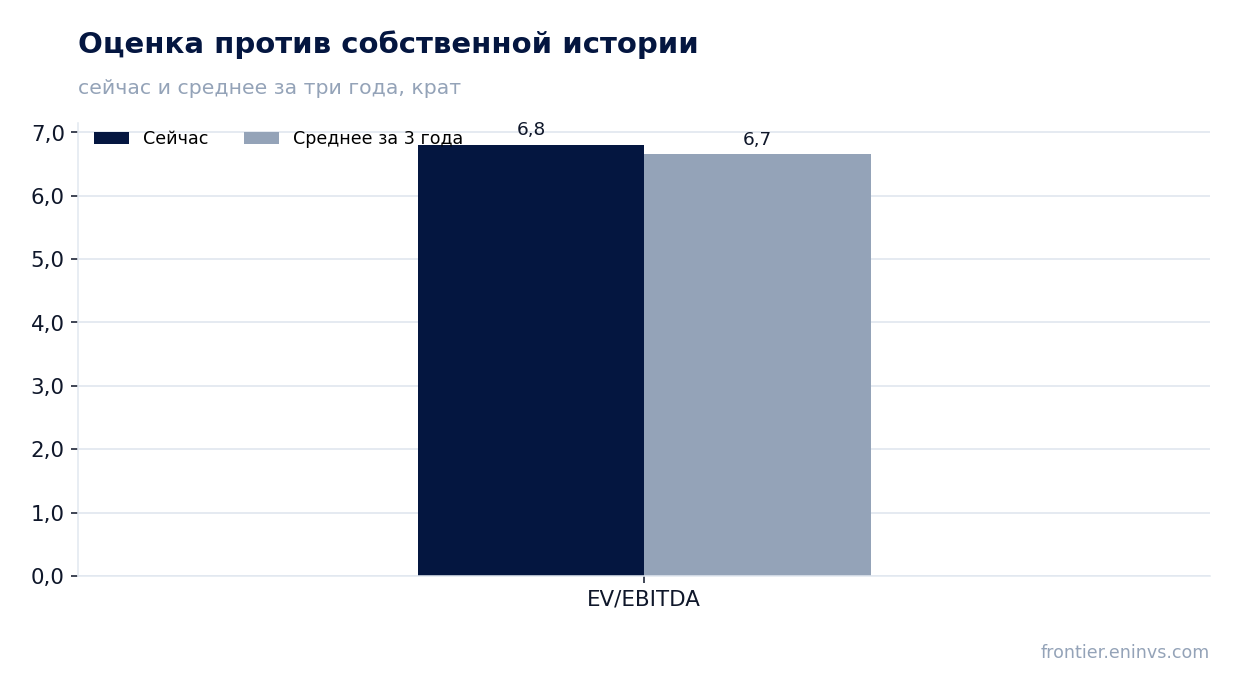
— EV/EBITDA LTM 11,8 находится вровень с трёхлетней средней 11,5, а модель портала даёт потенциал +22%
Оценка привлекательности
Ключевые показатели, млрд JPY
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
908
1 062
+17,0%
EBITDA
299
408
+36,1%
Операционная прибыль
227
337
+48,7%
Чистая прибыль
162
235
+44,6%
Операционный денежный поток
174
292
+67,6%
Капзатраты
-30,6
-33,3
—
Рентабельность по EBITDA
33,0%
38,4%
+5,4 п.п.
Чистая маржа
17,9%
22,1%
+4,2 п.п.
Выручка выросла на 17,0% во втором квартале, и рост ускорился относительно предыдущих кварталов
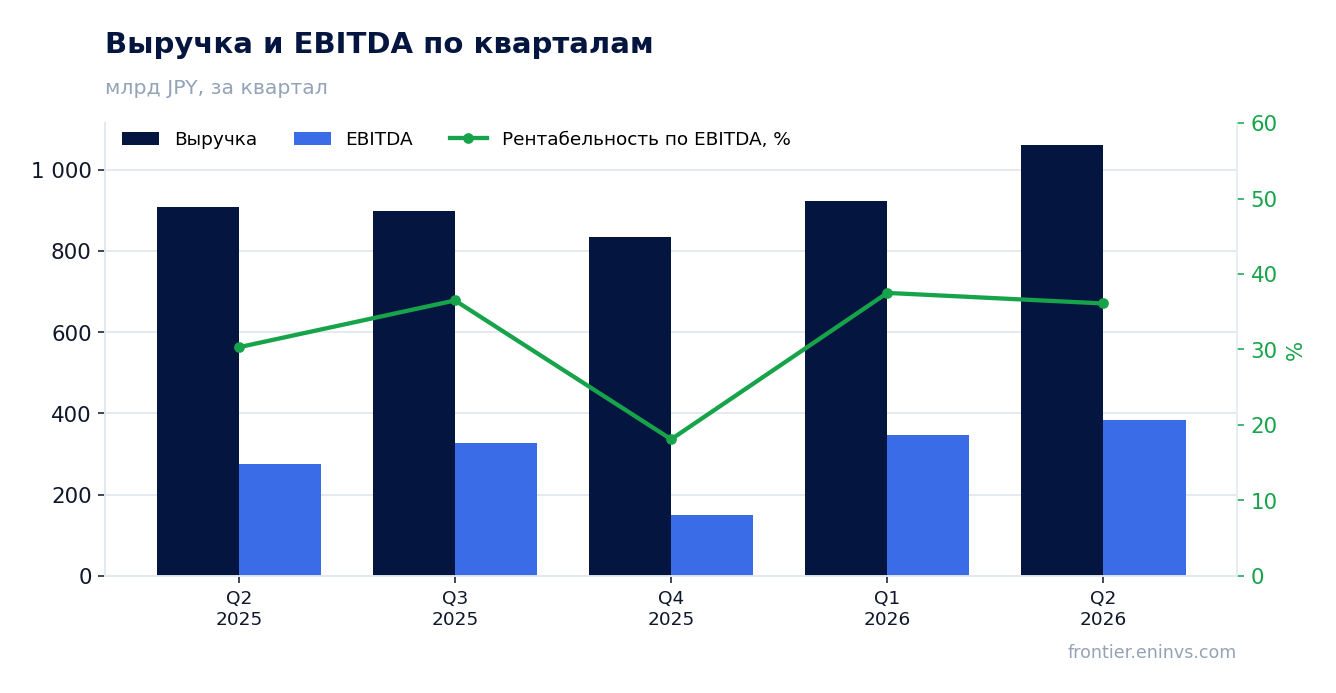
Выручка за второй квартал 2026 года составила 1 062,1 млрд иен, что на 17,0% больше, чем годом ранее. Для сравнения: в первом квартале выручка была 924,0 млрд иен, в четвёртом квартале 2025 года – 833,6 млрд, а во втором квартале 2025 года – 907,6 млрд. Таким образом, второй квартал стал самым сильным по выручке за последние пять кварталов.
Рост выручки на 17,0% заметно опережает динамику предыдущих периодов. В первом квартале 2026 года выручка была на 1,8% выше, чем в первом квартале 2025 года, а в четвёртом квартале 2025 года – на 8,1% ниже, чем годом ранее. Ускорение во втором квартале связано с восстановлением объёмов и ценовыми факторами, хотя точные причины в отчёте не раскрыты.
Выручка за последние 12 месяцев составила 3 719,2 млрд иен. Это уровень, который включает как сильные кварталы, так и слабый четвёртый квартал 2025 года, поэтому годовая база выглядит более сглаженной, чем квартальная динамика.
Выручка и EBITDA по кварталам
Маржа EBITDA поднялась до 38,4% с 33,0%, и это дало прибыли больше, чем сам рост выручки
EBITDA за второй квартал 2026 года составила 407,6 млрд иен против 275,3 млрд годом ранее, то есть выросла на 36,1%. При росте выручки на 17,0% это означает, что маржа EBITDA увеличилась с 33,0% до 38,4%. Такой прирост маржи дал примерно 5,4 процентного пункта, что в абсолютном выражении добавляет к EBITDA около 57 млрд иен.
Операционная прибыль выросла до 337,1 млрд иен с 226,7 млрд годом ранее, или на 48,7%. Это чуть быстрее роста EBITDA, что говорит о том, что амортизация и прочие операционные расходы росли медленнее выручки. Чистая прибыль составила 234,8 млрд иен против 162,4 млрд, прибавив 44,6%.
Рост маржи мог быть поддержан снижением доли коммерческих и административных расходов в выручке, а также эффектом операционного рычага при более высокой загрузке. Однако в отчёте не раскрывается, какая именно статья затрат дала основной вклад, поэтому ограничимся констатацией: маржа выросла существенно, и это главный источник роста прибыли.
Чистая прибыль по кварталам
Чистая прибыль прибавила 44,6%, но квартал Q4 2025 был убыточным, поэтому годовая база прибыли неровная
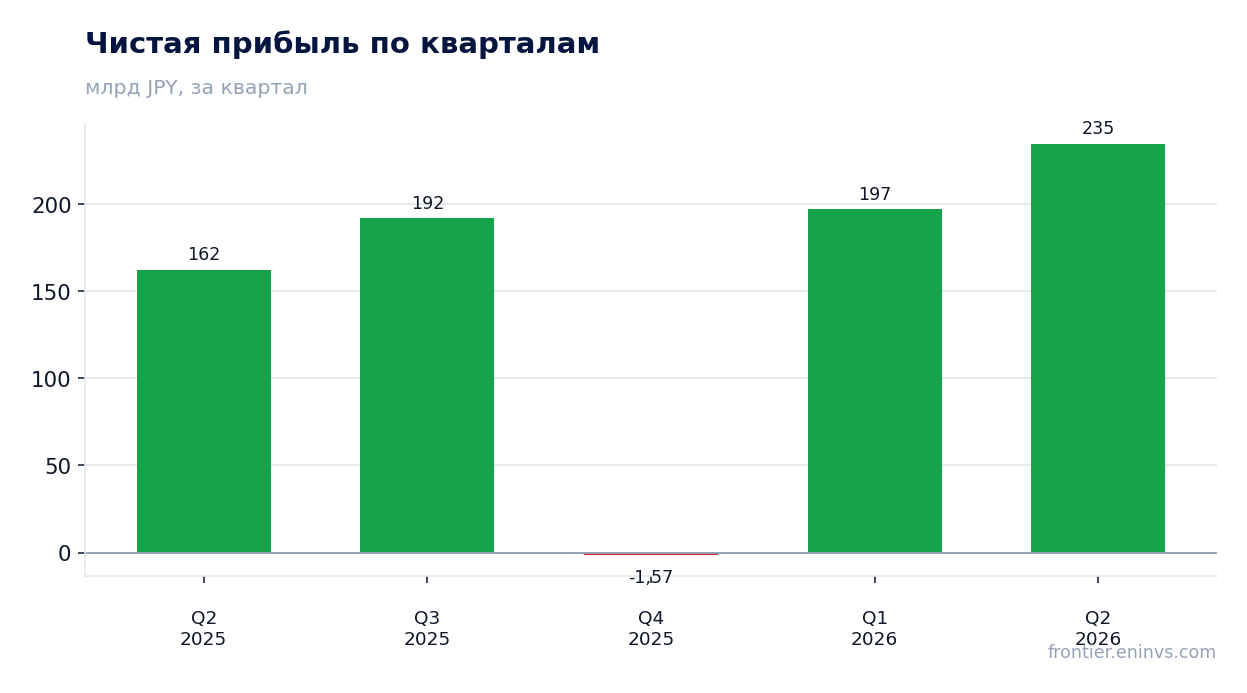
Чистая прибыль за второй квартал 2026 года составила 234,8 млрд иен, что на 44,6% больше, чем во втором квартале 2025 года. Однако стоит помнить, что в четвёртом квартале 2025 года компания получила убыток в 1,6 млрд иен. Это делает квартальную динамику неровной и затрудняет сравнение годовых показателей.
За последние 12 месяцев чистая прибыль составила 622,1 млрд иен. Это включает сильные второй и третий кварталы 2025 года, слабый четвёртый квартал и восстановительный первый квартал 2026 года. Поэтому годовая база прибыли ниже, чем можно было бы ожидать при устойчивой квартальной динамике.
Рост прибыли во втором квартале 2026 года частично объясняется низкой базой второго квартала 2025 года, когда маржа была ниже. Но и абсолютный уровень прибыли – 234,8 млрд иен – является самым высоким за последние пять кварталов, что говорит о силе текущего периода.
Чистый долг на отчётные даты
Чистый долг снизился до 848,9 млрд иен с 1 083,0 млрд на 31 марта, а отношение к EBITDA LTM составляет 0,7
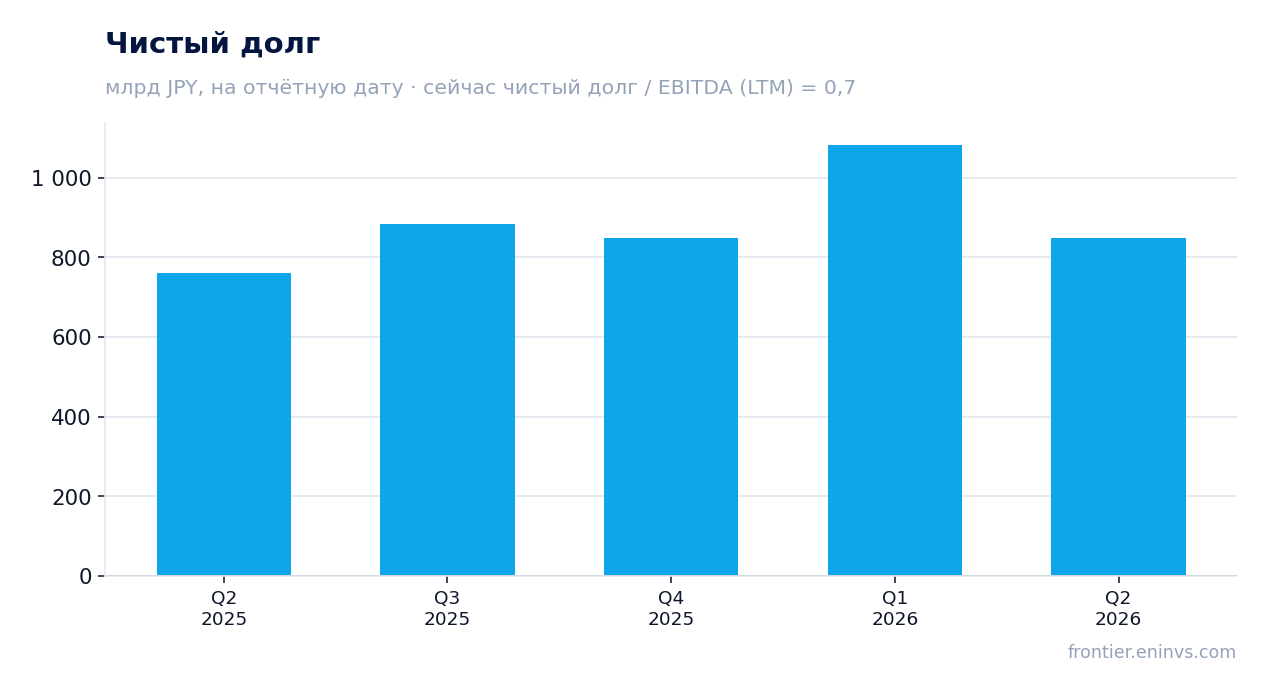
Чистый долг на 30 июня 2026 года составил 848,9 млрд иен против 1 083,0 млрд иен на 31 марта 2026 года, то есть снизился на 234,1 млрд иен за квартал. Годом ранее, на 30 июня 2025 года, чистый долг был 761,2 млрд иен, таким образом, за 12 месяцев он вырос на 87,6 млрд иен.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,7. Это умеренный уровень, который не создаёт давления на финансовую устойчивость. Снижение долга за квартал произошло на фоне сильного операционного денежного потока, который составил 291,7 млрд иен.
Процентные расходы не раскрыты в предоставленных данных, но при таком уровне долга и сильной EBITDA компания имеет значительный запас по обслуживанию обязательств. Важно отметить, что снижение долга за квартал не обязательно означает устойчивую тенденцию, так как долг может колебаться в зависимости от сезонных факторов и графика погашения.
Оценка против собственной истории
Операционный денежный поток за квартал составил 291,7 млрд иен при капитальных затратах 33,3 млрд
Операционный денежный поток во втором квартале 2026 года составил 291,7 млрд иен, что значительно выше, чем в первом квартале (39,6 млрд иен) и во втором квартале 2025 года (174,0 млрд иен). Такой сильный поток отражает высокую прибыльность и эффективное управление оборотным капиталом.
Капитальные затраты за квартал составили 33,3 млрд иен, что немного выше, чем во втором квартале 2025 года (30,6 млрд иен). Свободный денежный поток, таким образом, составил около 258,4 млрд иен, что покрывает дивидендные выплаты и снижение долга.
За последние 12 месяцев операционный денежный поток составил 677,9 млрд иен. Это солидная база для финансирования капитальных затрат и дивидендов. Компания сохраняет высокую способность генерировать денежные средства даже в периоды с более слабыми квартальными результатами.
Дивидендная доходность 3,5% при выплатах, которые компания финансирует из прибыли, а не из долга
Дивидендная доходность за последние 12 месяцев составляет 3,5%. Компания выплачивает дивиденды из чистой прибыли, которая за последние 12 месяцев составила 622,1 млрд иен. При такой прибыли и денежном потоке выплаты выглядят устойчивыми.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне, близком к текущему. При чистой прибыли LTM 622,1 млрд иен и коэффициенте выплат около 50% дивиденд может составить примерно 311 млрд иен, что при текущей рыночной капитализации 13 385,0 млрд иен даёт доходность около 2,3%. Однако эта оценка зависит от финального решения совета директоров и может быть скорректирована.
Доходность 3,5% превышает ключевую ставку, что делает бумагу привлекательной для инвесторов, ориентированных на доход. Однако стоит учитывать, что дивидендные выплаты могут быть снижены в случае ухудшения прибыли или роста капитальных затрат. Основным риском является возможное сокращение payout ratio при сохранении слабых квартальных результатов, подобных четвёртому кварталу 2025 года.
EV/EBITDA LTM 11,8 находится вровень с трёхлетней средней 11,5, а модель портала даёт потенциал +22%
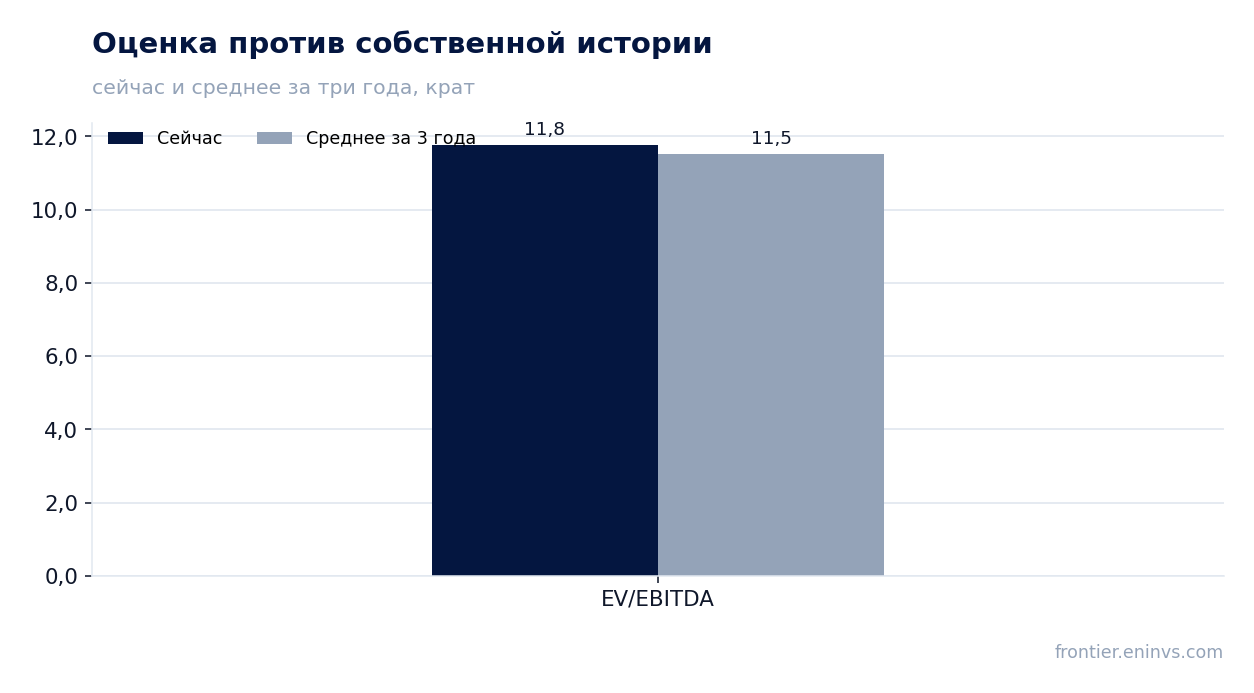
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,8, что всего на 2% выше трёхлетней средней 11,5. Это означает, что акция оценивается рынком практически так же, как и в среднем за последние три года, без заметного премии или дисконта к собственной истории.
Модель портала, которая связывает рост EBITDA с целевым мультипликатором, оценивает потенциал акции к справедливой стоимости в +22%. Это наша собственная оценка, а не консенсус рынка. Она опирается на текущий уровень прибыли и предполагает сохранение маржи и темпов роста.
Для сравнения, P/E LTM составляет 21,5, а ROE – 22,2%. Сочетание умеренного EV/EBITDA и высокой рентабельности капитала говорит о том, что компания эффективно использует капитал, а текущая оценка не выглядит завышенной. Однако для реализации потенциала необходимо, чтобы компания удержала маржу и не допустила нового квартального убытка, подобного четвёртому кварталу 2025 года.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
13 385 млрд JPY
P/E (LTM)
21,5
EV/EBITDA (LTM)
11,8
P/B
3,28
Чистый долг / EBITDA
0,70
Операционный денежный поток (LTM)
678 млрд
ROE
22,2%
Дивидендная доходность (12 мес)
3,5%
EV/EBITDA, среднее за 3 года
11,5
Итог
Сильные стороны отчёта – рост выручки на 17,0%, расширение маржи EBITDA до 38,4% и чистая прибыль 234,8 млрд иен. Однако часть этого роста объясняется низкой базой второго квартала 2025 года, а годовая прибыль LTM в 622,1 млрд иен ниже, чем можно было бы ожидать при устойчивой динамике. Долг снизился за квартал, но за год вырос. Главный вопрос для держателя – сможет ли компания удержать маржу и избежать нового квартального убытка. С учётом оценки EV/EBITDA вровень с историей и дивидендной доходности 3,5% акция выглядит скорее привлекательной.
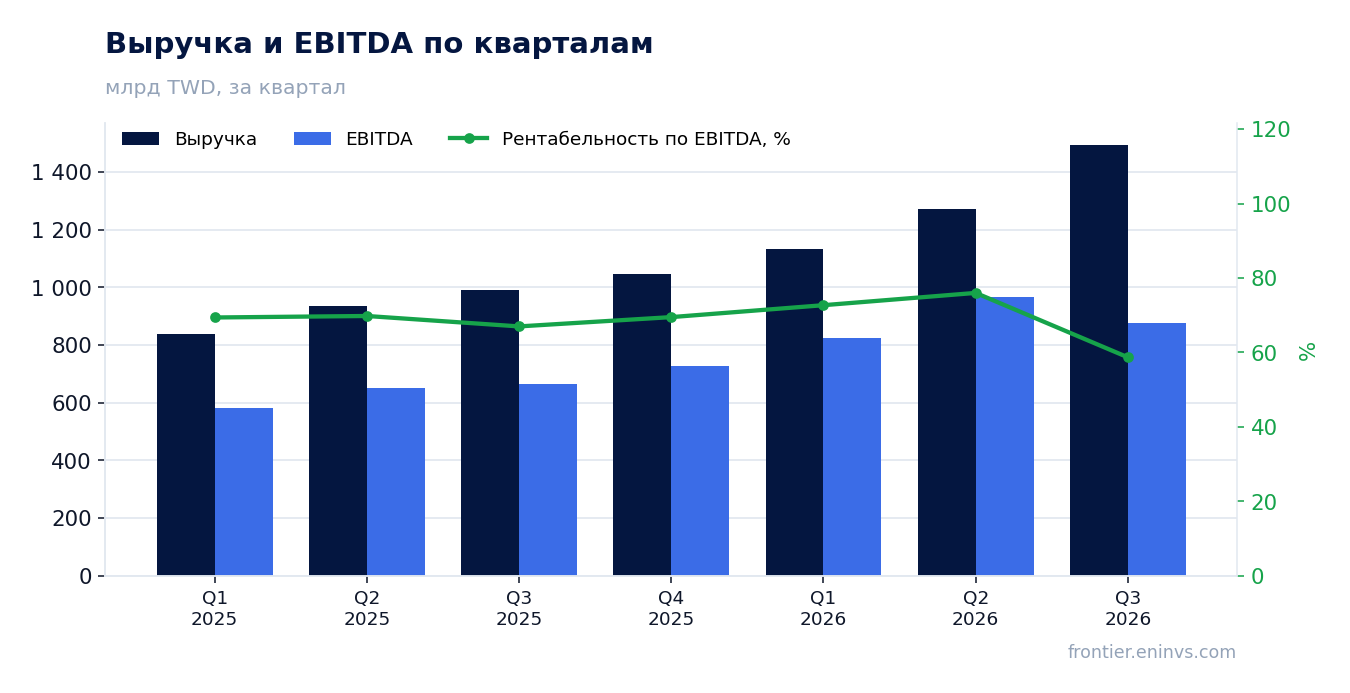
TSMC раскрыла результаты за третий квартал 2026 года. Выручка составила 1 494,2 млрд TWD, прибавив 50,9% год к году, чистая прибыль достигла 763,1 млрд TWD (+68,7%), а EBITDA — 876,4 млрд TWD (+32,1%). . При мультипликаторе EV/EBITDA 17,6 против собственной трёхлетней средней 14,0 акция выглядит дороже своей истории, поэтому при текущей цене она скорее привлекательна, чем нет, но без запаса на ошибку.
Главные тезисы
— Выручка выросла на 50,9% год к году, и темп ускорился с 36,0% во втором квартале
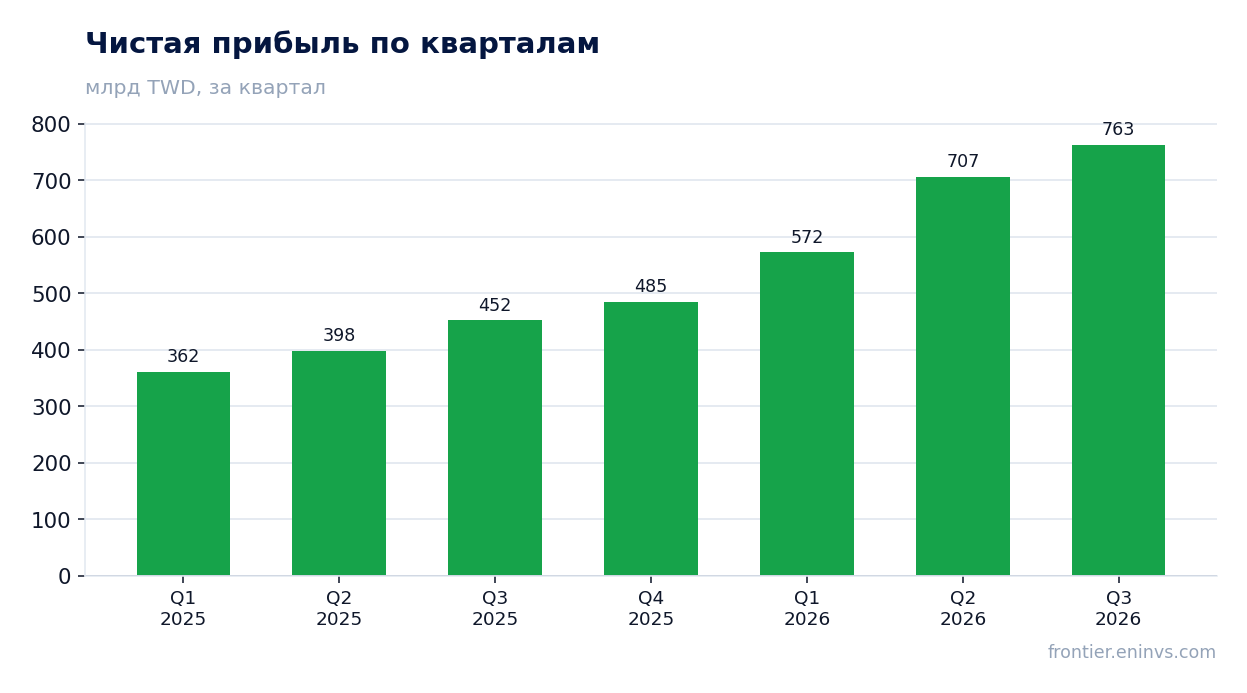
— Чистая прибыль прибавила 68,7%, обогнав выручку за счёт роста маржи до 51,1%
— EBITDA выросла лишь на 32,1%, потому что её маржа упала с 67,0% до 58,7%
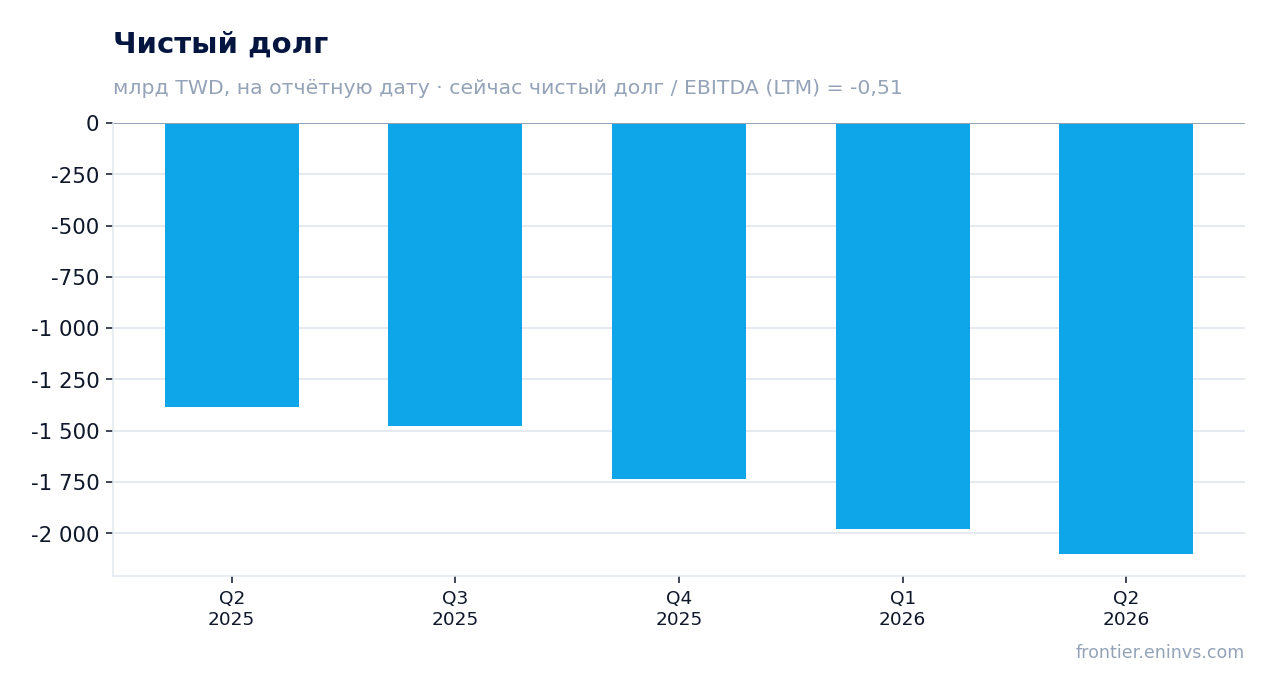
— Долговая нагрузка отрицательная: чистый долг к EBITDA LTM составляет -0,51
— Дивидендная доходность 1,0% скромна на фоне ROE 45,9% и цены выше истории
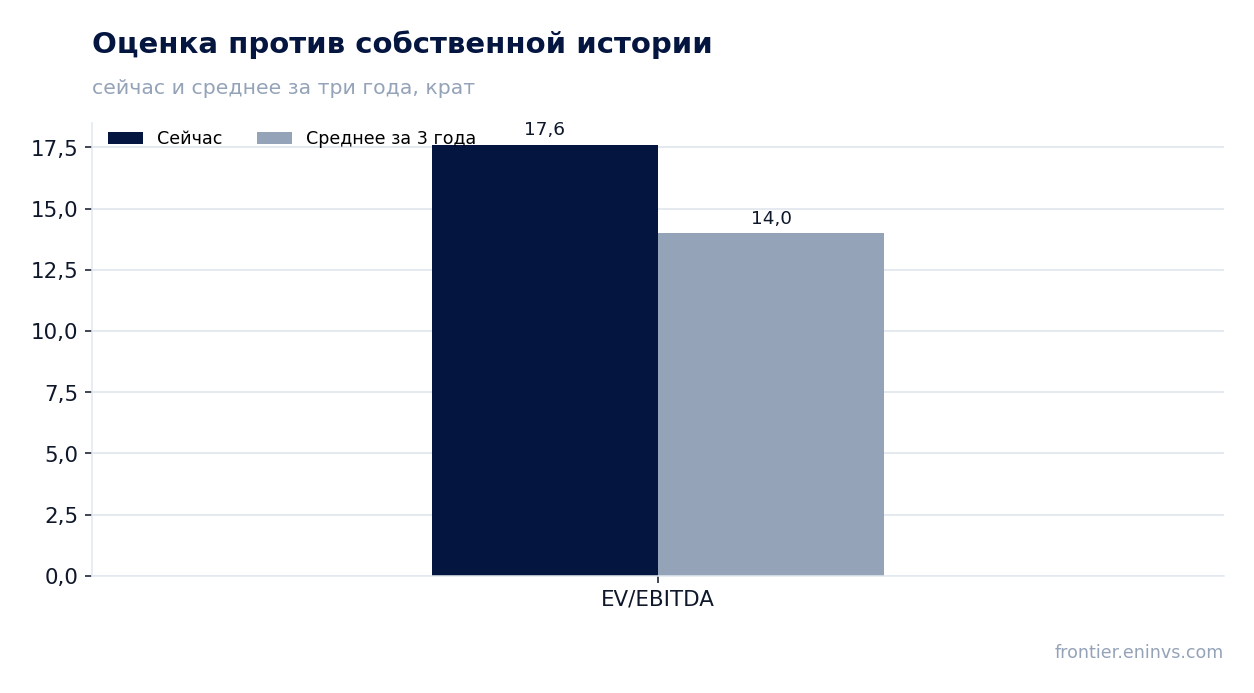
— EV/EBITDA 17,6 на 26% выше собственной трёхлетней средней 14,0
— Модель портала даёт потенциал к справедливой стоимости +17%
Оценка привлекательности
Ключевые показатели, млрд TWD
Показатель
Q3 2025
Q3 2026
Изм.
Выручка
990
1 494
+50,9%
EBITDA
663
876
+32,1%
Операционная прибыль
501
876
+75,0%
Чистая прибыль
452
763
+68,7%
Операционный денежный поток
427
—
—
Капзатраты
288
—
—
Рентабельность по EBITDA
67,0%
58,7%
-8,3 п.п.
Чистая маржа
45,7%
51,1%
+5,4 п.п.
Выручка выросла на 50,9% год к году, и темп ускорился с 36,0% во втором квартале
В третьем квартале 2026 года выручка TSMC составила 1 494,2 млрд TWD, что на 50,9% больше, чем годом ранее. Во втором квартале рост был скромнее – 36,0%, в первом – 35,1%. Ускорение к предыдущему кварталу заметное: компания прибавила более чем на 15 процентных пунктов к темпу.
За последние двенадцать месяцев выручка достигла 4 944,8 млрд TWD. Квартальная динамика показывает, что спрос не сбавляет обороты: каждый следующий квартал 2026 года крупнее предыдущего, а третий квартал стал самым сильным в году.
Ускорение выручки – главный аргумент в пользу истории роста. Однако оно не обязательно означает, что прибыль будет расти теми же темпами: ниже видно, что расходы растут быстрее выручки.
Выручка и EBITDA по кварталам
Чистая прибыль прибавила 68,7%, обогнав выручку за счёт роста маржи до 51,1%
Чистая прибыль за третий квартал 2026 года составила 763,1 млрд TWD, что на 68,7% больше, чем годом ранее. Рост прибыли обогнал рост выручки на 17,8 процентных пункта. Причина – в марже: чистая маржа поднялась до 51,1% с 45,7% годом ранее.
За последние двенадцать месяцев чистая прибыль составила 2 527,6 млрд TWD. Это уровень, а не темп: темп относится к отчётному кварталу. Рентабельность собственного капитала за тот же период – 45,9%, что говорит о высокой отдаче на капитал.
Рост чистой маржи при падении маржи EBITDA – расхождение, которое стоит держать в уме. Оно означает, что ниже операционной строки что-то улучшилось: либо финансовые доходы, либо налоговая нагрузка. В фактах причины нет, поэтому ограничимся констатацией: прибыль росла быстрее выручки, а EBITDA – медленнее.
Чистая прибыль по кварталам
EBITDA выросла лишь на 32,1%, потому что её маржа упала с 67,0% до 58,7%
EBITDA за третий квартал 2026 года составила 876,4 млрд TWD, прибавив 32,1% год к году. Это заметно медленнее выручки (+50,9%). Маржа EBITDA снизилась до 58,7% с 67,0% годом ранее – падение на 8,3 процентных пункта.
Операционная прибыль в отчётном квартале равна EBITDA – 876,4 млрд TWD. Это означает, что амортизация в операционной строке не выделена, и вся разница между выручкой и операционной прибылью приходится на себестоимость и операционные расходы. Именно они и съели маржу.
За последние двенадцать месяцев EBITDA составила 3 413,8 млрд TWD. Снижение маржи при ускорении выручки – главный тревожный сигнал отчёта. Если расходы продолжат расти быстрее выручки, прибыль перестанет обгонять выручку, и текущая оценка станет уязвимой.
Чистый долг на отчётные даты
Долговая нагрузка отрицательная: чистый долг к EBITDA LTM составляет -0,51
Чистый долг TSMC на последнюю годовую отчётную дату отрицательный – -1 734,9 млрд TWD. Это означает, что денежные средства и эквиваленты превышают долговые обязательства. Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет -0,51.
Отрицательная нагрузка – сильная сторона баланса. Она даёт компании свободу в капитальных расходах и дивидендах и снижает риск при замедлении спроса. Уровень отношения мы приводим как есть, без сравнения с прошлым: более раннего значения в фактах нет.
Денежный поток за третий квартал 2026 года в фактах не раскрыт, поэтому судить о том, как прибыль конвертируется в деньги, по этому отчёту нельзя. За второй квартал 2026 года операционный поток составлял 783,4 млрд TWD при капитальных расходах 508,4 млрд TWD – это последняя полная пара цифр в фактах.
Оценка против собственной истории
Дивидендная доходность 1,0% скромна на фоне ROE 45,9% и цены выше истории
Дивидендная доходность TSMC за последние двенадцать месяцев составляет 1,0%. При рыночной капитализации 61 848,8 млрд TWD это небольшая выплата относительно стоимости компании. Для растущего эмитента с ROE 45,9% такая доходность типична: прибыль в основном реинвестируется.
Наша оценка дивиденда на текущий год исходит из фактов: при чистой прибыли LTM 2 527,6 млрд TWD и доходности 1,0% выплаты составляют порядка 1% капитализации. Точный коэффициент выплат в фактах не раскрыт, поэтому оценка держится на двух вещах – прибыли и политике распределения. Если прибыль останется на уровне LTM, дивиденд вряд ли вырастет заметно быстрее.
Доходность 1,0% ниже ключевой ставки, но для акции роста это не главный критерий. Дивиденд здесь – скорее подтверждение способности генерировать деньги, чем источник дохода. Уменьшить выплату может падение прибыли или рост капитальных расходов, которые уже во втором квартале 2026 года составили 508,4 млрд TWD.
EV/EBITDA 17,6 на 26% выше собственной трёхлетней средней 14,0
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 17,6. Собственная трёхлетняя средняя – 14,0. Акция торгуется на 26% выше своей истории по этому мультипликатору. Это дорого относительно себя, а не относительно отрасли: сравнение с сектором в фактах отсутствует.
P/E за последние двенадцать месяцев – 24,5. При ROE 45,9% и отрицательном чистом долге такой уровень не выглядит пузырём, но и запаса на ошибку не оставляет. Рынок уже заложил в цену продолжение ускорения выручки.
Модель портала даёт потенциал к справедливой стоимости +17%. Это наша собственная оценка, а не консенсус рынка. Она опирается на рост EBITDA и целевой мультипликатор. Если маржа EBITDA продолжит падать, модель придётся пересматривать вниз.
Модель портала даёт потенциал к справедливой стоимости +17%
По модели портала справедливая стоимость акции TSMC на 17% выше текущей рыночной цены. Модель связывает рост EBITDA с целевым мультипликатором и сопоставляет результат с капитализацией 61 848,8 млрд TWD. Это наша внутренняя оценка, а не рекомендация и не прогноз рынка.
Потенциал +17% умеренный. Он не перекрывает риск дальнейшего сжатия маржи EBITDA. Если маржа вернётся к прошлогодним 67,0%, потенциал вырастет; если снижение продолжится, он исчезнет.
Для держателя сейчас важны две вещи: удержит ли компания маржу и сохранится ли ускорение выручки. Первое влияет на прибыль, второе – на оценку. Пока оба фактора в пользу акции, но запас прочности невелик.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
61 849 млрд TWD
P/E (LTM)
24,5
EV/EBITDA (LTM)
17,6
P/B
11,55
Чистый долг / EBITDA
-0,51
ROE
45,9%
Дивидендная доходность (12 мес)
1,0%
EV/EBITDA, среднее за 3 года
14,0
Итог
Сильной стороной отчёта остаётся выручка: 1 494,2 млрд TWD за третий квартал, рост 50,9% год к году и ускорение с 36,0% во втором квартале. Чистая прибыль прибавила 68,7%, а ROE держится на 45,9%. Но маржа EBITDA упала до 58,7% с 67,0%, и это главный вопрос для держателя: сможет ли компания удержать расходы. Оценка уже выше своей истории – EV/EBITDA 17,6 против средней 14,0, – а дивидендная доходность 1,0% не даёт поддержки. При текущей цене акция скорее привлекательна, но без запаса на ошибку.
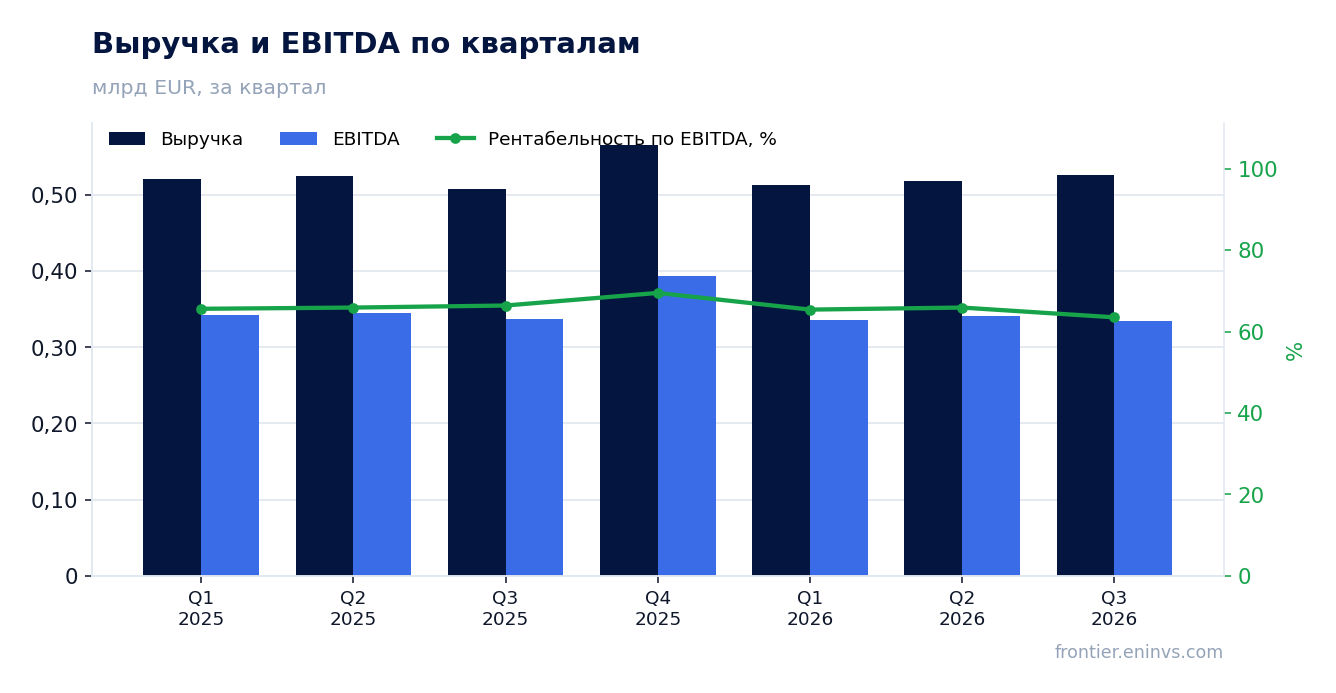
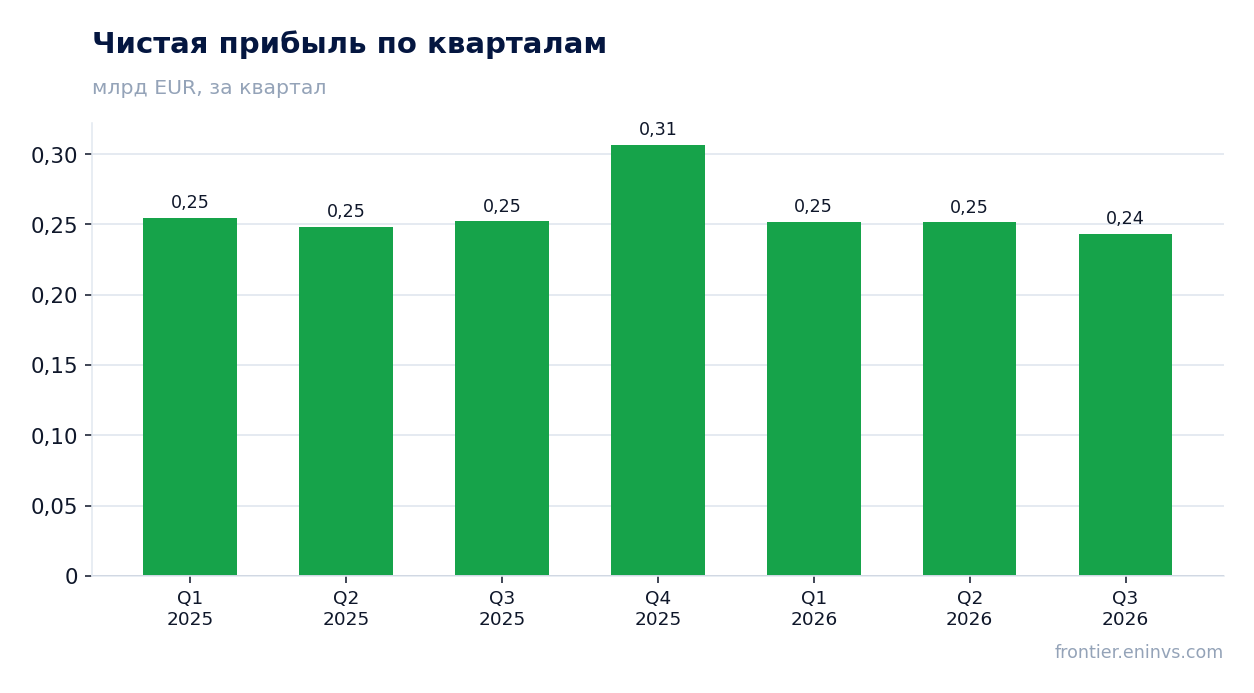
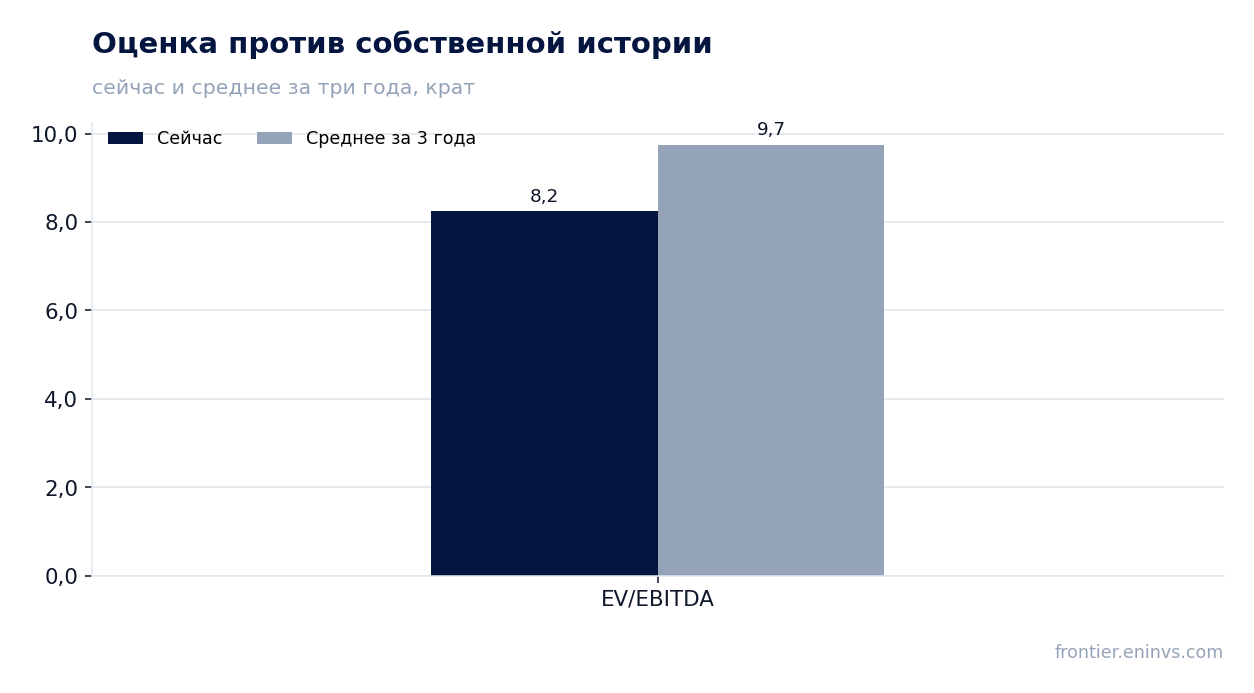
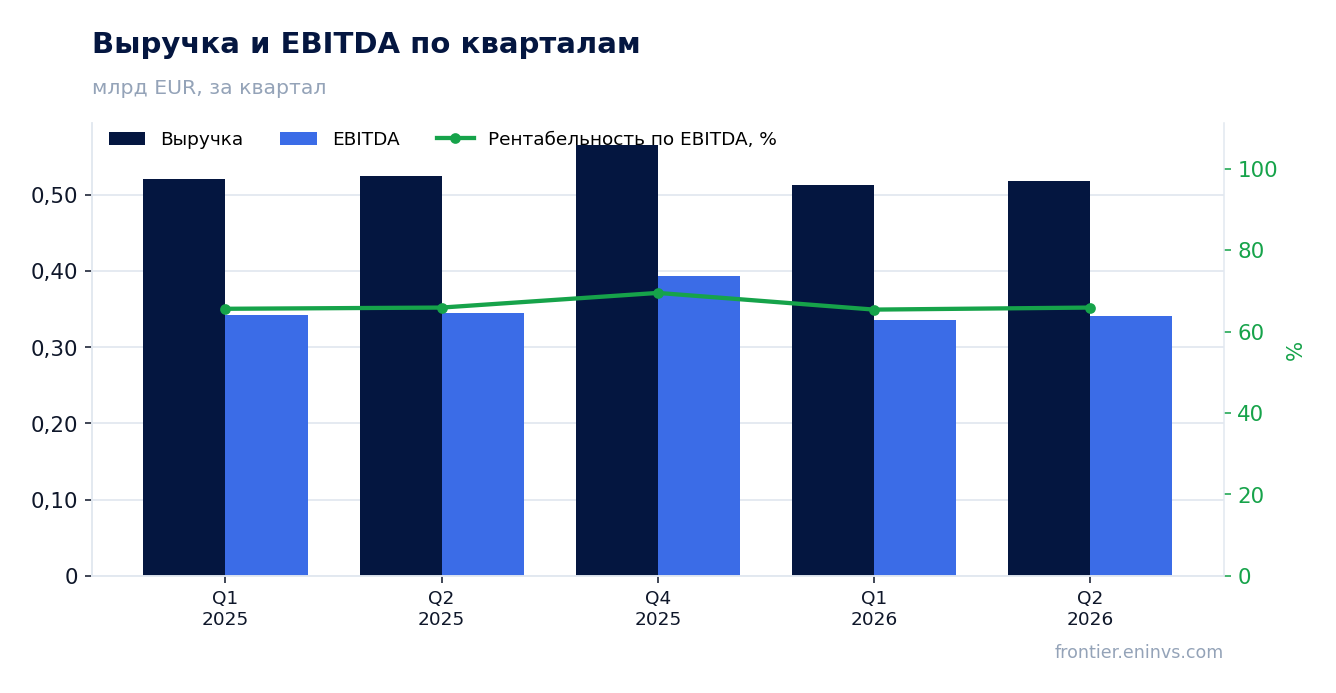
25 ноября Evolution раскрыла результаты за третий квартал 2026 года. Выручка составила 526,1 млн евро, прибавив 3,7% год к году после снижения на 1,2% кварталом ранее, EBITDA – 333,8 млн евро (минус 0,9%), чистая прибыль – 243,3 млн евро (минус 3,6%). Рост выручки возобновился, но рентабельность по EBITDA снизилась с 66,4% до 63,5%, а по чистой прибыли – с 49,8% до 46,2%. При мультипликаторе EV/EBITDA 8,2 против собственной трёхлетней средней 9,7 и оценке потенциала по модели портала в +6% акция выглядит скорее привлекательной, но слабость маржи и прибыли удерживают оценку от более высокой ступени.
Главные тезисы
— Выручка ускорилась до +3,7% год к году после минус 1,2% кварталом ранее
— EBITDA сократилась на 0,9% при росте выручки, и маржа упала с 66,4% до 63,5%
— Чистая прибыль снизилась на 3,6%, а её маржа – с 49,8% до 46,2%
— Операционный денежный поток в 366,1 млн евро превысил EBITDA квартала
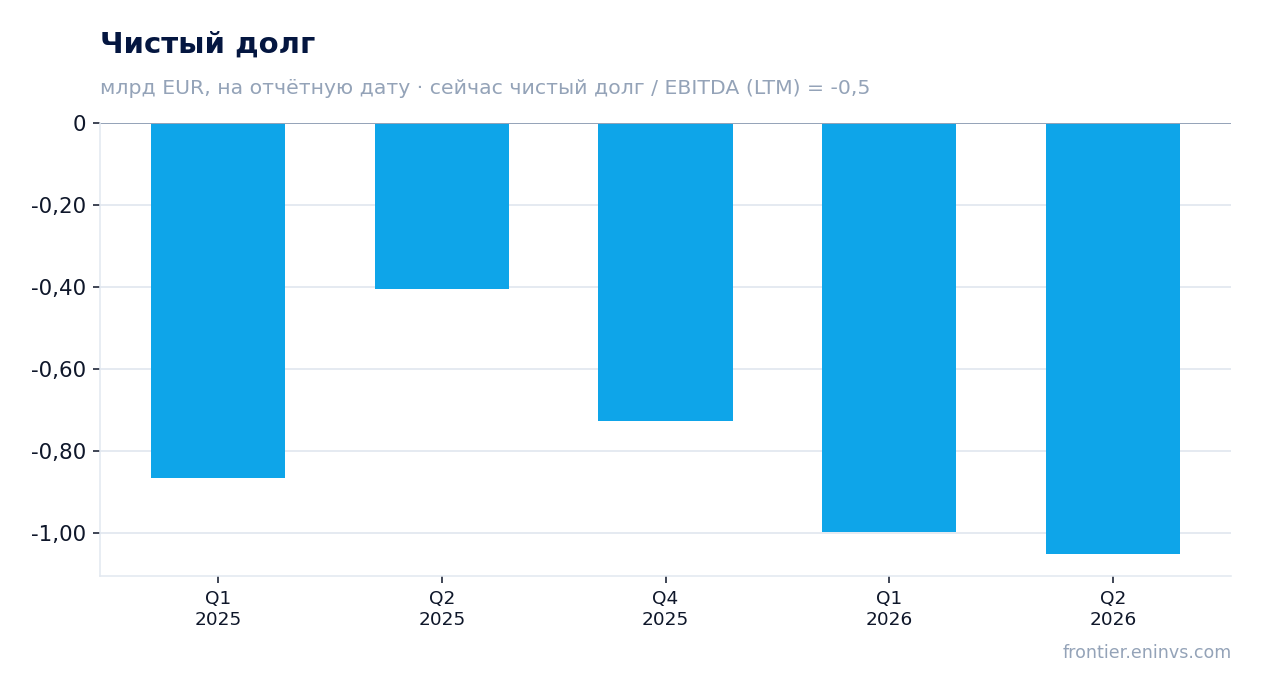
— Чистый долг остаётся отрицательным, а отношение к EBITDA LTM – минус 0,5
— EV/EBITDA 8,2 ниже собственной трёхлетней средней 9,7 на 15%
— Модель портала даёт потенциал акции к справедливой стоимости +6%
Оценка привлекательности
Ключевые показатели, млрд EUR
Показатель
Q3 2025
Q3 2026
Изм.
Выручка
0,51
0,53
+3,7%
EBITDA
0,34
0,33
-0,9%
Операционная прибыль
0,30
0,29
-2,1%
Чистая прибыль
0,25
0,24
-3,6%
Операционный денежный поток
0,37
0,37
-1,6%
Рентабельность по EBITDA
66,4%
63,5%
-2,9 п.п.
Чистая маржа
49,8%
46,2%
-3,6 п.п.
Выручка ускорилась до +3,7% год к году после минус 1,2% кварталом ранее
В третьем квартале 2026 года выручка составила 526,1 млн евро, что на 3,7% больше, чем годом ранее. Кварталом ранее динамика была отрицательной – минус 1,2%, а в первом квартале – минус 1,5%. Таким образом, рост возобновился и ускорился относительно второго квартала.
Последовательность кварталов показывает, что снижение было краткосрочным: после 513,0 млн евро в первом квартале и 517,8 млн во втором выручка вернулась к уровню выше 520 млн. Для компании с высокой базой рентабельности даже такой скромный прирост выручки означает существенный абсолютный вклад в EBITDA, если издержки не растут быстрее.
Ускорение выручки – главный позитивный факт отчёта. Однако сам по себе рост на 3,7% не компенсировал снижение маржи, поэтому прибыль и EBITDA в годовом выражении оказались ниже.
Выручка и EBITDA по кварталам
EBITDA сократилась на 0,9% при росте выручки, и маржа упала с 66,4% до 63,5%
EBITDA за третий квартал 2026 года составила 333,8 млн евро, что на 0,9% меньше, чем годом ранее. При росте выручки на 3,7% это означает, что расходы увеличивались быстрее доходов. Рентабельность по EBITDA снизилась с 66,4% до 63,5% – на 2,9 процентного пункта.
Операционная прибыль составила 290,3 млн евро, также оказавшись ниже уровня прошлого года. Разрыв между EBITDA и операционной прибылью невелик, что характерно для бизнеса с низкой амортизационной нагрузкой. Основное давление на маржу, судя по соотношению выручки и EBITDA, шло через операционные расходы, а не через амортизацию.
Снижение маржи на 2,9 п.п. при выручке 526,1 млн евро соответствует примерно 15 млн евро недополученной EBITDA относительно сохранения прошлогодней рентабельности. Это существенная сумма, которая перекрыла весь прирост выручки в абсолютном выражении.
Чистая прибыль по кварталам
Чистая прибыль снизилась на 3,6%, а её маржа – с 49,8% до 46,2%
Чистая прибыль за третий квартал 2026 года составила 243,3 млн евро, что на 3,6% меньше, чем годом ранее. Рентабельность по чистой прибыли снизилась с 49,8% до 46,2%. Снижение прибыли чуть глубже, чем снижение EBITDA, что указывает на рост нагрузки ниже операционной линии – вероятно, за счёт финансовых или налоговых статей.
При этом абсолютный уровень прибыли остаётся очень высоким: 243,3 млн евро за квартал – это около 46 евроцентов с каждого евро выручки. Для компании, которая уже давно работает с маржой около 50%, текущий уровень не выглядит аномальным, но он ниже привычного.
За последние 12 месяцев чистая прибыль составила 1 053,4 млн евро. Эта величина используется для расчёта P/E LTM, который равен 12,0. Снижение квартальной прибыли на 3,6% не меняет картины кардинально, но подтверждает, что давление на рентабельность носит не разовый характер.
Чистый долг на отчётные даты
Операционный денежный поток в 366,1 млн евро превысил EBITDA квартала
Операционный денежный поток за третий квартал 2026 года составил 366,1 млн евро, что выше EBITDA квартала (333,8 млн евро). Превышение объясняется положительным изменением оборотного капитала или неденежными статьями, которые не раскрыты в фактах. Важно, что поток остаётся сильным и полностью покрывает потребности в капитальных затратах.
Капитальные затраты за третий квартал не раскрыты, но в первом и втором кварталах они составляли 34,6 и 34,7 млн евро соответственно. Если исходить из этого уровня, свободный денежный поток за квартал превышает 300 млн евро, что более чем вдвое покрывает чистое снижение долга или дивидендные выплаты.
За последние 12 месяцев операционный денежный поток составил 1 301,6 млн евро при EBITDA LTM 1 442,8 млн евро. Соотношение ниже единицы, что нормально для компании с высокой долей неденежных расходов, но квартальный поток показывает, что генерация денег не пострадала от снижения маржи.
Оценка против собственной истории
Чистый долг остаётся отрицательным, а отношение к EBITDA LTM – минус 0,5
Чистый долг на последнюю отчётную дату баланса составляет минус 726,9 млн евро, то есть компания располагает чистой денежной позицией. Отношение чистого долга к EBITDA LTM – минус 0,5. Это означает, что денежные средства и эквиваленты превышают долговые обязательства, и компания не зависит от заёмного финансирования.
Отрицательный чистый долг при EBITDA LTM 1 442,8 млн евро даёт значительный запас прочности. Даже если денежная позиция сократится, компания сохранит способность обслуживать обязательства и финансировать инвестиции за счёт собственных средств.
Проценты по долгу не раскрыты в фактах, но при отрицательной чистой позиции процентные расходы, вероятно, невелики или компенсируются процентными доходами. Это поддерживает чистую прибыль и объясняет, почему снижение EBITDA на 0,9% привело к снижению прибыли на 3,6% – эффект ниже операционной линии мог быть связан с налогами, а не с долгом.
EV/EBITDA 8,2 ниже собственной трёхлетней средней 9,7 на 15%
Мультипликатор EV/EBITDA LTM составляет 8,2 против собственной трёхлетней средней 9,7. Акция торгуется на 15% ниже своей исторической оценки по этому мультипликатору. Это означает, что рынок оценивает текущую EBITDA дешевле, чем в среднем за последние три года.
P/E LTM равен 12,0 при рыночной капитализации 12 618,5 млн евро. Для компании с рентабельностью по чистой прибыли около 46% и отрицательным чистым долгом такой уровень выглядит невысоким. Однако снижение маржи и прибыли в отчётном квартале может объяснять, почему рынок не готов платить больше.
Собственная трёхлетняя средняя – единственная корректная база для сравнения, поскольку данных о секторе или аналогах в фактах нет. На этой базе акция дешевле, чем обычно, и это основной аргумент в пользу привлекательности.
Модель портала даёт потенциал акции к справедливой стоимости +6%
По модели портала, которая оценивает рост EBITDA с учётом целевого мультипликатора против рыночной капитализации, потенциал акции к справедливой стоимости составляет +6%. Это собственная оценка портала, а не рыночный консенсус и не целевая цена.
Потенциал в +6% скромен, но он положителен и согласуется с выводом о том, что акция торгуется ниже своей исторической оценки. Если EBITDA вернётся к росту, а маржа стабилизируется, потенциал может увеличиться.
Оценка по модели портала не учитывает возможного дальнейшего снижения маржи. Если давление на рентабельность сохранится, фактическая справедливая стоимость окажется ниже, и текущий дисконт к истории может оказаться оправданным.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
12,6 млрд EUR
P/E (LTM)
12,0
EV/EBITDA (LTM)
8,2
P/B
3,10
Чистый долг / EBITDA
-0,50
Операционный денежный поток (LTM)
1,30 млрд
ROE
8,3%
EV/EBITDA, среднее за 3 года
9,7
Итог
Сильная сторона отчёта – возобновление роста выручки до +3,7% год к году после двух кварталов снижения, а также операционный денежный поток в 366,1 млн евро, превысивший EBITDA. Слабая сторона – снижение EBITDA на 0,9% и чистой прибыли на 3,6% из-за падения маржи. Отрицательный чистый долг и мультипликатор EV/EBITDA 8,2 против трёхлетней средней 9,7 поддерживают оценку. По модели портала потенциал акции составляет +6%. Вердикт – скорее привлекательная: дисконт к собственной истории и чистая денежная позиция перевешивают текущее снижение маржи, но для повышения оценки нужно увидеть стабилизацию рентабельности.
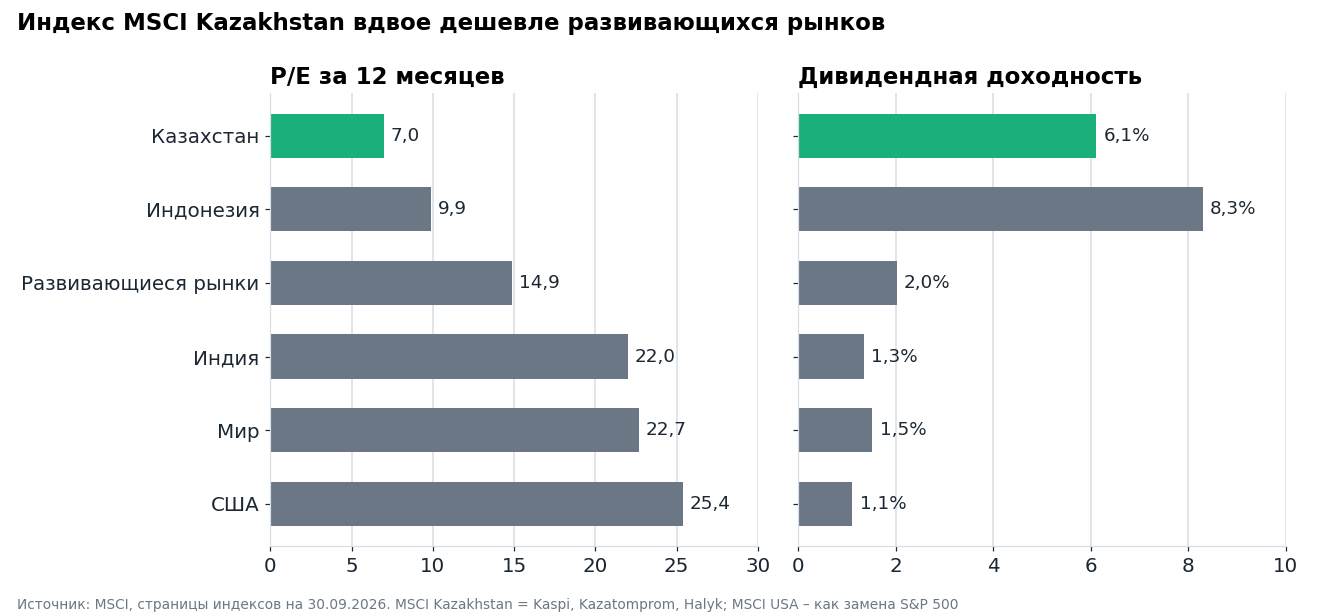
Казахстан растёт в полтора раза быстрее мировой экономики, а его фондовый рынок стоит вдвое дешевле развивающихся рынков. Индекс MSCI Kazakhstan на конец сентября торговался по 7 годовым прибылям против 14,9 у MSCI Emerging Markets и 25,4 у США. Дивидендная доходность индекса 6,1% против 1,5% у мирового.
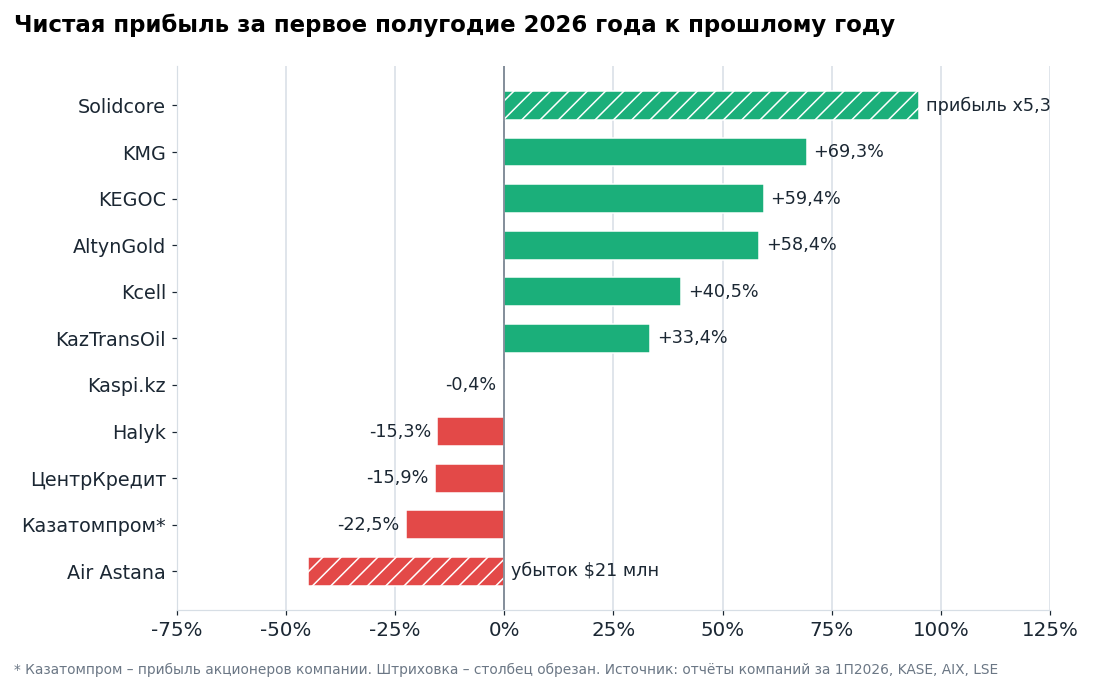
За первое полугодие прибыль быстрее всего росла у золота, нефти и электросетей. Solidcore заработал в 5,3 раза больше, чем год назад, КазМунайГаз на 69% больше, KEGOC на 59%, AltynGold на 58%. Банки и Казатомпром заработали меньше. Дешевле всех при растущей прибыли стоят KEGOC, AltynGold, Solidcore и KazTransOil.
Halyk – бумага, на которой мы исторически много заработали; AltynGold у нас в портфеле сейчас. Прибыль Halyk с 2016 года выросла в 8 раз, дивиденд с нуля до 58 тенге на акцию. Сейчас прибыль банка снижается, и мы следим за двумя цифрами. AltynGold – самая дешёвая бумага из 14 по отчётной прибыли, но крепкий тенге съедает её маржу.
Подвох в ликвидности, роли государства и зависимости от нефти. Поэтому дешевизна может держаться долго. Ниже подробно, с графиками и источниками. Цены на 30 сентября 2026 года.
Раскрытие: у Усиленных Инвестиций есть позиции в Halyk Bank и AltynGold.
Экономика выросла в 4,3 раза с 2000 года, мировая – в 2,5
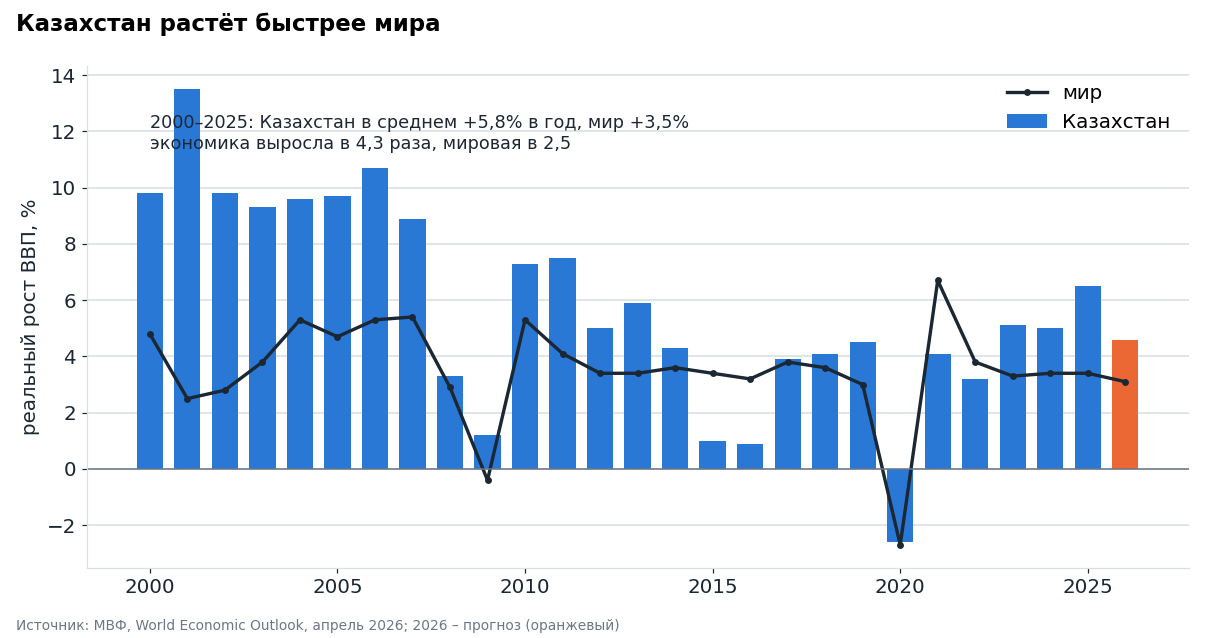
По данным МВФ, с 2000 по 2025 год реальный ВВП Казахстана рос в среднем на 5,8% в год, мировой – на 3,5%, развивающихся стран – на 5,1%, США – на 2,2%. В 2025 году рост был 6,5%. На 2026 год МВФ ждёт 4,6% против 3,1% у мира, 2,3% у США и 1,1% у России.
Население около 20,5 млн человек и растёт примерно на 1% в год, медианный возраст 29,7 года. ВВП на душу населения около $14 900. В августе S&P впервые с 2016 года повысило суверенный рейтинг до BBB, у Fitch тоже BBB, у Moody's Baa1. В Национальном фонде на 1 сентября было $68,2 млрд валютных активов.
Реальный рост ВВП Казахстана по годам (столбцы) против мирового (линия). 2026 год – прогноз МВФ. Казахстан рос быстрее мира в 22 годах из 26, отставал в 2015-2016 годах после падения нефти и девальвации тенге и в 2021-2022 годах.
Нефть падает, а экономика растёт на 4%: её тянут стройка и заводы
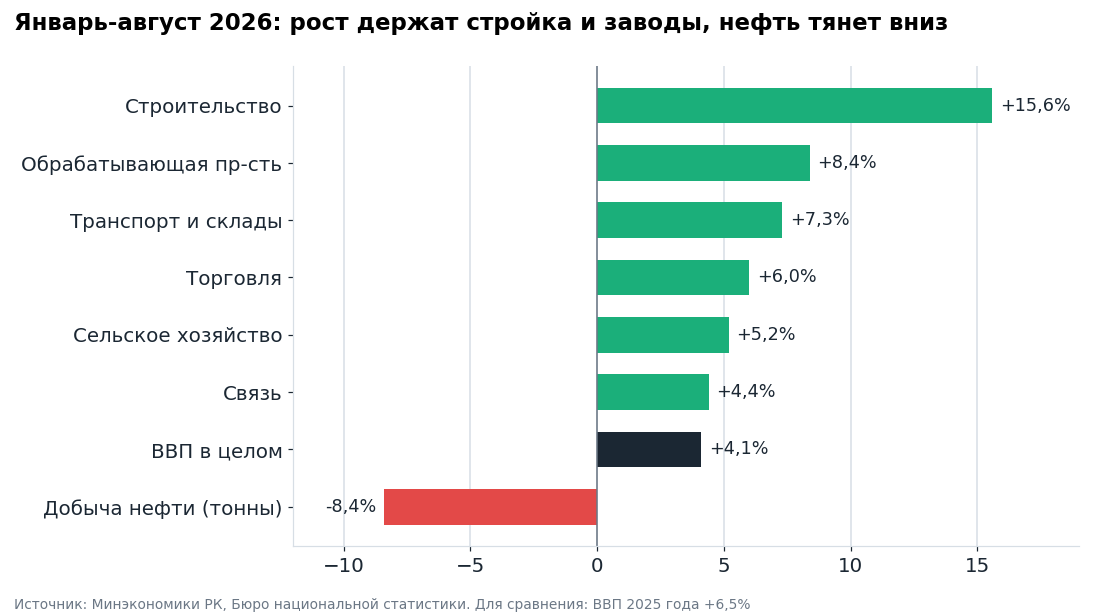
ВВП за январь-август вырос на 4,1%. Добыча нефти за восемь месяцев упала на 8,4%: сказались атаки беспилотников на инфраструктуру КТК и пожар на Тенгизе, план на год сократили со 100,5 до 96 млн тонн. Несырьевая часть экономики растёт на 5,4%. Строительство прибавило 15,6%, обрабатывающая промышленность 8,4%, транспорт 7,3%, торговля 6%.
Рост отраслей за январь-август 2026 года к тому же периоду 2025 года. По нефти показан физический объём добычи в тоннах.
Тенге с начала года укрепился на 14,7%, ставка 16,25% при инфляции 9,8%
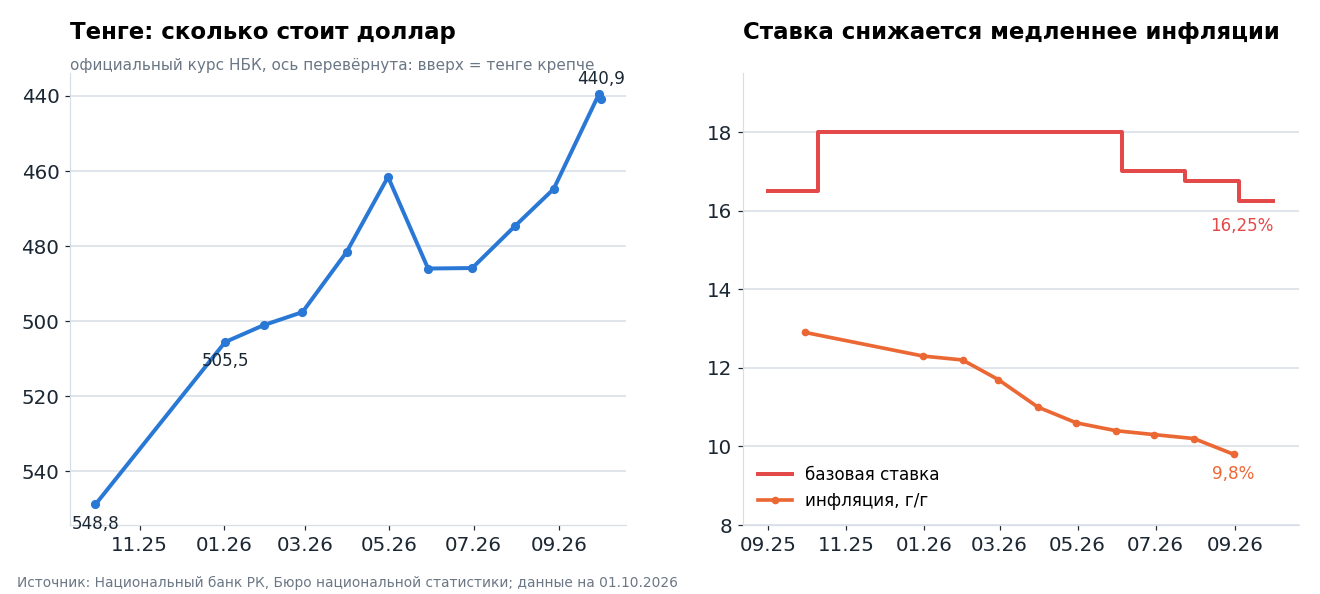
Официальный курс на 1 октября 440,86 тенге за доллар против 505,53 в начале года. Курс держат дорогая нефть и продажи валюты Нацфондом, с сентября к ним добавились продажи Нацбанка в рамках зеркалирования операций с золотом. Базовая ставка 16,25%, следующее решение 23 октября. Нацбанк предупредил, что пространство для снижения ограничено.
Для долларового инвестора крепкий тенге добавил к доходности тенговых акций 14,7% с начала года. Этот эффект работает и в обратную сторону: если нефть подешевеет или Нацфонд сократит продажи валюты, тенге может ослабнуть.
Слева официальный курс Нацбанка, ось перевёрнута: чем выше линия, тем крепче тенге. Справа базовая ставка и годовая инфляция.
Рынок стоит 7 годовых прибылей – вдвое дешевле развивающихся рынков
По страницам индексов MSCI на 30 сентября: MSCI Kazakhstan – P/E 7,0 и дивидендная доходность 6,1%; MSCI Indonesia – 9,9; MSCI Emerging Markets – 14,9; MSCI India – 22,0; MSCI World – 22,7; MSCI USA – 25,4. В индекс MSCI Kazakhstan входят три бумаги: Kaspi.kz (43%), Казатомпром (31%) и Halyk (26%). Если взять все 12 прибыльных публичных компаний страны, медианный P/E по годовому темпу первого полугодия около 8.
Причины дешевизны понятны: рынок маленький и неликвидный, крупнейшие компании контролирует государство, экономика зависит от нефти, а глобальные фонды держат Казахстан на периферии. Но именно поэтому здесь можно купить растущий бизнес с двузначной дивидендной доходностью.
P/E за 12 месяцев и дивидендная доходность индексов MSCI на 30 сентября 2026 года.
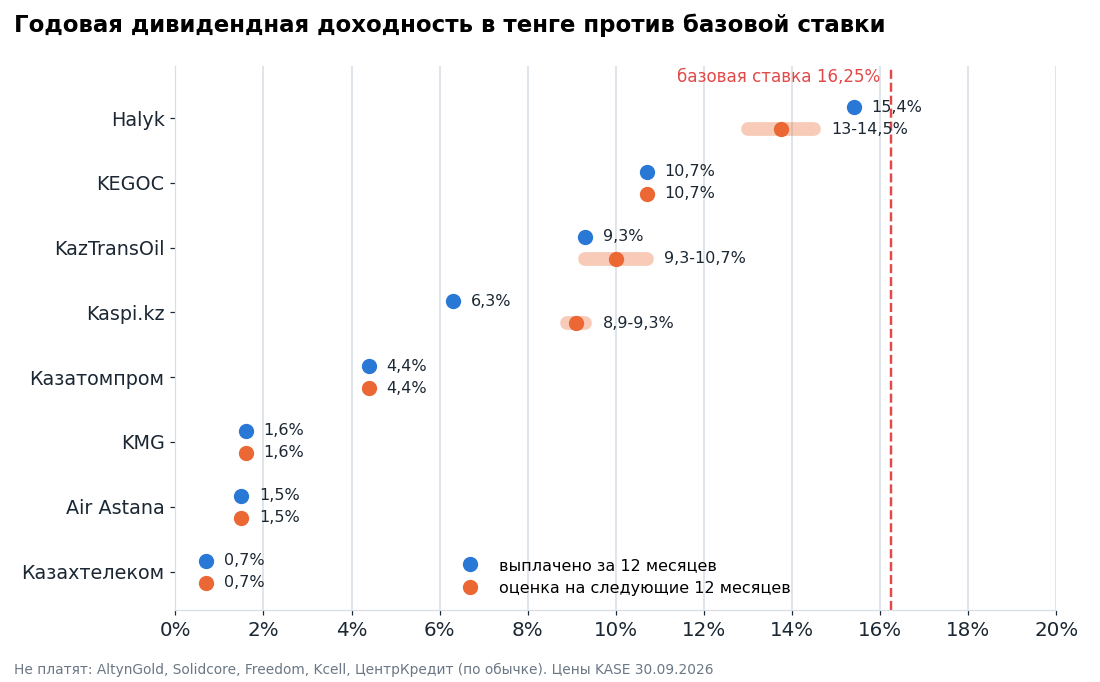
С базовой ставкой корректно сравнивать только годовую доходность. Halyk за 2025 год выплатил 30,10 тенге в мае и ещё 28,09 в сентябре, вместе 58,19 тенге, это 15,4% к цене. KEGOC платит раз в полгода, за первое полугодие 2026 года совет предложил 81,25 тенге, за год выходит около 10,7%. KazTransOil за 2025 год заплатил 118 тенге (9,3%). Kaspi.kz снова платит каждый квартал, на следующие 12 месяцев при 1 000 тенге в квартал выходит около 9%.
Годовая дивидендная доходность к цене 30 сентября. Синим выплаты за последние 12 месяцев, оранжевым оценка на следующие 12 месяцев.
Полугодие: золото, нефть и сети растут, банки и уран заработали меньше
Solidcore (бывший Полиметалл): выручка $972 млн против $325 млн, чистая прибыль $453 млн против $85 млн, производство +71%. На счетах $648 млн чистых денег.
КазМунайГаз: чистая прибыль 904 млрд тенге против 534 млрд. Средняя Brent $92 против $72 и 441 млрд тенге дивидендов от Тенгизшевройла. Чистый долг вырос с 375 до 983 млрд тенге.
KEGOC: выручка +31%, себестоимость +16%, чистая прибыль 54,6 млрд тенге (+59%). Операционную прибыль занизила разовая переоценка сетей на 11,5 млрд тенге. Долг за полгода вырос на треть, до 215 млрд.
Kcell: прибыль +40,5%, но свободный поток минус 37,6 млрд тенге, на счетах 2,1 млрд против 32 млрд в декабре, в отчётности появился раздел о непрерывности деятельности.
KazTransOil: прибыль +33%, но операционная только +6,7%, остальное дали проценты по депозитам.
Kaspi.kz: выручка +23%, прибыль 511 млрд тенге, на уровне прошлого года. Мешают дорогие депозиты и расходы на турецкий Hepsiburada.
Halyk: прибыль 447,6 млрд тенге (-15%), ROE с 33,6% до 24,8%.
Банк ЦентрКредит: прибыль 123 млрд тенге (-16%), налог на прибыль банков с 2026 года 25%.
Казатомпром: прибыль акционеров 157 млрд тенге против 202 млрд (-23%), себестоимость фунта +37%.
Air Astana: выручка +16%, но убыток $21 млн против прибыли $11 млн.
Изменение чистой прибыли за первое полугодие 2026 года к первому полугодию 2025 года.
Halyk: прибыль ×8 за девять лет – на этой бумаге мы много заработали
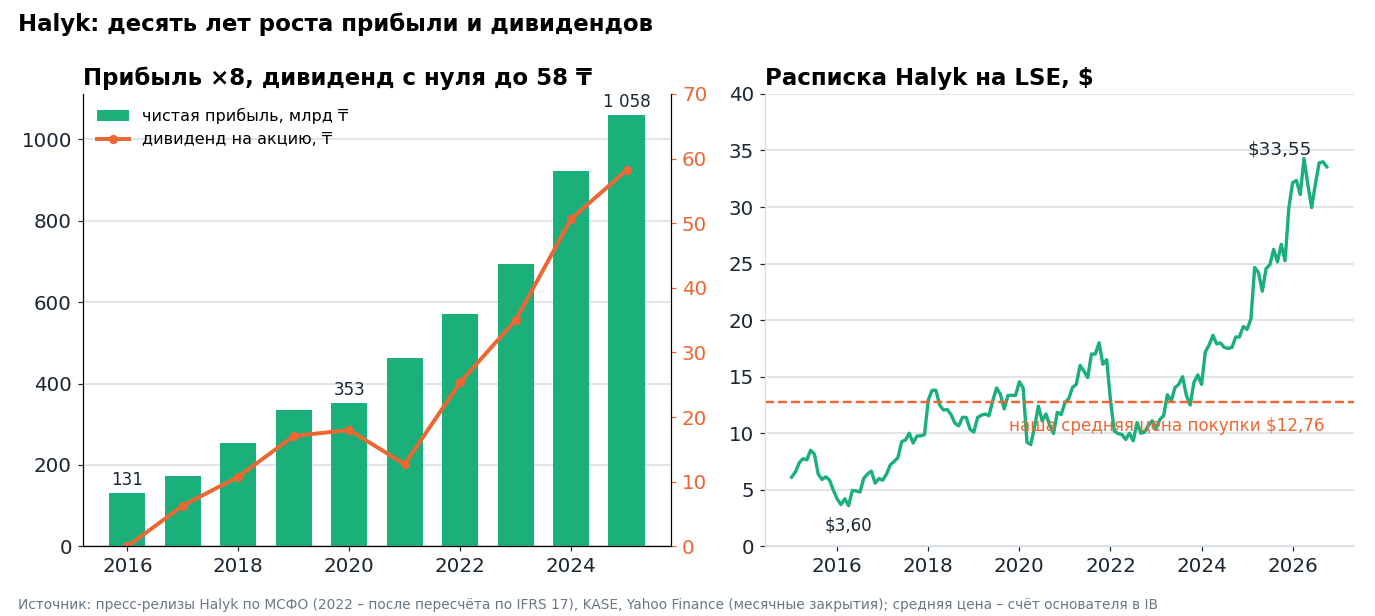
Halyk – крупнейший банк Казахстана. С 2016 по 2025 год его чистая прибыль по МСФО выросла со 131 млрд до 1 058 млрд тенге, дивиденд – с нуля до 58,19 тенге на акцию. Глобальная расписка в Лондоне в апреле 2016 года стоила $3,60, на 2 октября 2026 года – $33,55. С учётом дивидендов десятилетняя доходность в долларах кратно выше: за последние 12 месяцев банк выплатил около $5 на расписку.
Наша средняя цена покупки – $12,76 за расписку, рост к ней в 2,6 раза, а дивиденды за последний год – почти 40% к цене входа.
Сейчас картина сложнее. Прибыль за полугодие снизилась на 15%, рентабельность капитала упала с 33,6% до 24,8%. Банк называет причины сам: выросли обязательные резервы, ужесточили правила розничного кредитования, подорожали депозиты, отчисления в резервы выросли на 69%. По ежемесячным данным Нацбанка в июле спад был 24%, в августе уже 3% (76 млрд тенге против 79 млрд), доля кредитов третьей стадии снизилась с 8,3% до 8,1%.
Мы следим за двумя цифрами: месячной прибылью и долей проблемных кредитов. Пока они не ухудшаются, банк за 4,6 годовой прибыли с дивидендом 13-15% остаётся дешёвым.
Слева чистая прибыль Halyk по МСФО и дивиденд на акцию за каждый год. Справа цена глобальной расписки в Лондоне и наша средняя цена покупки.
AltynGold: самая дешёвая бумага из 14, но крепкий тенге съедает маржу
AltynGold добывает золото в Восточном Казахстане, акции торгуются в Лондоне. Компания у нас в портфеле. Отчёт за полугодие вышел 29 сентября.
Выручка $115,2 млн (+65%), скорректированная EBITDA $68,5 млн (+55%), чистая прибыль $42,7 млн (+58%).
Продано 24,6 тыс. унций (+9%) по средней цене $4 615 за унцию против $3 071 год назад.
Полная себестоимость унции (AISC) выросла до $1 995 против $1 530 за 2025 год: издержки в тенге, выручка в долларах.
Чистый долг $19,3 млн, это 0,15 годовой EBITDA. План на год 52-55 тыс. унций, лицензию на Тэрэн-Сай ждут в четвёртом квартале.
Дивидендов нет, совет обещал вернуться к этому вопросу.
По прибыли полугодия в годовом темпе P/E около 4,3, EV/EBITDA около 2,8 – самая низкая оценка среди 14 компаний. Акции при этом с начала года упали на 19% в фунтах. Если пересчитать на сегодняшние цену золота (около $4 160) и курс (441 тенге за доллар) и считать, что около 80% затрат в тенге, годовая EBITDA составит около $105 млн против $126 млн за последние 12 месяцев, а EV/EBITDA ближе к 3,7. Модель портала, которая закладывает ещё и откат золота к средней цене за три года, потенциала после отчёта не показывает. Что может переоценить бумагу: рост добычи, лицензия на Тэрэн-Сай и начало дивидендных выплат.
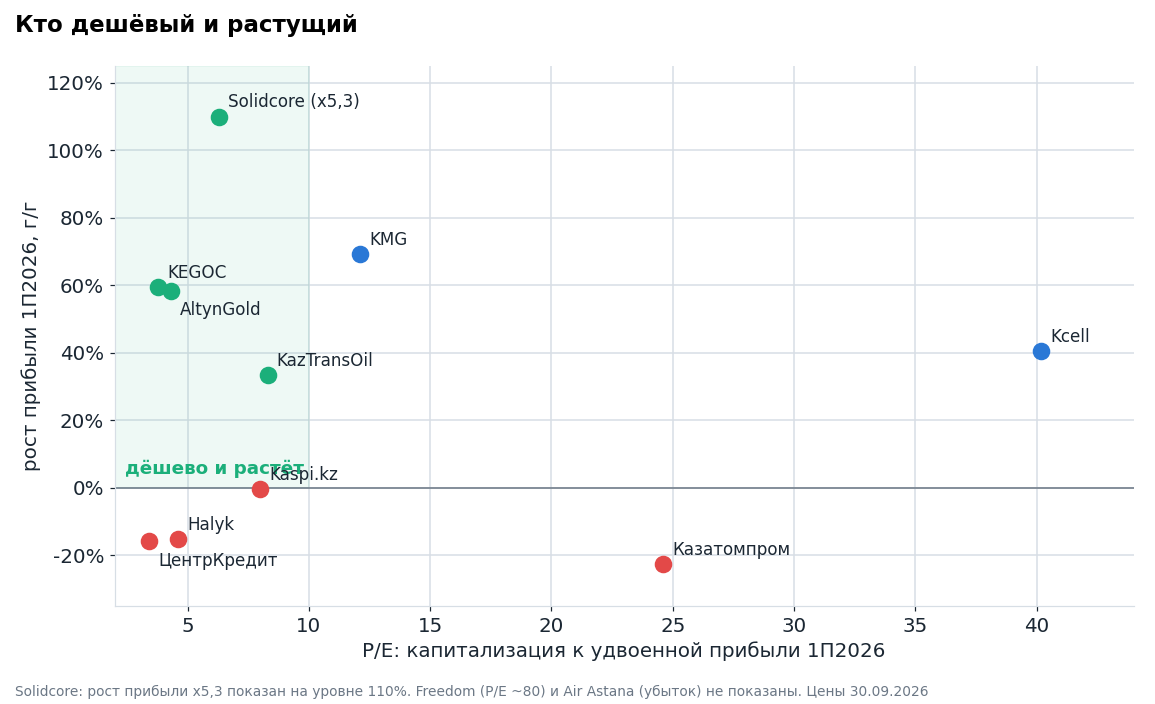
Дёшево и растёт: KEGOC, AltynGold, Solidcore, KazTransOil
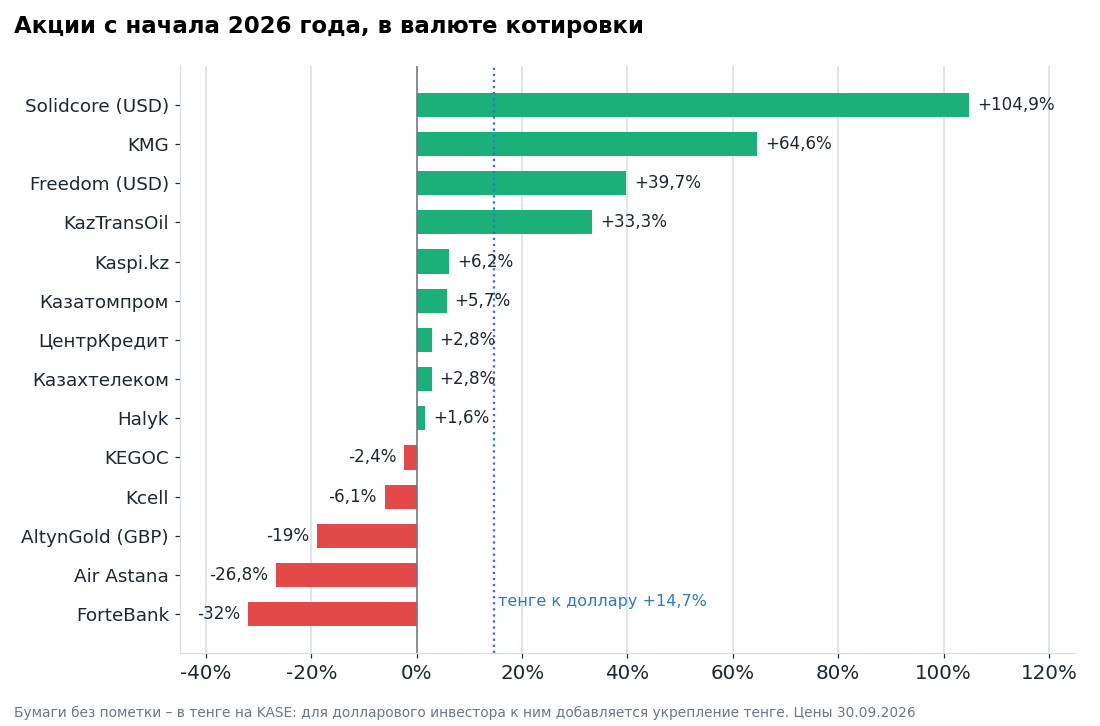
P/E на графике – капитализация к удвоенной прибыли полугодия. Для сезонных бизнесов это приблизительная оценка, но для сравнения подходит. KEGOC стоит около 3,8 прибыли при росте на 59%, но тариф ей ставит государство. Solidcore – 6,3 при росте в 5,3 раза, но акции с начала года выросли вдвое. KazTransOil – около 8, рост держится на процентах по депозитам. Дорогие: Казатомпром (около 25), КазМунайГаз (12 после роста на 65% с начала года), Kcell (около 40), Казахтелеком (около 37).
По горизонтали капитализация к удвоенной прибыли первого полугодия, по вертикали рост прибыли за полугодие. Зелёная зона: P/E ниже 10 и прибыль растёт.Изменение цены акций с 31 декабря 2025 года по 30 сентября 2026 года в валюте котировки.
Где подвох: ликвидность, государство и нефть
Рынок маленький и неликвидный, многие бумаги на KASE торгуются раз в несколько дней. Крупную позицию быстро не продать.
Крупнейшие компании (КазМунайГаз, Казатомпром, KEGOC, KazTransOil, Air Astana) контролирует государство через Самрук-Казыну. Дивиденды и тарифы зависят от его решений.
Экономика и бюджет завязаны на нефть, курс тенге – на нефть и продажи валюты Нацфондом. Падение нефти ударит и по прибыли, и по курсу.
Рынок далеко от глобальных инвесторов, поэтому дешевизна может держаться долго – переоценка не гарантирована.
Итог
Казахстан – растущая экономика, компании дешевле 10 годовых прибылей и дивиденды до 15%. По сочетанию цены и роста выделяются KEGOC, AltynGold и Solidcore. По дивидендам – Halyk, если его прибыль стабилизируется. KazMunayGas и Казатомпром после роста стоят дорого, у Kcell растёт долг и заканчиваются деньги.
Карточки всех компаний с отчётностью, мультипликаторами и дивидендной историей – на портале Усиленных Инвестиций.
Раскрытие: у Усиленных Инвестиций есть позиции в Halyk Bank и AltynGold.
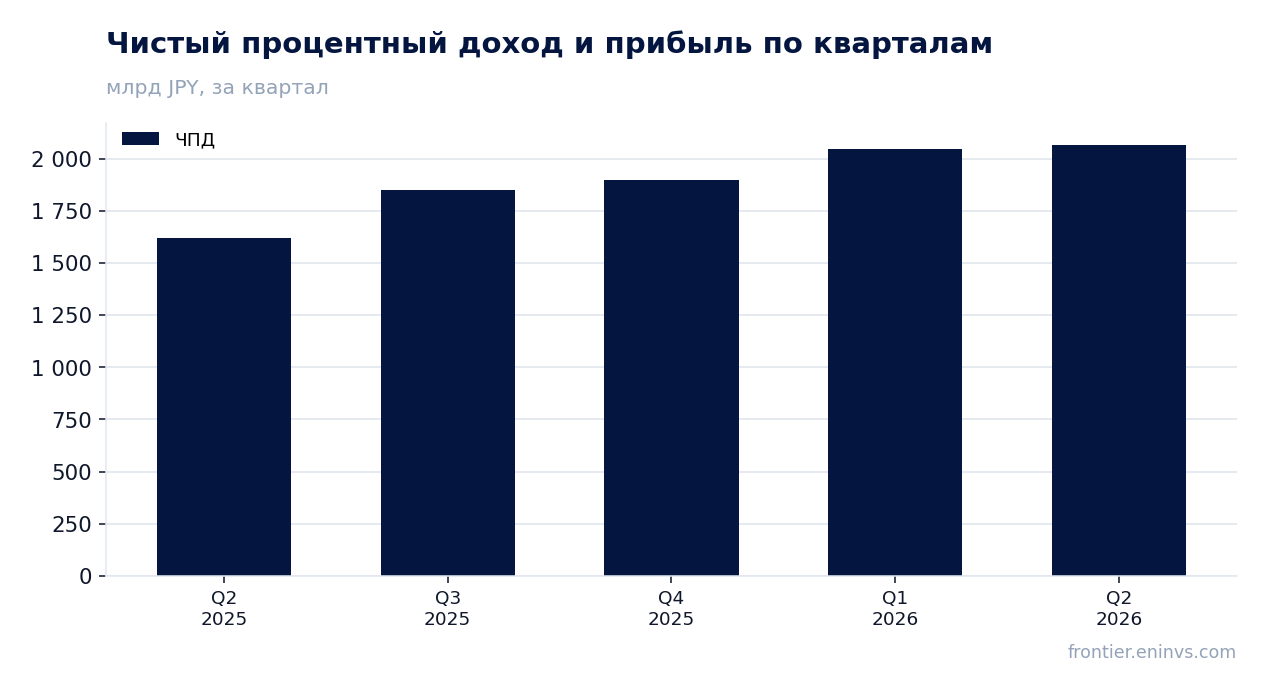
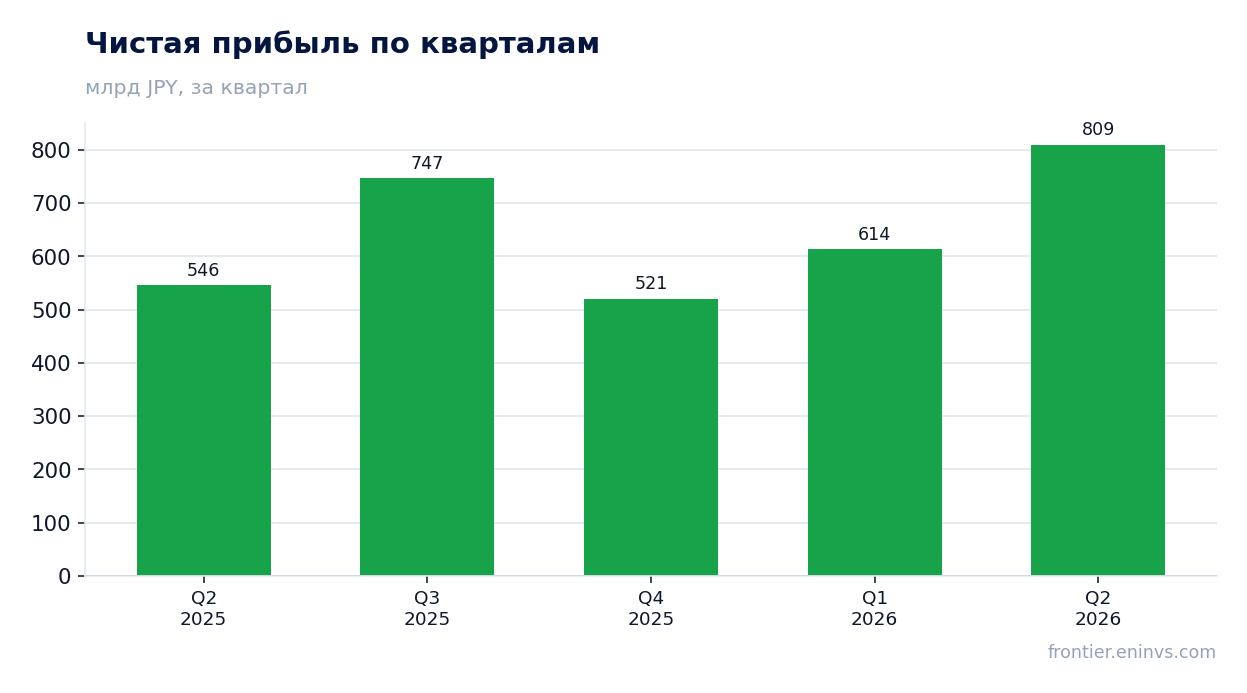
25 августа Mitsubishi UFJ Financial Group раскрыла результаты за второй квартал 2026 года. Чистая прибыль за отчётный период составила 809 427 млн иен, что на 48,2% больше, чем годом ранее. Чистый процентный доход во втором квартале достиг 2 067 065 млн иен, но его рост к первому кварталу 2026 года составил лишь 1,0%. При этом прибыль за последние 12 месяцев – 2 690 588 млн иен, а рентабельность капитала – 14,4%. По нашей оценке, акция выглядит привлекательно: прибыль растёт быстрее процентного дохода, а дивидендная доходность в 2,76% и модель портала указывают на потенциал роста к справедливой стоимости на 8%.
Главные тезисы
— Чистая прибыль во втором квартале выросла на 48,2% год к году, до 809 427 млн иен, но чистый процентный доход прибавил лишь 1,0% к первому кварталу
— Чистый процентный доход за второй квартал составил 2 067 065 млн иен – это лишь на 1,0% больше, чем в первом квартале 2026 года
— Рентабельность капитала в 14,4% и прибыль за последние 12 месяцев в 2 690 588 млн иен поддерживают дивидендную доходность в 2,76%
— Соотношение цены и прибыли за последние 12 месяцев – 15,0, что выше исторического среднего, но модель портала оценивает потенциал роста в 8%
— Дивидендная доходность в 2,76% при коэффициенте выплаты около 40% от прибыли выглядит устойчивой, но её рост ограничен замедлением процентного дохода
Оценка привлекательности
Ключевые показатели, млрд JPY
Показатель
Q2 2025
Q2 2026
Изм.
Чистая прибыль
546
809
+48,2%
Чистая прибыль во втором квартале выросла на 48,2% год к году, до 809 427 млн иен, но чистый процентный доход прибавил лишь 1,0% к первому кварталу
Чистая прибыль за второй квартал 2026 года составила 809 427 млн иен, что на 48,2% больше, чем за аналогичный период прошлого года. Это заметно выше показателя первого квартала 2026 года в 613 721 млн иен. Такой рост прибыли при скромном увеличении процентного дохода говорит о том, что основной вклад внесли не процентные доходы, а другие статьи – вероятно, комиссионные доходы или разовые факторы, которые компания не раскрывает в предоставленных данных.
Чистый процентный доход во втором квартале достиг 2 067 065 млн иен, увеличившись лишь на 1,0% по сравнению с первым кварталом 2026 года. Год к году рост процентного дохода составил 27,5% в первом квартале 2026 года, но во втором квартале динамика замедлилась. Это указывает на то, что процентная маржа перестала быть главным драйвером прибыли.
Прибыль за последние 12 месяцев составила 2 690 588 млн иен, а чистый процентный доход за тот же период – 7 966 900 млн иен. Соотношение прибыли и процентного дохода за последние 12 месяцев составляет около 34%, что подтверждает зависимость прибыли от неоперационных статей.
Выручка и EBITDA по кварталам
Чистый процентный доход за второй квартал составил 2 067 065 млн иен – это лишь на 1,0% больше, чем в первом квартале 2026 года
Чистый процентный доход во втором квартале 2026 года составил 2 067 065 млн иен, что всего на 1,0% выше уровня первого квартала 2026 года (2 047 250 млн иен). Это резкое замедление по сравнению с ростом на 27,5% год к году в первом квартале. Такая динамика говорит о том, что процентная маржа перестала расширяться, и дальнейший рост прибыли будет зависеть от других источников дохода.
За последние 12 месяцев чистый процентный доход составил 7 966 900 млн иен. Если квартальные темпы роста останутся на уровне 1,0%, годовой показатель может вырасти лишь незначительно. Это создаёт риск для прибыли, если комиссионные и прочие доходы не продолжат расти.
Чистая прибыль по кварталам
Рентабельность капитала в 14,4% и прибыль за последние 12 месяцев в 2 690 588 млн иен поддерживают дивидендную доходность в 2,76%
Рентабельность капитала (ROE) за последние 12 месяцев составила 14,4%. Это высокий показатель для банковского сектора, который позволяет компании поддерживать стабильные дивидендные выплаты. Прибыль за последние 12 месяцев в 2 690 588 млн иен обеспечивает покрытие дивидендов.
Дивидендная доходность за последние 12 месяцев составляет 2,76%. При текущей цене акции и прибыли на акцию коэффициент выплаты дивидендов оценивается примерно в 40% от прибыли. Это умеренный уровень, который оставляет пространство для роста дивидендов, если прибыль продолжит увеличиваться.
Однако рост дивидендов может замедлиться, если чистый процентный доход перестанет расти. В этом случае поддержание доходности потребует либо увеличения коэффициента выплаты, либо роста прибыли за счёт других статей.
Соотношение цены и прибыли за последние 12 месяцев – 15,0, что выше исторического среднего, но модель портала оценивает потенциал роста в 8%
Соотношение цены и прибыли (P/E) за последние 12 месяцев составляет 15,0. Это выше среднего исторического уровня для компании, что может указывать на ограниченный потенциал роста. Однако модель портала, основанная на рентабельности капитала и соотношении цены и балансовой стоимости, оценивает потенциал роста акции к справедливой стоимости в 8%.
Рыночная капитализация компании составляет 40 363 133 млн иен. При текущей прибыли за последние 12 месяцев в 2 690 588 млн иен и ROE в 14,4% акция торгуется с некоторой премией к историческим уровням, но модель портала видит возможность для роста.
Дивидендная доходность в 2,76% при коэффициенте выплаты около 40% от прибыли выглядит устойчивой, но её рост ограничен замедлением процентного дохода
Дивидендная доходность за последние 12 месяцев составляет 2,76%. При коэффициенте выплаты около 40% от прибыли компания сохраняет баланс между выплатами акционерам и реинвестированием. Это умеренная доходность, которая может быть привлекательной на фоне низких ставок, но она не является исключительно высокой.
Основной риск для дивидендов – замедление роста чистого процентного дохода. Если он останется на уровне 2 067 065 млн иен в квартал, годовой показатель может не показать значительного роста, что ограничит увеличение прибыли и, соответственно, дивидендов. В то же время высокий ROE в 14,4% даёт запас прочности.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
40 363 млрд JPY
P/E (LTM)
15,0
P/B
1,81
ROE
14,4%
Дивидендная доходность (12 мес)
2,8%
Итог
Сильной стороной отчёта стал рост чистой прибыли на 48,2% год к году, до 809 427 млн иен, а также высокий ROE в 14,4%. Однако этот рост достигнут при почти нулевой динамике чистого процентного дохода, что вызывает вопросы о его устойчивости. Дивидендная доходность в 2,76% и модель портала с потенциалом в 8% поддерживают привлекательность акции, но замедление процентного дохода – ключевой риск. Вердикт: акция выглядит привлекательно для инвесторов, ориентированных на доход, но требует мониторинга динамики процентной маржи.
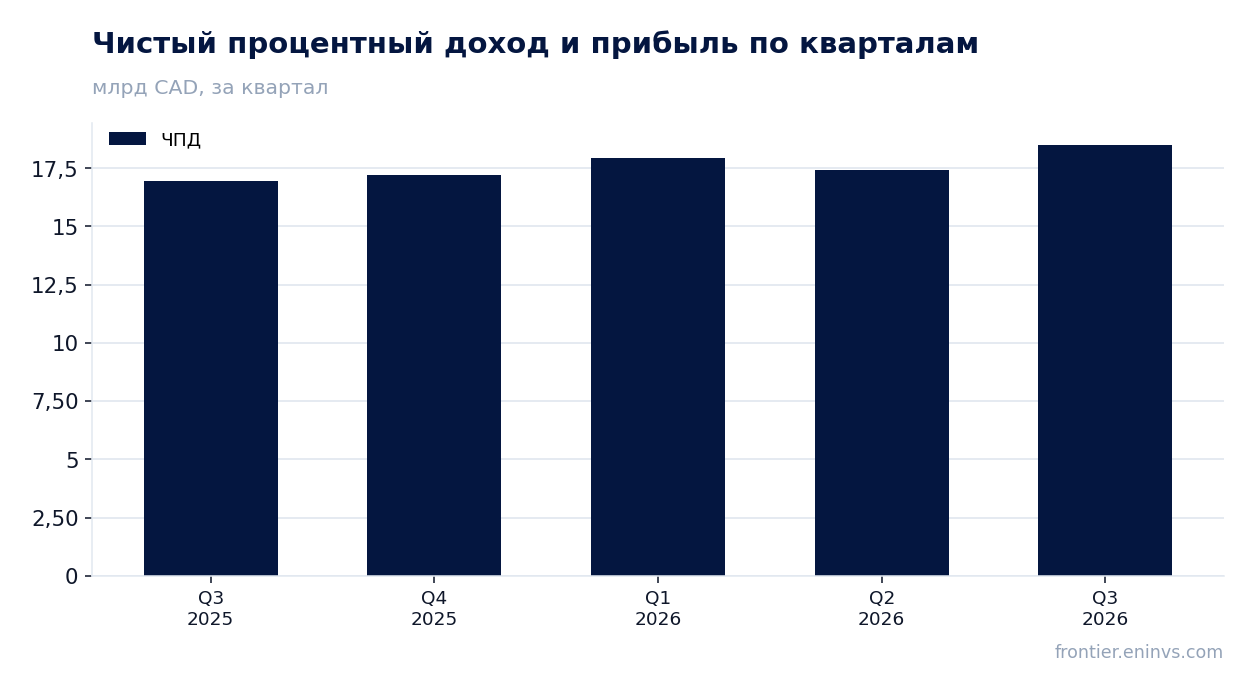
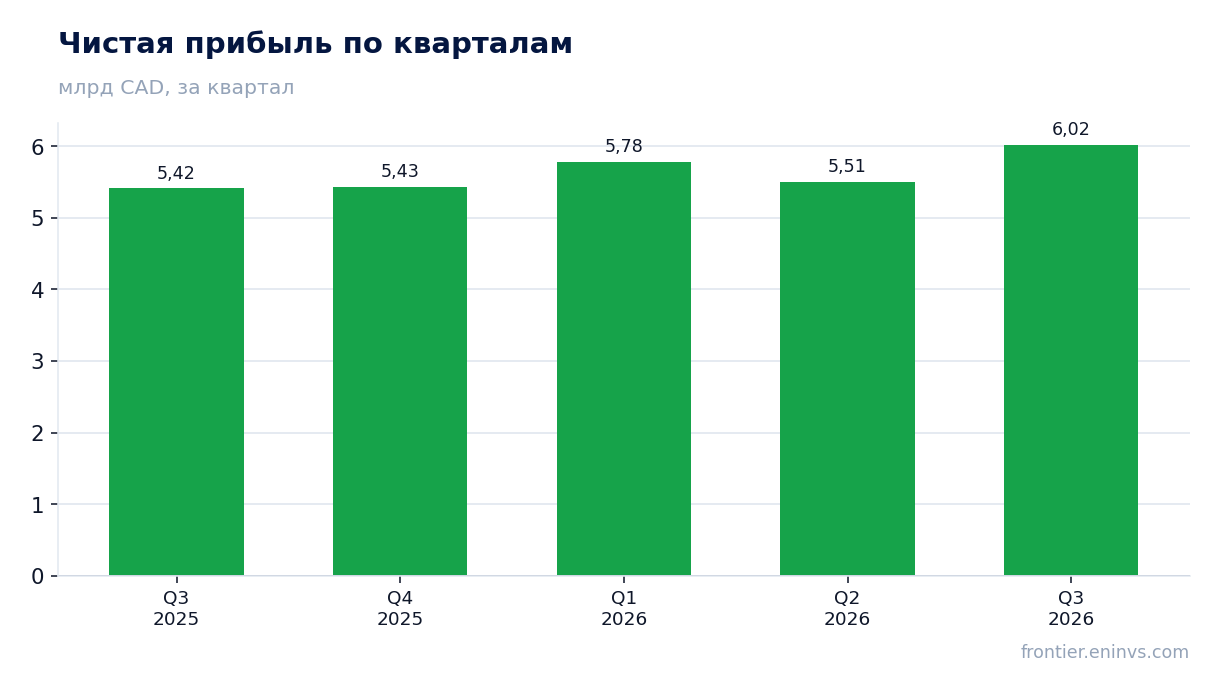
Royal Bank of Canada раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 6 022 млн канадских долларов, что на 11,2% больше, чем годом ранее, а чистый процентный доход вырос на 9,1% год к году, до 18 511 млн. При этом рентабельность капитала остаётся низкой – 5,6%, а акция торгуется за 19,1 прибыли, что делает её непривлекательной на текущих уровнях.
Главные тезисы
— Чистая прибыль выросла на 11,2% год к году, до 6 022 млн канадских долларов, но это лишь на 11% выше уровня квартальной прибыли годичной давности
— Чистый процентный доход прибавил 9,1% год к году, до 18 511 млн, что стало основным драйвером роста прибыли
— Рентабельность капитала в 5,6% остаётся низкой и не покрывает даже безрисковую ставку, что ограничивает инвестиционную привлекательность
— Дивидендная доходность в 2,35% проигрывает доходности десятилетних государственных облигаций Канады, что делает акцию менее интересной для консервативных инвесторов
— Оценка в 19,1 прибыли на акцию выглядит завышенной на фоне ROE в 5,6% и отсутствия ускорения роста прибыли
— Модель портала оценивает потенциал роста к справедливой стоимости в +6%, что не компенсирует рисков, связанных с низкой рентабельностью
Оценка привлекательности
Ключевые показатели, млрд CAD
Показатель
Q3 2025
Q3 2026
Изм.
Чистая прибыль
5,42
6,02
+11,2%
Капзатраты
-0,53
-0,74
—
Чистая прибыль выросла на 11,2% год к году, до 6 022 млн канадских долларов, но это лишь на 11% выше уровня квартальной прибыли годичной давности
В третьем квартале 2026 года Royal Bank of Canada заработала 6 022 млн канадских долларов чистой прибыли. Это на 11,2% больше, чем за аналогичный квартал прошлого года, когда прибыль составила 5 415 млн. Рост выглядит уверенным, но по сравнению с предыдущим кварталом (5 507 млн) прибыль увеличилась лишь на 9,3%, что говорит об отсутствии ускорения.
Основным источником роста стал чистый процентный доход, который поднялся на 9,1% год к году, до 18 511 млн. Это максимальный квартальный показатель за последние четыре квартала: в предыдущие три он колебался в диапазоне от 16 960 до 17 923 млн. Таким образом, рост прибыли опирается на увеличение процентных доходов, а не на разовые факторы.
Выручка и EBITDA по кварталам
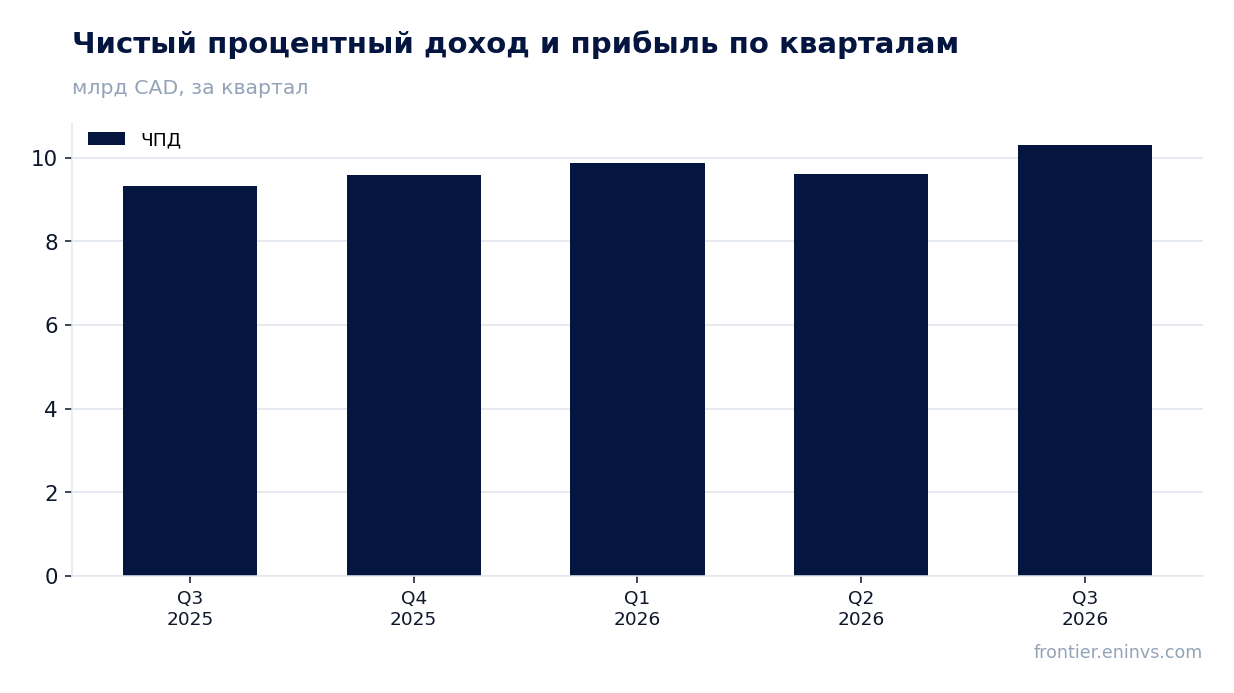
Чистый процентный доход прибавил 9,1% год к году, до 18 511 млн, что стало основным драйвером роста прибыли
Чистый процентный доход в третьем квартале 2026 года достиг 18 511 млн канадских долларов, увеличившись на 9,1% по сравнению с 16 960 млн годом ранее. Это самый высокий квартальный уровень за последние как минимум четыре квартала: в четвёртом квартале 2025 года он составлял 17 196 млн, в первом квартале 2026 года – 17 923 млн, во втором – 17 429 млн.
Рост процентного дохода обеспечил основную часть прироста прибыли. Однако темпы роста этого показателя замедлились по сравнению с первым кварталом 2026 года, когда он вырос на 5,7% к предыдущему кварталу. В отчётном квартале рост к предыдущему кварталу составил 6,2%, что немного выше, но год к году динамика скромнее, чем в целом за последние 12 месяцев, где чистый процентный доход составил 66 500 млн.
Чистая прибыль по кварталам
Рентабельность капитала в 5,6% остаётся низкой и не покрывает даже безрисковую ставку, что ограничивает инвестиционную привлекательность
Рентабельность капитала Royal Bank of Canada составляет 5,6%. Это очень низкий показатель для банка: он не только значительно ниже исторических уровней канадских банков, но и не покрывает доходность десятилетних государственных облигаций Канады, которая в последние годы колебалась в диапазоне 3–4%. При такой рентабельности банк не создаёт достаточной стоимости для акционеров.
Низкий ROE объясняется тем, что прибыль в 6 022 млн канадских долларов получена при значительном объёме собственного капитала. При рыночной капитализации в 388 165 млн и коэффициенте P/E 19,1 прибыль на акцию невысока относительно цены. Это означает, что инвесторы платят значительную премию за рост, который пока не подтверждается уровнем рентабельности.
Дивидендная доходность в 2,35% проигрывает доходности десятилетних государственных облигаций Канады, что делает акцию менее интересной для консервативных инвесторов
Дивидендная доходность Royal Bank of Canada за последние 12 месяцев составляет 2,35%. Это ниже доходности десятилетних государственных облигаций Канады, которая в последние годы часто превышала 3%. Таким образом, инвестор, покупающий акцию ради дивидендов, получает меньший текущий доход, чем при вложении в безрисковые государственные бумаги.
При коэффициенте выплаты, который можно оценить как отношение дивиденда на акцию к прибыли на акцию, и текущей прибыли в 6 022 млн канадских долларов, дивидендная нагрузка выглядит умеренной. Однако низкий ROE в 5,6% означает, что банк не может быстро наращивать прибыль, а значит, и дивидендные выплаты будут расти медленно. Это ограничивает привлекательность акции для инвесторов, ориентированных на доход.
Оценка в 19,1 прибыли на акцию выглядит завышенной на фоне ROE в 5,6% и отсутствия ускорения роста прибыли
Коэффициент P/E Royal Bank of Canada по прибыли за последние 12 месяцев составляет 19,1. Это высокий уровень для банка с рентабельностью капитала 5,6%. Для сравнения, исторически канадские банки торговались с P/E в диапазоне 10–15, а текущая оценка предполагает либо значительный будущий рост прибыли, либо устойчивую премию за качество, которая не подтверждается текущими показателями.
Рыночная капитализация банка составляет 388 165 млн канадских долларов. При прибыли за последние 12 месяцев в 20 362 млн это даёт указанный P/E. Однако если прибыль останется на текущем уровне или будет расти теми же темпами, оценка вряд ли снизится до исторических значений без падения цены акции. Это создаёт риск для инвесторов, покупающих акцию на текущих уровнях.
Модель портала оценивает потенциал роста к справедливой стоимости в +6%, что не компенсирует рисков, связанных с низкой рентабельностью
По модели портала, справедливая стоимость акции Royal Bank of Canada предполагает потенциал роста в +6% к текущей цене. Этот расчёт основан на сопоставлении рентабельности капитала и коэффициента P/B. Такой потенциал не является значительным и не компенсирует риски, связанные с низким ROE в 5,6% и высокой оценкой в 19,1 прибыли.
Для сравнения, при текущей дивидендной доходности в 2,35% общая доходность (рост цены плюс дивиденды) может составить около 8,35%, что лишь немного превышает доходность безрисковых облигаций. Учитывая неопределённость на финансовых рынках и отсутствие явных драйверов для ускорения роста прибыли, такая доходность выглядит недостаточной для принятия инвестиционного риска.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
388 млрд CAD
P/E (LTM)
19,1
P/B
2,79
ROE
5,6%
Дивидендная доходность (12 мес)
2,4%
Итог
Royal Bank of Canada показала уверенный рост прибыли на 11,2% год к году и увеличение чистого процентного дохода на 9,1%, что является сильной стороной отчёта. Однако рентабельность капитала остаётся низкой – 5,6%, а оценка в 19,1 прибыли и дивидендная доходность в 2,35% не делают акцию привлекательной. Модель портала указывает на потенциал роста всего в +6%, что не компенсирует риски. В итоге, на текущих уровнях акция выглядит непривлекательной для покупки.
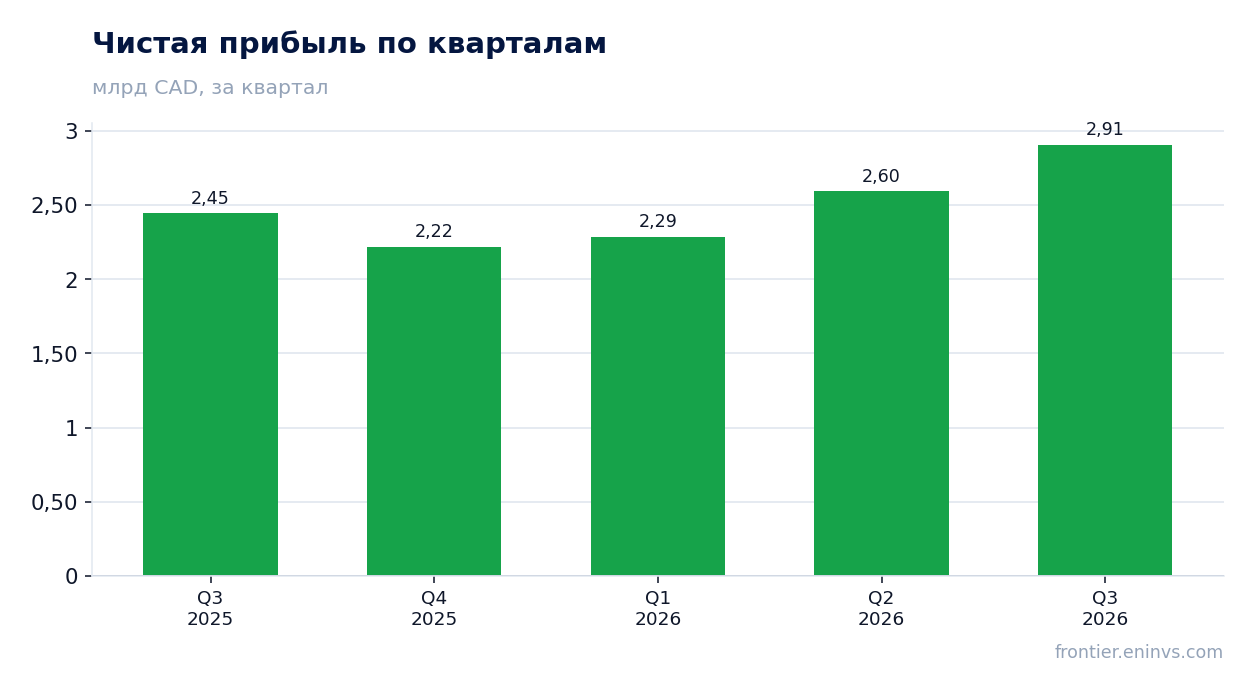
Bank of Nova Scotia раскрыла результаты за третий квартал 2026 года. Чистая прибыль составила 2 908 млн канадских долларов, что на 18,8% больше, чем годом ранее, а чистый процентный доход вырос на 10,5% до 10 313 млн. При этом рентабельность капитала остаётся низкой – 4,4%, а акция торгуется с коэффициентом цена/прибыль 20,5 за последние 12 месяцев. С учётом дивидендной доходности 3,4% и оценки по модели портала, предполагающей потенциал роста 7%, бумага выглядит скорее привлекательной для инвесторов, ориентированных на доход, но не на кратный рост.
Главные тезисы
— Чистая прибыль выросла на 18,8% год к году, до 2 908 млн канадских долларов, но этот рост опирается на низкую базу прошлого года
— Чистый процентный доход прибавил 10,5% год к году, до 10 313 млн, и это главный источник выручки банка
— Рентабельность капитала в 4,4% остаётся низкой и не покрывает даже дивидендные выплаты с запасом
— Дивидендная доходность в 3,4% при коэффициенте выплат, близком к 100% от прибыли, оставляет мало пространства для манёвра
— Оценка по модели портала даёт потенциал роста 7% к текущей цене, что немного выше дивидендной доходности
Оценка привлекательности
Ключевые показатели, млрд CAD
Показатель
Q3 2025
Q3 2026
Изм.
Чистая прибыль
2,45
2,91
+18,8%
Капзатраты
-0,07
-0,13
—
Чистая прибыль выросла на 18,8% год к году, до 2 908 млн канадских долларов, но этот рост опирается на низкую базу прошлого года
В третьем квартале 2026 года Bank of Nova Scotia заработала 2 908 млн канадских долларов чистой прибыли, что на 18,8% больше, чем за аналогичный квартал прошлого года. Для сравнения: годом ранее прибыль составляла 2 447 млн. Рост выглядит внушительно, но он отталкивается от слабого результата третьего квартала 2025 года, когда банк столкнулся с повышенными расходами на кредитные потери.
Последовательность квартальных результатов показывает, что прибыль растёт не первый квартал подряд: с 2 219 млн в четвёртом квартале 2025 года до 2 287 млн в первом квартале 2026 года, затем 2 595 млн во втором и 2 908 млн в третьем. Это устойчивое восстановление, а не разовый скачок. Однако даже текущий уровень прибыли остаётся ниже, чем в среднем за последние годы, что говорит о незавершённости восстановления.
Выручка и EBITDA по кварталам
Чистый процентный доход прибавил 10,5% год к году, до 10 313 млн, и это главный источник выручки банка
Чистый процентный доход в третьем квартале 2026 года составил 10 313 млн канадских долларов, увеличившись на 10,5% по сравнению с 9 329 млн годом ранее. Это ключевая статья доходов банка, и её динамика важнее, чем разовые факторы в прибыли. Рост процентного дохода означает, что банк либо увеличивает объём кредитования, либо улучшает спред между стоимостью фондирования и доходностью активов.
В поквартальном разрезе чистый процентный доход стабильно растёт: 9 579 млн в четвёртом квартале 2025 года, 9 880 млн в первом квартале 2026 года, 9 615 млн во втором и 10 313 млн в третьем. Небольшое снижение во втором квартале сменилось новым максимумом, что говорит о способности банка наращивать доходы даже в условиях меняющейся процентной среды. За последние 12 месяцев чистый процентный доход составил 37 100 млн, что подтверждает масштаб этого бизнеса.
Чистая прибыль по кварталам
Рентабельность капитала в 4,4% остаётся низкой и не покрывает даже дивидендные выплаты с запасом
Рентабельность капитала Bank of Nova Scotia за последние 12 месяцев составляет 4,4%. Для банковского сектора это низкий показатель: он означает, что на каждый доллар собственного капитала банк зарабатывает менее пяти центов. При такой доходности способность наращивать капитал за счёт прибыли ограничена, и банк вынужден полагаться на внешнее финансирование или сокращение активов для поддержания достаточности капитала.
Низкая рентабельность объясняется тем, что прибыль всё ещё восстанавливается после периода повышенных отчислений в резервы. Если прибыль продолжит расти теми же темпами, рентабельность может улучшиться, но пока она остаётся ниже стоимости капитала, которую рынок обычно требует от банков. Это ключевой аргумент против агрессивной переоценки акции.
Дивидендная доходность в 3,4% при коэффициенте выплат, близком к 100% от прибыли, оставляет мало пространства для манёвра
Дивидендная доходность Bank of Nova Scotia за последние 12 месяцев составляет 3,4%. Это умеренный уровень для канадского банка, но он привлекателен на фоне текущих ставок. Однако при рентабельности капитала 4,4% и коэффициенте цена/прибыль 20,5 коэффициент выплат оказывается близким к 100% от прибыли: банк распределяет практически всё, что зарабатывает. Это означает, что рост дивиденда возможен только при существенном увеличении прибыли.
Для инвестора, ориентированного на доход, важно, что дивиденд покрывается прибылью, но не создаёт запаса прочности. Если прибыль снизится, банк может столкнуться с необходимостью либо сократить выплаты, либо привлекать капитал. Пока же дивиденд остаётся одним из главных аргументов в пользу акции, но его устойчивость зависит от продолжения восстановления прибыли.
Оценка по модели портала даёт потенциал роста 7% к текущей цене, что немного выше дивидендной доходности
По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, справедливая стоимость акции Bank of Nova Scotia на 7% выше текущей рыночной цены. Это умеренный потенциал роста, который лишь немного превышает дивидендную доходность в 3,4%. Иными словами, инвестор может рассчитывать на совокупную доходность около 10% годовых, если оценка верна и дивиденд сохранится.
Коэффициент цена/прибыль за последние 12 месяцев составляет 20,5. Для банка с рентабельностью капитала 4,4% это довольно высокий мультипликатор: рынок уже закладывает в цену восстановление прибыли. Если прибыль не вырастет так, как ожидается, мультипликатор может сжаться, и тогда потенциал роста, рассчитанный по модели, окажется недостижимым. Пока же оценка выглядит сбалансированной, без явного завышения или недооценки.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
160 млрд CAD
P/E (LTM)
20,5
P/B
1,84
ROE
4,4%
Дивидендная доходность (12 мес)
3,4%
Итог
Bank of Nova Scotia показала сильный квартал: прибыль выросла на 18,8%, а чистый процентный доход – на 10,5%, что говорит о восстановлении основного бизнеса. Однако рентабельность капитала остаётся низкой – 4,4%, а дивиденд поглощает почти всю прибыль, не оставляя запаса прочности. Оценка по модели портала предполагает потенциал роста 7%, что немного выше дивидендной доходности 3,4%, но коэффициент цена/прибыль 20,5 уже учитывает много хорошего. Для инвестора, ориентированного на доход, акция выглядит скорее привлекательной, но для ставки на кратный рост – нейтральной.
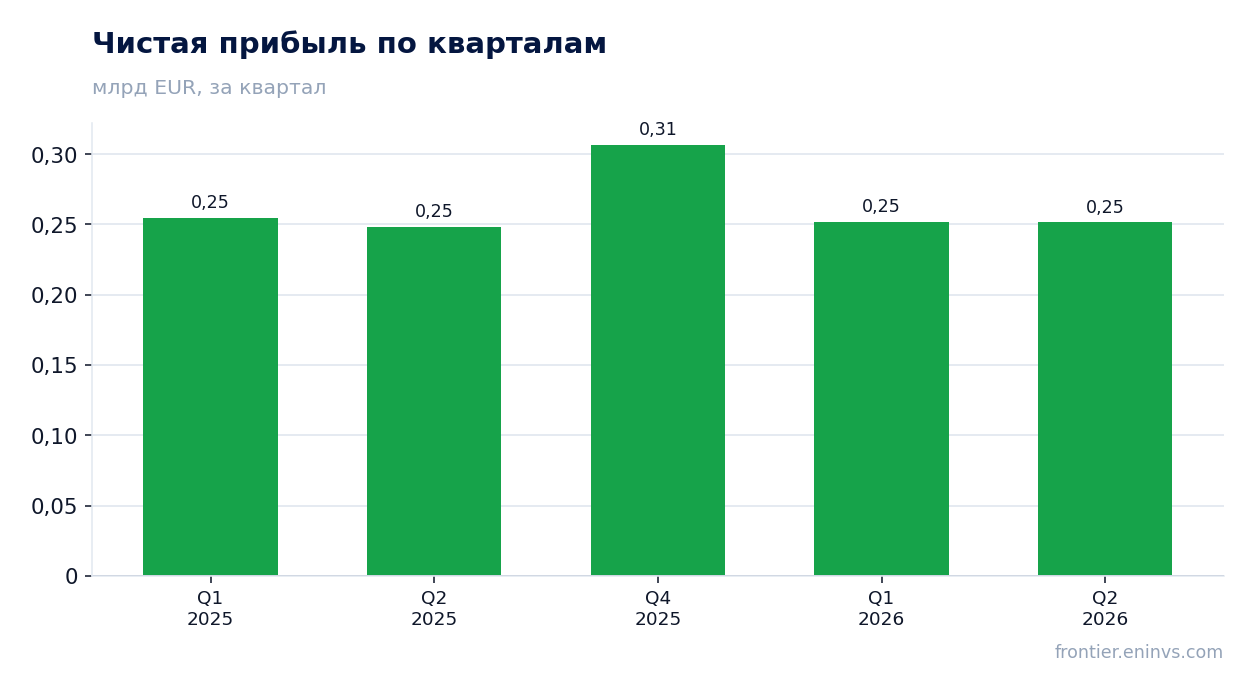
25 августа Evolution раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 1,2% год к году до 517,8 млн евро, EBITDA – на 1,2% до 341,0 млн, чистая прибыль выросла на 1,3% до 251,4 млн. Рентабельность по EBITDA осталась на уровне 65,9%, чистая маржа поднялась до 48,6%. При цене акции в 12,4 прибыли LTM и 8,9 EBITDA LTM бумага выглядит нейтрально: падение выручки компенсируется стабильной маржой и чистой денежной позицией, но кратного роста ждать не от чего.
Главные тезисы
— Выручка падает третий квартал подряд, но темп снижения почти не меняется
— EBITDA снизилась всего на 1,2%, а маржа удержалась на 65,9%
— Чистая прибыль выросла на 1,3%, хотя операционная прибыль упала
— Компания сидит на чистой денежной подушке в 1,1 млрд евро
— Свободный денежный поток остаётся солидным, но капитальные затраты растут
— Оценка ниже собственной трёхлетней истории, но выше, чем у сектора в целом
— Модель портала не видит апсайда: справедливая стоимость всего на 1% выше рынка
Оценка привлекательности
Ключевые показатели, млрд EUR
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
0,52
0,52
-1,2%
EBITDA
0,35
0,34
-1,2%
Операционная прибыль
0,31
0,30
-2,8%
Чистая прибыль
0,25
0,25
+1,3%
Операционный денежный поток
0,23
0,29
+30,0%
Капзатраты
-0,03
-0,03
—
Рентабельность по EBITDA
65,9%
65,9%
+0,0 п.п.
Чистая маржа
47,4%
48,6%
+1,2 п.п.
Выручка падает третий квартал подряд, но темп снижения почти не меняется
Во втором квартале 2026 года выручка составила 517,8 млн евро, что на 1,2% меньше, чем годом ранее. Это уже третье подряд квартальное снижение: в первом квартале падение было 1,5%, в четвёртом квартале 2025 года – также отрицательная динамика. Темп снижения практически не изменился по сравнению с первым кварталом, то есть компания пока не выходит из этой колеи.
Основная причина – эффект высокой базы прошлого года, когда выручка достигала 524,3 млн евро во втором квартале 2025 года. С тех пор квартальная выручка колеблется в узком диапазоне 513–518 млн евро. Это говорит о том, что бизнес стабилизировался на новом уровне, но драйверов для возобновления роста пока не видно.
Выручка и EBITDA по кварталам
EBITDA снизилась всего на 1,2%, а маржа удержалась на 65,9%
EBITDA во втором квартале 2026 года составила 341,0 млн евро, снизившись на 1,2% год к году. Это точно соответствует динамике выручки, поэтому рентабельность по EBITDA осталась на уровне 65,9%, как и годом ранее. Компания не потеряла ни процентного пункта маржи, несмотря на падение выручки.
Такая устойчивость маржи говорит о жёстком контроле над затратами. Операционная прибыль снизилась на 2,8% до 297,8 млн евро, но это снижение меньше, чем можно было бы ожидать при падении выручки. Похоже, компания сокращает переменные издержки или получает выгоду от структуры затрат.
Чистая прибыль по кварталам
Чистая прибыль выросла на 1,3%, хотя операционная прибыль упала
Чистая прибыль во втором квартале 2026 года составила 251,4 млн евро, что на 1,3% больше, чем годом ранее. Это произошло несмотря на снижение операционной прибыли на 2,8% до 297,8 млн евро. Разница объясняется изменением финансовых статей ниже операционной линии – вероятно, снижением процентных расходов или налоговой нагрузки.
Чистая маржа поднялась до 48,6% с 47,4% годом ранее. Это максимальный уровень за последние несколько кварталов. Однако рост чистой прибыли при падающей выручке – сигнал о том, что улучшение носит скорее финансовый, а не операционный характер.
Чистый долг на отчётные даты
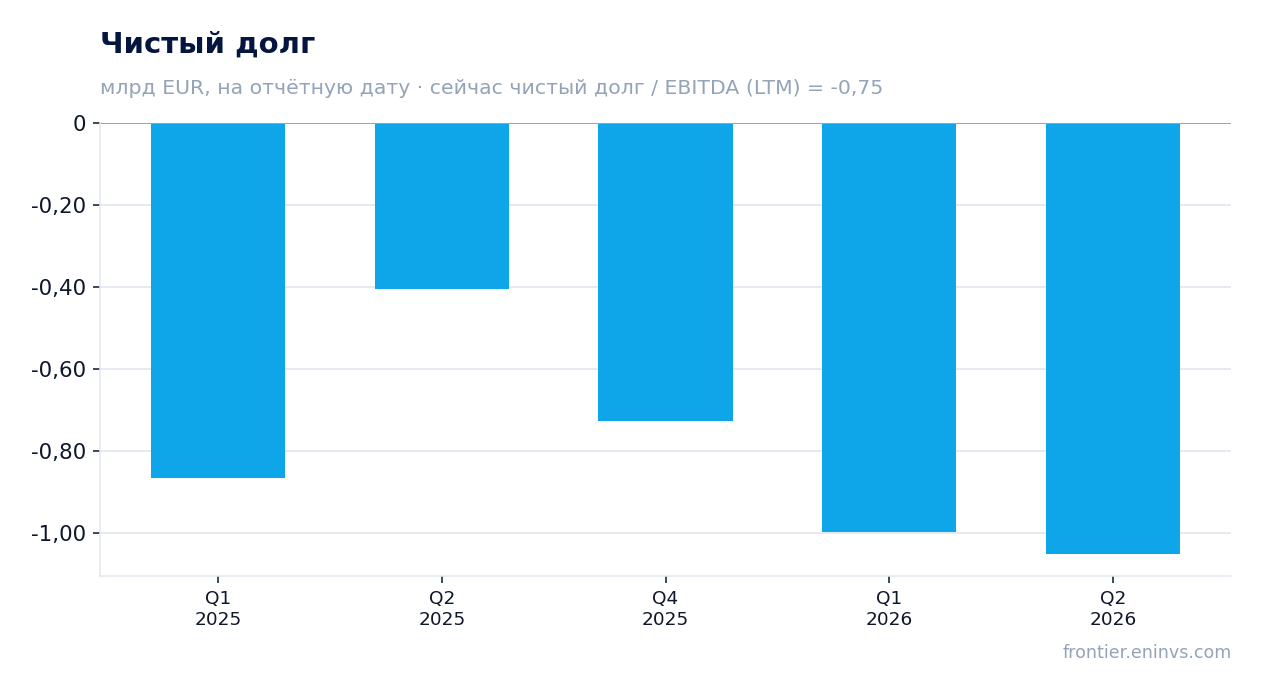
Компания сидит на чистой денежной подушке в 1,1 млрд евро
Чистый долг на 30 июня 2026 года составил минус 1,1 млрд евро, то есть компания имеет чистую денежную позицию. За квартал она увеличилась на 0,1 млрд евро: с минус 1,0 млрд на 31 марта 2026 года до минус 1,1 млрд на 30 июня. За год подушка выросла на 0,6 млрд евро – с минус 0,4 млрд на 30 июня 2025 года.
Отношение чистого долга к EBITDA LTM составляет минус 0,75. Это очень комфортный уровень, который даёт компании возможность финансировать инвестиции и дивиденды без привлечения заёмных средств. Однако направление изменения этого коэффициента в FACTS не указано, поэтому о его динамике говорить нельзя.
Оценка против собственной истории
Свободный денежный поток остаётся солидным, но капитальные затраты растут
Операционный денежный поток во втором квартале 2026 года составил 293,0 млн евро, что на 30% больше, чем годом ранее (225,3 млн). Это сильный результат, который значительно превышает чистую прибыль. Капитальные затраты выросли до 34,7 млн евро с 33,0 млн годом ранее. Свободный денежный поток, таким образом, составил около 258 млн евро.
Рост операционного денежного потока при падающей выручке говорит об улучшении управления оборотным капиталом. Компания собирает деньги быстрее, чем тратит. Это подтверждает способность генерировать кэш даже в условиях стагнации выручки.
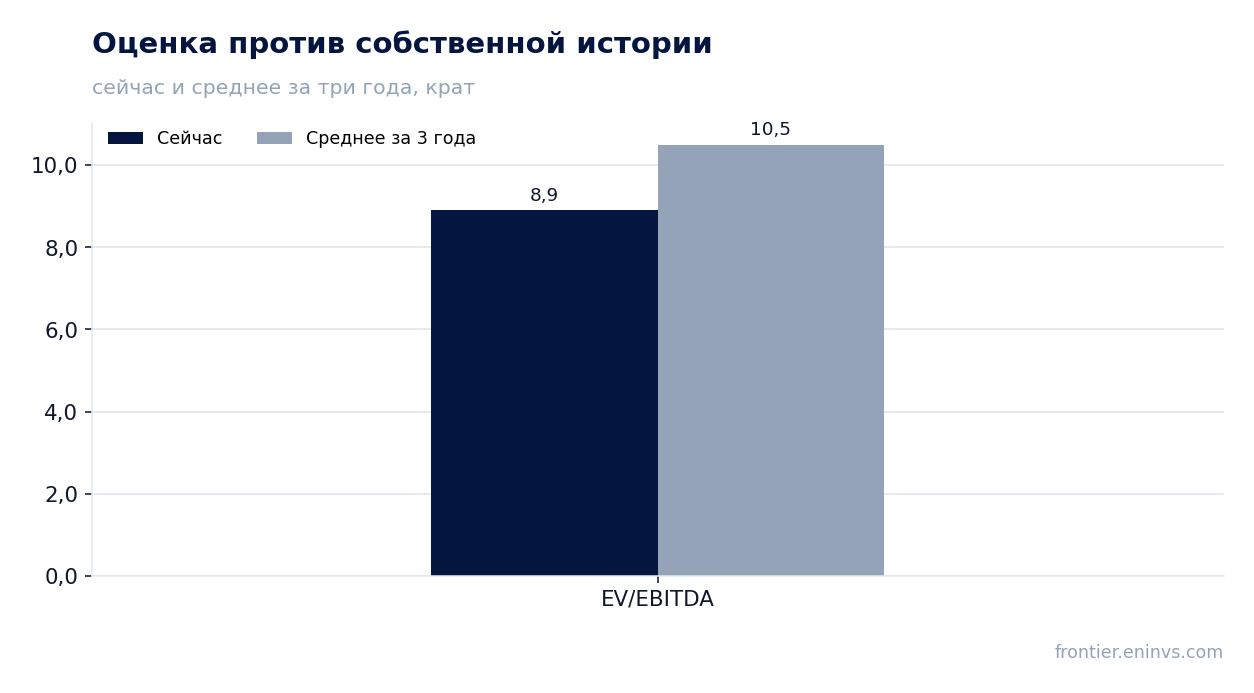
Оценка ниже собственной трёхлетней истории, но выше, чем у сектора в целом
Соотношение EV/EBITDA LTM составляет 8,9. Среднее значение этого мультипликатора за последние три года – 10,5. То есть сейчас акция торгуется ниже своей исторической нормы. Это может указывать на недооценённость, если компания вернётся к росту, или на то, что рынок закладывает дальнейшее замедление.
Соотношение P/E LTM равно 12,4. При рентабельности капитала 23,6% это не выглядит дорого. Однако для компании, выручка которой падает, даже такой мультипликатор может не давать апсайда без перелома тренда.
Модель портала не видит апсайда: справедливая стоимость всего на 1% выше рынка
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции всего на 1% выше текущей цены. Это означает, что рынок уже закладывает в цену текущие темпы роста и маржинальность.
Для появления значимого апсайда компании необходимо либо возобновить рост выручки, либо существенно улучшить маржу. Пока ни того, ни другого не наблюдается. Модель портала – это наш собственный инструмент, и она не является консенсус-прогнозом.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
13,2 млрд EUR
P/E (LTM)
12,4
EV/EBITDA (LTM)
8,9
P/B
3,23
Чистый долг / EBITDA
-0,75
Операционный денежный поток (LTM)
1,32 млрд
ROE
23,6%
EV/EBITDA, среднее за 3 года
10,5
Итог
Evolution остаётся высокорентабельным бизнесом с чистой денежной позицией в 1,1 млрд евро и сильным операционным денежным потоком. Однако выручка падает третий квартал подряд, и темп снижения не замедляется. Чистая прибыль выросла лишь за счёт статей ниже операционной линии, а не за счёт основной деятельности. Оценка ниже собственной трёхлетней истории, но модель портала не видит апсайда. Для изменения вердикта нужен либо перелом в динамике выручки, либо более агрессивная дивидендная политика.
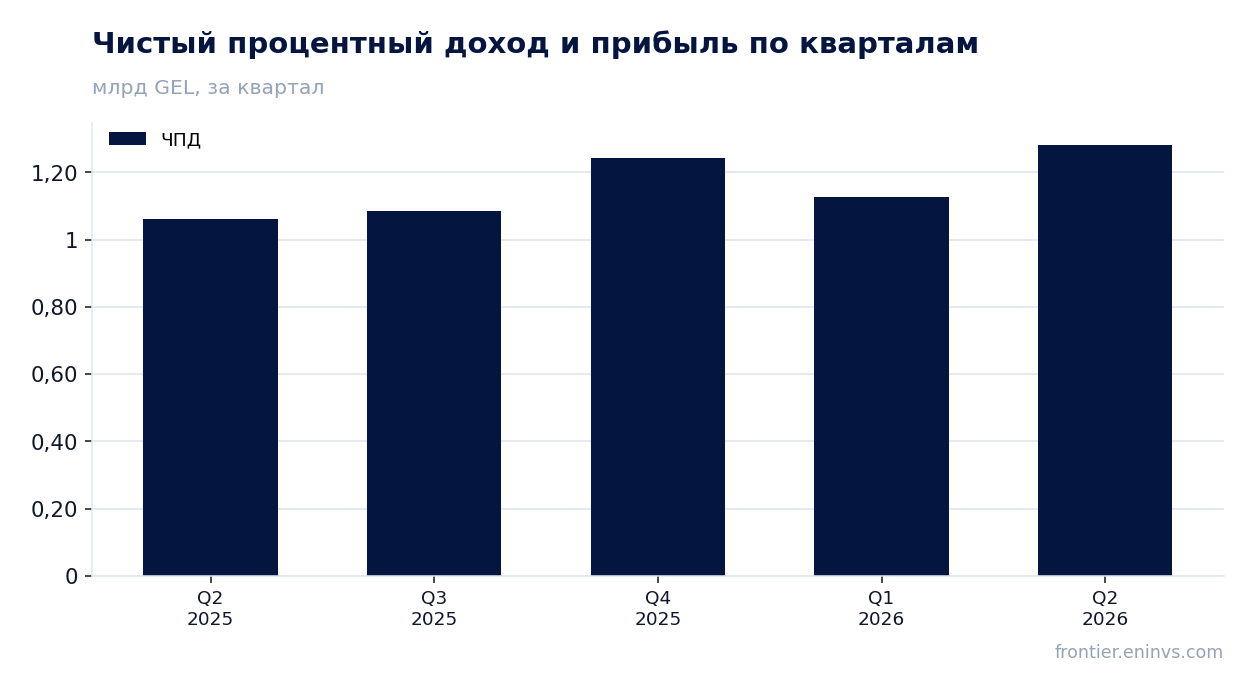
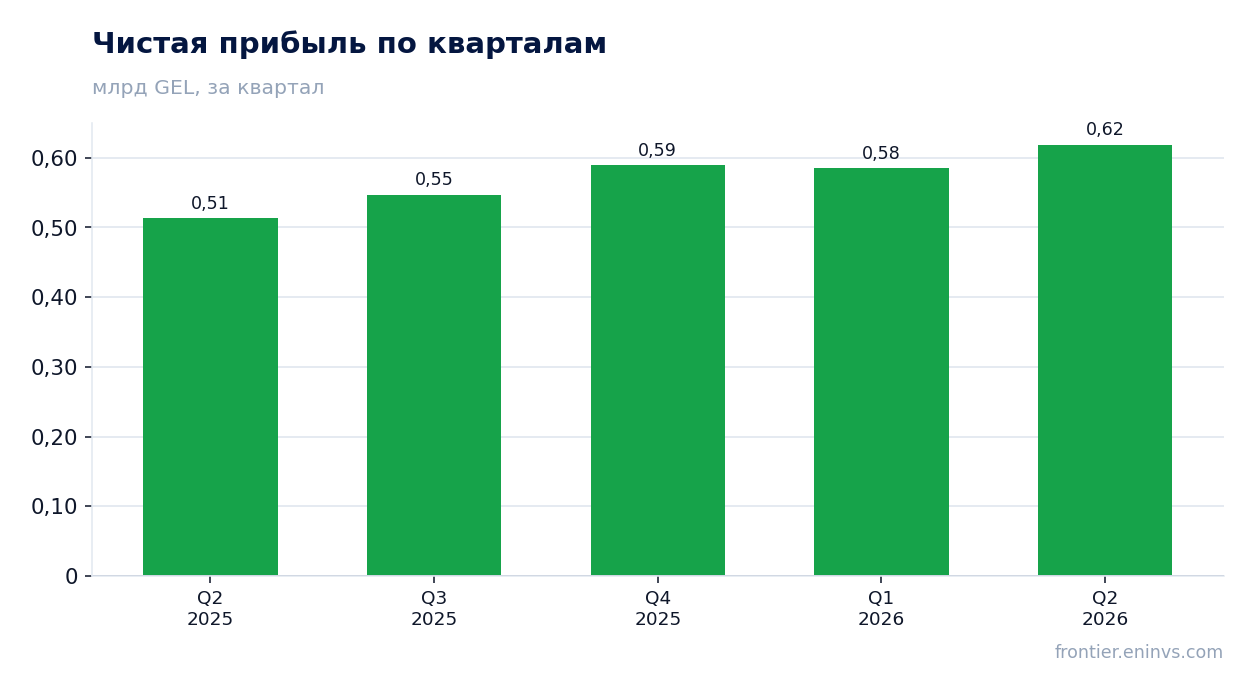
Lion Finance Group раскрыла результаты за второй квартал 2026 года. Чистая прибыль составила 618,8 млн лари, увеличившись на 20,6% год к году, а чистый процентный доход достиг 1 282,7 млн лари, прибавив 20,8% к уровню второго квартала 2025 года. За последние двенадцать месяцев банк заработал 2 340,7 млн лари чистой прибыли при рентабельности капитала 27,1%. По мультипликатору P/E 8,9 и с учётом модели портала, оценивающей потенциал роста в 40%, акция выглядит привлекательно, но основной вклад в результат по-прежнему даёт процентный доход, а не комиссии.
Главные тезисы
— Чистая прибыль во втором квартале 2026 выросла на 20,6% год к году до 618,8 млн лари, и весь рост обеспечил процентный доход
— Чистый процентный доход прибавил 20,8% год к году и достиг 1 282,7 млн лари, тогда как комиссионный доход в отчётности не раскрыт
— Рентабельность капитала в 27,1% при мультипликаторе P/E 8,9 создаёт предпосылки для переоценки акции
— Дивидендная доходность за последние 12 месяцев составляет 2,3%, что скромно на фоне ключевой ставки и истории выплат
— Модель портала оценивает потенциал роста акции в 40% от текущей цены, что заметно выше рыночной оценки
Оценка привлекательности
Ключевые показатели, млрд GEL
Показатель
Q2 2025
Q2 2026
Изм.
Чистая прибыль
0,51
0,62
+20,6%
Чистая прибыль во втором квартале 2026 выросла на 20,6% год к году до 618,8 млн лари, и весь рост обеспечил процентный доход
Во втором квартале 2026 года Lion Finance Group заработала 618,8 млн лари чистой прибыли, что на 20,6% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом 2026 года, когда прибыль составила 585,0 млн лари, и с четвёртым кварталом 2025 года с 589,7 млн лари. Рост прибыли полностью совпадает с динамикой чистого процентного дохода, который увеличился на 20,8% год к году.
Основной вклад в результат вносит процентный доход: за квартал он составил 1 282,7 млн лари против 1 061,7 млн лари годом ранее. Комиссионный доход в отчётности не раскрыт, поэтому оценить его вклад невозможно. За последние двенадцать месяцев чистая прибыль достигла 2 340,7 млн лари, а чистый процентный доход – 4 700,0 млн лари, что подтверждает устойчивую зависимость от процентного бизнеса.
Рост прибыли на 20,6% при увеличении процентного дохода на 20,8% означает, что непроцентные статьи не оказали существенного влияния на результат. Это говорит о том, что банк пока не диверсифицировал доходы в сторону комиссий, и его прибыль чувствительна к динамике процентных ставок и объёмов кредитования.
Выручка и EBITDA по кварталам
Чистый процентный доход прибавил 20,8% год к году и достиг 1 282,7 млн лари, тогда как комиссионный доход в отчётности не раскрыт
Чистый процентный доход во втором квартале 2026 года составил 1 282,7 млн лари, увеличившись на 20,8% по сравнению с 1 061,7 млн лари во втором квартале 2025 года. Это самый высокий квартальный показатель за последние пять кварталов: в третьем квартале 2025 года он был 1 084,2 млн лари, в четвёртом – 1 242,3 млн лари, в первом квартале 2026 года – 1 125,8 млн лари. Рост ускорился относительно первого квартала, когда увеличение год к году было менее значительным.
Комиссионный доход в предоставленной отчётности не раскрыт, поэтому нельзя оценить, насколько диверсифицированы доходы банка. Однако тот факт, что чистая прибыль растёт практически теми же темпами, что и процентный доход, указывает на то, что непроцентные источники либо отсутствуют, либо не оказывают заметного влияния. Для банка это означает повышенную чувствительность к процентной марже и стоимости фондирования.
За последние двенадцать месяцев чистый процентный доход достиг 4 700,0 млн лари, что подтверждает устойчивость процентного бизнеса. Однако без раскрытия комиссионного дохода невозможно судить о качестве доходной базы и её устойчивости в случае снижения ставок.
Чистая прибыль по кварталам
Рентабельность капитала в 27,1% при мультипликаторе P/E 8,9 создаёт предпосылки для переоценки акции
Рентабельность капитала Lion Finance Group за последние двенадцать месяцев составляет 27,1%, что является высоким показателем для банковского сектора. При этом акция торгуется с мультипликатором P/E 8,9, что предполагает значительный дисконт к фундаментальной стоимости. Сочетание высокой рентабельности и низкого мультипликатора обычно указывает на недооценку, если только рынок не закладывает риски, связанные с устойчивостью прибыли.
Модель портала оценивает потенциал роста акции в 40% от текущей цены. Эта оценка основана на сопоставлении рентабельности капитала и соотношения цены к балансовой стоимости. Если прибыль сохранится на текущем уровне, а мультипликатор останется неизменным, акция может быть переоценена рынком. Однако модель не учитывает возможное давление на процентную маржу или ухудшение качества активов.
Рыночная капитализация компании составляет 20 754,3 млн лари, что при чистой прибыли за последние двенадцать месяцев 2 340,7 млн лари даёт указанный P/E. Для сравнения с собственной историей в FACTS нет данных о среднем P/E за три года, поэтому нельзя утверждать, находится ли текущий мультипликатор выше или ниже своего исторического уровня. Это ограничивает оценку привлекательности.
Дивидендная доходность за последние 12 месяцев составляет 2,3%, что скромно на фоне ключевой ставки и истории выплат
Дивидендная доходность Lion Finance Group за последние двенадцать месяцев составляет 2,3%. Это невысокий показатель, особенно с учётом высокой рентабельности капитала в 27,1% и низкого мультипликатора P/E 8,9. При такой прибыльности компания могла бы направлять на дивиденды большую долю прибыли, но фактическая выплата оказывается скромной.
В FACTS нет данных о размере дивиденда за 2025 год или о дивидендной политике, поэтому невозможно оценить, какую долю прибыли компания планирует распределять. Наша оценка будущих выплат может быть сделана только на основе текущей доходности и прибыли, но без подтверждённого коэффициента выплат она остаётся предположительной. Если компания сохранит текущий уровень дивидендов, доходность останется около 2,3%, что ниже ключевой ставки.
Для инвестора, ориентированного на доход, такая доходность вряд ли компенсирует риски, связанные с концентрацией прибыли в процентном доходе. Однако если компания увеличит коэффициент выплат, дивидендная доходность может вырасти. Пока же дивиденд не является основным фактором привлекательности акции.
Модель портала оценивает потенциал роста акции в 40% от текущей цены, что заметно выше рыночной оценки
Согласно модели портала, потенциал роста акции Lion Finance Group составляет 40% от текущей цены. Эта оценка основана на сопоставлении рентабельности капитала в 27,1% и соотношения цены к балансовой стоимости. Модель предполагает, что рынок недооценивает устойчивость прибыли банка и его способность генерировать высокую отдачу на капитал.
Однако модель не является рыночным консенсусом или целевой ценой. Она отражает лишь один из возможных сценариев, при котором мультипликаторы компании приближаются к историческим средним. Если прибыль сохранится на уровне последних двенадцати месяцев, а рыночная оценка останется неизменной, акция может вырасти. Но если процентная маржа сократится или качество активов ухудшится, прогноз может не реализоваться.
Для инвестора важно понимать, что модель портала – это аналитический инструмент, а не гарантия доходности. Она даёт ориентир, но решение должно учитывать и другие факторы: дивидендную доходность 2,3%, концентрацию доходов и отсутствие данных о комиссионном доходе.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
20,8 млрд GEL
P/E (LTM)
8,9
P/B
2,46
ROE
27,1%
Дивидендная доходность (12 мес)
2,3%
Итог
Lion Finance Group показала сильный рост прибыли во втором квартале 2026 года: чистая прибыль выросла на 20,6% до 618,8 млн лари, а чистый процентный доход – на 20,8% до 1 282,7 млн лари. Рентабельность капитала в 27,1% и мультипликатор P/E 8,9 делают акцию недооценённой, а модель портала указывает на потенциал роста в 40%. Однако прибыль по-прежнему зависит от процентного дохода, комиссионный доход не раскрыт, а дивидендная доходность составляет лишь 2,3%. Вопрос для держателя сейчас в том, сохранится ли высокая процентная маржа и увеличит ли банк диверсификацию доходов.
13 августа Scandinavian Tobacco Group раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 1,2% год к году до 2 334,0 млн датских крон, EBITDA прибавила 0,5% до 493,7 млн, чистая прибыль сократилась на 4,4% до 216,9 млн. Рентабельность по EBITDA улучшилась до 21,2% против 20,8% годом ранее. При текущей цене акция оценена в 6,81 EV/EBITDA LTM против исторического среднего 6,66, а дивидендная доходность в 6,1% выглядит привлекательно, но модель портала указывает на потенциал снижения в 9%. Вердикт – нейтральный.
Главные тезисы
— Выручка во втором квартале 2026 снизилась на 1,2% год к году до 2 334,0 млн датских крон
— EBITDA во втором квартале 2026 выросла на 0,5% до 493,7 млн датских крон, а маржа поднялась до 21,2%
— Чистая прибыль во втором квартале 2026 сократилась на 4,4% до 216,9 млн датских крон
— Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон, а капитальные затраты – 35,3 млн за квартал
— Чистый долг на 30 июня 2026 года составил 4,9 млрд датских крон, снизившись с 5,2 млрд годом ранее
— Дивидендная доходность за последние 12 месяцев составляет 6,1%
— Оценка по EV/EBITDA LTM в 6,81 раза немного выше среднего за три года в 6,66 раза
Оценка привлекательности
Ключевые показатели, млрд DKK
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
2,36
2,33
-1,2%
EBITDA
0,49
0,49
+0,5%
Операционная прибыль
0,38
0,34
-11,1%
Чистая прибыль
0,23
0,22
-4,4%
Операционный денежный поток
0,15
0,30
+97,6%
Капзатраты
-0,04
-0,04
—
Рентабельность по EBITDA
20,8%
21,2%
+0,4 п.п.
Чистая маржа
9,6%
9,3%
-0,3 п.п.
Выручка во втором квартале 2026 снизилась на 1,2% год к году до 2 334,0 млн датских крон
Выручка за второй квартал 2026 года составила 2 334,0 млн датских крон, что на 1,2% меньше, чем за аналогичный период прошлого года. Снижение скромное, но оно продолжает тенденцию: в первом квартале 2026 года выручка была 1 859,2 млн, что также ниже уровня предыдущего года. Компания не раскрыла причин в предоставленных фактах, поэтому ограничимся констатацией: продажи немного просели.
Для курительного бизнеса такое движение может быть связано с колебаниями спроса или валютными эффектами, но без подтверждения из отчёта мы не приписываем причину. Важно, что падение выручки не привело к падению EBITDA – значит, компания смогла компенсировать снижение продаж либо за счёт цены, либо за счёт структуры затрат.
Выручка и EBITDA по кварталам
EBITDA во втором квартале 2026 выросла на 0,5% до 493,7 млн датских крон, а маржа поднялась до 21,2%
EBITDA за второй квартал 2026 года составила 493,7 млн датских крон, что на 0,5% выше, чем годом ранее. Рентабельность по EBITDA улучшилась до 21,2% с 20,8% в прошлом году. Рост маржи при снижающейся выручке означает, что компания сократила издержки или улучшила структуру продаж.
Операционная прибыль за квартал составила 339,3 млн датских крон. Соотношение операционной прибыли к выручке – 14,5%, что выше, чем в среднем за последние кварталы. Это говорит о том, что даже при небольшом снижении выручки компания сохраняет контроль над расходами.
Чистая прибыль по кварталам
Чистая прибыль во втором квартале 2026 сократилась на 4,4% до 216,9 млн датских крон
Чистая прибыль за второй квартал 2026 года составила 216,9 млн датских крон, что на 4,4% ниже, чем годом ранее. Рентабельность по чистой прибыли снизилась до 9,3% с 9,6%. Снижение прибыли при росте EBITDA указывает на то, что ниже операционной линии возникли дополнительные расходы – возможно, проценты или налоги.
За последние 12 месяцев чистая прибыль составила 651,2 млн датских крон. Это уровень, который компания заработала за год, и он важен для оценки дивидендной базы. Снижение квартальной прибыли на 4,4% не является критичным, но оно показывает, что рост EBITDA не полностью доходит до чистой прибыли.
Чистый долг на отчётные даты
Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон, а капитальные затраты – 35,3 млн за квартал
Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон. Во втором квартале 2026 года он был 295,4 млн, что значительно выше, чем 149,5 млн годом ранее. Такой рост денежного потока при снижении выручки говорит об улучшении управления оборотным капиталом.
Капитальные затраты за квартал составили 35,3 млн датских крон, что немного ниже, чем 40,1 млн годом ранее. Компания тратит на инвестиции умеренно, что позволяет генерировать свободный денежный поток. За последние 12 месяцев капитальные затраты были на уровне, который не создаёт избыточного давления на баланс.
Оценка против собственной истории
Чистый долг на 30 июня 2026 года составил 4,9 млрд датских крон, снизившись с 5,2 млрд годом ранее
Чистый долг на 30 июня 2026 года составил 4 880,3 млн датских крон, или 4,9 млрд. Годом ранее, на 30 июня 2025 года, он был 5 158,4 млн, то есть 5,2 млрд. Снижение за 12 месяцев составило 0,3 млрд датских крон. Это позитивный сигнал, хотя долговая нагрузка остаётся значительной.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 3,12. Это умеренный уровень, который компания, вероятно, считает комфортным. Проценты по долгу, вероятно, съедают часть операционной прибыли, что объясняет снижение чистой прибыли при росте EBITDA.
Дивидендная доходность за последние 12 месяцев составляет 6,1%
Дивидендная доходность за последние 12 месяцев составляет 6,1%. Это высокий уровень, который делает акцию привлекательной для инвесторов, ориентированных на доход. Компания выплачивает дивиденды, и текущая доходность превышает доходность многих долговых инструментов.
При чистой прибыли за последние 12 месяцев в 651,2 млн датских крон и рыночной капитализации 5 773,3 млн, дивидендные выплаты составляют значительную часть прибыли. Если прибыль снизится, компания может быть вынуждена сократить дивиденд. Однако текущий денежный поток выглядит достаточным для поддержания выплат.
Оценка по EV/EBITDA LTM в 6,81 раза немного выше среднего за три года в 6,66 раза
EV/EBITDA LTM составляет 6,81. Среднее значение этого мультипликатора за три года – 6,66. Таким образом, акция торгуется немного выше своей исторической нормы. Это может ограничивать потенциал роста, если прибыль не начнёт расти быстрее.
P/E LTM равен 8,87, что также не выглядит дёшево для компании со снижающейся выручкой. Модель портала оценивает справедливую стоимость акции на 9% ниже текущей рыночной цены. Это ещё один аргумент в пользу осторожного взгляда на оценку.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
5,77 млрд DKK
P/E (LTM)
8,9
EV/EBITDA (LTM)
6,8
P/B
0,67
Чистый долг / EBITDA
3,12
Операционный денежный поток (LTM)
0,87 млрд
ROE
10,0%
Дивидендная доходность (12 мес)
6,1%
EV/EBITDA, среднее за 3 года
6,7
Итог
Во втором квартале 2026 года Scandinavian Tobacco Group показала снижение выручки на 1,2% и чистой прибыли на 4,4%, но EBITDA выросла на 0,5%, а маржа улучшилась до 21,2%. Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон, чистый долг снизился до 4,9 млрд. Дивидендная доходность в 6,1% поддерживает интерес к бумаге, однако оценка по EV/EBITDA немного выше исторического среднего, а модель портала указывает на 9% потенциала снижения. Вердикт – нейтральный: сильные денежные потоки и дивиденд компенсируются слабой динамикой выручки и прибыли, а также отсутствием явного драйвера для роста.
Imperial Brands раскрыла результаты за первое полугодие 2026 года. Выручка составила 14 719,0 млн фунтов, прибавив лишь 0,8% год к году, операционная прибыль – 925,0 млн фунтов. Чистый долг на 31 марта 2026 года – 10 943,0 млн фунтов, отношение чистого долга к EBITDA за последние 12 месяцев – 2,83. При рыночной капитализации 18 189,0 млн фунтов и дивидендной доходности за последние 12 месяцев 6,7% акция выглядит скорее привлекательной для держателя, ориентированного на дивиденды, но слабый рост выручки и отсутствие явного улучшения долговой нагрузки ограничивают потенциал переоценки.
Главные тезисы
— Выручка за первое полугодие 2026 выросла лишь на 0,8% год к году, до 14 719,0 млн фунтов, – рост почти незаметен
— Операционная прибыль за первое полугодие 2026 составила 925,0 млн фунтов при выручке 14 719,0 млн фунтов, что даёт рентабельность около 6,3%
— Чистый долг на 31 марта 2026 года – 10 943,0 млн фунтов, а его отношение к EBITDA за последние 12 месяцев – 2,83, что выше, чем у многих табачных аналогов
— Дивидендная доходность за последние 12 месяцев – 6,7%, что заметно выше доходности по большинству долговых инструментов
— Рыночная капитализация 18 189,0 млн фунтов при чистом долге 10 943,0 млн фунтов означает, что долг составляет около 60% от капитализации
— По модели портала фундаментальная стоимость акции на 80% ниже текущей рыночной цены, что указывает на существенный перевес рынка над моделью
— Соотношение цены и прибыли за последние 12 месяцев – 8,78, что ниже, чем в среднем по рынку, но выше, чем у некоторых табачных компаний
Оценка привлекательности
Ключевые показатели, млрд GBP
Показатель
H1 2025
H1 2026
Изм.
Выручка
14,6
14,7
+0,8%
Операционная прибыль
1,46
0,93
-36,5%
Выручка за первое полугодие 2026 выросла лишь на 0,8% год к году, до 14 719,0 млн фунтов, – рост почти незаметен
Выручка Imperial Brands за первое полугодие 2026 года составила 14 719,0 млн фунтов, что всего на 0,8% больше, чем за аналогичный период годом ранее. Такой рост едва покрывает инфляцию и говорит о том, что компания не может существенно наращивать продажи в натуральном выражении или через повышение цен.
Основной бизнес Imperial Brands – табачные изделия – находится в состоянии стагнации или медленного снижения объёмов в большинстве развитых стран. Компания компенсирует это повышением цен и развитием альтернативных продуктов, но в отчётном периоде эти меры не привели к заметному ускорению выручки.
Для инвестора это означает, что рост прибыли и дивидендов в ближайшие годы, скорее всего, будет обеспечиваться не увеличением продаж, а сокращением издержек и обратным выкупом акций. Без ускорения выручки пространство для роста капитализации ограничено.
Операционная прибыль за первое полугодие 2026 составила 925,0 млн фунтов при выручке 14 719,0 млн фунтов, что даёт рентабельность около 6,3%
Операционная прибыль Imperial Brands за первое полугодие 2026 года составила 925,0 млн фунтов. При выручке 14 719,0 млн фунтов это соответствует рентабельности около 6,3%.
Столь низкая операционная маржа для табачной компании может объясняться разовыми списаниями, расходами на реструктуризацию или обесценением активов. Без этих факторов прибыль могла бы быть выше, но в отчётности они отражены именно так.
Для оценки устойчивости бизнеса важно понимать, насколько такая маржа типична. Если она ниже, чем в предыдущие периоды, это может сигнализировать о давлении на цены или росте издержек. Однако без данных за аналогичный период прошлого года мы не можем утверждать, улучшилась или ухудшилась ситуация.
Чистый долг на 31 марта 2026 года – 10 943,0 млн фунтов, а его отношение к EBITDA за последние 12 месяцев – 2,83, что выше, чем у многих табачных аналогов
Чистый долг Imperial Brands на 31 марта 2026 года составил 10 943,0 млн фунтов. За последние 12 месяцев EBITDA составила 3 861,4 млн фунтов, что даёт отношение чистого долга к EBITDA на уровне 2,83.
Это умеренный уровень долговой нагрузки, но он выше, чем у некоторых конкурентов в табачной отрасли. Для компании с низким ростом выручки такой долг требует стабильного генерирования денежного потока для обслуживания и постепенного снижения.
Стоит отметить, что чистый долг вырос с 8,2 млрд фунтов на 30 сентября 2025 года до 10,9 млрд фунтов на 31 марта 2026 года, увеличившись на 2,8 млрд фунтов. За 12 месяцев, с 31 марта 2025 года по 31 марта 2026 года, чистый долг вырос с 10,5 млрд фунтов до 10,9 млрд фунтов, то есть на 0,5 млрд фунтов. Это говорит о том, что компания пока не снижает долг, а в отдельные периоды даже наращивает его.
Дивидендная доходность за последние 12 месяцев – 6,7%, что заметно выше доходности по большинству долговых инструментов
Дивидендная доходность Imperial Brands за последние 12 месяцев составляет 6,7%. Это высокий показатель, который делает акцию привлекательной для инвесторов, ориентированных на получение регулярного дохода.
При рыночной капитализации 18 189,0 млн фунтов и чистой прибыли за последние 12 месяцев 2 071,0 млн фунтов коэффициент выплаты дивидендов можно оценить как умеренный. Однако компания не раскрыла точный размер дивиденда за последний период в предоставленных фактах, поэтому мы не можем назвать конкретную сумму выплаты.
Для сравнения: доходность 6,7% значительно превышает ставки по банковским депозитам и доходность государственных облигаций в большинстве развитых стран. Это создаёт подушку для инвесторов, но также может сигнализировать о рисках, которые рынок закладывает в цену акции.
Рыночная капитализация 18 189,0 млн фунтов при чистом долге 10 943,0 млн фунтов означает, что долг составляет около 60% от капитализации
Рыночная капитализация Imperial Brands составляет 18 189,0 млн фунтов, а чистый долг – 10 943,0 млн фунтов. Таким образом, долг составляет около 60% от капитализации, что является высоким показателем для компании с низким ростом выручки.
Это означает, что значительная часть стоимости компании приходится на заёмные средства, и любые изменения в денежном потоке или процентных ставках могут существенно влиять на оценку акционерного капитала.
Для инвестора это создаёт как риск, так и потенциальную возможность: если компания сможет снизить долг или увеличить EBITDA, стоимость акции может вырасти. Однако при стагнации выручки это потребует либо сокращения издержек, либо продажи активов.
По модели портала фундаментальная стоимость акции на 80% ниже текущей рыночной цены, что указывает на существенный перевес рынка над моделью
Согласно модели портала, фундаментальная стоимость акции Imperial Brands на 80% ниже текущей рыночной цены. Это означает, что рынок оценивает компанию значительно выше, чем предполагает наша модель, основанная на росте EBITDA и целевом мультипликаторе.
Такое расхождение может объясняться тем, что модель не учитывает некоторые факторы, важные для инвесторов, например, стабильность дивидендных выплат или потенциальную реструктуризацию. Однако оно также служит сигналом о возможной переоценённости акции относительно фундаментальных показателей.
Инвесторам следует учитывать, что модель портала – это лишь один из инструментов оценки, и её результат не является целевой ценой или рекомендацией. Тем не менее, столь значительное расхождение заслуживает внимания при принятии инвестиционных решений.
Соотношение цены и прибыли за последние 12 месяцев – 8,78, что ниже, чем в среднем по рынку, но выше, чем у некоторых табачных компаний
Коэффициент P/E Imperial Brands за последние 12 месяцев составляет 8,78. Это ниже, чем в среднем по фондовому рынку, что может указывать на недооценённость акции относительно широкого рынка.
Однако среди табачных компаний встречаются и более низкие мультипликаторы, что связано с их более высокой рентабельностью или меньшим долгом. Для Imperial Brands значение 8,78 является умеренным и отражает как стабильность бизнеса, так и риски, связанные с долговой нагрузкой и стагнацией выручки.
Сравнение с историческими значениями P/E компании было бы полезно, но в предоставленных фактах отсутствует среднее значение за последние три года. Поэтому мы ограничиваемся констатацией текущего уровня.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
18,2 млрд GBP
P/E (LTM)
8,8
EV/EBITDA (LTM)
6,8
P/B
3,77
Чистый долг / EBITDA
2,83
ROE
40,3%
Дивидендная доходность (12 мес)
6,7%
Итог
Imperial Brands показала стабильные, но не впечатляющие результаты за первое полугодие 2026 года: выручка выросла лишь на 0,8%, операционная прибыль составила 925,0 млн фунтов. Чистый долг остаётся высоким – 10 943,0 млн фунтов, а его отношение к EBITDA LTM – 2,83. Дивидендная доходность в 6,7% и низкий P/E в 8,78 делают акцию привлекательной для инвесторов, ориентированных на доход, но слабый рост и долговая нагрузка ограничивают потенциал роста капитализации. По модели портала фундаментальная стоимость акции на 80% ниже текущей цены, что указывает на переоценённость относительно модели. В целом акция выглядит скорее привлекательной для держателей, готовых мириться с умеренными рисками ради высокого дивиденда.
P/E и EV/EBITDA — LTM по до четырёх квартальных строк, если они сопоставимы (есть Q2 и/или Q4); если в ленте только Q1 и Q3, для прибыли/EBITDA берём последний FY, а не сумму строк. P/B — капитализация ÷ капитал последнего FY. Наведи на мультипликатор — покажется формула. Строки отчётности: год(period_end) ≥ max(2023, текущий календарный год − 2); более ранние не показываются.