Рост ВВП 2026 (прогноз)1.0%Инфляция г/г (прогноз)6.0%Курс к USD (ср. за 3 года)-5.1%Макро: IMF World Economic Outlook, April 2026 (Annex tables 1.1.2–1.1.4)
Наши рекомендованные портфели
Доходность и текущие составы наших стратегий по этому рынку — почему есть смысл подключиться.
Трёхлетние модели: выручка и маржа по четырём независимым источникам, дивиденды по политике компании, выход по мультипликатору без переоценки. «Ошибка модели» — медианный промах по EBITDA (у банков по прибыли) на бэктесте с числом замеров: чем меньше замеров, тем меньше веры числу.
Собрать умеренно диверсифицированный доходный портфель из покрытия — с гейтами качества, ликвидности и лимитом на группу эмитента. Профили: страховая, юрлицо, физлицо-квал.
Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.
ММК 6,2% · ФосАгро 5,3% · Московский кредитный банк 5,0%
Смешанные фонды — выходят ли из акций
β к IMOEX = оценка доли акций; снижение β за 3 мес против года = сокращение акций (риск-офф).
TRURТ-Капитал – Стратегия вечного — β к индексу 0,43 (3 мес 0,25)сокращают акции, топ-10 акций 16%
AKUPАльфа-Капитал Умный портфель — β к индексу 0,53 (3 мес 0,72)наращивают акции, топ-10 акций 31%
SBPSПервая – Фонд Моя цель 2035 — β к индексу 0,54 (3 мес 0,70)наращивают акции, топ-10 акций 54%
Изменения в составе за месяц(к раскрытию 31.07.2026)
SBMXПервая - Фонд Топ Российских акций + Корпоративный Центр Икс 2,5%− МКПАО Озон↑ Лукойл +1,3 п.п.↑ Татнефть +0,8 п.п.↑ Сбербанк России +0,7 п.п.↑ ГМК Норильский никель +0,5 п.п.
SCFTТехнологии будущего + ГМК Норильский никель 3,9%+ Татнефть 3,8%− Корпоративный Центр Икс− НОВАТЭК
СЧА и стоимость пая — investfunds.ru (ежедневно). «Приток» — оценка нетто-привлечения (изменение СЧА за вычетом доходности пая). Доходность — по биржевой цене (MOEX). β — бета Дименсона к IMOEX за ~год (с поправкой на несинхронность котировок). «Динамика акций» — β за 3 мес против β за год: падение = фонд сокращает долю акций (уходит в кэш/облигации), рост = наращивает. Структура активов раскрывается УК ежемесячно.
Аналитика отчётностей
Краткие разборы свежих корпоративных результатов и сырьевых трендов.
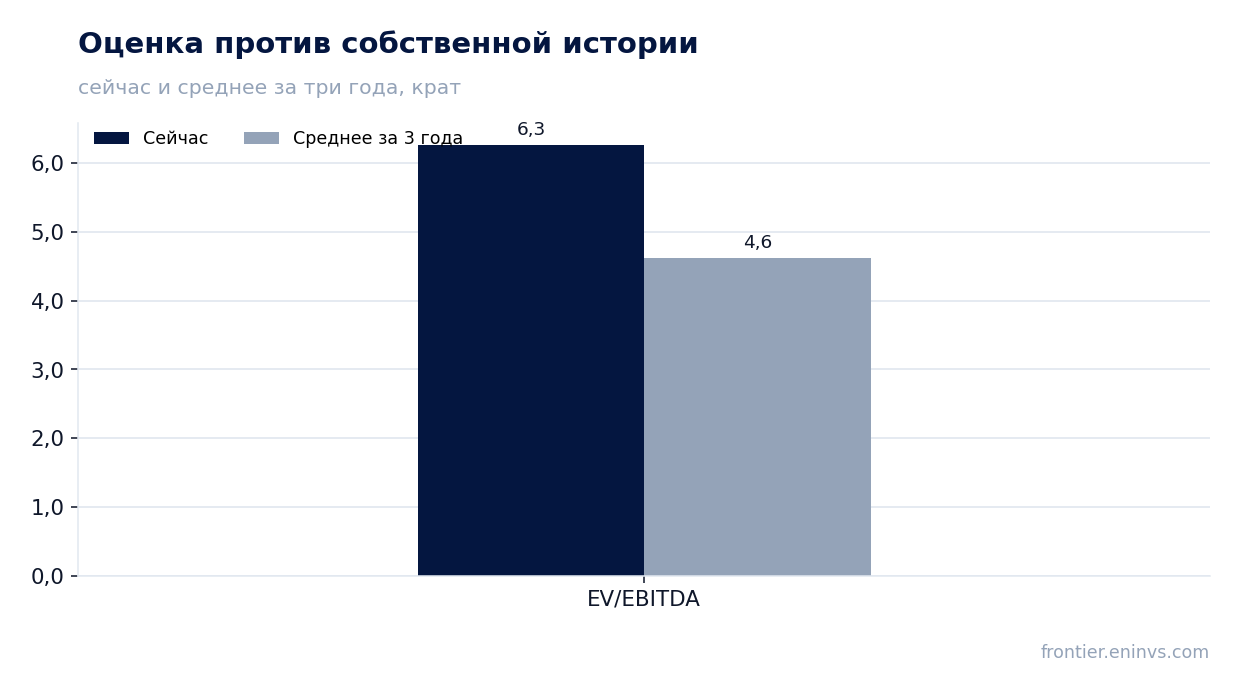
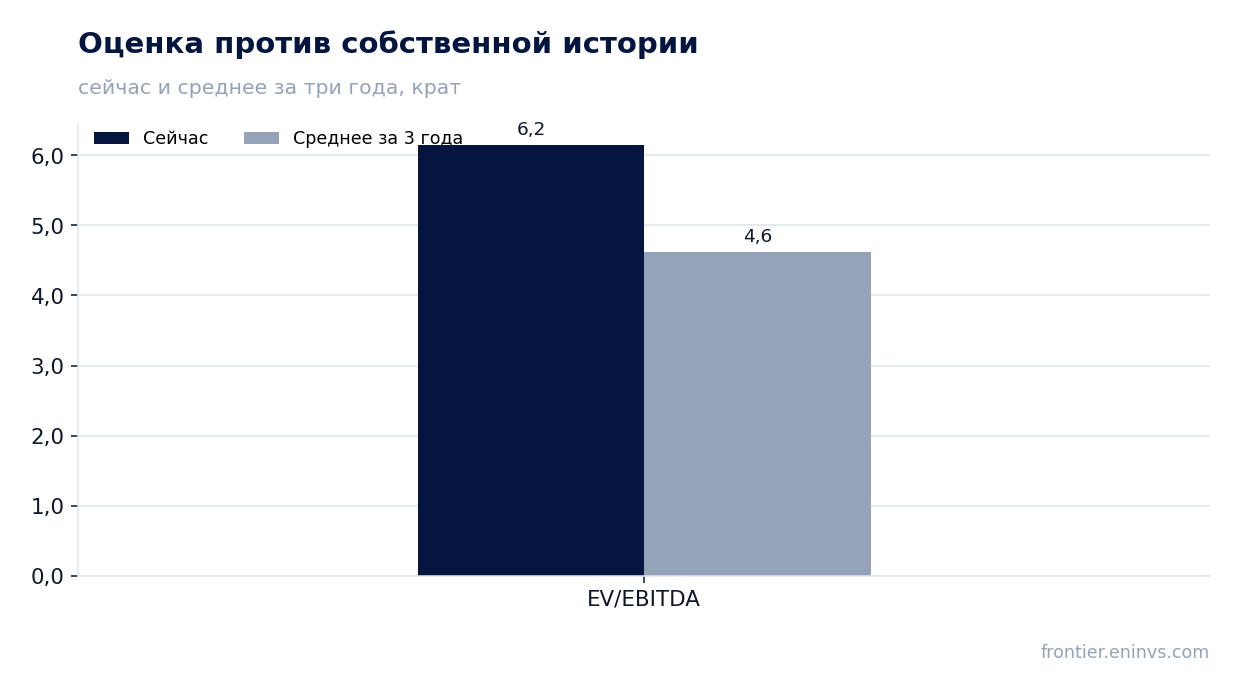
20 октября Северсталь раскрыла отчётность за девять месяцев и третий квартал 2026 года. Выручка квартала составила 173,5 млрд руб. (–7,0% год к году), EBITDA – 39,6 млрд руб. (+14,1%), чистая прибыль – 15,2 млрд руб. (+16,8%), а рентабельность по EBITDA поднялась до 22,8% с 18,6% годом ранее. При этом бумага торгуется дороже собственной истории: EV/EBITDA LTM 6,3 против среднего за три года 4,6, а по модели портала потенциал к справедливой стоимости отрицательный – –39%. Вердикт – нейтральный: маржа и денежный поток сильные, но оценка и отсутствие дивиденда перевешивают.
Главные тезисы
— Выручка сократилась на 7,0%, но темп падения скромнее, чем во втором квартале (–8,6%)
— EBITDA прибавила 14,1% при падающей выручке – маржа выросла до 22,8% с 18,6%
— Чистая прибыль квартала 15,2 млрд руб. держится на курсовых разницах, а не только на операционном результате
— Операционный денежный поток 64,5 млрд руб. за квартал – деньги пришли раньше прибыли
— Чистый долг снизился до 41,3 млрд руб. с 77,3 млрд руб. на конец июня, нагрузка 0,48 EBITDA
— Дивидендов за последние 12 месяцев не было, и на этот год выплата не заложена
— EV/EBITDA 6,3 выше собственного среднего 4,6 за три года – бумага дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд ₽
Показатель
Q3 2025
Q3 2026
Изм.
Выручка
187
174
-7,0%
EBITDA
34,7
39,6
+14,1%
Операционная прибыль
23,3
27,3
+17,5%
Чистая прибыль
13,0
15,2
+16,8%
Операционный денежный поток
42,4
64,5
+52,1%
Капзатраты
4,22
—
—
Рентабельность по EBITDA
18,6%
22,8%
+4,2 п.п.
Чистая маржа
7,0%
8,7%
+1,7 п.п.
Выручка сократилась на 7,0%, но темп падения скромнее, чем во втором квартале (–8,6%)
Выручка третьего квартала составила 173,5 млрд руб. против 186,5 млрд руб. годом ранее. Падение на 7,0% оказалось меньше, чем 8,6% во втором квартале, – то есть темп сокращения замедлился, а не ускорился. Это первое улучшение квартальной динамики после четырёх кварталов подряд, когда падение только нарастало.
В разрезе продукции металлопродукция принесла 152,5 млрд руб. за квартал против 159,6 млрд руб. годом ранее, транспортные и складские услуги – 10,9 млрд руб. против 9,7 млрд руб., прочее – 10,1 млрд руб. против 9,8 млрд руб. Снижение сосредоточено в основном металлургическом сегменте, тогда как сервисные направления подросли.
В самом отчёте менеджмент объясняет слабость спроса высокой ключевой ставкой: конечные потребители металлопродукции не восстанавливают закупки в 2026 году. Пока этот фактор действует, выручка останется под давлением, и улучшение квартального темпа – скорее стабилизация, чем разворот.
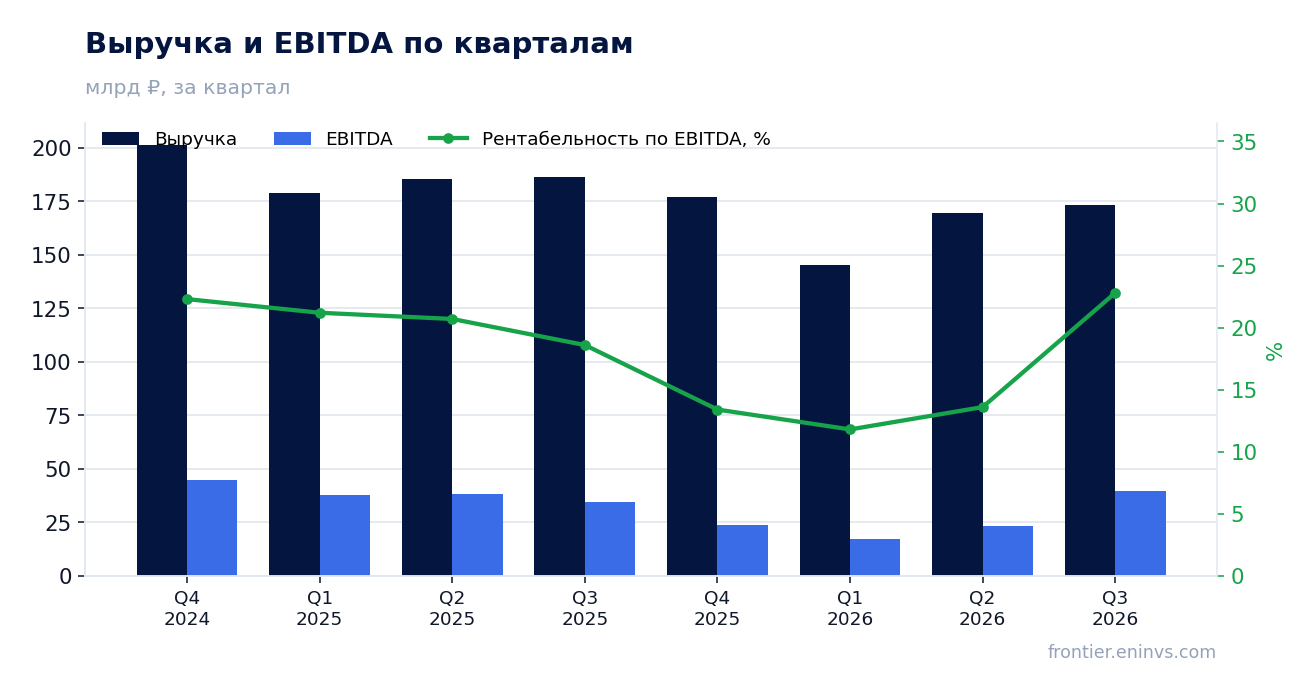
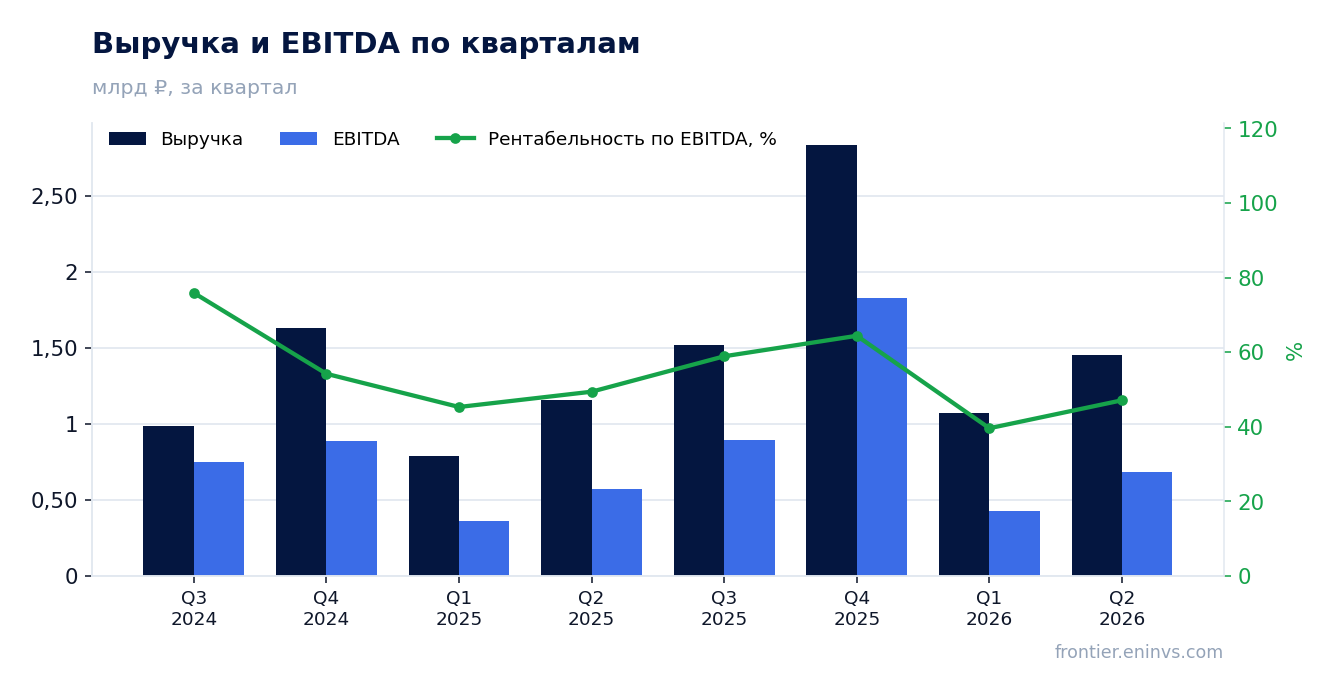
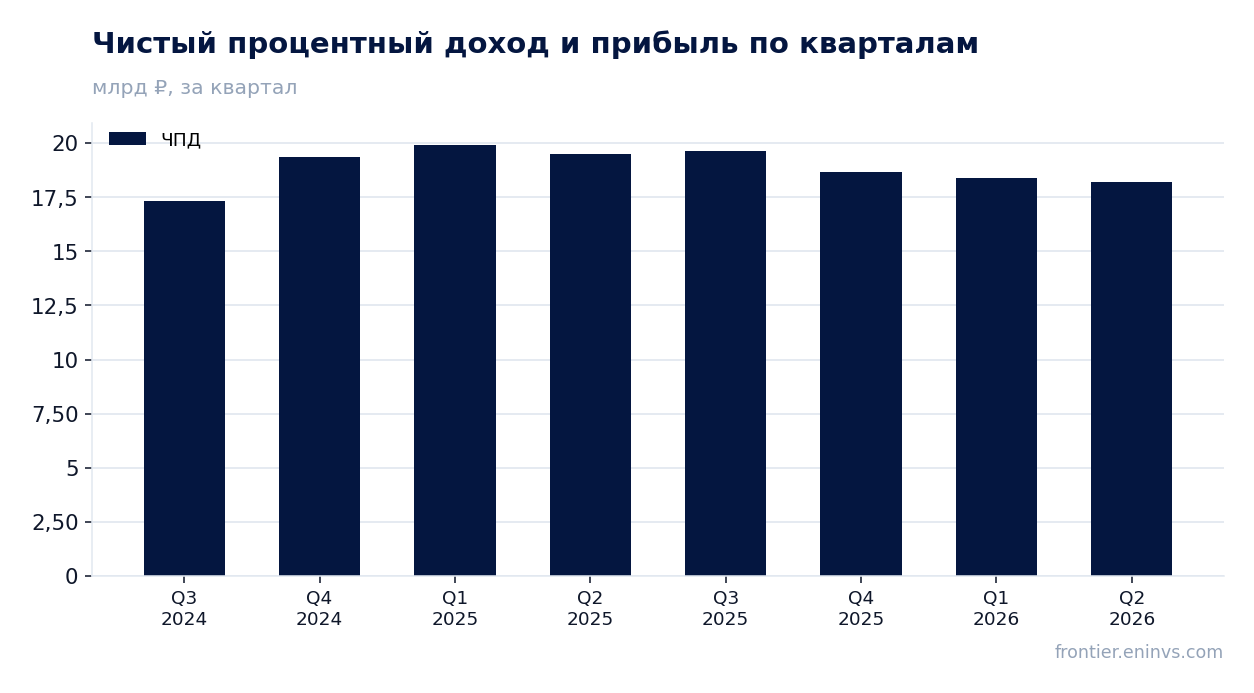
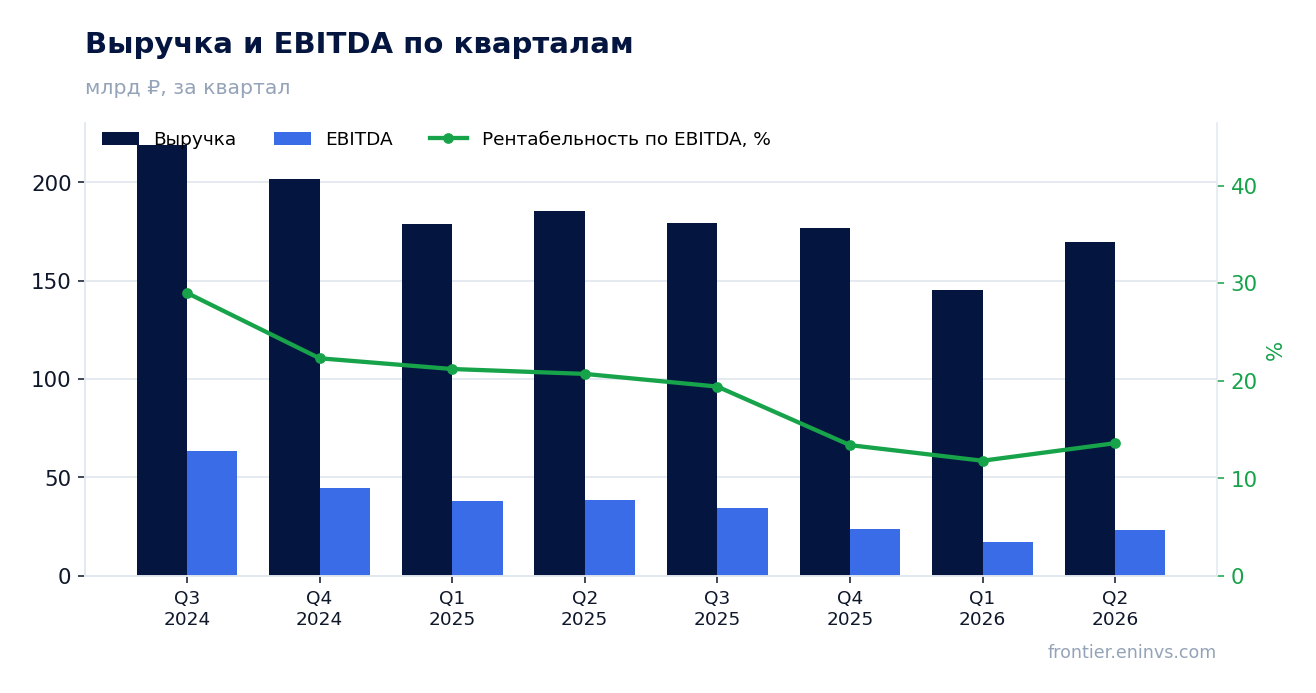
Выручка и EBITDA по кварталам
EBITDA прибавила 14,1% при падающей выручке – маржа выросла до 22,8% с 18,6%
EBITDA квартала составила 39,6 млрд руб. против 34,7 млрд руб. годом ранее, рост на 14,1%. Рентабельность по EBITDA поднялась до 22,8% с 18,6%, то есть на 4,2 процентного пункта. Операционная прибыль выросла до 27,3 млрд руб. с 23,3 млрд руб.
Такой разрыв между выручкой и EBITDA означает, что себестоимость сокращалась быстрее продаж. Прочие налоги и отчисления в себестоимости за квартал упали до 4,3 млрд руб. с 4,9 млрд руб. годом ранее, а амортизация производственных активов выросла до 12,3 млрд руб. с 11,4 млрд руб. – то есть экономия шла по денежным статьям затрат, а не за счёт учётных корректировок.
По сегментам EBITDA Северсталь Ресурс составила 9,2 млрд руб. против 14,1 млрд руб. годом ранее, Северсталь Российская Сталь – 31,8 млрд руб. против 19,4 млрд руб. Горнорудный дивизион просел, а металлургический удвоил результат – маржу вытянул перерабатывающий передел, а не сырьё.
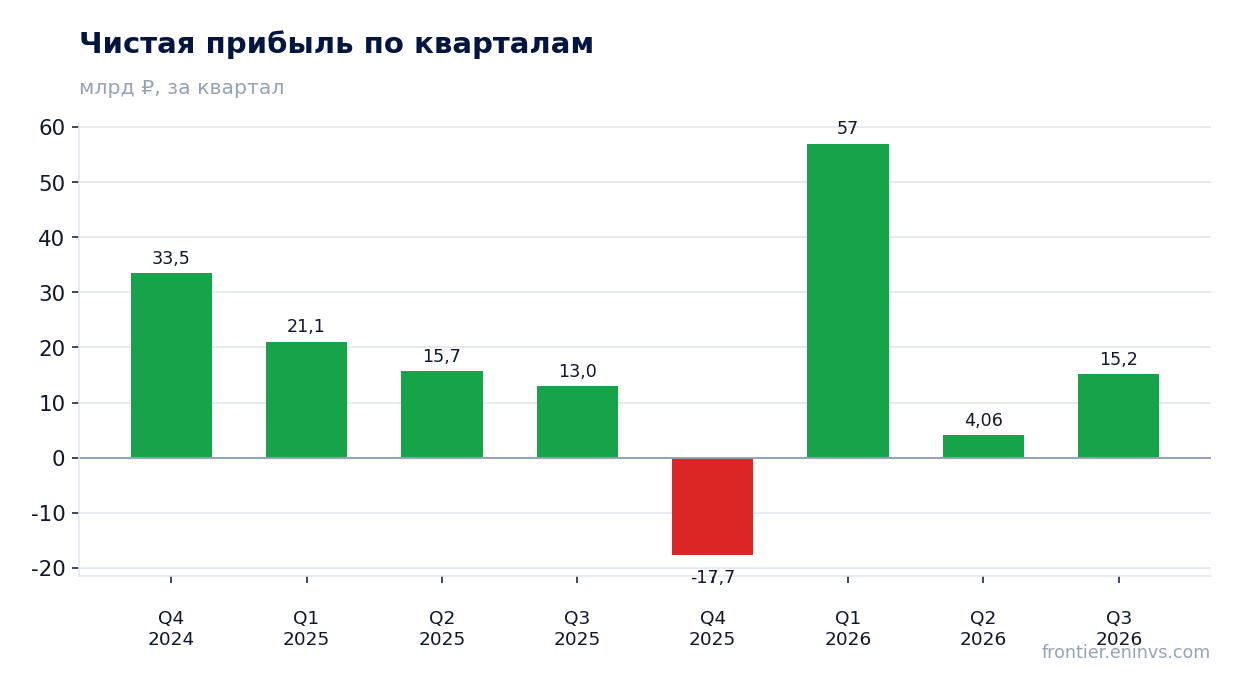
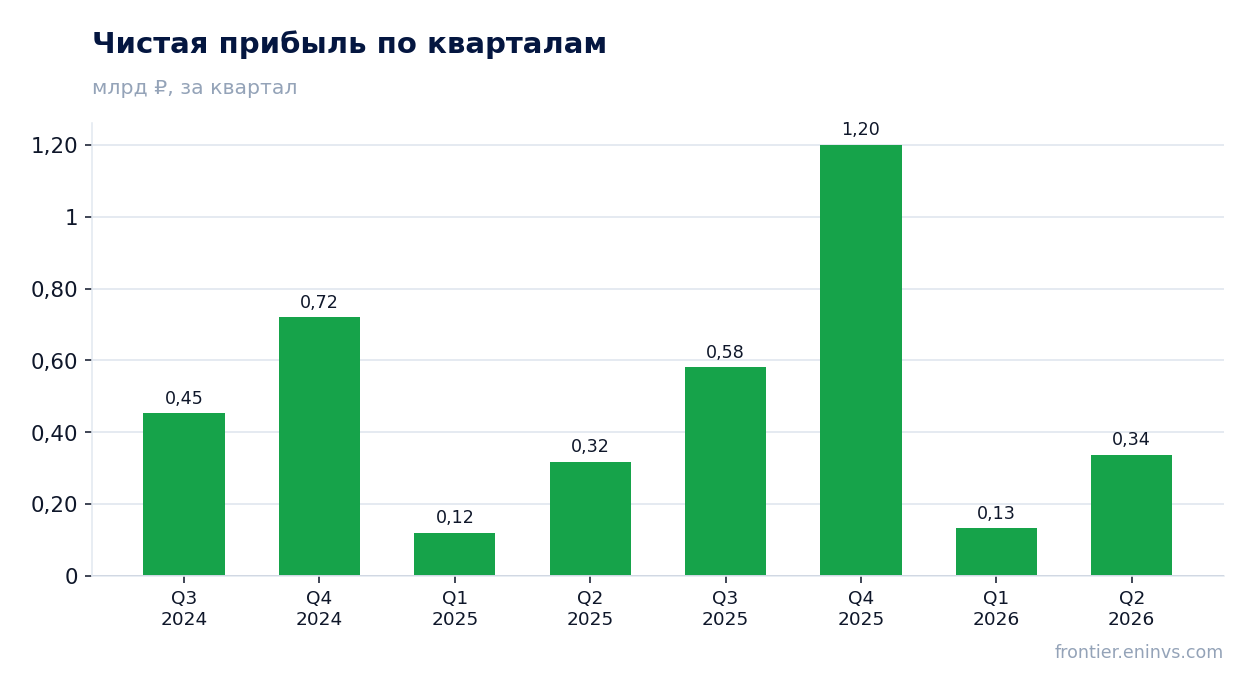
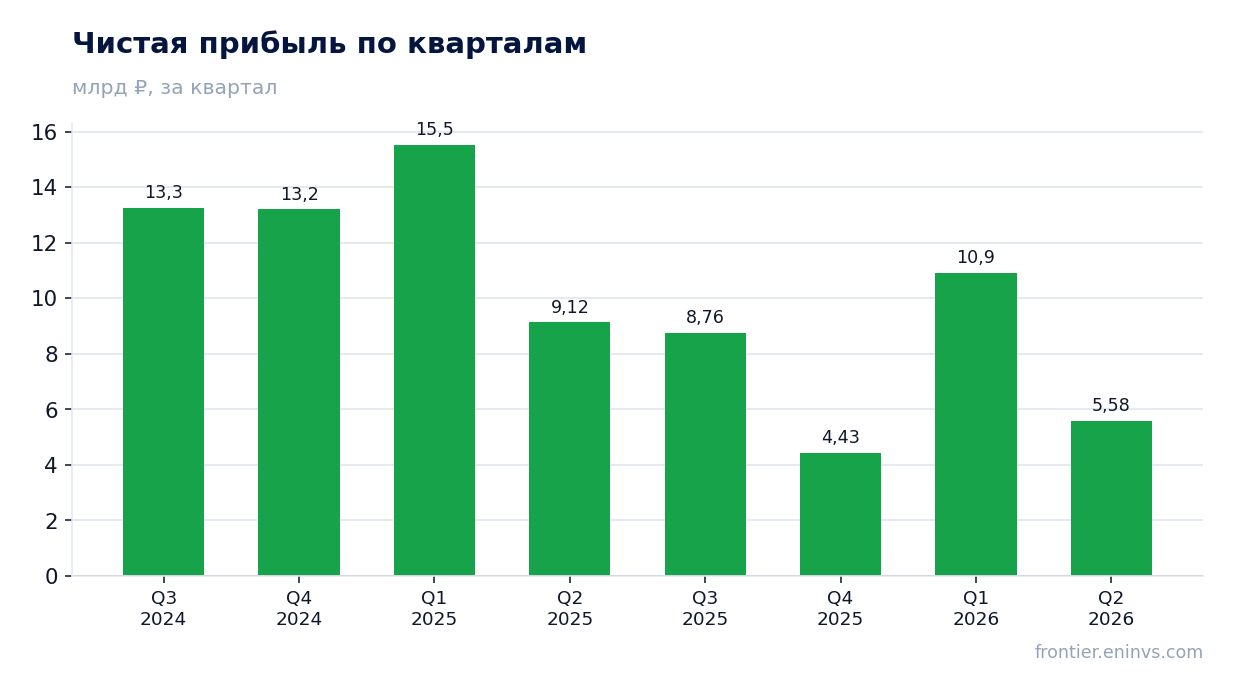
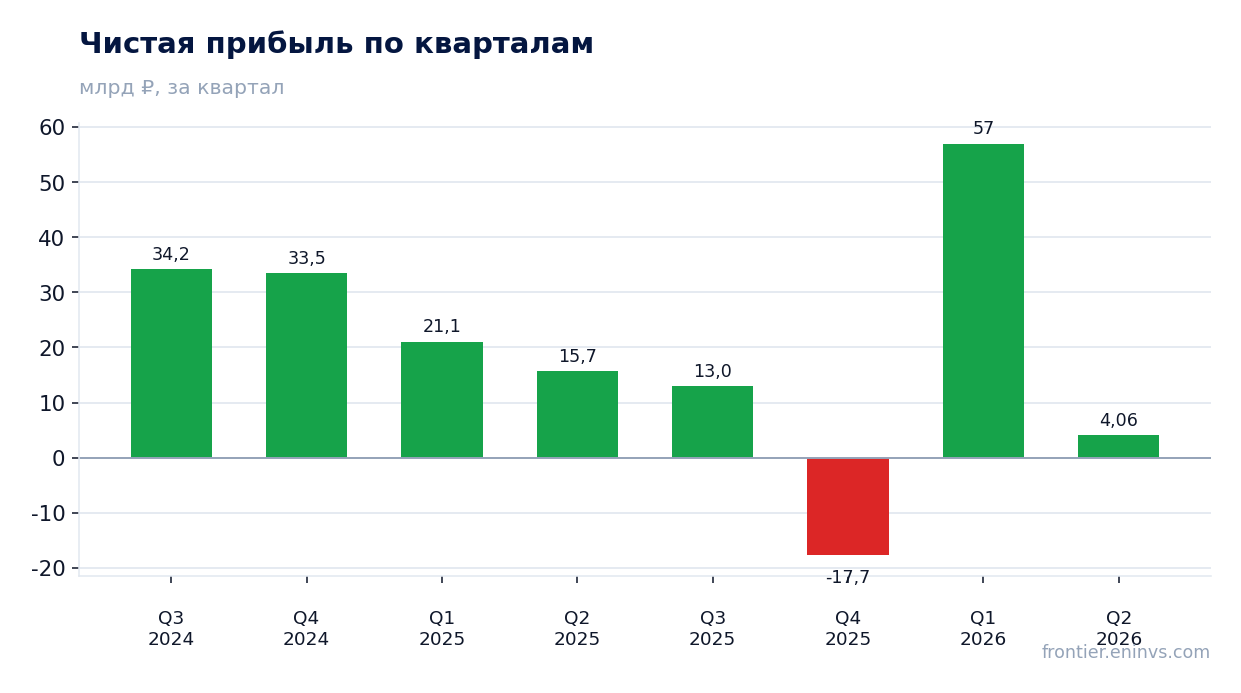
Чистая прибыль по кварталам
Чистая прибыль квартала 15,2 млрд руб. держится на курсовых разницах, а не только на операционном результате
Чистая прибыль третьего квартала составила 15,2 млрд руб. против 13,0 млрд руб. годом ранее, рост на 16,8%. Рентабельность по чистой прибыли поднялась до 8,7% с 7,0%. При этом прибыль до налога на прибыль и финансовых статей за девять месяцев составила 38,9 млрд руб. против 73,5 млрд руб. годом ранее – операционная база за три квартала заметно слабее прошлогодней.
Разрыв объясняют курсовые разницы. За квартал чистый убыток по курсовым разницам составил 3,7 млрд руб. против 5,7 млрд руб. годом ранее, то есть валютная переоценка давила на прибыль меньше. За девять месяцев убыток по курсовым разницам – 9,2 млрд руб. против 10,1 млрд руб. Это не операционный доход, и в следующем квартале знак может смениться.
За девять месяцев чистая прибыль составила 19,3 млрд руб. против 49,7 млрд руб. годом ранее. Квартальный рост прибыли на фоне слабого девятимесячного результата – это восстановление после провала начала года, а не устойчивый тренд.
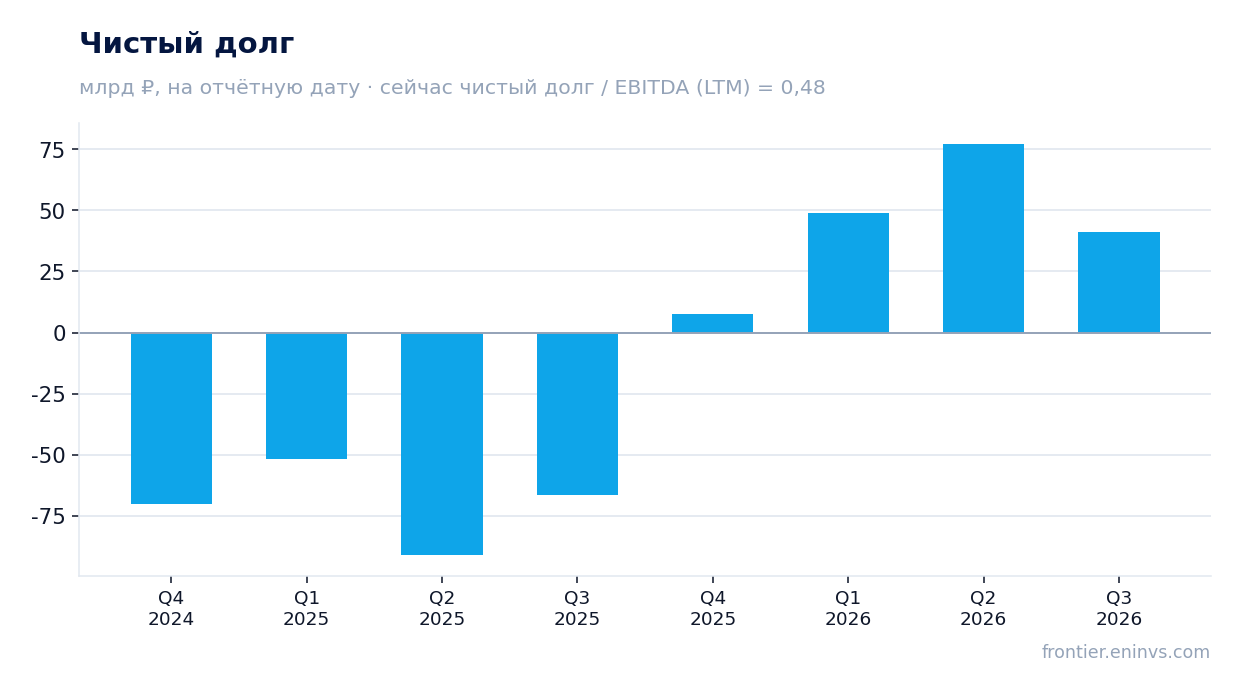
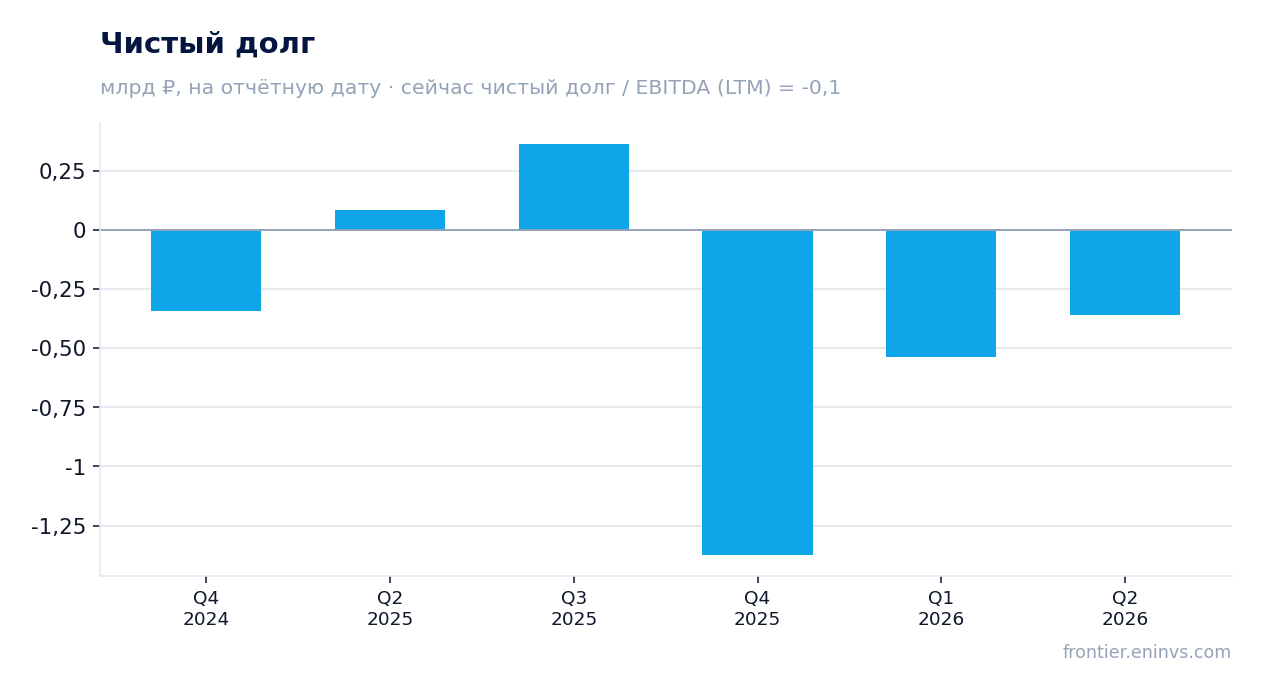
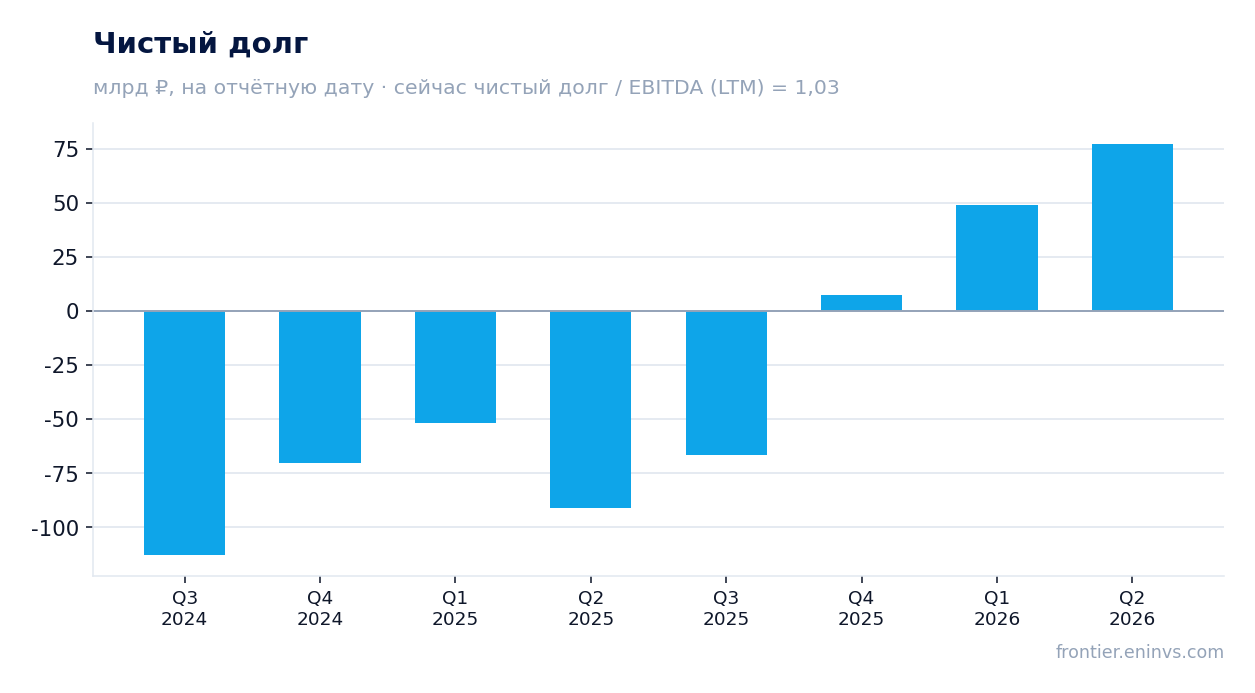
Чистый долг на отчётные даты
Операционный денежный поток 64,5 млрд руб. за квартал – деньги пришли раньше прибыли
Операционный денежный поток квартала составил 64,5 млрд руб. – более чем в четыре раза больше чистой прибыли. За девять месяцев он сложился на уровне 46,8 млрд руб. после уплаты процентов и налога, тогда как годом ранее было 89,9 млрд руб. Квартальный всплеск частично отражает высвобождение оборотного капитала: за девять месяцев торговый кредит вырос на 20,6 млрд руб., а запасы прибавили 8,7 млрд руб.
Капитальные затраты за девять месяцев составили 72,3 млрд руб. против 122,2 млрд руб. годом ранее, то есть инвестиционная программа сокращена почти вдвое. Свободный денежный поток за девять месяцев вышел отрицательным – минус 27,6 млрд руб., но в третьем квартале он стал положительным: 42,6 млрд руб.
Сочетание сильного квартального потока и урезанной стройки дало деньги, которых не хватало в первом полугодии. Непризнанные обязательства по капитальным закупкам на 30 сентября – 41,7 млрд руб. против 72,5 млрд руб. на конец 2025 года, так что давление на инвестиции снижается.
Оценка против собственной истории
Чистый долг снизился до 41,3 млрд руб. с 77,3 млрд руб. на конец июня, нагрузка 0,48 EBITDA
Чистый долг на 30 сентября составил 41,3 млрд руб. против 77,3 млрд руб. на 30 июня – снижение на 36,0 млрд руб. за квартал. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,48, то есть долговая нагрузка умеренная. Годом ранее, на 30 сентября 2025 года, чистый долг был отрицательным – минус 66,6 млрд руб., так что за 12 месяцев он вырос на 107,9 млрд руб.
Долговой портфель перестраивается: в марте погашены биржевые облигации серий БО-06 и БО-07 на 15,4 млрд руб., в июле выпущены двухлетние бумаги серии 002Р-01 на 25 млрд руб. с плавающей ставкой и спредом 110 базисных пунктов к ключевой. Краткосрочное долговое финансирование снизилось до 41,2 млрд руб. с 56,3 млрд руб. на конец 2025 года, долгосрочное выросло до 29,9 млрд руб. с 3,8 млрд руб.
Проценты уплаченные за девять месяцев – 15,3 млрд руб. против 24,0 млрд руб. годом ранее. При ключевой ставке 14,0% и плавающем купоне новый выпуск означает, что стоимость обслуживания долга будет следовать за ставкой: её снижение облегчит процентную нагрузку, повышение – нет.
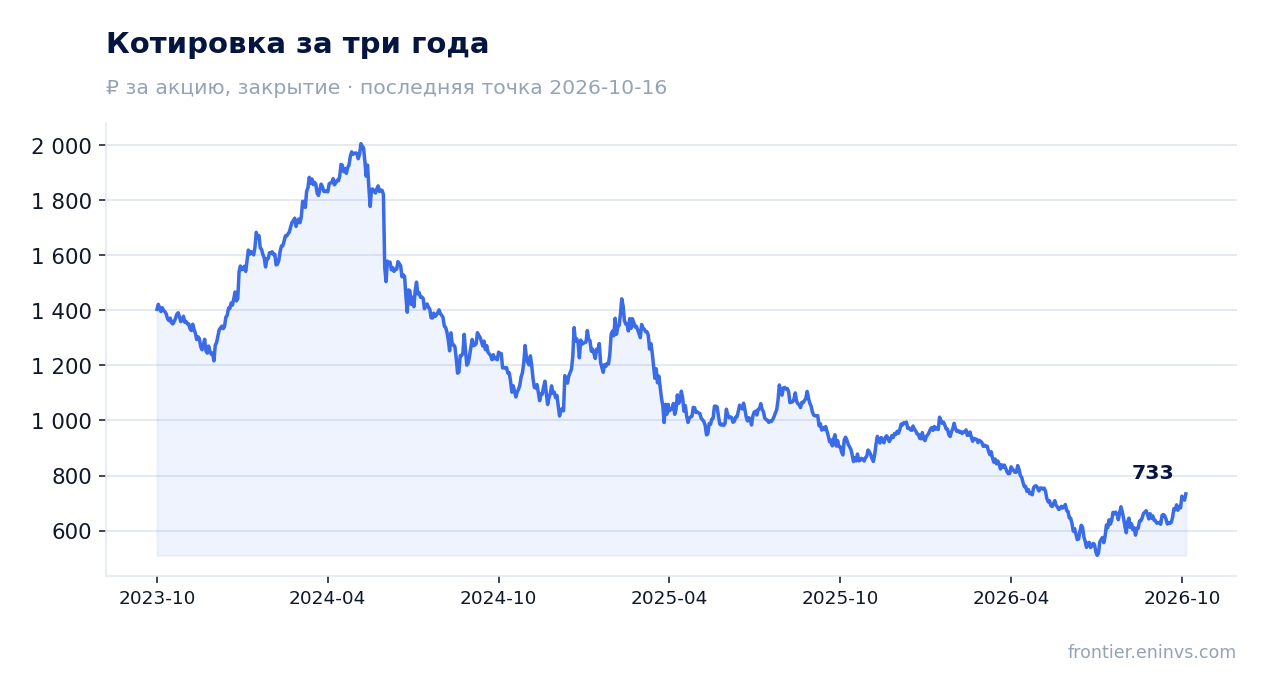
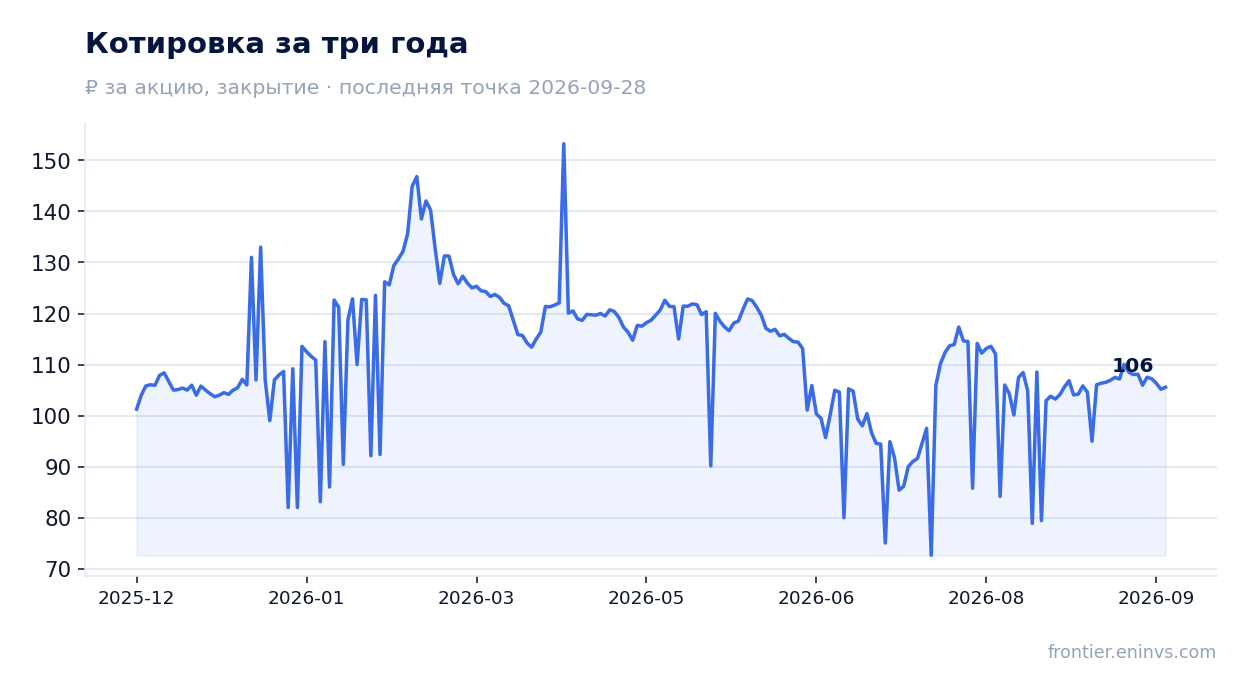
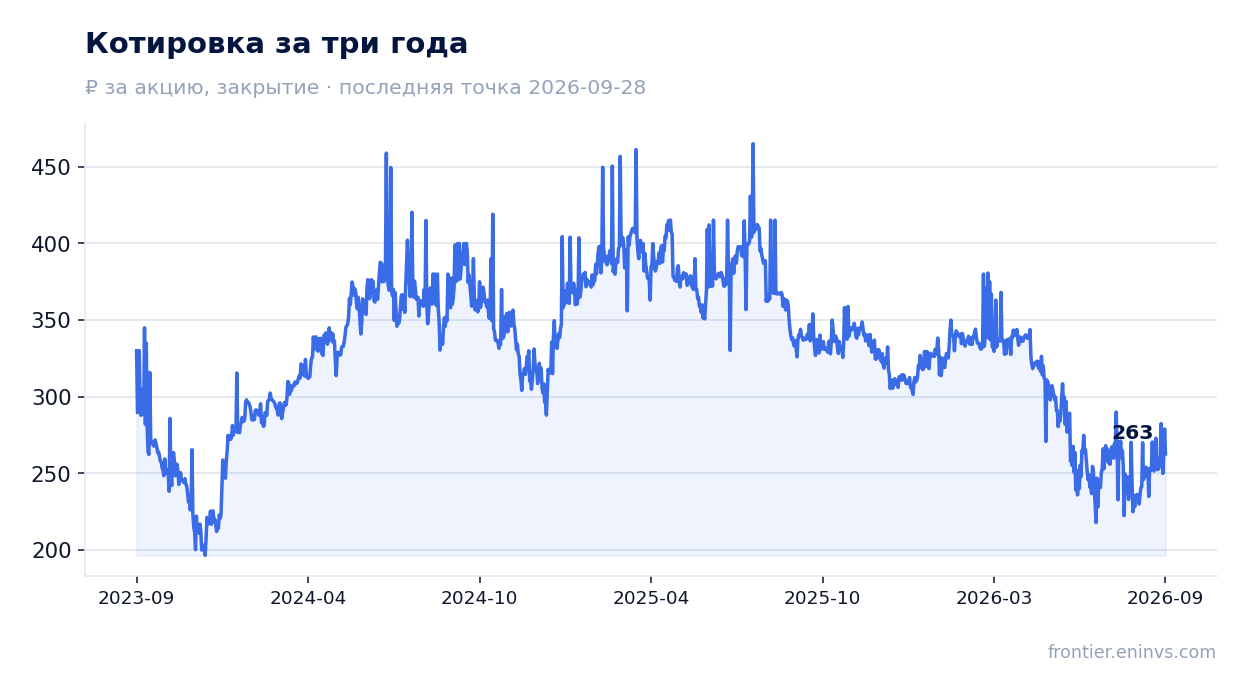
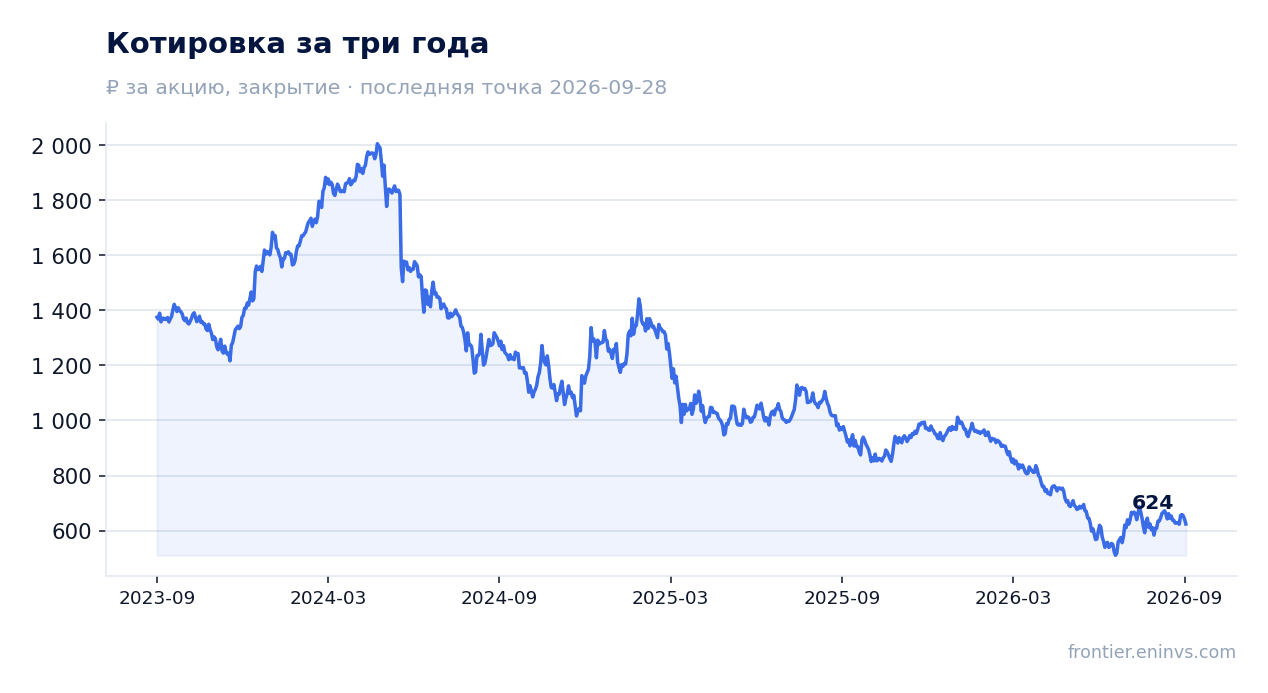
Котировка за три года
Дивидендов за последние 12 месяцев не было, и на этот год выплата не заложена
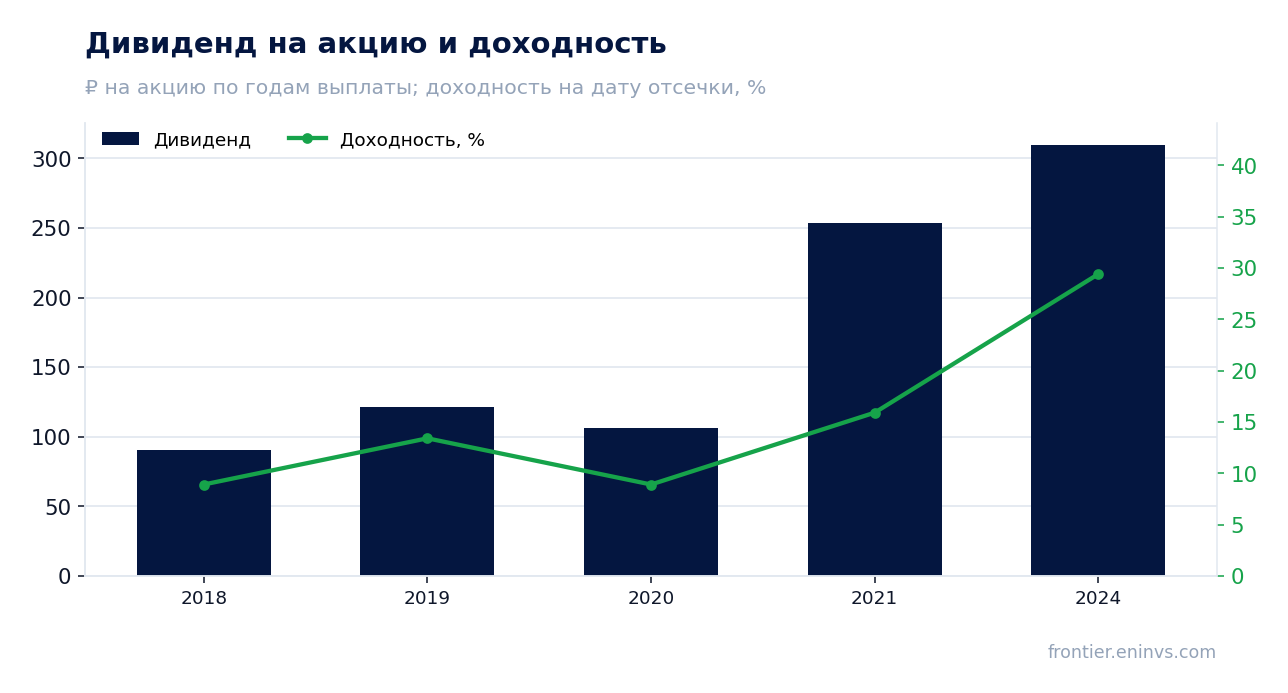
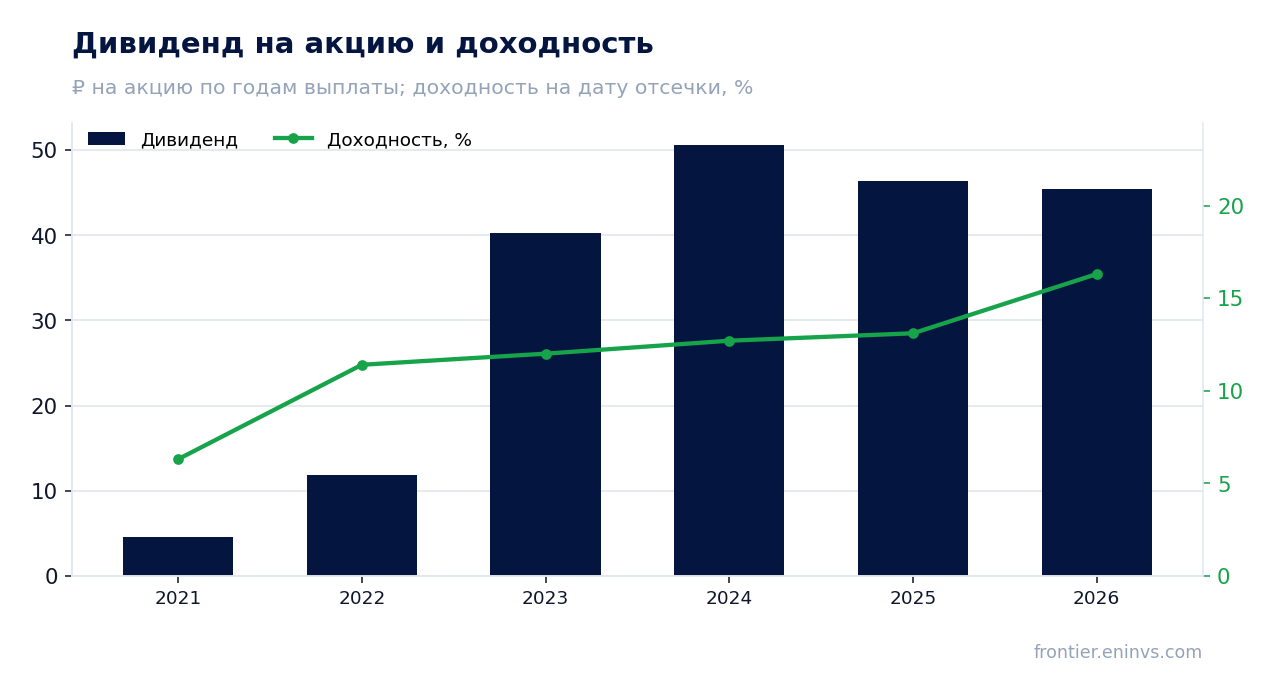
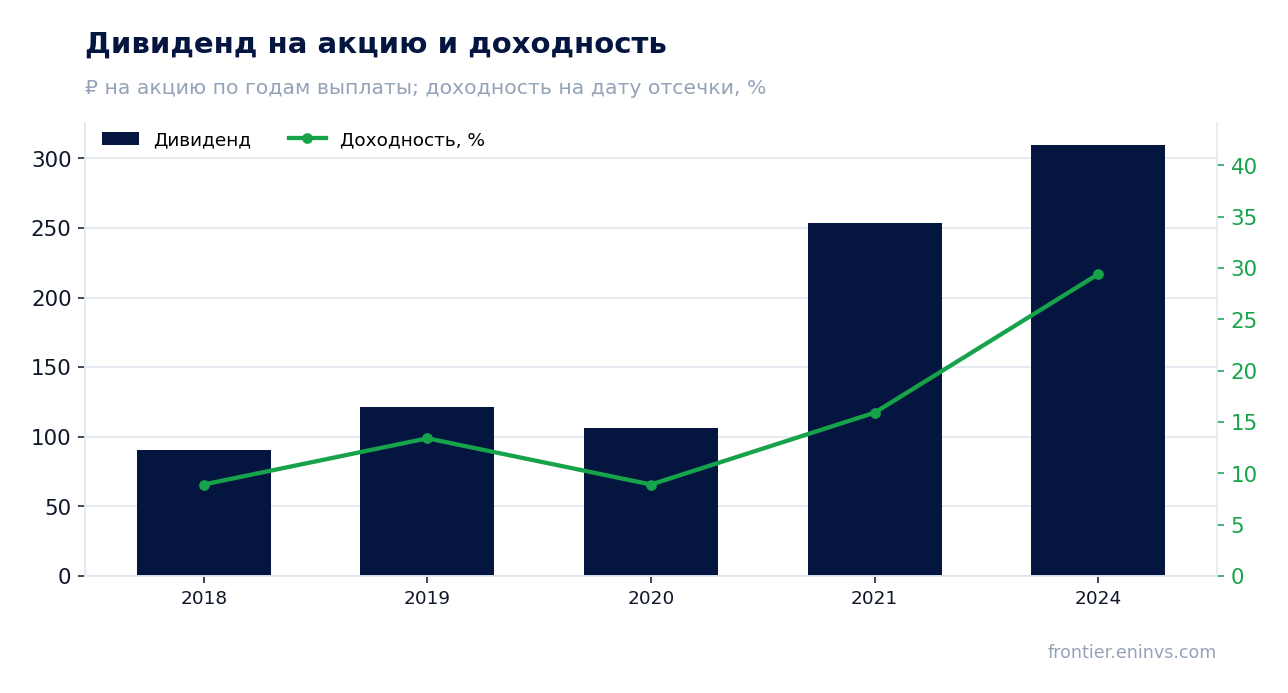
За последние 12 месяцев Северсталь не выплачивала дивидендов – 0,0 руб. на акцию, и на текущий календарный год дальнейшая выплата не заложена. Последняя выплата в истории приходится на 2024 год – 309,93 руб. на акцию при доходности 29,4% к цене отсечки. История доходностей неровная: 8,9% в 2018-м, 13,4% в 2019-м, 8,9% в 2020-м, 15,9% в 2021-м.
Наша оценка справедливой доходности для этой бумаги – 15,0%, что соответствует коэффициенту выплаты 0,72 от прибыли. При ключевой ставке 14,0% такая доходность даёт лишь небольшой премиум к безрисковой альтернативе, и то при условии, что прибыль восстановится. База для расчёта слабая: чистая прибыль за последние 12 месяцев – 58,5 млрд руб., но за девять месяцев 2026 года – лишь 19,3 млрд руб.
Выплату уменьшить может всё, что бьёт по прибыли: дальнейшее падение выручки, слабый рубль через курсовые разницы, рост процентных расходов по плавающему купону. Пока компания направляет деньги на сокращение долга и инвестиции, дивиденд остаётся вопросом следующего года, а не текущего.
Дивиденд на акцию и доходность на дату отсечки
EV/EBITDA 6,3 выше собственного среднего 4,6 за три года – бумага дороже своей истории
По мультипликатору EV/EBITDA за последние 12 месяцев бумага стоит 6,3 против среднего за три года 4,6 – на 35% выше собственной истории. P/E за последние 12 месяцев – 10,4, ROE – 3,7%. Рынок платит за восстановление маржи больше, чем она стоит по историческим меркам.
По модели портала, где EBITDA пересчитана по текущим ценам на сырьё при целевом EV/EBITDA, потенциал акции к справедливой стоимости отрицательный – –39%. Это наша собственная оценка, а не консенсус рынка, и она опирается на текущую конъюнктуру цен.
Оправдать премию к истории может только устойчивое восстановление EBITDA. Квартальная маржа 22,8% – шаг в эту сторону, но выручка всё ещё падает, а прибыль за девять месяцев втрое ниже прошлогодней. Пока оба условия не выполнены, оценка выглядит завышенной.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
608 млрд ₽
P/E (LTM)
10,4
EV/EBITDA (LTM)
6,3
P/B
1,22
Чистый долг / EBITDA
0,48
Операционный денежный поток (LTM)
81,2 млрд
ROE
3,7%
EV/EBITDA, среднее за 3 года
4,6
Дивиденды на акцию, ₽, и доходность на дату отсечки
Год выплаты
Дивиденд
Доходность
2018
90,33
8,9%
2019
121,70
13,4%
2020
106,39
8,9%
2021
253,42
15,9%
2024
309,93
29,4%
Итог
Сильными в отчёте вышли маржа и деньги: EBITDA прибавила 14,1%, рентабельность поднялась до 22,8%, квартальный операционный поток составил 64,5 млрд руб., а чистый долг снизился до 41,3 млрд руб. при нагрузке 0,48 EBITDA. Но часть квартальной прибыли пришла от сокращения курсовых убытков, а не от операций, и за девять месяцев чистая прибыль втрое ниже прошлогодней. Дивидендов за последние 12 месяцев не было, и на этот год выплата не заложена. Главный вопрос для держателя – оправдает ли устойчивое восстановление маржи мультипликатор 6,3 против собственного среднего 4,6; пока ответа нет, вердикт нейтральный.
Результаты российских компаний за этот сезон четко разделили рынок на две части: сектора, ориентированные на внутренний спрос и добычу, показали медианный рост выручки выше 30%, тогда как строительство, химия и металлургия сократились. Разрыв между лучшей медианой (медицина, +34,6%) и худшей (металлургия, -12,6%) составляет ошеломляющие 47 процентных пунктов — самое широкое расхождение за последнее время. Именно этот разрыв, а не абсолютные уровни, является главной историей.
Рост выручки по отраслям (медиана г/г)
median revenue YoY, %
Медицина и добыча обеспечили рост, а несколько имен показали взрывную динамику
Медицина возглавила список отраслей с медианным ростом выручки +34,6% (n=4), а лидером стал «Промомед» (PRMD): выручка +75,7%, EBITDA +88,7%, чистая прибыль +82,6%. United Medical Group (GEMC) также впечатлила ростом выручки на 40,4%, хотя ее чистая прибыль снизилась на 17,3% — редкое пятно в остальном звездном секторе. Добыча шла следом с медианой +30,1%, подгоняемая «Русолово» (ROLO) с ростом выручки на 91,8% и EBITDA на 356,2%, и «Селигдаром» (SELG) с ростом выручки на 46,5% и чистой прибыли на 257,3%.
Металлургия и строительство в глубокой заморозке, и просвета не видно
Металлургия стала худшей отраслью: медианная выручка упала на 12,6%. «Северсталь» (CHMF) показала снижение выручки на 13,5% и обвал EBITDA на 47,1%, а ТМК (TRMK) — падение выручки на 36,9% и EBITDA на 78,0%. Строительство ненамного отстало: медиана выручки -4,5%, у «Самолета» (SMLT) выручка упала на 31,3%, а у ЛСР (LSRG) EBITDA рухнула на 263,0%. Это не просто циклические спады, а тревожные сигналы для секторов под серьезным давлением.
Поворот сюжета: выручка ВТБ взорвалась, а прибыль — наоборот
Самый удивительный результат показал Банк ВТБ (VTBR): выручка выросла на 176,3% год к году, ускорившись с +121,0% в предыдущем периоде, но чистая прибыль упала на 19,7%. Это расхождение — взрыв выручки при сокращении прибыли — говорит либо об агрессивном резервировании, либо о сжатии маржи. «Ростелеком» (RTKM) тоже преподнес сюрприз: выручка подскочила на 82,5%, значительное ускорение с +9,9%, а чистая прибыль выросла на 125,0%. Оба случая — аномалии, заслуживающие внимания.
Дешево не без причины: ловушки стоимости и переоцененные фавориты
Для охотников за стоимостью ФСК ЕЭС (FEES) выглядит абсурдно дешево: P/E 0,6x и EV/EBITDA 1,8x, при этом выручка выросла на 16,3%, а чистая прибыль — на 50,2%. Это глубокая стоимость, если прибыль устойчива. С другой стороны, «Диасофт» (DIAS) торгуется с P/E 23,0x, несмотря на падение выручки на 2,8% и обвал чистой прибыли на 77,3% — оценка за совершенство, которого нет. А «Мосэнерго» (MSNG) с P/E 42,4x и падением чистой прибыли на 161,0% — классическая ловушка стоимости. Дешевизна без роста часто имеет причину.
Доходность: стабильные плательщики в телекоме и энергетике
Хотя дивидендная доходность не указана явно, сочетание низкого P/E и стабильных денежных потоков указывает на «Таттелеком» (TTLK) с P/E 5,1x и EV/EBITDA 3,4x, а также на «Ленэнерго» (LSNG) с P/E 3,9x и EV/EBITDA 1,9x. Оба предлагают тот предсказуемый доход, который ищут инвесторы в условиях волатильного рынка. Для тех, кто ищет доходность, это имена для наблюдения.
Если смотреть вдолгую, ArenaData (DATA) выделяется с трехлетним CAGR выручки +52,0%, а Positive (POSI) — +30,9%. Это те компании-компаундеры, которые оправдывают свои мультипликаторы. Но рынок в целом расходится: победители — это те, у кого есть истории структурного роста, а проигравшие — цикличные и уязвимые к внутреннему замедлению. Следите за тем, сохранится ли импульс в медицине и добыче и усугубится ли спад в металлургии. Следующий квартал покажет, будет ли это ротацией или рецессией.
Игроки: рост и доходность (без абсолютных уровней)
Последние операционные данные указывают на разнонаправленную динамику по секторам. В секторе «Транспорт и логистика» Аэрофлот перевёз 4.8 млн пассажиров за сентябрь 2026, г/г -4.2%. В секторе «Финансы» общий объём Мосбиржи составил 205.2 трлн ₽ за сентябрь 2026, г/г +18.3%, а новый бизнес Европлана (с НДС) — 49.1 млрд ₽ за H1 2026, г/г +13.1%. В розничной торговле LFL-продажи Магнита выросли на 6.4% г/г за H1 2026, чистая розничная выручка X5 составила 1270 млрд ₽ за Q2 2026, г/г +9.4%.
Операционная динамика, последний отчётный период (г/г)
%
В металлургии выпуск стали вырос: Северсталь — 2.8 млн т за Q2 2026 (+11.8% г/г), ММК — 2.7 млн т (+7.3% г/г), НЛМК — 6.8 млн т за H1 2026 (г/г n/a). Русал произвёл 2.0 млн т алюминия за H1 2026 (г/г n/a). В добыче Норникель выпустил 85 тыс. т никеля за H1 2026 (г/г n/a), Полюс — 1286.9 koz золота за H1 2026 (-1.8% г/г), Южуралзолото — 12 t золота за FY 2025 (+13.2% г/г). В нефти и газе добыча газа Новатэка составила 43.7 млрд м3 за H1 2026 (г/г n/a).
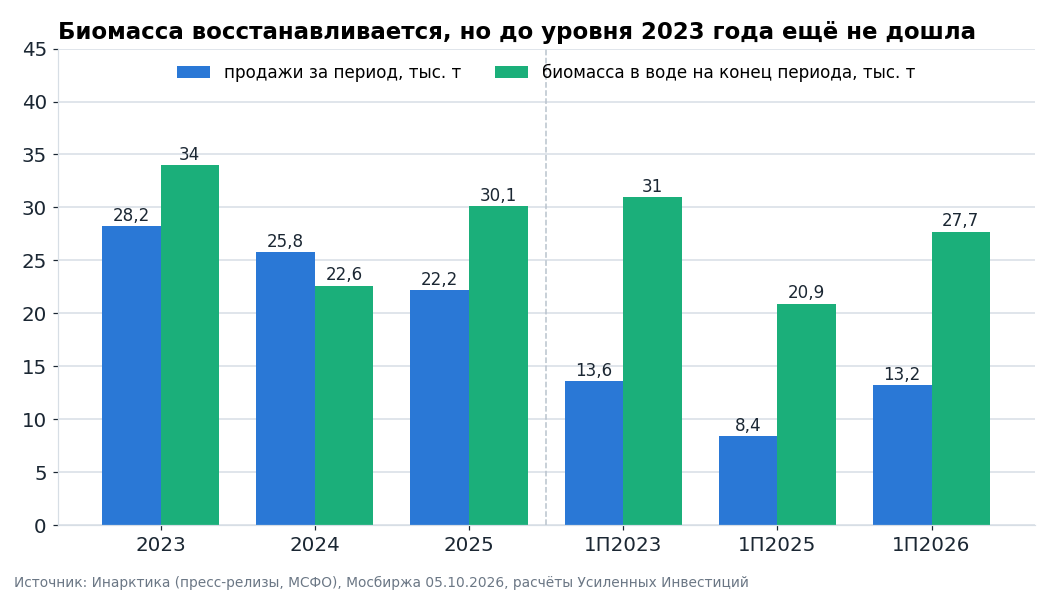
В секторе «Информационные технологии» оборот (GMV) Ozon достиг 1311 млрд ₽ за Q2 2026 (+36.8% г/г), поездки Whoosh — 56.5 млн за H1 2026 (+0.0% г/г), проданные минуты Делимобиля — 560 млн за Q2 2026 (г/г n/a), отгрузки Астры (без НДС) — 7.3 млрд ₽ за H1 2026 (г/г n/a). В строительстве стоимость контрактов Эталона составила 23.2 млрд ₽ за Q2 2026 (г/г n/a). В сельском хозяйстве биомасса в воде Инарктики — 27.7 тыс. т за H1 2026 (+32.5% г/г). В химии агрохимия Фосагро — 12.2 млн т за FY 2025 (+3.4% г/г).
В предстоящей отчётности стоит следить за тем, как положительная динамика г/г в финансах, рознице, металлургии, IT (Ozon) и сельском хозяйстве отражается на марже и денежном потоке, а также за отсутствием сравнений г/г (n/a) у НЛМК, Русала, Норникеля, Новатэка, Делимобиля, Астры, Эталона и LFL Магнита. Снижение пассажиров Аэрофлота на 4.2% г/г и добычи золота Полюса на 1.8% г/г требуют наблюдения, тогда как нулевая динамика поездок Whoosh (+0.0% г/г) и рост добычи золота Южуралзолота на 13.2% г/г задают контрастные ориентиры.
Облигации Рольфа дают 21-22% годовых к погашению при ключевой ставке 14%. Сам эмитент, АО "РОЛЬФ", зарабатывает и обслуживает свой долг с запасом. Премия в 7-8 процентных пунктов – плата за то, что над ним сидит холдинг, купивший компанию в 2024 году в кредит. Рольф по этому кредиту поручитель, а обслуживается он деньгами Рольфа и займами владельца. Короткие выпуски с погашением в январе и мае 2027 года мы считаем приемлемым риском для тех, кто сознательно берёт риск высокодоходных облигаций. Длинный 1Р09 до 2028 года зависит от того, как группа рефинансирует кредит на покупку, и здесь доходность выглядит скорее справедливой, чем щедрой.
Карточка эмитента с финансами по периодам и всеми выпусками: Рольф. Ниже – расчёты Усиленных Инвестиций по МСФО группы Рольф (АО "ПромАгроЛогистика") и отдельной МСФО АО "РОЛЬФ" за 2025 год и первое полугодие 2026 года, релизам АКРА, НКР и Эксперт РА, данным Мосбиржи и ФНС. Где цифра – наша оценка, это помечено.
Главное:
В августе 2024 года холдинг ПАЛ купил Рольф у государства за 34,8 млрд рублей. Деньги дал банк, а Рольф стал поручителем по этому кредиту (30,1 млрд рублей на конец 2025 года). Конечный владелец – Умар Кремлёв, президент Международной ассоциации бокса (IBA).
Собственные цифры эмитента хорошие: чистый долг к EBITDA 1,4x, прибыль 1,0 млрд рублей за полугодие, капитал 30 млрд. Но с учётом поручительства нагрузка на Рольф близка к групповой.
Вся группа с кредитом на покупку – другая картина. Чистый долг к EBITDA 3,8x, капитал минус 3,4 млрд, убыток 1,7 млрд за полугодие. Аудитор в обзоре отчётности указал на существенную неопределённость в способности группы продолжать деятельность.
Рольф платит холдингу дивиденды, даже когда его собственный денежный поток отрицательный. Разницу закрывает владелец беспроцентными займами, к 30 июня их набралось на 9 млрд рублей.
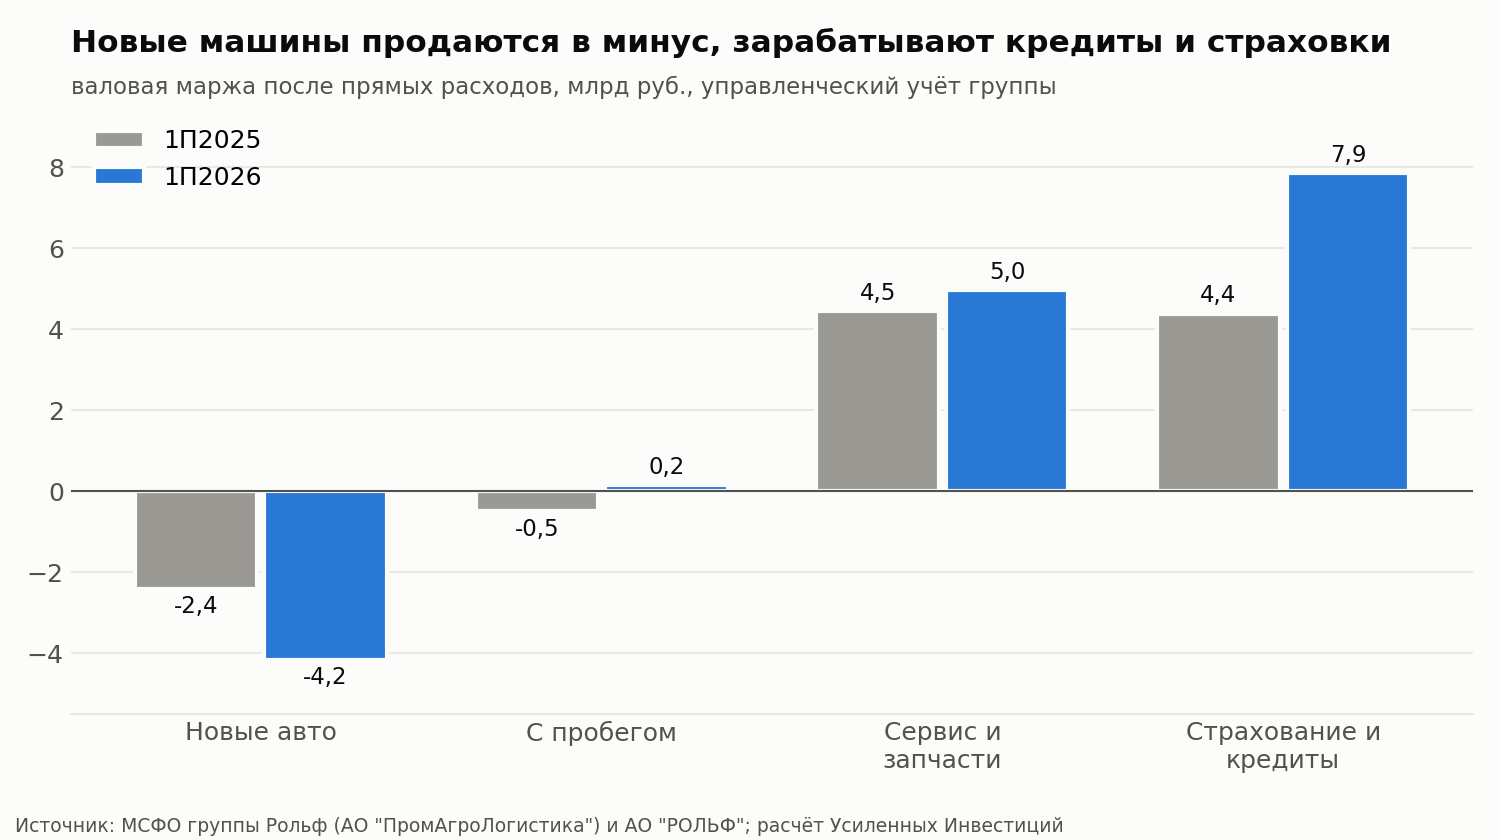
Новые машины группа продаёт с отрицательной маржой. Зарабатывают кредиты, страховки, сервис и машины с пробегом.
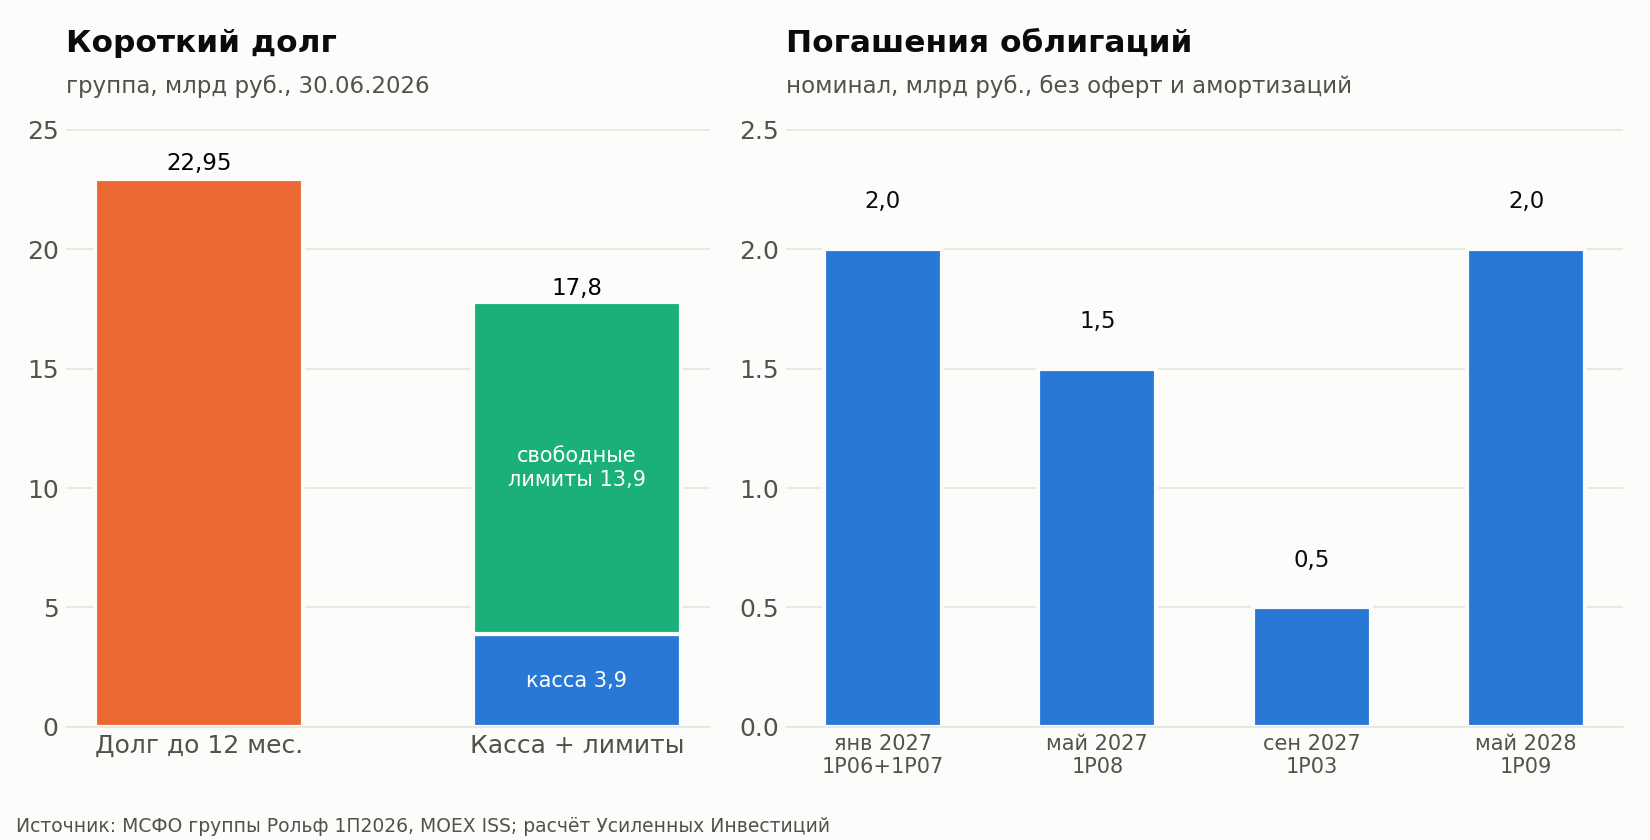
Облигаций всего 6 млрд из 51 млрд долга группы. Ближайшее погашение – 2 млрд в январе 2027 года при 13,9 млрд свободных банковских лимитов.
Рейтинги АКРА A-(RU) и НКР BBB+.ru. Эксперт РА за год понизил оценку на три ступени, а в сентябре 2026 года рейтинг отозвал.
Облигации выпускает операционная компания, а кредит на её покупку висит над ней
Факт. Рольф – крупнейший дилер Москвы и Петербурга, в 2026 году открыл филиалы в Краснодаре и Казани. В 2023 году акции у основателя Сергея Петрова изъяли в доход государства. В августе 2024 года Росимущество продало Рольф компании АО "Автомобильные технологии", которая на 99% принадлежит АО "ПромАгроЛогистика" (ПАЛ). Конечный бенефициар группы по МСФО – Умар Кремлёв, президент Международной ассоциации бокса (IBA) и заметная публичная фигура. Совета директоров у ПАЛ нет, у самого Рольфа независимых директоров тоже нет.
Покупатель заплатил 34,8 млрд рублей деньгами. Уставный капитал ПАЛ – 10 тысяч рублей, так что покупка сделана практически целиком в долг. Кредит российского банка с плавающей ставкой обеспечен всем имуществом и активами купленных компаний. По данным АКРА, кредит амортизируется до 2029 года, а на один банк приходится больше 80% банковского долга группы.
Для держателя облигаций это главное устройство всей истории. Облигации выпускает АО "РОЛЬФ", у которого собственный долг умеренный. Но обслуживать кредит холдинга, кроме Рольфа, нечем, и Рольф за него юридически отвечает. В бухгалтерской отчётности (РСБУ) АО "РОЛЬФ" за 2025 год, в пояснении об обеспечениях, раскрыто выданное поручительство на 30,09 млрд рублей (34,94 млрд на конец 2024 года, на конец 2023 года – менее 1 млн). Сумма до рубля совпадает со срочным кредитом группы с плавающей ставкой, то есть с кредитом на покупку. Значит, банк может требовать остаток этого кредита напрямую с Рольфа. В отдельной МСФО Рольфа это поручительство мы не нашли, а в материалах для инвесторов компания показывает нагрузку без него. Оценивать облигации Рольфа поэтому надо по метрикам группы, а не эмитента.
Для покупок в кредит это стандартная схема. Банк хочет прямого требования к компании, где лежат деньги и активы, поэтому купленная компания поручается за долг покупателя. На западном рынке держателей облигаций от этого обычно защищают условия выпуска: право продать бумаги по 101% номинала при смене владельца и ограничения на новые долги, поручительства и дивиденды. В ряде европейских стран корпоративное право к тому же ограничивает поручительство компании за долг, взятый на покупку её собственных акций. В России прямого запрета нет, такое поручительство одобряет единственный акционер, а в выпусках для частных инвесторов подобных ограничений обычно нет.
Нынешних держателей задним числом не обманули. Сделка закрылась 31.08.2024, а самый ранний из выпусков в обращении, 1Р03, размещён 24.09.2024, остальные позже. Претензия у нас к раскрытию. Поручительство на 30 млрд рублей видно только в таблице-картинке РСБУ, а в коммуникации компания делает упор на "операционный контур" с нагрузкой 1,3x.
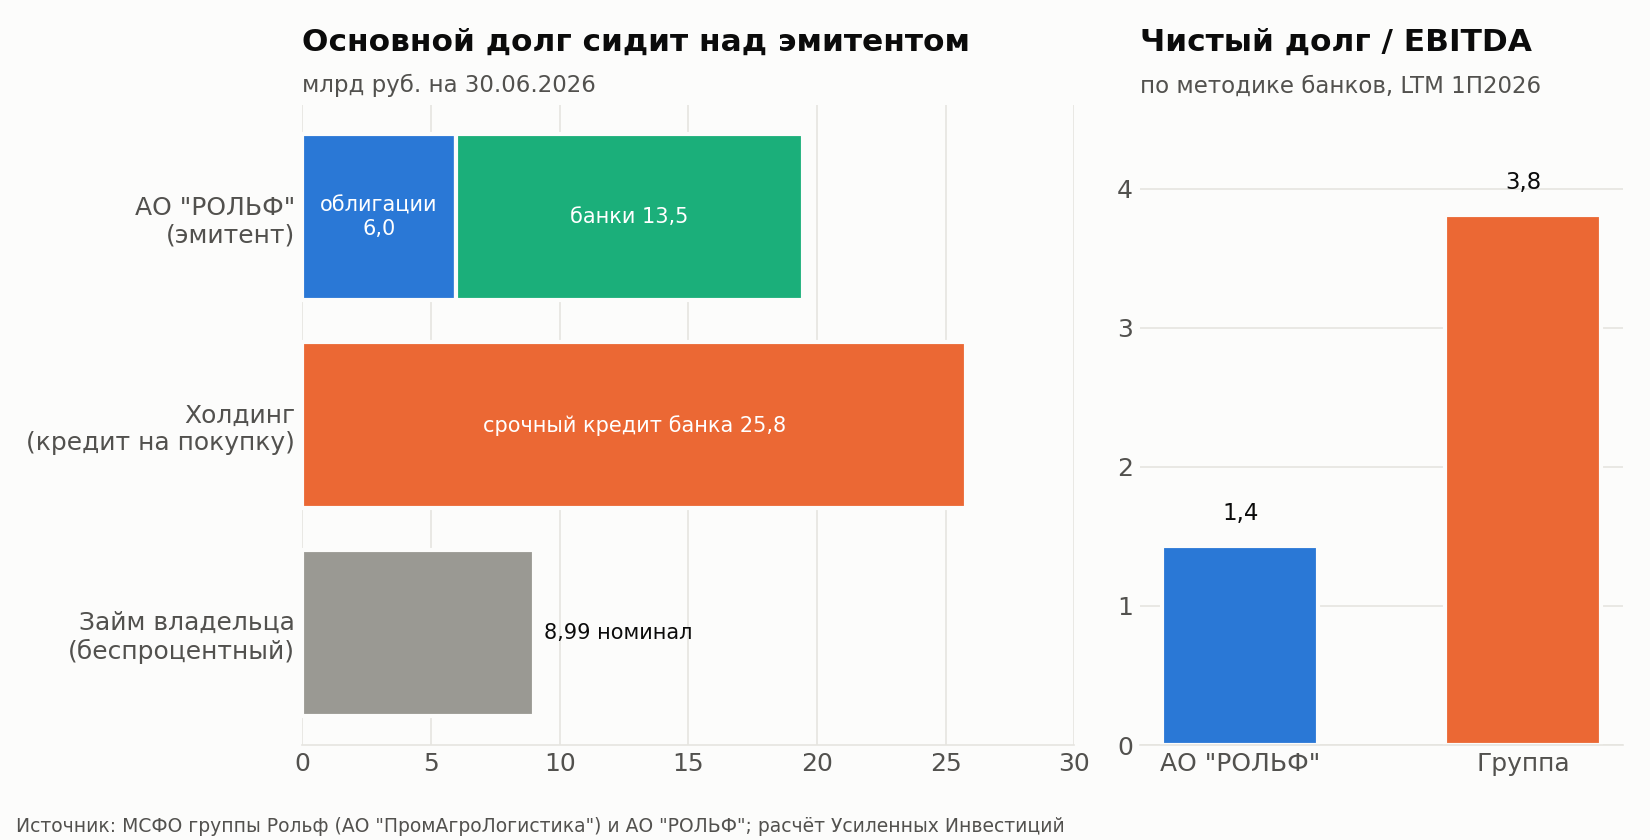
Долг на 30.06.2026. У эмитента 19,5 млрд (облигации и банковские линии), у холдинга 25,8 млрд срочного кредита на покупку, плюс беспроцентный заём владельца. Справа – чистый долг к скорректированной EBITDA по методике кредитных договоров, из МСФО эмитента и группы. Рольф – поручитель по кредиту холдинга.
Схема на пальцах: холдинг занял, Рольф поручился и платит
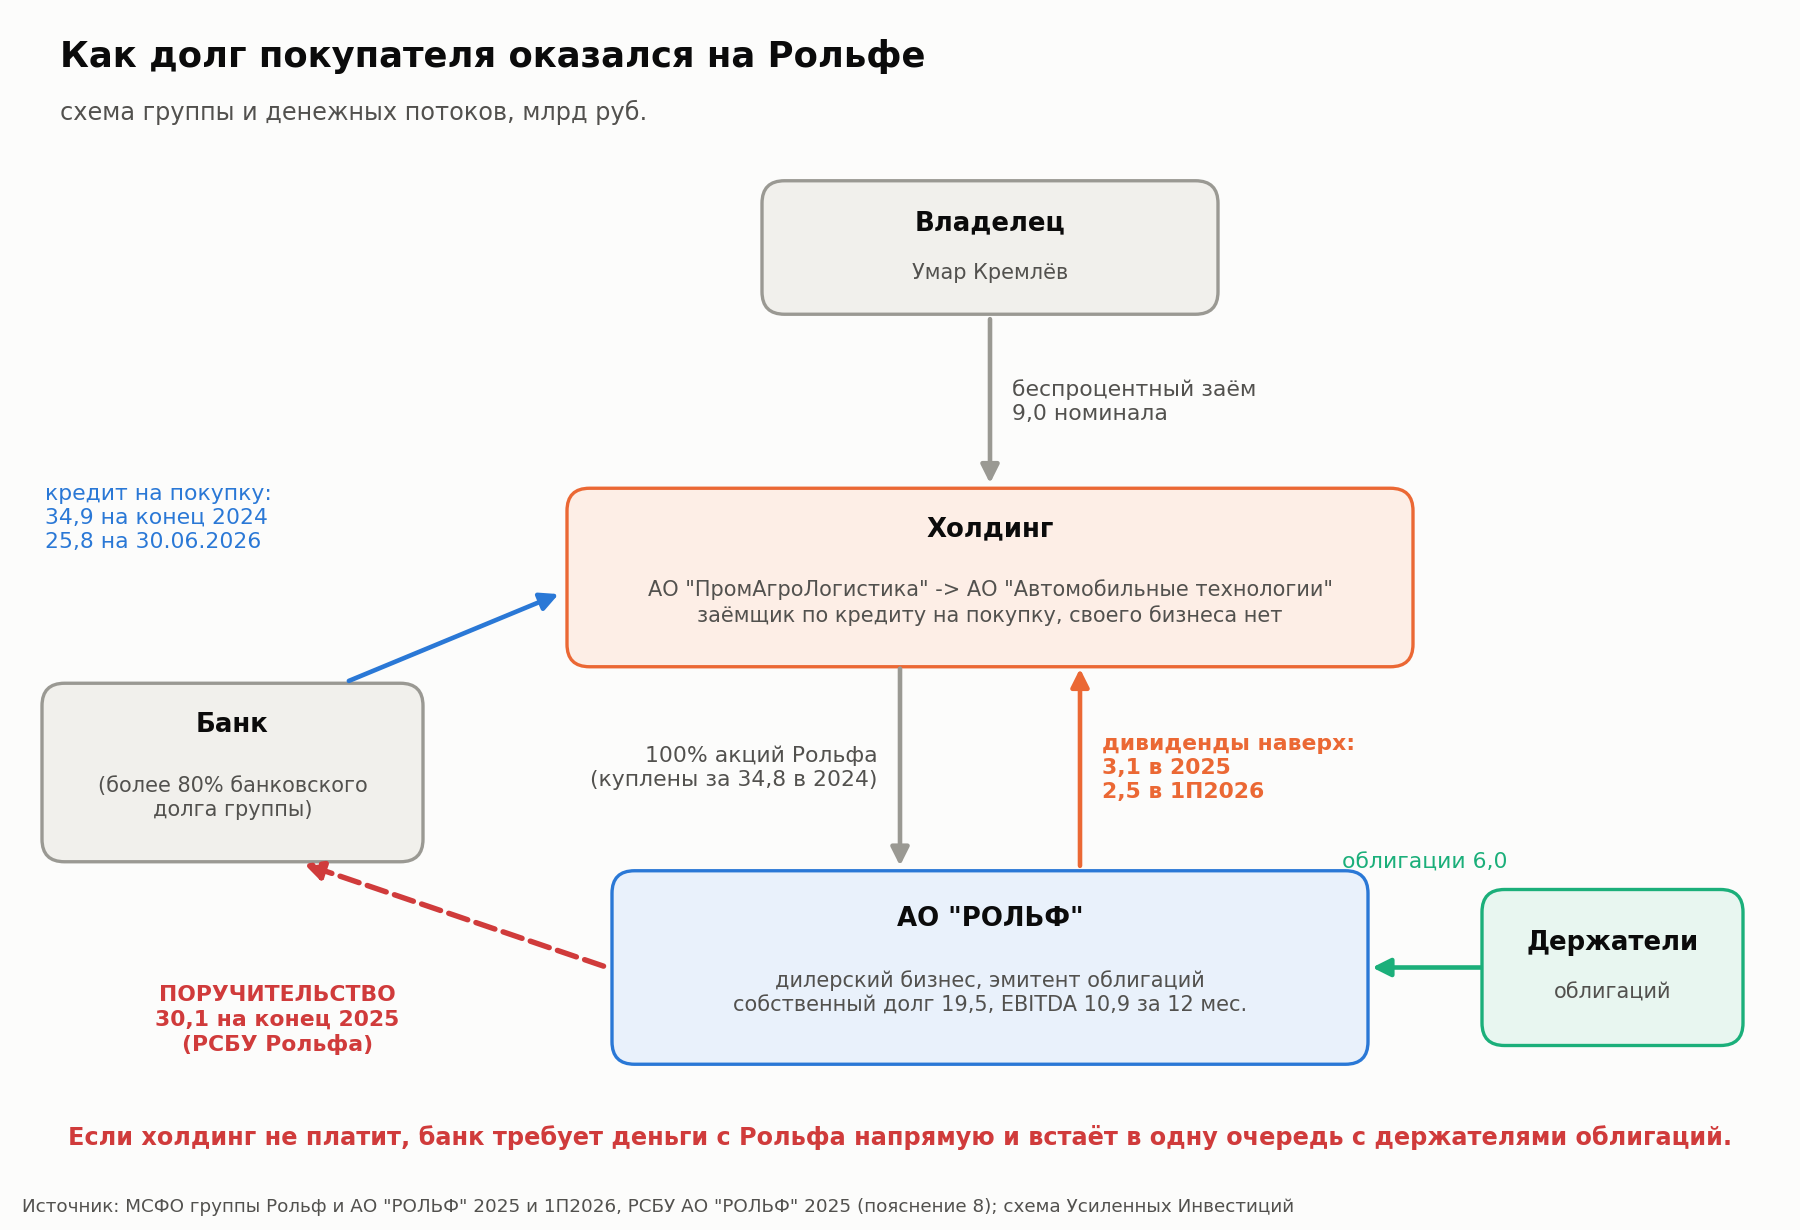
Структура группы и денежные потоки. Красная пунктирная стрелка – поручительство, то есть юридическое обязательство Рольфа заплатить банку, если не заплатит холдинг.
Как это работает по шагам:
Шаг 1. Покупка в долг. Холдинг без собственного бизнеса берёт кредит в банке и покупает у государства 100% акций Рольфа за 34,8 млрд рублей.
Шаг 2. Поручительство. Банк хочет, чтобы за кредит отвечал тот, у кого есть деньги. Рольф поручается: если холдинг не заплатит, банк вправе потребовать долг с Рольфа. По РСБУ на конец 2025 года поручительство составляет 30,1 млрд рублей.
Шаг 3. Обслуживание. Холдинг платит банку из дивидендов Рольфа (3,1 млрд выплачено в 2025 году и 2,5 млрд в первом полугодии 2026 года) и из беспроцентных займов владельца (9,0 млрд номинала).
Шаг 4. Если что-то пойдёт не так. Холдинг перестаёт платить, и банк приходит к Рольфу как к должнику. Требование на 26-30 млрд рублей встаёт в одну очередь необеспеченных кредиторов рядом с облигациями на 6 млрд, а платить по обоим придётся из одного и того же дилерского бизнеса.
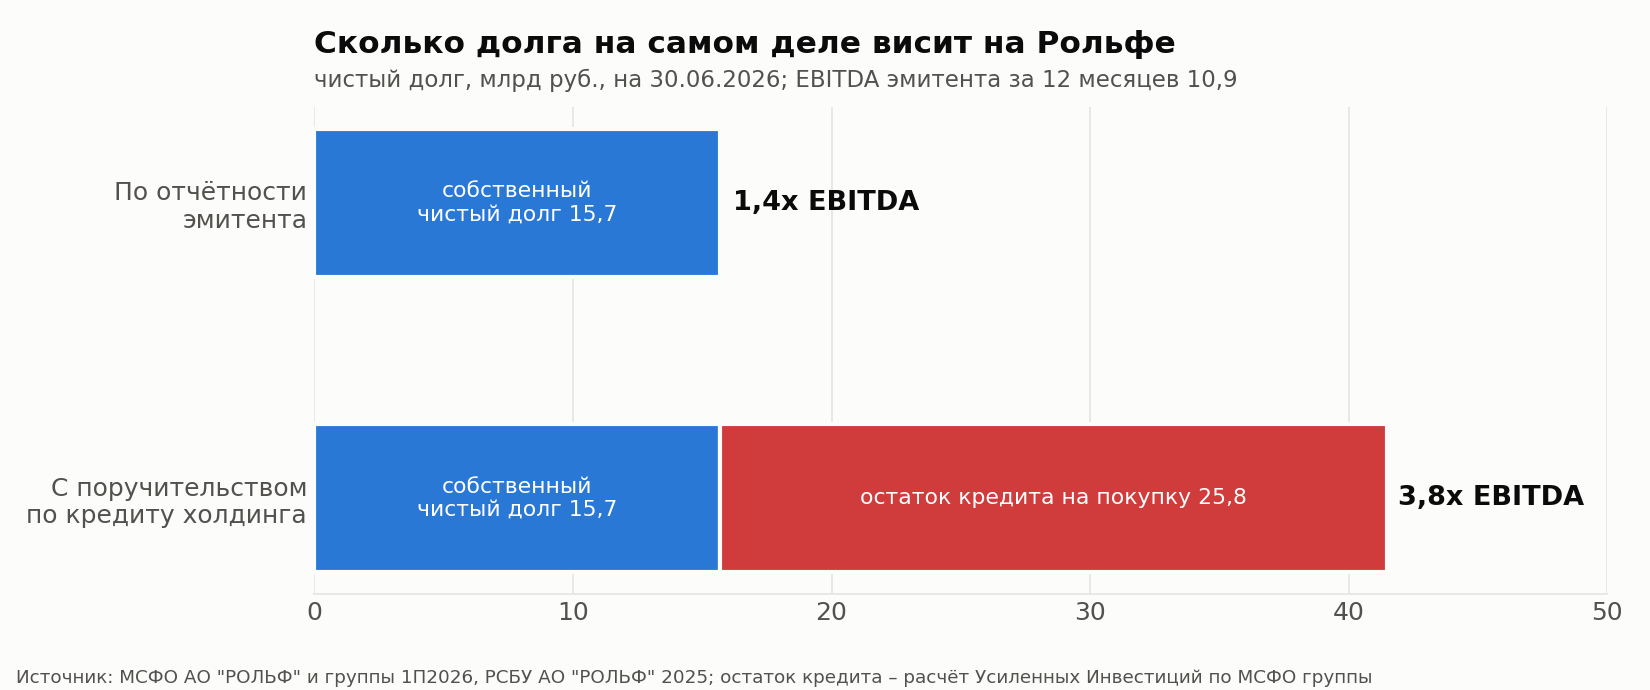
Чистый долг Рольфа без поручительства и с ним, в разах к EBITDA эмитента за 12 месяцев. Остаток кредита на покупку на 30.06.2026 – расчёт авторов по МСФО группы.
Расчёт авторов. В отчётности эмитента чистый долг 15,7 млрд рублей, это 1,4 годовой EBITDA. Если добавить остаток кредита на покупку, за который Рольф поручился, получается 41,5 млрд и 3,8 EBITDA, столько же, сколько у группы по методике банков. Поэтому для держателя облигаций Рольфа правильная точка отсчёта – цифры группы, а не эмитента.
Собственный долг Рольф обслуживает с запасом, но это без учёта поручительства
Факт, МСФО АО "РОЛЬФ" за первое полугодие 2026 года. Выручка 144,3 млрд рублей против 70,0 млрд годом ранее (часть роста дало присоединение дочек в августе 2025 года). Операционная прибыль 3,24 млрд против 0,76 млрд, финансовые расходы 2,04 млрд против 2,67 млрд. Чистая прибыль 1,01 млрд против убытка 0,95 млрд.
Долг эмитента на 30 июня составлял 19,5 млрд рублей: 13,5 млрд банковских линий и 6,0 млрд облигаций. За вычетом 3,8 млрд на счетах чистый долг 15,7 млрд. Скорректированная EBITDA за 12 месяцев без эффекта аренды составила 10,9 млрд, отношение 1,43x. Капитал эмитента 30,0 млрд, большую часть дают переоценённые здания и земля дилерских центров.
Расчёт и предположение авторов. За 12 месяцев до 30 июня операционная прибыль эмитента около 9,9 млрд при финансовых расходах около 4,0 млрд, покрытие около 2,5x. Если бы Рольф жил сам по себе, при таких цифрах его кредитное качество, на наш взгляд, было бы заметно выше нынешних рейтингов. Но сам по себе он не живёт: с поручительством по кредиту на покупку (около 26 млрд рублей остатка на 30 июня 2026 года, наша оценка по МСФО группы) нагрузка на Рольф близка к групповой, около 3,8x.
Группа с кредитом на покупку проценты пока не покрывает, аудитор предупреждает о рисках непрерывности
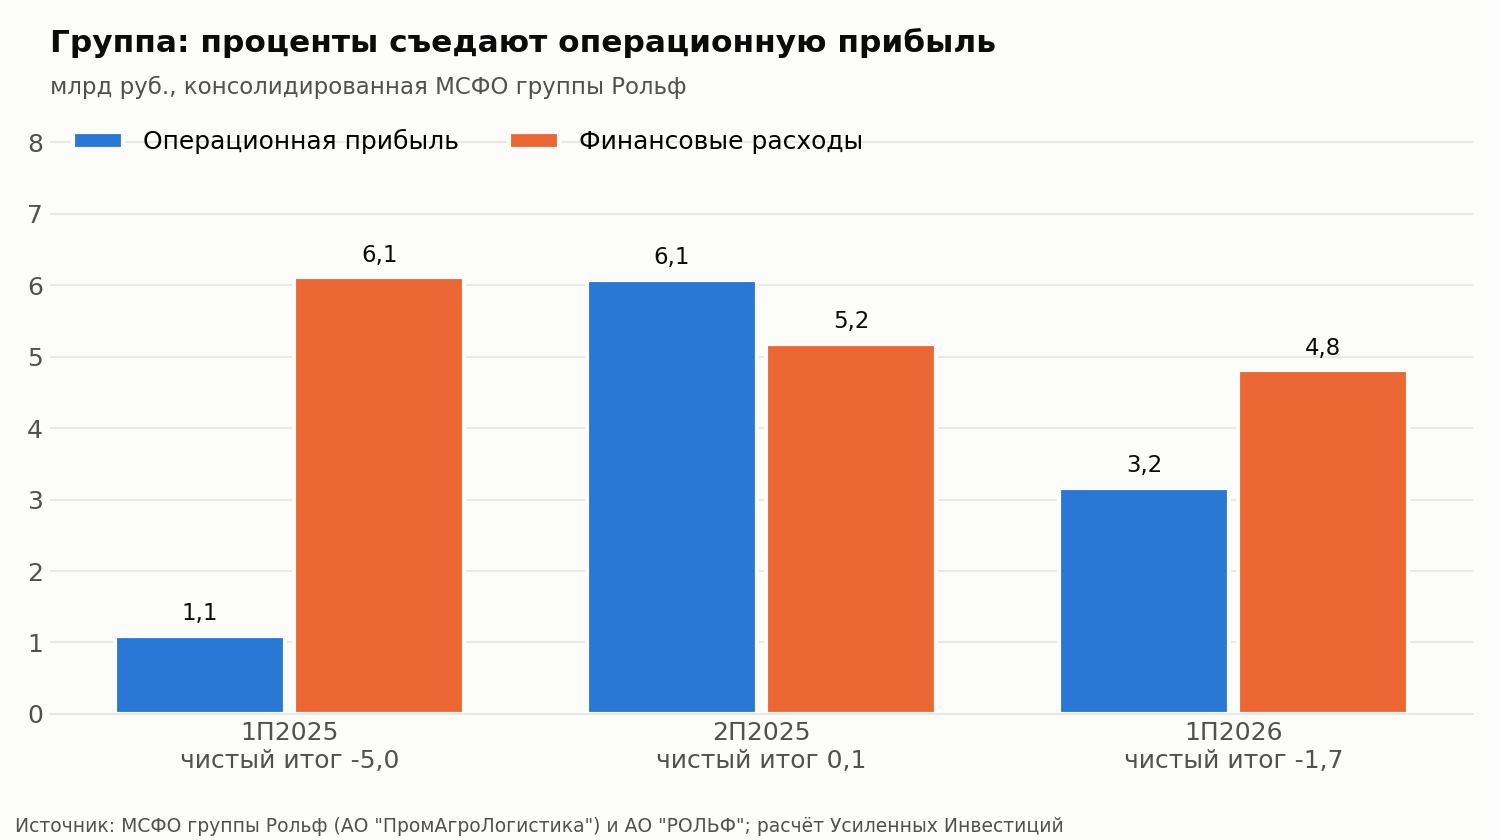
Факт, МСФО группы Рольф (АО "ПромАгроЛогистика"). 2025 год: выручка 244,1 млрд, операционная прибыль 7,17 млрд, финансовые расходы 11,29 млрд, чистый убыток 4,95 млрд. Первое полугодие 2026 года: выручка 144,3 млрд (+61%), операционная прибыль 3,16 млрд, финансовые расходы 4,81 млрд, убыток 1,74 млрд против 5,01 млрд годом ранее.
Операционная прибыль и финансовые расходы группы по полугодиям, МСФО. Во втором полугодии 2025 года группа вышла в ноль, в первом полугодии 2026 года снова убыток, но втрое меньше, чем годом ранее.
Расчёт авторов. За 12 месяцев до 30 июня 2026 года операционная прибыль группы 9,25 млрд, финансовые расходы 9,99 млрд, покрытие 0,93x. По EBITDA (11,4 млрд) против уплаченных процентов (9,6 млрд) покрытие 1,19x. Операционный денежный поток после уплаты процентов за те же 12 месяцев отрицательный, минус 1,8 млрд, в первую очередь из-за роста запасов на 6,4 млрд в первом полугодии.
Аудитор группы АО "Юникон" в обзоре отчётности за первое полугодие 2026 года обратил внимание на существенную неопределённость в способности группы продолжать деятельность. Причины перечислены в самой отчётности: отрицательные чистые активы, убыток, отрицательный операционный поток, операционная прибыль не покрывает финансовые расходы. Руководство отвечает, что убыток сократился на 35%, проценты снижаются вместе с долгом и ключевой ставкой, а от кредиторов получены письменные отказы от санкций и досрочного взыскания (вейверы). Финансовые ковенанты, по словам компании, соблюдены, вейверы касаются нефинансовых условий.
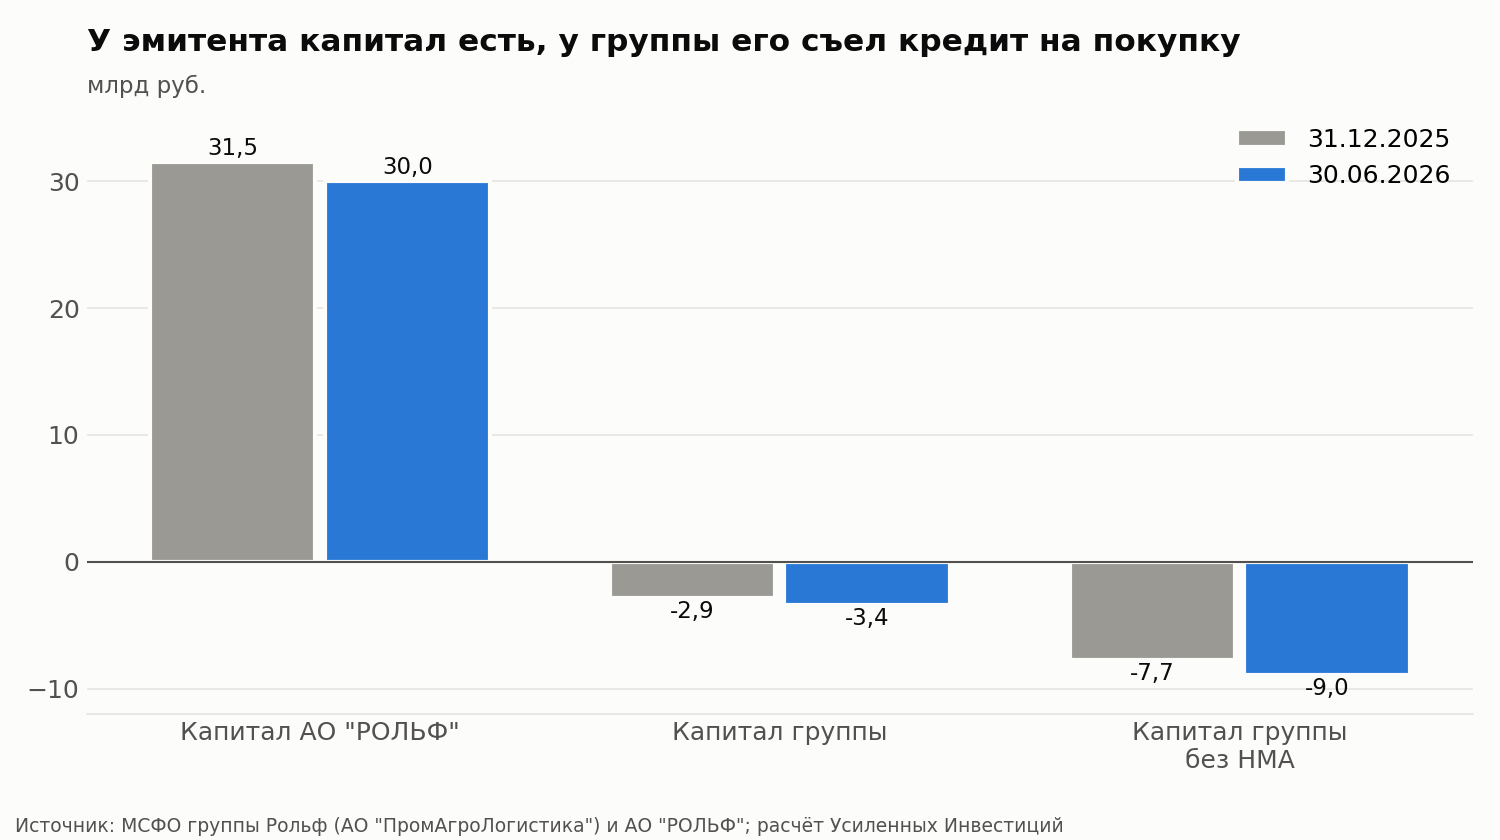
Отрицательный капитал группы – прямое следствие покупки в долг. Отрицательного гудвила при покупке почти не было (1,4 млн рублей), а все потери последующих лет легли на капитал, который изначально был нулевым.
Капитал эмитента и группы. Без нематериальных активов (5,5 млрд рублей, в основном программное обеспечение и торговые марки) капитал группы на 30.06.2026 – минус 9,0 млрд. Расчёт авторов по МСФО.
Деньги Рольфа уходят наверх, а владелец докладывает беспроцентными займами
Факт. АО "РОЛЬФ" выплатило единственному акционеру 3,11 млрд рублей дивидендов в 2025 году и 2,47 млрд в первом полугодии 2026 года. В том же полугодии операционный поток эмитента был отрицательным (минус 0,68 млрд), а кредиты выросли на 4,4 млрд. Дивиденды за полугодие оказались в 2,5 раза больше полугодовой прибыли по МСФО.
Бенефициар со своей стороны выдал группе беспроцентный заём: 4,7 млрд рублей номинала на конец 2025 года и 8,99 млрд на 30 июня 2026 года, плюс 0,5 млрд материальной помощи. В отчётности заём отражён по справедливой стоимости 3,5 млрд, разница в 3,0 млрд проведена как взнос в капитал. Срочный кредит группы на покупку за полугодие сократился примерно с 30 до 26 млрд.
Предположение авторов. Схема выглядит так: банк по кредиту на покупку гасится частично дивидендами Рольфа, частично деньгами владельца. Для облигаций это скорее позитивно, пока владелец продолжает вкладывать. Это прямое подтверждение поддержки, а не слова. Владелец – публичный человек, и отказ от поддержки одного из крупнейших дилеров страны, купленного у государства, обошёлся бы ему репутационно дорого. Пока он финансирует группу деньгами, сценарий, в котором владелец бросит компанию, мы считаем маловероятным. Но это наше предположение, а не обязательство: юридически владелец по долгам группы не отвечает. Но зависимость двусторонняя. Если владелец перестанет докладывать, холдингу придётся забирать у Рольфа больше, и операционная компания начнёт занимать под дивиденды. Именно это направление денег стоит отслеживать в каждом следующем отчёте.
Займов, выданных Рольфом владельцу или связанным компаниям, в отчётности нет: на 30 июня 2026 года остаток расчётов по займам со связанными сторонами нулевой. Деньги уходят наверх через дивиденды, а риск приходит вниз через поручительство. Оговоримся, что расходы по прочим операциям со связанными сторонами в первом полугодии 2026 года составили 0,26 млрд рублей административных расходов, их содержание не раскрыто.
Новые машины продаются в минус, зарабатывают кредиты, страховки и сервис
Факт, управленческий учёт группы (примечание о сегментах). В первом полугодии 2026 года сегмент новых машин после прямых расходов дал минус 4,16 млрд рублей валовой маржи при выручке 64,3 млрд. Год назад было минус 2,42 млрд. Машины с пробегом вышли в небольшой плюс (0,16 млрд), сервис и запчасти дали 4,96 млрд, страхование и кредитование принесли 7,87 млрд против 4,39 млрд годом ранее.
Валовая маржа сегментов группы после себестоимости и прямых расходов на доставку, рекламу и персонал, управленческий учёт. В бухгалтерской отчётности (РСБУ) валовой убыток по новым машинам меньше, 0,23 млрд, потому что там не вычтены прямые расходы.
Модель понятна: новая машина – повод продать кредит, страховку и потом обслуживание. По словам компании, больше 70% продаж идут в кредит. Отсюда главный операционный риск. Доход группы зависит от объёма автокредитов и комиссий банков-партнёров. Если кредитование сожмётся или комиссии урежут, дыру в марже на новых машинах закрывать будет нечем.
Запасы на 30 июня составили 29,4 млрд рублей, из них 23,3 млрд машин. С начала года они выросли на 6,4 млрд, и это главная причина отрицательного денежного потока. Часть закупок профинансирована отсрочками поставщиков: 7,1 млрд против 5,0 млрд на начало года.
Рынок восстанавливается после провала 2025 года, но маржа дилеров остаётся тонкой
Факт. Продажи новых легковых машин в России в 2025 году упали на 15,6%, до 1,33 млн штук (Автостат). За девять месяцев 2026 года рынок вырос на 8%, до 968 тысяч. Рольф в 2025 году продал 37,5 тысячи новых машин (+14%), то есть забирал долю на падающем рынке. В первом полугодии 2026 года он продал 19,6 тысячи новых и 26,5 тысячи машин с пробегом.
С 1 декабря 2025 года утильсбор считается с учётом мощности двигателя, с 1 января 2026 года ставки проиндексированы ещё на 10-25%. Это поддерживает цены, но давит на спрос и делает выгоднее машины российской сборки. Рольф работает с азиатскими брендами по неэксклюзивным договорам, без привязки к одному производителю.
Маржа дилеров в отрасли держится около 1,5-2%, и по данным Российского автомобильного дилерского союза в 2024 году почти 60% дилеров были убыточны. Ключевая ставка снижена до 14%. Для Рольфа, у которого 38 млрд долга с плавающей ставкой, каждый процентный пункт ставки стоит примерно 0,4 млрд рублей процентов в год (расчёт авторов). Снижение ставки – самый сильный аргумент в пользу улучшения метрик в 2026-2027 годах.
Компания ориентирует рынок на EBITDA 11,4 млрд рублей за 2026 год (Интерфакс, ПМЭФ, июнь 2026, прогноз менеджмента). За первое полугодие скорректированная EBITDA группы составила 4,3 млрд, так что для прогноза нужно 7,1 млрд во втором полугодии. Во втором полугодии 2025 года было 7,1 млрд, так что прогноз требует повторить прошлогодний результат при более дорогих запасах. Цель достижима, но без запаса.
Облигации – малая часть долга. Главный вопрос в продлении банковских линий
Факт. Долг группы на 30 июня 2026 года составил 50,7 млрд рублей, из них 6,0 млрд облигаций, 13,3 млрд возобновляемых линий и 31,5 млрд срочных кредитов, в том числе кредит на покупку и беспроцентный заём владельца. Со сроком до 12 месяцев из них 23,0 млрд. Денег на счетах 3,9 млрд, неиспользованных банковских лимитов 13,9 млрд, ещё 7,7 млрд – свободные лимиты финансирования поставок.
Слева – долг группы со сроком до года против денег и свободных банковских лимитов, МСФО 1П2026. Справа – погашения облигаций по датам, все выпуски гасятся одним платежом, без оферт и амортизаций.
Расчёт авторов. Возобновляемые линии – это финансирование запасов машин, их обычно продлевают, пока машины продаются. Поэтому главный риск не в облигациях на 2 млрд в январе 2027 года, а в том, продолжит ли основной банк продлевать линии и терпеть нефинансовые нарушения ковенантов. Пока он даёт вейверы и держит открытыми 13,9 млрд неиспользованных лимитов. Платежи по облигациям до сентября 2027 года с купонами составят около 4,9 млрд рублей (расчёт авторов), это примерно треть свободных лимитов.
В залоге под кредиты находятся 5,3 млрд рублей зданий и земли и 7,6 млрд запасов на 30 июня 2026 года, под ними 12,0 млрд кредитов. По этим активам банки стоят впереди облигационеров, облигации необеспеченные. Всего по РСБУ на конец 2025 года Рольф выдал залогов на 13,6 млрд рублей, за чьи именно обязательства, не указано. По поручительству банк холдинга – прямой кредитор Рольфа и по общему правилу стоит в одной очереди с держателями облигаций.
Рейтинги: A- от АКРА и BBB+ от НКР, Эксперт РА за год понизил на три ступени и ушёл
АКРА: A(RU) в августе 2025 года, 04.08.2026 понижен до A-(RU), прогноз стабильный. Собственная кредитоспособность оценена на bbb+, ещё одна ступень добавлена за поддержку бенефициара. Поводы для понижения по версии агентства: долг к FFO выше 5x, FFO к процентам ниже 1x, маржа FFO ниже 5% (сейчас 5,05%, то есть на границе).
НКР: 31.03.2026 присвоен BBB+.ru, прогноз стабильный, тоже с учётом роли бенефициара в погашении кредита на покупку.
Эксперт РА: ruA в начале 2025 года, 11.02.2025 понижен до ruBBB+, 06.02.2026 до ruBBB с развивающимся прогнозом. 03.09.2026 рейтинг отозван в связи с окончанием договора и нехваткой информации для применения методологии.
Отзыв рейтинга без последнего пересмотра мы читаем как негативный сигнал, хотя и не тревожный: два других агентства рейтинги сохраняют. Для части фондов с ограничениями по рейтингам это сужает круг покупателей бумаги.
Налоги и суды: недоимок нет, история с прежним владельцем закрыта приговором
Факт. По открытым данным ФНС на 25.09.2026 у АО "РОЛЬФ" нет недоимки, пеней и штрафов. Картотеку арбитражных дел проверить автоматически не удалось. В отчётности группы есть стандартная оговорка о рисках трансфертного ценообразования, конкретных налоговых претензий не раскрыто.
Сергея Петрова 17.08.2026 Черёмушкинский суд Москвы заочно приговорил к 9 годам за вывод около 4 млрд рублей из компании (Интерфакс), защита обжалует. Претензий нынешней группе в связи с этим делом мы не нашли.
Доходность 21-22%: плата за структуру сделки, а не за слабый бизнес
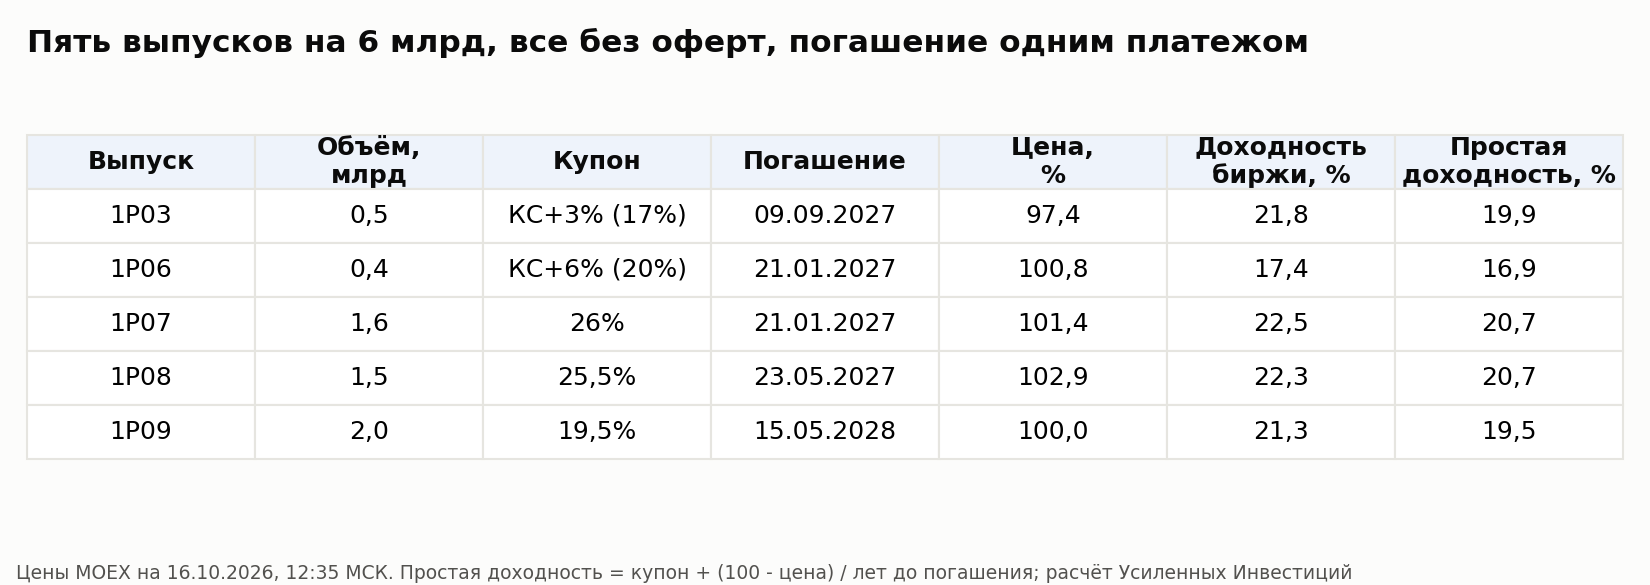
Пять выпусков Рольфа в обращении. Простая доходность считается одинаково для фиксированных и плавающих купонов, это то, что держатель получает в руку без реинвестирования.
Расчёт авторов. Три ликвидных выпуска 1Р07, 1Р08 и 1Р09 торгуются с доходностью к погашению 21,3-22,5%, простая доходность 19,5-20,7%. Флоатер 1Р03 (ключевая плюс 3%) стоит ниже номинала, 97,4%, рынок требует премию к ставке выше, чем заложено в купоне. Маленький 1Р06 (ключевая плюс 6%) торгуется редко.
Фиксированные купоны 25,5-26% у 1Р07 и 1Р08 рынок уже переоценил: цены выше номинала, и при погашении держатель теряет премию. Для бумаг рейтинговой категории BBB+/A- премия 7-8 процентных пунктов к ключевой ставке – верхняя граница рынка, но и структура здесь хуже обычной: отрицательный капитал группы, предупреждение аудитора, дивиденды наверх, поручительство эмитента по кредиту на покупку.
Основные риски
Отказ владельца от поддержки. Без новых беспроцентных займов кредит на покупку будет обслуживаться только дивидендами Рольфа, и операционной компании придётся занимать под выплаты.
Позиция основного банка. Один банк держит больше 80% банковского долга группы, а Рольф – поручитель по его кредиту на покупку. Если банк откажется продлить линии или потребует досрочного погашения по нарушенным нефинансовым ковенантам, требование на 26-30 млрд рублей придёт к Рольфу напрямую.
Автокредитование. Прибыль дают комиссии по кредитам и страховкам. Ужесточение условий для заёмщиков или снижение агентских комиссий бьёт напрямую в единственный большой источник маржи.
Запасы. 23 млрд рублей в машинах при отрицательной марже на новых автомобилях. Новое падение спроса означает уценку и дальнейшие скидки.
Ставка. 38 млрд долга с плавающей ставкой. Если цикл снижения ключевой остановится, ожидаемое улучшение покрытия не случится.
Раскрытие. МСФО за первое полугодие 2026 года опубликована в раскрытии на e-disclosure, но на странице для инвесторов на сайте компании её на 16.10.2026 нет. В коммуникации компания делает упор на "операционный контур" без кредита на покупку (чистая прибыль 2,87 млрд и долг 1,3x за 2025 год), хотя платить по долгам придётся всей группе. Поручительство на 30 млрд рублей видно только в РСБУ.
Что из этой истории стоит забрать в свою практику
Смотрите, кто стоит над эмитентом. Финансы операционной компании могут быть чистыми, а долг на её покупку висит этажом выше. В таких сделках (LBO) отчётность всей группы важнее отчётности эмитента.
Ищите поручительства в РСБУ. Операционная компания может отвечать по кредиту холдинга, даже если в её МСФО об этом ни слова. В бухгалтерской отчётности есть обязательное пояснение "Обеспечения обязательств". У Рольфа там 30 млрд рублей поручительства, которых нет ни в МСФО эмитента, ни в материалах для инвесторов.
Дивиденды при отрицательном денежном потоке – сигнал. Когда компания платит наверх больше прибыли и одновременно наращивает долг, деньги кредиторов фактически уходят акционеру.
Поддержка владельца видна в отчёте о движении денег. Беспроцентные займы и взносы в капитал – проверяемый факт. Обещания поддержки без денежных потоков ничего не стоят.
Читайте раздел аудитора "Важные обстоятельства". Предупреждение о непрерывности деятельности не означает дефолт, но означает, что компания живёт на согласии кредиторов.
Отзыв рейтинга после серии понижений – повод перепроверить. Он не значит, что новая оценка была бы хуже, но рынок её уже не узнает.
Сравнивайте доходности простым способом. Купон плюс разница цены и номинала на год до погашения показывает, что останется в руках. Бумага с купоном 26% по цене 103% даёт около 21%, а не 26%.
Рольф как бизнес – лидер рынка, который в 2025 году рос на падающем рынке, вышел в прибыль на уровне эмитента и снижает процентную нагрузку вместе со ставкой. Проблема в покупке компании в кредит. Убыток, отрицательный капитал группы и предупреждение аудитора – следствие этой конструкции, а не провала продаж. Держится она на двух опорах: банк продлевает линии и даёт вейверы, владелец докладывает беспроцентные деньги. Пока обе работают, облигации на 6 млрд при 50 млрд долга группы обслуживаются без напряжения.
В консервативную часть портфеля эти облигации мы бы не брали. Короткие 1Р07 и 1Р08 до мая 2027 года при простой доходности около 20,7% – приемлемый риск в части портфеля, отведённой под высокодоходные бумаги. 1Р09 до мая 2028 года за 19,5-21,3% несёт риск рефинансирования кредита на покупку, и здесь премия выглядит скорее справедливой, чем щедрой.
Что смотреть дальше: отчётность за 2026 год (выход на прогноз EBITDA 11,4 млрд, динамика запасов); размер дивидендов Рольфа наверх; продолжение займов владельца; сохранение вейверов банков; решения АКРА и НКР; ключевую ставку 23 октября; погашение 1Р06 и 1Р07 на 2 млрд рублей 21 января 2027 года.
Источники и оговорки
Консолидированная финансовая отчётность АО "ПромАгроЛогистика" (группа Рольф) по МСФО за 2025 год с аудиторским заключением АО "Юникон" и промежуточная сокращённая за первое полугодие 2026 года с заключением по обзорной проверке от 28.08.2026 – раскрытие эмитента.
Финансовая отчётность АО "РОЛЬФ" по МСФО за 2025 год и первое полугодие 2026 года – раскрытие эмитента.
Бухгалтерская отчётность АО "РОЛЬФ" за 2025 год, пояснение 8 "Обеспечения обязательств" – раскрытие эмитента.
АКРА, пресс-релиз от 04.08.2026; НКР, пресс-релиз от 31.03.2026; Эксперт РА, релизы от 11.02.2025, 06.02.2026 и 03.09.2026.
Цены, доходности и условия выпусков на 16.10.2026 – MOEX ISS. Прогноз EBITDA и доля продаж в кредит – Интерфакс, 16.06.2026; РСБУ за первое полугодие 2026 года – Интерфакс, 03.08.2026; приговор Петрову – Интерфакс, 17.08.2026.
Рынок новых машин – Автостат; утильсбор – Autonews; маржа дилеров – РОАД через Autonews; недоимки – открытые данные ФНС на 25.09.2026.
Покрытие процентов, показатели за 12 месяцев, простая доходность, капитал без нематериальных активов, чувствительность к ставке – расчёт авторов.
Разборы других эмитентов – в телеграм-канале Усиленные Инвестиции, карточки эмитентов с финансами по периодам – на портале.
Самолет платит по всем облигациям, но запаса денег у него нет, и судьба бумаг зависит от договорённостей с банками. ГК Самолет – один из крупнейших застройщиков страны, у него в обращении облигаций примерно на 68 млрд руб. В 2026 году компания прошла две оферты и погасила выпуск БО-П20, но дважды перечисляла деньги в депозитарий с опозданием. Холдинг, который выпускает облигации, на 30 июня держал на счетах 0,17 млрд руб. при долге 250 млрд. Платит он деньгами, которые поднимаются к нему от проектных дочек, и новыми займами. Аргументов за то, что банкам выгодно сохранить обслуживание публичного долга, достаточно. Гарантий этого в документах нет.
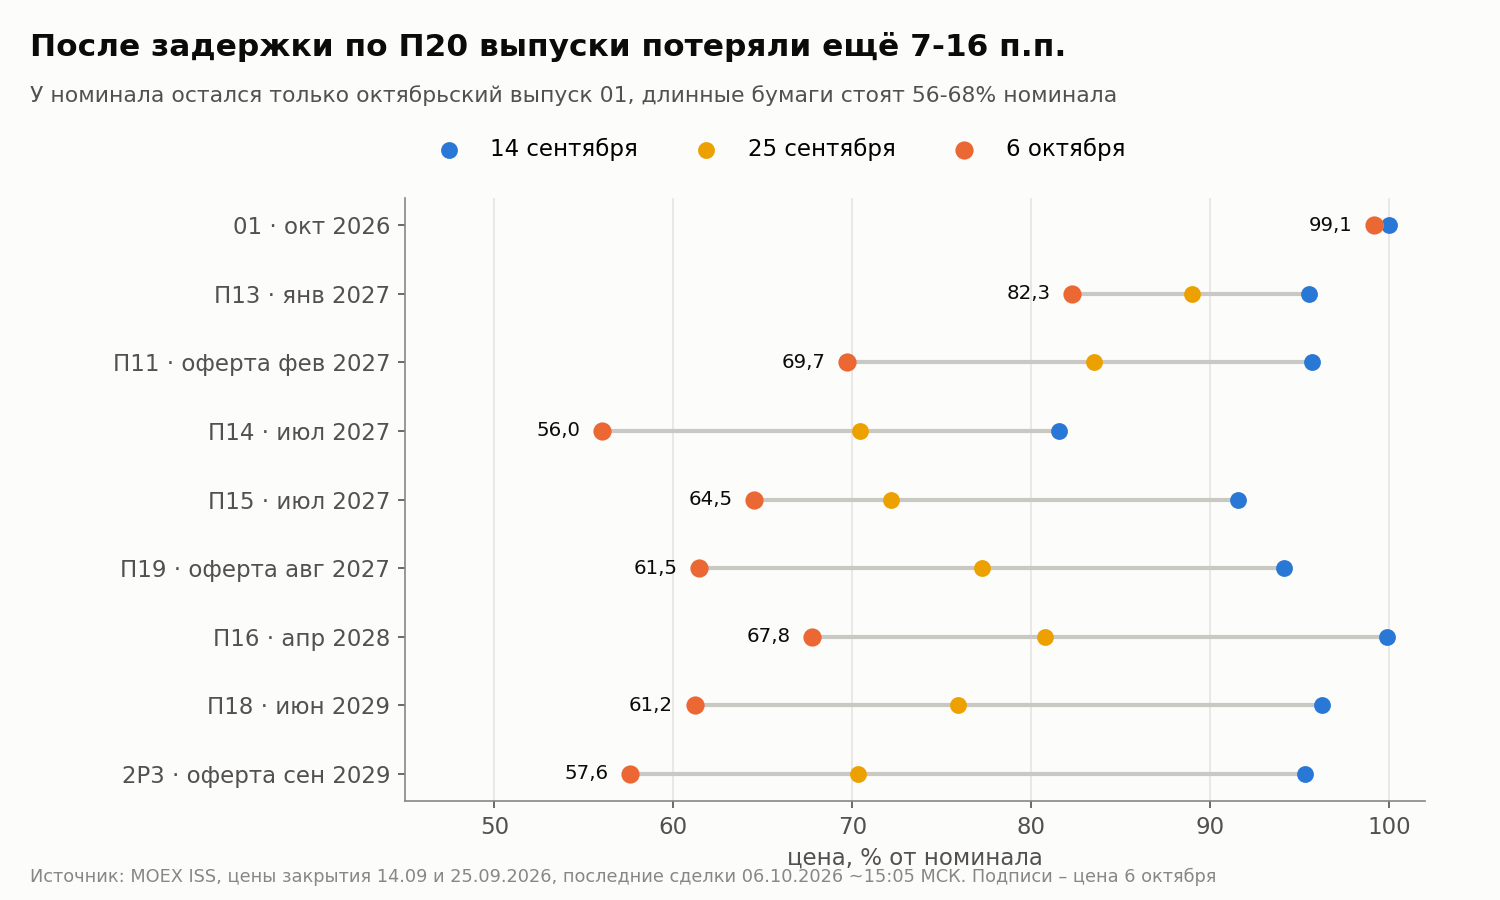
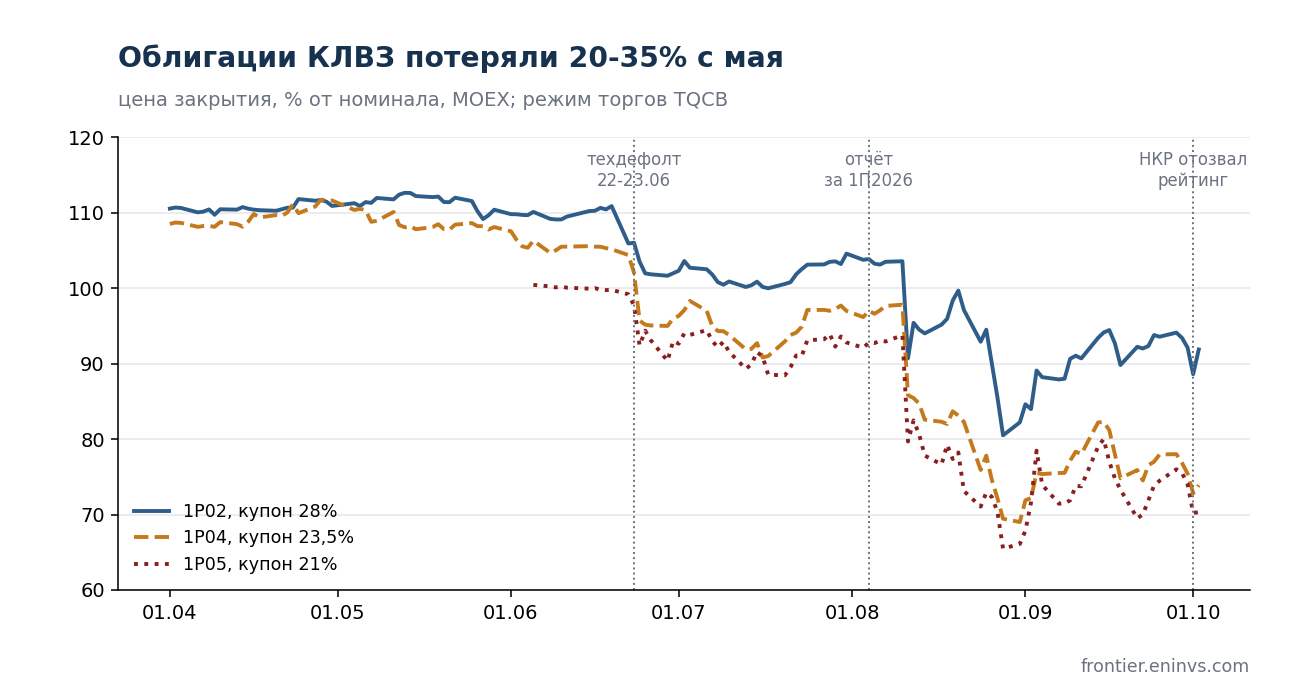
Рынок оценивает это так. Октябрьский выпуск 01 стоит у номинала. Январский БО-П13 – 82,3% номинала, февральская оферта БО-П11 – 69,7%, длинные выпуски – 56-68%.
Плюсы. Масштаб и интерес банков: только Сбер и ВТБ на конец 2025 года давали группе 360 млрд руб. Облигации составляют около 9% долга, их обслуживание обходится кредиторам недорого. Все оферты и погашения 2026 года пройдены, на эскроу-счетах 339 млрд руб., изъятый Квартал Марьино группа достраивает как подрядчик, рейтинг АКРА A-(RU) со стабильным прогнозом.
Минусы. Начисленные проценты за год (102 млрд) больше EBITDA (82 млрд), а две трети EBITDA – неденежный эффект эскроу. Долг без эскроу-покрытия 217 млрд руб., а не 113 млрд, как считает компания. Без нематериальных активов капитал группы отрицательный. У эмитента почти нет денег, есть поручительства по кредитам дочек на 1,44 трлн руб.
Ближайшие платежи: 30 октября – 1,5 млрд, 24 января – 9,3 млрд, 12 февраля – оферта до 6,4 млрд. До конца 2027 года с учётом купонов – около 59 млрд.
Расчёт авторов. Цены 6 октября закладывают шанс вовремя получить деньги по БО-П13 в 56-69%, по оферте БО-П11 – в 33-51%.
Что происходит: продажи упали, компания договаривается с банками
ГК Самолет строит жильё в Москве, Подмосковье, Петербурге и регионах. По данным ЕРЗ, которые приводит АКРА, на начало 2026 года у неё был самый большой объём текущего строительства среди российских девелоперов. Акции торгуются на Мосбирже с 2020 года, капитализация на 6 октября около 14 млрд руб. при долге 773 млрд.
Факт. Первое полугодие 2026 года группа закончила с выручкой 117,4 млрд руб. (-31% год к году) и чистым убытком 22,3 млрд. Финансовый директор Нина Голубничая на звонке с аналитиками 28 августа говорила, что продажи упали примерно на 15 п.п. сильнее рынка, и связала это с февральским письмом о господдержке. Тогда компания просила льготный кредит на 50 млрд руб. Прямую поддержку не выделили, обсуждались косвенные меры. 24 февраля Минфин сообщил, что по итогам проверки не увидел у группы предпосылок рисков финансовой неустойчивости.
В МСФО за полугодие компания пишет, что "ведет переговоры с ключевыми банками-кредиторами с целью реструктуризации существующего кредитного портфеля и снижения текущей долговой нагрузки". 17 сентября Коммерсант написал о возможных формах сделки со Сбербанком. Компания эту публикацию официально не подтверждает, по её словам, переговоры с банками идут конструктивно. Условия договорённостей не раскрыты.
Ключевые события по облигациям за последний год:
24 декабря 2025 – АКРА понизило рейтинг с A(RU) до A-(RU), прогноз стабильный;
3 февраля 2026 – по оферте БО-П13 погашено 15,2 млрд руб. из 24,5 млрд выпуска;
6 февраля – АКРА поставило рейтинг на пересмотр после обращения за господдержкой, 2 марта сняло статус пересмотра;
5 мая – технический дефолт по купонам трёх выпусков: деньги дошли до депозитария с опозданием на несколько часов, выплаты прошли в пределах льготного срока;
7 августа – по оферте БО-П15 погашено 3,1 млрд руб. из 5 млрд;
10 августа – фонд наследников сооснователя Михаила Кенина продал 18% акций фонду под управлением казахстанской Fonte Capital за 4,2 млрд руб.;
28 августа – отчётность за полугодие: переговоры о реструктуризации кредитов и нарушение ковенанта по одному кредиту на 3,0 млрд руб.;
14-16 сентября – тот же фонд продал почти весь пакет: сначала до 15%, затем до 10% и примерно до 5% (раскрыто 29 сентября, покупатели не названы);
28 сентября – погашение БО-П20 на 2,5 млрд руб.: купон пришёл полностью, номинал в срок – только 269 руб. из 1000, остаток – 29 сентября. НРД зафиксировал технический дефолт, компания объяснила задержку техническими причинами.
После 28 сентября выпуски с погашением после января подешевели ещё на 7-16 п.п. Рейтинговых действий после погашения БО-П20 на 6 октября мы не нашли.
Новый акционер надолго не задержался. Факт. 10 августа фонд Horizont, представляющий наследников сооснователя Михаила Кенина, продал 18% акций за 4,2 млрд руб. фонду под управлением казахстанской Fonte Capital. Уже 14-16 сентября этот фонд продал почти весь пакет, до примерно 5%: ровно в те дни, когда начали падать облигации. Кому ушли акции, не раскрыто, ниже 5% фонд может не сообщать об изменениях доли. На поддержку этого акционера рассчитывать не приходится, и для облигаций это скорее минус.
Что поддерживает облигации Самолета
Банкам выгоднее, чтобы группа достроила дома. На конец 2025 года крупнейшими кредиторами были Сбербанк (274,2 млрд руб., 30,6% долга) и ВТБ (85,9 млрд). Большая часть долга – проектные кредиты под конкретные стройки. Остановка строек ударила бы по самим банкам и по десяткам тысяч дольщиков, поэтому кредиторы заинтересованы в том, чтобы у компании хватало денег на завершение проектов.
Облигации – небольшая часть долга. В обращении примерно 68 млрд руб. облигаций по номиналу (на балансе с начисленными купонами – 74 млрд) из 773 млрд долга группы, около 9%. Сохранить их обслуживание кредиторам дешевле, чем разбираться с последствиями дефолта по публичному долгу.
Компания пока проходит все платежи. В 2026 году она погасила по офертам 18,3 млрд руб. (БО-П13 и БО-П15) и выпуск БО-П20 на 2,5 млрд, купоны выплачены полностью. Задержки были, но короткие, и формально технический дефолт не перешёл в дефолт.
Стройка в основном покрыта деньгами дольщиков. Факт. На эскроу-счетах на 30 июня лежало 338,8 млрд руб., это 61% проектных кредитов (556,7 млрд). По отрасли, по данным ЦБ за второй квартал, покрытие 65%. По покрытой части банк начисляет льготную ставку, близкую к нулю, а при сдаче домов деньги с эскроу идут на погашение кредитов.
Большой земельный банк. Земля на балансе стоит 372,6 млрд руб., из них 243,0 млрд – участки без разрешений на строительство. В эту стоимость входят капитализированные проценты, продаётся земля медленно (за полугодие на 4,9 млрд руб.), большая её часть заложена у банков. Но это реальный актив, под который можно договариваться о сроках.
Государство оставило Самолет строить изъятый у него проект. Квартал Марьино в Новой Москве (855 тыс. кв. м) по иску Генпрокуратуры к латвийскому Rietumu Banka, совладельцу проекта, перешёл государству, и группа списала его в отчётности. Весной 2026 года Самолет возобновил стройку уже в роли подрядчика, сообщила финансовый директор Нина Голубничая. Для облигационеров это скорее плюс. Группа остаётся поручителем по кредиту проекта на 13,2 млрд руб. и имеет обязательства перед примерно 1 600 покупателями, и достройка уменьшает эти риски. Кроме того, решение доверить стройку компании говорит о том, что власти не видят причин отстранять её от крупных проектов.
Рейтинг и позиция государства. АКРА держит рейтинг A-(RU) со стабильным прогнозом. Минфин в феврале не увидел у компании предпосылок финансовой неустойчивости.
Связанные стороны покупают облигации. Факт. Номинал облигаций группы у связанных сторон за полугодие вырос с 0,88 до 3,3 млрд руб. Связанными МСФО Самолета называет компании, связанные через старший руководящий персонал.
Снижение ключевой ставки помогает напрямую. Часть проектных кредитов, не покрытая эскроу, идёт по базовой ставке, привязанной к рыночной. Средняя ставка по портфелю 11,8%, и снижение ключевой ставки уменьшит процентные платежи.
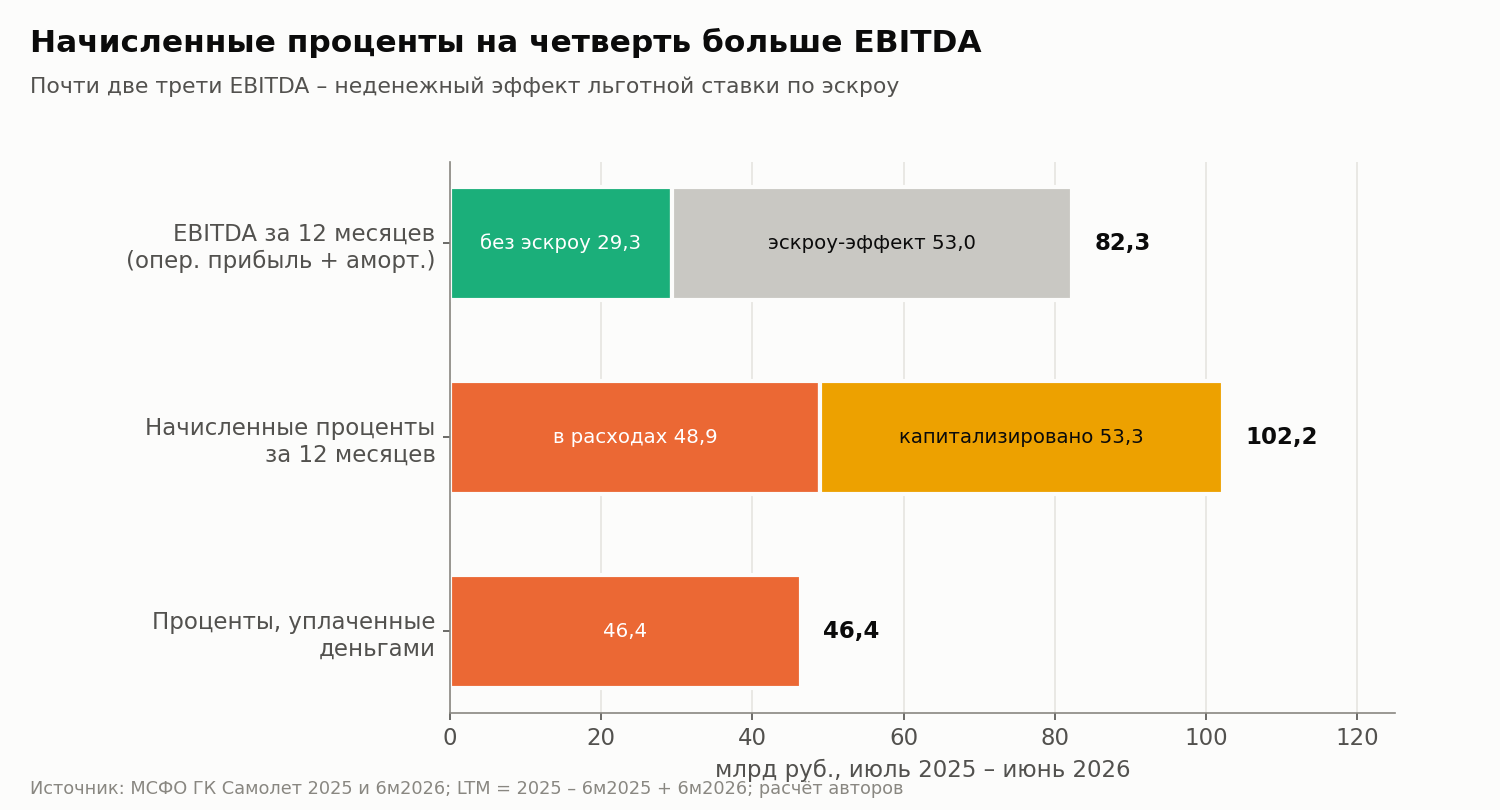
Бизнес не зарабатывает на проценты: EBITDA 82 млрд против 102 млрд начисленных процентов
За 12 месяцев до 30.06.2026. Эскроу-эффект – неденежная выручка, которую МСФО признаёт за счёт льготной ставки по проектным кредитам. EBITDA посчитана как операционная прибыль плюс амортизация.
Расчёт авторов. EBITDA за 12 месяцев до 30 июня (операционная прибыль плюс амортизация) составила 82,3 млрд руб. Скорректированная EBITDA компании выше, 109,4 млрд: компания добавляет к ней проценты, ранее капитализированные в себестоимость, обесценения и компенсации покупателям.
По МСФО застройщик признаёт в выручке экономию от эскроу, то есть разницу между рыночной и льготной ставкой по проектному кредиту. Живых денег эта выручка не приносит. За 12 месяцев эффект составил 53,0 млрд руб., без него EBITDA – 29,3 млрд.
Начисленные проценты за тот же период – 102,2 млрд руб.: 48,9 млрд прошли через расходы, 53,3 млрд капитализированы в стоимость строящихся объектов и земли. Деньгами уплачено 46,4 млрд, остальное копится в проектных кредитах и гасится при раскрытии эскроу.
Расчёт авторов. EBITDA покрывает начисленные проценты на 0,81x, без эскроу-эффекта – на 0,29x. Компания объясняет, почему убыток её не пугает: разрыв между прибылью и деньгами в девелопменте в среднем 3 года, и важно, чтобы будущая выручка от квартир на балансе покрыла накопленные расходы. Для группы, которая переживёт эти три года, логика верная. Для кредитора это значит, что сейчас долг обслуживается новыми займами и продажей активов.
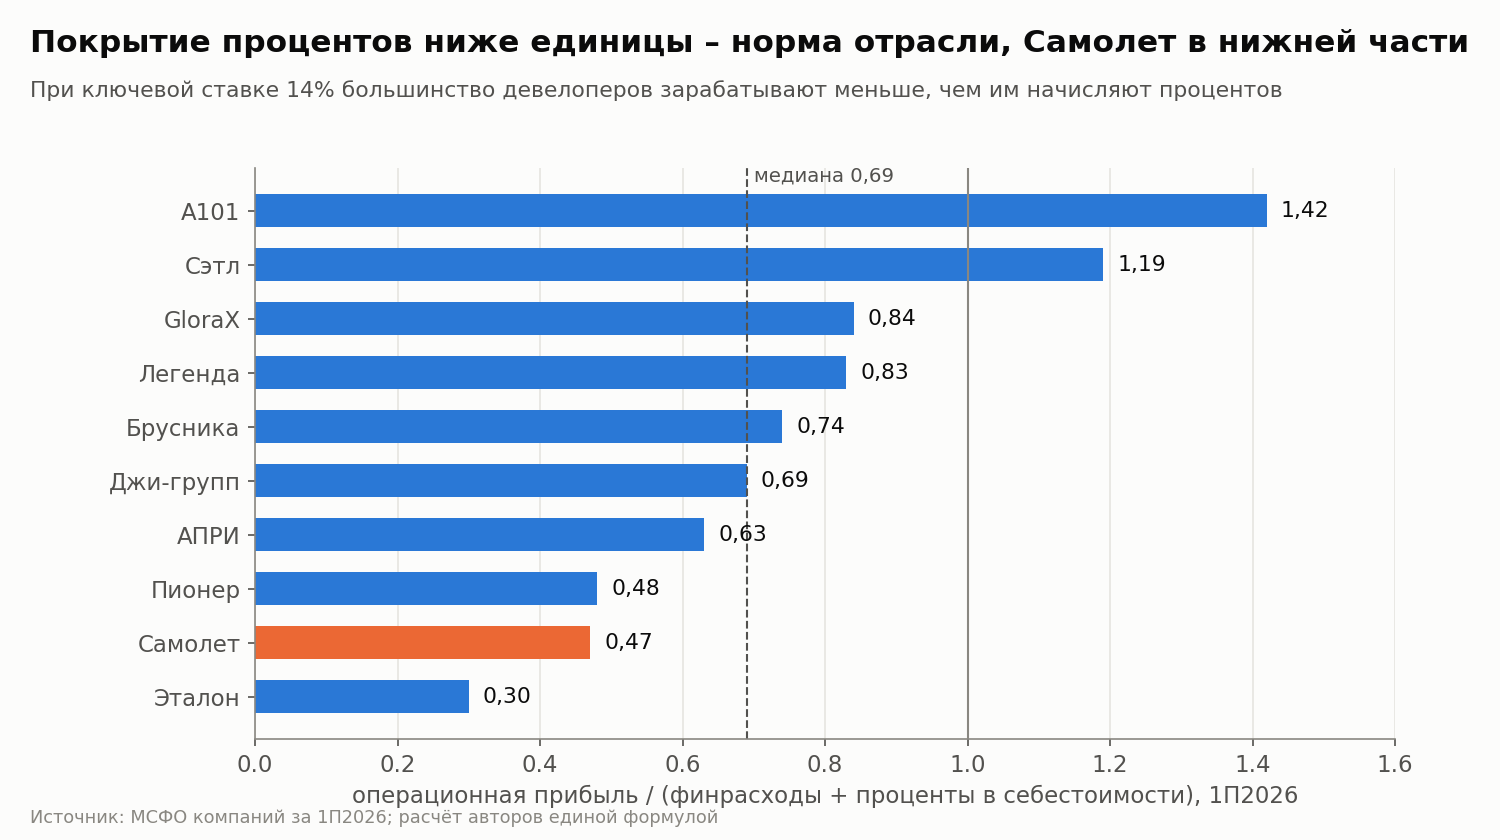
Покрытие процентов у публичных девелоперов за 1П2026 одной формулой: операционная прибыль к финансовым расходам и процентам в себестоимости.
Покрытие процентов ниже единицы в первом полугодии было у большинства публичных застройщиков, медиана по десяти компаниям 0,69. Самолет с 0,47 в нижней части списка. Выше единицы только Сэтл и А101.
Долг без эскроу-покрытия 217 млрд, а не 113
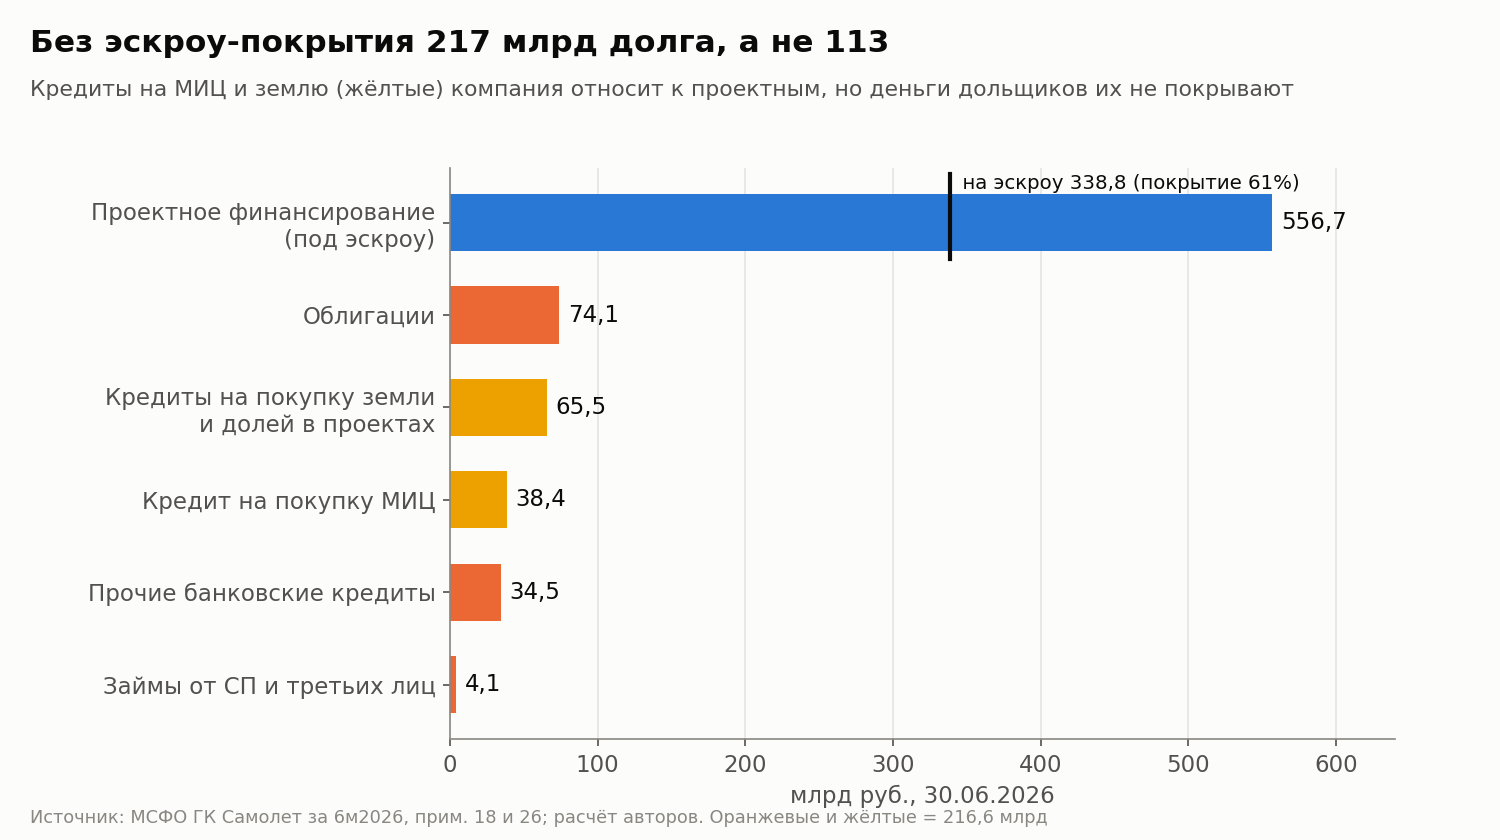
Долг группы на 30.06.2026 по примечанию 18 МСФО. Синим – проектное финансирование, частично покрытое эскроу. Оранжевым и жёлтым – долг без эскроу-покрытия, всего 216,6 млрд руб.
Компания делит долг на две части. Проектное финансирование (660,6 млрд руб.) она считает обеспеченным деньгами дольщиков, остальное называет корпоративным долгом (112,7 млрд) и показывает его отношение к EBITDA 0,94x.
Внутри проектного финансирования есть две строки, не связанные с эскроу. Кредит 2023 года на покупку группы МИЦ – 38,4 млрд руб., кредиты на покупку долей в проектных компаниях и земли – 65,5 млрд, из них 45,6 млрд нужно погасить в течение года. Компания относит их к проектному финансированию по сложившейся практике рынка: МИЦ по сути земельный банк с проектной документацией. Логика понятна, но эскроу эти кредиты не покрывает, и гасить их придётся из маржи проектов или продажи земли.
Расчёт авторов. С этими кредитами долг без эскроу-покрытия равен 216,6 млрд руб., за вычетом 9,9 млрд денег – 206,8 млрд, или 2,5x EBITDA за 12 месяцев. Весь чистый долг за вычетом денег на эскроу – 425 млрд руб., или 5,2x EBITDA. Компания по своей методике со скорректированной EBITDA получает 3,9x.
Коротких обязательств много. Из 325,3 млрд краткосрочных кредитов около 113 млрд руб. не покрыты эскроу: облигации (22,9), земельные кредиты (45,6), кредит на МИЦ (12,3), банковские кредиты (29,0) и прочие займы (3,3). Невыбранные лимиты 519 млрд руб. – в основном проектные линии под конкретные стройки, погашать ими облигации нельзя. Под ковенантами находятся долгосрочные кредиты на 396 млрд руб., одно нарушение уже есть.
Без нематериальных активов капитал группы отрицательный
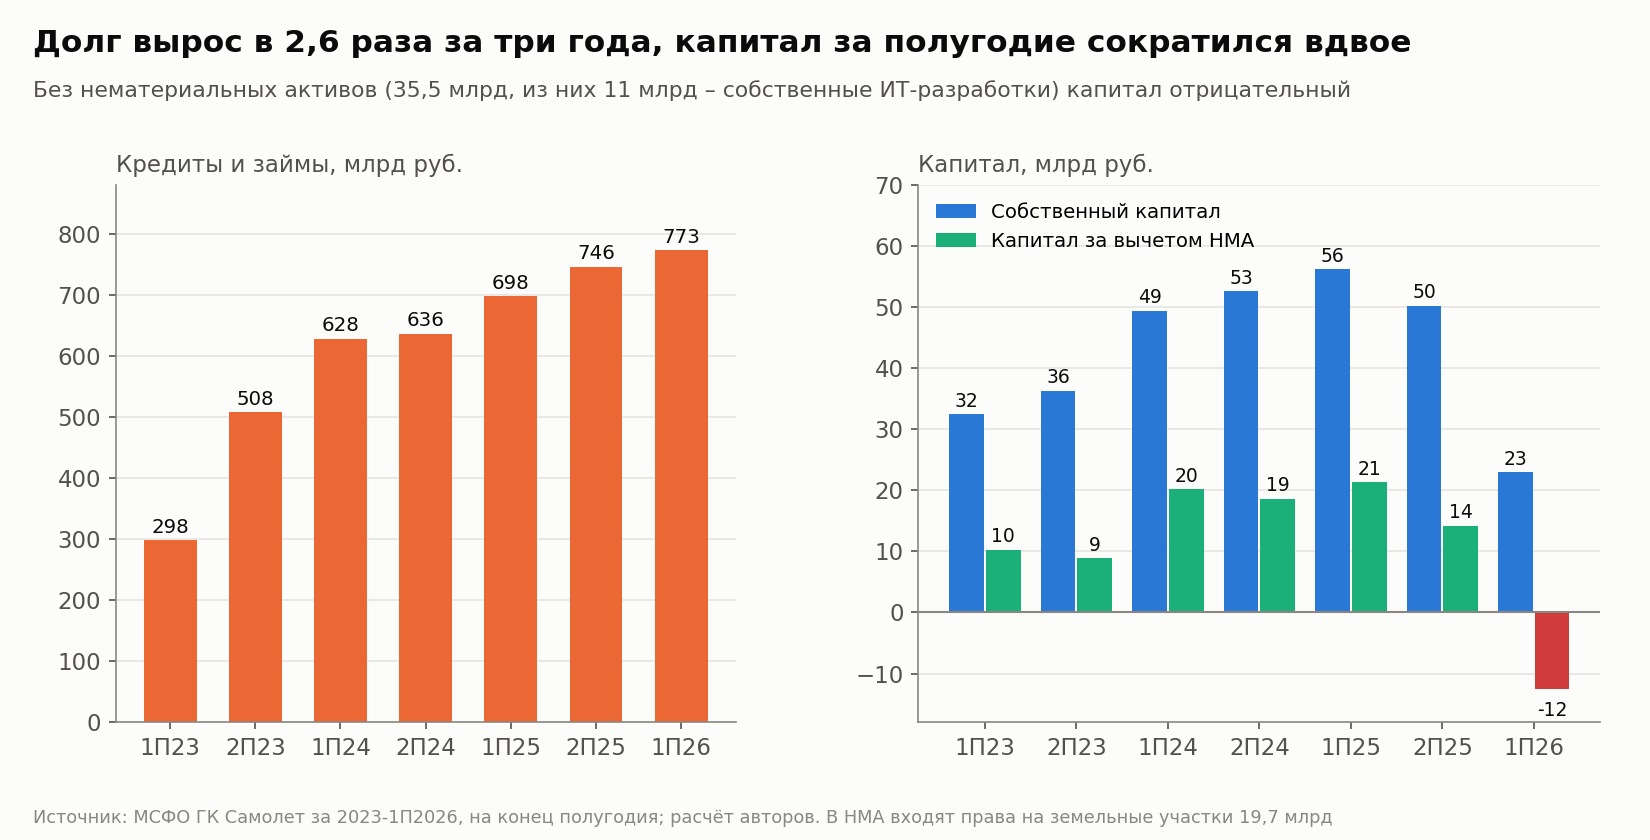
Кредиты и займы группы и собственный капитал на конец каждого полугодия. Справа – капитал за вычетом нематериальных активов.
Факт. За три года кредиты и займы группы выросли с 298 до 773 млрд руб. Собственный капитал в 2024-2025 годах держался около 50 млрд, за первое полугодие 2026 года сократился до 23,0 млрд, или 2,2% активов. Акционерам ПАО из него принадлежит 8,3 млрд.
Расчёт авторов. В активах 35,5 млрд руб. нематериальных активов: права на земельные участки по программе развития застроенных территорий в Петербурге (19,7 млрд), собственные ИТ-разработки (11,0 млрд), лицензии и ПО (4,4 млрд), гудвил (0,4 млрд). Без них капитал минус 12,5 млрд руб. Если оставить права на землю как актив, близкий к земельному банку, капитал составит 7,2 млрд. Ещё 35,5 млрд в активах занимают отложенные налоговые активы, которые превратятся в деньги только при возврате к прибыли.
Эмитент облигаций – холдинг с поручительствами на 1,44 трлн и почти без денег
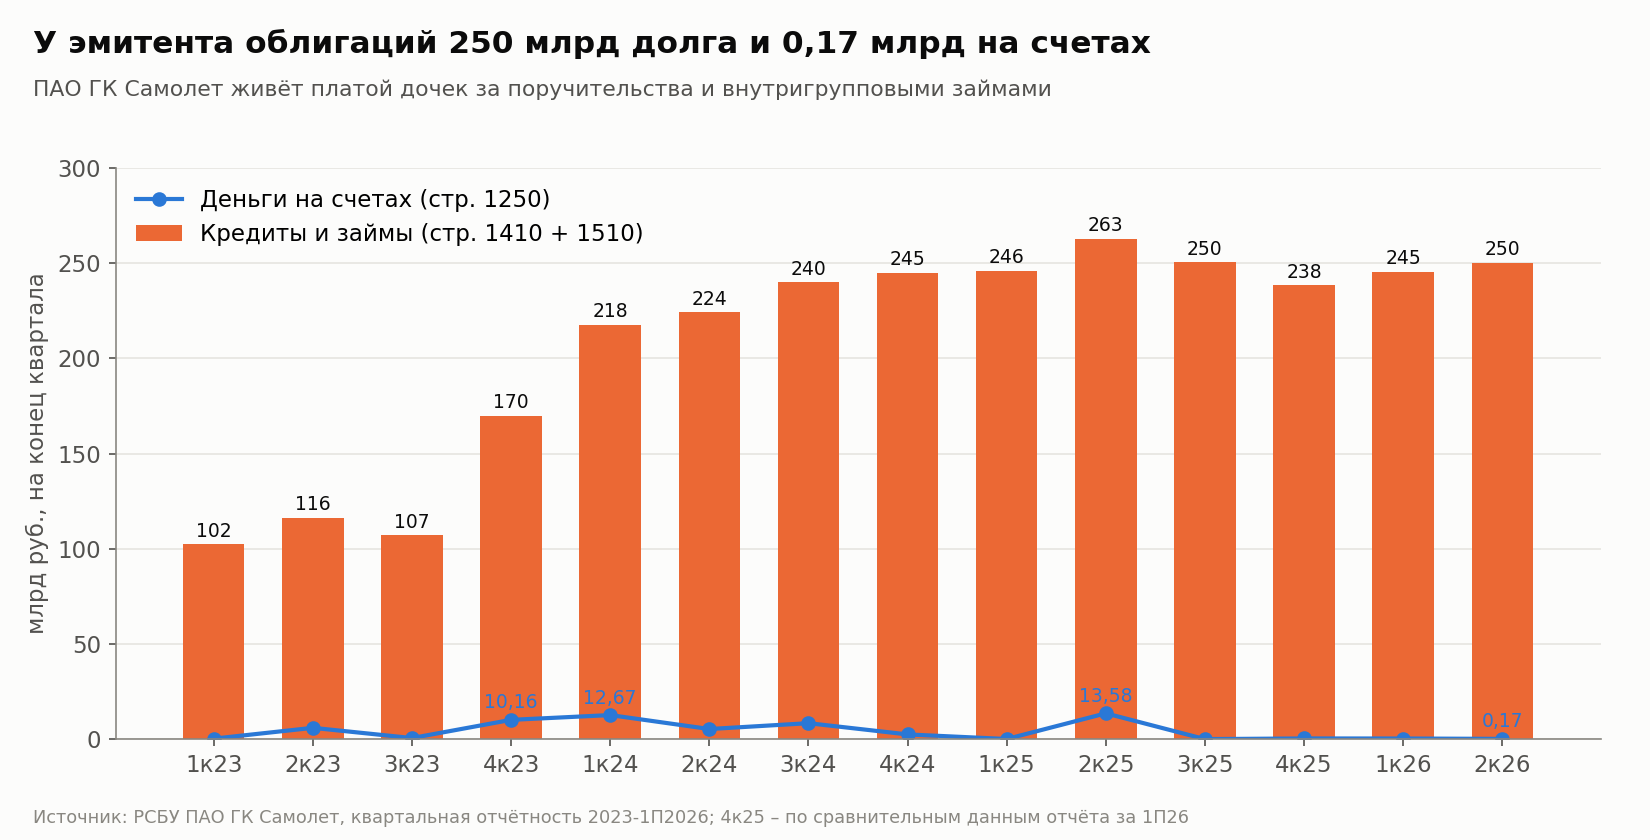
Кредиты, займы и деньги ПАО ГК Самолет по РСБУ на конец каждого квартала. Именно эта компания должна по облигациям.
Облигации выпускает ПАО ГК Самолет, поэтому облигационеру полезно смотреть его отдельную отчётность по РСБУ. Факт. На 30 июня:
денег на счетах 0,17 млрд руб.;
кредиты и займы 250,1 млрд: облигации, кредиты банков 79,1 млрд, займы от собственных дочек и начисленные по ним проценты;
собственный капитал 11,1 млрд;
вся выручка за полугодие (8,6 млрд руб.) – вознаграждение от дочек за поручительства;
выдано обеспечений по кредитам и гарантиям на 1 443 млрд руб.
За три года долг ПАО вырос с 102 до 250 млрд руб. В половине кварталов денег на конец периода было меньше месячной суммы купонов (около 1 млрд руб.).
ПАО поручилось по кредитам дочек, поэтому при проблемах банки предъявят требования и к проектной компании, и к холдингу. В отличие от облигационеров, у банков есть залоги: права на землю и строящиеся объекты на 268,5 млрд руб., доли дочерних компаний с чистыми активами 49,9 млрд и права требования по займам на 12,2 млрд.
Проценты по займам от собственных дочек ПАО не платит, а копит: долгосрочная задолженность по ним за полгода выросла с 7,9 до 15,0 млрд руб. Холдинг бережёт деньги на внутригрупповых расчётах, чтобы платить внешним кредиторам.
В отчётности за 2025 год ПАО исправило ошибки прошлых лет, и капитал на конец 2024 года уменьшился почти вдвое. Факт. Компания не в полной мере отразила обесценение вложений в дочерние компании (6,25 млрд руб.), займа дочке (0,35 млрд) и дебиторской задолженности дочек (1,70 млрд) в отчётности за 2023 год, ошибочно признала 0,9 млрд доходов от участия в 2024 году и отложенный налоговый актив на 0,31 млрд. В исходной отчётности капитал ПАО на конец 2024 года был 18,2 млрд руб., в пересчитанной – 9,4 млрд. Вывод для держателя простой: РСБУ эмитента за прошлые годы показывала запас капитала, которого не было.
Займы связанным сторонам растут, а резервы по ним выросли в девять раз
Факт. На 30 июня группа выдала 13,5 млрд руб. займов компаниям, связанным через старший руководящий персонал. Займы без обеспечения, под 21,6% годовых, сроком 1-5 лет. В первом полугодии, уже в разгар проблем с деньгами, им выдали ещё 0,54 млрд. Резерв под ожидаемые убытки по этим займам вырос со 151 млн до 1,31 млрд руб. Ещё 3,5 млрд выдано совместным предприятиям (резерв 1,7 млрд) и 6,1 млрд – партнёрам по проектам.
Внешний инвестор не может проверить, на каких условиях выданы эти деньги и вернутся ли они. Процентные доходы по таким займам улучшают отчётность, пока заёмщики не начинают не платить. Прямых признаков вывода денег в отчётности нет, но при 0,17 млрд на счетах эмитента 23 млрд займов связанным сторонам, СП и партнёрам – большая сумма, и рост резервов показывает, что часть её компания уже сама считает проблемной.
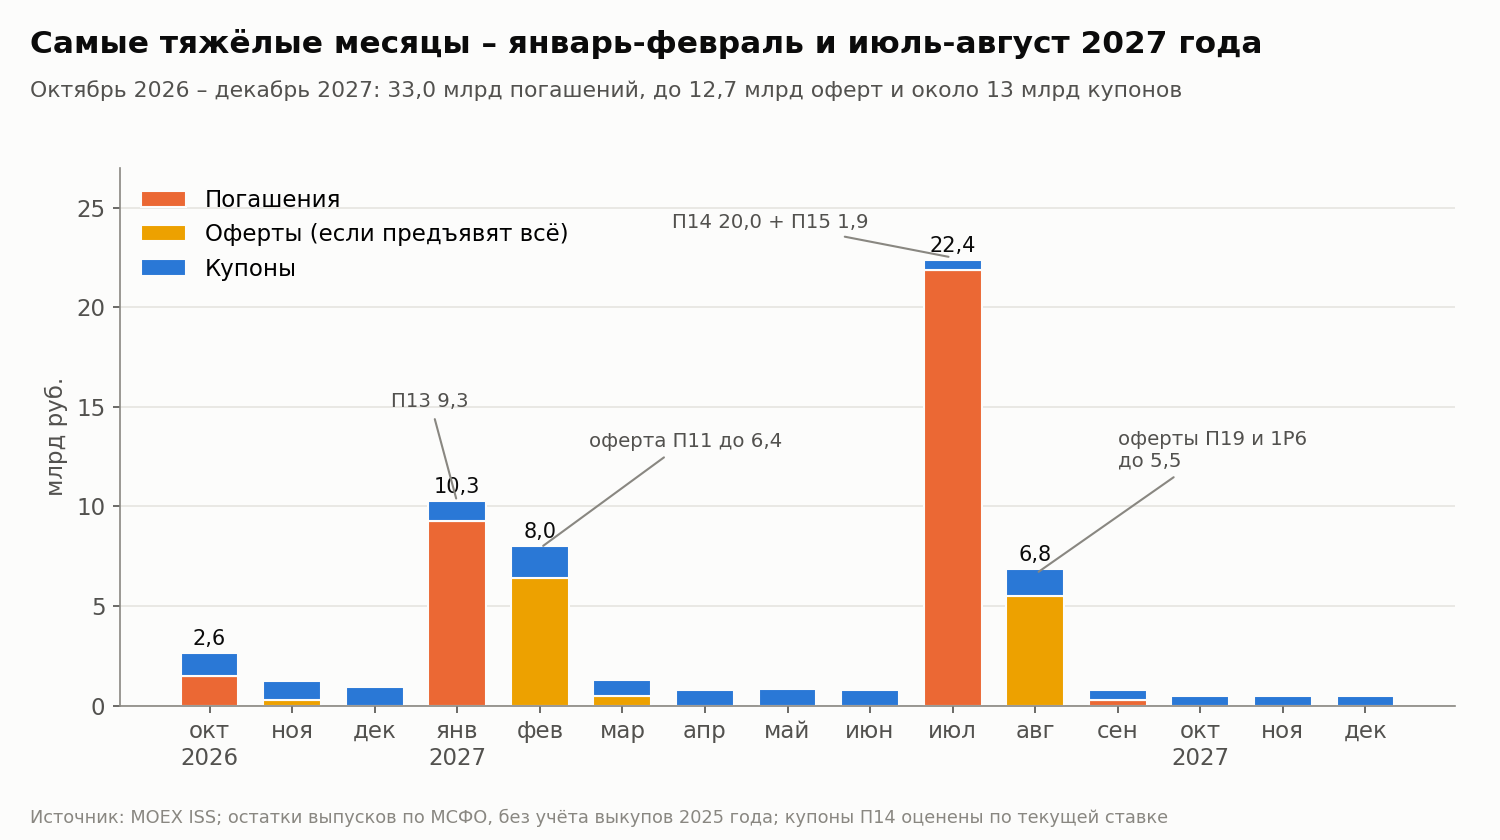
Самые тяжёлые месяцы – январь-февраль и июль-август 2027 года
Платежи по всем торгуемым выпускам. Остатки после частичных погашений на офертах – по МСФО. Оферта показана как верхняя граница, если все держатели предъявят бумаги.
Ближайшие платежи:
30 октября 2026 – погашение выпуска 01, 1,5 млрд руб.;
9 ноября – оферта по выпуску 1P5, до 0,3 млрд;
24 января 2027 – погашение БО-П13, 9,3 млрд (остаток после февральской оферты 2026 года);
12 февраля – оферта по БО-П11, до 6,4 млрд;
22 и 30 июля – погашение БО-П14 (20,0 млрд) и остатка БО-П15 (1,9 млрд);
2 и 9 августа – оферты по БО-П19 и 1P6, до 5,5 млрд.
Расчёт авторов. С октября 2026 по декабрь 2027 года держателям причитается 33 млрд руб. погашений, до 12,7 млрд по офертам и около 13 млрд купонов, всего до 59 млрд. Это больше, чем денежная EBITDA группы за год. Новых облигаций с июня компания разместила только на 1,6 млрд руб. (дисконтный выпуск 002Р-05).
На звонке 28 августа финансовый директор на вопрос о погашениях января-февраля ответила, что план "есть, был и год назад", оферты 2026 года прошли успешно и погашения пройдут так же.
Отрасль: продажи новостроек под давлением ставки и новой семейной ипотеки
Отраслевой контекст неблагоприятный. Ключевая ставка 14%, рыночная ипотека около 18,7% годовых, следующее заседание ЦБ 23 октября. Финансовый директор Самолета на звонке говорила, что рыночная ипотека заработает при ключевой ставке около 10%.
С 1 октября изменились условия семейной ипотеки: ставка зависит от числа детей и региона. В Москве, Петербурге и их областях семья с одним ребёнком теперь берёт кредит под 12% вместо 6%, с двумя – под 10%. По оценке ЕРЗ, около 70% покупателей по семейной ипотеке – семьи с одним ребёнком, и рынок новостроек может сократиться на 20%. Для Самолета, у которого основная доля продаж в Москве и Подмосковье, это прямой риск для гайденса. Финансовый директор ещё в августе говорила, что прогноз продаж 700-800 тыс. кв. м на 2026 год выполнить будет трудно.
С 1 января 2026 года отменён мораторий на штрафы за срыв сроков сдачи домов, это ещё одна статья возможных расходов при замедлении строек.
Налоги и суды: ФНС подала на банкротство четырёх проектных компаний
По данным открытых источников, ФНС подала заявления о банкротстве четырёх специализированных застройщиков группы:
ООО "СЗ "Самолет-Остров" – 20 июля, Арбитражный суд Москвы, дело А40-209723/2026;
ООО "СЗ Самолет-Пойма" – 6 августа, Арбитражный суд Московской области, дело А41-81525/2026;
ООО "СЗ "Павелецкая" – 11 сентября, требование 14,3 млн руб., дело А40-298131/2026; по данным ФНС на 14 сентября, по счетам компании действуют блокировки;
ООО "СЗ "Самолет-Пятницкие кварталы" – 11 сентября, дело А40-297013/2026, заседание назначено на 15 октября.
Процедуры банкротства ни по одному делу не введены. Итоги заседаний по первым двум делам мы не проверяли. Суммы небольшие для группы, но налоговые иски к проектным компаниям обычно означают, что денег на текущие платежи не хватает уже на уровне отдельных строек.
Что закладывают цены облигаций
Цены закрытия 14 и 25 сентября и последние сделки 6 октября. Подписи – цена 6 октября.
Цены на Мосбирже 6 октября (последние сделки около 15:05 МСК, сверены со Smart-Lab), в скобках закрытие 14 сентября:
выпуск 01, погашение 30 октября – 99,1% (100,0%);
БО-П13, погашение 24 января – 82,3% (95,5%), доходность к погашению по данным биржи 140% годовых;
БО-П11, оферта 12 февраля – 69,7% (95,7%), доходность к оферте 240%;
БО-П14, погашение 22 июля 2027 – 56,0% (81,6%);
БО-П16, погашение апреля 2028 – 67,8% (99,9%);
БО-П18, погашение июня 2029 – 61,2% (96,2%), доходность к погашению 65%.
Расчёт авторов. Какую вероятность своевременной выплаты закладывают цены 6 октября, с учётом накопленного купона и дисконтирования под 14% годовых:
БО-П13: при возврате 40% номинала в случае проблем – 69%, при 50% – 64%, при 60% – 56%;
БО-П11 (оферта в феврале): 51%, 43% и 33%;
выпуск 01 (30 октября): 97-98%.
Уровни возврата взяты как допущения. Какими они окажутся на деле, зависит от условий договорённостей с банками, которых пока нет. Для сравнения, по ценам 25 сентября те же оценки были 67-77% для БО-П13 и 58-69% для БО-П11.
Длинные выпуски по 56-68% номинала рынок оценивает как бумаги, по которым вероятны изменение условий или частичные потери. Если компания договорится с банками и продолжит платить, их доходность окажется очень высокой. Если нет, потери держателей длинных выпусков будут больше, чем у коротких.
Что покажет, какой сценарий реализуется
погашение выпуска 01 30 октября и оферта 1P5 9 ноября: деньги должны прийти в депозитарий в срок, без повторения истории с БО-П20;
официальные условия договорённостей с банками: какие кредиты, проекты и поручительства ПАО затронуты, сохраняется ли обслуживание облигаций;
источники денег на январь-февраль: новые непроектные кредиты, продажа земли или проектов;
решение ЦБ по ставке 23 октября и продажи в октябре-ноябре после изменения семейной ипотеки;
реакция АКРА на задержку по БО-П20.
Итог: облигации Самолета – ставка на договорённость с банками
Аргументы обеих сторон весомые. За облигации – размер компании, интерес банков в завершении строек, небольшая доля облигаций в долге и пройденные в 2026 году оферты. Против – бизнес, который при нынешней ставке не зарабатывает на проценты, тонкий капитал, эмитент без денег и с поручительствами на 1,44 трлн, две задержки платежей за полгода, растущие займы связанным сторонам и тяжёлый график погашений в 2027 году.
Короткий выпуск 01 рынок считает почти безрисковым. По БО-П13 и оферте БО-П11 цены закладывают заметную вероятность проблем, и рассудить оптимистов и пессимистов могут только условия договорённостей с банками. До их публикации облигации Самолета подходят только тем, кто готов к высокому риску и понимает, что в плохом сценарии необеспеченный облигационер стоит в очереди за банками с залогами.
Что из этой истории стоит забрать в свою практику
Смотреть на эмитента облигаций, а не только на группу. Консолидированная отчётность показывает 773 млрд долга и 9,9 млрд денег, отчётность ПАО – 0,17 млрд на счетах и поручительства на 1,44 трлн.
Проверять, что компания называет корпоративным долгом. Перенос кредитов на землю в проектное финансирование уменьшил показатель вдвое.
Отделять неденежную выручку от живых денег. У девелоперов эскроу-эффект может составлять больше половины EBITDA.
Сравнивать начисленные проценты, а не только проценты в отчёте о прибыли. Капитализированные проценты за год у Самолета больше, чем прошедшие через расходы.
Считать капитал без нематериальных активов и отложенных налогов. У группы с капиталом 23 млрд осязаемый капитал оказался отрицательным.
Читать примечания об исправлении ошибок. Пересчёт РСБУ ПАО уменьшил капитал на конец 2024 года почти вдвое.
Опоздание денег в депозитарий – сигнал, даже если выплата прошла. Две задержки за полгода показывают, что запаса ликвидности у эмитента нет.
Займы связанным сторонам при нехватке денег – минус, пока не доказано обратное. Рост резервов по ним показывает, что часть денег компания уже сама считает проблемной.
Расширенная карточка Самолета с отчётностью и мультипликаторами есть на нашем портале Frontier.
Источники
МСФО ПАО ГК Самолет за 2023-2025 годы и 6 месяцев 2026 года; бухгалтерская отчётность ПАО по РСБУ за 2023-1П2026 (e-disclosure).
Запись звонка компании с аналитиками по итогам 1П2026, 28.08.2026.
MOEX ISS и Smart-Lab: параметры выпусков, графики купонов и оферт, цены.
[РИА Недвижимость о погашении БО-П20, 29.09.2026](https://realty.ria.ru/20260929/samolet-2121042753.html); [Прайм, 29.09.2026](https://1prime.ru/20260929/samolet-873778005.html); [Коммерсант, 17.09.2026](https://www.kommersant.ru/doc/8956474); [Интерфакс о результатах 1П2026](https://www.interfax.ru/business/1111802); [РИА Новости о позиции Минфина, 24.02.2026](https://realty.ria.ru/20260224/minfin-2076478593.html); [Коммерсант о сделке с Fonte Capital](https://www.kommersant.ru/doc/8876403); [РИА Недвижимость о продаже пакета Fonte, 29.09.2026](https://realty.ria.ru/20260929/samolet-2121047194.html); [АКРА, 24.12.2025](https://www.acra-ratings.ru/press-releases/6448/); [Ведомости о пересмотре рейтинга, 06.02.2026](https://www.vedomosti.ru/investments/news/2026/02/06/1174492-akra-prisvoilo-status); [Rusbonds о снятии пересмотра, 02.03.2026](https://rusbonds.ru/news/20260302133400187919); [Коммерсант о техдефолте 5 мая](https://www.kommersant.ru/doc/8636934); [Витвет о заявлениях ФНС, 17.09.2026](https://vitvet.com/about/news/iski-o-bankrotstve-dochek-gk-samolet/); [РИА Недвижимость о возобновлении стройки в Квартале Марьино, 02.04.2026](https://realty.ria.ru/20260402/samolet-2084871143.html); [Движение.ру о Квартале Марьино](https://dvizhenie.ru/media/6135/samolet-vozobnovil-stroitelstvo-nacionalizirovannogo-zhk-kvartal-marino); [Минфин о новых условиях семейной ипотеки, 24.09.2026](https://minfin.gov.ru/ru/press-center/?id_4=40636).
Вердикт. На 80,9 руб. акции Совкомфлота (MOEX: FLOT) интересны как спекулятивная позиция на 9–12 месяцев: от покупки до выплаты дивиденда за 2026 год летом 2027-го. Расчёт авторов в базовом сценарии: дивиденд около 10 руб. (12–13% к цене) и справедливая цена 86–97 руб., итого ожидаемый результат 20–30%. Опора идеи – закрытый Ормузский пролив и рекордный фрахт на российских маршрутах. Если пролив откроется в ближайшие месяцы, рост цены исчезнет и останется дивиденд около 7–8 руб. (9–10%). Покупать имеет смысл до ~85 руб. Выше 90 руб. результат держится только на дивиденде, а он ниже ключевой ставки 14%.
Что за компания и почему о ней заговорили
Совкомфлот – крупнейший российский судовладелец, на 82,8% принадлежит государству. Флот состоит из нефтяных и продуктовых танкеров, газовозов СПГ и судов для арктических и шельфовых проектов (Сахалин, Ямал, Арктик СПГ 2). Выручка в долларах, отчётность МСФО в долларах, дивиденды в рублях. В свободном обращении 15,5% акций, капитализация 189 млрд руб. ($2,2 млрд).
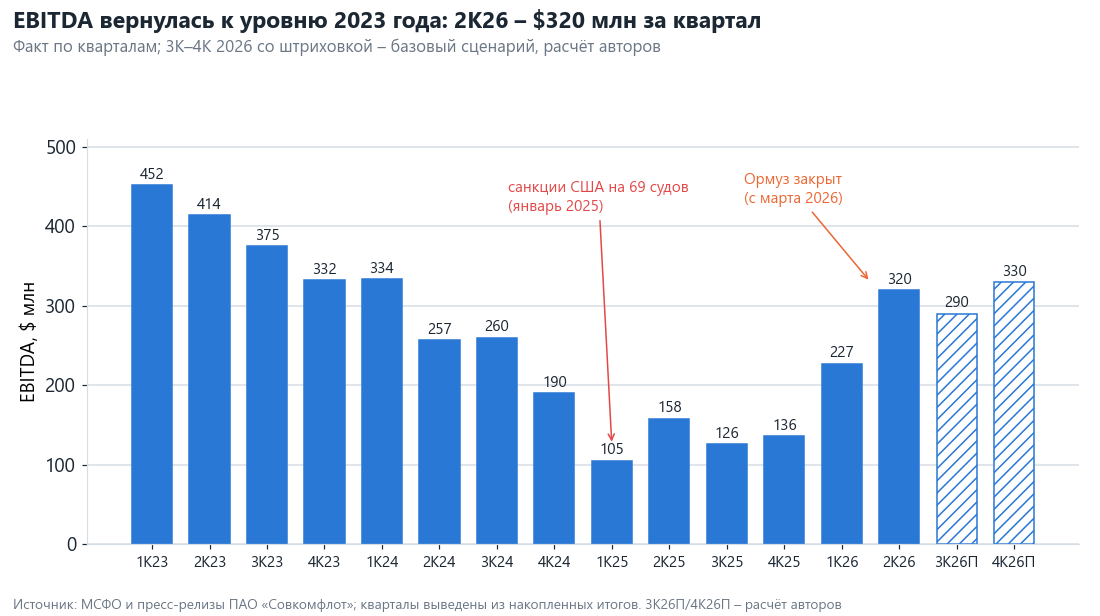
С января 2025 года компания под блокирующими санкциями США, ЕС и Великобритании. 10 января 2025 года США внесли в SDN 69 судов группы, из них 54 танкера. EBITDA упала с $1,57 млрд за 2023 год до $526 млн за 2025-й. За 2025 год компания списала $550 млн на обесценение судов и получила чистый убыток $648 млн.
В 2026 году картина развернулась. С марта Ормузский пролив фактически закрыт для танкеров из-за конфликта вокруг Ирана. Временное открытие в июне сорвалось в июле. С 30 июля пролив снова закрыт, 27 сентября через него прошло одно судно при норме 85 в день. Мировые ставки фрахта на максимумах: композит Aframax на 24 сентября – $215 тыс. в сутки, в 1П2026 было около $67 тыс. Прибыль Совкомфлота восстанавливается вслед за ставками.
EBITDA по кварталам. Дно пришлось на 1К2025, сразу после санкций США. 2К2026 – $320 млн, уровень конца 2023 года. 3К–4К 2026 – базовый сценарий авторов.
1П2026: прибыль вернулась, свободных денег нет
Факт (МСФО, 28.08.2026):
1П2026
1П2025
Изм.
Выручка, $ млн
1 026
618
+66%
Выручка на основе тайм-чартерного эквивалента (TCE), $ млн
809
502
+61%
EBITDA
547
263
+108%
Скорр. чистая прибыль, $ млн
266
19
х14
Скорр. чистая прибыль, млрд руб.
20,1
1,6
х13
Чистый долг, $ млн (на 30.06)
678
–14
Второй квартал заметно сильнее первого. В 2К EBITDA $320 млн против $227 млн в 1К, скорректированная прибыль $182 млн против $84 млн (Расчёт авторов из накопленных итогов). На ПМЭФ в июне глава компании Игорь Тонковидов ждал, что полугодие будет «сопоставимо с первым кварталом». Факт оказался лучше.
Рост держится на двух вещах. Первая – долгосрочные контракты, которые выросли за счёт пополнения флота под промышленные проекты. Вторая – танкерный рынок (Со слов менеджмента). Разбивку по сегментам компания с 2023 года не раскрывает, численность флота и простаивающие суда – тоже.
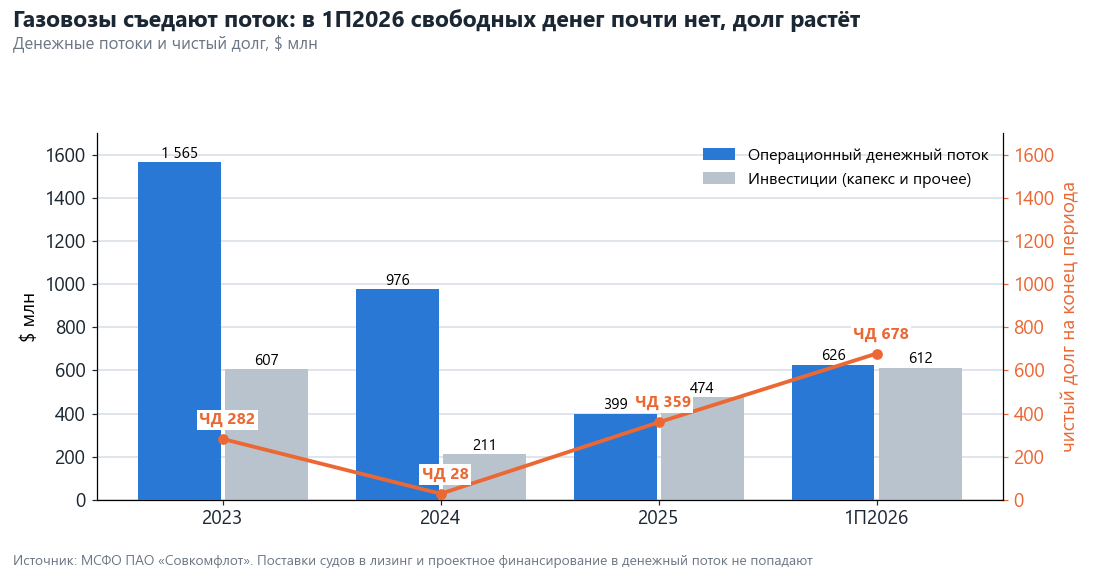
Деньги уходят на газовозы. Операционный поток за 1П – $626 млн, инвестиции – $612 млн. Чистый долг за полгода вырос с $359 до $678 млн, отчасти из-за неденежного финансирования новых судов. Это 0,84х EBITDA за 12 месяцев, долговой нагрузки как таковой нет. Но дивиденд в 2027 году, скорее всего, будет частично оплачен заёмными деньгами.
Пиковый поток 2023 года покрывал инвестиции в 2,6 раза. В 1П2026 поток и инвестиции равны, а чистый долг вырос почти вдвое.
Отраслевой контекст: фрахт на российских маршрутах следует за Ормузом
Перевозка российской нефти сейчас стоит дороже, чем когда-либо. По оценкам ЦЦИ, в первую неделю сентября перевозка Aframax из Новороссийска в Западную Индию стоила $23,2 за баррель, в Северный Китай – $25,7. Это исторический максимум после семи недель роста подряд. Причины: атаки дронов на танкеры в Чёрном море, дорогая страховка и нехватка тоннажа, часть которого ушла на ближневосточные маршруты.
Экспорт растёт, отгрузки смещаются на Балтику. Морской экспорт российской нефти пятую неделю держится выше 4 млн барр. в сутки (Bloomberg). Отгрузки из Новороссийска в начале сентября упали на 42%, балтийский экспорт вырос. Дисконт Urals в Приморске сузился до $22,6 за баррель, а в Индии и Китае скидки сменились премиями (Argus через Интерфакс). Значит, спрос на танкеры для российской нефти высокий, и платить за них покупатели готовы.
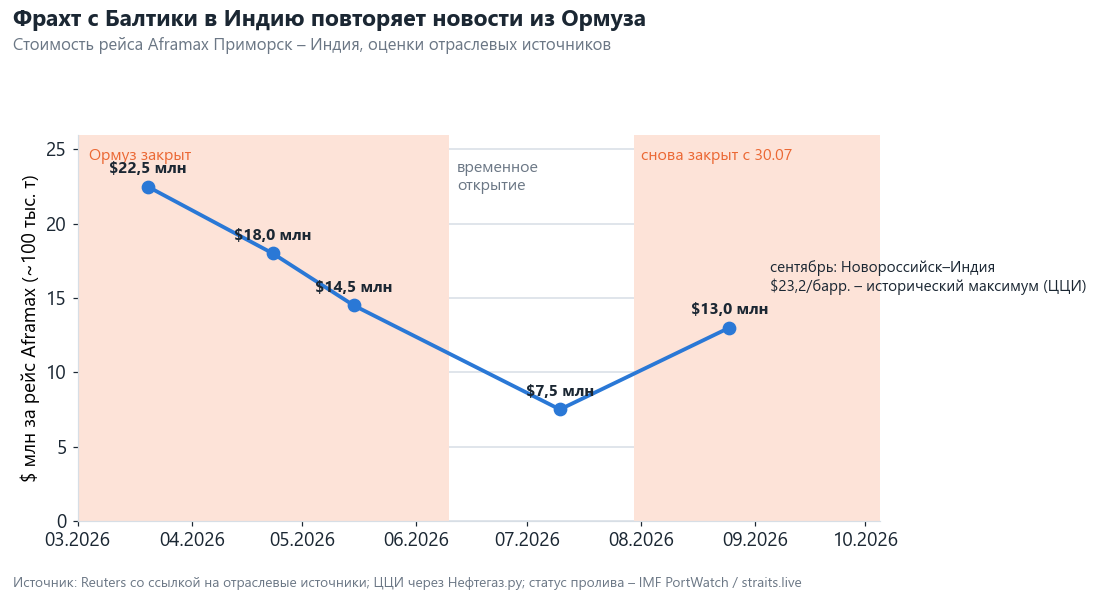
Рейс с Балтики в Индию на графике повторяет новости из Ормуза. Март – $22–23 млн, на временном открытии пролива в июле – $7–8 млн, к концу августа – $13 млн.
Стоимость рейса Aframax Приморск – Индия по данным отраслевых источников. Провал в июле пришёлся на месяц после временного открытия пролива: так выглядит нижний сценарий для 4К.
Важная оговорка: это индикатор рынка, а не выручка компании. Индия не принимает грузы на судах под санкциями (Со слов менеджмента, ПМЭФ 05.06), и основной маршрут Совкомфлота – Китай. Около половины доходов приходится на долгосрочные контракты с фиксированной ставкой. Поэтому прибыль компании движется в ту же сторону, что фрахт, но с меньшей амплитудой.
Прогноз на 2026 год: EBITDA около $1,1–1,2 млрд
Базовый сценарий (Расчёт авторов): EBITDA 3К – $290 млн, 4К – $330 млн, за год – $1 167 млн.
3К чуть слабее 2К: июльский провал ставок наполовину отыгран высоким августом и сентябрём. С конца августа добавился новый газовоз «Константин Посьет» на долгосрочном контракте с Арктик СПГ 2.
4К начинается с рекордных ставок, и газовоз работает полный квартал.
Скорректированная прибыль считается как EBITDA минус ~$140 млн в квартал: амортизация, проценты и налог на уровне 1К–2К 2026.
Сценарий
3К / 4К EBITDA, $ млн
EBITDA 2026П
Скорр. прибыль 2026П
EV / EBITDA 2026П
Дивиденд 50%, руб.
Доходность
Слабый: пролив открывается в 4К
250 / 220
1 017
456
2,9х
7,6
9%
Базовый: пролив закрыт до конца года
290 / 330
1 167
606
2,5х
10,3
13%
Сильный: рекордный фрахт доходит до компании
310 / 420
1 277
716
2,3х
12,3
15%
Пересчёт в рубли – по среднему курсу ЦБ за 3К (82,0 руб. за доллар) и 87 руб. в 4К. Делитель – 2 375 млн выпущенных акций, как в EPS компании. Для сравнения, оценка Financial One по EBITDA 2026 – около $950 млн, по дивиденду – 7,5–7,8 руб. Она ближе к слабому сценарию.
Дивиденд за 2026 год – главный аргумент, но не гарантия
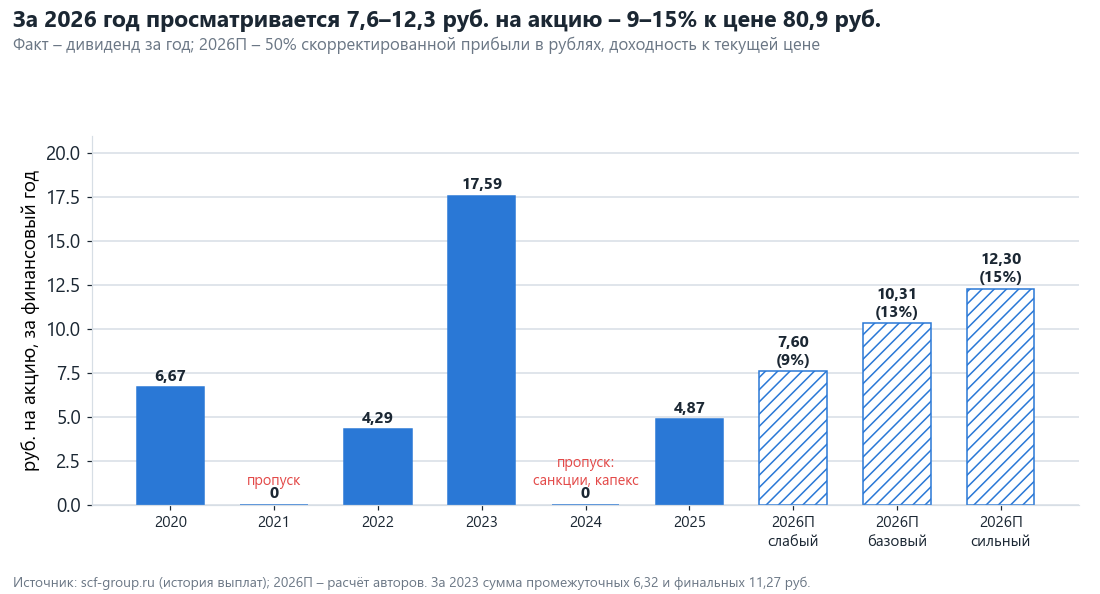
По политике компания платит не меньше 50% скорректированной прибыли в рублях (подтверждено в отчётах за 1К и 1П2026). За 1П уже начислено 4,24 руб. на акцию: 50% от скорректированного EPS 8,48 руб. Решение о выплате за 2026 год ожидается в июне 2027 года, отсечка – в июле.
История выплат неровная. За 2021 и 2024 годы компания дивиденды не платила, в 2024-м сославшись на санкции, капвложения и долговые обязательства. За 2025 год, несмотря на убыток, выплатила 4,87 руб. из прибыли прошлых лет. Государству как акционеру с долей 83% дивиденды нужны, поэтому полная отмена маловероятна (Предположение авторов). Формальный минимум в положении о дивидендах – 25% чистой прибыли МСФО. При нём базовый сценарий даёт около 5 руб.
Дивиденд за финансовый год. Прогноз 2026 – 50% скорректированной прибыли в рублях, доходность к цене 80,9 руб.
Слабый рубль помогает, но для 2026 года эффект уже небольшой. Каждые +5 руб. к курсу доллара в 4К добавляют к дивиденду около 0,2 руб.: половина прибыли уже заработана при курсе 76 руб. Сильнее слабый рубль скажется на 2027 годе: к концу 2027-го авторы ждут 95–100 руб. за доллар.
Оценка: справедливая цена 86–97 руб.
Оценка сделана тремя способами, без сравнения с другими компаниями.
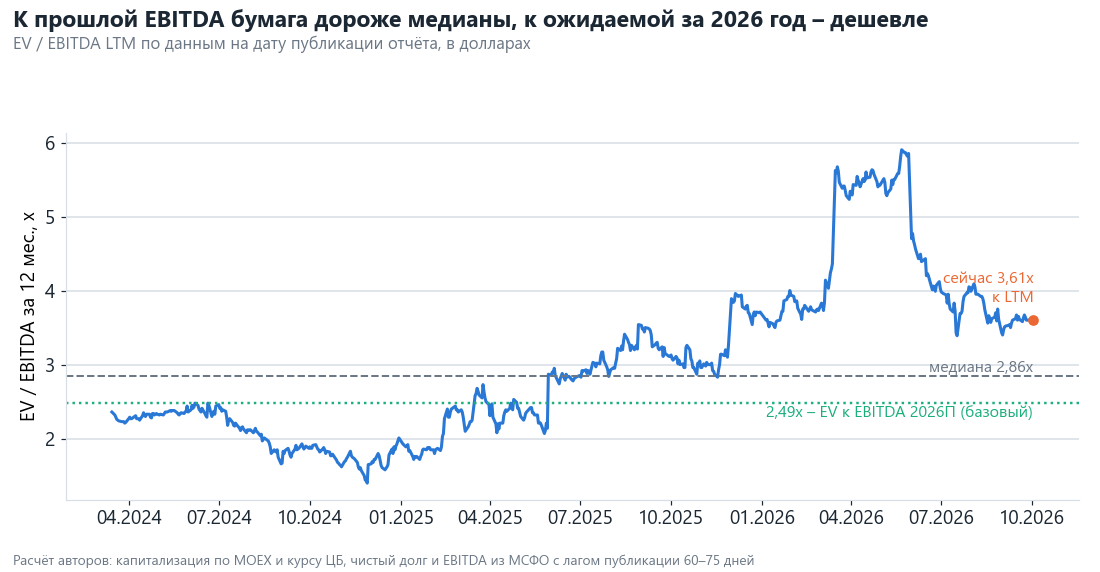
Собственный исторический мультипликатор. С марта 2024 года медиана EV / EBITDA за 12 месяцев – 2,86х (Расчёт авторов в долларах, по данным на дату публикации отчётов). – Ровно 2,86х к EBITDA 2026П даёт 97 руб. в базовом сценарии, 81 руб. в слабом и 108 руб. в сильном. – Консервативная EBITDA, $1,1 млрд, – это середина между базовым 2026П и средним за 2023–2025 годы. По ней выходит 91 руб.
Балансовая стоимость. Капитал – $4,8 млрд, бумага торгуется за 0,46 капитала. Трёхлетняя медиана P/B – 0,50, при ней цена 88 руб.
Требуемая дивидендная доходность. При дивиденде 10,3 руб. и требуемых 12% годовых получается 86 руб. 12% – это ключевая ставка 14% за вычетом ожидаемого снижения ставки в 2027 году (Предположение авторов).
К прошлой EBITDA (3,6х) бумага выглядит дороже своей медианы: туда входят слабые 3К и 4К 2025 года. К EBITDA, ожидаемой за 2026 год, она дешевле медианы. Разница между этими двумя числами и есть ставка на сохранение фрахта.
Порог входа (Расчёт авторов):
Цена покупки
Рост до середины оценки (91 руб.)
+ дивиденд 10,3 руб.
Итого
76 руб.
+20%
+14%
+33%
81 руб. (текущая)
+12%
+13%
+25%
85 руб.
+7%
+12%
+19%
90 руб.
+1%
+11%
+13% – ниже ключевой ставки
Риски: пролив, санкции и размер выплаты
Открытие Ормуза. Это главный риск. В июне ставки на российских маршрутах вдвое упали за шесть недель после временного соглашения США и Ирана. Повтор в 4К означает слабый сценарий: дивиденд 7–8 руб. и цена около текущей.
Дивиденд может оказаться меньше 50%. Свободного денежного потока почти нет, а впереди достройка ещё трёх газовозов для Арктик СПГ 2. Прецедент отказа уже был в 2024 году.
Санкции. Танкеры в SDN не могут работать на Индию и зависят от ограниченного круга покупателей. Европейские страны задерживают танкеры с российской нефтью в своих водах. В сентябре в зарубежных СМИ появились сообщения о новом законопроекте США с упоминанием Совкомфлота. Первоисточник не проверен.
Непрозрачность. Компания не раскрывает размер флота, простои, сегменты и портфель контрактов. Последняя опубликованная цифра по портфелю – $3,5 млрд до конца 2026 года, раскрыта в 2023-м. Вклад спотового фрахта в прибыль приходится оценивать косвенно.
Чёрное море. Атаки на танкеры поднимают ставки, но создают прямой риск для судов компании.
Налоги и суды. Крупных налоговых споров в открытых источниках не найдено. Последний значимый судебный процесс – лондонский иск к группе Скарги – завершился около 2018 года. Открытые данные ФНС по компании для этого разбора отдельно не проверялись.
Что отслеживать
Метрика
Базовый сценарий
Когда
EBITDA за 3К (из отчёта за 9М)
$290 млн
конец ноября 2026
Статус Ормузского пролива
закрыт до конца года
постоянно
Рейс Aframax Приморск – Индия
не ниже $12–13 млн
еженедельно
Чистый долг
до $0,8 млрд
отчёт за 9М
Рекомендация совета по дивиденду за 2026 год
50% скорр. прибыли, ~10 руб.
май – июнь 2027
Справочно: что мы писали раньше и что изменилось. Превью к отчёту за 1П вышло 26 августа ([Telegraph](https://telegra.ph/Sovcomflot-2Q2026-Preview-08-26)). Тогда при цене 74,1 руб. ориентир был EV/EBITDA 2026П около 2,4х и дивиденд 7–8 руб. (около 10%), вывод – «спекулятивно взять». С тех пор:
Отчёт вышел сильнее ожиданий менеджмента. 2К по EBITDA $320 млн, у РенКап в прогнозе было $297 млн. По скорректированной прибыли – $182 млн против $166 млн.
Цена выросла на 9%, до 80,9 руб. Сильный 1П в неё уже заложен.
Ормуз 30 июля снова закрылся, и ставки на российских маршрутах к сентябрю вышли на исторические максимумы. Поэтому оценка дивиденда поднята с 7–8 до ~10 руб.
Чистый долг почти удвоился – $678 млн против $359 млн на начало года. Предпосылка «дивиденд из свободного потока» больше не работает.
Интерфакс: [ПМЭФ, 05.06.2026](https://www.interfax.ru/forumspb/1094116); [цены Urals за сентябрь](https://www.interfax.ru/business/1119753); [санкции США против 69 судов](https://interfax.com/newsroom/top-stories/109078/)
Нефтегаз.ру: [фрахт из Новороссийска по данным ЦЦИ](https://neftegaz.ru/news/transport-and-storage/936001-frakht-vzletel-stoimost-perevozki-rossiyskoy-nefti-iz-novorossiyska-v-kitay-i-indiyu-bet-rekordy/); [«Константин Посьет»](https://neftegaz.ru/news/Suda-i-sudostroenie/935975-tanker-gazovoz-spg-konstantin-poset-dostavil-svoyu-pervuyu-partiyu-spg-i-vozvrashchaetsya-na-arktik-/)
[Коммерсант, экспорт через Балтику](https://www.kommersant.ru/doc/8970057)
[Optima, индекс Aframax на 24.09](https://www.optimashipbroking.com/market-report/dirty-tanker-index-summary-25-september-2026/); [Affinity Tanker Weekly, 18.09](https://www.hellenicshippingnews.com/wp-content/uploads/2026/09/Affinity-Tanker-Weekly-18.09.2026-HSN.pdf)
[straits.live, статус Ормуза](https://straits.live/briefs/2026-10-04)
Инарктика – крупнейший в России производитель выращенного лосося и форели. В 2024 году компания потеряла около трети рыбы в воде из-за холодной воды и паразитов. Продажи и прибыль упали, а акция подешевела с 900 руб. на SPO в ноябре 2023 года до 314,5 руб. сейчас. В 2026 году производство восстанавливается. Ниже разбор того, есть ли в бумаге потенциал при нынешних ценах на рыбу.
При нынешнем курсе акция оценена примерно справедливо, потенциал появляется при слабом рубле или дорогой рыбе в мире. Если в 2027 году компания продаст 32 тыс. т, а рыба останется в нынешних ценах, справедливая цена акции 250-380 руб., от -21% до +22% к текущей. При долларе по 95-100 руб. она вырастает до 555-780 руб.
Продажи 2027 года могут вырасти до 30-34 тыс. т, рекорд 2023 года был 28,2 тыс. т.
На каждом килограмме компания зарабатывает вдвое меньше, чем в 2024 году.
Цена рыбы в России идёт за курсом, а премия к мировой цене плавает.
Сильный Эль-Ниньо может поднять мировые цены на лосось, но удорожит корм.
Дивиденд 6,4% ниже ключевой ставки 14% и пока платится в долг.
Главный риск – биология, и он уже срабатывал.
Инарктика проходит весь путь от малька до охлаждённой рыбы на полке
Компания (до 2023 года – Русская Аквакультура) выращивает атлантического лосося и морскую форель в Баренцевом море у побережья Мурманской области и форель в озёрах Карелии. У неё 32 рыбоводных участка, пять мальковых заводов в Карелии, Калужской, Нижегородской и Архангельской областях, переработка и свой флот. Часть участков всегда отдыхает, так снижают риск болезней и паразитов.
Цикл занимает полтора-два года. Сначала малёк растёт в пресной воде на заводе, летом его выпускают в морские садки, и там рыба больше года набирает товарный вес. Затем её вылавливают, перерабатывают и охлаждённой везут в торговые сети и рестораны по всей России. В выручке 2025 года лосось занял 66%, морская форель 27%, озёрная 2%, остальное пришлось на икру и водоросли.
Заметную часть рынка занимает импорт. По данным компании, российский рынок выращенного лосося и морской форели в 2025 году составил 138,5 тыс. т, и Инарктика с продажами 22,2 тыс. т занимает около 16%. Основную часть импорта дают Турция (форель) и Чили (лосось).
Из длинного цикла следуют две особенности отчётности. Продажи следующего года определяет биомасса, то есть живой вес рыбы в садках. Рыбу в воде по МСФО переоценивают по рыночной цене, поэтому прибыль по МСФО скачет вместе с ценами. Операционный результат удобнее смотреть по скорректированной EBITDA и прибыли без переоценки. Налог на прибыль компания как сельхозпроизводитель платит по нулевой ставке, поэтому почти вся операционная прибыль после процентов остаётся акционерам.
Малька компания пока частично завозит из Норвегии, около 80% корма уже покупает в России. В Новгородской области она строит свой кормовой завод на 70 тыс. т в год, на него уходит большая часть инвестиций 2026 года. Период высоких капзатрат, по словам менеджмента, закончится в конце 2026 года, полностью обеспечивать себя мальком и кормом компания планирует с 2028 года.
Продажи 2027 года могут вырасти до 30-34 тыс. т
В 2023 году компания продала рекордные 28,2 тыс. т. В 2024 году часть рыбы погибла, биомасса к концу года упала с 34 до 22,6 тыс. т, и в 2025 году продажи снизились до 22,2 тыс. т. В 2025 году компания провела рекордное зарыбление, биомасса выросла на 33%, до 30,1 тыс. т. В первом полугодии 2026 года это дошло до продаж: 13,2 тыс. т против 8,4 тыс. т годом ранее.
Биомассу важно сравнивать в один сезон. Летом она минимальна: крупную рыбу уже выловили, а молодь только выпустили в садки. Быстрее всего рыба растёт с июля по октябрь, поэтому к декабрю биомасса заметно выше. В 2025 году она выросла с 20,9 тыс. т в конце июня до 30,1 тыс. т в конце декабря. На конец июня 2026 года в воде 27,7 тыс. т, это ещё ниже 31 тыс. т в июне 2023 года, но на треть больше, чем год назад.
Если второе полугодие повторит прошлогодний прирост, к концу 2026 года в воде будет 37-40 тыс. т. Тогда в 2027 году компания может продать 30-34 тыс. т. В базовом расчёте берём 32 тыс. т, 28 тыс. т считаем нижней границей. Стратегическая цель компании 60 тыс. т в год, но сроки и стоимость этой программы не раскрыты.
Продажи и живой вес рыбы в воде. Слева годовые данные с биомассой на конец декабря, справа полугодия с биомассой на конец июня. Сравнивать биомассу нужно в один сезон.
Выручка выросла на 38%, но на килограмме компания зарабатывает вдвое меньше, чем в 2024 году
За первое полугодие 2026 года выручка выросла на 38%, до 13,8 млрд руб., скорректированная EBITDA тоже на 38%, до 3,4 млрд руб., рентабельность 25%. Скорректированная чистая прибыль удвоилась, до 1,6 млрд руб. По МСФО компания показала убыток 0,4 млрд руб. из-за переоценки подешевевшей рыбы в воде.
На килограмм проданной рыбы картина хуже. В 2024 году компания получала 1 223 руб. выручки и 484 руб. EBITDA с килограмма, в первом полугодии 2026 года – 1 048 и 258 руб. Сама компания называет среднюю цену лосося 1 008 руб./кг, на 12% ниже 2025 года. Затраты на килограмм с возвратом объёмов снизились с 904 руб. в первом полугодии 2025 года до 791 руб., потому что постоянные расходы делятся на большее число тонн. Но до 738 руб. 2024 года им далеко. На 2027 год закладываем 860 руб.: инфляция продолжится, а эффект от своего кормового завода закладывать пока рано.
Выручка и скорректированная EBITDA в расчёте на килограмм проданной рыбы. Затраты – разница между ними. Расчёт по данным компании.
Цена рыбы в России идёт за курсом, а премия к мировой цене плавает
Импорт покупают за валюту, поэтому внутренние цены идут за курсом. Рейтинговое агентство [НКР](https://ratings.ru/ratings/press-releases/Inarctica-080726/) прямо связывает падение цен 2025 года с конкуренцией импорта на фоне крепкого рубля. В кронах норвежский лосось весь последний год стоит 71-75 крон за килограмм, и его рублёвую цену двигает почти только курс. С июня доллар подорожал с 74 до 84 руб., и лосось в рублях подорожал на 13%, с 576 до 650 руб./кг.
Инарктика продаёт рыбу дороже норвежской биржевой цены в рублях, но премия меняется. В 2023 году выручка на килограмм превышала мировую цену в 1,34 раза, в 2025 году в 1,75 раза, в первом полугодии 2026 года в 1,82 раза. Среднее за 2022-2026 годы 1,63. Нынешний уровень близок к максимуму, поэтому в базовый расчёт берём 1,7. При мировой цене 650 руб./кг это 1 105 руб./кг для Инарктики.
Цена норвежского лосося в рублях по месяцам. С июня она выросла на 13% вслед за курсом доллара.Во сколько раз выручка Инарктики на килограмм выше норвежской цены в рублях. После 2023 года премия выросла, но остаётся нестабильной.
Сильный Эль-Ниньо может поднять мировые цены на лосось, но удорожит корм
Эль-Ниньо – это потепление поверхностных вод в восточной части Тихого океана, которое повторяется раз в несколько лет. По прогнозу американского агентства [NOAA](https://www.cpc.ncep.noaa.gov/products/analysis_monitoring/enso_advisory/ensodisc.shtml) от 10 сентября 2026 года, нынешний эпизод с вероятностью выше 90% будет очень сильным. С вероятностью 75% в октябре-декабре он станет сильнее всех эпизодов с 1950 года.
Для рынка лосося это важно из-за Чили, второго производителя в мире после Норвегии. В тёплой воде у чилийского побережья чаще цветут вредные водоросли, которые повреждают жабры рыбы и снижают кислород в садках. В феврале-марте 2016 года, после предыдущего сильного Эль-Ниньо, водоросли убили в Чили около 25 млн рыб, примерно 40 тыс. т. В том же году средняя цена норвежского лосося выросла на 51,5%, хотя на неё влияли и проблемы самой Норвегии. Сезон цветения приходится на южное лето, поэтому возможный удар придётся на начало 2027 года. Даже очень сильный Эль-Ниньо не гарантирует последствий в конкретном регионе.
Для Инарктики эффект двусторонний. Если мировые цены вырастут, подорожает импортная рыба в России, и у компании появится возможность поднять цены. Обратная сторона – корм. Эль-Ниньо подрывает вылов анчоуса в Перу, из которого делают рыбную муку и рыбий жир. По данным [IFFO](https://www.iffo.com/amid-coastal-el-nino-fishmeal-and-fish-oil-output-remains-weak), за семь месяцев 2026 года мировое производство рыбной муки упало на 49%, рыбьего жира на 30%. Эти ингредиенты входят в корм для лосося, и собственный кормовой завод от их цены не защищает.
Наш расчёт. Допустим, норвежская цена в кронах вырастет на 15% и половина роста перейдёт в цену Инарктики. При 32 тыс. т EBITDA прибавит около 2,6 млрд руб. Если морские ингредиенты корма подорожают на треть, затраты вырастут примерно на 35 руб./кг, это минус 1,1 млрд. В сумме около 1,5 млрд руб., или примерно 85 руб. на акцию при мультипликаторе 5x. Это сценарий, а не прогноз, в основной расчёт он не входит.
При нынешнем курсе справедливая цена 250-380 руб., при долларе по 95-100 руб. – 555-780 руб.
EBITDA 2027 года считаем просто: объём продаж, умноженный на разницу между ценой и затратами на килограмм. Продажи 32 тыс. т, затраты 860 руб./кг. Чистый долг на конец июня 16,8 млрд руб., вместе с арендой 17,3 млрд. Оцениваем двумя мультипликаторами EV/EBITDA. 5x – с дисконтом за биологический риск и ставку 14%, 6,5x – ближе к истории компании, это верхняя граница.
Премия 1,6, как в среднем за пять лет. Цена 1 040 руб./кг, EBITDA 5,8 млрд руб., акция стоит 131-229 руб.
Премия 1,7, базовый сценарий. Цена 1 105 руб./кг, EBITDA 7,8 млрд руб., акция стоит 249-383 руб., от -21% до +22% к текущей.
Премия 1,8, как в первом полугодии. Цена 1 170 руб./кг, EBITDA 9,9 млрд руб., акция стоит 368-537 руб.
Доллар по 95-100 руб. к концу 2027 года. Мы ждём такого курса. При премии 1,7 цена составит около 1 290 руб./кг. Продажи берём 33 тыс. т, затраты 890 руб., потому что малёк и часть корма покупаются за валюту. EBITDA 13,2 млрд руб., акция стоит 555-780 руб.
Нынешняя капитализация 27,6 млрд руб. при мультипликаторе 5x соответствует EBITDA 9 млрд руб. При 32 тыс. т для этого нужна премия к мировой цене около 1,76, почти как сейчас. Рынок уже закладывает возврат объёмов и сохранение нынешней премии, но не ослабление рубля. Чувствительность высокая. Каждые 0,1 в премии меняют EBITDA на 2,1 млрд руб., это около 120 руб. на акцию при 5x. При продажах 28 тыс. т вместо 32 базовая оценка снижается до 193-311 руб.
Справедливая цена акции в четырёх сценариях на 2027 год при двух мультипликаторах. Красная линия – текущая цена 314,5 руб.
Дивиденд 6,4% ниже ключевой ставки и пока платится в долг
За последние 12 месяцев компания заплатила 20 руб. на акцию: 10 руб. в июле и 10 руб. за первое полугодие 2026 года, последний день покупки под них был 1 октября. К цене 314,5 руб. это 6,4% годовых при ключевой ставке 14%. По дивидендной политике Инарктика платит, если есть прибыль по РСБУ, а чистый долг не выше 3,5 годовых EBITDA. Сейчас долг 2,5 EBITDA, запас есть.
Денег на эти выплаты бизнес пока не зарабатывает. Свободный денежный поток за первое полугодие отрицательный, минус 2,6 млрд руб. Деньги уходят в выращивание рыбы, которая будет продана позже, и в кормовой завод. Чистый долг за полгода вырос с 13,8 до 16,8 млрд руб., в июне компания разместила облигации на 3 млрд руб. В базовом сценарии прибыль 2027 года составит около 3,7 млрд руб., и при доле выплат 35-50% дивиденд выйдет 15-21 руб., 5-7% к цене. Ради дивиденда бумагу покупать не стоит.
Дивиденды на акцию по году отсечки. После мора выплаты сократились вчетверо, в 2026 году частично восстановились.
Главный риск – биология, и он уже срабатывал
Рыба в открытом море зависит от температуры воды, болезней и паразитов. В 2024 году это стоило компании около трети биомассы, в 2015 году она теряла 4,3 тыс. т. Для защиты у компании четыре живорыбных судна для очистки рыбы от паразитов (четвёртое куплено в 2025 году), фермы разнесены вдоль побережья, рыба застрахована.
Кредитное качество при этом высокое. В июле 2026 года НКР подтвердило рейтинг A+.ru с позитивным прогнозом. Второй риск связан с переоценкой рыбы в воде. Она делает прибыль по МСФО очень волатильной: при падении цен компания показывает убыток, даже если продаёт рыбу с прибылью.
Акция втрое дешевле цены SPO, но на нынешней EBITDA она не дешёвая
Капитализация 27,6 млрд руб. при собственном капитале 38,3 млрд, это 0,72 капитала. С долгом компания стоит 45 млрд руб., или 6,8 скорректированной EBITDA за последние 12 месяцев (6,6 млрд руб.). Для компании с биологическим риском и долгом это не дёшево. Дешёвой акция становится, только если EBITDA вырастет хотя бы до 9-10 млрд руб.
Цена акции по месяцам. В ноябре 2023 года акционеры продавали бумаги на SPO по 900 руб., сейчас акция стоит 314,5 руб.
Инарктика – ставка на слабый рубль и дорогую рыбу с биологическим риском
Восстановление производства в цене уже есть, как и нынешняя высокая премия к мировой цене. Дальнейший рост акции зависит от цены рыбы в рублях. При нынешних 84 руб. за доллар акция оценена примерно справедливо. Мы ждём курс около 90 руб. к концу 2026 года и 95-100 руб. к концу 2027-го, и в таком сценарии потенциал 75-150%. Дополнительный шанс даёт Эль-Ниньо, если он ударит по чилийскому лососю. Если рубль снова укрепится до 75-77 руб., как в первом полугодии, или премия вернётся к средней, бумага скорее подешевеет.
Что отслеживать дальше:
биомассу на конец 2026 года, от неё зависят продажи 2027 года;
цену реализации за второе полугодие и курс рубля;
цветение водорослей в Чили в январе-марте 2027 года и цены на рыбную муку;
сообщения о гибели рыбы и переоценку биологических активов;
свободный денежный поток, без него дивиденды держатся на долге.
Отчётность, мультипликаторы и дивидендная история компании – на карточке Инарктики на портале Усиленных Инвестиций.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями по данным пресс-релизов и отчётности Инарктики по МСФО, пресс-релиза НКР от 8 июля 2026 года, NOAA, IFFO, Мосбиржи и Trading Economics. Цены на 5 октября 2026 года. Не является индивидуальной инвестиционной рекомендацией.
*Обновлено 5 октября: снизили оценку ближайшего дивиденда до 6-7 руб. и годовой выплаты до 9-10 руб., порог входа – до 70 руб., добавили риск навеса акций из программы мотивации. Справочно: 5 октября, в день публикации идеи, акция выросла на 5%, до 76,8 руб., при росте индекса Мосбиржи на 1,8%. Расчёты в тексте сделаны по цене 73,15 руб. на 2 октября.*
ВИ.ру – холдинг интернет-магазина ВсеИнструменты.ру, крупнейшего в России онлайн-продавца инструмента, техники и товаров для стройки и ремонта. Три четверти выручки дают компании и предприниматели. Акция вышла на биржу в июле 2024 года по 200 руб., сейчас стоит 73,15 руб. 1 октября операционная дочка решила перечислить холдингу 3,55 млрд руб., и это задаёт размер следующего дивиденда.
Акция интересна как дивидендная бумага при покупке около 70 руб. и ниже. Ближайшая выплата, по нашей оценке, 6-7 руб. на акцию, или 8-9,5% к текущей цене. Компания стоит шесть годовых прибылей, а 18% её капитализации приходится на чистые деньги на счетах. Справедливая цена по трём подходам 84-94 руб. Само объявление дивиденда цену надолго не поднимет: в день объявления прошлой выплаты акция выросла на 2%, а в день отсечки упала больше, чем на размер дивиденда.
Деньги на выплату уже переводятся: 3,55 млрд руб. от дочки, это до 7,1 руб. на акцию.
Долга нет, капзатраты малы, поэтому компания может отдавать почти всю прибыль.
Прибыль растёт за счёт эффективности и снижения процентов, а не за счёт продаж.
Шесть прибылей и 2,6 EBITDA – дёшево даже с поправкой на слабый рынок.
Рынок стройматериалов падает, частные покупатели уходят на маркетплейсы.
Деньги на выплату уже переводятся: 3,55 млрд руб. от дочки
Публичный ВИ.ру сам ничего не продаёт: весь бизнес и деньги находятся в ООО ВсеИнструменты.ру. Поэтому перед каждым дивидендом дочка сначала платит холдингу, а холдинг затем платит акционерам. [1 октября](https://smart-lab.ru/blog/news/1358031.php) дочка решила выплатить 3,549 млрд руб. из прибыли за 2025 год и первое полугодие 2026 года. Деньги поступят в течение 60 дней.
В прошлые разы холдинг передавал акционерам почти всё полученное. В июне 2025 года дочка заплатила холдингу 525 млн руб., в сентябре акционеры получили 1 руб. на акцию, или 500 млн. В декабре 2025 года холдинг получил 1,06 млрд руб., в марте 2026 года выплатил 2 руб., или 1 млрд. На 500 млн акций 3,55 млрд руб. дают 7,1 руб. Часть суммы холдинг, вероятно, оставит у себя на собственные расходы, поэтому ждём 6-7 руб.
[29 сентября](https://www.retail.ru/news/sovet-direktorov-vseinstrumenty-ru-odobril-vykup-aktsiy-obemom-do-500-mln-rubley-29-sentyabrya-2026-282700/) совет директоров одобрил выкуп акций на 500 млн руб. с ноября 2026 года до конца 2027 года. Выкупать будет сама дочка, акции пойдут на программу мотивации сотрудников. Финансовый директор компании отдельно сказал, что выкуп не отменяет дивидендов. Поэтому байбэк не уменьшает сумму, которая уходит холдингу, и на ближайшую выплату не влияет. Совет директоров по дивиденду ждём в конце октября или в ноябре, отсечку до конца года.
Дивиденды на акцию и доходность к цене накануне отсечки. Последний столбик – наша оценка с учётом того, что часть суммы от дочки останется в холдинге.
Долга нет, капзатраты малы, поэтому компания может отдавать почти всю прибыль
По [дивидендной политике](https://ir.vseinstrumenti.ru/dividendnaya-politika) компания платит не меньше 50% чистой прибыли по МСФО, если чистый долг не выше трёх EBITDA. На деле платит больше: за 2025 год акционеры получили 6 руб. на акцию, это 89% прибыли. Выплата 6-7 руб. сейчас составит 115-135% прибыли первого полугодия 2026 года.
Такая выплата больше похожа на перенос части дивидендов за 2026 год на более ранний срок, чем на новую норму. По бюджетному пакету с 2027 года дивиденды попадут в прогрессивную шкалу НДФЛ 13-22%, поэтому акционерам выгоднее получить деньги в 2026 году. Тогда выплата в первом полугодии 2027 года, скорее всего, будет меньше обычной. За ближайшие 12 месяцев закладываем 9-10 руб. на акцию.
Позволить себе это компания может, потому что долг ушёл. В конце 2024 года кредиты и облигации превышали деньги на 12,7 млрд руб. К концу июня 2026 года на счетах на 6,75 млрд руб. больше, чем долгов. Капзатраты небольшие: 0,4 млрд руб. за полугодие и 1,1 млрд за 2025 год. Склады и пункты выдачи компания в основном арендует. Обязательства по аренде составляют 20,8 млрд руб., с ней чистый долг равен 0,74 годовой EBITDA.
Есть оговорка. Свободный денежный поток 2025 года, 14,1 млрд руб., сильно раздут сокращением запасов с 29,2 до 24,4 млрд руб. Повторить это нельзя. Нормальный поток, по нашей оценке, близок к годовой прибыли, то есть к 6 млрд руб. В среднем это позволяет платить около 12 руб. на акцию в год, но не больше без роста долга. В ближайшие 12 месяцев выйдет меньше из-за переноса выплаты. Менеджмент держит цель по долгу от нуля до одной годовой EBITDA, так что запас под выплаты есть.
Чистый финансовый долг без аренды на конец квартала. С конца 2025 года денег у компании больше, чем кредитов и облигаций.
Прибыль растёт за счёт эффективности и снижения процентов, а не за счёт продаж
Во втором квартале 2026 года чистая прибыль составила 2,03 млрд руб. против 0,86 млрд годом раньше. EBITDA до применения МСФО 16, то есть после арендных платежей, выросла на 30%, до 3,52 млрд руб. Выручка прибавила 9,7%, до 50,6 млрд руб., за полугодие рост 3,2%.
Прибыль выросла в основном на экономии и процентах. Валовая маржа во втором квартале 33,4% против около 30% в 2024 году. Чистые финансовые расходы за полугодие снизились с 3,3 до 1,9 млрд руб. благодаря погашению долга. Компания сокращает сеть: пунктов выдачи 1 076 против 1 181 годом раньше, складов меньше. Сам менеджмент называл 2026 год годом эффективности, а не быстрого роста.
Гайденс по чистой прибыли на 2026 год 4,5-6,5 млрд руб. За первое полугодие компания заработала 2,58 млрд, второе полугодие у неё сезонно сильнее: в 2025 году оно дало 3,18 млрд руб. против 0,19 млрд в первом. В прибыли первого полугодия 2026 года есть 0,58 млрд руб. отложенного налога, без него прибыль 2 млрд. Наша оценка на год 6 млрд руб. Цель компании на 2028 год (4,9-6,8 млрд руб.) почти достигнута уже сейчас, поэтому быстрого роста прибыли дальше не закладываем.
EBITDA после арендных платежей и чистая прибыль по кварталам. В 2024 году прибыль съедали проценты, с середины 2025 года она растёт вместе со снижением долга.
Шесть прибылей и 2,6 EBITDA – дёшево даже с поправкой на слабый рынок
Капитализация 36,6 млрд руб. За последние 12 месяцев (с июля 2025 по июнь 2026 года) компания заработала 5,76 млрд руб., P/E 6,4. EBITDA до МСФО 16 за тот же период 11,5 млрд руб., с учётом чистых денег EV/EBITDA 2,6. С арендой по МСФО 16 выходит 2,7.
Справедливую цену считаем тремя способами:
Семь прибылей 2026 года. При прибыли 6 млрд руб. это 84 руб. на акцию.
Дивидендная доходность 13%. При выплате 12 руб. в год, то есть всей нормальной прибыли, это 92 руб. Доходность берём ниже ставки ЦБ с расчётом на её снижение, но выше доходности крупных дивидендных бумаг из-за маленького фрифлота.
EV/EBITDA 3,5 по IAS 17. Это 94 руб.
Диапазон 84-94 руб., на 15-29% выше текущей цены. Брокеры, по данным IR компании, после отчёта за полугодие ставят цели 95-124 руб.
Справедливая цена акции тремя способами. Красная линия – цена 73,15 руб. на 2 октября.
Объявление дивиденда цену надолго не поднимает
30 апреля совет директоров рекомендовал 4 руб. на акцию, 5,5% к цене. В тот день акция выросла на 2% при росте индекса на 0,7%, дальше стояла на месте. В день отсечки 22 июня она упала на 9%: 5,7% пришлось на дивиденд, остальное на рынок, который в тот день снизился на 4%. После раскрытия 1 октября акция прибавила около 2%.
При этом дивиденды заметно поддержали бумагу. С начала 2026 года цена почти не изменилась, но вместе с выплатами в 6 руб. акционер заработал 7%. Индекс Мосбиржи за то же время потерял 18%. Ближайшую выплату ждём по той же схеме: несколько процентов роста до отсечки, затем снижение примерно на размер дивиденда. Переоценку выше 80 руб. дадут не сами дивиденды, а подтверждение прибыли около 6 млрд руб. в год.
Доход акционера ВИ.ру с учётом выплаченных дивидендов и индекс Мосбиржи с начала 2026 года, начало года = 100.
Под дивиденд бумагу стоит покупать около 70 руб. и ниже
За ближайшие 12 месяцев ждём 9-10 руб. дивидендов. При цене 73 руб. это 12-14% против ключевой ставки 14%, то есть доходность на уровне ставки, а не выше. При покупке около 70 руб. она составит 13-14%, и с учётом ожидаемого снижения ставки премия за риск появляется. Выше этого уровня бумагу имеет смысл держать ради роста прибыли и справедливой цены 84-94 руб., а не ради выплат.
Дивидендная доходность за 12 месяцев при выплате 9 и 10 руб. на акцию в зависимости от цены покупки. Красная линия – ключевая ставка 14%.
Рынок стройматериалов падает, частные покупатели уходят на маркетплейсы
Рынок. По [данным INFOLine](https://www.retail.ru/news/rossiyskiy-rynok-tovarov-dlya-doma-i-remonta-nachal-vosstanavlivatsya-posle-pade-28-maya-2026-278244/), в первом квартале 2026 года рынок товаров для дома и ремонта сократился на 8%, B2B на 10,5%. По данным Росстата, ввод жилья за январь-август 2026 года упал на 14%, индивидуальное строительство на 23,5%.
Частные покупатели. Активных B2C-клиентов 3,48 млн против 4,01 млн годом раньше, заказов в B2C на 3% меньше. Маркетплейсы в 2025 году увеличили продажи товаров для ремонта на 42%. Рост компании держится на крупных корпоративных клиентах.
Собственные марки. Их доля в выручке снизилась с 14,1% до 10,7%, хотя компания ставит цель больше 20% к 2030 году. Это была одна из опор маржи.
Фрифлот и ликвидность. В свободном обращении около 12% акций, основной акционер владеет 83,9%. Средний оборот около 90 млн руб. в день, поэтому крупному инвестору быстро войти и выйти сложно.
Навес предложения. По МСФО на конец 2025 года в программе мотивации, запущенной к IPO, оставались заблокированы около 13 млн акций, 2,6% капитала. Программа рассчитана примерно на два года после IPO, и значительная часть этих акций может стать доступной для продажи в ближайшие месяцы. Часть объёма может забрать байбэк с ноября.
Мотивация акциями. В 2025 году она стоила компании 0,83 млрд руб. Компания исключает этот расход из EBITDA, мы в оценке его оставляем.
Что отслеживать
23 октября – заседание ЦБ по ставке;
до 30 октября – операционные результаты за 9 месяцев: рост B2B и динамика B2C;
конец октября или ноябрь – решение совета директоров по дивиденду и дата отсечки;
19 ноября – отчётность по МСФО за 9 месяцев;
с 1 ноября – ход выкупа акций.
Отчётность, мультипликаторы и история дивидендов есть на карточке ВИ.ру на портале Усиленных Инвестиций.
Облигации водочного завода КЛВЗ Кристалл из Обнинска дают по данным Мосбиржи 47-55% годовых к погашению. Такую доходность мы считаем недостаточной платой за риск, и покупать эти бумаги не стали бы ни по какой из нынешних цен. Дефолта у компании нет, купоны идут. Но за полгода собралось слишком много тревожных признаков, и большинство из них видно прямо в отчётности самого эмитента.
К этой группе у нас претензии давно. В ноябре 2023 года, ещё до IPO, мы назвали размещение акций Кристалла скамным и советовали держаться подальше (пост в канале). Компанию продавали инвесторам по 117 годовым прибылям, с рассказами о кратном росте. С цены IPO акция упала на 80%. Теперь те же вопросы к бизнесу и к отношениям с владельцем всплыли в облигациях, и совет у нас прежний: держаться подальше.
Акции ПАО "АГК" с первого дня торгов. Ни одного дня бумага не закрылась выше цены размещения 9,5 рубля: в первый день закрылась на 8,1 рубля, сейчас около 1,9.
Карточка эмитента с финансами по периодам и всеми выпусками: КЛВЗ Кристалл. Ниже – расчёты Усиленных Инвестиций по бухгалтерской отчётности (РСБУ) за 2025 год и первое полугодие 2026 года, раскрытиям на e-disclosure, данным НКР и Мосбиржи. Где цифра – наша оценка, это помечено.
Главное в семи тезисах:
В июне был технический дефолт на один день, а 1 октября НКР отозвал рейтинг, который стоял на пересмотре с возможностью понижения.
Прибыли от продаж не хватает на проценты, факторинг и штрафы. Чистую прибыль держит перепродажа товарных знаков.
Товарные знаки продают и покупают у компаний бенефициара и генерального директора, на сотни миллионов рублей. Это самый негативный пункт всей истории.
Если убрать из баланса товарные знаки, собственный капитал завода отрицательный.
Долг и кредиторка выросли с 2,0 до 4,6 млрд рублей за три с половиной года.
Долг перед бюджетом по акцизу вырос почти втрое за год и превысил все облигации компании.
До сентября 2027 года нужно вернуть или перезанять около 1,6 млрд рублей при 46 млн на счетах.
Водочный завод с биржевыми акциями и четырьмя выпусками облигаций
Факт. ООО "Калужский ликёро-водочный завод Кристалл" выпускает водку, настойки, ликёры, джин и соджу в Обнинске. По оценке НКР, водка даёт около 70% выручки. 99,9% завода принадлежит ПАО "Алкогольная группа Кристалл" (АГК), акции которого торгуются на Мосбирже под тикером KLVZ. Бенефициар – Павел Победкин.
В феврале 2024 года АГК провела IPO по 9,5 рубля за акцию и привлекла около 1,15 млрд рублей за 13,1% капитала. 5 октября 2026 года акция стоила 1,85 рубля.
Облигации выпускает сам завод. В обращении четыре выпуска на 843 млн рублей по номиналу, все доступны неквалифицированным инвесторам:
1P02 (RU000A10AZG2): 350 млн, купон 28% ежемесячно, амортизация по 25% с мая 2027 по февраль 2028. Цена 90,6%.
1P03 (RU000A10AZF4): 42,7 млн, плавающий купон "ключевая ставка + 7%", тот же график погашения. Цена 85%.
1P04 (RU000A10DSU2): 250 млн, купон 23,5% раз в квартал, погашение частями в 2028 году. Цена 73,3%.
1P05 (RU000A10FBR9): 200 млн, купон 21%, размещён в июне 2026 года, погашение частями в 2028-2029 годах. Цена 68,4%.
Расчёт авторов. Эффективная доходность 47-55% на Мосбирже предполагает, что каждый купон реинвестируется под ту же ставку. Простая доходность без реинвестирования (купон плюс дисконт к номиналу, разложенный на средний срок до погашения) ниже: 37,6% по 1P02, 38,3% по 1P04 и 34,9% по 1P05. Это всё равно в 2,5-2,7 раза выше ключевой ставки 14%, и такая премия у рынка появилась только этим летом. В мае 1P02 и 1P04 стоили 112% и 108% от номинала.
На IPO компанию продали по 117 прибылям и рассказам о кратном росте. Цифры рассказы не подтвердили
Как продавали. Собственник Павел Победкин перед IPO выступал на конференциях и в инвестсообществе и обещал бурный рост, в том числе за счёт корейской водки соджу, которую завод начал выпускать. По его словам (Financial One, 15.02.2024), за три года выручка должна была вырасти в 5 раз, а EBITDA в 10 раз. Деньги IPO обещали направить на расширение производства, логистику и новые продукты.
Сколько это стоило. АГК разместилась по верхней границе диапазона, 9,5 рубля за акцию, и привлекла 1,15 млрд рублей. Капитализация после размещения – 8,75 млрд. Расчёт авторов по отчётности завода за 2023 год, последний полный год до IPO:
P/E около 117: чистая прибыль 74,5 млн рублей;
капитализация к выручке 2,4: выручка 3,7 млрд;
стоимость бизнеса с долгом к прибыли от продаж около 41: прибыль от продаж 238 млн, долг 1,1 млрд.
Для водочного завода с рентабельностью по чистой прибыли 2% это цена компании, которой поверили на слово. Уже тогда было видно, что размещают дорого. В ноябре 2023 года мы писали, что компания раскрывает только РСБУ, последняя отчётность на её сайте – за первое полугодие 2022 года с выручкой 760 млн и прибылью около 30 млн, а оценивает себя в 6-9 млрд. Мы назвали IPO скамным и участвовать не советовали.
Что показали цифры. Выручка за 12 месяцев к середине 2026 года – около 5,0 млрд рублей, плюс 35% к 2023 году вместо обещанного роста в пять раз. Прибыль от продаж в 2024 году выросла, но чистая прибыль снизилась с 74 до 66 млн по пересчитанной отчётности (изначально компания показывала 78 млн): проценты по долгу съели рост. За последние 12 месяцев чистая прибыль – 39 млн, а в первом полугодии 2026 года упала уже и прибыль от продаж, на 9%. МСФО за два с половиной года публичности компания так и не опубликовала (мы напоминали об этом в апреле 2025 года, пост). Деньги IPO по балансу превратились не в мощности, а в товарные знаки, об этом ниже.
Вывод. По нашей оценке, покупателям IPO продали историю, которую цифры не подтвердили, и они потеряли 80% вложенного. Это стандартный урок рынка: смотреть на отчётность, а не на выступления собственника. Если прибыль и раскрытие не соответствуют обещаниям, обещания не стоят ничего. Облигации выпускает тот же завод с тем же владельцем, и нет оснований ждать от него другого отношения к держателям долга.
Техдефолт на один день, а через три месяца рейтинг отозвали вместо понижения
Факт. 22 июня 2026 года компания не выплатила купоны по 1P02 и 1P03 на 8,8 млн рублей. Деньги ушли держателям на следующий день. В раскрытии причина названа "технической ошибкой при отправке платёжных документов", эмитент заявил, что денег хватало. Любопытная деталь: 22 июня завод сначала опубликовал сообщения о выплате, а 23 июня поправил в них дату и добавил причину задержки.
6 июля НКР перевёл рейтинг BB-.ru в статус "на пересмотре с возможностью понижения". Агентство написало, что будет следить за платёжной дисциплиной и ликвидностью и может изменить рейтинг в течение трёх месяцев. Через три месяца, 1 октября, НКР отозвал рейтинг "в связи с окончанием срока действия договора". Компания договор с агентством не продлила, и решения по рейтингу рынок так и не увидел.
Почему это важно. Рейтинг BB- и так был низким, но без рейтинга выпуски уходят из поля зрения многих фондов, а размещать новые выпуски для рефинансирования становится труднее. Цены отреагировали тремя волнами: на техдефолт, на отчёт за полугодие 4 августа и на отзыв рейтинга.
Цены облигаций КЛВЗ с апреля 2026 года. 1P02 потерял около 20 процентных пунктов, 1P04 и 1P05 – около 30. Самое резкое падение пришлось на август, после выхода отчётности за полугодие.
Прибыли от продаж не хватает на проценты, факторинг и штрафы
Факт. В 2025 году прибыль от продаж составила 651 млн рублей при выручке 4,78 млрд. Из неё нужно оплатить:
проценты – 398 млн в отчёте о прибылях и ещё 62 млн, которые компания отнесла на стоимость строящихся цехов;
факторинг (продажу долгов покупателей банку со скидкой) – 275 млн;
вознаграждение банкам за гарантии – 44 млн;
штрафы, пени и неустойки по хозяйственным договорам – 345 млн. Кому они платились, отчётность не раскрывает.
Всего 1,12 млрд против 651 млн прибыли от продаж. В первом полугодии 2026 года картина мягче: 376 млн расходов против 363 млн прибыли, но запаса всё равно нет.
Откуда тогда прибыль. Чистая прибыль за 2025 год – 67 млн рублей, за первое полугодие 2026 года – 30 млн. Её во многом делают разовые доходы. В первом полугодии 2025 года компания заработала 129 млн на продаже прав на товарные знаки при доналоговой прибыли 82 млн. Без этих сделок полугодие было бы убыточным.
Расчёт авторов. Если считать по-банковски, отношение чистого долга к EBITDA выглядит терпимо: около 2,7х на конец 2025 года (долг с арендой 2,19 млрд, EBITDA как прибыль от продаж плюс амортизация – около 0,79 млрд). Но эта метрика не видит факторинг и штрафы, а для КЛВЗ именно они превращают прибыль в ноль.
Прибыль от продаж (зелёный) и то, что из неё уходит на обслуживание денег и штрафы. В 2025 году расходы почти вдвое больше прибыли, в первом полугодии 2026 года – примерно равны.
Товарные знаки продают и покупают у компаний владельца и директора
Факт. Раскрытие связанных сторон в годовом отчёте за 2025 год:
в 2024 году завод продал товарные знаки ООО "Спика" на 893 млн рублей и купил у той же "Спики" знаки и рецептуры на 901 млн. "Спика" на 100% принадлежит Павлу Победкину;
в 2025 году завод продал знаки ООО "Крымский стандарт" на 330 млн и купил у него на 120 млн. "Крымский стандарт" на 100% принадлежит Артему Чубукину, который до 26 августа 2026 года был генеральным директором завода. На конец 2025 года все 330 млн оставались неоплаченными;
ещё на 205 млн знаки куплены у материнской АГК.
Долги связанных сторон перед заводом выросли с 46 млн на конец 2023 года до 540 млн на конец 2025 года. Из них 44 млн должен лично бенефициар. Компания пишет, что всё будет погашено деньгами в течение 2026 года.
Факт. В первом полугодии 2026 года нематериальные активы на балансе выросли с 0,95 до 1,44 млрд рублей. Ещё 0,54 млрд знаков числятся как активы к продаже. При этом на покупку всех внеоборотных активов за полугодие ушло деньгами всего 37 млн. Предположение авторов: знаки оплачены зачётом встречных долгов, а не деньгами. Дебиторская задолженность за то же полугодие сократилась на 0,83 млрд.
Факт. Аудитор ООО "Русаудит" выразил по отчётности за 2025 год мнение с оговоркой: товарные знаки на 108 млн рублей имеют признаки обесценения, но компания не провела тест, и аудитор не смог оценить, какая сумма убытка не отражена. Сама годовая отчётность была подписана 31 марта 2026 года, а 27 апреля переподписана "в связи с внесением существенных корректировок". Какие именно цифры поменялись, из отчёта не понять.
Это самый негативный сигнал во всей истории. Сделки, где завод продаёт и покупает активы у компаний своего бенефициара и своего же гендиректора, внешний инвестор проверить не может. Цену знаков никто со стороны не подтверждал, оплату по продаже на 330 млн завод на конец года не получил, а прибыль от этих сделок попадает в отчётность и улучшает её. Прямых доказательств вывода денег в отчётности нет. Но конструкция позволяет переводить ценность между заводом и компаниями владельца по любой цене, а риск при этом лежит на кредиторах. Для нас этого достаточно, чтобы не давать компании деньги в долг ни под какой процент.
Почему это важно для держателя облигаций. Знаки составляют около трети активов завода, а их цену задают сделки внутри одной группы лиц. Если при стрессе их придётся продавать сторонним покупателям, за сколько они уйдут, предсказать нельзя. Как выглядит баланс без них, показано в следующем разделе.
Сделки с товарными знаками со связанными сторонами по раскрытию в годовом отчёте. В 2024 году завод почти на одинаковую сумму продал и купил знаки у компании бенефициара.
Без товарных знаков собственный капитал завода отрицательный
Расчёт авторов. По балансу у завода 1,89 млрд рублей собственного капитала на 30 июня 2026 года. При 2,0 млрд долга это выглядит солидно. Но из активов на 6,6 млрд почти 2,0 млрд – нематериальные: товарные знаки и прочие НМА на 1,44 млрд, знаки, выставленные на продажу, на 0,54 млрд, и ещё 52 млн – акции собственной материнской АГК. Если их вычесть, осязаемый капитал завода отрицательный: минус 152 млн рублей.
Так было не всегда. В 2022-2023 годах осязаемый капитал был положительным, 0,25-0,36 млрд. В 2024 году, после IPO, участники внесли в капитал завода 0,66 млрд рублей деньгами, и он вырос до 0,67 млрд. Но в том же году на баланс пришли знаки, купленные у компании бенефициара, а к середине 2026 года нематериальные активы вместе со знаками на продажу выросли с 0,8 до 2,0 млрд. По балансу деньги, привлечённые на IPO, превратились в товарные знаки, цену которых определяли сделки внутри группы.
На конец 2025 года завод ещё и ждал 540 млн рублей от связанных сторон. Если не считать и эти долги, осязаемый капитал на ту дату – минус 284 млн.
Что это значит. Кредиторов завода от убытков защищают в основном товарные знаки. В обычной жизни знаки приносят выручку, и это нормально. Но при банкротстве водочные бренды среднего уровня обычно продаются намного дешевле балансовой стоимости, а держатели облигаций стоят в очереди после банков с залогом. Часть знаков ("Бионика", "Вомса") уже заложена под кредиты на 412 млн рублей.
Капитал завода по балансу, товарные знаки и прочие НМА, и осязаемый капитал без них. С 2024 года знаки растут быстрее капитала, и к середине 2026 года осязаемый капитал ушёл в минус.
Завод кредитуется у бюджета и поставщиков
Факт. На 30 июня 2026 года долг завода по акцизу – 1,25 млрд рублей против 0,47 млрд годом раньше. Это больше, чем все облигации в обращении (0,84 млрд). За полугодие компания начислила 1,88 млрд акциза, то есть на балансе висит примерно четыре месяца платежей. Долг перед поставщиками вырос с 0,36 до 0,55 млрд.
Что проверили. По открытым данным ФНС на 1 сентября 2026 года недоимки, пеней и штрафов у завода и у АГК нет. Решений о приостановлении операций по счетам на 5 октября 2026 года нет (данные ФНС через сервис checko.ru). Значит, рост долга по акцизу – не просрочка перед налоговой, а использование отсрочек и сроков уплаты.
Расчёт авторов. Операционный денежный поток за первое полугодие 2026 года плюс 41 млн против минус 252 млн годом раньше. Улучшение почти целиком объясняется тем, что акциз платился позже. Если отсрочка закончится, компании понадобятся деньги, которых на счетах нет.
Долг по акцизу, облигации в обращении и деньги на счетах на 30 июня 2025 и 2026 годов. Денег на счетах в 27 раз меньше, чем долга по акцизу.
Факт. Если сложить кредиты, облигации, аренду и кредиторку, общая задолженность завода выросла с 2,0 млрд рублей в конце 2022 года до 4,6 млрд в середине 2026 года. Кредиты и облигации выросли втрое, с 0,7 до 2,0 млрд, кредиторка почти удвоилась, с 1,25 до 2,35 млрд. Выручка за то же время выросла примерно на 35%.
Задолженность завода на конец каждого квартала: кредиты, займы и облигации, аренда и кредиторка. Пик пришёлся на конец 2025 года, 4,9 млрд рублей.
За 12 месяцев нужно найти 1,6 млрд при 46 млн на счетах
Факт. По графику из отчётности за полугодие и данным Мосбиржи с октября 2026 по сентябрь 2027 года заводу предстоит заплатить:
Сбербанку – 325 млн, сроки 25 октября 2026 года и 18 августа 2027 года;
банку "Россия" – 754,5 млн по кредитной линии до 1 сентября 2027 года;
материнской АГК – заём 120 млн, срок по договору истёк в марте 2026 года, но на 30 июня долг ещё числился;
держателям облигаций – 196 млн купонов и 196 млн амортизации по 1P02 и 1P03 в мае и августе 2027 года.
Всего около 1,6 млрд рублей. Денег на 30 июня – 46 млн. Кроме того, завод поручился за обязательства третьих лиц на 470 млн рублей.
Как это обычно проходят. Кредиты банков "Россия" и Сбербанка – возобновляемые линии, их продлевают. На 30 июня 2026 года завод соблюдал ковенанты (в 2025 году один ковенант был нарушен, банк досрочно долг не потребовал). Так что базовый сценарий – рефинансирование, а не разрыв. Но вся конструкция держится на готовности двух банков продлевать линии и на отсрочках по акцизу. Предположение авторов: после техдефолта и отзыва рейтинга новый выпуск облигаций дешевле 25-30% разместить вряд ли получится.
Обязательства завода с октября 2026 по сентябрь 2027 года против денег на счетах. Крупнейшая часть – возобновляемые линии банков, их судьба и решает вопрос с облигациями.
Рынок водки сокращается, а акциз растёт
Факт. По данным Росалкогольтабакконтроля (через ТАСС), производство водки в России за январь-август 2026 года снизилось на 12,1%, до 39,6 млн декалитров. За первое полугодие спад был около 4%, то есть летом он ускорился. Ставка акциза на крепкий алкоголь в 2026 году – 824 рубля за литр спирта против 740 рублей в 2025 году.
Что это значит для КЛВЗ. Пока завод растёт против рынка: выручка за первое полугодие 2026 года плюс 13% год к году. Это сильная сторона. Но на сжимающемся рынке рост обычно покупается скидками сетям, и маржа под давлением. Прибыль от продаж за полугодие снизилась на 9% при росте выручки, а коммерческие расходы выросли на 25%.
Владельцы забирали деньги, а в суде оспаривают их право на долю
Дивиденды больше прибыли. В 2024 году завод выплатил участникам 117 млн рублей дивидендов при чистой прибыли 66 млн и операционном денежном потоке минус 429 млн. Годом позже деньги на рефинансирование компания искала уже под 28%.
Спор о доле. В апреле 2026 года завод раскрыл, что в деле о банкротстве Николая Коновалова финансовый управляющий требует с Павла Победкина 110 млн рублей и 37,9 млн процентов. В том же деле оспаривается сделка, по которой Победкин купил долю в заводе. Сам завод – третье лицо, и компания считает, что на неё исход не повлияет.
Смена руководства. С 26 августа 2026 года генеральным директором завода стал сам Победкин вместо Чубукина, с 10 сентября – и в АГК. Отдельного сообщения на e-disclosure об этом мы не нашли, факт виден по ЕГРЮЛ.
Материнская компания. По бухгалтерской отчётности АГК за 2025 год (данные ФНС) – чистый убыток 2,1 млрд рублей при выручке 28 млн. Причины в открытом доступе мы не нашли.
Налоги и суды: недоимок и блокировок нет, исполнительных производств нет
ФНС. Недоимки и задолженности по пеням и штрафам на 01.09.2026 нет ни у завода, ни у АГК. Приостановлений операций по счетам нет: у завода – на 05.10.2026, у АГК – на 25.08.2026.
Арбитраж. По картотеке арбитражных дел у завода 57 дел как у истца на 625 млн рублей и 16 дел как у ответчика на 156 млн, исполнительных производств нет. Крупных исков к заводу, угрожающих ликвидности, мы не нашли, но каждое дело не разбирали.
Что может пойти лучше, чем кажется
Купоны после июня платятся вовремя, 1P01 погашен в срок в марте 2026 года.
Выручка растёт быстрее рынка, операционный поток за полугодие стал положительным.
Банки продолжают кредитовать: в 2026 году завод получил новые транши от банка "Россия", с ВТБ подписано дополнительное соглашение о банковских гарантиях на 4,6 млрд рублей.
Если товарные знаки на 0,54 млрд, выставленные на продажу, действительно будут проданы за деньги внешним покупателям, это закроет заметную часть ближайших платежей.
Что из этой истории стоит забрать в свою практику
Высокая доходность без дефолта – уже цена риска, а не подарок. Когда облигация без единой серьёзной просрочки торгуется под 50%, рынок видит то же, что и вы, и закладывает заметную вероятность потерь. Сначала выясните почему, потом смотрите на купон.
Читайте раздел о связанных сторонах до всего остального. Покупки и продажи активов у компаний владельца, директора и их родственников – самый частый признак того, что интересы владельца и кредиторов расходятся. Если такие сделки исчисляются сотнями миллионов при прибыли в десятки, этого достаточно для отказа.
Вычитайте из капитала нематериальные активы. Товарные знаки, лицензии и гудвил стоят на балансе столько, сколько за них заплатили, часто внутри группы. Осязаемый капитал показывает, что останется кредиторам, если бренды окажутся никому не нужны.
Считайте полную стоимость денег, а не только проценты. Факторинг, банковские гарантии и проценты, отнесённые на стройку, в строке "проценты к уплате" не видны. У КЛВЗ они почти удваивают нагрузку.
Смотрите на кредиторку и долги перед бюджетом. Компания может показывать умеренный долг, финансируясь отсрочками поставщикам и налоговой. Процентов по такому долгу нет, но его могут потребовать сразу.
Отзыв рейтинга во время пересмотра – плохой знак. Если агентство поставило рейтинг на пересмотр с понижением, а компания не продлила договор, рынок так и не узнает, какой была бы новая оценка. Хорошие новости компании обычно не скрывают.
Оговорка аудитора и переподписанная отчётность – повод перепроверить всё. Каждое по отдельности может быть технической мелочью. Вместе с остальными признаками это значит, что цифрам эмитента нужна дополнительная проверка.
Смотрите на цифры, а не на слова собственника. Рассказы о кратном росте и новых продуктах ничего не стоят, если отчётность их не подтверждает. Кристалл на IPO стоил 117 годовых прибылей, а через два года прибыль была вдвое меньше.
История с акциями – лучший прогноз для облигаций. Если компания на IPO обещала рост в разы, не выполнила обещания и не раскрыла МСФО, её облигациям нужна большая скидка. Владелец и отношение к инвесторам у акций и долга одни и те же.
Итог: при доходности около 50% риск всё равно не окуплен, облигации не покупаем
КЛВЗ – настоящий завод с растущей выручкой, но финансовая конструкция у него хрупкая. Прибыли от продаж не хватает на стоимость денег, разницу закрывают сделки с товарными знаками внутри группы, без этих знаков капитал отрицательный, а ликвидность держится на отсрочках по акцизу и продлении банковских линий. За полгода к этому добавились техдефолт, отказ от рейтинга посреди пересмотра, оговорка аудитора и переподписанная отчётность. Каждый пункт по отдельности объясним, но вместе они дают картину, в которой держатель облигаций последним узнаёт о проблемах.
Что смотреть дальше: возврат Сбербанку 25 октября 2026 года; купоны по 1P02 и 1P03 20 октября и далее ежемесячно; отчётность за 9 месяцев в ноябре (долг по акцизу, расчёты со связанными сторонами, продажа знаков); появится ли новый рейтинг.
Источники и оговорки
Бухгалтерская отчётность ООО "КЛВЗ Кристалл" за 2025 год с аудиторским заключением ООО "Русаудит" (переподписана 27.04.2026) и промежуточная за первое полугодие 2026 года с пояснениями – раскрытие эмитента.
Сообщения эмитента на e-disclosure: техдефолт и выплата 22-23.06.2026, судебный спор 20.04.2026, размещение 1P05 в июне 2026 года, погашение 1P01 10.03.2026.
НКР: пресс-релизы от 20.10.2025, 06.07.2026 и 01.10.2026.
Условия выпусков, графики амортизации, цены и доходности на 05.10.2026, цена акции KLVZ – MOEX ISS.
Недоимки – открытые данные ФНС на 01.09.2026; блокировки счетов, ЕГРЮЛ, арбитраж, отчётность АГК – данные ФНС и картотеки арбитражных дел через checko.ru на 05.10.2026.
Балансы РСБУ на конец каждого квартала с 31.12.2022 по 30.06.2026 – квартальная отчётность эмитента. Посты канала Усиленные Инвестиции от 21.11.2023 и 14.04.2025. Планы собственника – Financial One, 15.02.2024; итоги IPO (9,5 рубля, 1,15 млрд, капитализация 8,75 млрд) – сообщение компании через retail.ru; цены акции – MOEX ISS.
Производство водки – Росалкогольтабакконтроль через ТАСС (январь-август и первое полугодие 2026 года); ставки акциза – Налоговый кодекс в редакции 2023 года.
Простая доходность, EBITDA, чистый долг, осязаемый капитал и обязательства на 12 месяцев – расчёт авторов.
Этот разбор мы сделали по просьбам в комментариях.
Разборы других эмитентов – в телеграм-канале Усиленные Инвестиции, карточки эмитентов с финансами по периодам – на портале.
4 августа ГК Базис раскрыла результаты за второй квартал 2026 года. Выручка выросла на 25,7% год к году, до 1 451,4 млн руб., EBITDA – на 19,8%, до 684,0 млн руб., чистая прибыль – на 6,2%, до 337,5 млн руб. Рост замедлился относительно первого квартала, когда выручка прибавляла 35,8%, а маржа сжимается: EBITDA-рентабельность опустилась до 47,1% с 49,4%, чистая – до 23,3% с 27,5%. При этом бумага торгуется по EV/EBITDAC LTM 7,6 при дивидендной доходности 6,9% и оценке портала, дающей потенциал +24% к справедливой стоимости, – сочетание достаточное для осторожно позитивного взгляда, но не для покупки без оговорок.
Главные тезисы
— Выручка выросла на 25,7%, но это замедление против 35,8% кварталом ранее
— Прибыль отстала от выручки: чистая маржа упала до 23,3% с 27,5%
— Капитализация разработки в 469,8 млн руб. съела операционный поток
— Долговая нагрузка отрицательная: чистый долг -0,4 млрд руб. при -0,1 к EBITDA LTM
— Дивиденд 7,2 руб. на акцию за последние 12 месяцев даёт 6,9% доходности
— Оценка по EV/EBITDAC 7,6 и модели портала оставляет запас вверх
Оценка привлекательности
Ключевые показатели, млрд ₽
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
1,15
1,45
+25,7%
EBITDA
0,57
0,68
+19,8%
Операционная прибыль
0,28
0,32
+16,9%
Чистая прибыль
0,32
0,34
+6,2%
Операционный денежный поток
-0,01
0,29
в прибыль
Капзатраты
0,32
0,47
+48,7%
Рентабельность по EBITDA
49,4%
47,1%
-2,3 п.п.
Чистая маржа
27,5%
23,3%
-4,2 п.п.
Выручка выросла на 25,7%, но это замедление против 35,8% кварталом ранее
Во втором квартале 2026 года выручка ГК Базис составила 1 451,4 млн руб., что на 25,7% больше, чем годом ранее. Это заметное замедление: в первом квартале рост был 35,8%, а в четвёртом квартале 2025 года – 73,8%. Замедление происходит на фоне высокой базы прошлого года, когда выручка второго квартала 2025 года подскочила на 89,8%.
Основной вклад в выручку вносят лицензии и подписки – 1 271,4 млн руб. за квартал, или 87,6% от общей суммы. Техническая поддержка принесла 174,9 млн руб., прочие услуги – 5,0 млн руб. Флагманские продукты (Basis Dynamix, Basis Workplace) дали 1 044,8 млн руб., комплементарные – 403,4 млн руб.
Компания отмечает сезонность бизнеса: большая часть заказов закрывается во второй половине года, поэтому результаты квартала не стоит экстраполировать на год целиком. Тем не менее текущий темп роста остаётся высоким для рынка корпоративного ПО, хотя и уступает прошлогодней динамике.
Выручка и EBITDA по кварталам
Прибыль отстала от выручки: чистая маржа упала до 23,3% с 27,5%
Чистая прибыль во втором квартале 2026 года выросла лишь на 6,2% год к году, до 337,5 млн руб., тогда как выручка прибавила 25,7%. В результате чистая рентабельность снизилась до 23,3% с 27,5% годом ранее. EBITDA увеличилась на 19,8%, до 684,0 млн руб., но её маржа также сжалась – до 47,1% с 49,4%.
Давление на прибыль оказали несколько факторов. Маркетинговые и коммерческие расходы выросли до 206,7 млн руб. с 120,3 млн руб. годом ранее, общие и административные – до 130,7 млн руб. со 110,7 млн руб. Кроме того, появились расходы по программе долгосрочной мотивации в размере 32,7 млн руб., которых годом ранее не было, и расходы по ожидаемым кредитным убыткам в 19,4 млн руб. против незначительного дохода годом ранее.
Операционная прибыль выросла на 16,9%, до 323,5 млн руб., но её рост также отстаёт от выручки. Валовая прибыль увеличилась на 40,4%, до 713,0 млн руб., однако коммерческие и административные расходы съели часть этого улучшения.
Чистая прибыль по кварталам
Капитализация разработки в 469,8 млн руб. съела операционный поток
Операционный денежный поток во втором квартале 2026 года составил 289,2 млн руб., что значительно ниже чистой прибыли в 337,5 млн руб. Разрыв объясняется прежде всего капитализацией расходов на разработку: за квартал капитализировано 341,4 млн руб. нематериальных активов, а общие капитальные затраты (capex) достигли 469,8 млн руб.
Свободный денежный поток, таким образом, остаётся под давлением: при операционном потоке 289,2 млн руб. и capex 469,8 млн руб. компания расходует больше, чем зарабатывает. За первое полугодие 2026 года операционный денежный поток был отрицательным – минус 172,7 млн руб., а FCF составил минус 1 151,4 млн руб. Это отражает агрессивную инвестиционную фазу: компания вкладывается в разработку новых продуктов и тестовую инфраструктуру.
Рост капитализации разработки – это не денежный убыток, а перенос затрат в будущие периоды. Однако он означает, что текущая прибыль частично обеспечена капитализированными расходами, которые будут амортизироваться и давить на будущие результаты. Показатель EV/EBITDAC, учитывающий капитализацию, составляет 7,6 – это более консервативная оценка, чем EV/EBITDA в 4,4.
Чистый долг на отчётные даты
Долговая нагрузка отрицательная: чистый долг -0,4 млрд руб. при -0,1 к EBITDA LTM
На 30 июня 2026 года чистый долг ГК Базис составил -0,4 млрд руб., то есть компания имеет чистую денежную позицию. Годом ранее, на 30 июня 2025 года, чистый долг был 0,1 млрд руб., таким образом за 12 месяцев он снизился на 0,4 млрд руб. По сравнению с 31 марта 2026 года чистый долг изменился с -0,5 млрд руб. до -0,4 млрд руб. (рост на 0,2 млрд руб.).
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,1. Это очень низкий уровень, отражающий отсутствие долговой нагрузки. Компания не имеет кредитов, только обязательства по аренде в размере 150,2 млн руб., которые полностью покрываются денежными средствами в 529,3 млн руб.
Финансовые доходы за квартал составили 21,3 млн руб., что частично компенсирует финансовые расходы в 4,0 млн руб. Процентные расходы относятся в основном к аренде. Такая структура баланса даёт компании устойчивость, но также означает, что значительная часть денежных средств не работает в основном бизнесе.
Дивиденд 7,2 руб. на акцию за последние 12 месяцев даёт 6,9% доходности
За последние 12 месяцев ГК Базис выплатила дивиденды в размере 7,2 руб. на акцию, что при текущей цене даёт доходность 6,9%. Это выше ключевой ставки ЦБ в 14,0%? Нет, ниже: 6,9% против 14,0%. Однако наша справедливая оценка доходности для этой бумаги – 7,0%, так что текущая доходность близка к справедливой.
В текущем календарном году уже выплачено 7,2 руб. на акцию, и больше выплат не запланировано. Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 7,37 руб. на акцию, что соответствует доходности 7,0% на текущую цену. Это наш прогноз, основанный на консервативном коэффициенте выплаты 0,54 от прибыли LTM; окончательное решение принимает совет директоров.
Историческая доходность на дату отсечки в 2026 году составила 8,4% при цене 86,18 руб. Текущая доходность ниже, что отражает рост цены акции. Дивидендная политика компании подразумевает выплату около половины прибыли, и при сохранении прибыли на уровне LTM дивиденд может составить около 7,4 руб. на акцию. Риск снижения выплаты связан с падением прибыли из-за роста капитализации разработки и амортизации.
Котировка за три года
Оценка по EV/EBITDAC 7,6 и модели портала оставляет запас вверх
По нашим данным, EV/EBITDAC LTM составляет 7,6, что выше EV/EBITDA LTM в 4,4. Разрыв объясняется значительной капитализацией разработки, которая завышает EBITDA. P/E LTM равен 7,7, что также указывает на невысокую оценку. Для сравнения, наша модель справедливой стоимости даёт потенциал роста акции до справедливой цены +24%.
Рентабельность собственного капитала (ROE) за последние 12 месяцев составила 22,2%, что поддерживает оценку. Дивидендная доходность 6,9% близка к нашей справедливой оценке 7,0%. При этом бумага торгуется с дисконтом к собственной истории? В FACTS нет исторических мультипликаторов, поэтому мы не можем утверждать, выше или ниже текущая оценка средних значений за три года.
Модель портала учитывает рост EBITDA и целевой мультипликатор, и её результат – потенциал +24% к текущей цене. Это наша собственная оценка, а не консенсус рынка. Основной риск – дальнейшее замедление роста выручки и снижение маржи, что может привести к пересмотру мультипликаторов.
Итог: ГК Базис показала рост выручки на 25,7% и чистой прибыли на 6,2% во втором квартале 2026 года, но динамика замедляется, а маржа сжимается. Сильные стороны – отрицательный чистый долг, высокая рентабельность собственного капитала и дивидендная доходность 6,9%, близкая к справедливой. Слабые – отставание прибыли от выручки, отрицательный свободный денежный поток из-за капитализации разработки и неопределённость с будущими дивидендами. Оценка по EV/EBITDAC 7,6 и модели портала (+24%) выглядит привлекательно, но требует подтверждения устойчивости роста. Вердикт – «скорее привлекательно»: бумага интересна для держателей, ориентированных на дивиденды, но не для агрессивного роста.
28 сентября Банк СПБ раскрыл результаты за второй квартал 2026 года. Чистый процентный доход составил 18 223 млн руб., снизившись на 6,6% год к году, чистая прибыль – 5 580 млн руб., что на 38,8% меньше, чем годом ранее. Отношение прибыли к чистому процентному доходу упало до 30,6% с 46,8% годом ранее. Бумага выглядит привлекательно для держателя за счёт дивидендной доходности: по нашей оценке, следующий дивиденд составит 42,84 руб. на акцию, что даёт 16,1% на текущую цену, при справедливой для нас доходности 11,0%.
Главные тезисы
— Чистый процентный доход сократился на 6,6% год к году, до 18 223 млн руб., но темп падения замедлился по сравнению с первым кварталом
— Прибыль во втором квартале упала на 38,8% год к году, до 5 580 млн руб., а её доля в процентном доходе снизилась до 30,6% с 46,8%
— Комиссионные доходы выросли до 3 146 млн руб. и частично компенсировали слабость процентного дохода
— Дивиденд за последние 12 месяцев составил 62,01 руб. на акцию, что даёт 23,2% доходности на текущую цену
— Наш прогноз следующего дивиденда – 42,84 руб. на акцию, что соответствует 16,1% доходности и коэффициенту выплаты 0,41 от прибыли
— Банк торгуется с P/E LTM 4,0 и ROE 10,2%, что ниже доходности, которую мы считаем справедливой для этого имени
— По модели портала потенциал роста акции к справедливой стоимости оценивается в +29%
Оценка привлекательности
Ключевые показатели, млрд ₽
Показатель
Q2 2025
Q2 2026
Изм.
Чистый процентный доход
19,5
18,2
-6,6%
Чистая прибыль
9,12
5,58
-38,8%
Чистая маржа
46,8%
30,6%
-16,2 п.п.
Чистый процентный доход сократился на 6,6% год к году, до 18 223 млн руб., но темп падения замедлился по сравнению с первым кварталом
Чистый процентный доход Банка СПБ во втором квартале 2026 года составил 18 223 млн руб., что на 6,6% меньше, чем за тот же квартал годом ранее. Это уже четвёртый квартал подряд, когда показатель снижается год к году: в четвёртом квартале 2025 года падение составило 3,4%, в первом квартале 2026 года – 7,8%. Снижение продолжается, но его темп во втором квартале оказался чуть меньше, чем в первом.
Основная причина – сокращение процентных доходов на фоне снижения ключевой ставки. Банк зарабатывает на разнице между ставками по кредитам и депозитам, и когда ставка ЦБ падает, маржа сжимается. Ключевая ставка сейчас составляет 14,0%, и её дальнейшее снижение будет и дальше давить на процентный доход.
Комиссионные доходы выросли до 3 146 млн руб. и частично компенсировали падение процентного дохода. Однако их доля в общем доходе остаётся небольшой, и полностью перекрыть снижение процентных доходов они не могут. Динамика процентного дохода остаётся ключевым фактором для прибыли банка.
Выручка и EBITDA по кварталам
Прибыль во втором квартале упала на 38,8% год к году, до 5 580 млн руб., а её доля в процентном доходе снизилась до 30,6% с 46,8%
Чистая прибыль Банка СПБ во втором квартале 2026 года составила 5 580 млн руб., что на 38,8% меньше, чем годом ранее. Для сравнения: в первом квартале 2026 года прибыль была 10 911 млн руб., а в четвёртом квартале 2025 года – 4 432 млн руб. Таким образом, второй квартал оказался слабее первого, но лучше четвёртого квартала прошлого года.
Отношение прибыли к чистому процентному доходу упало до 30,6% с 46,8% годом ранее. Это означает, что банк стал тратить большую долю процентного дохода на расходы и резервы. Причины этого в отчётности не раскрыты, но сам факт значительного снижения показателя говорит о давлении на рентабельность.
Снижение прибыли при относительно небольшом падении процентного дохода указывает на то, что расходы или отчисления в резервы выросли. Без детализации от банка мы не можем назвать конкретную статью, но динамика очевидна: прибыль падает быстрее выручки.
Чистая прибыль по кварталам
Комиссионные доходы выросли до 3 146 млн руб. и частично компенсировали слабость процентного дохода
Комиссионные доходы Банка СПБ во втором квартале 2026 года составили 3 146 млн руб., увеличившись по сравнению с 2 841 млн руб. годом ранее. Это единственная крупная статья доходов, которая показала рост. В первом квартале 2026 года комиссионные доходы были 2 795 млн руб., то есть во втором квартале они выросли и к предыдущему кварталу.
Рост комиссионных доходов – позитивный сигнал, но их доля в общем доходе остаётся небольшой. При чистом процентном доходе 18 223 млн руб. комиссии составляют около 17% от суммы процентного и комиссионного дохода. Этого недостаточно, чтобы переломить общую тенденцию снижения прибыли.
Тем не менее, диверсификация доходов – важный фактор устойчивости. Если банк сможет наращивать комиссионные доходы быстрее, это частично компенсирует давление на процентную маржу.
Дивиденд за последние 12 месяцев составил 62,01 руб. на акцию, что даёт 23,2% доходности на текущую цену
За последние 12 месяцев Банк СПБ выплатил дивиденды в размере 62,01 руб. на акцию. При текущей цене 238,92 руб. это даёт trailing-доходность 23,2%. Для сравнения: в 2025 году дивиденд составлял 46,33 руб. на акцию при доходности 13,1% на дату отсечки, в 2024 году – 50,63 руб. при доходности 12,7%, в 2023 году – 40,24 руб. при доходности 12,0%. Текущая доходность существенно выше исторической.
Такой высокий уровень доходности объясняется прежде всего снижением цены акции: с начала года бумага подешевела, что автоматически повысило доходность. Кроме того, банк выплатил крупный дивиденд за 2025 год, который включал в себя как регулярные, так и, возможно, разовые выплаты.
Ключевая ставка сейчас составляет 14,0%. Доходность в 23,2% значительно превышает ставку, что делает бумагу привлекательной для инвесторов, ориентированных на доход. Однако устойчивость такого уровня выплат зависит от прибыли банка, которая снижается.
Наш прогноз следующего дивиденда – 42,84 руб. на акцию, что соответствует 16,1% доходности и коэффициенту выплаты 0,41 от прибыли
По нашей модели, следующий дивиденд Банка СПБ составит 42,84 руб. на акцию. При текущей цене 238,92 руб. это даёт форвардную доходность 16,1%. Это ниже trailing-доходности в 23,2%, но всё ещё значительно выше доходности, которую мы считаем справедливой для этого имени – 11,0%.
Наш прогноз предполагает коэффициент выплаты 0,41 от прибыли. Это означает, что банк направит на дивиденды около 41% чистой прибыли. Такой уровень выплат выглядит устойчивым, если прибыль не продолжит падать такими же темпами, как во втором квартале.
Основной риск для дивиденда – дальнейшее снижение прибыли. Если прибыль за год окажется ниже, чем мы закладываем, дивиденд может быть меньше. Также на размер выплаты может повлиять политика банка в отношении достаточности капитала: при ухудшении качества кредитного портфеля банк может предпочесть сохранить капитал, а не выплачивать его акционерам.
Котировка за три года
Банк торгуется с P/E LTM 4,0 и ROE 10,2%, что ниже доходности, которую мы считаем справедливой для этого имени
Банк СПБ торгуется с мультипликатором P/E LTM 4,0 и рентабельностью капитала ROE 10,2%. Для банковского сектора такой P/E выглядит низким, что отражает опасения рынка относительно дальнейшего снижения прибыли. Рыночная капитализация составляет 119 198 млн руб.
Сравнить текущий P/E с его собственной трёхлетней историей не позволяет отсутствие данных в FACTS. Однако можно отметить, что при ROE 10,2% и P/E 4,0 рынок оценивает банк ниже балансовой стоимости, что типично для банков с падающей прибылью.
По модели портала, потенциал роста акции к справедливой стоимости оценивается в +29%. Это наша собственная оценка, основанная на сопоставлении ROE и P/B. Она не является консенсусом рынка и не должна восприниматься как целевая цена.
Дивиденд на акцию и доходность на дату отсечки
По модели портала потенциал роста акции к справедливой стоимости оценивается в +29%
По модели портала, акции Банка СПБ имеют потенциал роста к справедливой стоимости +29%. Эта оценка основана на сопоставлении рентабельности капитала (ROE 10,2%) и отношения цены к балансовой стоимости (P/B). Модель предполагает, что рынок недооценивает способность банка генерировать прибыль на уровне, близком к текущему.
Стоит учитывать, что модель не является прогнозом цены и не учитывает возможные изменения в дивидендной политике или качестве активов. Она лишь показывает, насколько текущая цена отклоняется от оценки, основанной на фундаментальных показателях.
Акция входит в наши живые модельные стратегии на портале – RU Banks & financials (potential). Это факт, а не аргумент в пользу вердикта: membership определяется скринингом стратегии.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
119 млрд ₽
P/E (LTM)
4,0
P/B
0,55
ROE
10,2%
Дивидендная доходность (12 мес)
16,1%
Дивиденды на акцию, ₽, и доходность на дату отсечки
Год выплаты
Дивиденд
Доходность
2021
4,56
6,3%
2022
11,81
11,4%
2023
40,24
12,0%
2024
50,63
12,7%
2025
46,33
13,1%
2026
45,40
16,3%
Итог
Банк СПБ отчитался за второй квартал 2026 года со снижением чистой прибыли на 38,8% год к году, до 5 580 млн руб., и падением чистого процентного дохода на 6,6%, до 18 223 млн руб. Отношение прибыли к процентному доходу упало до 30,6% с 46,8%, что указывает на рост расходов или резервов. Единственным позитивным моментом стал рост комиссионных доходов до 3 146 млн руб. Дивидендная доходность остаётся высокой: 23,2% trailing и 16,1% форвардной по нашей оценке, что значительно выше справедливой для нас доходности в 11,0%. Вердикт – «привлекательно»: бумага интересна для держателей, ориентированных на дивиденды, но дальнейшее падение прибыли может поставить под угрозу выплаты.
20 июля Северсталь раскрыла отчётность за шесть месяцев, закончившихся 30 июня 2026 года. Выручка второго квартала составила 169,6 млрд руб., снизившись на 8,6% год к году, EBITDA – 23,1 млрд руб. (–39,7%), чистая прибыль – 4,1 млрд руб. (–74,1%). Падение выручки замедлилось по сравнению с первым кварталом, но рентабельность по EBITDA сжалась до 13,6% с 20,7% годом ранее, а операционный денежный поток ушёл в минус. При цене 517,8 руб. и мультипликаторе EV/EBITDA 6,15 против собственной трёхлетней средней 4,62 акция выглядит скорее непривлекательно, несмотря на ожидаемую дивидендную доходность.
Главные тезисы
— Выручка падает медленнее, но всё ещё ниже прошлогодней
— Рентабельность по EBITDA сжалась до 13,6% с 20,7% годом ранее
— Чистая прибыль почти исчезла из-за курсовых убытков и роста амортизации
— Операционный денежный поток ушёл в минус, а капитальные затраты остаются высокими
— Чистый долг вырос до 77,3 млрд руб., но нагрузка остаётся умеренной
— Дивиденды за последние 12 месяцев не выплачивались, но ожидаемая доходность высока
— Мультипликатор EV/EBITDA выше собственной трёхлетней средней
Оценка привлекательности
Ключевые показатели, млрд ₽
Показатель
Q2 2025
Q2 2026
Изм.
Выручка
185
170
-8,6%
EBITDA
38,4
23,1
-39,7%
Операционная прибыль
27,7
10,2
-63,3%
Чистая прибыль
15,7
4,06
-74,1%
Операционный денежный поток
42,5
-5,05
-111,9%
Капзатраты
20,4
14,1
-30,9%
Рентабельность по EBITDA
20,7%
13,6%
-7,1 п.п.
Чистая маржа
8,5%
2,4%
-6,1 п.п.
Выручка падает медленнее, но всё ещё ниже прошлогодней
Выручка во втором квартале 2026 года составила 169,6 млрд руб., что на 8,6% меньше, чем годом ранее. Это заметно скромнее падения в первом квартале, когда снижение достигало 18,7%. Замедление падения связано с постепенным восстановлением спроса на металлопродукцию на внутреннем рынке, хотя компания отмечает, что пониженная деловая активность в отраслях-потребителях сохраняется.
Основной вклад в выручку по-прежнему вносит металлопродукция: за шесть месяцев она принесла 277,5 млрд руб. против 325,5 млрд руб. годом ранее. Транспортные и складские услуги остались практически на уровне прошлого года – 20,7 млрд руб. за полугодие. Прочие направления сократились до 16,6 млрд руб. с 18,4 млрд руб.
Несмотря на замедление падения, выручка остаётся ниже уровней предыдущих кварталов. Для устойчивого разворота тренда компании нужно не только сохранить текущие объёмы, но и улучшить ценовую конъюнктуру, которая пока остаётся под давлением крепкого рубля.
Выручка и EBITDA по кварталам
Рентабельность по EBITDA сжалась до 13,6% с 20,7% годом ранее
EBITDA во втором квартале составила 23,1 млрд руб., что на 39,7% меньше, чем годом ранее. Рентабельность по EBITDA упала до 13,6% с 20,7% в аналогичном периоде прошлого года. Основное давление на маржу оказал рост себестоимости продаж, в том числе амортизации, которая увеличилась до 12,9 млрд руб. за квартал против 10,7 млрд руб. годом ранее.
Сегмент «Северсталь Ресурс» показал EBITDA 10,2 млрд руб. за квартал, что значительно ниже 15,8 млрд руб. годом ранее. Сегмент «Северсталь Российская Сталь» сократил EBITDA до 15,5 млрд руб. с 25,0 млрд руб. Внутригрупповые операции дали отрицательный вклад в размере 1,3 млрд руб.
Сжатие маржи объясняется не только снижением выручки, но и опережающим ростом затрат. Компания отмечает, что высокие процентные ставки влияют на решения по управлению оборотным капиталом, что привело к временному росту дебиторской задолженности. Это также давит на финансовый результат.
Чистая прибыль по кварталам
Чистая прибыль почти исчезла из-за курсовых убытков и роста амортизации
Чистая прибыль во втором квартале составила всего 4,1 млрд руб., что на 74,1% меньше, чем годом ранее. Рентабельность по чистой прибыли упала до 2,4% с 8,5%. Помимо снижения операционной эффективности, на результат повлияли курсовые убытки: за квартал они составили 1,8 млрд руб., в том числе 3,4 млрд руб. убытка по производным финансовым инструментам.
Существенный вклад в падение прибыли внесли также рост амортизации и убыток от выбытия основных средств в размере 1,0 млрд руб. за квартал. Эти факторы носят в значительной степени разовый характер, но они отражают текущие инвестиционные процессы.
За шесть месяцев чистая прибыль составила 4,1 млрд руб. против 15,7 млрд руб. годом ранее. Разница между квартальной и полугодовой прибылью минимальна, что указывает на слабый первый квартал, когда прибыль была близка к нулю.
Чистый долг на отчётные даты
Операционный денежный поток ушёл в минус, а капитальные затраты остаются высокими
Операционный денежный поток во втором квартале оказался отрицательным – минус 5,0 млрд руб. против плюс 42,5 млрд руб. годом ранее. Основная причина – резкий рост дебиторской задолженности: за шесть месяцев она увеличилась на 47,6 млрд руб. Компания объясняет это временным ростом баланса дебиторской задолженности из-за управления оборотным капиталом в условиях высоких ставок.
Капитальные затраты за квартал составили 14,1 млрд руб., что ниже 20,4 млрд руб. годом ранее, но всё ещё значительно. За шесть месяцев капитальные вложения достигли 50,7 млрд руб. против 83,5 млрд руб. годом ранее. Компания продолжает инвестировать в поддержание и развитие мощностей, что ограничивает свободный денежный поток.
Свободный денежный поток за квартал оказался отрицательным – минус 29,8 млрд руб., что существенно хуже положительных 3,6 млрд руб. годом ранее. Это создаёт давление на ликвидность и может ограничить дивидендные выплаты в будущем.
Оценка против собственной истории
Чистый долг вырос до 77,3 млрд руб., но нагрузка остаётся умеренной
Чистый долг на 30 июня 2026 года составил 77,3 млрд руб., увеличившись с 49,1 млрд руб. на 31 марта 2026 года (рост на 28,2 млрд руб.). За год показатель вырос со минус 91,2 млрд руб. на 30 июня 2025 года, то есть изменение составило 168,6 млрд руб. Это отражает переход от чистой денежной позиции к долговой.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,03. Это умеренный уровень, который не вызывает опасений, но требует контроля.
В марте 2026 года компания погасила биржевые облигации серии БО-06 и БО-07 на общую сумму 15,4 млрд руб. В июле 2026 года, уже после отчётной даты, был выпущен новый облигационный заём на 25 млрд руб. с плавающей ставкой, привязанной к ключевой ставке Банка России. Это указывает на активное управление долговым портфелем.
Котировка за три года
Дивиденды за последние 12 месяцев не выплачивались, но ожидаемая доходность высока
За последние 12 месяцев дивиденды не выплачивались – 0,0 руб. на акцию. В текущем календарном году выплат также не было, и дальнейшие выплаты не запланированы. Это связано с необходимостью финансирования капитальных затрат и управления долговой нагрузкой.
Наша оценка справедливой дивидендной доходности для этой бумаги составляет 15,3%, что соответствует коэффициенту выплаты 0,72 от прибыли. При ключевой ставке 14,0% такая доходность выглядит привлекательно, но она не гарантирована. История выплат показывает, что в 2021 году доходность достигала 15,9%, а в 2024 году – 29,4%, однако в 2022–2023 годах выплат не было.
Для возобновления дивидендов компании необходимо улучшить свободный денежный поток, который сейчас отрицательный. Если операционный денежный поток останется под давлением, а капитальные затраты сохранятся на высоком уровне, вероятность выплат в ближайшем будущем снижается. Дивидендная история остаётся важным фактором для оценки, но текущая ситуация не позволяет рассчитывать на скорые выплаты.
Дивиденд на акцию и доходность на дату отсечки
Мультипликатор EV/EBITDA выше собственной трёхлетней средней
Текущий мультипликатор EV/EBITDA составляет 6,15, что выше собственной трёхлетней средней 4,62. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, несмотря на слабые финансовые результаты. P/E за последние 12 месяцев равен 9,41.
По нашей модели, справедливая стоимость акции с учётом текущих цен на сырьё и целевого мультипликатора EV/EBITDA предполагает потенциал снижения на 22% от текущей цены. Это указывает на переоценённость бумаги относительно фундаментальных показателей.
Сравнение с историей показывает, что текущий уровень мультипликатора не является экстремальным, но он выше среднего. Для оправдания такой оценки компании необходимо продемонстрировать устойчивое восстановление прибыли и денежного потока. Пока этого не происходит, акция может оставаться под давлением.
Оценка по последним отчётным данным
Метрика
Значение
Капитализация
530 млрд ₽
P/E (LTM)
9,4
EV/EBITDA (LTM)
6,2
P/B
1,07
Чистый долг / EBITDA
1,03
Операционный денежный поток (LTM)
59,1 млрд
ROE
3,1%
EV/EBITDA, среднее за 3 года
4,6
Дивиденды на акцию, ₽, и доходность на дату отсечки
Год выплаты
Дивиденд
Доходность
2018
90,33
8,9%
2019
121,70
13,4%
2020
106,39
8,9%
2021
253,42
15,9%
2024
309,93
29,4%
Итог
Итог: во втором квартале Северсталь показала замедление падения выручки, но прибыль практически исчезла из-за курсовых убытков и роста амортизации. Операционный денежный поток ушёл в минус, а капитальные затраты остаются высокими, что давит на свободный денежный поток и дивидендные перспективы. Чистый долг вырос до 77,3 млрд руб., но нагрузка в 1,03 EBITDA остаётся умеренной. Мультипликатор EV/EBITDA выше собственной трёхлетней средней, а модель портала указывает на потенциал снижения на 22%. С учётом этих факторов акция выглядит скорее непривлекательно на текущих уровнях.
P/E и EV/EBITDA — LTM по до четырёх квартальных строк, если они сопоставимы (есть Q2 и/или Q4); если в ленте только Q1 и Q3, для прибыли/EBITDA берём последний FY, а не сумму строк. P/B — капитализация ÷ капитал последнего FY. Наведи на мультипликатор — покажется формула. Строки отчётности: год(period_end) ≥ max(2023, текущий календарный год − 2); более ранние не показываются.