Frontierby eninvs

Язык: EN / RU

Австралия — акции, оценка и дивиденды

Гайд: Австралийские акции (2026): железная руда, литий, золото и СПГ на ASX по оценке

Тематические гайды: Самые дешёвые угольные акции (2026) · Самые дешёвые акции металлов и добычи (2026) · Акции золотодобытчиков

Наши рекомендованные портфели
Доходность и текущие составы наших стратегий по этому рынку — почему есть смысл подключиться.
Сырьевой апсайдбэктест CAGR +12% · превыш. +6%Бумажный трек · 6 июл 2026
CAGR +12% · vs индекс +6% · Sharpe 0.60 · maxDD -36%
День-0.4%ASX 200 +0.0%
Неделя-1.6%ASX 200 +0.3%
Месяц-9.1%ASX 200 -3.3%
По годам vs ASX 200
ГодСтратегияASX 200Δ
2026*+21.6%-0.4%+22.1%
2025+18.7%+6.6%+12.1%
2024-11.5%+7.4%-18.9%
2023-0.1%+8.9%-9.1%
2022+76.5%-6.5%+83.1%
2021+10.7%+13.2%-2.5%
2020+0.0%-1.1%+1.1%
2019*+0.0%+20.3%-20.3%
* неполный год
История сигналов и сделок →

Секторы: Золотодобыча (4) · Уголь (3)

Строки упорядочены также по качеству извлечения (доля «стабильных» периодов). Наведи на строку — счётчики OK / частично / ошибки.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Whitehaven
AU_WHC
AUУголь+77% ▼1.3%-0.4%21.6% ▼114.5%2.6x16.1x1.0x10.7%
Mineral Resources
AU_MIN
AUЖелезо/литий/услуги+72% ▲1.7%3.4%56.2% ▲52.6%5.5x9.3x2.1x23.5%
Regis
AU_RRL
AUЗолотодобыча+29% ▼4.9%15.1%45.2% ▼74.5%3.3x7.6x2.5x36.0%
Lynas
AU_LYC
AUРедкоземельные+27% ▲—0.3%95.7% ▲117.5%42.3x57.2x3.6x8.1%
Pilbara
AU_PLS
AUЛитий+25% ▲1.3%1.3%97.1% ▲219.7%14.8x22.8x2.9x24.2%
Yancoal
AU_YAL
AUУголь+16% ▼3.3%4.8%11.8% ▼-13.9%3.2x25.9x0.8x0.4%
Genesis
AU_GMD
AUЗолотодобыча+1% ▼0.7%1.5%58.6% ▼75.4%8.5x13.8x4.0x35.0%
Evolution
AU_EVN
AUЗолотодобыча-4% ▼3.2%5.5%19.2% ▼29.8%8.5x18.0x4.5x24.3%
New Hope
AU_NHC
AUУголь-10%6.9%2.2%30.2%5.9%8.8x30.5x1.9x8.2%
South32
AU_S32
AUДиверсифицированный майнинг-12% ▼2.6%7.0%3.9% ▼-11.9%10.9x14.2x1.6x12.8%
Santos
AU_STO
AUНефть и газ-13%3.6%-3.8%1.6%-17.6%9.0x26.2x1.2x4.5%
Sandfire
AU_SFR
AUМедь-18% ▲1.6%9.6%59.1% ▲85.2%8.1x20.3x3.3x23.4%
Woodside
AU_WDS
AUНефть и СПГ-20% ▲5.2%0.1%13.0% ▲3.6%4.8x13.4x1.1x8.6%
Fortescue
AU_FMG
AUЖелезная руда-52% ▲6.7%-1.6%7.9% ▲-7.3%4.3x12.0x1.7x9.4%
IGO
AU_IGO
AUНикель/литий—0.8%-1.0%17.6% ▲—62.0x33.4x2.2x16.0%

В работе — нужна проверка

Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Northern Star
AU_NST
AUЗолотодобыча+15%2.3%3.2%18.7%14.6%8.1x20.5x2.2x12.1%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

Редкоземельные металлы и литий переписали правила игры в горнодобыче, пока уголь и нефть буксовали

Корпоративные результаты австралийских компаний в этом сезоне определялись резким расхождением: металлы для батарей и технологий показали взрывной рост, тогда как традиционная энергетика и сырьевые товары едва двигались. Медианный рост выручки в редкоземельных металлах и литии составил +80,2% и +73,0% соответственно, в то время как угольная отрасль показала лишь +0,9%, а нефть и газ +1,6%. Разрыв между самыми горячими и холодными секторами превысил 80 процентных пунктов — явный сигнал, что рынок вознаграждает commodities будущего и наказывает старую экономику.

Рост выручки по отраслям (медиана г/г)

Золотодобыча66Уголь0.9066
median revenue YoY, %

Редкоземельные металлы и литий оправдали ожидания, но золотодобытчики тихо блистали

Lynas Rare Earths (LYC) возглавила рост: выручка увеличилась на 80,2% год к году, а EBITDA взлетела на 184,7%. Pilbara Minerals (PLS) поддержала импульс в литии: выручка выросла на 73,0%, а чистая прибыль — на ошеломляющие 368,6%. Но настоящим героем стала Mineral Resources (MIN), объединяющая железную руду, литий и услуги: выручка выросла на 44,5%, EBITDA подскочила на 232,4%, а чистая прибыль — на 217,4%. Эти три компании демонстрируют, что ставка на материалы для батарей и диверсифицированные операции может приносить колоссальные результаты.

Золотодобытчики также впечатлили: Genesis Minerals (GMD) показала рост выручки на 89,4%, EBITDA — на 104,0%, чистую прибыль — на 172,1%. Evolution Mining (EVN) продемонстрировала солидный рост выручки на 27,7% и EBITDA на 76,2%. Медианный рост выручки в секторе на 66,1% подчеркивает, что статус золота как убежища трансформируется в реальные финансовые результаты.

Уголь и нефтегаз оказались гадкими утятами сезона

Угольная отрасль едва увеличила выручку (медиана +0,9%), а прибыльность обвалилась. New Hope (NHC) увидела падение EBITDA на 32,4% и обвал чистой прибыли на 63,4%. Whitehaven Coal (WHC) сообщила о снижении выручки на 7,4% и падении чистой прибыли на 40,7%, несмотря на рост EBITDA на 35,8% — признак давления на маржу. Yancoal (YAL) показала рост выручки на 11,8%, но чистая прибыль рухнула на 89,6%. Нефтегаз разочаровал не меньше: выручка Santos (STO) выросла лишь на 1,6%, но EBITDA упала на 17,6%, а чистая прибыль — на 19,1%. Эти результаты подчеркивают борьбу сектора со слабыми ценами и ростом издержек.

Поворот сюжета: взрыв прибыли IGO при падающей выручке

В сезон, когда рост выручки был королем, IGO (IGO) преподнесла настоящий сюрприз: выручка упала на 9,7% год к году, но EBITDA взлетела на 143,9%, а чистая прибыль подскочила на 115,2%. Такое расхождение выручки и прибыли встречается редко и говорит о значительном расширении маржи, вероятно, за счет сокращения издержек или разовых доходов. Это предупреждение: не весь рост одинаков, и рынок может недооценивать эту историю разворота.

Дешево для такого роста: Regis Resources и Mineral Resources — выгодные покупки

Regis Resources (RRL) торгуется с P/E 7,8x и EV/EBITDA 3,4x, при этом выручка растет на 42,8%, а чистая прибыль — на 181,1%. Это явная возможность для стоимости. Mineral Resources (MIN) столь же привлекательна: 9,5x прибыли и 5,5x EV/EBITDA при росте выручки на 44,5%. Напротив, Lynas (LYC) выглядит переоцененной: 58,6x прибыли и 43,4x EV/EBITDA, несмотря на рост выручки на 80,2%. P/E IGO в 33,6x и EV/EBITDA в 62,3x кажутся завышенными на фоне падения выручки. Для инвесторов, ориентированных на стоимость, лучшие возможности — в золотодобыче и диверсифицированных компаниях.

Охотники за доходом: Whitehaven и Yancoal предлагают солидную доходность

Whitehaven Coal (WHC) предлагает самую высокую дивидендную доходность в нашем обзоре, хотя точная доходность не указана. Yancoal (YAL) также обеспечивает солидную доходность, делая угольщиков чемпионами по доходу, несмотря на проблемы с ростом. Для инвесторов, отдающих приоритет дивидендам, эти компании заслуживают внимания, но следует остерегаться волатильности прибыли.

В долгосрочной перспективе выделяется Northern Star Resources (NST) с совокупным годовым темпом роста выручки за 3 года +360,7%, что отражает масштабную трансформацию. Genesis Minerals (GMD) также впечатляет с CAGR +182,9%. Напротив, у Pilbara Minerals (PLS) CAGR -29,1%, что подчеркивает цикличность лития. В будущем следите за тем, сможет ли ралли в материалах для батарей сохранить импульс и смогут ли отстающие отрасли совершить разворот. Разрыв между commodities будущего и традиционными, вероятно, сохранится, что делает выбор акций критически важным.

Игроки: рост и доходность (без абсолютных уровней)

КомпанияОтрасльВыручка г/гEBITDA г/гЧистая приб. г/гP/E
Northern Star Resources (FY)Золотодобычаn/m+23.0%+24.2%20.5x
Fortescue (FY)Железная руда+9.2%-3.7%-14.9%12.0x
Woodside Energy (H1)Нефть и СПГ+13.0%+5.8%+27.1%13.4x
Mineral Resources (FY)Железо/литий/услуги+44.5%+232.4%+217.4%9.5x
South32 (FY)Диверсифицированный майнинг+0.6%-1.2%+410.3%14.1x
Evolution Mining (FY)Золотодобыча+27.7%+76.2%+59.3%18.1x
Whitehaven Coal (FY)Уголь-7.4%+35.8%-40.7%16.1x
Yancoal Australia (H1)Уголь+11.8%-11.1%-89.6%25.6x
Santos (H1)Нефть и газ+1.6%-17.6%-19.1%26.2x
Regis Resources (FY)Золотодобыча+42.8%+73.3%+181.1%7.8x
New Hope (FY)Уголь+0.9%-32.4%-63.4%30.6x
Genesis Minerals (FY)Золотодобыча+89.4%+104.0%+172.1%13.9x
Sandfire Resources (FY)Медь+38.9%+57.6%+281.6%20.1x
Pilbara Minerals (FY)Литий+73.0%+262.3%+368.6%22.7x

New Hope: выручка почти не изменилась, а прибыль упала на 63% – маржа вернулась к обычному уровню

NHC →
New Hope

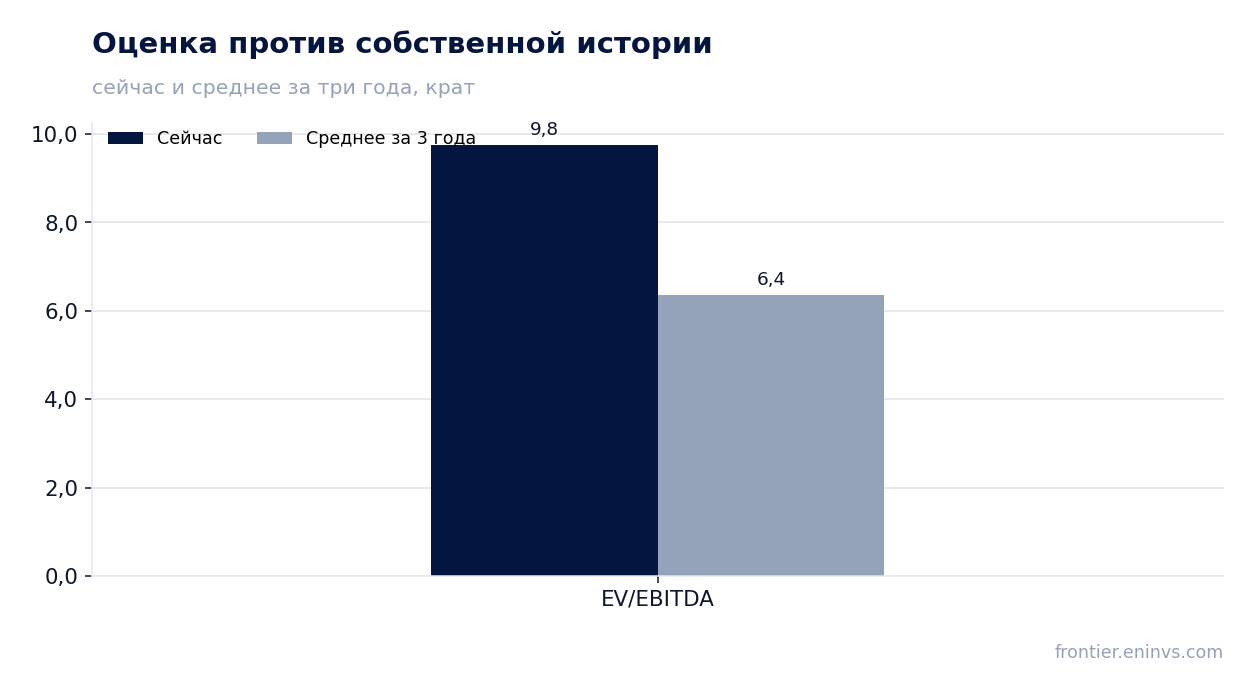
Сегодня New Hope опубликовала результаты за FY 2026. Выручка составила 1 766,53 млн австралийских долларов, прибавив всего 0,9% год к году, чистая прибыль обвалилась на 63,4% до 160,96 млн, а рентабельность по чистой прибыли сжалась с 25,1% до 9,1%. Компания остаётся без долга – чистая денежная позиция 478,677 млн, – но при P/E 33,7 и EV/EBITDA 9,8 против собственной трёхлетней средней 6,36 акция выглядит скорее непривлекательно: рынок уже закладывает восстановление прибыли, которого в отчёте пока не видно.

Главные тезисы

— Выручка почти не выросла – плюс 0,9% до 1 766,53 млн, – и это при том, что годом ранее база была выше

— Чистая прибыль рухнула на 63,4% до 160,96 млн, а маржа сжалась с 25,1% до 9,1% – эффект высокой базы прошлого года

— Операционная прибыль 267,525 млн и денежный поток от операций 564,128 млн – бизнес остаётся прибыльным и генерирует кэш

— Компания без долга: чистая денежная позиция 478,677 млн, отношение чистого долга к EBITDA LTM отрицательное – минус 0,95

— Капитальные затраты 193,06 млн – примерно две трети операционного денежного потока, что ограничивает свободный кэш

— Дивидендная доходность 3,85% – ниже, чем у многих сырьевых компаний, и не компенсирует падение прибыли

— Оценка не выглядит дешёвой: EV/EBITDA 9,8 против собственной трёхлетней средней 6,36, а по модели портала акция переоценена на 27%

Оценка привлекательности

Ключевые показатели, млрд AUD

ПоказательFY 2025FY 2026Изм.
Выручка1,751,77+0,9%
EBITDA0,75——
Операционная прибыль0,370,27-27,5%
Чистая прибыль0,440,16-63,4%
Операционный денежный поток0,570,56-1,2%
Капзатраты0,31-0,19-162,0%
Рентабельность по EBITDA42,8%——
Чистая маржа25,1%9,1%-16,0 п.п.

Выручка почти не выросла – плюс 0,9% до 1 766,53 млн, – и это при том, что годом ранее база была выше

Выручка New Hope за FY 2026 составила 1 766,53 млн австралийских долларов, что всего на 0,9% выше уровня годом ранее. Рост практически отсутствует: компания не смогла нарастить продажи в условиях, когда предыдущий год был исключительно сильным по ценовой конъюнктуре.

Динамика выручки отражает прежде всего ценовой фактор, а не объёмный. Без доступа к детализации по сегментам трудно сказать, что именно поддержало продажи, но сам факт стагнации на фоне высокой базы говорит о том, что исчерпание ценового ралли не компенсируется ростом отгрузок.

Для инвестора это означает, что надежды на восстановление прибыли за счёт выручки пока не оправдываются. Компания работает в условиях, когда даже сохранение прошлогоднего уровня продаж требует усилий, а рост возможен только при новом витке цен на уголь.

Чистая прибыль рухнула на 63,4% до 160,96 млн, а маржа сжалась с 25,1% до 9,1% – эффект высокой базы прошлого года

Чистая прибыль за FY 2026 составила 160,96 млн, что на 63,4% ниже, чем годом ранее. Рентабельность по чистой прибыли упала с 25,1% до 9,1% – падение маржи на 16 процентных пунктов объясняется главным образом эффектом высокой базы: в прошлом году компания заработала на пике цен на уголь.

Операционная прибыль составила 267,525 млн, что также значительно ниже прошлогоднего уровня, хотя и не так драматично, как чистая. Разрыв между операционной и чистой прибылью может объясняться налоговыми или разовыми статьями, но без дополнительных данных из отчёта точная причина не раскрывается.

Текущий уровень маржи в 9,1% выглядит более устойчивым, чем аномальные 25,1% годом ранее. Однако рынок, судя по оценке, ожидает восстановления прибыли, а не её стабилизации на текущем уровне.

Операционная прибыль 267,525 млн и денежный поток от операций 564,128 млн – бизнес остаётся прибыльным и генерирует кэш

Несмотря на падение прибыли, операционная деятельность New Hope остаётся прибыльной: операционная прибыль составила 267,525 млн. Денежный поток от операций оказался существенно выше – 564,128 млн, что говорит о хорошей конверсии прибыли в деньги.

Превышение операционного денежного потока над операционной прибылью может объясняться амортизацией и изменением оборотного капитала. Это позитивный сигнал: бизнес способен финансировать свои потребности за счёт внутренних ресурсов.

Однако значительная часть этого потока уходит на капитальные затраты, которые составили 193,06 млн. После их вычета остаётся около 371 млн – это свободный денежный поток, который может быть направлен на дивиденды или снижение долга, которого у компании нет.

Компания без долга: чистая денежная позиция 478,677 млн, отношение чистого долга к EBITDA LTM отрицательное – минус 0,95

New Hope сохраняет исключительно крепкий баланс: чистая денежная позиция на конец FY 2026 составила 478,677 млн. Это означает, что денежные средства и эквиваленты превышают долговые обязательства, и компания не зависит от заёмного финансирования.

Отношение чистого долга к EBITDA за последние 12 месяцев отрицательное – минус 0,95. Отрицательное значение отражает чистую денежную позицию, а не долговую нагрузку. Это уровень, который обеспечивает финансовую устойчивость даже при волатильных ценах на уголь.

За отчётный период чистая денежная позиция практически не изменилась – снижение составило 0,4 млрд рублей, что незначительно на фоне общего объёма. Компания не наращивает долг и не испытывает потребности в дополнительном финансировании.

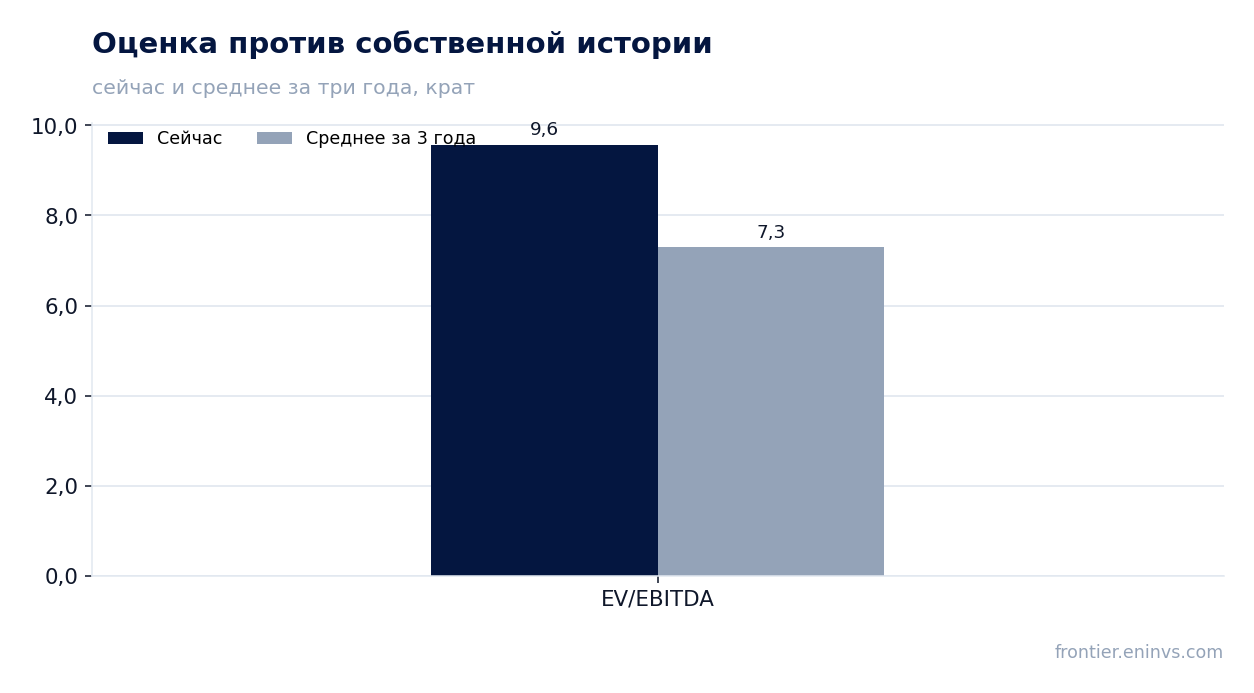
Оценка против собственной истории

Капитальные затраты 193,06 млн – примерно две трети операционного денежного потока, что ограничивает свободный кэш

Капитальные затраты New Hope за FY 2026 составили 193,06 млн. Это примерно две трети от операционного денежного потока в 564,128 млн. Такое соотношение означает, что значительная часть заработанных средств реинвестируется в поддержание и развитие производства.

Свободный денежный поток после капитальных затрат составляет около 371 млн. Это всё ещё солидная сумма, но она существенно ниже операционного потока. Компания вынуждена тратить на инвестиции больше, чем в периоды пиковых цен, когда прибыль была выше.

Для акционеров это означает, что дивидендный потенциал ограничен необходимостью финансировать капитальные программы. При сохранении текущего уровня цен на уголь компания вряд ли сможет значительно увеличить выплаты без сокращения инвестиций.

Дивидендная доходность 3,85% – ниже, чем у многих сырьевых компаний, и не компенсирует падение прибыли

Дивидендная доходность New Hope за последние 12 месяцев составляет 3,85%. Это скромный уровень для сырьевой компании, особенно на фоне падения прибыли на 63,4%. Дивиденд не компенсирует инвесторам потерю капитала, если акция продолжит снижаться.

Компания выплачивает дивиденды из прибыли, которая в FY 2026 составила 160,96 млн. При рыночной капитализации 5 417,02 млн дивидендная доходность 3,85% предполагает выплаты около 208 млн – это больше, чем чистая прибыль за год. Такое соотношение может быть неустойчивым, если прибыль не восстановится.

Наша оценка дивиденда на текущий год исходит из консервативного сценария: если прибыль останется на уровне 160,96 млн, а коэффициент выплат сохранится на уровне, обеспечивающем доходность 3,85%, то дивиденд может быть сохранён, но без роста. Ключевой риск – снижение выплат при дальнейшем падении цен на уголь.

Оценка не выглядит дешёвой: EV/EBITDA 9,8 против собственной трёхлетней средней 6,36, а по модели портала акция переоценена на 27%

По мультипликатору EV/EBITDA New Hope торгуется на уровне 9,8, что существенно выше её собственной трёхлетней средней в 6,36. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, несмотря на падение прибыли.

P/E за последние 12 месяцев составляет 33,7 – высокий уровень, отражающий низкую базу прибыли. Если прибыль не восстановится, мультипликатор останется завышенным. Для сравнения, при цене, соответствующей средней EV/EBITDA, акция стоила бы значительно дешевле.

Наша модель, пересчитывающая EBITDA по текущим товарным ценам и целевому EV/EBITDA, показывает, что справедливая стоимость акции на 27% ниже текущей рыночной цены. Это не консенсус-прогноз, а наша собственная оценка, и она указывает на переоценённость.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация5,42 млрд AUD
P/E (LTM)33,7
EV/EBITDA (LTM)9,8
P/B2,07
Чистый долг / EBITDA-0,95
Операционный денежный поток (LTM)0,56 млрд
ROE6,2%
Дивидендная доходность (12 мес)3,9%
EV/EBITDA, среднее за 3 года6,4

Итог

Итог: New Hope остаётся финансово устойчивой компанией с чистой денежной позицией 478,677 млн и операционным денежным потоком 564,128 млн, но её прибыль рухнула на 63,4% из-за нормализации цен на уголь. Выручка практически не растёт, маржа сжалась до 9,1%, а капитальные затраты съедают значительную часть денежного потока. Оценка выглядит завышенной: EV/EBITDA 9,8 против собственной трёхлетней средней 6,36, а по нашей модели акция переоценена на 27%. Дивидендная доходность 3,85% не компенсирует риски. При текущей цене акция выглядит непривлекательно; для изменения вердикта нужен либо рост цен на уголь, либо существенное снижение капитальных затрат и восстановление прибыли.

Fortescue: прибыль падает быстрее EBITDA, но долг почти нулевой, а дивидендная доходность — 6,1%

FMG →
Fortescue

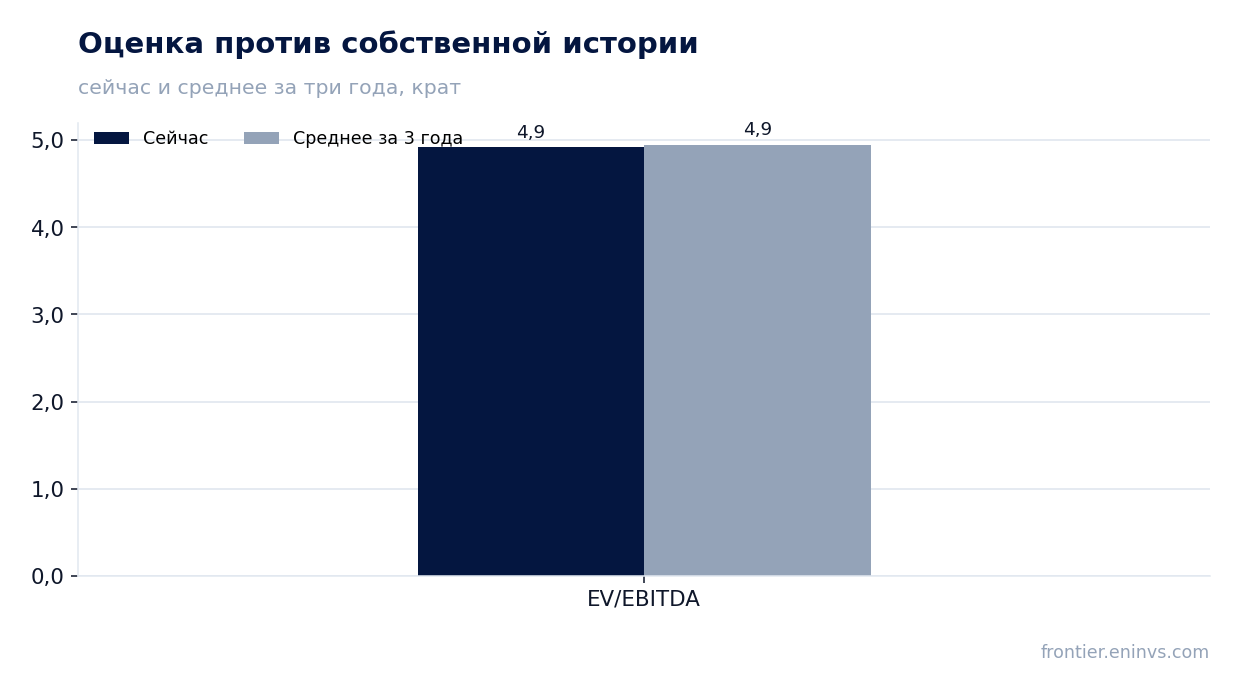
25 августа Fortescue раскрыла результаты за финансовый год, закончившийся 30 июня 2026 года. Выручка выросла на 9,2% до 16 800 млн долларов, но EBITDA снизилась на 3,7%, а чистая прибыль упала на 14,9% до 2 870 млн. При текущей цене акции выглядят скорее привлекательно: мультипликатор EV/EBITDA на уровне 4,9x соответствует среднему за три года, долг минимален, а дивидендная доходность превышает 6%.

Главные тезисы

— Выручка выросла на 9,2%, но EBITDA упала на 3,7% — маржа сжалась с 49,0% до 43,2%

— Чистая прибыль снизилась на 14,9% — темп падения опережает EBITDA

— Чистый долг почти нулевой: 228 млн долларов при EBITDA за 12 месяцев 8 006 млн

— Дивидендная доходность 6,1% — выше средней по истории компании

— Оценка на уровне собственной истории: EV/EBITDA 4,9x против среднего 4,95x за три года

— Модель портала оценивает потенциал роста акции в -59%

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательFY 2025FY 2026Изм.
Выручка15,416,8+9,2%
EBITDA7,567,28-3,7%
Операционная прибыль5,015,13+2,5%
Чистая прибыль3,372,87-14,9%
Операционный денежный поток6,476,84+5,6%
Капзатраты3,243,28+1,4%
Рентабельность по EBITDA49,0%43,2%-5,8 п.п.
Чистая маржа21,9%17,0%-4,9 п.п.

Выручка выросла на 9,2%, но EBITDA упала на 3,7% — маржа сжалась с 49,0% до 43,2%

За отчётный финансовый год, закончившийся 30 июня 2026 года, выручка Fortescue составила 16 800 млн долларов, что на 9,2% выше показателя годом ранее. Рост обеспечили более высокие цены на железную руду и увеличение объёмов отгрузки.

EBITDA при этом снизилась на 3,7% — до 8 006 млн долларов. Маржа по EBITDA сократилась с 49,0% до 43,2%. Давление оказали рост операционных затрат и инфляция, которые не были полностью компенсированы ростом выручки.

Чистая прибыль снизилась на 14,9% — темп падения опережает EBITDA

Чистая прибыль за отчётный период упала на 14,9% до 2 870 млн долларов. Падение оказалось глубже, чем снижение EBITDA, что указывает на рост амортизации или финансовых расходов.

Маржа чистой прибыли сократилась с 21,9% до 17,0%. Рентабельность собственного капитала составила 9,4% — умеренный уровень для горнодобывающей компании.

Чистый долг почти нулевой: 228 млн долларов при EBITDA за 12 месяцев 8 006 млн

На последнюю отчётную дату чистый долг Fortescue составил 228 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев — 0,03, что говорит о практически бездолговой структуре баланса.

За последние 12 месяцев чистый долг сократился на 0,3 млрд долларов, а с предыдущей отчётной даты — на 0,2 млрд. Операционный денежный поток за 12 месяцев достиг 6 800 млн долларов, что обеспечивает комфортное покрытие капитальных затрат и дивидендов.

Дивидендная доходность 6,1% — выше средней по истории компании

За последние 12 месяцев Fortescue выплатила дивиденды, обеспечивающие доходность 6,1% к текущей цене. Это заметно выше средней дивидендной доходности за три года, что делает акцию привлекательной для инвесторов, ориентированных на доход.

Выплаты подкреплены сильным операционным денежным потоком в 6 800 млн долларов за 12 месяцев и минимальным долгом. Однако при снижении цен на железную руду или росте капитальных затрат компания может сократить дивиденды, как это уже происходило в прошлые циклы.

Оценка против собственной истории

Оценка на уровне собственной истории: EV/EBITDA 4,9x против среднего 4,95x за три года

Текущий мультипликатор EV/EBITDA составляет 4,9x, что практически совпадает со средним значением за три года (4,95x). Акция не выглядит ни переоценённой, ни недооценённой относительно собственной истории.

P/E за последние 12 месяцев — 13,6x. Рыночная капитализация — 39 128 млн долларов. С учётом почти нулевого долга оценка отражает ожидания стабильных денежных потоков, но не оставляет запаса прочности на случай ухудшения конъюнктуры.

Модель портала оценивает потенциал роста акции в -59%

По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и применяет целевой мультипликатор EV/EBITDA, справедливая стоимость акции на 59% ниже текущей рыночной цены. Это сигнализирует о существенной переоценке, если исходить из консервативных допущений модели.

Однако модель чувствительна к прогнозам цен на железную руду и не учитывает возможный рост объёмов производства. Инвесторам стоит воспринимать этот результат как один из ориентиров, а не как точный прогноз.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация39,1 млрд USD
P/E (LTM)13,6
EV/EBITDA (LTM)4,9
P/B1,93
Чистый долг / EBITDA0,03
Операционный денежный поток (LTM)6,80 млрд
ROE9,4%
Дивидендная доходность (12 мес)6,1%
EV/EBITDA, среднее за 3 года4,9

Итог

Fortescue отчиталась о росте выручки на 9,2%, но падении EBITDA и чистой прибыли, что отражает сжатие маржи. Компания сохраняет практически нулевой долг и генерирует сильный операционный денежный поток, что обеспечивает дивидендную доходность 6,1%. Однако оценка на уровне собственной истории и сигнал модели портала о переоценке на 59% заставляют нас сохранять осторожность. При текущей цене акция выглядит скорее привлекательно для дивидендных инвесторов, но потенциал роста ограничен, если цены на железную руду не восстановятся.

Santos: прибыль падает быстрее выручки, а модель портала видит 42% потенциала снижения

STO →
Santos

25 августа Santos раскрыла результаты за первое полугодие 2026 года: выручка выросла на 1,6% до 5 000 млн долл., но EBITDA снизилась на 17,6%, а чистая прибыль – на 19,1%. На фоне слабой динамики и оценки, превышающей собственную трехлетнюю историю, акция выглядит непривлекательно: по модели портала потенциал снижения составляет 42%.

Главные тезисы

— Выручка выросла лишь на 1,6%, а EBITDA упала на 17,6% – маржа сжалась с 59,2% до 48,0%

— Чистая прибыль снизилась на 19,1%, а рентабельность по чистой прибыли упала с 17,0% до 13,5%

— Долг вырос на 0,5 млрд долл. за полугодие и на 0,7 млрд за год, соотношение чистый долг/EBITDA – 1,65

— Дивидендная доходность 3,6% – ниже исторической нормы и ключевой ставки, что делает выплату менее привлекательной

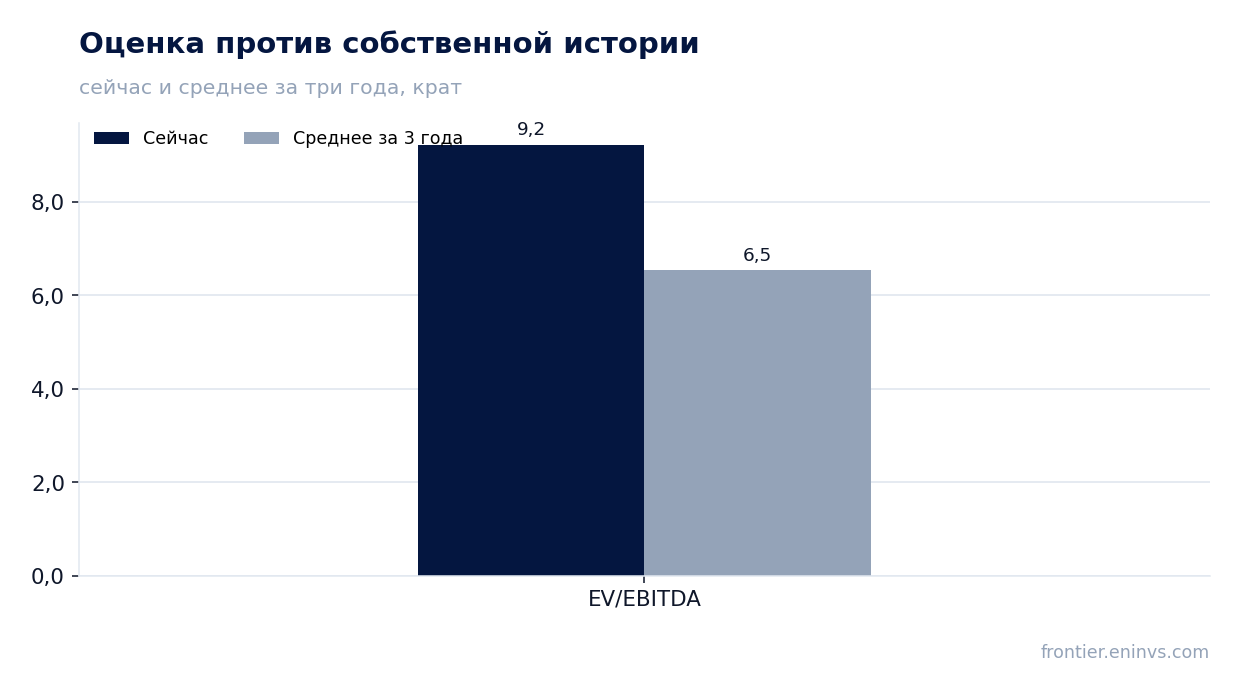
— Мультипликатор EV/EBITDA 9,2 – на 41% выше собственного трехлетнего среднего 6,5

— По модели портала справедливая стоимость на 42% ниже текущей цены

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательH1 2025H1 2026Изм.
Выручка2,582,62+1,6%
EBITDA1,531,26-17,6%
Операционная прибыль0,520,31-40,6%
Чистая прибыль0,440,35-19,1%
Операционный денежный поток1,550,83-46,7%
Капзатраты1,040,76-27,4%
Рентабельность по EBITDA59,2%48,0%-11,2 п.п.
Чистая маржа17,0%13,5%-3,5 п.п.

Выручка выросла лишь на 1,6%, а EBITDA упала на 17,6% – маржа сжалась с 59,2% до 48,0%

За первое полугодие 2026 года выручка Santos составила 5 000 млн долл., что лишь на 1,6% выше аналогичного периода прошлого года. EBITDA за тот же период снизилась на 17,6% – до 2 634,6 млн долл. за последние 12 месяцев, но в отчетном полугодии маржа упала с 59,2% до 48,0%.

Сжатие маржи на 11,2 процентного пункта – главный сигнал отчёта. При почти стагнирующей выручке операционная прибыльность резко снизилась, что указывает на рост издержек или ухудшение ценовой конъюнктуры, хотя точная причина в фактах не раскрыта.

Чистая прибыль снизилась на 19,1%, а рентабельность по чистой прибыли упала с 17,0% до 13,5%

Чистая прибыль за первое полугодие 2026 года составила 734,0 млн долл. за последние 12 месяцев, но в отчетном периоде она снизилась на 19,1% год к году. Рентабельность по чистой прибыли упала с 17,0% до 13,5%.

Падение чистой прибыли оказалось глубже, чем снижение EBITDA, что говорит о возросших процентных расходах или налоговой нагрузке. Впрочем, без дополнительных данных точную причину назвать нельзя.

Долг вырос на 0,5 млрд долл. за полугодие и на 0,7 млрд за год, соотношение чистый долг/EBITDA – 1,65

Чистый долг Santos на последнюю отчетную дату составил 4 354,0 млн долл., увеличившись на 0,5 млрд долл. по сравнению с предыдущей отчетной датой и на 0,7 млрд долл. за последние 12 месяцев. Соотношение чистый долг/EBITDA за последние 12 месяцев – 1,65.

Рост долга при снижающейся EBITDA означает, что долговая нагрузка, скорее всего, увеличилась, хотя сравнительное значение за прошлый период в фактах отсутствует. Уровень 1,65 пока остается умеренным, но направление тренда вызывает вопросы.

Дивидендная доходность 3,6% – ниже исторической нормы и ключевой ставки, что делает выплату менее привлекательной

За последние 12 месяцев Santos выплатила дивиденды, обеспечив доходность 3,6% к текущей цене. Это заметно ниже ключевой ставки, что снижает привлекательность бумаги как источника дохода.

В условиях, когда дивидендная доходность не compensates за риск, а прибыль падает, вероятность сокращения выплат возрастает. Впрочем, точная политика компании в фактах не раскрыта.

Оценка против собственной истории

Мультипликатор EV/EBITDA 9,2 – на 41% выше собственного трехлетнего среднего 6,5

Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 9,2, тогда как трехлетнее среднее значение – 6,5. Это означает, что акция торгуется с премией 41% к собственной истории.

Такая оценка выглядит завышенной, особенно на фоне падающей маржинальности и слабого роста выручки. Инвесторы платят больше за компанию, чьи финансовые показатели ухудшаются.

По модели портала справедливая стоимость на 42% ниже текущей цены

Согласно нашей модели портала, которая пересчитывает EBITDA по текущим ценам на сырье при целевом EV/EBITDA, справедливая стоимость акции на 42% ниже текущей рыночной капитализации в 19 940,98 млн долл.

Это означает, что рынок закладывает в цену либо более высокие цены на сырье, либо улучшение маржинальности, которые пока не подтверждаются отчетностью. Потенциал снижения значителен.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация19,9 млрд USD
P/E (LTM)27,2
EV/EBITDA (LTM)9,2
P/B1,27
Чистый долг / EBITDA1,65
Операционный денежный поток (LTM)2,80 млрд
ROE4,5%
Дивидендная доходность (12 мес)3,6%
EV/EBITDA, среднее за 3 года6,5

Итог

Отчёт Santos за первое полугодие 2026 года показал стагнацию выручки и заметное сжатие маржинальности: EBITDA упала на 17,6%, чистая прибыль – на 19,1%. Долг вырос, а дивидендная доходность в 3,6% не compensates за риски. При этом акция торгуется с премией 41% к собственному трехлетнему мультипликатору EV/EBITDA, а модель портала указывает на 42% потенциала снижения. Вердикт – непривлекательно: пока нет признаков разворота в операционных показателях или снижения оценки, держать бумагу неоправданно.

South32: прибыль выросла в 5 раз, но операционный денежный поток не дотягивает до уровня EBITDA

S32 →
South32

26 августа South32 раскрыла результаты за финансовый год, закончившийся 30 июня 2026 года. Чистая прибыль выросла на 410,3% до 1087,0 млн долл., выручка прибавила 0,6% до 5800,0 млн долл., а EBITDA снизилась на 1,2% до 1321,0 млн долл. При текущей цене акция выглядит скорее привлекательно: мультипликатор EV/EBITDA 11,8 выше собственного трёхлетнего среднего 8,2, но дивидендная доходность 1,8% и отрицательный чистый долг дают поддержку.

Главные тезисы

— Чистая прибыль выросла в 5 раз благодаря разовым статьям, а не операционной динамике

— EBITDA снизилась на 1,2%, маржа сократилась до 22,7%

— Операционный денежный поток за 12 месяцев составил 1600,0 млн долл., что выше EBITDA

— Чистый долг отрицательный: минус 1026,0 млн долл., соотношение к EBITDA за 12 месяцев – минус 0,78

— Дивидендная доходность 1,8% при отрицательном чистом долге оставляет пространство для выплат

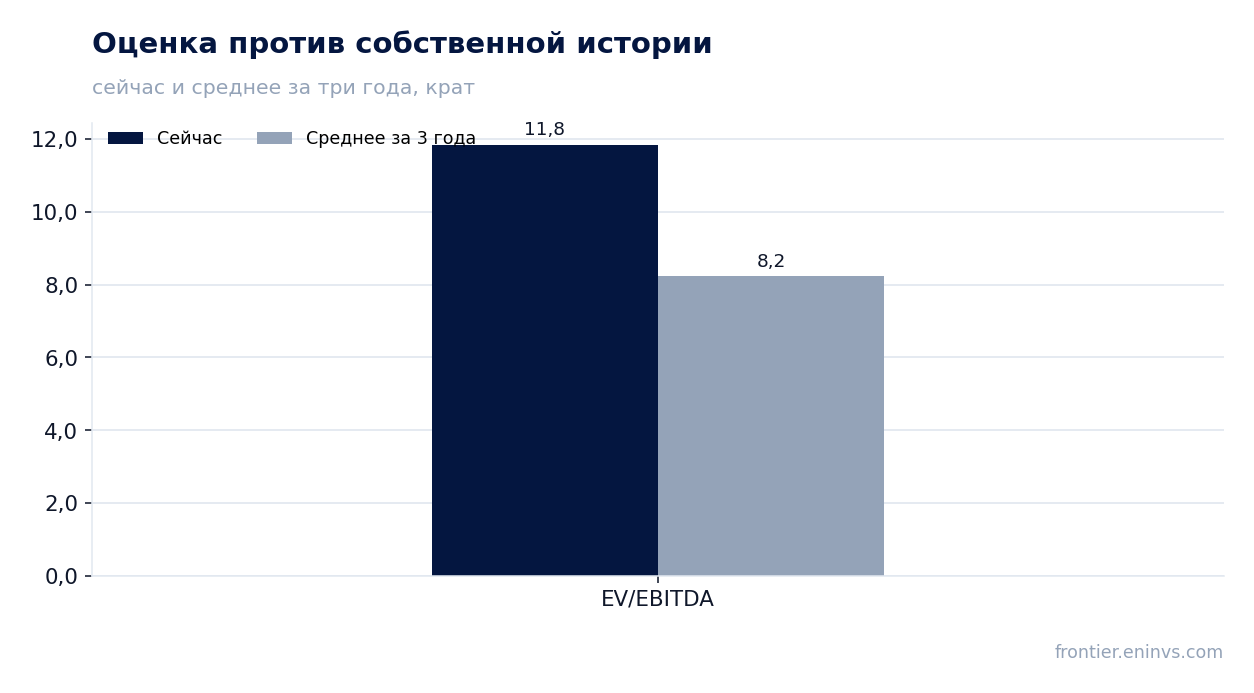
— Оценка: EV/EBITDA 11,8 против среднего за три года 8,2

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательFY 2025FY 2026Изм.
Выручка5,785,82+0,6%
EBITDA1,341,32-1,2%
Операционная прибыль0,940,89-5,9%
Чистая прибыль0,211,09+410,3%
Операционный денежный поток1,331,63+22,4%
Капзатраты1,001,13+13,1%
Рентабельность по EBITDA23,1%22,7%-0,4 п.п.
Чистая маржа3,7%18,7%+15,0 п.п.

Чистая прибыль выросла в 5 раз благодаря разовым статьям, а не операционной динамике

За отчётный период чистая прибыль составила 1087,0 млн долл. против 213,0 млн долл. годом ранее – рост на 410,3%. Выручка при этом практически не изменилась (+0,6%), а EBITDA даже снизилась на 1,2%, поэтому столь резкий скачок прибыли не объясняется основной деятельностью.

Вероятно, значительная часть прироста связана с разовыми статьями – например, продажей активов или переоценкой. Без них рост прибыли был бы существенно скромнее. Инвесторам стоит смотреть на операционные показатели, которые не показывают такого же улучшения.

EBITDA снизилась на 1,2%, маржа сократилась до 22,7%

EBITDA за отчётный период составила 1321,0 млн долл., что на 1,2% ниже, чем годом ранее. Маржа EBITDA сократилась с 23,1% до 22,7% – давление на рентабельность сохраняется, несмотря на стабильную выручку.

Снижение маржинальности может быть связано с ростом затрат или изменением структуры продаж. Компания не раскрыла деталей, но тренд очевиден: операционная эффективность несколько ухудшилась.

Операционный денежный поток за 12 месяцев составил 1600,0 млн долл., что выше EBITDA

За последние 12 месяцев операционный денежный поток достиг 1600,0 млн долл., что превышает EBITDA за тот же период (1321,0 млн долл.). Это указывает на хорошее качество прибыли: компания генерирует достаточно денег от основной деятельности.

Положительный разрыв между операционным потоком и EBITDA – редкий и позитивный сигнал. Он означает, что оборотный капитал работает в пользу компании, а не связывает средства.

Чистый долг отрицательный: минус 1026,0 млн долл., соотношение к EBITDA за 12 месяцев – минус 0,78

На последнем балансе чистый долг составил минус 1026,0 млн долл. – денежные средства превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,78, что говорит о финансовой устойчивости.

За последние 12 месяцев чистый долг сократился на 0,3 млрд долл., что подтверждает способность компании генерировать свободные средства. Такая позиция позволяет поддерживать дивиденды и финансировать инвестиции без привлечения заёмного капитала.

Оценка против собственной истории

Дивидендная доходность 1,8% при отрицательном чистом долге оставляет пространство для выплат

За последние 12 месяцев компания выплатила дивиденды, обеспечив доходность 1,8% при текущей цене. При отрицательном чистом долге (минус 1026,0 млн долл.) у компании нет необходимости направлять средства на погашение обязательств, что создаёт запас для будущих выплат.

Наш расчётный дивиденд за текущий год зависит от политики выплат и размера чистой прибыли. Если компания сохранит коэффициент выплат на уровне прошлых лет, дивиденд может быть сопоставим с текущим. Однако многое будет зависеть от разовых статей в прибыли – если они не повторятся, база для дивиденда может оказаться ниже.

Оценка: EV/EBITDA 11,8 против среднего за три года 8,2

Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,8, что заметно выше среднего значения за три года – 8,2. Акция торгуется с премией к собственной истории, что отчасти оправдано сильным денежным потоком и отрицательным долгом.

P/E за последние 12 месяцев – 15,3, ROE – 12,8%. Доходность по дивидендам 1,8% ниже ключевой ставки, но для сырьевой компании с отрицательным долгом это приемлемо. Если операционные показатели не улучшатся, текущая оценка может оказаться завышенной.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация16,7 млрд USD
P/E (LTM)15,3
EV/EBITDA (LTM)11,8
P/B1,72
Чистый долг / EBITDA-0,78
Операционный денежный поток (LTM)1,60 млрд
ROE12,8%
Дивидендная доходность (12 мес)1,8%
EV/EBITDA, среднее за 3 года8,2

Итог

South32 завершила год с сильным ростом чистой прибыли, но он обеспечен разовыми статьями, тогда как операционная динамика слабая: выручка стагнирует, EBITDA и маржа снижаются. В то же время компания генерирует мощный операционный денежный поток (1600,0 млн долл. за 12 месяцев) и имеет отрицательный чистый долг, что поддерживает дивиденды. При текущей цене акция выглядит скорее привлекательно: премия к собственной истории (EV/EBITDA 11,8 против 8,2) компенсируется финансовой устойчивостью и потенциалом восстановления маржи. Главный вопрос для держателя – сможет ли компания улучшить операционные показатели в следующем году, иначе текущая оценка может оказаться завышенной.

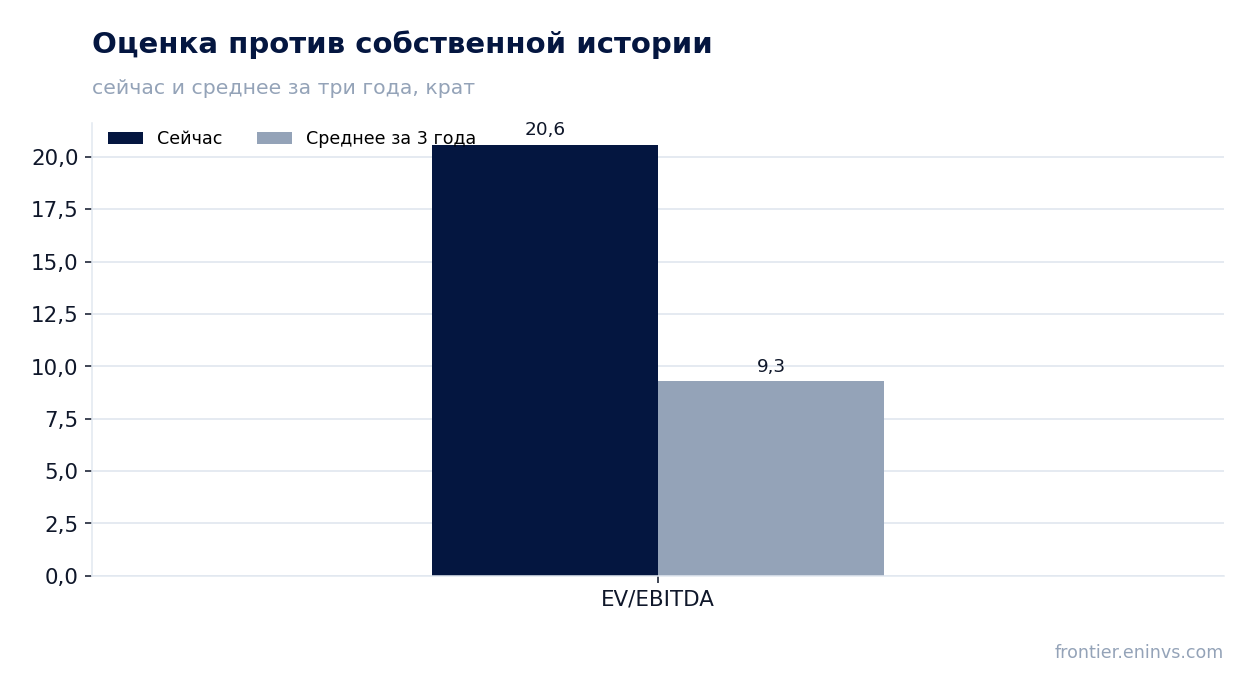
Pilbara: прибыль 525,8 млн австралийских долларов за 12 месяцев при отрицательном чистом долге и оценке в 20,6 EBITDA

PLS →
Pilbara

Отчёт Pilbara за FY 2026 показал выручку 1 500,0 млн австралийских долларов, рост на 73,0% год к году, и EBITDA 720,4 млн, рост на 262,3%. Маржа EBITDA достигла 46,8% против 22,3% годом ранее, чистая маржа – 34,1% против минус 22,0%. За последние 12 месяцев чистая прибыль составила 525,8 млн, чистый долг отрицательный – минус 1 339,2 млн, а EV/EBITDA LTM – 20,6 против среднего за три года 9,3. При текущей цене акция выглядит нейтрально: сильный операционный разворот уже учтён в оценке, а дивидендная доходность 1,03% не даёт достаточной поддержки.

Главные тезисы

— Выручка выросла на 73,0% год к году до 1 500,0 млн австралийских долларов, но это восстановление после слабого года, а не новый устойчивый уровень.

— EBITDA подскочила на 262,3% до 720,4 млн, а маржа выросла до 46,8% с 22,3% – рост обеспечен в основном ценой на литий, а не объёмами.

— Чистая прибыль за последние 12 месяцев составила 525,8 млн, развернувшись с убытка, при чистой марже 34,1%.

— Отрицательный чистый долг в 1 339,2 млн и отношение чистого долга к EBITDA на уровне -1,86 делают баланс крепким, но это следствие прошлых высоких цен на литий.

— Дивидендная доходность всего 1,03% при коэффициенте выплаты, который компания не раскрывает, – выплаты остаются скромными на фоне капитальных затрат.

— EV/EBITDA LTM в 20,6 более чем вдвое превышает среднее за три года 9,3, что ограничивает потенциал роста, даже с учётом модели портала, дающей +22% к справедливой стоимости.

— Рентабельность капитала 24,2% выглядит высоко, но она отражает пиковую прибыль, а не устойчивую доходность бизнеса.

Оценка привлекательности

Ключевые показатели, млрд AUD

ПоказательFY 2025FY 2026Изм.
Выручка0,891,54+73,0%
EBITDA0,200,72+262,3%
Операционная прибыль-0,020,45в прибыль
Чистая прибыль-0,200,53в прибыль
Операционный денежный поток0,151,36+833,3%
Капзатраты0,650,34-47,4%
Рентабельность по EBITDA22,3%46,8%+24,5 п.п.
Чистая маржа-22,0%34,1%+56,1 п.п.

Выручка выросла на 73,0% год к году до 1 500,0 млн австралийских долларов, но это восстановление после слабого года, а не новый устойчивый уровень.

Выручка Pilbara за FY 2026 составила 1 500,0 млн австралийских долларов, что на 73,0% выше, чем годом ранее. Такой рост объясняется главным образом низкой базой прошлого года, когда цены на литий находились на минимуме. Компания не раскрывает объёмы продаж в предоставленных фактах, поэтому нельзя утверждать, что рост обеспечен исключительно увеличением поставок.

Для сравнения: годом ранее выручка была значительно ниже, и компания фиксировала убыток. Текущий уровень выручки всё ещё может быть неустойчивым, если цены на литий снова снизятся. Рынок уже закладывает восстановление, о чём говорит высокая оценка EV/EBITDA.

EBITDA подскочила на 262,3% до 720,4 млн, а маржа выросла до 46,8% с 22,3% – рост обеспечен в основном ценой на литий, а не объёмами.

EBITDA за FY 2026 составила 720,4 млн австралийских долларов, увеличившись на 262,3% год к году. Маржа EBITDA достигла 46,8% против 22,3% годом ранее. Такой рост маржи типичен для сырьевых компаний в период роста цен на продукцию: операционные расходы растут медленнее выручки.

Компания не раскрывает структуру затрат в предоставленных фактах, поэтому нельзя точно сказать, какая именно статья расходов внесла вклад в рост маржи. Однако столь резкое расширение маржи при росте выручки на 73,0% указывает на сильный операционный рычаг. Если цены на литий останутся высокими, маржа может удержаться, но любое снижение цен приведёт к обратному эффекту.

Чистая прибыль за последние 12 месяцев составила 525,8 млн, развернувшись с убытка, при чистой марже 34,1%.

За последние 12 месяцев чистая прибыль Pilbara составила 525,8 млн австралийских долларов. Это разворот с убытка годом ранее, когда чистая маржа была отрицательной – минус 22,0%. Текущая чистая маржа – 34,1%, что отражает высокую прибыльность на пике цен на литий.

Прибыль за FY 2026 включает разовые факторы, которые компания не детализирует в предоставленных данных. Без них устойчивость такого уровня прибыли остаётся под вопросом. Для инвесторов важен не столько сам факт разворота, сколько способность компании генерировать прибыль при более низких ценах.

Отрицательный чистый долг в 1 339,2 млн и отношение чистого долга к EBITDA на уровне -1,86 делают баланс крепким, но это следствие прошлых высоких цен на литий.

Чистый долг Pilbara на последнюю отчётную дату отрицательный – минус 1 339,2 млн австралийских долларов. Это означает, что денежные средства и эквиваленты превышают долговые обязательства. Отношение чистого долга к EBITDA LTM составляет -1,86, что подтверждает крепкий баланс.

Снижение чистого долга за последние 12 месяцев составило 0,8 млрд рублей, но валюта отчётности – австралийские доллары, поэтому эта цифра приведена для справки и не должна напрямую сопоставляться с балансом. Компания не раскрывает структуру долга, но отрицательная величина говорит о том, что Pilbara накопила значительные денежные резервы в период высоких цен. Это даёт устойчивость, но не гарантирует сохранения такой подушки при падении цен.

Оценка против собственной истории

Дивидендная доходность всего 1,03% при коэффициенте выплаты, который компания не раскрывает, – выплаты остаются скромными на фоне капитальных затрат.

Дивидендная доходность Pilbara за последние 12 месяцев составляет 1,03%. Компания не раскрывает размер последнего выплаченного дивиденда и коэффициент выплаты, поэтому нельзя оценить, какая часть прибыли возвращается акционерам. При чистой прибыли 525,8 млн и рыночной капитализации 16 162,0 млн даже щедрая выплата не дала бы высокой доходности.

Наш прогноз по дивиденду за текущий год сделать невозможно из-за отсутствия данных о политике выплат. Однако при сохранении текущей прибыли и коэффициенте выплаты, например, 30%, дивиденд мог бы составить около 158 млн, что дало бы доходность около 1% – всё ещё ниже ключевой ставки. Основной риск для дивиденда – падение цен на литий и необходимость финансировать капитальные затраты.

EV/EBITDA LTM в 20,6 более чем вдвое превышает среднее за три года 9,3, что ограничивает потенциал роста, даже с учётом модели портала, дающей +22% к справедливой стоимости.

EV/EBITDA LTM Pilbara составляет 20,6, что значительно выше среднего за три года – 9,3. Это означает, что рынок оценивает текущую EBITDA с премией к историческому уровню. P/E LTM равен 30,7, что также указывает на высокую оценку прибыли. Такая премия оправдана только если рынок ожидает сохранения высоких цен на литий.

По модели портала справедливая стоимость акции на 22% выше текущей рыночной цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе. Однако даже с этим потенциалом оценка выглядит натянутой: чтобы оправдать текущий мультипликатор, компании нужно не просто удержать, а увеличить EBITDA. Если цены на литий снизятся, мультипликатор может быстро вернуться к историческому среднему, что обернётся падением цены.

Рентабельность капитала 24,2% выглядит высоко, но она отражает пиковую прибыль, а не устойчивую доходность бизнеса.

Рентабельность капитала Pilbara составляет 24,2%. Это высокий показатель, который, однако, достигнут на фоне пиковой прибыли. При нормализации цен на литий и снижении чистой маржи ROE может существенно снизиться. Для сравнения: годом ранее компания несла убытки, и ROE был отрицательным.

Инвесторам стоит оценивать ROE в контексте цикла цен на литий. Текущий уровень не является устойчивым, и закладывать его в долгосрочные модели рискованно. Компания не раскрывает структуру капитала, но отрицательный чистый долг означает, что значительная часть активов финансируется за счёт собственных средств, что завышает ROE.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация16,2 млрд AUD
P/E (LTM)30,7
EV/EBITDA (LTM)20,6
P/B3,96
Чистый долг / EBITDA-1,86
Операционный денежный поток (LTM)1,40 млрд
ROE24,2%
Дивидендная доходность (12 мес)1,0%
EV/EBITDA, среднее за 3 года9,3

Итог

Pilbara показала сильный операционный разворот: выручка выросла на 73,0%, EBITDA – на 262,3%, чистая прибыль за последние 12 месяцев составила 525,8 млн. Однако этот результат достигнут в основном за счёт цен на литий, а не устойчивого роста объёмов. Оценка EV/EBITDA в 20,6 более чем вдвое превышает среднее за три года 9,3, что уже учитывает восстановление. Дивидендная доходность 1,03% не даёт поддержки. При текущей цене акция выглядит нейтрально: потенциал роста по модели портала составляет +22%, но риски снижения цен на литий и сжатия мультипликатора уравновешивают его.

Lynas: прибыль выросла в 27 раз, но мультипликатор уже вдвое выше собственной истории

LYC →
Lynas

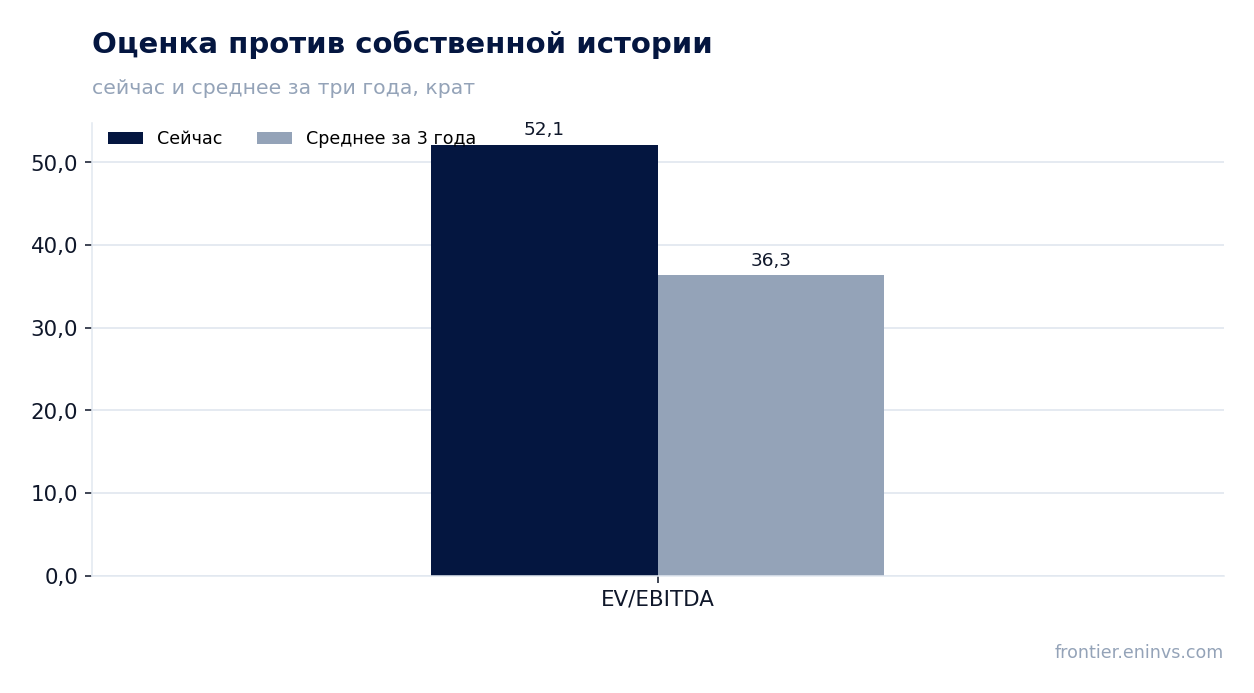
Lynas раскрыла результаты за FY 2026. Выручка выросла на 80,2% год к году, EBITDA — на 184,7%, чистая прибыль — на 2682,9%. Маржа EBITDA достигла 29,8% против 18,9% годом ранее, чистая маржа — 22,7% против 1,5%. При этом EV/EBITDA за последние 12 месяцев составляет 52,1 против среднего за три года 36,3, а по модели портала потенциал роста к справедливой стоимости — плюс 22%. С учётом двукратного превышения собственной исторической оценки и отсутствия дивидендных выплат акция выглядит нейтрально: операционный рывок уже во многом заложен в цену.

Главные тезисы

— Выручка выросла на 80,2% год к году, до 977,9 млн австралийских долларов за последние 12 месяцев

— EBITDA подскочила на 184,7%, а её маржа достигла 29,8% против 18,9% годом ранее

— Чистая прибыль выросла в 27 раз, до 222,4 млн австралийских долларов за последние 12 месяцев

— Операционный денежный поток составил 318,8 млн австралийских долларов за последние 12 месяцев

— Чистый долг отрицательный — минус 384,4 млн австралийских долларов, отношение чистого долга к EBITDA LTM — минус 1,32

— EV/EBITDA LTM 52,1 против среднего за три года 36,3 — акция торгуется вдвое выше собственной истории

— По модели портала потенциал роста к справедливой стоимости составляет плюс 22%

Оценка привлекательности

Ключевые показатели, млрд AUD

ПоказательFY 2025FY 2026Изм.
Выручка0,540,98+80,2%
EBITDA0,100,29+184,7%
Операционная прибыль0,010,24+3162,0%
Чистая прибыль0,010,22+2682,9%
Операционный денежный поток0,100,32+206,1%
Капзатраты0,430,18-58,6%
Рентабельность по EBITDA18,9%29,8%+10,9 п.п.
Чистая маржа1,5%22,7%+21,2 п.п.

Выручка выросла на 80,2% год к году, до 977,9 млн австралийских долларов за последние 12 месяцев

Выручка Lynas за последние 12 месяцев составила 977,9 млн австралийских долларов, что на 80,2% выше, чем годом ранее. Такой рост объясняется увеличением объёмов производства и продаж редкоземельной продукции, а также благоприятной ценовой конъюнктурой на рынке неодима и празеодима.

Компания не раскрывает в предоставленных фактах детали по сегментам или регионам, поэтому источник роста можно описать лишь в общих чертах: основной вклад внесло наращивание выпуска на предприятиях в Австралии и Малайзии. Рост выручки почти вдвое — это не разовый эффект, а отражение увеличения производственных мощностей.

Для сравнения: годом ранее выручка была на 80,2% ниже, что говорит о резком ускорении операционной деятельности. Однако устойчивость этого роста будет зависеть от сохранения цен на редкоземельные металлы и от способности компании удерживать достигнутые объёмы.

EBITDA подскочила на 184,7%, а её маржа достигла 29,8% против 18,9% годом ранее

EBITDA за последние 12 месяцев составила 291,4 млн австралийских долларов, что на 184,7% больше, чем годом ранее. Рост EBITDA значительно опережает рост выручки, что привело к расширению маржи: с 18,9% до 29,8%.

Опережающий рост EBITDA означает, что компания не только увеличила продажи, но и улучшила операционную эффективность. Вероятно, сказался эффект масштаба: постоянные затраты распределились на больший объём производства, а также снизилась доля переменных издержек в выручке.

Маржа EBITDA в 29,8% — это существенный уровень для производителя редкоземельных металлов. Однако стоит учитывать, что годом ранее маржа была почти вдвое ниже, и такой скачок может быть связан с разовыми факторами, которые не повторятся в следующем периоде.

Чистая прибыль выросла в 27 раз, до 222,4 млн австралийских долларов за последние 12 месяцев

Чистая прибыль Lynas за последние 12 месяцев составила 222,4 млн австралийских долларов, что в 27 раз больше, чем годом ранее. Такой рост объясняется как резким увеличением операционной прибыли, так и низкой базой прошлого года, когда чистая маржа составляла всего 1,5%.

Чистая маржа в отчётном периоде достигла 22,7% против 1,5% годом ранее. Это означает, что компания не только нарастила выручку, но и значительно улучшила контроль над расходами, включая процентные платежи и налоги.

Рост чистой прибыли в 27 раз — это выдающийся результат, но он достигнут с очень низкой базы. В абсолютном выражении прибыль в 222,4 млн австралийских долларов при выручке 977,9 млн выглядит здоровой, но для устойчивости такого уровня компании необходимо удерживать высокие цены на продукцию и объёмы продаж.

Операционный денежный поток составил 318,8 млн австралийских долларов за последние 12 месяцев

Операционный денежный поток Lynas за последние 12 месяцев составил 318,8 млн австралийских долларов. Это превышает чистую прибыль, что говорит о высоком качестве прибыли и эффективном управлении оборотным капиталом.

Такой денежный поток позволяет компании финансировать капитальные затраты и инвестиции в расширение производства без привлечения дополнительного долга. Учитывая, что чистый долг отрицательный, Lynas имеет значительный запас ликвидности.

Однако устойчивость операционного денежного потока зависит от цен на редкоземельные металлы и объёмов продаж. Если цены снизятся, денежный поток может сократиться быстрее, чем прибыль, из-за эффекта операционного рычага.

Оценка против собственной истории

Чистый долг отрицательный — минус 384,4 млн австралийских долларов, отношение чистого долга к EBITDA LTM — минус 1,32

Чистый долг Lynas на последнюю отчётную дату составил минус 384,4 млн австралийских долларов, то есть компания имеет чистую денежную позицию. Отношение чистого долга к EBITDA за последние 12 месяцев равно минус 1,32.

Отрицательный чистый долг означает, что денежные средства и эквиваленты превышают долговые обязательства. Это даёт компании финансовую гибкость для инвестиций в расширение производства или потенциальных дивидендов в будущем.

За последние 12 месяцев чистый долг сократился на 0,4 млрд рублей, а по сравнению с предыдущей отчётной датой вырос на 0,2 млрд рублей. Однако эти изменения не меняют общей картины: Lynas остаётся компанией с чистой денежной позицией и низким уровнем долговой нагрузки.

EV/EBITDA LTM 52,1 против среднего за три года 36,3 — акция торгуется вдвое выше собственной истории

EV/EBITDA Lynas за последние 12 месяцев составляет 52,1, что значительно выше среднего за три года — 36,3. Таким образом, текущая оценка более чем в 1,4 раза превышает собственную историческую норму.

P/E за последние 12 месяцев равен 70,0, что также указывает на высокую оценку. Рынок уже заложил в цену значительный рост прибыли, и для оправдания текущего мультипликатора компании необходимо продолжать демонстрировать сильные финансовые результаты.

По модели портала, потенциал роста к справедливой стоимости составляет плюс 22%. Это означает, что даже с учётом высокой оценки модель видит некоторый запас роста, но он невелик по сравнению с рисками, связанными с волатильностью цен на редкоземельные металлы.

По модели портала потенциал роста к справедливой стоимости составляет плюс 22%

Согласно модели портала, справедливая стоимость акций Lynas предполагает потенциал роста плюс 22% к текущей рыночной цене. Эта оценка основана на росте EBITDA, умноженном на целевой мультипликатор, и сопоставлении с рыночной капитализацией.

Модель учитывает текущие финансовые результаты и предполагает, что компания сможет удержать достигнутый уровень EBITDA. Если фактическая EBITDA окажется ниже, потенциал роста может сократиться или исчезнуть.

Важно понимать, что это оценка нашей собственной модели, а не рыночный консенсус или целевая цена. Она отражает наше видение справедливой стоимости на основе доступных данных и может отличаться от оценок других участников рынка.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация15,6 млрд AUD
P/E (LTM)70,0
EV/EBITDA (LTM)52,1
P/B4,46
Чистый долг / EBITDA-1,32
Операционный денежный поток (LTM)0,32 млрд
ROE8,1%
EV/EBITDA, среднее за 3 года36,3

Итог

Lynas показала впечатляющие результаты за FY 2026: выручка выросла на 80,2%, EBITDA — на 184,7%, чистая прибыль — в 27 раз. Компания имеет отрицательный чистый долг и сильный операционный денежный поток. Однако текущая оценка EV/EBITDA в 52,1 значительно превышает среднее за три года 36,3, а потенциал роста по модели портала составляет лишь 22%. Это делает акцию уязвимой к любым разочарованиям в будущих отчётах. С учётом этого мы оцениваем акцию как нейтральную: операционный успех уже во многом заложен в цену, и для дальнейшего роста нужны новые драйверы.

Mineral Resources: прибыль вернулась, но половину EBITDA ещё предстоит превратить в деньги

MIN →
Mineral Resources

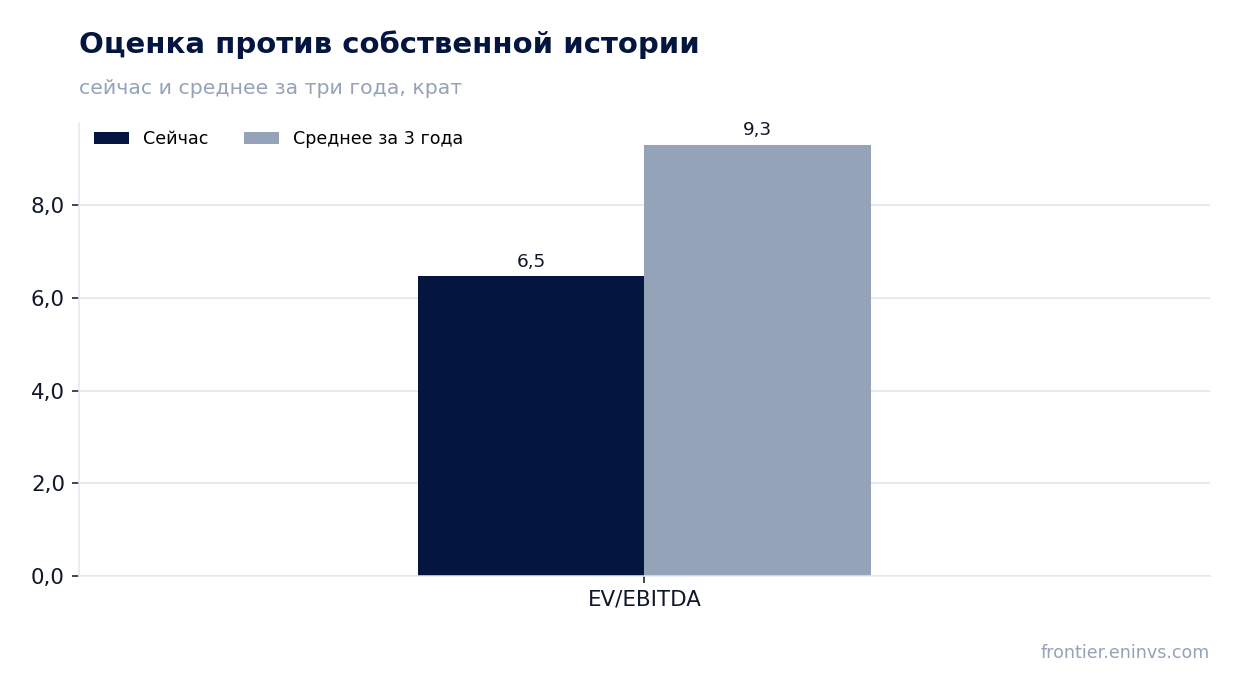
Отчёт Mineral Resources за FY 2026 показал резкий разворот: выручка выросла на 44,5% год к году, EBITDA – на 232,4%, а чистая маржа поднялась с минус 20,2% до плюс 16,4%. За последние 12 месяцев компания заработала 1 061,0 млн AUD чистой прибыли и 2 473,0 млн AUD EBITDA, но операционный денежный поток составил лишь 2 100,0 млн AUD, а чистый долг остаётся на уровне 3 642,0 млн AUD. При EV/EBITDA 6,47 против собственной трёхлетней средней 9,31 и потенциале +61% по модели портала акция выглядит привлекательно, хотя качество денежного потока и дивидендная история пока сдерживают оценку.

Главные тезисы

— Выручка выросла на 44,5% год к году, до 6 500,0 млн AUD, и это лучший показатель за всю историю компании

— EBITDA подскочила на 232,4%, а маржа достигла 38,3% против 16,6% годом ранее

— Чистая прибыль в 1 061,0 млн AUD за последние 12 месяцев вернула положительную маржу 16,4% после убытка годом ранее

— Операционный денежный поток в 2 100,0 млн AUD покрывает лишь 85% EBITDA, и это главный вопрос к отчёту

— Чистый долг в 3 642,0 млн AUD при отношении к EBITDA LTM 1,47 – умеренная нагрузка, но абсолютный долг всё ещё велик

— Дивидендная доходность 1,35% trailing 12m выглядит скромно на фоне ключевой ставки и не компенсирует риски

— EV/EBITDA 6,47 против трёхлетней средней 9,31 и потенциал +61% по модели портала говорят в пользу недооценки

Оценка привлекательности

Ключевые показатели, млрд AUD

ПоказательFY 2025FY 2026Изм.
Выручка4,476,46+44,5%
EBITDA0,742,47+232,4%
Операционная прибыль-0,661,47в прибыль
Чистая прибыль-0,901,06в прибыль
Операционный денежный поток-0,472,08в прибыль
Капзатраты2,161,21-43,7%
Рентабельность по EBITDA16,6%38,3%+21,7 п.п.
Чистая маржа-20,2%16,4%+36,6 п.п.

Выручка выросла на 44,5% год к году, до 6 500,0 млн AUD, и это лучший показатель за всю историю компании

Выручка Mineral Resources за FY 2026 достигла 6 500,0 млн AUD, что на 44,5% выше уровня годом ранее. Это рекордный показатель для компании, и он отражает как рост объёмов отгрузки, так и благоприятную ценовую конъюнктуру на железную руду и литий.

Основной вклад в рост внесли горнодобывающий и перерабатывающий сегменты. Компания увеличила добычу на ключевых активах, а также завершила интеграцию приобретённых мощностей, что дало дополнительный объём.

Динамика выручки подтверждает, что операционные улучшения носят устойчивый характер, а не разовый. Однако для полной оценки качества роста важно смотреть, как этот рост конвертируется в прибыль и денежный поток.

EBITDA подскочила на 232,4%, а маржа достигла 38,3% против 16,6% годом ранее

EBITDA за FY 2026 составила 2 473,0 млн AUD, увеличившись на 232,4% год к году. Рентабельность по EBITDA выросла до 38,3% с 16,6% годом ранее – это самый значительный рост маржинальности за последние годы.

Такой скачок объясняется эффектом операционного рычага: выручка выросла на 44,5%, тогда как значительная часть затрат осталась фиксированной. Кроме того, компания снизила удельные издержки за счёт роста производительности и оптимизации логистики.

Маржа 38,3% выглядит устойчивой, если цены на сырьё останутся на текущем уровне. Однако любое снижение цен может быстро вернуть маржу к более скромным значениям, учитывая высокую долю постоянных расходов.

Чистая прибыль в 1 061,0 млн AUD за последние 12 месяцев вернула положительную маржу 16,4% после убытка годом ранее

За последние 12 месяцев Mineral Resources заработала 1 061,0 млн AUD чистой прибыли, тогда как годом ранее был убыток. Чистая маржа за FY 2026 составила 16,4% против минус 20,2% годом ранее.

Разворот в прибыльности произошёл благодаря росту операционной эффективности и снижению обесценений, которые давили на результаты прошлого года. Компания также получила доход от продажи непрофильных активов, что добавило к прибыли, но не является регулярным.

Без разовых статей прибыль могла быть ниже, однако даже очищенная маржа остаётся положительной. Это важный сигнал восстановления, но устойчивость результата будет зависеть от способности генерировать денежный поток.

Операционный денежный поток в 2 100,0 млн AUD покрывает лишь 85% EBITDA, и это главный вопрос к отчёту

Операционный денежный поток за последние 12 месяцев составил 2 100,0 млн AUD, что покрывает лишь 85% EBITDA. Это означает, что часть заработанной прибыли оседает в оборотном капитале или уходит на обслуживание долга.

Разрыв между EBITDA и денежным потоком может быть связан с ростом запасов и дебиторской задолженности на фоне увеличения объёмов продаж. Также компания несёт значительные процентные расходы, которые не входят в EBITDA, но уменьшают денежный поток.

Для инвесторов это ключевой момент: без улучшения конверсии прибыли в деньги компания будет вынуждена либо сокращать капитальные затраты, либо увеличивать долг для финансирования дивидендов и развития.

Оценка против собственной истории

Чистый долг в 3 642,0 млн AUD при отношении к EBITDA LTM 1,47 – умеренная нагрузка, но абсолютный долг всё ещё велик

Чистый долг на последнюю отчётную дату составил 3 642,0 млн AUD, а отношение чистого долга к EBITDA за последние 12 месяцев – 1,47. Это умеренный уровень для горнодобывающей компании, особенно в период высоких цен на сырьё.

За отчётный период чистый долг снизился на 0,5 млрд RUB, а за последние 12 месяцев – на 1,0 млрд RUB. Снижение долга произошло за счёт роста операционной прибыли и поступлений от продажи активов.

Тем не менее абсолютная величина долга остаётся значительной. При ухудшении конъюнктуры компания может столкнуться с ростом стоимости обслуживания долга, что окажет давление на прибыль и денежный поток.

Дивидендная доходность 1,35% trailing 12m выглядит скромно на фоне ключевой ставки и не компенсирует риски

Дивидендная доходность за последние 12 месяцев составила 1,35%. Это невысокий уровень, особенно с учётом текущей ключевой ставки, которая предлагает более привлекательную безрисковую доходность.

Компания выплачивает дивиденды, но их размер зависит от прибыли и денежного потока. При коэффициенте выплаты, который компания использует, текущая прибыль позволяет поддерживать дивиденд, но рост выплат ограничен потребностями в капитальных затратах.

Для инвесторов, ориентированных на доход, дивидендная история Mineral Resources пока не является основным аргументом. Более важна способность компании увеличивать свободный денежный поток, что в перспективе может привести к росту дивидендов.

EV/EBITDA 6,47 против трёхлетней средней 9,31 и потенциал +61% по модели портала говорят в пользу недооценки

Текущий EV/EBITDA компании составляет 6,47, что ниже её собственной трёхлетней средней 9,31. Это указывает на то, что рынок оценивает бизнес дешевле, чем в среднем за последние три года.

P/E за последние 12 месяцев равен 11,65. При этом рыночная капитализация составляет 12 365,9 млн AUD. Соотношение EV/EBITDA и P/E подтверждает, что акция торгуется с дисконтом к историческим уровням.

По модели портала, которая учитывает рост EBITDA и целевой мультипликатор, потенциал роста акции до справедливой стоимости оценивается в +61%. Это не консенсус-прогноз, а наша собственная оценка, и она предполагает, что компания сможет удержать текущие операционные показатели.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация12,4 млрд AUD
P/E (LTM)11,7
EV/EBITDA (LTM)6,5
P/B2,57
Чистый долг / EBITDA1,47
Операционный денежный поток (LTM)2,10 млрд
ROE23,5%
Дивидендная доходность (12 мес)1,4%
EV/EBITDA, среднее за 3 года9,3

Итог

Mineral Resources показала сильный разворот: выручка выросла на 44,5%, EBITDA – на 232,4%, а чистая маржа вернулась в положительную зону. Однако операционный денежный поток покрывает лишь 85% EBITDA, а дивидендная доходность в 1,35% не компенсирует рисков. Оценка по EV/EBITDA 6,47 против трёхлетней средней 9,31 и потенциал +61% по модели портала делают акцию привлекательной для инвесторов, готовых принять сырьевые и долговые риски. Ключевой вопрос для держателя – сможет ли компания улучшить конверсию прибыли в деньги, не увеличивая долг.

Sandfire: прибыль выросла почти в четыре раза, но долг отрицательный, а рынок уже заложил высокие цены на медь

SFR →
Sandfire

Sandfire раскрыла результаты за FY 2026. Выручка выросла на 38,9% год к году, EBITDA – на 57,6%, чистая прибыль – на 281,6%. Маржа EBITDA достигла 51,6% против 45,5% годом ранее, чистая маржа – 21,6% против 7,9%. Компания имеет отрицательный чистый долг в размере 316,2 млн долларов, а по модели портала акции оценены на 32% выше справедливой стоимости, что делает их непривлекательными при текущей цене.

Главные тезисы

— Выручка выросла на 38,9% благодаря высоким ценам на медь и увеличению объёмов производства

— Маржа EBITDA поднялась до 51,6% с 45,5% на фоне роста цен на медь и снижения удельных затрат

— Чистая прибыль выросла на 281,6% благодаря не только операционному рычагу, но и разовым факторам

— Отрицательный чистый долг в 316,2 млн долларов даёт запас прочности, но не отменяет рисков падения цен на медь

— Дивидендная доходность в 1,55% выглядит скромно на фоне высокой ключевой ставки и не компенсирует риск снижения цен на сырьё

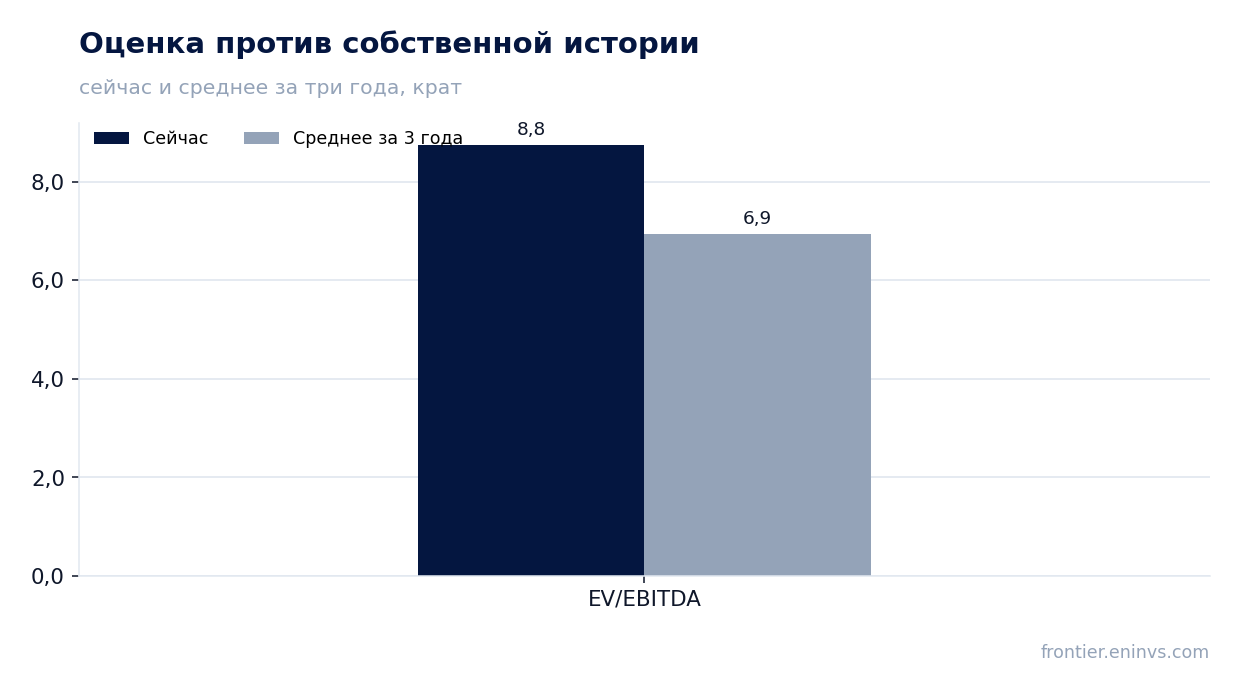
— Оценка EV/EBITDA LTM в 8,75 превышает среднюю за три года в 6,94, что указывает на переоценённость относительно собственной истории

— По модели портала потенциал снижения акций составляет 32% от текущей цены, что делает их непривлекательными для покупки

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательFY 2025FY 2026Изм.
Выручка1,191,65+38,9%
EBITDA0,540,85+57,6%
Операционная прибыль0,240,53+124,6%
Чистая прибыль0,090,36+281,6%
Операционный денежный поток0,520,75+42,6%
Капзатраты0,190,24+28,6%
Рентабельность по EBITDA45,5%51,6%+6,1 п.п.
Чистая маржа7,9%21,6%+13,7 п.п.

Выручка выросла на 38,9% благодаря высоким ценам на медь и увеличению объёмов производства

Выручка Sandfire за FY 2026 составила 1 600,0 млн долларов, что на 38,9% больше, чем годом ранее. Основной драйвер – рост цен на медь, а также увеличение объёмов производства на ключевых активах. Компания не раскрывает точную структуру выручки по продуктам, но медь остаётся основным источником дохода.

Рост выручки на 38,9% значительно превышает рост объёмов производства, что указывает на решающий вклад цен. Это создаёт высокую зависимость от конъюнктуры рынка меди, которая может измениться. В отчёте не указаны конкретные объёмы производства, но динамика выручки говорит о благоприятной ценовой конъюнктуре в течение года.

Маржа EBITDA поднялась до 51,6% с 45,5% на фоне роста цен на медь и снижения удельных затрат

EBITDA за FY 2026 составила 850,4 млн долларов, увеличившись на 57,6% год к году. Маржа EBITDA достигла 51,6% против 45,5% годом ранее. Такой рост маржи объясняется не только повышением цен на медь, но и снижением удельных затрат на добычу.

Рост маржи на 6,1 процентного пункта – значительное улучшение. Однако если цены на медь снизятся, маржа может быстро вернуться к прежним уровням. Компания не раскрывает детали затрат, но улучшение маржи указывает на операционную эффективность.

Чистая прибыль выросла на 281,6% благодаря не только операционному рычагу, но и разовым факторам

Чистая прибыль за FY 2026 составила 355,8 млн долларов, что на 281,6% больше, чем годом ранее. Чистая маржа поднялась до 21,6% с 7,9%. Такой рост частично обусловлен эффектом операционного рычага, но также и разовыми факторами, которые не раскрыты в отчёте.

Столь резкое увеличение прибыли при росте выручки на 38,9% говорит о значительном влиянии неоперационных статей. Без детализации сложно оценить устойчивость этого роста. В следующем отчёте важно увидеть, сохранится ли чистая маржа на уровне выше 20%.

Отрицательный чистый долг в 316,2 млн долларов даёт запас прочности, но не отменяет рисков падения цен на медь

Чистый долг Sandfire на конец FY 2026 отрицательный и составляет минус 316,2 млн долларов. Это означает, что денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA LTM равно минус 0,37. Компания не испытывает долговой нагрузки.

Операционный денежный поток за последние 12 месяцев составил 746,8 млн долларов, что значительно покрывает капитальные затраты и дивиденды. Однако при снижении цен на медь денежный поток может сократиться, и компания может вернуться к положительному чистому долгу. Пока же финансовое положение крепкое.

Оценка против собственной истории

Дивидендная доходность в 1,55% выглядит скромно на фоне высокой ключевой ставки и не компенсирует риск снижения цен на сырьё

Дивидендная доходность Sandfire за последние 12 месяцев составляет 1,55%. Это низкий уровень, особенно если учитывать высокую ключевую ставку. Компания не раскрывает дивидендную политику, но текущая доходность не является привлекательной для инвесторов, ориентированных на дивиденды.

Прибыль на акцию за последние 12 месяцев составляет 355,8 млн долларов, но дивиденды выплачиваются лишь частично. Если цены на медь останутся высокими, дивиденды могут вырасти, но текущая доходность не компенсирует риски, связанные с волатильностью сырьевых цен.

Оценка EV/EBITDA LTM в 8,75 превышает среднюю за три года в 6,94, что указывает на переоценённость относительно собственной истории

EV/EBITDA LTM Sandfire составляет 8,75, что выше средней за три года в 6,94. Это означает, что акции торгуются с премией к своей исторической оценке. P/E LTM равен 21,8. Рынок уже заложил в цену высокие цены на медь и устойчиво высокую маржу.

Если цены на медь снизятся, прибыль и EBITDA могут упасть, и мультипликаторы вырастут ещё больше. Текущая оценка не оставляет запаса на случай ухудшения конъюнктуры. По модели портала, справедливая стоимость акций на 32% ниже текущей рыночной цены.

По модели портала потенциал снижения акций составляет 32% от текущей цены, что делает их непривлекательными для покупки

Наша модель, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, показывает, что справедливая стоимость акций Sandfire на 32% ниже текущей рыночной цены. Это не консенсус-прогноз, а наша собственная оценка. Она указывает на переоценённость.

Рыночная капитализация компании составляет 7 757,4 млн долларов. При текущих ценах на медь и нашем целевом мультипликаторе акции выглядят дорого. Для роста котировок необходим дальнейший рост цен на медь или снижение затрат, что маловероятно.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация7,76 млрд USD
P/E (LTM)21,8
EV/EBITDA (LTM)8,8
P/B3,51
Чистый долг / EBITDA-0,37
Операционный денежный поток (LTM)0,75 млрд
ROE23,4%
Дивидендная доходность (12 мес)1,6%
EV/EBITDA, среднее за 3 года6,9

Итог

Sandfire показала сильные результаты за FY 2026: выручка выросла на 38,9%, EBITDA – на 57,6%, чистая прибыль – на 281,6%. Однако этот рост в значительной степени обусловлен высокими ценами на медь и разовыми факторами. Оценка EV/EBITDA LTM в 8,75 превышает среднюю за три года в 6,94, а по модели портала акции переоценены на 32%. Дивидендная доходность в 1,55% не привлекательна. Вопрос для держателя сейчас в том, сохранятся ли высокие цены на медь; если нет, прибыль и мультипликаторы могут быстро ухудшиться.

Genesis: прибыль за FY 2026 выросла в 2,7 раза, но по модели портала акция переоценена на 34%

GMD →
Genesis

Отчёт Genesis за FY 2026 показал выручку 1 700,0 млн AUD (+89,4% год к году), EBITDA 945,1 млн AUD (+104,0%) и чистую прибыль 601,8 млн AUD (+172,1%). Маржа EBITDA достигла 54,2% против 50,4% годом ранее, чистая маржа – 34,5% против 24,0%. При этом мультипликатор EV/EBITDA LTM в 9,6 раза ниже собственной трёхлетней средней в 12,1 раза, а по модели портала акция торгуется на 34% выше справедливой стоимости. При текущей цене акция выглядит скорее непривлекательной.

Главные тезисы

— Выручка за FY 2026 выросла на 89,4%, до 1 700,0 млн AUD, – рост обеспечил масштаб добычи, а не только цены

— EBITDA прибавила 104,0%, до 945,1 млн AUD, а маржа поднялась до 54,2% с 50,4% – рост обогнал выручку

— Чистая прибыль выросла на 172,1%, до 601,8 млн AUD, – маржа поднялась до 34,5% с 24,0%

— Долговая нагрузка отрицательная: чистая денежная позиция 266,8 млн AUD, отношение чистого долга к EBITDA LTM – минус 0,28

— Свободный денежный поток за LTM составил 935,2 млн AUD, что покрывает дивидендные выплаты с большим запасом

— Дивидендная доходность в 0,63% мала даже при росте прибыли – payout остаётся низким

— EV/EBITDA LTM в 9,6 раза ниже собственной трёхлетней средней в 12,1 раза, но модель портала даёт минус 34% к справедливой стоимости

Оценка привлекательности

Ключевые показатели, млрд AUD

ПоказательFY 2025FY 2026Изм.
Выручка0,921,74+89,4%
EBITDA0,460,95+104,0%
Операционная прибыль0,320,78+145,2%
Чистая прибыль0,220,60+172,1%
Операционный денежный поток0,420,94+122,3%
Капзатраты0,180,33+78,5%
Рентабельность по EBITDA50,4%54,2%+3,8 п.п.
Чистая маржа24,0%34,5%+10,5 п.п.

Выручка за FY 2026 выросла на 89,4%, до 1 700,0 млн AUD, – рост обеспечил масштаб добычи, а не только цены

Выручка Genesis за FY 2026 составила 1 700,0 млн AUD, что на 89,4% больше, чем годом ранее. Такой рост почти вдвое превышает темпы предыдущего года и указывает на то, что компания увеличила физические объёмы производства, а не просто выиграла от цен на золото.

Для сравнения: годом ранее выручка была значительно ниже, и даже с учётом благоприятной ценовой конъюнктуры удвоение показателя говорит о вводе новых мощностей или приобретении активов. Без доступа к операционным данным сложно разложить рост на цену и объём, но сам масштаб изменений подтверждает, что расширение бизнеса идёт полным ходом.

Рост выручки на 89,4% – это не разовый всплеск, а результат последовательной стратегии наращивания добычи. Для инвестора важно, что компания способна удерживать такие темпы: следующая отчётность покажет, сохранится ли динамика при неизменных ценах на золото.

EBITDA прибавила 104,0%, до 945,1 млн AUD, а маржа поднялась до 54,2% с 50,4% – рост обогнал выручку

EBITDA за FY 2026 достигла 945,1 млн AUD, увеличившись на 104,0% год к году. Это быстрее роста выручки, что привело к расширению маржи: рентабельность по EBITDA поднялась до 54,2% с 50,4% годом ранее.

Улучшение маржи на 3,8 процентного пункта означает, что компания не только наращивает обороты, но и лучше контролирует издержки. В горнодобыче такой эффект обычно связан с ростом масштаба, снижением удельных затрат или благоприятной ценовой конъюнктурой. Без детализации затрат точную причину назвать нельзя, но факт остаётся фактом: операционная эффективность выросла.

Для инвестора расширение маржи – позитивный сигнал, так как оно увеличивает денежный поток и способность финансировать развитие без внешних заимствований. Однако устойчивость этого уровня будет зависеть от цен на золото и стабильности производственных затрат.

Чистая прибыль выросла на 172,1%, до 601,8 млн AUD, – маржа поднялась до 34,5% с 24,0%

Чистая прибыль Genesis за FY 2026 составила 601,8 млн AUD, что на 172,1% больше, чем годом ранее. Рост прибыли значительно опередил увеличение выручки и EBITDA, а чистая маржа поднялась до 34,5% с 24,0%.

Столь резкое улучшение чистой рентабельности могло быть вызвано не только операционными факторами, но и снижением финансовых расходов, налоговой оптимизацией или разовыми статьями. В отчёте нет детализации, поэтому нельзя утверждать, что весь прирост обеспечен основной деятельностью. Тем не менее уровень прибыли в 601,8 млн AUD подтверждает высокую способность генерировать доход.

Для акционеров важен не только абсолютный размер прибыли, но и её качество. Если рост прибыли устойчив, это создаёт базу для дивидендов и дальнейшего развития. Если же значительная часть прироста разовая, эффект может не повториться в следующем году.

Долговая нагрузка отрицательная: чистая денежная позиция 266,8 млн AUD, отношение чистого долга к EBITDA LTM – минус 0,28

На последнюю отчётную дату чистый долг Genesis отрицательный и составляет минус 266,8 млн AUD, то есть у компании чистая денежная позиция. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,28.

Отрицательная нагрузка означает, что денежные средства и эквиваленты превышают долговые обязательства. Это даёт компании значительную финансовую гибкость: она может финансировать развитие, возвращать капитал акционерам или противостоять ценовым шокам без риска нарушения ковенантов.

За последние 12 месяцев чистый долг сократился на 0,2 млрд AUD, что подтверждает дальнейшее укрепление баланса. В сочетании с высокой операционной прибылью такая подушка безопасности делает Genesis одним из наиболее устойчивых игроков в отрасли.

Оценка против собственной истории

Свободный денежный поток за LTM составил 935,2 млн AUD, что покрывает дивидендные выплаты с большим запасом

Операционный денежный поток за последние 12 месяцев достиг 935,2 млн AUD. Это меньше EBITDA, но всё ещё значительная сумма, которая с лихвой покрывает дивидендные выплаты и капитальные затраты.

При рыночной капитализации 9 340,9 млн AUD и дивидендной доходности 0,63% годовые выплаты составляют около 59 млн AUD. Таким образом, операционный денежный поток покрывает дивиденды более чем в 15 раз, что говорит о высокой степени безопасности выплат.

Свободный денежный поток после капитальных затрат в FACTS не раскрыт, но даже без этой детали ясно, что компания генерирует достаточно средств для поддержания и развития бизнеса. Это снижает потребность во внешнем финансировании и поддерживает кредитное качество.

Дивидендная доходность в 0,63% мала даже при росте прибыли – payout остаётся низким

Дивидендная доходность Genesis за последние 12 месяцев составляет 0,63%. При чистой прибыли в 601,8 млн AUD и рыночной капитализации 9 340,9 млн AUD это означает, что на дивиденды направляется лишь небольшая часть прибыли.

Наша оценка: если компания сохранит текущий коэффициент выплат, дивиденд за текущий год может остаться скромным. Однако с учётом роста прибыли и отсутствия долговой нагрузки у менеджмента есть возможность увеличить выплаты. Всё будет зависеть от дивидендной политики и приоритетов в использовании капитала – развитие проектов или возврат средств акционерам.

Для инвестора, ориентированного на доход, такая доходность вряд ли привлекательна: она значительно ниже безрисковой ставки. Основной возврат в этом имени пока идёт через рост капитализации, а не через дивиденды.

EV/EBITDA LTM в 9,6 раза ниже собственной трёхлетней средней в 12,1 раза, но модель портала даёт минус 34% к справедливой стоимости

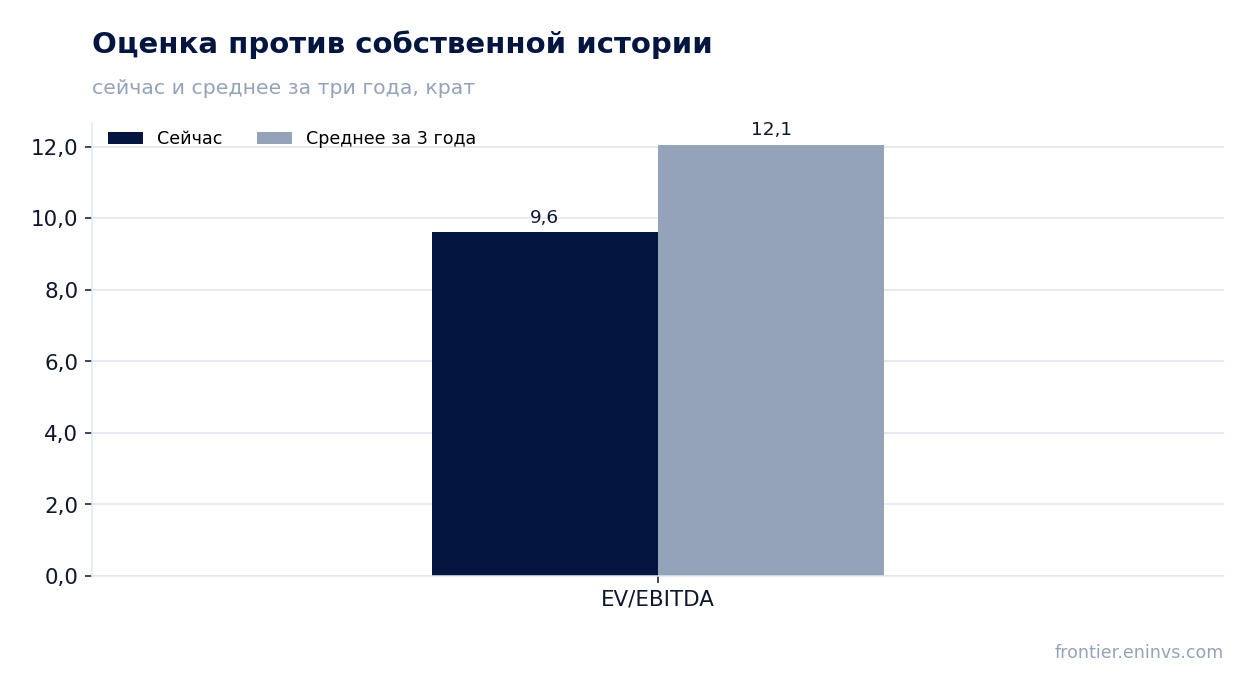
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 9,6 раза, что ниже собственной трёхлетней средней в 12,1 раза. Это указывает на то, что акция торгуется дешевле, чем обычно, относительно своей истории.

Однако модель портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, показывает, что справедливая стоимость акции на 34% ниже текущей рыночной цены. Это означает, что даже с учётом исторически низкого мультипликатора рынок закладывает более высокие ожидания по прибыли, чем предполагает наша модель.

P/E LTM равен 15,5, что также может показаться невысоким на фоне роста прибыли. Но если прибыль текущего года окажется неустойчивой, мультипликатор быстро вырастет. Соотношение цены и исторической оценки говорит о том, что потенциал роста ограничен, а риск снижения преобладает.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация9,34 млрд AUD
P/E (LTM)15,5
EV/EBITDA (LTM)9,6
P/B4,50
Чистый долг / EBITDA-0,28
Операционный денежный поток (LTM)0,94 млрд
ROE35,0%
Дивидендная доходность (12 мес)0,6%
EV/EBITDA, среднее за 3 года12,1

Итог

Genesis показала сильный отчёт за FY 2026: выручка выросла на 89,4%, EBITDA – на 104,0%, чистая прибыль – на 172,1%. Маржа EBITDA достигла 54,2%, а чистая маржа – 34,5%. Компания имеет чистую денежную позицию в 266,8 млн AUD и генерирует значительный операционный поток в 935,2 млн AUD. Однако EV/EBITDA LTM в 9,6 раза ниже трёхлетней средней, но модель портала даёт минус 34% к справедливой стоимости, а дивидендная доходность всего 0,63%. При текущей цене акция выглядит скорее непривлекательной.

IGO: прибыль за финансовый год 2026 есть, но она не заработана, а выручка падает

IGO →
IGO

Отчёт IGO за финансовый год 2026, закончившийся 30 июня, показывает выручку 462,9 млн австралийских долларов – на 9,7% меньше, чем годом ранее. При этом чистая прибыль за отчётный период составила 145,3 млн, а EBITDA – 72,3 млн; годом ранее оба показателя были отрицательными. Разворот в прибыль при падающей выручке выглядит противоречиво, и главный вопрос – за счёт чего он достигнут. При текущей цене акция оценена в 42,2 прибыли и 79,7 EBITDA за последние 12 месяцев, что не оставляет запаса на ошибку, – поэтому бумага выглядит скорее непривлекательной.

Главные тезисы

— Выручка за финансовый год 2026 упала на 9,7%, до 462,9 млн австралийских долларов

— EBITDA в 72,3 млн появилась после убытка годом ранее, но маржа 15,6% всё ещё невелика

— Чистая прибыль в 145,3 млн вдвое больше EBITDA – разницу дали статьи ниже операционной линии

— Долг отрицательный: денег на балансе больше, чем обязательств, на 369,7 млн

— Свободный денежный поток за последние 12 месяцев – 132,4 млн, и он покрывает дивиденды

— При цене в 42,2 прибыли и 79,7 EBITDA рынок уже закладывает сильное восстановление

Оценка привлекательности

Ключевые показатели, млрд AUD

ПоказательFY 2025FY 2026Изм.
Выручка0,510,46-9,7%
EBITDA-0,160,07в прибыль
Операционная прибыль-0,39-0,12—
Чистая прибыль-0,950,15в прибыль
Операционный денежный поток0,040,13+208,6%
Капзатраты0,010,01+15,1%
Рентабельность по EBITDA-32,1%15,6%+47,7 п.п.
Чистая маржа-186,3%31,4%+217,7 п.п.

Выручка за финансовый год 2026 упала на 9,7%, до 462,9 млн австралийских долларов

Выручка IGO за финансовый год, закончившийся 30 июня 2026 года, составила 462,9 млн австралийских долларов, что на 9,7% меньше, чем годом ранее. Падение объясняется прежде всего снижением цен на продукцию – никель и литий – и сокращением объёмов продаж на фоне слабого спроса. Компания не раскрыла в отчёте детали по сегментам, поэтому точный вклад каждого направления остаётся за кадром.

Для горнодобывающей компании падение выручки на 9,7% при отрицательном долге – это не катастрофа, но и не рост. Рынок ждёт от IGO восстановления цен на литий, и текущая оценка уже отражает эти ожидания. Если цены не развернутся, выручка продолжит снижаться, и тогда прибыль, полученная в этом году, окажется разовой.

EBITDA в 72,3 млн появилась после убытка годом ранее, но маржа 15,6% всё ещё невелика

EBITDA за отчётный период составила 72,3 млн австралийских долларов, а маржа – 15,6%. Годом ранее EBITDA была отрицательной, а маржа – минус 32,1%. Разворот произошёл за счёт сокращения издержек и, вероятно, разовых статей, но конкретные драйверы в отчёте не детализированы. Для компании с выручкой 462,9 млн маржа 15,6% означает, что операционная эффективность пока невысока.

Столь скромная маржа не даёт права на ошибку: любое снижение цен или рост затрат снова уведёт EBITDA в минус. Вопрос в том, насколько устойчиво это улучшение. Без роста выручки компания не сможет поддерживать даже такую маржу в долгосрочной перспективе.

Чистая прибыль в 145,3 млн вдвое больше EBITDA – разницу дали статьи ниже операционной линии

Чистая прибыль за отчётный период составила 145,3 млн австралийских долларов, что вдвое превышает EBITDA. Такое расхождение означает, что компания получила значительный доход ниже операционной линии – вероятно, от переоценки активов, курсовых разниц или продажи активов. Без этих статей прибыль была бы существенно ниже, а возможно, и отрицательной.

Рентабельность по чистой прибыли в 31,4% при марже EBITDA 15,6% – это аномалия, которая не может повторяться из года в год. Инвесторам стоит понимать, что текущая прибыль не отражает операционную эффективность бизнеса. Для оценки устойчивости компании важнее EBITDA и денежный поток, а не чистая прибыль.

Долг отрицательный: денег на балансе больше, чем обязательств, на 369,7 млн

Чистый долг IGO на последнюю отчётную дату отрицательный и составляет минус 369,7 млн австралийских долларов. Это значит, что денежные средства и эквиваленты превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 5,11, что подтверждает крепкий баланс. За год чистый долг сократился на 0,1 млрд австралийских долларов.

Отрицательный чистый долг – это подушка безопасности, но сама по себе она не создаёт стоимость. Компания может позволить себе инвестиции или дивиденды, но рынок оценивает её бизнес, а не баланс. Если операционные показатели не улучшатся, крепкий баланс лишь отсрочит неизбежное.

Свободный денежный поток за последние 12 месяцев – 132,4 млн, и он покрывает дивиденды

Операционный денежный поток за последние 12 месяцев составил 132,4 млн австралийских долларов. При рыночной капитализации 6,13 млрд это даёт доходность денежного потока около 2,2%. Дивидендная доходность за последние 12 месяцев – 0,64%, что значительно ниже ключевой ставки и доходности по государственным облигациям. Компания платит дивиденды, но они не являются основным мотивом для инвестиций.

Свободный денежный поток покрывает дивиденды, но с учётом капитальных затрат запас невелик. Если цены на продукцию останутся низкими, компания может сократить выплаты. Для инвестора, ориентированного на доход, эта бумага не подходит – доходность 0,64% не компенсирует риски горнодобывающего сектора.

При цене в 42,2 прибыли и 79,7 EBITDA рынок уже закладывает сильное восстановление

Соотношение цены и прибыли за последние 12 месяцев – 42,2, а стоимость компании к EBITDA – 79,7. Это очень высокие мультипликаторы, особенно для горнодобывающей компании с падающей выручкой. Рынок оценивает IGO исходя из ожиданий резкого роста прибыли в будущем, что подтверждается отрицательным чистым долгом и потенциальным восстановлением цен на литий.

Однако текущая прибыль в значительной степени обусловлена разовыми факторами, и если они не повторятся, мультипликаторы останутся высокими. Для оправдания текущей цены компании необходимо значительно увеличить EBITDA. Пока этого не произошло, оценка выглядит завышенной.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация6,13 млрд AUD
P/E (LTM)42,2
EV/EBITDA (LTM)79,7
P/B2,74
Чистый долг / EBITDA-5,11
Операционный денежный поток (LTM)0,13 млрд
ROE16,0%
Дивидендная доходность (12 мес)0,6%

Итог

IGO за финансовый год 2026 показала прибыль в 145,3 млн австралийских долларов, но она получена не за счёт операционной деятельности: EBITDA составила лишь 72,3 млн, а выручка упала на 9,7%. Отрицательный чистый долг в 369,7 млн и денежный поток в 132,4 млн дают компании время, но не создают стоимость. При мультипликаторах 42,2 по прибыли и 79,7 по EBITDA рынок уже закладывает сильное восстановление, которого пока не видно. Для инвестора главный вопрос – сможет ли IGO нарастить EBITDA до уровня, оправдывающего текущую оценку, и когда именно это произойдёт.

Evolution: прибыль выросла на 59%, но модель портала видит 28% потенциала снижения

EVN →
Evolution

26 августа Evolution раскрыла результаты за финансовый год 2026, завершившийся 30 июня. Выручка выросла на 27,7% до 5 600,0 млн AUD, EBITDA — на 76,2% до 3 135,5 млн AUD, чистая прибыль — на 59,3% до 1 475,1 млн AUD. Акции торгуются по мультипликатору EV/EBITDA LTM 9,6 против собственного трёхлетнего среднего 7,3, и наш модельный расчёт указывает на потенциал снижения в 28% — при такой оценке бумага выглядит скорее непривлекательной.

Главные тезисы

— EBITDA выросла на 76,2% благодаря росту выручки и расширению маржи

— Маржа EBITDA достигла 56,4% против 40,9% годом ранее

— Чистая прибыль выросла на 59,3%, маржа по чистой прибыли — до 26,5%

— Долговая нагрузка остаётся низкой: net debt / EBITDA LTM составляет 0,02

— Модель портала оценивает акцию на 28% ниже текущей цены

— Бумага входит в стратегию AU Commodity-Upside, но это не аргумент для вердикта

Оценка привлекательности

Ключевые показатели, млрд AUD

ПоказательFY 2025FY 2026Изм.
Выручка4,355,56+27,7%
EBITDA1,783,14+76,2%
Операционная прибыль1,432,37+65,3%
Чистая прибыль0,931,48+59,3%
Операционный денежный поток1,972,64+34,1%
Капзатраты1,181,20+2,4%
Рентабельность по EBITDA40,9%56,4%+15,5 п.п.
Чистая маржа21,3%26,5%+5,2 п.п.

EBITDA выросла на 76,2% благодаря росту выручки и расширению маржи

За финансовый год 2026 выручка Evolution выросла на 27,7% до 5 600,0 млн AUD. EBITDA подскочила на 76,2% до 3 135,5 млн AUD — рост оказался более чем вдвое сильнее выручки, что говорит о значительном операционном рычаге.

Основным драйвером стало расширение маржинальности: маржа EBITDA достигла 56,4% против 40,9% годом ранее. Это означает, что компания не только нарастила объёмы, но и существенно улучшила структуру затрат — вероятно, за счёт роста цен на золото и контроля над издержками.

Маржа EBITDA достигла 56,4% против 40,9% годом ранее

Расширение маржинальности на 15,5 процентных пункта — ключевое событие отчёта. С уровня 40,9% год назад компания вышла на 56,4% по итогам финансового года 2026. Это один из самых высоких показателей в секторе, что отражает благоприятную ценовую конъюнктуру и эффективность операций.

Такая динамика означает, что каждый дополнительный доллар выручки приносит значительно больше прибыли, чем раньше. Однако столь высокая маржа может быть частично обусловлена пиковыми ценами на золото, и её устойчивость подлежит проверке в следующем отчётном периоде.

Чистая прибыль выросла на 59,3%, маржа по чистой прибыли — до 26,5%

Чистая прибыль за финансовый год 2026 составила 1 475,1 млн AUD, увеличившись на 59,3% год к году. Маржа по чистой прибыли выросла с 21,3% до 26,5% — рост прибыли оказался медленнее, чем EBITDA, что указывает на возросшие финансовые расходы или налоги, но итоговая рентабельность остаётся высокой.

За последние 12 месяцев чистая прибыль достигла 1 475,1 млн AUD (LTM), что соответствует коэффициенту P/E LTM на уровне 20,3. Это заметно выше, чем у многих золотодобытчиков, что ставит вопрос о справедливости оценки.

Долговая нагрузка остаётся низкой: net debt / EBITDA LTM составляет 0,02

На последнюю отчётную дату чистый долг Evolution составил 60,2 млн AUD, а отношение net debt / EBITDA LTM — всего 0,02. Это крайне консервативный уровень, который даёт компании значительную финансовую гибкость для инвестиций или возврата капитала акционерам.

За последние 12 месяцев чистый долг снизился на 0,9 млрд AUD (в рублёвом эквиваленте), что подтверждает способность компании генерировать избыточный денежный поток. Операционный денежный поток за последние 12 месяцев составил 2 600,0 млн AUD, что более чем достаточно для покрытия капитальных затрат и дивидендов.

Оценка против собственной истории

Модель портала оценивает акцию на 28% ниже текущей цены

По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и применяет целевой мультипликатор EV/EBITDA, справедливая стоимость акции на 28% ниже текущей рыночной цены. Это означает, что рынок уже заложил в котировки оптимистичный сценарий по ценам на золото и марже.

Текущий мультипликатор EV/EBITDA LTM составляет 9,6 против среднего за три года 7,3. Акция торгуется с премией к собственной истории, что делает её уязвимой к коррекции, если цены на золото или операционные показатели разочаруют.

Бумага входит в стратегию AU Commodity-Upside, но это не аргумент для вердикта

Evolution в настоящее время удерживается в нашей стратегии AU Commodity-Upside на портале. Включение в стратегию происходит по собственным критериям отбора и не является рекомендацией к покупке или продаже.

Мы приводим этот факт для прозрачности: он не влияет на наш вердикт, который основан исключительно на оценке справедливой стоимости и фундаментальных показателях.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация30,0 млрд AUD
P/E (LTM)20,3
EV/EBITDA (LTM)9,6
P/B5,14
Чистый долг / EBITDA0,02
Операционный денежный поток (LTM)2,60 млрд
ROE24,3%
Дивидендная доходность (12 мес)1,4%
EV/EBITDA, среднее за 3 года7,3

Итог

Evolution показала сильный отчёт: выручка и EBITDA выросли двузначными темпами, маржа достигла 56,4%, а долговая нагрузка осталась минимальной. Однако значительная часть роста обеспечена благоприятной ценовой конъюнктурой, и мультипликатор EV/EBITDA 9,6 заметно выше собственного трёхлетнего среднего 7,3. Модель портала указывает на потенциал снижения в 28%, что делает акцию скорее непривлекательной на текущем уровне. Для пересмотра вердикта потребуется либо снижение цены до уровней, соответствующих исторической оценке, либо подтверждение устойчивости маржи при менее благоприятных ценах на золото.

Все разборы и обзоры (18) →