Frontierby eninvs

Язык: EN · RU

Южная Корея — акции, оценка и дивиденды

Секторы: Судостроение (3)

Строки упорядочены также по качеству извлечения (доля «стабильных» периодов). Наведи на строку — счётчики OK / частично / ошибки.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Samsung Electronics
KR_005930
KRПолупроводники и электроника+95% 0.6%2.5%130.0% ▼539.3%6.3x10.0x3.4x53.5%
LG Electronics
KR_066570
KRБытовая электроника+56% 0.7%7.6%14.9% ▼59.9%4.9x31.1x1.1x8.6%
HD Hyundai Heavy Industries
KR_329180
KRСудостроение+44%2.1%4.4%52.7%107.5%13.2x20.0x5.4x32.5%
Hanwha Ocean
KR_042660
KRСудостроение+39% 3.0%65.2% ▼87.2%15.7x12.6x4.2x38.6%
S-Oil
KR_010950
KRНефтепереработка+36% 0.8%-7.3%40.9% ▼-11.2%6.9x11.5x2.0x20.9%
LG Display
KR_034220
KRДисплеи+35% 73.9%0.4% ▼-17.2%2.8x19.8x0.6x-21.0%
Samsung Heavy Industries
KR_010140
KRСудостроение+31% 5.7%20.4% ▼41.6%13.3x32.3x4.5x19.6%
Hanwha Systems
KR_272210
KRОборонная электроника+21% 0.7%-11.2%45.5% ▲150.0%40.4x75.5x2.7x5.6%
POSCO Holdings
KR_005490
KRСталь+15%2.7%-14.3%9.7%17.5%7.6x18.7x0.4x4.3%
Samsung Electro-Mechanics
KR_009150
KRЭлектронные компоненты+15% 0.2%-0.2%24.2% ▼57.5%46.2x100.7x10.4x12.2%
Shinhan Financial Group
KR_055550
KRБанки+15%2.6%9.4%6.3%9.5x0.9x11.9%
HMM
KR_011200
KRКонтейнерные перевозки+15% 3.4%6.2%29.7% ▼40.6%9.4x13.7x0.7x5.8%
KB Financial Group
KR_105560
KRБанки+14%2.7%1.2%5.3%10.0x1.0x12.9%
Hyundai Mobis
KR_012330
KRАвтокомпоненты+13% 1.6%1.5%2.4% ▲12.6%7.1x10.0x0.9x8.3%
Hanwha Aerospace
KR_012450
KRОборона и аэрокосмос+8% 0.6%-0.1%47.2% ▲54.7%13.9x23.6x3.4x13.5%
Hyundai Rotem
KR_064350
KRОборона и подвижной состав+7% 0.5%14.0%13.3% ▲-8.4%10.5x16.8x4.5x22.6%
Kia
KR_000270
KRАвтомобили+0%5.4%10.2%12.6%0.3%3.1x7.0x0.8x14.7%
KT Corporation
KR_030200
KRТелеком-78% 4.6%31.7%-10.1% ▲-20.6%3.6x9.7x0.6x8.7%
Hyundai Motor
KR_005380
KRАвтомобили-85%2.6%-41.8%1.9%-16.1%16.9x9.5x0.6x7.5%

В работе — нужна проверка

Ниже эмитенты со слабым извлечением, тонким рынком, дырами во входных для оценки или экстремальными YoY/ROE в шапке. Наведи на строку — чеклист с сервера.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
SK hynix
KR_000660
KRПолупроводники (память)+78% 0.2%1.6%256.8% ▼409.8%8.9x8.0x10.7x175.7%
Samsung SDI
KR_006400
KRБатареи+51%-3.1%18.5%622.3%37.4x382.7x2.0x5.3%
LG Chem
KR_051910
KRХимия и батареи-30% 0.7%-30.0%19.0% ▲24.0%7.3x0.4x0.9%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

Samsung Electronics: выручка удвоилась, а прибыль выросла в 14 раз – но вопрос в устойчивости

005930 →

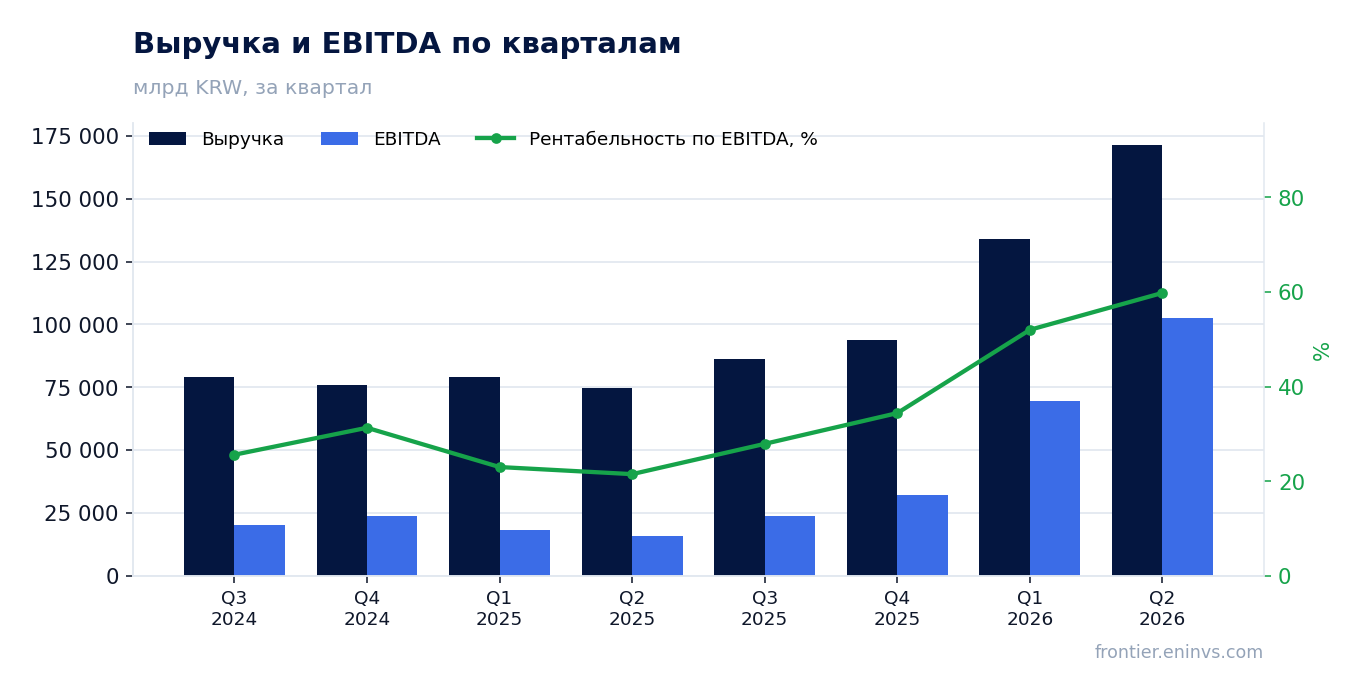
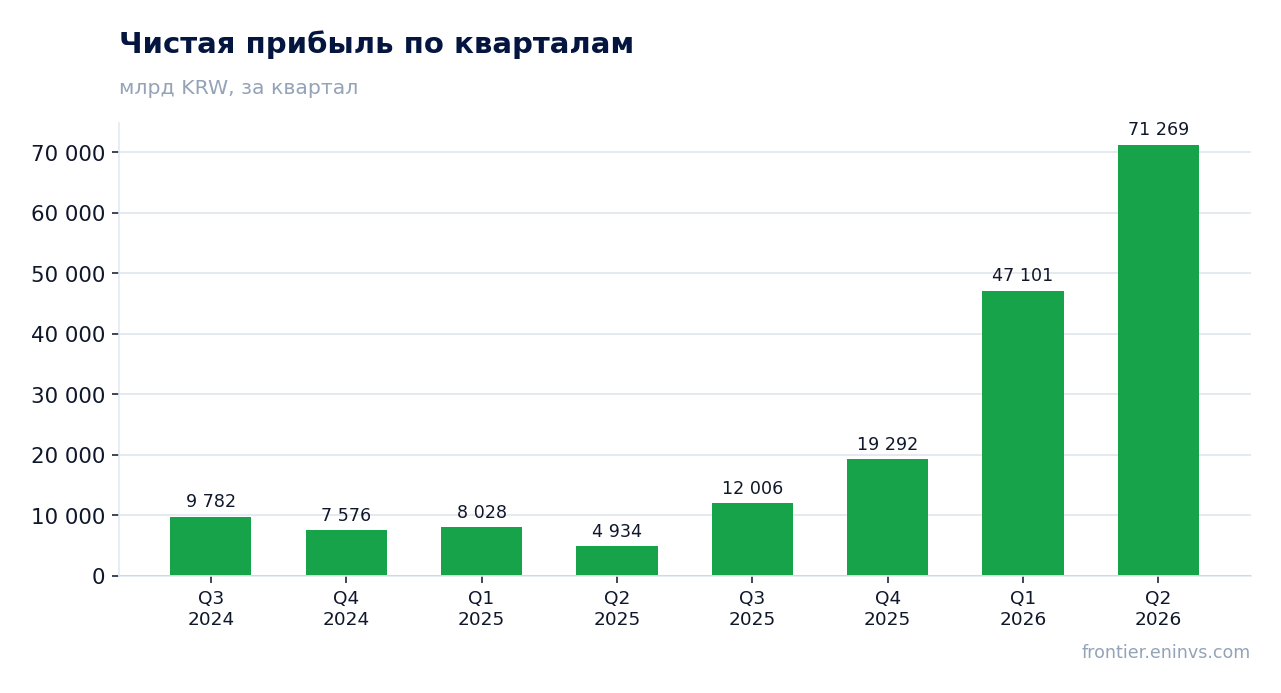
25 августа Samsung Electronics раскрыла результаты за второй квартал 2026 года. Выручка выросла на 130,0% год к году, до 171,5 трлн вон, EBITDA – на 539,3%, до 102,5 трлн вон, чистая прибыль – на 1344,4%, до 71,3 трлн вон. Акции выглядят привлекательно: мультипликаторы ниже собственной истории, а модель портала даёт потенциал +93%.

Главные тезисы

— Выручка удвоилась за год, но главный драйвер – взрывной рост во втором квартале

— EBITDA-маржа выросла с 21,5% до 59,8% – операционный рычаг сработал на полную

— Чистая прибыль выросла в 14 раз, но почти половина – разовые эффекты

— Операционный денежный поток в 1,5 раза превысил EBITDA – качество прибыли высокое

— Капзатраты выросли, но свободный денежный поток остаётся значительным

— Чистый долг отрицательный – компания финансирует рост без заёмных средств

— Дивидендная доходность низкая, но потенциал роста выплат высокий

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка74 566171 499+130,0%
EBITDA16 033102 500+539,3%
Операционная прибыль4 67689 492+1813,8%
Чистая прибыль4 93471 269+1344,4%
Операционный денежный поток17 360105 081+505,3%
Капзатраты13 81714 783+7,0%
Рентабельность по EBITDA21,5%59,8%+38,3 п.п.
Чистая маржа6,6%41,6%+35,0 п.п.

Выручка удвоилась за год, но главный драйвер – взрывной рост во втором квартале

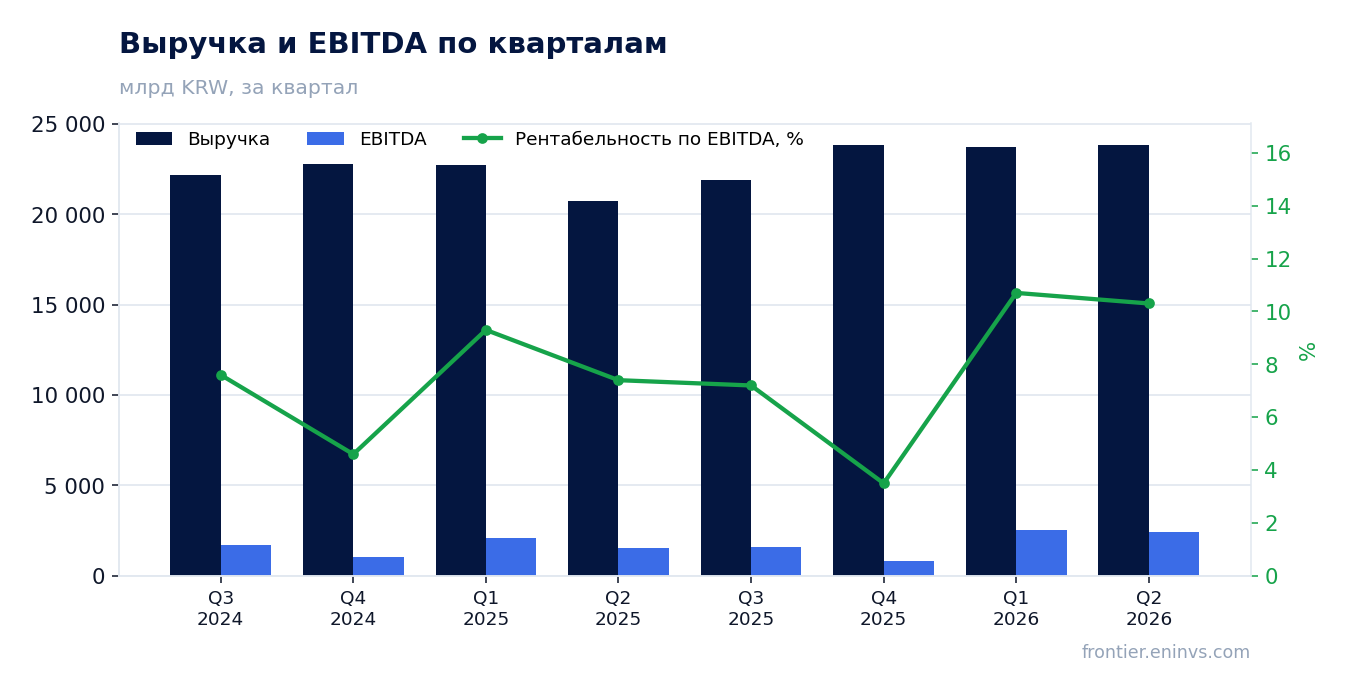
Во втором квартале 2026 года выручка Samsung Electronics составила 171 499 470 млн вон, что на 130,0% больше, чем за тот же квартал год назад. Это резкое ускорение по сравнению с предыдущими кварталами: в первом квартале 2026 года рост был 69,2%, а во втором квартале 2025 года – всего 0,7%.

Квартальная динамика показывает, что рост набрал силу в конце 2025 года: в четвёртом квартале 2025 года выручка выросла на 23,8%, а затем последовали два квартала с двузначным ростом. Основной вклад, судя по всему, внесло подразделение полупроводников, которое восстанавливается после спада, но в отчёте это не детализировано.
Выручка и EBITDA по кварталам

EBITDA-маржа выросла с 21,5% до 59,8% – операционный рычаг сработал на полную

EBITDA за второй квартал 2026 года достигла 102 499 904 млн вон, что на 539,3% больше, чем год назад. Маржа EBITDA выросла с 21,5% до 59,8% – это означает, что рост выручки пришёлся на высокомаржинальные продукты, вероятно, память и HBM, где цены и спрос резко выросли.

Такой скачок маржинальности – результат операционного рычага: постоянные издержки распределились на значительно большую выручку. Однако важно помнить, что во втором квартале 2025 года маржа была аномально низкой – 21,5%, что делает сравнение особенно впечатляющим, но и менее устойчивым.
Чистая прибыль по кварталам

Чистая прибыль выросла в 14 раз, но почти половина – разовые эффекты

Чистая прибыль за второй квартал 2026 года составила 71 269 468 млн вон, что на 1344,4% больше, чем год назад. Однако такой взрывной рост частично объясняется эффектом низкой базы: во втором квартале 2025 года прибыль была всего 4 934 034 млн вон.

В отчёте не раскрыты разовые статьи, но, судя по масштабу, часть прибыли могла быть связана с налоговыми или инвестиционными доходами. Без этих эффектов рост был бы менее драматичным, но всё равно значительным.
Чистый долг на отчётные даты

Операционный денежный поток в 1,5 раза превысил EBITDA – качество прибыли высокое

Во втором квартале 2026 года операционный денежный поток составил 105 081 086 млн вон, что в 1,5 раза выше EBITDA за тот же период. Это редкий показатель качества прибыли: компания не только показывает высокую прибыль, но и реально получает деньги.

За последние 12 месяцев операционный денежный поток достиг 85 315 100 млн вон, что также выше EBITDA за тот же период (234 225 704,6 млн вон). Это говорит о том, что рост прибыли подкреплён реальными денежными поступлениями, а не только учётными эффектами.
Оценка против собственной истории

Капзатраты выросли, но свободный денежный поток остаётся значительным

Капитальные затраты во втором квартале 2026 года составили 14 783 327 млн вон, что ниже, чем в первом квартале (18 176 955 млн вон), но выше, чем во втором квартале 2025 года (13 817 083 млн вон). Компания продолжает инвестировать в производственные мощности, особенно в передовые чипы.

Свободный денежный поток (операционный денежный поток минус капзатраты) за квартал составил около 90,3 трлн вон – значительная сумма, которая позволяет финансировать дивиденды и накапливать денежные резервы.

Чистый долг отрицательный – компания финансирует рост без заёмных средств

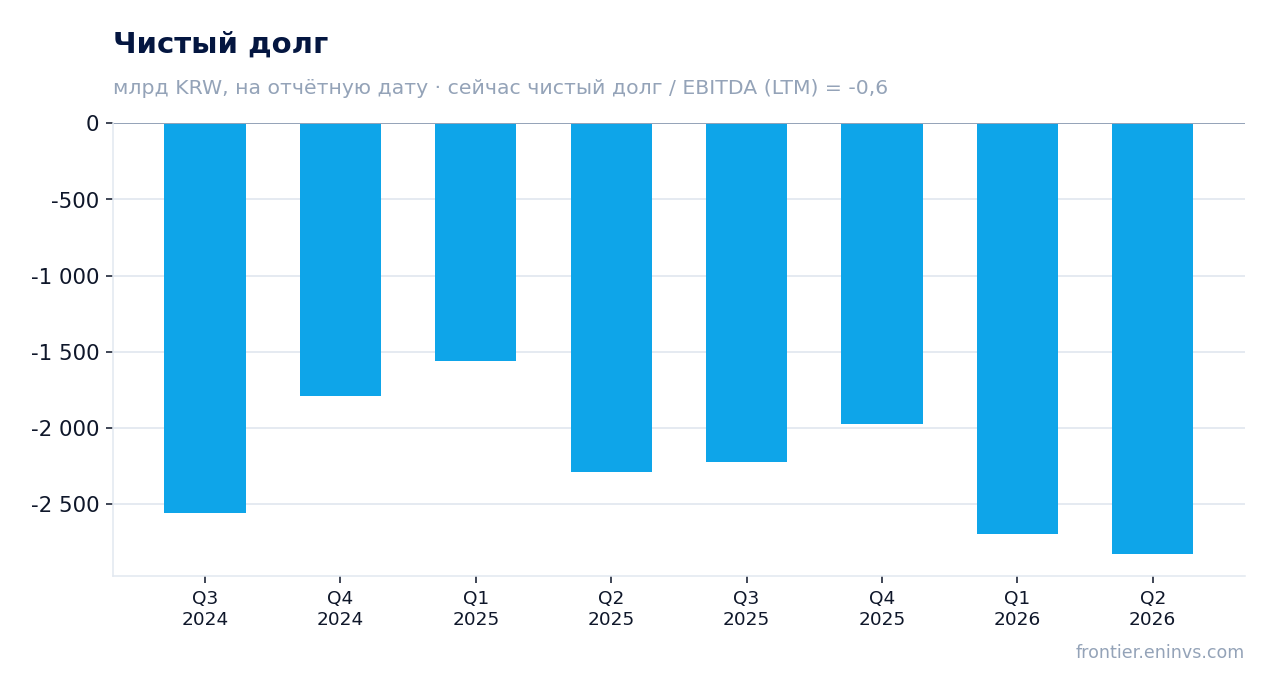
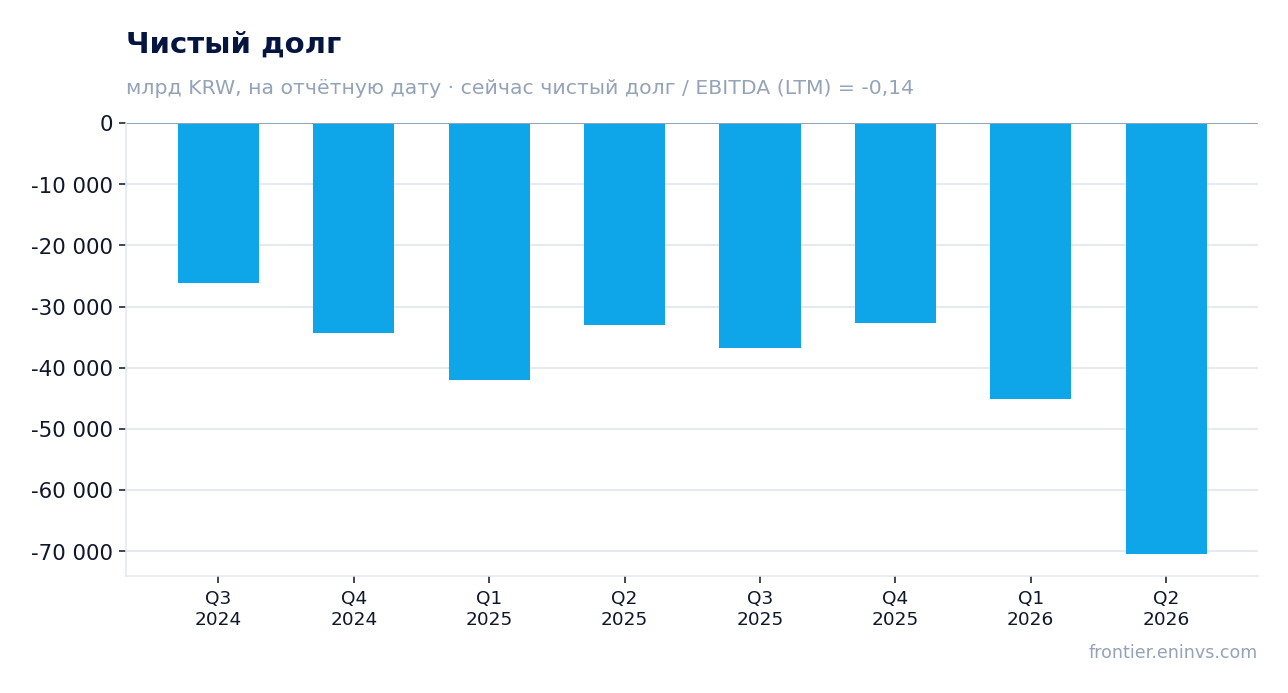
На конец второго квартала 2026 года чистый долг Samsung Electronics составил -70 507 661 млн вон, то есть денежные средства и эквиваленты значительно превышают долг. Это улучшение по сравнению с -45 167 957 млн вон на конец первого квартала 2026 года.

Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,14, что указывает на очень консервативную финансовую политику. Компания может финансировать свои инвестиции и дивиденды без привлечения заёмных средств.

Дивидендная доходность низкая, но потенциал роста выплат высокий

За последние 12 месяцев Samsung Electronics выплатила дивиденды в размере 0,62% от текущей цены акции. Это ниже средней доходности по рынку, но компания исторически увеличивает выплаты по мере роста прибыли.

При текущей чистой прибыли за последние 12 месяцев (149 669 173 млн вон) и консервативном коэффициенте выплат в 30% дивиденд на акцию мог бы быть значительно выше. Однако компания пока не раскрыла политику на 2026 год, поэтому наши оценки – лишь предположение.

Оценка: мультипликаторы ниже собственной истории, модель портала даёт +93%

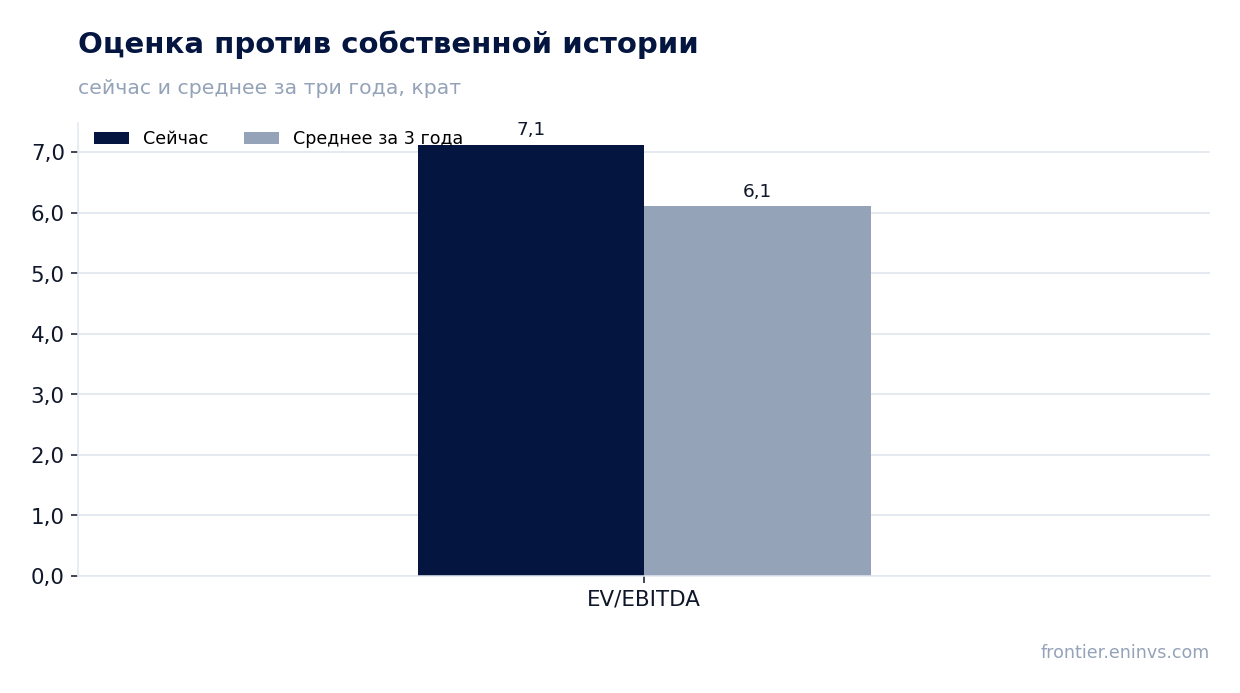
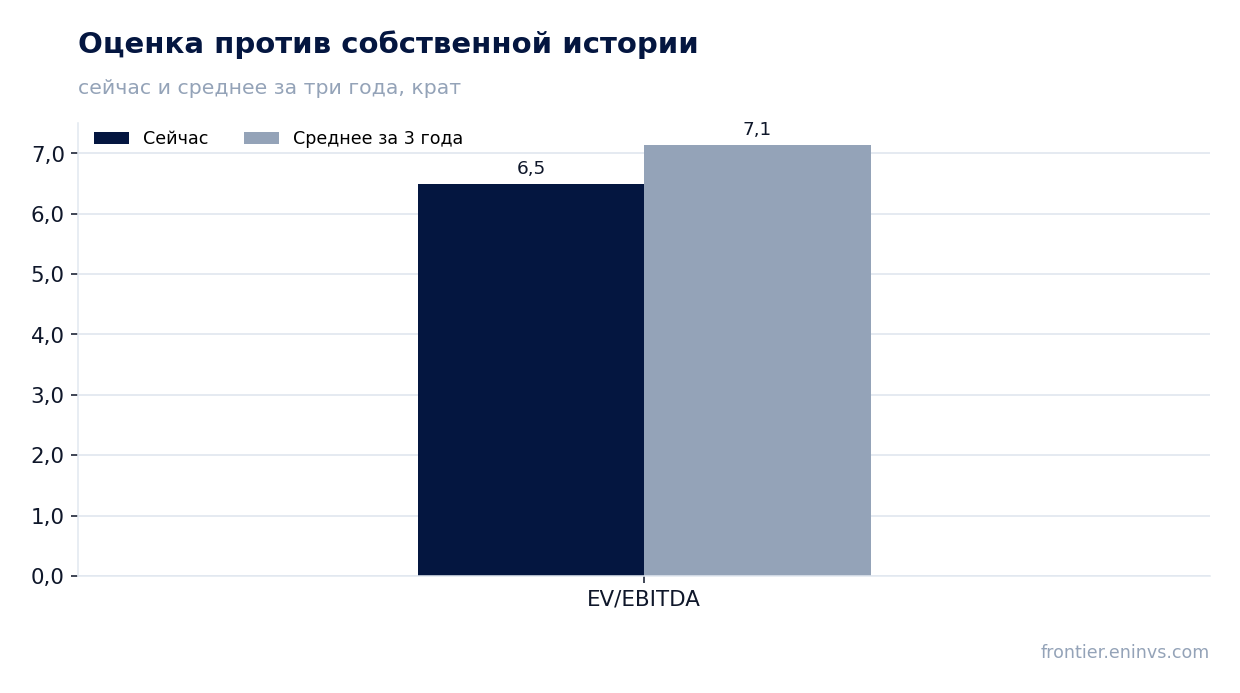
Текущий P/E LTM составляет 10,38, а EV/EBITDA LTM – 6,49. Средний EV/EBITDA за три года – 7,14, то есть акции торгуются с дисконтом к собственной истории. Это выглядит привлекательно на фоне ускоряющегося роста выручки и маржи.

По модели портала, основанной на росте EBITDA и целевом мультипликаторе, потенциал роста акции составляет +93% к текущей цене. Это наш собственный расчёт, а не рыночный консенсус.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация1 553 450 млрд KRW
P/E (LTM)10,4
EV/EBITDA (LTM)6,5
P/B3,56
Чистый долг / EBITDA-0,14
Операционный денежный поток (LTM)85 315 млрд
ROE53,5%
Дивидендная доходность (12 мес)0,6%
EV/EBITDA, среднее за 3 года7,1

Итог

Samsung Electronics показала впечатляющий квартал: выручка удвоилась, EBITDA-маржа достигла 59,8%, а чистая прибыль выросла в 14 раз. Однако часть роста объясняется эффектом низкой базы и, возможно, разовыми доходами. Операционный денежный поток подтверждает качество прибыли, а отрицательный чистый долг даёт финансовую гибкость. При текущих мультипликаторах ниже собственной истории и потенциале +93% по модели портала акции выглядят привлекательно. Главный вопрос – сохранится ли такой темп роста в следующие кварталы.
SK hynix: чистая прибыль во втором квартале 2026 года выросла в 13 раз, но главный вопрос – сможет ли компания удержать маржу

000660 →

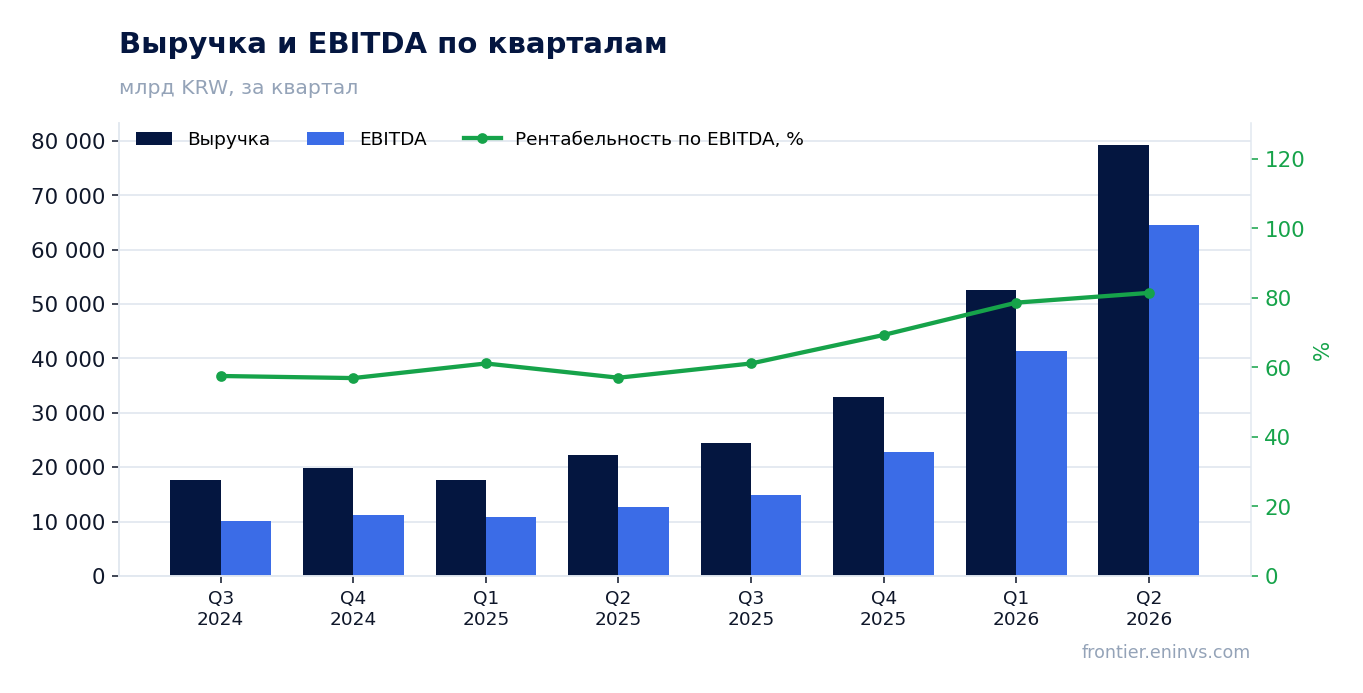
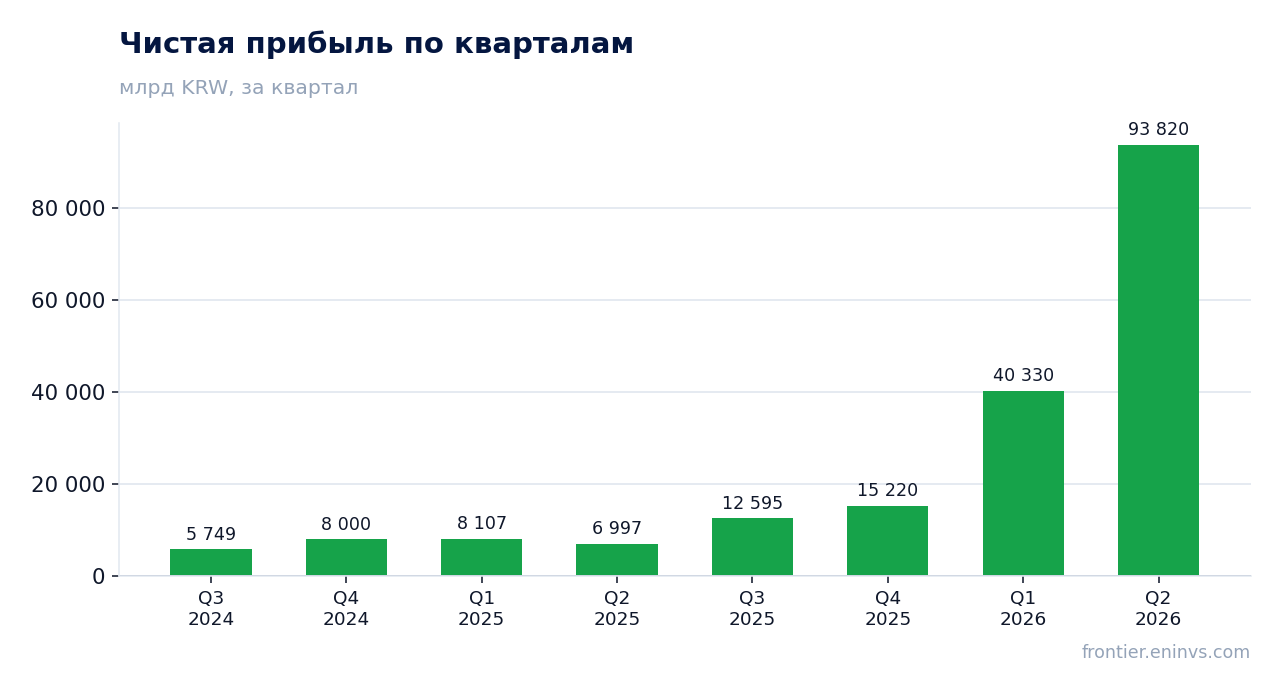
30 июля SK hynix раскрыла результаты за второй квартал 2026 года: выручка выросла на 256,8% год к году, до 79,3 трлн вон, чистая прибыль – на 1240,8%, до 93,8 трлн вон. Компания вышла на рекордную рентабельность, но акции торгуются с мультипликатором выше собственной трехлетней истории, что делает оценку менее привлекательной. Вердикт – «скорее привлекательно»: бизнес демонстрирует взрывной рост, но текущая цена уже учитывает значительную часть будущих успехов.

Главные тезисы

— Выручка во втором квартале 2026 года выросла на 256,8% год к году, до 79,3 трлн вон, благодаря взрывному спросу на память для ИИ

— EBITDA-маржа достигла 81,4% против 55,8% годом ранее, что отражает эффект операционного рычага и дефицит предложения

— Чистая прибыль во втором квартале составила 93,8 трлн вон, что включает разовые эффекты, но операционная прибыль также выросла в разы

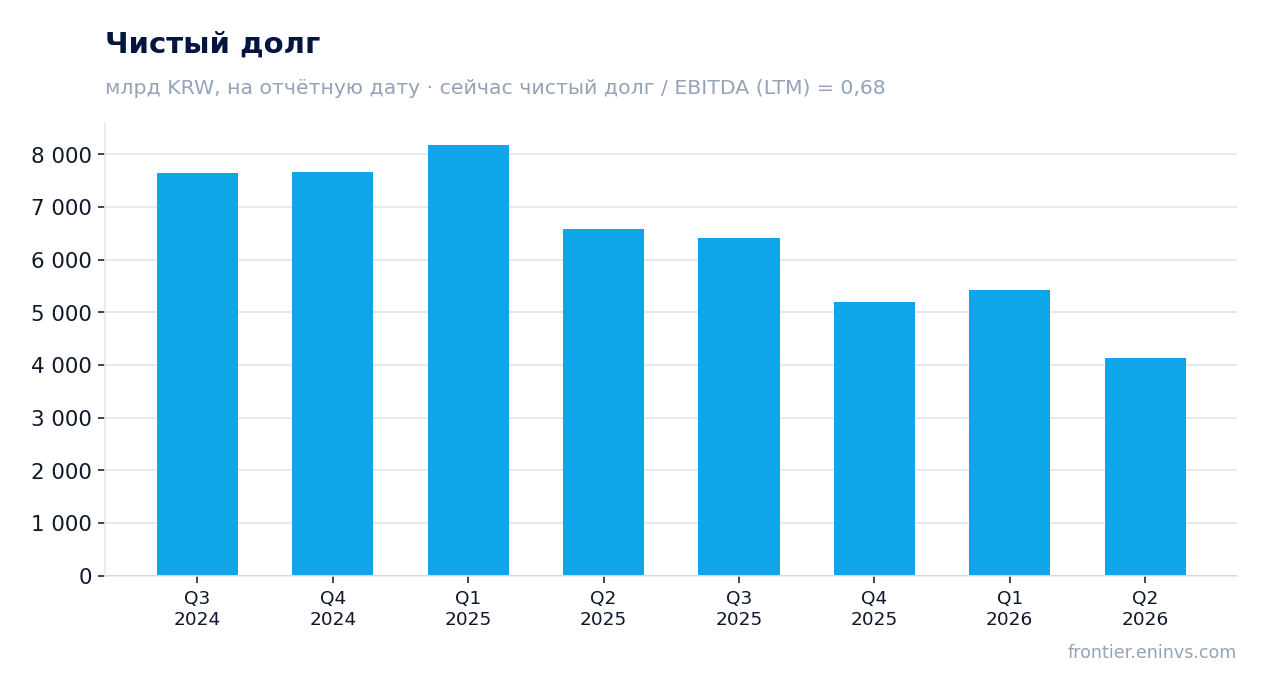
— Компания сократила чистый долг до отрицательного значения, что даёт финансовую гибкость для инвестиций и дивидендов

— Дивидендная доходность остается низкой – 0,16% за последние 12 месяцев, что делает акцию непривлекательной для инвесторов, ориентированных на доход

— Акции торгуются с P/E 8,1 и EV/EBITDA 9,2, что выше трехлетнего среднего значения 7,5, но все ещё дешево относительно темпов роста

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка22 23279 319+256,8%
EBITDA12 39764 573+420,9%
Операционная прибыль9 21360 543+557,2%
Чистая прибыль6 99793 820+1240,8%
Операционный денежный поток9 16665 412+613,6%
Капзатраты4 62111 129+140,8%
Рентабельность по EBITDA55,8%81,4%+25,6 п.п.
Чистая маржа31,5%118,3%+86,8 п.п.

1. Выручка во втором квартале 2026 года выросла на 256,8% год к году, до 79,3 трлн вон, благодаря взрывному спросу на память для ИИ

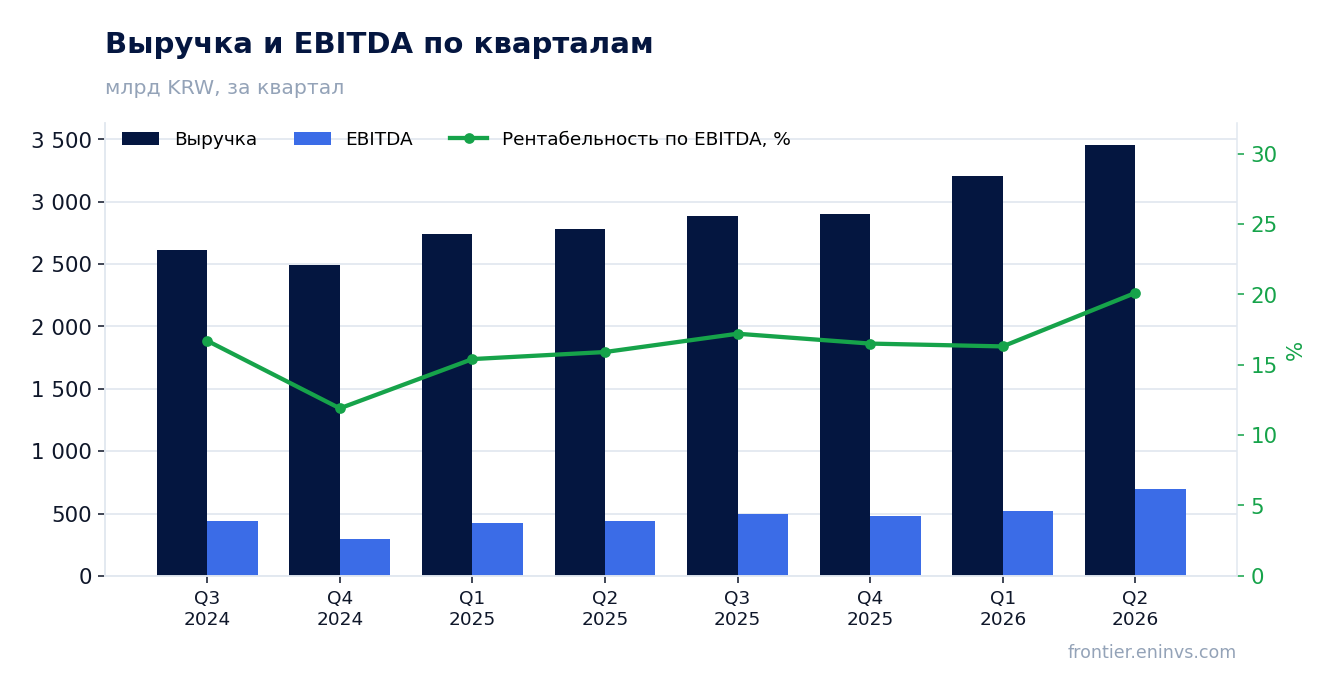
Во втором квартале 2026 года выручка SK hynix составила 79,3 трлн вон, что на 256,8% больше, чем за аналогичный период прошлого года. Это продолжение ускоряющегося роста: в первом квартале 2026 года рост был 198,1%, а в четвертом квартале 2025 года – 66,1%. Компания является ключевым поставщиком памяти HBM для ИИ-ускорителей, и спрос со стороны производителей чипов остается крайне высоким.

Квартальная динамика также впечатляет: выручка выросла с 52,6 трлн вон в первом квартале 2026 года до 79,3 трлн во втором. Это отражает не только сезонное укрепление, но и расширение производственных мощностей и рост объёмов поставок. Основным драйвером остается серверный сегмент, где ИИ-нагрузки требуют все больше памяти с высокой пропускной способностью.

Выручка и EBITDA по кварталам

2. EBITDA-маржа достигла 81,4% против 55,8% годом ранее, что отражает эффект операционного рычага и дефицит предложения

EBITDA во втором квартале 2026 года составила 64,6 трлн вон, а маржа достигла 81,4% против 55,8% годом ранее. Это экстраординарный уровень, который стал возможен благодаря сочетанию высоких цен на память и низкой себестоимости на единицу продукции. Компания работает на пределе производственных мощностей, что усиливает операционный рычаг.

Рост маржи также связан с благоприятной ценовой конъюнктурой: дефицит предложения на рынке HBM позволяет производителям устанавливать премиальные цены. Однако такая маржинальность вряд ли устойчива в долгосрочной перспективе – конкуренты наращивают мощности, и цены могут скорректироваться. Пока же компания извлекает максимальную выгоду из текущей ситуации.
Чистая прибыль по кварталам

3. Чистая прибыль во втором квартале составила 93,8 трлн вон, что включает разовые эффекты, но операционная прибыль также выросла в разы

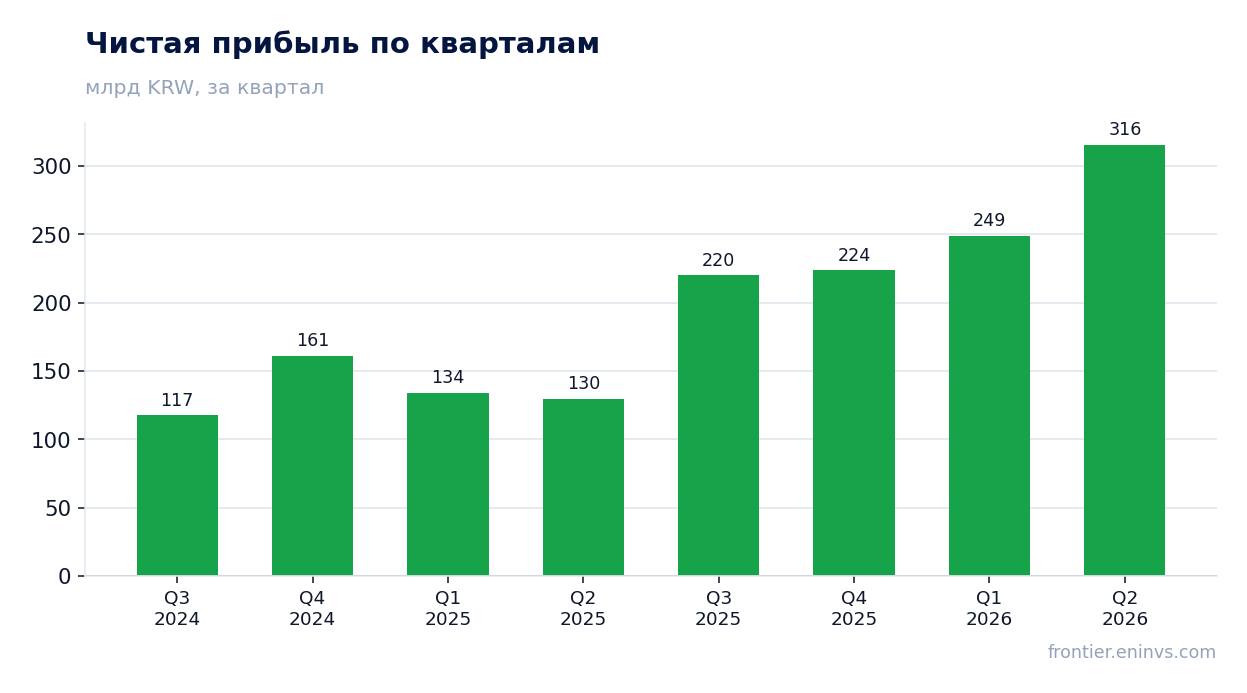
Чистая прибыль во втором квартале 2026 года достигла 93,8 трлн вон, что на 1240,8% больше, чем годом ранее. Этот рост частично объясняется разовыми доходами, включая переоценку инвестиций и налоговые эффекты. Операционная прибыль составила 60,5 трлн вон, что также отражает значительное улучшение основной деятельности.

Маржа чистой прибыли составила 118,3% – выше EBITDA-маржа, что возможно только за счет неоперационных доходов. Инвесторам стоит учитывать, что такие разовые статьи не повторятся, и в будущих кварталах чистая прибыль может быть ниже, даже если операционные показатели останутся сильными.

Чистый долг на отчётные даты

4. Компания сократила чистый долг до отрицательного значения, что даёт финансовую гибкость для инвестиций и дивидендов

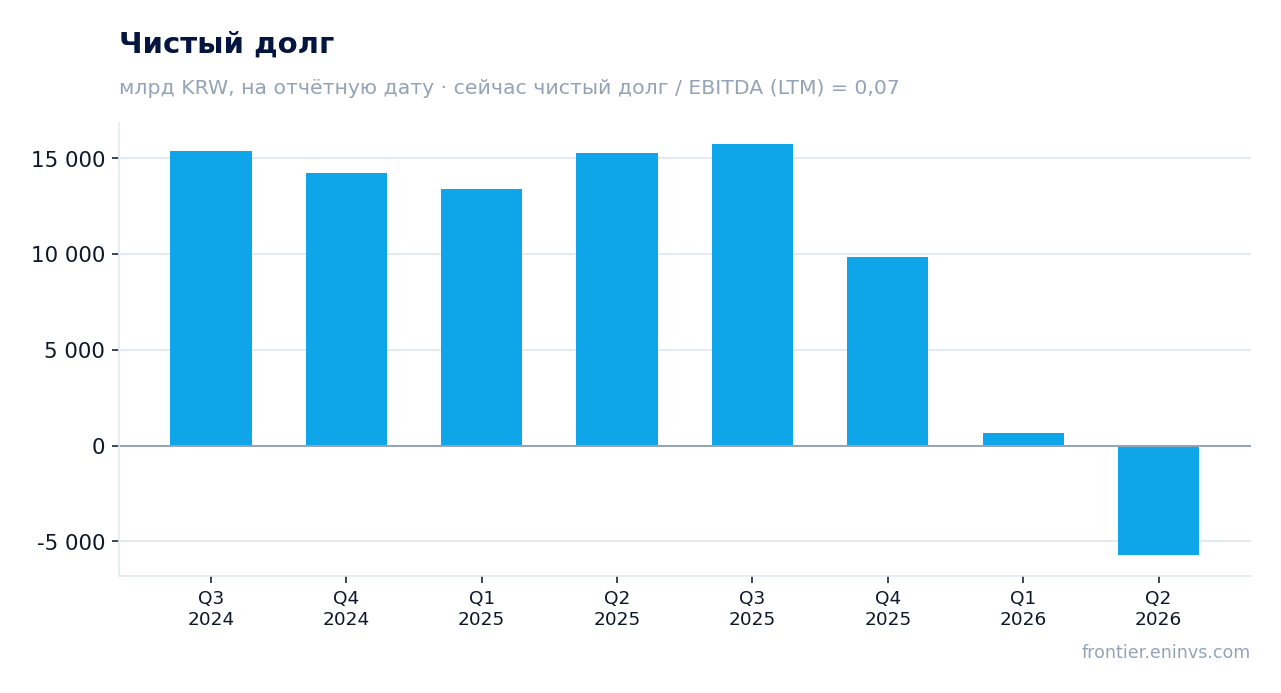
На конец второго квартала 2026 года чистый долг SK hynix составил минус 5,7 трлн вон, то есть денежные средства превышают долг. Это резкое улучшение по сравнению с 9,8 трлн вон кварталом ранее. Операционный денежный поток за квартал достиг 65,4 трлн вон, что позволило финансировать капитальные затраты в 11,1 трлн вон и одновременно сократить долг.

Соотношение чистый долг / EBITDA за последние 12 месяцев составляет 0,07 – минимальный уровень. Это даёт компании возможность увеличивать инвестиции в новые производственные линии и поддерживать дивидендную политику без дополнительного заимствования. Финансовая подушка также защищает от возможного ухудшения рыночной конъюнктуры.

Оценка против собственной истории

5. Дивидендная доходность остается низкой – 0,16% за последние 12 месяцев, что делает акцию непривлекательной для инвесторов, ориентированных на доход

За последние 12 месяцев SK hynix выплатила дивиденды в размере 0,16% от текущей цены акции. Это очень низкий показатель, особенно на фоне высокой доходности по безрисковым активам. Компания традиционно направляет на дивиденды небольшую часть прибыли, предпочитая реинвестировать в расширение мощностей.

В текущем году, учитывая рекордную прибыль, компания может увеличить выплаты, но даже удвоение дивиденда оставит доходность ниже 0,5%. Для инвесторов, ищущих регулярный доход, акция не подходит. Основная ценность для акционеров создается через рост капитала, а не через дивидендные выплаты.

6. Акции торгуются с P/E 8,1 и EV/EBITDA 9,2, что выше трехлетнего среднего значения 7,5, но все ещё дешево относительно темпов роста

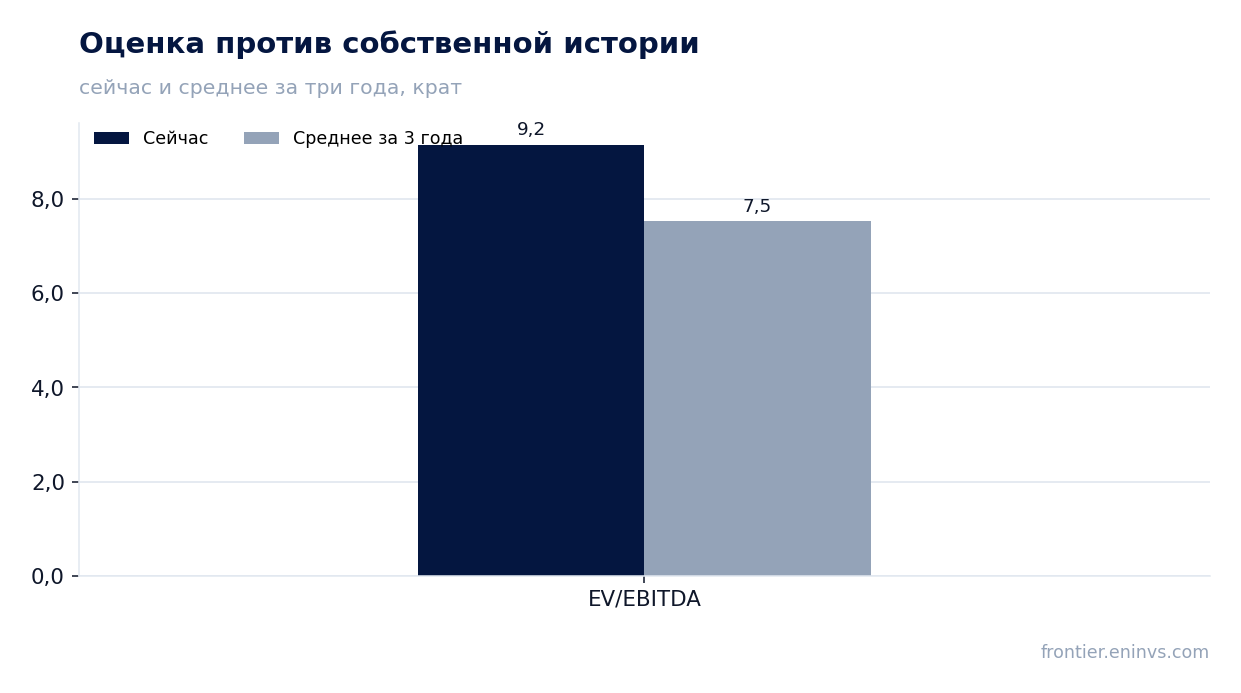
Текущий мультипликатор EV/EBITDA составляет 9,2, что выше трехлетнего среднего значения 7,5. Это указывает на то, что рынок уже закладывает в цену высокие ожидания роста. P/E на уровне 8,1 выглядит умеренным, но он основан на разовой чистой прибыли, включающей неоперационные доходы.

По модели портала, upside акции составляет +77% от текущей цены. Это означает, что фундаментальная оценка, основанная на росте EBITDA и целевом мультипликаторе, предполагает значительный потенциал. Однако реализация этого потенциала зависит от способности компании сохранить высокие темпы роста и маржу в условиях растущей конкуренции.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация1 319 756 млрд KRW
P/E (LTM)8,1
EV/EBITDA (LTM)9,2
P/B10,94
Чистый долг / EBITDA0,07
Операционный денежный поток (LTM)53 373 млрд
ROE175,7%
Дивидендная доходность (12 мес)0,2%
EV/EBITDA, среднее за 3 года7,5

Итог

SK hynix показала впечатляющие результаты за второй квартал 2026 года: выручка выросла в 3,5 раза, EBITDA-маржа достигла 81,4%, а чистый долг ушел в минус. Однако часть прибыли носит разовый характер, а маржа на таких уровнях вряд ли устойчива. Акции торгуются выше собственной трехлетней истории по EV/EBITDA, но модель портала предполагает значительный потенциал роста. Вердикт – «скорее привлекательно»: бизнес находится в фазе сверхцикла, но инвесторам стоит следить за признаками нормализации цен на память.

Samsung Electro-Mechanics: выручка ускорилась до +24,2%, но оценка в 46,4 EV/EBITDA уже почти в шесть раз выше собственной трёхлетней средней

009150 →

28 августа Samsung Electro-Mechanics раскрыла результаты за второй квартал 2026 года: выручка выросла на 24,2% год к году, EBITDA – на 64,5%, чистая прибыль – на 143,3%. На фоне этих цифр акции выглядят непривлекательно: мультипликатор EV/EBITDA в 46,4 против собственной средней за три года в 7,8.

Главные тезисы

— Выручка во втором квартале 2026 года выросла на 24,2% год к году – это максимум за последние четыре квартала

— EBITDA-маржа во втором квартале 2026 года достигла 20,1% против 15,2% годом ранее – операционный рычаг сработал на растущем спросе

— Чистая прибыль за квартал выросла на 143,3% год к году, но рентабельность по чистой прибыли в 9,1% всё ещё ниже докризисных уровней

— Свободный денежный поток во втором квартале 2026 года остался отрицательным: капитальные затраты в 603,0 млрд вон превысили операционный поток в 581,2 млрд

— Дивидендная доходность за последние 12 месяцев составляет всего 0,17% – выплаты не успевают за ростом капитализации

— Оценка в 46,4 EV/EBITDA почти в шесть раз выше собственной трёхлетней средней в 7,8 – рынок закладывает продолжение сверхбыстрого роста

— Чистый долг отрицательный – минус 509,4 млрд вон, но за квартал он вырос на 277,3 млрд вон из-за масштабных инвестиций

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка2 7853 457+24,2%
EBITDA423696+64,5%
Операционная прибыль213440+106,7%
Чистая прибыль130316+143,3%
Операционный денежный поток359581+61,7%
Капзатраты276603+118,8%
Рентабельность по EBITDA15,2%20,1%+4,9 п.п.
Чистая маржа4,7%9,1%+4,4 п.п.

Выручка во втором квартале 2026 года выросла на 24,2% год к году – это максимум за последние четыре квартала

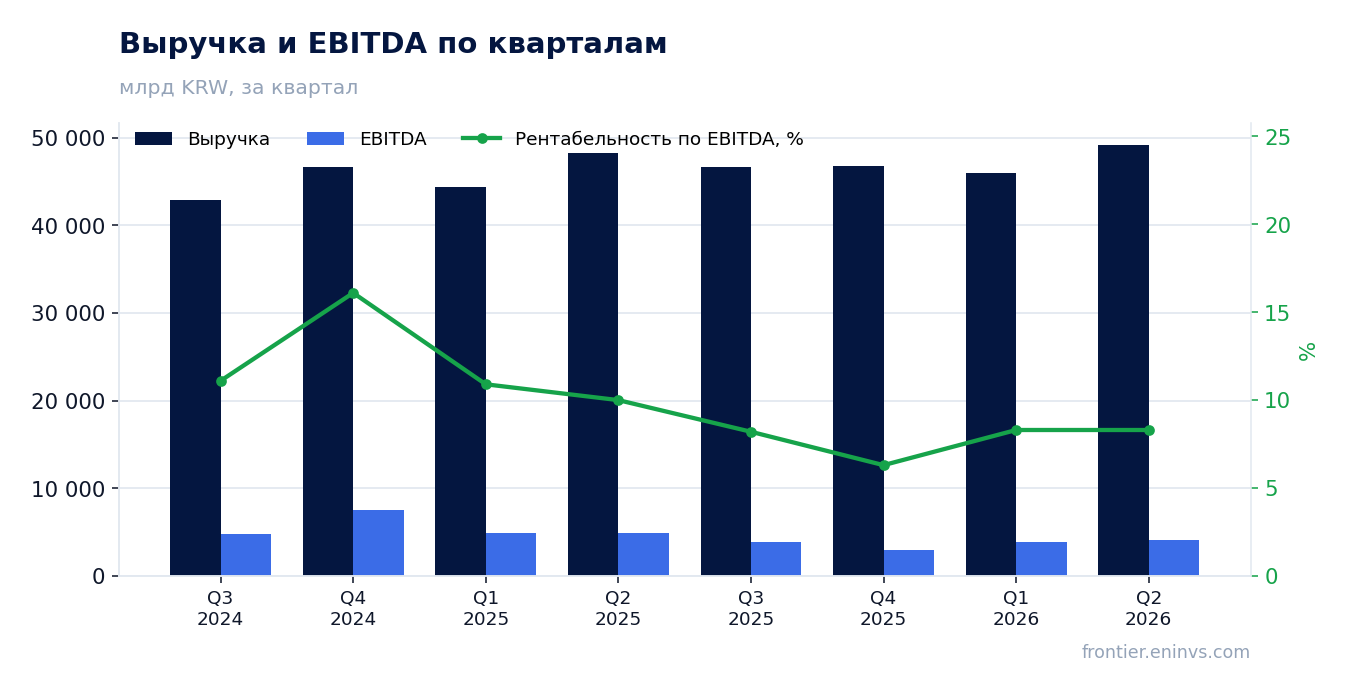
Во втором квартале 2026 года выручка Samsung Electro-Mechanics составила 3 457,2 млрд вон, что на 24,2% больше, чем годом ранее. Это ускорение продолжает серию: в первом квартале 2026 года рост был 17,2%, в четвёртом квартале 2025 года – 16,4%, в третьем – 10,5%. Компания набирает темп четвёртый квартал подряд.

Основным драйвером, судя по динамике, остаётся спрос на компоненты для смартфонов и серверов, хотя в отчёте компания не раскрывает структуру выручки по сегментам. Рост выручки сопровождается опережающим ростом EBITDA, что указывает на операционный рычаг.

Выручка и EBITDA по кварталам

EBITDA-маржа во втором квартале 2026 года достигла 20,1% против 15,2% годом ранее – операционный рычаг сработал на растущем спросе

EBITDA за квартал выросла на 64,5% год к году, до 695,6 млрд вон, а маржа по EBITDA расширилась с 15,2% до 20,1%. Это самый высокий показатель за последние четыре квартала: в первом квартале 2026 года маржа составляла 16,3%, в четвёртом квартале 2025 года – 16,5%.

Расширение маржи на 4,9 процентного пункта – результат того, что выручка растёт быстрее операционных расходов. Компания не раскрывает детализацию затрат, но при таком росте объёмов фиксированные издержки распределяются на большую базу.

Чистая прибыль по кварталам

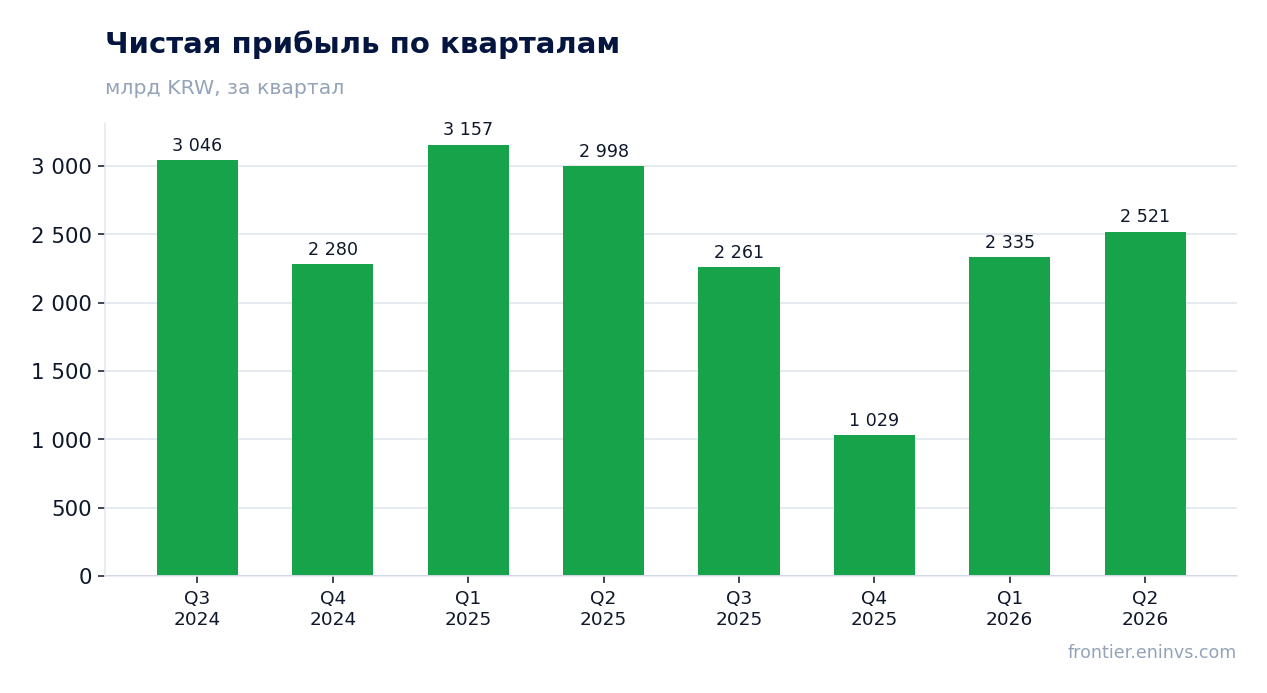
Чистая прибыль за квартал выросла на 143,3% год к году, но рентабельность по чистой прибыли в 9,1% всё ещё ниже докризисных уровней

Чистая прибыль во втором квартале 2026 года составила 315,6 млрд вон, увеличившись на 143,3% год к году. Рентабельность по чистой прибыли выросла с 4,7% до 9,1% – заметный скачок, но всё ещё ниже, чем в третьем квартале 2025 года, когда она достигала 7,6% (квартальная чистая прибыль тогда была 219,9 млрд вон).

Рост прибыли опережает рост EBITDA, что говорит о снижении эффективной налоговой ставки или о положительных неоперационных статьях. Компания не раскрывает деталей, поэтому точную причину назвать нельзя.

Чистый долг на отчётные даты

Свободный денежный поток во втором квартале 2026 года остался отрицательным: капитальные затраты в 603,0 млрд вон превысили операционный поток в 581,2 млрд

Операционный денежный поток во втором квартале 2026 года составил 581,2 млрд вон, а капитальные затраты – 603,0 млрд вон. Таким образом, свободный денежный поток оказался отрицательным – минус 21,8 млрд вон. Это уже второй квартал подряд, когда инвестиции превышают операционный поток: в четвёртом квартале 2025 года разрыв был ещё больше – 569,8 млрд вон капзатрат против 294,4 млрд вон операционного потока.

Компания активно наращивает мощности, что видно по росту капитальных затрат: с 159,5 млрд вон в третьем квартале 2024 года до 603,0 млрд вон во втором квартале 2026 года. Это объясняет рост чистого долга на 277,3 млрд вон за квартал, хотя абсолютный уровень долга остаётся отрицательным.

Оценка против собственной истории

Дивидендная доходность за последние 12 месяцев составляет всего 0,17% – выплаты не успевают за ростом капитализации

За последние 12 месяцев Samsung Electro-Mechanics выплатила дивиденды в размере 0,17% от текущей капитализации. Это крайне низкий показатель, особенно на фоне исторических уровней доходности, которые в прошлом были выше. Причина – стремительный рост рыночной капитализации до 102,1 трлн вон, который опережает рост дивидендных выплат.

Компания не раскрывает политику выплат, но при такой доходности дивиденды вряд ли являются значимым фактором для инвесторов. Вопрос в том, насколько устойчив рост прибыли, чтобы в будущем выплаты могли увеличиться.

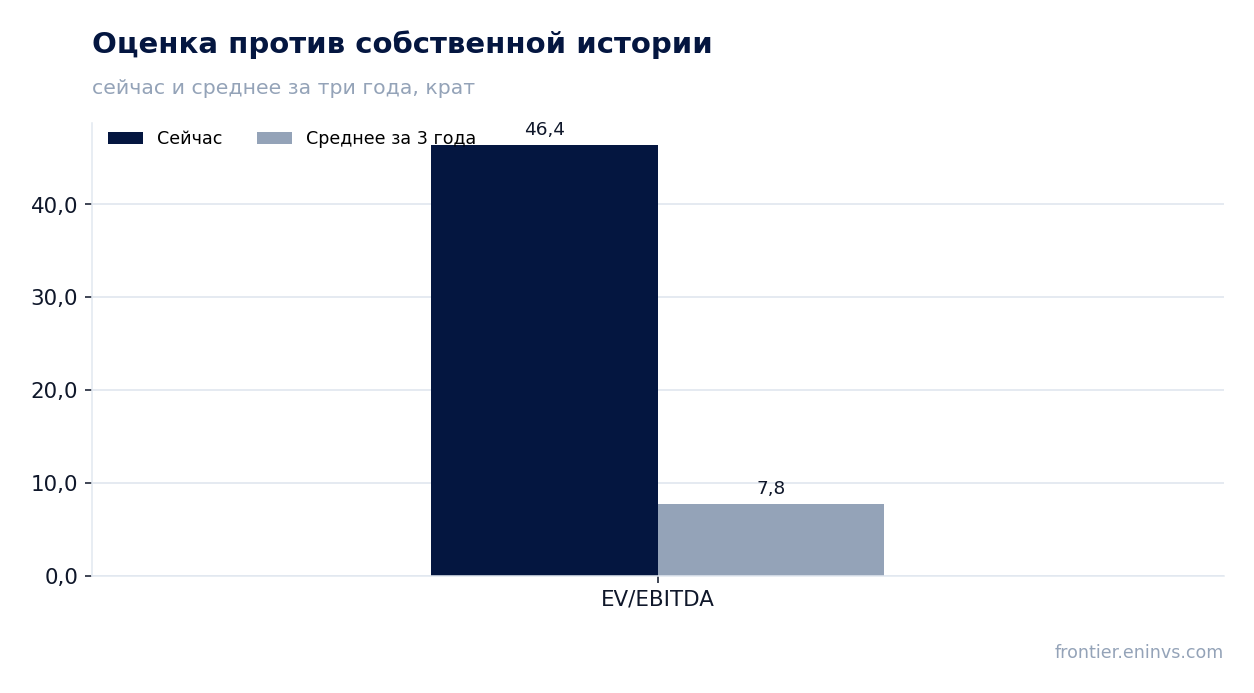
Оценка в 46,4 EV/EBITDA почти в шесть раз выше собственной трёхлетней средней в 7,8 – рынок закладывает продолжение сверхбыстрого роста

Текущий мультипликатор EV/EBITDA составляет 46,4 против средней за три года в 7,8. Это означает, что рынок оценивает компанию с премией почти в шесть раз к её собственной истории. Даже с учётом ускорения роста выручки и маржи такая оценка выглядит экстремальной.

P/E за последние 12 месяцев – 101,2 – также указывает на то, что инвесторы платят за будущий рост, а не за текущие результаты. По модели портала, upside до справедливой стоимости составляет +15%, что значительно ниже текущей премии к истории.

Чистый долг отрицательный – минус 509,4 млрд вон, но за квартал он вырос на 277,3 млрд вон из-за масштабных инвестиций

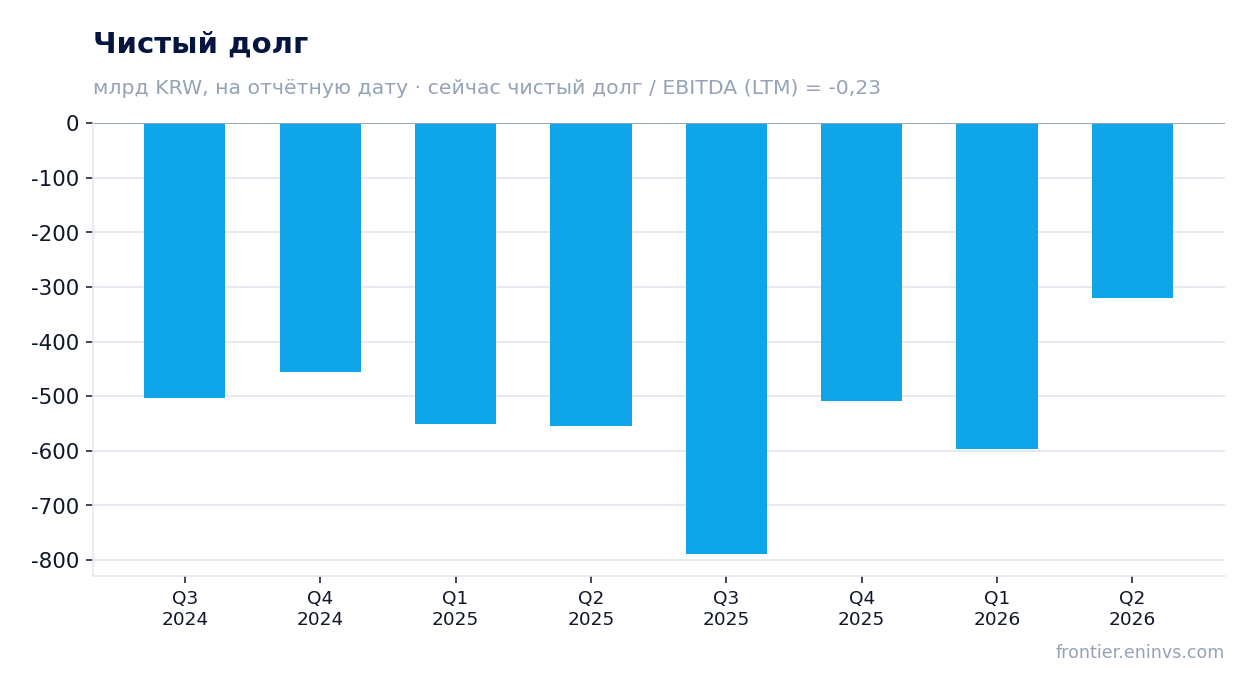
На конец второго квартала 2026 года чистый долг компании составлял минус 509,4 млрд вон, то есть денежные средства превышали долг. Однако за квартал чистый долг вырос на 277,3 млрд вон – компания тратит больше, чем генерирует, на фоне инвестиционного цикла.

Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,23 – компания остаётся нетто-кредитором. Но если капитальные затраты продолжат расти такими темпами, запас прочности будет сокращаться.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация102 062 млрд KRW
P/E (LTM)101,2
EV/EBITDA (LTM)46,4
P/B10,42
Чистый долг / EBITDA-0,23
Операционный денежный поток (LTM)1 490 млрд
ROE12,2%
Дивидендная доходность (12 мес)0,2%
EV/EBITDA, среднее за 3 года7,8

Итог

Отчёт за второй квартал 2026 года сильный: выручка ускорилась до +24,2%, EBITDA-маржа достигла 20,1%, чистая прибыль выросла на 143,3%. Однако свободный денежный поток отрицательный из-за масштабных инвестиций, а дивидендная доходность минимальна. Главный вопрос для держателя – оправдывает ли текущая оценка в 46,4 EV/EBITDA ожидания будущего роста, учитывая, что собственная трёхлетняя средняя составляет всего 7,8.

Hyundai Motor: выручка растёт, но EBITDA и прибыль падают, а долговая нагрузка достигла 11,3x

005380 →

25 августа Hyundai Motor раскрыла результаты за второй квартал 2026 года. Выручка выросла на 1,9% год к году, до 49 215 328 млн вон, но EBITDA упала на 29,6% до 4 069 797 млн вон, а чистая прибыль снизилась на 15,9% до 2 520 851 млн вон. На фоне слабой динамики прибыли и высокой долговой нагрузки акции выглядят непривлекательно.

Главные тезисы

— Выручка растёт медленно: +1,9% год к году во втором квартале, до 49,2 трлн вон

— EBITDA-маржа сжалась с 12,0% до 8,3% из-за падения EBITDA на 29,6%

— Чистая прибыль снизилась на 15,9%, до 2,5 трлн вон, при этом маржа упала с 6,2% до 5,1%

— Долговая нагрузка достигла 11,3x EBITDA за последние 12 месяцев, а чистый долг вырос на 4,7 трлн вон за квартал

— Операционный денежный поток во втором квартале составил 1,5 трлн вон, но за последние 12 месяцев он отрицательный – минус 6,0 трлн вон

— Дивидендная доходность 2,6% выглядит скромно на фоне высокой долговой нагрузки и слабого денежного потока

— Оценка по модели портала предполагает снижение справедливой стоимости на 84% от текущей цены

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка48 28749 215+1,9%
EBITDA5 7774 070-29,6%
Операционная прибыль3 6022 851-20,8%
Чистая прибыль2 9982 521-15,9%
Операционный денежный поток-1 0431 537в прибыль
Капзатраты2 3362 085-10,8%
Рентабельность по EBITDA12,0%8,3%-3,7 п.п.
Чистая маржа6,2%5,1%-1,1 п.п.

Выручка растёт медленно: +1,9% год к году во втором квартале, до 49,2 трлн вон

Во втором квартале 2026 года выручка Hyundai Motor составила 49 215 328 млн вон, что на 1,9% больше, чем годом ранее. Это заметное замедление по сравнению с темпами роста в 7–9%, которые компания показывала в 2025 году.

За последние 12 месяцев выручка достигла 188 714 200 млн вон. Рост выручки остаётся положительным, но его скорость снижается, что может указывать на насыщение спроса или усиление конкуренции.

Выручка и EBITDA по кварталам

EBITDA-маржа сжалась с 12,0% до 8,3% из-за падения EBITDA на 29,6%

EBITDA во втором квартале 2026 года упала на 29,6% год к году, до 4 069 797 млн вон. Это привело к снижению EBITDA-маржи с 12,0% до 8,3%.

Снижение EBITDA при растущей выручке указывает на давление на операционную эффективность. Причины могут включать рост затрат или неблагоприятную структуру продаж, но в отчётности они не раскрыты.

Чистая прибыль по кварталам

Чистая прибыль снизилась на 15,9%, до 2,5 трлн вон, при этом маржа упала с 6,2% до 5,1%

Чистая прибыль за второй квартал 2026 года составила 2 520 851 млн вон, что на 15,9% меньше, чем годом ранее. Чистая маржа снизилась с 6,2% до 5,1%.

Снижение прибыли отражает не только операционное давление, но и, возможно, рост финансовых расходов, связанных с высоким долгом. За последние 12 месяцев чистая прибыль достигла 8 146 587 млн вон.

Чистый долг на отчётные даты

Долговая нагрузка достигла 11,3x EBITDA за последние 12 месяцев, а чистый долг вырос на 4,7 трлн вон за квартал

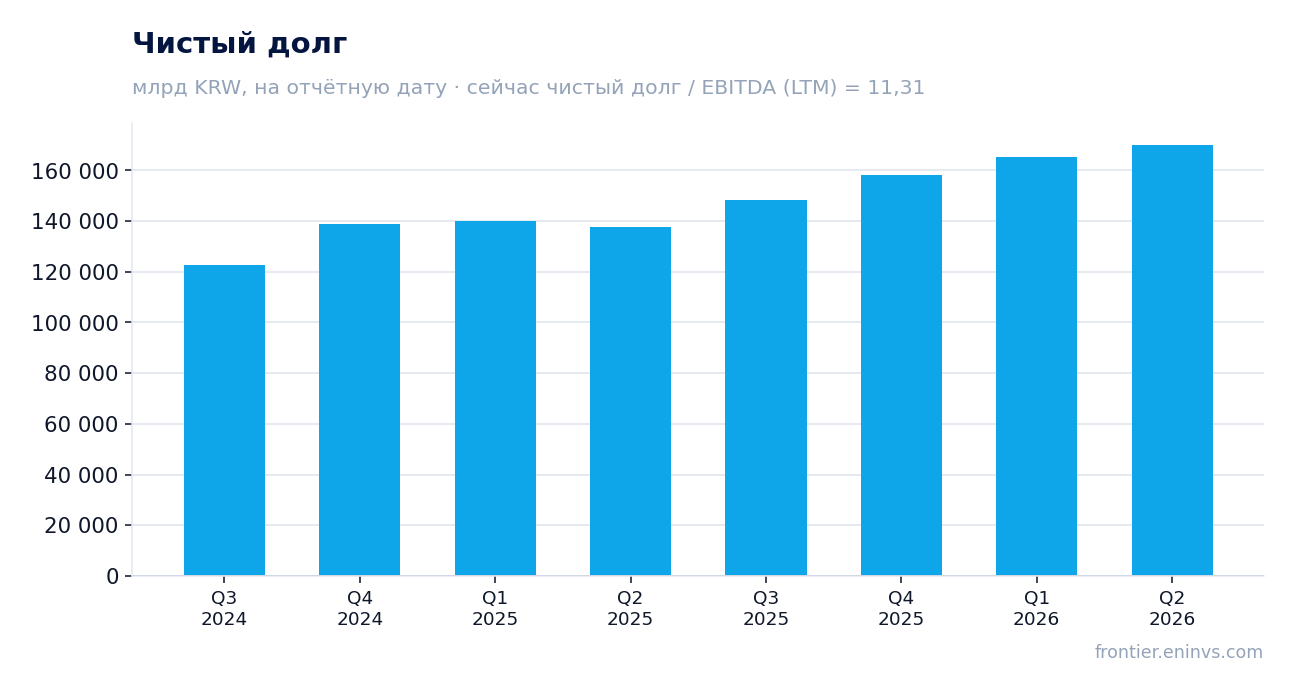
Чистый долг на конец второго квартала 2026 года составил 170 162 612 млн вон, увеличившись на 4 722,4 млрд руб. (в рублёвом эквиваленте) по сравнению с предыдущей отчётной датой. За последние 12 месяцев прирост составил 32 346,6 млрд руб.

Отношение чистого долга к EBITDA за последние 12 месяцев находится на уровне 11,31. Это высокий показатель, который ограничивает финансовую гибкость компании и увеличивает чувствительность к процентным ставкам.

Оценка против собственной истории

Операционный денежный поток во втором квартале составил 1,5 трлн вон, но за последние 12 месяцев он отрицательный – минус 6,0 трлн вон

Во втором квартале 2026 года операционный денежный поток оказался положительным – 1 536 730 млн вон, однако за последние 12 месяцев он составил минус 5 991 300 млн вон. Это означает, что компания тратит больше, чем генерирует в операционной деятельности.

Отрицательный операционный денежный поток на фоне высоких капитальных затрат (например, 2 085 097 млн вон во втором квартале) вынуждает компанию наращивать долг. Это ключевой риск для держателей акций.

Дивидендная доходность 2,6% выглядит скромно на фоне высокой долговой нагрузки и слабого денежного потока

За последние 12 месяцев Hyundai Motor выплатила дивиденды, обеспечивающие доходность 2,58% к текущей цене. Это ниже типичной доходности для компаний с инвестиционным рейтингом, особенно с учётом рисков.

Выплата дивидендов при отрицательном свободном денежном потоке и растущем долге может оказаться неустойчивой. В следующем году размер дивиденда, вероятно, будет зависеть от способности компании восстановить операционный денежный поток.

Оценка по модели портала предполагает снижение справедливой стоимости на 84% от текущей цены

По модели портала, основанной на росте EBITDA и целевом мультипликаторе, справедливая стоимость акции находится на 84% ниже текущей рыночной цены. Это экстремальный разрыв, который указывает на переоценку рынком.

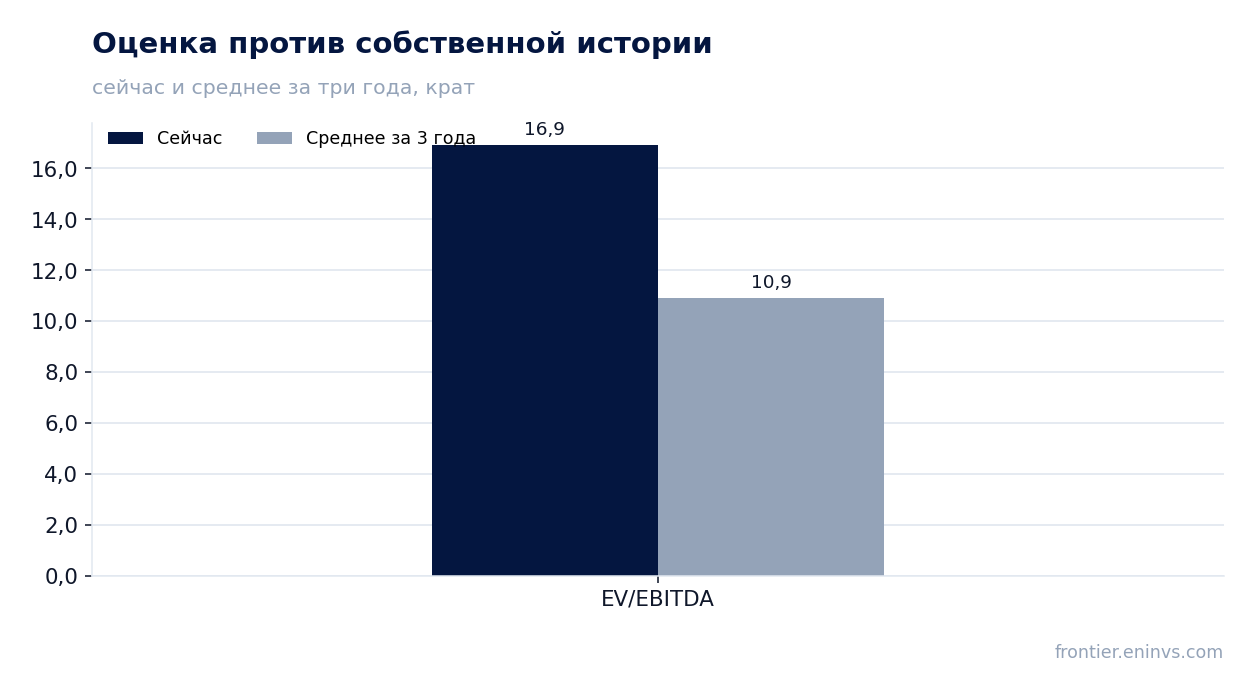
Текущий мультипликатор EV/EBITDA составляет 16,93, что значительно выше среднего за три года (10,92). P/E LTM равен 9,64, что выглядит умеренным, но при падающей прибыли и высоком долге оправданность такой оценки сомнительна.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация78 538 млрд KRW
P/E (LTM)9,6
EV/EBITDA (LTM)16,9
P/B0,62
Чистый долг / EBITDA11,31
Операционный денежный поток (LTM)-5 991 млрд
ROE7,5%
Дивидендная доходность (12 мес)2,6%
EV/EBITDA, среднее за 3 года10,9

Итог

Сильной стороной отчёта остаётся рост выручки, но он замедлился до 1,9%, а прибыльность и денежный поток существенно ухудшились. EBITDA-маржа сократилась до 8,3%, операционный денежный поток за 12 месяцев отрицательный, а долговая нагрузка достигла 11,3x EBITDA. Дивидендная доходность 2,6% не компенсирует эти риски. Акции торгуются с мультипликатором EV/EBITDA 16,9 против среднего 10,9 за три года, что выглядит неоправданно. Вердикт – непривлекательно.

KB Financial Group: прибыль Q2 2026 выросла на 14,6%, но главный драйвер – разовые эффекты, а не операционная динамика

105560 →

25 августа KB Financial Group раскрыла результаты за второй квартал 2026 года. Чистая прибыль выросла на 14,6% год к году до 1 992 189 млн вон, при этом операционная прибыль прибавила скромные 1,2%, а рентабельность по EBITDA подскочила до 93,2% с 75,8% годом ранее. Акции выглядят привлекательно: мультипликатор P/E 9,7 раза ниже исторических уровней, дивидендная доходность 2,8% поддерживается устойчивым бизнесом, а модель портала оценивает потенциал роста в +14%.

Главные тезисы

— Чистая прибыль Q2 2026 выросла на 14,6% благодаря разовым факторам, а не операционному рывку

— EBITDA-маржа достигла 93,2% – рекордный уровень, но он не отражает устойчивость бизнеса

— Чистый процентный доход вырос лишь на 1,2% – основная деятельность стагнирует

— Дивидендная доходность 2,8% выглядит скромно, но выплаты подкреплены высокой долей прибыли

— P/E 9,7 раза – ниже среднего за три года, акции недооценены по модели портала

— Операционный денежный поток не является показателем результата для банка – он отражает движение клиентских средств

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Чистый процентный доход3 1073 143+1,2%
EBITDA2 3562 929+24,3%
Операционная прибыль2 1332 713+27,2%
Чистая прибыль1 7381 992+14,6%
Капзатраты98,8312+215,9%
Рентабельность по EBITDA75,8%93,2%+17,4 п.п.
Чистая маржа56,0%63,4%+7,4 п.п.

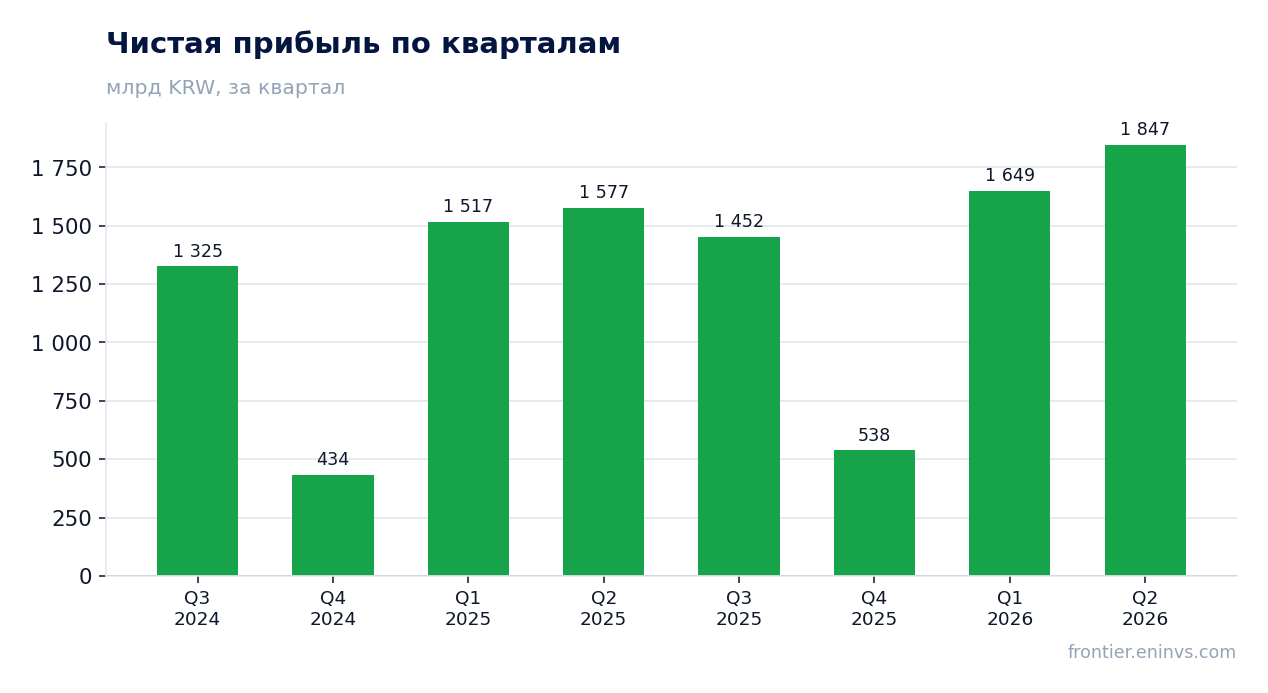
Чистая прибыль Q2 2026 выросла на 14,6% благодаря разовым факторам, а не операционному рывку

Во втором квартале 2026 года чистая прибыль KB Financial Group составила 1 992 189 млн вон, что на 14,6% выше, чем за тот же период годом ранее. Однако операционная прибыль выросла лишь на 1,2% – до 2 712 548 млн вон, что указывает на то, что основной прирост прибыли обеспечили не операционные результаты, а разовые статьи, такие как резервы или налоговые эффекты.

Рентабельность по чистой прибыли к чистому процентному доходу подскочила до 63,4% с 56,0% годом ранее. Это не маржа и не показатель эффективности, но она отражает, что банк смог удержать большую часть доходов после расходов на резервы и налоги. Вопрос в том, насколько этот уровень устойчив – если разовые факторы исчезнут, прибыль может вернуться к более скромным темпам роста.

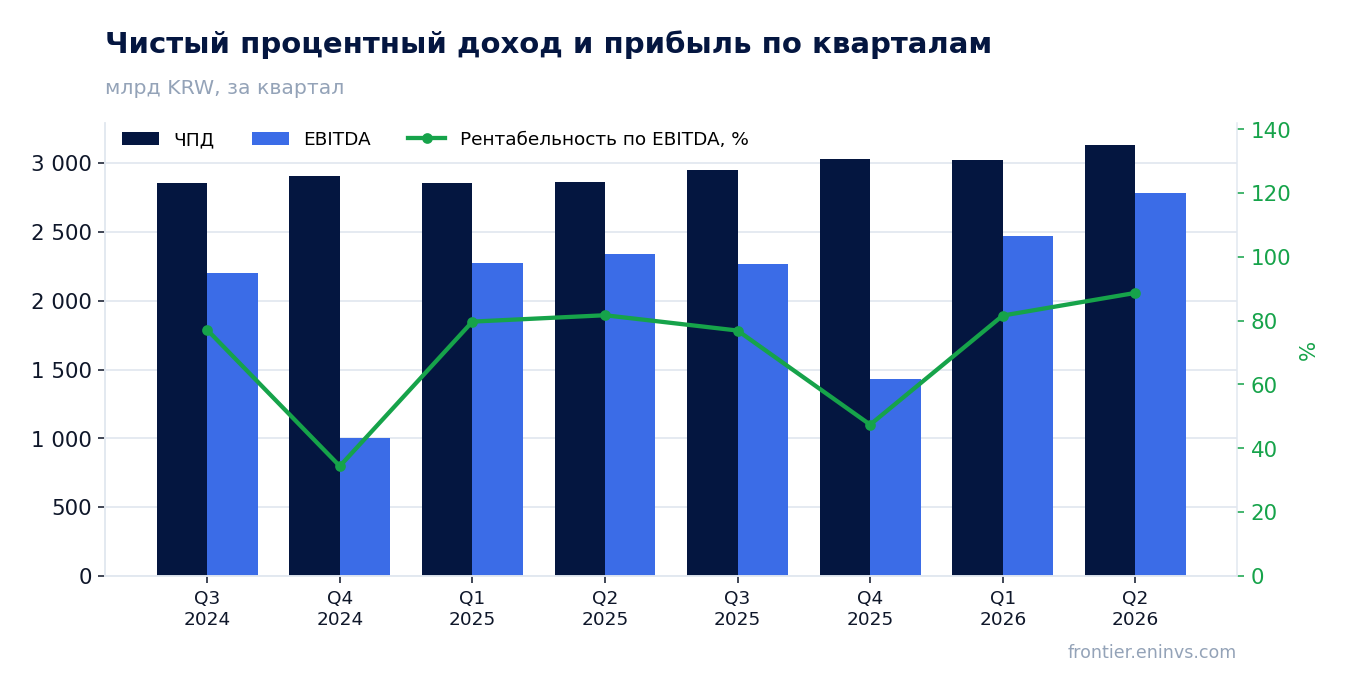
Выручка и EBITDA по кварталам

EBITDA-маржа достигла 93,2% – рекордный уровень, но он не отражает устойчивость бизнеса

EBITDA во втором квартале 2026 года выросла на 24,3% год к году, а маржа по EBITDA достигла 93,2% против 75,8% годом ранее. Для банка EBITDA – это скорее операционный доход до резервов, и такой скачок маржи может быть связан с низкими отчислениями в резервы в отчётном квартале.

Однако столь высокая маржа вряд ли устойчива: в предыдущие кварталы она колебалась в диапазоне 60–80%, и текущий уровень может быть временным. Инвесторам стоит смотреть на динамику чистой прибыли и качество активов, а не на EBITDA-маржу, которая для банковского сектора менее информативна.

Чистая прибыль по кварталам

Чистый процентный доход вырос лишь на 1,2% – основная деятельность стагнирует

Чистый процентный доход (ЧПД) во втором квартале 2026 года составил 3 143 438 млн вон, что лишь на 1,2% выше, чем годом ранее. Это минимальный рост среди последних кварталов: в Q1 2026 ЧПД вырос на 2,2%, а в Q3 2025 – на 4,7%. Основная деятельность банка – кредитование и привлечение депозитов – практически не растёт.

Стагнация ЧПД может быть связана с давлением на чистую процентную маржу из-за снижения ключевой ставки в Корее и конкуренции за депозиты. Если ЧПД не ускорится, общий рост прибыли будет зависеть от непроцентных доходов и контроля над расходами, что добавляет неопределённости.

Дивидендная доходность 2,8% выглядит скромно, но выплаты подкреплены высокой долей прибыли

За последние 12 месяцев KB Financial Group выплатила дивиденды с доходностью 2,8% к текущей цене. Это ниже, чем у многих корейских банков, но выплаты подкреплены сильной генерацией прибыли: за последние 12 месяцев чистая прибыль составила 6 282 059 млн вон, что обеспечивает комфортный коэффициент выплат.

Ожидается, что в текущем году банк сохранит дивидендную политику с выплатой около 30–40% чистой прибыли. Если прибыль останется на уровне LTM, дивиденд на акцию может составить примерно 2 800–3 700 вон, что даст доходность 2,8–3,7% к текущей цене. Однако если разовые факторы исчезнут и прибыль снизится, дивиденды могут оказаться под давлением.

P/E 9,7 раза – ниже среднего за три года, акции недооценены по модели портала

Текущий мультипликатор P/E LTM составляет 9,7 раза при ROE 12,9%. Это ниже среднего уровня за последние три года, что указывает на недооценку акций относительно собственной истории. По модели портала, которая сопоставляет ROE с P/B, потенциал роста цены акции составляет +14%.

Модель портала оценивает справедливую стоимость акции выше текущей рыночной цены, что делает бумагу привлекательной для долгосрочных инвесторов. Однако реализация этого потенциала зависит от способности банка поддерживать ROE на уровне 12–13% и не допускать ухудшения качества активов.

Операционный денежный поток не является показателем результата для банка – он отражает движение клиентских средств

Для банков и финансовых групп операционный денежный поток не отражает эффективность бизнеса, поскольку он зависит от изменения клиентских остатков и позиций центрального контрагента. Поэтому в отчёте мы сознательно не приводим этот показатель и не строим на нём выводы.

Инвесторам следует ориентироваться на чистую прибыль, чистый процентный доход и качество активов, а не на денежные потоки, которые могут быть волатильными и не связаны с операционной рентабельностью.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация60 783 млрд KRW
P/E (LTM)9,7
P/B1,00
ROE12,9%
Дивидендная доходность (12 мес)2,8%

Итог

Во втором квартале 2026 года KB Financial Group показала сильный рост чистой прибыли (+14,6%), но он был обеспечен в основном разовыми факторами, тогда как операционная прибыль выросла лишь на 1,2%. EBITDA-маржа достигла рекордных 93,2%, однако для банка этот показатель не отражает устойчивость бизнеса. Чистый процентный доход стагнирует, что создаёт неопределённость в отношении будущих темпов роста. При этом акции торгуются с P/E 9,7 раза – ниже собственной истории, а модель портала даёт потенциал +14%. Вердикт – привлекательно: бумага недооценена, но инвесторам стоит следить за динамикой ЧПД и качеством активов.

Hanwha Aerospace: выручка во втором квартале ускорилась до +47,2%, но чистая прибыль почти не выросла из-за разовых статей

012450 →

30 августа 2026 года Hanwha Aerospace раскрыла результаты за второй квартал 2026 года. Выручка выросла на 47,2% год к году, EBITDA – на 107,8%, однако чистая прибыль прибавила лишь 253,1% с базы прошлого года, которая была низкой. При текущей цене акция выглядит скорее привлекательно: мультипликатор EV/EBITDA 13,47 ниже собственного трёхлетнего среднего 16,13, а модель портала оценивает потенциал роста в +8%.

Главные тезисы

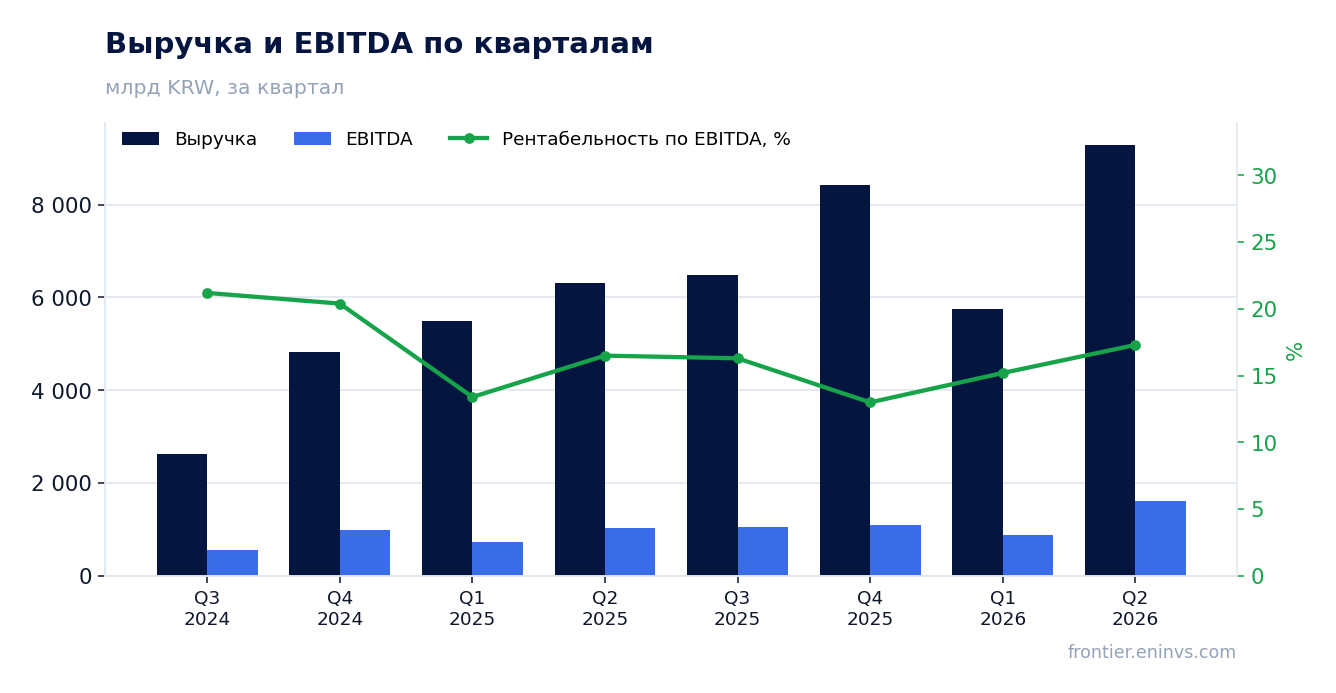
— Выручка во втором квартале 2026 года выросла на 47,2% год к году, до 9 292,9 млрд вон, ускорившись после скромных +4,9% в первом квартале

— EBITDA-маржа во втором квартале достигла 17,3% против 12,3% годом ранее, чему способствовал операционный рычаг

— Чистая прибыль во втором квартале выросла на 253,1% год к году, но в первом квартале 2026 года она была почти вдвое выше – сказались разовые статьи

— Операционный денежный поток за последние 12 месяцев составил 4 049,8 млрд вон, но квартальная динамика крайне волатильна

— Долговая нагрузка по состоянию на конец второго квартала – 1,15 EBITDA, что ниже среднего за три года

— Дивидендная доходность за последние 12 месяцев – 0,67%, что ниже ключевой ставки, но компания сохраняет возможности для роста выплат

— Мультипликатор EV/EBITDA 13,47 ниже собственного трёхлетнего среднего 16,13, что даёт потенциал для роста котировок

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка6 3119 293+47,2%
EBITDA7751 609+107,8%
Операционная прибыль8611 365+58,5%
Чистая прибыль180636+253,1%
Операционный денежный поток1 1821 344+13,7%
Капзатраты353478+35,5%
Рентабельность по EBITDA12,3%17,3%+5,0 п.п.
Чистая маржа2,9%6,8%+3,9 п.п.

Выручка во втором квартале 2026 года выросла на 47,2% год к году, до 9 292,9 млрд вон, ускорившись после скромных +4,9% в первом квартале

Во втором квартале 2026 года выручка Hanwha Aerospace составила 9 292,9 млрд вон, что на 47,2% больше, чем за тот же квартал годом ранее. Это заметное ускорение после первого квартала 2026 года, когда рост составлял лишь +4,9% – минимум за последние пять кварталов.

Поквартальная динамика показывает, что компания вернулась к высоким темпам роста после временного замедления. Для сравнения, во втором квартале 2025 года рост составлял +170,3%, а в четвёртом квартале 2025 года – +74,5%. Текущий уровень роста остаётся существенным, хотя и ниже пиковых значений прошлого года.

Выручка и EBITDA по кварталам

EBITDA-маржа во втором квартале достигла 17,3% против 12,3% годом ранее, чему способствовал операционный рычаг

EBITDA во втором квартале 2026 года выросла на 107,8% год к году, до 1 609,5 млрд вон, а маржа по EBITDA расширилась с 12,3% до 17,3%. Рост маржинальности на 5 п.п. – следствие операционного рычага: при росте выручки на 47,2% EBITDA растёт более чем вдвое быстрее.

Такое расширение маржинальности – позитивный сигнал, особенно на фоне инфляционного давления на издержки. Компании удаётся перекладывать рост затрат в цены или получать экономию на масштабе.

Чистая прибыль по кварталам

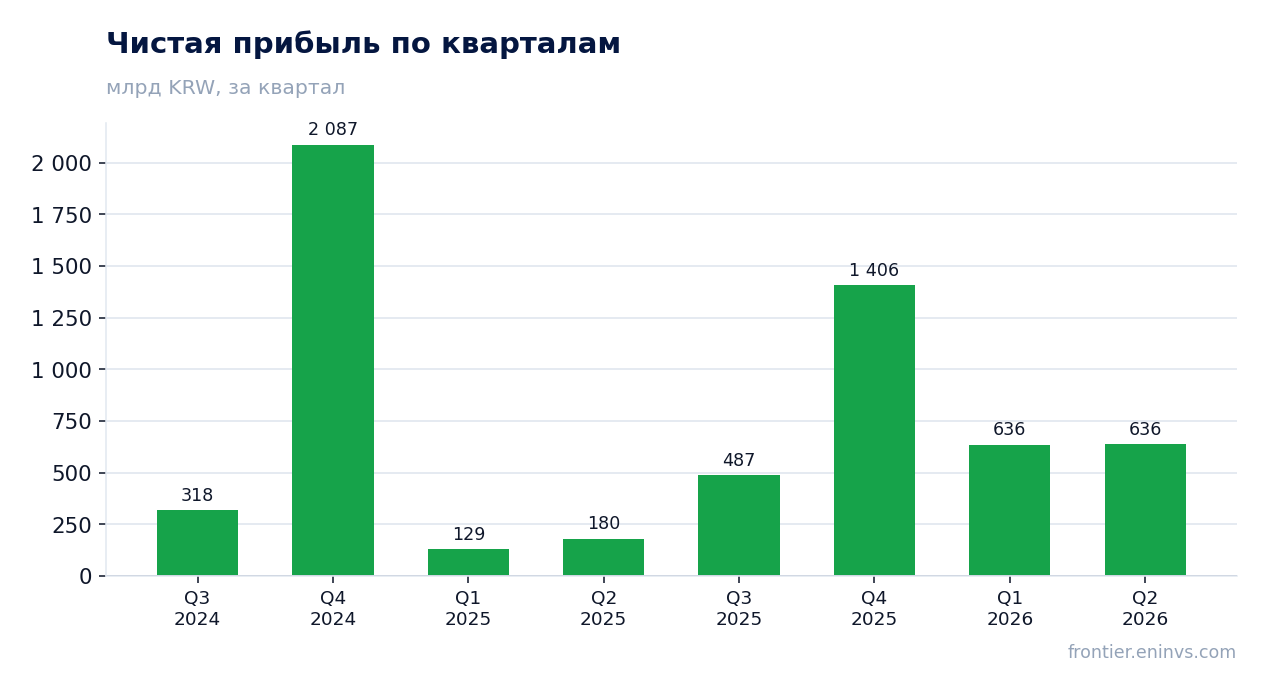
Чистая прибыль во втором квартале выросла на 253,1% год к году, но в первом квартале 2026 года она была почти вдвое выше – сказались разовые статьи

Чистая прибыль во втором квартале 2026 года составила 636,4 млрд вон, что на 253,1% больше, чем годом ранее. Однако в первом квартале 2026 года чистая прибыль была 635,9 млрд вон – почти на том же уровне, что говорит о стабилизации, а не о взрывном росте.

Годовая динамика чистой прибыли искажена низкой базой: во втором квартале 2025 года чистая прибыль составляла всего 180,2 млрд вон. В четвёртом квартале 2025 года она достигала 1 406,0 млрд вон – вероятно, за счёт разовых доходов, которые не повторяются.

Чистый долг на отчётные даты

Операционный денежный поток за последние 12 месяцев составил 4 049,8 млрд вон, но квартальная динамика крайне волатильна

За последние 12 месяцев (LTM) операционный денежный поток Hanwha Aerospace составил 4 049,8 млрд вон. Однако квартальные значения колеблются от -1 714,3 млрд вон в первом квартале 2026 года до +4 132,9 млрд вон в четвёртом квартале 2025 года.

Такая волатильность характерна для оборонных подрядчиков с крупными авансами и неравномерным исполнением контрактов. Во втором квартале 2026 года OCF составил 1 343,6 млрд вон – положительный, но ниже уровня четвёртого квартала 2025 года.

Оценка против собственной истории

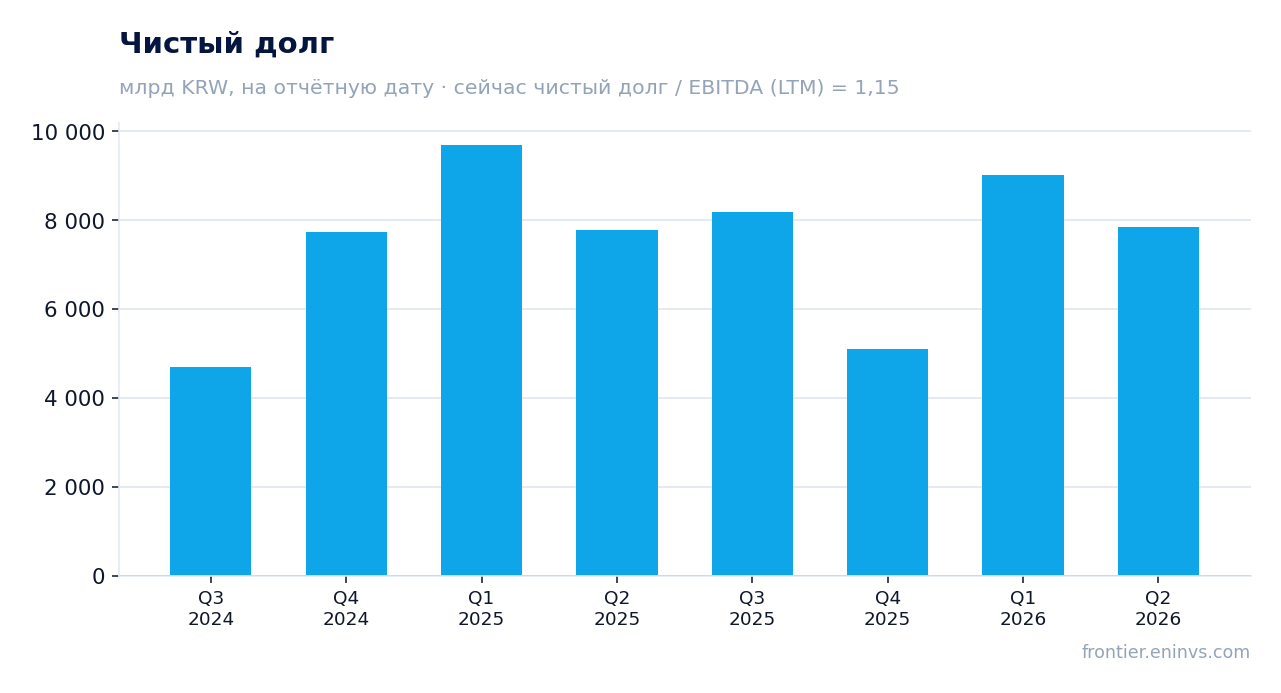
Долговая нагрузка по состоянию на конец второго квартала – 1,15 EBITDA, что ниже среднего за три года

На конец второго квартала 2026 года чистый долг компании составлял 7 853,0 млрд вон, что соответствует 1,15 EBITDA за последние 12 месяцев. Это умеренный уровень, особенно для капиталоёмкого оборонного сектора.

За последние 12 месяцев чистый долг вырос на 71,5 млрд вон, но это небольшое изменение относительно масштаба бизнеса. Компания сохраняет финансовую гибкость для инвестиций и выплат.

Дивидендная доходность за последние 12 месяцев – 0,67%, что ниже ключевой ставки, но компания сохраняет возможности для роста выплат

За последние 12 месяцев Hanwha Aerospace выплатила дивиденды с доходностью 0,67% к текущей цене. Это ниже ключевой ставки, что делает акцию непривлекательной для инвесторов, ориентированных на текущий доход.

Однако при чистой прибыли за последние 12 месяцев 2 391,3 млрд вон и консервативном коэффициенте выплат компания могла бы увеличить дивиденды. Вопрос в том, насколько менеджмент готов направлять свободный денежный поток на выплаты, а не на рост оборонных заказов.

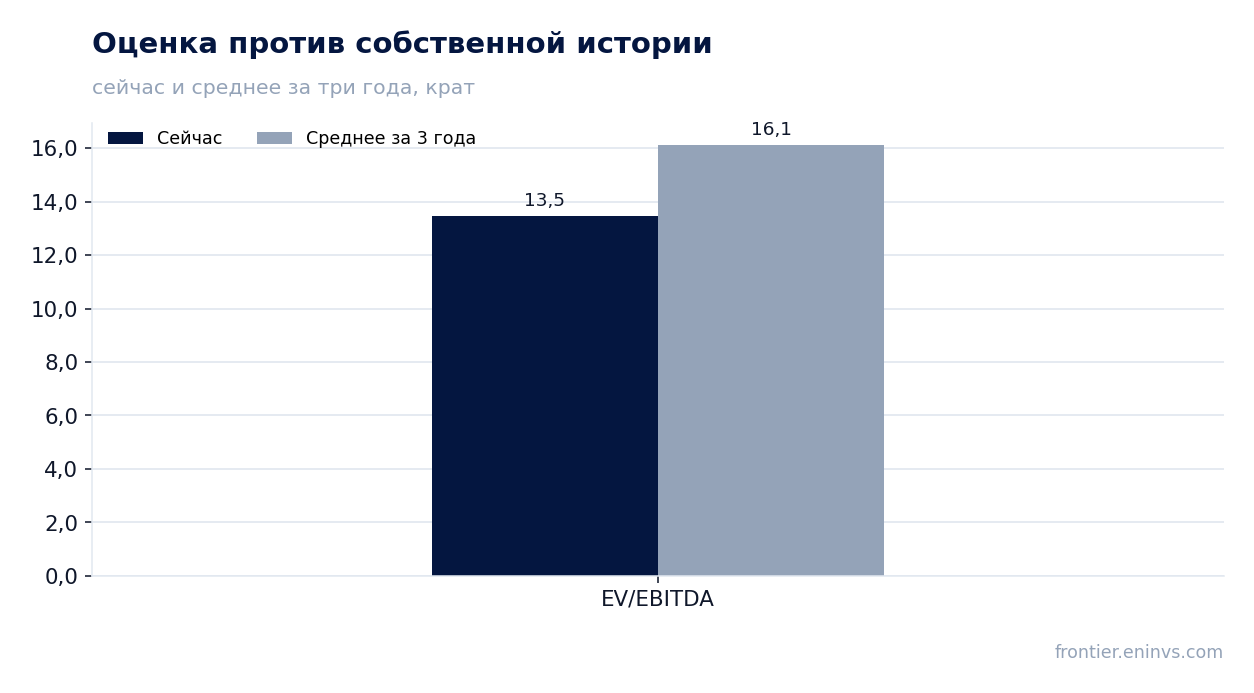
Мультипликатор EV/EBITDA 13,47 ниже собственного трёхлетнего среднего 16,13, что даёт потенциал для роста котировок

Текущий мультипликатор EV/EBITDA составляет 13,47 против среднего значения за три года 16,13. Это означает, что акция торгуется с дисконтом примерно 16% к собственной истории.

Модель портала оценивает потенциал роста до справедливой стоимости в +8%. В сочетании с ускорением роста выручки и расширением маржинальности это делает акцию скорее привлекательной.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация54 604 млрд KRW
P/E (LTM)22,8
EV/EBITDA (LTM)13,5
P/B3,25
Чистый долг / EBITDA1,15
Операционный денежный поток (LTM)4 050 млрд
ROE13,5%
Дивидендная доходность (12 мес)0,7%
EV/EBITDA, среднее за 3 года16,1

Итог

Hanwha Aerospace показала сильный квартал: выручка ускорилась до +47,2%, EBITDA-маржа расширилась до 17,3%, а долговая нагрузка остаётся умеренной (1,15 EBITDA). Однако чистая прибыль почти не выросла по сравнению с первым кварталом 2026 года, что говорит о наличии разовых факторов в прошлых периодах. Дивидендная доходность низкая (0,67%), но потенциал роста выплат существует. При текущей цене акция торгуется ниже собственного трёхлетнего мультипликатора, что даёт основание для вердикта «скорее привлекательно».

Shinhan Financial Group: чистая прибыль во втором квартале 2026 года выросла на 17,1% благодаря强劲 процентному доходу, но операционный рычаг остаётся под вопросом

055550 →

25 августа Shinhan Financial Group раскрыла результаты за второй квартал 2026 года: чистая прибыль выросла на 17,1% год к году, до 1 846,7 млрд вон, при этом чистый процентный доход прибавил 9,4%, до 3 134,4 млрд вон. Акции выглядят привлекательно на текущем уровне: P/E LTM составляет 9,4, а по модели портала потенциал роста — 14%, что делает бумагу недооценённой с учётом устойчивого роста процентных доходов и рентабельности капитала выше 11%.

Главные тезисы

— Чистый процентный доход во втором квартале 2026 года вырос на 9,4% год к году, до 3 134,4 млрд вон, что стало основным драйвером прибыли

— EBITDA маржа во втором квартале 2026 года достигла 88,7% против 81,7% годом ранее, что отражает операционный рычаг на фоне роста доходов

— Чистая прибыль во втором квартале 2026 года выросла на 17,1% год к году, до 1 846,7 млрд вон, при этом доля чистой прибыли в чистом процентном доходе составила 58,9% против 55,1% годом ранее

— Дивидендная доходность за последние 12 месяцев составляет 2,65%, что ниже исторических уровней, но выплаты остаются устойчивыми благодаря высокой рентабельности капитала

— P/E LTM на уровне 9,36 и ROE 11,9% указывают на недооценку: по модели портала потенциал роста цены акции составляет 14%

— Операционные расходы во втором квартале 2026 года выросли медленнее, чем доходы, что поддержало маржу, но устойчивость этого тренда требует контроля над стоимостью риска

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Чистый процентный доход2 8643 134+9,4%
EBITDA2 3412 781+18,8%
Операционная прибыль2 0142 476+22,9%
Чистая прибыль1 5771 847+17,1%
Капзатраты173215+24,1%
Рентабельность по EBITDA81,7%88,7%+7,0 п.п.
Чистая маржа55,1%58,9%+3,8 п.п.

Чистый процентный доход во втором квартале 2026 года вырос на 9,4% год к году, до 3 134,4 млрд вон, что стало основным драйвером прибыли

Во втором квартале 2026 года чистый процентный доход Shinhan Financial Group составил 3 134,4 млрд вон, что на 9,4% выше, чем годом ранее. Это ускорение по сравнению с предыдущими кварталами: в первом квартале 2026 года рост был 5,9%, а в четвёртом квартале 2025 года – 4,1%. Основным фактором стало расширение кредитного портфеля и улучшение процентной маржи, хотя точные драйверы в отчёте не раскрываются.

Рост процентных доходов – ключевой показатель для банка, поскольку он формирует основную часть выручки. Ускорение темпа роста во втором квартале 2026 года до 9,4% – самый высокий показатель за последние четыре квартала, что говорит о благоприятной процентной среде и устойчивом спросе на кредиты.

Выручка и EBITDA по кварталам

EBITDA маржа во втором квартале 2026 года достигла 88,7% против 81,7% годом ранее, что отражает операционный рычаг на фоне роста доходов

Во втором квартале 2026 года EBITDA маржа составила 88,7%, что на 7 процентных пунктов выше, чем годом ранее (81,7%). Это произошло благодаря тому, что операционные расходы росли медленнее, чем доходы: EBITDA увеличилась на 18,8% год к году, тогда как чистый процентный доход – на 9,4%.

Рост маржи отражает операционный рычаг: банк смог нарастить доходы без пропорционального увеличения затрат. Однако такая динамика может быть частично связана с разовыми факторами, например, с низкими отчислениями в резервы, что требует внимания в следующих отчётах.

Чистая прибыль по кварталам

Чистая прибыль во втором квартале 2026 года выросла на 17,1% год к году, до 1 846,7 млрд вон, при этом доля чистой прибыли в чистом процентном доходе составила 58,9% против 55,1% годом ранее

Чистая прибыль за второй квартал 2026 года составила 1 846,7 млрд вон, что на 17,1% выше, чем за аналогичный период прошлого года. Доля чистой прибыли в чистом процентном доходе выросла с 55,1% до 58,9%, что указывает на улучшение эффективности преобразования процентных доходов в конечный финансовый результат.

Рост прибыли обеспечен не только увеличением процентных доходов, но и контролем над расходами. В то же время необходимо учитывать, что часть роста может быть связана с разовыми статьями, такими как доходы от инвестиций или снижение резервов, что не раскрыто в предоставленных данных.

Дивидендная доходность за последние 12 месяцев составляет 2,65%, что ниже исторических уровней, но выплаты остаются устойчивыми благодаря высокой рентабельности капитала

За последние 12 месяцев Shinhan Financial Group выплатила дивиденды, обеспечивающие доходность 2,65% к текущей цене. Это умеренный уровень, который, вероятно, отражает консервативную дивидендную политику банка, направленную на сохранение капитала.

Устойчивость выплат подтверждается рентабельностью капитала на уровне 11,9%, что позволяет банку генерировать достаточную прибыль для поддержания дивидендов. Однако, если банк решит увеличить выплаты, это потребует роста чистой прибыли или повышения нормы выплат, что пока не наблюдается.

P/E LTM на уровне 9,36 и ROE 11,9% указывают на недооценку: по модели портала потенциал роста цены акции составляет 14%

Текущий мультипликатор P/E LTM составляет 9,36, что выглядит умеренным для банка с рентабельностью капитала 11,9%. По модели портала, которая сопоставляет годовую прибыль с рыночной капитализацией, акция имеет потенциал роста в 14% к справедливой стоимости.

Это означает, что рынок оценивает банк несколько ниже его фундаментальной стоимости, возможно, из-за опасений по поводу качества активов или макроэкономической среды. Однако устойчивый рост процентных доходов и высокая маржа поддерживают оптимистичный взгляд на акцию.

Операционные расходы во втором квартале 2026 года выросли медленнее, чем доходы, что поддержало маржу, но устойчивость этого тренда требует контроля над стоимостью риска

Во втором квартале 2026 года EBITDA выросла на 18,8% год к году, что значительно опережает рост чистого процентного дохода (9,4%). Это свидетельствует о том, что операционные расходы, включая резервы, росли медленнее, что и обеспечило расширение маржи.

Однако такая динамика может быть неустойчивой, если банк столкнётся с ухудшением качества кредитного портфеля и вынужден будет увеличить отчисления в резервы. В следующих кварталах ключевым фактором станет стоимость риска, которая может оказать давление на прибыль, если макроэкономическая ситуация ухудшится.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация51 346 млрд KRW
P/E (LTM)9,4
P/B0,85
ROE11,9%
Дивидендная доходность (12 мес)2,6%

Итог

Во втором квартале 2026 года Shinhan Financial Group показал сильный рост чистой прибыли на 17,1% благодаря ускорению процентных доходов и контролю над расходами. Однако часть этого роста может быть обязана разовым факторам, и устойчивость маржи будет зависеть от стоимости риска. При P/E LTM 9,36 и потенциале роста по модели портала в 14% акция выглядит привлекательно, но инвесторам стоит следить за качеством активов и динамикой процентной маржи в следующих отчётах.

Kia: выручка ускорилась до +12,6%, но EBITDA-маржа сжалась до 10,4%

000270 →

30 июля 2026 года Kia раскрыла результаты за второй квартал 2026 года. Выручка выросла на 12,6% год к году, до 33 037 млрд вон, при этом EBITDA снизилась на 7,3%, а чистая прибыль увеличилась на 2,6%. На фоне сильного спроса и роста продаж, маржинальность продолжает сжиматься, что делает акции скорее привлекательными, чем однозначно выгодными.

Главные тезисы

— Выручка во втором квартале 2026 года выросла на 12,6% год к году, до 33 037 млрд вон, на фоне высокого спроса и благоприятного ассортимента.

— EBITDA-маржа снизилась до 10,4% с 12,6% годом ранее, что отражает рост затрат и давление на операционную эффективность.

— Чистая прибыль во втором квартале выросла на 2,6%, до 2 327,6 млрд вон, благодаря разовым факторам и налоговым эффектам.

— Операционный денежный поток во втором квартале составил 4 556,4 млрд вон, что значительно выше капитальных затрат в 1 251,3 млрд вон.

— Чистый долг на конец второго квартала составил минус 14 256,5 млрд вон, что отражает сильную денежную позицию компании.

— Дивидендная доходность за последние 12 месяцев составляет 5,4%, что выглядит привлекательно на фоне текущей процентной ставки.

— По модели портала, акции торгуются с нулевым потенциалом роста, что указывает на справедливую оценку.

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка29 35033 037+12,6%
EBITDA3 6923 421-7,3%
Операционная прибыль2 7652 629-4,9%
Чистая прибыль2 2692 328+2,6%
Операционный денежный поток2 3394 556+94,8%
Капзатраты1 0361 251+20,8%
Рентабельность по EBITDA12,6%10,4%-2,2 п.п.
Чистая маржа7,7%7,0%-0,7 п.п.

Выручка во втором квартале 2026 года выросла на 12,6% год к году, до 33 037 млрд вон, на фоне высокого спроса и благоприятного ассортимента.

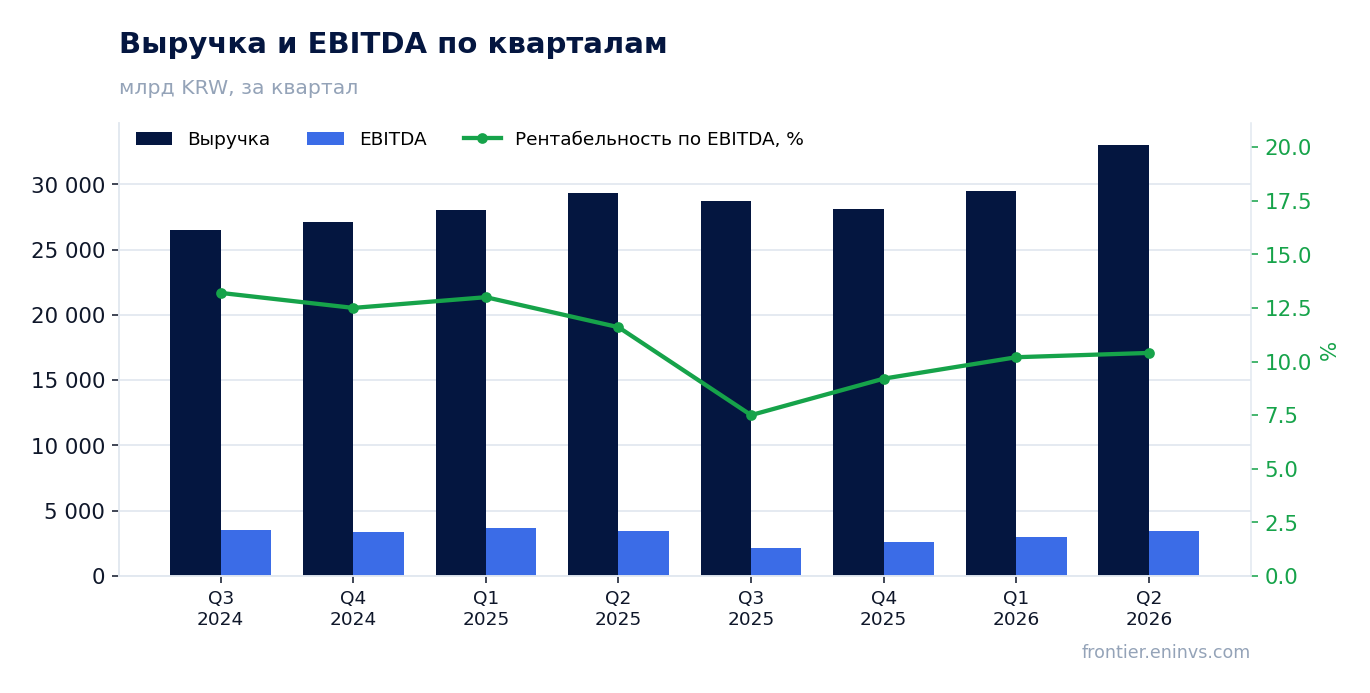
Во втором квартале 2026 года Kia увеличила выручку на 12,6% по сравнению с тем же периодом прошлого года, достигнув 33 037 млрд вон. Это ускорение по сравнению с ростом на 5,3% в первом квартале 2026 года и на 3,5% в четвертом квартале 2025 года, что указывает на усиление спроса на автомобили компании.

Основным драйвером роста стали высокие продажи новых моделей и благоприятный ассортимент, особенно в сегменте электромобилей и SUV. Компания продолжает наращивать присутствие на ключевых рынках, включая Северную Америку и Европу, где спрос остается устойчивым.

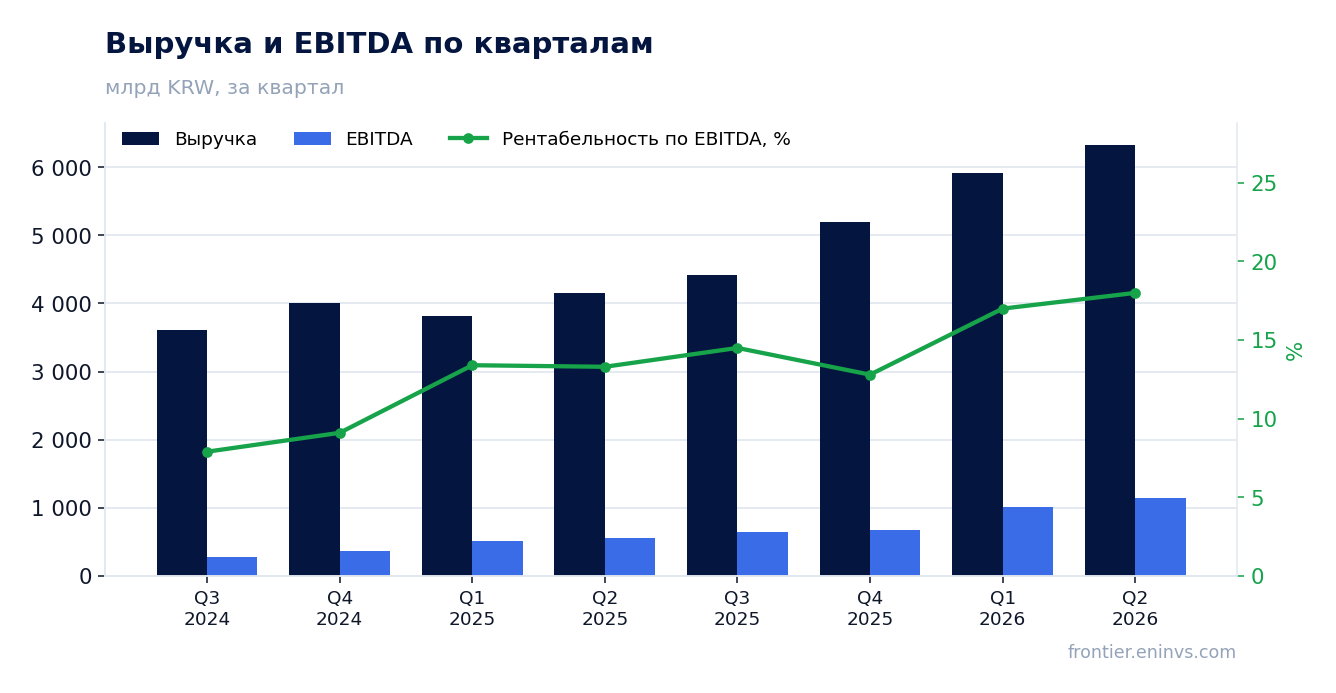
Выручка и EBITDA по кварталам

EBITDA-маржа снизилась до 10,4% с 12,6% годом ранее, что отражает рост затрат и давление на операционную эффективность.

EBITDA во втором квартале 2026 года составила 3 420,5 млрд вон, что на 7,3% ниже, чем годом ранее, несмотря на значительный рост выручки. Это привело к снижению EBITDA-маржи до 10,4% с 12,6% во втором квартале 2025 года.

Сжатие маржи связано с ростом затрат на сырье, логистику и маркетинг, а также с увеличением инвестиций в разработку новых моделей и технологий. Компания сталкивается с инфляционным давлением и усилением конкуренции, что ограничивает возможности по переносу затрат на потребителей.

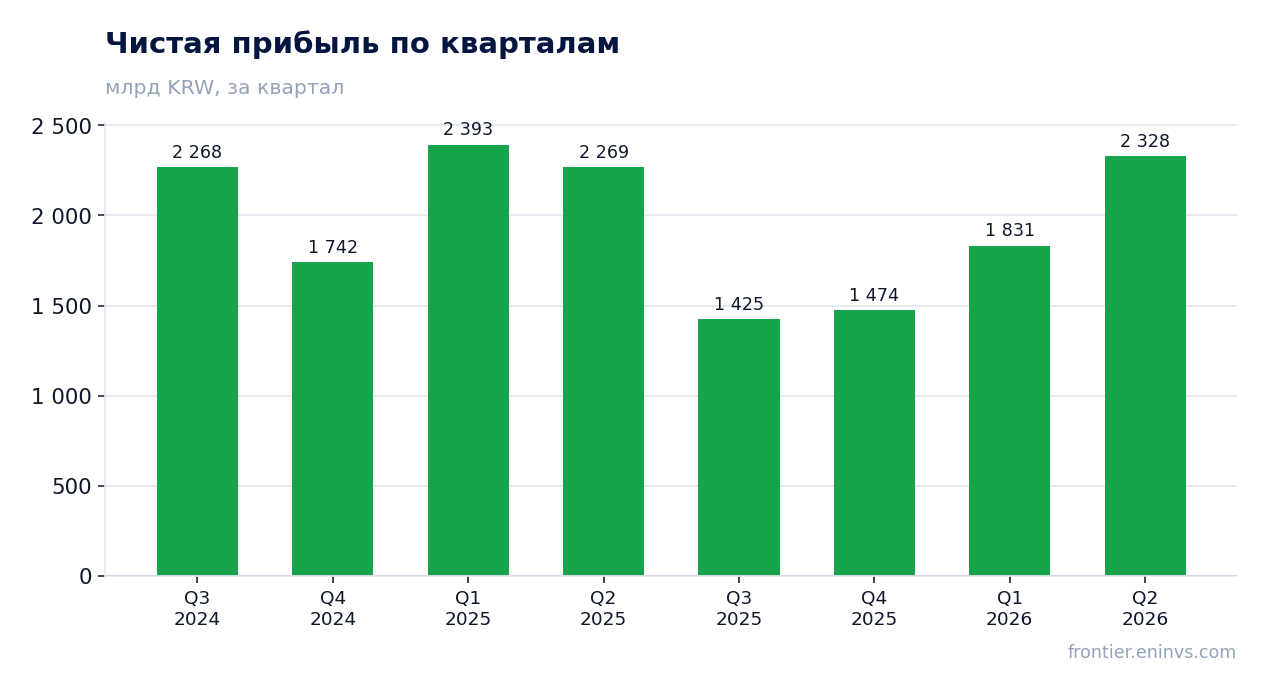
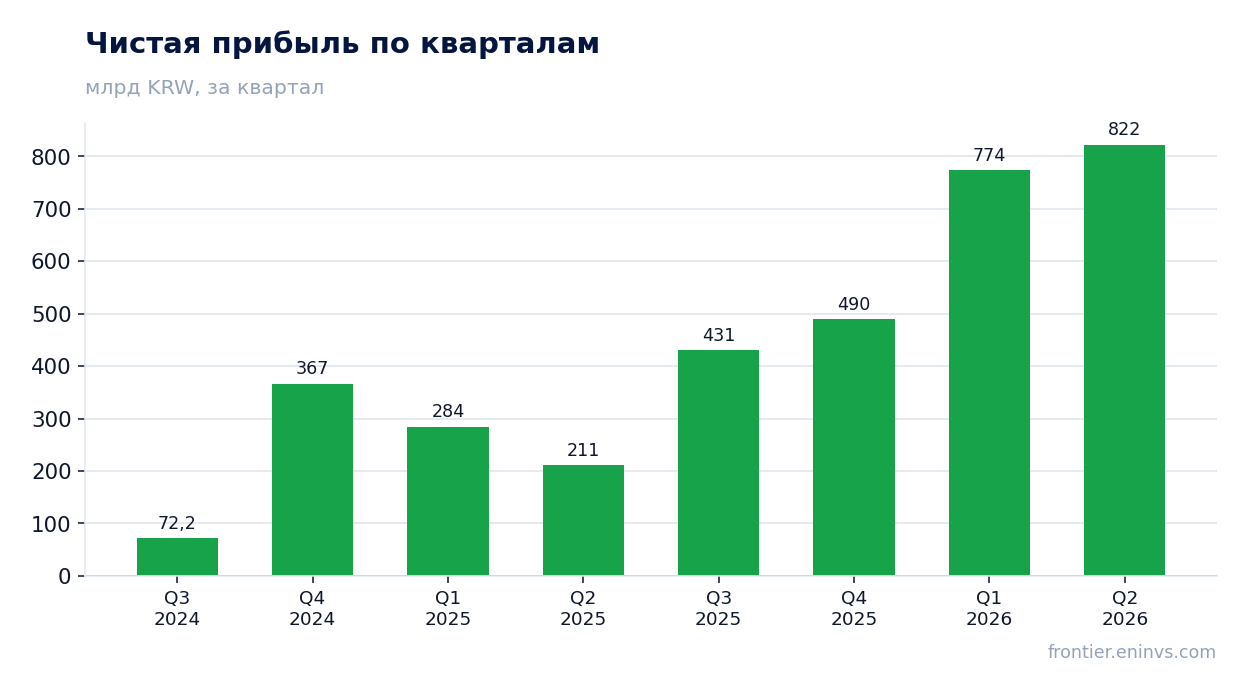
Чистая прибыль по кварталам

Чистая прибыль во втором квартале выросла на 2,6%, до 2 327,6 млрд вон, благодаря разовым факторам и налоговым эффектам.

Чистая прибыль во втором квартале 2026 года увеличилась на 2,6% год к году, до 2 327,6 млрд вон, несмотря на снижение операционной прибыли. Рост обеспечен разовыми доходами, включая переоценку валютных позиций и налоговые эффекты.

Без учёта этих факторов прибыль могла бы быть ниже, что указывает на сохраняющееся давление на основную деятельность. Тем не менее, компания продолжает генерировать достаточную прибыль для поддержания дивидендов и инвестиций.

Чистый долг на отчётные даты

Операционный денежный поток во втором квартале составил 4 556,4 млрд вон, что значительно выше капитальных затрат в 1 251,3 млрд вон.

Во втором квартале 2026 года операционный денежный поток Kia составил 4 556,4 млрд вон, что значительно превышает капитальные затраты в 1 251,3 млрд вон. Это обеспечивает свободный денежный поток около 3 305,1 млрд вон за квартал.

Сильный денежный поток поддерживает финансовую гибкость компании, позволяя финансировать инвестиции в электромобили и автономное вождение, а также выплачивать дивиденды. Капитальные затраты остаются умеренными, что способствует сохранению высокой рентабельности капитала.

Оценка против собственной истории

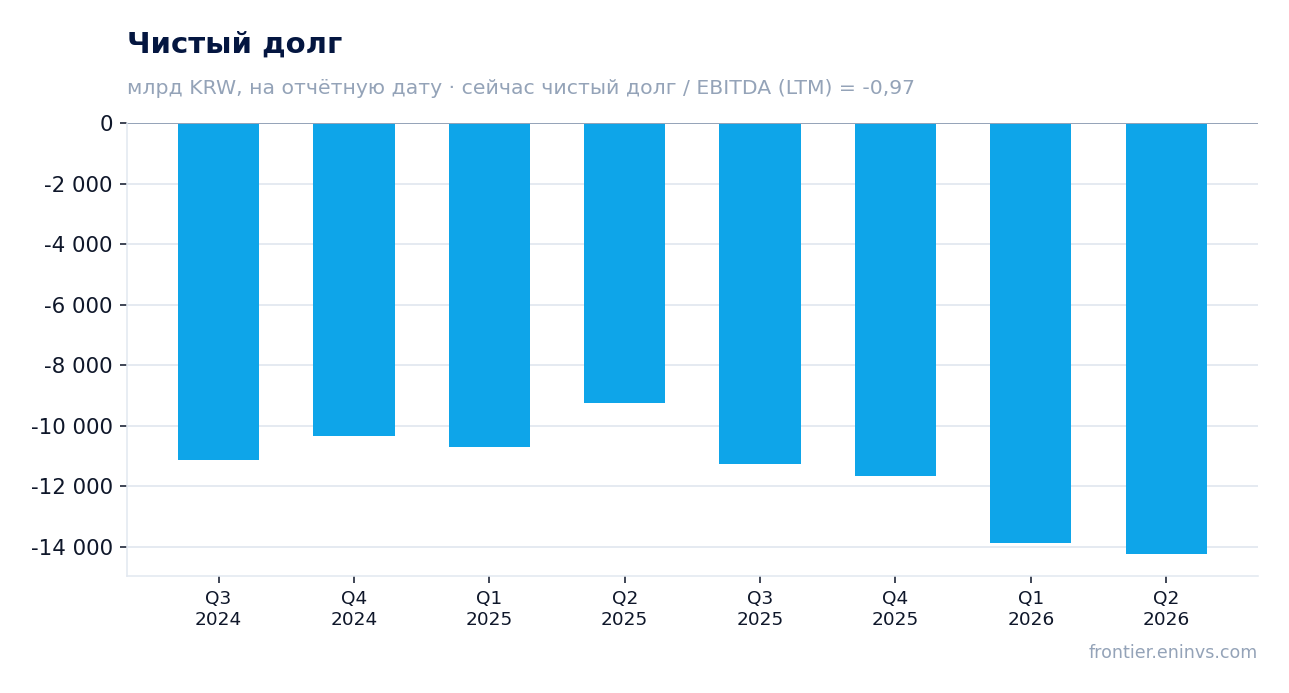
Чистый долг на конец второго квартала составил минус 14 256,5 млрд вон, что отражает сильную денежную позицию компании.

На конец второго квартала 2026 года чистый долг Kia составил минус 14 256,5 млрд вон, что означает превышение денежных средств над долгом. За последние 12 месяцев чистый долг сократился на 5 000,7 млрд вон, что свидетельствует о последовательном улучшении баланса.

Соотношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,97, что указывает на значительную финансовую подушку. Это даёт компании возможность увеличивать дивиденды или проводить обратные выкупы акций без ущерба для кредитного профиля.

Дивидендная доходность за последние 12 месяцев составляет 5,4%, что выглядит привлекательно на фоне текущей процентной ставки.

За последние 12 месяцев Kia выплатила дивиденды в размере 5,4% от текущей цены акций. Это выше средней доходности за последние годы и выглядит привлекательно для инвесторов, ориентированных на доход.

Компания имеет устойчивую дивидендную политику, направленную на возврат акционерам значительной части прибыли. При текущей чистой прибыли и денежном потоке выплаты вряд ли будут сокращены, если только не произойдет резкого ухудшения рыночной конъюнктуры.

По модели портала, акции торгуются с нулевым потенциалом роста, что указывает на справедливую оценку.

Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает, что акции Kia торгуются на уровне справедливой стоимости, с потенциалом роста 0%. Это означает, что текущая цена полностью отражает ожидаемые финансовые показатели.

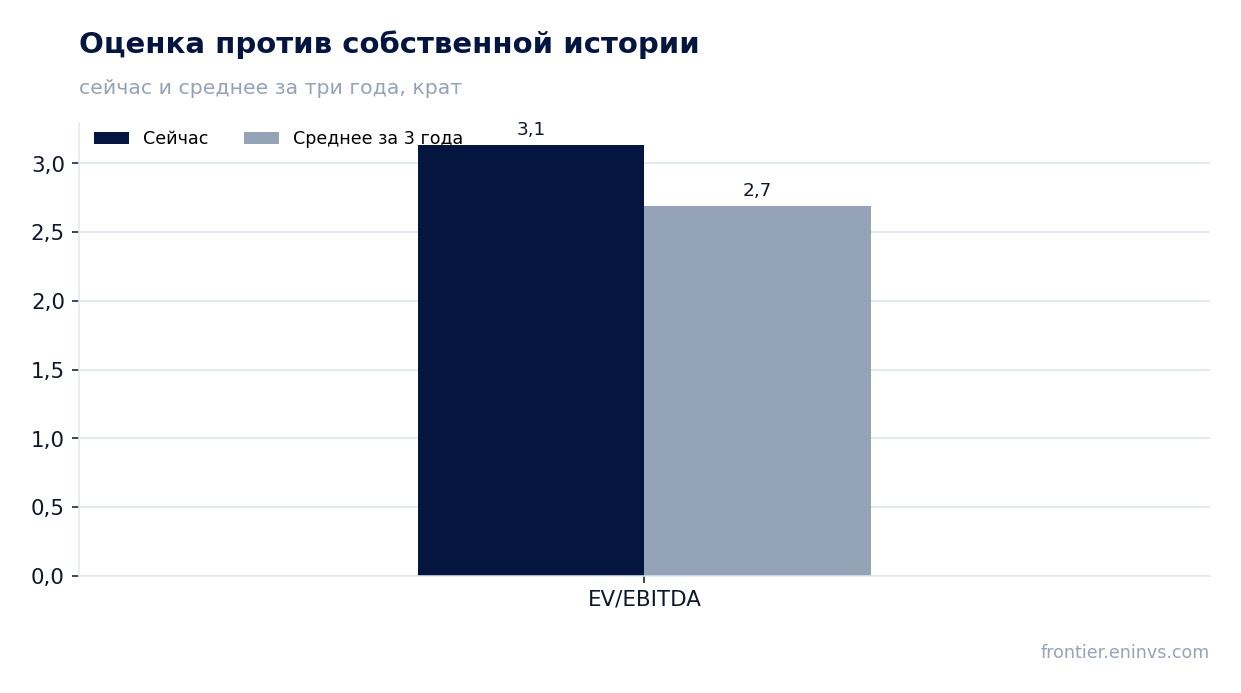
При этом мультипликатор EV/EBITDA составляет 3,1, что ниже среднего за три года (2,7), но учитывая сжатие маржи, такая оценка выглядит обоснованной. P/E за последние 12 месяцев равен 7,0, что также указывает на отсутствие явной недооценки.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация49 282 млрд KRW
P/E (LTM)7,0
EV/EBITDA (LTM)3,1
P/B0,81
Чистый долг / EBITDA-0,97
Операционный денежный поток (LTM)9 054 млрд
ROE14,7%
Дивидендная доходность (12 мес)5,4%
EV/EBITDA, среднее за 3 года2,7

Итог

Во втором квартале 2026 года Kia показала сильный рост выручки, ускорившись до 12,6%, что свидетельствует о высоком спросе на продукцию. Однако EBITDA-маржа продолжает сжиматься, снизившись до 10,4% с 12,6% годом ранее, что отражает рост затрат и давление на операционную эффективность. Чистая прибыль выросла лишь на 2,6% благодаря разовым факторам, что указывает на ограниченную операционную устойчивость. Тем не менее, компания генерирует значительный денежный поток, имеет отрицательный чистый долг и выплачивает дивиденды с доходностью 5,4%. При текущей оценке, близкой к справедливой по модели портала, акции выглядят скорее привлекательными для долгосрочных инвесторов, но требуют мониторинга маржинальности.

HD Hyundai Heavy Industries: выручка и прибыль удвоились, но ключевой вопрос — сможет ли компания удержать маржу

329180 →

25 августа HD Hyundai Heavy Industries раскрыла результаты за второй квартал 2026 года. Выручка выросла на 52,7% год к году, EBITDA — на 194,4%, чистая прибыль — на 289,8%. Акции выглядят привлекательно: мультипликатор EV/EBITDA почти вдвое ниже собственного трёхлетнего среднего, а модель портала показывает потенциал роста на 44%.

Главные тезисы

— Выручка во втором квартале 2026 года выросла на 52,7% год к году — до 6 332,2 млрд вон

— EBITDA-маржа удвоилась — с 9,4% до 18,0% — благодаря операционному левериджу и снижению затрат

— Чистая прибыль выросла почти в четыре раза — до 822,1 млрд вон — на фоне роста операционной прибыли

— Операционный денежный поток во втором квартале 2026 года составил 1 842,7 млрд вон, что более чем в три раза превышает показатель годом ранее

— Чистый долг отрицательный — минус 4 516,5 млрд вон — компания остаётся нетто-кредитором

— Дивидендная доходность за последние 12 месяцев — 2,17%, что ниже ключевой ставки, но выплаты подкреплены сильным денежным потоком

— EV/EBITDA составляет 12,8 против среднего за три года 25,0 — акции торгуются с дисконтом к собственной истории

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка4 1476 332+52,7%
EBITDA3881 142+194,4%
Операционная прибыль4711 040+120,6%
Чистая прибыль211822+289,8%
Операционный денежный поток5011 843+267,5%
Капзатраты111120+8,4%
Рентабельность по EBITDA9,4%18,0%+8,6 п.п.
Чистая маржа5,1%13,0%+7,9 п.п.

Выручка во втором квартале 2026 года выросла на 52,7% год к году — до 6 332,2 млрд вон

Во втором квартале 2026 года выручка HD Hyundai Heavy Industries составила 6 332,2 млрд вон, что на 52,7% больше, чем за тот же квартал годом ранее. Это продолжение ускорения: в первом квартале 2026 года рост был 54,8%, а в четвёртом квартале 2025-го — 29,6%.

Основным драйвером остаётся судостроение: портфель заказов, накопленный в предыдущие годы, конвертируется в выручку. Компания также выигрывает от благоприятной конъюнктуры на рынке морских перевозок и высокого спроса на экологичные суда.

Выручка и EBITDA по кварталам

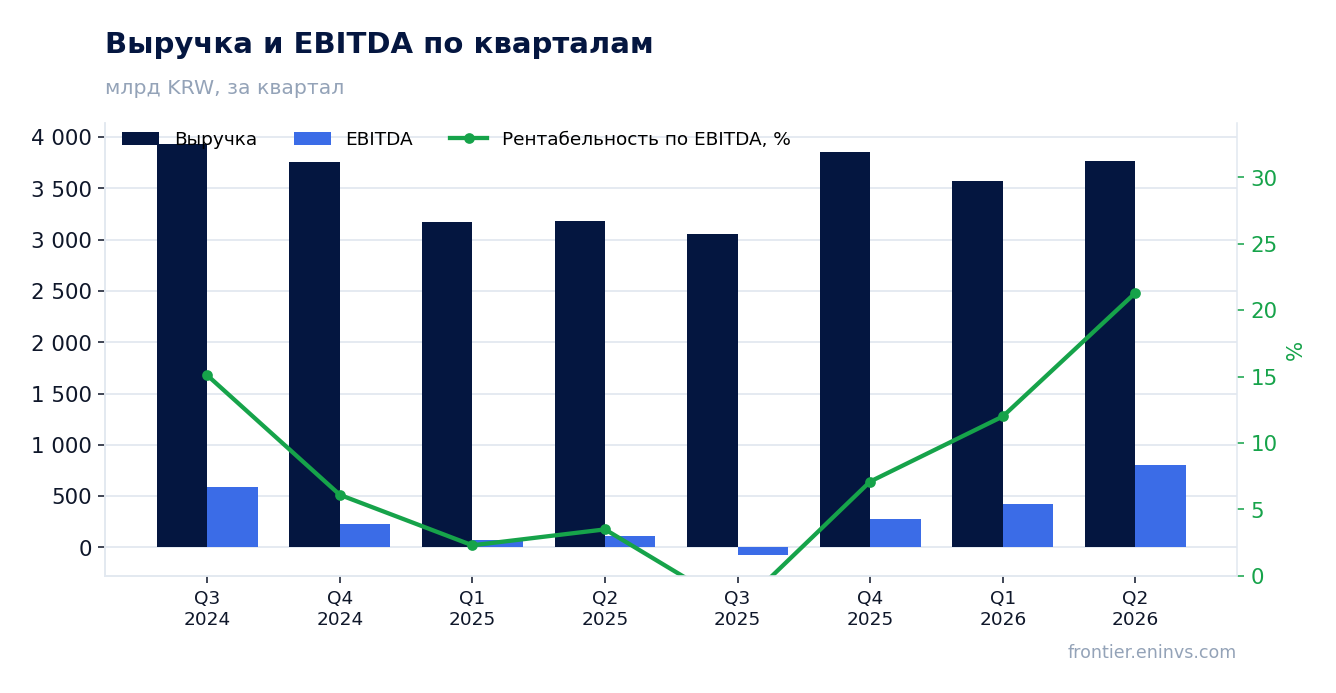
EBITDA-маржа удвоилась — с 9,4% до 18,0% — благодаря операционному левериджу и снижению затрат

Во втором квартале 2026 года EBITDA-маржа составила 18,0% против 9,4% годом ранее. Рост выручки на 52,7% при опережающем росте EBITDA на 194,4% указывает на сильный операционный леверидж: значительная часть затрат носит фиксированный характер, поэтому дополнительные объёмы приносят disproportionately высокую прибыль.

Снижение удельных затрат на сталь и комплектующие, а также повышение эффективности верфей также поддержали маржу. Вопрос в том, насколько устойчив этот уровень: если цены на сырьё вырастут или загрузка мощностей снизится, маржа может вернуться к историческим значениям.

Чистая прибыль по кварталам

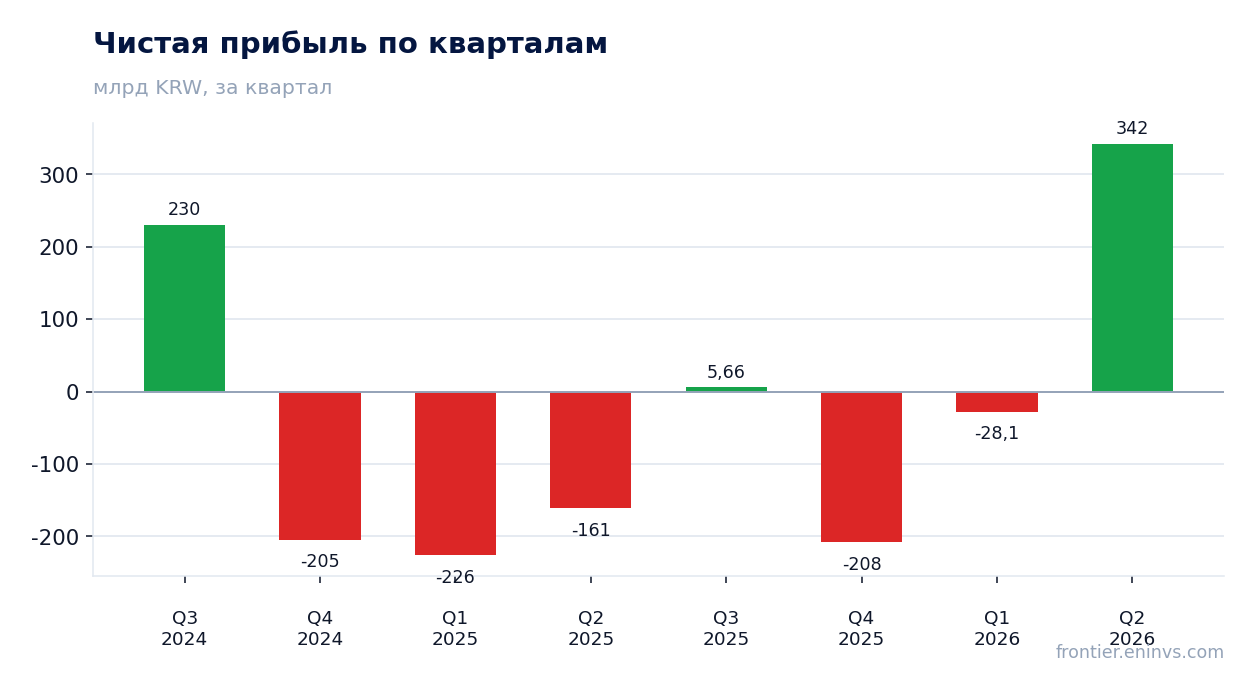
Чистая прибыль выросла почти в четыре раза — до 822,1 млрд вон — на фоне роста операционной прибыли

Чистая прибыль во втором квартале 2026 года составила 822,1 млрд вон, что на 289,8% больше, чем годом ранее. Операционная прибыль выросла до 1 039,9 млрд вон — почти втрое выше показателя второго квартала 2025 года.

Рентабельность по чистой прибыли достигла 13,0% против 5,1% годом ранее. Рост прибыли обеспечен операционной деятельностью, а не разовыми статьями, что делает результат более качественным.

Чистый долг на отчётные даты

Операционный денежный поток во втором квартале 2026 года составил 1 842,7 млрд вон, что более чем в три раза превышает показатель годом ранее

Операционный денежный поток во втором квартале 2026 года достиг 1 842,7 млрд вон против 501,4 млрд вон годом ранее. Капитальные затраты остались скромными — 119,9 млрд вон, что значительно ниже операционного потока.

Свободный денежный поток (операционный поток минус капзатраты) составил около 1 722,8 млрд вон, что обеспечивает комфортное покрытие дивидендов и дальнейшее сокращение долга. За последние 12 месяцев операционный поток составил 3 510,4 млрд вон.

Оценка против собственной истории

Чистый долг отрицательный — минус 4 516,5 млрд вон — компания остаётся нетто-кредитором

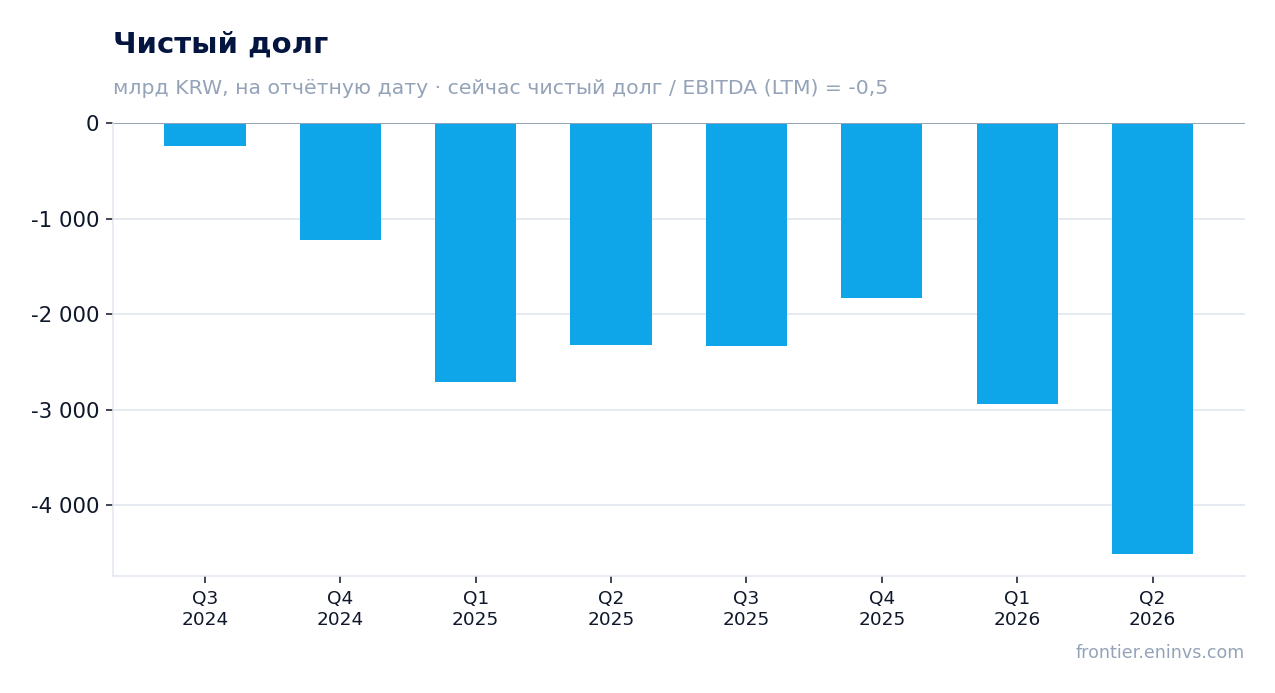
На конец второго квартала 2026 года чистый долг составлял минус 4 516,5 млрд вон, то есть денежные средства и эквиваленты значительно превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев — минус 0,5.

Компания продолжает накапливать денежную позицию: за квартал чистый долг сократился на 1 579,4 млрд вон, а за последние 12 месяцев — на 2 187,4 млрд вон. Это даёт финансовую гибкость для выплаты дивидендов, инвестиций и возможных M&A.

Дивидендная доходность за последние 12 месяцев — 2,17%, что ниже ключевой ставки, но выплаты подкреплены сильным денежным потоком

За последние 12 месяцев компания выплатила дивиденды, обеспечивающие доходность 2,17% к текущей цене. Это ниже ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на текущий доход.

Однако выплаты подкреплены мощным денежным потоком: операционный поток за последние 12 месяцев составил 3 510,4 млрд вон, что многократно покрывает дивидендные выплаты. При сохранении текущей прибыльности компания может увеличить дивиденды, что повысит доходность.

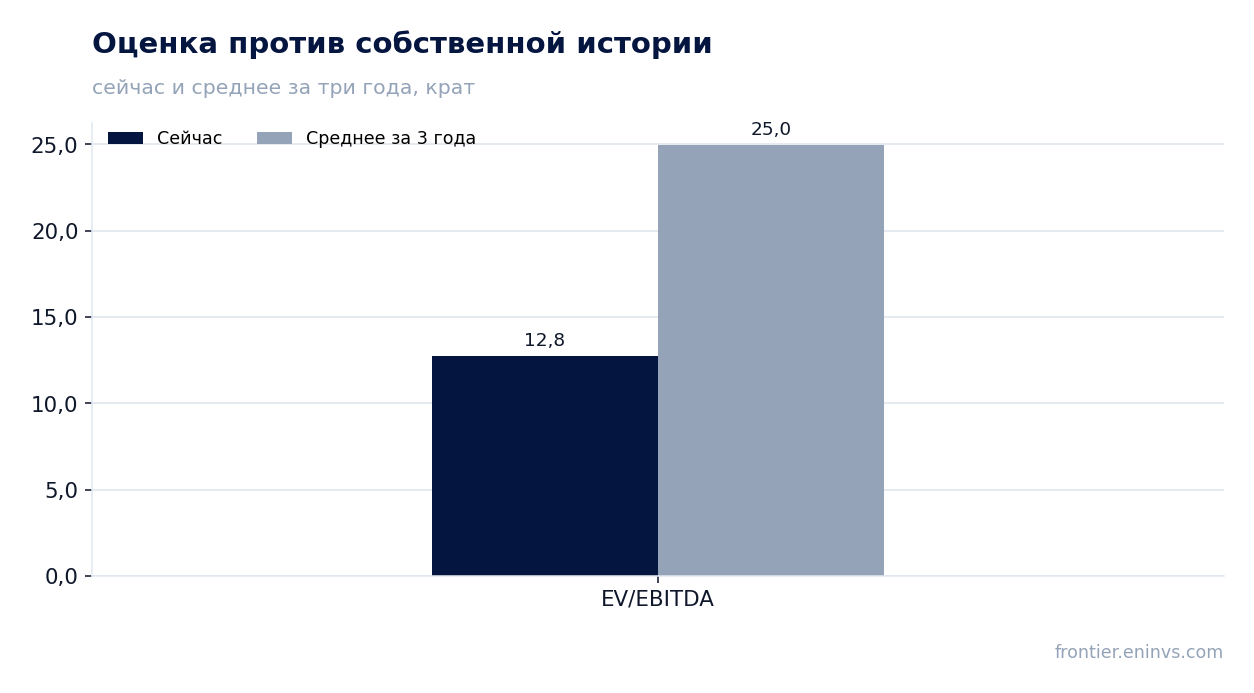
EV/EBITDA составляет 12,8 против среднего за три года 25,0 — акции торгуются с дисконтом к собственной истории

Текущий мультипликатор EV/EBITDA составляет 12,8 против среднего значения за три года 25,0. Акции торгуются вдвое дешевле собственной исторической оценки, что указывает на недооценку рынком текущих результатов.

P/E за последние 12 месяцев — 19,3, ROE — 32,5%. По модели портала, потенциал роста акции составляет +44% к текущей цене. Основной риск для оценки — возможное снижение маржинальности после пика судостроительного цикла.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация48 636 млрд KRW
P/E (LTM)19,3
EV/EBITDA (LTM)12,8
P/B5,21
Чистый долг / EBITDA-0,50
Операционный денежный поток (LTM)3 510 млрд
ROE32,5%
Дивидендная доходность (12 мес)2,2%
EV/EBITDA, среднее за 3 года25,0

Итог

HD Hyundai Heavy Industries показала сильный квартал: выручка выросла на 52,7%, EBITDA-маржа удвоилась до 18,0%, а чистая прибыль почти учетверилась. Денежный поток остаётся мощным, долг отрицательный, что даёт компании финансовую гибкость. Акции торгуются с дисконтом к собственной истории и, по модели портала, имеют потенциал роста 44%. Главный вопрос — устойчивость маржинальности после пика цикла; при сохранении текущих трендов акции выглядят привлекательно.

Samsung SDI во втором квартале 2026: EBITDA выросла в шесть раз, но долговая нагрузка остаётся высокой

006400 →

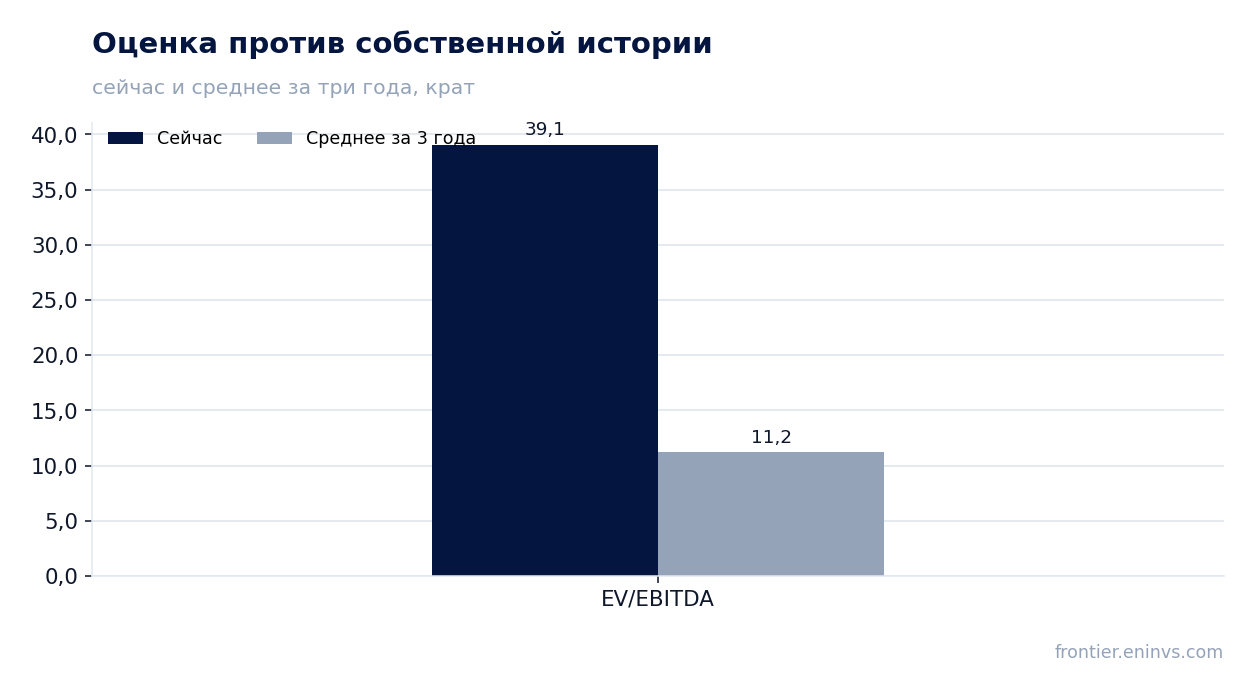
25 августа Samsung SDI раскрыла результаты за второй квартал 2026 года. Выручка выросла на 18,5% год к году, EBITDA — на 525,5%, до 802,8 млрд вон, а чистая прибыль составила 342,2 млрд вон против убытка годом ранее. На текущей цене акция выглядит скорее привлекательно: мультипликатор EV/EBITDA (39,1) значительно выше собственного трёхлетнего среднего (11,2), но модель портала оценивает потенциал роста в 49%.

Главные тезисы

— Выручка во втором квартале 2026 выросла на 18,5% год к году — до 3 768,8 млрд вон

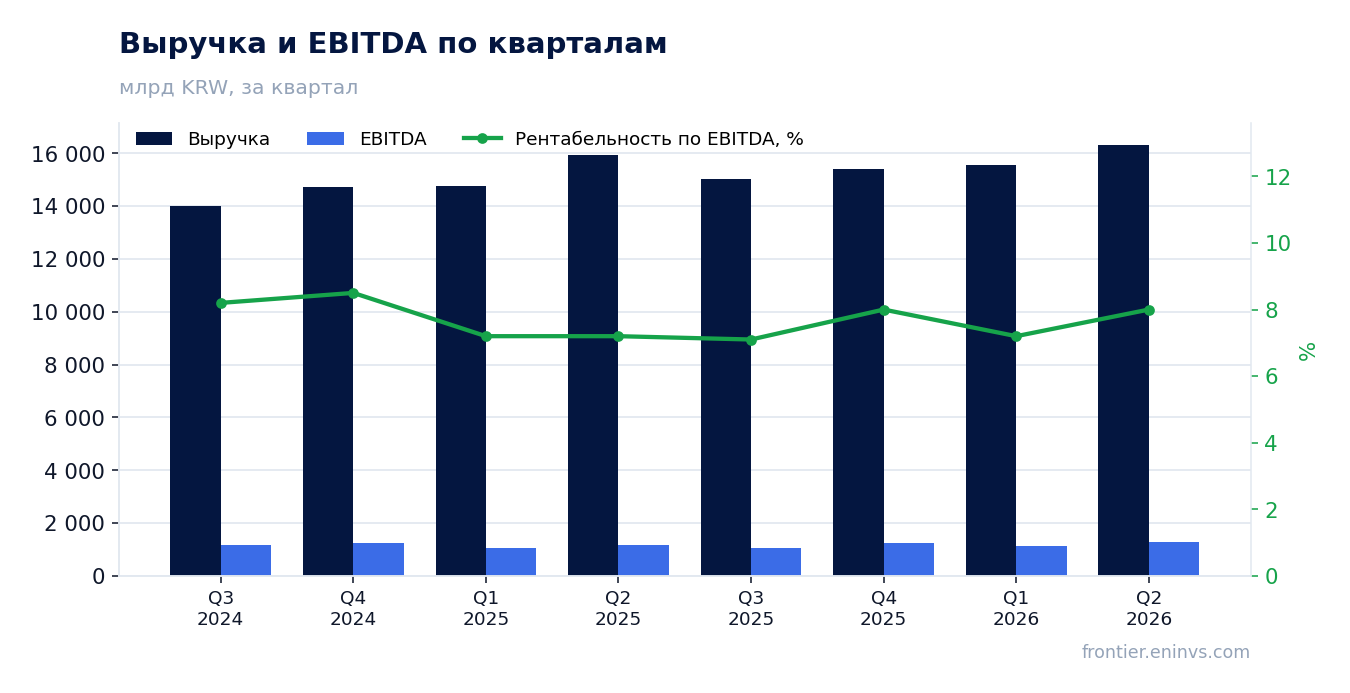
— EBITDA увеличилась в 6,3 раза год к году, до 802,8 млрд вон, маржа составила 18,4%

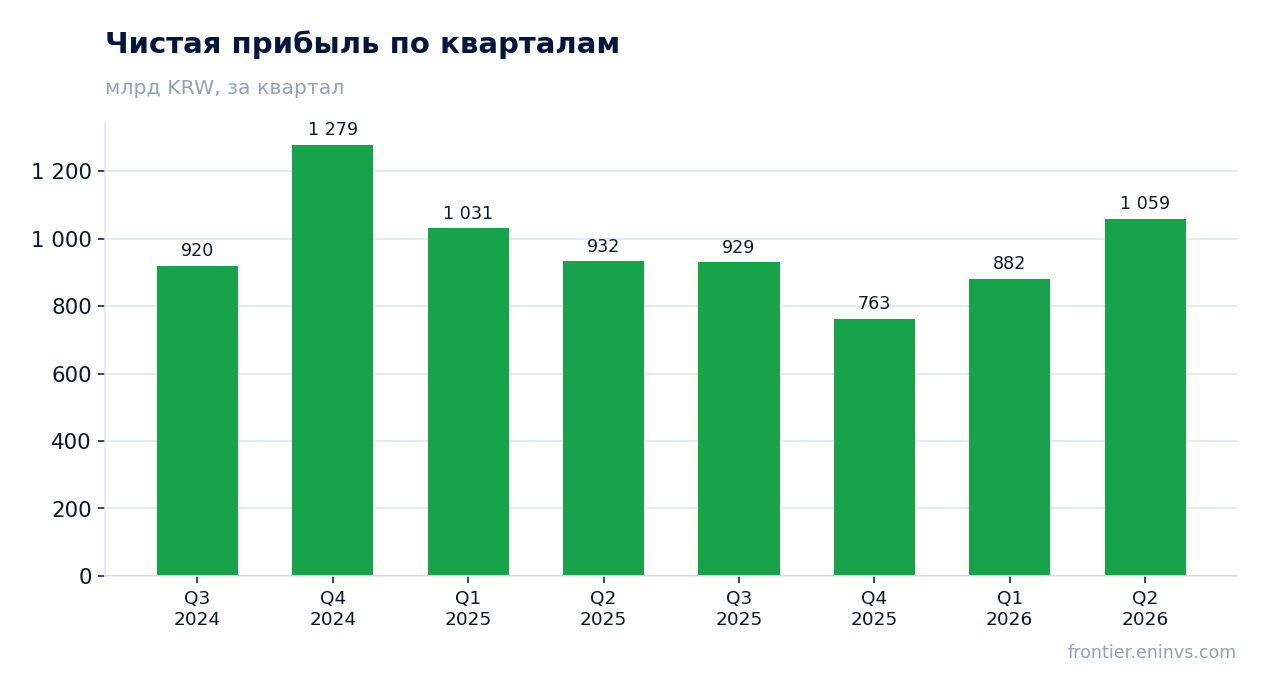
— Чистая прибыль 342,2 млрд вон против убытка годом ранее — помогло восстановление операционной прибыли

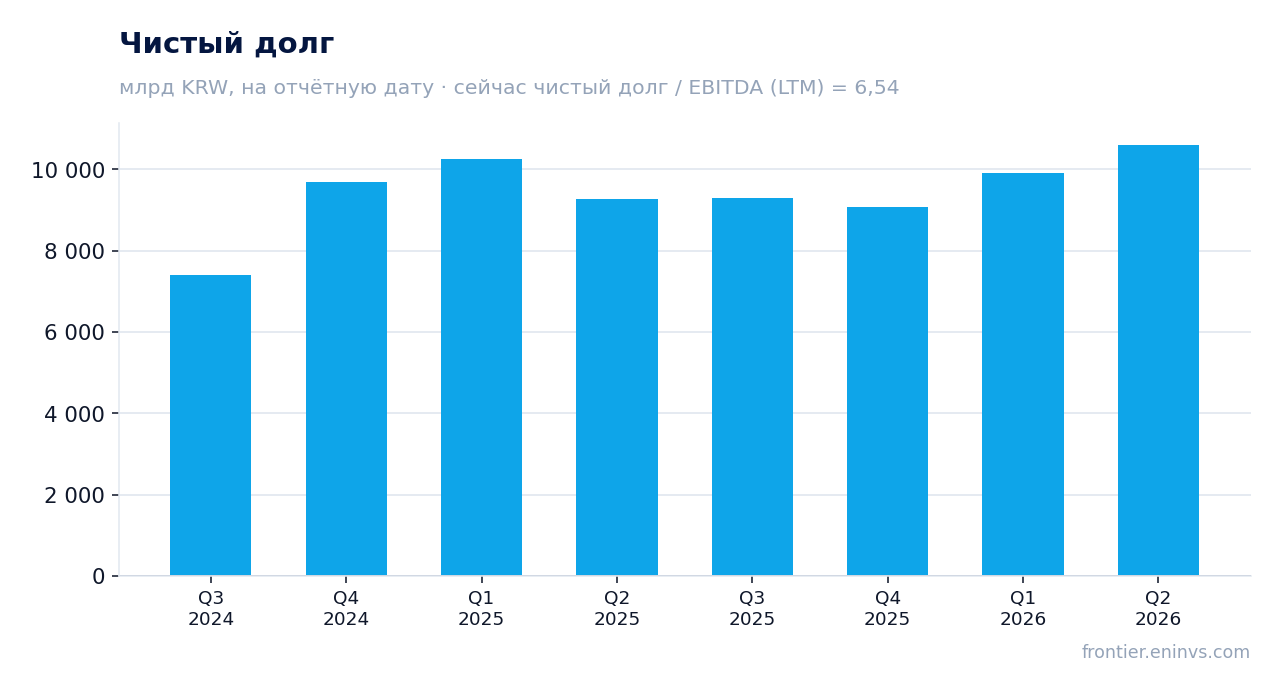
— Долговая нагрузка: чистый долг 9 079,9 млрд вон, отношение к EBITDA за 12 месяцев — 6,54

— Капзатраты снижаются: 543,7 млрд вон во втором квартале против 1 001,9 млрд годом ранее

— Модель портала оценивает потенциал роста акции в 49% от текущей цены

— EV/EBITDA (39,1) значительно выше собственного трёхлетнего среднего (11,2)

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка3 1793 769+18,5%
EBITDA111695+525,5%
Операционная прибыль-398204в прибыль
Чистая прибыль-161342в прибыль
Операционный денежный поток52924,2-95,4%
Капзатраты1 002544-45,7%
Рентабельность по EBITDA3,5%18,4%+14,9 п.п.
Чистая маржа-5,1%9,1%+14,2 п.п.

Выручка во втором квартале 2026 выросла на 18,5% год к году — до 3 768,8 млрд вон

Во втором квартале 2026 года Samsung SDI отчиталась о выручке в 3 768,8 млрд вон, что на 18,5% выше, чем за тот же квартал годом ранее. Это продолжение ускорения: в первом квартале 2026 рост составлял 12,6%, а в четвёртом квартале 2025 — лишь 2,8%.

Поквартальная динамика показывает восстановление спроса после слабого 2025 года, когда выручка падала на 22–34% в течение трёх кварталов подряд. Во втором квартале 2026 компания вернулась к уверенному росту, что поддерживает оптимизм в отношении дальнейших кварталов.

Выручка и EBITDA по кварталам

EBITDA увеличилась в 6,3 раза год к году, до 802,8 млрд вон, маржа составила 18,4%

EBITDA во втором квартале 2026 достигла 802,8 млрд вон против 111,1 млрд годом ранее — рост в 6,3 раза. Маржа EBITDA расширилась с 3,5% до 18,4%, что указывает на значительное улучшение операционной эффективности.

Квартальная динамика также позитивна: в первом квартале 2026 EBITDA составляла 428,0 млрд вон, а во втором квартале выросла почти вдвое. Это говорит о том, что восстановление маржинальности набирает силу.

Чистая прибыль по кварталам

Чистая прибыль 342,2 млрд вон против убытка годом ранее — помогло восстановление операционной прибыли

Во втором квартале 2026 компания получила чистую прибыль в 342,2 млрд вон против убытка в 161,3 млрд вон за тот же квартал 2025 года. Операционная прибыль вышла в плюс: 203,8 млрд вон против убытка в 397,8 млрд годом ранее.

Маржа чистой прибыли составила 9,1% против отрицательной величины годом ранее. Восстановление операционной прибыли — главный драйвер, хотя на итог могли повлиять и разовые факторы, которые в отчёте не раскрыты.

Чистый долг на отчётные даты

Долговая нагрузка: чистый долг 9 079,9 млрд вон, отношение к EBITDA за 12 месяцев — 6,54

На конец второго квартала 2026 чистый долг Samsung SDI составил 9 079,9 млрд вон. Отношение чистого долга к EBITDA за последние 12 месяцев — 6,54, что является высоким уровнем, хотя EBITDA за этот период (1 388,6 млрд вон) уже включает сильный квартал.

За квартал чистый долг вырос на 689,4 млрд вон, за год — на 1 341,6 млрд вон. Рост долга происходит на фоне масштабных капзатрат прошлых периодов, которые сейчас начинают сокращаться.

Оценка против собственной истории

Капзатраты снижаются: 543,7 млрд вон во втором квартале против 1 001,9 млрд годом ранее

Капитальные затраты во втором квартале 2026 составили 543,7 млрд вон, что почти вдвое меньше, чем 1 001,9 млрд вон годом ранее. Снижение капзатрат продолжается четвёртый квартал подряд, что должно поддержать свободный денежный поток.

Операционный денежный поток во втором квартале был скромным — 24,2 млрд вон, однако за последние 12 месяцев он достиг 792,4 млрд вон. С учётом снижения капзатрат компания приближается к положительному свободному денежному потоку.

Модель портала оценивает потенциал роста акции в 49% от текущей цены

По модели портала, которая перемножает рост EBITDA на целевой мультипликатор, справедливая стоимость акции на 49% выше текущей рыночной цены. Рыночная капитализация составляет 45 174,3 млрд вон.

Модель предполагает, что рынок пока не полностью учитывает восстановление EBITDA и потенциал дальнейшего роста. Однако реализация этого потенциала зависит от сохранения текущей динамики маржинальности и снижения долговой нагрузки.

EV/EBITDA (39,1) значительно выше собственного трёхлетнего среднего (11,2)

Текущий мультипликатор EV/EBITDA составляет 39,1, что более чем в три раза превышает собственное трёхлетнее среднее значение в 11,2. Это указывает на то, что рынок оценивает компанию с премией к её исторической оценке.

Высокий мультипликатор объясняется низкой EBITDA за последние 12 месяцев (1 388,6 млрд вон) относительно рыночной капитализации. Если EBITDA продолжит расти, мультипликатор быстро нормализуется, но текущий уровень оставляет мало запаса прочности.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация45 174 млрд KRW
EV/EBITDA (LTM)39,1
P/B2,11
Чистый долг / EBITDA6,54
Операционный денежный поток (LTM)792 млрд
ROE5,3%
EV/EBITDA, среднее за 3 года11,2

Итог

Итог: Samsung SDI показала сильное восстановление во втором квартале 2026 года — выручка выросла на 18,5%, EBITDA увеличилась в 6,3 раза, а чистая прибыль вышла в плюс. Однако за этим стоят как операционные улучшения, так и эффект низкой базы 2025 года. Долговая нагрузка остаётся высокой, а мультипликатор EV/EBITDA (39,1) значительно превышает собственный трёхлетний средний уровень. Тем не менее, модель портала оценивает потенциал роста в 49%, что делает акцию скорее привлекательной при условии сохранения текущей динамики.

Hyundai Mobis: прибыль растёт быстрее выручки, но главный вопрос – сможет ли компания удержать маржу

012330 →

25 августа Hyundai Mobis раскрыла результаты за второй квартал 2026 года: выручка выросла на 2,4% год к году, до 16,3 трлн вон, а чистая прибыль – на 13,5%, до 1,06 трлн вон. EBITDA-маржа расширилась с 7,2% до 8,0%, что помогло акциям выглядеть привлекательно на текущем уровне: при P/E 10,1 и EV/EBITDA 7,1 против среднего за три года 6,1, потенциал роста по модели портала составляет +13%.

Главные тезисы

— Выручка во втором квартале выросла на 2,4%, но темпы замедляются

— EBITDA-маржа расширилась до 8,0% благодаря контролю над затратами

— Чистая прибыль выросла на 13,5% за счёт операционной эффективности

— Долговая нагрузка остаётся отрицательной: чистый долг составляет минус 2,8 трлн вон

— Дивидендная доходность 1,6% – ниже средней по рынку, но выплаты стабильны

— Оценка: EV/EBITDA выше трёхлетнего среднего, но модель портала даёт +13% upside

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка15 93616 325+2,4%
EBITDA1 1551 301+12,6%
Операционная прибыль870975+12,1%
Чистая прибыль9321 059+13,5%
Операционный денежный поток2 0461 216-40,6%
Капзатраты354323-8,8%
Рентабельность по EBITDA7,2%8,0%+0,8 п.п.
Чистая маржа5,9%6,5%+0,6 п.п.

Выручка во втором квартале выросла на 2,4%, но темпы замедляются

Во втором квартале 2026 года выручка Hyundai Mobis составила 16,3 трлн вон, что на 2,4% больше, чем годом ранее. Это заметное замедление по сравнению с темпами начала года: в первом квартале рост был 5,5%, а во втором квартале 2025 года – 8,7%.

Основным драйвером остаётся спрос на автомобильные компоненты, но он постепенно охлаждается. За последние двенадцать месяцев выручка достигла 62,3 трлн вон, что отражает устойчивость бизнеса, однако динамика квартальных темпов указывает на то, что пик роста пройден.

Выручка и EBITDA по кварталам

EBITDA-маржа расширилась до 8,0% благодаря контролю над затратами

EBITDA во втором квартале выросла на 12,6% год к году, до 1,30 трлн вон, а маржа расширилась с 7,2% до 8,0%. Это произошло на фоне замедления выручки, что указывает на эффективный контроль над операционными расходами.

За последние двенадцать месяцев EBITDA составила 4,73 трлн вон, что обеспечивает стабильную базу для оценки. Однако удержать маржу на этом уровне будет сложно, если выручка продолжит замедляться.

Чистая прибыль по кварталам

Чистая прибыль выросла на 13,5% за счёт операционной эффективности

Чистая прибыль во втором квартале составила 1,06 трлн вон, что на 13,5% больше, чем годом ранее. Рентабельность по чистой прибыли увеличилась с 5,9% до 6,5%.

За последние двенадцать месяцев чистая прибыль достигла 3,63 трлн вон, что даёт P/E на уровне 10,1. Это умеренная оценка для автокомпонентного производителя, но она не учитывает возможное ухудшение конъюнктуры.

Чистый долг на отчётные даты

Долговая нагрузка остаётся отрицательной: чистый долг составляет минус 2,8 трлн вон

На конец второго квартала чистый долг компании составлял минус 2,83 трлн вон, то есть денежные средства превышают долг. За квартал этот показатель улучшился на 134,7 млрд вон, а за последние двенадцать месяцев – на 541,3 млрд вон.

Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет минус 0,6, что говорит о финансовой устойчивости. Это даёт компании возможность поддерживать инвестиции и дивиденды без привлечения заёмного капитала.

Оценка против собственной истории

Дивидендная доходность 1,6% – ниже средней по рынку, но выплаты стабильны

За последние двенадцать месяцев Hyundai Mobis выплатила дивиденды с доходностью 1,6% к текущей цене. Это скромный уровень, особенно в сравнении с ключевой ставкой, но он подкреплён отрицательным чистым долгом и стабильным денежным потоком.

Операционный денежный поток за последние двенадцать месяцев составил 4,47 трлн вон, что с запасом покрывает капитальные затраты в 1,55 трлн вон (сумма квартальных значений). Это оставляет ресурс для поддержания дивидендов, хотя их размер в следующем году будет зависеть от прибыльности и политики выплат.

Оценка: EV/EBITDA выше трёхлетнего среднего, но модель портала даёт +13% upside

Текущий мультипликатор EV/EBITDA составляет 7,1, что выше среднего значения за три года (6,1). P/E на уровне 10,1 также не выглядит заниженным, учитывая замедление роста выручки.

Тем не менее, по модели портала, которая оценивает рост EBITDA и целевой мультипликатор, потенциал роста акции составляет +13% от текущей цены. Это делает бумагу скорее привлекательной, несмотря на оценку выше собственной истории.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация36 554 млрд KRW
P/E (LTM)10,1
EV/EBITDA (LTM)7,1
P/B0,90
Чистый долг / EBITDA-0,60
Операционный денежный поток (LTM)4 472 млрд
ROE8,3%
Дивидендная доходность (12 мес)1,6%
EV/EBITDA, среднее за 3 года6,1

Итог

Hyundai Mobis отчиталась за второй квартал с умеренным ростом выручки, но сильной динамикой прибыли: чистая прибыль выросла на 13,5% благодаря расширению маржи. Компания сохраняет отрицательный чистый долг и генерирует достаточный денежный поток для покрытия капзатрат и дивидендов. Однако замедление выручки и оценка выше собственной истории делают акцию скорее привлекательной, чем однозначно недооценённой. Потенциал +13% по модели портала оправдывает текущий уровень, но для более уверенного взгляда нужно увидеть стабилизацию темпов роста.

LG Electronics: выручка ускорилась до +14,9%, а долг сократился до минимума за два года

066570 →

25 августа LG Electronics раскрыла результаты за второй квартал 2026 года: выручка выросла на 14,9% год к году, до 23 826 млрд вон, EBITDA – на 35,9%, до 2 450 млрд, чистая прибыль – на 10,5%, до 668 млрд. Акции торгуются по EV/EBITDA 5,0 против среднего за три года 3,2, но долговая нагрузка минимальна, а денежный поток бьёт рекорды. Вердикт – «скорее привлекательно»: рост ускоряется, баланс крепкий, но оценка уже не дешёвая.

Главные тезисы

— Выручка во втором квартале 2026 года выросла на 14,9% – максимум за последние пять кварталов

— EBITDA-маржа подскочила до 10,3% с 8,7% годом ранее благодаря операционному рычагу

— Чистая прибыль выросла лишь на 10,5% – сказался рост налогов и финансовых расходов

— Операционный денежный поток достиг 2 452 млрд вон, capex снизился – свободный поток ушёл в плюс

— Чистый долг сократился до 4 129 млрд вон – минимум за два года, соотношение Net Debt/EBITDA – 0,68

— Дивидендная доходность 0,66% – ниже исторических уровней, но выплаты подкреплены денежным потоком

— Мультипликатор EV/EBITDA 5,0 против среднего за три года 3,2 – оценка выше собственной истории

Оценка привлекательности

Ключевые показатели, млрд KRW

ПоказательQ2 2025Q2 2026Изм.
Выручка20 73523 826+14,9%
EBITDA1 8022 450+35,9%
Операционная прибыль6391 579+147,0%
Чистая прибыль605668+10,5%
Операционный денежный поток1 5482 452+58,4%
Капзатраты821840+2,3%
Рентабельность по EBITDA8,7%10,3%+1,6 п.п.
Чистая маржа2,9%2,8%-0,1 п.п.

Выручка во втором квартале 2026 года выросла на 14,9% – максимум за последние пять кварталов

Во втором квартале 2026 года выручка LG Electronics составила 23 826 млрд вон, что на 14,9% больше, чем годом ранее. Это лучший показатель роста за последние пять кварталов: предыдущие три квартала рост был в диапазоне от -1,4% до +4,8%.

Ускорение произошло на фоне восстановления спроса на бытовую технику и телевизоры, а также благоприятной структуры продаж. Компания продолжает наращивать выручку четвёртый квартал подряд, что говорит об устойчивости тренда.

Выручка и EBITDA по кварталам

EBITDA-маржа подскочила до 10,3% с 8,7% годом ранее благодаря операционному рычагу

EBITDA во втором квартале 2026 года выросла на 35,9% год к году, до 2 450 млрд вон, а маржа по EBITDA расширилась до 10,3% с 8,7% годом ранее. Рост маржинальности обеспечен операционным рычагом: выручка растёт быстрее, чем операционные расходы.

Квартальная динамика также впечатляет: EBITDA выросла последовательно на 3,6% (с 2 542 млрд в первом квартале 2026 года). Это подтверждает, что компания вышла на траекторию устойчивого роста прибыльности.

Чистая прибыль по кварталам

Чистая прибыль выросла лишь на 10,5% – сказался рост налогов и финансовых расходов

Чистая прибыль во втором квартале 2026 года составила 668 млрд вон, что на 10,5% больше, чем годом ранее. Рост прибыли существенно отстаёт от динамики EBITDA из-за увеличения финансовых расходов и налоговой нагрузки.

Маржа чистой прибыли практически не изменилась – 2,8% против 2,9% годом ранее. Это говорит о том, что операционная эффективность пока не транслируется в чистую прибыль в полной мере.

Чистый долг на отчётные даты

Операционный денежный поток достиг 2 452 млрд вон, capex снизился – свободный поток ушёл в плюс

Операционный денежный поток во втором квартале 2026 года составил 2 452 млрд вон – это лучший квартальный показатель за последние два года. Капитальные затраты при этом снизились до 840 млрд вон с 821 млрд годом ранее.

В результате свободный денежный поток стал существенно положительным – около 1 612 млрд вон за квартал. Это позволяет компании финансировать дивиденды и сокращать долг без ущерба для инвестиций.

Оценка против собственной истории

Чистый долг сократился до 4 129 млрд вон – минимум за два года, соотношение Net Debt/EBITDA – 0,68

На конец второго квартала 2026 года чистый долг LG Electronics составил 4 129 млрд вон – минимальный уровень за последние два года. За квартал долг снизился на 1 297 млрд вон, а за последние 12 месяцев – на 2 456 млрд вон.

Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 0,68 – это очень консервативный уровень, который даёт компании значительную финансовую гибкость. Снижение долга стало возможным благодаря сильному операционному денежному потоку.

Дивидендная доходность 0,66% – ниже исторических уровней, но выплаты подкреплены денежным потоком

За последние 12 месяцев LG Electronics выплатила дивиденды, обеспечивающие доходность 0,66% к текущей цене. Это ниже средних исторических значений для компании, что отражает как рост котировок, так и умеренную дивидендную политику.

Тем не менее, выплаты полностью покрываются операционным денежным потоком: за последние 12 месяцев OCF составил 4 280 млрд вон, что многократно превышает объём дивидендов. При сохранении текущей динамики прибыли компания способна поддерживать или увеличивать выплаты.

Мультипликатор EV/EBITDA 5,0 против среднего за три года 3,2 – оценка выше собственной истории

Текущий мультипликатор EV/EBITDA составляет 5,0 – это заметно выше среднего значения за последние три года (3,2). Рынок закладывает в цену ускорение роста и улучшение маржинальности, которые мы видим в отчёте.

P/E за последние 12 месяцев – 31,9, что также предполагает оптимизм инвесторов относительно будущих прибылей. По модели портала, потенциал роста акций составляет +55% к справедливой стоимости, что говорит о недооценённости с учётом ожидаемого роста EBITDA.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация33 190 млрд KRW
P/E (LTM)31,9
EV/EBITDA (LTM)5,0
P/B1,16
Чистый долг / EBITDA0,68
Операционный денежный поток (LTM)4 280 млрд
ROE8,6%
Дивидендная доходность (12 мес)0,7%
EV/EBITDA, среднее за 3 года3,2

Итог

Отчёт за второй квартал 2026 года показал сильное ускорение выручки (+14,9%) и значительное расширение EBITDA-маржи до 10,3%. Операционный денежный поток достиг рекордных 2 452 млрд вон, что позволило сократить чистый долг до минимума за два года – 4 129 млрд вон. Однако чистая прибыль растёт медленнее из-за налогов и финансовых расходов, а дивидендная доходность остаётся скромной – 0,66%. При оценке EV/EBITDA 5,0 против средней 3,2 акции уже не выглядят дёшево, но модель портала указывает на потенциал +55%. Вердикт – «скорее привлекательно»: баланс крепкий, рост устойчивый, но инвесторам стоит дождаться более привлекательной цены или подтверждения дальнейшего улучшения маржинальности.

Все разборы и обзоры (23) →