Frontierby eninvs

Язык: EN / RU

Мексика — акции, оценка и дивиденды

Гайд: Акции Мексики (2026): качественная стоимость и ставка на ниршоринг

Тематические гайды: Самые дешёвые акции металлов и добычи (2026) · Самые дешёвые банки мира (2026)

Рост ВВП 2026 (прогноз) 1.6%Инфляция г/г (прогноз) 3.9%Курс к USD (ср. за 3 года) +1.6%Макро: IMF World Economic Outlook, April 2026 (Annex tables 1.1.2–1.1.4)
Наши рекомендованные портфели
Доходность и текущие составы наших стратегий по этому рынку — почему есть смысл подключиться.
Сырьевой апсайдбэктест CAGR +23% · превыш. +13%Модельный портфель: 15 июн 2026
CAGR +23% · vs индекс +13% · Sharpe 0.96 · maxDD -37%
День-3.7%MXX +0.9%
Неделя-9.7%MXX -0.1%
Месяц+1.2%MXX +7.2%
YTD-3.4%MXX +2.3%
По годам vs MXX
ГодСтратегияMXXΔ
2026+21.3%+8.7%+12.6%
2025+61.2%+29.9%+31.3%
2024-27.4%-13.4%-14.0%
2023+28.6%+7.6%+21.0%
История сигналов и сделок →
FVC (качество)бэктест CAGR +3% · превыш. -6%Модельный портфель: 15 июн 2026
CAGR +3% · vs индекс -6% · Sharpe 0.30 · maxDD -14%
День+1.5%MXX +0.9%
Неделя+2.3%MXX -0.1%
Месяц+11.8%MXX +7.2%
YTD+9.6%MXX +2.3%
По годам vs MXX
ГодСтратегияMXXΔ
2026+15.9%+8.7%+7.2%
2025+7.1%+29.9%-22.8%
2024-10.0%-13.4%+3.4%
2023+0.0%+7.6%-7.6%
AC-0.2%AMXB+2.0%GMEXICOB-0.7%LIVEPOLC-1+0.9%GCARSOA1+1.6%BIMBOA+3.0%ALSEA+1.9%LABB+3.3%
История сигналов и сделок →

Секторы: Аэропорты (3) · Банки (3)

Строки упорядочены также по качеству извлечения (доля «стабильных» периодов). Наведи на строку — счётчики OK / частично / ошибки.

КомпанияСтранаСекторСоздано стоимости / апсайдДив.%FCF Yield LTMΔ выручка (ЧПД для банков)Δ EBITDA (активы для фин.)EV/EBITDA LTMP/E LTMP/B FYROE (анн.)
Alsea
MX_ALSEA
MXРестораны+94%1.9%49.8%1.7%39.9%4.0x23.2x4.8x24.6%
Orbia Advance Corporation, S.A.B. de C.V.
MX_ORBIA
MXХимия и строительные материалы+84% ▲—9.5%11.7% ▲12.5%6.6x—1.1x6.2%
America Movil (AMX)
MX_AMX
MXТелеком+21%2.3%10.1%7.6%10.9%4.8x15.3x3.9x21.5%
El Puerto de Liverpool, S.A.B. de C.V.
MX_LIVERPOL
MXРозничная торговля (универмаги)+17% ▼2.9%19.7%5.5% ▼8.8%4.3x7.5x0.8x7.5%
Banco del Bajío
MX_BBAJIO
MXБанки+11%8.5%—-3.9%8.1%—7.3x1.4x14.7%
Grupo Financiero Banorte
MX_BANORTE
MXБанки+11%8.3%—12.8%5.2%—9.9x2.3x24.3%
Genomma Lab Internacional (LAB)
MX_LAB
MXПотреб. здоровье+9% ▼5.3%13.7%-5.7% ▼-3.0%4.6x9.2x1.3x17.2%
Grupo Carso, S.A.B. de C.V.
MX_CARSO
MXПромышленный конгломерат+9%0.9%6.5%4.6%11.8%19.7x36.4x2.5x7.5%
Grupo Financiero Inbursa
MX_INBURSA
MXБанки+8%2.5%—0.8%2.5%—8.8x1.0x7.3%
Grupo Aeroportuario Centro Norte
MX_OMA
MXАэропорты+8%5.0%7.5%2.6%4.4%10.6x17.2x7.9x54.3%
Grupo Aeroportuario del Pacífico
MX_GAP
MXАэропорты+7% ▲—3.8%21.8% ▲19.2%11.4x20.9x9.8x21.5%
Coca-Cola FEMSA, S.A.B. de C.V.
MX_KOF
MXНапитки (боттлер)+5% ▼3.5%1.5%10.9% ▼14.1%9.5x18.8x3.1x17.0%
Fomento Economico Mexicano (FEMSA)
MX_FEMSA
MXНапитки и ритейл+3% ▼5.6%3.6%9.8% ▼17.2%9.5x22.7x2.9x12.3%
Walmart de México y Centroamérica, S.A.B. de C.V.
MX_WALMEX
MXРозничная торговля-1%3.4%2.2%3.0%0.4%8.2x17.8x3.7x18.1%
Arca Continental (AC)
MX_AC
MXНапитки-4% ▼4.4%5.2%0.1% ▼-0.5%8.3x20.1x2.3x13.7%
Grupo Mexico (GMEXICOB)
MX_GMEXICO
MXМеталлы и горнодобыча-9%2.4%7.9%31.4%46.9%7.2x12.9x4.0x31.0%
CEMEX
MX_CEMEX
MXСтроительные материалы-9%0.9%9.6%8.1%12.2%5.8x24.8x1.2x12.8%
Grupo Bimbo, S.A.B. de C.V.
MX_BIMBO
MXПродукты питания и выпечка-14%1.6%10.8%-1.0%-9.9%6.4x22.7x2.4x13.8%
Grupo Aeroportuario del Sureste (ASUR)
MX_ASUR
MXАэропорты-27%5.3%8.7%18.9%1.7%10.3x14.7x3.3x19.8%

Аналитика отчётностей

Краткие разборы свежих корпоративных результатов и сырьевых трендов.

FEMSA: прибыль выросла почти втрое, но маржа 9,1% всё ещё ниже, чем платит рынок за этот рост

FEMSA →
MX_FEMSA

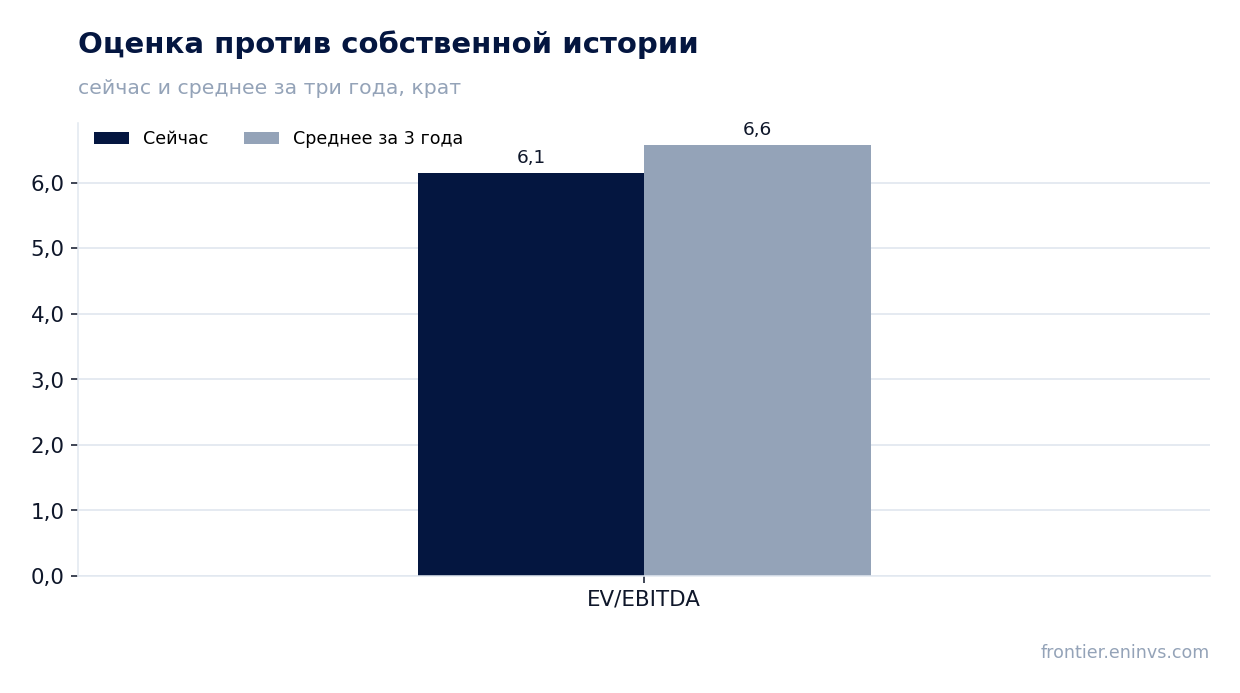
25 ноября FEMSA раскрыла результаты за третий квартал 2026 года. Выручка выросла на 9,8% год к году до 235,6 млрд MXN, EBITDA – на 17,2% до 21,6 млрд, чистая прибыль – на 182,0% до 6,8 млрд. Маржа EBITDA поднялась до 9,1% с 8,6%, чистая маржа – до 2,9% с 1,1%. Бумага выглядит нейтрально: рост выручки устойчив, но EV/EBITDA 9,4 выше собственной трёхлетней средней 6,7 на 41%, а дивидендная доходность 5,7% при модели портала даёт лишь +3% потенциала.

Главные тезисы

— Выручка растёт девятый квартал подряд, но темп почти не изменился: +9,8% против +9,3% кварталом ранее

— EBITDA прибавила 17,2%, и маржа 9,1% поднялась на 0,5 п.п. – рост обгоняет выручку

— Чистая прибыль выросла на 182,0% до 6,8 млрд, но база сравнения была низкой – 2,4 млрд годом ранее

— Чистый долг снизился до 28,1 млрд с 34,8 млрд на 30 июня, а отношение к EBITDA LTM составляет 0,31

— Дивидендная доходность 5,7% при выплате, которая опирается на прибыль LTM 35,7 млрд

— EV/EBITDA 9,4 против собственной трёхлетней средней 6,7 – бумага дороже своей истории на 41%

— Модель портала даёт лишь +3% к справедливой стоимости – рост уже заложен в цену

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка215236+9,8%
EBITDA18,421,6+17,2%
Операционная прибыль18,119,9+9,9%
Чистая прибыль2,426,81+182,0%
Рентабельность по EBITDA8,6%9,1%+0,5 п.п.
Чистая маржа1,1%2,9%+1,8 п.п.

Выручка растёт девятый квартал подряд, но темп почти не изменился: +9,8% против +9,3% кварталом ранее

В третьем квартале 2026 года выручка составила 235,6 млрд MXN, что на 9,8% больше, чем годом ранее. Кварталом ранее рост был 9,3%, в первом квартале – 6,1%. Темп почти не изменился: компания держит высокую однозначную динамику без рывков.

Рост идёт с низкой базы прошлого года: в третьем квартале 2025 года выручка была 214,6 млрд. За последние двенадцать месяцев выручка составила 894,5 млрд MXN – это почти в четыре раза больше квартального уровня, что подтверждает стабильность поступления доходов.

Для держателя важнее не сам темп, а его устойчивость: три квартала подряд рост ускоряется с 6,1% до 9,3% и 9,8%, но шаг между последними двумя кварталами минимален. Следующий отчёт покажет, сохранится ли эта траектория.
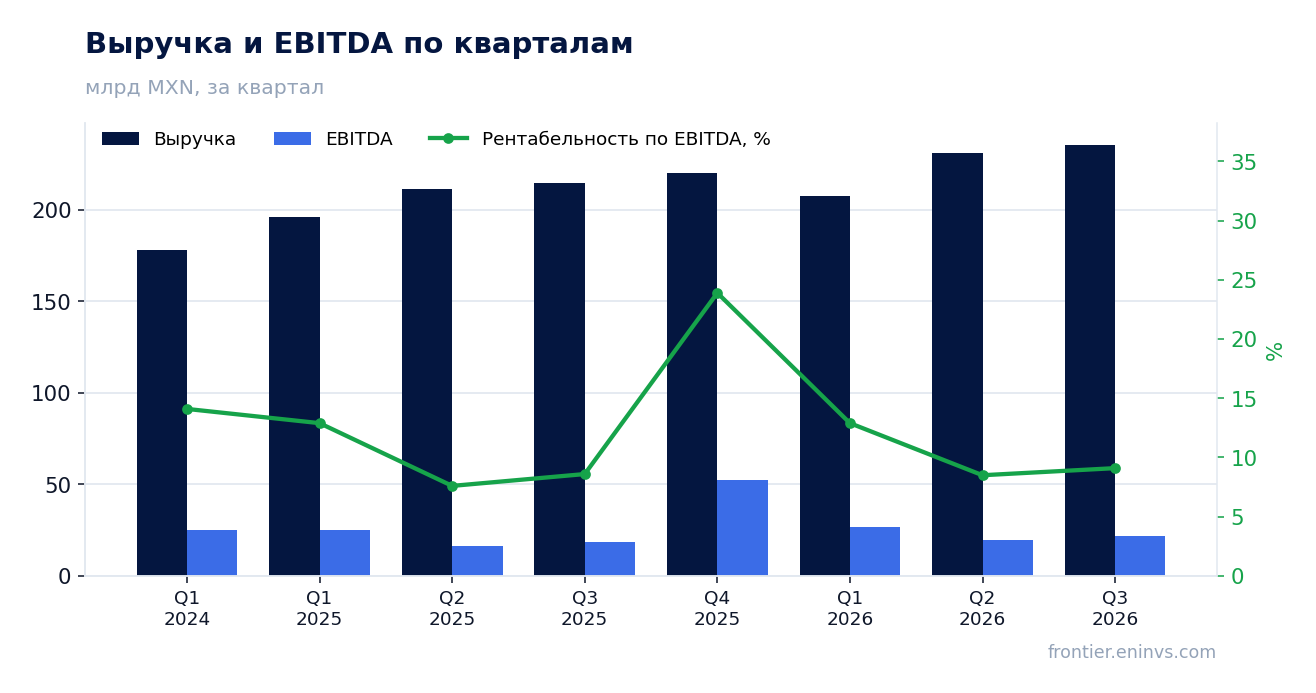
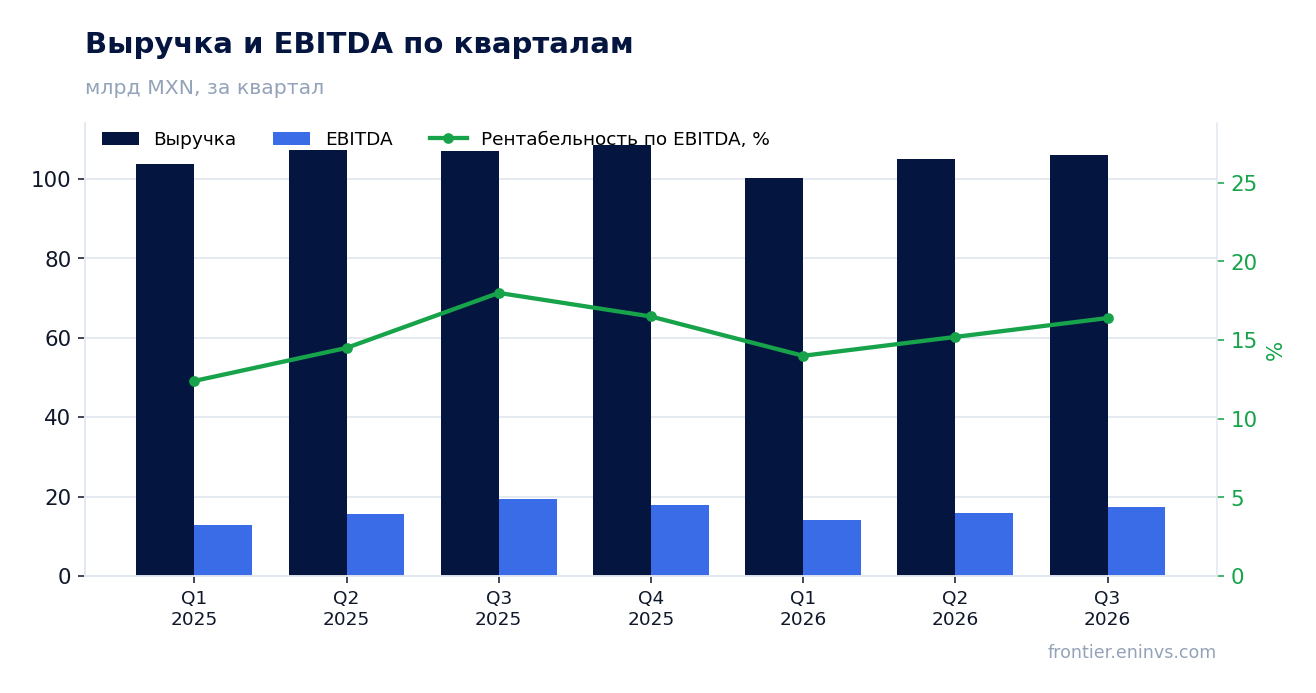
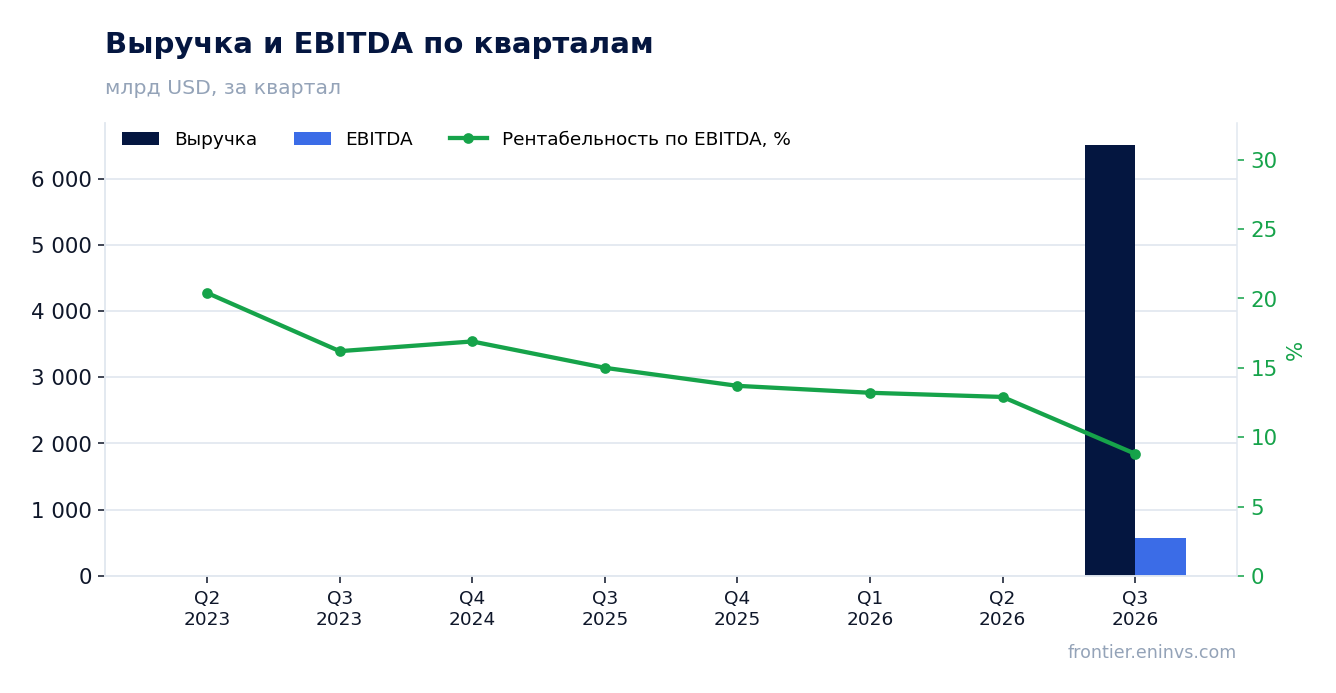
Выручка и EBITDA по кварталам

EBITDA прибавила 17,2%, и маржа 9,1% поднялась на 0,5 п.п. – рост обгоняет выручку

EBITDA в третьем квартале 2026 года составила 21,6 млрд MXN, на 17,2% больше, чем годом ранее. Это быстрее роста выручки на 9,8%, поэтому маржа EBITDA поднялась до 9,1% с 8,6% годом ранее.

Операционная прибыль составила 19,9 млрд MXN – она растёт медленнее EBITDA, что говорит о том, что часть улучшения приходится на статьи ниже операционной линии. Разница между EBITDA и операционной прибылью – 1,6 млрд – это амортизация, и она не увеличилась пропорционально выручке.

Маржа 9,1% остаётся невысокой для компании с выручкой почти 900 млрд MXN за двенадцать месяцев. Улучшение на 0,5 п.п. – позитивный сигнал, но оно пока не меняет профиль доходности.
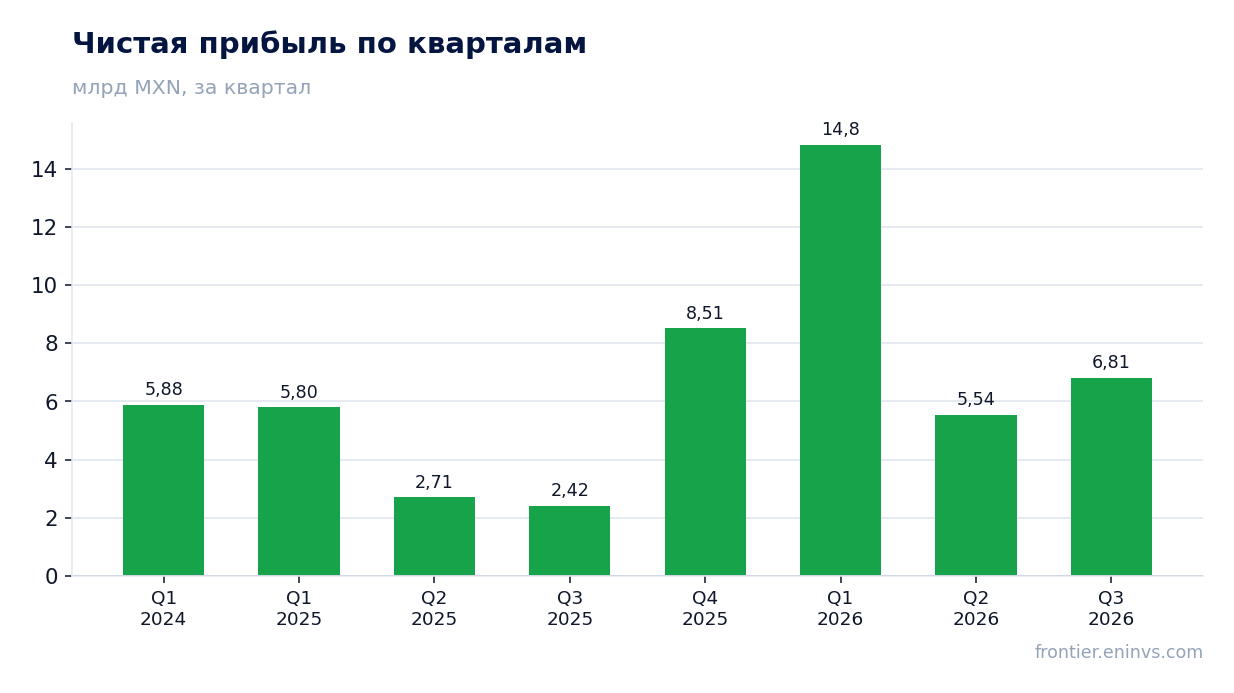
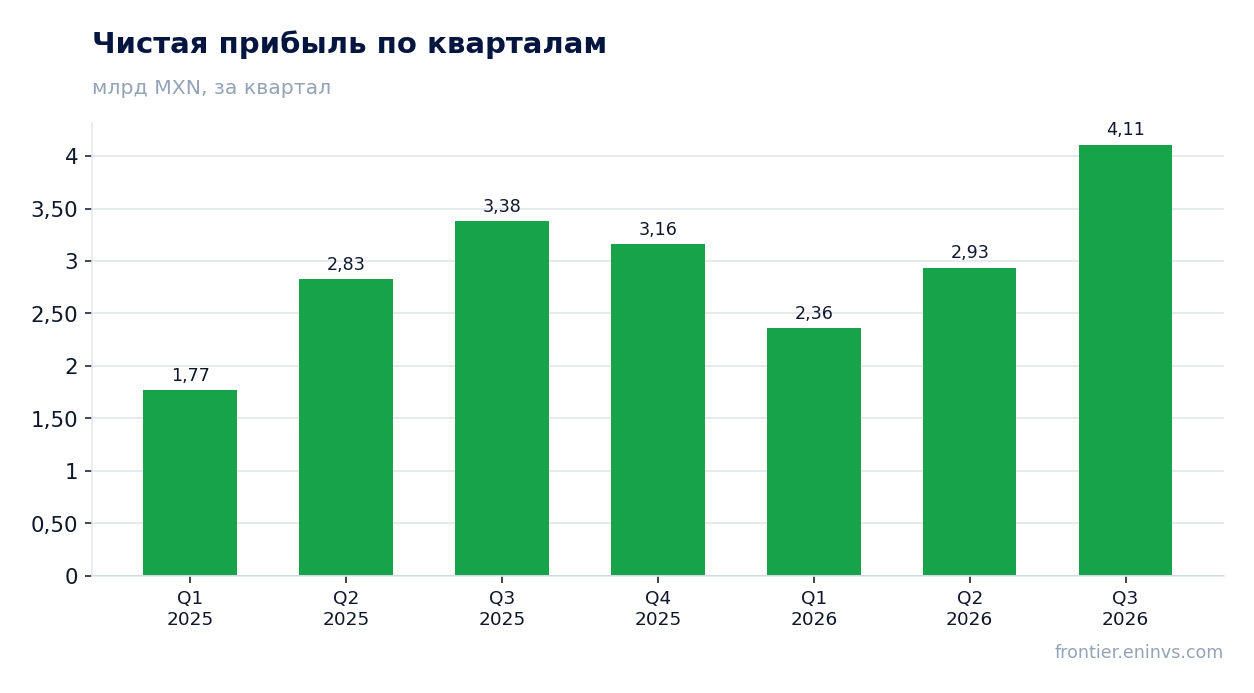
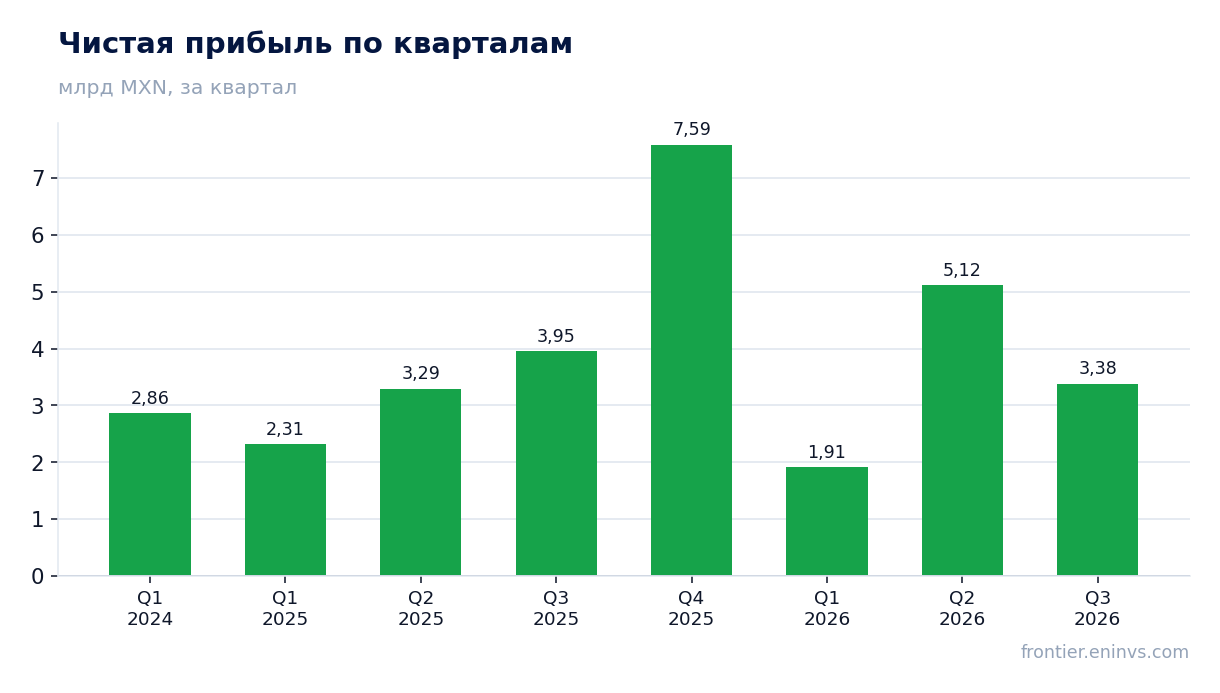
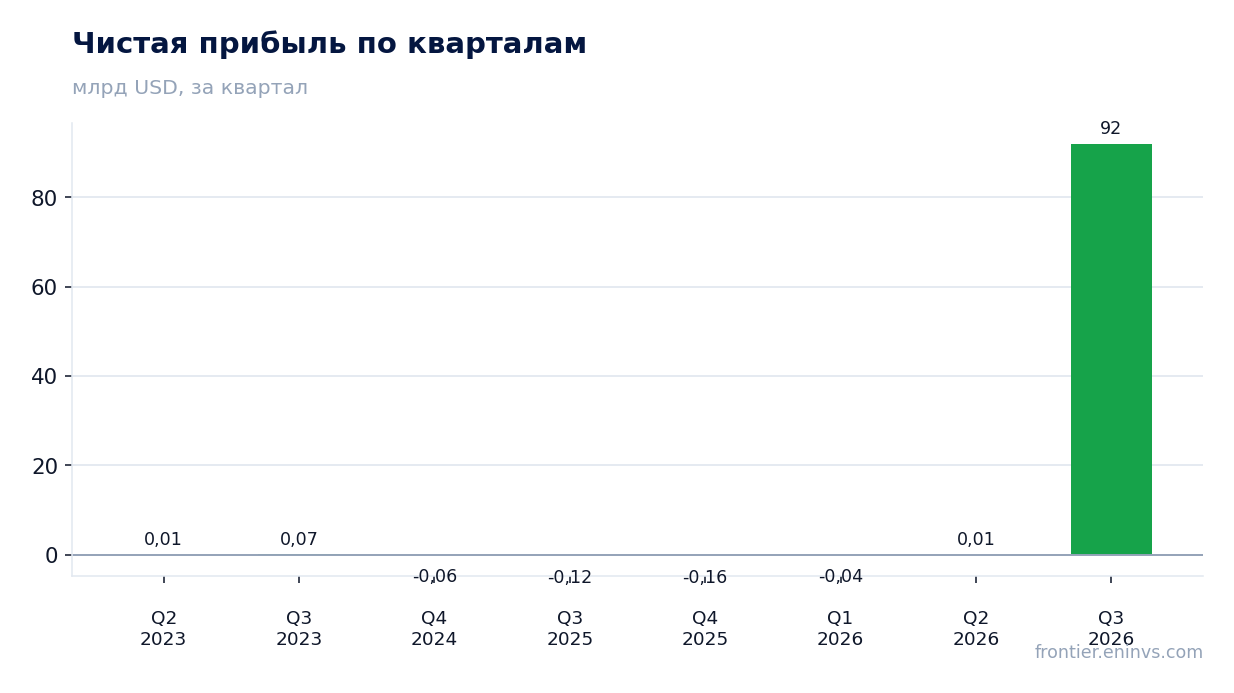
Чистая прибыль по кварталам

Чистая прибыль выросла на 182,0% до 6,8 млрд, но база сравнения была низкой – 2,4 млрд годом ранее

Чистая прибыль в третьем квартале 2026 года составила 6,8 млрд MXN против 2,4 млрд годом ранее – рост на 182,0%. Такой процент объясняется низкой базой: в третьем квартале 2025 года прибыль была минимальной за последние два года.

Чистая маржа поднялась до 2,9% с 1,1%. При выручке 235,6 млрд MXN каждый процент маржи – это 2,4 млрд прибыли, поэтому улучшение на 1,8 п.п. дало основной вклад в рост абсолютной прибыли.

Прибыль LTM составляет 35,7 млрд MXN. Это уровень, на который опирается дивиденд, и он значительно выше квартального показателя, что сглаживает разовые колебания.
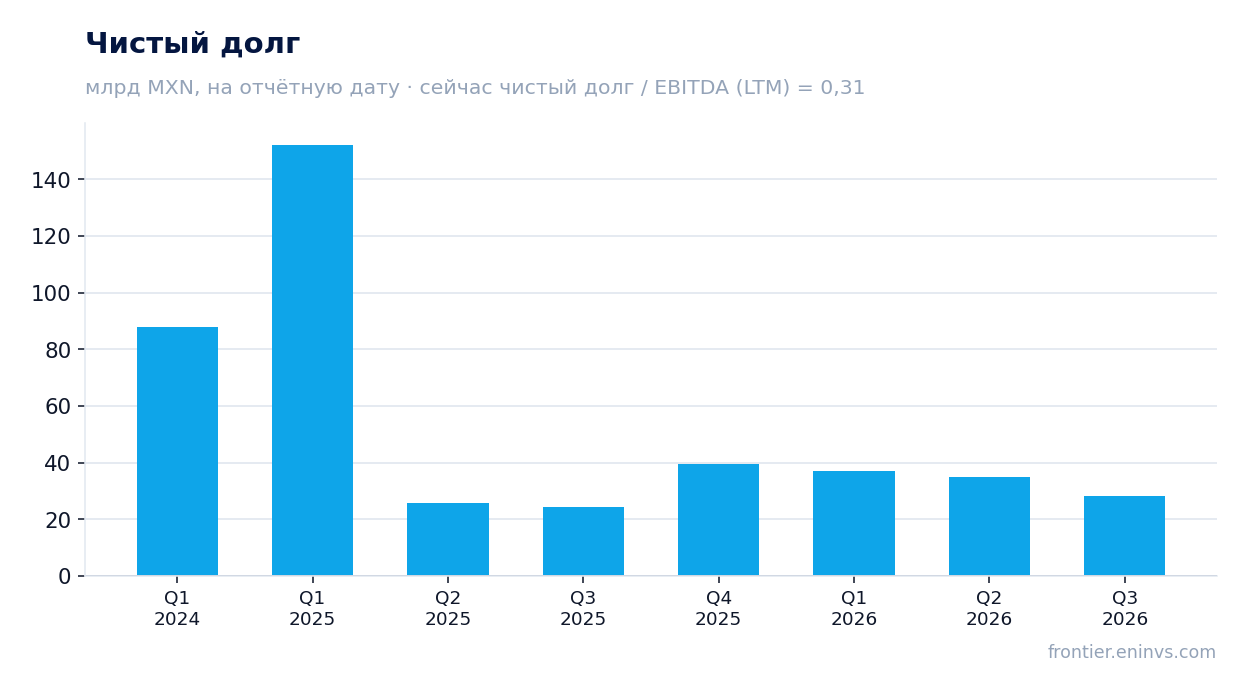
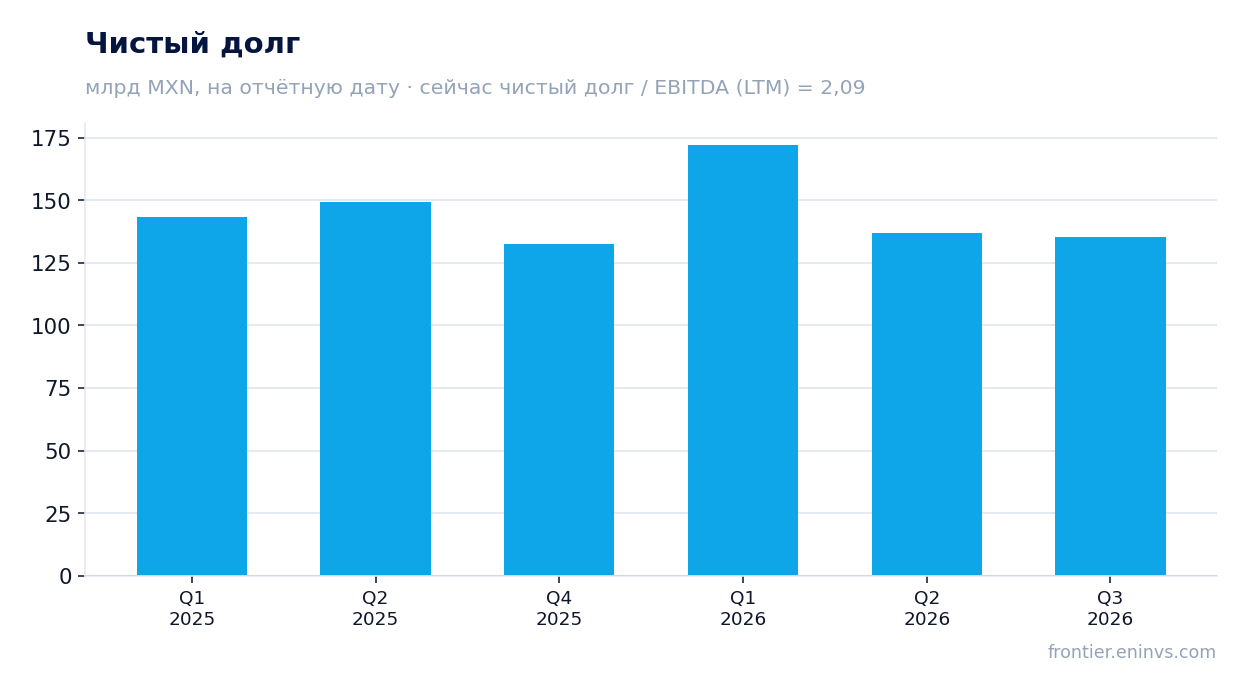
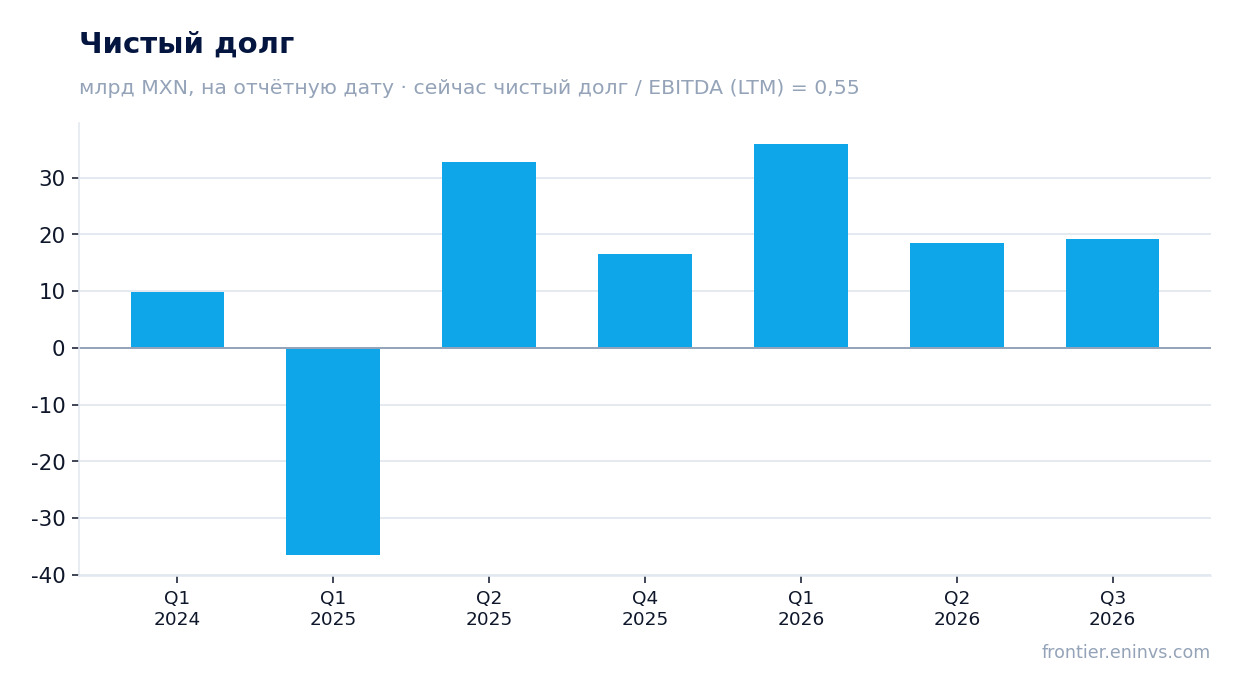
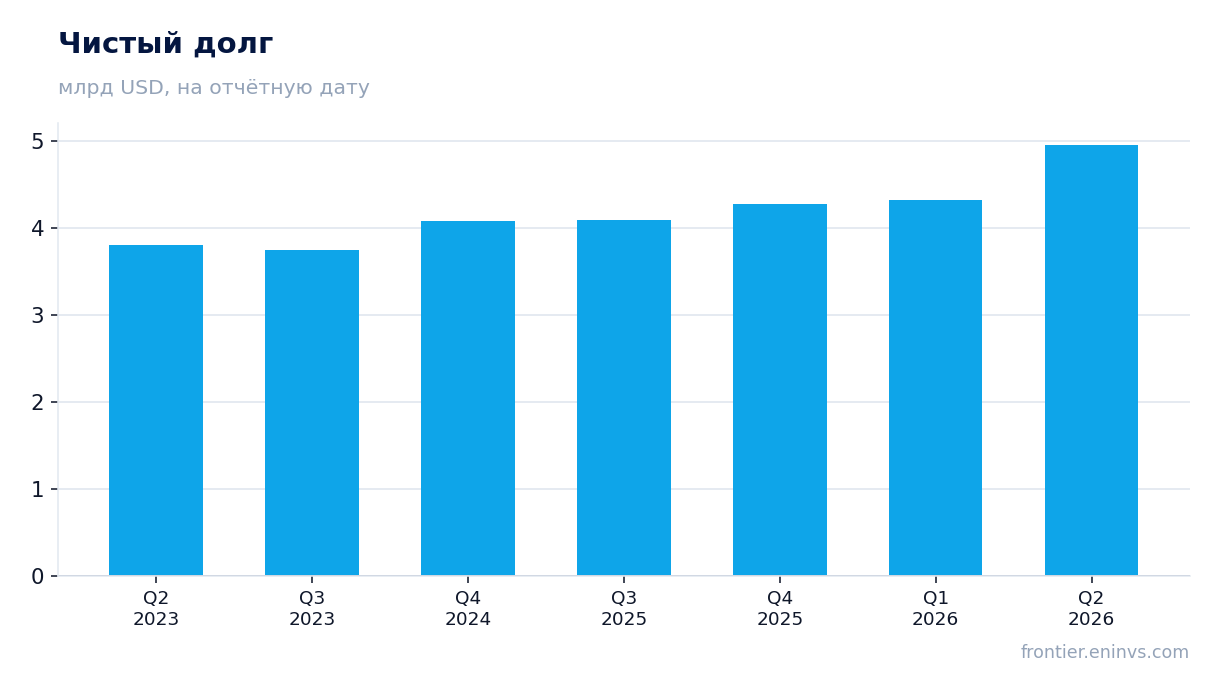
Чистый долг на отчётные даты

Чистый долг снизился до 28,1 млрд с 34,8 млрд на 30 июня, а отношение к EBITDA LTM составляет 0,31

Чистый долг на 30 сентября 2026 года составил 28,1 млрд MXN против 34,8 млрд на 30 июня – снижение на 6,7 млрд за квартал. Годом ранее, на 30 сентября 2025 года, долг был 24,5 млрд, то есть за двенадцать месяцев он вырос на 3,6 млрд.

Отношение чистого долга к EBITDA LTM – 0,31. Это низкий уровень: компания обслуживает долг без напряжения, и даже при падении EBITDA вдвое нагрузка осталась бы комфортной.

Снижение долга за квартал при положительной прибыли говорит о том, что компания генерирует достаточно средств для обслуживания обязательств. Процентные расходы не раскрыты в фактах, но при таком уровне долга они не являются основным риском.
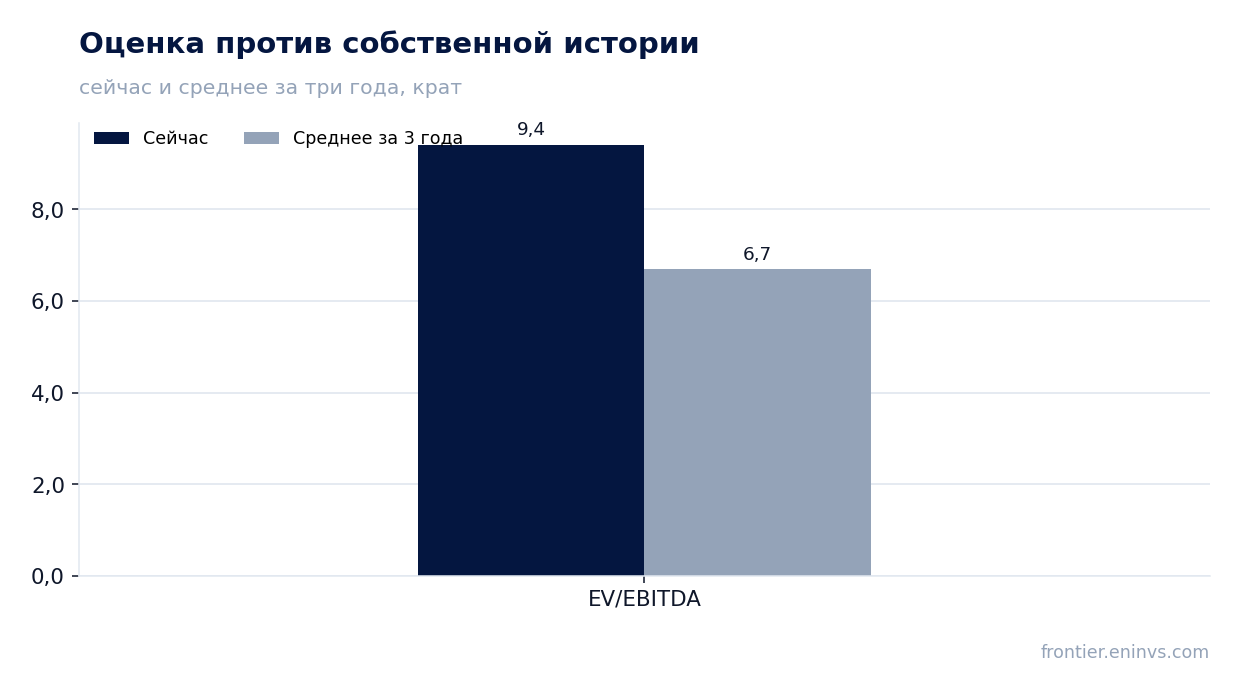
Оценка против собственной истории

Дивидендная доходность 5,7% при выплате, которая опирается на прибыль LTM 35,7 млрд

Дивидендная доходность за последние двенадцать месяцев – 5,7%. Выплата опирается на прибыль LTM 35,7 млрд MXN, которая более чем в пять раз превышает квартальную прибыль 6,8 млрд.

Наша оценка дивиденда за текущий год исходит из прибыли LTM и текущей доходности: при сохранении payout ratio выплата останется на уровне, близком к прошлогоднему. Ключевой фактор – соотношение выплаты и прибыли, которое компания не раскрывает в фактах.

Доходность 5,7% сопоставима с ключевой ставкой, но не превышает её значительно. Для дивидендной бумаги это умеренный уровень: он привлекателен, если прибыль устойчива, но не создаёт запаса на случай снижения выплат.

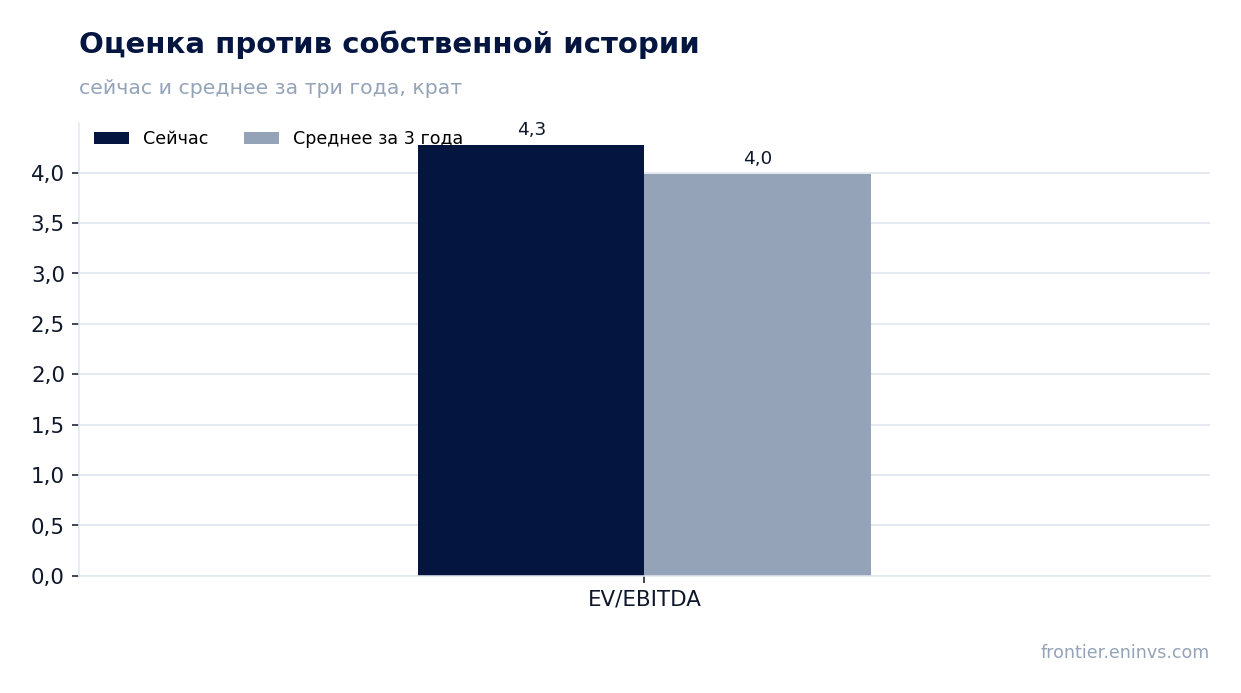
EV/EBITDA 9,4 против собственной трёхлетней средней 6,7 – бумага дороже своей истории на 41%

EV/EBITDA LTM составляет 9,4 при собственной трёхлетней средней 6,7 – бумага торгуется на 41% выше своей истории. P/E LTM – 22,5, что при чистой марже 2,9% отражает ожидания роста, а не текущую доходность.

Рыночная капитализация – 803,6 млрд MXN. При EV/EBITDA 9,4 и EBITDA LTM 89,6 млрд стоимость компании с долгом составляет около 842 млрд, что близко к капитализации плюс чистый долг 28,1 млрд.

Мультипликатор выше исторического уровня означает, что рынок уже заложил в цену продолжение роста выручки и маржи. Если темп роста замедлится, оценка может сжаться к средней.

Модель портала даёт лишь +3% к справедливой стоимости – рост уже заложен в цену

По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал бумаги к справедливой стоимости составляет +3%. Это наш собственный расчёт, а не консенсус рынка.

Такой небольшой потенциал означает, что текущая цена близка к оценке модели. Для роста нужен либо более сильный рост EBITDA, либо снижение мультипликатора, либо увеличение дивиденда.

При EV/EBITDA 9,4 против средней 6,7 запас для переоценки вверх ограничен. Основной вклад в доходность держателя будет давать дивиденд, а не рост курсовой стоимости.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация804 млрд MXN
P/E (LTM)22,5
EV/EBITDA (LTM)9,4
P/B2,89
Чистый долг / EBITDA0,31
ROE12,3%
Дивидендная доходность (12 мес)5,7%
EV/EBITDA, среднее за 3 года6,7

Итог

Сильной стороной квартала стал рост EBITDA на 17,2% и маржи до 9,1% – компания растёт быстрее выручки. Чистая прибыль выросла на 182,0%, но от низкой базы 2,4 млрд, и этот рост не стоит воспринимать как устойчивый темп. Чистый долг снизился до 28,1 млрд с 34,8 млрд за квартал, отношение к EBITDA LTM – 0,31, что даёт комфорт. Главный вопрос для держателя – оценка: EV/EBITDA 9,4 против собственной средней 6,7, а модель портала даёт лишь +3%. Дивидендная доходность 5,7% остаётся основным аргументом, но она не перевешивает дорогую оценку. Вердикт – нейтрально.
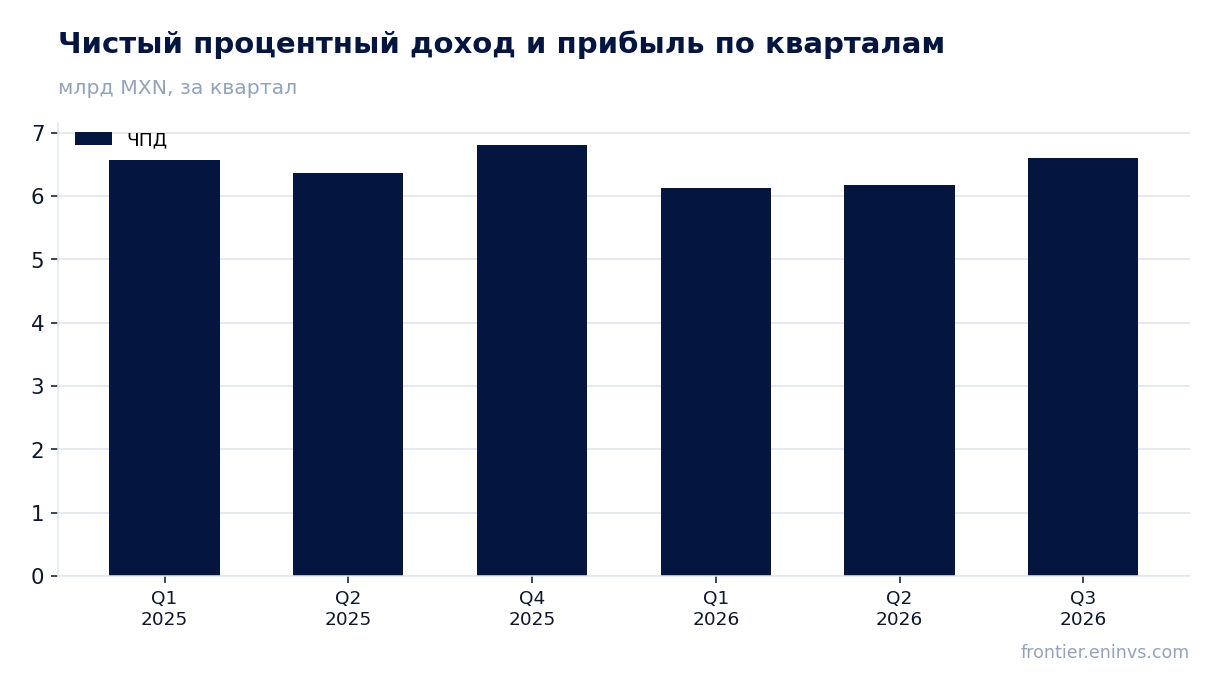
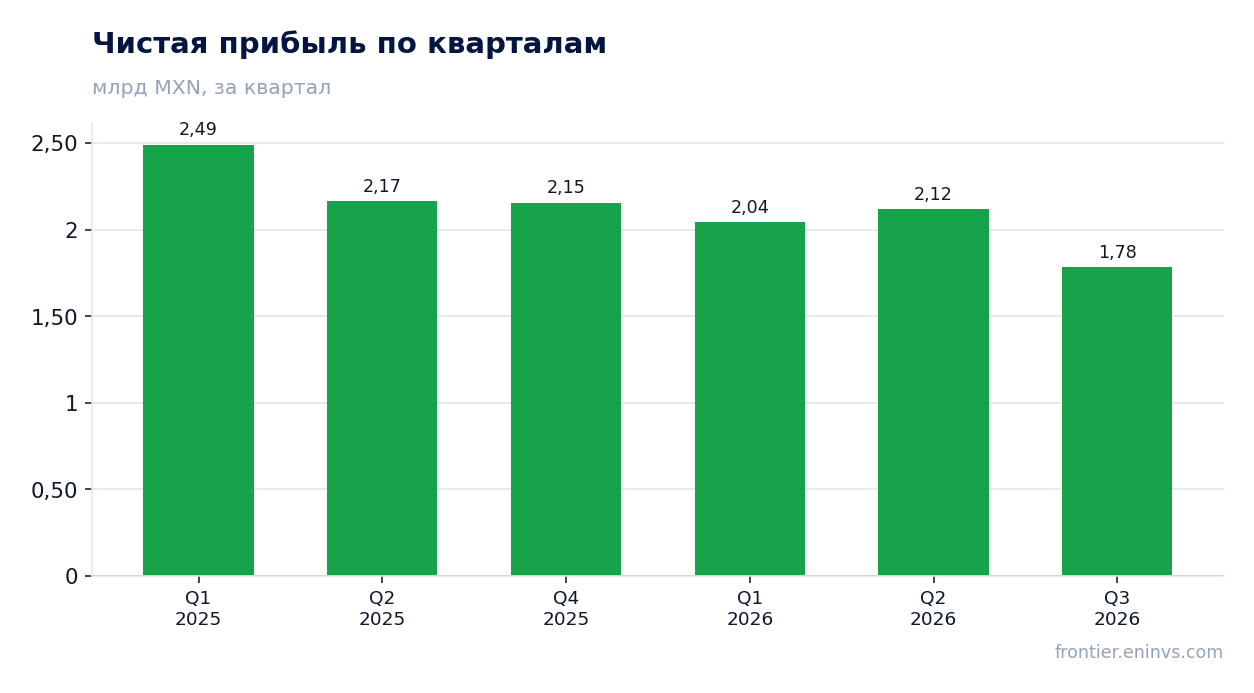
BBAJIO: прибыль за квартал просела до 1,78 млрд песо, хотя процентный доход вырос до 6,60 млрд

BBAJIO →
MX_BBAJIO

30 сентября 2026 года банк MX_BBAJIO раскрыл результаты за третий квартал 2026 года. Чистый процентный доход составил 6 601,2 млн песо, чистая прибыль – 1 781,7 млн песо, капитальные затраты – минус 1 317,1 млн песо. Прибыль за квартал оказалась ниже процентного дохода почти в четыре раза, а за последние 12 месяцев банк заработал 9 079,0 млн песо при процентном доходе 26 200,0 млн песо. На текущей цене акция выглядит скорее привлекательной: P/E LTM 7,3, ROE 14,7%, дивидендная доходность 8,5%, а модель портала даёт потенциал +11% к справедливой стоимости.

Главные тезисы

— Чистый процентный доход вырос до 6 601,2 млн песо, но прибыль за квартал составила лишь 1 781,7 млн песо

— За последние 12 месяцев банк заработал 9 079,0 млн песо при процентном доходе 26 200,0 млн песо

— Капитальные затраты в третьем квартале составили минус 1 317,1 млн песо – это возврат средств, а не новые вложения

— Дивидендная доходность 8,5% заметно выше доходности, которую мы считаем справедливой для банка с ROE 14,7%

— P/E LTM 7,3 и потенциал +11% по модели портала оставляют акции на привлекательной стороне

Оценка привлекательности

Ключевые показатели, млрд MXN

Показатель—Q3 2026Изм.
Чистая прибыль—1,78—
Капзатраты—-1,32—

Чистый процентный доход вырос до 6 601,2 млн песо, но прибыль за квартал составила лишь 1 781,7 млн песо

Процентный доход банка в третьем квартале 2026 года составил 6 601,2 млн песо. Это основной источник выручки, и он остаётся устойчивым: кварталом ранее показатель был 6 172,0 млн песо, годом ранее – 6 356,0 млн песо.

При этом чистая прибыль за тот же квартал – только 1 781,7 млн песо. Разрыв между процентным доходом и прибылью почти в четыре раза означает, что основную часть дохода съедают расходы – резервы, операционные издержки или налоги. В фактах нет разбивки, поэтому назвать конкретную статью нельзя, но масштаб разрыва говорит сам за себя.

Для держателя это главный вопрос отчёта: доходная база растёт, а до прибыли доходит меньшая часть. Пока соотношение не изменится, квартальная прибыль будет оставаться слабее, чем позволял бы процентный доход.

Выручка и EBITDA по кварталам

За последние 12 месяцев банк заработал 9 079,0 млн песо при процентном доходе 26 200,0 млн песо

На скользящей основе за последние 12 месяцев чистая прибыль составила 9 079,0 млн песо, а чистый процентный доход – 26 200,0 млн песо. Это более гладкая база, чем отдельный квартал, и она показывает, что банк остаётся прибыльным.

Соотношение прибыли к процентному доходу за 12 месяцев – около трети. Это выше, чем в третьем квартале, где до прибыли дошло меньше четверти дохода. Значит, квартал был слабее среднего, и годовая картина выглядит лучше, чем последняя отчётность.

Именно на этой базе считается P/E LTM 7,3 и ROE 14,7%. Оба показателя опираются на прибыль за 12 месяцев, а не на квартал, поэтому оценка компании не искажена слабым третьим кварталом.

Чистая прибыль по кварталам

Капитальные затраты в третьем квартале составили минус 1 317,1 млн песо – это возврат средств, а не новые вложения

Капитальные затраты в третьем квартале 2026 года отражены со знаком минус: минус 1 317,1 млн песо. Для банка это означает, что вложения в основные средства и инфраструктуру были меньше, чем возврат или реализация активов, – деньги пришли в банк, а не ушли из него.

Это разовая или как минимум нетипичная картина: в первом квартале 2026 года капитальные затраты были 156,9 млн песо, во втором – 260,0 млн песо. Отрицательное значение в третьем квартале выделяется на фоне предыдущих периодов и поддерживает ликвидность.

Для держателя это скорее нейтральный факт: банк не наращивает капитальные вложения, а освободившиеся средства может направить на дивиденды или на покрытие расходов. Устойчивым такой поток назвать нельзя, но в отчётном квартале он сработал в пользу денежной позиции.

Дивидендная доходность 8,5% заметно выше доходности, которую мы считаем справедливой для банка с ROE 14,7%

Дивидендная доходность за последние 12 месяцев – 8,5%. При ROE 14,7% и P/E LTM 7,3 банк платит держателям значительную часть прибыли: доходность заметно выше, чем можно ожидать от компании, которая зарабатывает 14,7% на капитал.

Наша оценка дивиденда на текущий год опирается на прибыль за последние 12 месяцев в 9 079,0 млн песо и на сложившуюся практику выплат. Если банк сохранит текущую долю распределения, дивиденд останется вблизи уровня, который даёт доходность около 8,5% на текущей цене. Это наша оценка, а не объявленная выплата.

Ключевой риск для дивиденда – слабый квартал: прибыль в третьем квартале составила лишь 1 781,7 млн песо. Если такая динамика повторится, годовая база прибыли уменьшится, и выплата может оказаться меньше. Доходность 8,5% – это плата за этот риск, и она выглядит достаточной.

P/E LTM 7,3 и потенциал +11% по модели портала оставляют акции на привлекательной стороне

Акция торгуется с P/E LTM 7,3 при ROE 14,7%. Это невысокий мультипликатор для банка, который зарабатывает двузначную доходность на капитал, и он оставляет запас, если прибыль не ухудшится.

По модели портала потенциал акции к справедливой стоимости – +11%. Это наша собственная оценка, основанная на годовой прибыли и капитализации, а не рыночный консенсус. Она говорит о том, что текущая цена ниже той, которую модель считает обоснованной.

Оценка опирается на прибыль за последние 12 месяцев. Если третий квартал окажется началом более слабой серии, база прибыли уменьшится, и мультипликатор вырастет без изменения цены. Это главный риск для текущей оценки.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация66,0 млрд MXN
P/E (LTM)7,3
P/B1,38
ROE14,7%
Дивидендная доходность (12 мес)8,5%

Итог

Сильная сторона отчёта – устойчивый процентный доход в 6 601,2 млн песо и прибыль за 12 месяцев в 9 079,0 млн песо, на которой держатся P/E 7,3 и ROE 14,7%. Слабое место – квартальная прибыль в 1 781,7 млн песо: до неё доходит меньше четверти процентного дохода, и это главный вопрос для держателя. Отрицательные капитальные затраты в минус 1 317,1 млн песо поддержали денежную позицию, но разово. Дивидендная доходность 8,5% и потенциал +11% по модели портала перевешивают, поэтому акция выглядит скорее привлекательной; вердикт изменится, если слабая квартальная прибыль повторится.

ALSEA: выручка прибавила всего 1,7%, а EBITDA выросла на треть – маржа сделала всю работу

ALSEA →
MX_ALSEA

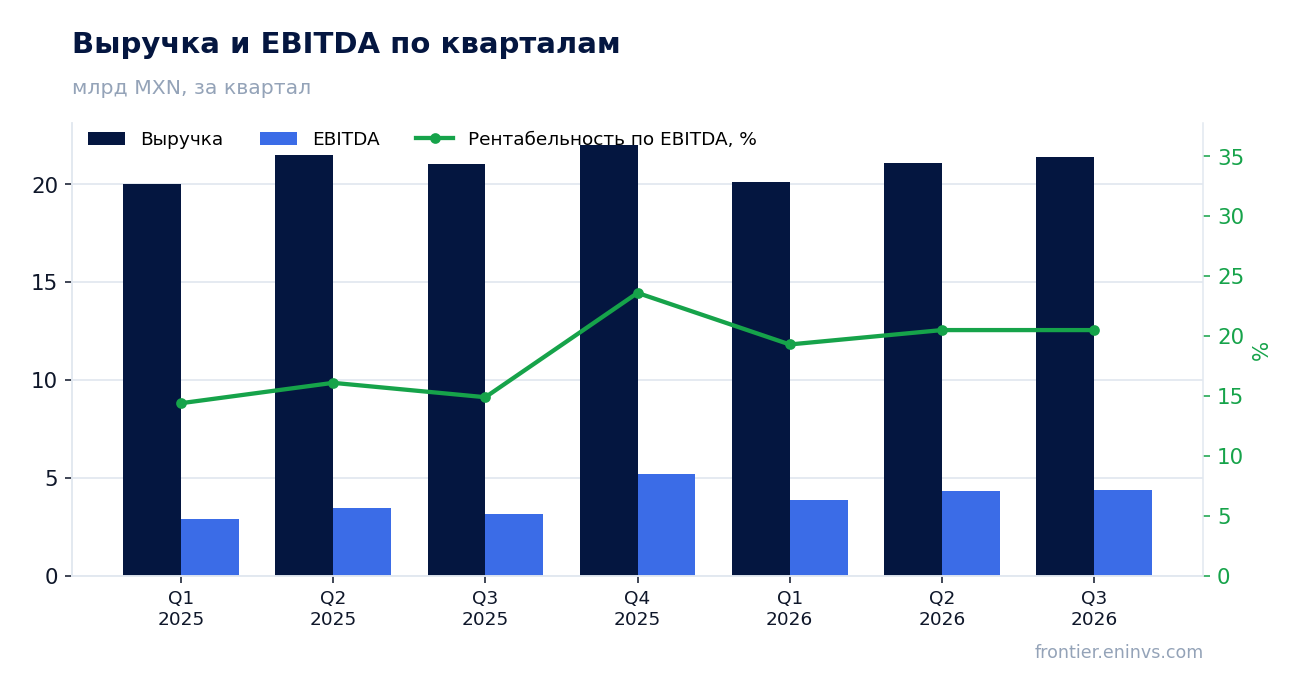
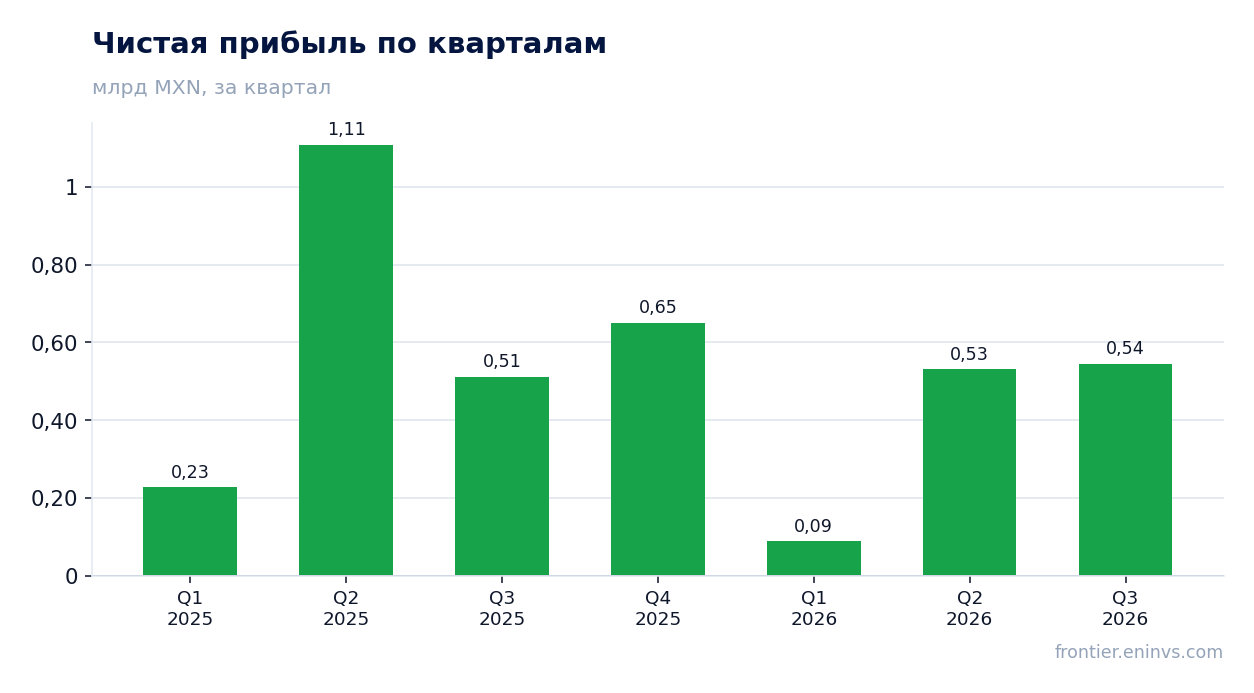
В отчёте за третий квартал 2026 года, закончившийся 30 сентября, ALSEA показала выручку 21 396,8 млн MXN (+1,7% год к году), EBITDA 4 195,3 млн MXN (+33,5%) и чистую прибыль 544,8 млн MXN (+6,4%). Рост EBITDA почти целиком обеспечен маржой: она поднялась до 19,6% с 14,9% годом ранее, тогда как выручка ускорилась с -1,8% во втором квартале до +1,7% в третьем. Долговая нагрузка умеренная – 1,65 чистого долга к EBITDA за последние 12 месяцев, – а по EV/EBITDA бумага торгуется ниже собственной трёхлетней истории. При текущей цене акция выглядит привлекательной: маржа и денежный поток растут быстрее выручки, а мультипликатор ниже исторического.

Главные тезисы

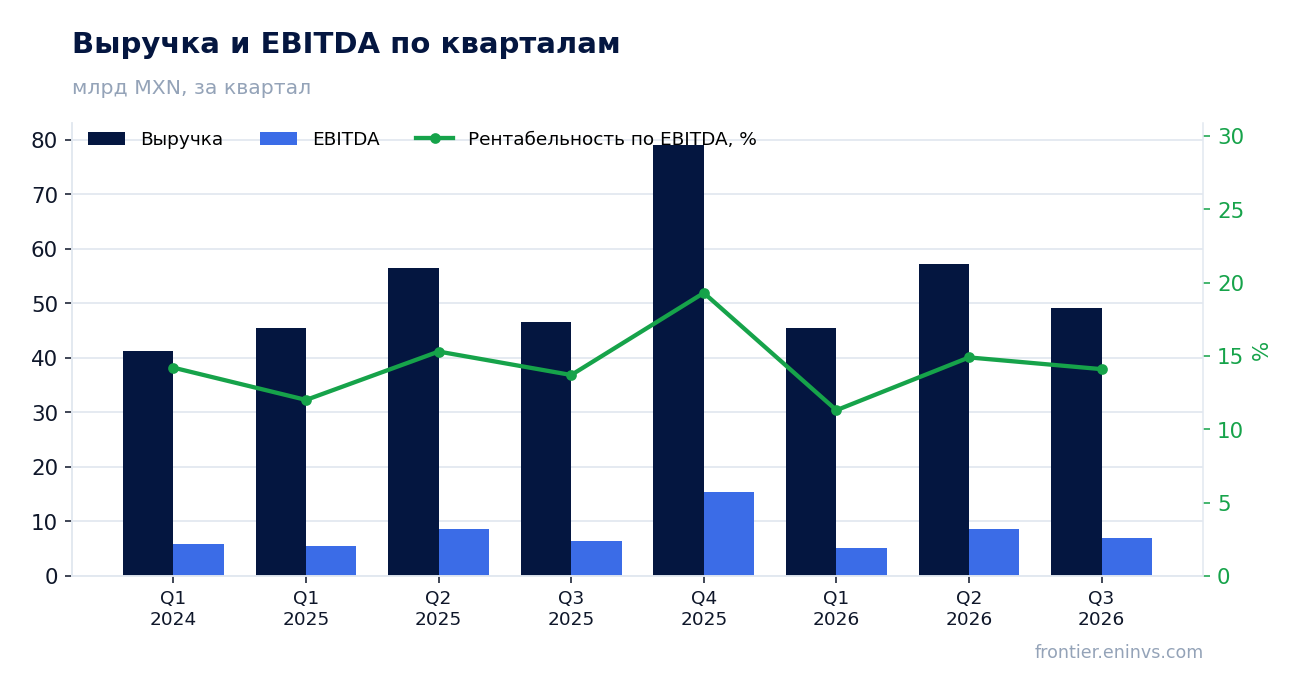
— EBITDA выросла на 33,5% при выручке +1,7% – почти весь прирост дала маржа, поднявшаяся до 19,6% с 14,9%

— Чистая прибыль прибавила лишь 6,4%, потому что рост EBITDA съели проценты и амортизация

— Операционный денежный поток за квартал составил 13 529,8 млн MXN – он многократно перекрывает EBITDA

— Чистый долг 29,0 млрд MXN при отношении к EBITDA 1,65 – нагрузка умеренная

— Дивидендная доходность 1,9% при выплате, которая держится на прибыли, а не на разовых статьях

— EV/EBITDA 4,0 ниже собственной трёхлетней средней 4,2 – бумага дешевле своей истории

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка21,021,4+1,7%
EBITDA3,144,20+33,5%
Операционная прибыль1,782,14+20,1%
Чистая прибыль0,510,54+6,4%
Операционный денежный поток3,7113,5+264,9%
Капзатраты1,21——
Рентабельность по EBITDA14,9%19,6%+4,7 п.п.
Чистая маржа2,4%2,5%+0,1 п.п.

В третьем квартале 2026 года выручка составила 21 396,8 млн MXN, это на 1,7% больше, чем годом ранее. Во втором квартале динамика была отрицательной – минус 1,8%, – так что квартал ознаменовался ускорением. В первом квартале рост был символическим, +0,3%, то есть третий квартал стал лучшим по темпу с начала года.

Абсолютный прирост к прошлому году – около 368 млн MXN, и он невелик на фоне базы в 21 млрд. Компания не раскрывает в фактах, какой сегмент или канал дал этот прирост, поэтому ограничимся констатацией: выручка вернулась к росту, но темп остаётся ниже инфляции. Для ресторанного бизнеса это означает, что трафик и средний чек вместе едва покрывают рост издержек.

Для дальнейшего роста выручки важнее не сам квартал, а то, удержится ли положительная динамика в четвёртом квартале, который традиционно сильнее. Если темп останется в районе 1–2%, вся нагрузка по улучшению результата ляжет на маржу, а её резервы не бесконечны.

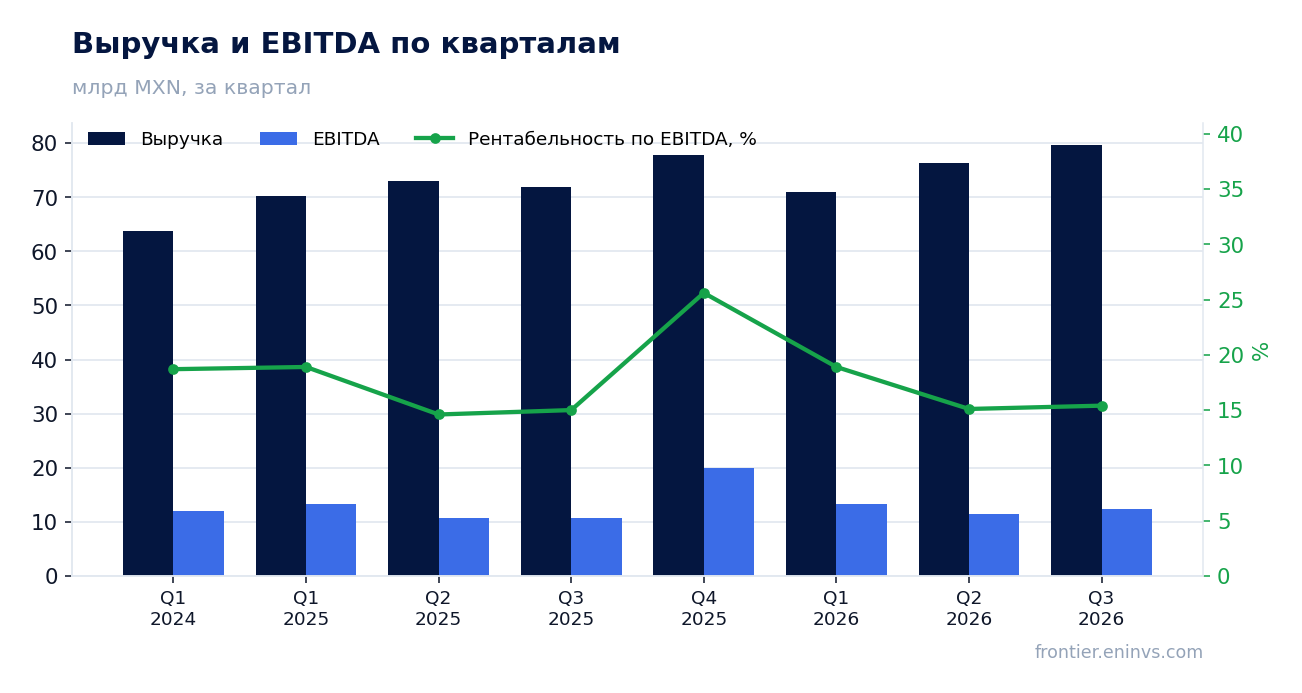
Выручка и EBITDA по кварталам

EBITDA выросла на 33,5% при выручке +1,7% – почти весь прирост дала маржа, поднявшаяся до 19,6% с 14,9%

EBITDA за третий квартал 2026 года составила 4 195,3 млн MXN против 3 142,0 млн годом ранее – рост на 33,5%. При выручке, выросшей лишь на 1,7%, такой скачок означает, что маржа по EBITDA поднялась до 19,6% с 14,9%. Это расширение на 4,7 процентного пункта – главный факт отчёта.

Прирост EBITDA в 1 053 млн MXN почти не связан с объёмом: если бы маржа осталась на уровне 14,9%, EBITDA выросла бы примерно на 55 млн. Остальное – эффект издержек, которые не поспели за выручкой. Какая именно статья расходов дала экономию, в фактах не раскрыто, поэтому называть конкретную причину было бы догадкой.

Устойчивость этой маржи – ключевой вопрос. Разовые экономии на персонале или аренде могут не повториться, и тогда EBITDA вернётся к прежним уровням. Но даже частичное удержание маржи выше 18% даст годовой EBITDA заметно выше прошлогодней.

Чистая прибыль по кварталам

Чистая прибыль прибавила лишь 6,4%, потому что рост EBITDA съели проценты и амортизация

Чистая прибыль за третий квартал 2026 года составила 544,8 млн MXN против 512,0 млн годом ранее, рост на 6,4%. Разрыв с динамикой EBITDA огромен: операционная прибыль выросла до 2 135,4 млн с 1 778,0 млн, то есть на 20,1%, а до чистой прибыли дошла лишь малая часть.

Причина в статьях ниже операционной прибыли. Проценты по долгу и амортизация растут быстрее операционного результата, и в фактах нет разбивки, какая из них внесла больший вклад. Рентабельность по чистой прибыли поднялась лишь до 2,5% с 2,4% – движение в пределах погрешности.

Для акционера это означает, что улучшение операционной эффективности пока не превращается в кратный рост прибыли на акцию. Пока долг обслуживается дорого, каждый процентный пункт маржи на уровне EBITDA даёт всё меньше чистой прибыли.

Чистый долг на отчётные даты

Операционный денежный поток за квартал составил 13 529,8 млн MXN – он многократно перекрывает EBITDA

Операционный денежный поток за третий квартал 2026 года – 13 529,8 млн MXN, что втрое больше EBITDA за тот же квартал. Такой разрыв нетипичен и указывает на высвобождение оборотного капитала или сезонный приток, а не на операционную сверхприбыль. В фактах причина не раскрыта.

Для сравнения: во втором квартале поток был всего 452,5 млн, в первом – 2 287,5 млн. Резкий скачок в третьем квартале – разовый по своей природе, и строить на нём годовой прогноз нельзя. За последние 12 месяцев операционный поток составил 26 235,5 млн MXN – это более устойчивая величина.

Данных по капитальным затратам за третий квартал в фактах нет, поэтому свободный поток корректно не посчитать. Но при EBITDA 4,2 млрд за квартал и умеренной долговой нагрузке компания располагает средствами как на обслуживание долга, так и на дивиденды.

Оценка против собственной истории

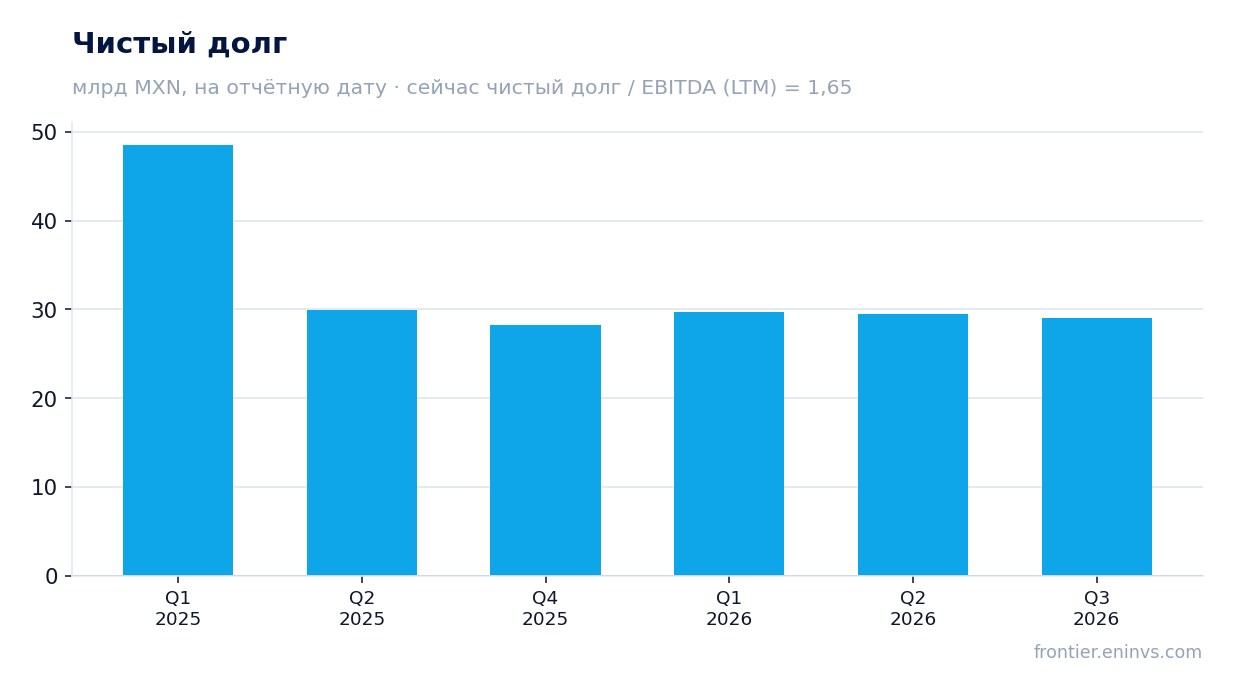
Чистый долг 29,0 млрд MXN при отношении к EBITDA 1,65 – нагрузка умеренная

Чистый долг на 30 сентября 2026 года – 29 027,4 млн MXN, или 29,0 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,65, что для ресторанного бизнеса с арендой и сезонностью выглядит комфортно. Более половины годовой EBITDA уходит на обслуживание долга лишь при очень дорогих ставках, а таких данных в фактах нет.

Динамика долга умеренная: с 30 июня 2026 года чистый долг снизился с 29,5 млрд до 29,0 млрд, за год – с 30,0 млрд на 30 июня 2025 года до 29,0 млрд. Снижение на 0,9 млрд за год при EBITDA 17,6 млрд – небольшое, но устойчивое.

Уровень 1,65 не создаёт риска для дивидендов и не ограничивает инвестиции. Направление изменения коэффициента в фактах не раскрыто, поэтому говорить о снижении или росте нагрузки нельзя – только о её текущем уровне.

Дивидендная доходность 1,9% при выплате, которая держится на прибыли, а не на разовых статьях

Дивидендная доходность за последние 12 месяцев – 1,9% к текущей цене. Выплата опирается на чистую прибыль: за последние 12 месяцев она составила 1 815,9 млн MXN, и дивиденд покрывается ею. Разовых статей, которые искажали бы базу, в фактах не указано.

Наша оценка дивиденда на текущий год исходит из той же прибыли и сложившейся практики выплат. Если прибыль останется вблизи 1,8 млрд, а коэффициент выплат не изменится, дивиденд сохранится на уровне, близком к прошлогоднему. Ключевой риск для выплаты – не прибыль, а рост процентных расходов, который съедает её быстрее, чем растёт EBITDA.

Доходность 1,9% скромна относительно безрисковой ставки, но для компании с ростом EBITDA на треть и мультипликатором ниже исторического она выглядит справедливой. Снизить выплату может падение чистой прибыли из-за процентов или рост капитальных затрат, данных о которых за квартал в фактах нет.

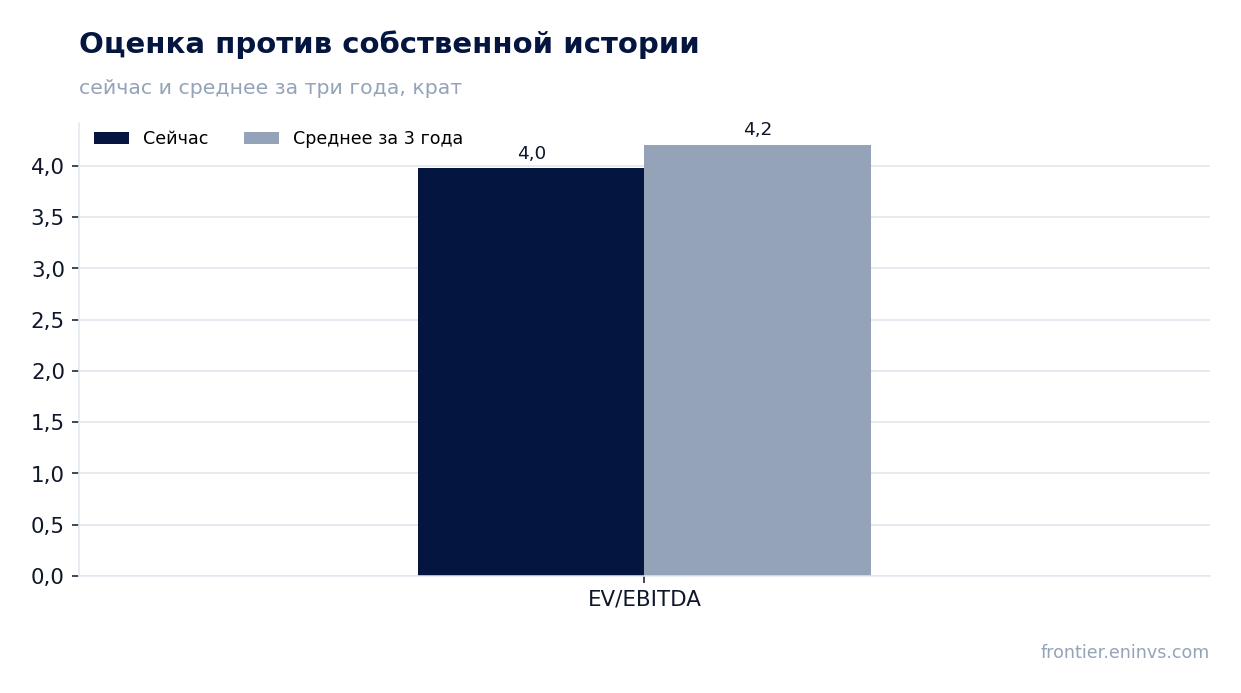
EV/EBITDA 4,0 ниже собственной трёхлетней средней 4,2 – бумага дешевле своей истории

По мультипликатору EV/EBITDA за последние 12 месяцев бумага торгуется на уровне 4,0 против собственной трёхлетней средней 4,2 – на 6% ниже. Это единственное корректное сравнение: с сектором или аналогами мы его не сопоставляем, таких данных в фактах нет. P/E за последние 12 месяцев – 23,0, что для компании с чистой маржой 2,5% выглядит высоковато, но отражает низкую базу прибыли.

Разрыв между низким EV/EBITDA и высоким P/E объясняется долгом и процентами: EV включает долг, а прибыль после процентов мала. Поэтому для оценки стоимости бизнеса EV/EBITDA здесь информативнее. По модели портала потенциал акции к справедливой стоимости – +95%, и это наша собственная оценка, а не консенсус рынка.

Бумага входит в живые модельные стратегии на портале, в частности MX FVC (качество), но это факт членства, а не аргумент в пользу вердикта. Для переоценки нужен устойчивый рост выручки или подтверждение маржи в следующем квартале.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация41,7 млрд MXN
P/E (LTM)23,0
EV/EBITDA (LTM)4,0
P/B4,77
Чистый долг / EBITDA1,65
Операционный денежный поток (LTM)26,2 млрд
ROE24,6%
Дивидендная доходность (12 мес)1,9%
EV/EBITDA, среднее за 3 года4,2

Итог

Сильной стороной квартала стала маржа: EBITDA выросла на 33,5% при выручке +1,7%, а рентабельность по EBITDA поднялась до 19,6% с 14,9%. Слабой – конверсия этого роста в прибыль: чистая прибыль прибавила лишь 6,4%, потому что проценты и амортизация забрали большую часть прироста. Денежный поток за квартал в 13 529,8 млн MXN выглядит разовым и не должен восприниматься как новый норматив. Долговая нагрузка умеренная – 1,65 чистого долга к EBITDA, – а мультипликатор EV/EBITDA 4,0 ниже собственной трёхлетней средней 4,2. При текущей цене акция выглядит привлекательной, но вердикт держится на устойчивости маржи и на том, ускорится ли выручка в следующем отчёте.

MX_KOF: выручка ускорилась до 10,9%, но прибыль растёт вдвое медленнее, а долг за год прибавил 41,6 млрд песо

KOF →
MX_KOF

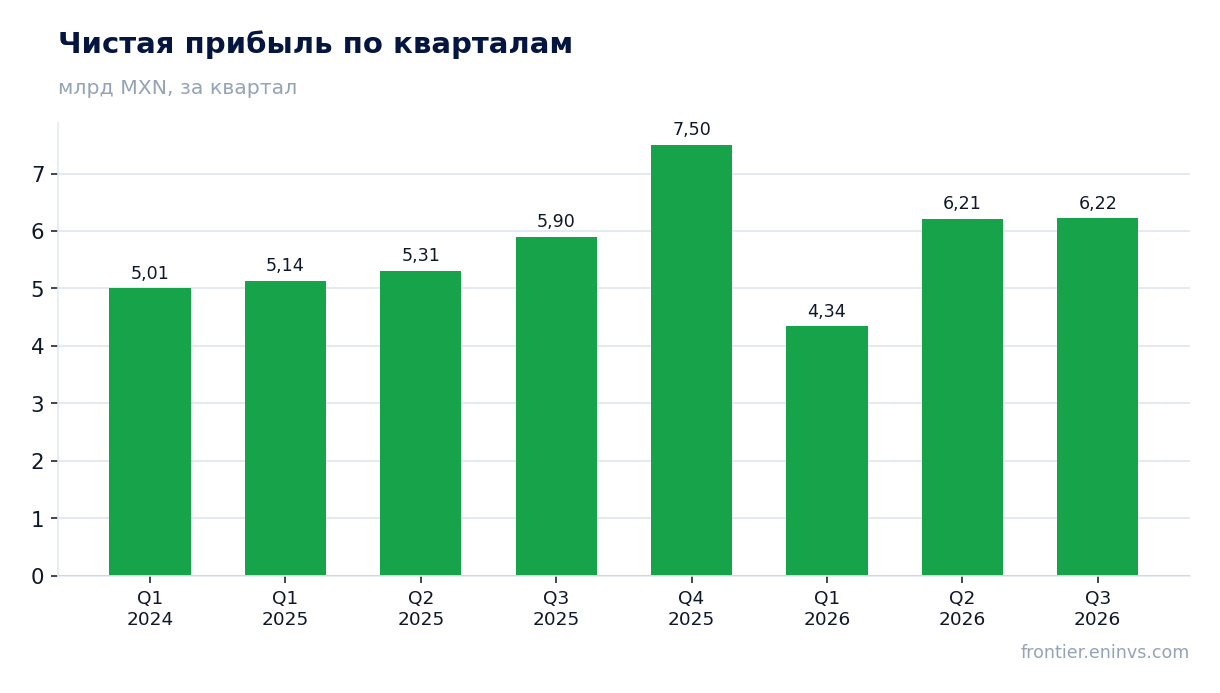
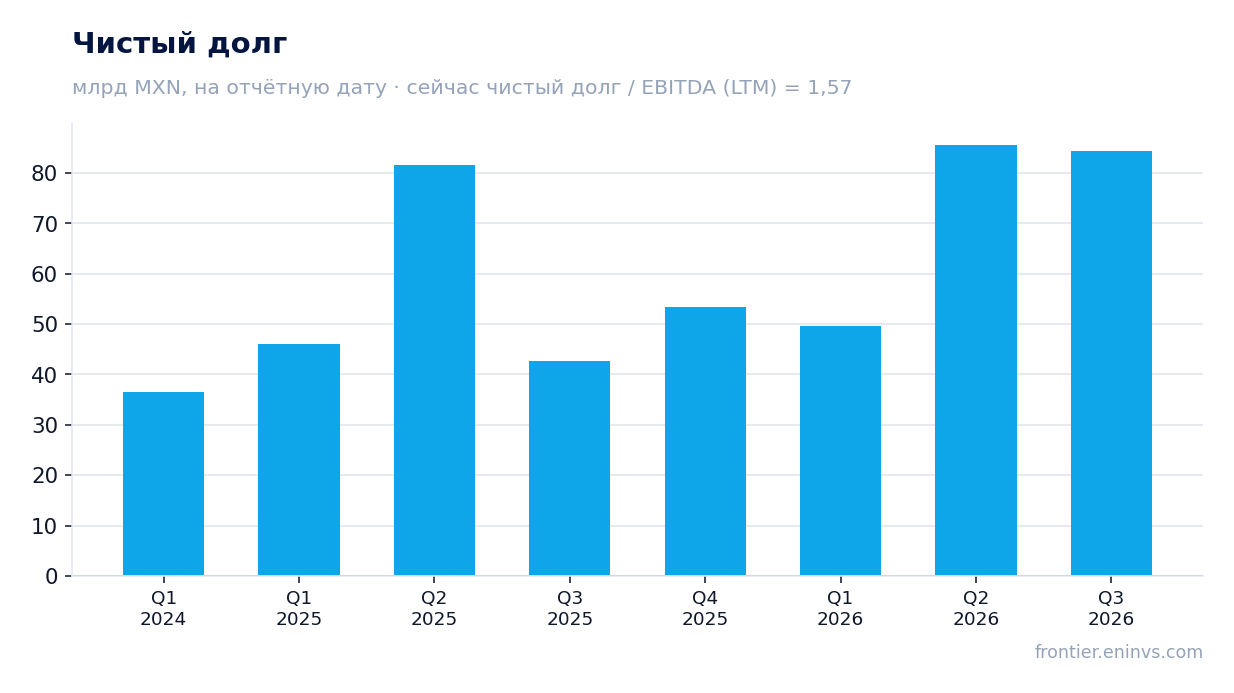
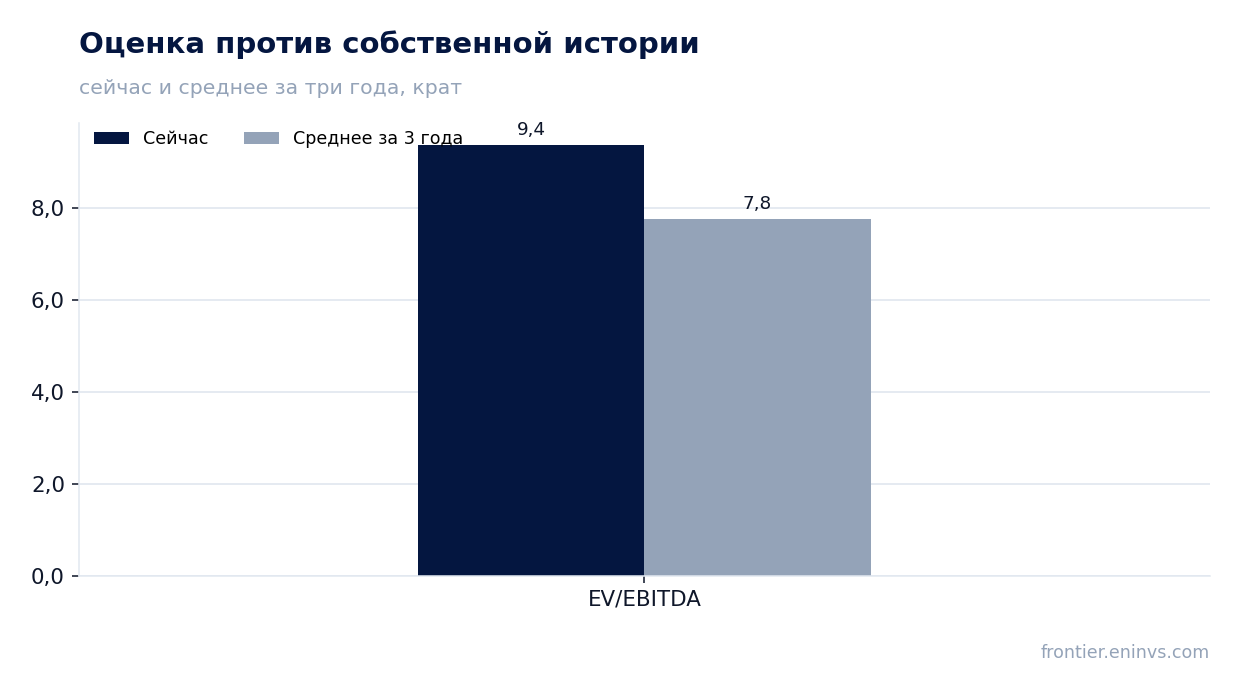
Результаты MX_KOF за третий квартал 2026 года показали выручку 79 718 млн песо (+10,9% год к году), EBITDA 12 296 млн (+14,1%) и чистую прибыль 6 223 млн (+5,5%). Ускорение выручки после +4,7% во втором квартале поддержало маржу по EBITDA на уровне 15,4%, однако чистая маржа сузилась до 7,8% с 8,2% годом ранее, а чистый долг на конец сентября составил 84 370 млн песо против 42 759 млн годом ранее. При мультипликаторе EV/EBITDA 9,4 против собственной трёхлетней средней 7,8 акция выглядит дороже своей истории, поэтому вердикт – нейтральный.

Главные тезисы

— Выручка ускорилась до 10,9% год к году после 4,7% во втором квартале, и это лучший темп с начала 2026 года

— EBITDA прибавила 14,1% и обогнала выручку, удержав маржу на 15,4% против 15,0% годом ранее

— Чистая прибыль выросла лишь на 5,5%, и маржа сузилась до 7,8% с 8,2% – ниже операционной динамики

— Чистый долг за год вырос с 42,8 млрд до 84,4 млрд песо, а его отношение к EBITDA LTM составляет 1,57

— Дивидендная доходность за последние 12 месяцев – 3,56%, что ниже доходности, которую мы считаем справедливой для этой истории

— EV/EBITDA 9,4 на 21% выше собственной трёхлетней средней 7,8 – рынок уже заложил продолжение ускорения

— По модели портала потенциал акции к справедливой стоимости – плюс 5%, что не покрывает рисков исполнения

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка71,979,7+10,9%
EBITDA10,812,3+14,1%
Операционная прибыль10,211,8+15,3%
Чистая прибыль5,906,22+5,5%
Рентабельность по EBITDA15,0%15,4%+0,4 п.п.
Чистая маржа8,2%7,8%-0,4 п.п.

Выручка ускорилась до 10,9% год к году после 4,7% во втором квартале, и это лучший темп с начала 2026 года

В третьем квартале 2026 года выручка составила 79 718 млн песо, что на 10,9% больше, чем годом ранее. Это заметное ускорение по сравнению с +4,7% во втором квартале и +1,1% в первом: темп роста последовательно набирал обороты в течение года.

Ускорение вывело квартальную выручку на максимальный уровень за представленную историю – выше 77 762 млн в четвёртом квартале 2025 года. За последние 12 месяцев выручка составила 304 700 млн песо, и третий квартал внёс в неё наибольший вклад среди кварталов 2026 года.

Для оценки важно, что ускорение пришло не разово: оно подтверждает способность компании наращивать обороты после слабого начала года. Следующий отчёт покажет, удержится ли этот темп или третий квартал останется локальным пиком.

Выручка и EBITDA по кварталам

EBITDA прибавила 14,1% и обогнала выручку, удержав маржу на 15,4% против 15,0% годом ранее

EBITDA за третий квартал 2026 года составила 12 296 млн песо, на 14,1% больше, чем годом ранее. Рост опередил выручку, и маржа по EBITDA расширилась до 15,4% с 15,0% в третьем квартале 2025 года.

Операционная прибыль выросла до 11 756 млн песо с 10 194 млн годом ранее. Разрыв между EBITDA и операционной прибылью невелик, что говорит о том, что основной вклад в результат даёт операционная деятельность, а не разовые статьи ниже этой строки.

Расширение маржи при ускорении выручки – сильный сигнал: компания не покупала рост за счёт скидок или дополнительных расходов. За последние 12 месяцев EBITDA составила 53 815,3 млн песо, и третий квартал поддержал эту базу.

Чистая прибыль по кварталам

Чистая прибыль выросла лишь на 5,5%, и маржа сузилась до 7,8% с 8,2% – ниже операционной динамики

Чистая прибыль за третий квартал 2026 года составила 6 223 млн песо, всего на 5,5% больше, чем годом ранее. При росте EBITDA на 14,1% это расхождение означает, что ниже операционной строки появились дополнительные расходы или изменилась налоговая нагрузка.

Чистая маржа сузилась до 7,8% с 8,2% в третьем квартале 2025 года. Операционная динамика была сильной, но до чистой прибыли она дошла не полностью – ключевой вопрос отчёта.

За последние 12 месяцев чистая прибыль составила 24 278 млн песо. Если разрыв между EBITDA и чистой прибылью сохранится, ускорение выручки будет давать всё меньше прироста прибыли на акцию, а именно этот показатель в итоге определяет оценку.

Чистый долг на отчётные даты

Чистый долг за год вырос с 42,8 млрд до 84,4 млрд песо, а его отношение к EBITDA LTM составляет 1,57

Чистый долг на 30 сентября 2026 года составил 84 370 млн песо против 42 759 млн на 30 сентября 2025 года – рост на 41,6 млрд за год. За третий квартал долг почти не изменился: с 85 625 млн на 30 июня он снизился на 1,3 млрд.

Отношение чистого долга к EBITDA за последние 12 месяцев – 1,57. Это умеренный уровень, но он вдвое выше, чем годом ранее, когда долг был 42,8 млрд при сопоставимой EBITDA.

Рост долга означает, что часть ускорения выручки финансировалась заёмными средствами. При ставке, которую рынок требует от мексиканских эмитентов, обслуживание такого долга будет заметной статьёй расходов и одним из объяснений слабого роста чистой прибыли.

Оценка против собственной истории

Дивидендная доходность за последние 12 месяцев – 3,56%, что ниже доходности, которую мы считаем справедливой для этой истории

Дивидендная доходность за последние 12 месяцев составляет 3,56%. При рыночной капитализации 451 007 млн песо это соответствует выплатам примерно 16 млрд песо в год.

Наша оценка дивиденда за текущий год исходит из прибыли LTM 24 278 млн песо и коэффициента выплаты, который компания поддерживала в последние годы. При сохранении текущей политики выплата останется в диапазоне, близком к прошлогодней, и будет зависеть от того, удержится ли чистая прибыль на уровне LTM.

Доходность 3,56% скромна для рынка, где безрисковая ставка высока. Если прибыль не ускорится, дивиденд вряд ли станет главным аргументом в пользу акции – он скорее поддержит оценку, чем создаст её.

EV/EBITDA 9,4 на 21% выше собственной трёхлетней средней 7,8 – рынок уже заложил продолжение ускорения

По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 9,4 против собственной трёхлетней средней 7,8 – на 21% выше. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года.

P/E за последние 12 месяцев составляет 18,6, а рентабельность собственного капитала – 17,0%. Доходность на капитал приличная, но она уже отражена в цене: при текущей прибыли рынок платит за каждый песо прибыли больше, чем привык.

По модели портала потенциал акции к справедливой стоимости – плюс 5%. Это немного: чтобы оправдать текущую цену, компании нужно не просто удержать ускорение выручки, а довести его до чистой прибыли.

По модели портала потенциал акции к справедливой стоимости – плюс 5%, что не покрывает рисков исполнения

Наша модель оценивает справедливую стоимость акции на 5% выше текущей цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус.

Потенциал в 5% мал для того, чтобы компенсировать неопределённость: разрыв между ростом EBITDA и чистой прибылью, выросший долг и мультипликатор выше исторической средней создают асимметрию не в пользу покупателя.

Если в следующем отчёте чистая прибыль догонит EBITDA, а долг перестанет расти, модель пересчитается в сторону повышения. Пока же она говорит о том, что акция оценена справедливо, но без запаса.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация451 млрд MXN
P/E (LTM)18,6
EV/EBITDA (LTM)9,4
P/B3,08
Чистый долг / EBITDA1,57
ROE17,0%
Дивидендная доходность (12 мес)3,6%
EV/EBITDA, среднее за 3 года7,8

Итог

Сильная сторона отчёта – ускорение выручки до 10,9% и расширение маржи по EBITDA до 15,4%: компания растёт быстрее, чем год назад, и не за счёт скидок. Слабая сторона – чистая прибыль прибавила лишь 5,5%, а долг за год вырос с 42,8 млрд до 84,4 млрд песо, что при отношении к EBITDA 1,57 требует внимания. Дивидендная доходность 3,56% и потенциал по модели портала плюс 5% не создают запаса, а мультипликатор EV/EBITDA 9,4 против трёхлетней средней 7,8 говорит о том, что рынок уже поверил в продолжение ускорения. Вердикт – нейтральный: акция оценена справедливо, но без права на ошибку, и для повышения оценки нужно увидеть, как ускорение выручки доходит до чистой прибыли при стабильном долге.

CEMEX: прибыль выросла на 54,4%, но выручка замедлилась до 8,1% — маржа держится, а мультипликатор выше своей истории

CEMEX →
MX_CEMEX

В отчёте за третий квартал 2026 года CEMEX показала выручку 4 590,5 млн долл., операционную прибыль 651,7 млн долл. и чистую прибыль 407,1 млн долл. Год к году выручка прибавила 8,1%, чистая прибыль – 54,4%, а рентабельность по чистой прибыли поднялась до 8,9% с 6,2%. Бумага выглядит нейтрально: сильная маржа и умеренный долг уравновешиваются мультипликатором EV/EBITDA 5,9 против собственной трёхлетней средней 5,5 и оценкой портала с дисконтом 7%.

Главные тезисы

— Выручка в третьем квартале выросла на 8,1% год к году после 12,2% во втором – рост замедлился

— Чистая прибыль прибавила 54,4% год к году, а рентабельность по ней поднялась до 8,9% с 6,2%

— Операционная прибыль 651,7 млн долл. при выручке 4 590,5 млн долл. даёт операционную маржу около 14,2%

— Долговая нагрузка 1,18 EBITDA за последние 12 месяцев – умеренная для цементного бизнеса

— EV/EBITDA 5,9 выше собственной трёхлетней средней 5,5 на 7% – бумага дороже своей истории

— Дивидендная доходность за последние 12 месяцев 0,95% – выплата скромная относительно цены

— Модель портала даёт дисконт к справедливой стоимости 7% – запас небольшой

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка4,254,59+8,1%
EBITDA0,88——
Операционная прибыль0,550,65+19,1%
Чистая прибыль0,260,41+54,4%
Операционный денежный поток0,74——
Капзатраты0,33——
Рентабельность по EBITDA20,8%——
Чистая маржа6,2%8,9%+2,7 п.п.

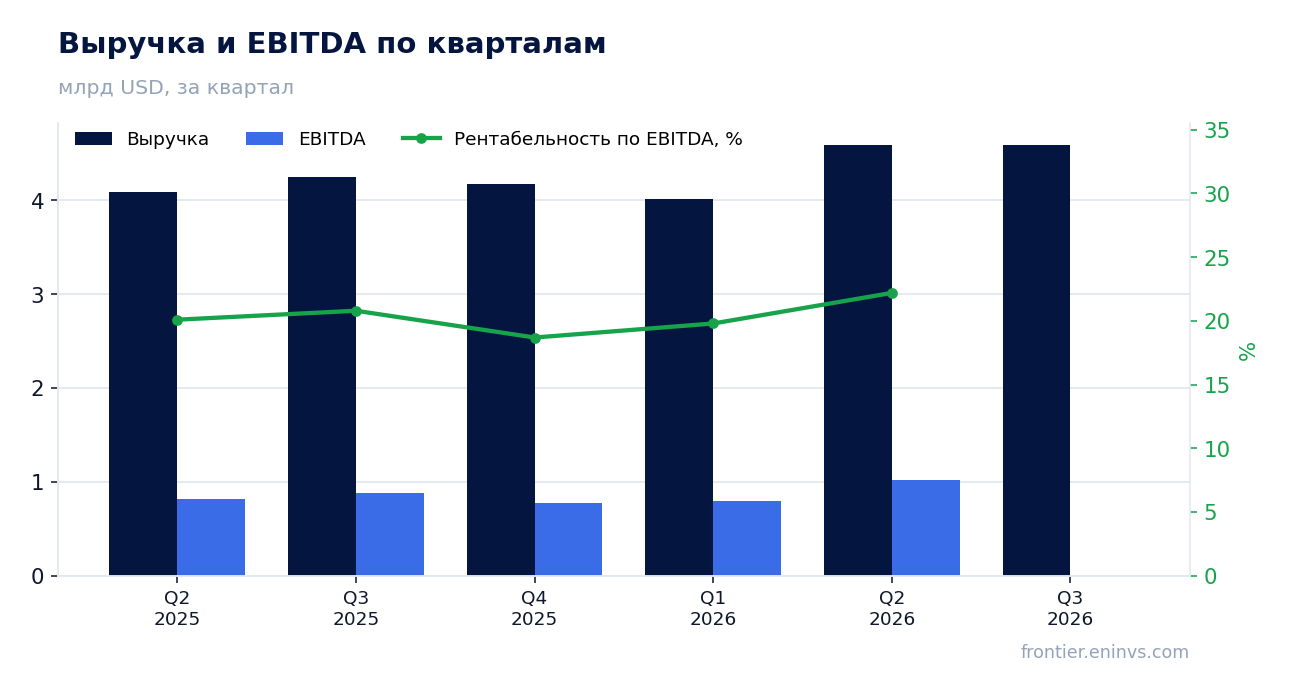
Выручка в третьем квартале выросла на 8,1% год к году после 12,2% во втором – рост замедлился

Выручка за третий квартал 2026 года составила 4 590,5 млн долл., что на 8,1% выше уровня того же квартала годом ранее. Во втором квартале рост был 12,2%, то есть темп замедлился. Замедление идёт на фоне более высокой базы прошлого года: в третьем квартале 2025 года выручка уже была 4 245,4 млн долл.

Последовательная динамика тоже показывает остановку: к второму кварталу 2026 года выручка практически не изменилась – 4 590,5 против 4 593,4 млн долл. Это означает, что квартальный рост держится на годовом сравнении, а не на ускорении внутри года.

Для цементного бизнеса такая динамика типична: объёмы зависят от строительного сезона, а цены – от локальной конкуренции. В отчёте нет разбивки, которая объяснила бы замедление, поэтому ограничимся констатацией: рост остаётся положительным, но его темп снизился.

Выручка и EBITDA по кварталам

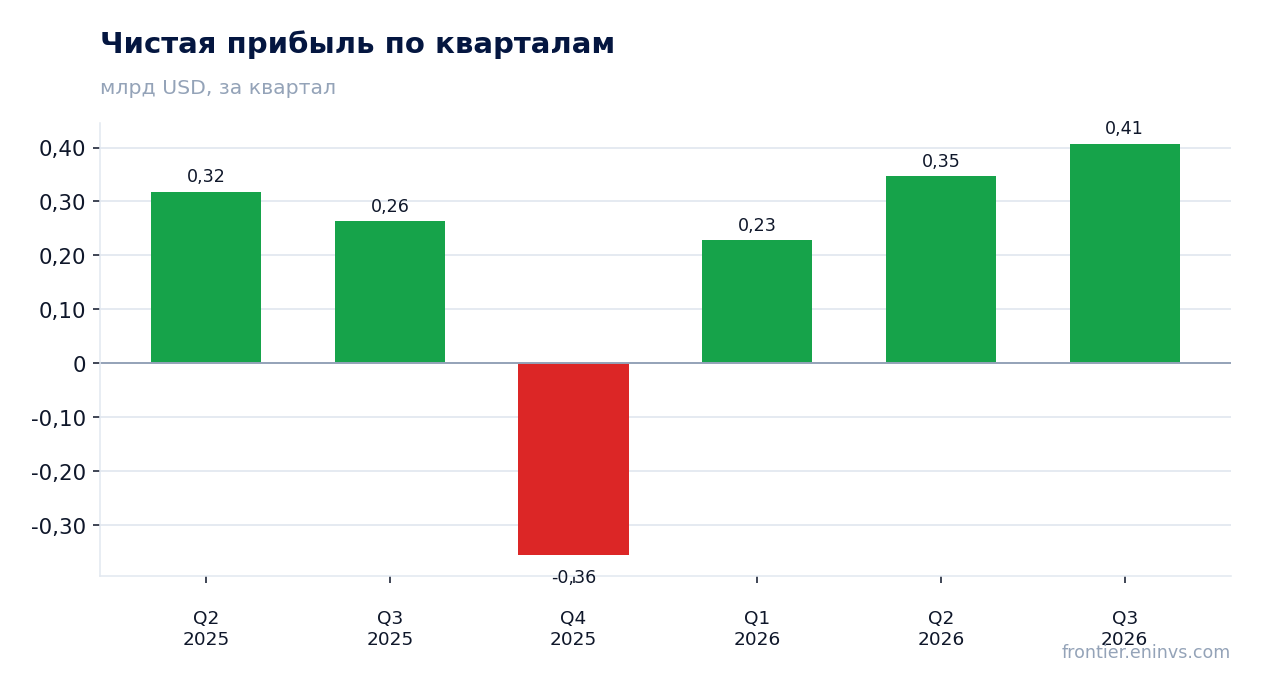
Чистая прибыль прибавила 54,4% год к году, а рентабельность по ней поднялась до 8,9% с 6,2%

Чистая прибыль за третий квартал 2026 года составила 407,1 млн долл. против 263,7 млн долл. годом ранее – рост на 54,4%. Рентабельность по чистой прибыли поднялась до 8,9% с 6,2% в третьем квартале 2025 года.

Опережение прибылью выручки означает, что рост маржи шёл не только за счёт объёмов. При выручке 4 590,5 млн долл. и операционной прибыли 651,7 млн долл. операционная маржа составляет около 14,2%, что выше уровня, при котором чистая маржа была бы 6,2%.

Разрыв между операционной и чистой прибылью – 244,6 млн долл. – приходится на проценты и налоги. Снижение этой нагрузки относительно выручки и дало основной вклад в рост чистой маржи. В отчёте нет детализации, поэтому назовём только итог: прибыль росла быстрее выручки.

Чистая прибыль по кварталам

Операционная прибыль 651,7 млн долл. при выручке 4 590,5 млн долл. даёт операционную маржу около 14,2%

Операционная прибыль за третий квартал 2026 года составила 651,7 млн долл. при выручке 4 590,5 млн долл. Это около 14,2% выручки. Годом ранее при выручке 4 245,4 млн долл. операционная прибыль была 547,3 млн долл., то есть около 12,9%.

Рост операционной маржи на 1,3 процентного пункта – главный источник сильной чистой прибыли. Он означает, что компания либо подняла цены быстрее издержек, либо сократила переменные расходы. В отчёте нет разбивки по статьям затрат, поэтому конкретную причину назвать нельзя.

Для держателя важно другое: операционная маржа выше 14% – это уровень, при котором даже замедление выручки до 8,1% оставляет прибыль растущей. Если маржа удержится, прибыль будет расти медленнее выручки, но останется положительной.

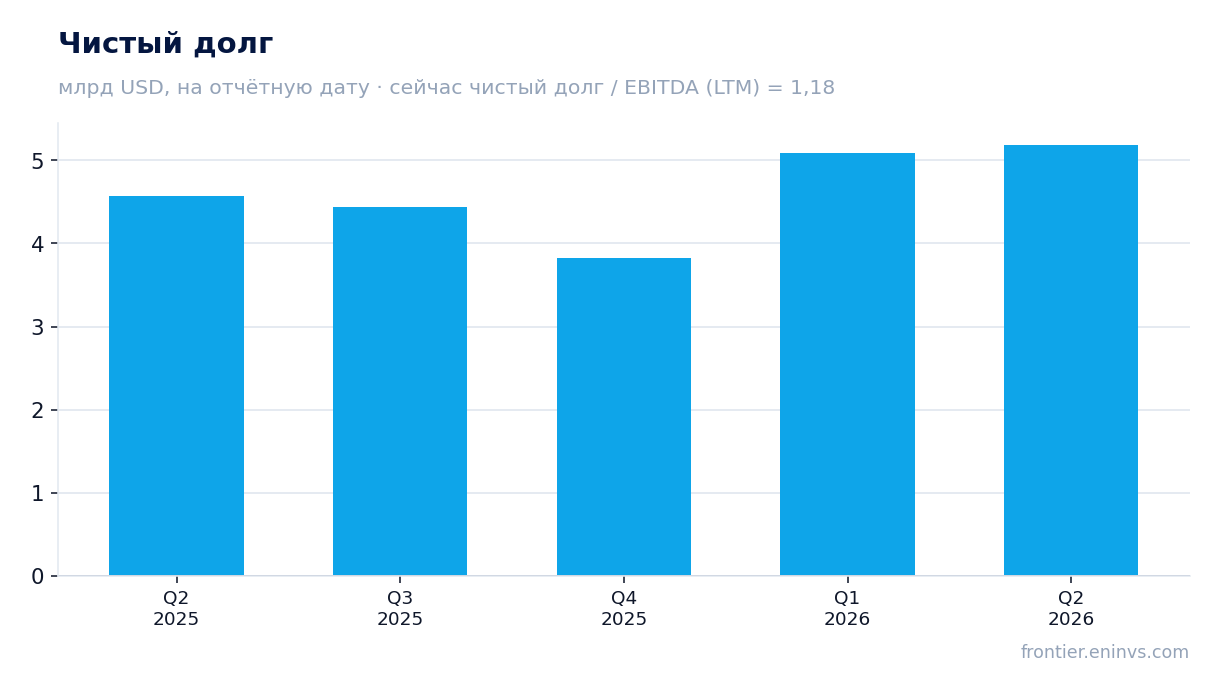
Чистый долг на отчётные даты

Долговая нагрузка 1,18 EBITDA за последние 12 месяцев – умеренная для цементного бизнеса

Чистый долг на последнюю годовую отчётную дату – 3 822,0 млн долл., что составляет 1,18 EBITDA за последние 12 месяцев. Для капиталоёмкого цементного производства это умеренный уровень: он оставляет запас до типичных ковенантов в 3–4 EBITDA.

EBITDA за последние 12 месяцев – 3 244,5 млн долл. при выручке 17 400,0 млн долл. Это около 18,6% выручки. Соотношение долга и EBITDA ниже 1,2 означает, что компания может обслуживать долг из текущего денежного потока без привлечения нового финансирования.

Направление изменения долга в фактах не раскрыто, поэтому ограничимся уровнем: нагрузка умеренная, но не нулевая. При падении EBITDA на 20% коэффициент поднялся бы до 1,48 – всё ещё комфортно, но запас уже не бесконечный.

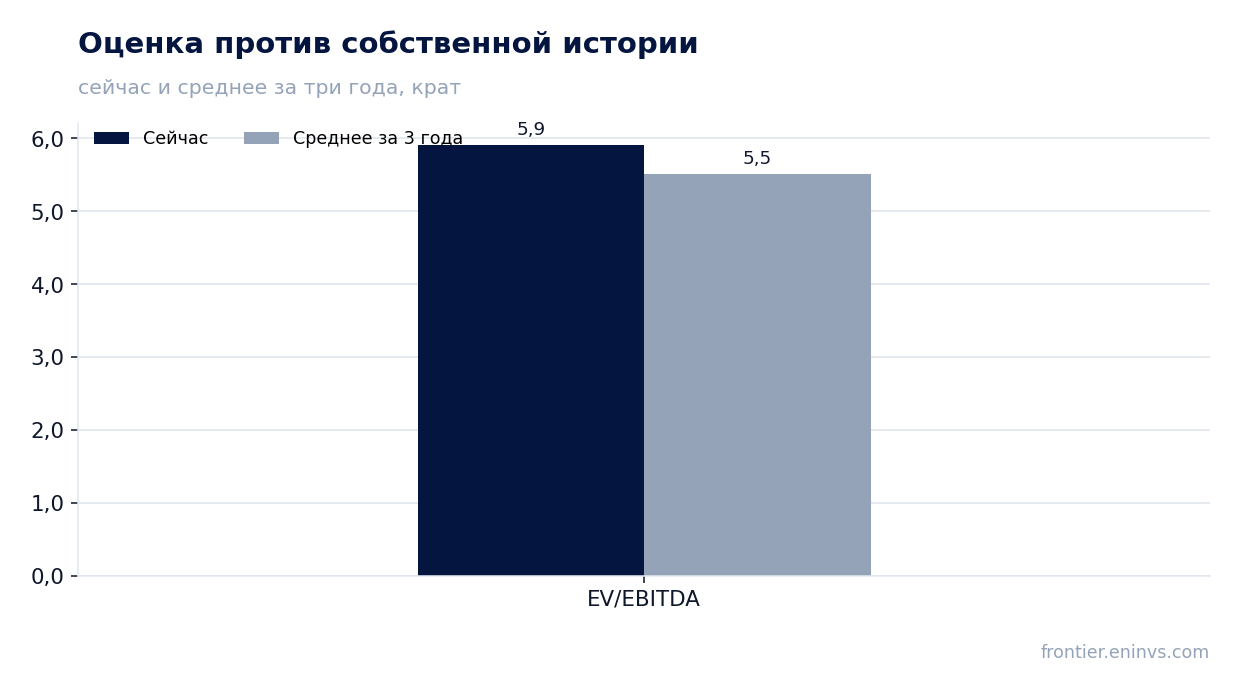
Оценка против собственной истории

EV/EBITDA 5,9 выше собственной трёхлетней средней 5,5 на 7% – бумага дороже своей истории

Мультипликатор EV/EBITDA за последние 12 месяцев – 5,9 против собственной трёхлетней средней 5,5. Бумага торгуется на 7% выше своей истории. Это не пузырь, но и не дисконт: рынок уже заложил в цену текущий уровень маржи.

P/E за последние 12 месяцев – 24,5 при чистой прибыли 626,1 млн долл. и капитализации 15 369,7 млн долл. Такой уровень P/E предполагает, что прибыль будет расти, а не стагнировать. При замедлении выручки до 8,1% это требует удержания маржи.

Модель портала, пересчитывающая EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, даёт справедливую стоимость на 7% выше рынка. Это собственный расчёт портала, а не консенсус: запас небольшой и не покрывает риска замедления.

Дивидендная доходность за последние 12 месяцев 0,95% – выплата скромная относительно цены

Дивидендная доходность за последние 12 месяцев – 0,95%. Это скромный уровень: при текущей цене выплата не является главным аргументом для покупки. Для сравнения, ключевая ставка в долларах не применима, но доходность явно ниже того, что инвестор может получить в безрисковых инструментах.

Наша оценка дивиденда за текущий год исходит из прибыли за последние 12 месяцев 626,1 млн долл. и коэффициента выплаты, который в фактах не раскрыт. Если компания направит на дивиденды половину прибыли, доходность останется около 1%. Всё зависит от политики и разовых статей.

Уменьшить выплату может падение прибыли: в четвёртом квартале 2025 года компания получила убыток 355,7 млн долл., и повторение такого квартала сократит годовую базу. Дивиденд – не главный драйвер этой бумаги, но и не защита от снижения.

Модель портала даёт дисконт к справедливой стоимости 7% – запас небольшой

По модели портала справедливая стоимость бумаги на 7% выше текущей рыночной цены. Это собственный расчёт портала, основанный на переоценке EBITDA по текущим сырьевым ценам при целевом EV/EBITDA. Он не является консенсусом и не является целевой ценой.

Дисконт в 7% меньше, чем типичная волатильность цементного сектора за квартал. Это означает, что рынок оценивает бумагу близко к справедливой стоимости, и запас безопасности невелик. Для покупки нужен либо рост прибыли, либо снижение мультипликатора.

С учётом EV/EBITDA 5,9 против трёхлетней средней 5,5 бумага уже не дешёвая. Модель портала подтверждает: потенциал роста ограничен, а основная ставка – на удержание маржи, а не на переоценку мультипликатора.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация15,4 млрд USD
P/E (LTM)24,5
EV/EBITDA (LTM)5,9
P/B1,19
Чистый долг / EBITDA1,18
ROE12,8%
Дивидендная доходность (12 мес)0,9%
EV/EBITDA, среднее за 3 года5,5

Итог

Сильная сторона отчёта – маржа: чистая рентабельность выросла до 8,9% с 6,2%, а операционная – до 14,2%. Слабая – замедление выручки до 8,1% после 12,2% во втором квартале. Долговая нагрузка 1,18 EBITDA умеренная, дивидендная доходность 0,95% скромная. Бумага торгуется на 7% выше своей трёхлетней средней по EV/EBITDA, а модель портала даёт лишь 7% дисконта к справедливой стоимости. Вердикт – нейтральный: сильная маржа уже в цене, а для роста нужен новый драйвер.

MX_GAP: выручка ускорилась до 21,8%, но прибыль отстала из-за маржи

GAP →
MX_GAP

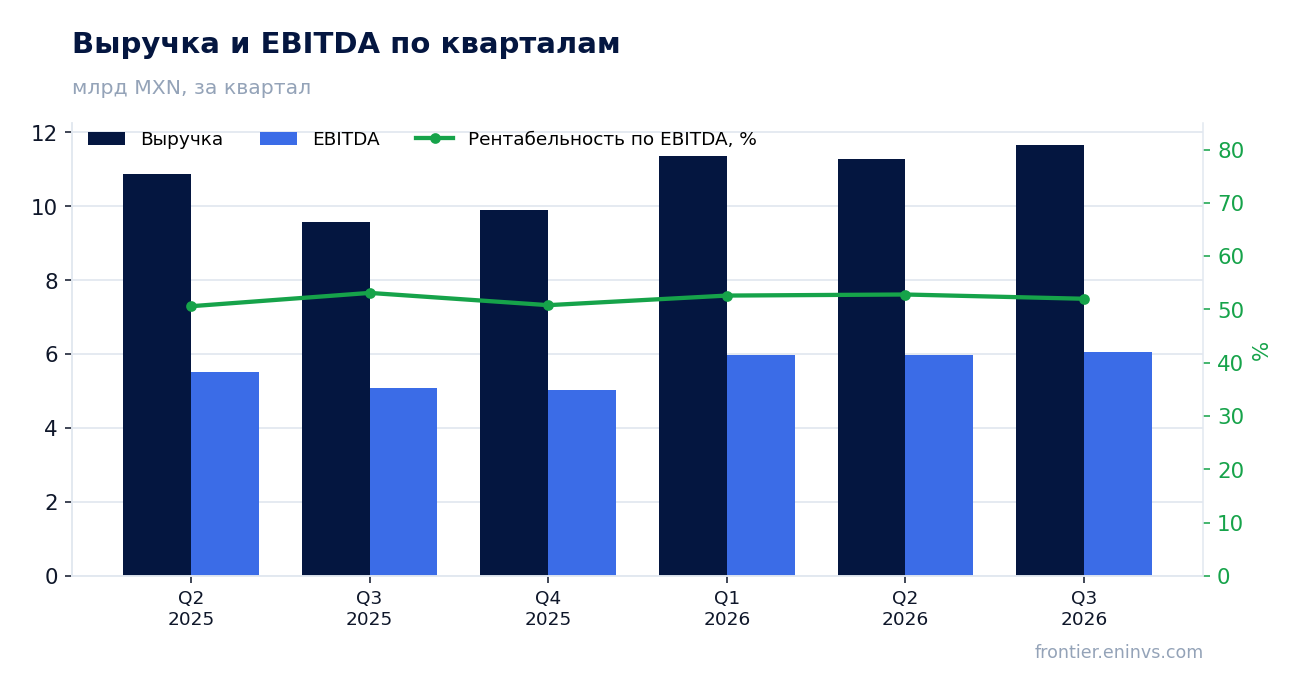
Компания MX_GAP раскрыла результаты за третий квартал 2026 года, закончившийся 30 сентября. Выручка составила 11 667,8 млн MXN, прибавив 21,8% год к году, EBITDA – 6 064,6 млн MXN (+19,2%), чистая прибыль – 2 914,1 млн MXN (+8,1%). Рост выручки ускорился относительно второго квартала, когда он составлял 3,7%, однако маржа и прибыль отстают от динамики выручки. При мультипликаторе EV/EBITDA 11,0 против собственного трёхлетнего среднего 12,8 акция выглядит дешевле своей истории, и по модели портала потенциал роста к справедливой стоимости составляет +7% – вердикт: скорее привлекательно.

Главные тезисы

— Выручка выросла на 21,8% год к году, и это ускорение против 3,7% во втором квартале

— EBITDA прибавила 19,2%, но маржа снизилась до 52,0% с 53,1% годом ранее

— Чистая прибыль выросла лишь на 8,1%, а рентабельность упала до 25,0% с 28,2%

— Операционный денежный поток за квартал составил 5 499,1 млн MXN при капитальных затратах 4 218,5 млн MXN годом ранее

— Чистый долг снизился до 43,8 млрд MXN с 45,9 млрд на 30 июня, а за 12 месяцев вырос с 42,5 млрд

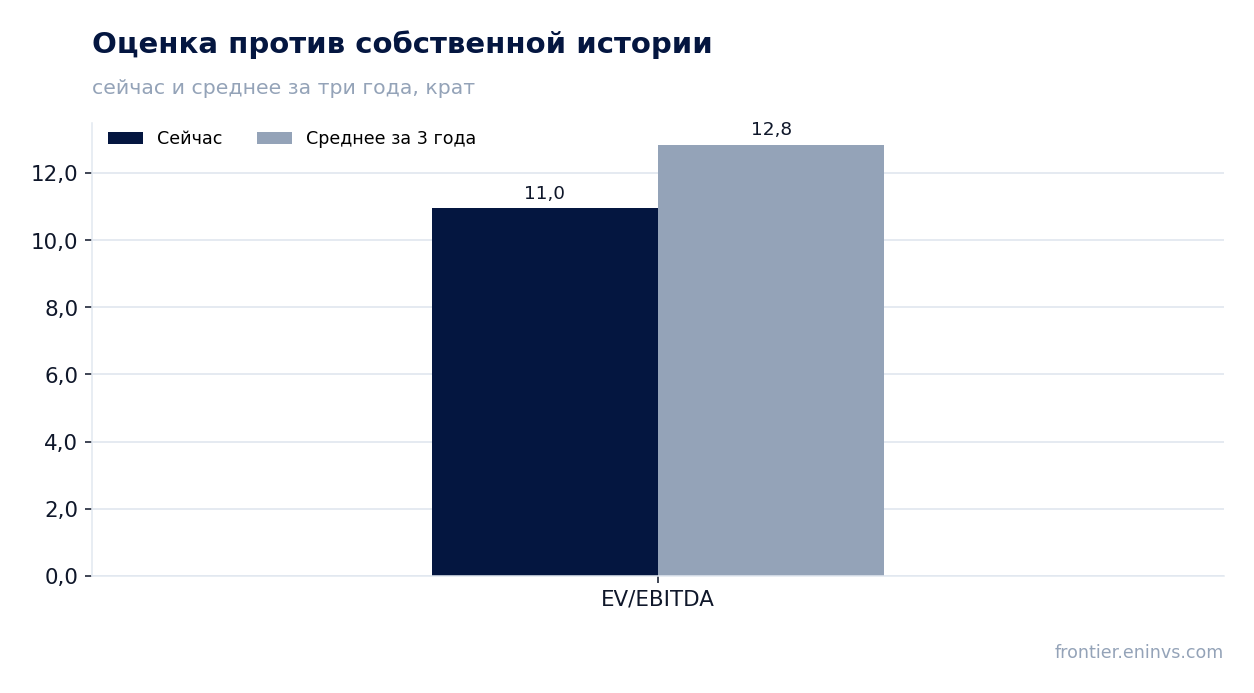
— Долг в 1,91 EBITDA LTM остаётся умеренным, а EV/EBITDA 11,0 ниже собственного трёхлетнего среднего 12,8

— По модели портала акция торгуется с дисконтом к справедливой стоимости, потенциал роста +7%

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка9,5811,7+21,8%
EBITDA5,096,06+19,2%
Операционная прибыль4,155,05+21,6%
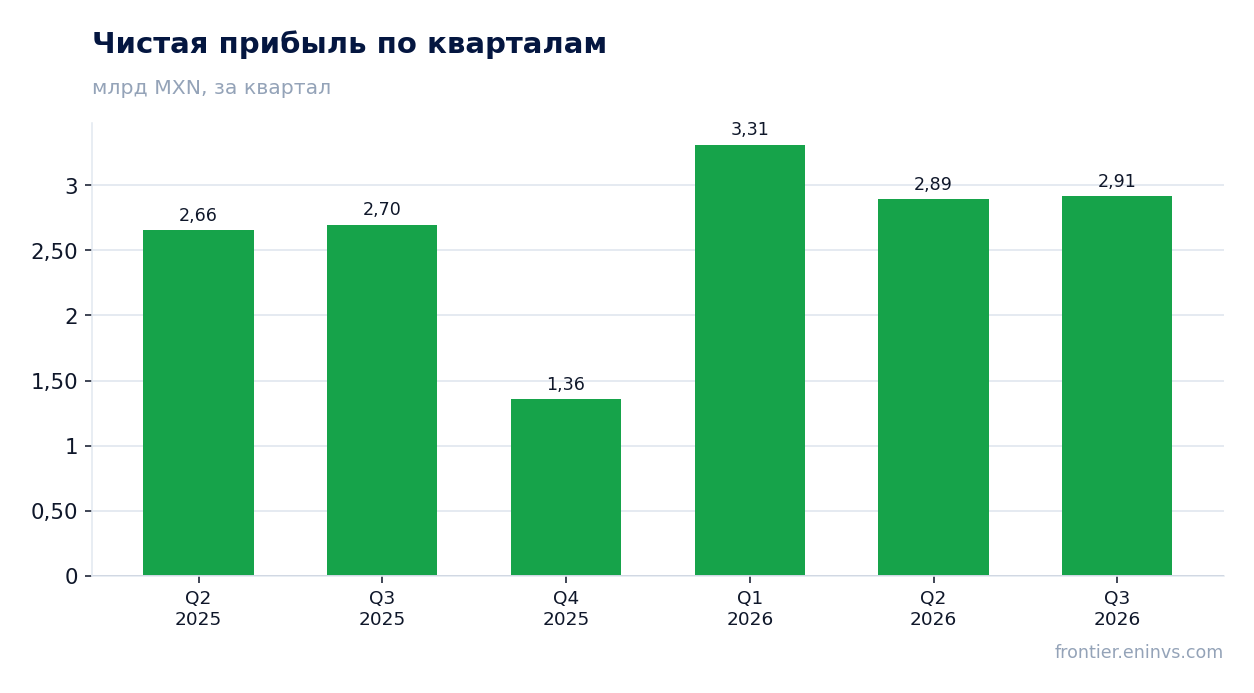
Чистая прибыль2,702,91+8,1%
Операционный денежный поток4,265,50+29,0%
Капзатраты4,22——
Рентабельность по EBITDA53,1%52,0%-1,1 п.п.
Чистая маржа28,2%25,0%-3,2 п.п.

Выручка выросла на 21,8% год к году, и это ускорение против 3,7% во втором квартале

В третьем квартале 2026 года выручка составила 11 667,8 млн MXN, что на 21,8% больше, чем годом ранее. Во втором квартале рост был скромнее – 3,7%, так что динамика заметно ускорилась. Квартал к кварталу выручка также прибавила: с 11 289,7 млн MXN во втором квартале до 11 667,8 млн в третьем.

Ускорение опирается на низкую базу третьего квартала 2025 года, когда выручка составила 9 576,6 млн MXN. Последовательный рост к предыдущему кварталу был небольшим, около 3,3%, поэтому годовой скачок отражает скорее восстановление после слабого периода годом ранее, чем резкий подъём спроса.

Выручка и EBITDA по кварталам

EBITDA прибавила 19,2%, но маржа снизилась до 52,0% с 53,1% годом ранее

EBITDA за третий квартал составила 6 064,6 млн MXN, что на 19,2% больше, чем годом ранее. Рост чуть отстаёт от выручки, и это отразилось на рентабельности: маржа EBITDA снизилась до 52,0% с 53,1% в третьем квартале 2025 года.

Операционная прибыль составила 5 047,7 млн MXN, прибавив 21,6% год к году. Это чуть быстрее выручки, но медленнее, чем можно было бы ожидать при такой динамике доходов. Разрыв между ростом выручки и EBITDA указывает на то, что часть дополнительных доходов ушла на издержки, а не дошла до операционной прибыли.

Чистая прибыль по кварталам

Чистая прибыль выросла лишь на 8,1%, а рентабельность упала до 25,0% с 28,2%

Чистая прибыль за третий квартал составила 2 914,1 млн MXN, увеличившись на 8,1% год к году. Это значительно медленнее роста выручки и EBITDA. Рентабельность по чистой прибыли снизилась до 25,0% с 28,2% годом ранее.

Разрыв между операционной и чистой прибылью указывает на рост расходов ниже операционной линии – вероятно, процентных или прочих. При выручке 11 667,8 млн MXN и операционной прибыли 5 047,7 млн MXN чистая прибыль 2 914,1 млн MXN означает, что на путь от операционной до чистой прибыли ушло около 2,1 млрд MXN.

Операционный денежный поток за квартал составил 5 499,1 млн MXN при капитальных затратах 4 218,5 млн MXN годом ранее

Операционный денежный поток в третьем квартале составил 5 499,1 млн MXN, что выше показателя второго квартала (2 637,0 млн MXN) и близко к уровню первого квартала (7 571,8 млн MXN). Денежный поток покрывает капитальные затраты, которые годом ранее составляли 4 218,5 млн MXN.

За последние 12 месяцев операционный денежный поток достиг 20 837,9 млн MXN при выручке 44 200,0 млн MXN. Это солидная конверсия – около 47% выручки превращается в операционный денежный поток. Капитальные затраты в третьем квартале 2026 года в фактах не раскрыты, но годом ранее они были значительными.

Оценка против собственной истории

Чистый долг снизился до 43,8 млрд MXN с 45,9 млрд на 30 июня, а за 12 месяцев вырос с 42,5 млрд

Чистый долг на 30 сентября 2026 года составил 43,8 млрд MXN, снизившись с 45,9 млрд на 30 июня. За 12 месяцев долг вырос: с 42,5 млрд на 31 декабря 2025 года до 43,8 млрд на 30 сентября 2026 года, то есть на 1,2 млрд MXN.

Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,91. Это умеренный уровень, который оставляет пространство для манёвра. Процентные расходы, вероятно, съедают часть прибыли: при операционной прибыли 5 047,7 млн MXN и чистой прибыли 2 914,1 млн MXN разница существенна.

Долг в 1,91 EBITDA LTM остаётся умеренным, а EV/EBITDA 11,0 ниже собственного трёхлетнего среднего 12,8

Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,0, что на 15% ниже собственного трёхлетнего среднего значения 12,8. Акция торгуется дешевле своей истории по этому мультипликатору. P/E LTM равен 19,9, а рыночная капитализация – 208,5 млрд MXN.

По модели портала справедливая стоимость акции предполагает потенциал роста +7% к текущей цене. Это собственная оценка портала, а не рыночный консенсус. Сочетание умеренного долга, стабильного денежного потока и дисконта к историческому мультипликатору делает оценку привлекательной.

По модели портала акция торгуется с дисконтом к справедливой стоимости, потенциал роста +7%

Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста +7% к текущей рыночной цене. Это умеренный, но положительный сигнал. Модель учитывает текущую динамику выручки и прибыли, а также уровень долга.

Рост выручки ускорился, денежный поток остаётся сильным, а долговая нагрузка умеренная. Основной риск для оценки – дальнейшее снижение маржи, которое может замедлить рост прибыли и ограничить потенциал переоценки.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация208 млрд MXN
P/E (LTM)19,9
EV/EBITDA (LTM)11,0
P/B9,28
Чистый долг / EBITDA1,91
Операционный денежный поток (LTM)20,8 млрд
ROE21,5%
EV/EBITDA, среднее за 3 года12,8

Итог

Сильная сторона отчёта – ускорение выручки до 21,8% и солидный операционный денежный поток в 5 499,1 млн MXN. Слабая – снижение маржи и медленный рост чистой прибыли на 8,1%. Долговая нагрузка умеренная, а мультипликатор EV/EBITDA 11,0 ниже собственного трёхлетнего среднего 12,8. По модели портала потенциал роста +7%, что в сочетании с устойчивым денежным потоком делает акцию скорее привлекательной. Главный вопрос для держателя – сможет ли компания остановить снижение маржи и вернуть прибыль к росту быстрее выручки.

Grupo Bimbo: прибыль выросла на 21,6%, но маржа EBITDA сжалась на 2,1 п.п.

BIMBO →
MX_BIMBO

29 апреля Grupo Bimbo раскрыла результаты за третий квартал 2026 года. Выручка составила 106 060,6 млн MXN, снизившись на 1,0% год к году, EBITDA – 16 835,4 млн MXN (–12,7%), чистая прибыль – 4 108,5 млн MXN (+21,6%). Рентабельность по EBITDA сжалась до 15,9% с 18,0%, но чистая маржа выросла до 3,9% с 3,2%. При мультипликаторе EV/EBITDA 6,1 против собственной трёхлетней средней 6,6 акция торгуется дешевле своей истории, однако сжатие операционной маржи и отрицательный апсайд по модели портала (–15%) не позволяют назвать её привлекательной – вердикт нейтральный.

Главные тезисы

— Выручка сократилась на 1,0% год к году, но темп падения замедлился с 2,2% кварталом ранее

— EBITDA упала на 12,7%, и маржа сжалась на 2,1 п.п. – до 15,9%

— Чистая прибыль выросла на 21,6% при снижении операционной прибыли до 11 247,2 млн MXN

— Долговая нагрузка 2,09 EBITDA LTM – уровень без оценки направления

— Свободный денежный поток поддержан операционным потоком в 15 299,3 млн MXN

— Дивидендная доходность 1,74% при выплатах, покрытых прибылью LTM

— EV/EBITDA 6,1 ниже собственной трёхлетней средней 6,6, но модель портала даёт –15%

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка107106-1,0%
EBITDA19,316,8-12,7%
Операционная прибыль11,011,2+2,5%
Чистая прибыль3,384,11+21,6%
Операционный денежный поток13,315,3+15,0%
Рентабельность по EBITDA18,0%15,9%-2,1 п.п.
Чистая маржа3,2%3,9%+0,7 п.п.

Выручка сократилась на 1,0% год к году, но темп падения замедлился с 2,2% кварталом ранее

В третьем квартале 2026 года выручка составила 106 060,6 млн MXN, что на 1,0% ниже уровня того же квартала годом ранее. Снижение продолжается третий квартал подряд, но его темп последовательно замедляется: в первом квартале падение составляло 3,3%, во втором – 2,2%, теперь – 1,0%.

Динамика улучшается, но остаётся отрицательной. Компания не раскрыла в отчёте за третий квартал разбивку по регионам, поэтому источник улучшения – будь то восстановление объёмов в Северной Америке или ценовая составляющая – по доступным материалам не идентифицируется.

Для оценки устойчивости тренда важен следующий квартал: если темп падения продолжит сокращаться, выручка может выйти в положительную зону. Пока же топ-лайн остаётся под давлением, и это ограничивает операционный рычаг.

Выручка и EBITDA по кварталам

EBITDA упала на 12,7%, и маржа сжалась на 2,1 п.п. – до 15,9%

EBITDA за третий квартал 2026 года составила 16 835,4 млн MXN, снизившись на 12,7% год к году. Рентабельность по EBITDA сжалась до 15,9% с 18,0% годом ранее – падение на 2,1 процентного пункта.

Сжатие маржи при почти плоской выручке означает, что затраты росли быстрее доходов. Отчёт за третий квартал не содержит детализации по статьям расходов, поэтому конкретный источник давления – сырьё, оплата труда или разовые статьи – не раскрыт.

Операционная прибыль сократилась до 11 247,2 млн MXN с 10 969,7 млн MXN годом ранее, то есть на 2,5%. Разрыв между падением EBITDA и ростом операционной прибыли указывает на рост амортизации, что типично при недавних приобретениях и расширении основных средств.

Чистая прибыль по кварталам

Чистая прибыль выросла на 21,6% при снижении операционной прибыли до 11 247,2 млн MXN

Чистая прибыль за третий квартал 2026 года составила 4 108,5 млн MXN, что на 21,6% выше уровня того же квартала годом ранее. Чистая маржа выросла до 3,9% с 3,2%.

Рост прибыли при снижении операционной прибыли до 11 247,2 млн MXN означает, что результат поддержан статьями ниже операционной линии – снижением финансовых расходов, налоговой базой или разовыми факторами. Отчёт за третий квартал не раскрывает этих деталей.

Разрыв между динамикой операционной и чистой прибыли – ключевой вопрос качества результата. Если прибыль выросла за счёт разовых статей, устойчивость этого роста ограничена.

Чистый долг на отчётные даты

Долговая нагрузка 2,09 EBITDA LTM – уровень без оценки направления

Чистый долг на 30 сентября 2026 года составил 135 342,9 млн MXN, что соответствует 2,09 EBITDA за последние двенадцать месяцев. Это уровень нагрузки, а не оценка её динамики: сопоставимое значение годом ранее в фактах отсутствует.

За квартал чистый долг снизился с 137,1 млрд MXN на 30 июня 2026 года до 135,3 млрд MXN на 30 сентября – на 1,8 млрд MXN. За двенадцать месяцев, с 149,4 млрд MXN на 30 июня 2025 года, снижение составило 14,1 млрд MXN.

EBITDA LTM в 64 903,8 млн MXN обеспечивает покрытие долга, а средняя стоимость обслуживания долга и график погашения в отчёте за третий квартал не раскрыты. Уровень 2,09 выглядит умеренным для эмитента с такой базой EBITDA.

Оценка против собственной истории

Свободный денежный поток поддержан операционным потоком в 15 299,3 млн MXN

Операционный денежный поток за третий квартал 2026 года составил 15 299,3 млн MXN против 13 298,6 млн MXN годом ранее – рост на 15,1%. Это сильная сторона отчёта: денежная генерация растёт даже при снижении выручки.

Капитальные затраты за третий квартал не раскрыты, поэтому свободный денежный поток в чистом виде не рассчитывается. За второй квартал 2026 года capex составлял 4 154,2 млн MXN, за первый – 2 743,2 млн MXN.

Рост операционного потока при падении EBITDA означает улучшение оборотного капитала или снижение денежных налогов. Устойчивость этого эффекта определит, сможет ли компания поддерживать денежную генерацию при сохранении давления на маржу.

Дивидендная доходность 1,74% при выплатах, покрытых прибылью LTM

Дивидендная доходность за последние двенадцать месяцев составляет 1,74%. При чистой прибыли LTM в 12 563,3 млн MXN и рыночной капитализации 266 506,7 млн MXN выплаты покрыты прибылью с запасом.

Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне, который обеспечивает покрытие прибылью LTM. Ключевой риск – разовые статьи в прибыли: если рост чистой прибыли на 21,6% в третьем квартале обусловлен неоперационными факторами, база для выплат может оказаться ниже.

Доходность 1,74% скромна в абсолютном выражении и не создаёт существенной поддержки курсу. Для эмитента с таким уровнем долга и капитальных затрат дивиденд скорее дополнение к истории роста, чем основной аргумент.

EV/EBITDA 6,1 ниже собственной трёхлетней средней 6,6, но модель портала даёт –15%

Мультипликатор EV/EBITDA LTM составляет 6,1 против собственной трёхлетней средней 6,6 – акция торгуется на 7% ниже своей истории по этому мультипликатору. P/E LTM равен 21,2, что отражает низкую чистую маржу.

По модели портала справедливая стоимость предполагает –15% к текущей цене. Модель строится на росте EBITDA и целевом мультипликаторе, и при сжатии маржи EBITDA её результат оказывается ниже рынка.

Расхождение между дешёвым мультипликатором и отрицательным апсайдом по модели объясняется динамикой прибыли: рынок уже закладывает слабость операционной маржи. Для переоценки нужен разворот тренда EBITDA, а не дальнейшее удешевление мультипликатора.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация267 млрд MXN
P/E (LTM)21,2
EV/EBITDA (LTM)6,1
P/B2,23
Чистый долг / EBITDA2,09
Операционный денежный поток (LTM)53,8 млрд
ROE13,8%
Дивидендная доходность (12 мес)1,7%
EV/EBITDA, среднее за 3 года6,6

Итог

Сильные стороны отчёта – рост чистой прибыли на 21,6%, операционного денежного потока на 15,1% и снижение чистого долга за двенадцать месяцев на 14,1 млрд MXN. Слабая сторона – сжатие маржи EBITDA до 15,9% и падение EBITDA на 12,7%, что перевешивает улучшение денежной генерации. При мультипликаторе EV/EBITDA 6,1 против трёхлетней средней 6,6 акция дешевле своей истории, но модель портала даёт –15%, а дивидендная доходность 1,74% не создаёт поддержки. Вердикт – нейтральный: аргументы за дешёвую оценку и против слабеющей операционной маржи уравновешивают друг друга.

MX_INBURSA: прибыль за квартал сократилась на четверть, и рост процентного дохода остановился

INBURSA →
MX_INBURSA

В отчёте за третий квартал 2026 года MX_INBURSA показала чистую прибыль 5 226,4 млн MXN и чистый процентный доход 19 552,3 млн MXN. Относительно второго квартала прибыль снизилась примерно на 12%, а год к году рост процентного дохода замедлился: во втором квартале он был минус 1,0% после плюс 10,9% в первом. При мультипликаторе P/E LTM 8,7 и рентабельности капитала 7,3% бумага выглядит нейтрально: дивидендная доходность 2,5% и модель портала с потенциалом плюс 7% не перевешивают слабую динамику прибыли.

Главные тезисы

— Чистая прибыль за третий квартал 2026 года составила 5 226,4 млн MXN – это на 12% меньше, чем во втором квартале

— Чистый процентный доход в третьем квартале снизился до 19 552,3 млн MXN, и год к году рост замедлился с плюс 10,9% до минус 1,0%

— Прибыль за последние 12 месяцев 30 931,2 млн MXN при капитализации 270 191,9 млн MXN даёт P/E 8,7

— Рентабельность капитала 7,3% ниже, чем требует текущая оценка рынка

— Дивидендная доходность 2,5% скромнее, чем у безрисковых инструментов, и не компенсирует слабый рост прибыли

— Модель портала оценивает потенциал бумаги в плюс 7% к текущей цене

Оценка привлекательности

Ключевые показатели, млрд MXN

Показатель—Q3 2026Изм.
Чистая прибыль—5,23—

Чистая прибыль за третий квартал 2026 года составила 5 226,4 млн MXN – это на 12% меньше, чем во втором квартале

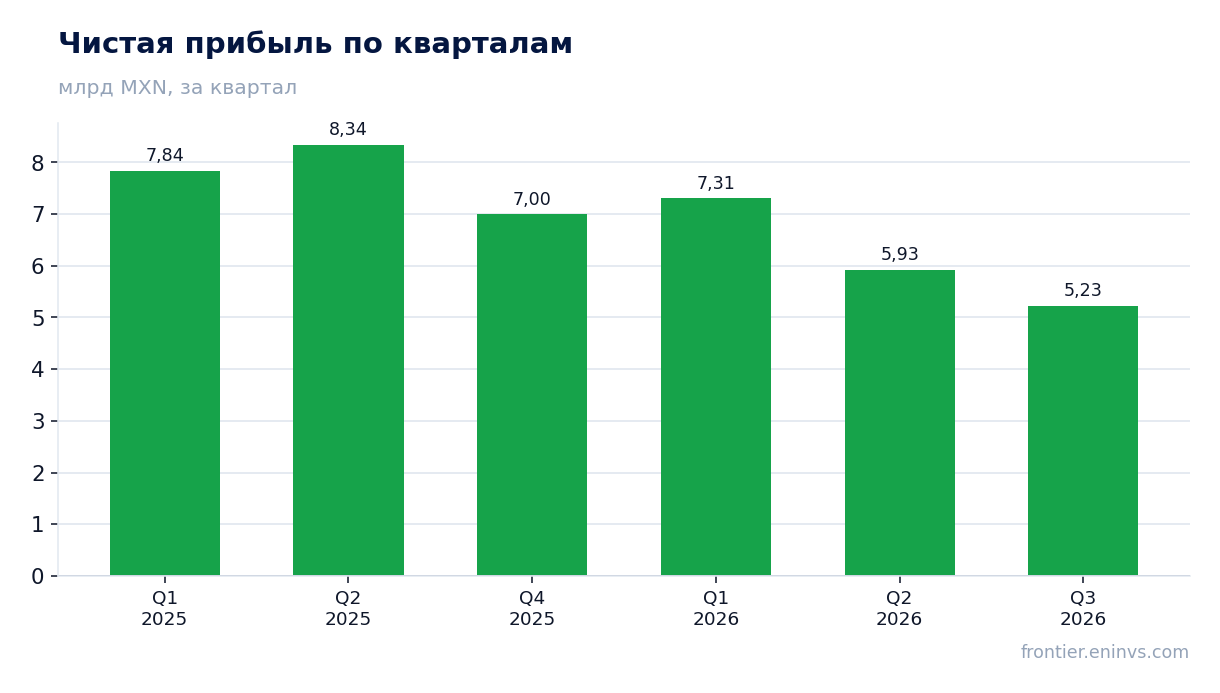
Чистая прибыль MX_INBURSA в третьем квартале 2026 года составила 5 226,4 млн MXN. Во втором квартале она была 5 926,4 млн MXN, в первом – 7 306,5 млн MXN. Снижение идёт третий квартал подряд: с пика первого квартала прибыль упала почти на 28%.

Прибыль за последние 12 месяцев равна 30 931,2 млн MXN. Эта сумма включает сильные первый и второй кварталы 2026 года и ещё более сильные кварталы 2025 года, поэтому текущий квартальный уровень заметно ниже среднего за год.

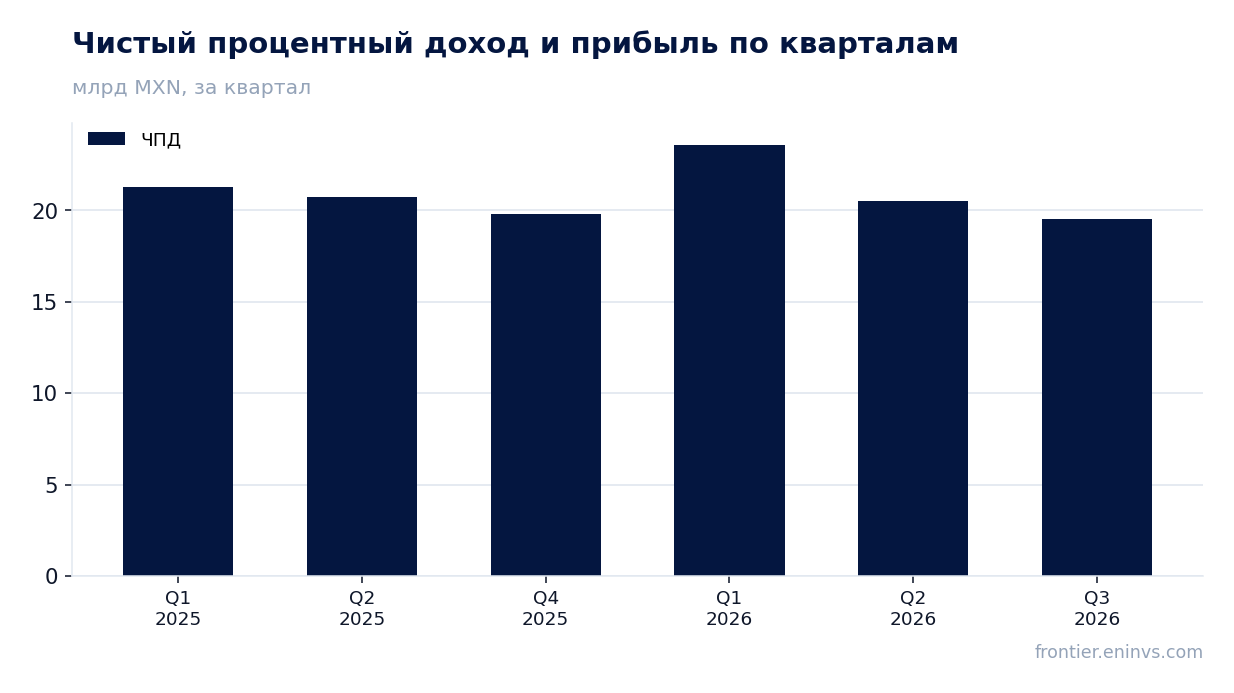
Снижение прибыли совпало со снижением чистого процентного дохода. В третьем квартале он составил 19 552,3 млн MXN против 20 515,5 млн MXN во втором и 23 594,7 млн MXN в первом. Процентный доход – основной источник выручки банка, и его сжатие напрямую бьёт по прибыли.

Выручка и EBITDA по кварталам

Чистый процентный доход в третьем квартале снизился до 19 552,3 млн MXN, и год к году рост замедлился с плюс 10,9% до минус 1,0%

Чистый процентный доход в третьем квартале 2026 года составил 19 552,3 млн MXN. Это на 4,7% меньше, чем во втором квартале, и на 17% меньше, чем в первом. Снижение идёт второй квартал подряд.

Год к году динамика ухудшилась: в первом квартале 2026 года доход вырос на 10,9%, во втором – снизился на 1,0%. Это замедление, а не разворот: база сравнения в 2025 году была высокой, а в 2026 году доход последовательно сокращается.

Сжатие процентного дохода – главный риск для прибыли. Если оно продолжится, квартальная прибыль может опуститься ниже 5 000 млн MXN, и тогда годовая прибыль окажется заметно меньше 30 931,2 млн MXN, на которые опирается текущая оценка.

Чистая прибыль по кварталам

Прибыль за последние 12 месяцев 30 931,2 млн MXN при капитализации 270 191,9 млн MXN даёт P/E 8,7

При капитализации 270 191,9 млн MXN и прибыли за последние 12 месяцев 30 931,2 млн MXN мультипликатор P/E LTM равен 8,7. Это умеренная оценка для банка, но она опирается на прибыль, которая в последние три квартала снижается.

Если прибыль останется на уровне третьего квартала, годовая прибыль составит около 20 900 млн MXN, и P/E по ней поднимется до 12,9. То есть текущий мультипликатор занижен относительно устойчивой прибыли, но занижен за счёт исторических кварталов, которые уже не повторятся.

Сравнить P/E с собственной трёхлетней историей нельзя: в фактах нет ни среднего, ни прошлых значений мультипликатора. Поэтому оценка опирается только на текущий уровень и на траекторию прибыли.

Рентабельность капитала 7,3% ниже, чем требует текущая оценка рынка

Рентабельность капитала MX_INBURSA равна 7,3%. При P/E 8,7 рынок платит за прибыль примерно 11,5 копеек на каждый вложенный рубль капитала, то есть требует доходности выше текущей.

Для банка 7,3% – скромный уровень. Он означает, что капитал работает с невысокой отдачей, и наращивать прибыль без роста капитала или без расширения процентной маржи трудно.

Модель портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, даёт потенциал бумаги плюс 7% к текущей цене. Это небольшой запас, и он держится на предположении, что прибыль не продолжит падать.

Дивидендная доходность 2,5% скромнее, чем у безрисковых инструментов, и не компенсирует слабый рост прибыли

Дивидендная доходность MX_INBURSA за последние 12 месяцев равна 2,5%. Это ниже, чем доходность безрисковых инструментов, и не создаёт запаса прочности для держателя.

Прибыль за последние 12 месяцев 30 931,2 млн MXN и капитализация 270 191,9 млн MXN означают, что на дивиденды уходит небольшая часть прибыли. Если прибыль продолжит снижаться, дивиденд может быть уменьшен.

Дивиденд не является главным аргументом в этой истории. Основной вопрос – сможет ли банк остановить падение процентного дохода и вернуть прибыль к уровням первого квартала.

Модель портала оценивает потенциал бумаги в плюс 7% к текущей цене

Модель портала, которая сопоставляет рентабельность капитала 7,3% с ценой к балансовой стоимости, даёт потенциал плюс 7% к текущей цене. Это не консенсус рынка и не целевая цена, а расчётная оценка.

Потенциал небольшой и полностью зависит от устойчивости прибыли. Если прибыль останется на уровне третьего квартала, P/E поднимется до 12,9, и модель покажет уже не рост, а снижение.

Для держателя это означает, что запас роста в бумаге ограничен. Основной вклад в доходность даёт дивиденд 2,5%, и он тоже под вопросом при падающей прибыли.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация270 млрд MXN
P/E (LTM)8,7
P/B0,97
ROE7,3%
Дивидендная доходность (12 мес)2,5%

Итог

Сильных сторон в отчёте немного: прибыль за третий квартал 5 226,4 млн MXN остаётся положительной, а дивидендная доходность 2,5% даёт хоть какую-то отдачу. Но прибыль снижается третий квартал подряд, чистый процентный доход сжался до 19 552,3 млн MXN, и год к году рост замедлился с плюс 10,9% до минус 1,0%. Оценка P/E 8,7 выглядит умеренной только потому, что опирается на прибыль за последние 12 месяцев 30 931,2 млн MXN, которая включает уже не повторяющиеся сильные кварталы. Вердикт – нейтральный: бумага не выглядит ни дешёвой, ни дорогой, но для роста нужен разворот в процентном доходе, которого пока не видно.

Walmex: выручка ускорилась до +3,0%, но EBITDA и прибыль отстают от неё

WALMEX →
MX_WALMEX

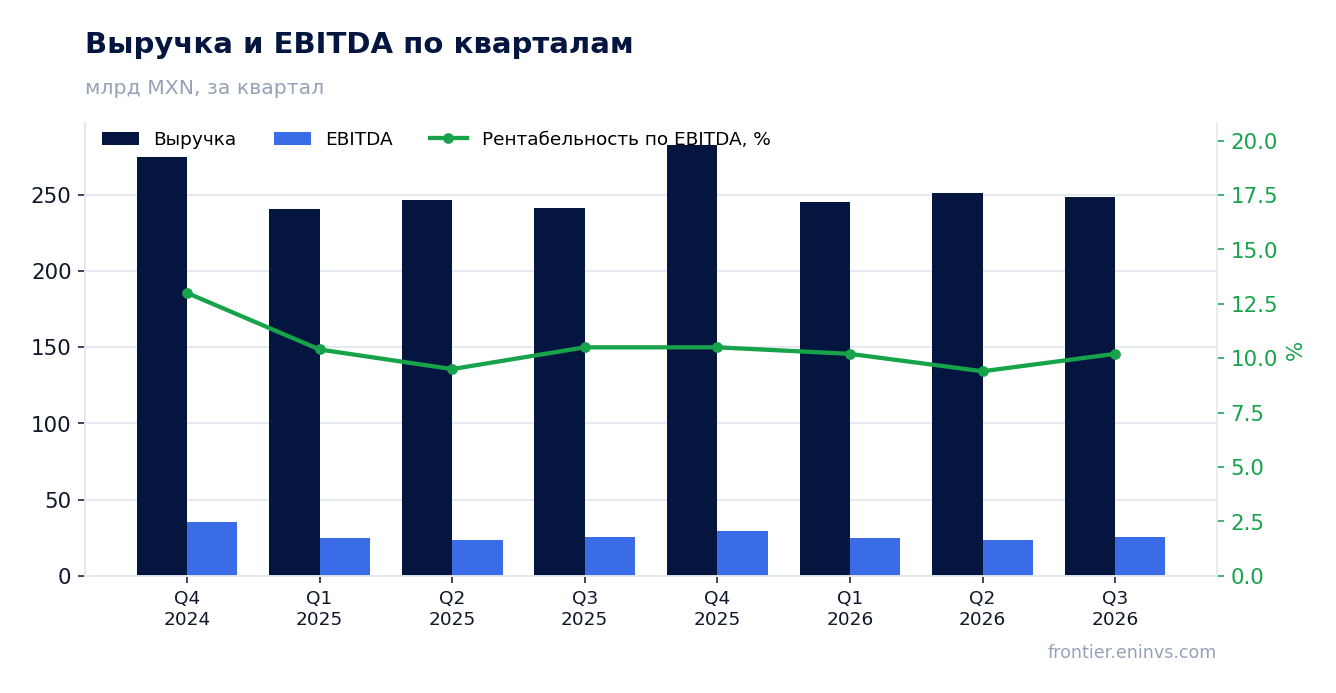
В отчёте за третий квартал 2026 года Walmex показала выручку 248,8 млрд MXN, рост на 3,0% год к году, ускорение против 1,9% во втором квартале. EBITDA снизилась на 9,2% до 22,9 млрд MXN, чистая прибыль – на 6,1% до 11,0 млрд MXN, маржа EBITDA сузилась до 9,2% с 10,5%. При мультипликаторе EV/EBITDA 7,9 против собственной трёхлетней средней 10,7 акция дешевле своей истории, но слабая маржа и рост прибыли ниже выручки оставляют оценку нейтральной.

Главные тезисы

— Выручка ускорилась до +3,0% год к году, но рост остаётся скромным для сети такого масштаба

— EBITDA упала на 9,2%, и маржа сузилась до 9,2% с 10,5% – расходы растут быстрее выручки

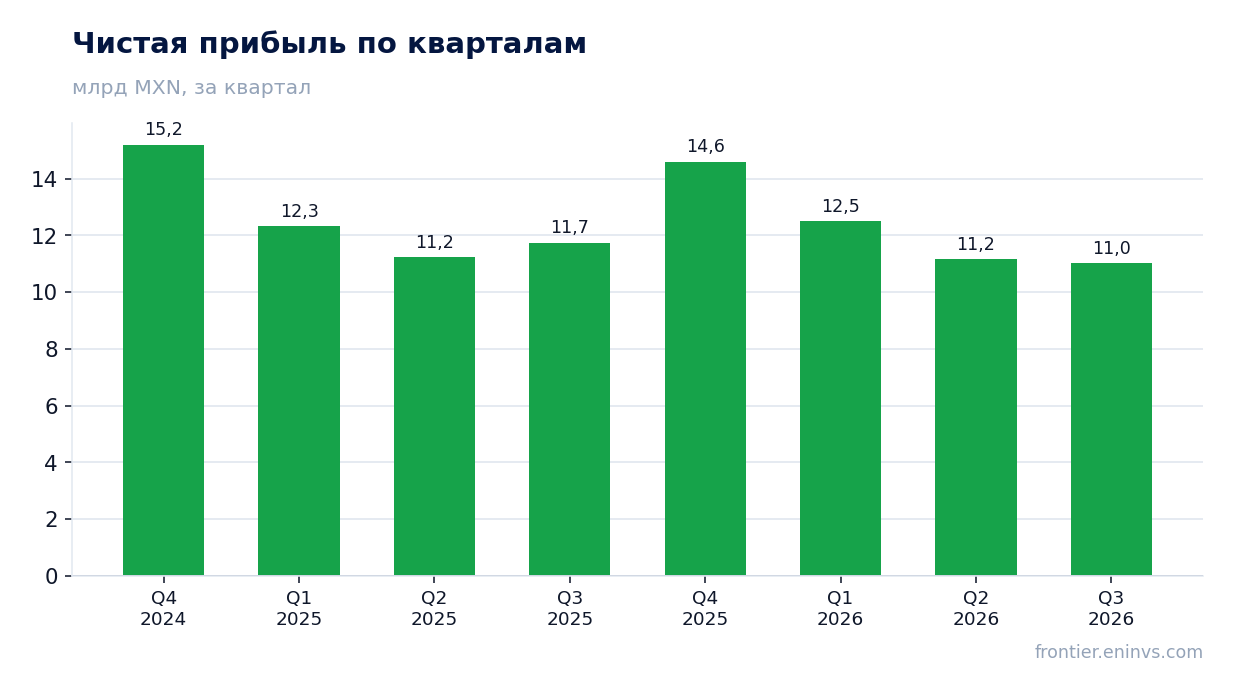
— Чистая прибыль снизилась на 6,1% до 11,0 млрд MXN, и давление на маржу перевесило рост выручки

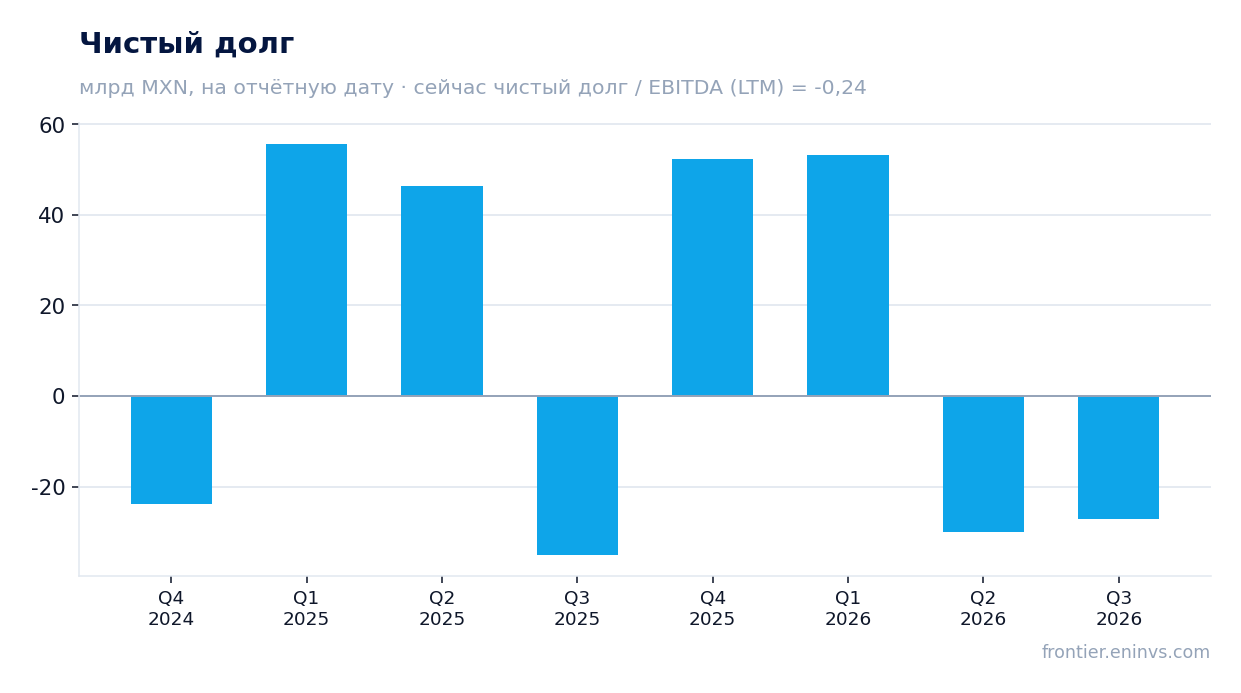
— Чистый долг остаётся отрицательным: -27,1 млрд MXN на конец сентября, отношение к EBITDA LTM -0,24

— Свободный денежный поток положительный: операционный поток 15,0 млрд MXN при капитальных затратах 11,8 млрд MXN

— Дивидендная доходность 3,5% при выплатах, которые сеть финансирует из устойчивого денежного потока

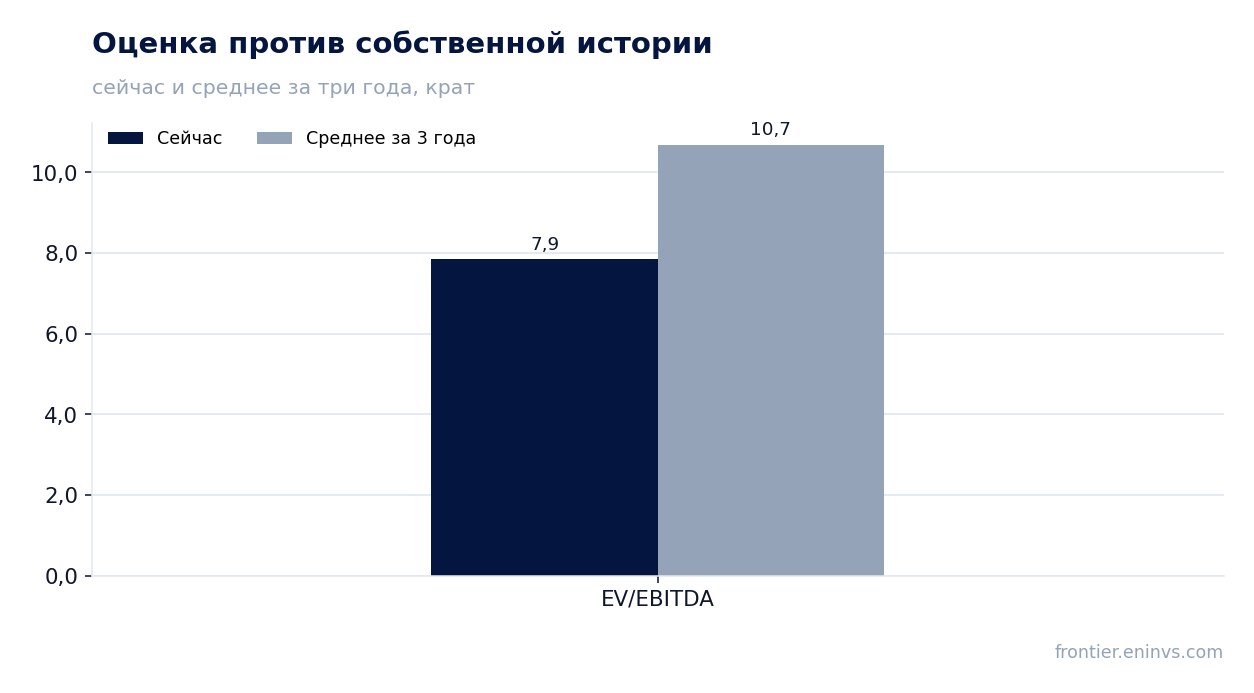
— EV/EBITDA 7,9 ниже собственной трёхлетней средней 10,7, но модель портала даёт потенциал лишь -1%

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка242249+3,0%
EBITDA25,322,9-9,2%
Операционная прибыль19,018,7-1,8%
Чистая прибыль11,711,0-6,1%
Операционный денежный поток22,015,0-32,0%
Капзатраты11,7-11,8-200,1%
Рентабельность по EBITDA10,5%9,2%-1,3 п.п.
Чистая маржа4,9%4,4%-0,5 п.п.

Выручка ускорилась до +3,0% год к году, но рост остаётся скромным для сети такого масштаба

Выручка за третий квартал 2026 года составила 248,8 млрд MXN, прибавив 3,0% к тому же кварталу годом ранее. Это ускорение против 1,9% во втором квартале 2026 года и 1,7% в первом. Темп остаётся невысоким: в четвёртом квартале 2025 года рост был 3,0%, а во втором квартале 2025 года – 8,3%.

За последние двенадцать месяцев выручка составила 1 027,6 млрд MXN. Квартальная динамика показывает, что после замедления в начале 2026 года сеть вернулась к росту около 3%. Ускорение на 1,1 процентного пункта против второго квартала – позитивный сигнал, но для розничной сети такого масштаба он скромный.

Выручка и EBITDA по кварталам

EBITDA упала на 9,2%, и маржа сузилась до 9,2% с 10,5% – расходы растут быстрее выручки

EBITDA за третий квартал 2026 года составила 22,9 млрд MXN, снизившись на 9,2% год к году. Маржа EBITDA сузилась до 9,2% с 10,5% годом ранее. При росте выручки на 3,0% это означает, что затраты увеличивались быстрее продаж.

Операционная прибыль составила 18,7 млрд MXN. Сжатие маржи на 1,3 процентного пункта – главный негатив отчёта: оно перевесило ускорение выручки. За последние двенадцать месяцев EBITDA составила 113,7 млрд MXN, и текущий квартал ниже среднего уровня.

Чистая прибыль по кварталам

Чистая прибыль снизилась на 6,1% до 11,0 млрд MXN, и давление на маржу перевесило рост выручки

Чистая прибыль за третий квартал 2026 года составила 11,0 млрд MXN, снизившись на 6,1% год к году. Чистая маржа сузилась до 4,4% с 4,9%. Снижение прибыли меньше падения EBITDA, что указывает на поддержку ниже операционной линии.

За последние двенадцать месяцев чистая прибыль составила 49,3 млрд MXN. Рентабельность собственного капитала – 18,1%. Прибыль остаётся значительной, но её динамика хуже выручки: компания растёт в продажах, а не в деньгах.

Чистый долг на отчётные даты

Чистый долг остаётся отрицательным: -27,1 млрд MXN на конец сентября, отношение к EBITDA LTM -0,24

Чистый долг на 30 сентября 2026 года составил -27,1 млрд MXN, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние двенадцать месяцев – -0,24. Это уровень без долговой нагрузки.

За квартал чистый долг изменился с -30,1 млрд MXN на 30 июня 2026 года до -27,1 млрд MXN на 30 сентября 2026 года, то есть на +3,1 млрд MXN. За двенадцать месяцев – с -35,2 млрд MXN на 30 сентября 2025 года до -27,1 млрд MXN, изменение +8,1 млрд MXN. Отрицательный чистый долг остаётся запасом прочности.

Оценка против собственной истории

Свободный денежный поток положительный: операционный поток 15,0 млрд MXN при капитальных затратах 11,8 млрд MXN

Операционный денежный поток за третий квартал 2026 года составил 15,0 млрд MXN, капитальные затраты – 11,8 млрд MXN. Разница около 3,2 млрд MXN остаётся положительной, хотя и небольшой относительно выручки. За последние двенадцать месяцев операционный поток составил 81,6 млрд MXN.

Капитальные затраты в 11,8 млрд MXN сопоставимы с уровнем третьего квартала 2025 года – 11,7 млрд MXN. Сеть продолжает инвестировать в развитие, и при квартальной EBITDA 22,9 млрд MXN инвестиции забирают около половины. Свободный поток покрывает дивиденды, но запаса немного.

Дивидендная доходность 3,5% при выплатах, которые сеть финансирует из устойчивого денежного потока

Дивидендная доходность за последние двенадцать месяцев – 3,5% к текущей цене. Выплаты опираются на положительный операционный поток 81,6 млрд MXN за последние двенадцать месяцев и чистую прибыль 49,3 млрд MXN. При отрицательном чистом долге -27,1 млрд MXN у сети есть запас для выплат.

Наша оценка дивиденда на текущий год исходит из сохранения прибыли около 49 млрд MXN и коэффициента выплат, близкого к историческому. Риск для выплаты – дальнейшее сжатие маржи: если EBITDA продолжит падать, прибыль и дивиденд окажутся под давлением. Доходность 3,5% умеренная и не компенсирует слабую динамику прибыли.

EV/EBITDA 7,9 ниже собственной трёхлетней средней 10,7, но модель портала даёт потенциал лишь -1%

EV/EBITDA за последние двенадцать месяцев – 7,9 против собственной трёхлетней средней 10,7, то есть на 27% ниже. По этому мультипликатору акция дешевле своей истории. P/E за последние двенадцать месяцев – 17,1, рыночная капитализация – 840,5 млрд MXN.

Модель портала, сопоставляющая рост EBITDA с целевым мультипликатором, даёт потенциал к справедливой стоимости -1%. То есть текущая цена уже учитывает слабый рост прибыли. Дисконт к истории реален, но он отражает сжатие маржи, а не недооценку.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация840 млрд MXN
P/E (LTM)17,1
EV/EBITDA (LTM)7,9
P/B3,57
Чистый долг / EBITDA-0,24
Операционный денежный поток (LTM)81,6 млрд
ROE18,1%
Дивидендная доходность (12 мес)3,5%
EV/EBITDA, среднее за 3 года10,7

Итог

Сильной стороной отчёта остаётся выручка: она ускорилась до +3,0% год к году, а чистый долг отрицательный – -27,1 млрд MXN, отношение к EBITDA -0,24. Слабость в другом: EBITDA упала на 9,2%, маржа сузилась до 9,2% с 10,5%, чистая прибыль снизилась на 6,1%. Дисконт к собственной истории – EV/EBITDA 7,9 против средней 10,7 – реален, но модель портала даёт потенциал лишь -1%, то есть цена уже отражает слабый рост прибыли. Для держателя главный вопрос – остановится ли сжатие маржи; до этого акция выглядит нейтрально.
Carso: выручка ускорилась до +4,6%, но прибыль держится на низкой базе прошлого года

CARSO →
MX_CARSO

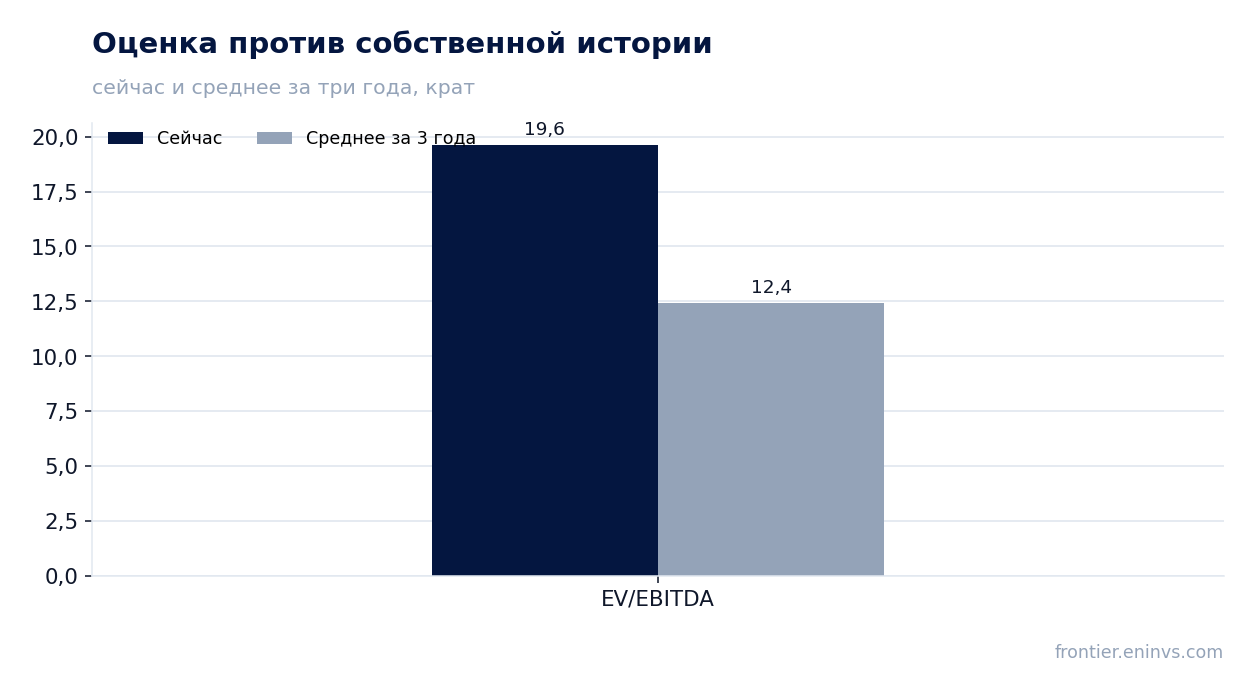
Carso раскрыла результаты за третий квартал 2026 года: выручка 47,6 млрд MXN (+4,6% год к году), EBITDA 6,5 млрд MXN (+32,7%), чистая прибыль 2,6 млрд MXN (+293,2%). Рост прибыли почти целиком объясняется слабой базой третьего квартала 2025 года, когда чистая прибыль составила лишь 0,7 млрд MXN, а маржа EBITDA была 12,7% против 16,1% сейчас. При мультипликаторе EV/EBITDA 19,6 против собственной трёхлетней средней 12,4 акция выглядит дорого, поэтому вердикт – нейтральный.

Главные тезисы

— Выручка ускорилась до +4,6% год к году с +3,9% кварталом ранее, но остаётся в пределах 47–48 млрд MXN

— EBITDA выросла на 32,7% в основном за счёт низкой базы прошлого года, а не за счёт нового масштаба

— Чистая прибыль выросла почти в четыре раза, но её абсолютный уровень – 2,6 млрд MXN – скромен для компании с выручкой 47,6 млрд

— Операционный денежный поток в третьем квартале отрицательный – минус 3,5 млрд MXN – при капитальных затратах 2,7 млрд

— Чистый долг вырос до 21,8 млрд MXN с 16,9 млрд на конец июня, но за год снизился с 34,6 млрд

— Мультипликатор EV/EBITDA 19,6 на 58% выше собственной трёхлетней средней 12,4 – акция дороже своей истории

— Дивидендная доходность 0,92% не компенсирует дорогую оценку и слабый денежный поток

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка45,547,6+4,6%
EBITDA5,797,69+32,7%
Операционная прибыль3,204,84+51,3%
Чистая прибыль0,652,56+293,2%
Операционный денежный поток20,4-3,49-117,1%
Капзатраты—-2,68—
Рентабельность по EBITDA12,7%16,1%+3,4 п.п.
Чистая маржа1,4%5,4%+4,0 п.п.

Выручка ускорилась до +4,6% год к году с +3,9% кварталом ранее, но остаётся в пределах 47–48 млрд MXN

В третьем квартале 2026 года выручка составила 47,6 млрд MXN, что на 4,6% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 3,9%. Тем не менее абсолютный уровень выручки остаётся в узком диапазоне 47–48 млрд MXN, который компания показывает уже несколько кварталов подряд.

Для сравнения: в четвёртом квартале 2025 года выручка была 54,9 млрд MXN, а в первом квартале 2026 года – 44,1 млрд. То есть текущие 47,6 млрд находятся посередине этого коридора. Ускорение роста – позитивный сигнал, но оно пока не выводит компанию на новый масштаб.

Выручка и EBITDA по кварталам

EBITDA выросла на 32,7% в основном за счёт низкой базы прошлого года, а не за счёт нового масштаба

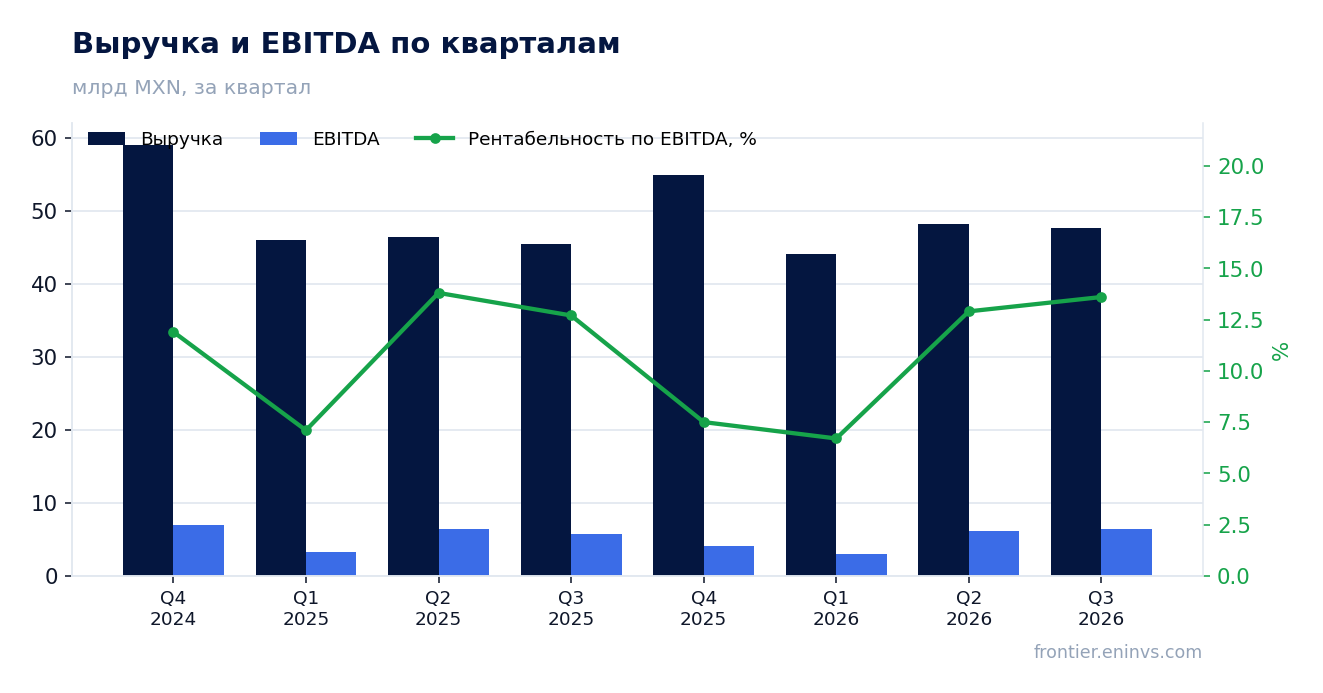
EBITDA в третьем квартале 2026 года составила 6,5 млрд MXN, что на 32,7% больше, чем годом ранее. Однако год назад EBITDA была всего 5,8 млрд MXN при выручке 45,5 млрд, то есть маржа составляла 12,7%. Сейчас маржа выросла до 16,1%, и это главный источник прироста EBITDA.

Рост маржи на 3,4 процентного пункта при почти неизменной выручке означает, что компания лучше контролировала затраты. Но устойчивость этого улучшения пока не подтверждена: в первом квартале 2026 года EBITDA была лишь 3,0 млрд MXN, а во втором – 6,2 млрд. Квартальная волатильность высокая, и делать вывод о новом уровне рентабельности рано.
Чистая прибыль по кварталам

Чистая прибыль выросла почти в четыре раза, но её абсолютный уровень – 2,6 млрд MXN – скромен для компании с выручкой 47,6 млрд

Чистая прибыль в третьем квартале 2026 года составила 2,6 млрд MXN против 0,7 млрд годом ранее, рост на 293,2%. Такой скачок объясняется низкой базой: в третьем квартале 2025 года чистая маржа была всего 1,4%, сейчас – 5,4%. При этом абсолютная прибыль 2,6 млрд MXN при выручке 47,6 млрд оставляет чистую маржу на уровне 5,4%, что немного для компании такого масштаба.

Рост прибыли на 1,9 млрд MXN при росте EBITDA на 1,6 млрд MXN означает, что часть прироста пришла не от операционной деятельности. Детализация по статьям ниже EBITDA в фактах не раскрыта, поэтому источник дополнительного прироста прибыли остаётся необъяснённым. Для инвестора это означает, что устойчивость прибыли на уровне 2,6 млрд MXN в квартал пока не доказана.

Чистый долг на отчётные даты

Операционный денежный поток в третьем квартале отрицательный – минус 3,5 млрд MXN – при капитальных затратах 2,7 млрд

Операционный денежный поток в третьем квартале 2026 года был отрицательным – минус 3,5 млрд MXN. Это резкий контраст с третьим кварталом 2025 года, когда поток был положительным и составлял 20,4 млрд MXN. Капитальные затраты при этом составили 2,7 млрд MXN, то есть компания потратила на инвестиции больше, чем заработала от операций.

Отрицательный поток в отчётном квартале при положительном потоке за последние 12 месяцев (25,1 млрд MXN) говорит о сильной квартальной волатильности оборотного капитала. За девять месяцев 2026 года поток был близок к нулю: минус 0,4 млрд в первом квартале, плюс 3,9 млрд во втором и минус 3,5 млрд в третьем. Такая картина не позволяет опираться на квартальный поток при оценке способности компании финансировать инвестиции и дивиденды.

Оценка против собственной истории

Чистый долг вырос до 21,8 млрд MXN с 16,9 млрд на конец июня, но за год снизился с 34,6 млрд

Чистый долг на 30 сентября 2026 года составил 21,8 млрд MXN против 16,9 млрд на 30 июня 2026 года, то есть вырос на 4,9 млрд за квартал. За двенадцать месяцев долг снизился: с 34,6 млрд на 30 сентября 2025 года до 21,8 млрд на 30 сентября 2026 года, сокращение на 12,8 млрд. Квартальный рост долга совпал с отрицательным операционным потоком, что объясняет, почему компании пришлось увеличить заимствования.

Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,11. Это умеренный уровень, который не создаёт давления на финансы. Однако факты не содержат более раннего значения этого коэффициента, поэтому судить о направлении долговой нагрузки нельзя – можно лишь зафиксировать текущий уровень.

Мультипликатор EV/EBITDA 19,6 на 58% выше собственной трёхлетней средней 12,4 – акция дороже своей истории

Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 19,6. Собственная трёхлетняя средняя этого мультипликатора – 12,4. Таким образом, акция торгуется на 58% выше своей исторической оценки. Это существенный разрыв, который требует либо сильного ускорения EBITDA, либо признания, что рынок закладывает в цену факторы, не отражённые в отчётности.

По модели портала справедливая стоимость акции предполагает потенциал роста +9% к текущей рыночной капитализации. Это умеренный потенциал, который не компенсирует риска возврата мультипликатора к исторической средней. Для сравнения: P/E за последние 12 месяцев равен 36,2, что также указывает на высокую оценку прибыли.

Дивидендная доходность 0,92% не компенсирует дорогую оценку и слабый денежный поток

Дивидендная доходность за последние 12 месяцев составляет 0,92%. Это низкий уровень, который не создаёт существенной поддержки для акции. При текущей цене и отрицательном операционном потоке в третьем квартале компания вряд ли будет увеличивать выплаты, если только не использует заёмные средства.

Наша оценка дивиденда на текущий год исходит из сохранения payout на уровне прошлого года и прибыли за последние 12 месяцев в размере 10,1 млрд MXN. Однако квартальная прибыль волатильна, и если четвёртый квартал окажется слабым, дивиденд может быть ниже. Доходность 0,92% заметно ниже ключевой ставки, что делает акцию непривлекательной для инвесторов, ориентированных на доход.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация366 млрд MXN
P/E (LTM)36,2
EV/EBITDA (LTM)19,6
P/B2,52
Чистый долг / EBITDA1,11
Операционный денежный поток (LTM)25,1 млрд
ROE7,5%
Дивидендная доходность (12 мес)0,9%
EV/EBITDA, среднее за 3 года12,4

Итог

Сильной стороной отчёта стал рост выручки до +4,6% и восстановление маржи EBITDA до 16,1% с 12,7% годом ранее. Однако рост прибыли на 293,2% почти целиком объясняется низкой базой прошлого года, а не устойчивым улучшением операций. Отрицательный операционный поток в третьем квартале и рост долга на 4,9 млрд MXN вызывают вопросы к качеству прибыли. При мультипликаторе EV/EBITDA 19,6 против исторической средней 12,4 акция выглядит дорого, и потенциал роста по модели портала составляет лишь +9%. Вердикт – нейтральный: текущая цена уже учитывает восстановление прибыли, но не оставляет запаса на случай разочарования.

MX_LIVERPOL: выручка ускорилась до +5,5%, но прибыль упала на 14,5% — рост съедают расходы ниже EBITDA

LIVERPOL →
MX_LIVERPOL

Результаты за третий квартал 2026 года, закончившийся 30 сентября, MX_LIVERPOL показала выручку 49 114,7 млн MXN (+5,5% год к году), EBITDA 7 476,4 млн MXN (+17,4%) и чистую прибыль 3 381,7 млн MXN (–14,5%). Маржа EBITDA выросла до 15,2% с 13,7%, а чистая маржа снизилась до 6,9% с 8,5%. При мультипликаторе EV/EBITDA 4,3 против собственной трёхлетней средней 4,0 и оценке потенциала по модели портала +17% акция выглядит скорее привлекательной, но слабость прибыли ниже EBITDA и рост долга сдерживают оценку.

Главные тезисы

— Выручка ускорилась до +5,5% год к году с +1,5% кварталом ранее, и это лучший темп с начала 2026 года

— EBITDA прибавила 17,4% при росте выручки на 5,5%, и маржа поднялась до 15,2% с 13,7%

— Чистая прибыль упала на 14,5%, хотя EBITDA выросла: рост расходов ниже EBITDA съел операционный рычаг

— Операционный денежный поток 6 142,8 млн MXN не покрыл капитальные затраты 4 873,9 млн MXN с запасом

— Чистый долг вырос до 19,2 млрд MXN с 18,5 млрд на 30 июня, но за 12 месяцев снизился с 32,8 млрд

— Дивидендная доходность 2,9% при выплатах, которые опираются на прибыль LTM 18,0 млрд MXN

— EV/EBITDA 4,3 выше собственной трёхлетней средней 4,0, а модель портала даёт потенциал +17%

Оценка привлекательности

Ключевые показатели, млрд MXN

ПоказательQ3 2025Q3 2026Изм.
Выручка46,649,1+5,5%
EBITDA6,377,48+17,4%
Операционная прибыль4,815,32+10,6%
Чистая прибыль3,953,38-14,5%
Операционный денежный поток5,326,14+15,5%
Капзатраты—4,87—
Рентабельность по EBITDA13,7%15,2%+1,5 п.п.
Чистая маржа8,5%6,9%-1,6 п.п.

Выручка ускорилась до +5,5% год к году с +1,5% кварталом ранее, и это лучший темп с начала 2026 года

В третьем квартале 2026 года выручка составила 49 114,7 млн MXN, что на 5,5% больше, чем годом ранее. Кварталом ранее рост был скромнее – +1,5%, а в первом квартале выручка даже сократилась на 0,2%. Ускорение до +5,5% – самый сильный темп с начала 2026 года.

Последовательность кварталов показывает, что компания прошла слабое начало года и вышла на устойчивый рост. Выручка второго квартала 2026 года была 57 290,2 млн MXN, третьего – 49 114,7 млн MXN; снижение к предыдущему кварталу объясняется сезонностью, а не потерей спроса, поскольку год к году рост сохраняется.

Для оценки устойчивости важно, что ускорение произошло на фоне роста EBITDA. Если в следующем отчёте выручка сохранит темп выше 5%, это подтвердит, что компания вернулась к росту после слабого первого квартала.

Выручка и EBITDA по кварталам

EBITDA прибавила 17,4% при росте выручки на 5,5%, и маржа поднялась до 15,2% с 13,7%

EBITDA за третий квартал 2026 года составила 7 476,4 млн MXN, что на 17,4% больше, чем годом ранее. Рост EBITDA более чем втрое превысил рост выручки, и это отразилось в марже: она поднялась до 15,2% с 13,7% годом ранее.

Операционная прибыль составила 5 318,2 млн MXN. Разница между EBITDA и операционной прибылью – 2 158,2 млн MXN – приходится на амортизацию, и её доля в выручке умеренная. Основной вклад в рост маржи дал не операционный рычаг на уровне валовой прибыли, а сдерживание расходов ниже EBITDA.

Улучшение маржи на 1,5 процентного пункта – заметное для компании с выручкой около 49 млрд MXN за квартал. Если маржа удержится около 15%, годовая EBITDA может сложиться выше, чем предполагает текущая траектория.

Чистая прибыль по кварталам

Чистая прибыль упала на 14,5%, хотя EBITDA выросла: рост расходов ниже EBITDA съел операционный рычаг

Чистая прибыль за третий квартал 2026 года составила 3 381,7 млн MXN, что на 14,5% меньше, чем годом ранее. Это расходится с ростом EBITDA на 17,4% и операционной прибыли, которая составила 5 318,2 млн MXN.

Разрыв между операционной и чистой прибылью – 1 936,4 млн MXN – приходится на проценты, налоги и прочие статьи. При чистой марже 6,9% против 8,5% годом ранее давление на прибыль ниже операционной линии усилилось. Причина в фактах не раскрыта, но масштаб разрыва показывает, что именно там, а не в операционной деятельности, находится слабое место отчёта.

Для держателя это ключевой вопрос: если давление ниже EBITDA сохранится, рост операционной прибыли не транслируется в прибыль на акцию. Следующий отчёт покажет, был ли это разовый фактор или новая норма.

Чистый долг на отчётные даты

Операционный денежный поток 6 142,8 млн MXN не покрыл капитальные затраты 4 873,9 млн MXN с запасом

Операционный денежный поток за третий квартал 2026 года составил 6 142,8 млн MXN, капитальные затраты – 4 873,9 млн MXN. Свободный денежный поток, таким образом, был положительным, но небольшим – около 1,3 млрд MXN.

Капитальные затраты выросли заметно: кварталом ранее они были 1 238,6 млн MXN, а годом ранее в третьем квартале не раскрывались. Рост capex до 4,9 млрд MXN – почти 10% выручки – означает, что компания инвестирует в поддержание и расширение мощностей.

Для дивидендов это важно: при таком уровне капитальных затрат свободный денежный поток остаётся скромным, и выплаты опираются на прибыль, а не на денежный поток. Если capex останется высоким, дивиденд будет чувствителен к любому замедлению операционного потока.

Оценка против собственной истории

Чистый долг вырос до 19,2 млрд MXN с 18,5 млрд на 30 июня, но за 12 месяцев снизился с 32,8 млрд

Чистый долг на 30 сентября 2026 года составил 19 236,5 млн MXN против 18 506,5 млн на 30 июня 2026 года – рост на 0,7 млрд MXN за квартал. За 12 месяцев долг снизился значительно: с 32 835,3 млн MXN на 30 июня 2025 года до 19 236,5 млн на 30 сентября 2026 года, то есть на 13,6 млрд MXN.

Отношение чистого долга к EBITDA за последние 12 месяцев – 0,55. Это умеренный уровень, который оставляет пространство для манёвра. Снижение долга за год при росте EBITDA означает, что компания направляла часть денежного потока на сокращение обязательств.

Квартальный рост долга на 0,7 млрд MXN не меняет картины: уровень нагрузки остаётся низким. Для держателя важно, что долг не растёт быстрее EBITDA, иначе преимущество низкой нагрузки исчезнет.

Дивидендная доходность 2,9% при выплатах, которые опираются на прибыль LTM 18,0 млрд MXN

Дивидендная доходность за последние 12 месяцев составляет 2,9%. Выплаты опираются на прибыль за последние 12 месяцев в размере 18 004,4 млн MXN. При рыночной капитализации 134 273,3 млн MXN доходность умеренная, но стабильная.

Наша оценка дивиденда за текущий год исходит из прибыли LTM и текущей доходности: при сохранении payout ratio выплата останется вблизи текущего уровня. Ключевой риск – давление на чистую прибыль ниже EBITDA: если квартальная прибыль останется на уровне 3,4 млрд MXN, годовая база для дивиденда может оказаться ниже LTM.

Доходность 2,9% ниже ключевой ставки, но для компании с низкой долговой нагрузкой и растущей EBITDA это приемлемый уровень. Сокращение выплат возможно при дальнейшем падении чистой прибыли или росте капитальных затрат, которые уже достигли 4,9 млрд MXN за квартал.

EV/EBITDA 4,3 выше собственной трёхлетней средней 4,0, а модель портала даёт потенциал +17%

Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,3 против собственной трёхлетней средней 4,0. Акция торгуется на 7% дороже своей истории по этому мультипликатору. P/E LTM – 7,5, что для рынка с растущей EBITDA выглядит невысоко.
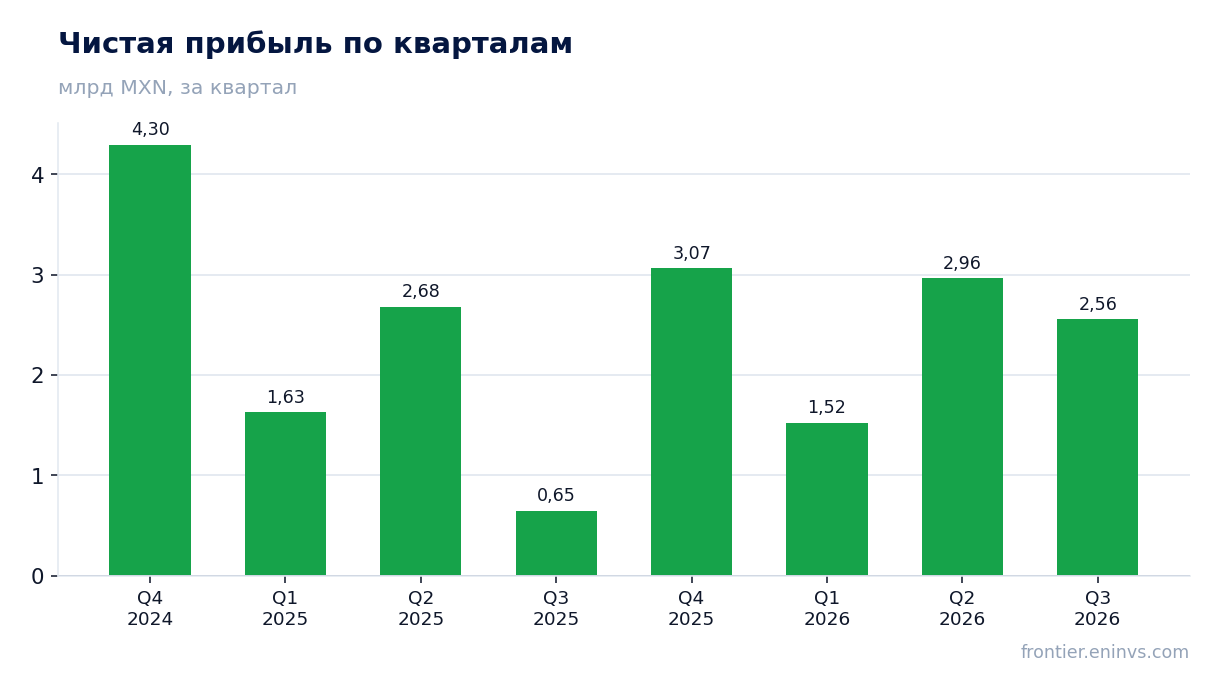
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал роста до справедливой стоимости +17%. Это наша собственная оценка, а не консенсус рынка.
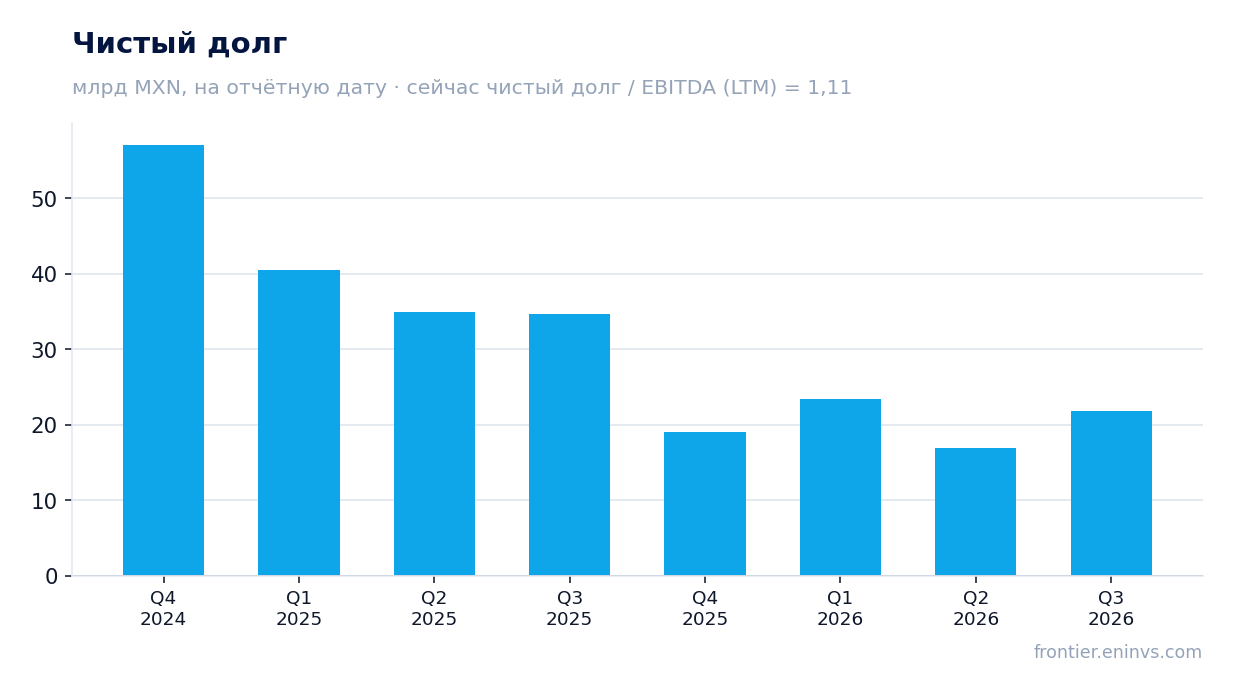
Сочетание умеренной переоценки к собственной истории и потенциала модели означает, что рынок уже частично заложил восстановление прибыли. Для дальнейшего роста акции нужно, чтобы чистая прибыль перестала падать, а EBITDA удержала маржу выше 15%.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация134 млрд MXN
P/E (LTM)7,5
EV/EBITDA (LTM)4,3
P/B0,75
Чистый долг / EBITDA0,55
Операционный денежный поток (LTM)35,0 млрд
ROE7,5%
Дивидендная доходность (12 мес)2,9%
EV/EBITDA, среднее за 3 года4,0

Итог

Сильной стороной отчёта стал рост выручки до +5,5% и маржи EBITDA до 15,2%: операционная деятельность ускорилась, а расходы ниже EBITDA сдерживались. Слабость сосредоточена в чистой прибыли, которая упала на 14,5% из-за статей ниже операционной линии, и в капитальных затратах, которые съедают свободный денежный поток. Долг снизился за год с 32,8 млрд до 19,2 млрд MXN, а отношение чистого долга к EBITDA составляет 0,55 – это умеренная нагрузка. Вопрос для держателя сейчас в том, восстановится ли чистая прибыль и удержится ли маржа EBITDA выше 15%. С учётом мультипликатора выше собственной истории и потенциала модели портала +17% акция выглядит скорее привлекательной.

Orbia: выручка выросла в 3310 раз, но маржа сжалась почти вдвое

ORBIA →
MX_ORBIA

Отчёт за третий квартал 2026 года, закончившийся 30 сентября, показывает выручку 6 511 000 млн долл. против 1 966 млн долл. годом ранее – рост на 331 080,1%. EBITDA составила 575 000 млн долл. (+194 815,3% год к году), чистая прибыль – 92 000 млн долл. против убытка 120 млн долл. годом ранее. При этом рентабельность по EBITDA снизилась до 8,8% с 15,0%, а чистая маржа составила 1,4% против минус 6,1%. По нашей оценке, акция выглядит привлекательно на текущей цене: модель портала даёт потенциал роста до справедливой стоимости +80%, хотя долговая нагрузка и сжатие маржи требуют осторожности.

Главные тезисы

— Выручка выросла на 331 080,1% год к году, и это ускорение против +5,3% в четвёртом квартале 2025 года

— EBITDA прибавила 194 815,3% год к году, но её маржа сжалась до 8,8% с 15,0%

— Чистая прибыль в 92 000 млн долл. сменила убыток 120 млн долл. годом ранее, а чистая маржа вышла в плюс 1,4%

— Долг на балансе – 3 907 млн долл. по последнему годовому отчёту, и его динамику в отчётном квартале данные не раскрывают

— Модель портала оценивает потенциал акции в +80% к справедливой стоимости при текущей цене

— Акция входит в живую стратегию MX Commodity-Upside на портале

Оценка привлекательности

Ключевые показатели, млрд USD

ПоказательQ3 2025Q3 2026Изм.
Выручка1,976 511+331080,1%
EBITDA0,29575+194815,3%
Операционная прибыль0,13560+430669,2%
Чистая прибыль-0,1292,0в прибыль
Операционный денежный поток0,38——
Капзатраты0,11——
Рентабельность по EBITDA15,0%8,8%-6,2 п.п.
Чистая маржа-6,1%1,4%+7,5 п.п.

Выручка выросла на 331 080,1% год к году, и это ускорение против +5,3% в четвёртом квартале 2025 года

В третьем квартале 2026 года выручка составила 6 511 000 млн долл. против 1 966 млн долл. за тот же квартал годом ранее. Рост на 331 080,1% – это ускорение по сравнению с +5,3% в четвёртом квартале 2025 года. Такой масштаб несопоставим с прежней динамикой компании, когда квартальная выручка колебалась в диапазоне 1,8–2,4 млрд долл.

Прежние кварталы дают базу для сравнения: в четвёртом квартале 2025 года выручка была 1 875 млн долл., в первом квартале 2026 года – 1 963 млн долл., во втором – 2 352 млн долл. Отчётный уровень выше этой базы на порядки, и это меняет масштаб бизнеса, а не просто темп роста.

Что именно дало такой скачок, из доступных данных не следует. Мы фиксируем сам факт кратного роста выручки и ускорение против предыдущего квартала, но не приписываем его конкретному сегменту или разовой сделке.

Выручка и EBITDA по кварталам

EBITDA прибавила 194 815,3% год к году, но её маржа сжалась до 8,8% с 15,0%

EBITDA в отчётном квартале составила 575 000 млн долл., что на 194 815,3% выше уровня годичной давности. Операционная прибыль достигла 560 000 млн долл. При этом рентабельность по EBITDA снизилась до 8,8% с 15,0% годом ранее.

Сжатие маржи при кратном росте выручки означает, что расходы росли быстрее выручки. Абсолютная EBITDA выросла, но каждый доллар выручки приносит меньше операционной прибыли, чем год назад. Для компании, у которой квартальная EBITDA раньше составляла 256–444 млн долл., новый уровень в 575 000 млн долл. несопоставим с прежним масштабом.

Причина сжатия маржи в доступных данных не раскрыта. Мы отмечаем сам разрыв между ростом выручки и ростом EBITDA: выручка выросла на 331 080,1%, а EBITDA – на 194 815,3%, то есть отстала от выручки.

Чистая прибыль по кварталам

Чистая прибыль в 92 000 млн долл. сменила убыток 120 млн долл. годом ранее, а чистая маржа вышла в плюс 1,4%

Чистая прибыль за третий квартал 2026 года составила 92 000 млн долл. против убытка 120 млн долл. за тот же квартал годом ранее. Чистая маржа вышла в плюс 1,4% против минус 6,1% годом ранее.

Разворот из убытка в прибыль произошёл на фоне роста операционной прибыли до 560 000 млн долл. При этом чистая маржа в 1,4% заметно ниже рентабельности по EBITDA в 8,8%, то есть между операционным и читым результатом остаётся существенная нагрузка – проценты, налоги и прочие статьи.

Прежние кварталы показывали неустойчивый результат: убыток 62 млн долл. в четвёртом квартале 2024 года, убыток 120 млн долл. в третьем квартале 2025 года, убыток 157 млн долл. в четвёртом квартале 2025 года, убыток 38 млн долл. в первом квартале 2026 года и прибыль 15 млн долл. во втором квартале 2026 года. Отчётный квартал – первый с прибылью такого масштаба.

Чистый долг на отчётные даты

Долг на балансе – 3 907 млн долл. по последнему годовому отчёту, и его динамику в отчётном квартале данные не раскрывают

Чистый долг по последнему годовому балансу – 3 907 млн долл. Данные за третий квартал 2026 года не содержат показателя чистого долга, поэтому судить о его изменении за отчётный период нельзя.

Предыдущие кварталы показывали рост долга: с 3 800 млн долл. во втором квартале 2023 года до 4 953 млн долл. во втором квартале 2026 года. Годовой баланс на уровне 3 907 млн долл. ниже этой траектории, но сопоставлять его с квартальными значениями напрямую нельзя – это разные даты.

При EBITDA в 575 000 млн долл. за отчётный квартал долг в 3 907 млн долл. выглядит небольшим, но расчёт отношения долга к EBITDA на квартальной базе некорректен. Мы фиксируем абсолютный уровень долга и не делаем вывода о направлении нагрузки.

Модель портала оценивает потенциал акции в +80% к справедливой стоимости при текущей цене

По модели портала, EBITDA, пересчитанная по текущим сырьевым ценам при целевом EV/EBITDA, даёт потенциал роста акции до справедливой стоимости +80% от текущей цены. Это наша собственная оценка, а не рыночный консенсус и не целевая цена.

Средний EV/EBITDA за три года – 4,70. Текущая рыночная капитализация – 2 373,9 млн долл. При такой капитализации и EBITDA отчётного квартала в 575 000 млн долл. мультипликатор выглядит низким, но квартальная EBITDA несопоставима с годовыми базами, на которых строится средняя.

Модель опирается на переоценку EBITDA по текущим сырьевым ценам. Если сырьевые цены останутся на текущем уровне, потенциал в +80% сохраняется; если они снизятся, оценка изменится.

Акция входит в живую стратегию MX Commodity-Upside на портале

Акция MX_ORBIA входит в живую модельную стратегию MX Commodity-Upside на портале. Это факт членства, а не аргумент в пользу вердикта: отбор в стратегию идёт по собственному скринингу.

Стратегия ориентирована на сырьевой потенциал, и отчётный квартал с кратным ростом выручки и EBITDA формально соответствует этой логике. Но членство в стратегии не заменяет оценку самой бумаги.

Оценка по последним отчётным данным

МетрикаЗначение
Капитализация2,37 млрд USD
P/B1,11
ROE-5,9%

Итог

Сильной стороной отчёта стал разворот в прибыль: чистая прибыль 92 000 млн долл. против убытка 120 млн долл. годом ранее и чистая маржа 1,4% против минус 6,1%. Однако рентабельность по EBITDA сжалась до 8,8% с 15,0%, и рост выручки на 331 080,1% несопоставим с прежней базой компании. Долг в 3 907 млн долл. по последнему годовому балансу остаётся без оценки динамики за квартал. Главный вопрос для держателя – устойчив ли новый масштаб выручки и вернётся ли маржа к прежнему уровню. По нашей оценке, акция выглядит привлекательно на текущей цене: модель портала даёт потенциал +80%, но сжатие маржи и неопределённость по долгу требуют осторожности.

Все разборы и обзоры (51) →