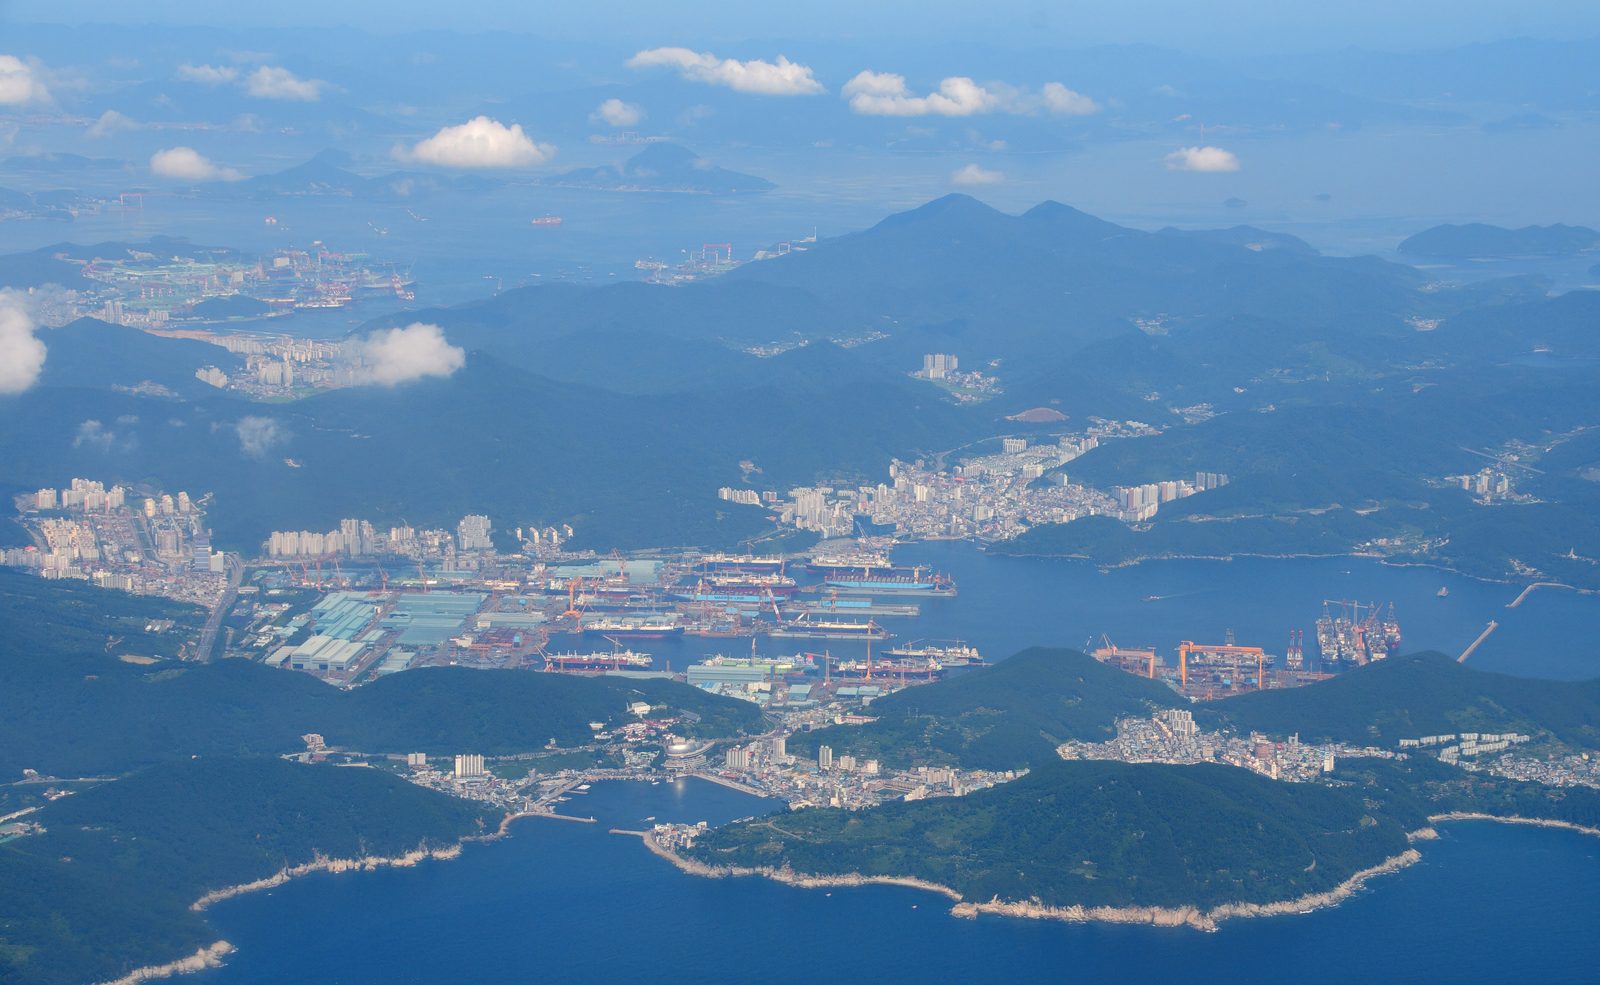
Hanwha Ocean — южнокорейская судостроительная и оффшорная компания, строящая коммерческие суда, такие как танкеры, контейнеровозы и газовозы, а также оффшорные сооружения, включая FPSO и буровые платформы. Компания также занимается инжинирингом и строительством, включая инфраструктурные объекты и электростанции.
Сектор: Судостроение
KR_042660
Чистый долг (таблица и EV/EBITDA): |краткосрочные займы| + |долгосрочные| + |прочие финансовые обязательства| при наличии + |доля неконтролирующих участников| при наличии − |денежные средства и их эквиваленты|; суммы в млн валюты отчётности.
акции: verified/reconciled_vs_marketcap
Числа в денежных колонках — в трлн KRW, до одного знака после запятой; целая часть не более четырёх значащих разрядов за счёт выбора масштаба (тыс./млн/млрд). За период (по умолчанию): P&L и ДДС за окно отчёта строки — поквартально, если в источнике квартальные факты (типичный US 10-Q), ДДС после снятия YTD, если в тэгах только накопленные суммы, и имплицитный Q4 на FY 31.12 (P&L: FY − Q1−Q2−Q3; ОДДС/ИДДС: FY 12 мес. − 9M YTD до 30 сен., если есть в evidence билдера SEC) для сопоставимости с кварталами. У части эмитентов по-прежнему «накопл. − предыдущее накопл.» в том же календарном году. Как в отчёте — значения из строки JSON (например полный год на FY). Баланс всегда как в отчёте. Исходные JSON могут быть в млн и т.п. — пересчёт по полю amounts_unit строки.
| Дата | Период | Статус | Выручкатрлн KRW | Опер. прибыльтрлн KRW | Аморт. и изнострлн KRW | EBITDAтрлн KRW | Чистая прибыльтрлн KRW | Операц. ДДСтрлн KRW | Капекс + M&Aтрлн KRW | Активытрлн KRW | Капиталтрлн KRW | ROE (годовая) | Чистый долгтрлн KRW | Источник |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026-06-30 | Q2 2026 (3M) | OK | 5.4 г/г 65.2% | 0.7 г/г 98.0% | 0.1 г/г 18.3% | 0.8 г/г 87.2% | 0.7 г/г 366.6% | 0.8 | -0.2 | 20.1 г/г 10.1% | 7.5 г/г 44.1% | 38.6% | 4.7 | DART |
| 2026-03-31 | Q1 2026 (3M) | OK | 3.2 г/г 2.1% | 0.4 г/г 70.6% | 0.1 г/г 33.0% | 0.5 г/г 64.4% | 0.5 г/г 131.8% | 0.2 | -0.1 | 20.8 г/г 14.4% | 6.8 г/г 34.1% | 30.8% | 5.2 | DART |
| 2025-12-31 | Q4 2025 (3M) | OK | 3.3 г/г 2.1% | 0.2 г/г 46.4% | 0.1 г/г 26.5% | 0.3 г/г 41.7% | 0.6 г/г 5.7% | 0.8 | -0.3 | 20.1 г/г 12.9% | 6.2 г/г 27.0% | 21.4% | 5.0 | DART |
| 2025-09-30 | Q3 2025 (3M) | OK | 3.0 г/г 11.8% | 0.3 г/г 1032.7% | 0.1 г/г 31.8% | 0.3 г/г 398.5% | 0.3 г/г — | -0.3 | -0.2 | 18.5 г/г 13.2% | 5.5 г/г 31.0% | 6.7% | 4.8 | DART |
| 2025-06-30 | Q2 2025 (3M) | OK | 3.3 г/г 29.9% | 0.4 г/г — | 0.1 г/г 40.2% | 0.4 г/г 1248.2% | 0.1 г/г — | 0.6 | -0.1 | 18.3 г/г 12.8% | 5.2 г/г 20.5% | 11.5% | 4.1 | DART |
| 2025-03-31 | Q1 2025 (3M) | OK | 3.1 г/г 37.6% | 0.3 г/г 388.5% | 0.1 г/г 20.8% | 0.3 г/г 226.6% | 0.2 г/г 322.6% | 0.2 | -0.1 | 18.2 г/г 22.0% | 5.1 г/г 16.6% | 17.3% | 4.6 | DART |
| 2024-12-31 | Q4 2024 (3M) | OK | 3.3 г/г 45.8% | 0.2 г/г 459.9% | 0.1 г/г 28.0% | 0.2 г/г 3675.6% | 0.6 г/г 102.6% | -0.3 | -0.1 | 17.8 г/г 28.0% | 4.9 г/г 12.8% | 11.7% | 4.8 | DART |
| 2024-09-30 | Q3 2024 (3M) | OK | 2.7 г/г 41.0% | 0.0 г/г -65.5% | 0.0 г/г 19.8% | 0.1 г/г -37.1% | -0.1 г/г -132.3% | -1.0 | -0.1 | 16.4 г/г 23.3% | 4.2 г/г 56.4% | -2.3% | 3.9 | DART |
| 2024-06-30 | Q2 2024 (3M) | OK | 2.5 г/г 39.3% | 0.0 г/г — | 0.0 г/г — | 0.0 г/г — | 0.0 г/г — | -0.5 | -0.1 | 16.2 г/г 19.0% | 4.3 г/г 86.0% | -2.5% | 2.5 | DART |
| 2024-03-31 | Q1 2024 (3M) | OK | 2.3 г/г 58.6% | 0.1 г/г — | 0.0 г/г — | 0.1 г/г — | 0.1 г/г — | -1.2 | -0.1 | 14.9 г/г 20.9% | 4.4 г/г 593.6% | 4.7% | 1.8 | DART |
| 2023-12-31 | Q4 2023 (3M) | OK | 2.2 г/г — | 0.0 г/г — | 0.0 г/г — | 0.0 г/г — | 0.3 г/г — | -0.5 | -0.1 | 13.9 г/г — | 4.3 г/г — | 4.6% | 0.4 | DART |
| 2023-09-30 | Q3 2023 (3M) | OK | 1.9 г/г — | 0.1 г/г — | 0.0 г/г — | 0.1 г/г — | 0.2 г/г — | -0.7 | -0.1 | 13.3 г/г — | 2.7 г/г — | 12.3% | 1.4 | DART |
| 2023-06-30 | Q2 2023 (3M) | OK | 1.8 г/г — | -0.2 г/г — | — г/г — | -0.2 г/г — | -0.2 г/г — | 0.0 | 0.0 | 13.6 г/г — | 2.3 г/г — | -64.1% | 0.8 | DART |
| 2023-03-31 | Q1 2023 (3M) | OK | 1.4 г/г — | -0.1 г/г — | — г/г — | -0.1 г/г — | -0.1 г/г — | -0.8 | — | 12.3 г/г — | 0.6 г/г — | — | 2.8 | DART |
| Краткосрочный долг (вкл. аренду) | 3 428 199 |
| Долгосрочный долг (вкл. аренду) | 2 759 259 |
| − Денежные средства | 1 446 204 |
| Чистый долг | 4 741 255 |
|---|
Чистый долг / EBITDA LTM: 2.4x
Квартальные значения (млн KRW)
Изменения (г/г)
FCF (млн KRW)
Чистый долг / ден. средства (млн KRW)
| год | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| поток / прибыль | — | -12.13x | -5.50x | 1.05x |
| начисления, % активов | -5.5% | 15.0% | 19.2% | -0.3% |
Наши разборы отчётности и инвестиционные заметки по эмитенту.
Стоимость, создаваемая компанией за год, в % от капитализации
Создано стоимости за год: +44.0%
| 1. Рост EBITDA (квартал г/г, в год) [EBITDA посл. кв. − EBITDA год назад] × годовой множитель X (2026-06-30 к 2025-06-30) = (805 066 − 429 969) × 2.45 | 920 036 |
| 2. Текущий EV/EBITDA (LTM) (Капитализация + Чистый долг) ÷ EBITDA (LTM) = (19 913 257 + 4 741 255) ÷ 1 974 661 | 12.5x |
| 3. Целевой мультипликатор (Текущий EV/EBITDA + 8) ÷ 2 = (12.5 + 8) ÷ 2 | 10.2x |
| 4. Денежный поток (балансовый, LTM) Снижение чистого долга + дивиденды + байбэк − доп. эмиссия = -653 046 + 0 + 0 − 0 | -653 046 |
| 5. Создано стоимости за год (Рост EBITDA × Целевой мульт. + Ден. поток − Размытие) ÷ Капитализация = (920 036 × 10.2 + -653 046) ÷ 19 913 257 | +44.0% |
Суммы — в млн отчётной валюты. Рост EBITDA берётся по последнему кварталу к тому же кварталу годом ранее и приводится к году.
Допущения:
Группа: industrials (Корея). Все аналоги торгуются на том же рынке, поправка не нужна.
| Компания | Рынок | Кап., $ млрд | EV/EBITDA |
|---|---|---|---|
| Hyundai Rotem | Корея | 7,9 | 7,7x |
| HD Hyundai Heavy Industries | Корея | 27,7 | 9,5x |
| HMM | Корея | 16,6 | 10,4x |
| Samsung Heavy Industries | Корея | 11,8 | 11,5x |
| Hanwha Aerospace | Корея | 34,8 | 11,7x |
| Hanwha Systems | Корея | 11,1 | 44,5x |
| Медиана группы | 11,0x | ||
| Среднее по группе | 15,9x | ||
| Эта компания | Корея | 14,9 | 12,5x |
Медиана группы 11,0x; компания 12,5x — премия 14%.
Среднее по группе 15,9x; к среднему компания — дисконт 21%. Среднее выше медианы на 45%: группу перекашивает Hanwha Systems (44,5x).
По медиане группы с поправкой на рынок капитализация была бы на 15% ниже текущей.
Разрыв и потенциал считаются по медиане: одно дорогое имя двигает среднее, медиану — нет. Поправка на рынок считается по медианам нашего покрытия (США 21,3x, Россия 4,0x, ЮАР 5,1x, Казахстан 6,4x, Индия 18,7x, Индонезия 4,6x) и говорит про место листинга, а не про отрасль. Мультипликаторы аналогов — из ночного пересчёта от 2026-10-17, у самой компании — текущий.
Нет строк по дивидендам для этого эмитента (проверено: Yahoo Finance (ex-div)).
Формы отчётности по загруженным периодам: ✓ ✓ ✓ (Баланс / Отчёт о прибылях и убытках / Движение денежных средств)
Hanwha Ocean (042660): финансовые показатели, мультипликаторы (P/E, P/B, EV/EBITDA), рентабельность и дивидендная доходность — по данным отчётности.
Смотрите также: Самые дешёвые акции мира (2026): чему учит value-инвестирование · карта оценки рынков