Lion Finance Group: прибыль прибавила 21%, но весь рост держится на процентном доходе
BGEO →Результаты Lion Finance Group за третий квартал 2026 года показали чистую прибыль 661,9 млн лари и чистый процентный доход 1 318,8 млн лари. Процентный доход вырос на 21,6% год к году, ускорившись с 20,8% во втором квартале, а прибыль за отчётный период прибавила 21,0%. При этом капитал банка приносит 27,4% годовых, а акция торгуется с P/E 8,2 – рынок уже закладывает в цену устойчивость этой доходности. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 46%.
Наш взгляд: есть ли потенциал
Наш взгляд в цифрах
| Показатель | Наша оценка |
|---|---|
| Вердикт | Скорее привлекательна |
| Потенциал по модели портала | +46% |
| Как считает модель | модель для финансовых компаний: годовая прибыль к капитализации, то есть ROE к P/B |
| Дивидендная доходность, 12 мес | 2,4% |
| Главный аргумент за | Рентабельность капитала в **27,4%** при P/E **8,2** и ускоряющемся процентном доходе даёт модели портала запас в **46%** к справедливой стоимости. |
| Главный аргумент против | Весь рост держится на процентном доходе, и замедление его роста с **21,6%** до однозначных цифр быстро сократит и прибыль, и запас в **46%**. |
| Что изменит вывод | Если рост процентного дохода ускорится ещё квартал, вердикт поднимется до «привлекательна»; если замедлится до однозначных цифр, он опустится до «оценена справедливо». |
Главные тезисы
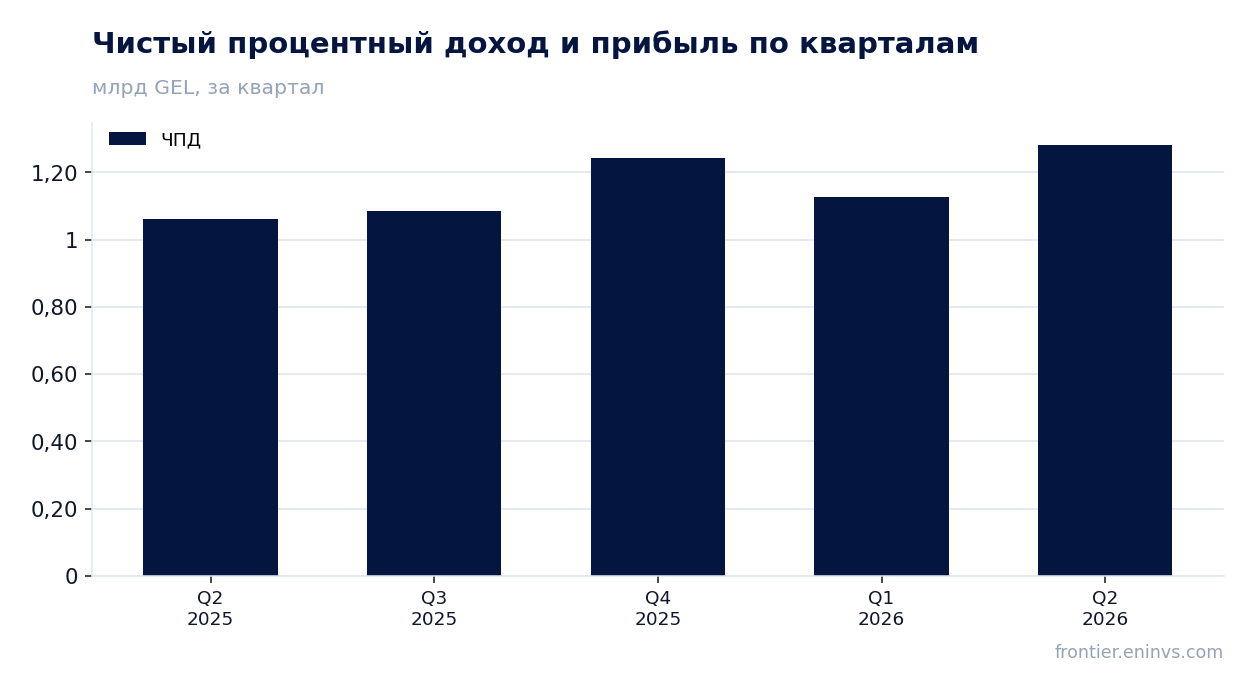
— Чистый процентный доход вырос на 21,6% год к году, и ускорение с 20,8% во втором квартале показывает, что кредитный портфель ещё разгоняется
— Прибыль за третий квартал прибавила 21,0% год к году, то есть росла почти вровень с процентным доходом, а не за счёт разовых статей
— Рентабельность капитала в 27,4% при P/E 8,2 означает, что рынок платит за лари прибыли меньше, чем банк зарабатывает на капитале
— Дивидендная доходность за последние 12 месяцев составляет 2,35% – payout скромный, и это оставляет капитал внутри бизнеса
— По модели портала акция недооценена на 46% к справедливой стоимости, и этот запас – главный аргумент в пользу бумаги
Ключевые показатели, млрд GEL
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
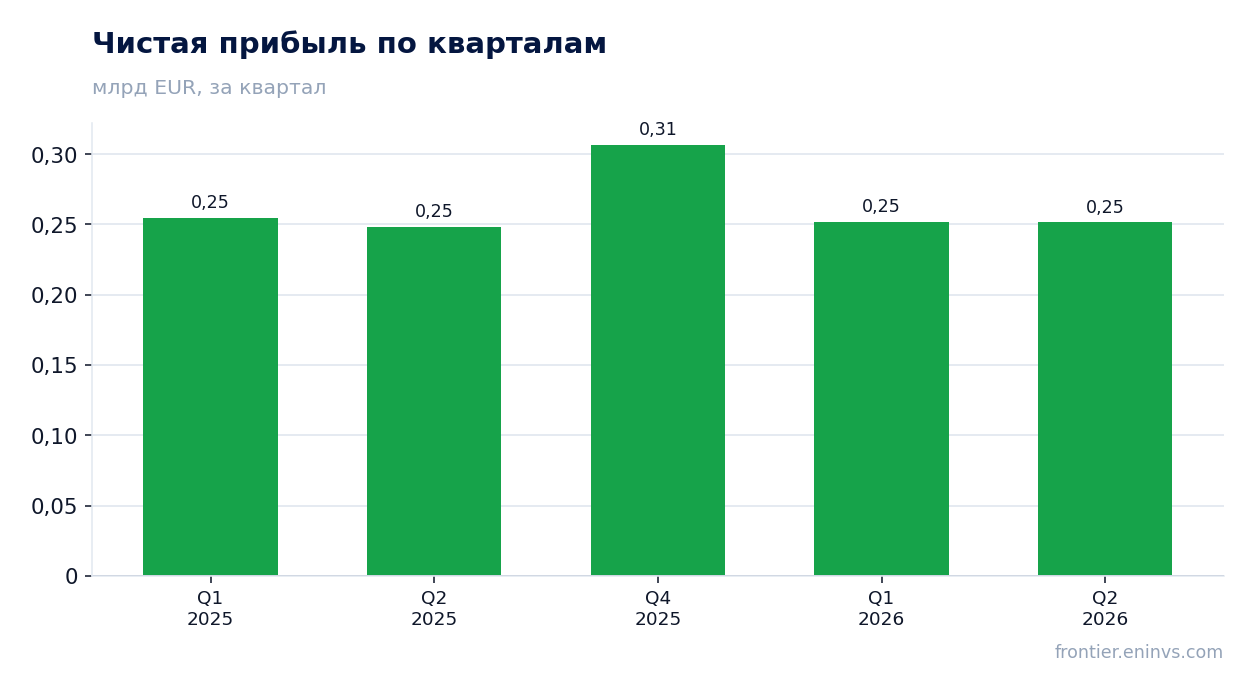
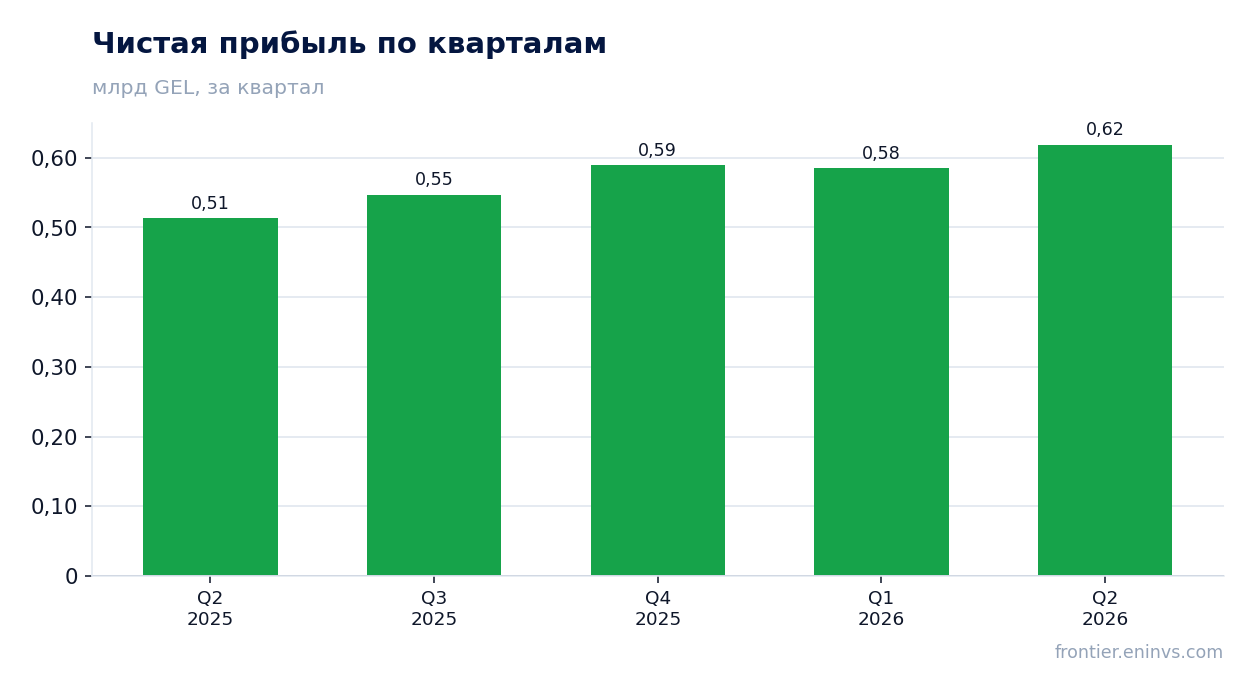
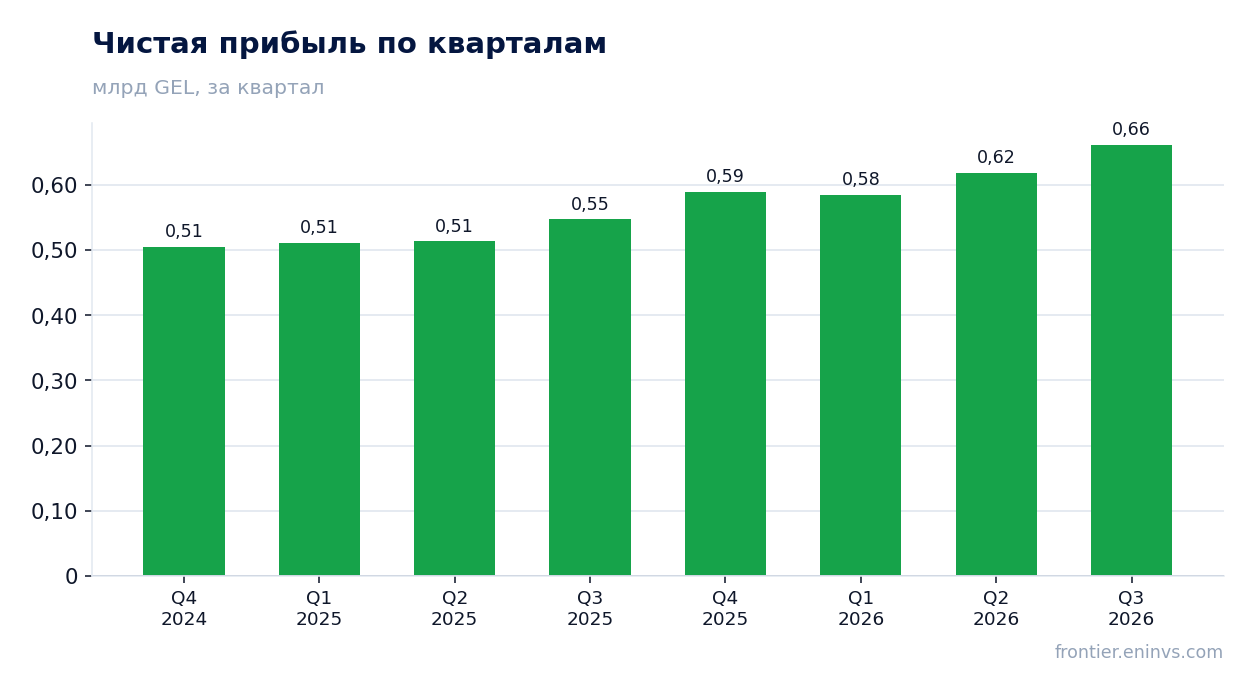
| Чистая прибыль | 0,55 | 0,66 | +21,0% |
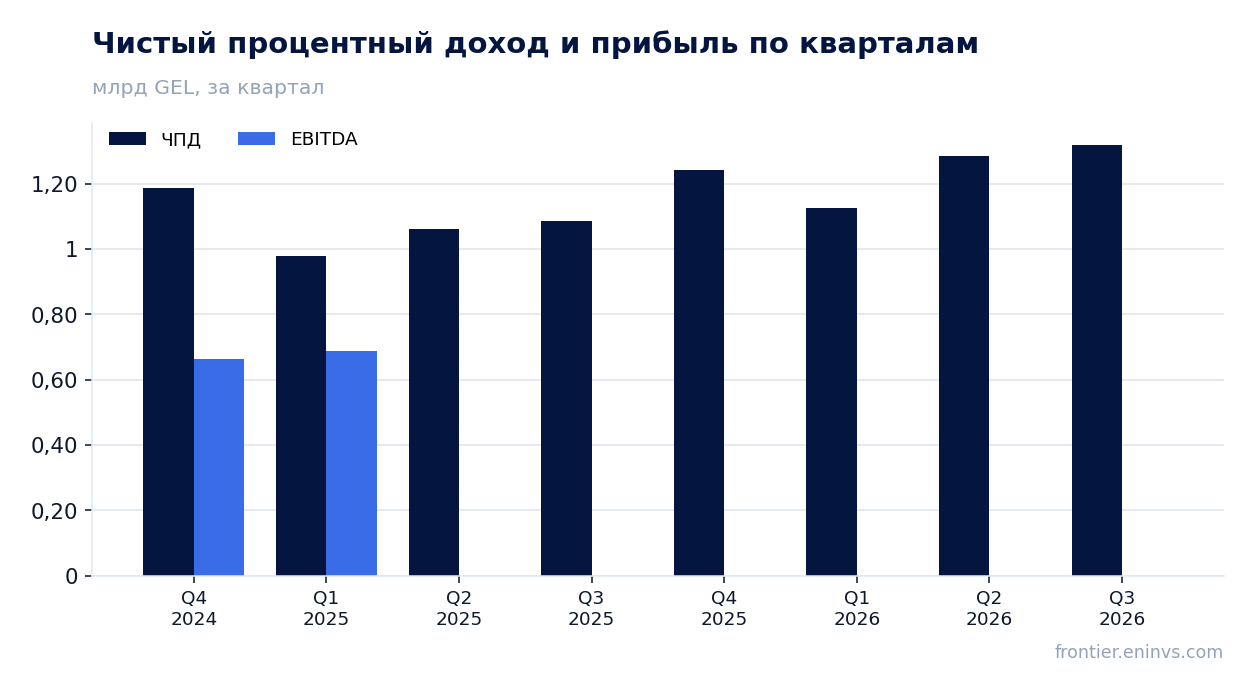
Чистый процентный доход вырос на 21,6% год к году, и ускорение с 20,8% во втором квартале показывает, что кредитный портфель ещё разгоняется
Чистый процентный доход в третьем квартале 2026 года составил 1 318,8 млн лари против 1 084,2 млн лари годом ранее. Рост на 21,6% год к году оказался выше, чем 20,8% во втором квартале, – динамика ускорилась, а не замедлилась. Это ключевая строка отчёта: у банка почти нет комиссионного дохода в раскрытии, и весь верхний уровень держится на процентах.
Ускорение важно потому, что оно идёт второй квартал подряд: в первом квартале рост составлял 15,0%, во втором – 20,8%, в третьем – 21,6%. Такая траектория говорит о том, что портфель либо растёт быстрее, либо ставка по кредитам держится выше стоимости фондирования. Что именно из двух двигает доход, отчёт не раскрывает, но сам факт ускорения на протяжении трёх кварталов – сильный сигнал.
Для акционера это означает, что прибыль пока не упирается в потолок. Пока процентный доход растёт на двадцать с лишним процентов, банк может позволить себе и рост издержек, и отчисления в резервы, не показывая падения прибыли.
Прибыль за третий квартал прибавила 21,0% год к году, то есть росла почти вровень с процентным доходом, а не за счёт разовых статей
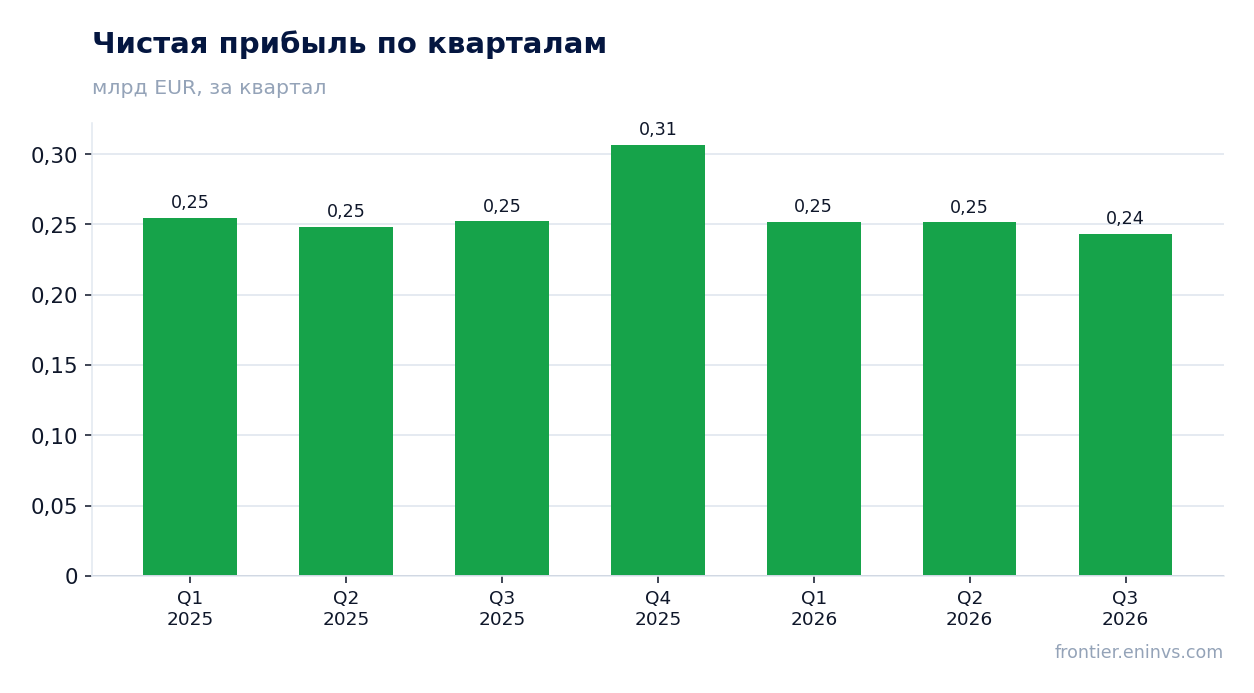
Чистая прибыль за третий квартал 2026 года составила 661,9 млн лари, что на 21,0% выше уровня годом ранее. Рост прибыли практически совпал с ростом процентного дохода в 21,6% – разница в полпроцента слишком мала, чтобы говорить о каком-то ином драйвере. Прибыль выросла вместе с выручкой, а не за счёт продажи активов или разового дохода.
Это важное отличие от многих банковских отчётов, где квартальная прибыль подскакивает из-за роспуска резервов или единичной сделки. Здесь прибыль растёт ровно настолько, насколько растёт основной доход, – качество результата высокое. Разовых статей в раскрытии нет, и это скорее плюс: результат повторяемый.
При этом прибыль растёт медленнее процентного дохода – значит, часть прироста съедают расходы или резервы. Насколько велика эта часть, отчёт не показывает, но сам разрыв в полпроцента говорит о том, что контроль над издержками пока не нарушен.
Рентабельность капитала в 27,4% при P/E 8,2 означает, что рынок платит за лари прибыли меньше, чем банк зарабатывает на капитале
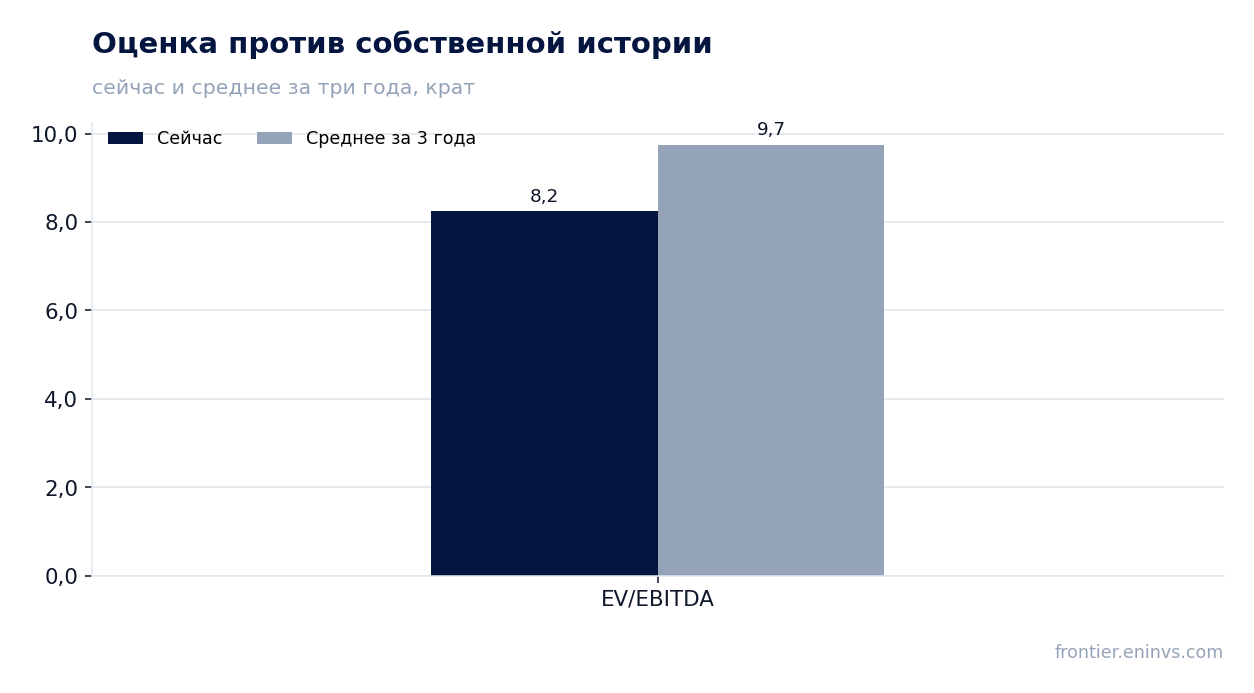
Рентабельность капитала Lion Finance Group составляет 27,4% – это очень высокий показатель для банка. При этом P/E по прибыли за последние 12 месяцев равен 8,2, а капитализация – 20 229,1 млн лари. Соотношение простое: рынок оценивает банк в восемь с небольшим годовых прибылей, тогда как сам банк зарабатывает на капитале больше четверти в год.
Такая комбинация встречается, когда инвесторы не верят в устойчивость высокой доходности. Грузинский рынок небольшой, и любое замедление кредитования или рост стоимости фондирования может быстро срезать маржу. Но пока прибыль за последние 12 месяцев составляет 2 455,4 млн лари, и даже при снижении доходности вдвое P/E останется в пределах десяти.
По модели портала справедливая стоимость акции на 46% выше текущей цены. Это наша собственная оценка, а не консенсус рынка, и она опирается на текущую рентабельность капитала и прибыль. Если прибыль удержится на уровне последних 12 месяцев, запас действительно есть.
Дивидендная доходность за последние 12 месяцев составляет 2,35% – payout скромный, и это оставляет капитал внутри бизнеса
Дивидендная доходность за последние 12 месяцев составляет 2,35% – это немного для банка с рентабельностью капитала 27,4%. Прибыль за последние 12 месяцев – 2 455,4 млн лари, и при такой доходности выплаты забирают лишь малую часть заработка. Остальное остаётся в капитале и работает на будущий рост.
Для инвестора это означает, что дивиденд здесь не главный источник отдачи. Основную часть дохода акционер получает от роста стоимости бизнеса, а не от текущих выплат. При P/E 8,2 и рентабельности капитала 27,4% реинвестирование прибыли даёт больше, чем выплата её на руки, – и менеджмент, судя по payout, придерживается той же логики.
Что может уменьшить выплату: падение прибыли, рост требований к капиталу или крупная сделка. Но при текущем уровне доходности и скромном payout риск снижения дивиденда невелик – скорее наоборот, payout может вырасти, если банк упрётся в потолок роста.
По модели портала акция недооценена на 46% к справедливой стоимости, и этот запас – главный аргумент в пользу бумаги
По модели портала справедливая стоимость акции Lion Finance Group на 46% выше текущей цены. Модель опирается на текущую прибыль и рентабельность капитала, то есть на те показатели, которые в отчёте за третий квартал выглядят устойчивыми. Это не прогноз рынка и не целевая цена – это наша внутренняя оценка, и она показывает, насколько текущая цена расходится с доходностью бизнеса.
Главный риск для этой оценки – устойчивость процентного дохода. Если рост замедлится с 21,6% до однозначных цифр, прибыль и рентабельность капитала снизятся, и запас в 46% сократится. Но пока ускорение сохраняется три квартала подряд, модель отражает текущую реальность, а не надежду.
Второй аргумент – дивиденд. При доходности 2,35% он не решает исход, но добавляет к общей отдаче. Если банк сохранит прибыль на уровне последних 12 месяцев и продолжит платить, акционер получит и рост стоимости, и небольшую текущую доходность.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 20,2 млрд GEL |
| P/E (LTM) | 8,2 |
| P/B | 2,40 |
| ROE | 27,4% |
| Дивидендная доходность (12 мес) | 2,4% |
Итог
Сильная сторона отчёта – ускорение процентного дохода до 21,6% и прибыль, растущая почти вровень с ним, без разовых статей. Рентабельность капитала в 27,4% при P/E 8,2 оставляет запас, который модель портала оценивает в 46%. Слабое место – зависимость от одного источника дохода и скромный дивиденд в 2,35%, который не спасает, если рост замедлится. Вопрос для держателя сейчас в том, удержится ли ускорение процентного дохода ещё хотя бы два квартала. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 46%.