Lion Finance Group: прибыль растёт быстрее процентного дохода, но разрыв сокращается
Результаты за третий квартал 2026 года Lion Finance Group показала 6 ноября: чистая прибыль составила 661,9 млн лари, что на 21,0% выше уровня годичной давности, а чистый процентный доход достиг 1 318,8 млн лари и вырос на 21,6% год к году. Рост процентного дохода ускорился с 20,8% во втором квартале до 21,6% в третьем, и прибыль растёт почти тем же темпом. При мультипликаторе P/E за последние 12 месяцев 7,8 и рентабельности капитала 27,4% акция выглядит привлекательно по текущей цене, а модель портала оценивает её потенциал в +49%.
Главные тезисы
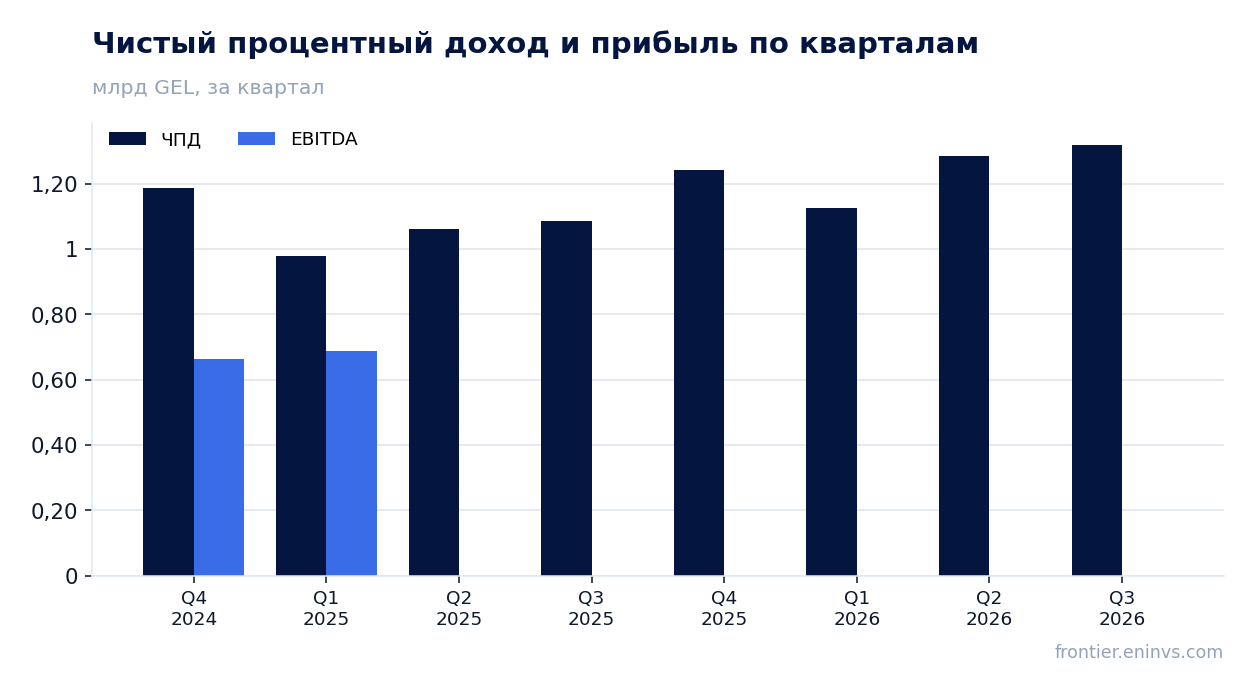
— Чистый процентный доход вырос на 21,6% год к году, и рост ускорился с 20,8% кварталом ранее
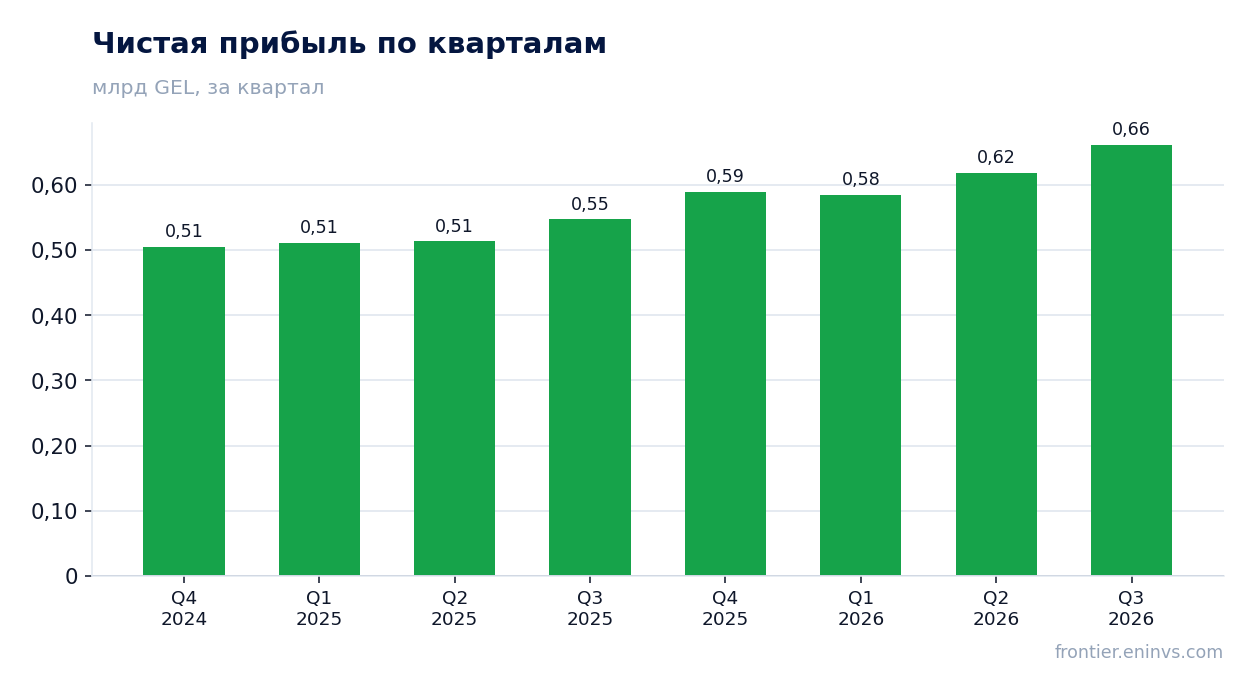
— Чистая прибыль прибавила 21,0% год к году, почти не отставая от процентного дохода
— Рентабельность капитала в 27,4% при P/E 7,8 оставляет запас для переоценки акции
— Дивидендная доходность за последние 12 месяцев составляет 2,5% – скромно против ключевой ставки
— Модель портала оценивает потенциал акции в +49% к текущей цене
Оценка привлекательности
Ключевые показатели, млрд GEL
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 0,55 | 0,66 | +21,0% |
Чистый процентный доход вырос на 21,6% год к году, и рост ускорился с 20,8% кварталом ранее
В третьем квартале 2026 года чистый процентный доход составил 1 318,8 млн лари, что на 21,6% больше, чем годом ранее. Кварталом ранее рост был 20,8%, то есть темп ускорился. Это третий квартал подряд с ускорением: в первом квартале 2026 года рост составлял 15,0%, во втором – 20,8%.
Ускорение опирается на устойчивую базу: процентный доход растёт каждый квартал начиная с четвёртого квартала 2024 года, когда он составлял 1 186,3 млн лари. За третий квартал 2026 года он прибавил 234,7 млн лари к уровню годичной давности. Без детализации по активам и ставкам из отчёта нельзя сказать, что именно дало прирост – объём кредитов или стоимость фондирования, – но сам факт ускорения показателен.
Для банка ускорение процентного дохода – главный индикатор здоровья бизнеса. Если темп удержится выше 20%, прибыль будет расти такими же темпами при стабильной стоимости риска.
Чистая прибыль прибавила 21,0% год к году, почти не отставая от процентного дохода
Чистая прибыль за третий квартал 2026 года составила 661,9 млн лари, что на 21,0% выше уровня третьего квартала 2025 года. Рост прибыли почти совпадает с ростом процентного дохода (21,6%), то есть расходы и стоимость риска растут пропорционально доходу, не съедая маржу.
Прибыль растёт каждый квартал: 505,5 млн лари в четвёртом квартале 2024 года, 511,1 млн в первом квартале 2025 года, 513,3 млн во втором, 547,2 млн в третьем, 589,7 млн в четвёртом квартале 2025 года, 585,0 млн в первом квартале 2026 года, 618,8 млн во втором и 661,9 млн в третьем. За последние 12 месяцев прибыль составила 2 455,4 млн лари.
Совпадение темпов роста прибыли и процентного дохода говорит о том, что операционный рычаг не размывается. Если бы расходы или резервы росли быстрее дохода, прибыль отставала бы – здесь этого нет.
Рентабельность капитала в 27,4% при P/E 7,8 оставляет запас для переоценки акции
Рентабельность капитала Lion Finance Group составляет 27,4%, а мультипликатор P/E за последние 12 месяцев – 7,8. При такой доходности капитала рынок оценивает банк скромно: соотношение цены и прибыли ниже 8 при рентабельности выше 25% означает, что инвесторы закладывают либо устойчивое замедление, либо высокий риск.
Рыночная капитализация – 19 098,0 млн лари. При прибыли за последние 12 месяцев 2 455,4 млн лари это даёт тот самый P/E 7,8. Модель портала, сопоставляющая рентабельность капитала с ценой к балансовой стоимости, оценивает потенциал акции в +49% к текущей цене.
Оценка модели – не консенсус рынка и не целевая цена, а собственный расчёт портала. Он показывает, что при сохранении текущей рентабельности акция торгуется ниже своей справедливой стоимости. Переоценка возможна, если рынок поверит в устойчивость роста прибыли.
Дивидендная доходность за последние 12 месяцев составляет 2,5% – скромно против ключевой ставки
Дивидендная доходность за последние 12 месяцев – 2,5%. Это скромный уровень для банка с рентабельностью капитала 27,4%: при такой прибыли можно было бы ожидать более щедрых выплат. Доходность ниже ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на текущий доход.
Наша оценка дивиденда за текущий год исходит из прибыли за последние 12 месяцев в 2 455,4 млн лари и текущей доходности 2,5%. Она зависит от коэффициента выплат, который компания не раскрывает в фактах, и от прибыли, которая может быть снижена разовыми факторами. Если коэффициент выплат останется на текущем уровне, дивиденд за год будет близок к прошлогоднему.
Уменьшить выплату может снижение прибыли или рост капитальных требований. Пока прибыль растёт на 21% год к году, риск сокращения дивиденда невелик, но доходность в 2,5% не создаёт запаса прочности для инвестора.
Модель портала оценивает потенциал акции в +49% к текущей цене
Модель портала, сопоставляющая рентабельность капитала с ценой к балансовой стоимости, даёт потенциал +49% к текущей цене. Это не целевая цена и не консенсус, а собственный расчёт портала, основанный на текущей прибыли и капитале.
Оценка опирается на прибыль за последние 12 месяцев в 2 455,4 млн лари и рыночную капитализацию 19 098,0 млн лари. При P/E 7,8 и рентабельности капитала 27,4% акция торгуется ниже своей справедливой стоимости, если рынок не закладывает падение прибыли.
Потенциал в 49% – значительный, но он реализуется только при сохранении текущих темпов роста. Если прибыль замедлится или стоимость риска вырастет, оценка модели снизится.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 19,1 млрд GEL |
| P/E (LTM) | 7,8 |
| P/B | 2,27 |
| ROE | 27,4% |
| Дивидендная доходность (12 мес) | 2,5% |
Итог
Сильная сторона отчёта – ускорение роста процентного дохода до 21,6% и прибыли до 21,0% год к году. Рентабельность капитала в 27,4% при P/E 7,8 и потенциале модели портала +49% делает акцию привлекательной по текущей цене. Слабое место – дивидендная доходность в 2,5%, которая не создаёт запаса прочности. Главный вопрос для держателя – удержится ли темп роста прибыли выше 20% в следующих кварталах.
Перейти к финансовой карточке компании BGEO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций