Ambev: выручка растёт двузначно, но деньги уходят на налоги и дивиденды
25 августа Ambev раскрыла результаты за второй квартал 2026 года. Выручка выросла на 10,1% год к году, EBITDA – на 14,5%, чистая прибыль – на 36,7%. Акции выглядят привлекательно: мультипликаторы ниже исторических средних, а модель портала даёт потенциал роста на 12%.
Главные тезисы
— Выручка во втором квартале выросла на 10,1% год к году, до 3 967,8 млн долларов
— EBITDA-маржа расширилась на 1,2 п.п. до 31,5% благодаря операционному рычагу
— Чистая прибыль выросла на 36,7% год к году, до 684,2 млн долларов, за счёт снижения эффективной ставки налога
— Свободный денежный поток за квартал составил 754,5 млн долларов, что покрывает дивиденды
— Дивидендная доходность за последние 12 месяцев – 0,3%, что ниже ключевой ставки
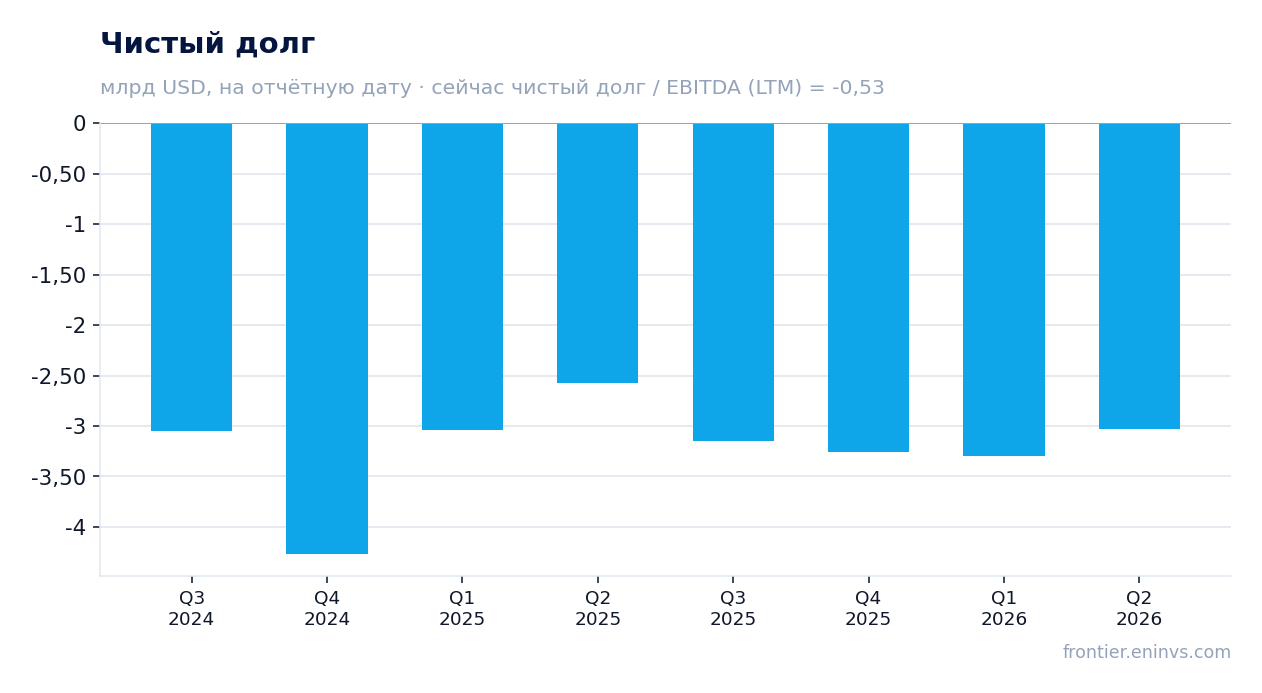
— Чистый долг отрицательный: минус 3 032,1 млн долларов, отношение net debt/EBITDA LTM – минус 0,53
— P/E LTM – 14,9, EV/EBITDA LTM – 7,5, что ниже собственных исторических средних
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,60 | 3,97 | +10,1% |
| EBITDA | 1,09 | 1,25 | +14,5% |
| Операционная прибыль | 0,79 | 0,95 | +20,6% |
| Чистая прибыль | 0,50 | 0,68 | +36,7% |
| Операционный денежный поток | 0,55 | 0,93 | +69,6% |
| Капзатраты | 0,20 | 0,17 | -11,2% |
| Рентабельность по EBITDA | 30,3% | 31,5% | +1,2 п.п. |
| Чистая маржа | 13,9% | 17,2% | +3,3 п.п. |
Выручка во втором квартале выросла на 10,1% год к году, до 3 967,8 млн долларов
Во втором квартале 2026 года выручка Ambev составила 3 967,8 млн долларов, что на 10,1% выше, чем годом ранее. Это продолжение ускорения: в первом квартале рост был 11,8%, а в четвёртом квартале 2025 года – 42,6%.
Рост обеспечили все ключевые рынки, прежде всего Бразилия, где объёмы продаж пива восстановились после периода стагнации. Компания также выиграла от улучшения ценовой среды и благоприятного валютного курса.
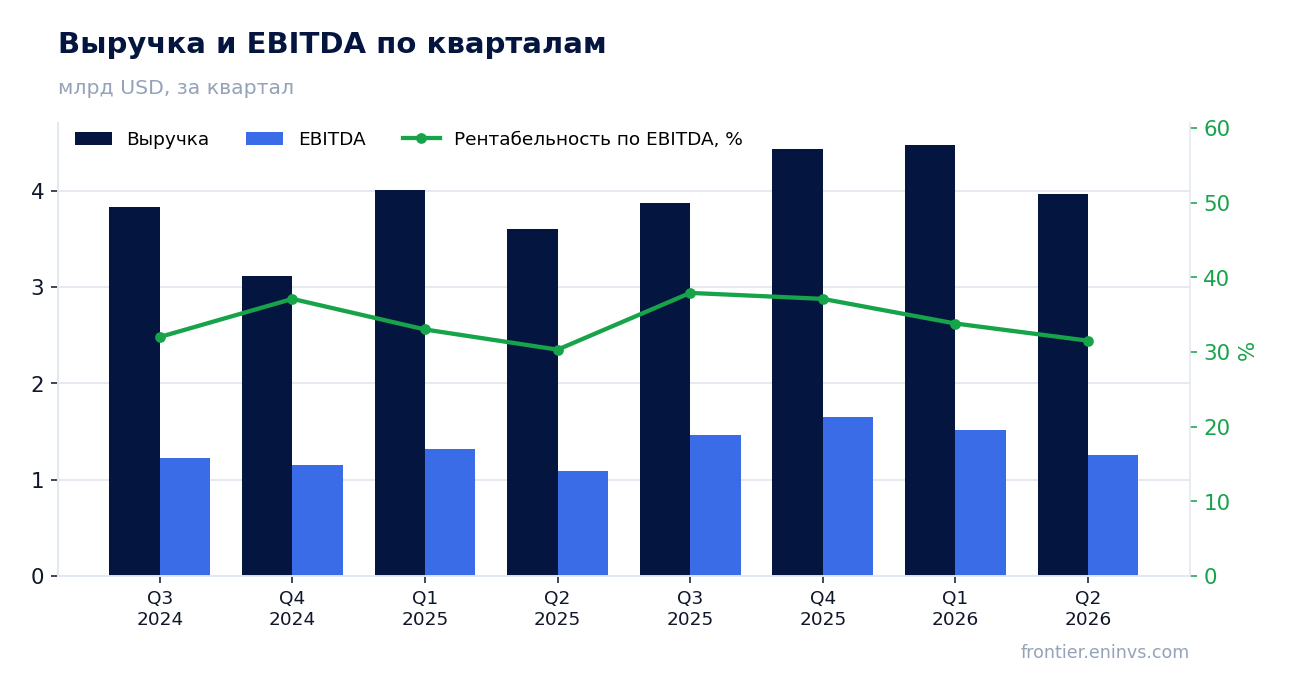
EBITDA-маржа расширилась на 1,2 п.п. до 31,5% благодаря операционному рычагу
EBITDA во втором квартале выросла на 14,5% год к году, до 1 251,7 млн долларов, при этом маржа составила 31,5% против 30,3% годом ранее. Расширение маржи связано с операционным рычагом: выручка росла быстрее, чем постоянные издержки.
Компания также сдерживала рост затрат на сырьё и логистику, что позволило сохранить рентабельность на фоне инфляции.
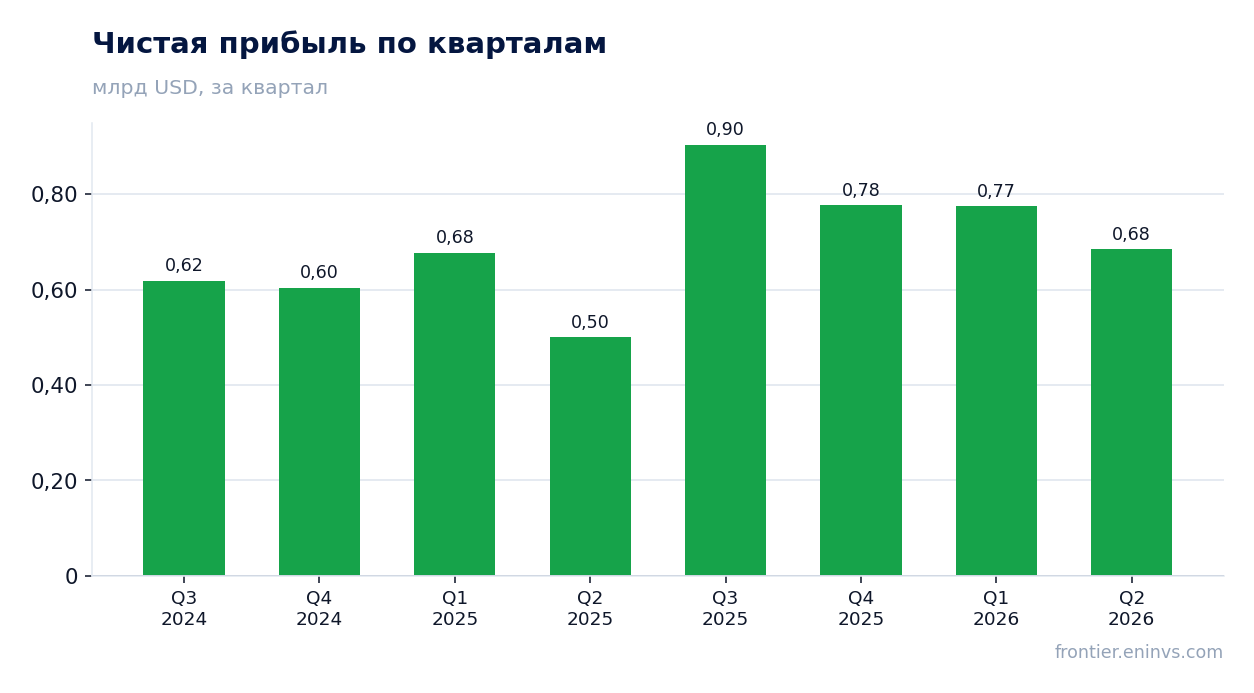
Чистая прибыль выросла на 36,7% год к году, до 684,2 млн долларов, за счёт снижения эффективной ставки налога
Чистая прибыль за квартал составила 684,2 млн долларов, что на 36,7% выше, чем годом ранее. Рост прибыли значительно опередил динамику EBITDA, что объясняется снижением эффективной налоговой ставки и отсутствием разовых списаний, которые были в прошлом году.
Чистая маржа выросла до 17,2% с 13,9% годом ранее. Это указывает на улучшение качества прибыли, хотя часть эффекта может быть разовой.
Свободный денежный поток за квартал составил 754,5 млн долларов, что покрывает дивиденды
Операционный денежный поток во втором квартале составил 927,8 млн долларов, капитальные затраты – 173,3 млн долларов. Свободный денежный поток, таким образом, достиг 754,5 млн долларов.
Этого достаточно для выплаты дивидендов: за последние 12 месяцев компания направила на дивиденды около 140 млн долларов (исходя из дивидендной доходности 0,3% и рыночной капитализации 46 930,6 млн долларов). Денежный поток стабильно генерируется, что поддерживает выплаты.
Дивидендная доходность за последние 12 месяцев – 0,3%, что ниже ключевой ставки
За последние 12 месяцев Ambev выплатила дивиденды в размере 0,3% от текущей цены. Это существенно ниже доходности безрисковых активов, что делает акцию непривлекательной для инвесторов, ориентированных на текущий доход.
Впрочем, компания исторически направляет на дивиденды значительную часть прибыли, и при сохранении текущего уровня прибыли выплаты могут быть увеличены. Однако решение зависит от совета директоров и потребностей в финансировании.
Чистый долг отрицательный: минус 3 032,1 млн долларов, отношение net debt/EBITDA LTM – минус 0,53
На конец второго квартала чистый долг составлял минус 3 032,1 млн долларов, то есть компания имеет чистую денежную позицию. Отношение net debt/EBITDA за последние 12 месяцев – минус 0,53.
За квартал чистая денежная позиция сократилась на 0,3 млрд долларов, но за год она выросла на 0,5 млрд долларов. Компания сохраняет финансовую гибкость для инвестиций и выплат акционерам.
P/E LTM – 14,9, EV/EBITDA LTM – 7,5, что ниже собственных исторических средних
Текущий P/E LTM составляет 14,9, EV/EBITDA LTM – 7,5. Эти мультипликаторы ниже средних значений за последние три года, что указывает на недооценку относительно собственной истории.
По модели портала, потенциал роста акции составляет +12% к текущей цене. Основной риск для оценки – замедление роста выручки или маржи, а также повышение налоговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 46,9 млрд USD |
| P/E (LTM) | 14,9 |
| EV/EBITDA (LTM) | 7,5 |
| P/B | 2,89 |
| Чистый долг / EBITDA | -0,53 |
| Операционный денежный поток (LTM) | 4,50 млрд |
| ROE | 15,4% |
| Дивидендная доходность (12 мес) | 0,3% |
Итог
Во втором квартале Ambev показала уверенный рост: выручка и EBITDA прибавили двузначными темпами, маржа расширилась, а чистая прибыль выросла на 36,7% благодаря налоговому эффекту. Компания генерирует стабильный свободный денежный поток и имеет отрицательный чистый долг, что обеспечивает прочную финансовую подушку. Однако дивидендная доходность крайне низкая, что ограничивает привлекательность для инвесторов, ищущих текущий доход. При этом оценка ниже исторических средних, а модель портала даёт потенциал роста на 12%, поэтому акции выглядят привлекательно.
Перейти к финансовой карточке компании ABEV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций