Assai: прибыль выросла в 2,4 раза, но весь прирост собрала маржа, а не выручка
Assai раскрыла результаты за второй квартал 2026 года. Выручка выросла на 10,8% год к году до 3 776,0 млн долларов, EBITDA – на 42,3% до 364,9 млн, чистая прибыль – на 142,6% до 95,3 млн. Маржа EBITDA поднялась до 9,7% с 7,5%, чистая маржа – до 2,5% с 1,2%. При мультипликаторе EV/EBITDA 4,03 и рентабельности капитала 31,5% акция выглядит привлекательно: рост прибыли опережает выручку, а долговая нагрузка в 1,74 EBITDA LTM остаётся умеренной.
Главные тезисы
— Выручка прибавила 10,8% год к году, но почти весь прирост прибыли дала маржа, а не объём
— EBITDA выросла на 42,3% при росте выручки на 10,8% – расходы отстали от продаж
— Чистая прибыль выросла в 2,4 раза до 95,3 млн долларов, и это не разовый эффект
— Операционный поток 294,0 млн долларов при капитальных затратах всего 23,4 млн – деньги остаются в бизнесе
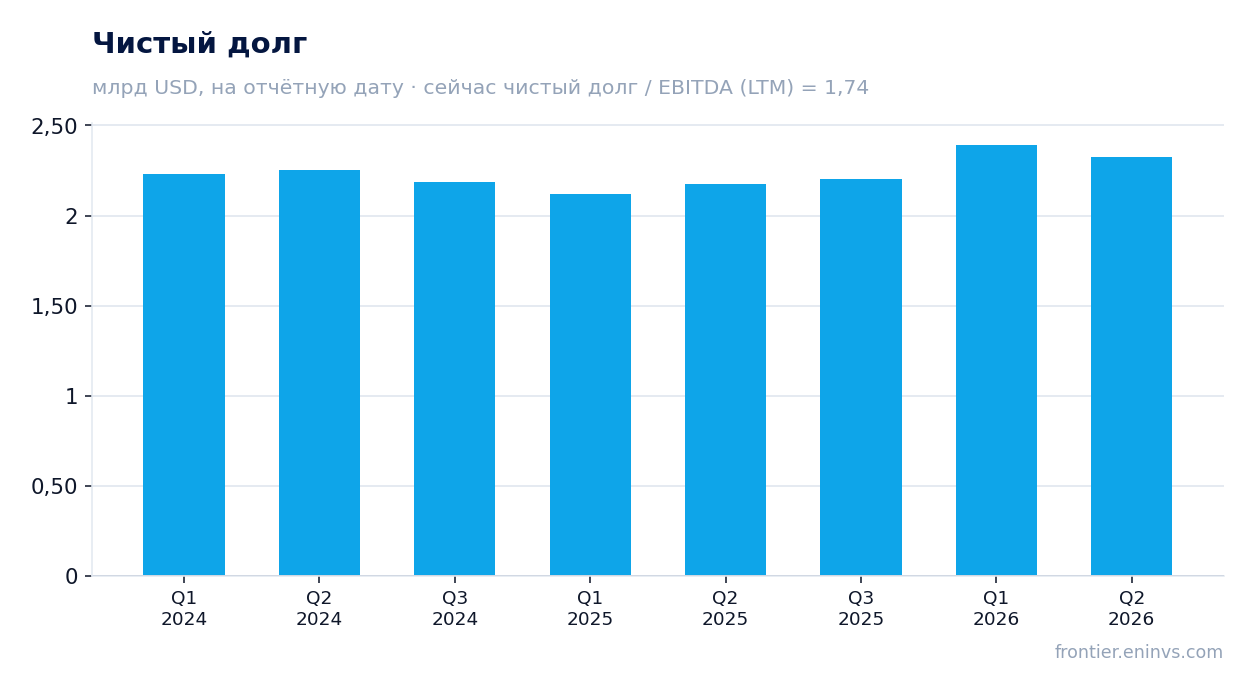
— Долговая нагрузка 1,74 EBITDA LTM – умеренная, но чистый долг за квартал почти не изменился
— Мультипликатор EV/EBITDA 4,03 и ROE 31,5% – рынок оценивает растущую маржу скромно
— По модели портала акция стоит на 13% ниже справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,41 | 3,78 | +10,8% |
| EBITDA | 0,26 | 0,36 | +42,3% |
| Операционная прибыль | 0,18 | 0,27 | +53,6% |
| Чистая прибыль | 0,04 | 0,10 | +142,6% |
| Операционный денежный поток | 0,18 | 0,29 | +66,2% |
| Капзатраты | 0,03 | 0,02 | -28,6% |
| Рентабельность по EBITDA | 7,5% | 9,7% | +2,2 п.п. |
| Чистая маржа | 1,2% | 2,5% | +1,3 п.п. |
Выручка прибавила 10,8% год к году, но почти весь прирост прибыли дала маржа, а не объём
Выручка во втором квартале 2026 года составила 3 776,0 млн долларов, что на 10,8% больше, чем годом ранее. Это продолжение ускорения: в первом квартале рост был 12,5%, в четвёртом квартале 2025 года – 9,3%, во втором квартале 2025 года – 7,0%. Компания наращивает продажи третий квартал подряд темпами выше 9%.
Однако основной вклад в прибыль дала не выручка. При росте продаж на 10,8% EBITDA увеличилась на 42,3%, а чистая прибыль – на 142,6%. Это означает, что расходы росли значительно медленнее выручки, и именно улучшение операционной эффективности, а не объём, определило результат квартала.
Для инвестора это важный сигнал: бизнес масштабируется, но главный рычаг прибыли сейчас – контроль над издержками. Если рост выручки замедлится, маржинальный эффект может ослабнуть, и тогда прибыль будет расти медленнее.
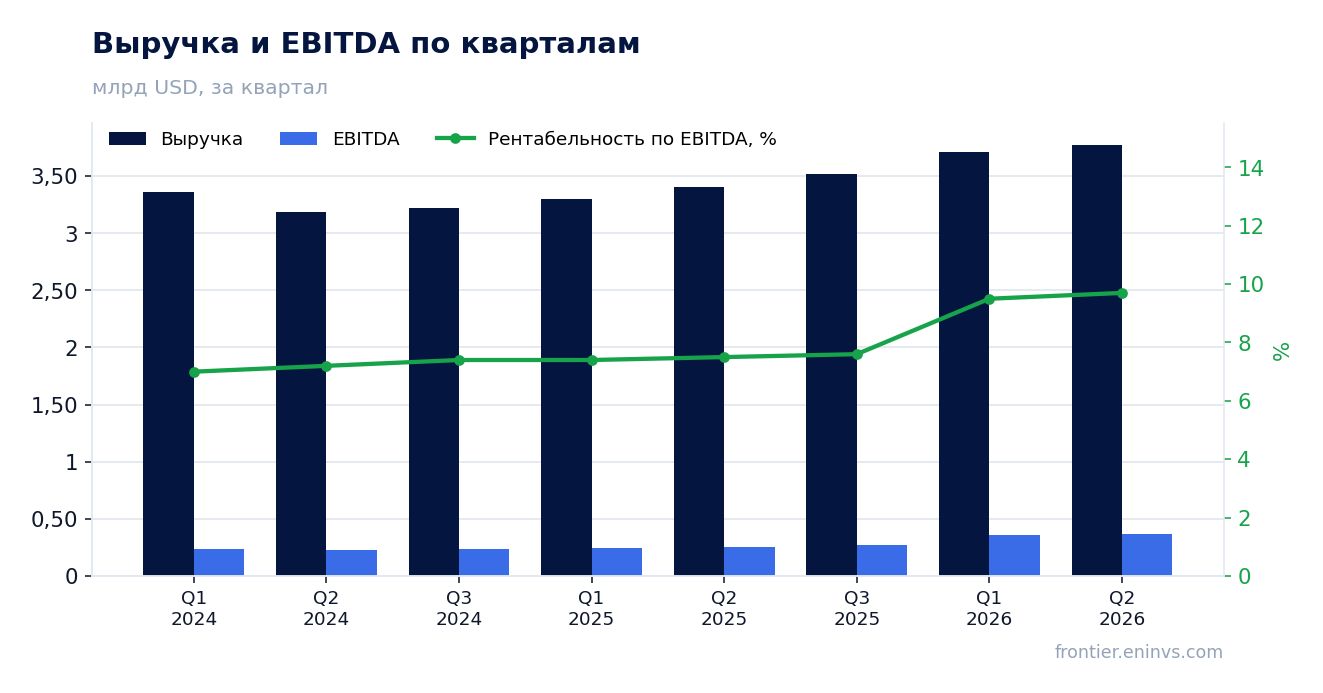
EBITDA выросла на 42,3% при росте выручки на 10,8% – расходы отстали от продаж
EBITDA во втором квартале 2026 года составила 364,9 млн долларов против 256,5 млн годом ранее. Рост на 42,3% при увеличении выручки на 10,8% означает, что операционные расходы выросли лишь на несколько процентов. Это классический эффект операционного рычага: постоянные издержки распределяются на больший объём продаж.
Маржа EBITDA поднялась до 9,7% с 7,5% годом ранее. Это улучшение на 2,2 процентного пункта – существенный сдвиг для компании с миллиардной выручкой. Операционная прибыль выросла до 273,5 млн долларов, что также подтверждает: улучшение идёт на уровне основной деятельности, а не за счёт финансовых статей.
Устойчивость этого улучшения – ключевой вопрос. Если рост маржи связан с временной экономией на затратах, эффект может быть разовым. Но если компания действительно повысила эффективность, это создаёт основу для дальнейшего роста прибыли даже при умеренном росте выручки.
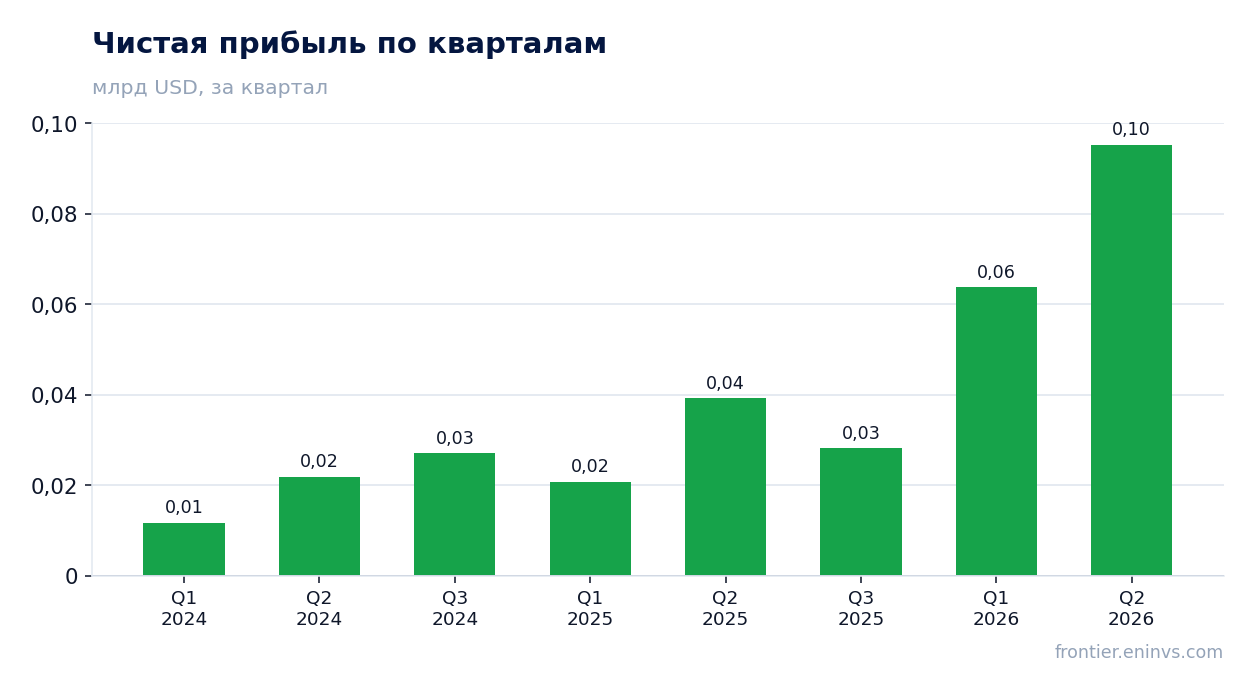
Чистая прибыль выросла в 2,4 раза до 95,3 млн долларов, и это не разовый эффект
Чистая прибыль во втором квартале 2026 года составила 95,3 млн долларов, что на 142,6% больше, чем 39,3 млн годом ранее. Рост в 2,4 раза – результат не разовых статей, а операционного улучшения: EBITDA выросла на 42,3%, а чистая маржа поднялась до 2,5% с 1,2%.
Разрыв между ростом EBITDA (42,3%) и чистой прибыли (142,6%) объясняется эффектом финансового рычага: при умеренном долге рост операционной прибыли непропорционально увеличивает прибыль после выплаты процентов. Это усиливает привлекательность акции, но одновременно повышает чувствительность к стоимости заимствований.
Чистая маржа в 2,5% пока невысока, и это оставляет пространство для дальнейшего улучшения. Если компания удержит текущий уровень операционной эффективности, прибыль может расти быстрее выручки и в следующих кварталах.
Операционный поток 294,0 млн долларов при капитальных затратах всего 23,4 млн – деньги остаются в бизнесе
Операционный денежный поток во втором квартале 2026 года составил 294,0 млн долларов – значительно выше, чем 176,8 млн годом ранее. Капитальные затраты при этом были минимальными – 23,4 млн долларов. Свободный денежный поток, таким образом, превысил 270 млн долларов, что покрывает и проценты, и потенциальные дивиденды.
Низкий уровень капитальных затрат – важная характеристика бизнеса. Компания не требует крупных инвестиций для поддержания роста, что позволяет направлять почти весь операционный поток на снижение долга или возврат акционерам. Это отличает Assai от капиталоёмких отраслей.
За последние 12 месяцев операционный поток составил 1 000,0 млн долларов. При сохранении текущей динамики компания может генерировать значительный свободный денежный поток, что снижает риски и поддерживает оценку.
Долговая нагрузка 1,74 EBITDA LTM – умеренная, но чистый долг за квартал почти не изменился
Чистый долг на последнюю отчётную дату составил 1 907,3 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 1,74. Это умеренный уровень: компания обслуживает долг без напряжения, а процентные платежи покрываются операционной прибылью с запасом.
За квартал чистый долг практически не изменился: снижение на 0,1 млрд рублей, за 12 месяцев – рост на 0,1 млрд рублей. Это означает, что компания не наращивает долг для финансирования роста, а операционный поток покрывает текущие потребности. При этом абсолютный долг остаётся значительным – 1,9 млрд долларов.
Для инвестора важна не только величина долга, но и его стоимость. При росте процентных ставок обслуживание долга может стать дороже, что ограничит рост чистой прибыли. Однако текущий уровень нагрузки в 1,74 EBITDA даёт запас прочности.
Мультипликатор EV/EBITDA 4,03 и ROE 31,5% – рынок оценивает растущую маржу скромно
При рыночной капитализации 2 513,5 млн долларов и EV/EBITDA 4,03 акция Assai оценивается недорого относительно собственной истории. Для компании, которая увеличивает EBITDA на 42,3% год к году и генерирует рентабельность капитала 31,5%, такой мультипликатор предполагает, что рынок либо не верит в устойчивость улучшения маржи, либо закладывает высокие риски.
Соотношение P/E LTM составляет 13,2 – также умеренно. При этом дивидендная доходность за последние 12 месяцев – 1,08%, что ниже ключевой ставки, но для растущей компании это нормально: прибыль реинвестируется в развитие.
По модели портала справедливая стоимость акции на 13% выше текущей цены. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Если компания удержит текущие темпы, акция может реализовать этот потенциал.
По модели портала акция стоит на 13% ниже справедливой стоимости
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт справедливую стоимость акции на 13% выше текущей рыночной цены. Это не прогноз доходности и не рекомендация, а расчётный ориентир, который показывает, насколько рынок недооценивает компанию при текущих темпах роста.
Модель чувствительна к двум параметрам: устойчивости роста EBITDA и уровню мультипликатора. Если рост EBITDA замедлится или рынок пересмотрит оценку в сторону понижения, потенциал может сократиться. Если же компания продолжит улучшать маржу, разрыв между ценой и справедливой стоимостью будет расширяться.
Для инвестора это означает, что текущая цена оставляет пространство для роста, но реализация этого потенциала зависит от подтверждения операционных результатов в следующих отчётах.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,51 млрд USD |
| P/E (LTM) | 13,2 |
| EV/EBITDA (LTM) | 4,0 |
| P/B | 2,48 |
| Чистый долг / EBITDA | 1,74 |
| Операционный денежный поток (LTM) | 1,00 млрд |
| ROE | 31,5% |
| Дивидендная доходность (12 мес) | 1,1% |
Итог
Assai показала сильный квартал: выручка выросла на 10,8%, EBITDA – на 42,3%, чистая прибыль – в 2,4 раза. Главный драйвер – не объём продаж, а улучшение маржи: EBITDA-маржа поднялась до 9,7% с 7,5%. Операционный поток в 294,0 млн долларов при капитальных затратах 23,4 млн подтверждает, что бизнес генерирует деньги. Долговая нагрузка в 1,74 EBITDA LTM остаётся умеренной. При EV/EBITDA 4,03 и ROE 31,5% акция выглядит привлекательно, а модель портала указывает на 13% потенциала. Вопрос для держателя – удержится ли маржа на новом уровне в следующих кварталах.
Перейти к финансовой карточке компании ASAI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций