Биржа B3: прибыль выросла на 40,8%, но денежный поток за квартал упал почти вдвое
Биржа B3 раскрыла результаты за второй квартал 2026 года. Выручка выросла на 23,2% год к году до 606,8 млн долларов, EBITDA – на 22,9% до 377,08 млн, чистая прибыль – на 40,8% до 335,011 млн. Рентабельность по чистой прибыли поднялась до 55,2% против 48,3% годом ранее. При этом операционный денежный поток за квартал составил лишь 128,632 млн против 220,16 млн год назад. По нашей оценке, акция выглядит привлекательно: соотношение EV/EBITDA LTM 12,3 и P/E LTM 16,9 не выглядят завышенными для компании с рентабельностью EBITDA выше 65% и дивидендной доходностью 4,3%, а модель портала указывает на потенциал роста к справедливой стоимости в 17%.
Главные тезисы
— Выручка выросла на 23,2% год к году, но квартал к кварталу снизилась на 4,9%
— Рентабельность по чистой прибыли поднялась до 55,2% благодаря непропорциональному росту прибыли
— Операционный денежный поток за квартал упал до 128,632 млн долларов, хотя за последние 12 месяцев составил 795,9 млн
— Чистый долг остаётся отрицательным – 309,04 млн долларов, а соотношение чистый долг/EBITDA LTM составляет -0,08
— Дивидендная доходность за последние 12 месяцев – 4,33%, что выше ключевой ставки
— EV/EBITDA LTM 12,3 и P/E LTM 16,9 не выглядят завышенными для компании с рентабельностью EBITDA 65,2%
— Модель портала оценивает потенциал роста к справедливой стоимости в 17%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,49 | 0,61 | +23,2% |
| EBITDA | 0,32 | 0,40 | +22,9% |
| Операционная прибыль | 0,30 | 0,38 | +23,8% |
| Чистая прибыль | 0,24 | 0,34 | +40,8% |
| Операционный денежный поток | 0,22 | 0,13 | -41,6% |
| Капзатраты | 0,00 | 0,00 | -85,8% |
| Рентабельность по EBITDA | 65,4% | 65,2% | -0,2 п.п. |
| Чистая маржа | 48,3% | 55,2% | +6,9 п.п. |
Выручка выросла на 23,2% год к году, но квартал к кварталу снизилась на 4,9%
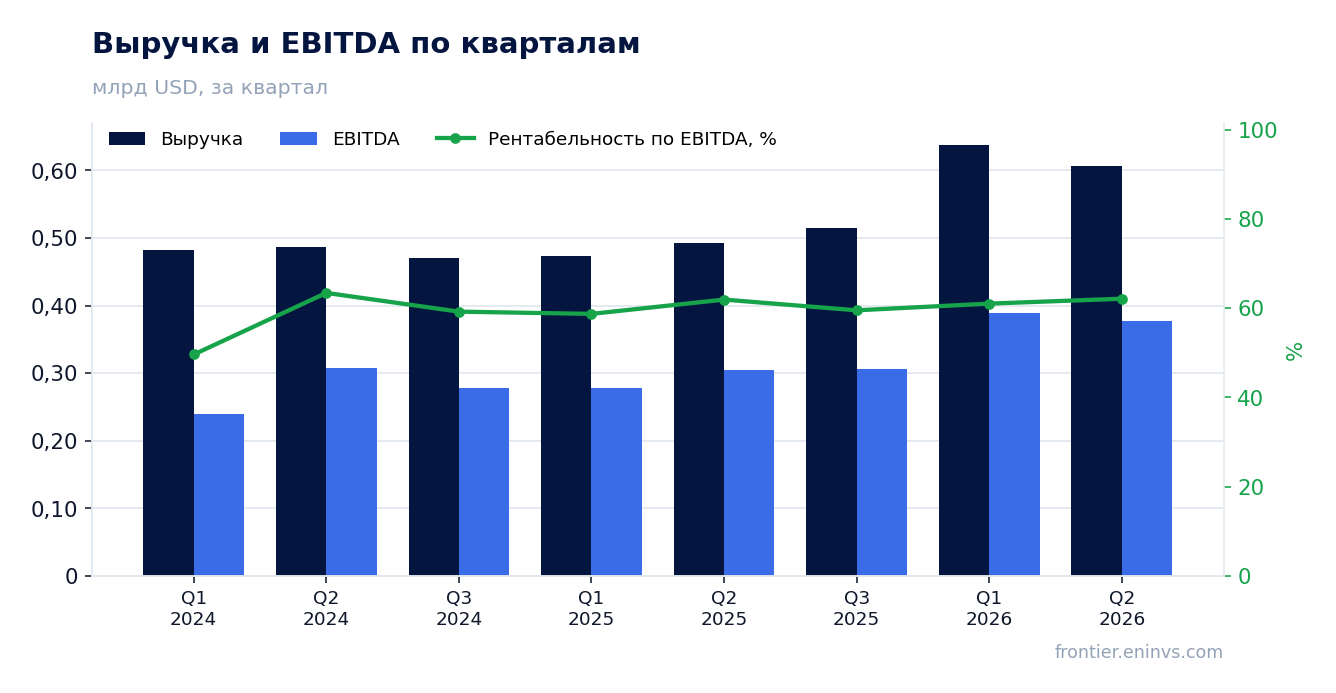
Во втором квартале 2026 года выручка Биржи B3 составила 606,8 млн долларов, что на 23,2% больше, чем годом ранее. Это продолжение уверенного роста: в первом квартале 2026 года выручка увеличилась на 35,0% год к году, а в четвёртом квартале 2025 года – на 9,3%. Однако по сравнению с первым кварталом 2026 года выручка снизилась на 4,9% – с 638,115 млн до 606,8 млн долларов.
Замедление годового роста с 35,0% в первом квартале до 23,2% во втором квартале объясняется главным образом эффектом высокой базы: во втором квартале 2025 года выручка уже была на уровне 492,484 млн долларов, тогда как в первом квартале 2025 года – лишь 472,804 млн. Последовательное снижение выручки квартал к кварталу может отражать сезонные колебания объёмов торгов, но в предоставленных данных конкретные драйверы не раскрываются.
Несмотря на квартальное снижение, годовой рост остаётся двузначным, а абсолютный уровень выручки – максимальным для второго квартала за всю историю наблюдений в предоставленных данных. Это поддерживает общую картину устойчивого спроса на услуги биржи.
Рентабельность по чистой прибыли поднялась до 55,2% благодаря непропорциональному росту прибыли
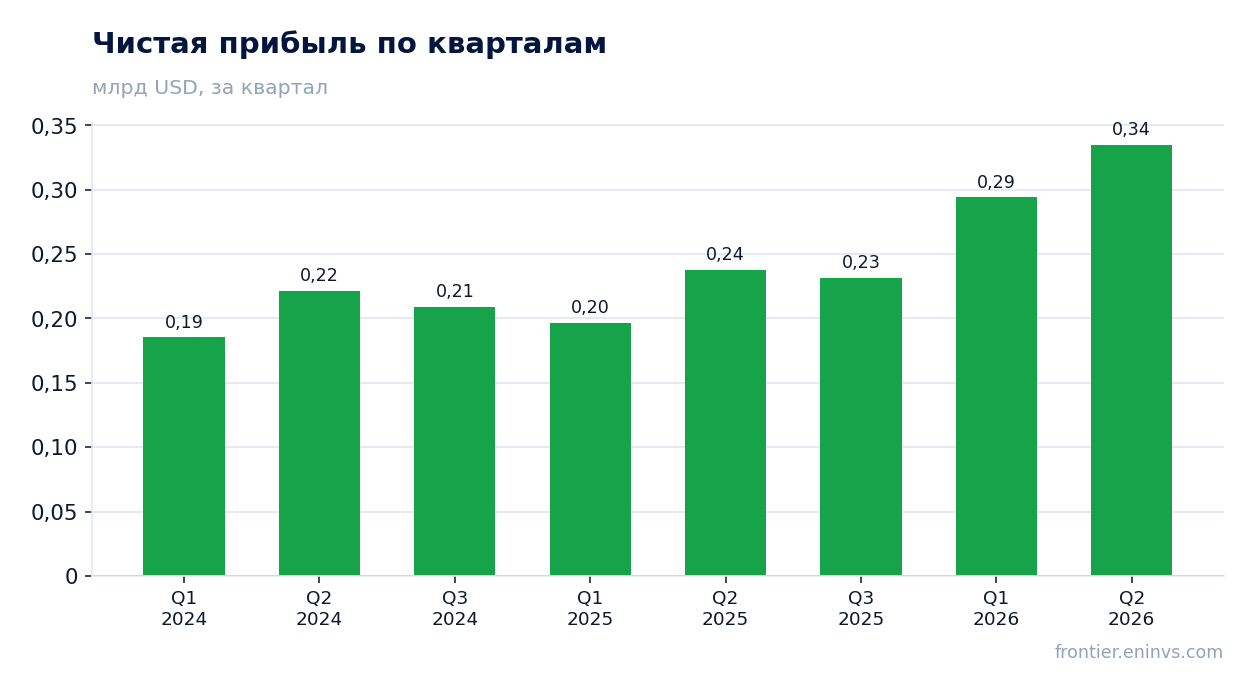
Чистая прибыль во втором квартале 2026 года выросла на 40,8% год к году до 335,011 млн долларов, тогда как выручка увеличилась лишь на 23,2%. В результате рентабельность по чистой прибыли поднялась до 55,2% с 48,3% годом ранее. Это означает, что каждый доллар выручки принёс на 6,9 процентного пункта больше чистой прибыли, чем год назад.
Рентабельность EBITDA осталась практически неизменной – 65,2% против 65,4% годом ранее. Таким образом, улучшение чистой маржи произошло не за счёт операционной эффективности, а ниже линии EBITDA – вероятно, благодаря снижению эффективной налоговой ставки или уменьшению финансовых расходов. В предоставленных данных детализация этих статей отсутствует, поэтому точная причина не раскрывается.
Рост чистой прибыли на 40,8% при росте EBITDA на 22,9% указывает на то, что непропорциональный эффект возник именно на уровне ниже операционной прибыли. Это позитивный сигнал для акционеров, но его устойчивость зависит от того, сохранится ли благоприятная динамика налоговых и финансовых статей в следующих кварталах.
Операционный денежный поток за квартал упал до 128,632 млн долларов, хотя за последние 12 месяцев составил 795,9 млн
Во втором квартале 2026 года операционный денежный поток составил 128,632 млн долларов, что на 41,6% меньше, чем во втором квартале 2025 года (220,16 млн). Это резкое замедление по сравнению с первым кварталом 2026 года, когда поток был 311,063 млн. Однако за последние 12 месяцев операционный денежный поток составил 795,9 млн долларов, что остаётся солидным показателем.
Капитальные затраты остаются минимальными – 0,683 млн долларов за квартал, что типично для биржевого бизнеса с низкой капиталоёмкостью. Это означает, что почти весь операционный поток конвертируется в свободный денежный поток, доступный для дивидендов и других корпоративных целей.
Снижение квартального потока может быть связано с изменениями в оборотном капитале, но в предоставленных данных причины не детализируются. Важно отметить, что для биржи операционный денежный поток может колебаться из-за движения клиентских остатков и позиций по центральному контрагенту, поэтому квартальная волатильность здесь не обязательно сигнализирует о проблемах.
Чистый долг остаётся отрицательным – 309,04 млн долларов, а соотношение чистый долг/EBITDA LTM составляет -0,08
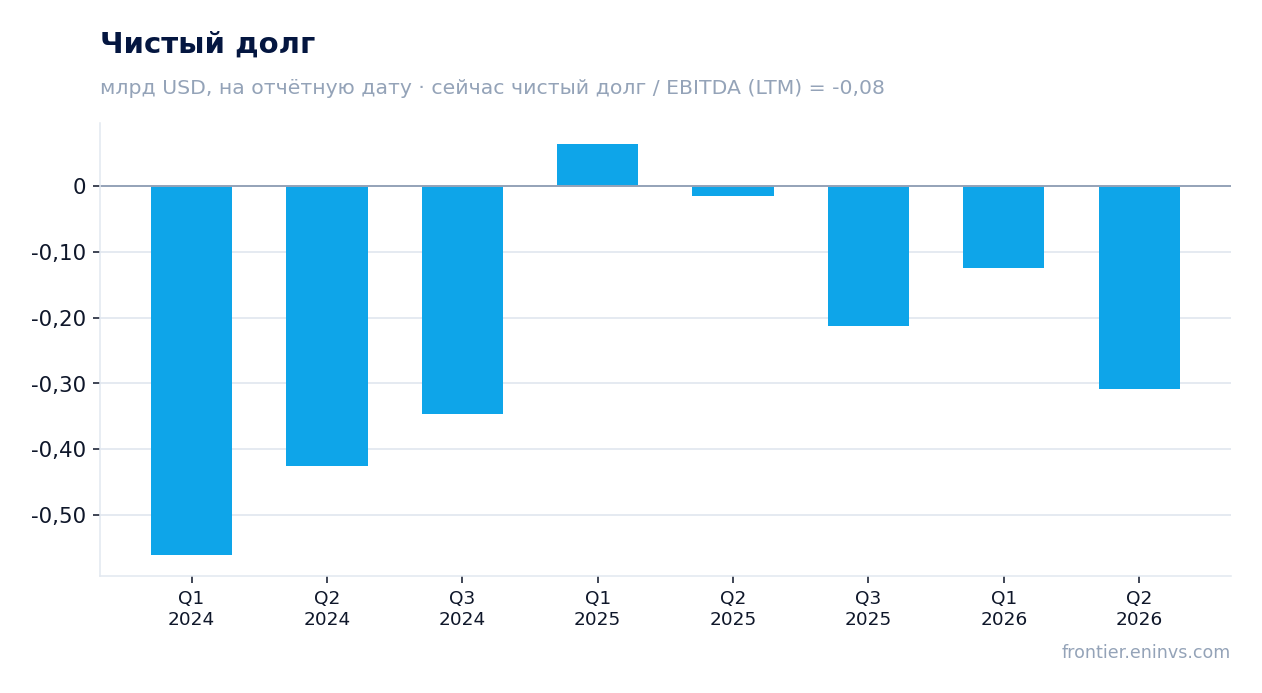
На конец второго квартала 2026 года чистый долг Биржи B3 составил минус 309,04 млн долларов, то есть денежные средства превышают долговые обязательства. Соотношение чистый долг/EBITDA LTM равно -0,08. Это очень низкий уровень долговой нагрузки, фактически компания имеет чистую денежную позицию.
По сравнению с предыдущей отчётной датой чистый долг снизился на 0,2 млрд рублей, а за последние 12 месяцев – на 0,3 млрд рублей. Отрицательное значение чистого долга означает, что у компании нет проблем с обслуживанием долга, а процентные расходы, вероятно, минимальны или отсутствуют.
Такая финансовая устойчивость даёт Бирже B3 возможность направлять значительную часть прибыли на дивиденды или инвестиции в развитие без привлечения заёмных средств. Это важный фактор при оценке привлекательности акций.
Дивидендная доходность за последние 12 месяцев – 4,33%, что выше ключевой ставки
Дивидендная доходность Биржи B3 за последние 12 месяцев составляет 4,33%. Это выше текущей ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход. Компания выплачивает дивиденды регулярно, и при отсутствии долговой нагрузки payout ratio может оставаться высоким.
Наша оценка дивиденда за текущий год исходит из консервативного предположения о сохранении payout ratio на уровне прошлых периодов. При чистой прибыли LTM в 1032,2 млн долларов и коэффициенте выплат около 50% годовой дивиденд может составить примерно 516 млн долларов, что при текущей рыночной капитализации 17 484,27 млн долларов даёт доходность около 2,95%. Однако эта оценка чувствительна к прибыли базового периода и возможным разовым факторам.
Основной риск для дивиденда – снижение чистой прибыли, например, из-за роста операционных расходов или изменения налогового режима. Кроме того, если компания решит направить больше средств на развитие, payout ratio может быть пересмотрен в сторону понижения.
EV/EBITDA LTM 12,3 и P/E LTM 16,9 не выглядят завышенными для компании с рентабельностью EBITDA 65,2%
На текущий момент EV/EBITDA LTM Биржи B3 составляет 12,3, а P/E LTM – 16,9. Для компании с рентабельностью EBITDA 65,2% и стабильным ростом выручки эти мультипликаторы выглядят умеренными. Рыночная капитализация – 17 484,27 млн долларов, а чистая денежная позиция снижает EV относительно капитализации.
Сравнение с собственной историей за три года было бы полезным, но в предоставленных данных отсутствует трёхлетняя средняя для этих мультипликаторов. Поэтому мы ограничиваемся констатацией текущих уровней. При этом ROE составляет 36,56%, что указывает на высокую эффективность использования капитала.
Модель портала оценивает потенциал роста к справедливой стоимости в 17%. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе, и она не является рыночным консенсусом. Если компания продолжит демонстрировать рост прибыли и удерживать маржу, текущая оценка может оказаться консервативной.
Модель портала оценивает потенциал роста к справедливой стоимости в 17%
Согласно модели портала, справедливая стоимость акций Биржи B3 на 17% выше текущей рыночной цены. Эта оценка основана на росте EBITDA и целевом мультипликаторе, который мы применяем к компании. Она отражает наш взгляд на фундаментальную ценность бизнеса, а не краткосрочные рыночные колебания.
Потенциал роста в 17% в сочетании с дивидендной доходностью 4,33% даёт общую ожидаемую доходность около 21% годовых, что выглядит привлекательно на фоне текущей ключевой ставки. Однако эта оценка чувствительна к допущениям о будущем росте EBITDA и может быть пересмотрена при изменении рыночных условий.
Важно подчеркнуть, что модель портала – это наш внутренний инструмент, и она не учитывает возможные разовые факторы или изменения в регулировании. Тем не менее, текущие мультипликаторы и финансовая устойчивость компании поддерживают эту оценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,5 млрд USD |
| P/E (LTM) | 16,9 |
| EV/EBITDA (LTM) | 12,3 |
| P/B | 5,48 |
| Чистый долг / EBITDA | -0,08 |
| Операционный денежный поток (LTM) | 0,80 млрд |
| ROE | 36,6% |
| Дивидендная доходность (12 мес) | 4,3% |
Итог
Биржа B3 отчиталась за второй квартал 2026 года с сильным ростом прибыли на 40,8% и расширением чистой маржи до 55,2%, чему способствовала благоприятная динамика ниже операционной линии. Однако выручка квартал к кварталу снизилась на 4,9%, а операционный денежный поток упал до 128,632 млн долларов, что вызывает вопросы о качестве прибыли. Компания сохраняет чистую денежную позицию и высокую рентабельность EBITDA, а дивидендная доходность в 4,33% превышает ключевую ставку. По нашей оценке, акция выглядит привлекательно: мультипликаторы EV/EBITDA 12,3 и P/E 16,9 умеренны, а модель портала указывает на потенциал роста в 17%. Главный вопрос для держателя – сможет ли компания восстановить квартальный денежный поток и удержать маржу на фоне замедления годового роста выручки.
Перейти к финансовой карточке компании B3 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций