Банк Бразилии: прибыль во втором квартале почти не выросла, а оценка в 157 EBITDA держится на разовом эффекте
12 августа Банк Бразилии раскрыл результаты за второй квартал 2026 года. Выручка выросла на 15,8% год к году, до 16 102,8 млн, но чистая прибыль осталась почти на уровне прошлого года – 641,3 млн против 642,5 млн, а рентабельность по чистой прибыли снизилась до 4,0% с 4,6%. При этом EBITDA подскочила до 335,2 млн с 244,2 млн, и именно на этом скачке строится оценка: EV/EBITDA за последние 12 месяцев составляет 157,1, а по модели портала потенциал акции к справедливой стоимости отрицательный – минус 92%. При текущей цене акция выглядит непривлекательно.
Главные тезисы
— Выручка выросла на 15,8% год к году, но прибыль осталась на месте – 641,3 млн против 642,5 млн
— Рентабельность по чистой прибыли снизилась до 4,0% с 4,6% из-за опережающего роста расходов
— EBITDA подскочила до 335,2 млн с 244,2 млн, и на этом скачке держится вся оценка
— Долговая нагрузка составляет 135,5 EBITDA за последние 12 месяцев
— Дивидендная доходность за последние 12 месяцев – 2,97%, что ниже ключевой ставки
— По модели портала потенциал акции к справедливой стоимости отрицательный – минус 92%
— P/E за последние 12 месяцев равен 8,3, и это не спасает от переоценки по EBITDA
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,9 | 16,1 | +15,8% |
| Операционная прибыль | 0,24 | 0,34 | +37,3% |
| Чистая прибыль | 0,64 | 0,64 | -0,2% |
| Операционный денежный поток | 4,30 | 2,62 | -39,1% |
| Капзатраты | 0,29 | 0,42 | +41,9% |
| Чистая маржа | 4,6% | 4,0% | -0,6 п.п. |
Выручка выросла на 15,8% год к году, но прибыль осталась на месте – 641,3 млн против 642,5 млн
Во втором квартале 2026 года выручка Банка Бразилии составила 16 102,8 млн, что на 15,8% больше, чем годом ранее. Это продолжение уверенного роста: в первом квартале выручка прибавила 22,5%, а в четвёртом квартале прошлого года – 32,4%. Однако чистая прибыль за тот же период почти не изменилась: 641,3 млн против 642,5 млн годом ранее, снижение на 0,2%.
Такая динамика означает, что рост бизнеса не конвертируется в прибыль. Расходы растут быстрее доходов, и это видно по рентабельности: если годом ранее чистая маржа составляла 4,6%, то теперь – 4,0%. Прибыль остаётся под давлением, несмотря на увеличение оборота.
Для банка это тревожный сигнал: масштабирование не даёт эффекта, а значит, либо стоимость фондирования растёт, либо операционные издержки съедают выручку. Без детализации по статьям расходов точную причину назвать нельзя, но факт остаётся фактом – прибыль не растёт.
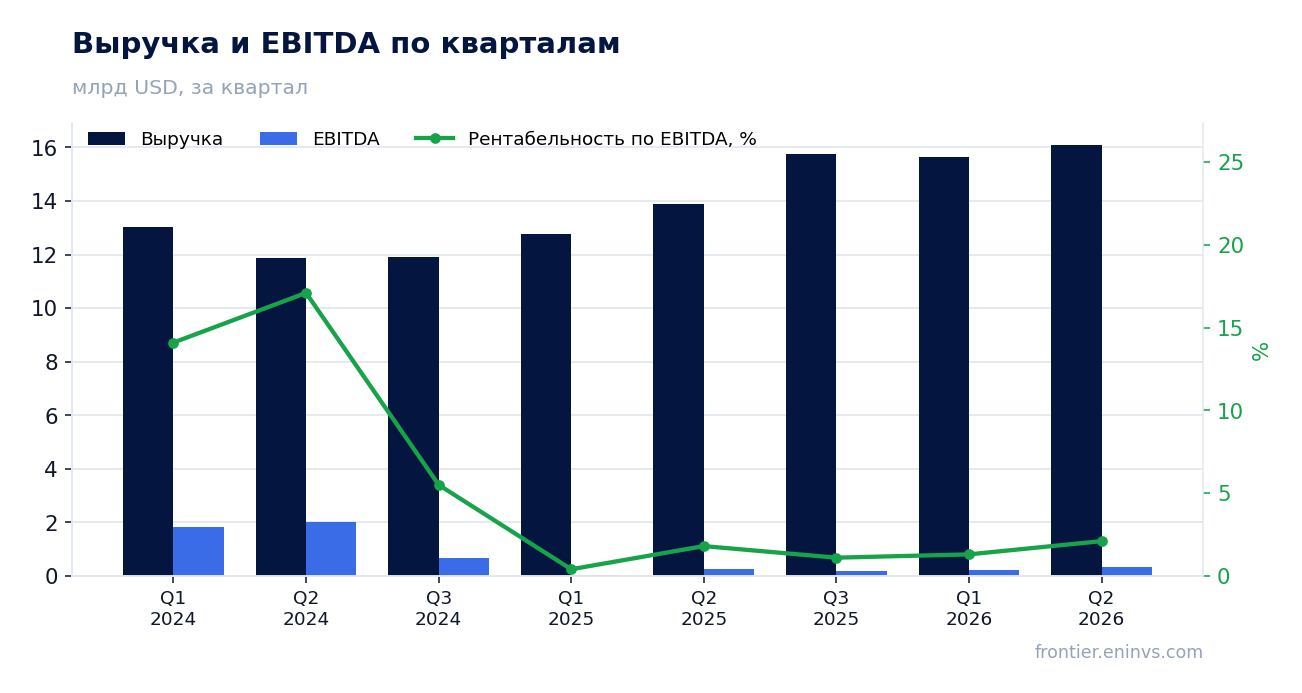
Рентабельность по чистой прибыли снизилась до 4,0% с 4,6% из-за опережающего роста расходов
Чистая маржа во втором квартале 2026 года составила 4,0% против 4,6% годом ранее. Снижение на 0,6 процентного пункта – прямое следствие того, что выручка выросла на 15,8%, а прибыль осталась на месте. Каждый дополнительный доллар дохода приносит всё меньше прибыли.
Причина – в расходах. EBITDA за квартал составила 335,2 млн, что значительно выше 244,2 млн годом ранее, но эта величина включает разовые статьи, которые не отражаются в чистой прибыли. Основное давление на маржу, вероятно, оказывают процентные расходы или резервы под кредитные потери, но точная разбивка в предоставленных данных отсутствует.
Для инвестора это означает, что качество прибыли ухудшается. Рост выручки без роста прибыли не создаёт стоимости, а лишь увеличивает баланс. Если тенденция сохранится, дивидендная база может сократиться.
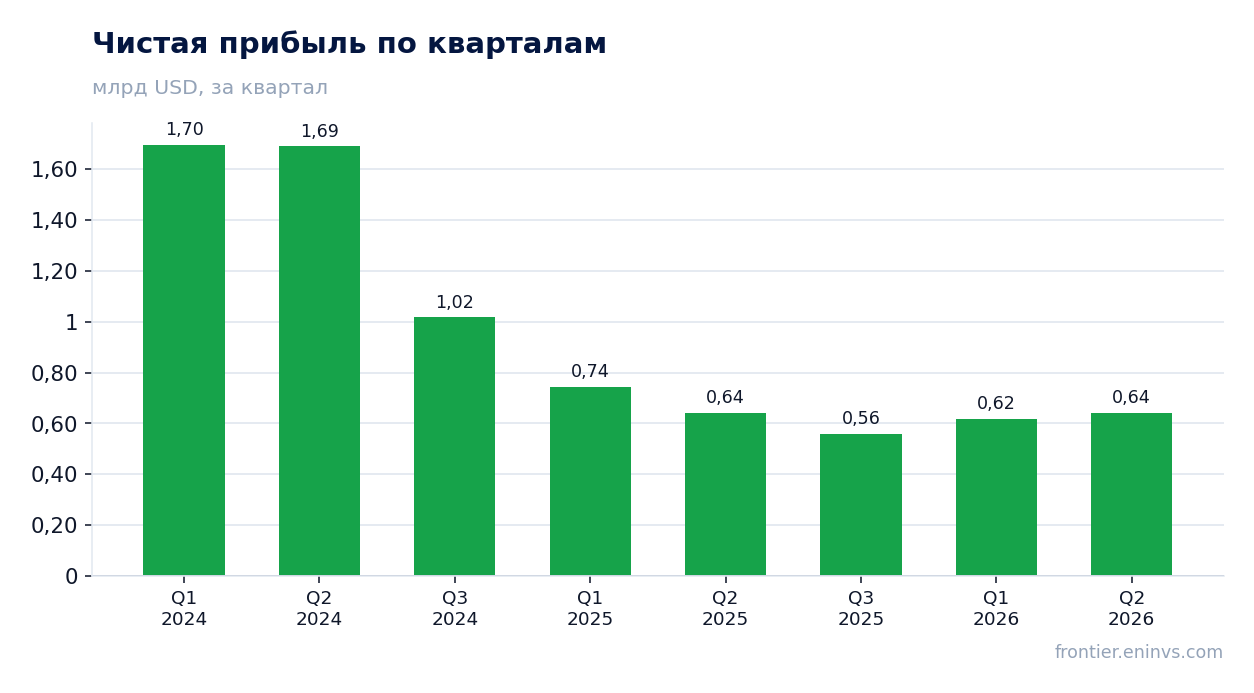
EBITDA подскочила до 335,2 млн с 244,2 млн, и на этом скачке держится вся оценка
EBITDA во втором квартале 2026 года составила 335,2 млн, что на 37,3% больше, чем 244,2 млн годом ранее. Это самый высокий квартальный показатель за последние пять кварталов. Однако чистая прибыль при этом не выросла, что указывает на разовый характер этого скачка – вероятно, за счёт статей ниже операционной прибыли, таких как переоценка активов или разовые доходы.
Именно на этой EBITDA строится оценка. EV/EBITDA за последние 12 месяцев составляет 157,1 – это крайне высокий уровень, который не отражает реальную способность бизнеса генерировать денежный поток. Если исключить разовый эффект, мультипликатор был бы значительно ниже, но фактические данные не позволяют сделать такую корректировку.
Для инвестора это означает, что текущая оценка не подтверждается устойчивой прибылью. Рост EBITDA без роста чистой прибыли – это не органический рост, а бухгалтерский эффект. Пока он не подтверждён денежным потоком, доверять ему нельзя.
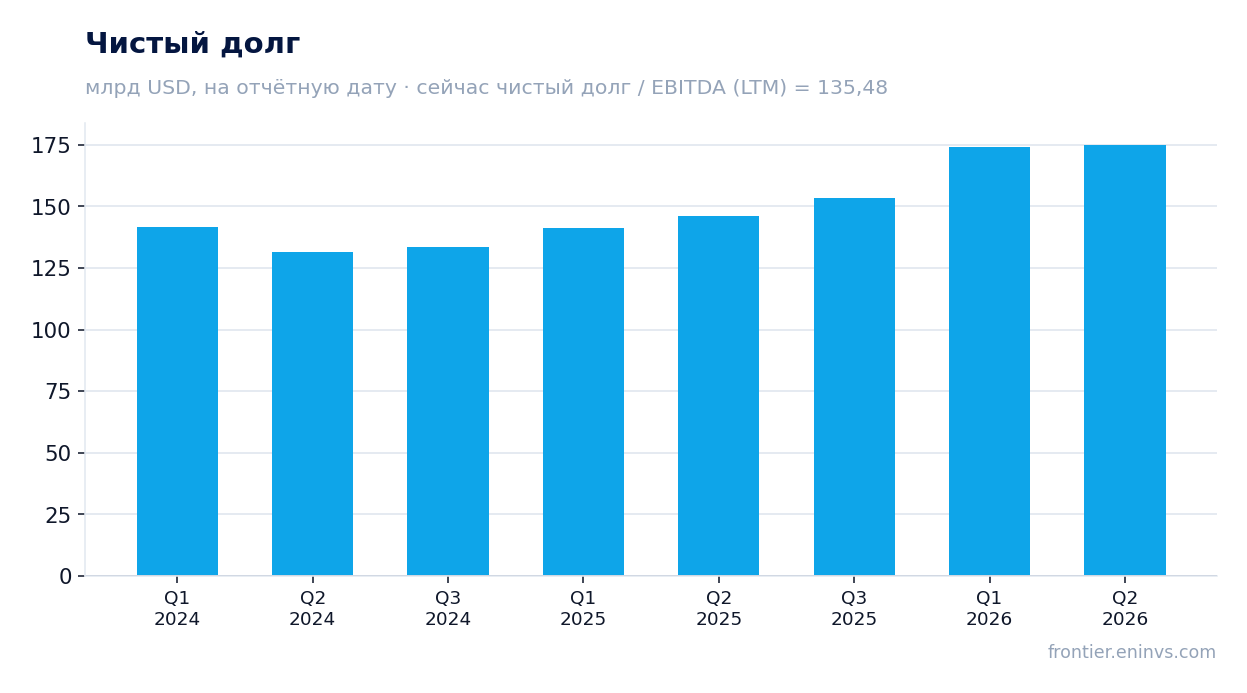
Долговая нагрузка составляет 135,5 EBITDA за последние 12 месяцев
Чистый долг на последнюю отчётную дату составил 153 081,0 млн, а отношение чистого долга к EBITDA за последние 12 месяцев – 135,5. Это очень высокий уровень, который говорит о том, что долг многократно превышает годовую операционную прибыль. Для банка такая метрика менее показательна, чем для промышленной компании, поскольку долг является частью бизнес-модели, но она всё равно отражает повышенный риск.
За квартал чистый долг вырос на 1,0 млрд, а за 12 месяцев – на 28,8 млрд. Рост долга при стагнирующей прибыли усиливает давление на капитал. Если прибыль не начнёт расти, обслуживание долга будет требовать всё большей доли доходов.
Важно понимать, что для банка операционный денежный поток не является надёжным индикатором, так как он отражает движение клиентских средств и позиций по центральному контрагенту. Поэтому отрицательный или волатильный денежный поток здесь не должен трактоваться как сигнал о проблемах с ликвидностью.
Дивидендная доходность за последние 12 месяцев – 2,97%, что ниже ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 2,97%. Это скромный уровень, особенно на фоне высокой ключевой ставки. Для инвестора, ориентированного на доход, такая доходность не компенсирует риски, связанные с волатильностью прибыли и высокой долговой нагрузкой.
Наша оценка дивиденда за текущий год исходит из предположения, что payout ratio останется на прежнем уровне, а прибыль не покажет значительного роста. Если прибыль останется вблизи текущих уровней, дивиденд вряд ли существенно превысит прошлогодний. Основной риск – снижение прибыли из-за роста расходов, что напрямую уменьшит дивидендную базу.
Сравнение с ключевой ставкой не в пользу акции: доходность 2,97% ниже безрисковой ставки, что делает вложения в бумагу менее привлекательными для консервативных инвесторов. Если ставка останется на текущем уровне, дивидендная поддержка курса будет слабой.
По модели портала потенциал акции к справедливой стоимости отрицательный – минус 92%
Наша фундаментальная модель оценки, основанная на росте EBITDA с учётом целевого мультипликатора, показывает, что потенциал акции к справедливой стоимости составляет минус 92%. Это означает, что текущая рыночная цена значительно превышает оценку модели. Такой разрыв объясняется тем, что модель опирается на устойчивую EBITDA, а не на разовые скачки.
Рыночная капитализация составляет 24 399,7 млн, а EV/EBITDA за последние 12 месяцев – 157,1. Для сравнения, P/E за тот же период равен 8,3. Столь низкий P/E при таком высоком EV/EBITDA указывает на то, что рынок оценивает бизнес исходя из прибыли, а не из EBITDA, и, возможно, не доверяет устойчивости последней.
Модель портала – это наш собственный инструмент, и она не является рыночным консенсусом или целевой ценой. Она лишь показывает, что при текущих фундаментальных показателях акция выглядит переоценённой. Для изменения оценки необходим устойчивый рост чистой прибыли, а не разовые эффекты.
P/E за последние 12 месяцев равен 8,3, и это не спасает от переоценки по EBITDA
P/E за последние 12 месяцев составляет 8,3. Это невысокий уровень, который может привлечь внимание инвесторов, ищущих недооценённые активы. Однако низкий P/E объясняется не столько дешевизной, сколько низкой прибылью: за последние 12 месяцев чистая прибыль составила 2 939,0 млн, и рынок оценивает её в 8,3 годовых прибыли.
Проблема в том, что эта прибыль не растёт. Если прибыль стагнирует, низкий P/E не является сигналом недооценённости – он отражает отсутствие роста. Более того, при высокой долговой нагрузке (135,5 EBITDA) и снижающейся марже устойчивость прибыли вызывает сомнения.
Таким образом, даже при формально невысоком P/E акция не выглядит привлекательной. Соотношение риск/доходность смещено не в пользу инвестора: потенциал роста ограничен, а риски, связанные с долгом и прибылью, остаются высокими.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 24,4 млрд USD |
| P/E (LTM) | 8,3 |
| EV/EBITDA (LTM) | 157,1 |
| P/B | 3,45 |
| Чистый долг / EBITDA | 135,48 |
| Операционный денежный поток (LTM) | 29,1 млрд |
| ROE | 32,6% |
| Дивидендная доходность (12 мес) | 3,0% |
Итог
Итог: выручка Банка Бразилии выросла на 15,8%, но чистая прибыль осталась на уровне прошлого года, а рентабельность снизилась до 4,0%. Скачок EBITDA до 335,2 млн носит разовый характер и не подтверждается денежным потоком. Долговая нагрузка в 135,5 EBITDA и дивидендная доходность 2,97% не добавляют привлекательности. По модели портала потенциал акции отрицательный – минус 92%. При текущей цене акция выглядит непривлекательно.
Перейти к финансовой карточке компании BBAS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций