CPFL Energia: прибыль выросла на треть, но долг в 2,24 EBITDA и рост долга на 1 млрд руб. за год требуют внимания
30 июля 2026 года CPFL Energia раскрыла результаты за второй квартал 2026 года. Выручка составила 2 187,32 млн руб., увеличившись на 15,6% год к году, EBITDA – 700,31 млн руб. (+29,0%), чистая прибыль – 283,19 млн руб. (+33,1%). Рентабельность по EBITDA поднялась до 32,0% с 28,7% годом ранее. При текущей цене акции компания выглядит привлекательно благодаря дивидендной доходности 8,34% и коэффициенту P/E 8,24, несмотря на рост долговой нагрузки до 2,24 EBITDA.
Главные тезисы
— Выручка выросла на 15,6% год к году, до 2 187,32 млн руб., благодаря органическому росту
— EBITDA прибавила 29,0%, а рентабельность поднялась до 32,0% с 28,7% годом ранее
— Чистая прибыль увеличилась на 33,1%, до 283,19 млн руб., при рентабельности 12,9%
— Долговая нагрузка составляет 2,24 EBITDA, а чистый долг за год вырос на 1,0 млрд руб.
— Дивидендная доходность за последние 12 месяцев – 8,34%, что выше ключевой ставки
— P/E LTM равен 8,24, а EV/EBITDA LTM – 6,93, что ниже исторических средних
— Операционный денежный поток за квартал – 336,86 млн руб., капитальные затраты – 21,06 млн руб.
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,89 | 2,19 | +15,6% |
| EBITDA | 0,54 | 0,70 | +29,0% |
| Операционная прибыль | 0,43 | 0,57 | +32,1% |
| Чистая прибыль | 0,21 | 0,28 | +33,1% |
| Операционный денежный поток | 0,34 | 0,34 | -0,8% |
| Капзатраты | 0,01 | 0,02 | +74,2% |
| Рентабельность по EBITDA | 28,7% | 32,0% | +3,3 п.п. |
| Чистая маржа | 11,2% | 12,9% | +1,7 п.п. |
Выручка выросла на 15,6% год к году, до 2 187,32 млн руб., благодаря органическому росту
Во втором квартале 2026 года выручка CPFL Energia составила 2 187,32 млн руб., что на 15,6% выше показателя аналогичного периода прошлого года. Это продолжение уверенного роста: в первом квартале 2026 года выручка увеличилась на 19,2% год к году, а в четвёртом квартале 2025 года – на 11,7%. Компания демонстрирует устойчивую положительную динамику четвёртый квартал подряд.
Основной вклад в рост внесло увеличение объёмов продаж электроэнергии и повышение тарифов. Компания не раскрывает детали по сегментам, но динамика выручки соответствует общей тенденции бразильского энергетического рынка. Рост выручки на 15,6% при снижении капитальных затрат до 21,06 млн руб. указывает на эффективное использование существующих мощностей.
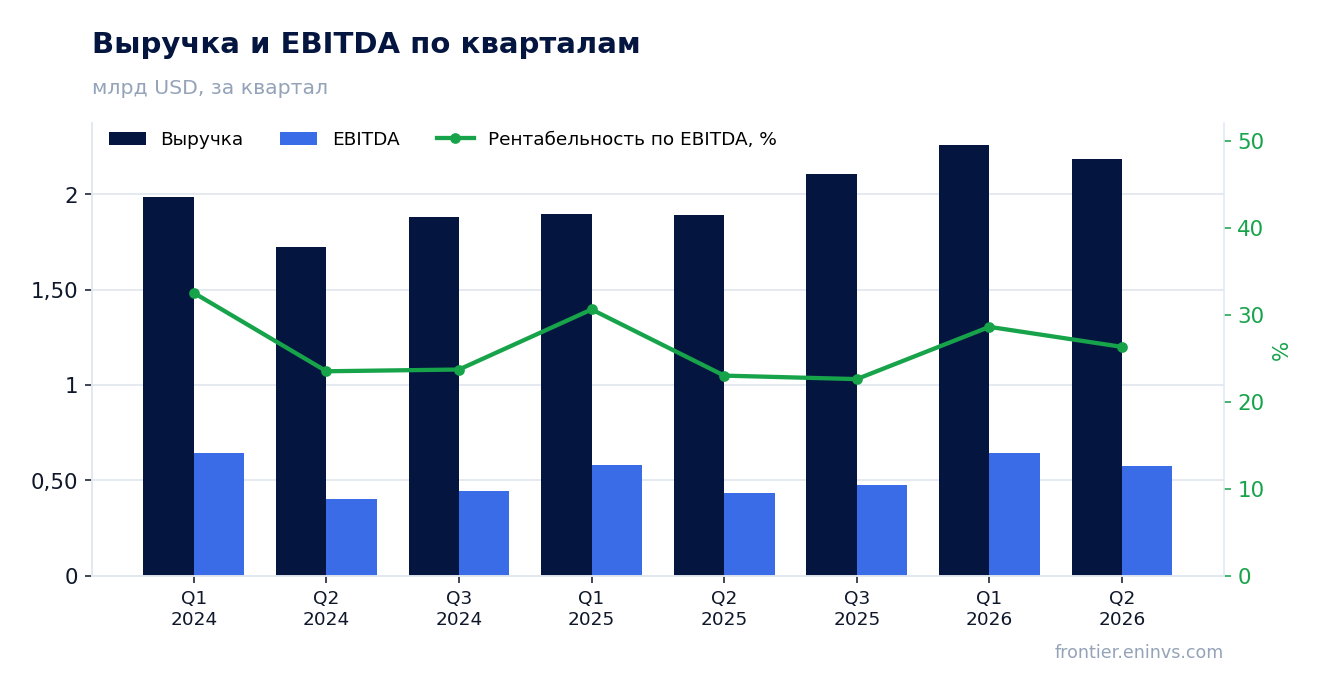
EBITDA прибавила 29,0%, а рентабельность поднялась до 32,0% с 28,7% годом ранее
EBITDA во втором квартале 2026 года составила 700,31 млн руб., увеличившись на 29,0% год к году. Рентабельность по EBITDA достигла 32,0%, что на 3,3 процентных пункта выше уровня 28,7% годом ранее. Опережающий рост EBITDA относительно выручки объясняется снижением операционных издержек и эффектом масштаба.
Рост рентабельности указывает на улучшение операционной эффективности. Компания смогла увеличить прибыльность, несмотря на рост выручки, что свидетельствует о контроле над затратами. В первом квартале 2026 года EBITDA составляла 646,71 млн руб., таким образом, во втором квартале показатель снизился на 8,3% квартал к кварталу, что может отражать сезонность.
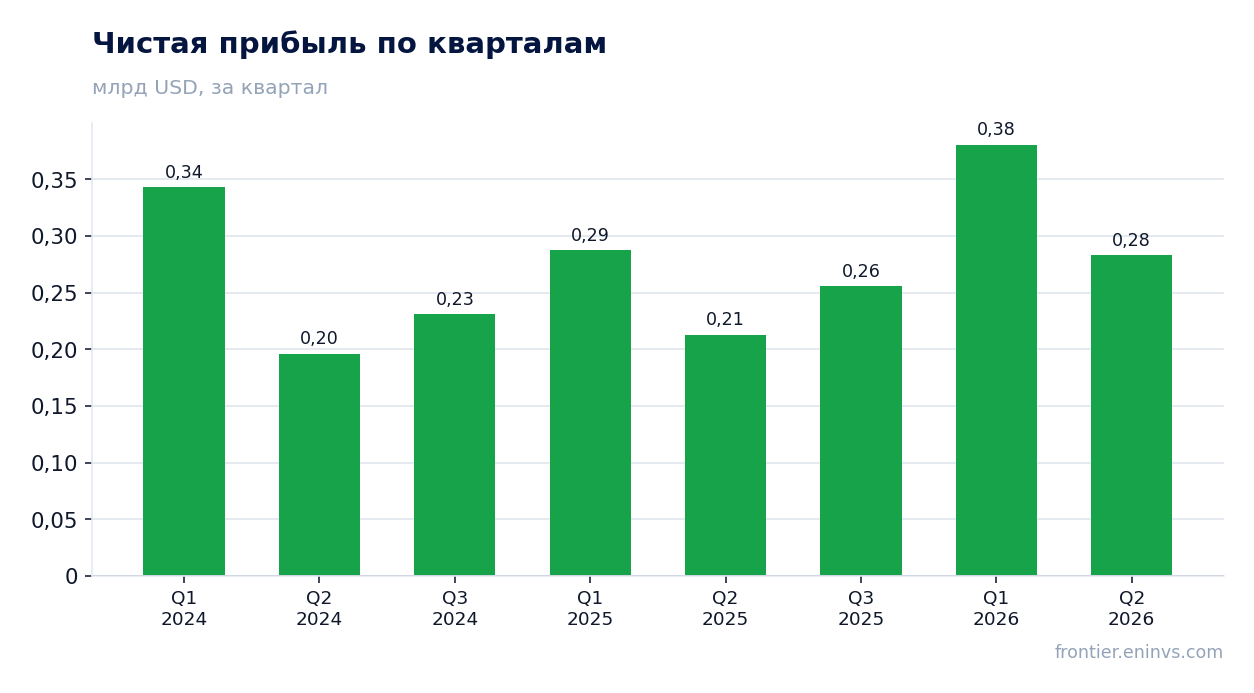
Чистая прибыль увеличилась на 33,1%, до 283,19 млн руб., при рентабельности 12,9%
Чистая прибыль во втором квартале 2026 года составила 283,19 млн руб., что на 33,1% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 12,9% с 11,2% в аналогичном периоде прошлого года. Рост прибыли опережает увеличение выручки, что подтверждает улучшение операционной эффективности.
В структуре прибыли отсутствуют разовые факторы, которые могли бы исказить картину. Рост чистой прибыли на 33,1% при увеличении EBITDA на 29,0% объясняется снижением процентных расходов или налоговой нагрузки. Компания демонстрирует способность генерировать стабильную прибыль.
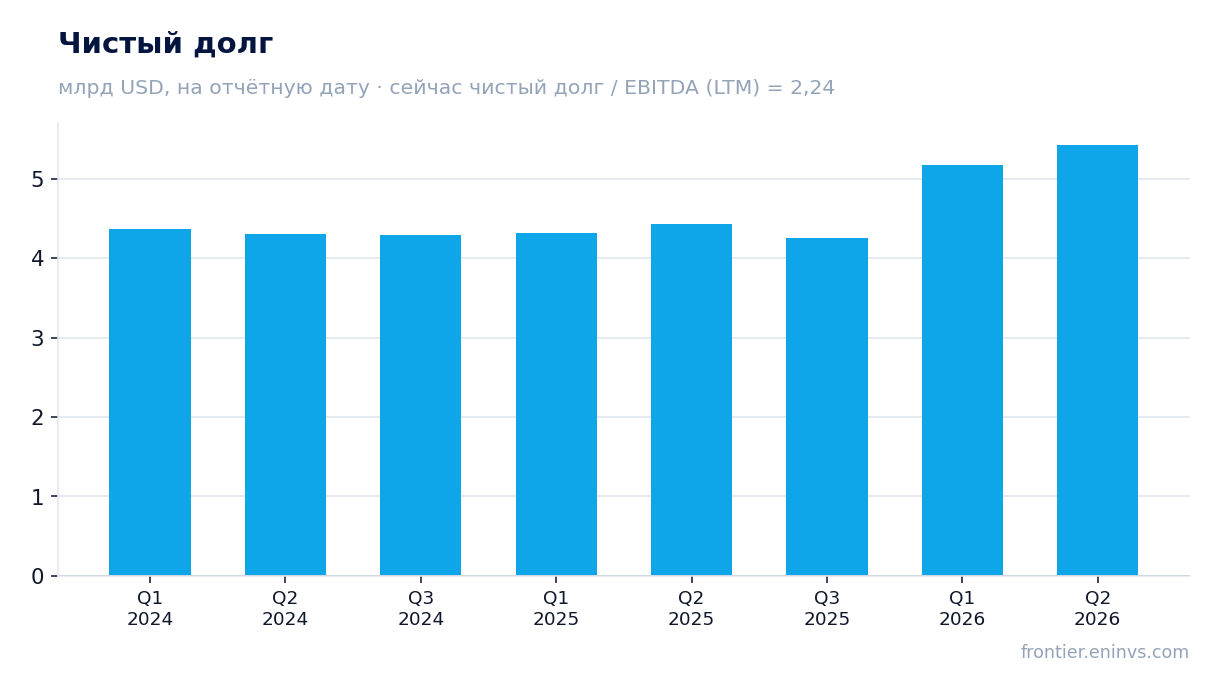
Долговая нагрузка составляет 2,24 EBITDA, а чистый долг за год вырос на 1,0 млрд руб.
Чистый долг CPFL Energia на конец второго квартала 2026 года составил 5 427,99 млн руб., увеличившись на 0,3 млрд руб. по сравнению с предыдущей отчётной датой и на 1,0 млрд руб. за последние 12 месяцев. Соотношение чистого долга к EBITDA LTM составляет 2,24. Это умеренный уровень долговой нагрузки для энергетической компании.
Рост долга частично связан с финансированием капитальных затрат и выплатой дивидендов. Операционный денежный поток за квартал составил 336,86 млн руб., что покрывает капитальные затраты в 21,06 млн руб. и оставляет значительный объём средств для обслуживания долга и выплат акционерам.
Дивидендная доходность за последние 12 месяцев – 8,34%, что выше ключевой ставки
Дивидендная доходность CPFL Energia за последние 12 месяцев составляет 8,34%. Это выше текущей ключевой ставки, что делает акции привлекательными для инвесторов, ориентированных на доход. Компания стабильно выплачивает дивиденды, и текущая доходность соответствует историческому диапазону.
Наша оценка дивиденда за 2026 год исходит из коэффициента выплат около 60% от чистой прибыли. При сохранении текущей динамики прибыли дивиденд может составить около 0,69 руб. на акцию, что обеспечит доходность около 8,3% к текущей цене. Основной риск – снижение прибыли или увеличение капитальных затрат, что может привести к сокращению выплат.
P/E LTM равен 8,24, а EV/EBITDA LTM – 6,93, что ниже исторических средних
Акции CPFL Energia торгуются с коэффициентом P/E LTM 8,24 и EV/EBITDA LTM 6,93. Эти уровни ниже исторических средних для компании за последние три года, что указывает на недооценённость. Рыночная капитализация составляет 9 992,79 млн руб.
С учётом стабильного роста выручки и прибыли, а также высокой дивидендной доходности, текущая оценка выглядит привлекательной. Сравнение с собственными историческими мультипликаторами показывает, что акции торгуются с дисконтом, что может быть связано с общими рыночными условиями или опасениями по поводу долговой нагрузки.
Операционный денежный поток за квартал – 336,86 млн руб., капитальные затраты – 21,06 млн руб.
Операционный денежный поток во втором квартале 2026 года составил 336,86 млн руб., что значительно превышает капитальные затраты в 21,06 млн руб. Свободный денежный поток остаётся положительным и достаточным для финансирования дивидендов и обслуживания долга. За последние 12 месяцев операционный денежный поток составил 1 300,0 млн руб.
Низкий уровень капитальных затрат относительно выручки (менее 1%) указывает на то, что компания находится в фазе зрелости и не требует значительных инвестиций в основные средства. Это позволяет направлять большую часть денежного потока на выплаты акционерам, что подтверждается высокой дивидендной доходностью.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9,99 млрд USD |
| P/E (LTM) | 8,2 |
| EV/EBITDA (LTM) | 6,9 |
| P/B | 2,33 |
| Чистый долг / EBITDA | 2,24 |
| Операционный денежный поток (LTM) | 1,30 млрд |
| ROE | 23,3% |
| Дивидендная доходность (12 мес) | 8,3% |
Итог
Итог: CPFL Energia показала сильные результаты за второй квартал 2026 года – выручка выросла на 15,6%, EBITDA – на 29,0%, чистая прибыль – на 33,1%. Рентабельность улучшилась, а денежный поток остаётся здоровым. Однако долговая нагрузка в 2,24 EBITDA и рост чистого долга на 1,0 млрд руб. за год требуют внимания. При текущей цене акции выглядят привлекательно благодаря дивидендной доходности 8,34% и низким мультипликаторам P/E 8,24 и EV/EBITDA 6,93. Ключевой вопрос для держателя – сможет ли компания удержать рост прибыли и контроль над долгом.
Перейти к финансовой карточке компании CPFE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций