Energisa: выручка растёт двузначными темпами, но квартал закрылся убытком из-за процентной нагрузки
Отчёт за второй квартал 2026 года показал выручку 1 819,8 млн долларов (+18,5% год к году) и EBITDA 339,7 млн (+15,1%), однако чистый убыток составил 7,8 млн против прибыли 87,8 млн годом ранее. Рост долговой нагрузки до 6 543,6 млн и снижение операционного денежного потока до 192,0 млн указывают на то, что процентные расходы и инвестиции съедают операционную прибыль. При P/E LTM 61,3 и EV/EBITDA 24,5 акция выглядит переоценённой относительно собственной истории, а дивидендная доходность 2,2% не компенсирует рисков. Вердикт – neutral.
Главные тезисы
— Выручка выросла на 18,5% год к году, до 1 819,8 млн долларов, но это не спасло от убытка
— EBITDA прибавила 15,1%, однако рентабельность по EBITDA снизилась до 24,9% с 25,7%
— Чистый убыток 7,8 млн долларов – результат процентных расходов и роста долга до 6 543,6 млн
— Операционный денежный поток упал до 192,0 млн, а капитальные затраты выросли до 283,4 млн
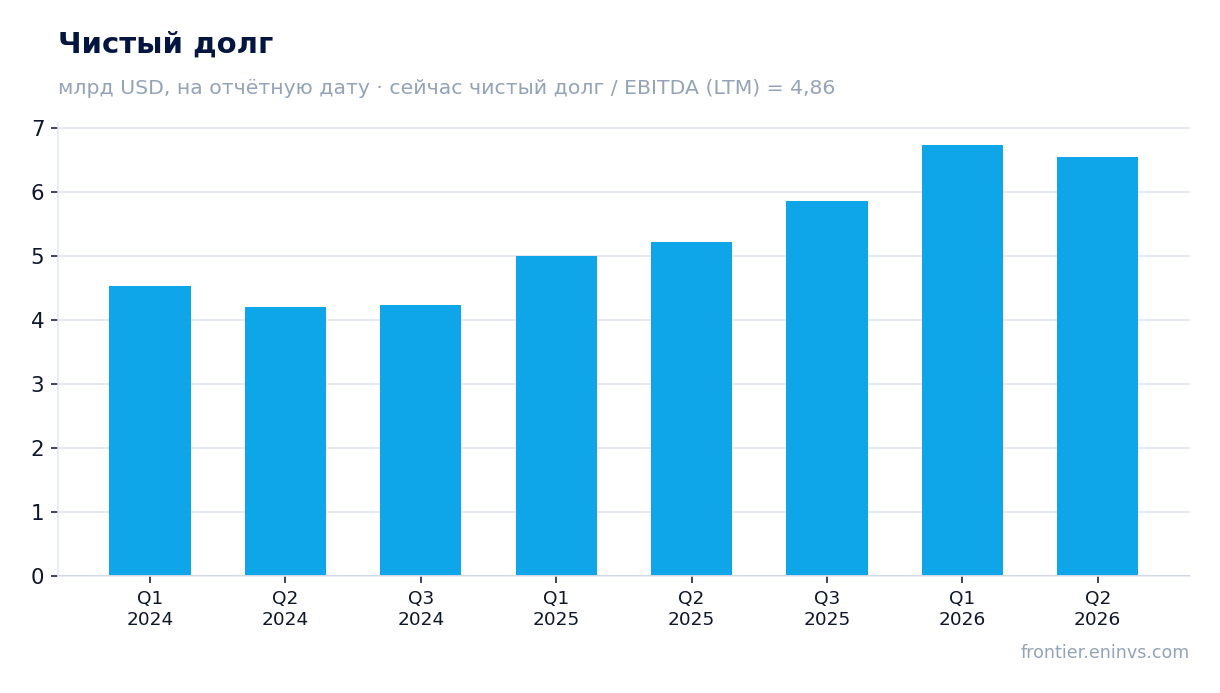
— Долговая нагрузка net debt / EBITDA LTM составляет 4,86 – уровень, ограничивающий манёвр
— Дивидендная доходность 2,2% при P/E LTM 61,3 не делает акцию привлекательной
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,54 | 1,82 | +18,5% |
| EBITDA | 0,39 | 0,45 | +15,1% |
| Операционная прибыль | 0,30 | 0,34 | +13,0% |
| Чистая прибыль | 0,09 | -0,01 | -108,9% |
| Операционный денежный поток | 0,25 | 0,19 | -23,6% |
| Капзатраты | 0,28 | 0,28 | +2,5% |
| Рентабельность по EBITDA | 25,7% | 24,9% | -0,8 п.п. |
| Чистая маржа | 5,7% | -0,4% | -6,1 п.п. |
Выручка выросла на 18,5% год к году, до 1 819,8 млн долларов, но это не спасло от убытка
Выручка во втором квартале 2026 года составила 1 819,8 млн долларов, что на 18,5% выше показателя второго квартала 2025 года (1 536,0 млн). Это продолжение уверенного роста: в первом квартале 2026 года выручка увеличилась на 19,8% год к году, до 1 792,8 млн. Компания демонстрирует стабильно высокие темпы наращивания продаж уже несколько кварталов подряд.
Однако рост выручки не транслировался в прибыль: чистый убыток за квартал составил 7,8 млн долларов против прибыли 87,8 млн годом ранее. Основная причина – рост процентных расходов, связанный с увеличением долга, а также снижение операционной эффективности. Рентабельность по EBITDA снизилась до 24,9% с 25,7% годом ранее, что указывает на опережающий рост затрат.
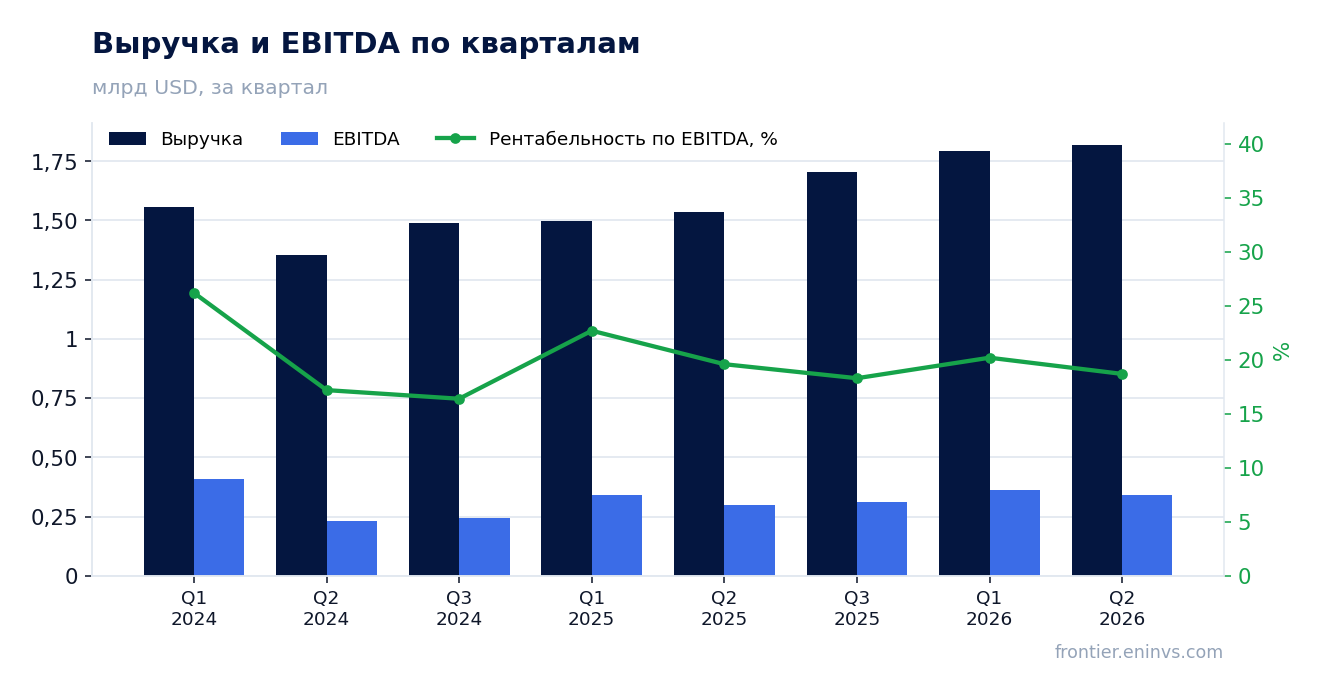
EBITDA прибавила 15,1%, однако рентабельность по EBITDA снизилась до 24,9% с 25,7%
EBITDA во втором квартале 2026 года выросла на 15,1% год к году, до 339,7 млн долларов, но её рентабельность снизилась до 24,9% с 25,7% во втором квартале 2025 года. Это означает, что затраты растут быстрее выручки, что оказывает давление на операционную эффективность.
Снижение маржинальности может быть связано с ростом стоимости материалов, рабочей силы или других операционных расходов. В отсутствие детализации по статьям затрат в предоставленных данных точная причина не установлена, но факт остаётся фактом: компания теряет часть прибыли на каждом долларе выручки.
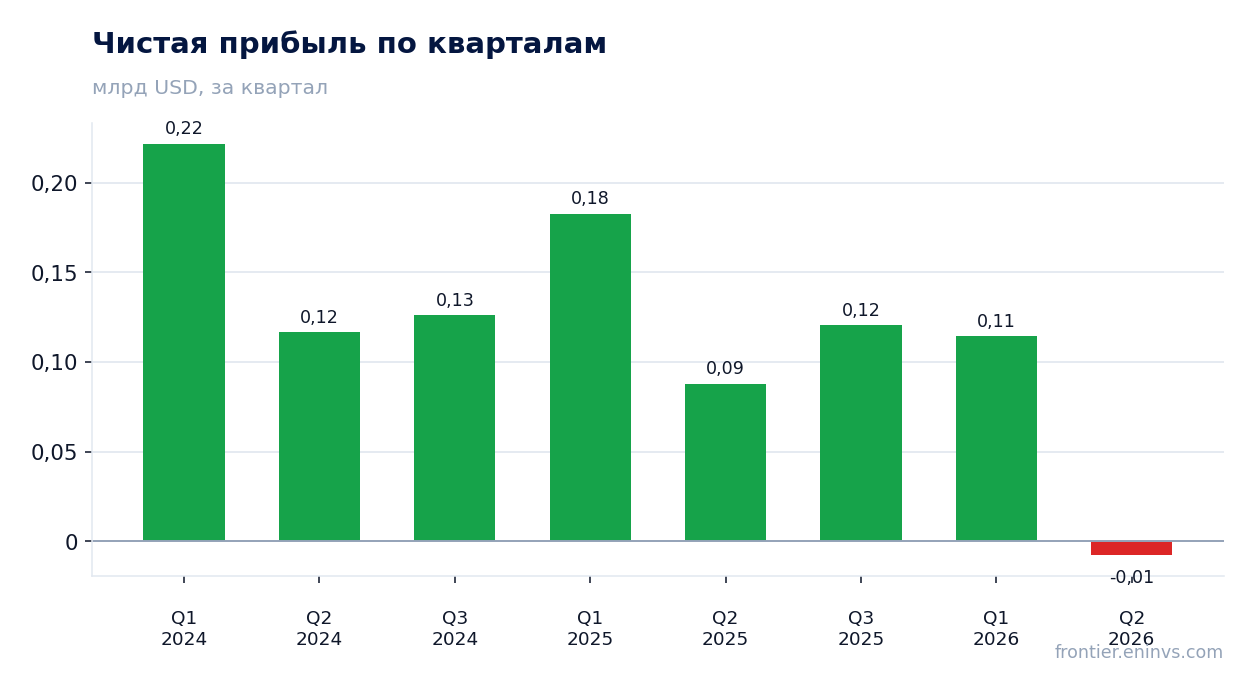
Чистый убыток 7,8 млн долларов – результат процентных расходов и роста долга до 6 543,6 млн
Чистый убыток во втором квартале 2026 года составил 7,8 млн долларов против прибыли 87,8 млн годом ранее. Это резкое ухудшение связано с ростом процентных расходов: чистый долг на конец квартала достиг 6 543,6 млн долларов, увеличившись на 1,3 млрд за последние 12 месяцев.
Отношение чистого долга к EBITDA LTM составляет 4,86, что является высоким уровнем и ограничивает финансовую гибкость. Процентные расходы съедают значительную часть операционной прибыли, что и привело к отрицательному чистому результату, несмотря на рост EBITDA.
Операционный денежный поток упал до 192,0 млн, а капитальные затраты выросли до 283,4 млн
Операционный денежный поток во втором квартале 2026 года составил 192,0 млн долларов, что значительно ниже 251,3 млн годом ранее. Это снижение происходит на фоне роста выручки и может указывать на ухудшение качества прибыли или увеличение оборотного капитала.
Капитальные затраты выросли до 283,4 млн долларов с 276,5 млн годом ранее. Превышение капитальных затрат над операционным денежным потоком означает, что компания финансирует инвестиции за счёт долга, что дополнительно увеличивает долговую нагрузку и процентные расходы.
Долговая нагрузка net debt / EBITDA LTM составляет 4,86 – уровень, ограничивающий манёвр
Чистый долг на конец второго квартала 2026 года составил 6 543,6 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 4,86. Это высокий уровень, который может ограничивать способность компании привлекать дополнительное финансирование и инвестировать в рост.
За последние 12 месяцев чистый долг вырос на 1,3 млрд долларов, что отражает активное финансирование инвестиций и, возможно, покрытие процентных расходов. При текущем уровне EBITDA обслуживание долга требует значительных средств, что подтверждается квартальным убытком.
Дивидендная доходность 2,2% при P/E LTM 61,3 не делает акцию привлекательной
Дивидендная доходность за последние 12 месяцев составляет 2,2%, что ниже текущей ключевой ставки и не компенсирует риски, связанные с убытком и высокой долговой нагрузкой. При коэффициенте P/E LTM 61,3 акция оценена дорого относительно собственной истории, а EV/EBITDA LTM составляет 24,5.
Компания не объявляла о новых дивидендах в отчётном периоде, и при сохранении убытков вероятность снижения выплат возрастает. Для инвесторов, ориентированных на доход, текущая доходность не является достаточной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 25,1 млрд USD |
| P/E (LTM) | 61,3 |
| EV/EBITDA (LTM) | 24,5 |
| P/B | 6,50 |
| Чистый долг / EBITDA | 4,86 |
| Операционный денежный поток (LTM) | 1,10 млрд |
| ROE | -0,7% |
| Дивидендная доходность (12 мес) | 2,2% |
Итог
Сильной стороной отчёта остаётся рост выручки на 18,5% год к году, до 1 819,8 млн долларов, и увеличение EBITDA на 15,1%. Однако квартал завершился чистым убытком в 7,8 млн долларов из-за процентных расходов и роста долга до 6 543,6 млн. Операционный денежный поток упал до 192,0 млн, а капитальные затраты выросли до 283,4 млн, что указывает на финансирование инвестиций за счёт долга. При P/E LTM 61,3 и EV/EBITDA 24,5 акция выглядит переоценённой, а дивидендная доходность 2,2% не компенсирует рисков. Вердикт – neutral: текущая цена не даёт достаточной компенсации за убыток и высокую долговую нагрузку.
Перейти к финансовой карточке компании ENGI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций