Equatorial Energia: выручка растёт двузначными темпами, но прибыль во втором квартале упала вдвое
Equatorial Energia представила результаты за второй квартал 2026 года. Выручка выросла на 17,9% год к году, до 2 705,5 млн, однако EBITDA снизилась на 1,5%, а чистая прибыль упала на 44,4%. Рентабельность по EBITDA сократилась до 25,2% с 30,1% годом ранее. При текущей цене акции выглядят нейтрально: рост бизнеса есть, но прибыльность и долговая нагрузка вызывают вопросы.
Главные тезисы
— Выручка во втором квартале 2026 года выросла на 17,9% год к году, до 2 705,5 млн, но это не конвертировалось в прибыль
— EBITDA снизилась на 1,5% год к году, а рентабельность по EBITDA упала до 25,2% с 30,1%
— Чистая прибыль во втором квартале 2026 года составила 128,6 млн, что на 44,4% меньше, чем годом ранее
— Долговая нагрузка остаётся высокой: соотношение чистый долг/EBITDA LTM на уровне 6,21
— Дивидендная доходность за последние 12 месяцев составляет 4,0%
— Оценка по P/E LTM – 27,6, по EV/EBITDA LTM – 13,7
— Операционный денежный поток за последние 12 месяцев составил 725,7 млн, но капитальные затраты во втором квартале 2026 года были отрицательными
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,29 | 2,71 | +17,9% |
| EBITDA | 0,69 | 0,68 | -1,5% |
| Операционная прибыль | 0,53 | 0,50 | -6,9% |
| Чистая прибыль | 0,23 | 0,13 | -44,4% |
| Операционный денежный поток | 0,16 | 0,00 | -97,8% |
| Капзатраты | -0,34 | -0,37 | — |
| Рентабельность по EBITDA | 30,1% | 25,2% | -4,9 п.п. |
| Чистая маржа | 10,1% | 4,8% | -5,3 п.п. |
Выручка во втором квартале 2026 года выросла на 17,9% год к году, до 2 705,5 млн, но это не конвертировалось в прибыль
Выручка Equatorial Energia во втором квартале 2026 года составила 2 705,5 млн, что на 17,9% больше, чем за аналогичный период прошлого года. Это продолжение двузначных темпов роста: в первом квартале 2026 года выручка увеличилась на 22,0%, а во втором квартале 2025 года – на 22,8%. Замедление роста по сравнению с предыдущими кварталами может отражать как эффект высокой базы, так и изменение рыночной конъюнктуры.
Несмотря на рост выручки, чистая прибыль во втором квартале 2026 года упала на 44,4% год к году, до 128,6 млн. Это означает, что увеличение продаж не сопровождалось пропорциональным ростом прибыли. Причина кроется в опережающем росте затрат, что привело к снижению рентабельности.
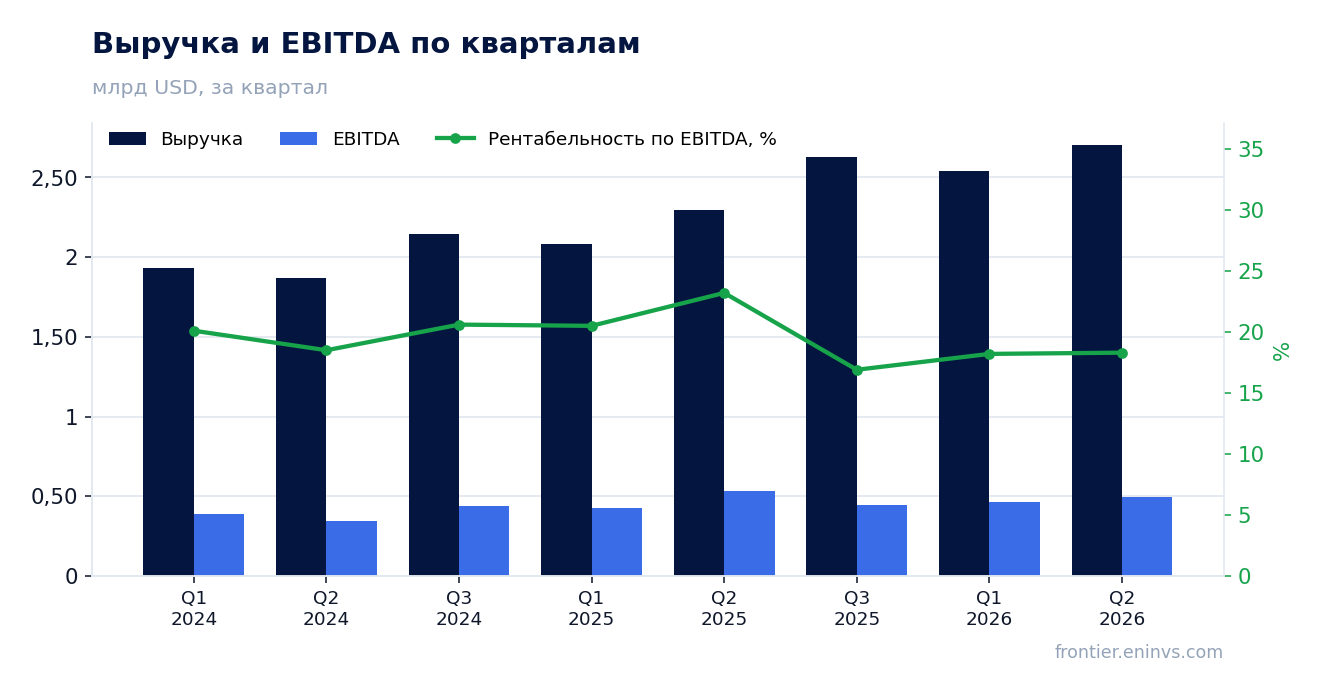
EBITDA снизилась на 1,5% год к году, а рентабельность по EBITDA упала до 25,2% с 30,1%
EBITDA во втором квартале 2026 года составила 495,1 млн, что на 1,5% меньше, чем годом ранее. Это снижение произошло на фоне роста выручки, что указывает на существенное увеличение операционных расходов. Рентабельность по EBITDA сократилась до 25,2% с 30,1% в аналогичном периоде прошлого года.
Снижение маржинальности может быть связано с ростом стоимости сырья, электроэнергии или других операционных издержек. Без дополнительных данных сложно выделить конкретный фактор, но тренд на ухудшение рентабельности очевиден. Это ключевой риск для будущей прибыльности компании.
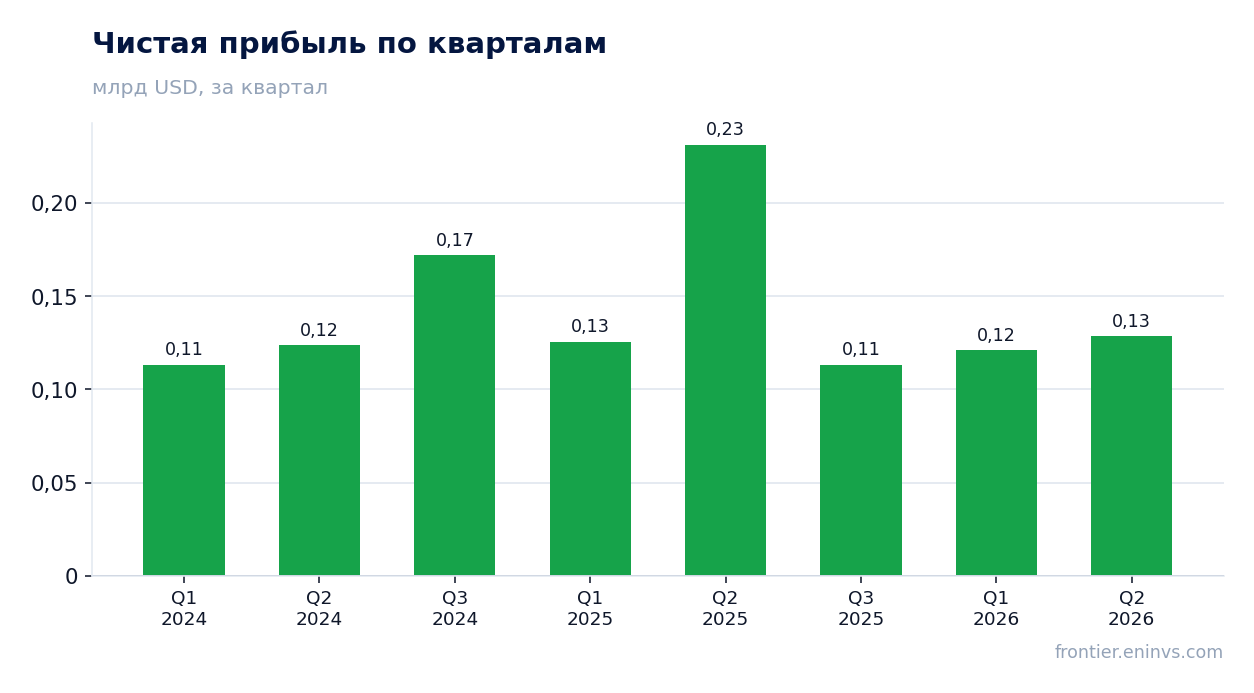
Чистая прибыль во втором квартале 2026 года составила 128,6 млн, что на 44,4% меньше, чем годом ранее
Чистая прибыль во втором квартале 2026 года упала до 128,6 млн, что на 44,4% ниже уровня второго квартала 2025 года. Рентабельность по чистой прибыли снизилась до 4,8% с 10,1% годом ранее. Это резкое ухудшение связано как со снижением EBITDA, так и с возможным ростом финансовых расходов или налогов.
Снижение чистой прибыли при росте выручки – тревожный сигнал. Если компания не сможет контролировать затраты, давление на прибыль сохранится. Важно отметить, что прибыль за последние 12 месяцев (LTM) составила 349,8 млн, но это не отменяет слабых квартальных результатов.
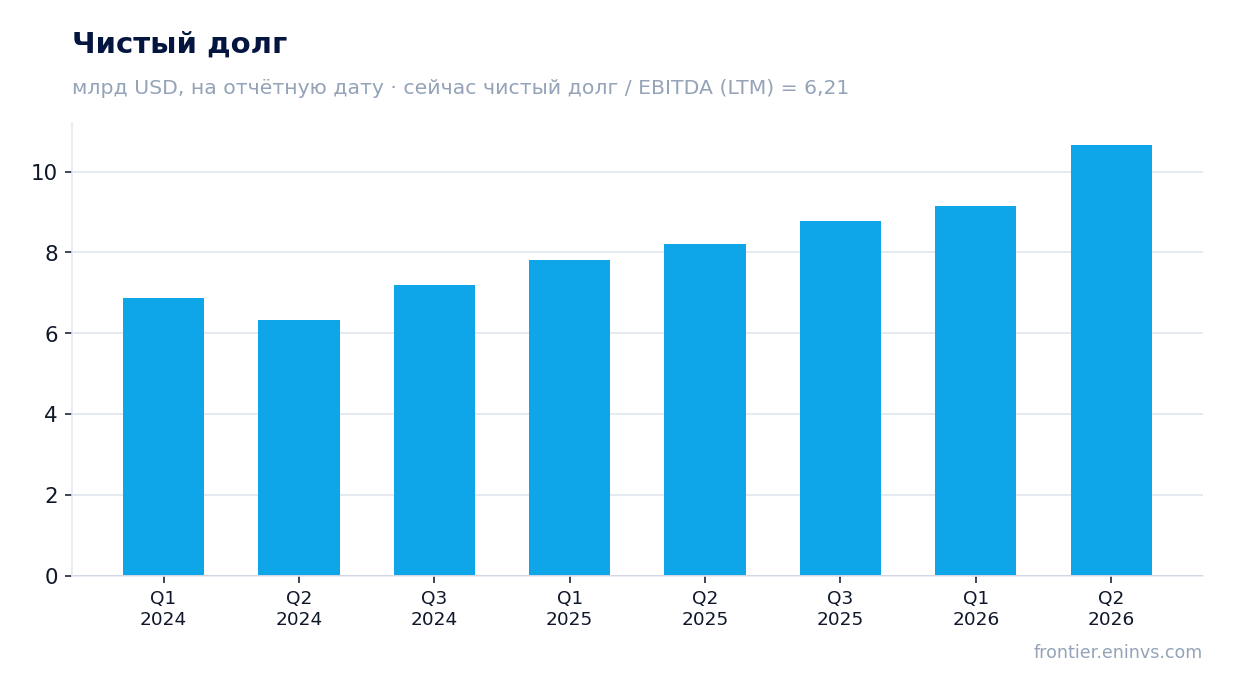
Долговая нагрузка остаётся высокой: соотношение чистый долг/EBITDA LTM на уровне 6,21
Чистый долг на последнюю отчётную дату составил 8 032,9 млн, а соотношение чистый долг/EBITDA LTM – 6,21. Это высокий уровень долговой нагрузки, который ограничивает финансовую гибкость компании. За последние 12 месяцев чистый долг вырос на 2,5 млрд, а по сравнению с предыдущей отчётной датой – на 1,5 млрд.
Высокий долг требует значительных процентных платежей, что оказывает давление на чистую прибыль. При снижении EBITDA обслуживание долга становится более обременительным. Компании необходимо либо наращивать EBITDA, либо снижать долг, чтобы улучшить финансовое положение.
Дивидендная доходность за последние 12 месяцев составляет 4,0%
Дивидендная доходность за последние 12 месяцев составляет 4,0%. Это умеренный уровень, который может быть привлекательным для инвесторов, ориентированных на доход. Однако при высокой долговой нагрузке и падающей прибыли устойчивость дивидендов вызывает вопросы.
Компания не раскрыла информацию о дивидендах за текущий год в предоставленных фактах. Если прибыль продолжит снижаться, вероятность сохранения дивидендов на прежнем уровне уменьшается. Инвесторам стоит следить за дивидендной политикой и payout ratio.
Оценка по P/E LTM – 27,6, по EV/EBITDA LTM – 13,7
Текущая оценка компании: P/E LTM – 27,6, EV/EBITDA LTM – 13,7. Эти мультипликаторы выглядят высокими, особенно с учётом падения прибыли и высокой долговой нагрузки. Для сравнения, исторические средние значения за последние три года не предоставлены, но текущие уровни могут быть выше справедливых.
При P/E 27,6 рынок оценивает компанию в 27,6 раз её годовой прибыли. Это предполагает ожидания роста, которые могут не оправдаться, если прибыль продолжит снижаться. EV/EBITDA 13,7 также указывает на премиальную оценку. Инвесторам стоит проявлять осторожность.
Операционный денежный поток за последние 12 месяцев составил 725,7 млн, но капитальные затраты во втором квартале 2026 года были отрицательными
Операционный денежный поток за последние 12 месяцев составил 725,7 млн. Однако во втором квартале 2026 года капитальные затраты были отрицательными – -366,8 млн, что может указывать на возврат средств или особенности учёта. Это затрудняет оценку реальных инвестиций в развитие.
Отрицательный capex может быть следствием продажи активов или корректировок, но без дополнительных данных интерпретировать его сложно. Важно, что операционный денежный поток покрывает капитальные затраты, но при высокой долговой нагрузке свободный денежный поток может быть ограничен.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9,65 млрд USD |
| P/E (LTM) | 27,6 |
| EV/EBITDA (LTM) | 13,7 |
| P/B | 1,86 |
| Чистый долг / EBITDA | 6,21 |
| Операционный денежный поток (LTM) | 0,73 млрд |
| ROE | 9,1% |
| Дивидендная доходность (12 мес) | 4,0% |
Итог
Equatorial Energia продемонстрировала рост выручки на 17,9% во втором квартале 2026 года, но это не привело к росту прибыли: EBITDA снизилась на 1,5%, чистая прибыль упала на 44,4%. Рентабельность существенно сократилась, а долговая нагрузка остаётся высокой. Дивидендная доходность в 4,0% выглядит умеренной, но устойчивость выплат под вопросом. При текущих мультипликаторах (P/E 27,6, EV/EBITDA 13,7) акции оценены недёшево. Вердикт – нейтральный: потенциал роста есть, но риски перевешивают.
Перейти к финансовой карточке компании EQTL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций