Hapvida: выручка выросла на 55,1%, но маржа упала до 56,7%, а чистый убыток сохранился
10 августа Hapvida раскрыла результаты за второй квартал 2026 года. Выручка выросла на 55,1% год к году до 240,022 млн долларов, EBITDA прибавила 36,0% до 136,179 млн, но рентабельность по EBITDA снизилась до 56,7% с 64,7% годом ранее. Чистый убыток сократился до 14,933 млн долларов с 59,46 млн годом ранее, однако компания остаётся убыточной. При текущей цене акция выглядит непривлекательной: мультипликатор EV/EBITDA 2,85 при отсутствии данных о его историческом среднем, отрицательная рентабельность капитала и модель портала, указывающая на 48%-ный потенциал снижения до справедливой стоимости.
Главные тезисы
— Выручка выросла на 55,1% год к году, но это в основном эффект низкой базы прошлого года
— EBITDA прибавила 36,0%, однако её маржа упала до 56,7% с 64,7% из-за опережающего роста затрат
— Чистый убыток сократился до 14,933 млн долларов, но компания остаётся убыточной четвёртый квартал подряд
— Операционный денежный поток составил 67,722 млн долларов, а капитальные затраты – 33,984 млн, что оставляет положительный свободный поток
— Долговая нагрузка на уровне 1,71 EBITDA LTM и EV/EBITDA 2,85 не дают однозначной оценки без исторического контекста
— Модель портала указывает на 48%-ный потенциал снижения к справедливой стоимости, что перевешивает операционные улучшения
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,15 | 0,24 | +55,1% |
| EBITDA | 0,10 | 0,14 | +36,0% |
| Операционная прибыль | 0,03 | 0,07 | +179,3% |
| Чистая прибыль | -0,06 | -0,01 | — |
| Операционный денежный поток | 0,11 | 0,07 | -40,9% |
| Капзатраты | 0,04 | 0,03 | -4,1% |
| Рентабельность по EBITDA | 64,7% | 56,7% | -8,0 п.п. |
| Чистая маржа | -38,4% | -6,2% | +32,2 п.п. |
Выручка выросла на 55,1% год к году, но это в основном эффект низкой базы прошлого года
Во втором квартале 2026 года выручка Hapvida составила 240,022 млн долларов, что на 55,1% больше, чем за аналогичный период прошлого года. Такой рост выглядит внушительно, однако он в значительной степени объясняется низкой базой второго квартала 2025 года, когда выручка была всего 154,745 млн долларов. Для сравнения, в первом квартале 2026 года выручка составляла 277,382 млн долларов, то есть последовательно она снизилась на 13,5%.
Динамика по кварталам остаётся неравномерной: после резкого роста в третьем квартале 2024 года (выручка 1 342,073 млн долларов) и последующего спада в первом квартале 2025 года (261,43 млн) компания показывает колебания от 77,899 млн до 1 471,224 млн долларов. Это затрудняет оценку устойчивости бизнеса. Во втором квартале 2026 года выручка оказалась ниже, чем в первом квартале 2026 года и в третьем квартале 2025 года, что может указывать на сезонность или разовые факторы, но точная причина не раскрыта.
Таким образом, рост выручки на 55,1% год к году не должен вводить в заблуждение: он отражает восстановление после слабого второго квартала 2025 года, а не ускорение органического роста. Последовательное снижение выручки относительно первого квартала 2026 года вызывает вопросы о способности компании поддерживать достигнутый уровень продаж.
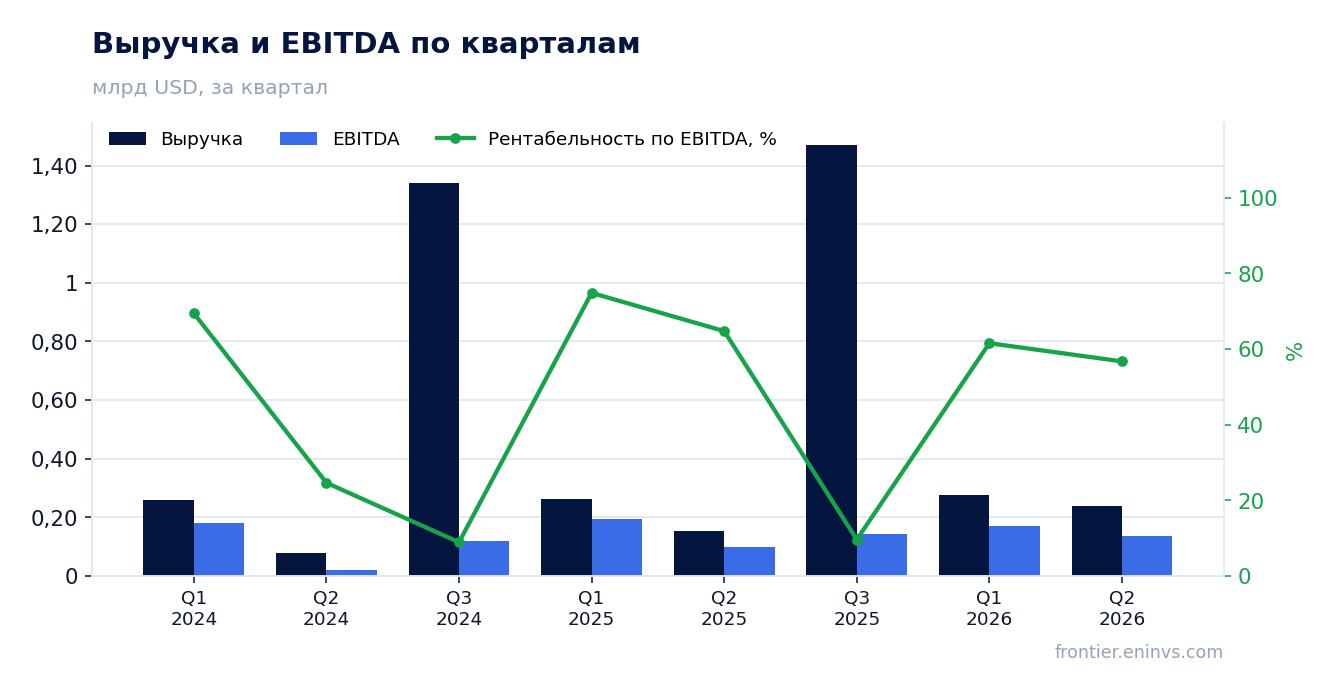
EBITDA прибавила 36,0%, однако её маржа упала до 56,7% с 64,7% из-за опережающего роста затрат
Во втором квартале 2026 года EBITDA Hapvida составила 136,179 млн долларов, увеличившись на 36,0% год к году. Однако рентабельность по EBITDA снизилась до 56,7% с 64,7% во втором квартале 2025 года. Это означает, что затраты росли быстрее выручки, что привело к сжатию маржи на 8 процентных пунктов.
Операционная прибыль во втором квартале 2026 года составила 72,772 млн долларов, что также ниже, чем в первом квартале 2026 года (106,488 млн). Снижение операционной прибыли при росте выручки год к году указывает на увеличение операционных расходов. Компания не раскрывает детали по статьям затрат, поэтому невозможно точно определить, какой именно фактор оказал наибольшее давление на маржу.
Падение маржи EBITDA – ключевой негативный момент отчёта. Если в прошлом году компания конвертировала 64,7% выручки в EBITDA, то теперь только 56,7%. Это снижает способность генерировать денежный поток и обслуживать долг. Для инвесторов важно понять, является ли это разовым явлением или новой тенденцией.
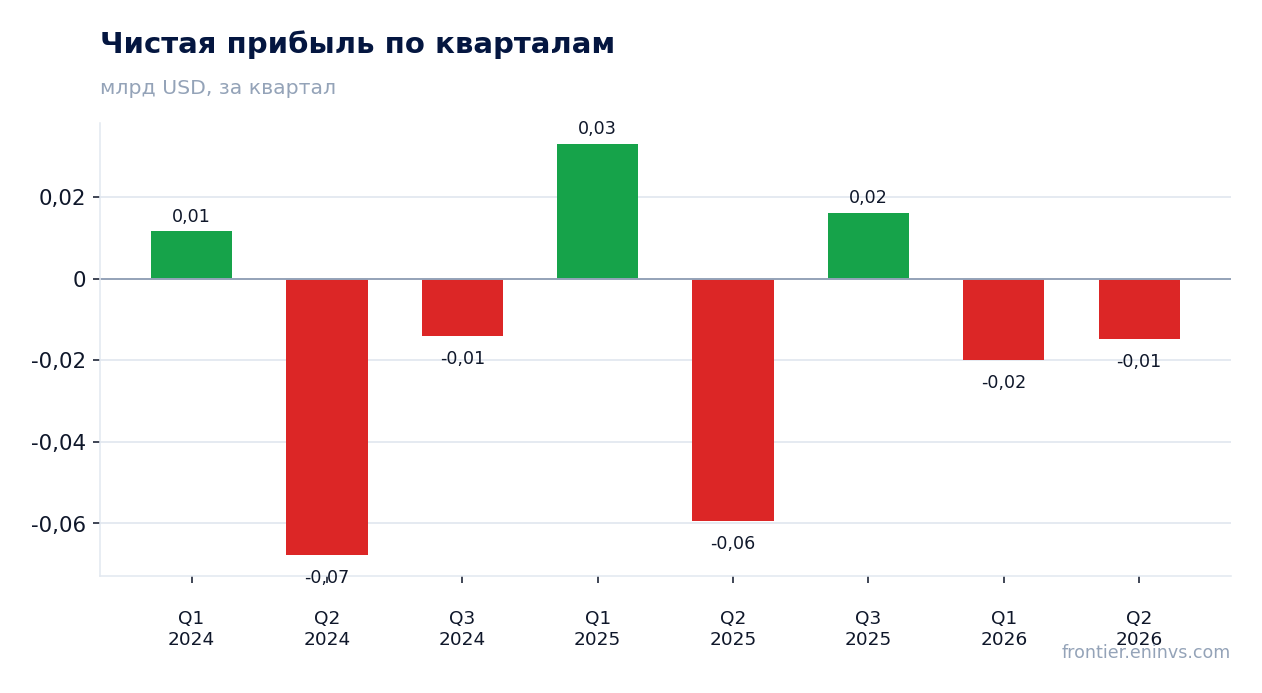
Чистый убыток сократился до 14,933 млн долларов, но компания остаётся убыточной четвёртый квартал подряд
Чистый убыток Hapvida во втором квартале 2026 года составил 14,933 млн долларов против убытка в 59,46 млн долларов годом ранее. Сокращение убытка произошло в основном за счёт снижения отрицательного эффекта, который год назад был значительно больше. Тем не менее, компания остаётся убыточной четвёртый квартал подряд: в первом квартале 2026 года убыток составил 20,069 млн, в третьем квартале 2025 года – 16,185 млн, во втором квартале 2025 года – 59,46 млн.
Чистая маржа во втором квартале 2026 года составила -6,2% против -38,4% годом ранее. Улучшение маржи связано с тем, что убыток год назад был существенно выше. Однако отрицательная чистая маржа означает, что компания пока не генерирует прибыль для акционеров. Рентабельность капитала (ROE) остаётся отрицательной и составляет -0,63%.
Сохранение убытков на протяжении нескольких кварталов подряд – тревожный сигнал. Даже при росте выручки и EBITDA компания не может выйти на положительную чистую прибыль, что может быть связано с высокими процентными расходами или разовыми списаниями. Без детализации отчёта о прибылях и убытках трудно определить точную причину.
Операционный денежный поток составил 67,722 млн долларов, а капитальные затраты – 33,984 млн, что оставляет положительный свободный поток
Во втором квартале 2026 года операционный денежный поток Hapvida составил 67,722 млн долларов, а капитальные затраты – 33,984 млн долларов. Это означает, что свободный денежный поток (разница между операционным потоком и капитальными затратами) был положительным и составил около 33,738 млн долларов. Для компании, которая несёт чистые убытки, положительный свободный поток – важный позитивный момент.
Однако операционный денежный поток снизился по сравнению с первым кварталом 2026 года (124,821 млн) и вторым кварталом 2025 года (114,669 млн). Снижение может быть связано с сезонными факторами или изменением оборотного капитала. Капитальные затраты также снизились относительно первого квартала 2026 года (37,997 млн), что могло поддержать свободный поток.
Положительный свободный денежный поток позволяет компании финансировать капитальные затраты и обслуживать долг без привлечения дополнительного финансирования. Тем не менее, устойчивость этого показателя вызывает вопросы, учитывая волатильность операционного потока по кварталам.
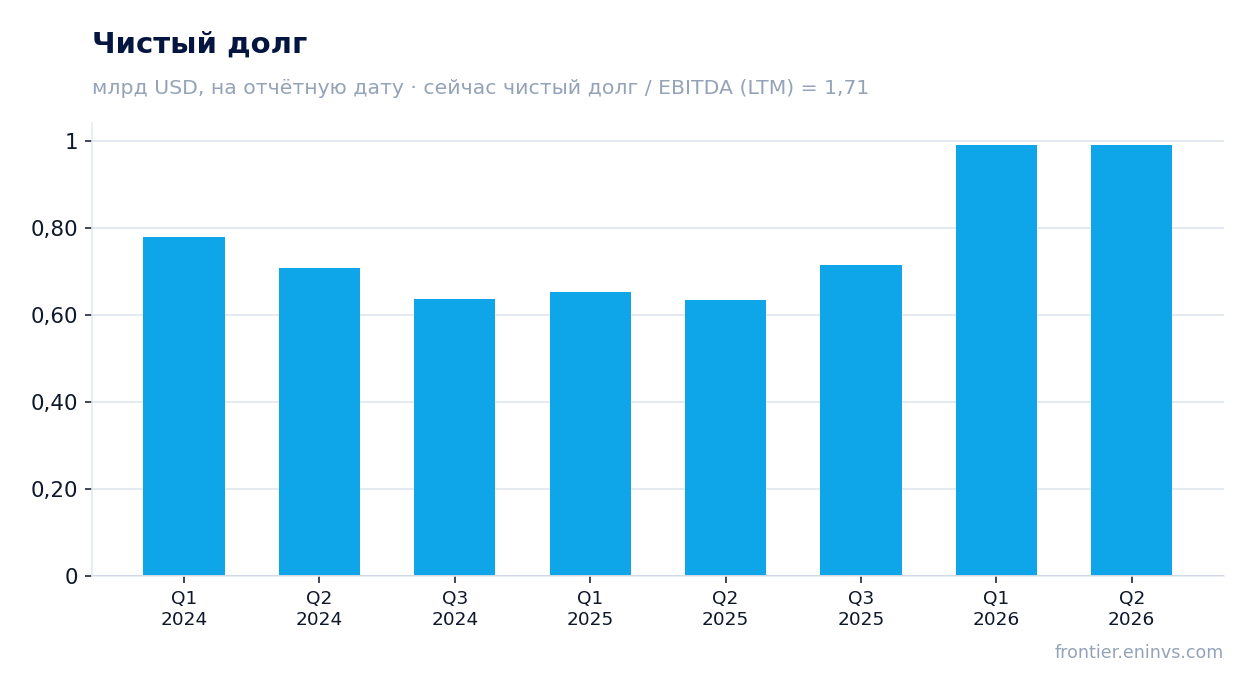
Долговая нагрузка на уровне 1,71 EBITDA LTM и EV/EBITDA 2,85 не дают однозначной оценки без исторического контекста
Чистый долг Hapvida на последнюю отчётную дату составил 913,918 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 1,71. Это умеренный уровень долговой нагрузки, который не выглядит критичным. Однако в FACTS отсутствует предыдущее значение этого коэффициента, поэтому нельзя утверждать, выросла ли нагрузка или снизилась. Можно лишь констатировать текущий уровень.
Мультипликатор EV/EBITDA LTM составляет 2,85. Это очень низкий уровень, который может указывать на недооценённость, но без сравнения с историческим средним за последние три года невозможно определить, является ли это отклонением или нормой. В FACTS нет исторических данных по этому мультипликатору, поэтому мы не можем делать вывод о его привлекательности относительно собственной истории компании.
Чистый долг за последние 12 месяцев вырос на 0,4 млрд рублей (по данным портала), что в долларовом выражении может быть незначительным. Учитывая положительный свободный денежный поток, компания способна обслуживать долг, но низкий EV/EBITDA может также отражать риски, связанные с убыточностью и волатильностью выручки.
Модель портала указывает на 48%-ный потенциал снижения к справедливой стоимости, что перевешивает операционные улучшения
Согласно модели портала, справедливая стоимость акции Hapvida на основе роста EBITDA, целевого мультипликатора и рыночной капитализации предполагает потенциал снижения на 48% от текущей цены. Это собственная оценка портала, а не рыночный консенсус или целевая цена. Рыночная капитализация компании составляет 611,01 млн долларов.
Модель учитывает рост EBITDA и целевой мультипликатор, но, вероятно, не в полной мере отражает риски, связанные с убыточностью и волатильностью выручки. Тем не менее, 48%-ный потенциал снижения – серьёзный аргумент в пользу осторожного отношения к акции. Даже с учётом положительного свободного денежного потока и умеренной долговой нагрузки, оценка рынка может быть завышена относительно фундаментальных показателей.
Для инвесторов это означает, что текущая цена может не отражать риски, связанные с падением маржи и сохранением убытков. Если компания не сможет улучшить рентабельность и выйти на устойчивую прибыль, рыночная оценка может скорректироваться в сторону справедливой стоимости, рассчитанной по модели портала.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,61 млрд USD |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 0,07 |
| Чистый долг / EBITDA | 1,71 |
| Операционный денежный поток (LTM) | 0,38 млрд |
| ROE | -0,6% |
Итог
Во втором квартале 2026 года Hapvida показала рост выручки на 55,1% и EBITDA на 36,0%, но эти улучшения в значительной степени обусловлены низкой базой прошлого года. Рентабельность EBITDA упала до 56,7% с 64,7%, а чистый убыток, хотя и сократился до 14,933 млн долларов, остаётся четвёртый квартал подряд. Положительный свободный денежный поток и умеренная долговая нагрузка (1,71 EBITDA LTM) – сильные стороны, но модель портала указывает на 48%-ный потенциал снижения к справедливой стоимости. При текущей цене акция выглядит непривлекательной: операционные улучшения не компенсируют риски, связанные с падением маржи и убыточностью.
Перейти к финансовой карточке компании HAPV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций