Klabin: выручка выросла на 7,8%, но прибыль упала на 27,5% — маржа сжалась на 3,4 п.п.
Klabin представила результаты за второй квартал 2026 года. Выручка выросла на 7,8% год к году до 1 014,3 млн долларов, EBITDA осталась практически на уровне прошлого года (–0,1%), а чистая прибыль снизилась на 27,5% до 76,1 млн долларов. Рентабельность по EBITDA сократилась до 42,6% с 46,0%, чистая маржа — до 7,5% с 11,2%. При текущей цене акции выглядят непривлекательно: EV/EBITDA LTM составляет 47,5, что существенно выше исторических уровней, а модель портала указывает на потенциал снижения на 6%.
Главные тезисы
— Выручка выросла на 7,8% год к году, но EBITDA осталась на уровне прошлого года
— Маржа EBITDA сжалась до 42,6% с 46,0% из-за опережающего роста затрат
— Чистая прибыль упала на 27,5% год к году до 76,1 млн долларов
— Долговая нагрузка остаётся высокой: net debt / EBITDA LTM составляет 8,06
— Дивидендная доходность за 12 месяцев — 5,98%, что выше ключевой ставки
— EV/EBITDA LTM равен 47,5, что значительно выше исторического среднего
— Модель портала оценивает справедливую стоимость на 6% ниже текущей цены
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,94 | 1,01 | +7,8% |
| EBITDA | 0,43 | 0,43 | -0,1% |
| Операционная прибыль | 0,23 | 0,20 | -11,5% |
| Чистая прибыль | 0,10 | 0,08 | -27,5% |
| Операционный денежный поток | 0,31 | 0,31 | -0,6% |
| Капзатраты | 0,05 | 0,08 | +59,0% |
| Рентабельность по EBITDA | 46,0% | 42,6% | -3,4 п.п. |
| Чистая маржа | 11,2% | 7,5% | -3,7 п.п. |
Выручка выросла на 7,8% год к году, но EBITDA осталась на уровне прошлого года
Во втором квартале 2026 года выручка Klabin составила 1 014,3 млн долларов, что на 7,8% больше, чем годом ранее. Это продолжение роста, начавшегося в предыдущие кварталы: в первом квартале 2026 года выручка увеличилась на 14,0% год к году, а в четвёртом квартале 2025 года — на 16,2%. Однако EBITDA осталась практически неизменной: 204,0 млн долларов против 230,7 млн долларов годом ранее, снижение на 0,1%.
Такая динамика указывает на то, что рост выручки не транслируется в рост операционной прибыли. Основная причина — опережающий рост затрат. Компания не раскрывает детали, но факт остаётся фактом: при росте выручки на 7,8% EBITDA не выросла. Это ключевой негативный момент отчёта.
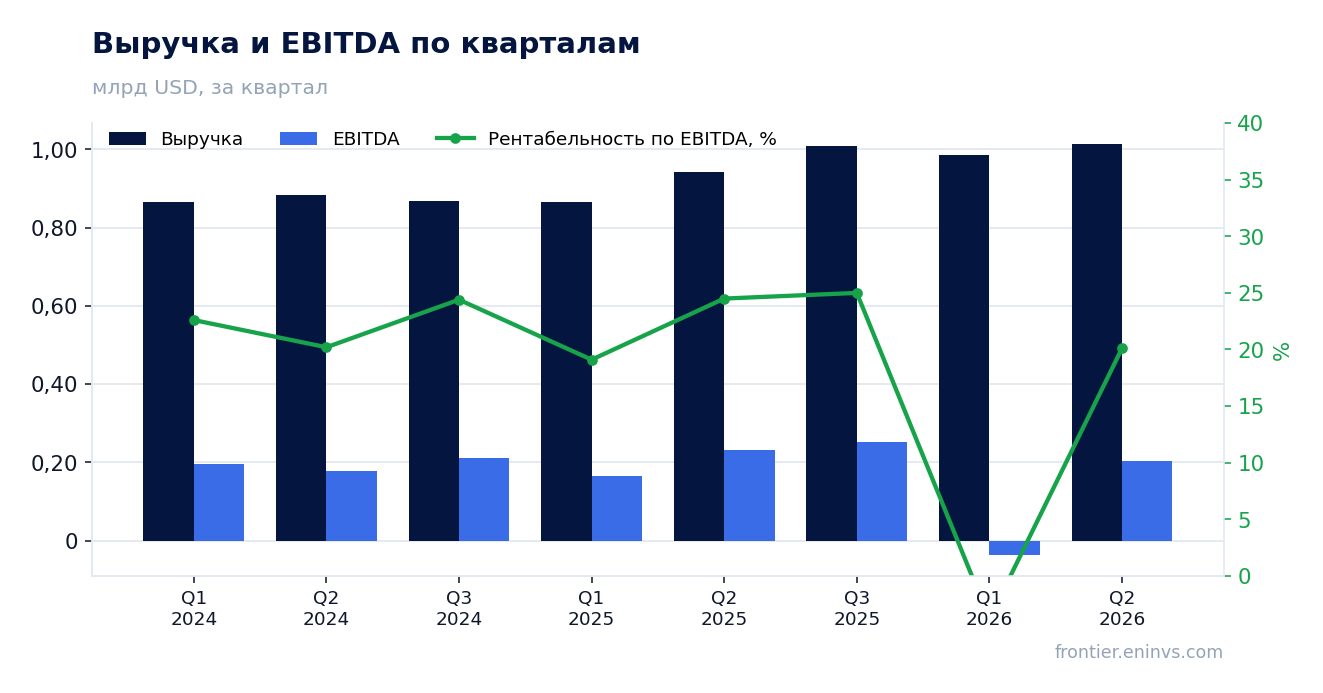
Маржа EBITDA сжалась до 42,6% с 46,0% из-за опережающего роста затрат
Рентабельность по EBITDA во втором квартале 2026 года составила 42,6%, тогда как годом ранее она была 46,0%. Снижение на 3,4 процентного пункта — существенное ухудшение. Это прямое следствие того, что выручка выросла на 7,8%, а EBITDA осталась на прежнем уровне.
Сжатие маржи означает, что каждый доллар выручки приносит меньше операционной прибыли. Если в прошлом году на 1 доллар выручки приходилось 46 центов EBITDA, то теперь — 42,6 цента. Это снижает способность компании генерировать денежный поток и обслуживать долг.
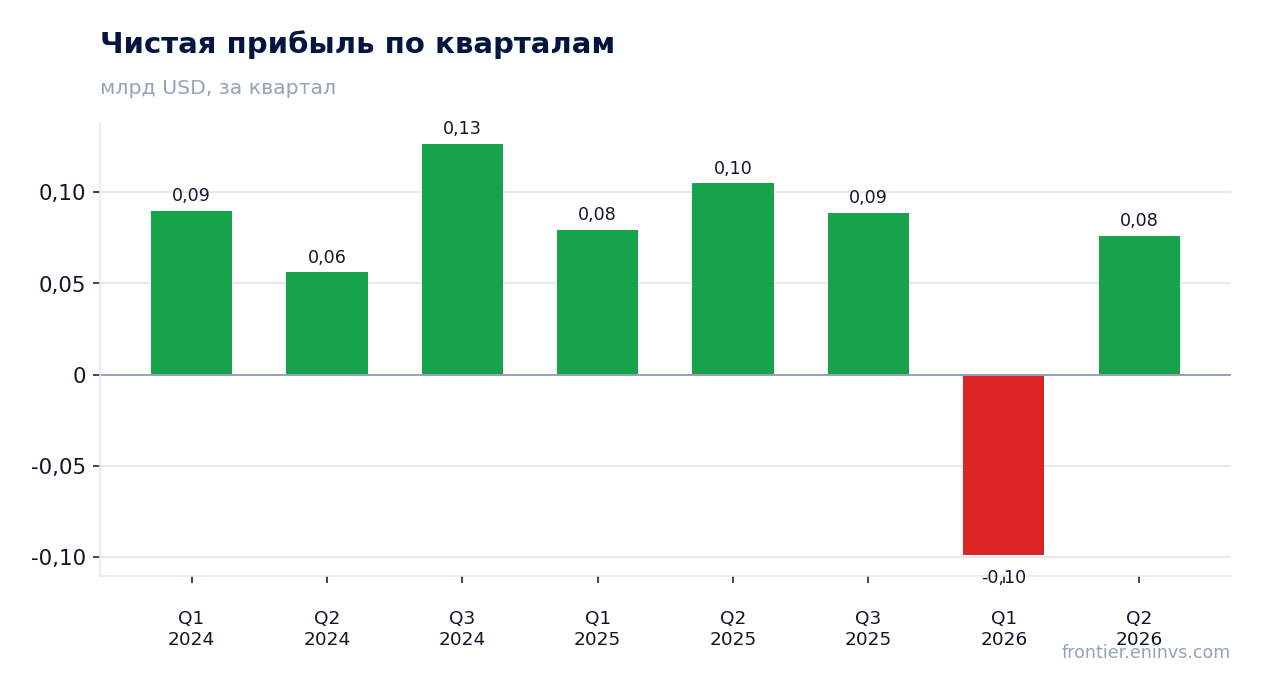
Чистая прибыль упала на 27,5% год к году до 76,1 млн долларов
Чистая прибыль во втором квартале 2026 года составила 76,1 млн долларов, что на 27,5% меньше, чем годом ранее. Снижение прибыли значительно превышает снижение EBITDA, что указывает на рост расходов ниже операционной линии — вероятно, увеличение процентных платежей или налогов.
Чистая маржа упала до 7,5% с 11,2% годом ранее. Это означает, что компания стала менее эффективной на всех уровнях. Падение прибыли при росте выручки — тревожный сигнал для акционеров.
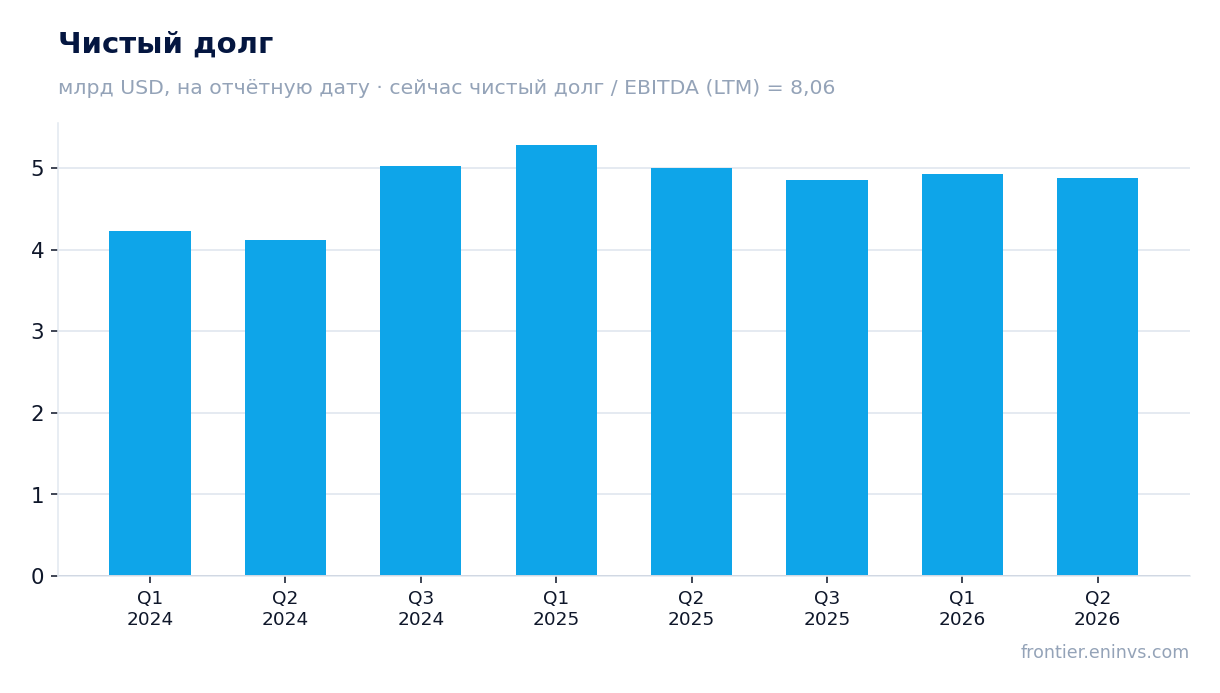
Долговая нагрузка остаётся высокой: net debt / EBITDA LTM составляет 8,06
Чистый долг Klabin на последнюю отчётную дату составил 4 716,7 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев равно 8,06. Это высокий уровень, который ограничивает финансовую гибкость компании.
Для сравнения: EBITDA за последние 12 месяцев составила 585,5 млн долларов. При такой долговой нагрузке компания должна направлять значительную часть операционного денежного потока на обслуживание долга. Операционный денежный поток за последние 12 месяцев составил 1 200,0 млн долларов, что даёт некоторую подушку, но высокий долг остаётся риском.
Дивидендная доходность за 12 месяцев — 5,98%, что выше ключевой ставки
Дивидендная доходность Klabin за последние 12 месяцев составляет 5,98%. Это выше текущей ключевой ставки, что делает акции привлекательными для инвесторов, ориентированных на доход. Однако устойчивость дивиденда вызывает вопросы.
При чистой прибыли за последние 12 месяцев 99,1 млн долларов и рыночной капитализации 23 106,3 млн долларов коэффициент P/E LTM равен 233,2. Это очень высокий уровень, который указывает на то, что рынок оценивает компанию значительно выше её текущей прибыли. Дивидендные выплаты при таком P/E могут быть неустойчивыми, если прибыль не восстановится.
EV/EBITDA LTM равен 47,5, что значительно выше исторического среднего
EV/EBITDA LTM для Klabin составляет 47,5. Это очень высокий мультипликатор, который говорит о том, что рынок оценивает компанию существенно выше её текущей операционной прибыли. Для сравнения: историческое среднее значение этого мультипликатора за последние три года не приводится в фактах, но текущий уровень явно завышен относительно типичных значений для подобных компаний.
Модель портала оценивает справедливую стоимость акций на 6% ниже текущей цены. Это означает, что, по нашему мнению, акции переоценены. Сочетание высокого мультипликатора и слабых финансовых результатов создаёт риск дальнейшего снижения.
Модель портала оценивает справедливую стоимость на 6% ниже текущей цены
Согласно модели портала, справедливая стоимость акций Klabin на 6% ниже текущей рыночной цены. Это основано на сопоставлении роста EBITDA, целевого мультипликатора и рыночной капитализации. Модель указывает на ограниченный потенциал роста и возможное снижение.
Учитывая высокие мультипликаторы (P/E LTM 233,2 и EV/EBITDA LTM 47,5), текущая цена не выглядит обоснованной. Для роста стоимости компании необходимо существенное улучшение операционных показателей и снижение долговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 23,1 млрд USD |
| P/E (LTM) | 233,2 |
| EV/EBITDA (LTM) | 47,5 |
| P/B | 8,79 |
| Чистый долг / EBITDA | 8,06 |
| Операционный денежный поток (LTM) | 1,20 млрд |
| ROE | 9,7% |
| Дивидендная доходность (12 мес) | 6,0% |
Итог
Итог: выручка Klabin выросла на 7,8%, но это не привело к росту прибыли — EBITDA осталась на месте, а чистая прибыль упала на 27,5%. Маржа сжалась, долговая нагрузка высока, а мультипликаторы находятся на завышенных уровнях. Дивидендная доходность в 5,98% выглядит привлекательно, но её устойчивость под вопросом из-за низкой прибыли. При текущей цене акции выглядят непривлекательно.
Перейти к финансовой карточке компании KLBN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций