Lojas Renner: выручка выросла на 10,7%, но маржа EBITDA сжалась до 20,4%
13 августа Lojas Renner раскрыла результаты за второй квартал 2026 года. Выручка выросла на 10,7% год к году до 827,4 млн долларов, EBITDA прибавила 5,2% до 168,4 млн, чистая прибыль увеличилась на 9,8% до 79,7 млн. Рентабельность по EBITDA снизилась до 20,4% с 21,4% годом ранее, а чистая маржа осталась почти неизменной на уровне 9,6%. При мультипликаторе EV/EBITDA 3,2 и дивидендной доходности 8,1% акция выглядит привлекательно, но сжатие маржи и отсутствие явного катализатора для её восстановления удерживают от более высокой оценки.
Главные тезисы
— Выручка выросла на 10,7% год к году до 827,4 млн долларов, но замедлилась по сравнению с 15,7% в первом квартале
— EBITDA прибавила всего 5,2%, и её маржа сжалась до 20,4% с 21,4% годом ранее
— Чистая прибыль увеличилась на 9,8% до 79,7 млн долларов, а чистая маржа осталась почти неизменной на уровне 9,6%
— Операционный денежный поток за квартал составил 126,6 млн долларов, что в 3,9 раза больше капитальных затрат в 32,9 млн
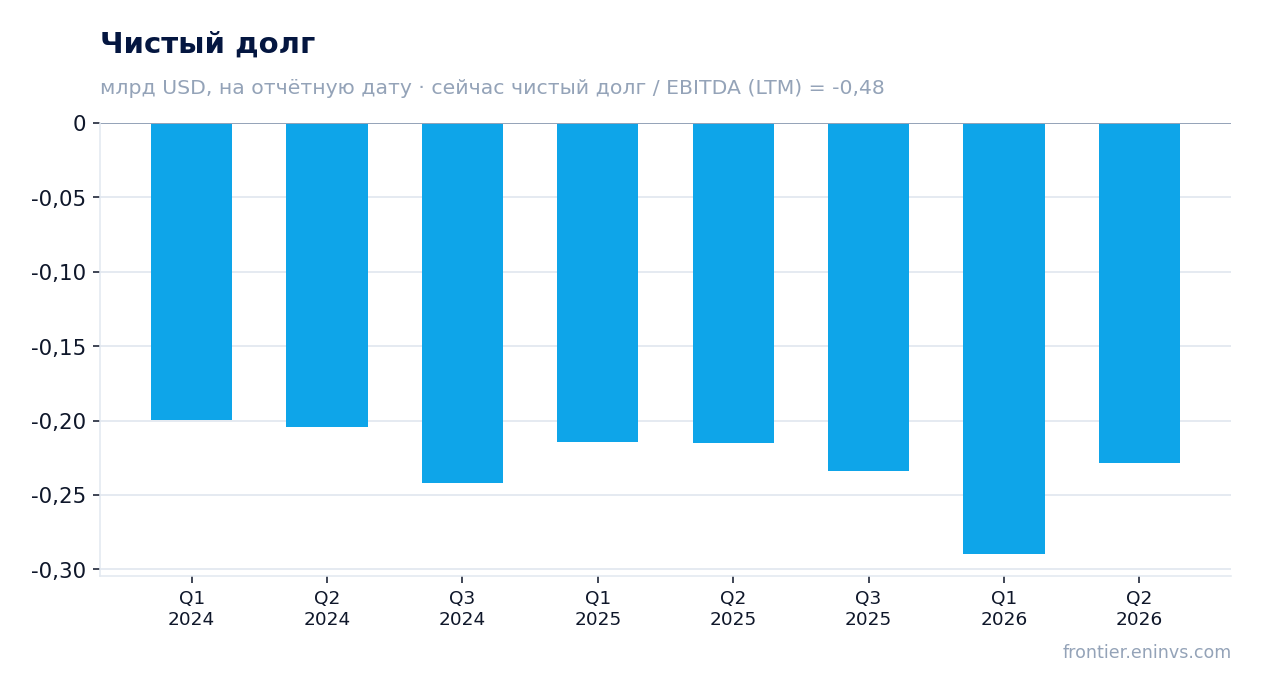
— Чистый долг отрицательный: денежная подушка в 228,3 млн долларов превышает долговые обязательства
— Дивидендная доходность за последние 12 месяцев составляет 8,1%, что выше ключевой ставки
— По модели портала потенциал роста к справедливой стоимости оценивается в 8%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,75 | 0,83 | +10,7% |
| EBITDA | 0,16 | 0,17 | +5,2% |
| Операционная прибыль | 0,10 | 0,10 | +3,6% |
| Чистая прибыль | 0,07 | 0,08 | +9,8% |
| Операционный денежный поток | 0,07 | 0,13 | +75,5% |
| Капзатраты | 0,03 | 0,03 | -0,1% |
| Рентабельность по EBITDA | 21,4% | 20,4% | -1,0 п.п. |
| Чистая маржа | 9,7% | 9,6% | -0,1 п.п. |
Выручка выросла на 10,7% год к году до 827,4 млн долларов, но замедлилась по сравнению с 15,7% в первом квартале
Во втором квартале 2026 года выручка Lojas Renner составила 827,4 млн долларов, что на 10,7% больше, чем за аналогичный период прошлого года. Это замедление по сравнению с ростом на 15,7% в первом квартале 2026 года. Тем не менее, абсолютный уровень выручки стал максимальным за последние как минимум пять кварталов, превысив предыдущий пик в 747,5 млн долларов во втором квартале 2025 года.
Замедление темпов роста может отражать эффект высокой базы: во втором квартале 2025 года выручка выросла на 19,1% год к году. При этом последовательный рост ко второму кварталу 2026 года составил 23,3% относительно первого квартала, что указывает на сохранение позитивной динамики.
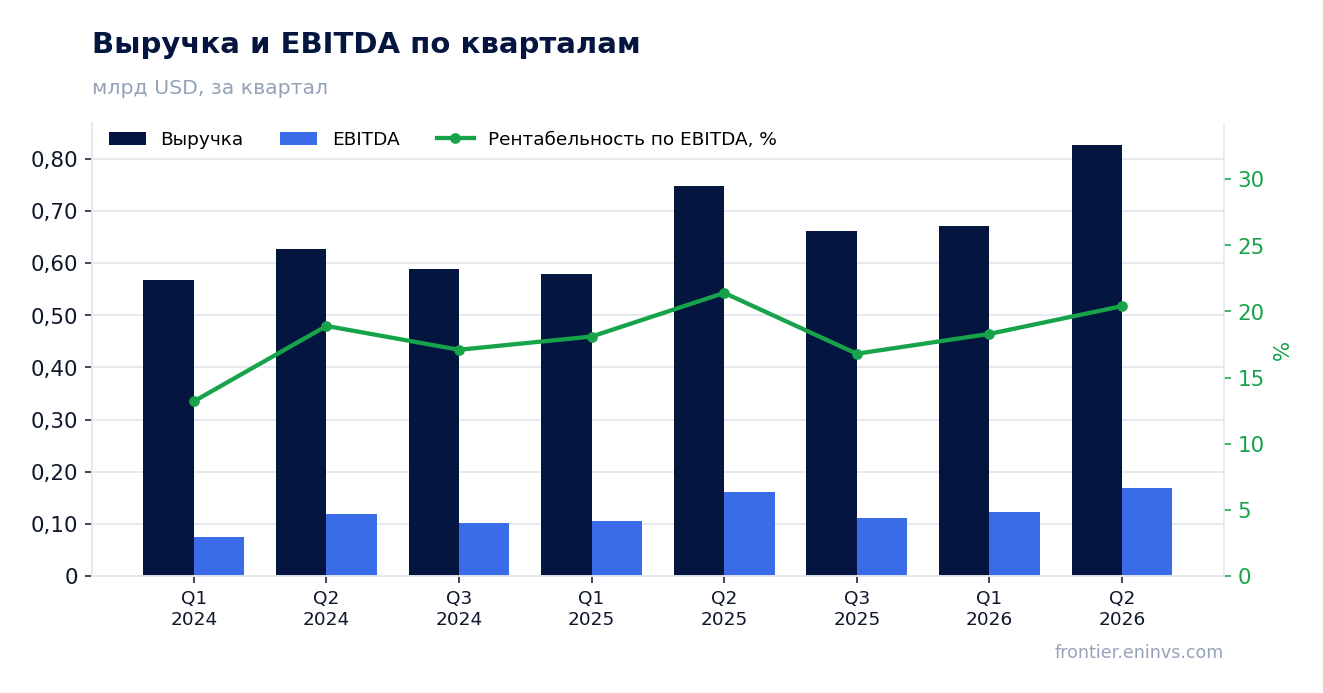
EBITDA прибавила всего 5,2%, и её маржа сжалась до 20,4% с 21,4% годом ранее
EBITDA во втором квартале 2026 года составила 168,4 млн долларов, увеличившись на 5,2% год к году. Однако рентабельность по EBITDA снизилась до 20,4% с 21,4% во втором квартале 2025 года. Это означает, что рост затрат опережал рост выручки.
Сжатие маржи на 1 процентный пункт при увеличении выручки на 10,7% указывает на то, что операционные расходы росли быстрее. Возможные причины – рост стоимости сырья, логистики или увеличение коммерческих расходов. В отсутствие детализации от компании мы можем лишь констатировать факт снижения маржинальности.
Для инвесторов это сигнал о возможном давлении на прибыльность в будущем, если тенденция сохранится. Однако абсолютный уровень EBITDA остаётся высоким, а компания сохраняет способность генерировать значительный операционный денежный поток.
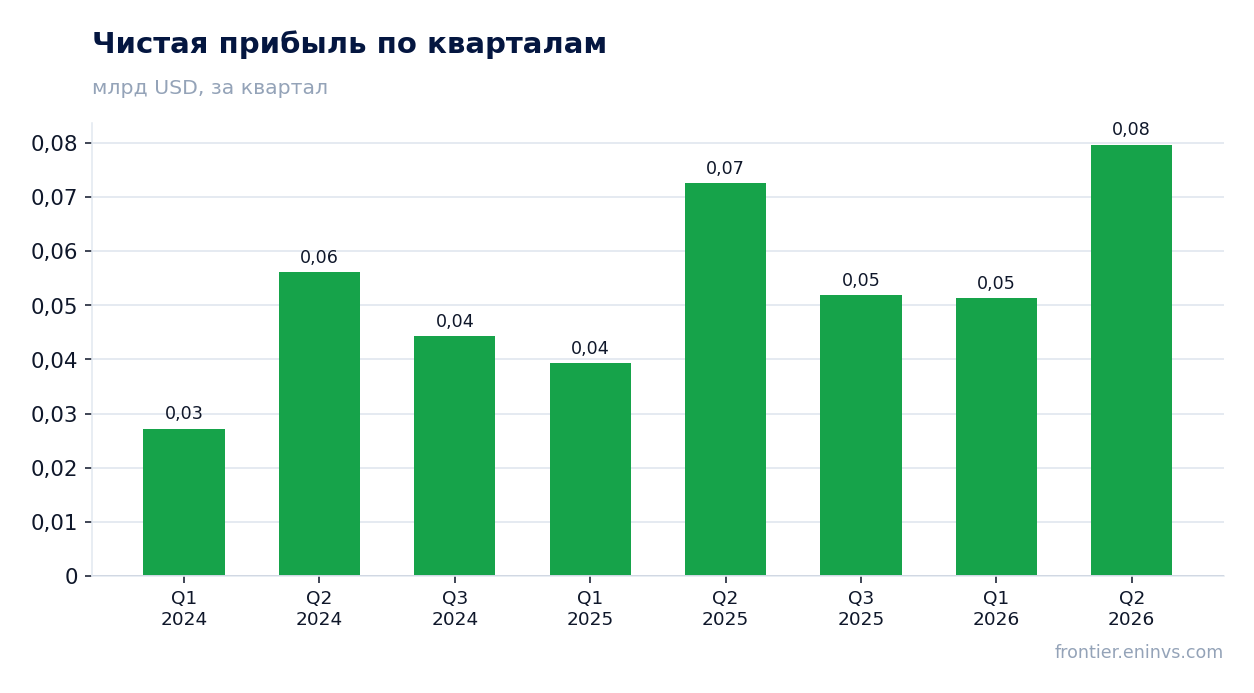
Чистая прибыль увеличилась на 9,8% до 79,7 млн долларов, а чистая маржа осталась почти неизменной на уровне 9,6%
Чистая прибыль во втором квартале 2026 года составила 79,7 млн долларов, что на 9,8% больше, чем годом ранее. Рентабельность по чистой прибыли практически не изменилась – 9,6% против 9,7% во втором квартале 2025 года.
Темпы роста чистой прибыли (9,8%) оказались выше роста EBITDA (5,2%), что может объясняться снижением эффективной налоговой ставки или уменьшением процентных расходов. При этом чистая маржа осталась стабильной, что говорит о контроле над операционными и неоперационными затратами.
Стабильность чистой маржи на фоне снижения EBITDA-маржи может указывать на разовые факторы или на то, что компания компенсировала давление на операционную эффективность за счёт финансовой деятельности.
Операционный денежный поток за квартал составил 126,6 млн долларов, что в 3,9 раза больше капитальных затрат в 32,9 млн
Во втором квартале 2026 года операционный денежный поток составил 126,6 млн долларов, а капитальные затраты – 32,9 млн. Таким образом, свободный денежный поток (до изменений оборотного капитала и прочих статей) составил около 93,7 млн долларов.
Соотношение операционного денежного потока к капитальным затратам на уровне 3,9 раза свидетельствует о высокой способности компании финансировать инвестиции за счёт собственной деятельности. Это также создаёт основу для дивидендных выплат.
За последние 12 месяцев операционный денежный поток составил 511,7 млн долларов, что значительно превышает капитальные затраты, оцениваемые примерно в 109,2 млн долларов (сумма квартальных значений). Это подтверждает устойчивость бизнес-модели с точки зрения генерации денег.
Чистый долг отрицательный: денежная подушка в 228,3 млн долларов превышает долговые обязательства
На конец второго квартала 2026 года чистый долг Lojas Renner составил минус 228,3 млн долларов, то есть денежные средства и эквиваленты превышают долговые обязательства. Это означает, что компания обладает чистой денежной позицией.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,48. Отрицательное значение подтверждает отсутствие долговой нагрузки и наличие значительного запаса ликвидности.
Чистая денежная позиция снижает финансовые риски и даёт компании гибкость для инвестиций или дополнительных выплат акционерам. В условиях волатильности на развивающихся рынках это важное преимущество.
Дивидендная доходность за последние 12 месяцев составляет 8,1%, что выше ключевой ставки
Дивидендная доходность Lojas Renner за последние 12 месяцев составляет 8,1%. Это выше текущей ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход.
Компания не раскрывает точный размер дивиденда за 2025 год в предоставленных фактах, но доходность 8,1% при цене акции подразумевает существенные выплаты. При коэффициенте выплаты около 50% от чистой прибыли и прибыли за последние 12 месяцев в 285,2 млн долларов дивидендный фонд может составлять примерно 142,6 млн долларов, что соответствует доходности около 6,7% к текущей рыночной капитализации. Однако фактическая доходность выше, что может указывать на более высокий коэффициент выплаты или разовые дивиденды.
Стабильность дивидендов зависит от способности компании генерировать свободный денежный поток. При текущем операционном денежном потоке и низких капитальных затратах выплаты выглядят устойчивыми. Риском является возможное снижение прибыли, если давление на маржу сохранится.
По модели портала потенциал роста к справедливой стоимости оценивается в 8%
Согласно нашей модели, справедливая стоимость акции Lojas Renner предполагает потенциал роста в 8% от текущей цены. Модель учитывает рост EBITDA, целевой мультипликатор и текущую рыночную капитализацию.
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,2. Для сравнения, среднее значение за последние три года не предоставлено, поэтому мы не можем оценить, находится ли текущий уровень выше или ниже исторического. Однако абсолютное значение 3,2 выглядит низким, что может указывать на недооценённость.
P/E за последние 12 месяцев равен 7,45. Это также невысокий уровень, особенно с учётом дивидендной доходности 8,1%. Сочетание низких мультипликаторов и высокой доходности делает акцию интересной для инвесторов, готовых принять риски развивающихся рынков.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,13 млрд USD |
| P/E (LTM) | 7,5 |
| EV/EBITDA (LTM) | 3,2 |
| P/B | 1,11 |
| Чистый долг / EBITDA | -0,48 |
| Операционный денежный поток (LTM) | 0,51 млрд |
| ROE | 15,5% |
| Дивидендная доходность (12 мес) | 8,1% |
Итог
Lojas Renner отчиталась за второй квартал 2026 года с ростом выручки на 10,7% и чистой прибыли на 9,8%, однако маржа EBITDA снизилась до 20,4%. Компания сохраняет отрицательный чистый долг и генерирует сильный операционный денежный поток, покрывающий капитальные затраты почти в четыре раза. Дивидендная доходность 8,1% и низкие мультипликаторы (EV/EBITDA 3,2, P/E 7,45) делают акцию привлекательной для инвесторов, ориентированных на доход. Основной вопрос – сможет ли компания восстановить маржинальность; без этого потенциал роста ограничен.
Перейти к финансовой карточке компании LREN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций