Multiplan: прибыль выросла на 77,5%, но денежный поток за квартал оказался вдвое меньше
Отчёт за второй квартал 2026 года Multiplan показал выручку 166,763 млн долларов, EBITDA 137,687 млн и чистую прибыль 84,172 млн. Год к году выручка прибавила 34,0%, EBITDA – 66,8%, прибыль – 77,5%, а рентабельность по EBITDA достигла 82,6% против 66,3% годом ранее. Операционный денежный поток за квартал составил лишь 51,683 млн при капитальных затратах 2,26 млн, и этот разрыв – главный вопрос к отчёту. По нашей оценке, акция выглядит привлекательно: мультипликатор P/E LTM 10,7 и потенциал роста к справедливой стоимости по модели портала +8% перевешивают слабый квартальный кэшфлоу.
Главные тезисы
— Выручка выросла на 34,0% год к году, до 166,763 млн долларов, но почти весь прирост дал квартал с низкой базой прошлого года
— EBITDA подскочила на 66,8%, до 137,687 млн, а её маржа достигла 82,6% против 66,3% годом ранее
— Чистая прибыль прибавила 77,5%, до 84,172 млн, а рентабельность по чистой прибыли выросла до 50,5% с 38,1%
— Операционный денежный поток за квартал – 51,683 млн, вдвое меньше прибыли, при капитальных затратах всего 2,26 млн
— Чистый долг 896,26 млн, отношение чистого долга к EBITDA LTM – 2,02, и это уровень без оценки направления
— Дивидендная доходность за последние 12 месяцев – 3,72%, что ниже ключевой ставки и не создаёт запаса доходности
— P/E LTM 10,7 и EV/EBITDA LTM 8,82 – умеренная оценка, а модель портала даёт потенциал роста к справедливой стоимости +8%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,12 | 0,17 | +34,0% |
| EBITDA | 0,08 | 0,14 | +66,8% |
| Операционная прибыль | 0,08 | 0,13 | +71,0% |
| Чистая прибыль | 0,05 | 0,08 | +77,5% |
| Операционный денежный поток | 0,04 | 0,05 | +22,5% |
| Капзатраты | 0,00 | 0,00 | +51,4% |
| Рентабельность по EBITDA | 66,3% | 82,6% | +16,3 п.п. |
| Чистая маржа | 38,1% | 50,5% | +12,4 п.п. |
Выручка выросла на 34,0% год к году, до 166,763 млн долларов, но почти весь прирост дал квартал с низкой базой прошлого года
Во втором квартале 2026 года выручка Multiplan составила 166,763 млн долларов, что на 34,0% больше, чем годом ранее. Для сравнения: в первом квартале 2026 года рост был ещё выше – 76,2%, а во втором квартале 2025 года – 29,4%. Замедление темпов от квартала к кварталу объясняется тем, что база второго квартала 2025 года была выше, чем база первого квартала 2025 года, когда выручка составляла 93,537 млн.
Последовательное сравнение показывает, что выручка почти не изменилась относительно первого квартала 2026 года: 166,763 млн против 164,818 млн. Это означает, что основной импульс роста пришёлся на конец 2025 – начало 2026 года, а во втором квартале компания вышла на плато. Без дополнительных данных из отчёта невозможно сказать, что именно обеспечило рост год к году – органический бизнес или разовые факторы, – но сам факт стабилизации выручки на высоком уровне важен для оценки устойчивости результата.
Для инвестора ключевой вопрос – сохранится ли достигнутый уровень выручки в следующих кварталах. Если компания удержит 166 млн долларов в квартал, годовая выручка может превысить 660 млн, что заметно выше LTM-показателя 613,7 млн. Однако без подтверждения со стороны менеджмента это остаётся предположением.
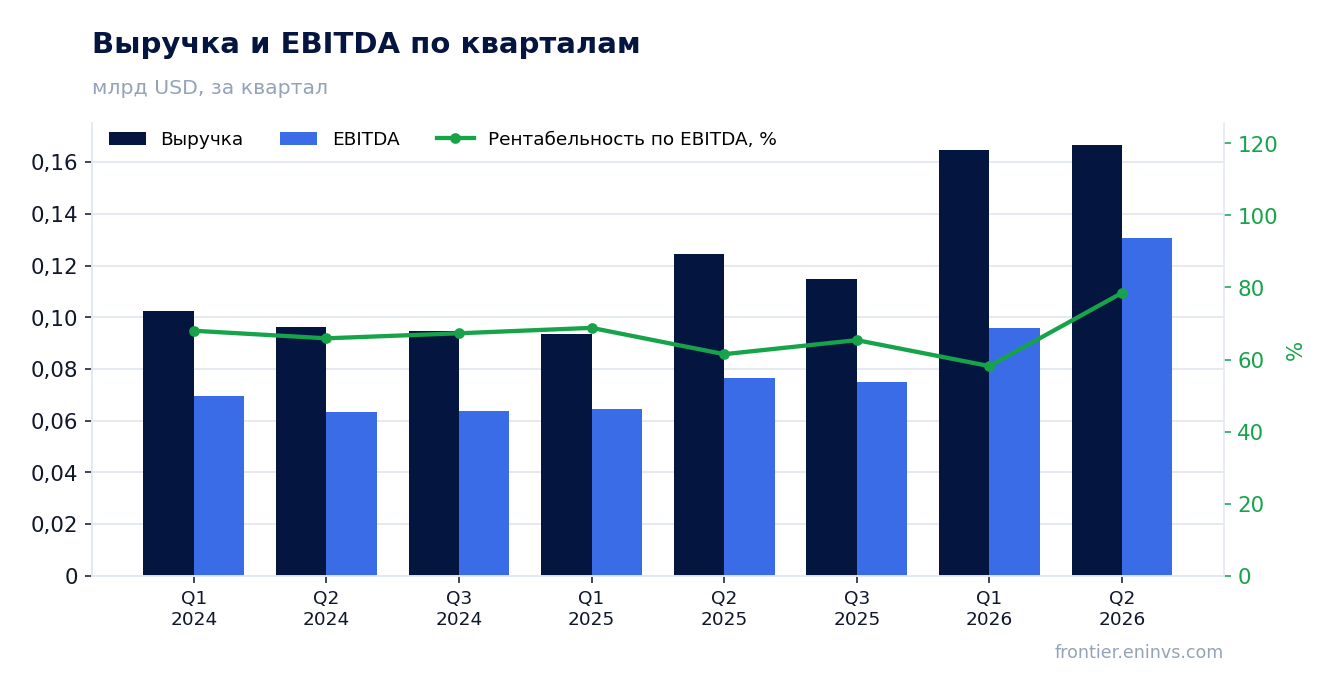
EBITDA подскочила на 66,8%, до 137,687 млн, а её маржа достигла 82,6% против 66,3% годом ранее
EBITDA во втором квартале 2026 года составила 137,687 млн долларов, увеличившись на 66,8% год к году. Рентабельность по EBITDA достигла 82,6% против 66,3% во втором квартале 2025 года. Такой рост маржи при относительно скромном увеличении выручки говорит о том, что операционные расходы почти не выросли, а возможно, и снизились.
Операционная прибыль в точности совпала с EBITDA – 130,857 млн, что необычно и указывает на отсутствие амортизации в составе операционных расходов или на её несущественность. Это может быть особенностью учёта, но для анализа важно, что компания не несёт значительных неденежных издержек, которые могли бы искажать картину.
Рост маржи с 66,3% до 82,6% – это 16,3 процентного пункта. Такой скачок редко бывает устойчивым: он может отражать как разовые факторы, так и структурные изменения в бизнесе. Без детализации по статьям затрат в отчёте мы не можем утверждать, что новый уровень маржи сохранится. Именно поэтому к квартальной прибыли стоит относиться с осторожностью, несмотря на её впечатляющий рост.
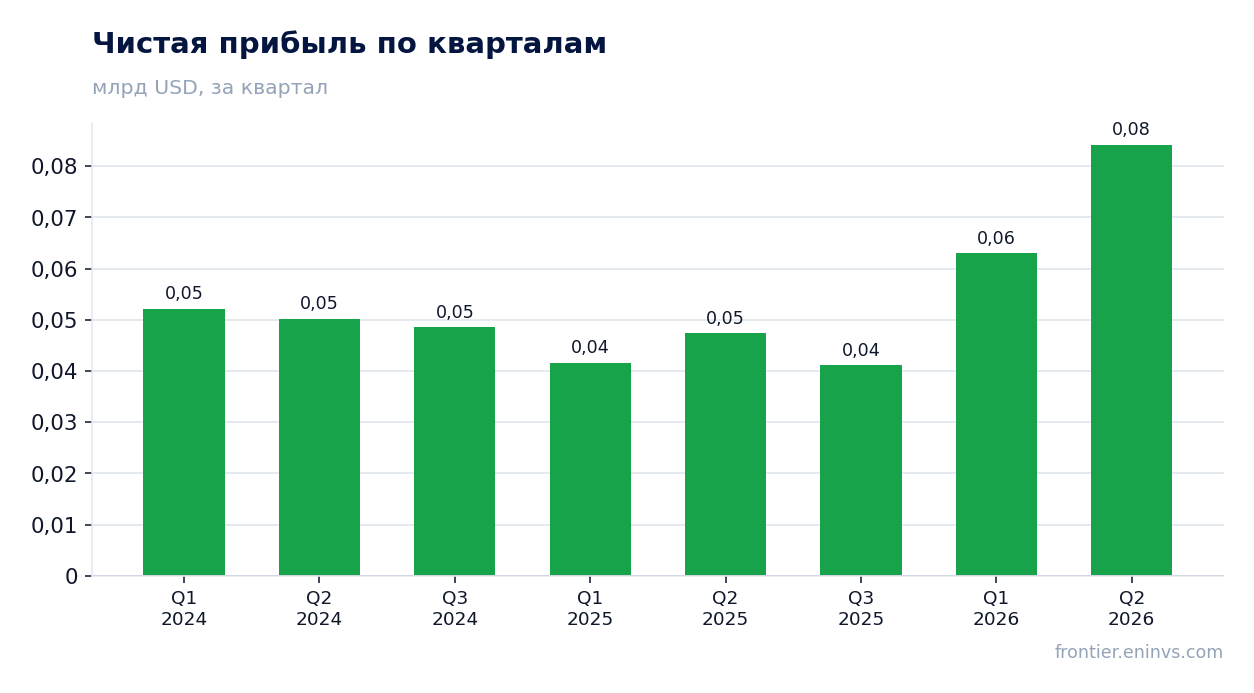
Чистая прибыль прибавила 77,5%, до 84,172 млн, а рентабельность по чистой прибыли выросла до 50,5% с 38,1%
Чистая прибыль во втором квартале 2026 года составила 84,172 млн долларов, что на 77,5% больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 50,5% с 38,1%. Прибыль росла быстрее EBITDA, что может объясняться снижением процентных расходов или налоговой нагрузки, но в отсутствие детализации мы можем лишь констатировать факт.
Стоит обратить внимание на разрыв между прибылью и операционным денежным потоком: прибыль 84,172 млн, а поток – 51,683 млн. Разница в 32,489 млн может быть связана с изменением оборотного капитала или с неденежными статьями, но в отчёте нет пояснений. Для инвестора это сигнал, что качество прибыли в этом квартале ниже, чем кажется по заголовку.
За последние 12 месяцев чистая прибыль составила 266,5 млн долларов. Если квартальный уровень в 84 млн сохранится, годовая прибыль может превысить 330 млн, что даст дальнейшее снижение мультипликатора P/E. Однако пока это лишь экстраполяция, и рынок, скорее всего, будет ждать подтверждения в следующем отчёте.
Операционный денежный поток за квартал – 51,683 млн, вдвое меньше прибыли, при капитальных затратах всего 2,26 млн
Операционный денежный поток во втором квартале 2026 года составил 51,683 млн долларов, что почти вдвое меньше чистой прибыли в 84,172 млн. При этом капитальные затраты были минимальными – 2,26 млн. Такой разрыв означает, что значительная часть прибыли не конвертировалась в деньги, и это ключевой риск отчёта.
Для сравнения: в первом квартале 2026 года операционный поток был 76,653 млн при прибыли 63,012 млн, то есть превышал прибыль. Во втором квартале ситуация изменилась на противоположную. Это может быть связано с сезонностью или разовыми выплатами, но без пояснений в отчёте мы не можем утверждать, что это разовое явление.
Низкие капитальные затраты – 2,26 млн – типичны для компании с лёгкой моделью, но они также означают, что компания не инвестирует в рост. Если бизнес не требует капитала, это плюс, но если инвестиции откладываются, это может ограничить будущий рост. В любом случае, при таком уровне capex свободный денежный поток должен быть близок к операционному, то есть около 49 млн, что всё ещё ниже прибыли.
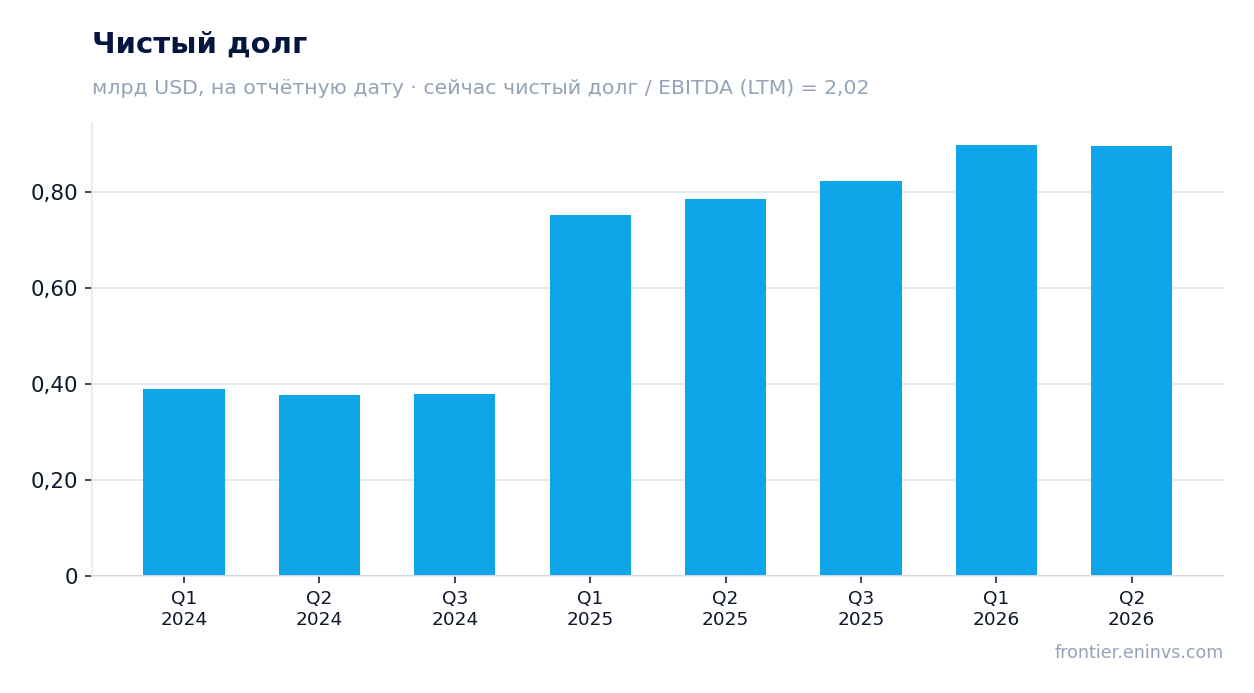
Чистый долг 896,26 млн, отношение чистого долга к EBITDA LTM – 2,02, и это уровень без оценки направления
Чистый долг Multiplan на конец второго квартала 2026 года составил 896,26 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,02. Это умеренный уровень для компании с высокой рентабельностью, но он требует мониторинга, особенно если денежный поток останется слабым.
За последние 12 месяцев чистый долг изменился незначительно: по сравнению с предыдущей отчётной датой он снизился на 0,0 млрд рублей, а за год вырос на 0,1 млрд рублей. Эти данные указаны в рублях, что создаёт валютное несоответствие с основными показателями в долларах, но, вероятно, отражает локальную отчётность. В любом случае, долговая нагрузка не растёт быстро.
Процентные расходы не выделены в предоставленных данных, но при EBITDA LTM 421,6 млн и чистом долге 896,26 млн покрытие процентов выглядит комфортным. Основной риск – если EBITDA снизится, а долг останется на том же уровне, коэффициент может вырасти. Пока же уровень 2,02 не вызывает опасений.
Дивидендная доходность за последние 12 месяцев – 3,72%, что ниже ключевой ставки и не создаёт запаса доходности
Дивидендная доходность Multiplan за последние 12 месяцев составляет 3,72%. Это ниже текущей ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на доход. При этом компания не является классической дивидендной историей с высокой payout-политикой, и доходность в основном отражает рост цены акции, а не щедрые выплаты.
В предоставленных данных нет информации о конкретных дивидендных выплатах за отчётный период или о планах на текущий год. Мы можем лишь констатировать, что trailing-доходность 3,72% не создаёт существенной поддержки для цены акции. Если прибыль продолжит расти, а payout ratio останется стабильным, дивиденд может увеличиться, но это будет видно только в следующих отчётах.
Для инвестора важно, что при P/E 10,7 и доходности 3,72% общая доходность (дивиденды плюс рост прибыли) может быть привлекательной, если рост продолжится. Однако если прибыль окажется неустойчивой, дивиденд может быть под давлением. Пока же дивиденд – не главный фактор в оценке этой акции.
P/E LTM 10,7 и EV/EBITDA LTM 8,82 – умеренная оценка, а модель портала даёт потенциал роста к справедливой стоимости +8%
Мультипликатор P/E за последние 12 месяцев составляет 10,7, EV/EBITDA – 8,82. Это умеренные уровни, которые не выглядят перегретыми, особенно с учётом роста прибыли. Для сравнения с собственной историей у нас нет данных о средних значениях за три года, поэтому мы не можем утверждать, выше или ниже текущая оценка своих исторических уровней.
Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости +8%. Это не консенсус-прогноз и не целевая цена, а результат нашей внутренней модели. Он указывает на то, что акция торгуется немного ниже своей справедливой стоимости, но запас невелик.
С учётом рыночной капитализации 2 864,84 млн и чистого долга 896,26 млн EV составляет около 3 761 млн. При EBITDA LTM 421,6 млн это даёт EV/EBITDA 8,82. Если EBITDA вырастет, мультипликатор снизится, что создаст дополнительный потенциал. Однако если рост прибыли окажется неустойчивым, текущая оценка может оказаться справедливой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,86 млрд USD |
| P/E (LTM) | 10,7 |
| EV/EBITDA (LTM) | 8,8 |
| P/B | 2,49 |
| Чистый долг / EBITDA | 2,02 |
| Операционный денежный поток (LTM) | 0,27 млрд |
| ROE | 25,7% |
| Дивидендная доходность (12 мес) | 3,7% |
Итог
Multiplan показал сильный квартал по прибыли: выручка выросла на 34,0%, EBITDA – на 66,8%, чистая прибыль – на 77,5%, а маржа достигла 82,6%. Однако операционный денежный поток оказался вдвое меньше прибыли, и это главный вопрос к отчёту. Оценка умеренная: P/E 10,7, EV/EBITDA 8,82, потенциал по модели портала +8%. Дивидендная доходность 3,72% не создаёт запаса. По нашему вердикту, акция выглядит привлекательно, но только если компания подтвердит устойчивость прибыли и улучшит конверсию в деньги в следующем квартале.
Перейти к финансовой карточке компании MULT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций