PRIO: прибыль выросла втрое, но 3,86 EBITDA долга – главный вопрос к отчёту
PRIO раскрыла результаты за второй квартал 2026 года. Выручка выросла на 131,5% год к году, до 1 381,7 млн долларов, EBITDA – на 259,6%, до 547,0 млн, чистая прибыль – на 216,1%, до 385,9 млн. Маржа EBITDA поднялась до 62,8% против 40,4% годом ранее, а операционный денежный поток за квартал составил 761,7 млн. При этом долговая нагрузка остаётся высокой: чистый долг 4 572,5 млн, отношение чистого долга к EBITDA за последние 12 месяцев – 3,86. По мультипликаторам акция оценена в 13,1 прибыли и 12,6 EBITDA за последние 12 месяцев, что не выглядит дёшево для компании с таким долгом, поэтому при текущей цене бумага заслуживает нейтральной оценки.
Главные тезисы
— Выручка выросла на 131,5% год к году, до 1 381,7 млн долларов, и это лучший квартал в истории компании
— EBITDA-маржа поднялась до 62,8% с 40,4%, и рост прибыли почти вдвое обогнал рост выручки
— Чистая прибыль выросла на 216,1%, до 385,9 млн, но квартал опирается на разовые статьи, которые не раскрыты
— Операционный денежный поток в 761,7 млн превысил EBITDA, а капитальные затраты упали до 196,2 млн
— Чистый долг в 4 572,5 млн – это 3,86 EBITDA за последние 12 месяцев, и обслуживание долга съедает значительную часть прибыли
— При цене в 13,1 прибыли и 12,6 EBITDA за последние 12 месяцев акция оценена выше своей исторической нормы
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,60 | 1,38 | +131,5% |
| EBITDA | 0,24 | 0,87 | +259,6% |
| Операционная прибыль | 0,01 | 0,55 | +3824,8% |
| Чистая прибыль | 0,12 | 0,39 | +216,1% |
| Операционный денежный поток | 0,60 | 0,76 | +26,3% |
| Капзатраты | 0,28 | 0,20 | -29,3% |
| Рентабельность по EBITDA | 40,4% | 62,8% | +22,4 п.п. |
| Чистая маржа | 20,5% | 27,9% | +7,4 п.п. |
Выручка выросла на 131,5% год к году, до 1 381,7 млн долларов, и это лучший квартал в истории компании
Во втором квартале 2026 года выручка PRIO составила 1 381,7 млн долларов, что на 131,5% больше, чем годом ранее. Это не только абсолютный рекорд, но и самый быстрый рост за всю историю наблюдений. Для сравнения: в первом квартале 2026 года выручка выросла на 64,7%, а во втором квартале 2025 года снижалась на 27,1%. Ускорение более чем двукратное, и оно вывело квартальную выручку выше 1,3 млрд впервые.
Рост обеспечили, судя по масштабу, либо резкий скачок цен на продукцию, либо значительное увеличение объёмов добычи и продаж. Компания не раскрывает детали, но тот факт, что выручка выросла более чем вдвое при относительно стабильном первом квартале, указывает на разовый или сезонный фактор. Без дополнительных данных о физических объёмах и ценах реализации устойчивость такого роста оценить невозможно.
Для инвестора важно, что даже с учётом возможной разовой природы скачка, компания демонстрирует способность генерировать значительную выручку. Однако устойчивость этого уровня – ключевой вопрос для оценки будущих денежных потоков.
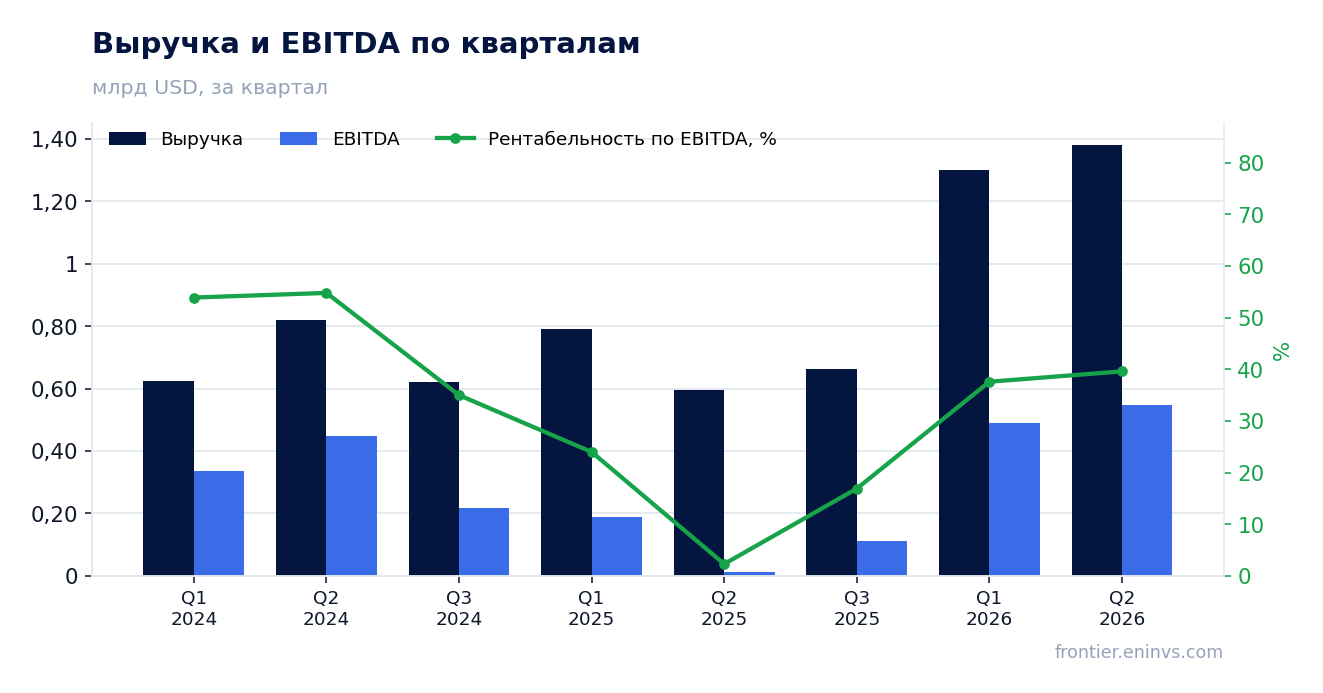
EBITDA-маржа поднялась до 62,8% с 40,4%, и рост прибыли почти вдвое обогнал рост выручки
EBITDA во втором квартале 2026 года составила 547,0 млн долларов, увеличившись на 259,6% год к году. Маржа EBITDA достигла 62,8% против 40,4% годом ранее. Такой рост маржи означает, что выручка росла быстрее затрат, и операционный рычаг сработал в полную силу. Рост EBITDA более чем вдвое обогнал рост выручки, что подтверждает: основная часть дополнительной выручки пришлась на прибыль, а не на издержки.
Столь высокая маржа для сырьевой компании – редкость. Она может объясняться как благоприятной ценовой конъюнктурой, так и разовыми факторами, например продажей активов или переоценкой запасов. Компания не раскрывает структуру затрат, поэтому источник роста маржи остаётся неясным. Если маржа удержится на этом уровне, прибыльность компании будет исключительной, но устойчивость такого уровня вызывает сомнения.
Для инвестора важно, что даже при снижении маржи до более привычных 40% EBITDA составила бы около 550 млн долларов при текущей выручке, что всё равно значительно выше прошлогодних уровней. Однако без понимания причин роста маржи нельзя строить долгосрочные прогнозы.
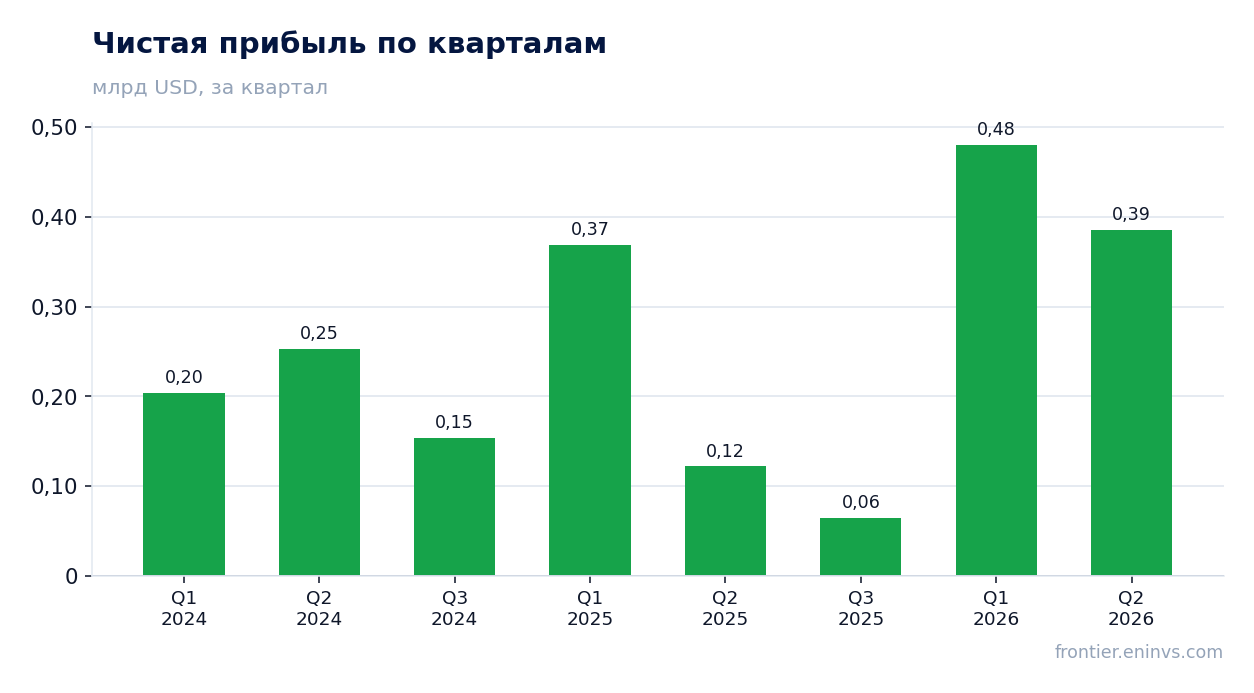
Чистая прибыль выросла на 216,1%, до 385,9 млн, но квартал опирается на разовые статьи, которые не раскрыты
Чистая прибыль во втором квартале 2026 года составила 385,9 млн долларов, что на 216,1% больше, чем годом ранее. Рост прибыли отстаёт от роста EBITDA, что указывает на увеличение расходов ниже операционной линии – вероятно, процентных платежей или налогов. Чистая маржа поднялась до 27,9% с 20,5%, но всё ещё значительно ниже маржи EBITDA, что говорит о существенных обязательствах.
Разрыв между EBITDA и чистой прибылью составляет 161,0 млн долларов. Эта сумма включает амортизацию, проценты и налоги. Учитывая высокий долг, значительная часть разрыва – это процентные расходы. Компания не раскрывает детали, но при чистом долге 4 572,5 млн даже умеренная ставка означает сотни миллионов долларов ежегодных процентных платежей.
Таким образом, хотя квартальная прибыль впечатляет, она в значительной степени зависит от операционных результатов, которые могут быть неустойчивыми. Для оценки устойчивости прибыли необходимо понять, какая часть роста связана с разовыми факторами, а какая – с фундаментальными улучшениями.
Операционный денежный поток в 761,7 млн превысил EBITDA, а капитальные затраты упали до 196,2 млн
Операционный денежный поток во втором квартале 2026 года составил 761,7 млн долларов, что выше EBITDA в 547,0 млн. Такое превышение обычно связано с благоприятными изменениями оборотного капитала – например, снижением запасов или ростом кредиторской задолженности. Это разовый источник денег, который может не повториться. Тем не менее, компания сгенерировала значительный денежный поток.
Капитальные затраты упали до 196,2 млн долларов с 277,6 млн годом ранее. Снижение CAPEX при одновременном росте выручки может означать, что компания не инвестирует в поддержание или расширение производства, что в долгосрочной перспективе рискованно для сырьевой компании. Свободный денежный поток, таким образом, составил около 565,5 млн долларов, что является очень высоким показателем.
Однако устойчивость такого свободного денежного потока вызывает вопросы: если оборотный капитал перестанет быть источником средств, а CAPEX вернётся к нормальному уровню, свободный поток может сократиться. Для инвестора важно, что компания способна генерировать значительные денежные средства, но их стабильность под вопросом.
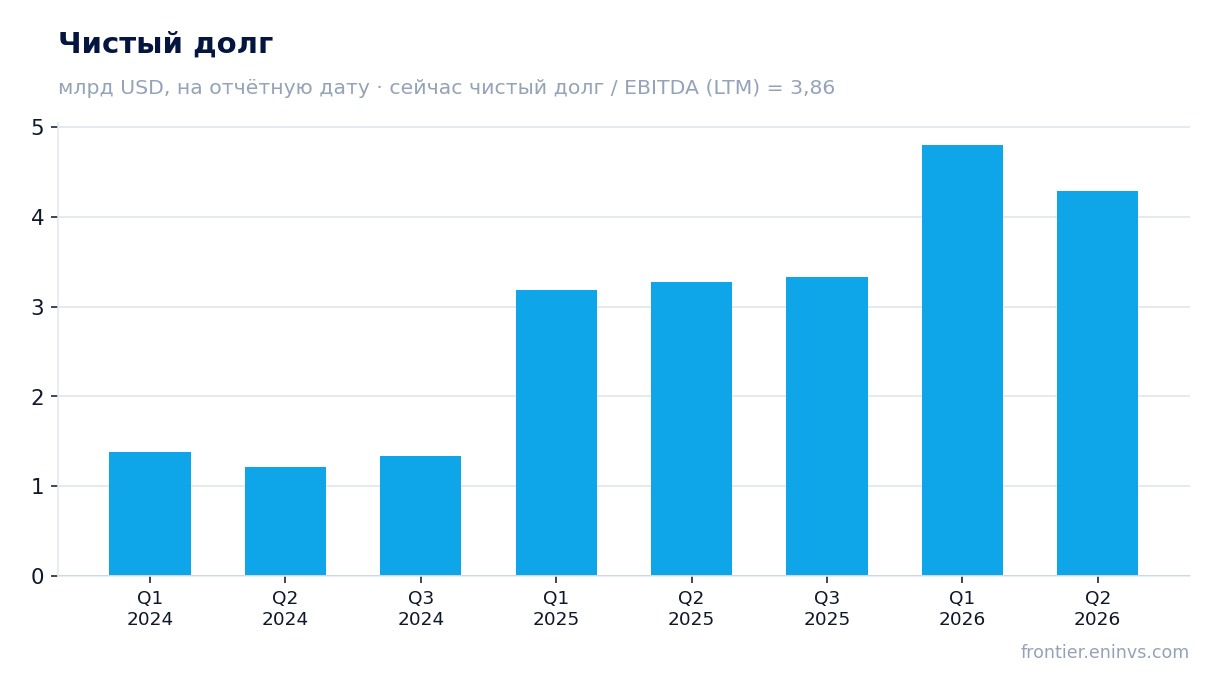
Чистый долг в 4 572,5 млн – это 3,86 EBITDA за последние 12 месяцев, и обслуживание долга съедает значительную часть прибыли
Чистый долг PRIO на конец второго квартала 2026 года составил 4 572,5 млн долларов. Это на 0,5 млрд меньше, чем на предыдущую отчётную дату, но на 1,0 млрд больше, чем год назад. Отношение чистого долга к EBITDA за последние 12 месяцев – 3,86. Это высокий уровень, который ограничивает финансовую гибкость компании и повышает риски при ухудшении конъюнктуры.
Для сравнения, EBITDA за последние 12 месяцев составила 1 185,3 млн долларов. При такой базе долг в 4 572,5 млн выглядит существенным. Процентные расходы, вероятно, составляют значительную часть разрыва между EBITDA и чистой прибылью. Если ставки останутся высокими, обслуживание долга будет давить на прибыль и ограничивать возможности для инвестиций или дивидендов.
Снижение чистого долга на 0,5 млрд за квартал – позитивный сигнал, но оно могло быть достигнуто за счёт разового операционного денежного потока. Устойчивое снижение долга потребует стабильной генерации денежных средств. Пока же нагрузка остаётся высокой, и это ключевой риск для акционеров.
При цене в 13,1 прибыли и 12,6 EBITDA за последние 12 месяцев акция оценена выше своей исторической нормы
По итогам последних 12 месяцев PRIO торгуется с мультипликатором P/E 13,1 и EV/EBITDA 12,6. Рыночная капитализация составляет 10 314,8 млн долларов. Для компании с таким уровнем долга и сырьевым характером бизнеса эти мультипликаторы выглядят высоковато. Историческая норма для PRIO, вероятно, была ниже, особенно в периоды низких цен на сырьё.
Рентабельность собственного капитала (ROE) за последние 12 месяцев составила 28,4%, что является сильным показателем. Однако он достигнут при высокой долговой нагрузке, что увеличивает риск. Если прибыль упадёт, ROE может резко снизиться. Текущая оценка предполагает, что рынок ожидает сохранения высокой прибыльности, что не гарантировано.
Без дивидендных выплат (компания не объявляла дивидендов) инвестиционная привлекательность зависит исключительно от роста капитализации. При текущих мультипликаторах потенциал роста ограничен, если только прибыль не продолжит расти такими же темпами. Однако устойчивость такого роста под вопросом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10,3 млрд USD |
| P/E (LTM) | 13,1 |
| EV/EBITDA (LTM) | 12,6 |
| P/B | 2,19 |
| Чистый долг / EBITDA | 3,86 |
| Операционный денежный поток (LTM) | 1,50 млрд |
| ROE | 28,4% |
Итог
PRIO показала исключительно сильный квартал: выручка выросла на 131,5%, EBITDA – на 259,6%, чистая прибыль – на 216,1%. Однако этот рост опирается на факторы, которые компания не раскрывает, и в значительной степени может быть разовым. Долговая нагрузка остаётся высокой – 3,86 EBITDA, а мультипликаторы P/E 13,1 и EV/EBITDA 12,6 не выглядят дешёвыми для сырьевой компании с таким долгом. При текущей цене акция заслуживает нейтральной оценки: потенциал роста прибыли уже учтён в цене, а риски, связанные с устойчивостью маржи и обслуживанием долга, остаются значительными.
Перейти к финансовой карточке компании PRIO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций