Raia Drogasil: выручка растёт двузначными темпами, но квартальная прибыль отстаёт от динамики продаж
Raia Drogasil представила результаты за второй квартал 2026 года. Выручка выросла на 12,1% год к году до 2 178,5 млн долларов, EBITDA прибавила 24,1% и достигла 168,2 млн долларов, чистая прибыль увеличилась на 21,7% до 83,6 млн долларов. Рентабельность по EBITDA поднялась до 12,5% с 11,3% годом ранее, чистая маржа – до 3,8% с 3,5%. При текущей цене акция выглядит привлекательно: соотношение EV/EBITDA LTM составляет 12,5, а по модели портала потенциал роста к справедливой стоимости оценивается в 20%.
Главные тезисы
— Выручка во втором квартале 2026 года выросла на 12,1% год к году до 2 178,5 млн долларов, но это замедление по сравнению с 17,8% в первом квартале
— EBITDA во втором квартале прибавила 24,1% год к году, а её рентабельность поднялась до 12,5% с 11,3% годом ранее
— Чистая прибыль во втором квартале выросла на 21,7% год к году до 83,6 млн долларов, а чистая маржа достигла 3,8%
— Операционный денежный поток за последние 12 месяцев составил 443,9 млн долларов, а капитальные затраты во втором квартале – 63,9 млн долларов
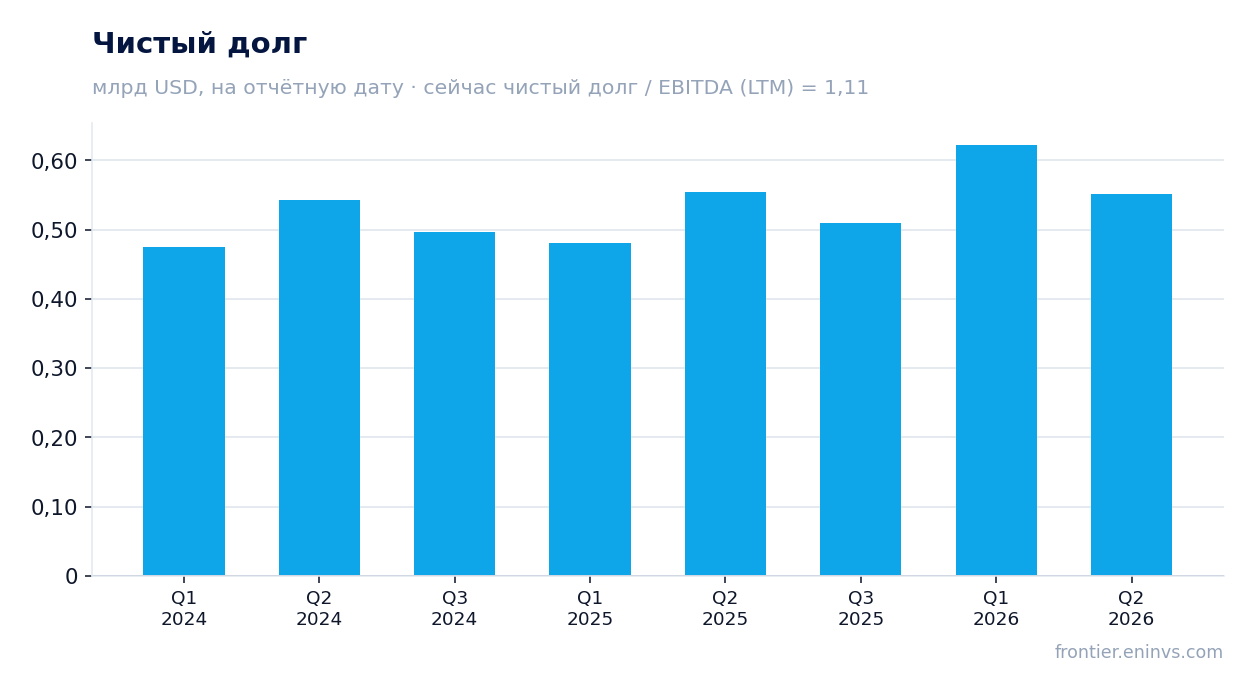
— Долговая нагрузка находится на уровне 1,11 по EBITDA LTM при чистом долге 609,7 млн долларов
— Дивидендная доходность за последние 12 месяцев составляет 2,26%, а прибыль на акцию – 24,6 по P/E LTM
— По модели портала акция торгуется с дисконтом 20% к справедливой стоимости, а EV/EBITDA LTM равен 12,5
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,94 | 2,18 | +12,1% |
| EBITDA | 0,22 | 0,27 | +24,1% |
| Операционная прибыль | 0,13 | 0,17 | +30,7% |
| Чистая прибыль | 0,07 | 0,08 | +21,7% |
| Операционный денежный поток | 0,09 | 0,17 | +85,7% |
| Капзатраты | 0,06 | 0,06 | +10,1% |
| Рентабельность по EBITDA | 11,3% | 12,5% | +1,2 п.п. |
| Чистая маржа | 3,5% | 3,8% | +0,3 п.п. |
Выручка во втором квартале 2026 года выросла на 12,1% год к году до 2 178,5 млн долларов, но это замедление по сравнению с 17,8% в первом квартале
Выручка Raia Drogasil во втором квартале 2026 года составила 2 178,5 млн долларов, что на 12,1% больше, чем годом ранее. Это продолжение роста, но темпы замедлились: в первом квартале 2026 года выручка прибавила 17,8%, а в четвёртом квартале 2025 года – 20,7%. Замедление может отражать как эффект высокой базы, так и изменение потребительского спроса.
Несмотря на замедление, абсолютный прирост выручки остаётся значительным: за квартал компания добавила более 235 млн долларов к продажам год к году. Поддержку оказывает расширение сети и рост сопоставимых продаж, хотя детализация по этим драйверам в предоставленных данных отсутствует.
Динамика выручки важна для оценки устойчивости бизнеса: компания сохраняет двузначные темпы роста, что выше инфляции, но рынок может ожидать более высоких показателей. В следующем отчёте стоит следить за тем, сохранится ли замедление или оно было разовым.
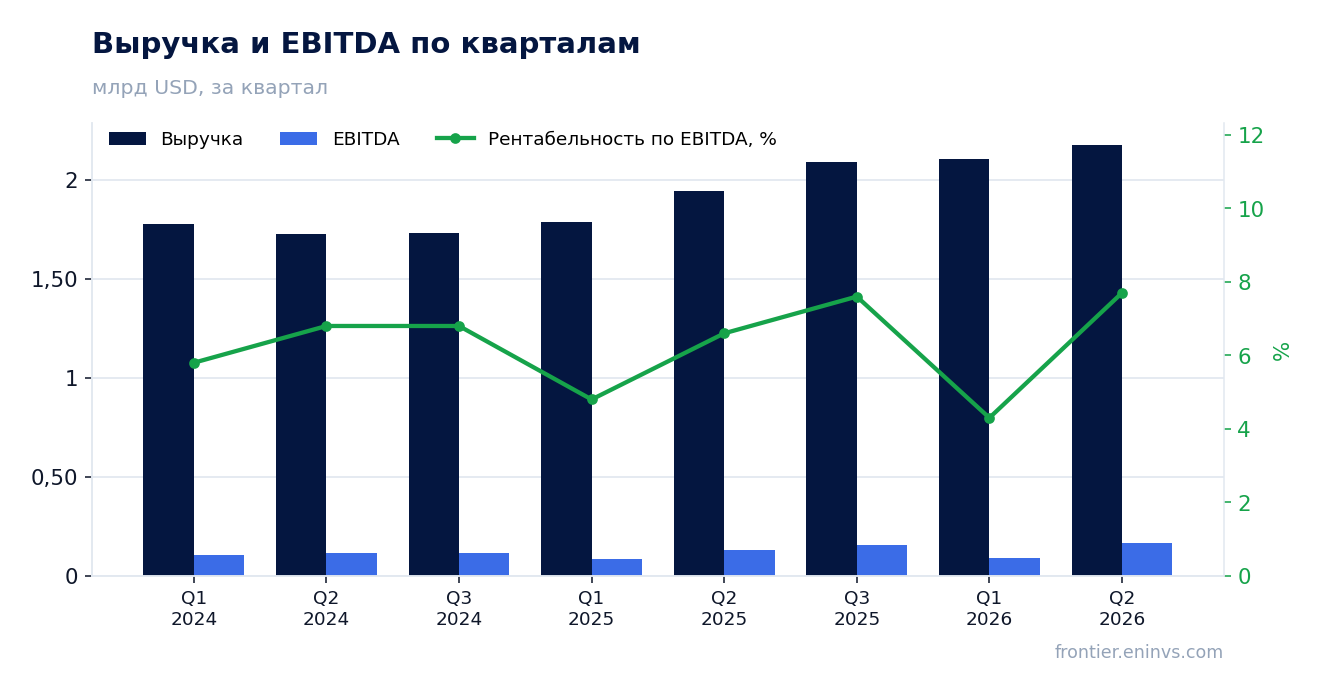
EBITDA во втором квартале прибавила 24,1% год к году, а её рентабельность поднялась до 12,5% с 11,3% годом ранее
EBITDA во втором квартале 2026 года выросла на 24,1% год к году до 168,2 млн долларов. Рентабельность по EBITDA увеличилась до 12,5% с 11,3% годом ранее. Это означает, что компания не только наращивает продажи, но и повышает эффективность.
Улучшение маржи может быть связано с контролем над затратами или изменением структуры продаж. Однако без детализации по статьям расходов сложно сказать, какой именно фактор стал решающим. Важно, что рост EBITDA опережает рост выручки, что указывает на операционный рычаг.
В первом квартале 2026 года EBITDA составляла 90,4 млн долларов, а рентабельность была ниже. Во втором квартале традиционно наблюдается сезонный рост, что могло поддержать показатель. Вопрос в том, сохранится ли улучшение маржи в следующих кварталах.
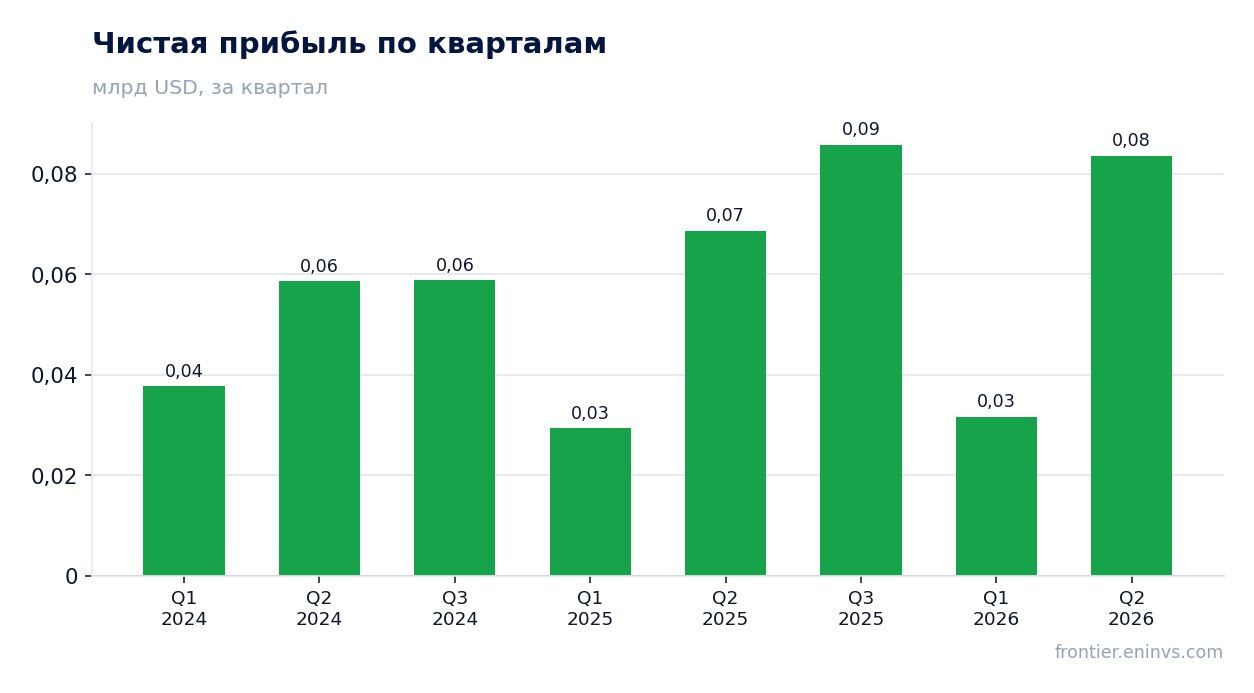
Чистая прибыль во втором квартале выросла на 21,7% год к году до 83,6 млн долларов, а чистая маржа достигла 3,8%
Чистая прибыль во втором квартале 2026 года составила 83,6 млн долларов, что на 21,7% больше, чем годом ранее. Чистая маржа поднялась до 3,8% с 3,5% в аналогичном периоде прошлого года. Рост прибыли немного отстаёт от динамики EBITDA, что может быть связано с увеличением расходов ниже операционной линии.
Улучшение чистой маржи на 0,3 процентного пункта говорит о том, что компания эффективно управляет не только операционными, но и прочими расходами. Однако стоит учитывать, что на чистую прибыль могли повлиять разовые факторы, которые не раскрыты в предоставленных данных.
За последние 12 месяцев чистая прибыль составила 254,7 млн долларов. Этот показатель важен для оценки дивидендной базы и общего финансового здоровья компании.
Операционный денежный поток за последние 12 месяцев составил 443,9 млн долларов, а капитальные затраты во втором квартале – 63,9 млн долларов
Операционный денежный поток за последние 12 месяцев составил 443,9 млн долларов. Это существенный объём, который покрывает капитальные затраты и позволяет финансировать развитие. Во втором квартале 2026 года капитальные затраты составили 63,9 млн долларов, что выше, чем в первом квартале (51,8 млн долларов).
Рост капитальных затрат может быть связан с расширением сети или инвестициями в инфраструктуру. Важно, что операционный денежный поток значительно превышает капитальные затраты, что оставляет пространство для дивидендов и снижения долга.
Свободный денежный поток (операционный поток минус капитальные затраты) за последние 12 месяцев остаётся положительным, что поддерживает финансовую устойчивость.
Долговая нагрузка находится на уровне 1,11 по EBITDA LTM при чистом долге 609,7 млн долларов
Чистый долг на последнюю отчётную дату составил 609,7 млн долларов, а соотношение чистого долга к EBITDA LTM – 1,11. Это умеренный уровень долговой нагрузки, который не вызывает опасений. За последние 12 месяцев чистый долг практически не изменился.
Снижение чистого долга относительно предыдущего отчётного периода было незначительным – на 0,1 млрд рублей. Это говорит о стабильности долговой политики. При текущем уровне EBITDA компания может комфортно обслуживать долг.
Важно отметить, что соотношение долг/EBITDA находится на уровне 1,11, что ниже критических значений. Это даёт компании гибкость для дальнейших инвестиций или выплат акционерам.
Дивидендная доходность за последние 12 месяцев составляет 2,26%, а прибыль на акцию – 24,6 по P/E LTM
Дивидендная доходность Raia Drogasil за последние 12 месяцев составляет 2,26%. Это умеренный уровень, который может быть привлекателен для инвесторов, ориентированных на доход. Однако конкретный размер последнего дивиденда и год, за который он был выплачен, в предоставленных данных не указаны.
Наш прогноз по дивиденду за текущий год исходит из консервативного подхода: при сохранении payout ratio и текущей прибыли доходность может остаться вблизи исторических значений. Ключевым фактором является чистая прибыль, которая за последние 12 месяцев составила 254,7 млн долларов.
Доходность 2,26% сопоставима с ключевой ставкой, но без данных о ставке прямое сравнение невозможно. Если прибыль продолжит расти, дивиденд может увеличиться, что поддержит доходность. Риском для дивиденда является снижение прибыли или рост капитальных затрат.
По модели портала акция торгуется с дисконтом 20% к справедливой стоимости, а EV/EBITDA LTM равен 12,5
Согласно модели портала, справедливая стоимость акции Raia Drogasil на 20% выше текущей рыночной цены. Это оценка нашей собственной модели, а не рыночный консенсус. Модель учитывает рост EBITDA и целевой мультипликатор.
Текущий мультипликатор EV/EBITDA LTM составляет 12,5. Для сравнения с собственной историей за три года данных в предоставленных фактах нет, поэтому мы не можем утверждать, выше или ниже текущий уровень среднего значения. Однако абсолютное значение 12,5 выглядит умеренным для компании с растущей выручкой и EBITDA.
Соотношение P/E LTM равно 24,6, что также является важным ориентиром. При текущей прибыли и ожидаемом росте акция может быть интересна для инвесторов, готовых к риску. Потенциал роста по модели портала составляет 20%, что перевешивает риски.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,26 млрд USD |
| P/E (LTM) | 24,6 |
| EV/EBITDA (LTM) | 12,5 |
| P/B | 4,67 |
| Чистый долг / EBITDA | 1,11 |
| Операционный денежный поток (LTM) | 0,44 млрд |
| ROE | 23,1% |
| Дивидендная доходность (12 мес) | 2,3% |
Итог
Итог: Raia Drogasil показала сильные результаты за второй квартал 2026 года – выручка выросла на 12,1%, EBITDA на 24,1%, чистая прибыль на 21,7%. Рентабельность улучшилась, долговая нагрузка умеренная, а денежный поток покрывает капитальные затраты. Однако замедление темпов роста выручки и отсутствие данных о дивидендной политике за текущий год требуют внимания. При текущей цене акция выглядит привлекательно: EV/EBITDA LTM 12,5 и потенциал роста 20% по модели портала перевешивают риски.
Перейти к финансовой карточке компании RADL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций