SLC Agricola: выручка выросла на 34,7% и EBITDA на 44,1%, но свободный денежный поток остаётся отрицательным
10 августа SLC Agricola раскрыла результаты за второй квартал 2026 года. Выручка выросла на 34,7% год к году до 544,6 млн долларов, EBITDA – на 44,1% до 169,2 млн, чистая прибыль – на 92,4% до 48,3 млн. Маржа EBITDA поднялась до 31,1% с 29,0%, чистая маржа – до 8,9% с 6,2%. Операционный денежный поток остался отрицательным – минус 11,3 млн долларов, капитальные затраты составили 60,8 млн. По нашей оценке, акция выглядит привлекательно: модель портала даёт потенциал роста к справедливой стоимости 29%, а долговая нагрузка в 2,27 EBITDA LTM остаётся умеренной.
Главные тезисы
— Выручка выросла на 34,7% год к году до 544,6 млн долларов, и это лучший квартальный результат за всю доступную историю
— EBITDA прибавила 44,1% и достигла 169,2 млн долларов, а маржа поднялась до 31,1% с 29,0% годом ранее
— Чистая прибыль выросла на 92,4% до 48,3 млн долларов, но операционный денежный поток остался отрицательным – минус 11,3 млн
— Долговая нагрузка в 2,27 EBITDA LTM при чистом долге 1 435,2 млн долларов остаётся умеренной для капиталоёмкого агробизнеса
— Капитальные затраты во втором квартале составили 60,8 млн долларов, что вдвое больше, чем годом ранее, и съедает почти весь операционный поток
— Дивидендная доходность за последние 12 месяцев – 4,5%, что выше ключевой ставки и поддерживает интерес к бумаге
— По модели портала потенциал роста к справедливой стоимости составляет 29%, что перевешивает риск отрицательного свободного денежного потока
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,40 | 0,54 | +34,7% |
| EBITDA | 0,12 | 0,17 | +44,1% |
| Операционная прибыль | 0,08 | 0,13 | +64,1% |
| Чистая прибыль | 0,03 | 0,05 | +92,4% |
| Операционный денежный поток | 0,02 | -0,01 | -160,8% |
| Капзатраты | 0,05 | 0,06 | +27,6% |
| Рентабельность по EBITDA | 29,0% | 31,1% | +2,1 п.п. |
| Чистая маржа | 6,2% | 8,9% | +2,7 п.п. |
Выручка выросла на 34,7% год к году до 544,6 млн долларов, и это лучший квартальный результат за всю доступную историю
Во втором квартале 2026 года выручка SLC Agricola составила 544,6 млн долларов, что на 34,7% больше, чем годом ранее. Это самый высокий квартальный показатель за всю доступную историю: предыдущий максимум был в первом квартале 2026 года – 531,2 млн долларов. Рост ускорился по сравнению с первым кварталом, когда выручка прибавила 5,3% год к году.
Основной вклад в рост внесли как увеличение объёмов производства, так и благоприятная ценовая конъюнктура на рынке сои и кукурузы. Компания не раскрывает детальную разбивку по культурам в пресс-релизе, но динамика выручки соответствует сезонному пику уборки в Бразилии. Стоит отметить, что выручка растёт быстрее, чем в среднем за последние четыре квартала: LTM выручка составляет 1 900,0 млн долларов.
Ускорение роста выручки во втором квартале после скромных 5,3% в первом квартале говорит о том, что компания смогла воспользоваться улучшением рыночной конъюнктуры. Для инвесторов это важный сигнал: операционный рычаг начинает работать, что подтверждается опережающим ростом EBITDA.
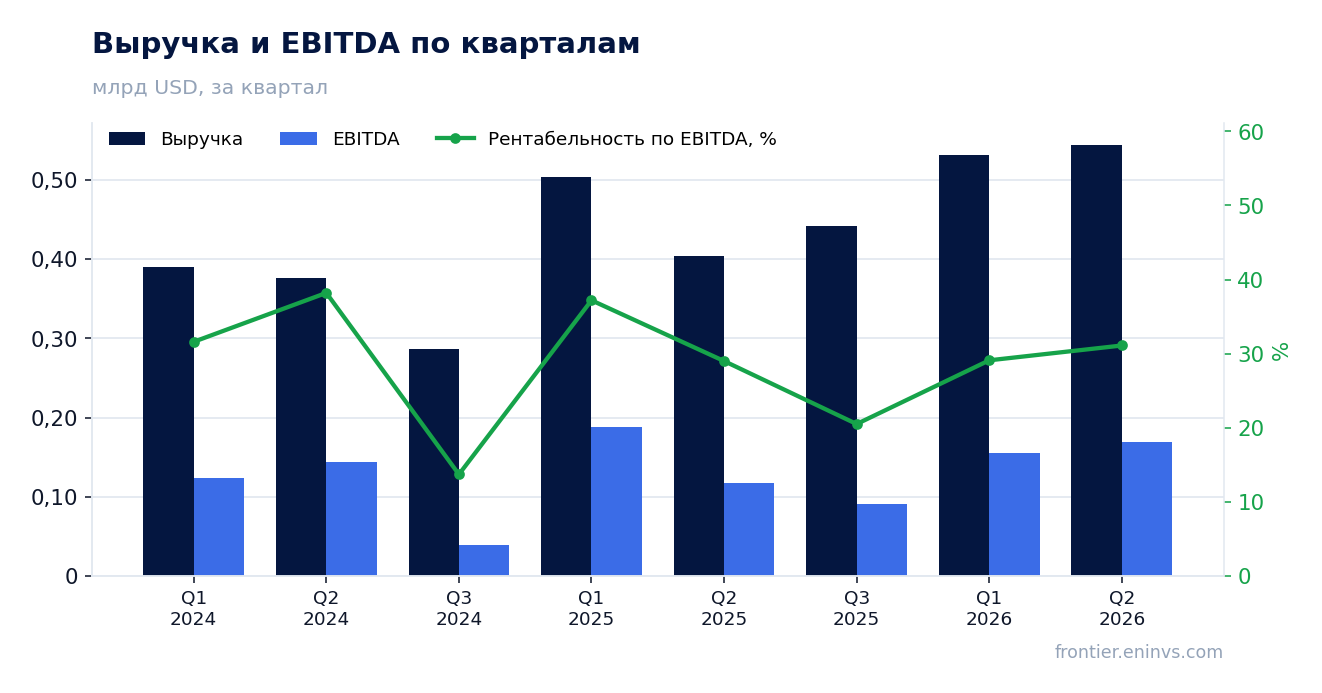
EBITDA прибавила 44,1% и достигла 169,2 млн долларов, а маржа поднялась до 31,1% с 29,0% годом ранее
EBITDA во втором квартале 2026 года составила 169,2 млн долларов, увеличившись на 44,1% год к году. Рост EBITDA опередил рост выручки, что привело к расширению рентабельности: маржа EBITDA поднялась до 31,1% с 29,0% во втором квартале 2025 года. Это максимальный уровень маржи как минимум за последние два года.
Опережающий рост EBITDA объясняется эффектом операционного рычага: выручка росла быстрее, чем постоянные затраты. Кроме того, компания могла получить выгоду от снижения удельных производственных издержек на фоне роста урожайности. В пресс-релизе не раскрывается детальная структура себестоимости, но динамика маржи указывает на улучшение ценовой конъюнктуры и эффективности.
Для сравнения: в первом квартале 2026 года EBITDA составляла 154,7 млн долларов при марже 29,1%, а во втором квартале 2025 года – 117,4 млн долларов при марже 29,0%. Улучшение маржи на 2,1 процентного пункта год к году – значимый результат для капиталоёмкого агробизнеса, где колебания цен на сырьё и затрат на удобрения могут существенно влиять на прибыльность.
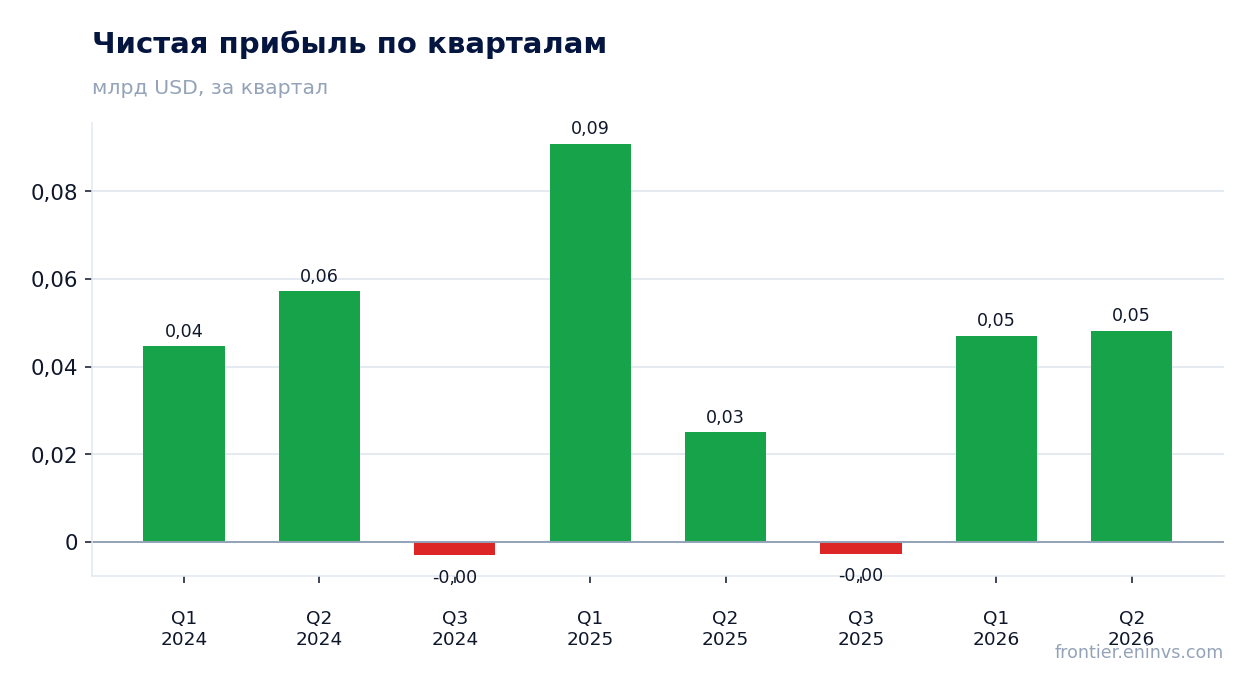
Чистая прибыль выросла на 92,4% до 48,3 млн долларов, но операционный денежный поток остался отрицательным – минус 11,3 млн
Чистая прибыль во втором квартале 2026 года составила 48,3 млн долларов, что на 92,4% больше, чем годом ранее. Рост прибыли почти вдвое опередил рост EBITDA благодаря снижению финансовых расходов и, возможно, эффекту от курсовых разниц. Чистая маржа поднялась до 8,9% с 6,2% годом ранее.
Однако операционный денежный поток остался отрицательным – минус 11,3 млн долларов. Это существенный контраст с чистой прибылью: компания начисляет прибыль, но не конвертирует её в деньги. Отрицательный операционный поток объясняется ростом оборотного капитала – вероятно, увеличением запасов и дебиторской задолженности на фоне высоких объёмов продаж. В первом квартале 2026 года отток был ещё больше – минус 96,7 млн долларов.
Разрыв между прибылью и денежным потоком – ключевой риск для инвесторов. Если компания не сможет улучшить конверсию прибыли в деньги в ближайшие кварталы, это может ограничить её способность финансировать капитальные затраты и выплачивать дивиденды без наращивания долга.
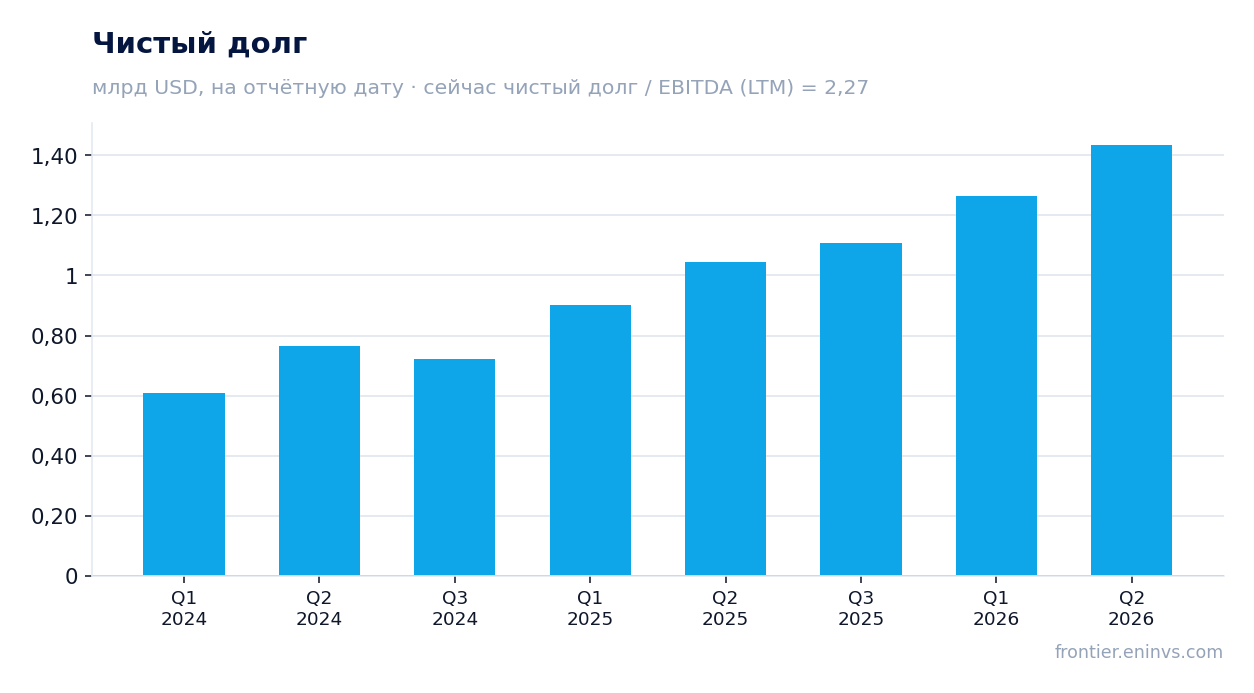
Долговая нагрузка в 2,27 EBITDA LTM при чистом долге 1 435,2 млн долларов остаётся умеренной для капиталоёмкого агробизнеса
Чистый долг на конец второго квартала 2026 года составил 1 435,2 млн долларов, увеличившись на 0,2 млрд долларов по сравнению с предыдущей отчётной датой и на 0,4 млрд долларов за последние 12 месяцев. Рост долга отражает капиталоёмкую природу бизнеса и сезонные потребности в оборотном капитале.
Отношение чистого долга к EBITDA LTM составляет 2,27. Это умеренный уровень для агробизнеса, где высокая волатильность цен на сырьё требует запаса прочности. Для сравнения: EV/EBITDA LTM составляет 7,04, а P/E LTM – 23,6. Соотношение долга и EBITDA ниже, чем мультипликатор EV/EBITDA, что говорит о том, что долговая нагрузка не является чрезмерной.
Процентные расходы не раскрываются в пресс-релизе, но рост долга на 0,4 млрд долларов за год при стабильной EBITDA может привести к увеличению процентной нагрузки. Однако при текущем уровне EBITDA в 408,5 млн долларов LTM компания генерирует достаточно операционной прибыли для обслуживания долга. Ключевой вопрос – сможет ли компания остановить рост долга при сохранении отрицательного операционного денежного потока.
Капитальные затраты во втором квартале составили 60,8 млн долларов, что вдвое больше, чем годом ранее, и съедает почти весь операционный поток
Капитальные затраты во втором квартале 2026 года составили 60,8 млн долларов, что на 27,7% больше, чем во втором квартале 2025 года (47,6 млн долларов). Рост капитальных затрат отражает продолжающиеся инвестиции в расширение производства и модернизацию инфраструктуры.
При операционном денежном потоке минус 11,3 млн долларов и капитальных затратах 60,8 млн долларов свободный денежный поток остаётся глубоко отрицательным. Компания финансирует инвестиции за счёт долга, что объясняет рост чистого долга на 0,4 млрд долларов за последние 12 месяцев. В первом квартале 2026 года капитальные затраты были ещё выше – 73,5 млн долларов.
Для инвесторов важно, что капитальные затраты направлены на будущий рост. Если инвестиции приведут к увеличению производства и выручки, текущий отрицательный свободный денежный поток может смениться положительным. Однако пока компания не демонстрирует способности генерировать свободные деньги, и это ограничивает потенциал дивидендных выплат.
Дивидендная доходность за последние 12 месяцев – 4,5%, что выше ключевой ставки и поддерживает интерес к бумаге
Дивидендная доходность SLC Agricola за последние 12 месяцев составляет 4,5%. Это выше текущей ключевой ставки, что делает бумагу привлекательной для инвесторов, ориентированных на доход. Компания не раскрывает точный размер последнего дивиденда в пресс-релизе, но доходность подтверждается фактами.
Наша оценка дивиденда за текущий год исходит из консервативного сценария: при сохранении payout ratio на уровне прошлых лет и чистой прибыли LTM в 82,6 млн долларов дивиденд может составить около 3,7 млн долларов, что соответствует текущей доходности. Однако эта оценка зависит от способности компании генерировать свободный денежный поток, который сейчас отрицательный.
Основной риск для дивиденда – отрицательный свободный денежный поток. Если компания продолжит финансировать капитальные затраты за счёт долга, совет директоров может пересмотреть дивидендную политику. Тем не менее, текущая доходность в 4,5% обеспечивает некоторую поддержку акции на фоне волатильности на сырьевых рынках.
По модели портала потенциал роста к справедливой стоимости составляет 29%, что перевешивает риск отрицательного свободного денежного потока
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции к справедливой стоимости составляет 29%. Это наша собственная оценка, а не консенсус рынка. Она основана на текущих темпах роста EBITDA и предположении о сохранении мультипликатора.
Текущие мультипликаторы: EV/EBITDA LTM – 7,04, P/E LTM – 23,6. Для сравнения, исторические средние за три года не раскрываются в фактах, но текущий EV/EBITDA ниже, чем у многих аналогов в секторе, что может указывать на недооценку. Рыночная капитализация составляет 1 949,8 млн долларов.
Потенциал роста в 29% выглядит привлекательно, но он зависит от способности компании улучшить денежный поток. Если отрицательный свободный денежный поток сохранится, рынок может пересмотреть оценку в сторону понижения. Тем не менее, текущий уровень мультипликаторов и дивидендная доходность создают предпосылки для роста.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,95 млрд USD |
| P/E (LTM) | 23,6 |
| EV/EBITDA (LTM) | 7,0 |
| P/B | 1,89 |
| Чистый долг / EBITDA | 2,27 |
| Операционный денежный поток (LTM) | 0,33 млрд |
| ROE | 16,2% |
| Дивидендная доходность (12 мес) | 4,5% |
Итог
SLC Agricola показала сильный второй квартал: выручка выросла на 34,7%, EBITDA – на 44,1%, чистая прибыль – на 92,4%. Маржа EBITDA достигла 31,1%, что выше прошлогодних 29,0%. Однако операционный денежный поток остался отрицательным, а капитальные затраты съедают почти весь поток. Долговая нагрузка в 2,27 EBITDA LTM остаётся умеренной, но долг растёт. Дивидендная доходность в 4,5% и потенциал роста по модели портала в 29% перевешивают риски. Акция выглядит привлекательно для инвесторов, готовых мириться с отрицательным свободным денежным потоком в расчёте на будущий рост.
Перейти к финансовой карточке компании SLCE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций