Sao Martinho: выручка упала на 9,7%, а прибыль сократилась на треть – маржа сжалась до 25,2%
Sao Martinho представила результаты за второй квартал 2026 года. Выручка снизилась на 9,7% год к году до 300,9 млн долларов, EBITDA упала на 24,8% до 75,9 млн, чистая прибыль сократилась на 33,3% до 7,5 млн. Рентабельность по EBITDA составила 25,2% против 30,3% годом ранее. При текущей цене акция выглядит непривлекательно: падение выручки и маржи, долговая нагрузка на уровне 4,64 EBITDA и отрицательный потенциал по модели портала.
Главные тезисы
— Выручка во втором квартале 2026 года снизилась на 9,7% год к году до 300,9 млн долларов, продолжив падение после снижения на 4,9% в предыдущем квартале
— EBITDA упала на 24,8% до 75,9 млн долларов, а рентабельность по EBITDA сжалась до 25,2% с 30,3% годом ранее
— Чистая прибыль сократилась на 33,3% до 7,5 млн долларов, чистая маржа составила 2,5% против 3,4% годом ранее
— Операционный денежный поток составил 43,2 млн долларов, а капитальные затраты – 37,4 млн, что оставило лишь 5,7 млн свободного денежного потока
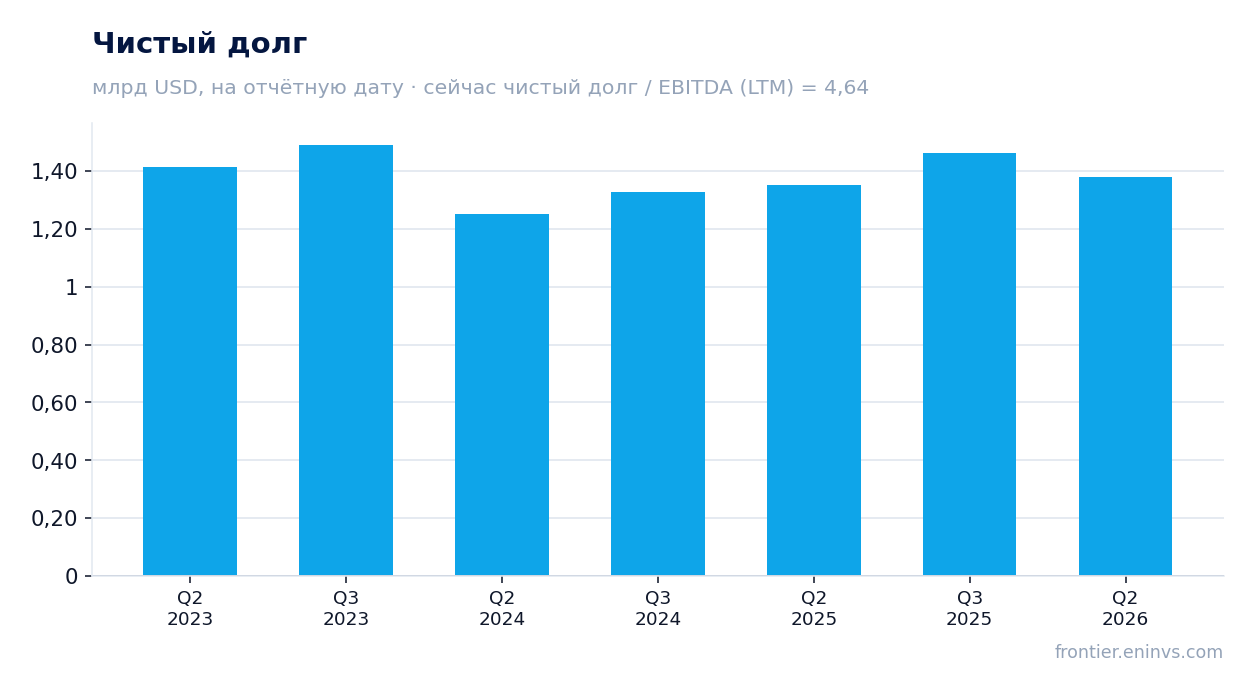
— Чистый долг на конец квартала составил 1 379,6 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 4,64
— Дивидендная доходность за последние 12 месяцев составляет 1,08%, что ниже ключевой ставки и не компенсирует риски
— По модели портала справедливая стоимость акции на 70% ниже текущей рыночной цены
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,33 | 0,30 | -9,7% |
| EBITDA | 0,10 | 0,08 | -24,8% |
| Операционная прибыль | 0,05 | 0,04 | -31,7% |
| Чистая прибыль | 0,01 | 0,01 | -33,3% |
| Операционный денежный поток | 0,10 | 0,04 | -58,8% |
| Капзатраты | 0,02 | 0,04 | +93,8% |
| Рентабельность по EBITDA | 30,3% | 25,2% | -5,1 п.п. |
| Чистая маржа | 3,4% | 2,5% | -0,9 п.п. |
Выручка во втором квартале 2026 года снизилась на 9,7% год к году до 300,9 млн долларов, продолжив падение после снижения на 4,9% в предыдущем квартале
Выручка Sao Martinho во втором квартале 2026 года составила 300,9 млн долларов, что на 9,7% меньше, чем годом ранее. Это второе подряд квартальное снижение: в предыдущем квартале падение составило 4,9%. Для сравнения, во втором квартале 2025 года выручка росла на 13,7%, а в третьем квартале 2024 года – на 11,7%.
Снижение выручки может быть связано с падением цен на сахар и этанол на мировых рынках, а также с сокращением объёмов производства из-за погодных условий. Однако точные причины в отчёте не раскрываются. Компания не дала комментариев по поводу динамики выручки.
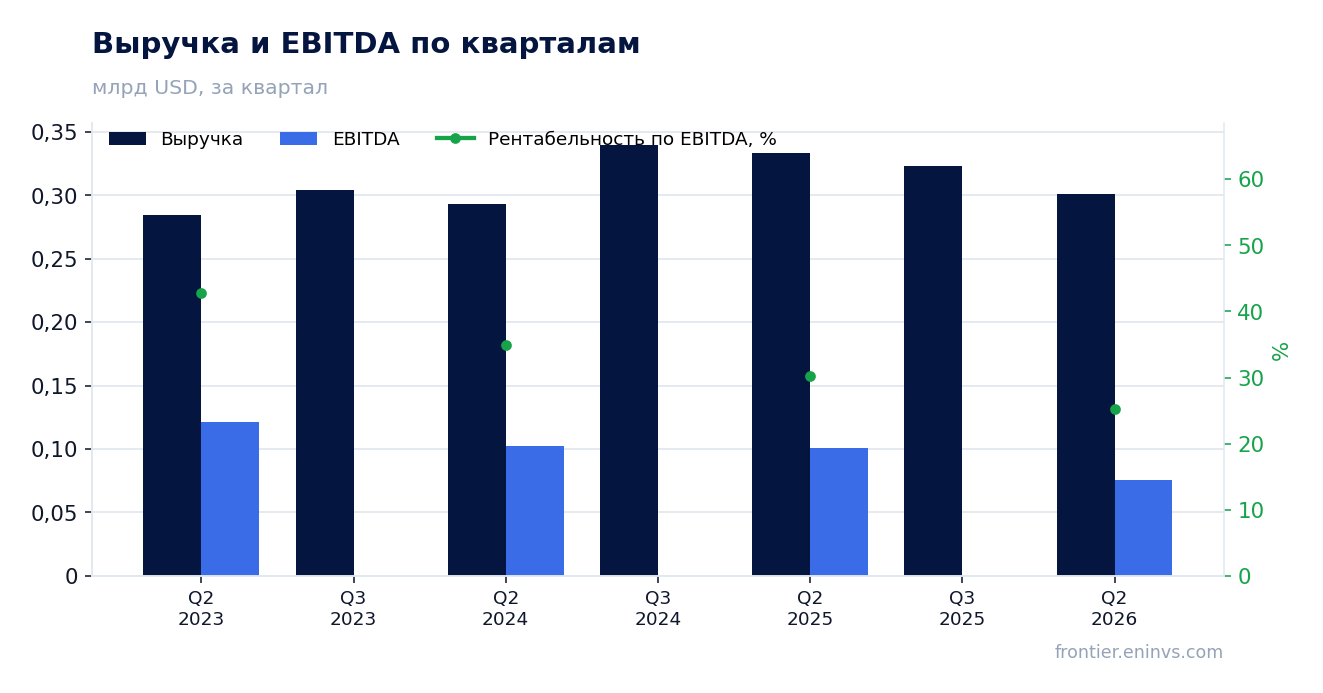
EBITDA упала на 24,8% до 75,9 млн долларов, а рентабельность по EBITDA сжалась до 25,2% с 30,3% годом ранее
EBITDA во втором квартале 2026 года составила 75,9 млн долларов, что на 24,8% ниже, чем годом ранее. Рентабельность по EBITDA снизилась до 25,2% с 30,3% в аналогичном периоде прошлого года. Операционная прибыль упала до 37,2 млн долларов с 54,4 млн годом ранее.
Сжатие маржи произошло на фоне опережающего падения выручки по сравнению с затратами. Компания не раскрывает структуру затрат, поэтому невозможно точно сказать, какая статья расходов оказала наибольшее давление. Однако снижение операционной прибыли на 31,7% указывает на то, что рост издержек опережал снижение выручки.
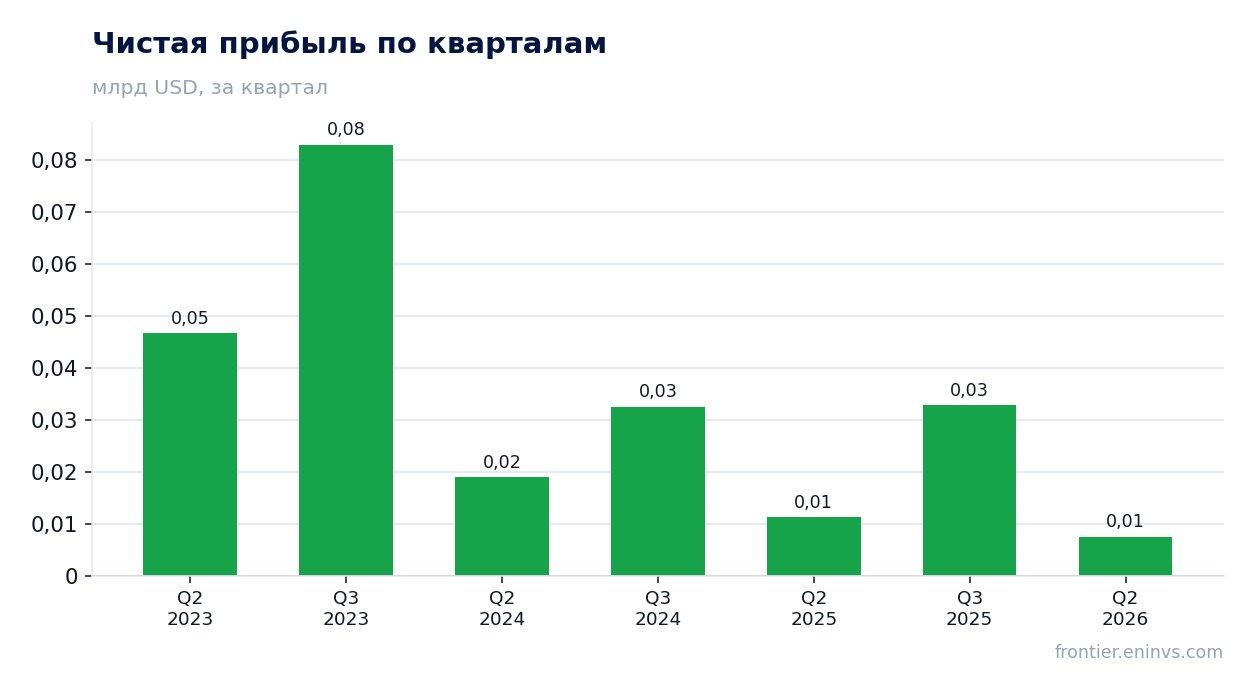
Чистая прибыль сократилась на 33,3% до 7,5 млн долларов, чистая маржа составила 2,5% против 3,4% годом ранее
Чистая прибыль во втором квартале 2026 года составила 7,5 млн долларов, что на 33,3% меньше, чем годом ранее. Чистая маржа снизилась до 2,5% с 3,4%. Основное давление на прибыль оказало падение операционной прибыли и, вероятно, рост финансовых расходов из-за высокого долга.
Снижение чистой прибыли более чем на треть при падении выручки на 9,7% говорит о сильном операционном рычаге: каждый процент снижения выручки приводит к более значительному падению прибыли. Это создаёт риски для дивидендных выплат, если тенденция сохранится.
Операционный денежный поток составил 43,2 млн долларов, а капитальные затраты – 37,4 млн, что оставило лишь 5,7 млн свободного денежного потока
Операционный денежный поток во втором квартале 2026 года составил 43,2 млн долларов, что значительно ниже 104,9 млн годом ранее. Капитальные затраты выросли до 37,4 млн с 19,3 млн. В результате свободный денежный поток оказался минимальным – всего 5,7 млн долларов.
Резкое сокращение операционного денежного потока при одновременном росте капитальных затрат создаёт напряжение в финансировании. Компания вынуждена направлять почти весь операционный поток на инвестиции, что ограничивает возможности по снижению долга или выплате дивидендов.
Чистый долг на конец квартала составил 1 379,6 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 4,64
Чистый долг на конец второго квартала 2026 года составил 1 379,6 млн долларов, практически не изменившись за год (годом ранее – 1 351,3 млн). Отношение чистого долга к EBITDA за последние 12 месяцев находится на уровне 4,64. Это высокий показатель, который ограничивает финансовую гибкость компании.
Высокая долговая нагрузка означает значительные процентные расходы, которые съедают прибыль. При текущем уровне EBITDA и долга компания может столкнуться с трудностями при рефинансировании, если рыночные условия ухудшатся. Однако в отчёте не раскрывается график погашения долга и средняя стоимость заимствований.
Дивидендная доходность за последние 12 месяцев составляет 1,08%, что ниже ключевой ставки и не компенсирует риски
Дивидендная доходность Sao Martinho за последние 12 месяцев составляет 1,08%. Это низкий уровень, который не компенсирует риски, связанные с падением прибыли и высокой долговой нагрузкой. Для сравнения, ключевая ставка в России значительно выше, что делает дивидендные выплаты компании менее привлекательными для инвесторов.
При сохранении текущей тенденции снижения чистой прибыли дивидендные выплаты могут быть сокращены. Компания не раскрывает дивидендную политику, поэтому невозможно оценить, какая доля прибыли направляется на дивиденды. Однако низкая доходность уже сейчас указывает на ограниченный потенциал роста для инвесторов, ориентированных на дивиденды.
По модели портала справедливая стоимость акции на 70% ниже текущей рыночной цены
Согласно модели портала, справедливая стоимость акции Sao Martinho на 70% ниже текущей рыночной цены. Это означает, что рынок переоценивает компанию относительно её фундаментальных показателей. Модель учитывает рост EBITDA, целевой мультипликатор и рыночную капитализацию.
Рыночная капитализация компании составляет 1 176,3 млн долларов, а EV/EBITDA за последние 12 месяцев – 8,33. P/E за последние 12 месяцев равен 9,71. Эти мультипликаторы не выглядят завышенными, но на фоне падающей выручки и прибыли они могут оказаться ловушкой. Модель портала указывает на значительный downside.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,18 млрд USD |
| P/E (LTM) | 9,7 |
| EV/EBITDA (LTM) | 8,3 |
| P/B | 0,88 |
| Чистый долг / EBITDA | 4,64 |
| Операционный денежный поток (LTM) | 0,20 млрд |
| ROE | 2,2% |
| Дивидендная доходность (12 мес) | 1,1% |
Итог
Sao Martinho показала слабые результаты за второй квартал 2026 года: выручка упала на 9,7%, EBITDA – на 24,8%, чистая прибыль – на 33,3%. Рентабельность по EBITDA сжалась до 25,2%. Операционный денежный поток резко сократился, а капитальные затраты выросли, оставив минимальный свободный денежный поток. Долговая нагрузка остаётся высокой – 4,64 EBITDA. Дивидендная доходность в 1,08% не привлекательна. По модели портала акция переоценена на 70%. Всё это делает бумагу непривлекательной для инвестиций на текущих уровнях.
Перейти к финансовой карточке компании SMTO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций