TOTVS: прибыль выросла втрое, но почти вся она пришла не от софта
TOTVS раскрыла результаты за второй квартал 2026 года. Выручка выросла на 41,6% год к году, до 378,04 млн долларов, EBITDA – на 50,2%, до 94,565 млн, чистая прибыль – на 287,5%, до 135,587 млн. Рост выручки ускоряется пятый квартал подряд, но чистая прибыль в 135,6 млн при выручке 378 млн означает, что основную её часть принесло не операционное ядро, а статьи ниже операционной прибыли. При текущей оценке EV/EBITDA LTM 17,9 и P/E LTM 13,8 бумага выглядит нейтрально: операционный рост сильный, но прибыль и денежный поток пока не подтверждают его в полной мере.
Главные тезисы
— Выручка растёт пятый квартал подряд, и во втором квартале 2026 года прибавила 41,6% год к году
— EBITDA выросла на 50,2%, но её маржа поднялась лишь на 1,4 процентного пункта, до 25,0%
— Чистая прибыль в 135,6 млн почти втрое выше операционной прибыли в 69,6 млн, и разрыв пришёл из статей ниже операционной строки
— Операционный денежный поток в 90,9 млн покрывает капзатраты в 17,0 млн более чем пятикратно
— Чистый долг в 592,1 млн при EBITDA LTM 215,6 млн даёт нагрузку 0,04 – долг почти отсутствует
— При капитализации 3 851,4 млн P/E LTM 13,8 и EV/EBITDA LTM 17,9, а модель портала даёт всего +6% к справедливой стоимости
— Дивидендная доходность за 12 месяцев 2,0% – ниже ключевой ставки и не компенсирует отсутствие денежного подтверждения прибыли
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,27 | 0,38 | +41,6% |
| EBITDA | 0,06 | 0,09 | +50,2% |
| Операционная прибыль | 0,05 | 0,07 | +48,1% |
| Чистая прибыль | 0,03 | 0,14 | +287,5% |
| Операционный денежный поток | 0,06 | 0,09 | +44,0% |
| Капзатраты | 0,01 | 0,02 | +32,1% |
| Рентабельность по EBITDA | 23,6% | 25,0% | +1,4 п.п. |
| Чистая маржа | 13,1% | 35,9% | +22,8 п.п. |
Выручка растёт пятый квартал подряд, и во втором квартале 2026 года прибавила 41,6% год к году
Во втором квартале 2026 года выручка TOTVS составила 378,04 млн долларов, что на 41,6% больше, чем годом ранее. Это уже пятый квартал подряд с положительной годовой динамикой: в третьем квартале 2024 года рост был символическим (+1,0%), в первом квартале 2025 года – 6,7%, во втором квартале 2025 года – 15,6%, в третьем квартале 2025 года – 25,8%, в первом квартале 2026 года – 30,0%. Ускорение последовательное и устойчивое, и во втором квартале 2026 года оно достигло максимального темпа за весь доступный период.
Абсолютный квартальный объём выручки также растёт без перерыва: 230,8 млн во втором квартале 2024 года, 260,1 млн в первом квартале 2025 года, 266,9 млн во втором квартале 2025 года, 290,3 млн в третьем квартале 2025 года, 338,2 млн в первом квартале 2026 года и 378,0 млн во втором квартале 2026 года. За два года квартальная выручка выросла более чем в полтора раза. Это не разовый всплеск, а смена траектории.
Для компании, продающей программное обеспечение, такой темп роста выручки – главный аргумент в пользу бумаги. Однако сам по себе он не отвечает на вопрос, превращается ли рост в прибыль и деньги. Ответ на него дают следующие разделы.
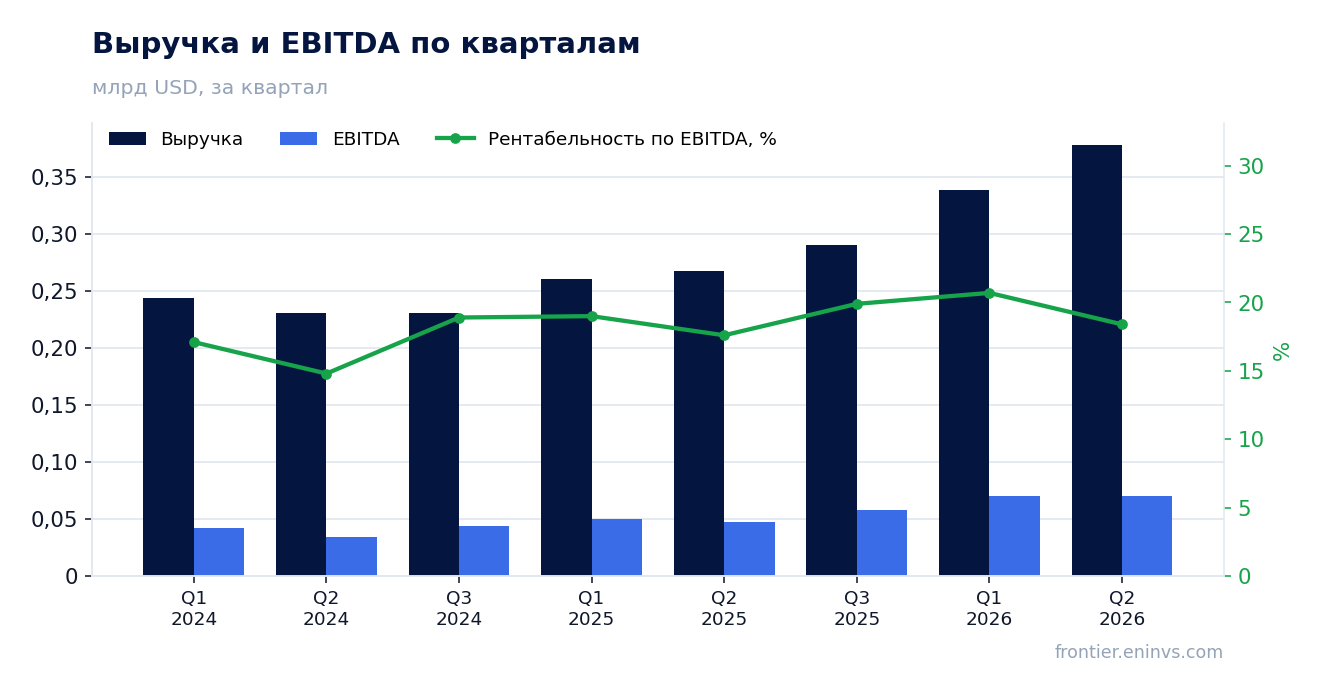
EBITDA выросла на 50,2%, но её маржа поднялась лишь на 1,4 процентного пункта, до 25,0%
EBITDA во втором квартале 2026 года составила 94,565 млн долларов, что на 50,2% больше, чем во втором квартале 2025 года. Рост EBITDA опережает рост выручки, и это формально хороший знак. Однако маржа EBITDA поднялась лишь с 23,6% до 25,0%, то есть на 1,4 процентного пункта. При ускорении выручки до 41,6% такой прирост маржинальности выглядит скромно.
Операционная прибыль во втором квартале 2026 года составила 69,597 млн долларов. В предыдущих кварталах операционная прибыль совпадала с EBITDA, и в отчётном периоде разрыв между ними также отсутствует. Это означает, что амортизация и прочие неденежные статьи не искажают картину на уровне операционной прибыли, и вся разница между выручкой и операционной прибылью – это операционные расходы.
Соотношение операционной прибыли и выручки – 18,4% – заметно ниже маржи EBITDA в 25,0%. Разрыв в 6,6 процентного пункта – это амортизация и, возможно, другие неденежные списания, которые не раскрыты в предоставленных данных. Для софтверной компании, капитализирующей разработку, такая разница типична, но она означает, что EBITDA действительно завышает операционную рентабельность.
Главный вывод: рост EBITDA на 50,2% – это в первую очередь следствие роста выручки, а не улучшения удельной экономики. Маржа выросла, но незначительно, и операционная прибыль в 69,6 млн при выручке 378,0 млн говорит о том, что значительная часть выручки уходит в расходы.
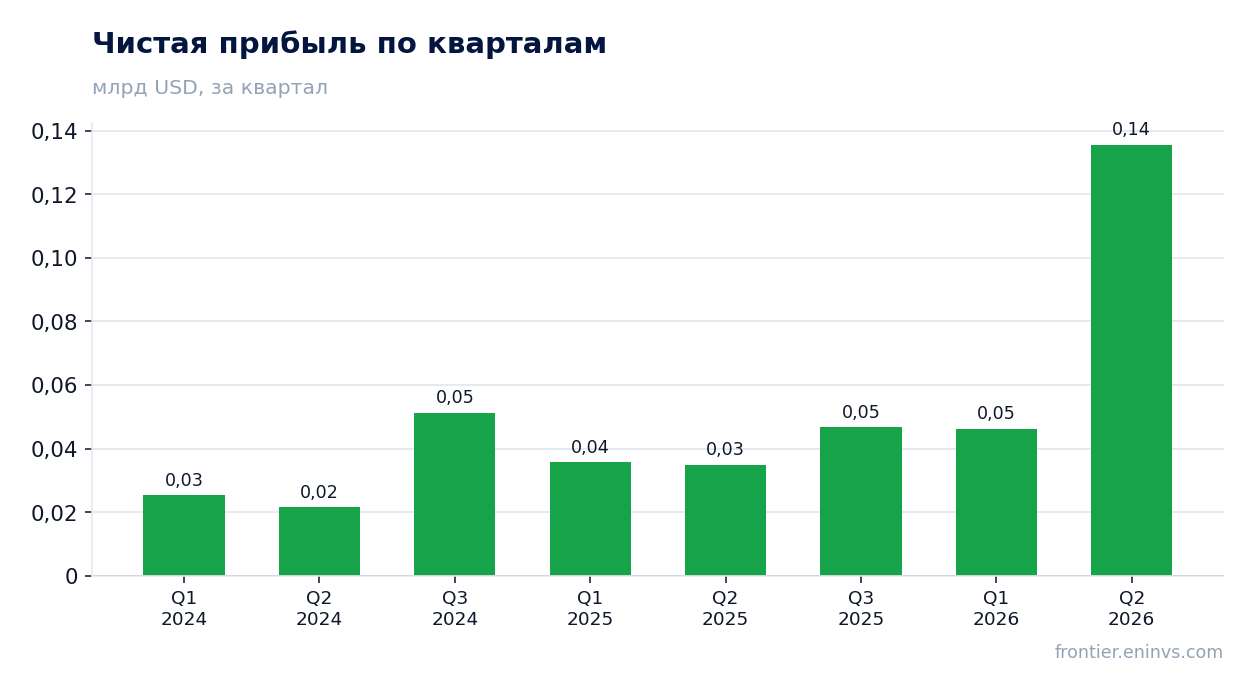
Чистая прибыль в 135,6 млн почти втрое выше операционной прибыли в 69,6 млн, и разрыв пришёл из статей ниже операционной строки
Чистая прибыль во втором квартале 2026 года составила 135,587 млн долларов, что на 287,5% больше, чем во втором квартале 2025 года. Это самый сильный рост среди всех показателей отчёта. Однако операционная прибыль за тот же период – 69,597 млн. Чистая прибыль превышает операционную почти вдвое, и это означает, что ниже операционной строки компания получила значительный доход, не связанный с основной деятельностью.
Чистая маржа во втором квартале 2026 года составила 35,9% против 13,1% годом ранее. Рост маржи на 22,8 процентного пункта при росте операционной маржи всего на несколько процентных пунктов – прямое указание на то, что основной вклад внесли не операционные улучшения, а разовые или финансовые статьи.
В предоставленных данных нет расшифровки статей ниже операционной прибыли. Известно только, что разрыв между операционной и чистой прибылью составляет 66,0 млн долларов. Это может быть доход от курсовых разниц, продажа активов, налоговый эффект или иные статьи. Без раскрытия источника невозможно оценить, повторится ли этот эффект в следующем квартале.
Для инвестора это ключевой риск: если прибыль второго квартала 2026 года в значительной степени разовая, то P/E LTM 13,8, рассчитанный на её основе, занижен, а реальная оценка компании по устойчивой прибыли выше. Следующий отчёт покажет, была ли это разовая статья или новая норма.
Операционный денежный поток в 90,9 млн покрывает капзатраты в 17,0 млн более чем пятикратно
Операционный денежный поток во втором квартале 2026 года составил 90,863 млн долларов, капитальные затраты – 16,961 млн. Свободный денежный поток, таким образом, превышает 73 млн долларов. Это здоровое соотношение: компания генерирует достаточно денег для финансирования инвестиций и потенциальных дивидендов.
Однако операционный денежный поток в 90,9 млн заметно ниже чистой прибыли в 135,6 млн. Разрыв в 44,7 млн долларов указывает на то, что часть прибыли не подтверждена деньгами – это может быть рост дебиторской задолженности, неденежные доходы или иные оборотные статьи. Для компании, у которой чистая прибыль почти вдвое превышает операционную, такой разрыв ожидаем.
Капитальные затраты в 17,0 млн составляют 4,5% выручки. Для софтверной компании это умеренный уровень, хотя он вырос относительно предыдущих кварталов: в первом квартале 2026 года капзатраты были 27,5 млн, во втором квартале 2025 года – 12,8 млн. Рост капитальных затрат может отражать инвестиции в разработку или инфраструктуру.
Свободный денежный поток остаётся главным подтверждением качества прибыли. Пока он положительный и покрывает капзатраты, компания может финансировать развитие без наращивания долга. Но если разрыв между прибылью и денежным потоком сохранится, это ограничит возможности по дивидендам.
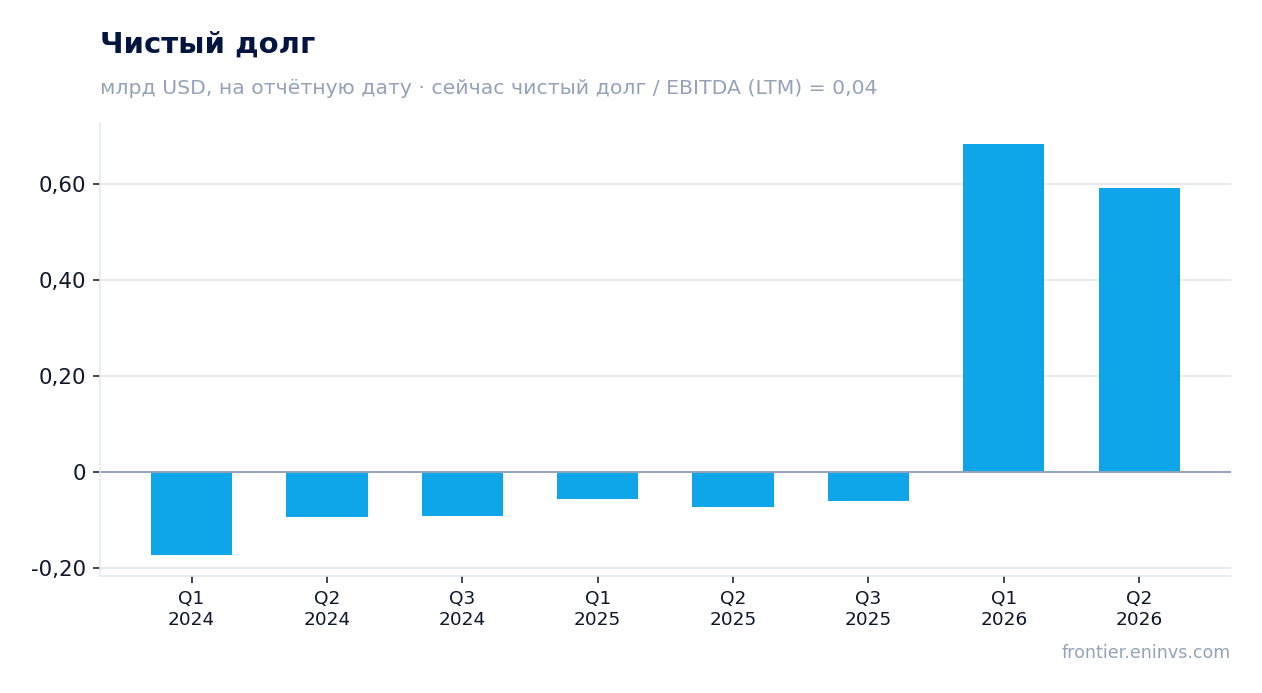
Чистый долг в 592,1 млн при EBITDA LTM 215,6 млн даёт нагрузку 0,04 – долг почти отсутствует
Чистый долг TOTVS на конец второго квартала 2026 года составил 592,119 млн долларов. При EBITDA за последние 12 месяцев в 215,6 млн отношение чистого долга к EBITDA равно 0,04. Это крайне низкий уровень: компания практически не использует заёмное финансирование.
За квартал чистый долг снизился на 0,1 млрд рублей, за 12 месяцев вырос на 0,7 млрд рублей. Однако эти изменения не меняют картины: долговая нагрузка остаётся минимальной. В первом квартале 2026 года чистый долг был 683,6 млн, во втором квартале 2025 года – минус 72,0 млн, то есть компания перешла из состояния чистой денежной позиции в состояние чистого долга, но в абсолютных величинах долг незначителен относительно выручки и EBITDA.
Низкий долг – это сильная сторона. Он даёт компании свободу манёвра: возможность финансировать рост, поглощения или дивиденды без давления кредиторов. В то же время он означает, что компания не использует финансовый рычаг для повышения доходности капитала. ROE в 50,9% при таком низком долге – свидетельство высокой рентабельности собственного капитала, а не эффекта заёмного плеча.
Для инвестора отсутствие долговой нагрузки – это снижение риска. Даже если операционная прибыль временно снизится, компания не столкнётся с проблемой обслуживания долга. Это важный аргумент в пользу бумаги на фоне высокой волатильности прибыли.
При капитализации 3 851,4 млн P/E LTM 13,8 и EV/EBITDA LTM 17,9, а модель портала даёт всего +6% к справедливой стоимости
Рыночная капитализация TOTVS составляет 3 851,4 млн долларов. При чистой прибыли за последние 12 месяцев в 279,3 млн P/E LTM равен 13,8. При EBITDA за последние 12 месяцев в 215,6 млн EV/EBITDA LTM равен 17,9. Соотношение этих двух мультипликаторов показывает, что рынок оценивает компанию достаточно высоко относительно её денежной прибыли, но умеренно относительно EBITDA.
Модель портала, оценивающая рост EBITDA с целевым мультипликатором, даёт потенциал роста к справедливой стоимости всего +6%. Это означает, что текущая цена близка к оценке нашей модели. Для инвестора это сигнал, что бумага не выглядит недооценённой, несмотря на сильный рост выручки.
Сравнение с собственной историей компании невозможно, так как в предоставленных данных нет средних мультипликаторов за три года. Однако можно отметить, что P/E LTM 13,8 ниже, чем можно было бы ожидать для компании с ростом выручки 41,6%. Это объясняется тем, что прибыль LTM включает разовые доходы, которые завышают базу. Без них P/E был бы выше.
Дивидендная доходность за последние 12 месяцев составляет 2,0%. При ключевой ставке, которая в предоставленных данных не указана, но очевидно выше 2%, дивиденд не является основным аргументом для покупки. Основной вопрос – сможет ли компания поддерживать рост прибыли без разовых статей.
Дивидендная доходность за 12 месяцев 2,0% – ниже ключевой ставки и не компенсирует отсутствие денежного подтверждения прибыли
Дивидендная доходность TOTVS за последние 12 месяцев составляет 2,0%. Это скромный уровень. При капитализации 3 851,4 млн долларов годовой дивидендный поток составляет около 77 млн долларов. Для компании, генерирующей операционный денежный поток в 219,7 млн за последние 12 месяцев, это умеренная выплата.
Что касается текущего года, наша оценка дивиденда исходит из прибыли за последние 12 месяцев в 279,3 млн и исторической payout ratio, которая в предоставленных данных не указана. Если компания сохранит консервативный подход к выплатам, дивиденд за 2026 год может быть близок к текущему уровню доходности. Однако значительная часть прибыли LTM могла быть разовой, что ограничивает базу для выплат.
Дивидендная доходность 2,0% ниже ключевой ставки, которая в России на момент написания обзора существенно выше. Это означает, что для инвестора, ориентированного на текущий доход, бумага TOTVS не является привлекательной. Основной аргумент в пользу покупки – рост капитала, а не дивиденды.
Что может сделать выплату меньше: дальнейшее увеличение капитальных затрат, снижение операционной прибыли или рост долга. Пока чистый долг минимален, а свободный денежный поток положительный, риск снижения дивиденда невелик. Но если разовые доходы не повторятся, прибыль может оказаться ниже, и совет директоров может пересмотреть размер выплаты.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,85 млрд USD |
| P/E (LTM) | 13,8 |
| EV/EBITDA (LTM) | 17,9 |
| P/B | 3,87 |
| Чистый долг / EBITDA | 0,04 |
| Операционный денежный поток (LTM) | 0,22 млрд |
| ROE | 50,9% |
| Дивидендная доходность (12 мес) | 2,0% |
Итог
TOTVS показала сильный квартал по выручке: рост на 41,6% год к году, пятое ускорение подряд, и это главный позитив отчёта. Однако чистая прибыль в 135,6 млн долларов почти вдвое превышает операционную прибыль в 69,6 млн, и разрыв пришёл из статей ниже операционной строки, природа которых не раскрыта. Операционный денежный поток в 90,9 млн подтверждает лишь часть прибыли, а дивидендная доходность в 2,0% не компенсирует рисков. При EV/EBITDA LTM 17,9 и P/E LTM 13,8 бумага оценена нейтрально, а модель портала даёт всего +6% к справедливой стоимости. Реальный вопрос для держателя: сможет ли компания превратить рост выручки в устойчивую операционную прибыль без разовых доходов.
Перейти к финансовой карточке компании TOTS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций