Ultrapar: EBITDA выросла вдвое, но половину прироста дал низкий сравнительный уровень прошлого года
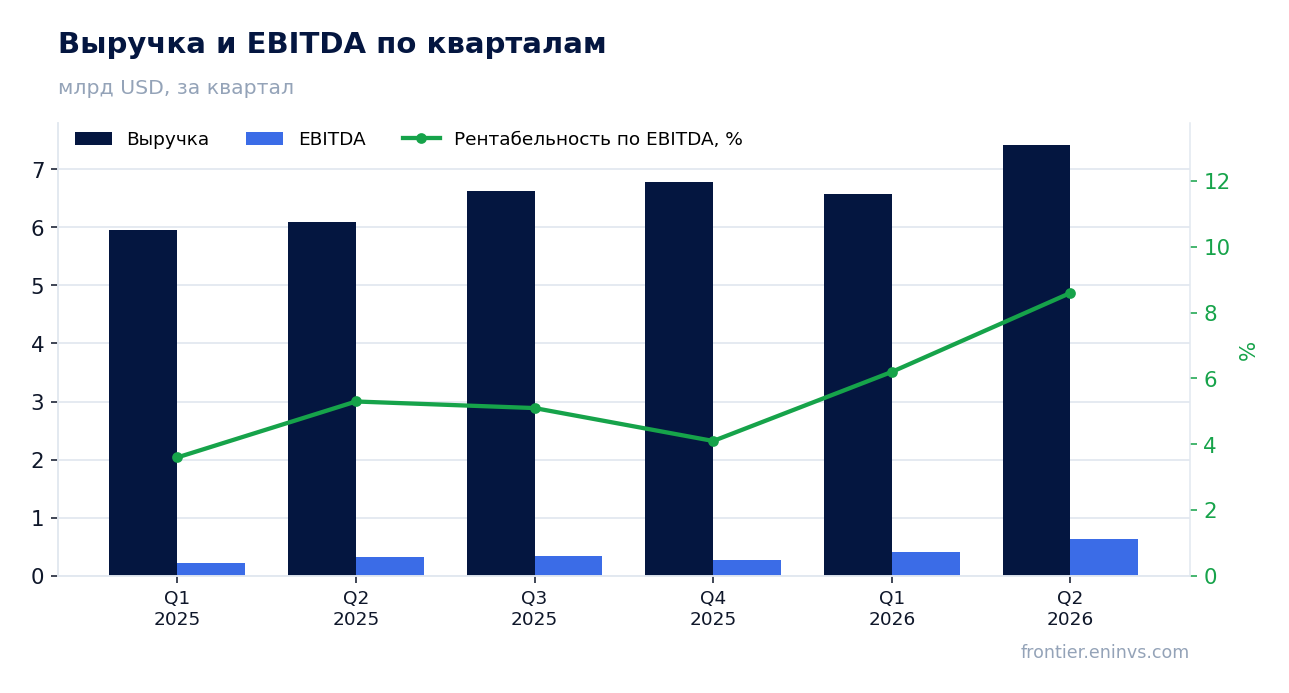
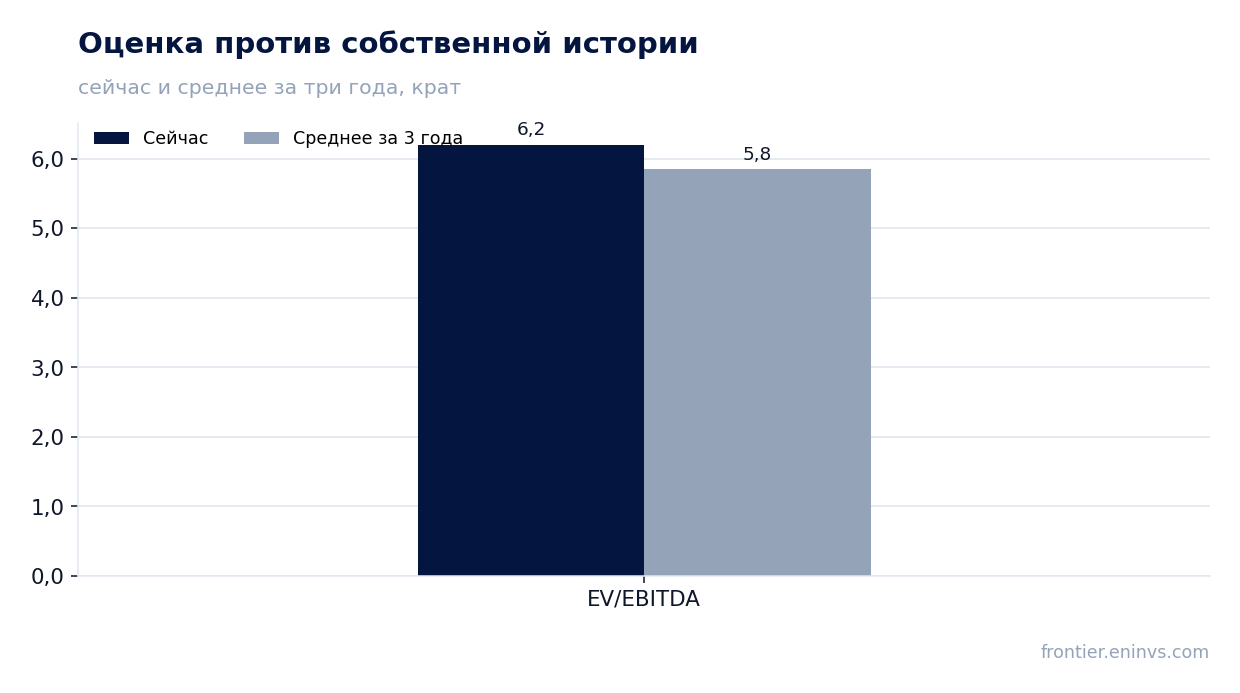
25 августа Ultrapar раскрыла результаты за второй квартал 2026 года. Выручка выросла на 21,9% год к году, до 7 422,3 млн, EBITDA – на 101,2%, до 639,2 млн, чистая прибыль – на 42,3%, до 276,9 млн. Маржа EBITDA поднялась до 8,7% с 5,3% годом ранее. При текущей цене акция выглядит привлекательной: EV/EBITDA 6,2 против среднего за три года 5,8, а по модели портала потенциал роста к справедливой стоимости составляет +73%.
Главные тезисы
— Выручка во втором квартале прибавила 21,9% год к году, до 7 422,3 млн, – это лучший квартальный результат за последние пять кварталов
— EBITDA выросла на 101,2%, до 639,2 млн, но половина прироста объясняется низкой базой прошлого года: годом ранее показатель составлял 322,4 млн
— Маржа EBITDA поднялась до 8,7% с 5,3%, и это самый высокий уровень за последние пять кварталов
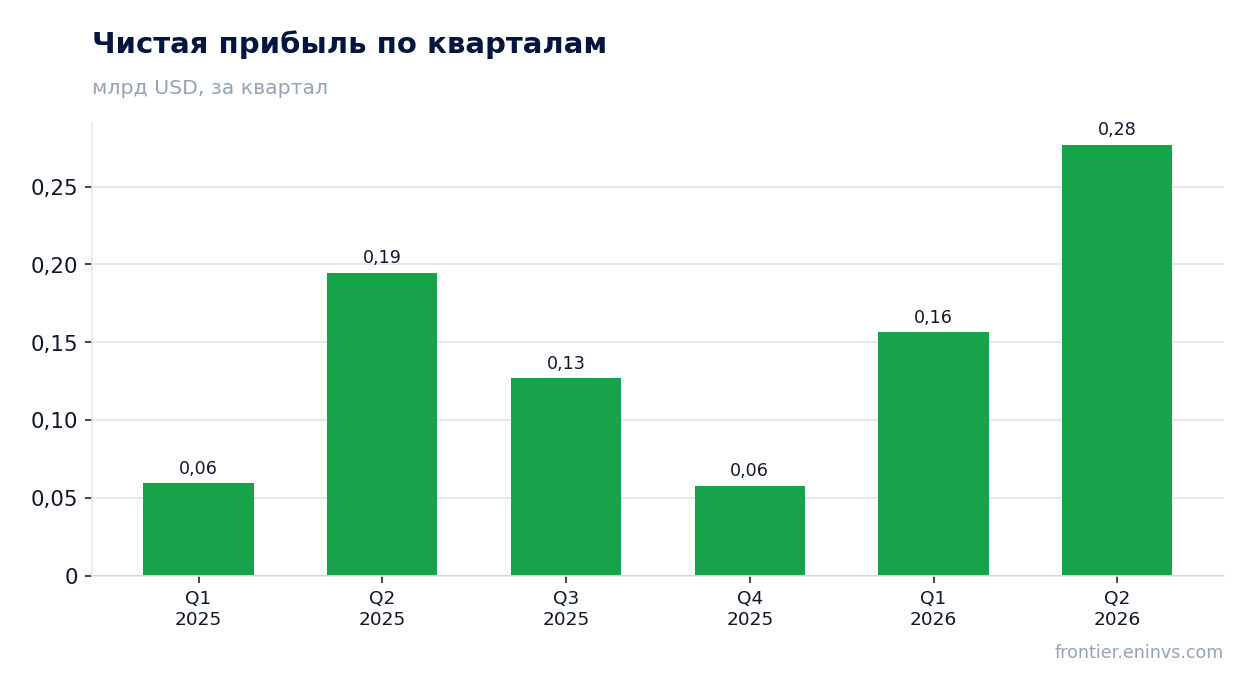
— Чистая прибыль увеличилась на 42,3%, до 276,9 млн, при этом операционный денежный поток достиг 856,1 млн – он более чем в три раза превышает прибыль
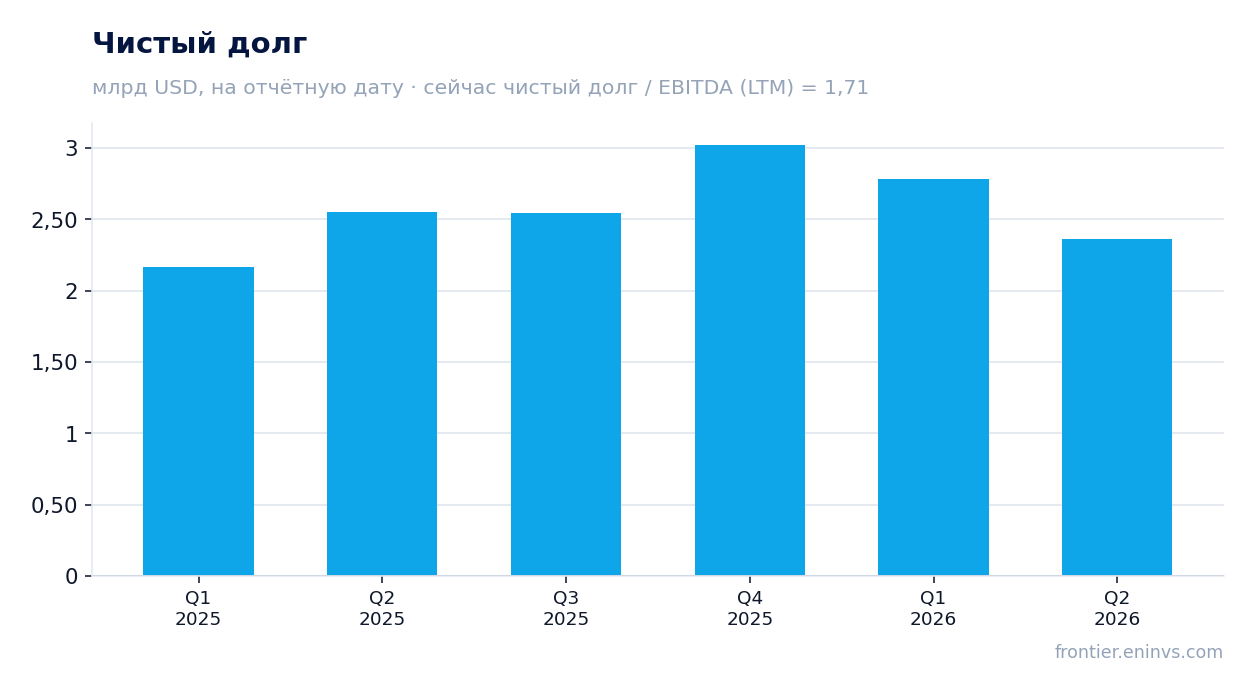
— Долговая нагрузка остаётся умеренной: отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,71, а сам чистый долг снизился до 2 362,9 млн с 3 024,3 млн на конец 2025 года
— Дивидендная доходность за последние 12 месяцев – 2,6%, что ниже ключевой ставки, но payout может вырасти вместе с прибылью
— По модели портала акция торгуется с дисконтом к справедливой стоимости: потенциал роста оценивается в +73%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,09 | 7,42 | +21,9% |
| EBITDA | 0,32 | 0,65 | +101,2% |
| Операционная прибыль | 0,25 | 0,56 | +123,0% |
| Чистая прибыль | 0,19 | 0,28 | +42,3% |
| Операционный денежный поток | 0,16 | 0,86 | +421,7% |
| Капзатраты | 0,09 | 0,07 | -14,0% |
| Рентабельность по EBITDA | 5,3% | 8,7% | +3,4 п.п. |
| Чистая маржа | 3,2% | 3,7% | +0,5 п.п. |
Выручка во втором квартале прибавила 21,9% год к году, до 7 422,3 млн, – это лучший квартальный результат за последние пять кварталов
Выручка Ultrapar за второй квартал 2026 года составила 7 422,3 млн, что на 21,9% больше, чем годом ранее. Это самый высокий квартальный показатель за последние пять кварталов: в первом квартале 2026 года выручка была 6 569,7 млн, в четвёртом квартале 2025 года – 6 784,2 млн.
Рост ускорился: в первом квартале 2026 года выручка прибавила 10,3% год к году, во втором – уже 21,9%. Это указывает на усиление операционной динамики, хотя точные драйверы в предоставленных данных не раскрыты.
За последние 12 месяцев выручка составила 27 400,0 млн. Компания демонстрирует устойчивый рост: даже с учётом сезонных колебаний квартальные показатели последовательно увеличиваются.
EBITDA выросла на 101,2%, до 639,2 млн, но половина прироста объясняется низкой базой прошлого года: годом ранее показатель составлял 322,4 млн
EBITDA во втором квартале 2026 года составила 639,2 млн, что на 101,2% больше, чем во втором квартале 2025 года (322,4 млн). Такой рост выглядит впечатляюще, но он частично обусловлен низкой базой: годом ранее показатель был на уровне 322,4 млн, что значительно ниже среднего за последние пять кварталов.
Для сравнения: в первом квартале 2026 года EBITDA была 404,1 млн, в четвёртом квартале 2025 года – 280,1 млн. Таким образом, текущий уровень EBITDA – максимальный за последние пять кварталов, и он более чем в два раза превышает показатель годичной давности.
За последние 12 месяцев EBITDA составила 1 766,3 млн. Рост показателя в отчётном квартале может быть связан как с увеличением выручки, так и с улучшением операционной эффективности, однако детализация затрат в предоставленных данных отсутствует.
Маржа EBITDA поднялась до 8,7% с 5,3%, и это самый высокий уровень за последние пять кварталов
Рентабельность по EBITDA во втором квартале 2026 года достигла 8,7%, тогда как годом ранее она составляла 5,3%. Это самый высокий уровень за последние пять кварталов: в первом квартале 2026 года маржа была 6,2%, в четвёртом квартале 2025 года – 4,1%.
Рост маржи объясняется опережающим увеличением EBITDA по сравнению с выручкой: выручка выросла на 21,9%, а EBITDA – на 101,2%. Это указывает на улучшение операционной эффективности, возможно, за счёт снижения относительных издержек.
Чистая маржа также улучшилась: в отчётном квартале она составила 3,7% против 3,2% годом ранее. Однако рост чистой прибыли был менее выраженным (42,3%), чем рост EBITDA, что может быть связано с увеличением амортизации, процентов или налогов.
Чистая прибыль увеличилась на 42,3%, до 276,9 млн, при этом операционный денежный поток достиг 856,1 млн – он более чем в три раза превышает прибыль
Чистая прибыль Ultrapar во втором квартале 2026 года составила 276,9 млн, что на 42,3% больше, чем годом ранее (194,6 млн). Это лучший квартальный результат за последние пять кварталов: в первом квартале 2026 года прибыль была 156,5 млн, в четвёртом квартале 2025 года – 57,8 млн.
Операционный денежный поток в отчётном квартале достиг 856,1 млн, что значительно превышает чистую прибыль. Это может указывать на высокое качество прибыли и эффективное управление оборотным капиталом. Для сравнения: в первом квартале 2026 года операционный поток был 197,1 млн, а в четвёртом квартале 2025 года – отрицательным (-113,7 млн).
За последние 12 месяцев операционный денежный поток составил 974,7 млн, а чистая прибыль – 618,0 млн. Превышение денежного потока над прибылью сохраняется, что является позитивным сигналом для финансовой устойчивости.
Долговая нагрузка остаётся умеренной: отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,71, а сам чистый долг снизился до 2 362,9 млн с 3 024,3 млн на конец 2025 года
Чистый долг Ultrapar на конец второго квартала 2026 года составил 2 362,9 млн, снизившись с 3 024,3 млн на конец 2025 года. Это снижение произошло на фоне роста EBITDA, что улучшает долговую нагрузку.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,71. Это умеренный уровень, который не вызывает опасений. Однако в предоставленных данных отсутствует предыдущее значение этого коэффициента, поэтому нельзя утверждать, что нагрузка снизилась или выросла – можно лишь констатировать текущий уровень.
Процентные расходы не раскрыты в предоставленных данных, но учитывая рост операционной прибыли и денежного потока, обслуживание долга, вероятно, не является обременительным.
Дивидендная доходность за последние 12 месяцев – 2,6%, что ниже ключевой ставки, но payout может вырасти вместе с прибылью
Дивидендная доходность Ultrapar за последние 12 месяцев составляет 2,6%. Это ниже текущей ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на дивидендный доход.
Компания не раскрыла размер последнего дивиденда и коэффициент выплат в предоставленных данных. Однако с учётом роста чистой прибыли во втором квартале 2026 года до 276,9 млн и за последние 12 месяцев до 618,0 млн, можно ожидать, что дивидендные выплаты в текущем году могут увеличиться, если компания сохранит или повысит payout ratio.
Основным риском для дивидендов является возможное увеличение капитальных затрат или ухудшение денежного потока. В отчётном квартале капитальные затраты составили 73,6 млн, что незначительно по сравнению с операционным денежным потоком в 856,1 млн, поэтому текущий уровень инвестиций не создаёт угрозы для выплат.
По модели портала акция торгуется с дисконтом к справедливой стоимости: потенциал роста оценивается в +73%
Согласно модели портала, справедливая стоимость акции Ultrapar предполагает потенциал роста +73% к текущей цене. Это собственная оценка портала, основанная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус.
Текущий мультипликатор EV/EBITDA составляет 6,2, что немного выше среднего за последние три года значения 5,8. Таким образом, акция торгуется чуть дороже своей исторической нормы, но всё ещё далека от переоценённости, особенно с учётом высокого роста EBITDA.
Мультипликатор P/E за последние 12 месяцев равен 12,8, что также выглядит умеренно. При сохранении текущих темпов роста прибыли и стабильной долговой нагрузке акция может продолжить переоценку в сторону справедливой стоимости.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,93 млрд USD |
| P/E (LTM) | 12,8 |
| EV/EBITDA (LTM) | 6,2 |
| P/B | 2,83 |
| Чистый долг / EBITDA | 1,71 |
| Операционный денежный поток (LTM) | 0,97 млрд |
| ROE | 36,0% |
| Дивидендная доходность (12 мес) | 2,6% |
| EV/EBITDA, среднее за 3 года | 5,8 |
Итог
Ultrapar показала сильные результаты за второй квартал 2026 года: выручка выросла на 21,9%, EBITDA удвоилась, а маржа достигла 8,7%. Однако половина роста EBITDA объясняется низкой базой прошлого года. Чистая прибыль увеличилась на 42,3%, а операционный денежный поток значительно превысил прибыль, что говорит о высоком качестве earnings. Долговая нагрузка умеренная, дивидендная доходность невысокая. По модели портала акция имеет потенциал роста +73%, что в сочетании с мультипликатором EV/EBITDA 6,2 против среднего 5,8 делает её привлекательной для инвесторов, готовых принять риск замедления роста.
Перейти к финансовой карточке компании UGP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций