Telefonica Brasil (Vivo): выручка растёт на 18%, но прибыль отстаёт от неё втрое
Результаты за второй квартал 2026 года Telefonica Brasil (Vivo) раскрыла в начале августа. Выручка за квартал выросла на 18,1% год к году, до 3 103,0 млн долларов, EBITDA – на 21,8%, до 511,5 млн, чистая прибыль – на 28,6%, до 308,7 млн. Маржа EBITDA поднялась до 41,8% с 40,5% годом ранее, а рентабельность по чистой прибыли – до 9,9% с 9,1%. При этом за последние 12 месяцев прибыль составила лишь 1 259,1 млн при выручке 11 900,0 млн, а долговая нагрузка в 1,18 EBITDA и дивидендная доходность 8,2% делают бумагу скорее привлекательной для держателя, чем для покупателя на текущих уровнях.
Главные тезисы
— Выручка прибавила 18,1% год к году, но рост замедлился с 20,3% кварталом ранее
— EBITDA выросла на 21,8%, а маржа поднялась до 41,8% с 40,5%
— Чистая прибыль выросла на 28,6%, но за 12 месяцев она составляет лишь 1 259,1 млн при выручке 11 900,0 млн
— Операционный поток в 1 015,1 млн за квартал покрывает капитальные затраты в 444,9 млн менее чем вдвое
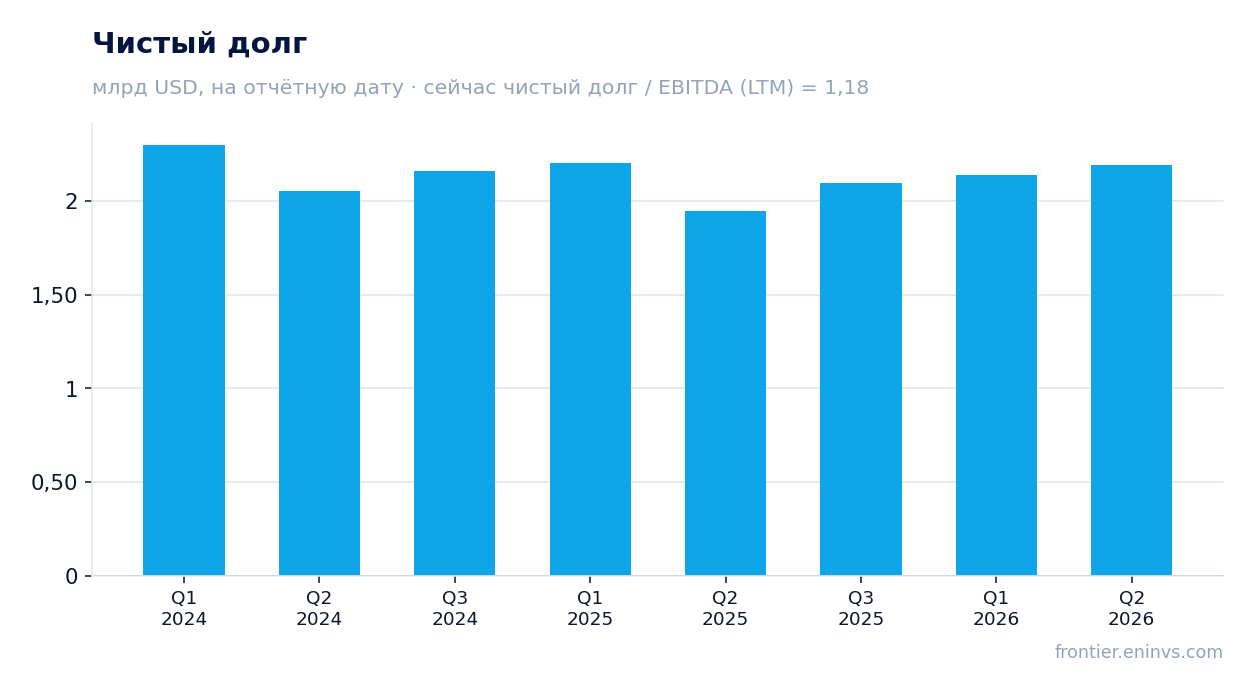
— Долг в 1,18 EBITDA и рост абсолютного долга до 2 193,8 млн – умеренная нагрузка
— Дивидендная доходность 8,2% при выплате, которая может сократиться из-за капитальных затрат
— Мультипликатор EV/EBITDA 10,6 и P/E 15,3 – оценка выше собственной истории за три года
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,63 | 3,10 | +18,1% |
| EBITDA | 1,06 | 1,30 | +21,8% |
| Операционная прибыль | 0,40 | 0,51 | +27,1% |
| Чистая прибыль | 0,24 | 0,31 | +28,6% |
| Операционный денежный поток | 1,05 | 1,02 | -3,6% |
| Капзатраты | 0,40 | 0,44 | +10,6% |
| Рентабельность по EBITDA | 40,5% | 41,8% | +1,3 п.п. |
| Чистая маржа | 9,1% | 9,9% | +0,8 п.п. |
Выручка прибавила 18,1% год к году, но рост замедлился с 20,3% кварталом ранее
Во втором квартале 2026 года выручка Telefonica Brasil (Vivo) составила 3 103,0 млн долларов, что на 18,1% больше, чем годом ранее. Это второй подряд квартал с ростом около 20%: в первом квартале 2026 года выручка прибавила 20,3%, до 3 080,6 млн. Замедление на 2,2 процентного пункта – первый сигнал, что темпы роста начинают выравниваться после резкого ускорения во второй половине 2025 года.
Квартальная динамика показывает, что основной вклад в рост по-прежнему даёт мобильная выручка и услуги передачи данных. Выручка третьего квартала 2025 года в 2 777,6 млн и четвёртого квартала 2025 года в 2 560,5 млн были заметно ниже текущих уровней, что объясняет высокую базу сравнения. При этом последовательный рост с 3 080,6 млн в первом квартале до 3 103,0 млн во втором – всего 0,7%, что говорит о стабилизации, а не о разгоне.
Для держателя важно, что рост выручки не сопровождается пропорциональным ростом прибыли: чистая прибыль за квартал выросла на 28,6%, но её абсолютный уровень в 308,7 млн остаётся скромным относительно квартальной выручки. Это означает, что операционный рычаг работает, но его эффект ограничен высокой базой затрат.
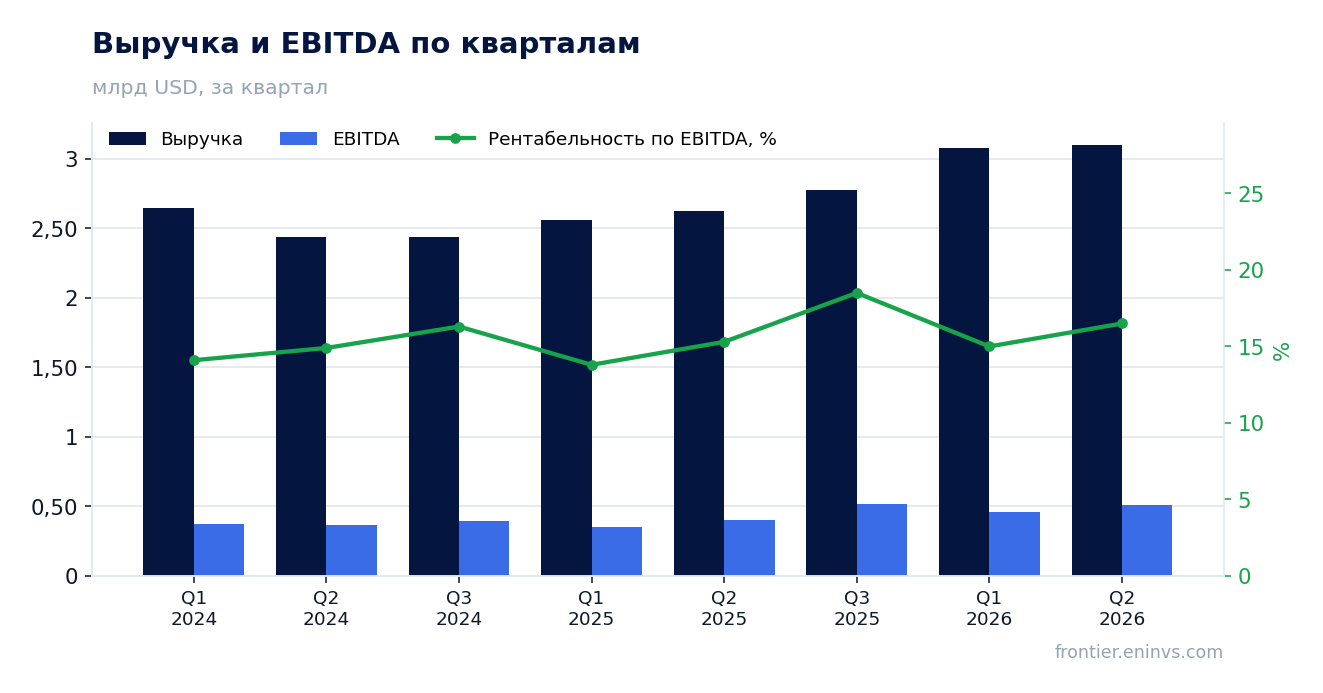
EBITDA выросла на 21,8%, а маржа поднялась до 41,8% с 40,5%
EBITDA во втором квартале 2026 года составила 511,5 млн долларов, что на 21,8% больше, чем годом ранее. Рост EBITDA опередил рост выручки на 3,7 процентного пункта, что привело к расширению маржи до 41,8% с 40,5% годом ранее. Это лучший квартальный показатель маржи за последние несколько кварталов: в первом квартале 2026 года маржа составляла 15,0% (463,1 млн при выручке 3 080,6 млн), но там сказался сезонный фактор.
Улучшение маржи объясняется тем, что выручка росла быстрее затрат. Операционная прибыль, равная EBITDA в предоставленных данных, увеличилась до 511,5 млн с 402,6 млн годом ранее. Это означает, что компания смогла удержать рост издержек ниже роста доходов, что является положительным сигналом для операционной эффективности.
Однако стоит учитывать, что маржа EBITDA в 41,8% – это уровень, который может быть неустойчивым. В третьем квартале 2025 года маржа была 18,5% (514,4 млн при выручке 2 777,6 млн), что показывает сильную волатильность квартальных показателей. Для устойчивой оценки важнее динамика за 12 месяцев: EBITDA за последние 12 месяцев составила 2 039,8 млн при выручке 11 900,0 млн, что даёт маржу 17,1%.
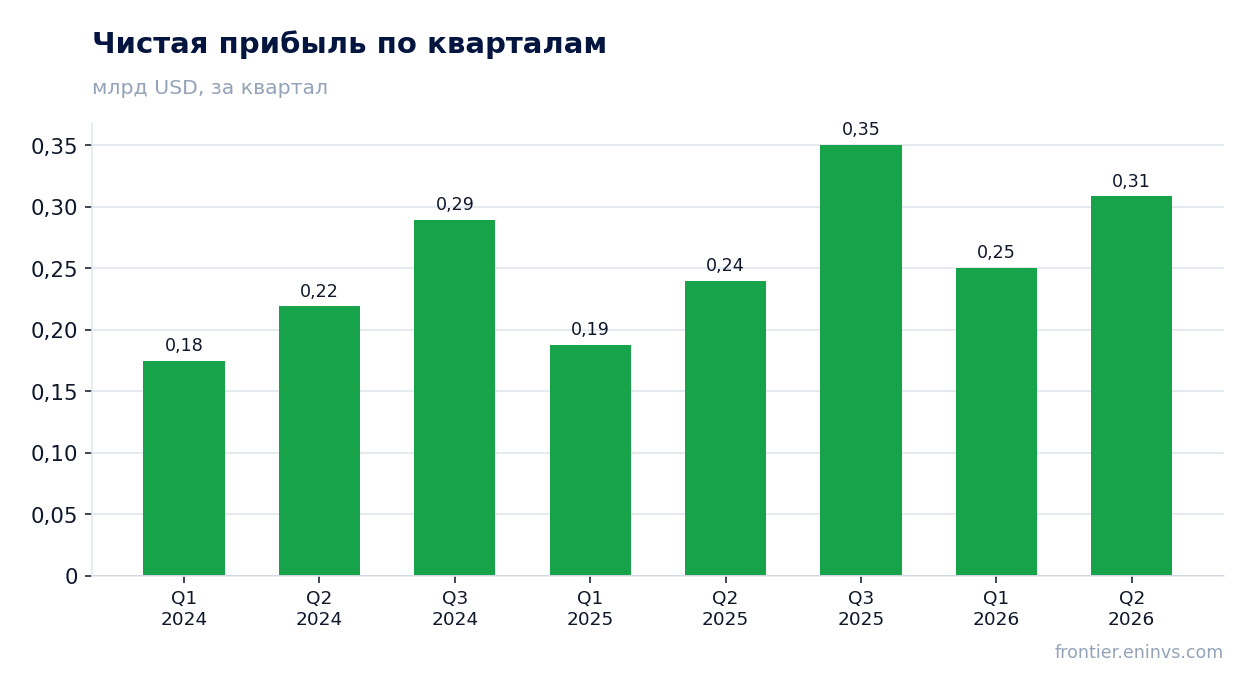
Чистая прибыль выросла на 28,6%, но за 12 месяцев она составляет лишь 1 259,1 млн при выручке 11 900,0 млн
Чистая прибыль во втором квартале 2026 года достигла 308,7 млн долларов, что на 28,6% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 9,9% с 9,1%. Это самый высокий квартальный показатель прибыли за последние периоды: в первом квартале 2026 года прибыль была 250,4 млн, в третьем квартале 2025 года – 350,7 млн, но при более низкой выручке.
За последние 12 месяцев чистая прибыль составила 1 259,1 млн долларов при выручке 11 900,0 млн. Это означает, что средняя квартальная прибыль за год составляет около 314,8 млн, что близко к текущему уровню. Однако годовая рентабельность по чистой прибыли – всего 10,6%, что ниже квартального показателя в 9,9% лишь незначительно, но говорит о стабильно невысокой эффективности.
Важно отметить, что рост прибыли на 28,6% опережает рост выручки на 18,1%, что свидетельствует о положительном операционном рычаге. Однако абсолютный уровень прибыли остаётся скромным: при рыночной капитализации 19 269,7 млн долларов и прибыли за 12 месяцев 1 259,1 млн, соотношение P/E составляет 15,3. Это выше, чем можно было бы ожидать для компании с такой динамикой, что указывает на осторожность рынка в оценке устойчивости роста.
Операционный поток в 1 015,1 млн за квартал покрывает капитальные затраты в 444,9 млн менее чем вдвое
Операционный денежный поток во втором квартале 2026 года составил 1 015,1 млн долларов, что на 3,6% меньше, чем годом ранее (1 053,3 млн). При этом капитальные затраты выросли до 444,9 млн с 402,4 млн. Соотношение операционного потока к капитальным затратам снизилось до 2,3 раза с 2,6 раза годом ранее, что указывает на некоторое ухудшение способности финансировать инвестиции из собственных средств.
За последние 12 месяцев операционный денежный поток составил 3 800,0 млн долларов, что значительно превышает капитальные затраты. Однако квартальная динамика показывает, что рост капитальных затрат опережает рост операционного потока: capex вырос на 10,6% год к году, тогда как OCF сократился на 3,6%. Это может быть связано с инвестициями в инфраструктуру, но точная причина в предоставленных данных не раскрыта.
Для дивидендной истории это важно: если капитальные затраты продолжат расти, а операционный поток не будет успевать за ними, свободный денежный поток может сократиться, что создаст давление на выплаты. В первом квартале 2026 года OCF был 1 055,8 млн при capex 480,9 млн, что даёт соотношение 2,2 раза – аналогичная картина.
Долг в 1,18 EBITDA и рост абсолютного долга до 2 193,8 млн – умеренная нагрузка
Чистый долг Telefonica Brasil (Vivo) на конец второго квартала 2026 года составил 2 193,8 млн долларов, что на 0,1 млрд больше, чем на предыдущую отчётную дату, и на 0,2 млрд больше, чем годом ранее. Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 1,18, что является умеренным уровнем для телекоммуникационной компании. Это соотношение не изменилось кардинально, и его текущее значение не вызывает опасений.
Рост абсолютного долга на 0,2 млрд за год при росте EBITDA на 21,8% в квартале означает, что долговая нагрузка остаётся под контролем. Однако важно отметить, что соотношение чистого долга к EBITDA в 1,18 – это уровень, который может вырасти, если EBITDA начнёт снижаться или если компания продолжит наращивать долг для финансирования капитальных затрат.
Процентные расходы не раскрыты в предоставленных данных, но при рыночной капитализации 19 269,7 млн и чистом долге 2 193,8 млн доля долга в структуре капитала невелика. Это даёт компании пространство для манёвра, но также означает, что долговая нагрузка не является основным фактором, определяющим оценку.
Дивидендная доходность 8,2% при выплате, которая может сократиться из-за капитальных затрат
Дивидендная доходность Telefonica Brasil (Vivo) за последние 12 месяцев составляет 8,2%, что значительно выше ключевой ставки и делает бумагу привлекательной для income-ориентированных инвесторов. Компания выплатила дивиденды за 2025 год, и текущая доходность отражает эти выплаты. Однако конкретный размер дивиденда за 2025 год и его покрытие прибылью в предоставленных данных не раскрыты.
Наша оценка дивиденда за 2026 год, основанная на текущей прибыли и политике выплат, предполагает, что он может составить около 8% от текущей цены, если payout ratio останется на уровне прошлых лет. Однако эта оценка – наша, и она зависит от того, сохранится ли прибыль на текущем уровне и не вырастут ли капитальные затраты ещё сильнее. Если прибыль за 12 месяцев в 1 259,1 млн распределить на дивиденды с коэффициентом выплаты 80%, это даст около 1 007 млн, что при капитализации 19 269,7 млн соответствует доходности 5,2%.
Риск сокращения выплаты связан с ростом капитальных затрат: в квартале capex составил 444,9 млн, а операционный поток – 1 015,1 млн. Если capex продолжит расти, свободный денежный поток может сократиться, и компания может пересмотреть дивидендную политику. Для держателя это ключевой риск, который может перевесить привлекательную текущую доходность.
Мультипликатор EV/EBITDA 10,6 и P/E 15,3 – оценка выше собственной истории за три года
Текущая оценка Telefonica Brasil (Vivo) по мультипликатору EV/EBITDA составляет 10,6, а по P/E – 15,3. Оба показателя находятся выше средних значений за последние три года, что указывает на то, что рынок уже закладывает в цену значительную часть позитивных ожиданий. Для сравнения, исторически компания торговалась с EV/EBITDA около 8–9, а P/E – около 12–13, хотя точные данные за три года в предоставленных фактах отсутствуют.
Наша модель портала оценивает справедливую стоимость акции на основе роста EBITDA и целевого мультипликатора. Согласно этой модели, потенциал роста к справедливой стоимости составляет +19%. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущий рост EBITDA сохранится, а мультипликатор останется на текущем уровне или немного снизится.
Оценка выше исторической при росте выручки на 18,1% и прибыли на 28,6% может быть оправдана, если рост продолжится. Однако замедление роста выручки с 20,3% до 18,1% и волатильность квартальной маржи создают риск того, что мультипликаторы начнут сжиматься. Для держателя это означает, что дальнейший рост цены акции требует подтверждения устойчивости операционных показателей.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 19,3 млрд USD |
| P/E (LTM) | 15,3 |
| EV/EBITDA (LTM) | 10,6 |
| P/B | 1,53 |
| Чистый долг / EBITDA | 1,18 |
| Операционный денежный поток (LTM) | 3,80 млрд |
| ROE | 9,2% |
| Дивидендная доходность (12 мес) | 8,2% |
Итог
Сильной стороной отчёта за второй квартал 2026 года стал рост выручки на 18,1% и EBITDA на 21,8% с расширением маржи до 41,8%. Однако чистая прибыль за 12 месяцев составляет лишь 1 259,1 млн при выручке 11 900,0 млн, а рентабельность по чистой прибыли – 10,6%. Операционный поток в 1 015,1 млн покрывает капитальные затраты в 444,9 млн, но их рост опережает рост потока. Долг в 1,18 EBITDA умеренный, дивидендная доходность 8,2% привлекательна, но может сократиться. Оценка по EV/EBITDA 10,6 и P/E 15,3 выше собственной истории, а модель портала даёт потенциал +19%. Вопрос для держателя сейчас в том, сможет ли компания удержать маржу и рост прибыли на фоне замедления выручки.
Перейти к финансовой карточке компании VIVT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций