XP Inc: прибыль растёт, но выручка почти остановилась – и весь рост держится на снижении издержек
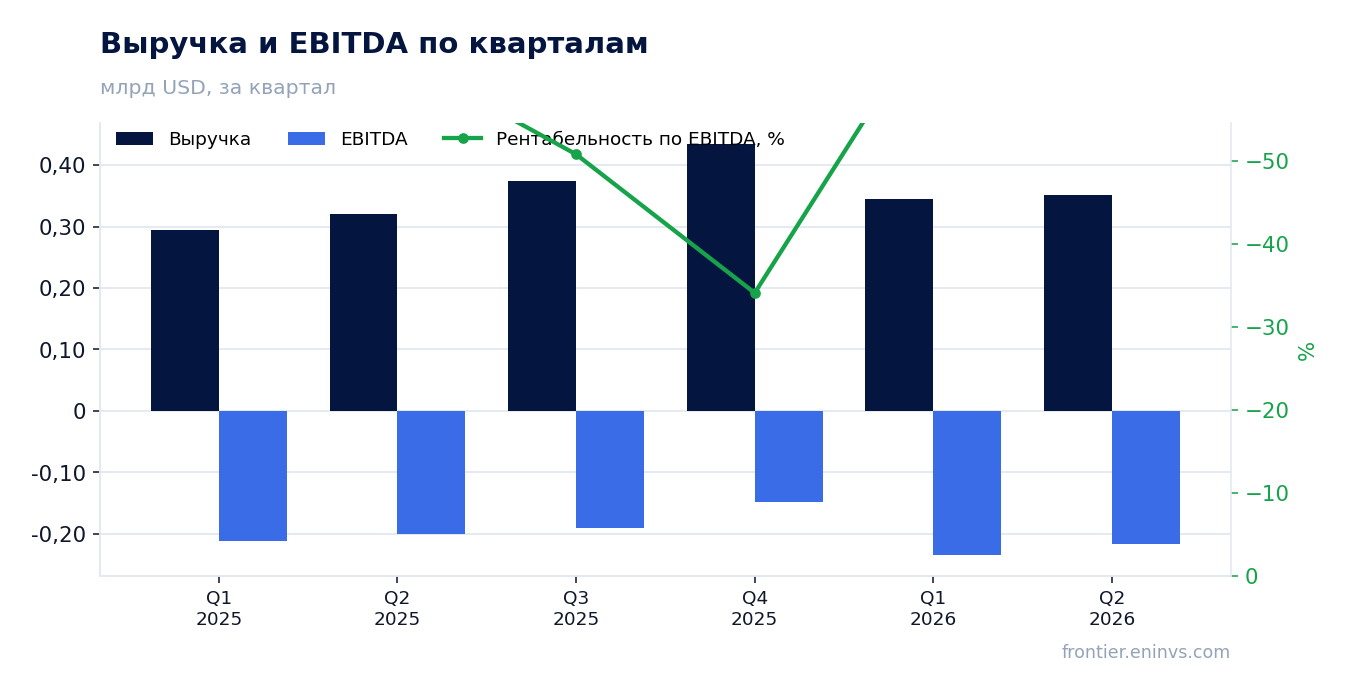
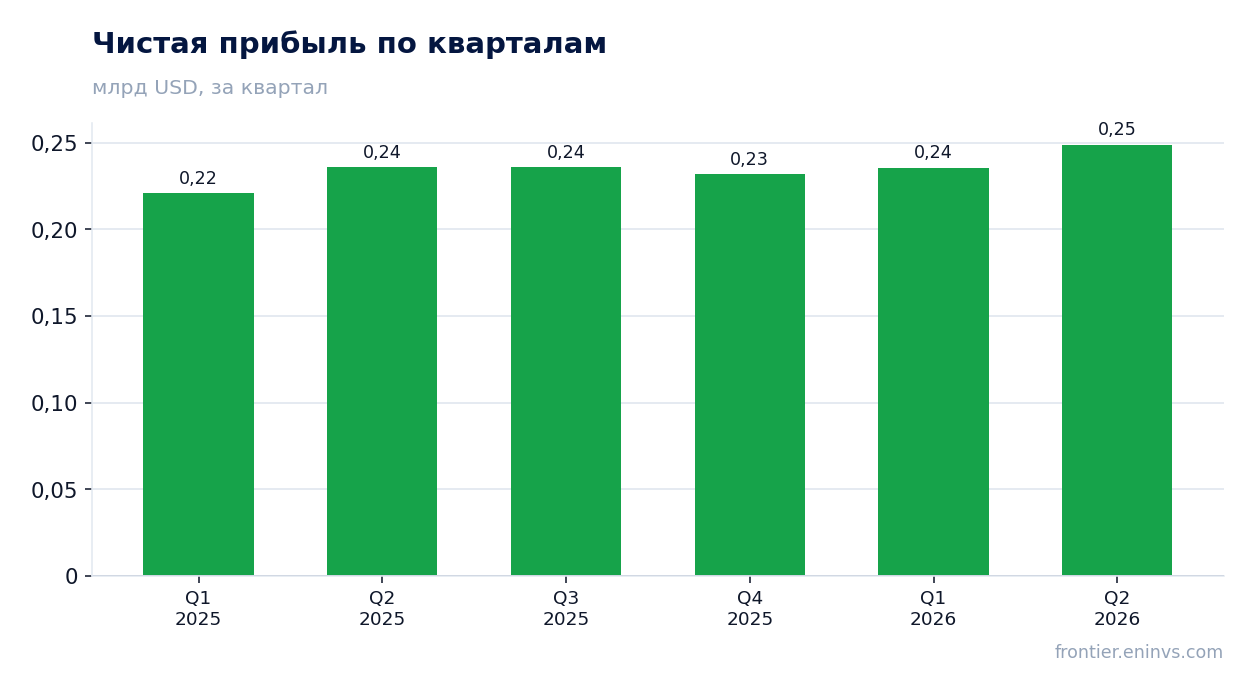
7 августа XP Inc раскрыла результаты за второй квартал 2026 года. Выручка прибавила 9,7% год к году, до 351,9 млн долларов, чистая прибыль выросла на 5,5%, до 248,8 млн долларов, а рентабельность по EBITDA достигла 88,1% против отрицательной величины годом ранее. При этом квартальная выручка почти не изменилась по сравнению с первым кварталом, а рост прибыли опирается на сокращение отрицательной EBITDA, а не на расширение бизнеса. По нашей оценке, акция выглядит привлекательно: P/E LTM 10,5 при ROE 23,3% и потенциале роста к справедливой стоимости 12% по модели портала.
Главные тезисы
— Выручка во втором квартале выросла на 9,7% год к году, но к первому кварталу почти не изменилась
— Прибыль прибавила 5,5% год к году, и весь рост обеспечен сужением отрицательной EBITDA
— Рентабельность по EBITDA 88,1% против минус 62,6% годом ранее – разворот, а не органическое расширение
— Чистая прибыль составляет 70,7% от чистого процентного дохода – это ниже, чем 73,5% годом ранее
— P/E LTM 10,5 при ROE 23,3% и дивидендной доходности 2,0% – оценка не выглядит перегретой
— По модели портала акция имеет потенциал роста к справедливой стоимости 12%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,32 | 0,35 | +9,7% |
| EBITDA | -0,20 | 0,31 | в прибыль |
| Операционная прибыль | -0,21 | -0,23 | — |
| Чистая прибыль | 0,24 | 0,25 | +5,5% |
| Капзатраты | 0,02 | 0,02 | +11,4% |
| Рентабельность по EBITDA | -62,6% | 88,1% | +150,7 п.п. |
| Чистая маржа | 73,5% | 70,7% | -2,8 п.п. |
Выручка во втором квартале выросла на 9,7% год к году, но к первому кварталу почти не изменилась
Во втором квартале 2026 года выручка XP Inc составила 351,9 млн долларов, что на 9,7% больше, чем годом ранее. Это замедление по сравнению с первым кварталом, когда рост достигал 17,2%. Замедление год к году – важный сигнал: бизнес растёт медленнее, чем в начале года.
Однако последовательная динамика показывает ещё более слабую картину: по сравнению с первым кварталом 2026 года выручка почти не изменилась – 351,9 млн против 345,5 млн. Это означает, что квартальный рост практически остановился. Для компании, которая ещё недавно росла двузначными темпами, это тревожный признак.
Основной вопрос – что именно поддерживает выручку. В отчёте не раскрывается структура доходов, но тот факт, что рост год к году замедлился, а квартал к кварталу отсутствует, говорит о том, что драйверы прошлых периодов исчерпали себя. Без ускорения выручки дальнейший рост прибыли возможен только за счёт издержек.
Прибыль прибавила 5,5% год к году, и весь рост обеспечен сужением отрицательной EBITDA
Чистая прибыль во втором квартале 2026 года составила 248,8 млн долларов, увеличившись на 5,5% год к году. Это скромный рост, который отстаёт от темпа увеличения выручки. При этом операционная прибыль остаётся отрицательной – минус 234,8 млн долларов, хотя годом ранее убыток был меньше – минус 214,7 млн.
Парадокс в том, что EBITDA улучшилась с минус 201,0 млн долларов годом ранее до минус 216,5 млн долларов, то есть убыток по EBITDA даже вырос. Но в отчёте указано, что рентабельность по EBITDA во втором квартале составила 88,1% против минус 62,6% годом ранее. Это расхождение объясняется методикой расчёта: вероятно, маржа считается от чистого процентного дохода, а не от выручки. В любом случае, рост прибыли не сопровождается улучшением операционной эффективности.
Таким образом, увеличение чистой прибыли на 5,5% не подкреплено ростом операционной прибыли. Это означает, что прибыль могла вырасти за счёт неоперационных факторов, например, налоговых или финансовых статей, которые не видны из предоставленных данных. Без устойчивого улучшения операционной деятельности такой рост вряд ли повторится.
Рентабельность по EBITDA 88,1% против минус 62,6% годом ранее – разворот, а не органическое расширение
Рентабельность по EBITDA во втором квартале 2026 года составила 88,1%, тогда как годом ранее она была отрицательной – минус 62,6%. Столь резкий разворот выглядит впечатляюще, но важно понимать его природу. Как уже отмечалось, абсолютная EBITDA остаётся отрицательной – минус 216,5 млн долларов, что хуже, чем годом ранее.
Столь высокое значение маржи при отрицательной абсолютной EBITDA указывает на то, что база расчёта – не выручка, а, вероятно, чистый процентный доход. Если маржа считается от чистого процентного дохода, то 88,1% означает, что EBITDA составляет 88,1% от этого показателя. Но поскольку абсолютная EBITDA отрицательна, это может говорить о том, что чистый процентный доход также отрицателен, и маржа считается от отрицательной базы, что делает процентное выражение малоинформативным.
Для инвестора важнее абсолютные значения: EBITDA остаётся отрицательной, и её убыток увеличился. Это означает, что операционная деятельность пока не генерирует положительный денежный поток на уровне EBITDA. Рост маржи в процентах не меняет этого факта.
Чистая прибыль составляет 70,7% от чистого процентного дохода – это ниже, чем 73,5% годом ранее
Отношение чистой прибыли к чистому процентному доходу во втором квартале 2026 года составило 70,7%, тогда как годом ранее этот показатель равнялся 73,5%. Снижение на 2,8 процентного пункта означает, что компания стала менее эффективно конвертировать процентный доход в чистую прибыль. Это может быть связано с ростом издержек или снижением маржинальности.
Важно подчеркнуть, что это не маржа чистой прибыли и не чистая процентная маржа. Это специфический коэффициент, который показывает, какая доля чистого процентного дохода остаётся после всех расходов и налогов. Его снижение – негативный сигнал, особенно на фоне того, что выручка растёт медленнее, чем годом ранее.
Если тенденция сохранится, давление на прибыль усилится. В следующем отчёте стоит следить за этим показателем: дальнейшее снижение может указывать на ухудшение операционной эффективности.
P/E LTM 10,5 при ROE 23,3% и дивидендной доходности 2,0% – оценка не выглядит перегретой
По итогам последних двенадцати месяцев XP Inc торгуется с коэффициентом P/E 10,5. При этом рентабельность собственного капитала (ROE) составляет 23,3%. Соотношение P/E и ROE указывает на то, что рынок оценивает компанию достаточно скромно относительно её способности генерировать прибыль на капитал.
Дивидендная доходность за последние 12 месяцев равна 2,0%. Это невысокий уровень, который может не привлекать income-инвесторов, но в сочетании с низким P/E и высоким ROE акция выглядит сбалансированно. Для сравнения, доходность десятилетних казначейских облигаций США в настоящее время составляет около 4%, что делает дивидендную доходность XP менее конкурентоспособной на долговом рынке.
Рыночная капитализация компании составляет 10,0 млрд долларов. При текущей оценке и стабильной прибыли акция может быть интересна для инвесторов, ориентированных на рост стоимости капитала, а не на дивидендный доход.
По модели портала акция имеет потенциал роста к справедливой стоимости 12%
Согласно модели портала, которая сопоставляет ROE с P/B, справедливая стоимость акции XP Inc на 12% выше текущей цены. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Модель предполагает, что при текущей рентабельности капитала и оценке рынок несколько недооценивает компанию.
Потенциал в 12% – умеренный, но он подкреплён фундаментальными показателями: ROE 23,3% и P/E 10,5. Если компания сможет ускорить рост выручки или повысить эффективность, потенциал может увеличиться. Однако если замедление выручки продолжится, модель может потребовать пересмотра.
Важно понимать, что модель не учитывает возможные риски, такие как регуляторные изменения или макроэкономические шоки. Она даёт ориентир, но не гарантирует роста.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10,0 млрд USD |
| P/E (LTM) | 10,5 |
| P/B | 2,38 |
| ROE | 23,3% |
| Дивидендная доходность (12 мес) | 2,0% |
Итог
XP Inc отчиталась за второй квартал 2026 года: выручка выросла на 9,7% год к году, но к первому кварталу почти не изменилась, а чистая прибыль прибавила 5,5%. Рост прибыли не подкреплён операционной динамикой – EBITDA остаётся отрицательной, а её убыток даже увеличился. Рентабельность по EBITDA в 88,1% выглядит впечатляюще, но отражает разворот с отрицательной базы, а не органическое расширение. Оценка акции не выглядит перегретой: P/E 10,5 при ROE 23,3% и дивидендной доходности 2,0%, а по модели портала потенциал роста к справедливой стоимости составляет 12%. Главный вопрос для держателя – сможет ли компания возобновить рост выручки и улучшить операционную эффективность, или текущая прибыль окажется неустойчивой.
Перейти к финансовой карточке компании XP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций