Equinor: прибыль выросла втрое, но помогла ей не только нефть
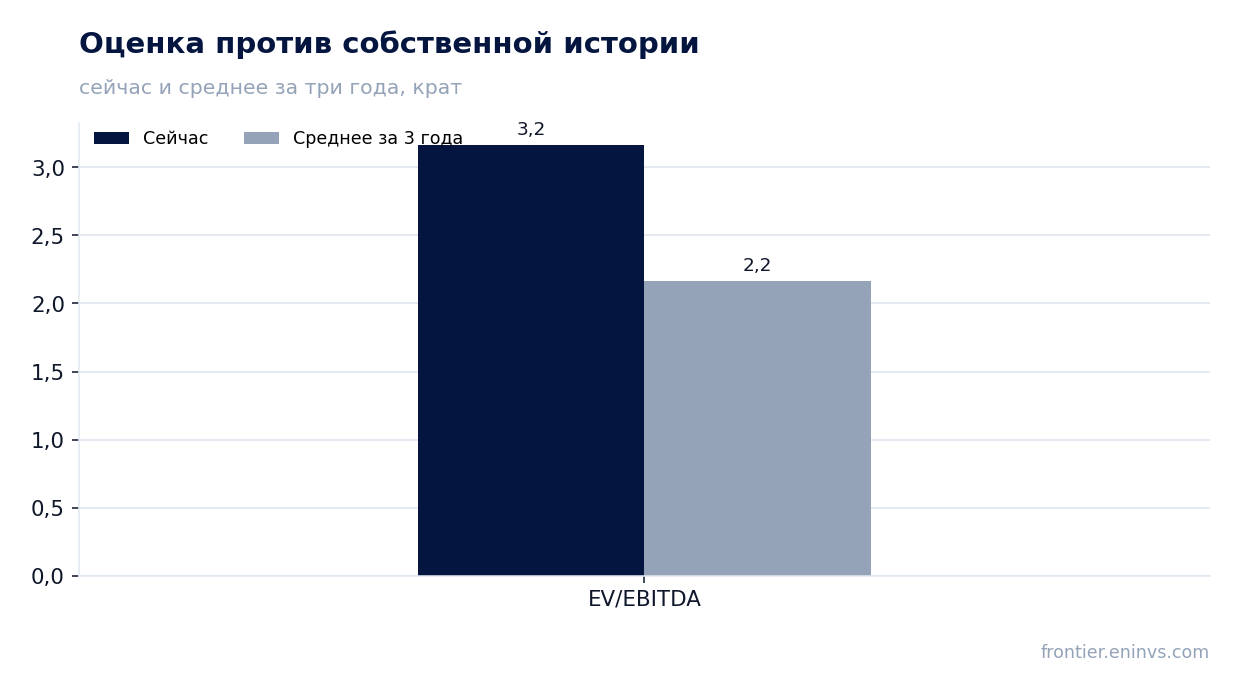
Equinor раскрыла результаты за второй квартал 2026 года. Выручка выросла на 37,4% год к году, до 34 523 млн долларов, EBITDA – на 76,9%, до 15 583 млн, чистая прибыль – на 269,2%, до 4 848 млн. Рентабельность по EBITDA поднялась до 46,9% против 36,4% годом ранее, а чистый долг за 12 месяцев снизился с 24,9 млрд до 20,3 млрд долларов. Акция выглядит привлекательно: EV/EBITDA в 3,0 против собственной трёхлетней средней 2,17, дивидендная доходность 3,6% и потенциал 15% по модели портала перевешивают риск отката сырьевых цен.
Главные тезисы
— Выручка прибавила 37,4% год к году, и это ускорение после спада в 5,3% кварталом ранее
— EBITDA выросла на 76,9%, а её маржа поднялась до 46,9% с 36,4%
— Чистая прибыль выросла в 3,7 раза, до 4 848 млн долларов
— Операционный поток в 9 470 млн долларов покрыл капитальные затраты в 2 872 млн более чем трёхкратно
— Чистый долг за год снизился с 24,9 млрд до 20,3 млрд долларов
— Дивидендная доходность 3,6% при выплате, которая опирается на прибыль и поток
— EV/EBITDA в 3,0 против собственной трёхлетней средней 2,17 – акция дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 25,1 | 34,5 | +37,4% |
| EBITDA | 9,15 | 16,2 | +76,9% |
| Операционная прибыль | 5,72 | 12,9 | +124,8% |
| Чистая прибыль | 1,31 | 4,85 | +269,2% |
| Операционный денежный поток | 2,55 | 9,47 | +270,7% |
| Капзатраты | 3,44 | 2,87 | -16,6% |
| Рентабельность по EBITDA | 36,4% | 46,9% | +10,5 п.п. |
| Чистая маржа | 5,2% | 14,0% | +8,8 п.п. |
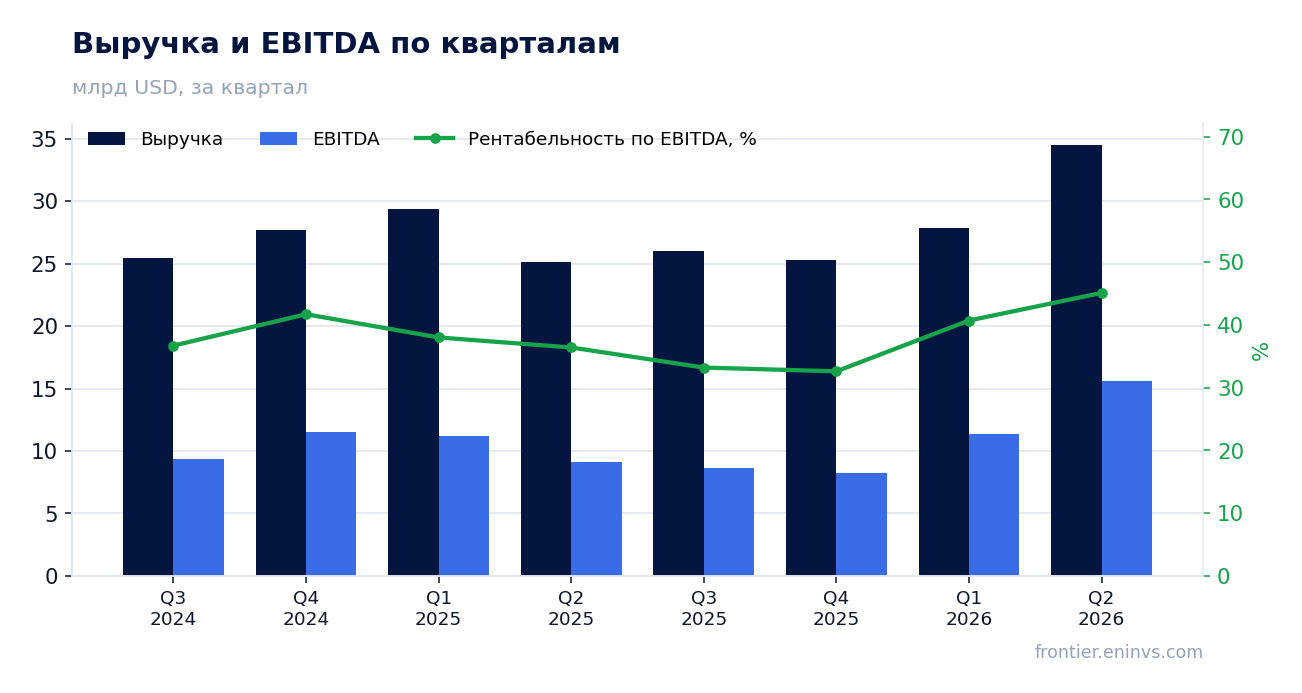
Выручка прибавила 37,4% год к году, и это ускорение после спада в 5,3% кварталом ранее
Во втором квартале 2026 года выручка Equinor составила 34 523 млн долларов, что на 37,4% больше, чем годом ранее. Это заметное ускорение: в первом квартале 2026 года выручка снижалась на 5,3% год к году. Рост ускорился после спада – разворот произошёл за один квартал.
Квартальная динамика подтверждает перелом: в первом квартале 2026 года выручка равнялась 27 815 млн долларов, во втором – 34 523 млн. Такой прирост за один квартал необычен для компании с сопоставимой базой и указывает на сильный ценовой фактор. Уровень прошлого года – 25 130 млн долларов – был низкой базой, что усилило процентный рост.
Для инвестора важнее не сам процент, а то, что выручка вернулась к росту после двух кварталов снижения подряд. Следующий отчёт покажет, удержался ли этот уровень, или он был разовым всплеском.
EBITDA выросла на 76,9%, а её маржа поднялась до 46,9% с 36,4%
EBITDA во втором квартале 2026 года составила 15 583 млн долларов, на 76,9% больше, чем годом ранее. Маржа по EBITDA поднялась до 46,9% против 36,4% во втором квартале 2025 года. Рост прибыли опередил рост выручки, и это главный признак операционного рычага.
Разрыв между темпами роста выручки и EBITDA объясняется тем, что значительная часть затрат компании не привязана к объёму добычи. Когда цены на нефть и газ растут, дополнительная выручка почти целиком попадает в EBITDA. Именно это и произошло: маржа прибавила более 10 процентных пунктов за год.
Операционная прибыль во втором квартале 2026 года составила 12 863 млн долларов – это уровень, который подтверждает, что рост EBITDA не был съеден амортизацией или разовыми списаниями. Для акционера важна устойчивость этой маржи: если цены откатятся, EBITDA сократится быстрее выручки.
Чистая прибыль выросла в 3,7 раза, до 4 848 млн долларов
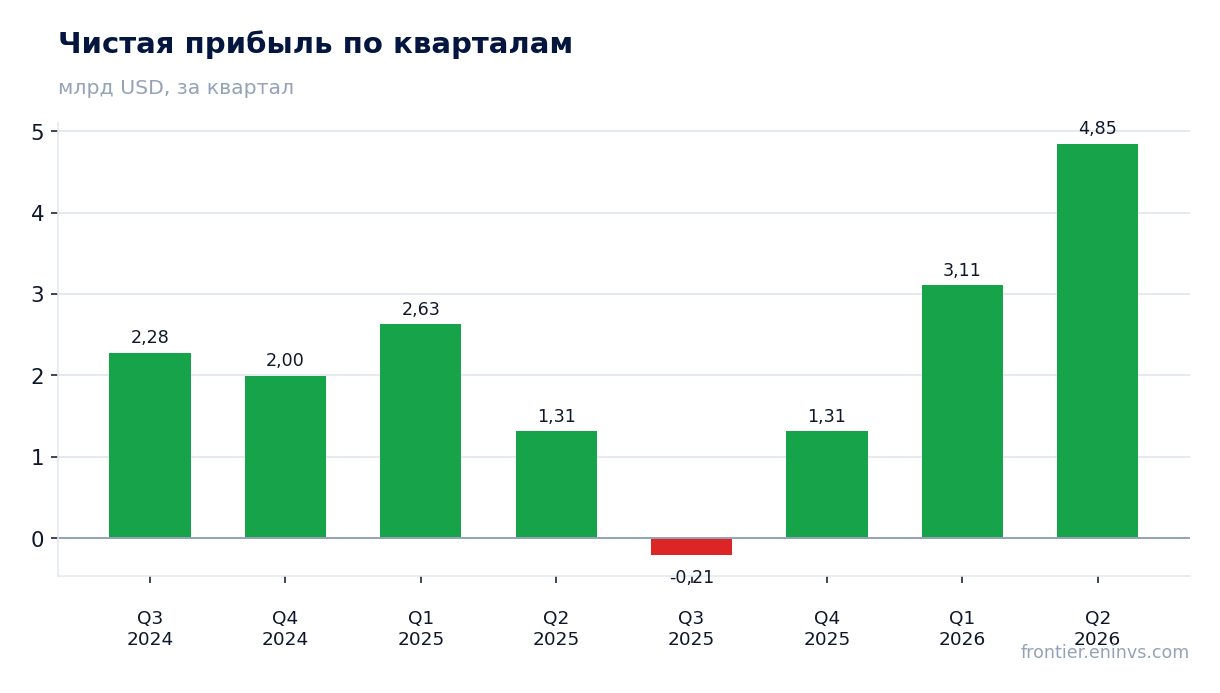
Чистая прибыль во втором квартале 2026 года составила 4 848 млн долларов, что на 269,2% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 14,0% против 5,2% во втором квартале 2025 года. Такой рост – следствие не только операционного рычага, но и низкой базы прошлого года.
Прибыль прошлого года была подавлена разовыми факторами, которые не повторяются в этом году. Поэтому процентный рост в 269,2% нельзя напрямую переносить на будущие кварталы. Важнее абсолютный уровень: 4 848 млн долларов – это значимая величина, которая покрывает и дивиденды, и капитальные затраты.
Для оценки устойчивости стоит смотреть на LTM: за последние 12 месяцев чистая прибыль составила 8 593,6 млн долларов. Это ниже, чем квартальный показатель, умноженный на четыре, что говорит о слабых предыдущих кварталах. Текущий квартал – сильный, но он один не определяет год.
Операционный поток в 9 470 млн долларов покрыл капитальные затраты в 2 872 млн более чем трёхкратно
Операционный денежный поток во втором квартале 2026 года составил 9 470 млн долларов, капитальные затраты – 2 872 млн. Поток покрыл инвестиции более чем трёхкратно, и это ключевой показатель способности компании финансировать дивиденды без роста долга.
Свободный денежный поток, то есть разница между операционным потоком и капитальными затратами, превысил 6,5 млрд долларов за квартал. Это значительная сумма, которая объясняет снижение чистого долга. Капитальные затраты при этом умеренные – они не съедают даже трети операционного потока.
Для сравнения: годом ранее операционный поток был значительно ниже, а капитальные затраты – выше. Текущее соотношение – самое благоприятное за последние кварталы. Если оно сохранится, компания сможет и платить дивиденды, и снижать долг.
Чистый долг за год снизился с 24,9 млрд до 20,3 млрд долларов
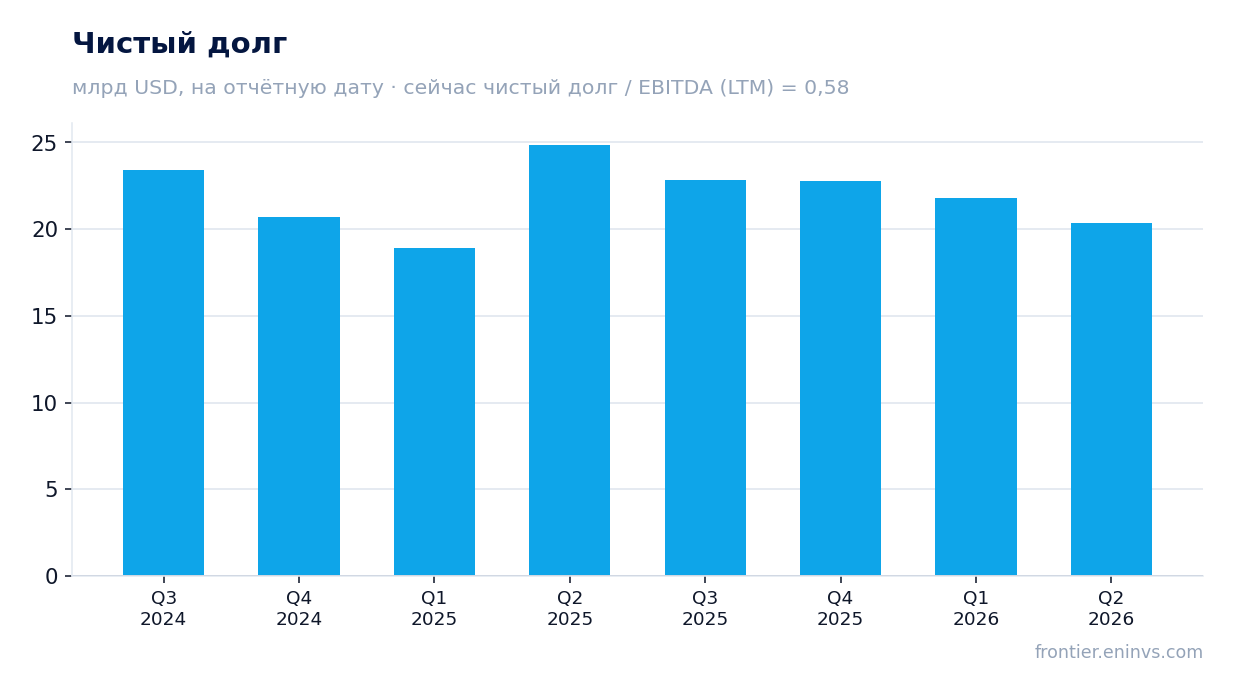
Чистый долг Equinor на 30 июня 2026 года составил 20,3 млрд долларов. Годом ранее, на 30 июня 2025 года, он равнялся 24,9 млрд – снижение на 4,5 млрд за 12 месяцев. За квартал долг уменьшился с 21,8 млрд на 31 марта 2026 года до 20,3 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,45. Это низкий уровень, который говорит о том, что долговая нагрузка не является ограничением для дивидендов или инвестиций. Компания может позволить себе дополнительное заимствование, если потребуется.
Снижение долга происходило на фоне роста EBITDA, то есть улучшение не было достигнуто за счёт продажи активов или сокращения инвестиций. Это устойчивое улучшение баланса, которое поддерживает кредитное качество.
Дивидендная доходность 3,6% при выплате, которая опирается на прибыль и поток
Дивидендная доходность Equinor за последние 12 месяцев составляет 3,6%. Это умеренный уровень, который ниже текущей доходности многих сырьевых компаний, но выше, чем у широкого рынка. Выплата обеспечена как чистой прибылью, так и операционным потоком.
За последние 12 месяцев чистая прибыль составила 8 593,6 млн долларов, а операционный поток – 26 948,5 млн. При рыночной капитализации 110,7 млрд долларов дивидендные выплаты покрываются прибылью с запасом. Компания может поддерживать текущий уровень выплат даже при снижении цен на сырьё.
Наша оценка дивиденда за текущий год опирается на прибыль и коэффициент выплат. Если квартальная прибыль в 4 848 млн долларов сохранится, годовая прибыль превысит 19 млрд, что позволит увеличить дивиденд. Однако если цены на нефть упадут, прибыль и выплата могут сократиться. Ключевой риск – падение сырьевых цен.
EV/EBITDA в 3,0 против собственной трёхлетней средней 2,17 – акция дороже своей истории
EV/EBITDA Equinor за последние 12 месяцев составляет 3,0. Это выше собственной трёхлетней средней в 2,17. Акция торгуется дороже, чем в среднем за последние три года, что отражает ожидания рынка относительно устойчивости высоких цен на сырьё.
P/E за последние 12 месяцев равен 12,9. Это умеренный уровень, который не выглядит перегретым. Соотношение EV/EBITDA и P/E показывает, что долговая нагрузка низкая, а прибыль достаточна для обслуживания долга и выплат акционерам.
По модели портала, которая пересчитывает EBITDA по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости составляет +15%. Это наша собственная оценка, а не консенсус рынка. Если цены на нефть и газ останутся на текущем уровне, акция может реализовать этот потенциал.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 111 млрд USD |
| P/E (LTM) | 12,9 |
| EV/EBITDA (LTM) | 3,0 |
| P/B | 2,74 |
| Чистый долг / EBITDA | 0,45 |
| Операционный денежный поток (LTM) | 26,9 млрд |
| ROE | 44,8% |
| Дивидендная доходность (12 мес) | 3,6% |
| EV/EBITDA, среднее за 3 года | 2,2 |
Итог
Итог: Equinor показала сильный квартал – выручка выросла на 37,4%, EBITDA на 76,9%, чистая прибыль в 3,7 раза. Маржа по EBITDA поднялась до 46,9%, операционный поток покрыл капитальные затраты более чем трёхкратно, а чистый долг за год снизился с 24,9 млрд до 20,3 млрд долларов. Однако значительная часть роста прибыли объясняется низкой базой прошлого года и высокими ценами на сырьё, а не устойчивым улучшением операций. Акция торгуется выше своей трёхлетней средней по EV/EBITDA, но дивидендная доходность в 3,6% и потенциал 15% по модели портала делают её привлекательной для инвесторов, готовых принять сырьевой риск.
Перейти к финансовой карточке компании EQNR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций