Ivanhoe Mines: выручка выросла на 57,7%, но прибыль прибавила лишь 12,9% – маржа сжалась
29 августа Ivanhoe Mines раскрыла результаты за второй квартал 2026 года. Выручка выросла на 57,7% год к году до 152,6 млн долларов, EBITDA подскочила на 107,2% до 76,6 млн, а чистая прибыль увеличилась лишь на 12,9% до 49,7 млн. Рентабельность по EBITDA расширилась до 50,2%, но чистая маржа упала до 32,6% с 45,5% годом ранее. Акции выглядят нейтрально: рост выручки замедлился по сравнению с первым кварталом, а долговая нагрузка остаётся высокой при EV/EBITDA 394,8.
Главные тезисы
— Выручка выросла на 57,7% год к году, но это замедление после 114,9% в первом квартале
— EBITDA подскочила на 107,2%, а её маржа расширилась до 50,2% с 38,2%
— Чистая прибыль прибавила лишь 12,9%, и чистая маржа сжалась до 32,6% с 45,5%
— Операционный денежный поток во втором квартале составил 45,6 млн долларов, но за последние 12 месяцев он отрицательный – минус 82,3 млн
— Чистый долг вырос до 671,8 млн долларов на 30 июня 2026 года с 593,6 млн на 31 марта
— Соотношение чистый долг/EBITDA LTM составляет 21,67 – это уровень, а не динамика
— Оценка по EV/EBITDA LTM 394,8 и P/E LTM 44,0 не даёт запаса для ошибки
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,10 | 0,15 | +57,7% |
| EBITDA | 0,04 | 0,08 | +107,2% |
| Операционная прибыль | -0,03 | 0,01 | в прибыль |
| Чистая прибыль | 0,04 | 0,05 | +12,9% |
| Операционный денежный поток | 0,00 | 0,05 | +9462,3% |
| Рентабельность по EBITDA | 38,2% | 50,2% | +12,0 п.п. |
| Чистая маржа | 45,5% | 32,6% | -12,9 п.п. |
Выручка выросла на 57,7% год к году, но это замедление после 114,9% в первом квартале
Во втором квартале 2026 года выручка составила 152,6 млн долларов, что на 57,7% больше, чем годом ранее. Однако в первом квартале рост был 114,9%, то есть динамика замедлилась. Замедление может отражать как эффект высокой базы, так и возможное снижение объёмов или цен, но точная причина в предоставленных данных не указана.
Последовательное сравнение с первым кварталом 2026 года показывает снижение выручки на 7,8% (165,5 млн в первом квартале против 152,6 млн во втором). Это может говорить о сезонности или разовых факторах, но без дополнительной информации делать выводы преждевременно.
Тем не менее, годовой рост остаётся значительным, и компания продолжает наращивать выручку в абсолютном выражении по сравнению с прошлым годом.
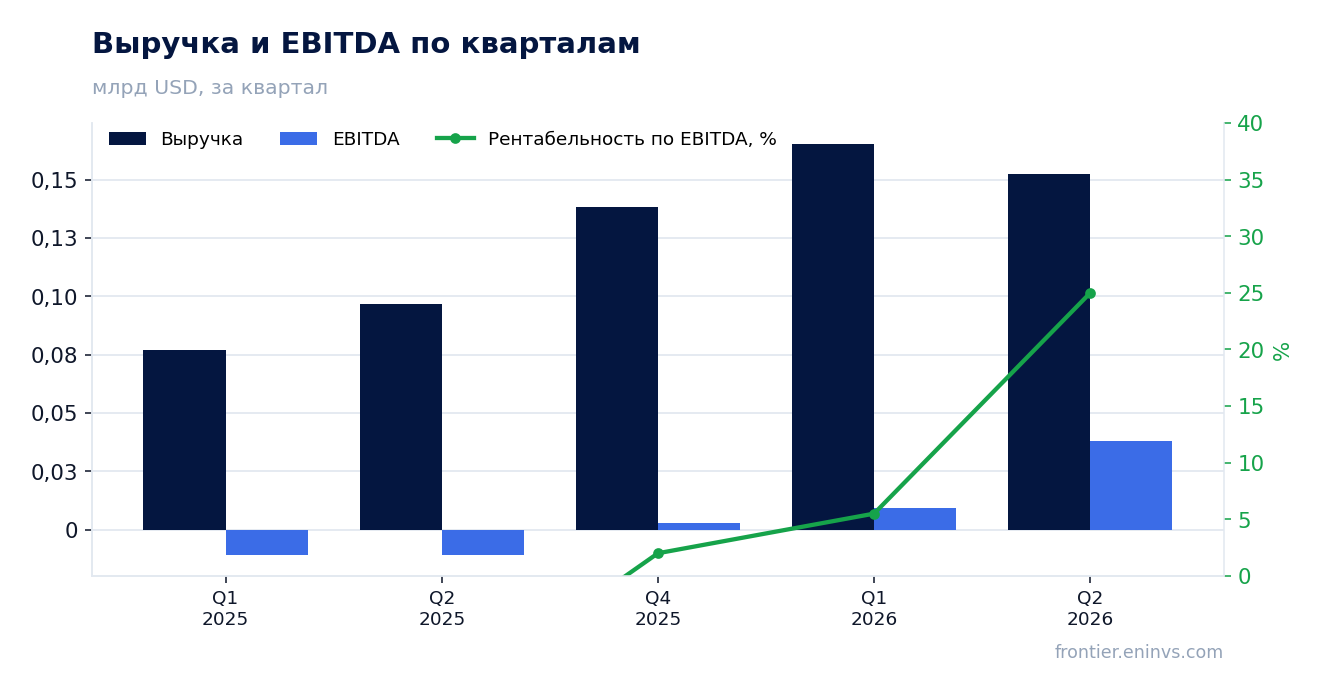
EBITDA подскочила на 107,2%, а её маржа расширилась до 50,2% с 38,2%
EBITDA во втором квартале 2026 года достигла 76,6 млн долларов, что на 107,2% больше, чем годом ранее. Рентабельность по EBITDA выросла до 50,2% с 38,2% в аналогичном периоде прошлого года. Такой рост маржи может быть связан с контролем над затратами или изменением структуры выручки, но конкретные драйверы в данных не раскрыты.
Улучшение маржи на 12 процентных пунктов – значительный результат, который свидетельствует о повышении операционной эффективности. Однако без детализации по статьям затрат сложно оценить устойчивость этого улучшения.
Стоит отметить, что рост EBITDA опережает рост выручки, что указывает на положительный операционный рычаг.
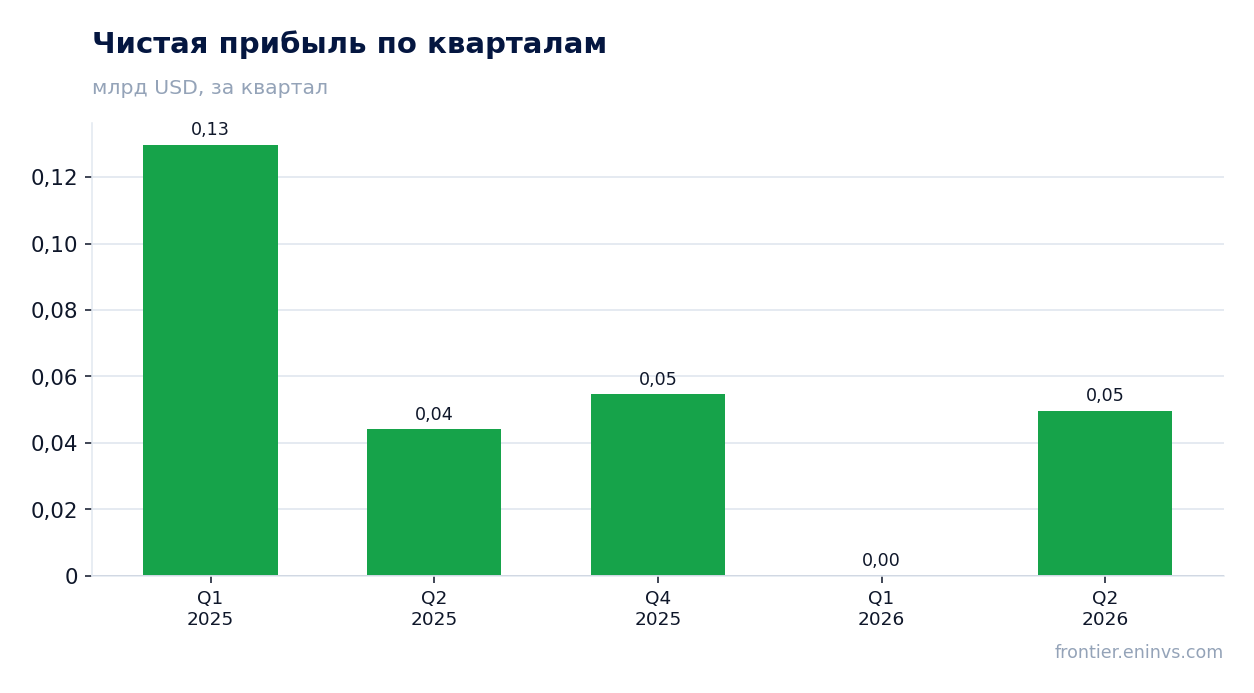
Чистая прибыль прибавила лишь 12,9%, и чистая маржа сжалась до 32,6% с 45,5%
Чистая прибыль во втором квартале 2026 года составила 49,7 млн долларов, увеличившись всего на 12,9% год к году. При этом чистая маржа снизилась до 32,6% с 45,5% годом ранее. Это расхождение с динамикой EBITDA указывает на рост расходов ниже операционной линии – возможно, увеличение процентных платежей или налогов.
Операционная прибыль во втором квартале составила 11,2 млн долларов, что значительно ниже EBITDA, что говорит о существенных амортизационных отчислениях или других неденежных расходах. Это также может объяснять разрыв между EBITDA и чистой прибылью.
Снижение чистой маржи при росте выручки и EBITDA – тревожный сигнал, который требует дополнительного анализа структуры затрат.
Операционный денежный поток во втором квартале составил 45,6 млн долларов, но за последние 12 месяцев он отрицательный – минус 82,3 млн
Во втором квартале 2026 года операционный денежный поток был положительным и составил 45,6 млн долларов. Это улучшение по сравнению с первым кварталом, когда поток был отрицательным – минус 71,3 млн. Однако за последние 12 месяцев операционный денежный поток остаётся отрицательным – минус 82,3 млн долларов.
Отрицательный операционный денежный поток за год при положительной чистой прибыли может указывать на значительные неденежные статьи или изменения в оборотном капитале. Без детализации отчёта о движении денежных средств сложно определить причину.
Компания не раскрыла данные по капитальным затратам, поэтому невозможно оценить, сколько средств направляется на инвестиции и как это влияет на свободный денежный поток.
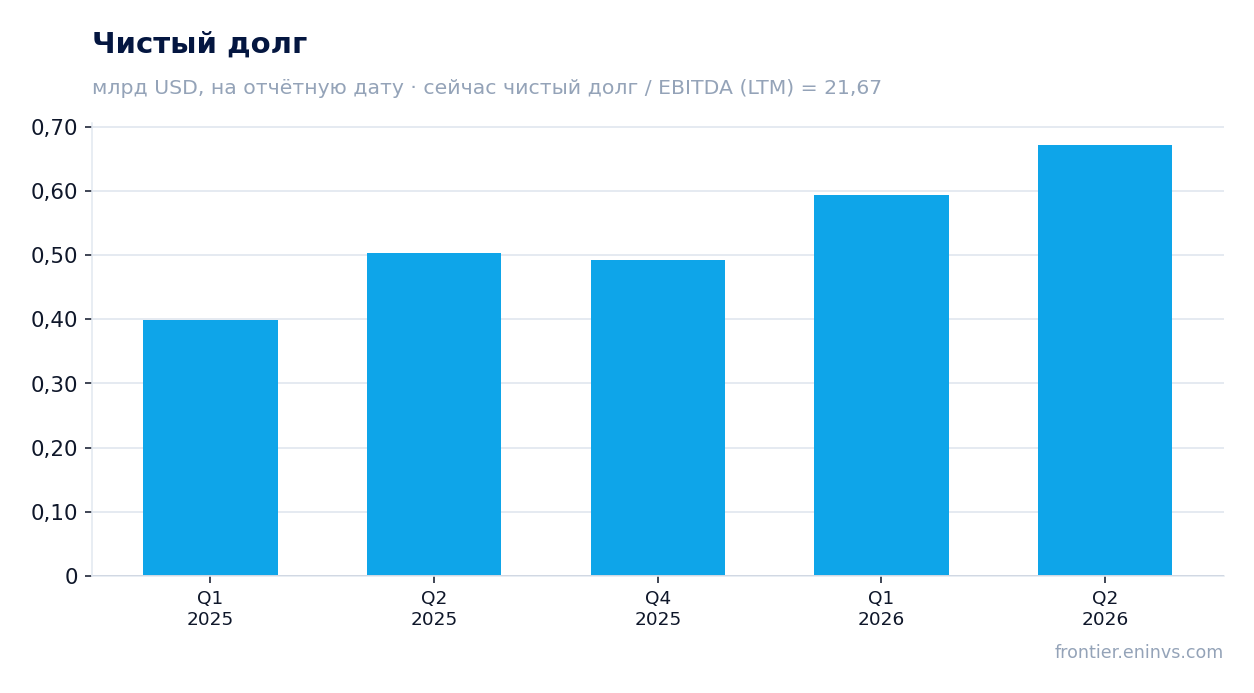
Чистый долг вырос до 671,8 млн долларов на 30 июня 2026 года с 593,6 млн на 31 марта
Чистый долг на 30 июня 2026 года составил 671,8 млн долларов, увеличившись на 78,2 млн с 593,6 млн на 31 марта 2026 года. За 12 месяцев чистый долг вырос на 169,4 млн: с 502,4 млн на 30 июня 2025 года до 671,8 млн на 30 июня 2026 года.
Соотношение чистый долг/EBITDA LTM составляет 21,67. Это высокий уровень, который указывает на значительную долговую нагрузку относительно текущей EBITDA. Однако у нас нет данных о предыдущем значении этого коэффициента, поэтому мы не можем утверждать, выросла ли нагрузка или снизилась.
Рост чистого долга при отрицательном операционном денежном потоке за последние 12 месяцев вызывает вопросы о способности компании обслуживать долг за счёт операционной деятельности.
Соотношение чистый долг/EBITDA LTM составляет 21,67 – это уровень, а не динамика
На 30 июня 2026 года соотношение чистый долг/EBITDA LTM составляет 21,67. Это очень высокий показатель, который говорит о том, что долговая нагрузка значительно превышает текущую EBITDA. Для сравнения, комфортным уровнем обычно считается 2-3x, но здесь речь идёт о горнодобывающей компании на инвестиционной стадии.
Мы не располагаем данными о предыдущем значении этого коэффициента, поэтому не можем судить о направлении его изменения. Однако сам уровень 21,67 указывает на повышенный риск.
Высокая долговая нагрузка ограничивает финансовую гибкость и может потребовать дополнительного финансирования или реструктуризации.
Оценка по EV/EBITDA LTM 394,8 и P/E LTM 44,0 не даёт запаса для ошибки
EV/EBITDA LTM составляет 394,8, что является крайне высоким уровнем. P/E LTM равен 44,0. Такие мультипликаторы предполагают значительный рост в будущем, и любое замедление может привести к переоценке.
У нас нет данных о средних значениях этих мультипликаторов за последние три года, поэтому мы не можем сравнить текущий уровень с историческим. Однако абсолютные значения выглядят завышенными относительно текущих финансовых показателей.
Рыночная капитализация составляет 11,8 млрд долларов, что значительно превышает годовой объём выручки (497,5 млн за последние 12 месяцев). Это отражает ожидания рынка, связанные с будущими проектами компании.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 11,8 млрд USD |
| P/E (LTM) | 44,0 |
| EV/EBITDA (LTM) | 394,8 |
| P/B | 1,99 |
| Чистый долг / EBITDA | 21,67 |
| Операционный денежный поток (LTM) | -0,08 млрд |
| ROE | 3,4% |
Итог
Сильной стороной отчёта стал рост EBITDA на 107,2% и расширение её маржи до 50,2%. Однако чистая прибыль выросла лишь на 12,9%, а чистая маржа сжалась до 32,6%, что указывает на рост расходов ниже операционной линии. Операционный денежный поток за последние 12 месяцев остаётся отрицательным, а чистый долг вырос до 671,8 млн долларов. Оценка по EV/EBITDA 394,8 не оставляет права на ошибку. Акции выглядят нейтрально: текущие мультипликаторы уже учитывают значительный будущий рост, но для подтверждения устойчивости компании необходимы дополнительные данные.
Перейти к финансовой карточке компании IVN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций