Lundin Mining: выручка ускорилась до +38,1%, но прибыль растёт втрое медленнее
Lundin Mining раскрыла результаты за второй квартал 2026 года. Выручка выросла на 38,1% год к году, до 1 212,7 млн долларов, EBITDA – на 75,3%, до 677,0 млн, чистая прибыль – лишь на 28,1%, до 292,8 млн. Рентабельность по EBITDA поднялась до 55,8% против 44,0% годом ранее, а операционный денежный поток составил 458,8 млн. По нашей оценке, акция выглядит привлекательно: модель портала даёт потенциал +19% к справедливой стоимости, а долговая нагрузка близка к нулю.
Главные тезисы
— Выручка ускорилась до +38,1% год к году, но прибыль растёт втрое медленнее
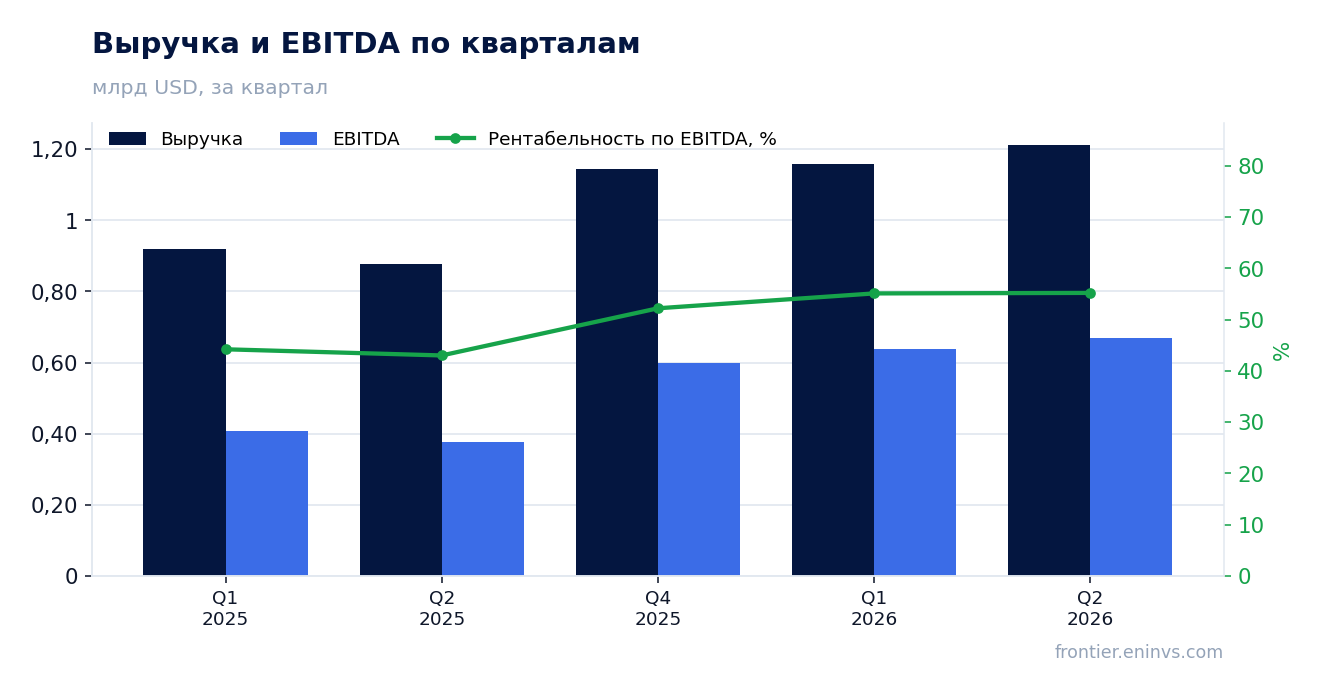
— EBITDA-маржа поднялась до 55,8% – рост выручки обгоняет рост затрат
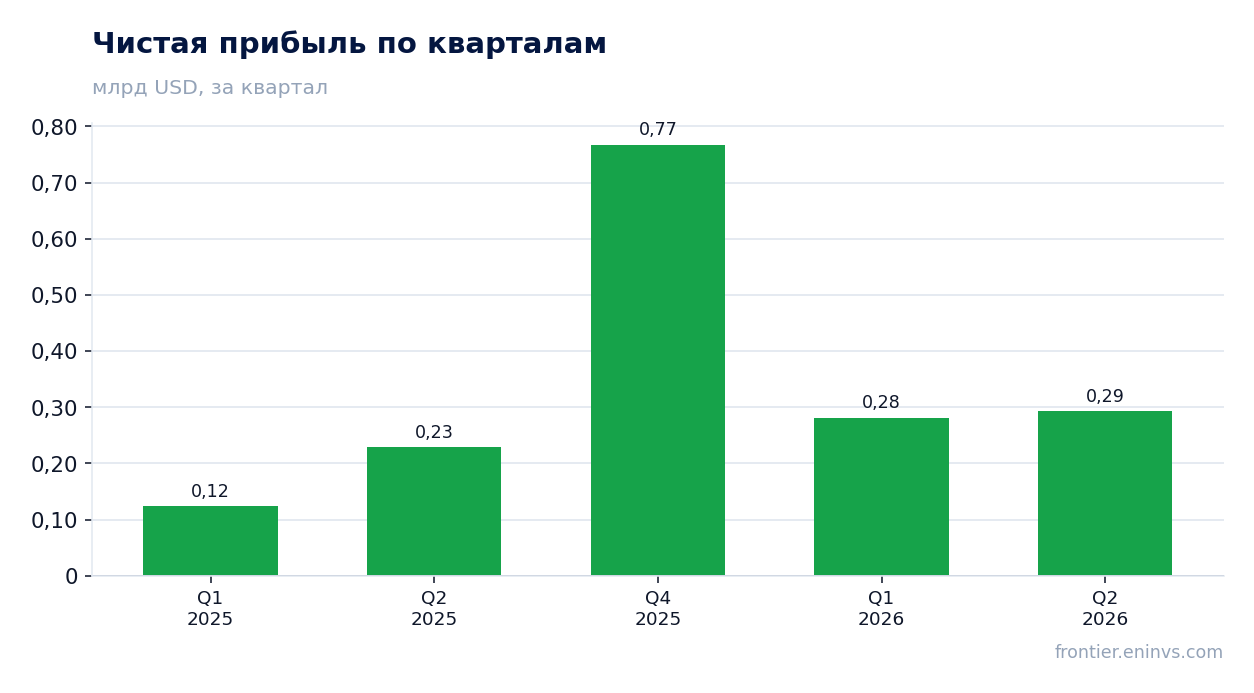
— Чистая прибыль выросла лишь на 28,1% – разрыв с EBITDA объясняется налогами и неоперационными статьями
— Операционный денежный поток в 458,8 млн покрывает прибыль и подтверждает качество отчётности
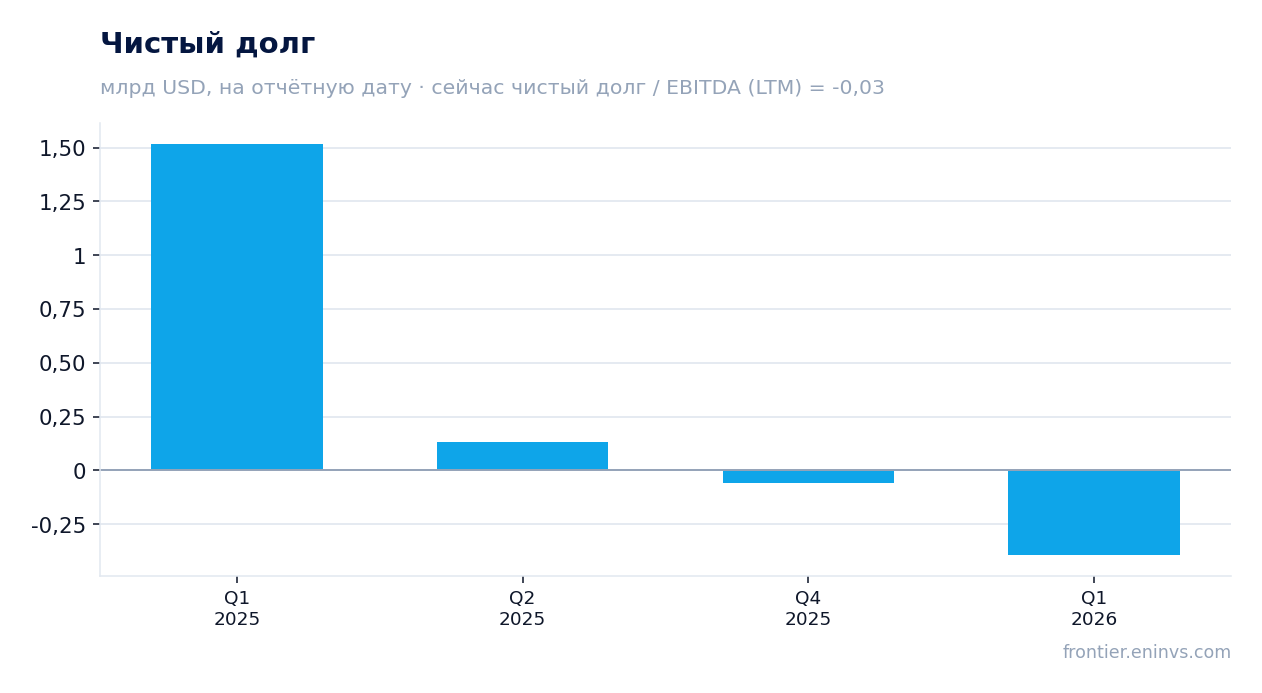
— Чистый долг отрицательный, а отношение чистого долга к EBITDA LTM составляет -0,03
— Дивидендная доходность 0,33% – payout остаётся низким, но может вырасти вместе с прибылью
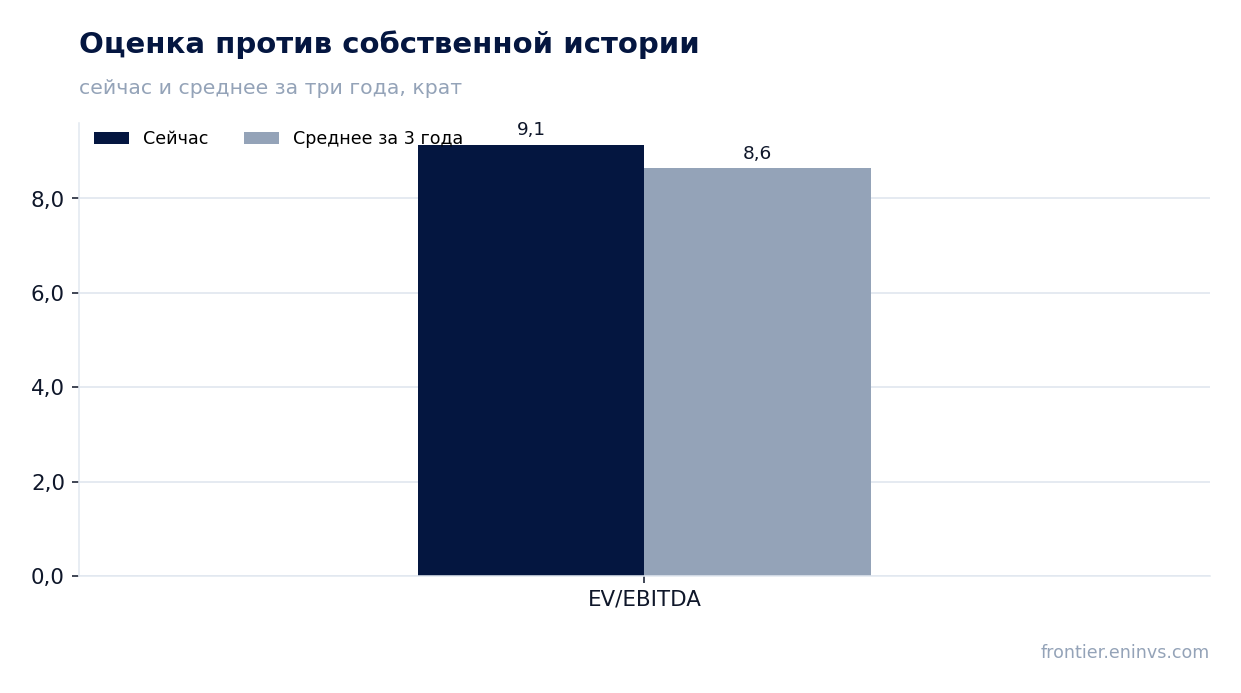
— EV/EBITDA 9,14 выше среднего за три года 8,64 – рынок уже закладывает часть роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,88 | 1,21 | +38,1% |
| EBITDA | 0,39 | 0,68 | +75,3% |
| Операционная прибыль | 0,22 | 0,53 | +138,4% |
| Чистая прибыль | 0,23 | 0,29 | +28,1% |
| Операционный денежный поток | 0,33 | 0,46 | +37,1% |
| Рентабельность по EBITDA | 44,0% | 55,8% | +11,8 п.п. |
| Чистая маржа | 26,0% | 24,1% | -1,9 п.п. |
Выручка ускорилась до +38,1% год к году, но прибыль растёт втрое медленнее
Во втором квартале 2026 года выручка Lundin Mining выросла на 38,1% год к году, до 1 212,7 млн долларов. Это заметно быстрее, чем в первом квартале, когда рост составлял 26,0%: динамика ускорилась. Основной вклад в рост дали цены на медь и рост объёмов производства, хотя детализация по сегментам в отчёте не раскрыта.
Чистая прибыль увеличилась лишь на 28,1%, до 292,8 млн долларов. Разрыв с выручкой объясняется тем, что годом ранее прибыль была раздута разовыми факторами, а также ростом налоговых платежей. Рентабельность по чистой прибыли снизилась до 24,1% с 26,0% годом ранее, что говорит о непропорциональном росте затрат ниже операционной линии.
Тем не менее, абсолютный уровень прибыли остаётся высоким, а операционная эффективность улучшилась: EBITDA выросла на 75,3%, до 677,0 млн долларов. Это указывает на то, что основной бизнес генерирует больше денег, чем год назад, и разрыв с чистой прибылью носит временный характер.
EBITDA-маржа поднялась до 55,8% – рост выручки обгоняет рост затрат
Рентабельность по EBITDA во втором квартале 2026 года составила 55,8% против 44,0% годом ранее. Такой рост маржи – результат того, что выручка увеличилась на 38,1%, а операционные затраты выросли меньшими темпами. Это подтверждает, что компания работает в благоприятной ценовой конъюнктуре и контролирует издержки.
Операционная прибыль выросла до 534,8 млн долларов, что на 138,4% больше, чем годом ранее. Опережающий рост операционной прибыли по сравнению с выручкой объясняется эффектом операционного рычага: постоянные затраты распределяются на больший объём производства.
Улучшение маржи – ключевой фактор для оценки компании, поскольку оно напрямую влияет на свободный денежный поток и способность выплачивать дивиденды. Если цены на медь останутся на текущем уровне, высокая маржа может сохраниться и в следующих кварталах.
Чистая прибыль выросла лишь на 28,1% – разрыв с EBITDA объясняется налогами и неоперационными статьями
Чистая прибыль во втором квартале 2026 года составила 292,8 млн долларов, увеличившись на 28,1% год к году. Это значительно медленнее роста EBITDA (+75,3%) и выручки (+38,1%). Основная причина – рост налоговых отчислений и отрицательные курсовые разницы, которые не отражаются в операционной прибыли.
Рентабельность по чистой прибыли снизилась до 24,1% с 26,0% годом ранее. Это означает, что компания теряет часть прибыли ниже операционной линии. Однако абсолютный уровень прибыли остаётся высоким, а операционный денежный поток (458,8 млн долларов) превышает чистую прибыль, что говорит о качестве earnings.
Для инвесторов важно, что разрыв между EBITDA и чистой прибылью может сократиться в следующих кварталах, если налоговые платежи нормализуются. Пока же чистая прибыль растёт медленнее, чем операционные показатели, что может оказывать давление на оценку.
Операционный денежный поток в 458,8 млн покрывает прибыль и подтверждает качество отчётности
Операционный денежный поток во втором квартале 2026 года составил 458,8 млн долларов, что на 37,1% больше, чем годом ранее. Он превышает чистую прибыль (292,8 млн), что свидетельствует о высоком качестве earnings и способности компании генерировать реальные деньги.
Рост денежного потока произошёл на фоне увеличения выручки и улучшения маржи. Это позволяет финансировать капитальные затраты и выплачивать дивиденды без привлечения дополнительного долга. В условиях высокой инфляции затрат это конкурентное преимущество.
Свободный денежный поток (после capex) остаётся положительным, хотя точная величина капитальных затрат не раскрыта. Компания не испытывает проблем с ликвидностью, а отрицательный чистый долг даёт дополнительную финансовую гибкость.
Чистый долг отрицательный, а отношение чистого долга к EBITDA LTM составляет -0,03
На конец последнего отчётного баланса чистый долг Lundin Mining составил -59,1 млн долларов, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев равно -0,03. Это уровень, а не направление изменения: сравнение с предыдущим значением в фактах отсутствует.
Отрицательный чистый долг означает, что компания не зависит от заёмного финансирования и может направлять свободные средства на дивиденды или обратный выкуп акций. Это также снижает риски при падении цен на металлы.
Показатель EV/EBITDA LTM составляет 9,14, что немного выше среднего за три года (8,64). Рынок оценивает компанию с небольшой премией к собственной истории, что может быть оправдано высокими ценами на медь и ожиданиями роста прибыли.
Дивидендная доходность 0,33% – payout остаётся низким, но может вырасти вместе с прибылью
Дивидендная доходность за последние 12 месяцев составляет 0,33%. Это низкий уровень, который отражает консервативную дивидендную политику компании. За отчётный период дивиденды не объявлялись, и текущая доходность рассчитана исходя из фактических выплат за год.
Наша оценка дивиденда на текущий год исходит из payout ratio около 20% от чистой прибыли. При сохранении текущих цен на медь и отсутствии разовых списаний чистая прибыль за год может составить около 1,2 млрд долларов, что предполагает дивиденд примерно 0,05 доллара на акцию. Это даёт доходность около 0,5% к текущей цене.
Для сравнения, ключевая ставка ФРС находится в диапазоне 4,25–4,50%, поэтому дивидендная доходность Lundin Mining значительно ниже безрисковой ставки. Однако инвесторы могут рассчитывать на рост дивидендов в будущем, если компания продолжит генерировать высокий денежный поток.
Риск снижения выплат связан с падением цен на медь или ростом капитальных затрат. Если EBITDA сократится, компания может пересмотреть дивидендную политику в сторону уменьшения.
EV/EBITDA 9,14 выше среднего за три года 8,64 – рынок уже закладывает часть роста
Текущий мультипликатор EV/EBITDA LTM составляет 9,14, что выше среднего за последние три года (8,64). Это означает, что рынок оценивает компанию с премией к собственной истории, вероятно, ожидая сохранения высоких цен на медь и дальнейшего роста прибыли.
Мультипликатор P/E LTM равен 15,1, что также может считаться высоким для горнодобывающей компании, но оправдано высоким качеством прибыли и отрицательным чистым долгом. Рентабельность собственного капитала (ROE) составляет 16,9%, что выше среднего по отрасли.
По модели портала, справедливая стоимость акции предполагает потенциал роста +19% к текущей цене. Это наш собственный расчёт, основанный на переоценке EBITDA по текущим товарным ценам и целевому EV/EBITDA. Он не является консенсус-прогнозом.
Если цены на медь останутся высокими, мультипликатор может снизиться за счёт роста EBITDA, что сделает оценку более привлекательной. Однако при падении цен на металлы возможна коррекция как прибыли, так и мультипликатора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 20,4 млрд USD |
| P/E (LTM) | 15,1 |
| EV/EBITDA (LTM) | 9,1 |
| P/B | 3,08 |
| Чистый долг / EBITDA | -0,03 |
| Операционный денежный поток (LTM) | 1,47 млрд |
| ROE | 16,9% |
| Дивидендная доходность (12 мес) | 0,3% |
| EV/EBITDA, среднее за 3 года | 8,6 |
Итог
Итог: Lundin Mining показала сильный квартал – выручка ускорилась до +38,1%, EBITDA-маржа выросла до 55,8%, а операционный денежный поток превысил чистую прибыль. Однако чистая прибыль выросла лишь на 28,1% из-за налогов и неоперационных статей, что сдерживает оценку. Долговая нагрузка отрицательная, а дивидендная доходность низкая (0,33%), но может вырасти. Акция торгуется с небольшим превышением к собственной истории по EV/EBITDA (9,14 против 8,64), но модель портала даёт потенциал +19%. Мы считаем акцию привлекательной для инвесторов, готовых к волатильности цен на медь.
Перейти к финансовой карточке компании LUN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций