ID_TPIA: прибыль за полугодие упала на 77,5%, хотя выручка выросла на 83,6%
Отчёт за первое полугодие 2026 года, закончившееся 30 июня, показал выручку 5 348,8 млн долларов и чистую прибыль 283,2 млн долларов. Выручка выросла на 83,6% год к году, но чистая прибыль упала на 77,5%, а рентабельность по чистой прибыли снизилась с 43,3% до 5,3%. При цене, дающей P/E LTM 8,24 и дивидендную доходность 0,54%, акция выглядит скорее непривлекательной: рост выручки не превращается в прибыль, а долг в 633,8 млн долларов при операционном денежном потоке 9,6 млн долларов за полугодие не даёт запаса прочности.
Главные тезисы
— Выручка за первое полугодие выросла на 83,6%, до 5 348,8 млн долларов, но прибыль упала на 77,5%
— Рентабельность по чистой прибыли обвалилась с 43,3% до 5,3% – рост выручки не дошёл до прибыли
— Операционный денежный поток за полугодие составил всего 9,6 млн долларов при выручке 5 348,8 млн
— Чистый долг 633,8 млн долларов при LTM прибыли 1 090,1 млн долларов – нагрузка умеренная, но денежный поток её не покрывает
— Дивидендная доходность 0,54% не компенсирует падение прибыли и риски долга
— P/E LTM 8,24 против ROE 11,5% – оценка не выглядит дешёвой на фоне обвала рентабельности
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,91 | 5,35 | +83,6% |
| Чистая прибыль | 1,26 | 0,28 | -77,5% |
| Операционный денежный поток | -0,11 | 0,01 | в прибыль |
| Чистая маржа | 43,3% | 5,3% | -38,0 п.п. |
Выручка за первое полугодие выросла на 83,6%, до 5 348,8 млн долларов, но прибыль упала на 77,5%
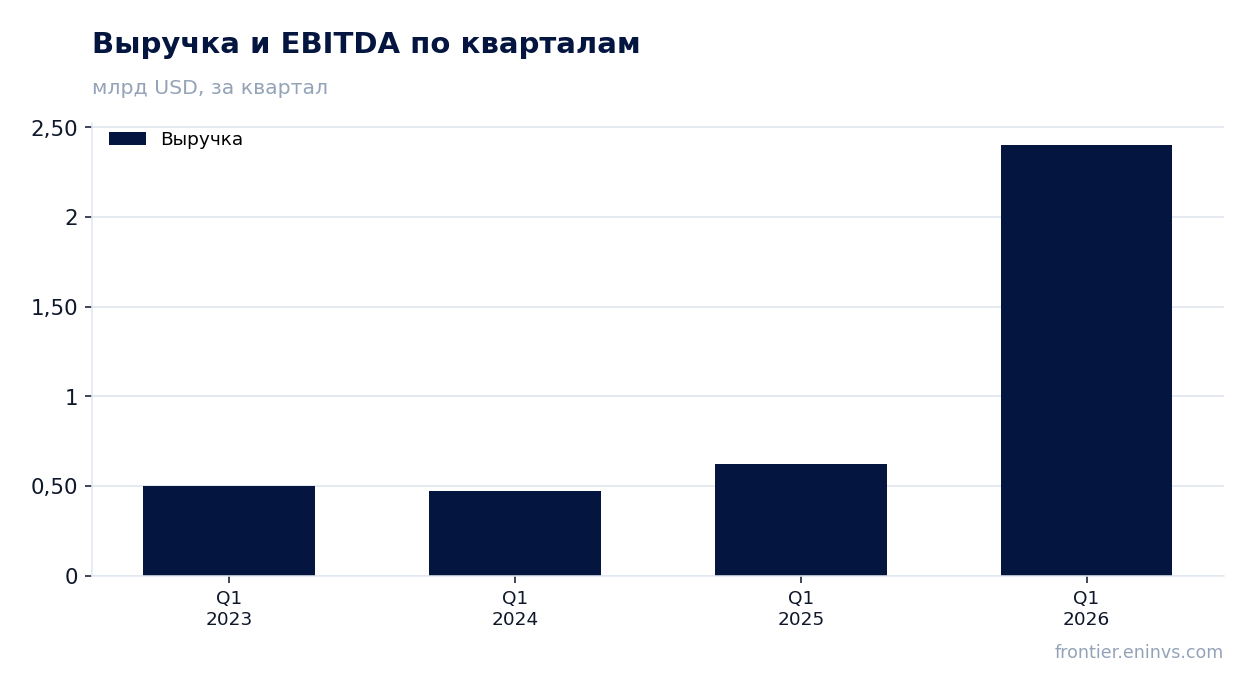
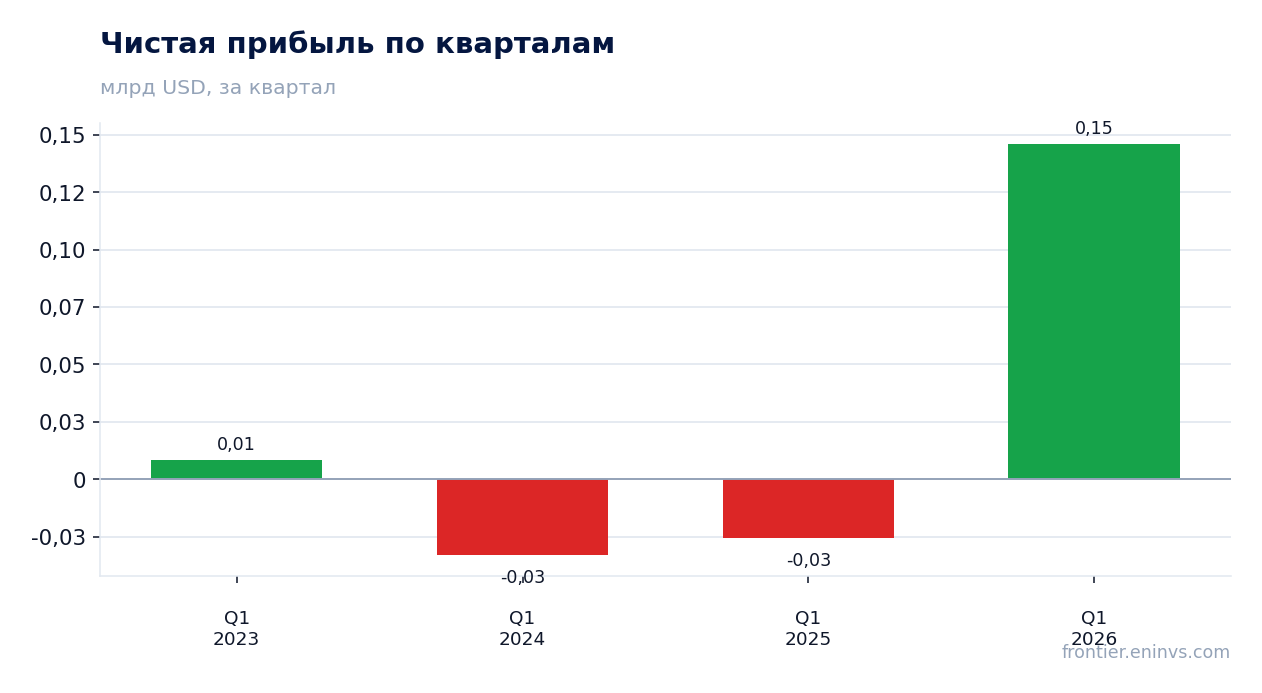
Выручка за первое полугодие 2026 года составила 5 348,8 млн долларов, что на 83,6% больше, чем за тот же период годом ранее. Это сильный рост, но он не сопровождался ростом прибыли: чистая прибыль упала на 77,5%, до 283,2 млн долларов. Разрыв между динамикой выручки и прибыли указывает на резкое увеличение расходов или разовых списаний, которые не раскрыты в предоставленных данных.
Для сравнения, в первом квартале 2026 года выручка составила 2 403,7 млн долларов, а чистая прибыль – 146,1 млн долларов. Это означает, что во втором квартале выручка замедлилась до примерно 2 945,0 млн долларов, а прибыль составила около 137,1 млн долларов. Таким образом, во втором квартале прибыль оказалась ниже, чем в первом, несмотря на более высокую выручку, что подтверждает ухудшение рентабельности.
Падение прибыли при росте выручки – ключевой негативный сигнал отчёта. Без раскрытия причин такого расхождения инвестор не может оценить, является ли это разовым фактором или устойчивой тенденцией. До прояснения ситуации акция вряд ли получит поддержку от фундаментальных показателей.
Рентабельность по чистой прибыли обвалилась с 43,3% до 5,3% – рост выручки не дошёл до прибыли
Рентабельность по чистой прибыли за первое полугодие 2026 года составила 5,3% против 43,3% за аналогичный период прошлого года. Это падение на 38 процентных пунктов – самое тревожное в отчёте. Даже при значительном росте выручки компания почти не зарабатывает: из каждых 100 долларов выручки в прибыль попадает лишь 5,3 доллара.
Столь резкое снижение маржи может объясняться как разовыми факторами, так и структурным ростом издержек. В предоставленных данных нет расшифровки, поэтому невозможно точно сказать, что именно съело прибыль. Однако сам факт падения маржи ниже 10% делает компанию уязвимой к любому замедлению выручки.
Для инвестора это означает, что модель бизнеса, возможно, требует переоценки. Если высокая маржа прошлого года была аномалией, а не нормой, текущая оценка может оказаться завышенной. До появления деталей по расходам и разовым статьям мы не можем рекомендовать акцию к покупке.
Операционный денежный поток за полугодие составил всего 9,6 млн долларов при выручке 5 348,8 млн
Операционный денежный поток за первое полугодие 2026 года составил 9,6 млн долларов – это крайне низкий показатель при выручке 5 348,8 млн долларов. Фактически компания почти не генерирует денежные средства от основной деятельности, что ставит под вопрос качество прибыли и способность финансировать инвестиции или долг из внутренних источников.
Для сравнения, за последние 12 месяцев операционный денежный поток составил 349,9 млн долларов, что также невелико относительно выручки LTM в 7 000,0 млн долларов. Это означает, что проблема с конвертацией прибыли в деньги не является исключительно полугодовой – она носит более устойчивый характер.
Низкий операционный денежный поток в сочетании с чистым долгом 633,8 млн долларов создаёт риск рефинансирования. Если компания не сможет улучшить генерацию денежных средств, ей придётся привлекать внешнее финансирование, что может размыть акционерную стоимость.
Чистый долг 633,8 млн долларов при LTM прибыли 1 090,1 млн долларов – нагрузка умеренная, но денежный поток её не покрывает
Чистый долг на последнюю отчётную дату составил 633,8 млн долларов. При LTM чистой прибыли 1 090,1 млн долларов это соответствует коэффициенту долг/прибыль около 0,58 – умеренный уровень. Однако обслуживание долга требует денежных средств, а операционный денежный поток за полугодие составил лишь 9,6 млн долларов, что недостаточно даже для покрытия процентов, если они значительны.
Компания не раскрывает структуру долга и процентные ставки, поэтому невозможно оценить стоимость обслуживания. Тем не менее, сочетание низкого денежного потока и наличия долга ограничивает финансовую гибкость. В случае ухудшения рыночной конъюнктуры или роста ставок компания может столкнуться с трудностями.
Для акционеров это означает, что часть будущей прибыли может уйти на обслуживание и погашение долга, а не на дивиденды или развитие. Пока денежный поток не восстановится, долговая нагрузка остаётся фактором риска.
Дивидендная доходность 0,54% не компенсирует падение прибыли и риски долга
Дивидендная доходность за последние 12 месяцев составляет 0,54%. Это крайне низкий уровень, который не представляет интереса для инвесторов, ориентированных на доход. При текущей цене акции дивидендные выплаты практически не влияют на общую доходность инвестиций.
Для сравнения, ключевая ставка в долларовой зоне значительно выше, что делает дивидендную доходность ID_TPIA неконкурентоспособной. Даже если компания сохранит выплаты, они не компенсируют риски, связанные с падением прибыли и долговой нагрузкой.
Более того, при чистой прибыли за полугодие 283,2 млн долларов и потребности в финансировании инвестиций и долга компания может быть вынуждена сократить дивиденды. Это ещё один аргумент против акции на текущих уровнях.
P/E LTM 8,24 против ROE 11,5% – оценка не выглядит дешёвой на фоне обвала рентабельности
Коэффициент P/E LTM составляет 8,24, а рентабельность собственного капитала (ROE) – 11,5%. На первый взгляд, P/E ниже 10 может показаться привлекательным, но при ROE 11,5% и падающей марже это не так. Рынок оценивает компанию исходя из устойчивости прибыли, а текущие результаты вызывают сомнения в её стабильности.
Сравнить текущий P/E с историческим средним за 3 года невозможно, так как в предоставленных данных нет этой информации. Однако сам факт падения прибыли на 77,5% за полугодие говорит о том, что текущий P/E может быть обманчиво низким – если прибыль продолжит падать, коэффициент вырастет.
Для инвестора это означает, что акция не является недооценённой. Скорее, рынок уже закладывает ожидания дальнейшего ухудшения. До появления признаков восстановления рентабельности и денежного потока оценка вряд ли будет пересмотрена в сторону повышения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,98 млрд USD |
| P/E (LTM) | 8,2 |
| P/B | 3,06 |
| Операционный денежный поток (LTM) | 0,35 млрд |
| ROE | 11,5% |
| Дивидендная доходность (12 мес) | 0,5% |
Итог
Сильная сторона отчёта – рост выручки на 83,6% до 5 348,8 млн долларов за первое полугодие 2026 года. Однако этот рост не конвертировался в прибыль: чистая прибыль упала на 77,5% до 283,2 млн долларов, а рентабельность обвалилась с 43,3% до 5,3%. Операционный денежный поток в 9,6 млн долларов практически отсутствует, а чистый долг в 633,8 млн долларов требует обслуживания. Дивидендная доходность 0,54% не компенсирует риски. При P/E LTM 8,24 и ROE 11,5% акция выглядит скорее непривлекательной: рынок, вероятно, уже учитывает дальнейшее ухудшение. Для изменения оценки нужны признаки восстановления маржи и денежного потока.
Перейти к финансовой карточке компании TPIA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций