Air Astana: выручка выросла на 18,3%, но прибыль съел рост удельных издержек
Air Astana Group раскрыла результаты за второй квартал 2026 года. Выручка выросла на 18,3% год к году до 432,9 млн долларов, EBITDAR снизился на 3,7% до 93,5 млн, а чистый убыток составил 0,1 млн против прибыли 18,0 млн годом ранее. Рост тарифа не поспевает за издержками: CASK прибавил 24,3%, тогда как RASK – 18,5%. При мультипликаторе EV/EBITDA 1,69 и оценке портала, дающей потенциал +9%, акция выглядит скорее привлекательной, но только если менеджменту удастся переломить динамику расходов.
Главные тезисы
— Выручка выросла на 18,3% благодаря перераспределению ёмкостей в Китай и Индию, а не за счёт общего роста перевозок
— EBITDAR снизился на 3,7% из-за опережающего роста удельных издержек над тарифом
— Топливо и наземное обслуживание дали 44% прироста расходов, а укрепление тенге ударило по долларовой марже
— Чистый убыток 0,1 млн долларов – следствие сжатия маржи, а не разовых списаний
— Чистый долг 61,1 млрд долларов при соотношении к EBITDAR 2,1x остаётся ниже ориентира 3,0x
— Дивидендная доходность 1,48% при выплате, зависящей от восстановления прибыли
— Оценка по EV/EBITDA 1,69 выглядит низкой, но модель портала даёт лишь +9% потенциала
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | — | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 0,43 | — |
Выручка выросла на 18,3% благодаря перераспределению ёмкостей в Китай и Индию, а не за счёт общего роста перевозок
Выручка группы во втором квартале 2026 года составила 432,9 млн долларов, что на 18,3% больше, чем годом ранее. При этом общие ёмкости (ASK) практически не изменились – снижение на 0,2%, а число перевезённых пассажиров даже сократилось на 1,7% до 2,4 млн. Весь прирост обеспечил рост удельной выручки на кресло-километр (RASK) на 18,5% до 7,78 цента.
Такой рост тарифа стал возможен благодаря перераспределению провозных ёмкостей в пользу более доходных направлений. По данным презентации, в первом полугодии 2026 года ёмкости в Китай были увеличены на 91%, в Индию – на 41%, тогда как на Ближний Восток сокращены на 35%, а в Турцию – на 13%. Это позволило нарастить выручку на 70 млн долларов за полугодие при почти неизменном общем объёме перевозок.
Однако рост RASK не был равномерным: у FlyArystan он составил 21,4%, у Air Astana – 15,6%. Это отражает разную динамику загрузки: у FlyArystan она упала на 0,4 п.п., но тариф вырос сильнее, тогда как Air Astana увеличила загрузку на 0,9 п.п. при более скромном росте тарифа. В целом по группе загрузка осталась стабильной – 81,6%.
EBITDAR снизился на 3,7% из-за опережающего роста удельных издержек над тарифом
EBITDAR группы во втором квартале 2026 года составил 93,5 млн долларов, что на 3,7% меньше, чем годом ранее. Рентабельность по EBITDAR снизилась на 4,9 п.п. до 21,6%. Причина – опережающий рост удельных издержек: CASK вырос на 24,3% до 7,29 цента, тогда как RASK прибавил лишь 18,5%. В результате спред RASK/CASK, который в первом квартале 2026 года был отрицательным, во втором квартале вернулся в положительную зону и составил 0,49 цента на кресло-километр.
Основной вклад в рост издержек внесли топливо и наземное обслуживание: по данным презентации, они обеспечили 44% общего прироста расходов. Также сказалось укрепление тенге, которое снизило долларовую выручку от международных рейсов, и рост расходов на персонал и техническое обслуживание. Дополнительное давление оказал недостаточный объём производства: фиксированные и полуфиксированные затраты распределялись на меньший объём перевозок.
По итогам первого полугодия 2026 года EBITDAR группы упал на 9,7% до 141,7 млн долларов, а рентабельность снизилась на 5,3 п.п. до 18,6%. Это уже второй квартал подряд, когда издержки растут быстрее выручки, что ставит под вопрос достижение среднесрочной цели по рентабельности EBITDAR в «средне-высоких 20%».
Топливо и наземное обслуживание дали 44% прироста расходов, а укрепление тенге ударило по долларовой марже
Согласно презентации, операционные расходы группы в первом полугодии 2026 года выросли на 22,5% до 750 млн долларов. На топливо и наземное обслуживание пришлось 44% этого прироста. Это ключевые статьи, которые менеджмент не может быстро сократить: цены на топливо зависят от мировых котировок, а сборы за обслуживание – от аэропортовых тарифов.
Второй фактор – укрепление тенге. Поскольку значительная часть выручки Air Astana номинирована в долларах, а расходы частично в тенге, укрепление национальной валюты снижает долларовую выручку и увеличивает долларовые издержки. В презентации это указано как одна из причин снижения маржи.
Оставшийся прирост обеспечили расходы на персонал, техническое обслуживание и амортизацию. Менеджмент отмечает, что фиксированные и полуфиксированные затраты распределялись на меньший, чем планировалось, объём производства. Это означает, что при наращивании перевозок часть этих расходов будет размыта, что должно поддержать маржу в будущем.
Чистый убыток 0,1 млн долларов – следствие сжатия маржи, а не разовых списаний
Чистый убыток группы во втором квартале 2026 года составил 0,1 млн долларов против прибыли 18,0 млн годом ранее. Это не результат разовых списаний или обесценений – в отчёте такие статьи не упоминаются. Убыток стал прямым следствием снижения операционной рентабельности: EBIT-маржа группы упала на 4,3 п.п. до 6,3%.
За первое полугодие 2026 года чистый убыток составил 21 млн долларов против прибыли 10,8 млн годом ранее. Снижение прибыли объясняется теми же факторами: рост издержек и укрепление тенге. При этом операционная прибыль остаётся положительной, что говорит о том, что бизнес не убыточен на операционном уровне.
Важно, что убыток не сопровождается ростом долговой нагрузки или ухудшением ликвидности. Соотношение чистого долга к EBITDAR остаётся в пределах 2,1x, а денежные средства на балансе покрывают 31% выручки за последние 12 месяцев. Это даёт запас прочности для преодоления текущего периода сжатия маржи.
Чистый долг 61,1 млрд долларов при соотношении к EBITDAR 2,1x остаётся ниже ориентира 3,0x
Чистый долг группы на конец первого полугодия 2026 года составил 61,1 млрд долларов. Соотношение чистого долга к EBITDAR за последние 12 месяцев – 2,1x, что на 0,3x выше, чем по итогам 2025 года, но всё ещё значительно ниже целевого ориентира в 3,0x. Менеджмент подтверждает, что компания остаётся в рамках своей долговой политики.
Структура долга включает операционные и финансовые лизинговые обязательства, а также банковские кредиты. Общий долг вырос до 937 млн долларов в первом полугодии 2026 года с 909 млн на конец 2025 года. Рост связан с финансированием расширения флота: в 2026 году ожидается поставка двух Boeing 787, двух Airbus A321 и одного A320.
Ликвидность остаётся комфортной: отношение денежных средств к выручке за последние 12 месяцев – 31%, что на 1,5 п.п. ниже, чем годом ранее, но выше минимального порога в 25%. Это позволяет финансировать капитальные затраты и обслуживать долг без привлечения дополнительного капитала.
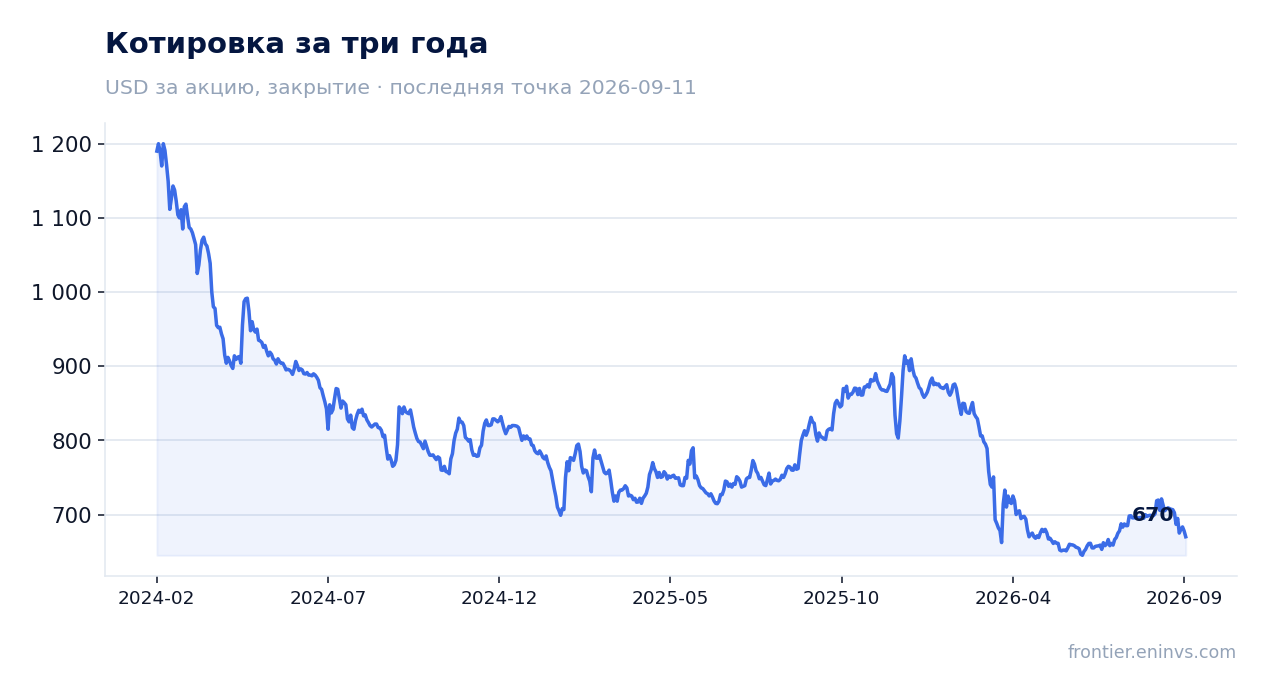
Дивидендная доходность 1,48% при выплате, зависящей от восстановления прибыли
По итогам последних 12 месяцев дивидендная доходность Air Astana составляет 1,48%. Компания не раскрыла конкретный размер дивиденда за 2025 год в предоставленном отчёте, но факт наличия выплат подтверждается историей. Текущая доходность невысока по сравнению с ключевой ставкой в Казахстане, что отражает скорее рост капитала, чем дивидендную историю.
Наша оценка дивиденда за 2026 год исходит из консервативного сценария: если чистая прибыль за год останется под давлением из-за высоких издержек, выплата может быть ограничена. При коэффициенте выплаты, близком к историческому, и прибыли на уровне последних 12 месяцев (13,6 млн долларов) дивиденд на акцию может составить около 0,02 доллара, что даёт доходность около 1,5% к текущей цене. Это наш расчёт, а не прогноз компании.
Основной риск для дивиденда – дальнейшее сжатие маржи. Если EBITDAR продолжит падать, а чистый убыток сохранится, совет директоров может пересмотреть размер выплаты. Однако низкая долговая нагрузка и запас ликвидности позволяют поддерживать дивиденд даже в период слабых результатов.
Оценка по EV/EBITDA 1,69 выглядит низкой, но модель портала даёт лишь +9% потенциала
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 1,69. Это очень низкий уровень, который может указывать на недооценённость, но также отражает высокие риски, связанные с волатильностью прибыли и капиталоёмкостью бизнеса. Для сравнения, P/E за последние 12 месяцев – 39,5, что объясняется низкой базой прибыли.
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста акции до справедливой стоимости +9%. Это умеренный потенциал, который не предполагает значительного пересмотра оценки вверх. Модель учитывает текущие тренды и не закладывает резкого восстановления маржи.
Таким образом, акция торгуется с дисконтом к историческим уровням, но этот дисконт оправдан слабыми финансовыми результатами. Для существенного роста капитализации необходимо устойчивое восстановление рентабельности, которое пока не подтверждается отчётностью.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,54 млрд USD |
| P/E (LTM) | 39,5 |
| EV/EBITDA (LTM) | 1,7 |
| Чистый долг / EBITDA | 1,67 |
| Операционный денежный поток (LTM) | 0,13 млрд |
| ROE | 3,6% |
| Дивидендная доходность (12 мес) | 1,5% |
Итог
Сильная сторона отчёта – рост выручки на 18,3% за счёт перераспределения ёмкостей в Китай и Индию, что позволило увеличить RASK на 18,5% при почти неизменных перевозках. Однако этот рост не конвертировался в прибыль: EBITDAR упал на 3,7%, а чистый результат вышел в убыток 0,1 млн долларов. Слабость – в опережающем росте издержек, прежде всего топлива и обслуживания, а также в укреплении тенге. Долговая нагрузка остаётся умеренной (2,1x EBITDAR), ликвидность достаточной. Вопрос для держателя сейчас в том, сможет ли менеджмент развернуть динамику удельных издержек и вернуть маржу к целевым уровням. При мультипликаторе EV/EBITDA 1,69 и потенциале +9% по модели портала акция выглядит скорее привлекательной, но только при условии восстановления прибыли.
Перейти к финансовой карточке компании AIRA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций