KMGZ: прибыль выросла вдвое, но свободный денежный поток ушёл в минус из-за сдвига дивидендов и роста капзатрат
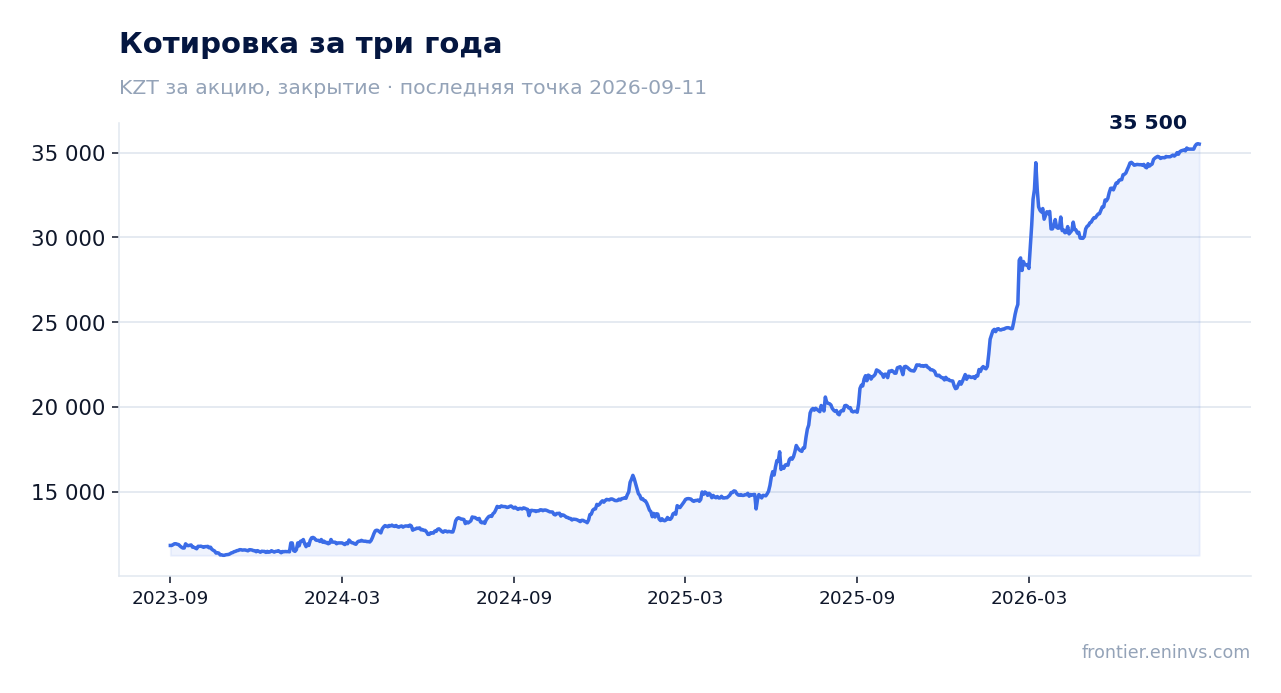
29 мая 2026 года KMGZ раскрыла результаты за первый квартал 2026 года. Выручка выросла на 10,7% год к году до 2 481 млрд тенге, EBITDA – на 33,0% до 775 млрд тенге, чистая прибыль – на 93,8% до 373 млрд тенге. Однако свободный денежный поток стал отрицательным – минус 78 млрд тенге против плюс 283 млрд годом ранее, а чистый долг вырос до 573 млрд тенге. При текущей цене акция выглядит привлекательной: модель портала даёт потенциал роста +74%, а дивидендная доходность в 1,6% пока не является ключевым фактором.
Главные тезисы
— Выручка выросла на 10,7% благодаря ценам на нефть и продажам нефтепродуктов, но укрепление тенге сдержало рост
— EBITDA подскочила на 33,0% за счёт доли в прибыли СП, но скорректированная EBITDA выросла лишь на 6,8%
— Чистая прибыль выросла на 93,8%, но почти половину дала доля в прибыли СП, а не операционная деятельность
— Свободный денежный поток стал отрицательным из-за роста капзатрат и сдвига дивидендов от ТШО
— Чистый долг вырос до 573 млрд тенге, но соотношение чистый долг/EBITDA LTM составляет 1,52 – умеренный уровень
— Дивидендная доходность 1,6% при коэффициенте выплат и прибыли, зависящей от СП, ограничивает привлекательность
— Оценка: P/E LTM 21,8 и EV/EBITDA LTM 15,5, что выше исторических средних, но модель портала даёт потенциал +74%
Оценка привлекательности
Ключевые показатели, млрд KZT
| Показатель | — | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 5 568 | — |
| EBITDA | — | 763 | — |
| Операционная прибыль | — | 410 | — |
| Чистая прибыль | — | 534 | — |
| Операционный денежный поток | — | -109 919 | — |
| Рентабельность по EBITDA | — | 13,7% | — |
| Чистая маржа | — | 9,6% | — |
Выручка выросла на 10,7% благодаря ценам на нефть и продажам нефтепродуктов, но укрепление тенге сдержало рост
Выручка за первый квартал 2026 года составила 2 481 млрд тенге, увеличившись на 10,7% по сравнению с 2 241 млрд тенге годом ранее. Рост зафиксирован во всех операционных сегментах. Основными драйверами стали повышение мировых цен на нефть и увеличение отпускных цен на нефтепродукты KMG International.
Средняя цена нефти Dated Brent выросла на 7,1% до 81,13 доллара за баррель, KEBCO – на 5,8% до 81,11 доллара. Однако укрепление тенге к доллару (средний курс 497,09 против 510,05) частично нивелировало ценовой фактор в тенговой выручке. Без этого эффекта рост выручки был бы выше.
Объём добычи нефти и газового конденсата снизился на 12,0% до 5 647 тыс. тонн, что связано с ограничениями приёма на КТК и пожаром на трансформаторе на объектах Future Growth Project в январе 2026 года. Это ограничило потенциал роста выручки, но не привело к её падению благодаря ценам.
EBITDA подскочила на 33,0% за счёт доли в прибыли СП, но скорректированная EBITDA выросла лишь на 6,8%
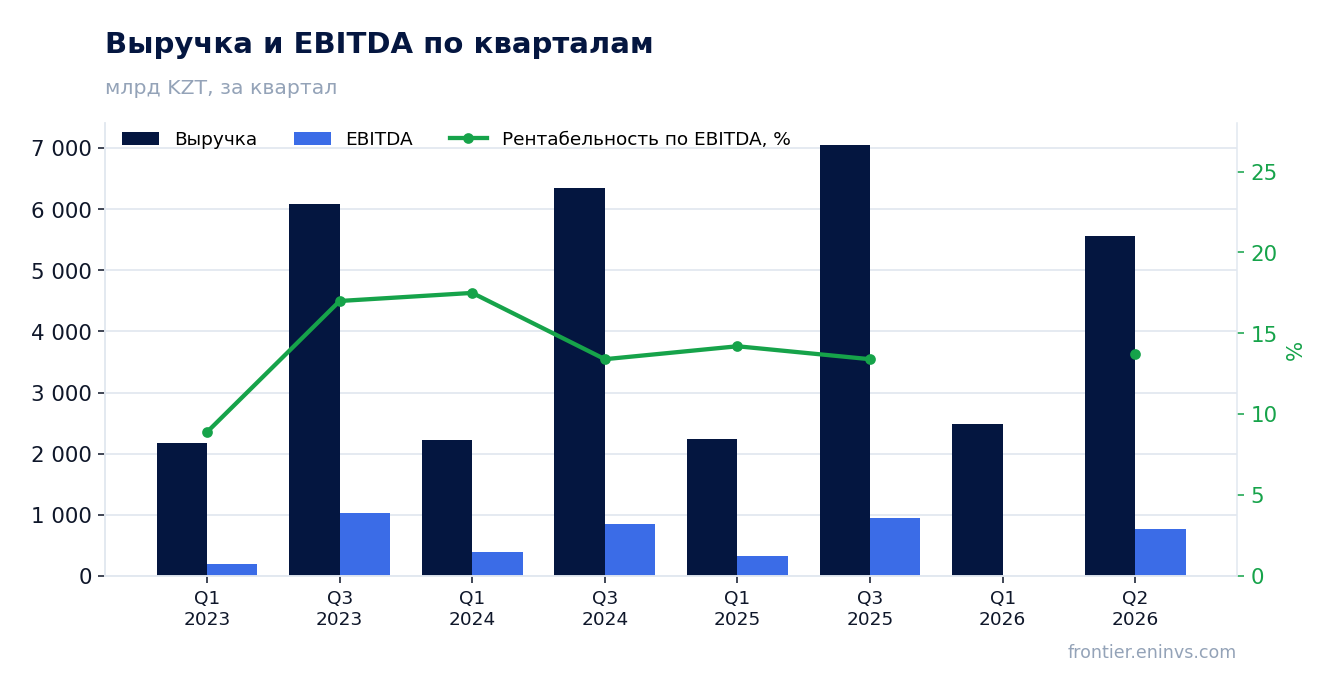
EBITDA за первый квартал 2026 года составила 775 млрд тенге, что на 33,0% выше показателя 582 млрд тенге годом ранее. Однако этот рост в значительной степени обусловлен увеличением доли в прибыли совместных предприятий и ассоциированных компаний, которая выросла на 5,5% до 196 млрд тенге.
Скорректированная EBITDA, которая вместо доли в прибыли СП учитывает полученные дивиденды, выросла лишь на 6,8% до 591 млрд тенге. Это отражает более скромную операционную динамику, если исключить неденежную долю в прибыли СП. Дивиденды от СП составили всего 12 млрд тенге против 156 млрд годом ранее из-за сдвига выплат ТШО.
Рентабельность EBITDA в отчётном периоде составила 13,7%, что ниже, чем в предыдущие кварталы, из-за роста доли закупок нефти и нефтепродуктов, а также увеличения транспортных расходов. Тем не менее, абсолютный уровень EBITDA остаётся высоким.
Чистая прибыль выросла на 93,8%, но почти половину дала доля в прибыли СП, а не операционная деятельность
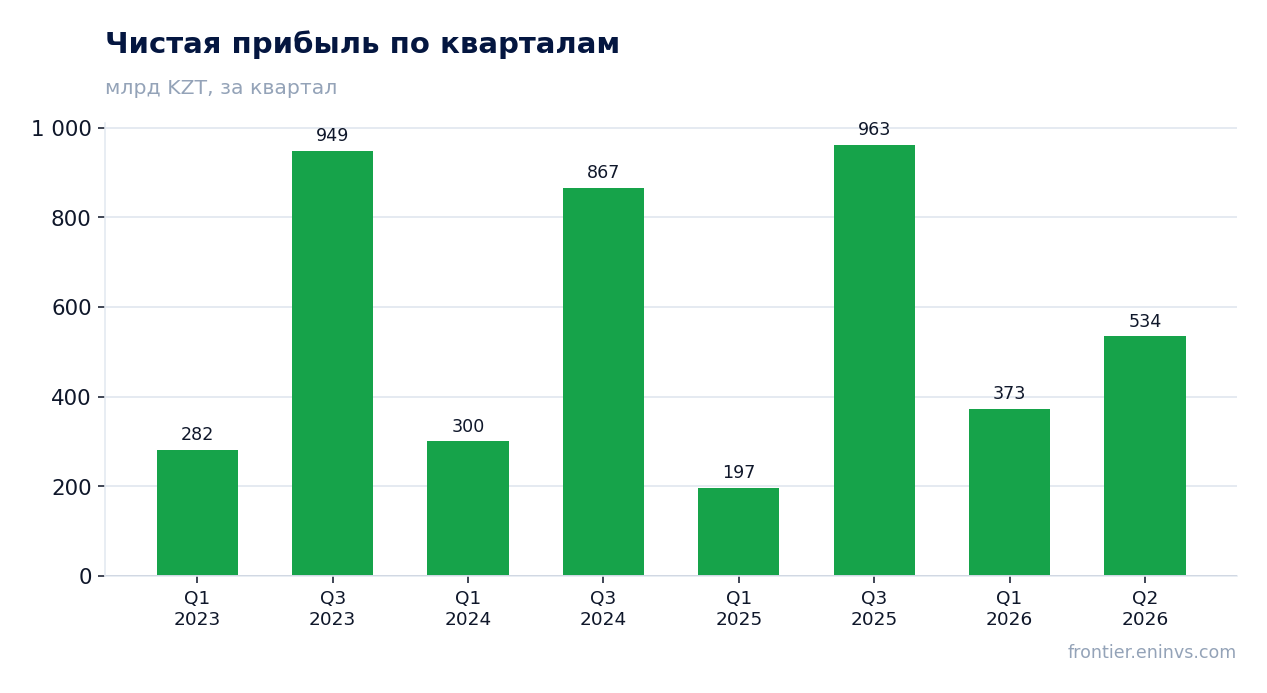
Чистая прибыль за первый квартал 2026 года составила 373 млрд тенге, что на 93,8% выше 193 млрд тенге годом ранее. Однако 196 млрд тенге из этой суммы пришлось на долю в прибыли совместных предприятий и ассоциированных компаний, что составляет более половины.
Чистая прибыль, скорректированная на долю в прибыли СП, выросла лишь на 15,9% до 190 млрд тенге. Рост скорректированной прибыли был обусловлен увеличением выручки, снижением обесценения основных средств и расходов на разведку, а также снижением финансовых расходов.
В отчётном периоде также наблюдалось снижение дивидендов, полученных от СП, до 12 млрд тенге против 156 млрд годом ранее. Это не повлияло на чистую прибыль, но отразилось на денежном потоке. Важно отметить, что дивиденды от ТШО в размере 140 млрд тенге были получены после отчётной даты, 29 апреля 2026 года.
Свободный денежный поток стал отрицательным из-за роста капзатрат и сдвига дивидендов от ТШО
Свободный денежный поток в первом квартале 2026 года был отрицательным и составил минус 78 млрд тенге против плюс 283 млрд тенге годом ранее. Это резкое ухудшение связано с двумя основными факторами: снижением операционного денежного потока и ростом капитальных затрат.
Операционный денежный поток снизился из-за изменения оборотного капитала, в частности роста торговой дебиторской задолженности и других текущих активов, а также из-за сдвига сроков получения дивидендов от совместных предприятий. Дивиденды от ТШО в размере 140 млрд тенге поступили только в апреле 2026 года, уже после отчётной даты.
Капитальные затраты на денежной основе выросли на 64,3% до 237 млрд тенге, что связано с увеличением закупок основных средств в KMG PetroChem LLP и Kazakh Gas Processing Plant LLP. На accrual-основе капзатраты снизились на 10,0% до 116 млрд тенге, что отражает снижение расходов в сегменте разведки и добычи, частично компенсированное ростом в сегменте переработки и торговли.
Чистый долг вырос до 573 млрд тенге, но соотношение чистый долг/EBITDA LTM составляет 1,52 – умеренный уровень
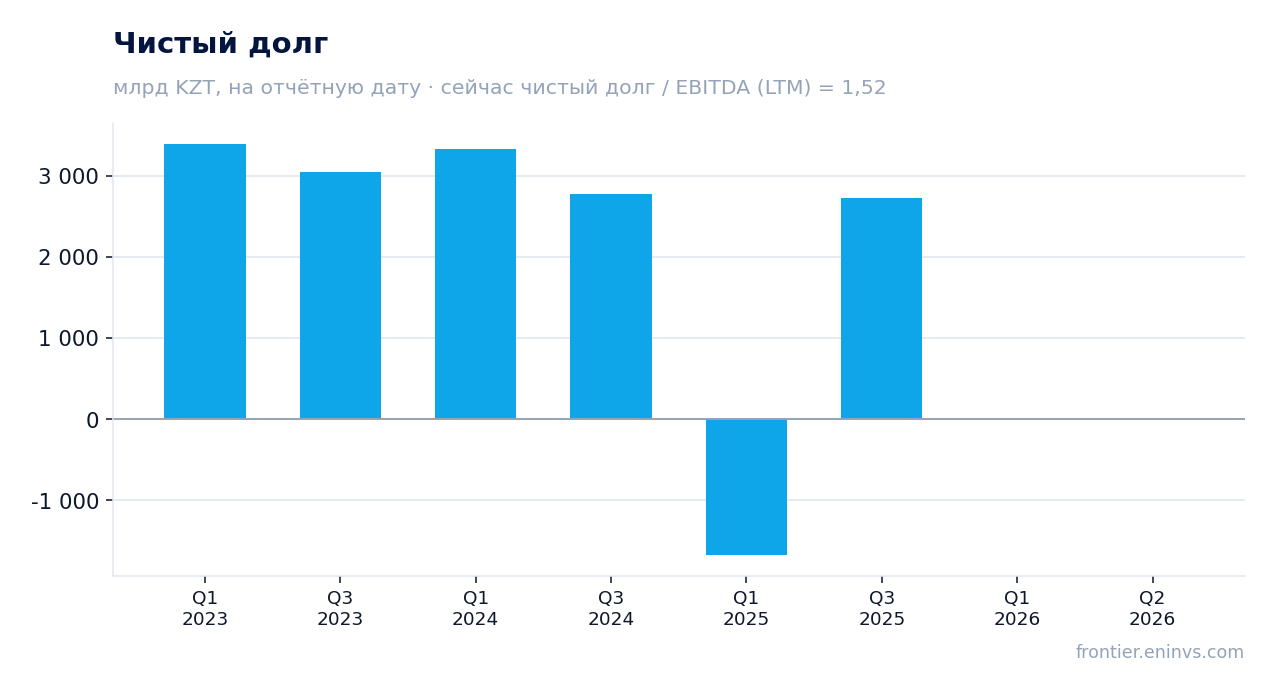
Чистый долг на 31 марта 2026 года составил 573 млрд тенге, увеличившись на 52,7% в тенговом выражении по сравнению с 375 млрд тенге на конец 2025 года. Рост обусловлен снижением денежных средств и депозитов, включённых в расчёт чистого долга, из-за финансирования капитальных затрат и переоценки валютных счетов.
Общий долг снизился на 0,5% до 3 504 млрд тенге, при этом доля долларового долга составляет 68%. В долларовом выражении общий долг вырос на 5,1% из-за использования ранее привлечённых займов. Соотношение чистый долг/EBITDA LTM составляет 1,52 – это умеренный уровень, который не вызывает опасений.
Денежные средства и их эквиваленты, включая депозиты, составили 2 932 млрд тенге, снизившись на 6,8% с начала года. Это снижение связано с финансированием инвестиционных проектов дочерних компаний. Несмотря на рост чистого долга, компания сохраняет значительный запас ликвидности.
Дивидендная доходность 1,6% при коэффициенте выплат и прибыли, зависящей от СП, ограничивает привлекательность
Дивидендная доходность за последние 12 месяцев составляет 1,6%. Это скромный уровень, который не является основным фактором для инвесторов. Компания не объявляла дивиденды за первый квартал 2026 года, и текущая доходность отражает прошлые выплаты.
Наша оценка дивиденда за 2026 год зависит от коэффициента выплат и прибыли, значительная часть которой формируется за счёт доли в прибыли совместных предприятий. Поскольку эта доля не является денежной, дивидендный поток может быть волатильным. Сдвиг дивидендов от ТШО на второй квартал 2026 года означает, что денежные поступления будут неравномерными.
При текущей цене акции и доходности 1,6% дивиденд не компенсирует риски, связанные с волатильностью прибыли. Для роста привлекательности необходим либо более высокий коэффициент выплат, либо устойчивый рост операционной прибыли, не зависящей от СП.
Оценка: P/E LTM 21,8 и EV/EBITDA LTM 15,5, что выше исторических средних, но модель портала даёт потенциал +74%
По итогам последних 12 месяцев P/E составляет 21,8, EV/EBITDA – 15,5. Эти мультипликаторы выше исторических средних за последние три года, что указывает на относительно высокую оценку по сравнению с прошлыми периодами. Однако текущая прибыль включает значительную долю в прибыли СП, которая может быть волатильной.
Модель портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, даёт потенциал роста акции до справедливой стоимости +74%. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущие цены на нефть и газ сохранятся, а мультипликатор останется на целевом уровне.
Рентабельность собственного капитала (ROE) составляет 17,3%, что поддерживает оценку. Однако для реализации потенциала роста необходимо улучшение операционных показателей и снижение зависимости от неденежной доли в прибыли СП.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 23 318 млрд KZT |
| P/E (LTM) | 21,8 |
| EV/EBITDA (LTM) | 15,5 |
| P/B | 1,87 |
| Чистый долг / EBITDA | 1,52 |
| Операционный денежный поток (LTM) | 1 900 млрд |
| ROE | 17,3% |
| Дивидендная доходность (12 мес) | 1,6% |
Итог
Итог: KMGZ показала сильный рост выручки и EBITDA в первом квартале 2026 года, но значительная часть прибыли пришлась на неденежную долю в прибыли совместных предприятий. Свободный денежный поток стал отрицательным из-за роста капитальных затрат и сдвига дивидендов от ТШО, а чистый долг вырос до 573 млрд тенге. При этом соотношение чистый долг/EBITDA LTM составляет 1,52, что является умеренным уровнем. Оценка по мультипликаторам выше исторических средних, но модель портала указывает на потенциал роста +74%. Акция выглядит привлекательной для инвесторов, готовых принять волатильность денежного потока и зависимость от цен на нефть.
Перейти к финансовой карточке компании KMGZ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций