Kazatomprom: выручка выросла на 8,7%, но EBITDA упала на 10,2% — маржа сжалась на 7,4 п.п. из-за роста налогов и серной кислоты
21 августа Kazatomprom раскрыла операционный и финансовый обзор за шесть месяцев, закончившихся 30 июня 2026 года. Выручка за первое полугодие выросла на 8,7% год к году, но EBITDA снизилась на 10,2%, а чистая прибыль — на 8,7%. Маржа EBITDA сжалась до 35,2% с 42,6% годом ранее, чистая маржа — до 33,5% с 39,9%. При P/E 10,8 и EV/EBITDA 9,4 бумага выглядит нейтрально: рост цен на уран не транслируется в прибыль из-за опережающего роста издержек и налогов.
Главные тезисы
— Выручка выросла на 8,7% благодаря росту средней реализованной цены урана на 16% в долларах
— EBITDA упала на 10,2% из-за роста MET в 2 раза и удорожания серной кислоты на 38,7%
— Чистая прибыль снизилась на 8,7% при росте налоговых начислений на 53%
— Дивидендная доходность 3,0% при выплате за 2025 год — ниже ключевой ставки и исторических уровней
— Долговая нагрузка 0,23 к EBITDA LTM — низкая, но чистая прибыль падает
— Оценка P/E 10,8 и EV/EBITDA 9,4 — нейтрально относительно истории, но прибыль под давлением
Оценка привлекательности
Ключевые показатели, млрд KZT
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 660 | 718 | +8,7% |
| EBITDA | 281 | 253 | -10,2% |
| Операционная прибыль | 254 | 253 | -0,4% |
| Чистая прибыль | 263 | 240 | -8,7% |
| Операционный денежный поток | 710 | 7 100 | +900,0% |
| Рентабельность по EBITDA | 42,6% | 35,2% | -7,4 п.п. |
| Чистая маржа | 39,9% | 33,5% | -6,4 п.п. |
Выручка выросла на 8,7% благодаря росту средней реализованной цены урана на 16% в долларах
Выручка за первое полугодие 2026 года составила 1 860,7 млрд тенге, увеличившись на 8,7% год к году. Основной драйвер — рост средней реализованной цены урана: в долларах она поднялась на 16% до 67,88 доллара за фунт, в тенге — на 10% до 33 014 тенге за фунт. Средняя спотовая цена выросла ещё сильнее — на 24% в долларах до 85,98 доллара за фунт, но контрактный портфель компании включает фиксированные цены и ценовые потолки, поэтому реализация отстаёт от спота.
Объёмы продаж в натуральном выражении не раскрыты в доступной части отчёта, но рост выручки при опережающем росте цены позволяет предположить, что физический объём продаж мог снизиться. Это соответствует стратегии «стоимость важнее объёма», которой компания придерживается с 2025 года. Валютный фактор также оказал давление: средний курс тенге укрепился на 5% до 486,34 тенге за доллар, что частично нивелировало долларовый рост цены.
Для инвестора важно, что выручка растёт медленнее спотовых цен. Если спот останется выше 80 долларов за фунт, а контрактные потолки будут пересматриваться, реализованная цена может догнать рынок с временным лагом. Пока же компания продаёт уран по ценам, которые на 21% ниже текущего спота.
EBITDA упала на 10,2% из-за роста MET в 2 раза и удорожания серной кислоты на 38,7%
EBITDA за первое полугодие 2026 года снизилась на 10,2% год к году, а маржа EBITDA сжалась до 35,2% с 42,6% годом ранее. Главный удар пришёлся на налог на добычу полезных ископаемых (MET): с 1 января 2026 года введён дифференцированный подход к расчёту ставки, и средняя ставка MET выросла до 12,4% с фиксированных 9% годом ранее. Начисленный MET увеличился вдвое — до 119,5 млрд тенге.
Второй фактор — рост стоимости серной кислоты, ключевого реагента для подземного выщелачивания. Средневзвешенная цена выросла на 38,7% до 97 312 тенге за тонну. В структуре производственных затрат на серную кислоту приходится около 15,3%, и её удорожание напрямую давит на себестоимость. Компания ожидает смягчения дефицита в среднесрочной перспективе, но ввод собственного завода TQZ отложен на 6–12 месяцев — до третьего квартала 2027 года или первого квартала 2028 года.
Рост налоговых начислений в целом составил 53% — до 323,3 млрд тенге. Помимо MET, корпоративный подоходный налог вырос на 42% из-за увеличения выручки, а прочие налоги — на 30%, в том числе из-за повышения ставки НДС с 12% до 16%. Давление на маржу сохранится, пока цена урана не догонит рост издержек.
Чистая прибыль снизилась на 8,7% при росте налоговых начислений на 53%
Чистая прибыль за первое полугодие 2026 года снизилась на 8,7% год к году, а чистая маржа упала до 33,5% с 39,9%. Помимо операционного давления, на результат повлиял чистый убыток по курсовым разницам в размере 19,4 млрд тенге против 12,7 млрд тенге годом ранее. Укрепление тенге к доллару снижает тенге-выраженную выручку, хотя большая часть долга номинирована в долларах, что создаёт естественный хедж.
Прибыль на последние 12 месяцев составила 783,9 млрд тенге. Рентабельность собственного капитала (ROE) — 26,6%, что остаётся высоким показателем. Однако динамика прибыли отрицательная: компания не может переложить рост налогов и издержек на цену реализации из-за структуры контрактов.
Для инвестора ключевой вопрос — сможет ли компания восстановить маржу. Если цена урана останется высокой, а контрактные цены будут пересмотрены вверх, прибыль может вернуться к росту. Но пока тренд неблагоприятный.
Дивидендная доходность 3,0% при выплате за 2025 год — ниже ключевой ставки и исторических уровней
Дивидендная доходность за последние 12 месяцев составляет 3,0%. Компания выплачивает дивиденды исходя из дивидендной политики, привязанной к чистому доходу. За 2025 год выплата была произведена, но её размер не раскрыт в доступной части отчёта. При текущей цене доходность 3,0% ниже ключевой ставки и выглядит скромно для компании с высокой рентабельностью.
Наша оценка дивиденда за 2026 год исходит из текущего тренда прибыли. Если чистая прибыль за год снизится на 8,7%, как в первом полугодии, и коэффициент выплат останется на уровне прошлых лет, дивиденд может оказаться под давлением. Однако низкая долговая нагрузка (0,23 к EBITDA LTM) и сильный операционный денежный поток (809,8 млрд тенге за LTM) позволяют поддерживать выплаты.
Доходность 3,0% не является привлекательной для инвестора, ориентированного на дивиденды, особенно на фоне высокой ключевой ставки в Казахстане. Для роста дивиденда необходим разворот в динамике прибыли, который пока не просматривается.
Долговая нагрузка 0,23 к EBITDA LTM — низкая, но чистая прибыль падает
Чистый долг на последнюю отчётную дату составил 207,5 млрд тенге, а отношение чистого долга к EBITDA LTM — 0,23. Это низкий уровень, который даёт компании запас прочности. Однако изменение чистого долга к предыдущей отчётной дате — минус 235,5 млрд рублей, а за 12 месяцев — плюс 555,9 млрд рублей. Эти цифры указаны в рублях, что может отражать пересчёт или особенности раскрытия.
Операционный денежный поток за последние 12 месяцев составил 809,8 млрд тенге, что значительно превышает чистый долг. Это позволяет компании финансировать капитальные затраты и дивиденды без увеличения долга. Капитальные затраты в первом полугодии 2026 года не раскрыты в доступной части отчёта, но компания продолжает инвестиции в расширение производства, включая завод Zhalpak.
Низкая долговая нагрузка — сильная сторона кредитного профиля, но для акционера важнее прибыльность. Пока долг не является проблемой, но падение EBITDA может со временем увеличить коэффициент, если прибыль продолжит снижаться.
Оценка P/E 10,8 и EV/EBITDA 9,4 — нейтрально относительно истории, но прибыль под давлением
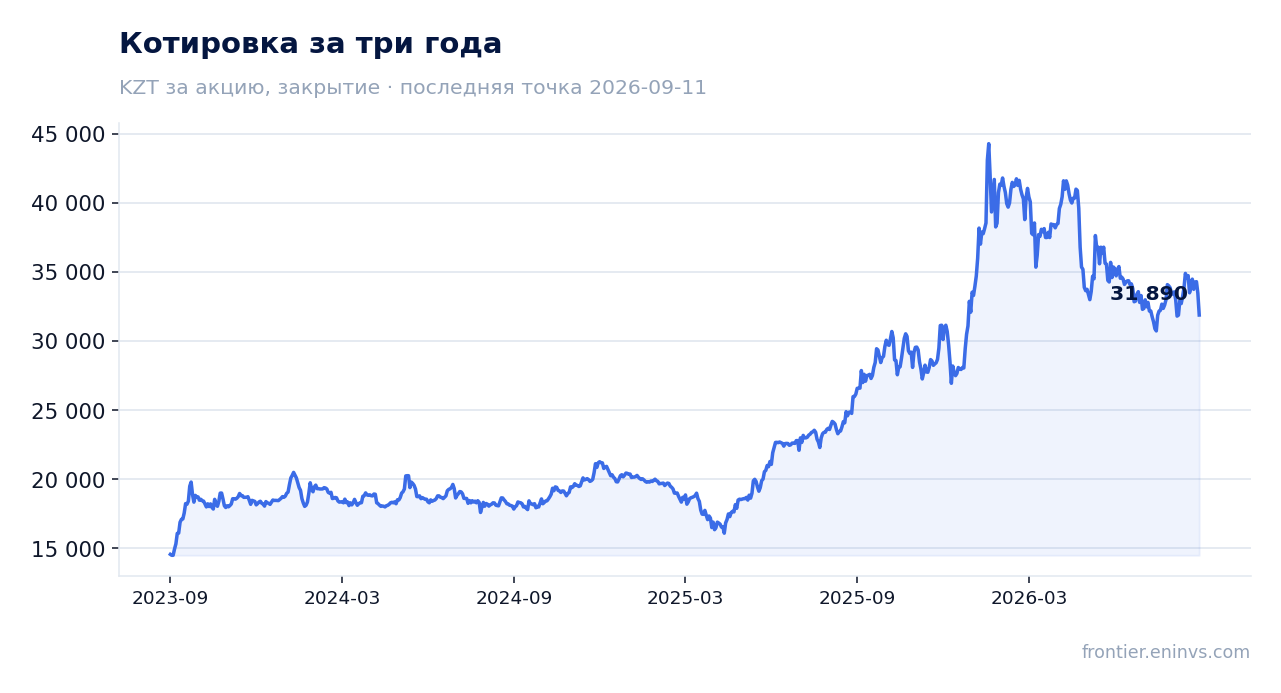
Акции торгуются с P/E 10,8 и EV/EBITDA 9,4 на основе LTM. Рыночная капитализация составляет 8 465,7 млрд тенге. Для сравнения с собственной историей у нас нет данных за три года в фактах, поэтому мы не можем утверждать, выше или ниже текущие мультипликаторы средних значений. Однако абсолютные уровни выглядят умеренными для компании с ROE 26,6%.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет минус 2%. Это означает, что рынок уже закладывает текущие цены на уран и текущий уровень прибыли. Для роста капитализации необходим либо рост цен на уран выше текущих, либо восстановление маржи.
С учётом падения прибыли и неопределённости с дивидендами оценка выглядит справедливой, но не даёт явного преимущества. Потенциал роста ограничен, если компания не сможет переломить негативный тренд по марже.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8 466 млрд KZT |
| P/E (LTM) | 10,8 |
| EV/EBITDA (LTM) | 9,4 |
| P/B | 2,61 |
| Чистый долг / EBITDA | 0,23 |
| Операционный денежный поток (LTM) | 810 млрд |
| ROE | 26,6% |
| Дивидендная доходность (12 мес) | 3,0% |
Итог
Сильные стороны отчёта — рост выручки на 8,7% и низкая долговая нагрузка 0,23 к EBITDA LTM. Однако EBITDA упала на 10,2%, чистая прибыль — на 8,7%, а маржа сжалась на 7,4 п.п. из-за удвоения MET и удорожания серной кислоты. Дивидендная доходность 3,0% не компенсирует риски. Оценка P/E 10,8 и EV/EBITDA 9,4 нейтральна, потенциал по модели портала минус 2%. Для улучшения ситуации необходим рост реализованных цен на уран или снижение налоговой нагрузки.
Перейти к финансовой карточке компании KZAP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций