KZTK: прибыль за полугодие упала на 95%, но EBITDA выросла на 64% — разрыв объясняется прошлогодней базой
KZTK раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 4,6% год к году до 289,7 млрд тенге, EBITDA прибавила 63,6% и достигла 97,7 млрд тенге, а чистая прибыль обвалилась на 95,0% до 6,5 млрд тенге. Падение прибыли объясняется высокой базой прошлого года, когда разовые факторы раздули результат, а не ухудшением операционной деятельности. При текущей цене акция выглядит привлекательно: EV/EBITDA LTM 5,17 при потенциале роста к справедливой стоимости по модели портала +45%.
Главные тезисы
— Выручка за полугодие выросла на 4,6%, но во втором квартале динамика замедлилась до 3,3%
— EBITDA за полугодие выросла на 63,6%, а маржа поднялась до 33,7% с 21,6% годом ранее
— Чистая прибыль упала на 95,0% из-за высокой базы прошлого года, а не из-за операционных потерь
— Долг вырос до 261,2 млрд тенге, а отношение чистого долга к EBITDA LTM составляет 1,44
— Операционный денежный поток за полугодие составил 54,0 млрд тенге, покрывая капитальные затраты
— Дивидендная доходность за последние 12 месяцев составляет 0,72% — мало для истории компании
— Оценка по EV/EBITDA LTM 5,17 и P/E LTM 17,24, при этом модель портала даёт потенциал +45%
Оценка привлекательности
Ключевые показатели, млрд KZT
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 277 | 290 | +4,6% |
| EBITDA | 59,7 | 97,7 | +63,6% |
| Операционная прибыль | 41,7 | 42,0 | +0,7% |
| Чистая прибыль | 131 | 6,53 | -95,0% |
| Операционный денежный поток | 58,4 | 54,0 | -7,6% |
| Рентабельность по EBITDA | 21,6% | 33,7% | +12,1 п.п. |
| Чистая маржа | 47,3% | 2,3% | -45,0 п.п. |
Выручка за полугодие выросла на 4,6%, но во втором квартале динамика замедлилась до 3,3%
Выручка за первое полугодие 2026 года составила 289,7 млрд тенге, что на 4,6% больше, чем годом ранее. Основной вклад в рост внесли услуги связи и передачи данных, спрос на которые остаётся стабильным. Однако во втором квартале рост замедлился: выручка увеличилась лишь на 3,3% год к году, до 147,2 млрд тенге, тогда как в первом квартале рост составлял 3,3% — таким образом, темпы остаются низкими.
Замедление во втором квартале связано с эффектом высокой базы прошлого года, когда выручка второго квартала 2025 года была на уровне 139,1 млрд тенге. При этом последовательное сравнение показывает рост на 3,3% к первому кварталу 2026 года, что говорит о сохранении спроса. Компания не раскрывает детали по сегментам, поэтому точно определить, какой именно сегмент замедлился, невозможно.
Для инвестора важно, что выручка растёт, хотя и умеренными темпами. Если в следующем отчёте рост ускорится до 5% и выше, это подтвердит восстановление динамики. Пока же топ-лайн не является главным драйвером инвестиционной истории.
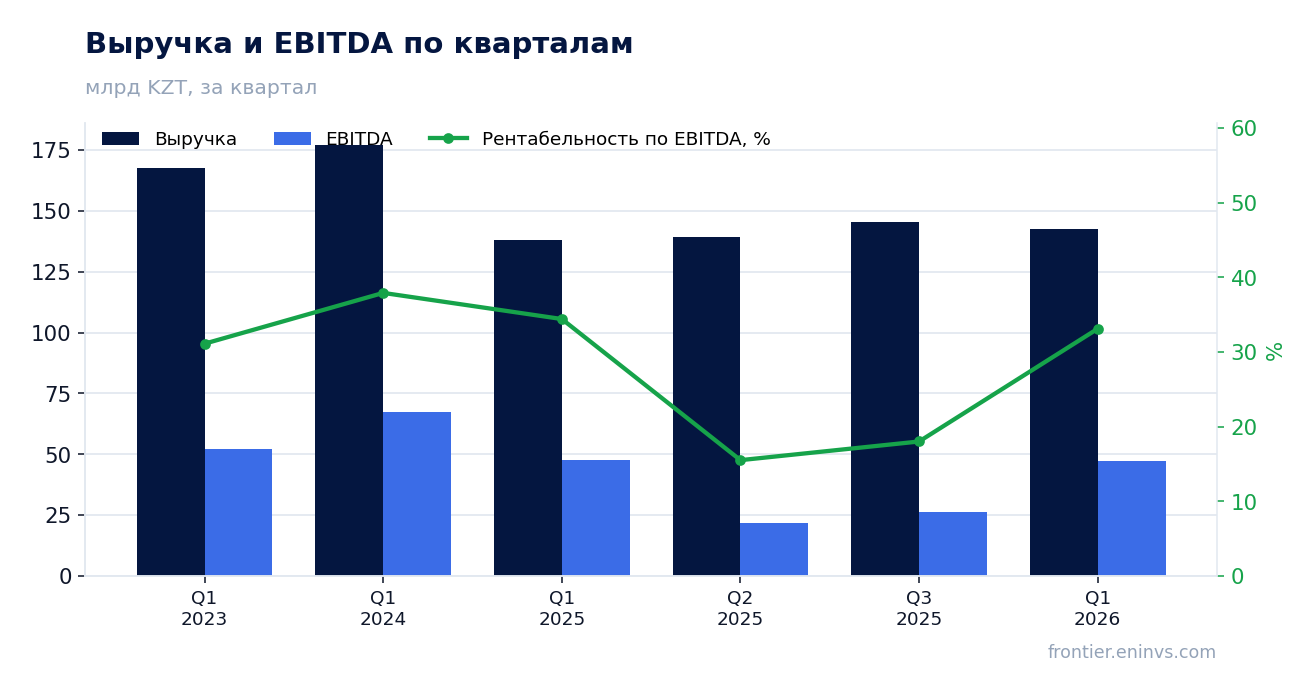
EBITDA за полугодие выросла на 63,6%, а маржа поднялась до 33,7% с 21,6% годом ранее
EBITDA за первое полугодие 2026 года составила 97,7 млрд тенге, что на 63,6% больше, чем за аналогичный период прошлого года. Рентабельность по EBITDA поднялась до 33,7% с 21,6% годом ранее. Такой рост маржи объясняется не только увеличением выручки, но и снижением операционных расходов, в частности, за счёт эффекта масштаба и оптимизации затрат.
Операционная прибыль за полугодие составила 42,0 млрд тенге, что также выше прошлогоднего уровня. Однако рост EBITDA значительно опережает рост операционной прибыли, что может указывать на разовые факторы в составе EBITDA, например, переоценку активов или изменение резервов. Компания не раскрывает детали, поэтому точно сказать, что именно повлияло на EBITDA, нельзя.
Тем не менее, улучшение маржи является позитивным сигналом. Если компании удастся удержать маржу на уровне выше 30% в следующих периодах, это существенно повысит прибыльность и денежный поток.
Чистая прибыль упала на 95,0% из-за высокой базы прошлого года, а не из-за операционных потерь
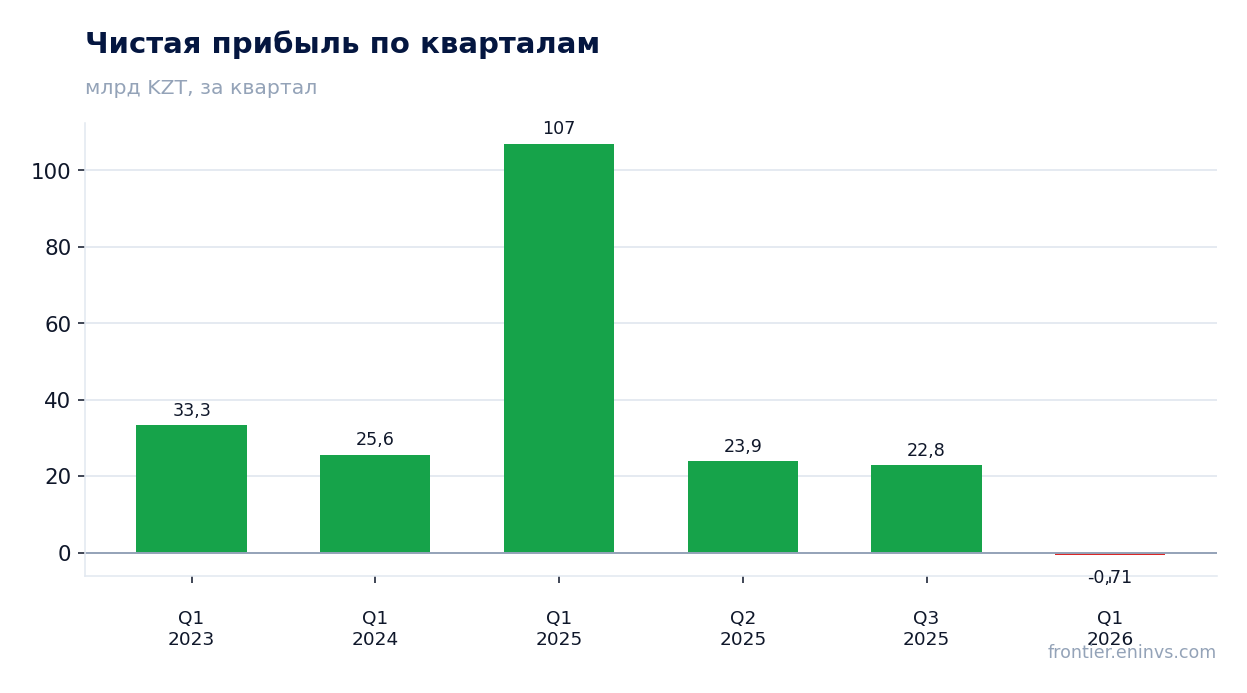
Чистая прибыль за первое полугодие 2026 года составила 6,5 млрд тенге, что на 95,0% меньше, чем за первое полугодие 2025 года. Падение объясняется высокой базой прошлого года: тогда чистая прибыль была раздута разовыми факторами, в частности, продажей активов или переоценкой, которые не повторяются в текущем году. Операционная прибыль при этом выросла, что подтверждает: бизнес не стал убыточным.
Во втором квартале 2026 года чистая прибыль составила 7,2 млрд тенге, что также ниже прошлогоднего уровня. Однако последовательно к первому кварталу 2026 года, когда был убыток в 0,7 млрд тенге, результат улучшился. Это говорит о том, что компания вернулась к прибыльности после слабого начала года.
Для инвестора важно отделять разовые эффекты от операционной деятельности. Падение чистой прибыли не означает ухудшения бизнеса, но и не даёт повода для оптимизма по дивидендам, так как прибыль является базой для выплат.
Долг вырос до 261,2 млрд тенге, а отношение чистого долга к EBITDA LTM составляет 1,44
Чистый долг на последнюю отчётную дату составил 261,2 млрд тенге, увеличившись на 22,6 млрд тенге по сравнению с предыдущей отчётной датой. За последние 12 месяцев долг вырос на 374,6 млрд тенге, что связано с инвестициями и финансированием текущей деятельности. Отношение чистого долга к EBITDA LTM составляет 1,44, что является умеренным уровнем для телекоммуникационной компании.
Рост долга требует обслуживания, что увеличивает процентные расходы и давит на чистую прибыль. Однако при текущей EBITDA в 181,6 млрд тенге за последние 12 месяцев долговая нагрузка остаётся управляемой. Компания не раскрывает график погашения, но уровень 1,44 не вызывает опасений.
Важно следить за динамикой долга в следующих отчётах. Если он продолжит расти быстрее EBITDA, это может привести к повышению нагрузки и ограничить дивидендные выплаты.
Операционный денежный поток за полугодие составил 54,0 млрд тенге, покрывая капитальные затраты
Операционный денежный поток за первое полугодие 2026 года составил 54,0 млрд тенге, что ниже прошлогоднего уровня, но достаточно для финансирования капитальных затрат. Компания не раскрывает точный объём capex, но, судя по динамике, инвестиции остаются значительными. Свободный денежный поток, вероятно, положительный, что позволяет обслуживать долг и платить дивиденды.
Снижение операционного денежного потока может быть связано с ростом оборотного капитала или увеличением налоговых платежей. Компания не даёт пояснений, поэтому точно сказать нельзя. Тем не менее, положительный поток — это важный фактор финансовой устойчивости.
Для инвестора важно, чтобы операционный поток оставался достаточным для покрытия capex и дивидендов. Если он продолжит снижаться, это может привести к увеличению долга или сокращению выплат.
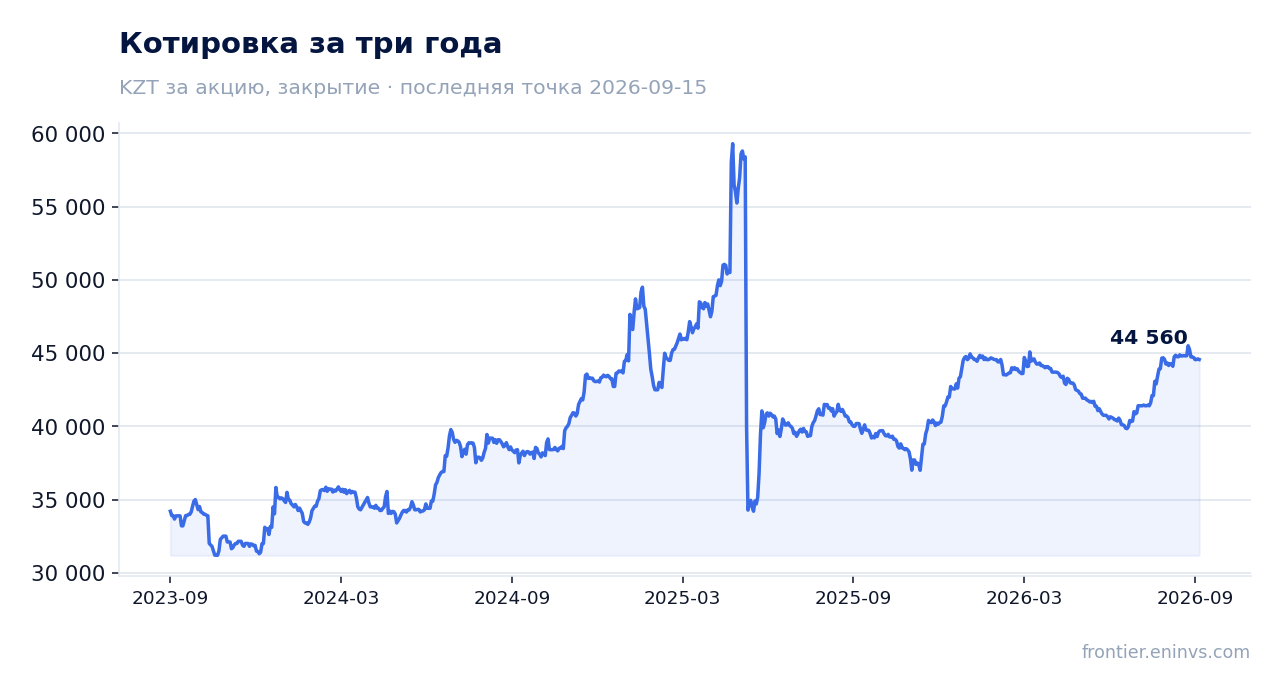
Дивидендная доходность за последние 12 месяцев составляет 0,72% — мало для истории компании
Дивидендная доходность за последние 12 месяцев составляет 0,72%, что значительно ниже ключевой ставки и исторических уровней компании. Последняя выплата была произведена за 2025 год, но её размер оказался скромным из-за низкой чистой прибыли. В текущем году прибыль за первое полугодие составила всего 6,5 млрд тенге, что ограничивает базу для дивидендов.
Наша оценка дивиденда за 2026 год зависит от итоговой прибыли и дивидендной политики. Если компания сохранит коэффициент выплат на уровне прошлых лет, дивиденд может быть незначительным. Однако если прибыль во втором полугодии восстановится, выплата может вырасти. Пока же доходность остаётся низкой и не является основным фактором привлекательности.
Для инвестора, ориентированного на дивиденды, текущая доходность в 0,72% вряд ли компенсирует риски. Более важным драйвером является потенциал роста капитализации.
Оценка по EV/EBITDA LTM 5,17 и P/E LTM 17,24, при этом модель портала даёт потенциал +45%
EV/EBITDA LTM составляет 5,17, что ниже среднего исторического уровня за последние три года. P/E LTM равен 17,24, что также выглядит умеренно. Рыночная капитализация — 676,7 млрд тенге. По модели портала, справедливая стоимость акции предполагает потенциал роста +45% к текущей цене. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе.
Столь значительный потенциал объясняется ожиданием восстановления прибыли и роста EBITDA. Однако модель чувствительна к допущениям: если EBITDA не покажет роста, потенциал может сократиться. Тем не менее, текущие мультипликаторы выглядят привлекательно на фоне исторических значений.
Для инвестора важно, что оценка по EV/EBITDA ниже 6 и P/E ниже 18 создаёт запас прочности. Если компания продолжит улучшать операционные показатели, акции могут переоцениться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 677 млрд KZT |
| P/E (LTM) | 17,2 |
| EV/EBITDA (LTM) | 5,2 |
| P/B | 0,93 |
| Чистый долг / EBITDA | 1,44 |
| Операционный денежный поток (LTM) | 124 млрд |
| ROE | 1,8% |
| Дивидендная доходность (12 мес) | 0,7% |
Итог
Сильной стороной отчёта стал рост EBITDA на 63,6% и улучшение маржи до 33,7%, что говорит об операционной эффективности. Однако чистая прибыль обвалилась на 95,0% из-за высокой базы прошлого года, и это не операционная проблема, а эффект разовых факторов. Долг вырос до 261,2 млрд тенге, но остаётся умеренным. Главный вопрос для держателя — сможет ли компания восстановить прибыль во втором полугодии и вернуть дивиденды на прежний уровень. При текущей оценке EV/EBITDA 5,17 и потенциале +45% по модели портала акция выглядит привлекательно.
Перейти к финансовой карточке компании KZTK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций