Bajío: прибыль во втором квартале 2026 года снова снизилась, и рост ставок пока не помог
29 июля 2026 года Grupo Financiero Bajío раскрыла результаты за второй квартал 2026 года. Чистая прибыль составила 2 118 млн песо, что на 2,2% меньше, чем годом ранее, а чистый процентный доход снизился на 2,9% год к году, до 6 172 млн песо. Банк зарабатывает стабильно, но темпы падают: за последние двенадцать месяцев ROE составляет 17,4%, а акция торгуется с P/E 7,6 при дивидендной доходности 8,25%. По нашей оценке, акция выглядит скорее привлекательно для инвестора, ориентированного на дивиденды, но слабый рост процентного дохода и отсутствие явного катализатора для его ускорения ограничивают потенциал роста капитала.
Главные тезисы
— Чистая прибыль во втором квартале 2026 года снизилась на 2,2% год к году, до 2 118 млн песо, и это уже второе подряд снижение квартальной прибыли
— Чистый процентный доход падает второй квартал подряд: минус 6,8% в первом квартале и минус 2,9% во втором квартале 2026 года
— Рентабельность капитала на уровне 17,4% остаётся высокой, но прибыль за последние двенадцать месяцев в 9 079 млн песо лишь немногим выше, чем годом ранее
— Дивидендная доходность в 8,25% более чем вдвое превышает ключевую ставку, что делает акцию привлекательной для дохода, но выплата зависит от сохранения текущей прибыли
— P/E в 7,6 раза и ROE в 17,4% дают справедливую оценку около 12% выше текущей цены по модели портала
— Рост капитальных затрат в первом квартале 2026 года до 156,9 млн песо не компенсирует падение процентного дохода, и давление на маржу сохраняется
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 2,17 | 2,12 | -2,2% |
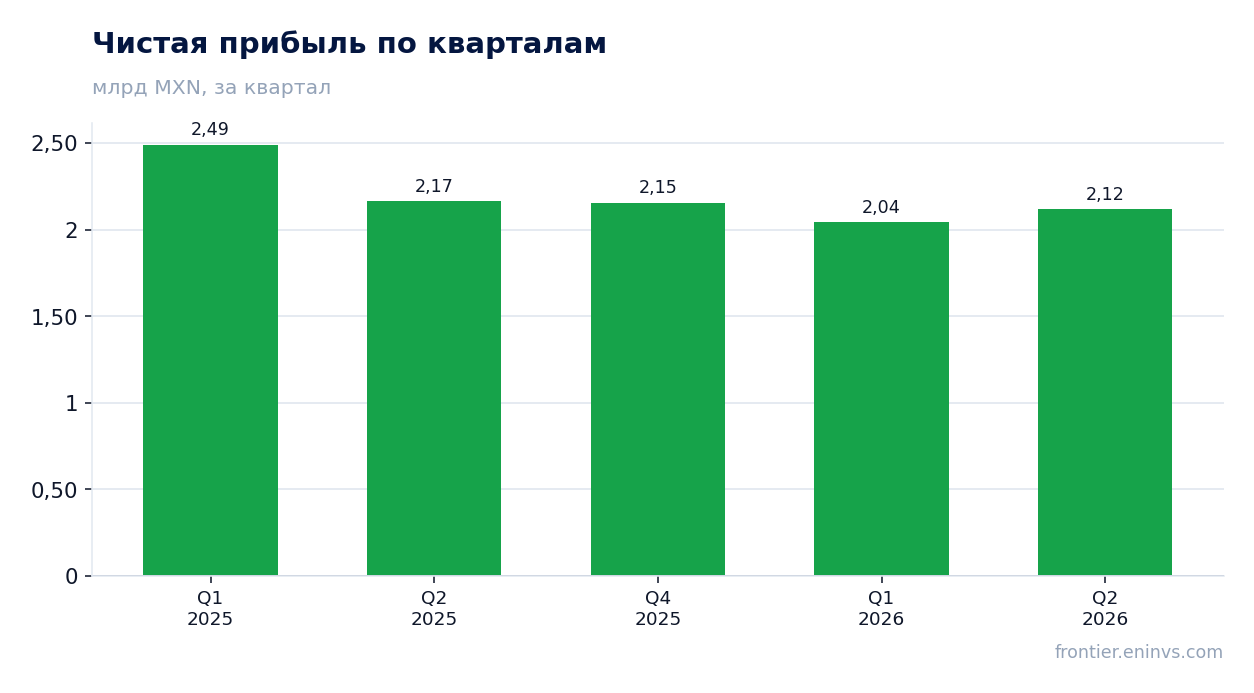
Чистая прибыль во втором квартале 2026 года снизилась на 2,2% год к году, до 2 118 млн песо, и это уже второе подряд снижение квартальной прибыли
Во втором квартале 2026 года чистая прибыль составила 2 118 млн песо, что на 2,2% меньше, чем за аналогичный период прошлого года. Это продолжение негативной динамики: в первом квартале прибыль также снизилась, до 2 041,5 млн песо с 2 491,1 млн песо годом ранее. Снижение прибыли происходит на фоне падения чистого процентного дохода, который является основным источником доходов банка.
Квартальная прибыль за последние четыре квартала колеблется в узком диапазоне от 2 041,5 до 2 166,0 млн песо, что говорит о стабильности бизнеса, но не о росте. За последние двенадцать месяцев чистая прибыль составила 9 079 млн песо, и эта цифра лишь немногим превышает уровень годичной давности. Банк работает прибыльно, но темпы роста замедлились до нуля.
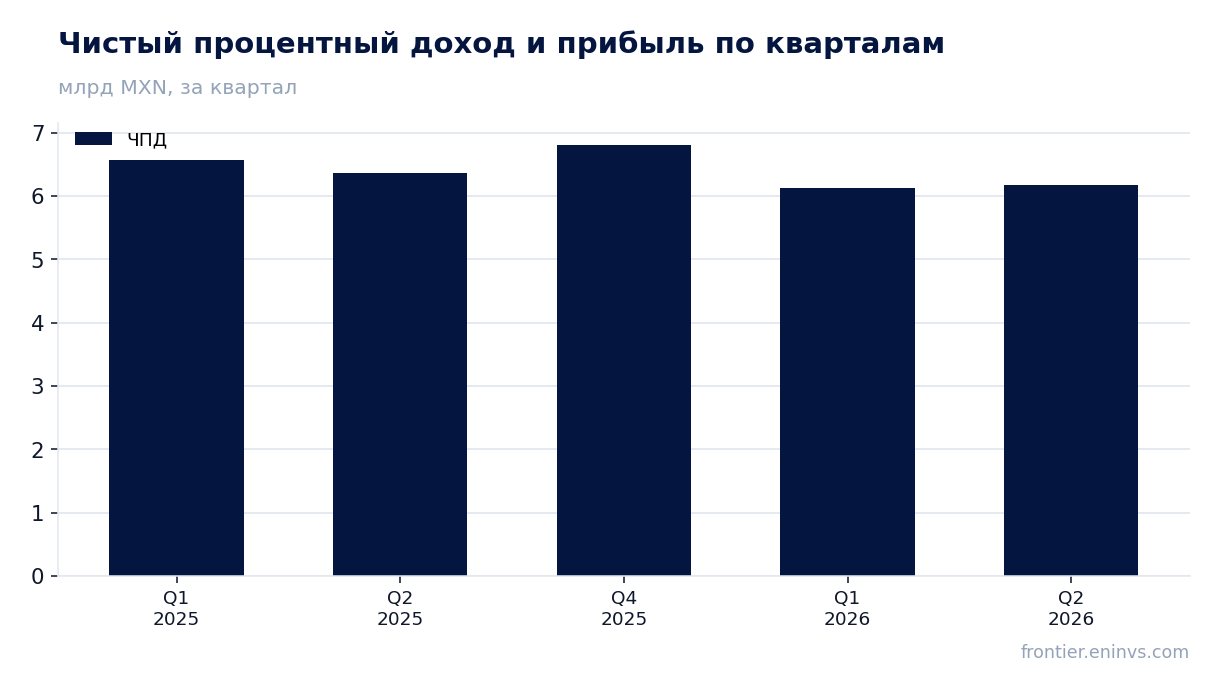
Чистый процентный доход падает второй квартал подряд: минус 6,8% в первом квартале и минус 2,9% во втором квартале 2026 года
Чистый процентный доход во втором квартале 2026 года составил 6 172 млн песо, что на 2,9% меньше, чем годом ранее. В первом квартале падение было более глубоким – 6,8% год к году, до 6 127,9 млн песо. Это ключевой показатель для банка, и его снижение напрямую ограничивает возможности роста прибыли.
За последние двенадцать месяцев чистый процентный доход составил 26 200 млн песо. При этом квартальная динамика показывает, что доход не растёт, а колеблется около 6,1–6,8 млрд песо. Причина снижения – давление на процентную маржу, которое банк пока не может компенсировать увеличением объёма кредитования. Без разворота этой тенденции прибыль вряд ли покажет устойчивый рост.
Рентабельность капитала на уровне 17,4% остаётся высокой, но прибыль за последние двенадцать месяцев в 9 079 млн песо лишь немногим выше, чем годом ранее
Рентабельность капитала (ROE) за последние двенадцать месяцев составляет 17,4%, что является высоким показателем для банковского сектора. Однако абсолютная прибыль за тот же период – 9 079 млн песо – показывает, что банк не увеличивает прибыль, а лишь удерживает её на достигнутом уровне. Высокий ROE при стагнирующей прибыли означает, что капитал не растёт быстро, и это ограничивает возможности для наращивания дивидендов.
Сохранение ROE на уровне 17,4% при снижающемся процентном доходе возможно за счёт контроля над расходами или разовых факторов, но устойчивость этого уровня под вопросом. Если чистый процентный доход продолжит падать, ROE также начнёт снижаться, что окажет давление на оценку акции.
Дивидендная доходность в 8,25% более чем вдвое превышает ключевую ставку, что делает акцию привлекательной для дохода, но выплата зависит от сохранения текущей прибыли
Дивидендная доходность за последние двенадцать месяцев составляет 8,25%. Это более чем вдвое превышает текущую ключевую ставку, что делает акцию привлекательной для инвесторов, ориентированных на получение регулярного дохода. При цене акции, подразумевающей P/E 7,6, рынок оценивает банк недорого относительно его прибыли.
Однако устойчивость дивиденда зависит от способности банка удерживать прибыль на текущем уровне. За последние двенадцать месяцев чистая прибыль составила 9 079 млн песо, и если она снизится, дивидендные выплаты могут быть сокращены. Прибыль во втором квартале 2026 года уже показала снижение на 2,2% год к году, и продолжение этой тенденции создаёт риск для дивиденда.
P/E в 7,6 раза и ROE в 17,4% дают справедливую оценку около 12% выше текущей цены по модели портала
По модели портала, которая сопоставляет ROE с P/B, справедливая стоимость акции примерно на 12% выше текущей рыночной цены. Это указывает на потенциальный апсайд для инвестора. Модель основывается на текущих показателях рентабельности и оценке капитала, и если ROE сохранится на уровне 17,4%, акция может быть недооценена.
Однако модель не учитывает риск снижения прибыли. Если чистый процентный доход продолжит падать, ROE может снизиться, и справедливая стоимость окажется ниже. Таким образом, текущая оценка привлекательна, но её реализация зависит от стабилизации доходов банка.
Рост капитальных затрат в первом квартале 2026 года до 156,9 млн песо не компенсирует падение процентного дохода, и давление на маржу сохраняется
В первом квартале 2026 года капитальные затраты составили 156,9 млн песо. Это единственный квартал из доступных, где раскрыты капзатраты, и их объём невелик относительно квартальной прибыли в 2 041,5 млн песо. Инвестиции могут быть направлены на технологическое обновление или расширение, но пока они не привели к росту процентного дохода.
Давление на маржу сохраняется: чистый процентный доход падает второй квартал подряд. Без увеличения объёма кредитования или повышения ставок по кредитам банку будет сложно развернуть эту тенденцию. Капитальные затраты сами по себе не решают проблему доходов, и инвесторам стоит следить за динамикой процентной маржи в следующих отчётах.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 69,0 млрд MXN |
| P/E (LTM) | 7,6 |
| P/B | 1,44 |
| ROE | 17,4% |
| Дивидендная доходность (12 мес) | 8,3% |
Итог
Итог: во втором квартале 2026 года чистая прибыль снизилась на 2,2% год к году, до 2 118 млн песо, а чистый процентный доход упал на 2,9%. Банк остаётся высокорентабельным (ROE 17,4%) и платит щедрые дивиденды (доходность 8,25%), но рост доходов отсутствует. По модели портала акция недооценена на 12%, что делает её скорее привлекательной для инвесторов, ориентированных на доход. Однако для устойчивого роста капитала необходим разворот в динамике процентного дохода, иначе дивиденд может оказаться под угрозой.
Перейти к финансовой карточке компании BBAJIO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций