FEMSA: прибыль первого квартала удвоилась, но почти весь рост дал разовый доход от слияния
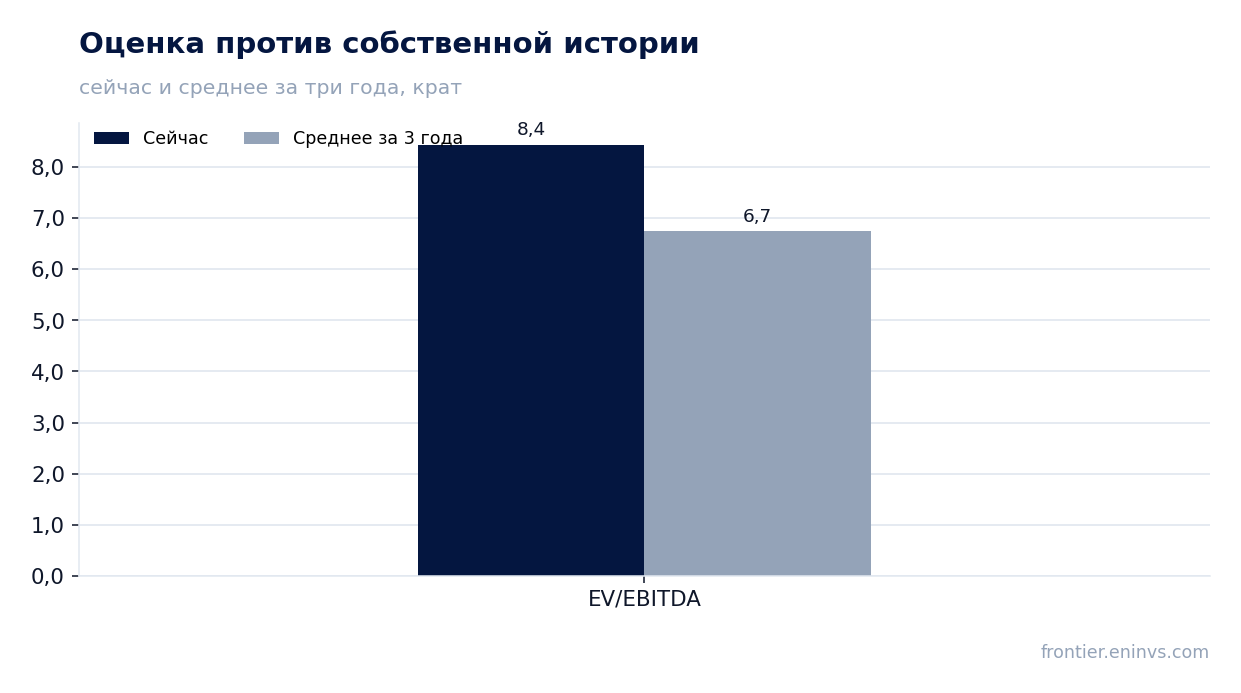
30 апреля FEMSA раскрыла результаты за первый квартал 2026 года. Выручка выросла на 6,1% год к году, до 207,8 млрд песо, EBITDA – на 11,2%, до 28,1 млрд, чистая прибыль – на 97,3%, до 17,6 млрд. Однако без разового неденежного дохода от слияния BradyPLUS и Imperial Dade прибыль составила бы 5,7 млрд, то есть на 36,4% меньше, чем годом ранее. При мультипликаторе EV/EBITDA 8,4 против собственной трёхлетней средней 6,7 и оценке портала, дающей всего +1% к справедливой стоимости, акция выглядит нейтрально: дивидендная доходность 6,6% поддерживает, но операционная динамика вне OXXO Mexico слабая.
Главные тезисы
— Прибыль выросла вдвое, но без разового дохода от слияния она упала бы на 36,4%
— Выручку вытянул OXXO Mexico: +8,3% при росте операционной прибыли на 20,9%
— Маржа EBITDA поднялась до 13,5% на фоне разовых эффектов в Европе и Health
— Net debt / EBITDA ex-KOF вырос до 1,24x из-за дивидендов и выкупа акций
— Капитальные затраты упали на 29,5%, но дивиденды и выкуп съели больше
— Дивидендная доходность 6,6% при выплате 4,75 песо на юнит за 2025 год
— EV/EBITDA 8,4 против трёхлетней средней 6,7 – оценка выше собственной истории
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 211 | 231 | +9,3% |
| EBITDA | 16,1 | 19,6 | +21,5% |
| Операционная прибыль | 17,8 | 19,1 | +7,2% |
| Чистая прибыль | 2,71 | 5,54 | +104,2% |
| Рентабельность по EBITDA | 7,6% | 8,5% | +0,9 п.п. |
| Чистая маржа | 1,3% | 2,4% | +1,1 п.п. |
Прибыль выросла вдвое, но без разового дохода от слияния она упала бы на 36,4%
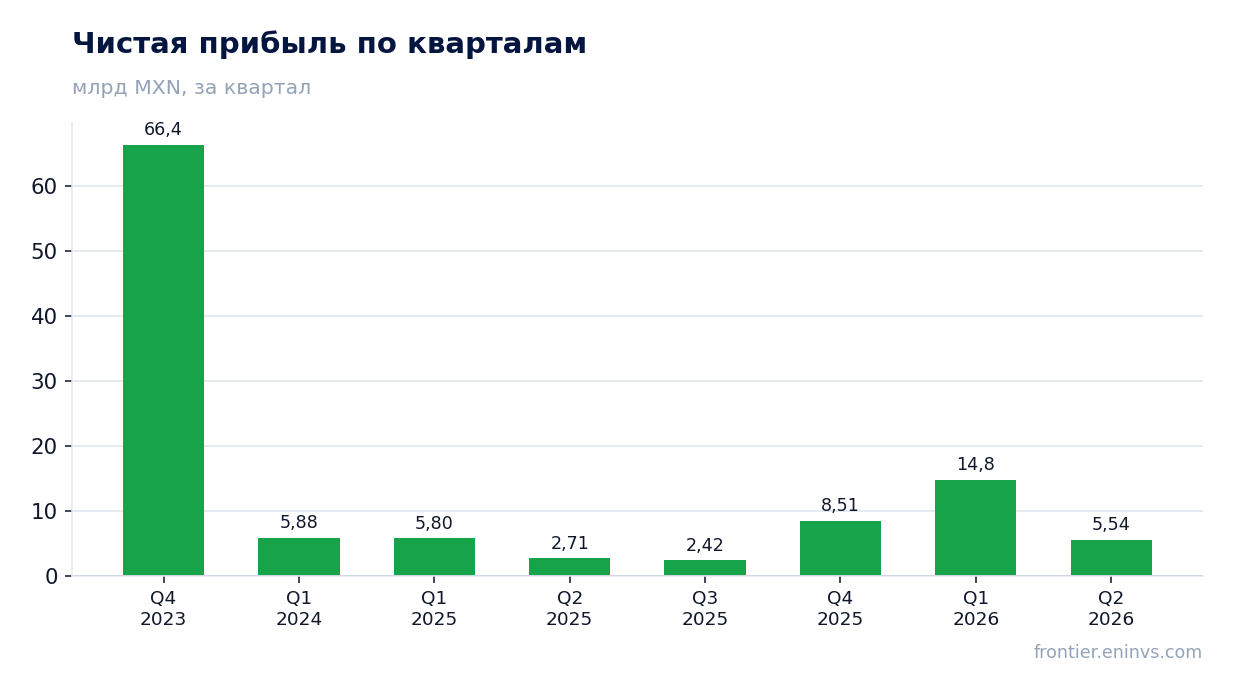
Чистая прибыль за первый квартал 2026 года составила 17,6 млрд песо, что на 97,3% больше, чем годом ранее. Однако в отчёте прямо указано, что рост обеспечен разовым неденежным доходом от слияния BradyPLUS и Imperial Dade, в котором FEMSA сохранила около 19% участия. Без этого дохода прибыль составила бы 5,7 млрд песо, то есть на 36,4% меньше, чем в первом квартале 2025 года.
Снижение скорректированной прибыли вызвано ростом финансовых расходов: отрицательный эффект дали курсовые разницы (убыток 444 млн против прибыли 439 млн годом ранее), расход по финансовым инструментам 189 млн против дохода 1 107 млн, а также снижение процентного дохода из-за меньшей денежной позиции. Дополнительно в прошлом году в прибыли учитывался доход от прекращённой деятельности в размере 2,49 млрд песо, которого сейчас нет.
Таким образом, отчётная прибыль выглядит впечатляюще, но её качество низкое: основной бизнес заработал существенно меньше, чем год назад. Для оценки устойчивости результатов важнее показатель EBITDA, который вырос на 11,2% и не содержит разовых финансовых статей.
Выручку вытянул OXXO Mexico: +8,3% при росте операционной прибыли на 20,9%
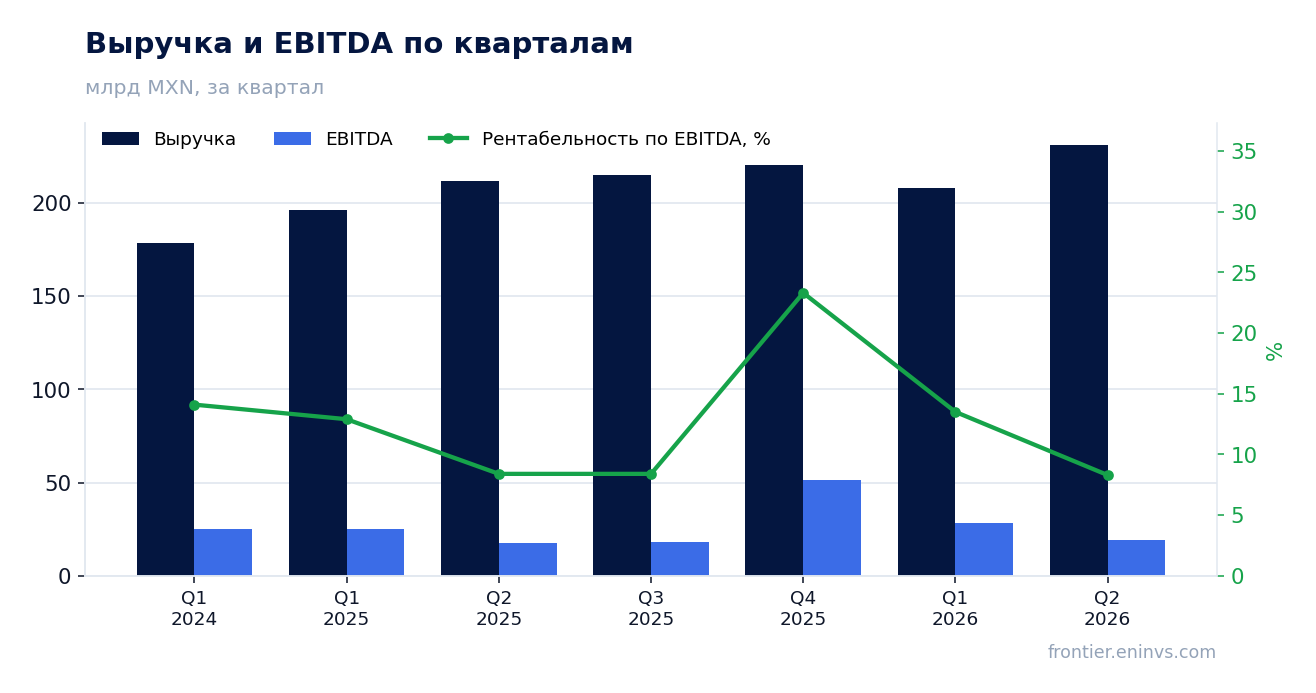
Консолидированная выручка в первом квартале 2026 года выросла на 6,1% год к году, до 207,8 млрд песо. Основной вклад внесло подразделение OXXO Mexico: его выручка увеличилась на 8,3%, до 74,4 млрд песо, а операционная прибыль – на 20,9%, до 5,6 млрд. Рост продаж в сопоставимых магазинах составил 6,0% при увеличении среднего чека на 6,6% и снижении трафика на 0,5%.
Операционная маржа OXXO Mexico расширилась на 80 базисных пунктов, до 7,6%, благодаря росту валовой маржи на 140 б.п. (до 46,2%) и контролю над расходами. Валовая маржа выиграла от доходов от ключевых поставщиков, вклада финансовых услуг и инициатив по управлению ценами и ассортиментом. Расходы выросли на 9,8%, немного опередив выручку, из-за роста затрат на персонал, но операционный рычаг и меры по повышению эффективности компенсировали это давление.
Подразделение Americas & Mobility также показало сильные результаты: выручка выросла на 12,9%, а операционная прибыль – на 34,0%. Однако его вклад в консолидированную прибыль пока невелик – 281 млн песо. Остальные сегменты – Coca-Cola FEMSA, Европа и Health – показали слабую динамику: выручка Coca-Cola FEMSA выросла лишь на 1,1%, операционная прибыль снизилась на 2,3%; в Европе выручка прибавила 0,1%, в Health – 0,9% при падении операционной прибыли на 14,2%.
Маржа EBITDA поднялась до 13,5% на фоне разовых эффектов в Европе и Health
Консолидированная маржа EBITDA в первом квартале 2026 года составила 13,5%, что на 60 базисных пунктов выше, чем годом ранее (12,9%). Росту способствовало расширение маржи в OXXO Mexico, Americas & Mobility и Coca-Cola FEMSA, частично компенсированное сокращением в Европе и Health. Однако в Европе и Health сокращение валовой маржи объясняется реклассификацией расходов на дистрибуцию из коммерческих в себестоимость, что не влияет на операционную прибыль. Без этого эффекта сопоставимая валовая маржа за первый квартал 2025 года была бы 39,9%, а рост составил бы 60 б.п.
Операционная маржа осталась стабильной на уровне 6,9%. Рост операционной прибыли на 5,5% был обеспечен OXXO Mexico, Americas & Mobility и Европой, но частично нивелирован снижением в Coca-Cola FEMSA и Health. На сопоставимой основе операционная прибыль выросла на 12,1%, что отражает силу результатов в местных валютах за пределами Мексики.
Таким образом, улучшение маржи в значительной степени обусловлено разовыми факторами и эффектами пересчёта, а не устойчивым повышением эффективности во всех сегментах. Устойчивость маржи будет зависеть от способности OXXO Mexico удерживать высокую валовую маржу и от восстановления прибыльности в Health и Coca-Cola FEMSA.
Net debt / EBITDA ex-KOF вырос до 1,24x из-за дивидендов и выкупа акций
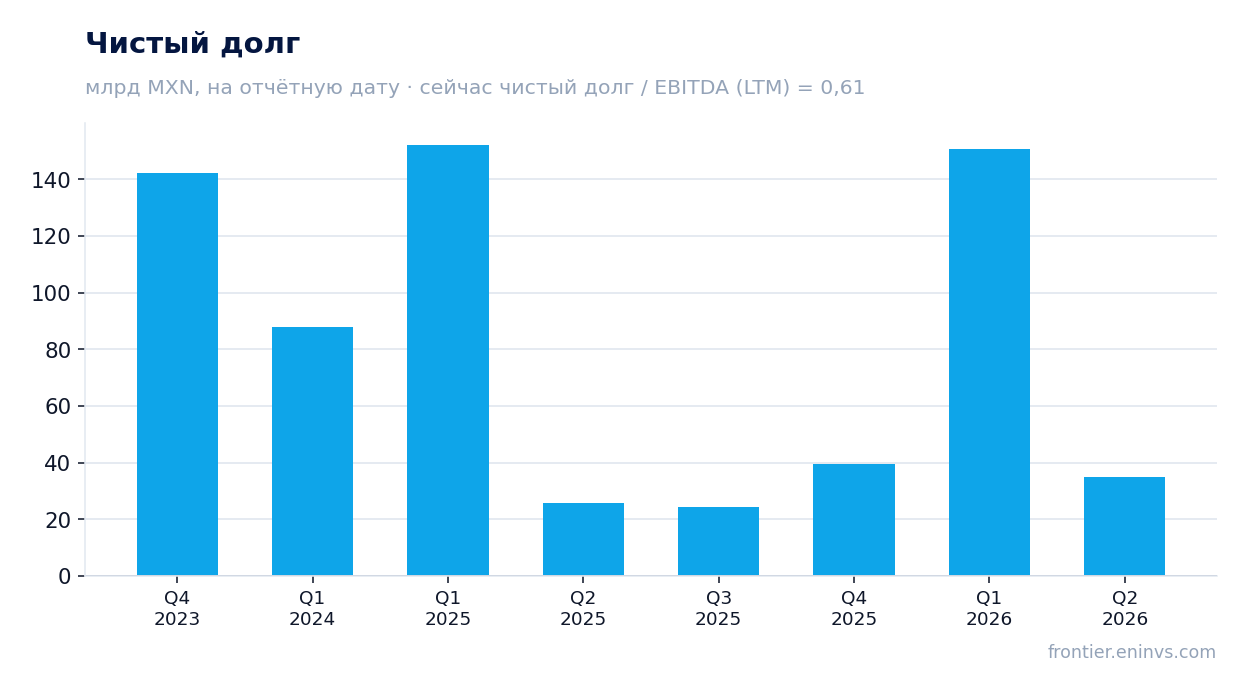
Чистый долг на конец первого квартала 2026 года составил 93,6 млрд песо (ex-KOF), а соотношение чистый долг / EBITDA – 1,24x против 0,69x годом ранее. Рост обусловлен оттоком денежных средств на капиталораспределение: за последние двенадцать месяцев компания выплатила 47,2 млрд песо обычных и экстраординарных дивидендов и потратила 16,1 млрд песо на выкуп акций. Это привело к снижению денежной позиции и увеличению долга.
Общий долг (ex-KOF) составил 166,8 млрд песо, включая финансовый долг 56,9 млрд и обязательства по аренде 109,9 млрд. Денежные средства и инвестиции – 73,2 млрд песо. Средняя ставка по долгу – 7,2%, при этом 83,5% долга имеют фиксированную ставку, что снижает процентный риск. График погашения распределён: 13,9% долга к погашению в 2026 году, 7,9% – в 2027, 10,9% – в 2028, 3,8% – в 2029, 12,2% – в 2030 и 51,3% – после 2031 года.
Рост долговой нагрузки – следствие активной политики возврата капитала акционерам, а не ухудшения операционной деятельности. Однако при сохранении текущих темпов выплат и выкупа соотношение может остаться повышенным, что ограничивает финансовую гибкость.
Капитальные затраты упали на 29,5%, но дивиденды и выкуп съели больше
Капитальные затраты в первом квартале 2026 года составили 6,2 млрд песо, что на 29,5% меньше, чем годом ранее, и соответствует 3,0% выручки. Снижение произошло в OXXO Mexico, Coca-Cola FEMSA и Health и объясняется осторожным подходом к инвестициям. В OXXO Mexico также сказалась высокая база первого квартала 2025 года, когда было открыто особенно много магазинов. Частично это компенсировалось ростом капитальных затрат в Americas & Mobility, где возобновились планы экспансии в Латинской Америке и Бразилии.
Несмотря на сокращение капитальных затрат, компания направила значительные средства на выплаты акционерам: за последние двенадцать месяцев дивиденды составили 47,2 млрд песо, а выкуп акций – 16,1 млрд песо. Эти выплаты превысили операционный денежный поток, что привело к росту чистого долга. Операционный денежный поток за последние двенадцать месяцев составил 71,1 млрд песо, что покрывает капитальные затраты, но не полностью покрывает дивиденды и выкуп.
Таким образом, компания поддерживает высокий уровень возврата капитала, финансируя его частично за счёт долга. Это может быть устойчиво в краткосрочной перспективе, но ограничивает возможности для инвестиций в рост и снижает запас прочности.
Дивидендная доходность 6,6% при выплате 4,75 песо на юнит за 2025 год
По итогам 2025 года акционеры утвердили обычный дивиденд в размере 4,7520 песо на BD-юнит (47,52 песо на ADS), который выплачивается четырьмя равными частями в апреле, июле, октябре 2026 года и январе 2027 года. Дополнительно был объявлен экстраординарный дивиденд в размере 8,0597 песо на BD-юнит (80,597 песо на ADS), также выплачиваемый четырьмя равными частями по тому же графику. Суммарная выплата за 2025 год составляет 12,81 песо на юнит.
Текущая дивидендная доходность за последние двенадцать месяцев – 6,6%. Это выше ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако устойчивость выплаты зависит от способности компании генерировать достаточный свободный денежный поток. За последние двенадцать месяцев операционный денежный поток составил 71,1 млрд песо, а капитальные затраты – около 6,2 млрд за квартал, что оставляет пространство для выплат, но дивиденды и выкуп уже превысили поток и финансируются частично за счёт долга.
Наш прогноз по дивиденду за 2026 год исходит из сохранения payout ratio на уровне около 50% от чистой прибыли. Однако разовый доход от слияния может исказить базу, и без него прибыль за первый квартал составила бы 5,7 млрд песо. Если операционная прибыль не восстановится, дивиденд может быть ниже. Риск снижения выплаты связан с дальнейшим ростом долга и необходимостью финансировать капитальные затраты.
EV/EBITDA 8,4 против трёхлетней средней 6,7 – оценка выше собственной истории
Текущий мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 8,4, что выше собственной трёхлетней средней 6,7. Это означает, что акция торгуется с премией к своей исторической оценке. Мультипликатор P/E за последние двенадцать месяцев – 22,6. Рыночная капитализация – 708,1 млрд песо. Соотношение чистый долг / EBITDA LTM – 0,61, что ниже, чем ex-KOF показатель 1,24x, из-за включения Coca-Cola FEMSA.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста акции до справедливой стоимости составляет +1%. Это не предполагает существенного апсайда. Для сравнения, дивидендная доходность 6,6% обеспечивает большую часть ожидаемой доходности.
Таким образом, текущая оценка не выглядит привлекательной: мультипликатор выше исторического среднего, а модель портала указывает на ограниченный потенциал роста. Для переоценки необходимы устойчивое ускорение операционной прибыли и снижение долговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 708 млрд MXN |
| P/E (LTM) | 22,6 |
| EV/EBITDA (LTM) | 8,4 |
| P/B | 2,55 |
| Чистый долг / EBITDA | 0,61 |
| Операционный денежный поток (LTM) | 71,1 млрд |
| ROE | 8,7% |
| Дивидендная доходность (12 мес) | 6,6% |
| EV/EBITDA, среднее за 3 года | 6,7 |
Итог
Первый квартал 2026 года показал сильные результаты OXXO Mexico, где операционная прибыль выросла на 20,9% благодаря расширению валовой маржи и контролю над расходами. Однако консолидированная прибыль обязана своим ростом разовому доходу от слияния, без которого она упала бы на 36,4%. Долговая нагрузка выросла до 1,24x ex-KOF из-за выплат акционерам, а капитальные затраты сократились. Оценка по EV/EBITDA 8,4 выше собственной трёхлетней средней 6,7, и модель портала даёт лишь +1% потенциала. При дивидендной доходности 6,6% акция выглядит нейтрально: доходность поддерживает, но операционная динамика вне OXXO Mexico и высокая оценка ограничивают рост.
Перейти к финансовой карточке компании FEMSA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций