MX_INBURSA: прибыль упала на 29%, но капитал всё ещё приносит 8,3% — вопрос в том, удержит ли банк маржу
MX_INBURSA раскрыла результаты за второй квартал 2026 года. Чистая прибыль за отчётный период снизилась на 29,0% год к году, до 5 926,4 млн MXN, при этом чистый процентный доход во втором квартале составил 20 515,5 млн MXN, что на 1,0% ниже уровня годичной давности. За последние двенадцать месяцев банк заработал 30 931,2 млн MXN чистой прибыли при чистом процентном доходе 83 200,0 млн MXN. При мультипликаторе P/E LTM 8,28 и рентабельности капитала 8,3% акция выглядит скорее привлекательной, чем нет, но слабость процентного дохода во втором квартале требует подтверждения разворота.
Главные тезисы
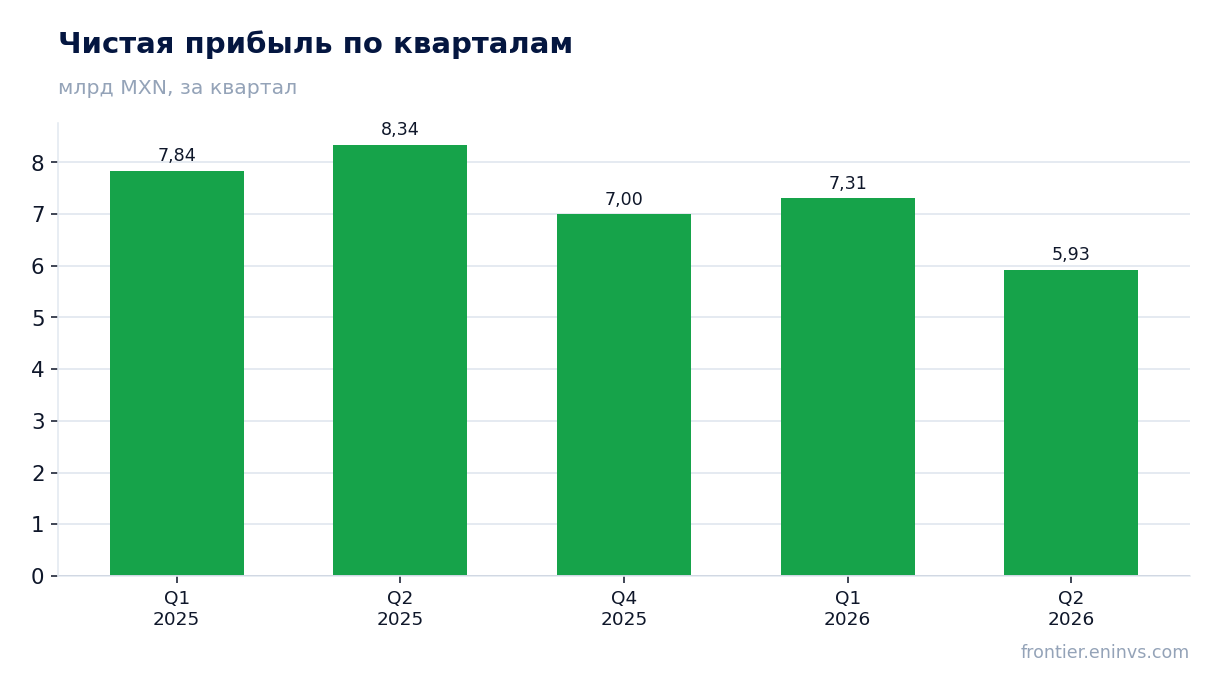
— Чистая прибыль во втором квартале упала на 29,0% год к году, до 5 926,4 млн MXN, — это самое низкое значение за последние пять кварталов
— Чистый процентный доход во втором квартале снизился на 1,0% год к году, до 20 515,5 млн MXN, тогда как в первом квартале он рос на 10,9%
— Рентабельность капитала в 8,3% при мультипликаторе P/E LTM 8,28 оставляет запас для переоценки, если прибыль вернётся к росту
— Дивидендная доходность за последние двенадцать месяцев составляет 2,6% — это скромно на фоне ключевой ставки, но payout устойчив
— По модели портала акция торгуется с дисконтом 9% к справедливой стоимости, что подтверждает привлекательность при текущей цене
— Отсутствие разовых факторов в прибыли второго квартала делает сравнение с прошлым годом чистым, но не объясняет причину падения
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 8,34 | 5,93 | -29,0% |
Чистая прибыль во втором квартале упала на 29,0% год к году, до 5 926,4 млн MXN, — это самое низкое значение за последние пять кварталов
Во втором квартале 2026 года MX_INBURSA заработала 5 926,4 млн MXN чистой прибыли. Это на 29,0% меньше, чем годом ранее, и на 18,9% меньше, чем в первом квартале текущего года. Снижение прибыли произошло на фоне падения чистого процентного дохода, который составил 20 515,5 млн MXN, — на 1,0% ниже уровня второго квартала 2025 года и на 13,1% ниже первого квартала 2026 года.
Динамика прибыли ухудшается второй квартал подряд: в четвёртом квартале 2025 года она составляла 7 002,4 млн MXN, в первом квартале 2026 года — 7 306,5 млн MXN, а во втором — 5 926,4 млн MXN. Такое последовательное снижение указывает на давление на процентную маржу, которое не компенсируется другими статьями доходов. Без доступа к детализации расходов и резервов сложно точно назвать причину, но масштаб падения прибыли при относительно стабильном процентном доходе говорит о росте издержек или отчислений в резервы.
Для держателя акции важно, что падение прибыли не сопровождается разовыми списаниями, которые можно было бы исключить. Это означает, что текущий уровень прибыли — это новая база, от которой будет отсчитываться восстановление. Если давление на маржу сохранится и в третьем квартале, годовая прибыль может оказаться ниже консенсусных ожиданий, что ограничит потенциал роста акции.
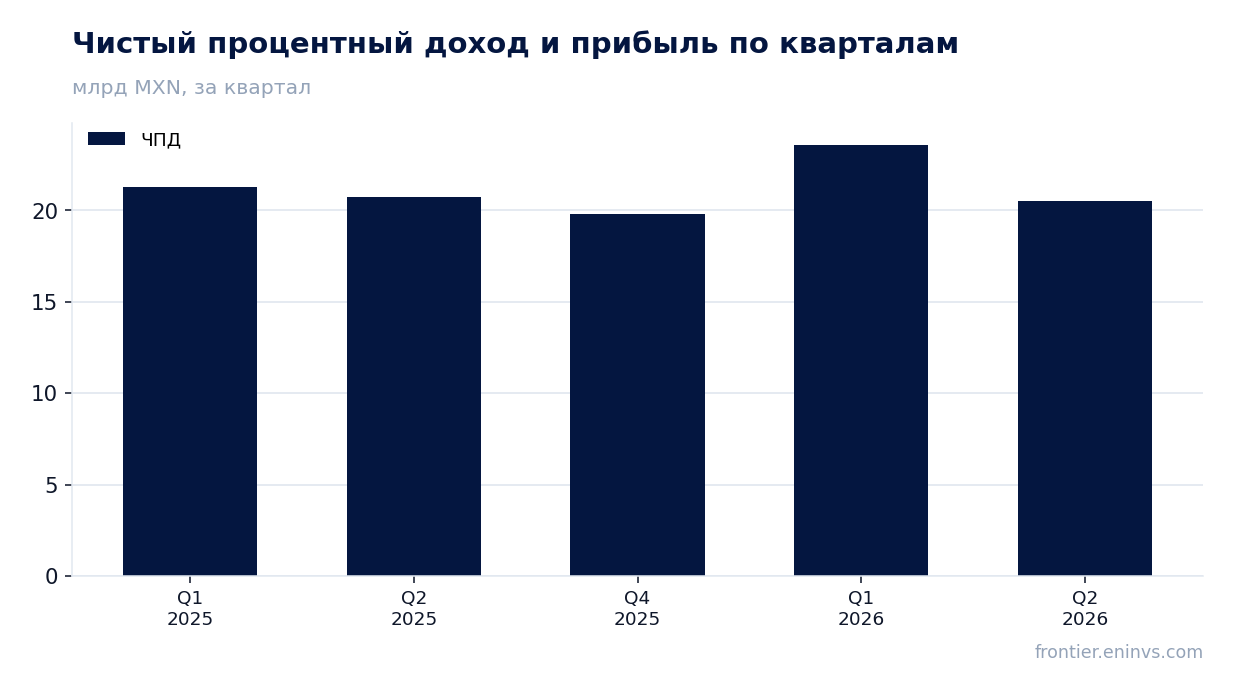
Чистый процентный доход во втором квартале снизился на 1,0% год к году, до 20 515,5 млн MXN, тогда как в первом квартале он рос на 10,9%
Чистый процентный доход — основной источник выручки для банка — во втором квартале составил 20 515,5 млн MXN. Это на 1,0% меньше, чем во втором квартале 2025 года, когда показатель равнялся 20 729,1 млн MXN. Контраст с первым кварталом, где рост составил 10,9% год к году, очевиден: динамика процентного дохода резко развернулась.
Снижение процентного дохода может быть связано как с сокращением объёма работающих активов, так и с падением процентной маржи. Без данных о средних остатках и стоимости фондирования точную причину назвать нельзя, но сам факт снижения на 1,0% при инфляции в Мексике выше 4% означает падение реальной маржи. Если это следствие роста стоимости депозитов, то давление может сохраниться, пока ключевая ставка остаётся высокой.
Для оценки устойчивости бизнеса важно, что чистый процентный доход за последние двенадцать месяцев составил 83 200,0 млн MXN. Это примерно на 2,6% больше, чем сумма четырёх кварталов с середины 2025 года, что говорит о том, что в целом за год банк всё ещё растёт, но во втором квартале 2026 года наметился перелом. Следующий квартал покажет, был ли это разовый сбой или начало тренда.
Рентабельность капитала в 8,3% при мультипликаторе P/E LTM 8,28 оставляет запас для переоценки, если прибыль вернётся к росту
MX_INBURSA зарабатывает 8,3% на капитал по итогам последних двенадцати месяцев. Это невысокий показатель для банковского сектора, где устойчивая рентабельность обычно превышает 10–12%. При этом акция торгуется с мультипликатором P/E LTM 8,28, что подразумевает доходность прибыли около 12,1% — спред к доходности капитала составляет примерно 3,8 процентного пункта.
Такой спред может быть оправдан, если рынок ожидает дальнейшего снижения прибыли. Однако если прибыль стабилизируется на текущем уровне или начнёт расти, мультипликатор может расшириться. По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, акция недооценена на 9% относительно справедливой стоимости. Это не консенсус-прогноз, а наша собственная оценка, и она указывает на потенциал роста при текущей цене.
Для держателя акции ключевой вопрос — сможет ли банк удержать рентабельность капитала выше 8% в условиях замедления процентного дохода. Если рентабельность опустится ниже 7%, дисконт к справедливой стоимости может исчезнуть, и акция перестанет выглядеть привлекательной. Напротив, возврат к 10% ROE при том же мультипликаторе даст заметный апсайд.
Дивидендная доходность за последние двенадцать месяцев составляет 2,6% — это скромно на фоне ключевой ставки, но payout устойчив
За последние двенадцать месяцев MX_INBURSA выплатила дивиденды, обеспечившие доходность 2,6% к текущей цене. Это ниже доходности мексиканских государственных облигаций, которая в последние месяцы превышала 9%, и ниже ключевой ставки Банка Мексики. Для инвестора, ориентированного на доход, такая доходность выглядит недостаточной.
Наша оценка дивиденда за текущий год исходит из того, что payout останется на уровне, близком к историческому. При чистой прибыли за последние двенадцать месяцев 30 931,2 млн MXN и рыночной капитализации 256 233,2 млн MXN выплата половины прибыли дала бы доходность около 6,0%. Однако фактическая доходность вдвое ниже, что говорит о консервативном подходе к распределению прибыли или о том, что часть прибыли направляется на поддержание капитала.
Что может сделать дивиденд меньше: дальнейшее падение прибыли, ужесточение требований к капиталу или рост расходов на резервы. Если прибыль во втором полугодии останется на уровне второго квартала, годовой дивиденд может оказаться под давлением. Для текущего держателя акции дивиденд — не основной источник доходности, а скорее приятное дополнение к потенциальному росту курсовой стоимости.
По модели портала акция торгуется с дисконтом 9% к справедливой стоимости, что подтверждает привлекательность при текущей цене
Наша модель, сопоставляющая рентабельность капитала с ценой к балансовой стоимости, показывает, что акция MX_INBURSA недооценена на 9% относительно справедливой стоимости. Это означает, что при текущем уровне прибыли и капитала рынок оценивает банк ниже его фундаментальной ценности. Такой дисконт может быть следствием опасений по поводу устойчивости процентной маржи.
Мультипликатор P/E LTM 8,28 сам по себе не является ни высоким, ни низким без сравнения с историей. У нас нет данных о среднем значении за три года, поэтому мы не можем утверждать, что акция торгуется выше или ниже своего исторического уровня. Однако сочетание ROE 8,3% и P/E 8,28 даёт соотношение, которое при стабильной прибыли выглядит привлекательно для долгосрочного инвестора.
Если прибыль вернётся к росту, дисконт может сократиться, обеспечив доходность выше рыночной. Если же давление на маржу сохранится, справедливая стоимость может быть пересмотрена вниз, и текущая цена окажется адекватной. Таким образом, оценка привлекательности акции напрямую зависит от того, удастся ли банку стабилизировать чистый процентный доход.
Отсутствие разовых факторов в прибыли второго квартала делает сравнение с прошлым годом чистым, но не объясняет причину падения
В отличие от многих банков, MX_INBURSA не сообщила о разовых списаниях или доходах, которые искажали бы сравнение прибыли год к году. Это означает, что падение на 29,0% отражает реальное ухудшение операционной деятельности, а не бухгалтерские эффекты. Для инвестора это одновременно и хорошо, и плохо: хорошо — потому что качество прибыли высокое, плохо — потому что проблема носит фундаментальный характер.
Причина падения прибыли при относительно стабильном процентном доходе, скорее всего, кроется в росте операционных расходов или отчислений в резервы. Без доступа к детализации отчёта мы не можем назвать точную статью, но масштаб снижения прибыли на 1 380,0 млн MXN год к году при падении процентного дохода всего на 213,6 млн MXN указывает на то, что основной удар пришёлся на расходную часть.
Для следующего отчёта ключевым будет вопрос, сохранится ли этот уровень расходов. Если рост издержек был разовым, прибыль может быстро восстановиться. Если же это новый тренд, банку потребуется время, чтобы адаптировать модель. В любом случае, отсутствие разовых факторов делает прогноз более предсказуемым, но не отменяет необходимости разобраться в причинах.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 256 млрд MXN |
| P/E (LTM) | 8,3 |
| P/B | 0,92 |
| ROE | 8,3% |
| Дивидендная доходность (12 мес) | 2,6% |
Итог
Итог: MX_INBURSA показала слабый второй квартал — прибыль упала на 29,0% год к году, а чистый процентный доход впервые за год снизился. Однако рентабельность капитала в 8,3% и мультипликатор P/E LTM 8,28 оставляют запас для переоценки, если банку удастся стабилизировать маржу. Дивидендная доходность 2,6% скромна, но payout устойчив, а по модели портала акция недооценена на 9%. Главный вопрос для держателя сейчас — сможет ли банк вернуть рост процентного дохода в третьем квартале; если да, текущая цена выглядит привлекательной, если нет — акция может остаться под давлением.
Перейти к финансовой карточке компании INBURSA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций