MX_LAB: выручка во втором квартале 2026 просела на 6%, а EBITDA — почти на треть, но прибыль удержалась на прошлогоднем уровне
22 апреля MX_LAB раскрыла результаты за первый квартал 2026 года. Выручка за отчётный период составила 4 190,6 млн песо, снизившись на 4,9% год к году, EBITDA — 956,4 млн песо с рентабельностью 22,8%, чистая прибыль — 494,6 млн песо. Во втором квартале 2026 года выручка снизилась на 6,0% год к году, EBITDA — на 28,6%, а чистая прибыль выросла на 5,5%. При мультипликаторе EV/EBITDA 3,56 против собственной трёхлетней средней 5,33 и дивидендной доходности 6,5% бумага выглядит скорее привлекательно, но слабый спрос в Мексике и давление на маржу требуют подтверждения разворота.
Главные тезисы
— Выручка в первом квартале 2026 упала на 4,9%, и почти весь спад дала Мексика
— EBITDA сократилась на 8,7%, потому что операционные расходы выросли на фоне падения продаж
— Чистая прибыль удержалась за счёт снижения финансовых расходов, а не за счёт операций
— Долговая нагрузка в 1,31x по итогам квартала остаётся комфортной, но чистый долг вырос
— Свободный денежный поток за 12 месяцев снизился на 31,6% из-за роста оборотного капитала
— Дивидендная доходность 6,5% при выплате 0,20 песо на акцию выглядит устойчивой
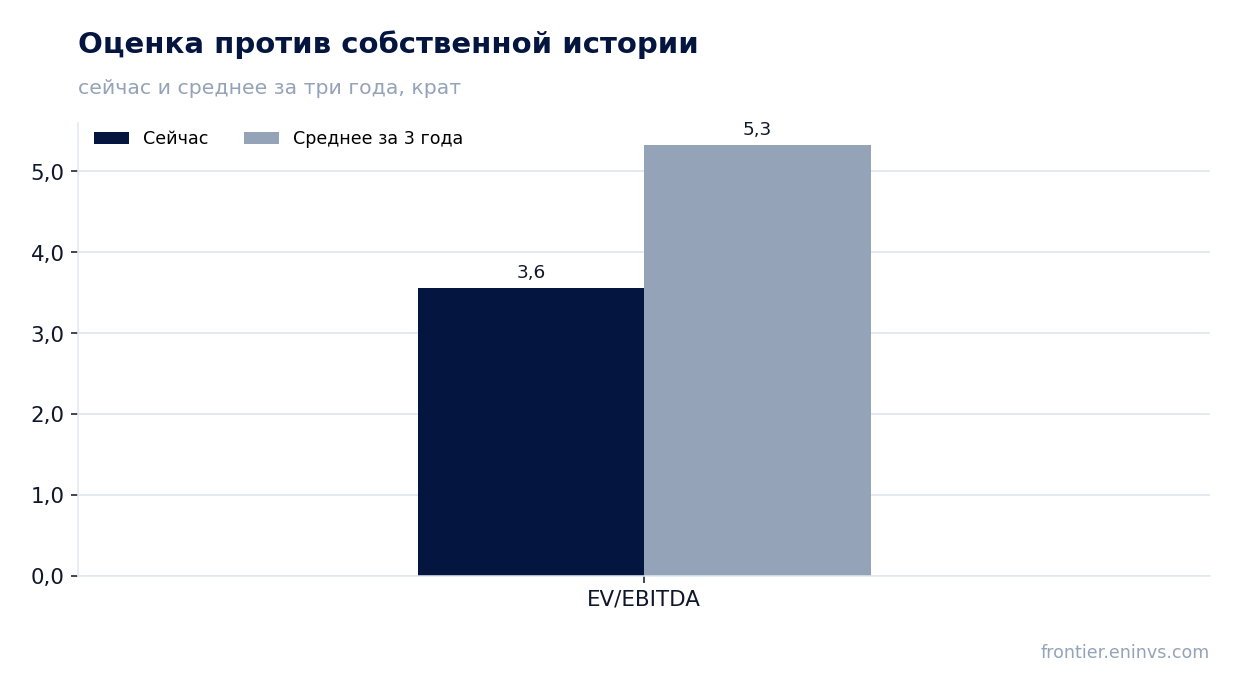
— EV/EBITDA 3,56 против трёхлетней средней 5,33 указывает на недооценку
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,68 | 4,40 | -6,0% |
| EBITDA | 1,12 | 0,80 | -28,6% |
| Операционная прибыль | 1,03 | 0,87 | -15,3% |
| Чистая прибыль | 0,35 | 0,37 | +5,5% |
| Операционный денежный поток | 0,51 | 0,38 | -24,8% |
| Рентабельность по EBITDA | 24,0% | 18,2% | -5,8 п.п. |
| Чистая маржа | 7,6% | 8,5% | +0,9 п.п. |
Выручка в первом квартале 2026 упала на 4,9%, и почти весь спад дала Мексика
Выручка за первый квартал 2026 года составила 4 190,6 млн песо, что на 4,9% ниже уровня годичной давности. Сопоставимые продажи снизились на 3,9% в постоянной валюте. Мексика принесла 1 877,8 млн песо, потеряв 8,6% год к году, что компания объясняет продолжением сокращения товарных запасов у ритейлеров на фоне слабого потребления и жёсткой базы сравнения.
Продажи в Латинской Америке выросли на 2,9% в песо и на 5,3% сопоставимо, поддержку оказали Центральная Америка и Андский регион. Аргентина в местной валюте прибавила 72%, но в мексиканских песо рост составил лишь 15,2% из-за девальвации аргентинского песо. США просели на 22,0% в песо и на 9,7% в местной валюте из-за disruptions в Hispanic retail и слабого сезона простуд.
Структурно продажи изотонических напитков упали на 20,3%, OTC — на 4,7%, тогда как детское питание выросло на 35,6%, а средства личной гигиены — на 1,5%. Слабость в ключевых для компании категориях перевесила рост в нишевых сегментах.
EBITDA сократилась на 8,7%, потому что операционные расходы выросли на фоне падения продаж
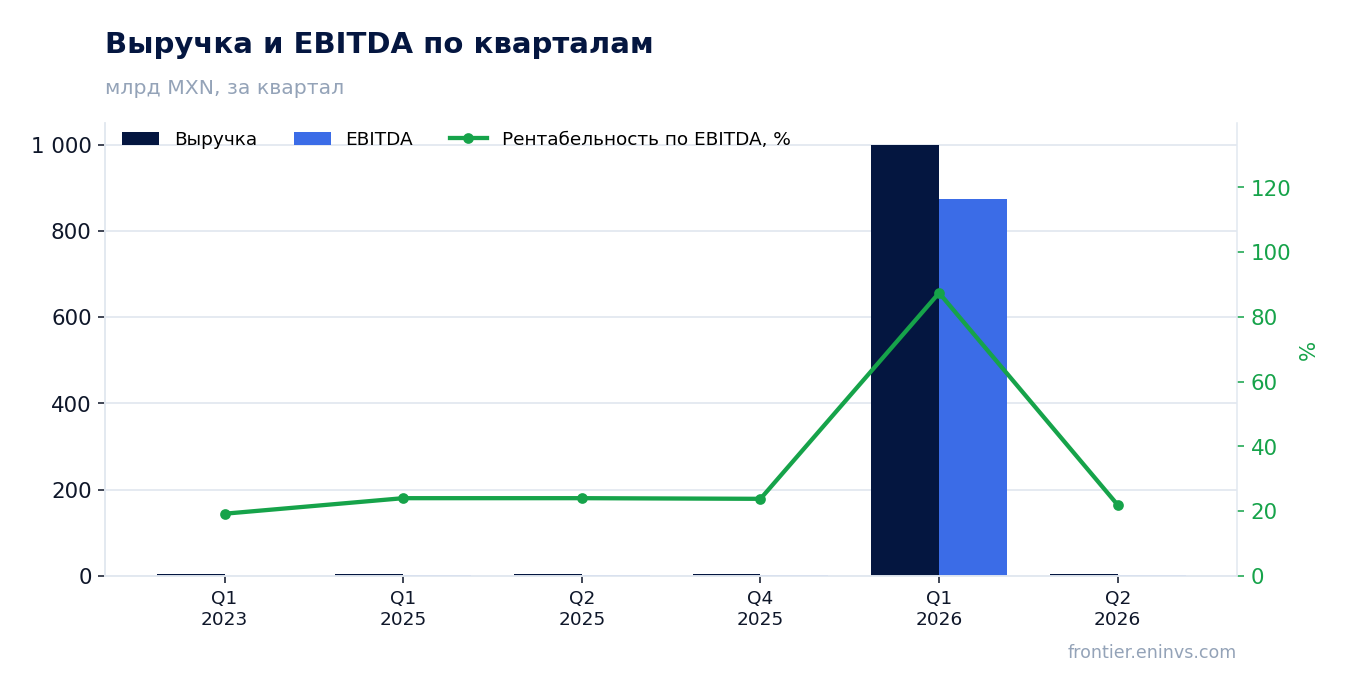
EBITDA за первый квартал 2026 года составила 956,4 млн песо, снизившись на 8,7% год к году. Рентабельность по EBITDA сократилась на 96 базисных пунктов до 22,8%. Компания объясняет это операционным рычагом и увеличением операционных расходов для поддержки роста продаж во втором полугодии 2026 года.
Валовая маржа выросла на 61 базисный пункт до 63,4% благодаря программам повышения эффективности. Однако рост продажных, общих и административных расходов на 1,0% при падении выручки на 4,9% свёл на нет это улучшение. В Мексике маржа EBITDA упала на 119 базисных пунктов до 23,1%, в США — на 377 базисных пунктов до 13,1%.
Во втором квартале 2026 года EBITDA составила 963,4 млн песо, что на 28,6% ниже уровня годичной давности, а рентабельность упала до 18,2% с 24,0%. Это указывает на усиление давления на прибыльность во втором квартале.
Чистая прибыль удержалась за счёт снижения финансовых расходов, а не за счёт операций
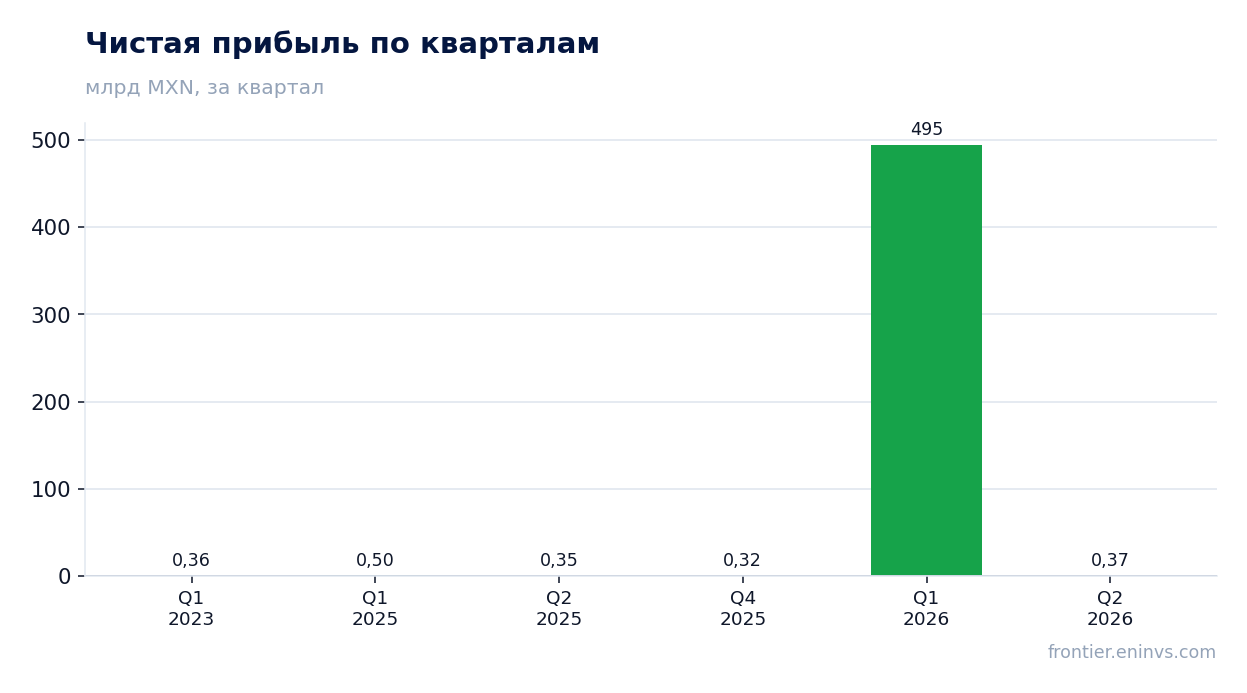
Чистая прибыль за первый квартал 2026 года составила 494,6 млн песо, снизившись всего на 0,8% год к году. Рентабельность по чистой прибыли выросла на 49 базисных пунктов до 11,8%. Поддержку оказало снижение процентных расходов на 19,2% до 177,8 млн песо и рост процентных доходов на 26,6% до 35,8 млн песо.
Однако операционная прибыль упала на 9,0% до 874,4 млн песо, а инфляционный убыток от денежной позиции в гипернфляционной дочерней компании вырос более чем вдвое до 108,1 млн песо. Без снижения финансовых расходов чистая прибыль показала бы более слабую динамику.
Во втором квартале 2026 года чистая прибыль выросла на 5,5% год к году до 374,5 млн песо, а рентабельность поднялась до 8,5% с 7,6%. Это улучшение также связано с финансовыми статьями, а не с операционной эффективностью.
Долговая нагрузка в 1,31x по итогам квартала остаётся комфортной, но чистый долг вырос
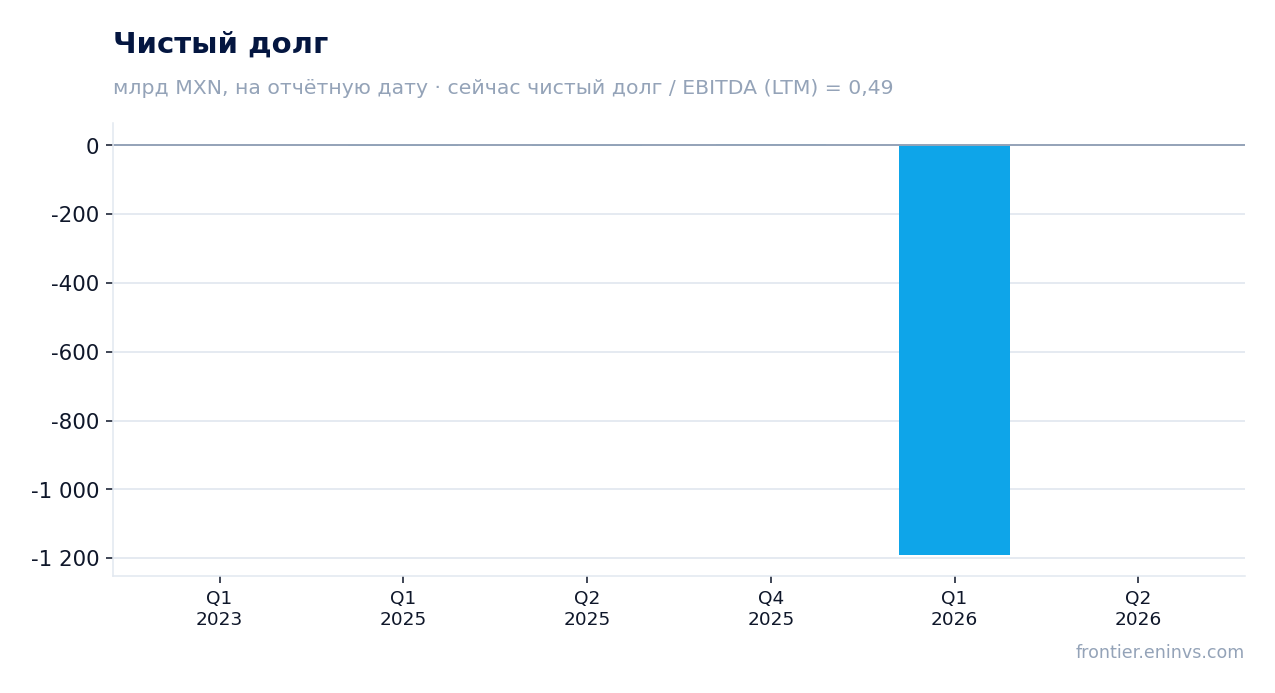
Соотношение чистого долга к EBITDA на конец первого квартала 2026 года составило 1,31x, что компания считает комфортным уровнем. Коэффициент покрытия обслуживания долга достиг 5,32x. Однако чистый долг вырос на 1 194,0 млн рублей по сравнению с предыдущей отчётной датой и на 4,7 млн рублей за 12 месяцев.
Общий долг увеличился: краткосрочный долг и текущая часть долгосрочного выросли на 12,5% до 3 329,1 млн песо, долгосрочные долговые бумаги — на 54,6% до 3 389,0 млн песо. Денежные средства и эквиваленты выросли на 30,2% до 2 809,0 млн песо, но этого не хватило для снижения чистого долга.
Рост долга частично связан с финансированием оборотного капитала и инвестиций. При текущем уровне EBITDA обслуживание долга не вызывает опасений, но дальнейший рост долга без восстановления прибыли может ограничить финансовую гибкость.
Свободный денежный поток за 12 месяцев снизился на 31,6% из-за роста оборотного капитала
Свободный денежный поток за последние 12 месяцев снизился на 31,6% до 1 964,5 млн песо. Основные причины — снижение операционной прибыли и рост потребности в оборотном капитале. Операционный денежный поток за первый квартал 2026 года был отрицательным и составил минус 229,2 млн песо против минус 151,0 млн песо годом ранее.
Оборотный капитал вырос: период оборота дебиторской задолженности увеличился на 6 дней до 109 дней, период оборота кредиторской задолженности сократился на 5 дней до 99 дней. Это увеличило цикл конверсии денежных средств на 3 дня до 119 дней. Компания объясняет рост дебиторской задолженности более конкурентной средой в рознице, а снижение кредиторской — стратегическим хеджем против роста цен на сырьё.
Капитальные затраты в первом квартале 2026 года составили 115,3 млн песо, из которых 93,0 млн песо направлены на производственную площадку и распределительный центр. При сохранении слабого операционного денежного потока компания может столкнуться с необходимостью дополнительного финансирования.
Дивидендная доходность 6,5% при выплате 0,20 песо на акцию выглядит устойчивой
31 марта 2026 года компания выплатила квартальный дивиденд в размере 0,20 песо на акцию, всего 200 млн песо. Это пятнадцатая выплата, и компания намерена продолжать ежеквартальные дивиденды. Текущая дивидендная доходность за последние 12 месяцев составляет 6,5%.
Наша оценка годового дивиденда исходит из сохранения квартальной выплаты на уровне 0,20 песо, что даёт 0,80 песо на акцию в год. При текущей цене это соответствует доходности около 6,5%. Выплата покрывается чистой прибылью: за последние 12 месяцев чистая прибыль составила 1 633,5 млн песо, а дивидендные выплаты за год — около 800 млн песо, что составляет менее половины прибыли.
Однако устойчивость дивиденда зависит от способности компании генерировать свободный денежный поток. Снижение FCF на 31,6% за 12 месяцев и отрицательный операционный денежный поток в первом квартале 2026 года могут создать давление на выплаты, если ситуация не улучшится. При сохранении слабых операционных результатов компания может пересмотреть размер дивиденда.
EV/EBITDA 3,56 против трёхлетней средней 5,33 указывает на недооценку
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,56, что значительно ниже собственной трёхлетней средней в 5,33. Это указывает на то, что рынок оценивает компанию дешевле, чем в среднем за последние три года. P/E за последние 12 месяцев равен 7,37.
По модели портала справедливая стоимость акции предполагает потенциал снижения на 41% относительно текущей рыночной капитализации. Это наша собственная оценка, а не консенсус рынка. Рыночная капитализация составляет 12 036,1 млн песо.
Рентабельность собственного капитала за последние 12 месяцев составила 13,1%. При текущих мультипликаторах и дивидендной доходности 6,5% бумага выглядит привлекательно, но для подтверждения оценки необходимо увидеть восстановление выручки и маржи. Если операционные показатели продолжат ухудшаться, текущий дисконт может оказаться оправданным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12,0 млрд MXN |
| P/E (LTM) | 7,4 |
| EV/EBITDA (LTM) | 3,6 |
| P/B | 1,08 |
| Чистый долг / EBITDA | 0,49 |
| Операционный денежный поток (LTM) | 2,10 млрд |
| ROE | 13,1% |
| Дивидендная доходность (12 мес) | 6,5% |
| EV/EBITDA, среднее за 3 года | 5,3 |
Итог
Сильной стороной отчёта остаётся способность удерживать чистую прибыль: в первом квартале 2026 года она почти не изменилась, а во втором квартале выросла на 5,5% благодаря снижению финансовых расходов. Однако операционная картина слабее: выручка падает, EBITDA во втором квартале сократилась на 28,6%, а рентабельность упала до 18,2%. Долговая нагрузка в 1,31x комфортна, но чистый долг растёт, а свободный денежный поток за 12 месяцев снизился на 31,6%. Дивидендная доходность 6,5% и мультипликатор EV/EBITDA 3,56 против трёхлетней средней 5,33 делают бумагу привлекательной для инвесторов, ориентированных на доход, но для устойчивого роста необходима стабилизация выручки и маржи.
Перейти к финансовой карточке компании LAB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций